
Tamaño y Participación del Mercado de Gestión de Pedidos Multicanal
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
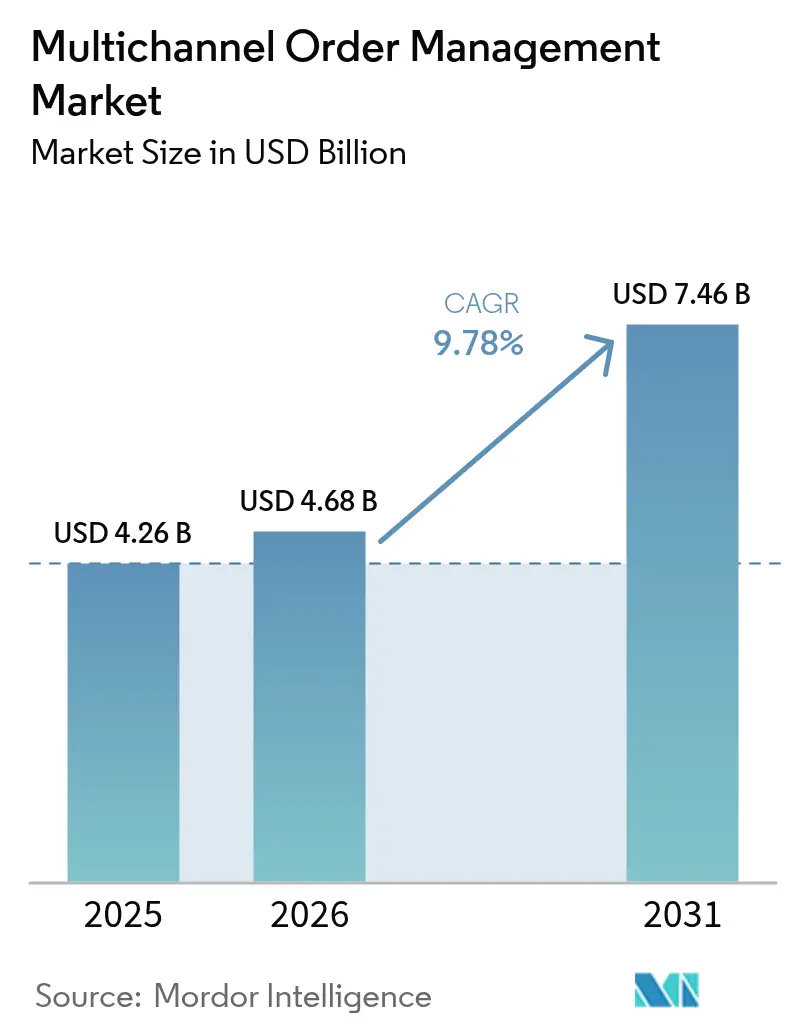
| Tamaño del Mercado (2026) | 4.68 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.46 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.78 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Pedidos Multicanal por Mordor Intelligence
Se espera que el tamaño del mercado de Gestión de Pedidos Multicanal crezca de USD 4,26 mil millones en 2025 a USD 4,68 mil millones en 2026 y se prevé que alcance USD 7,46 mil millones en 2031 a una CAGR del 9,78% durante 2026-2031. La creciente penetración del comercio electrónico, la expansión de las estrategias de comercio minorista omnicanal y la creciente presión por visibilidad de inventario en tiempo real son los principales catalizadores de crecimiento. Los grandes minoristas están orquestando pedidos a través de tiendas web, puntos de venta físicos y canales de comercio social, mientras que los fabricantes y mayoristas ahora exigen la misma agilidad multicanal. El impulso también refleja el ecosistema en expansión de aplicaciones nativas en la nube que integran la gestión de pedidos con pagos, automatización de almacenes, redes de transportistas y motores fiscales. La intensidad competitiva está aumentando a medida que los proveedores consolidados de software empresarial añaden orquestación avanzada, y los actores especializados aprovechan la IA para mejorar las decisiones de asignación y las métricas de tiempo de ciclo.
Conclusiones Clave del Informe
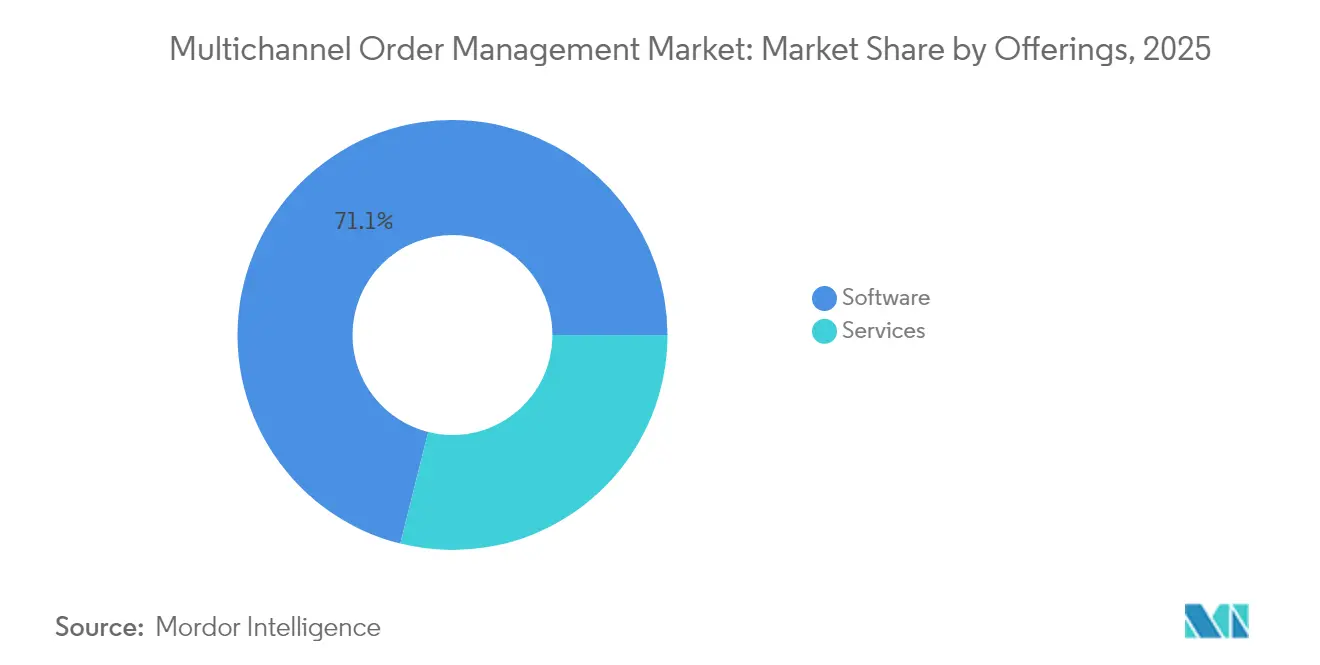
- Por ofertas, el segmento de software lideró con una participación de ingresos del 71,10% en 2025, mientras que se proyecta que los servicios se expandan a una CAGR del 13,12% hasta 2031.
- Por modo de implementación, las implementaciones en la nube capturaron una participación del 67,60% en 2025 y están creciendo más rápido al 12,92% hasta 2031.
- Por vertical de usuario final, el comercio minorista y el comercio electrónico mantuvieron el 40,70% de la participación del mercado de gestión de pedidos multicanal en 2025, mientras que los operadores logísticos externos (3PL) y la logística avanzan a una CAGR del 12,63%.
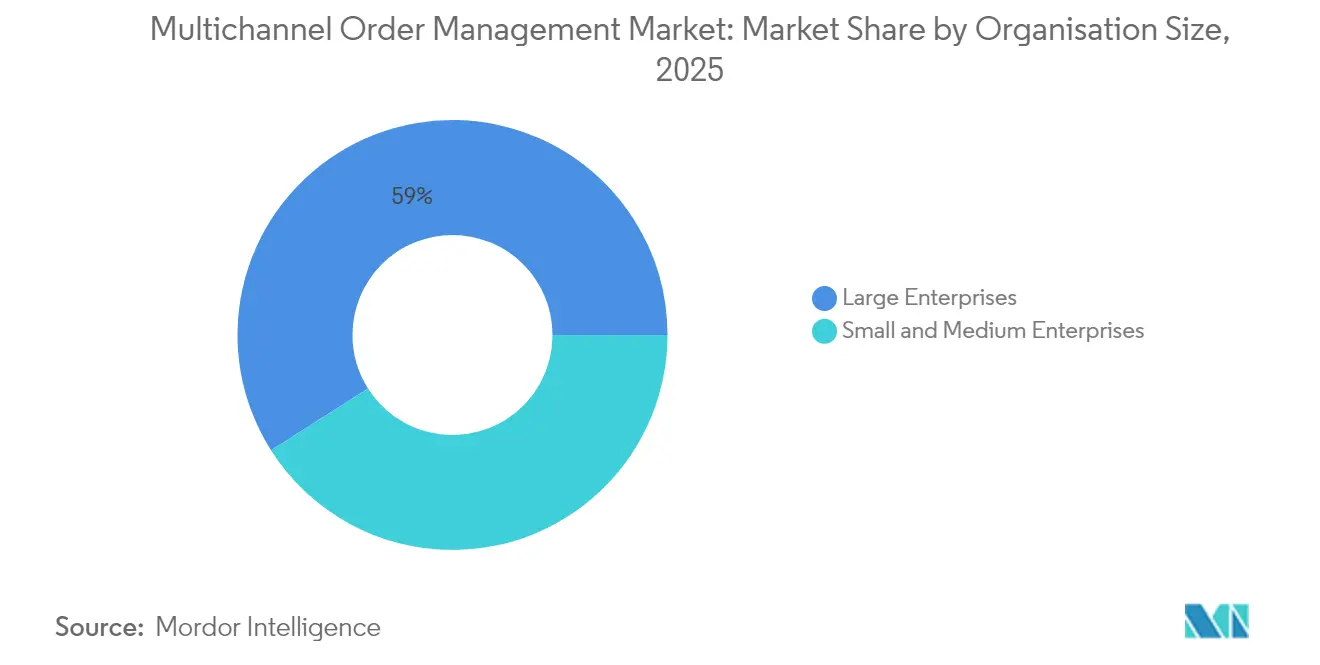
- Por tamaño de organización, las grandes empresas representaron una participación del 59,00% en 2025, aunque se prevé que las pymes crezcan más rápido al 13,24% hasta 2031.
- Por complejidad del canal de ventas, los minoristas de comercio combinado físico-digital lideraron con una participación del 44,20% en 2025, mientras que se proyecta que los vendedores en marketplaces escalen a una CAGR del 12,33%.
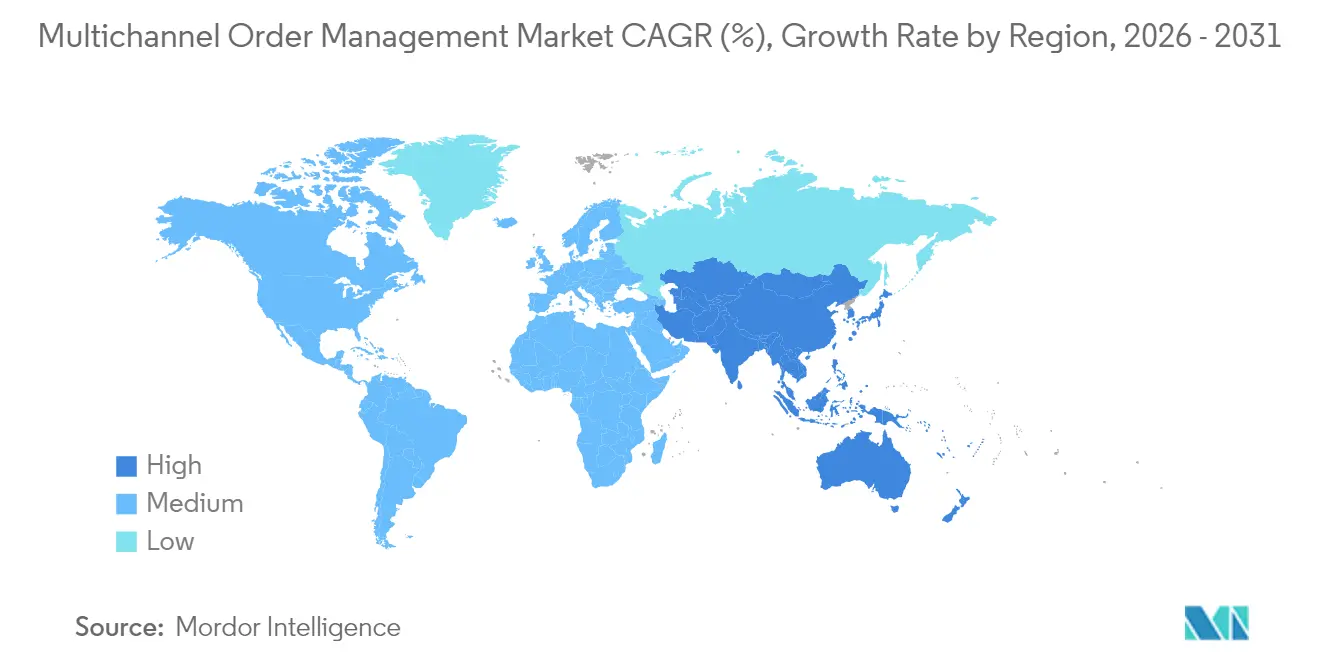
- Por geografía, América del Norte dominó con una participación de ingresos del 35,80% en 2025, mientras que se prevé que Asia-Pacífico registre una CAGR del 12,41% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge en las transacciones globales de comercio electrónico | +2.1% | Global con Asia-Pacífico liderando el crecimiento | Mediano plazo (2-4 años) |
| Proliferación de estrategias de comercio minorista omnicanal | +1.8% | América del Norte y Europa como núcleo, expandiéndose hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Transición hacia plataformas SaaS de gestión de pedidos basadas en la nube | +1.5% | Global, acelerado en mercados desarrollados | Corto plazo (≤ 2 años) |
| Adopción de ofertas privadas en marketplaces de hiperescaladores | +1.2% | América del Norte y Europa principalmente | Mediano plazo (2-4 años) |
| Retorno de inversión de la optimización de inventario impulsada por IA | +1.4% | Global con adopción temprana en regiones con alto peso minorista | Largo plazo (≥ 4 años) |
| Mandatos de cumplimiento fiscal en tiempo real | +0.8% | Europa y América Latina liderando, expandiéndose globalmente | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Auge en las Transacciones Globales de Comercio Electrónico
Se espera que el comercio electrónico represente el 21,2% de las ventas minoristas globales y genere USD 6,5 billones en facturación, multiplicando el volumen de pedidos que las empresas deben gestionar a través de sitios directos al consumidor, marketplaces y portales mayoristas. [2]Fujilogi, "E-commerce Trend Marketing 2024," fujilogi.net Minoristas como Barbeques Galore redujeron el tiempo de procesamiento de pedidos en un 49% tras implementar una plataforma de orquestación en tiempo real, demostrando el beneficio operativo de los sistemas diseñados específicamente para este fin. El comercio móvil, que se prevé represente el 42,9% de las ventas en línea, añade otra capa de pedidos de alta frecuencia que exigen verificaciones de inventario y autenticación de pagos en fracciones de segundo. La rápida adopción de pagos digitales, que supera el 50% del valor de las transacciones en el Sudeste Asiático, refuerza la necesidad de pasarelas integradas dentro del flujo de captura de pedidos. Las innovaciones en comercio social y compras en vivo amplían las fuentes de pedidos a transmisiones de video y canales de influenciadores, obligando a las empresas a afrontar desafíos de asignación de inventario casi continuos.
Proliferación de Estrategias de Comercio Minorista Omnicanal
Las empresas con programas omnicanal maduros registran ingresos un 9,5% superiores a los de sus pares de canal único, lo que impulsa la inversión en orquestación que unifica la capacidad de tiendas, almacenes y envío directo desde proveedor. Los grupos de inventario unificados reducen los costos de envío al despachar desde el nodo más cercano, mientras que los escenarios de compra en línea y recogida en tienda y de catálogo extendido requieren lógica de reserva dinámica. Los clientes de OneStock reportan un incremento del 32% en las ventas totales una vez habilitado el envío desde tienda. El programa RFID de Inditex demuestra que la visibilidad granular del stock respalda el cumplimiento de pedidos multicanal sin interrupciones. Las arquitecturas de comercio componible permiten a los minoristas integrar los mejores componentes de gestión de pedidos sin dependencia de un único proveedor y adaptarse a las preferencias cambiantes.
Transición hacia Plataformas SaaS de Gestión de Pedidos Basadas en la Nube
El setenta y uno por ciento de los líderes de cadena de suministro aumentaron el gasto en ERP en la nube en 2024 para obtener escalabilidad en tiempo real y margen de integración. [1]Food Logistics, "Supply Chain Leaders Plan to Embrace New Technology," foodlogistics.com El motor nativo en la nube de Retail247 demuestra cómo la capacidad elástica previene cuellos de botella durante los picos promocionales. La suite de migración de Blue Yonder acorta los plazos de implementación e incorpora lógica de asignación habilitada por IA. La entrega en modalidad SaaS descarga la carga de mantenimiento y aplica parches de seguridad automáticamente, satisfaciendo las auditorías de cumplimiento. La arquitectura multiinquilino también pone la orquestación de nivel empresarial al alcance de las pymes mediante precios por suscripción, ampliando la base direccionable del mercado de gestión de pedidos multicanal.
Retorno de Inversión de la Optimización de Inventario Impulsada por IA
El reabastecimiento impulsado por IA incrementó las ventas en un 5% en Gratis y redujo materialmente las roturas de stock. Migros ejecuta ahora 20 millones de decisiones de inventario diarias, reduciendo los días de existencias en un 11% mientras mejora la disponibilidad en un 1,7%. Los modelos predictivos analizan la estacionalidad, las promociones y la demanda local para ajustar con precisión los stocks de seguridad en cada nodo. DK Company logró un incremento de ventas del 46% y una reducción de inventario del 15% en cinco semanas mediante una asignación basada en datos. La fusión de la IA con sensores IoT y RFID establece visibilidad en tiempo real de la cadena de suministro y allana el camino para el reabastecimiento autónomo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgos de seguridad de datos y privacidad en la gestión de pedidos en la nube | -1.3% | Global, acentuado en Europa debido al RGPD | Corto plazo (≤ 2 años) |
| Complejidad de integración con ERP/WMS heredados | -1.8% | América del Norte y Europa principalmente | Mediano plazo (2-4 años) |
| Aumento de los recargos de transportistas que erosionan los ahorros | -0.9% | Global, agudo en América del Norte | Corto plazo (≤ 2 años) |
| Escasez de desarrolladores especializados en gestión de pedidos | -1.1% | Global, grave en mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgos de Seguridad de Datos y Privacidad en la Gestión de Pedidos en la Nube
Una instancia de Oracle NetSuite mal configurada expuso miles de registros de clientes, subrayando que los modelos de responsabilidad compartida amplían el riesgo de configuración. [3]Dark Reading, "Oracle NetSuite E-Commerce Sites Expose Customer Data," darkreading.com Las empresas ahora exigen pruebas de penetración más exhaustivas y certificaciones ISO antes de incorporar flujos de pedidos sensibles, lo que alarga los ciclos de ventas. Los nuevos estatutos de privacidad añaden requisitos de cifrado, localización y registros de auditoría que elevan aún más los costos de cumplimiento. Las arquitecturas multiinquilino pueden aumentar la exposición percibida, lo que lleva a algunas empresas a solicitar implementaciones de inquilino único o híbridas a pesar del mayor costo total de propiedad.
Complejidad de Integración con ERP/WMS Heredados
El noventa y cinco por ciento de las empresas citan la compatibilidad con ERP como el principal obstáculo en la gestión de pedidos, lo que refleja esquemas de datos rígidos y lógica de procesamiento por lotes en los sistemas heredados. [4]TrueCommerce, "Order Management Challenges—ERP Integration," truecommerce.com Peace Coffee superó las deficiencias de precisión de inventario solo después de cambiar a un conector WMS en tiempo real. El middleware personalizado, el mapeo de datos y el manejo de excepciones extienden los plazos e inflan los presupuestos. Los entornos fragmentados creados por fusiones complican la orquestación porque cada filial suele ejecutar sus propias versiones de ERP y aplicaciones de almacén.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Ofertas:
Los Servicios Surgen a Pesar del Dominio del SoftwareLa categoría de software generó el 71,10% de los ingresos del mercado de gestión de pedidos multicanal en 2025, anclando las inversiones empresariales en motores de orquestación escalables. Sin embargo, los servicios se están expandiendo a una CAGR del 13,12% a medida que las organizaciones buscan integración, personalización y soporte gestionado para acelerar el tiempo de obtención de valor. Las implementaciones personalizadas suelen costar entre USD 200.000 y USD 400.000 y requieren hasta 12 meses, por lo que las empresas optan cada vez más por socios expertos para acortar las hojas de ruta. Las consultoras de servicios también ofrecen formación que aumenta la adopción por parte de los usuarios y mitiga las interrupciones posteriores a la puesta en marcha.
La demanda de arquitecturas componibles impulsa el trabajo de integración, manteniendo el impulso de los servicios hasta 2031. Las implementaciones rápidas en 55 días, como la implementación de operadores logísticos externos de Deposco, muestran cómo los equipos especializados comprimen los calendarios mientras cumplen con los complejos requisitos logísticos. Los servicios gestionados ahora abarcan la optimización continua, las actualizaciones y el ajuste de modelos de IA, convirtiendo a los proveedores en socios operativos a largo plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modo de Implementación:
La Aceleración en la Nube ContinúaLas implementaciones en la nube mantuvieron una participación de ingresos del 67,60% en 2025 y se proyecta que crezcan a una CAGR del 12,92%, lo que refleja que las empresas están trasladando cargas de trabajo fuera del hardware heredado. La capacidad de escalado automático previene ralentizaciones en temporadas de alta demanda, mientras que los precios basados en gastos operativos resultan atractivos para los equipos financieros. Los acuerdos multinube, como el pacto de Oracle con AWS, permiten a los clientes combinar análisis de mejores prestaciones con capas centrales de gestión de pedidos.
Las implementaciones locales se mantienen en industrias reguladas que requieren alojamiento soberano. Los patrones híbridos sirven de puente para las dependencias de ERP al sincronizar datos críticos con la nube mientras se preserva el procesamiento local. El diseño con prioridad en API facilita la conectividad con pasarelas de pago y proveedores de operadores logísticos externos, reforzando el predominio de la nube en el mercado de gestión de pedidos multicanal.
Por Vertical de Usuario Final:
El Crecimiento de los Operadores Logísticos Externos Supera el Liderazgo MinoristaEl comercio minorista y el comercio electrónico representaron el 40,70% del mercado de gestión de pedidos multicanal en 2025, aprovechando la orquestación para equilibrar el stock de tiendas y almacenes mientras cumplen con las promesas de entrega al día siguiente. Sin embargo, el sector de operadores logísticos externos (3PL) se está expandiendo a una CAGR del 12,63% a medida que la externalización gana popularidad entre las marcas que buscan estructuras de costos variables. Los proveedores externos necesitan conjuntos de reglas flexibles para atender a múltiples clientes con distintos acuerdos de nivel de servicio y formatos de etiquetas.
El auge de los operadores logísticos externos subraya prioridades tecnológicas como las vistas de inventario multiinquilino, la facturación automatizada y los portales de intercambio de datos. La transformación digital avanza a través de la robótica de almacén, las etiquetas IoT y la ubicación predictiva, todo lo cual depende de datos centrales de ejecución de pedidos. Los sectores sanitario y alimentario también aumentan su adopción, impulsados por la documentación de cumplimiento para la trazabilidad de lotes.
Por Tamaño de Organización:
La Adopción por Parte de las Pymes se AceleraLas grandes empresas mantuvieron una participación de mercado del 59,00% en 2025 gracias a implementaciones globales integradas con complejos entornos ERP. No obstante, se proyecta que las pymes registren una CAGR del 13,24% hasta 2031, impulsadas por precios de suscripción y configuraciones basadas en plantillas que minimizan la carga de TI.
El auge de los comerciantes que priorizan los marketplaces en Asia-Pacífico subraya cómo los bajos costos de entrada amplían el segmento direccionable del mercado de gestión de pedidos multicanal. Las pymes valoran los conectores para Shopify, WooCommerce y marketplaces locales que permiten la automatización de extremo a extremo sin código personalizado. Las hojas de ruta de los proveedores ahora priorizan los paneles de autoservicio y los análisis integrados adecuados para equipos con recursos limitados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Complejidad del Canal de Ventas:
Los Vendedores en Marketplaces Impulsan el CrecimientoLos minoristas de comercio combinado físico-digital comandaron el 44,20% de los ingresos en 2025, lo que refleja el desafío de sincronización de inventario entre tiendas y canales digitales. Sin embargo, los vendedores en marketplaces están creciendo a una CAGR del 12,33% a medida que los portales de hiperescaladores expanden los ecosistemas de ofertas privadas de USD 16 mil millones en 2023 a USD 85 mil millones en 2028.
La orquestación avanzada previene las roturas de stock y las sobreventas al actualizar los listados cada pocos segundos en Amazon, eBay y plataformas regionales. Las integraciones de comercio social capturan eventos de pago de transmisiones en vivo, mientras que la expansión transfronteriza requiere cálculo dinámico de impuestos y aranceles. La asignación inteligente dirige los pedidos de alto margen a los centros de entrega en el mismo día, mejorando la rentabilidad a medida que los competidores persiguen los estándares de envío gratuito.
Análisis Geográfico
Mercado de Gestión de Pedidos Multicanal de América del Norte
América del Norte generó el 35,80% de los ingresos de 2025 y sigue siendo el centro de adopción temprana de la nube, pruebas de concepto de IA y asociaciones con marketplaces. Los minoristas enfrentan recargos crecientes, con aumentos generales de tarifas del 5,9% en 2025 más cargos adicionales, lo que motiva el desarrollo de sofisticados algoritmos de selección de transportistas. La actividad de inversión continúa, como lo evidencia la adquisición de Enfusion por parte de Clearwater por 1,5 mil millones de USD para unificar los flujos de trabajo de principio a fin. El apoyo gubernamental a la recaudación digital del impuesto sobre las ventas acelera la demanda de módulos de cumplimiento automatizados.
Mercado de Gestión de Pedidos Multicanal de Asia-Pacífico
Asia-Pacífico es el territorio de mayor crecimiento con una CAGR del 12,41%, impulsado por el comportamiento del consumidor orientado al móvil, la popularidad del comercio en vivo y un mercado de comercio electrónico del Sudeste Asiático proyectado en 230 mil millones de USD para 2026. Los compradores suelen explorar en tienda y realizar pedidos en línea, lo que obliga a los minoristas a integrar el inventario en tiempo real de las tiendas con los carritos digitales. Los métodos de pago locales, como las billeteras electrónicas, exigen pasarelas integradas y conciliación instantánea. Los restaurantes japoneses ahora integran aplicaciones de pedidos móviles con los puntos de venta de NEC para compensar la escasez de mano de obra, lo que ilustra la adopción intersectorial. Los diversos regímenes fiscales y las normas de localización de datos obligan a los proveedores a ofrecer alojamiento y capas de cumplimiento específicos para cada región.
Mercado de Gestión de Pedidos Multicanal de Europa
Europa registra un crecimiento sostenido respaldado por una estricta regulación de privacidad que exige registros de auditoría detallados. Los controles de transacciones continuas requieren validación fiscal en tiempo real, lo que lleva a los usuarios de SAP a actualizar sus flujos de pedidos para cumplir con la normativa. Las expectativas de los consumidores respecto a una entrega sostenible impulsan funcionalidades como sugerencias de embalaje basadas en la ubicación y la selección de rutas ecológicas. Los minoristas prefieren implementaciones híbridas alojadas en centros de datos regionales para satisfacer los criterios del RGPD y de soberanía de datos. Las variaciones nacionales en la madurez del comercio omnicanal —desde la ubicuidad del click-and-collect en el Reino Unido hasta el cumplimiento centrado en la tienda en Alemania— incrementan la demanda de motores de reglas configurables que admitan particularidades de procesos a nivel de cada país.

Panorama regulatorio
Las plataformas de gestión de pedidos multicanal operan bajo una combinación cada vez más estricta de normas de comercio transfronterizo y cumplimiento de plataformas digitales que afectan el cálculo del costo puesto en destino, la incorporación de vendedores y la calidad de los datos de envío. En marzo de 2026, cambios en la política comercial, como la reducción de los umbrales de minimis en Estados Unidos (de USD 800 a USD 200) y en Canadá (umbral comercial de CAD 150 a CAD 40), aumentaron la importancia de la determinación precisa de derechos e impuestos en el checkout y en los ajustes posteriores al pedido, en particular para los pedidos de marketplace y de comercio social.
En Europa, la aplicación de las disposiciones de la Ley de Servicios Digitales para las grandes plataformas en línea a partir de enero de 2026 aumentó los requisitos operativos en torno a la verificación de vendedores y los flujos de trazabilidad que se conectan a los datos maestros y las pistas de auditoría del OMS. El cumplimiento de los datos logísticos también se endureció con el despliegue de la Fase 3 del Sistema de Control de Importaciones 2 de la UE (ICS2) a partir de marzo de 2026, que exige declaraciones anticipadas de carga para el transporte aéreo y los envíos exprés, lo que obliga a los transportistas y a sus proveedores de software a mejorar la integridad de los datos en etapas más tempranas del ciclo de vida del pedido. A nivel multilateral, la moratoria de la OMC sobre los derechos aduaneros aplicables a las transmisiones electrónicas caducó el 30 de marzo de 2026 tras la MC14, mientras que 67 miembros de la OMC adoptaron una vía provisional el 28 de marzo de 2026 hacia un marco de Acuerdo sobre Comercio Electrónico, lo que refuerza la necesidad de que proveedores y comerciantes monitoreen las normas jurisdicción por jurisdicción que afectan el comercio digital y la documentación de cumplimiento transfronteriza.
Análisis de la cadena de valor
La cadena de valor de la gestión de pedidos multicanal comienza con la captura de la demanda y los pedidos en tiendas web, marketplaces, comercio social, puntos de venta (POS) y centros de atención telefónica, y luego pasa a una capa de orquestación que valida los pagos, verifica el inventario, aplica reglas de enrutamiento y confirma las promesas de entrega. Los proveedores de OMS y de servicios en la nube suministran la plataforma de software central, que cada vez más es nativa de la nube y basada en API, mientras que los integradores de sistemas y los proveedores de servicios gestionados se encargan de la implementación, el mapeo de datos y la optimización continua, en línea con el contexto del informe que indica que los servicios están creciendo más rápido que el software a medida que las organizaciones modernizan sus entornos conectados.
Aguas abajo, el OMS se conecta con socios de ejecución, entre ellos el ERP para finanzas y datos maestros, el WMS para preparación, empaquetado y envío, el TMS y las redes de transportistas para la generación de etiquetas y el seguimiento, los motores fiscales para el cálculo y la facturación electrónica, y las plataformas de devoluciones para la logística inversa. La integración y la interoperabilidad siguen siendo cuellos de botella clave, especialmente cuando los sistemas heredados funcionan por lotes y requieren middleware personalizado, lo que alarga el tiempo hasta obtener valor e impulsa la demanda de conectores y aceleradores preconstruidos. La modernización de la gestión de pedidos orientada a las telecomunicaciones muestra cómo las arquitecturas basadas en API pueden reducir los tiempos de ciclo de pedido a entrega y los toques manuales, lo que refleja un patrón de mercado más amplio en el que el valor de la orquestación se acumula cuando se logra el intercambio de datos en tiempo real entre los sistemas de cotización, inventario, aprovisionamiento/cumplimiento y facturación.
Panorama Competitivo
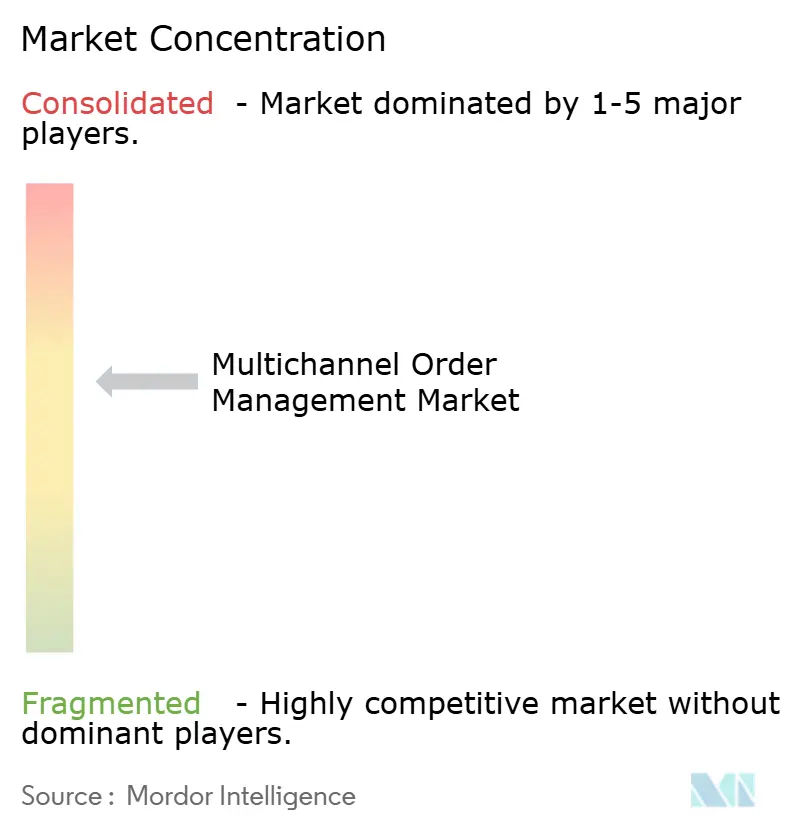
El mercado de gestión de pedidos multicanal sigue siendo moderadamente fragmentado a pesar de la consolidación acelerada. Oracle y SAP integran la gestión de pedidos dentro de suites de aplicaciones más amplias y aprovechan sus grandes bases instaladas para vender de forma cruzada actualizaciones de orquestación. Manhattan Associates y Blue Yonder se diferencian a través de una profunda optimización de la cadena de suministro y flujos de trabajo específicos por industria. Los competidores nativos en la nube como Shopify y VTEX apuntan a los comerciantes del mercado medio con pilas de comercio preintegradas, mientras que la adquisición de Sellercloud por parte de Descartes amplía la visibilidad hacia las redes de transportistas de última milla.
La competencia tecnológica se centra en las fechas de entrega prometidas impulsadas por IA, la asignación predictiva y el manejo de excepciones en tiempo real. Las solicitudes de patentes cubren la gestión de pedidos predictiva y la gestión de tareas mediante cadena de bloques, lo que señala compromisos sostenidos de investigación y desarrollo. Las asociaciones de ecosistemas amplían el alcance; la integración de ketteQ con Salesforce Manufacturing Cloud ilustra la alineación de los proveedores con las plataformas dominantes de CRM y planificación.
Las oportunidades de espacio en blanco persisten en soluciones verticalizadas para la atención sanitaria, el sector aeroespacial y la maquinaria industrial, donde la serialización y las complejas necesidades de configuración exigen conjuntos de reglas especializados. Los proveedores también están experimentando con precios basados en el uso vinculados a los volúmenes de pedidos, lo que resulta atractivo para los comerciantes estacionales. Se espera que la presión competitiva se intensifique a medida que los hiperescaladores incorporen capacidades nativas de gestión de pedidos dentro de los portales de vendedores de marketplaces, comprimiendo la diferenciación en torno a la captura básica de pedidos y obligando a los proveedores a innovar en módulos de cumplimiento predictivo y sostenibilidad.
Líderes de la Industria de Gestión de Pedidos Multicanal
IBM Corporation
Oracle Corporation
Salesforce, Inc.
SAP SE
Manhattan Associates, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión de Pedidos Multicanal
- IBM Corporation
- Oracle Corporation
- Salesforce, Inc.
- SAP SE
- Manhattan Associates, Inc.
- Blue Yonder Group, Inc.
- HCL Technologies Ltd.
- Microsoft Corporation
- NetSuite (Oracle)
- Shopify Inc.
- Sage Group plc (Brightpearl)
- Zoho Corporation Pvt Ltd.
- Linnworks Ltd.
- ChannelAdvisor (CommerceHub)
- Lightspeed Commerce Inc.
- Adobe Commerce (Magento)
- Cloud Commerce Pro Ltd.
- Freestyle Solutions, Inc.
- Unicommerce eSolutions Pvt Ltd.
- VTEX
- Elastic Path Software Inc.
- 3PL Central (Skubana)
- FarEye Technologies Pvt Ltd.
- Mirakl SA
- Sanderson Design Group plc
Lea el análisis de las empresas de gestión de pedidos multicanal

Oportunidades de mercado y perspectivas futuras
Los programas de modernización de ERP y de núcleo limpio (clean-core) crean espacios de oportunidad para extensiones de OMS que minimizan la personalización pesada, al tiempo que siguen soportando lógica compleja de cumplimiento y configuración. En enero de 2026, DataXstream presentó OMS+ Cloud para SAP S/4HANA Cloud Public Edition, lo que refleja la demanda de una orquestación de pedidos alineada con SAP que se ajusta a los estándares de clean-core y admite el cumplimiento distribuido sin reescribir el ERP. Este enfoque respalda oportunidades para proveedores y socios que empaquetan integraciones estandarizadas, plantillas y pistas de auditoría listas para gobernanza, destinadas a empresas que migran de pilas monolíticas.
Los aceleradores preconstruidos que conectan las redes de comercio, cumplimiento y logística también favorecen una adopción más rápida por parte de comerciantes y fabricantes que buscan alcance multicanal sin grandes proyectos de integración. En enero de 2026, Amazon lanzó Multi-Channel Fulfillment y Buy with Prime Accelerators para SAP S/4HANA a través de SAP Business Technology Platform, con el objetivo de reducir los requisitos de integración para los flujos de trabajo de SAP existentes, lo que refuerza el atractivo comercial de las implementaciones de OMS basadas en conectores. A medida que se endurecen las normas transfronterizas y los requisitos de datos logísticos, por ejemplo el ICS2 de la UE y los umbrales de minimis cambiantes, aumenta la demanda de capacidades de OMS que unifiquen impuestos, derechos, selección de transportista e integridad de los datos de envío entre canales, creando espacio para proveedores que integren cálculo de nivel de cumplimiento, generación de documentos y gestión de excepciones en el ciclo de vida del pedido.
Recent Industry Developments in Mercado de Gestión de Pedidos Multicanal
- Julio de 2026: SAP destacó el impulso continuo de sus clientes que utilizan tecnología de IBM con SAP Cloud ERP Private para respaldar la innovación impulsada por IA. La actualización reforzó el posicionamiento conjunto del ecosistema en torno a programas de transformación empresarial en los que los datos de pedidos, inventario y clientes deben moverse entre los límites de las aplicaciones con controles de gobernanza.
- Mayo de 2026: IBM lanzó un piloto de comercio electrónico por tiempo limitado que permite a los clientes comprar agentes de IA creados por socios para watsonx Orchestrate. Esta iniciativa amplió el acceso a la automatización basada en agentes, que puede aplicarse a excepciones de pedidos, consultas de clientes y coordinación de back-office, aumentando la presión competitiva en torno a la orquestación de flujos de trabajo habilitados por IA.
- Abril de 2026: IBM habilitó las implementaciones de IBM Sterling Order Management en Red Hat OpenShift Service en AWS (ROSA). Esto amplió la flexibilidad de implementación para las empresas que estandarizan en Kubernetes gestionado, favoreciendo la escalabilidad nativa de la nube y la consistencia operativa para los volúmenes de pedidos multicanal.


Mercado de Gestión de Pedidos Multicanal Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado abarca los ingresos generados por el software de gestión de pedidos multicanal y los servicios de implementación y soporte relacionados. Estas ofertas ayudan a las empresas a capturar, enrutar y rastrear pedidos en dos o más canales de venta, y a mantener alineados el estado del pedido y la visibilidad del inventario entre esos canales.
Exclusiones de alcance: excluimos las herramientas de captura de pedidos de un solo canal y los módulos independientes de gestión de almacenes que no realizan orquestación de pedidos entre canales.
Descripción general de la segmentación
- Por Ofertas
- Software
- Servicios
- Por Modo de Implementación
- Nube
- Local
- Por Vertical de Usuario Final
- Comercio Minorista y Comercio Electrónico
- Alimentos y Bebidas
- Atención Sanitaria
- Operadores Logísticos Externos y Logística
- Otros Verticales de Usuario Final
- Por Tamaño de Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas (Pymes)
- Por Complejidad del Canal de Ventas
- Digital Puro
- Comercio Combinado Físico-Digital
- Vendedores en Marketplaces
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Singapur
- Malasia
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para mapear el entorno de demanda de la gestión de pedidos multicanal y para anclar supuestos que puedan verificarse año tras año. Nos basamos en fuentes públicas como las publicaciones de comercio minorista y comercio electrónico de la Oficina del Censo de EE. UU., las estadísticas de comercio minorista de Eurostat, los datos comerciales de UN Comtrade para categorías relevantes de hardware y TI, y los indicadores de adopción digital y banda ancha del Banco Mundial. Para el contexto tecnológico y operativo, también se revisaron fuentes como publicaciones del NIST y revistas revisadas por pares sobre cadena de suministro y sistemas de información.
Junto con estas, hicimos referencia a informes de empresas, informes anuales, presentaciones para inversores y documentación de productos para entender cómo se reportan los ingresos y qué características suelen incluirse en una plataforma de gestión de pedidos. Una suscripción de pago para datos financieros e inteligencia de empresas ayudó a agilizar la revisión de proveedores y cambios de propiedad, y se utilizó una base de datos de patentes para verificar la evolución de las funciones (por ejemplo, la lógica de asignación y las herramientas de integración). Las fuentes documentales mencionadas aquí son solo ilustrativas, y se utilizaron muchos otros materiales públicos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para probar el alcance, la lógica de precios y los niveles de adopción en sectores que gestionan cumplimientos complejos, incluidos el comercio minorista, las marcas nativas de comercio electrónico, la venta al mayor y los vendedores híbridos B2B. Hablamos con una combinación de proveedores de plataformas, integradores de sistemas y líderes de operaciones y TI del lado comprador para confirmar qué se considera gestión de pedidos multicanal frente a herramientas adyacentes, y para alinear las señales de adopción regional en APAC, EMEA y las Américas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directivos (CXO): 13% | APAC: 41% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 31% | EMEA: 33% |
| Actores más pequeños: 20% | Gerentes: 56% | Américas: 26% |
Dimensionamiento y previsión del mercado
El dimensionamiento del mercado comienza con una construcción de arriba hacia abajo, donde la actividad de comercio digital y los patrones de gasto en software empresarial se traducen en un conjunto realista de empresas que necesitan orquestación de pedidos entre canales, que luego se acota utilizando señales de adopción provenientes de entrevistas. Para mantener el total fundamentado, lo corroboramos con aproximaciones selectivas de abajo hacia arriba, como rangos de precios muestreados para suscripciones y servicios, recuentos típicos de usuarios según el tamaño de la empresa, y verificaciones por canal sobre la intensidad de implementación, ajustando luego los casos en que las dos perspectivas no coinciden.
Los insumos clave utilizados en el modelo incluyen el crecimiento de las ventas de comercio electrónico, la combinación de pedidos en línea frente a pedidos asistidos en tienda, la complejidad del volumen de pedidos (envíos divididos, pedidos pendientes y uso de envío desde tienda), la preferencia de implementación en la nube, la duración promedio de los contratos y el comportamiento de renovación, y la adhesión de servicios para integraciones y gestión del cambio. Las previsiones se elaboran mediante análisis de escenarios, donde el caso base refleja lo que los expertos esperan en cuanto al crecimiento del comercio digital y la prioridad presupuestaria en TI, y los casos de sensibilidad prueban ciclos de reemplazo de plataforma más lentos o una penetración más rápida en marketplaces. Cuando faltan insumos de abajo hacia arriba para regiones o compradores más pequeños, aplicamos indicadores de adopción conservadores vinculados a la actividad minorista y de comercio electrónico, y luego los verificamos mediante llamadas de seguimiento.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples comprobaciones, comenzando con pruebas de consistencia interna entre regiones y comparaciones con señales independientes, como las tendencias de ventas de comercio electrónico y la dirección del gasto en software empresarial. Cuando aparece un valor atípico, se revisan los supuestos y se activan recontactos específicos para confirmar si la variación es un cambio real del mercado o un artefacto del modelo.
Antes de la aprobación final, el modelo y las narrativas pasan por una revisión de analistas en varias etapas para que las definiciones, los cálculos y la lógica se mantengan alineados. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en los precios de las plataformas, grandes adquisiciones o cambios significativos en la adopción de la nube. Justo antes de la entrega, se completa una nueva revisión para que los clientes reciban la vista más actualizada.
Tamaño del mercado de gestión de pedidos multicanal de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras de mercado publicadas para la gestión de pedidos multicanal a menudo no coinciden porque el alcance del servicio, el año elegido para la comparación y los supuestos de precios varían entre los estudios. Incluso cuando la etiqueta del tema es la misma, distintos equipos pueden estar contando diferentes partes de la pila de pedidos, y también pueden estar usando distintos calendarios de actualización para categorías de software que evolucionan rápidamente.
La principal brecha proviene de si las herramientas adyacentes se cuentan como parte de la gestión de pedidos, ya que Mordor Intelligence contabiliza los ingresos solo cuando el software y los servicios relacionados centralizan la captura y orquestación de pedidos en dos o más canales, en lugar de incluir módulos independientes de almacén o de captura de pedidos de un solo canal. También aparecen diferencias en cómo se proyecta el precio de las suscripciones a lo largo del tiempo, cómo se tratan los servicios de implementación en el total, y si la adopción regional se extrapola a partir del crecimiento general del comercio electrónico o se verifica mediante entrevistas con compradores y socios de entrega.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,26 mil millones de USD (2025) | |
| Consultora global A | 3,20 mil millones de USD (2024) | Utiliza un año base anterior y un perfil de crecimiento más rápido, y su lenguaje de alcance se orienta hacia la habilitación del comercio minorista multicanal, lo que puede subestimar la adhesión de servicios y las implementaciones empresariales en etapas más avanzadas que amplían los totales. |
| Consultora regional B | 2,08 mil millones de USD (2024) | Aplica una captura de valor más estrecha para la capa de plataforma y utiliza una ventana de previsión más larga con un ritmo de crecimiento más lento en el período medio, lo que puede reducir el total a corto plazo cuando los precios y los servicios de integración se tratan de manera más superficial. |
En conjunto, la dispersión se explica principalmente por los límites de alcance en torno a los sistemas adyacentes, además de cómo se incorporan los precios y los servicios en la construcción de ingresos. Al mantener los supuestos vinculados a requisitos claros de orquestación entre canales, y luego verificarlos frente a la retroalimentación de las entrevistas y las señales observables del comercio, el dimensionamiento se mantiene trazable y repetible.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de gestión de pedidos multicanal?
El tamaño del mercado de gestión de pedidos multicanal es de USD 4,68 mil millones en 2026 y se prevé que alcance USD 7,46 mil millones en 2031.
¿Qué región lidera el mercado de gestión de pedidos multicanal?
América del Norte lidera con una participación de ingresos del 35,80% en 2025 gracias a su madura infraestructura de comercio electrónico y la adopción temprana de la nube.
¿Qué modo de implementación está creciendo más rápido?
Las implementaciones en la nube mantienen una participación del 67,60% y están creciendo más rápido a una CAGR del 12,92% a medida que las empresas migran desde los sistemas locales heredados.
¿Por qué los servicios se están expandiendo más rápido que el software?
Las empresas necesitan experiencia en consultoría, integración y servicios gestionados para acelerar las complejas implementaciones omnicanal, lo que resulta en una CAGR del 13,12% para los servicios.
¿Qué segmento vertical es más atractivo para el crecimiento futuro?
Los proveedores de logística externa representan el vertical de usuario final de más rápido crecimiento con una CAGR del 12,63%, impulsado por la complejidad de los pedidos de múltiples clientes y las crecientes expectativas de entrega.
¿Cómo influye la IA en la gestión de pedidos?
La IA mejora la precisión de la asignación, reduce las roturas de stock y automatiza el reabastecimiento, generando incrementos de ventas del 5% al 46% en casos de uso minorista documentados.
Última actualización de la página el:



