
Tamaño y participación del mercado de construcción de centros de datos en los EAU
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
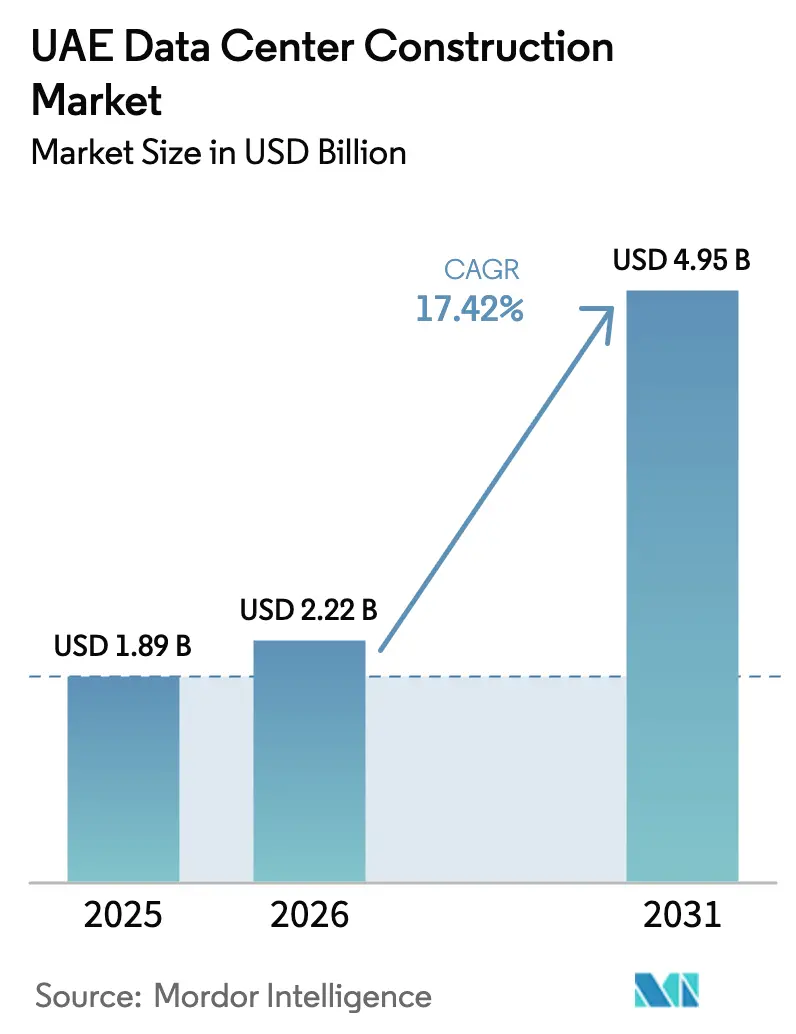
| Tamaño del mercado en el año base (2025) | 1.89 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.22 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.95 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 17.42 % |
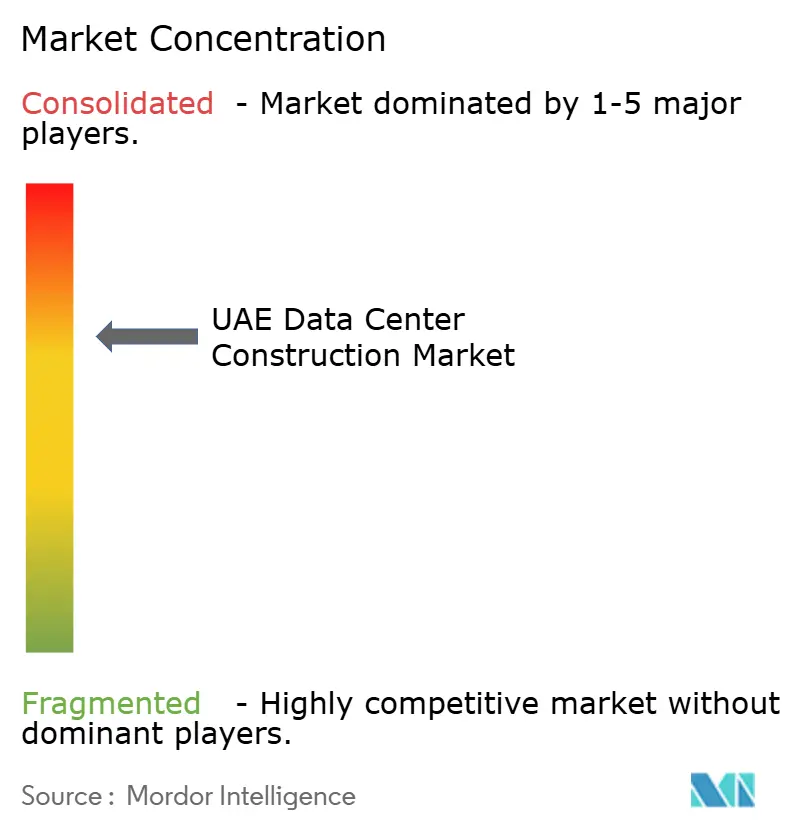
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de construcción de centros de datos en los EAU por Mordor Intelligence
El tamaño del mercado de construcción de centros de datos en los EAU en 2026 se estima en 2.220 millones de USD, creciendo desde el valor de 2025 de 1.890 millones de USD, con proyecciones para 2031 que muestran 4.950 millones de USD, creciendo a una CAGR del 17,42% durante el período 2026-2031. El mercado de construcción de centros de datos en los EAU se está expandiendo porque los hiperescaladores están construyendo regiones de nube soberana que cumplen con las normas locales de residencia de datos al tiempo que admiten cargas de trabajo de inteligencia artificial (IA) con densidades de potencia sin precedentes. Programas gubernamentales como la Estrategia Digital 2025-2027 de Abu Dabi, dotada con 13.000 millones de AED, están catalizando una demanda pública a gran escala de capacidad certificada de Nivel IV, lo que a su vez atrae a empresas privadas que buscan opciones de implementación híbrida. Las alianzas estratégicas -como la de Microsoft por valor de 2.000 millones de AED con du- están orientando el mercado de construcción de centros de datos en los EAU hacia campus hiperescala de propósito específico diseñados para computación intensiva en GPU. Los incentivos paralelos de financiamiento verde introducidos en torno a la COP28 están impulsando a los operadores a integrar energías renovables in situ y tecnologías innovadoras de refrigeración. Al mismo tiempo, las restricciones en la cadena de suministro, la inflación de materiales y la escasez de mano de obra cualificada de Nivel III/IV amenazan con moderar la curva de construcción a corto plazo.
Conclusiones clave del informe
- Por tipo de nivel, las instalaciones de Nivel 3 representaron el 48,25% de la participación del mercado de construcción de centros de datos en los EAU en 2025; las instalaciones de Nivel 4 registran el crecimiento más rápido con una CAGR del 19,86% hasta 2031.
- Por tipo de centro de datos, los servicios de colocación lideraron con una participación en ingresos del 70,55% en 2025, mientras que los proyectos de hiperescaladores de construcción propia se expanden a una CAGR del 22,45% hasta 2031.
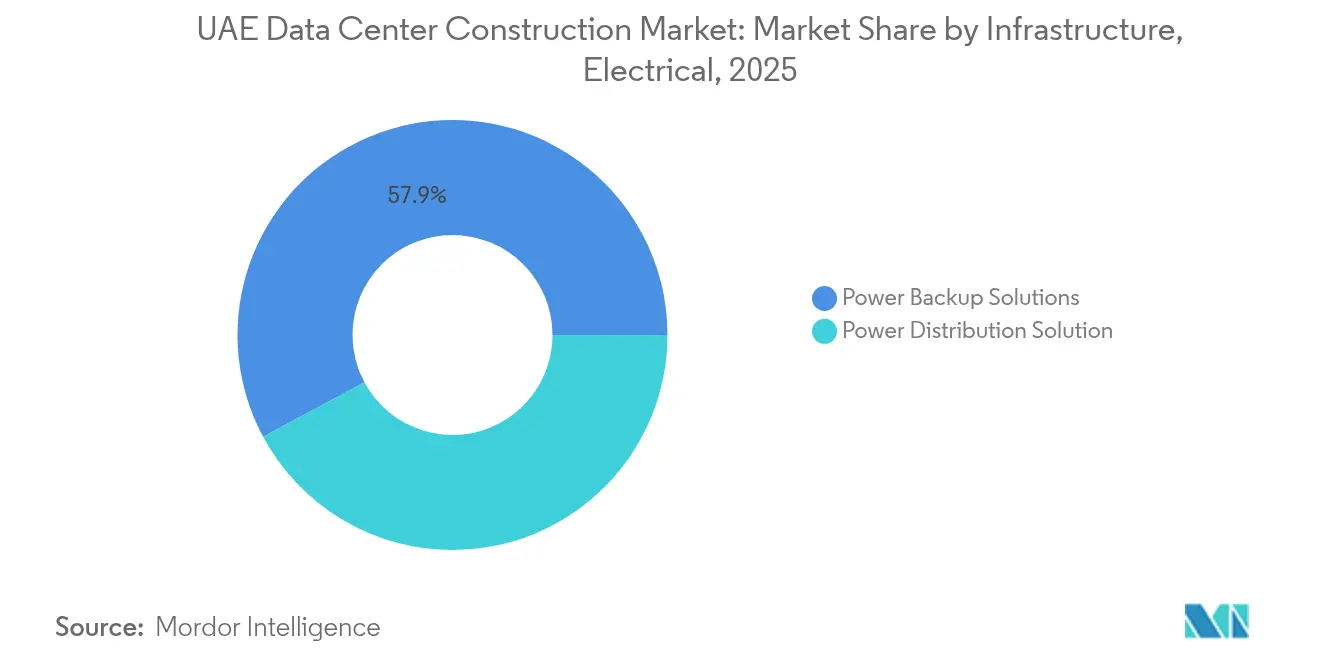
- Por infraestructura eléctrica, los sistemas de respaldo de energía representaron el 57,85% del tamaño del mercado de construcción de centros de datos en los EAU en 2025, con soluciones de distribución de energía que crecen a una CAGR del 21,05% durante el período 2026-2031.
- Por infraestructura mecánica, los sistemas de refrigeración captaron el 55,9% del tamaño del mercado de construcción de centros de datos en los EAU en 2025; los servidores y el almacenamiento registran la CAGR más alta del 20,25% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de construcción de centros de datos en los EAU
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Incremento de las inversiones en cargas de trabajo de nube e IA | +4.2% | A escala nacional en los EAU, con foco en Dubái y Abu Dabi | Mediano plazo (2-4 años) |
| Programas de transformación digital liderados por el gobierno | +3.8% | Nacional, con Abu Dabi a la cabeza | Largo plazo (≥ 4 años) |
| Demanda de computación perimetral impulsada por el 5G y el IoT | +2.9% | Zonas urbanas e industriales | Mediano plazo (2-4 años) |
| Llegada de zonas de disponibilidad de nube hiperescala | +3.5% | Dubái y Abu Dabi | Corto plazo (≤ 2 años) |
| Incentivos de financiamiento verde alineados con la COP28 | +1.8% | Regiones con alto potencial solar | Largo plazo (≥ 4 años) |
| Arrendamiento de terrenos en zonas francas y exenciones fiscales | +2.1% | Zonas francas en todo los EAU | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Incremento de las inversiones en cargas de trabajo de nube e IA
La creciente demanda de IA está reconfigurando el diseño de las instalaciones, elevando las densidades de potencia hasta cinco veces los niveles tradicionales, a medida que proyectos como el planificado campus de IA de 5 GW en Abu Dabi cobran impulso. El complejo de 100 MW optimizado para IA de Khazna en Ajmán, que dedica 20 salas a grupos de GPU, ilustra cómo los operadores locales están pivotando hacia distribuciones de propósito específico que favorecen la refrigeración líquida y la distribución de energía de alta densidad G42. Esta evolución está ampliando la brecha competitiva entre las salas de colocación heredadas y las construcciones nativas de IA. La alianza Microsoft-du destina 2.000 millones de AED para ampliar la capacidad de IA soberana en Dubái,[1]William Turton - "Microsoft y du firman un acuerdo de hiperescala por valor de 2.000 millones de euros", reuters.com lo que señala la preferencia empresarial por una infraestructura "preparada para el futuro" de cara a las próximas migraciones de IA. A medida que la capacidad de IA se convierte en una expectativa básica, incluso las cargas de trabajo no relacionadas con IA se están contratando en pisos preparados para IA.
Programas de transformación digital liderados por el gobierno
La Estrategia Digital 2025-2027 de Abu Dabi exige la adopción al 100% de la nube soberana en todos los ministerios, lo que amplía de inmediato la demanda potencial de espacio en centros de datos domésticos. La extensión de la Red Digital Federal (FEDnet) requiere nodos distribuidos para respaldar servicios de gobierno electrónico en tiempo real, garantizando efectivamente reservas de capacidad en múltiples zonas de disponibilidad. El Municipio de Abu Dabi ya está implementando un sitio de recuperación ante desastres de Nivel IV con Huawei Technologies Co. Ltd. para proteger los datos de la ciudad inteligente.[2]Redactor - "Abu Dhabi Digital Strategy 2025-2027 Detailed," zawya.com Una vez que las cargas de trabajo del sector público migren, se espera que las empresas privadas sigan el mismo camino para preservar la interoperabilidad con los sistemas gubernamentales y asegurar contratos B2G. El objetivo de creación de empleo de 5.000 puestos digitales está impulsando la construcción de instalaciones perimetrales auxiliares cerca de los centros de población para garantizar la prestación de servicios con baja latencia.
Demanda de computación perimetral impulsada por el 5G y el IoT
La cobertura nacional de 5G combinada con el creciente número de dispositivos IoT está acercando el cómputo al usuario. El Centro de Ingeniería de Abu Dabi de Qualcomm está desarrollando prototipos de puertas de enlace de IA perimetral para 5G que dependen de microcentros de datos situados a nivel de estación base. du complementa los macroproyectos hiperescala con pruebas de celdas 5G-Avanzado capaces de alojar micronodos perimetrales in situ.[3]Redactor - "Qualcomm abre un centro de ingeniería en Abu Dhabi", qualcomm.com Las empresas de servicios públicos y los productores de energía están adoptando el cómputo localizado para la optimización de redes en tiempo real, lo que impulsa una oleada de construcciones de borde en contenedores alrededor de las zonas industriales. Estas implementaciones impulsan la utilización general del mercado de construcción de centros de datos en los EAU al añadir pedidos de capacidad incremental en los emiratos secundarios.
Llegada de zonas de disponibilidad de nube hiperescala
Las regiones de nube dedicadas de Microsoft Azure, entre otros, están redefiniendo las expectativas de redundancia básica en el mercado de construcción de centros de datos en los EAU. Los planes del campus liderado por G42 ilustran la próxima iteración: superclústeres de IA integrados dentro de marcos de nube soberana. Los modelos de contratación exigen cada vez más construcciones en múltiples fases que garanticen energía activa durante la construcción, lo que presiona a los contratistas a adoptar prácticas modulares de "sitio en funcionamiento". Los operadores regionales establecidos como Khazna están ampliando su huella en el extranjero para mantener su cuota a medida que aterrizan los hiperescaladores globales; su conocimiento regulatorio local sigue siendo un punto de venta fundamental. Las especificaciones hiperescala estandarizadas también están abriendo puertas a empresas de ingeniería, adquisiciones y construcción (EPC) de nicho con diseños repetibles y fabricados en fábrica.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Complejidades de soberanía de datos y licencias | -2.3% | A escala nacional, variable según la zona franca | Mediano plazo (2-4 años) |
| Altas tarifas eléctricas y limitaciones de la red | -1.9% | A escala nacional en los EAU; los sitios de alta densidad son los más afectados | Corto plazo (≤ 2 años) |
| Escasez de mano de obra cualificada de Nivel III/IV | -1.6% | Nacional; especialistas en oferta limitada | Largo plazo (≥ 4 años) |
| Recargos por refrigeración debido a la escasez de agua | -1.2% | Regiones desérticas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Complejidades de soberanía de datos y licencias
La Ley Federal de Protección de Datos Personales impone obligaciones superpuestas para los operadores que prestan servicios a múltiples grupos de clientes, requiriendo protocolos de cumplimiento específicos a medida en los regímenes federal, del DIFC y del ADGM. Las regulaciones de implementación sin resolver dejan ambigüedad en las condiciones de transferencia transfronteriza, retrasando las decisiones de aprobación para nuevas construcciones. Los hiperescaladores suelen duplicar las cargas de trabajo en dos zonas de los EAU para cumplir las cláusulas de residencia, lo que incrementa el gasto de capital y complica la ingeniería de tráfico. La nueva Oficina de Datos de los EAU introduce otro punto de control en los flujos de trabajo de aprobación de proyectos, obligando a los operadores a ampliar sus presupuestos legales y de cumplimiento normativo.
Altas tarifas eléctricas y limitaciones de la red
La tarifa escalonada de Dubái -de 20 a 33 fils por kWh- crea una pronunciada curva de costos marginales para huellas de potencia superiores a 50 MW. La integración de energías renovables intermitentes complica los pronósticos de estabilidad de la red, especialmente fuera de Dubái y Abu Dabi, donde las mejoras de las empresas de servicios públicos van a la zaga. Por ello, los operadores están invirtiendo en parques solares y baterías detrás del medidor, lo que eleva el gasto de capital inicial incluso a medida que el gasto operativo a largo plazo disminuye. Los megaproyectos también deben coordinarse con la Compañía de Agua y Electricidad de los Emiratos para reservar alimentadores dedicados, lo que alarga los plazos de tramitación de permisos y amplifica la restricción sobre el mercado de construcción de centros de datos en los EAU.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de nivel: el Nivel 4 impulsa la demanda de infraestructura premium
El tamaño del mercado de construcción de centros de datos en los EAU asignado a las instalaciones con certificación de nivel favoreció al Nivel 3 con una cuota del 48,25% en 2025. Sin embargo, la creciente presencia de hiperescaladores está impulsando la capacidad de Nivel 4 a una CAGR del 19,86% hasta 2031, ya que los servicios de aprendizaje automático requieren un tiempo de actividad del 99,995% para las cargas de trabajo reguladas. El sitio de recuperación ante desastres de Nivel IV del Municipio de Abu Dabi ilustra el apetito del sector público por una resiliencia premium.
Las huellas de Nivel 1 y Nivel 2 están retrocediendo a medida que los programas de digitalización empresarial pivotan hacia arquitecturas de nube prioritaria que asumen acuerdos de nivel de servicio más elevados. Los operadores utilizan la marca Nivel 4 para justificar precios premium, lo que ayuda a amortizar los incrementos en el equipamiento de distribución de energía y la refrigeración avanzada. La expansión del segmento concentra la escasez de mano de obra cualificada en las funciones de puesta en servicio y control de calidad, reforzando una de las principales restricciones del mercado.

Nota: Las cuotas de todos los segmentos individuales están disponibles con la compra del informe


Por tipo de centro de datos: la autoconstrucción de hiperescaladores remodela la dinámica del mercado
La colocación retuvo el 70,55% de la participación del mercado de construcción de centros de datos en los EAU en 2025, pero las huellas de hiperescaladores de construcción propia crecen un 22,45% anualmente, señalando un giro estructural. La decisión de Microsoft de desarrollar un campus dedicado operado por du en lugar de arrendar espacio en salas de colocación existentes confirma la preferencia de los hiperescaladores por especificaciones a medida, según reuters.com. El tamaño del mercado de construcción de centros de datos en los EAU vinculado a las construcciones propias está, por lo tanto, en camino de superar a los pisos de colocación minorista antes del fin de la década.
Las construcciones perimetrales y empresariales continúan proliferando, principalmente para satisfacer las necesidades de soberanía de datos en los sectores de salud y energía. La iniciativa de puertas de enlace de Qualcomm demuestra la disposición corporativa a patrocinar nodos ultracompactos cuando los requisitos de latencia o protección de datos exigen el procesamiento local. Estos tipos de construcción diversificados distribuyen los flujos de ingresos entre los contratistas, al tiempo que reducen el riesgo de concentración en un único cliente para los arrendadores.
Por infraestructura eléctrica: el respaldo de energía domina en medio de la modernización de la red
Los equipos de respaldo de energía, como los sistemas de alimentación ininterrumpida (SAI) rotativos y los volantes de inercia como sustitutos del diésel, captaron el 57,85% de los ingresos eléctricos en 2025. A medida que los clústeres de IA aumentan, se prevé que los barras colectoras sofisticadas y las unidades de distribución de energía (PDU) inteligentes registren una CAGR del 21,05% hasta 2031, elevando su contribución al tamaño del mercado de construcción de centros de datos en los EAU. Los operadores prefieren diseños resilientes que puedan absorber los choques de la red sin agotar la batería, reflejando las lecciones aprendidas de las energías renovables intermitentes.
El concepto operativo libre de diésel de Khazna utiliza la orquestación de la red más el almacenamiento en baterías para alinearse con los objetivos nacionales de descarbonización. Estas soluciones elevan los costos iniciales, pero reducen las emisiones del ciclo de vida y la logística de combustible. Los proveedores capaces de integrar las energías renovables en las arquitecturas de conmutación estática tienen probabilidades de ganar de forma desproporcionada a medida que los convenios de financiamiento verde se endurecen.
Nota: Las cuotas de todos los segmentos individuales están disponibles con la compra del informe
Por infraestructura mecánica: la expansión de servidores y almacenamiento refleja el giro hacia la IA
La refrigeración siguió siendo la mayor categoría mecánica con una cuota del 55,9% en 2025, reflejando los desafíos de gestión térmica del clima desértico. Sin embargo, el hardware de servidores y almacenamiento se expandirá un 20,25% anual a medida que los hiperescaladores instalen bastidores de alta densidad de GPU en el mercado de construcción de centros de datos en los EAU. Los módulos MegaMod CoolChip de Vertiv Group Corp., diseñados para implementaciones de 75 kW por bastidor, destacan cómo los proveedores están empaquetando espacios blancos prefabricados que pueden ponerse en servicio en 12 semanas.
Los bastidores, los pasillos de contención y los sistemas de barras colectoras se están rediseñando para facilitar los circuitos de refrigerante líquido y los intercambiadores de calor de puerta trasera. Estas mejoras mecánicas repercuten en la secuenciación de la construcción, ya que las losas deben ahora acomodar cargas de bastidores más pesadas y tuberías empotradas. La transición subraya cómo los requisitos de cómputo de IA desplazan la distribución del gasto de capital desde la estructura y las instalaciones hacia los materiales con gran contenido de TI y refrigeración.
Análisis geográfico
Dubái y Abu Dabi dominan el mercado de construcción de centros de datos en los EAU dada su conectividad, el apoyo político y la concentración de sedes empresariales. El clúster de Dubái se beneficia de la entrada de cables submarinos en todas las direcciones, lo que permite que el tráfico tanto del Golfo como del este de África se interconecte con una latencia mínima. Los marcos de zonas francas otorgan una propiedad extranjera del 100%, lo que acelera la tramitación de permisos para los nuevos entrantes. La próxima zona de disponibilidad de Azure y las continuas expansiones de Equinix refuerzan el estatus de Dubái como la puerta de acceso predeterminada para los servicios de nube multinacionales.
El programa de IA soberana de 13.000 millones de AED de Abu Dabi posiciona a la capital como un núcleo gubernamental y de investigación, impulsando la demanda de salas de Nivel IV y optimizadas para GPU. El campus de 5 GW anclado en G42 del emirato se convertirá en la mayor asignación individual del tamaño del mercado de construcción de centros de datos en los EAU una vez que esté en funcionamiento, atrayendo un ecosistema global de fabricantes de chips de IA, empresas de software y socios académicos, según zawya.com. Los paquetes de trabajo de nodos perimetrales proliferan de manera concurrente alrededor de los recintos gubernamentales para garantizar viajes de ida y vuelta inferiores a 5 milisegundos para los bucles de control de las ciudades inteligentes.
Los emiratos secundarios están absorbiendo las construcciones de desbordamiento a medida que los operadores buscan precios de terrenos más bajos y alimentaciones de energía redundantes. El proyecto Khazna de 100 MW en Ajmán ilustra cómo las parcelas rentables pueden albergar megagranjas de IA mientras siguen interconectadas mediante redes troncales de fibra oscura con los centros de Dubái. Fujairah aprovecha los aterrizajes directos de cables en el Mar Arábigo para las huellas de recuperación ante desastres que evitan los cuellos de botella del Estrecho de Ormuz. En conjunto, estas zonas satélite diversifican el riesgo y desbloquean capacidad incremental sin sobrecargar las redes de Dubái y Abu Dabi.
Panorama regulatorio
El mercado de construcción de centros de datos de los EAU está condicionado por las obligaciones nacionales en materia de ciberseguridad y garantía de la información para entidades críticas, con una supervisión centrada en la Autoridad Regulatoria de Telecomunicaciones y Gobierno Digital (TDRA) y el Consejo de Ciberseguridad de los EAU. Los requisitos están alineados con el Marco Nacional de Garantía de la Información (NIAF) y la Regulación de Garantía de la Información de los EAU. Los controles de residencia de datos y transferencia transfronteriza establecidos por el Decreto-Ley Federal N.º 45 de 2021 (Ley de Protección de Datos Personales) condicionan la selección de emplazamientos y la arquitectura, lo que a menudo empuja los proyectos hacia diseños multizona para cumplir con los compromisos de residencia de cargas de trabajo reguladas.
Los reguladores sectoriales añaden capas adicionales. En febrero de 2026, el Banco Central de los EAU (CBUAE) puso en marcha una nube financiera soberana para mantener los datos financieros sensibles alojados dentro de las fronteras nacionales, lo que refuerza la demanda de capacidad local de alta disponibilidad impulsada por el cumplimiento normativo. Los sectores de salud y servicios financieros también enfrentan obligaciones de localización y seguridad, lo que aumenta el enfoque en la resiliencia de Tier III/IV, los controles operativos listos para auditoría y la garantía documentada de la cadena de suministro en los programas de construcción.
Análisis de la cadena de valor
La cadena de valor de la construcción de centros de datos en los EAU comienza con la adquisición de terrenos y la viabilidad energética, incluida la coordinación con las empresas de servicios públicos, la conexión a la red y la planificación energética interna. Luego avanza hacia el diseño conceptual y las aprobaciones de las autoridades que incorporan los requisitos de garantía de la información y residencia de datos. La ejecución de ingeniería, adquisiciones y construcción (EPC) generalmente combina las obras de estructura y núcleo con la integración eléctrica y mecánica, cubriendo SAI y generadores, aparamenta y canalizaciones de barras, plantas de refrigeración y, cada vez más, distribución preparada para refrigeración líquida. A continuación siguen la puesta en marcha y la certificación, donde la disponibilidad de talento Tier III/IV puede convertirse en un cuello de botella.
Por el lado de la demanda y la propiedad, los hyperscalers y las grandes empresas suelen contratar con plataformas locales para cumplir con los requisitos de nube soberana y de sectores regulados. Especialistas nacionales como Khazna Data Centers, junto con operadores orientados a la sostenibilidad como Moro Hub (DEWA), influyen en las decisiones de diseño energético y de refrigeración. Los flujos de capital implican cada vez más financiación a gran escala y participación vinculada a fondos soberanos, mientras que la optimización operativa se está convirtiendo en parte de la cadena, ya que los operadores prueban controles basados en IA para la eficiencia energética y de refrigeración. Esto estrecha los ciclos de retroalimentación desde las operaciones hacia las especificaciones de nueva construcción.
Panorama competitivo
La competencia es moderada, con un puñado de especialistas regionales y varios actores globales que ingresan al mercado. Khazna, Moro Hub y Gulf Data Hub controlan colectivamente una cuota significativa, aunque ningún operador supera la mitad de la capacidad instalada. Marcas internacionales como Equinix y Digital Realty aprovechan las plantillas de diseño globales para acelerar el tiempo de comercialización. El mercado de construcción de centros de datos en los EAU recompensa, por lo tanto, a las empresas que pueden localizar las mejores prácticas globales dentro del contexto regulatorio y climático de los EAU.
El enfoque estratégico se centra en la sostenibilidad y la localización. El diseño libre de diésel de Khazna y el campus alimentado con energía solar de Moro Hub establecen nuevos puntos de referencia de rendimiento que atraen capital elegible para marcos ASG (ambiental, social y de gobernanza). Al mismo tiempo, los desarrolladores están implementando programas de emiratización para formar a ingenieros locales en funciones de puesta en servicio de Nivel III/IV, lo que ayuda a mitigar los cuellos de botella laborales.
La actividad de fusiones y adquisiciones se está intensificando: la valoración de 5.500 millones de USD asignada a Khazna tras la participación del 40% de Silver Lake y MGX señala una sólida confianza inversora en las plataformas de desarrollo local. El alcance transfronterizo también está aumentando; la expansión de Khazna en Turquía revela un intento de exportar conocimientos regulatorios mientras captura el potencial de los mercados emergentes. Las alianzas tecnológicas -como la de refrigeración modular de Vertiv Group Corp. con Gulf Data Hub- ilustran cómo los fabricantes de equipos originales (OEM) coinovan con los constructores locales para comprimir los plazos de implementación y reducir la eficiencia de uso de energía (PUE).
Líderes del sector de construcción de centros de datos en los EAU
Khazna Data Centers
Equinix
Moro Hub (DEWA)
Amazon Web Services
Microsoft Azure
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La capacidad optimizada para IA y el cumplimiento de la nube soberana están ampliando el alcance abordable de paquetes eléctricos y mecánicos de mayor densidad, especialmente la distribución de energía, la refrigeración avanzada y los acabados preparados para líquido en salas ricas en GPU. Las construcciones hyperscale lideradas por Khazna en Ajman y Abu Dabi ilustran el nivel actual de actividad, incluido el proyecto QAJ1 de 100 MW y el programa AUH4/AUH8 que totaliza 60 MW. Las iniciativas de expansión de capacidad vinculadas a Microsoft y G42 también están añadiendo trabajo de construcción e integración, particularmente en la puesta en marcha por fases, las prácticas de construcción en sitios activos y la entrega prefabricada o modular para reducir el tiempo hasta la puesta en servicio.
Los programas de sostenibilidad y eficiencia también están creando espacio en blanco en servicios de renovación y diseño para operaciones junto con las nuevas construcciones. El piloto de eficiencia impulsado por IA respaldado por el Ministerio de Energía e Infraestructura de los EAU, que utiliza la tecnología de control de Phaidra en instalaciones de Khazna, indica una demanda de instrumentación, integración de controles y servicios de ajuste de rendimiento que pueden incorporarse durante la construcción en lugar de adaptarse posteriormente. Por el lado de la oferta, las obligaciones de residencia de datos combinadas con consideraciones de red y tarifas están empujando a los desarrolladores hacia estrategias multisitio en Dubái, Abu Dabi y emiratos secundarios. Esto respalda las oportunidades para contratistas y OEM de estandarizar diseños entre sitios mientras adaptan la documentación de cumplimiento para los regímenes federales y de zonas francas.
Desarrollos recientes del sector
- Enero de 2026: Moro Hub (DEWA) - El Director Gerente y CEO Saeed Mohammed Al Tayer revisó el progreso de la construcción del nuevo Green Data Centre alimentado por energía solar en Warsan y respaldó la adjudicación de la segunda fase. La instalación tiene una capacidad planificada superior a 100MW y abarca más de 66.000 metros cuadrados. La primera fase está programada para su lanzamiento en la segunda mitad de 2026.
- Octubre de 2025: Khazna Data Centers - Anunció planes para aumentar la capacidad operativa en más de 1GW a nivel global durante los próximos cinco años, incluidos nuevos proyectos en Abu Dabi, Dubái y Ajman. La huella expandida ampliará el acceso a capacidad hyperscale en los principales mercados de los EAU y respaldará el crecimiento de la infraestructura digital.
- Septiembre de 2025: Khazna Data Centers - Asegura una facilidad de financiación de 2.620 millones de USD del Abu Dhabi Commercial Bank (ADCB) y del First Abu Dhabi Bank (FAB) para la expansión de capacidad regional. La financiación refuerza la capacidad de Khazna para acelerar las implementaciones regionales y satisfacer la creciente demanda de capacidad de centros de datos asegurada.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca el valor de la construcción y el equipamiento de centros de datos en los Emiratos Árabes Unidos, incluidas las obras de construcción general y la infraestructura eléctrica y mecánica de apoyo necesaria para poner en funcionamiento la instalación.
Exclusiones del alcance: Esta medición no incluye los ingresos continuos de alojamiento de colocación, los ingresos de servicios en la nube, ni las operaciones y el mantenimiento diario de la instalación después de la entrega.
Descripción general de la segmentación
- Por tipo de nivel
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por tipo de centro de datos
- Colocación
- Hiperescaladores de construcción propia (CSP)
- Empresarial y perimetral
- Por infraestructura
- Por infraestructura eléctrica
- Solución de distribución de energía
- Soluciones de respaldo de energía
- Por infraestructura mecánica
- Sistemas de refrigeración
- Bastidores y gabinetes
- Servidores y almacenamiento
- Otra infraestructura mecánica
- Construcción general
- Servicio - Diseño y consultoría, integración, soporte y mantenimiento
- Por infraestructura eléctrica
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer la base fáctica del modelo y, a continuación, para verificar la coherencia de la cartera de demanda que impulsa el gasto en construcción en los EAU. Revisamos señales públicas de planificación e infraestructura que apuntan a nuevas construcciones y expansiones, las cuales luego se traducen en paquetes de trabajo de construcción.
Las fuentes no sujetas a pago más útiles suelen provenir de publicaciones de políticas de economía digital y TIC de los EAU, actualizaciones energéticas y de red de las empresas de servicios públicos nacionales, publicaciones de planificación y estadísticas de autoridades federales y a nivel de emirato, y referencias internacionales de organismos como la IEA y la UIT. También nos basamos en informes anuales de empresas, presentaciones para inversores, sitios web de asociaciones cuando están disponibles y coberturas de prensa fiables sobre anuncios de proyectos, y luego utilizamos una suscripción de pago para datos financieros de empresas y noticias con el fin de verificar cronogramas e intenciones de inversión de capital. Esta lista es solo ilustrativa, y también se consultaron muchos otros documentos y bases de datos públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para convertir la cartera a nivel documental en valores de construcción realistas, ya que los precios, la secuenciación y las divisiones de alcance varían según el sitio. Hablamos con participantes de EPC y subcontratación, proveedores especializados de paquetes eléctricos y mecánicos, consultores de proyectos y equipos del lado comprador, y la cobertura se equilibró entre los principales centros de demanda de los EAU para poder comprobar los supuestos frente a licitaciones activas y adjudicaciones recientes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 29% | Directivos (CXO): 17% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 21% | Gerentes: 56% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye la demanda anual de construcción a partir de las adiciones de capacidad de los EAU y la cartera de proyectos conocida, y luego divide el gasto en construcción general, infraestructura eléctrica e infraestructura mecánica utilizando estructuras de costos típicas de centros de datos. Una vez que se prepara el primer corte, los totales se corroboran mediante aproximaciones ascendentes selectivas, como costos de proyectos muestreados por MW, verificaciones de las carteras de pedidos de los contratistas y retroalimentación del canal sobre paquetes de equipos importantes.
Los datos clave incluyen las adiciones de carga de TI en construcción y planificadas (MW), la combinación de construcciones nuevas frente a expansiones, los requisitos de nivel (tiering) que cambian la redundancia y el costo, y el movimiento de costos locales para elementos como salas de aparamenta, sistemas de refrigeración y obras civiles. El tiempo es importante en este mercado, por lo que también modelamos los retrasos entre la adjudicación y la finalización, y la puesta en marcha escalonada, antes de reconocer el valor de mercado anual.
Las previsiones se desarrollan mediante análisis de escenarios, donde la fase del proyecto, la disponibilidad de energía y el ritmo de financiación se varían dentro de límites realistas acordados durante las entrevistas. Cuando un proyecto tiene detalles públicos incompletos, las brechas se manejan utilizando rangos para MW e intensidad de costos, que luego se estrechan utilizando referencias recientes de acuerdos en los EAU y retroalimentación de contratistas.
Validación de datos y ciclo de actualización
Los resultados se triangulan mediante múltiples comprobaciones para que los errores de una sola fuente no se trasladen al valor final del mercado. Comparamos el gasto implícito por MW y por instalación frente a los patrones de construcción recientes, verificamos las divisiones de infraestructura frente a las normas de ingeniería, y reexaminamos los valores atípicos donde un proyecto parece inusualmente alto o bajo.
Antes de la aprobación final, el modelo y los supuestos pasan por una revisión de analistas de varios pasos, y se activan llamadas de seguimiento cuando una nueva gran adjudicación, un retraso o una cancelación modifican de manera significativa la cartera. Los informes se actualizan anualmente, con actualizaciones provisionales para eventos materiales, y se completa una revisión final previa a la entrega para que los clientes reciban la vista más reciente actualizada.
Tamaño del mercado de construcción de centros de datos de los Emiratos Árabes Unidos de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para la construcción de centros de datos en los EAU pueden parecer muy distantes entre sí porque algunas fuentes hacen seguimiento de la inversión total en centros de datos o incluso de los ingresos de los operadores, y esas métricas no se corresponden de forma directa con la producción de construcción anual. Las diferencias también provienen de cómo se manejan los paquetes eléctricos y mecánicos, si las expansiones se contabilizan como nuevas construcciones, y cómo se distribuyen los proyectos multianuales entre los años calendario.
Las señales de la cartera de proyectos y las verificaciones de ejecución (por ejemplo, la capacidad en MW en construcción y los cronogramas de puesta en marcha anunciados) se utilizan como pruebas de realidad, y esa evidencia es lo que mantiene la estimación de Mordor Intelligence centrada en los paquetes de trabajo de construcción anuales (civil, eléctrico y mecánico) en lugar de en conjuntos de gasto más amplios. Cuando otras cifras publicadas utilizan un valor de año final o mezclan elementos no relacionados con la construcción, como el hardware de TI y los ingresos por servicios, el resultado se vuelve menos comparable para la elaboración de presupuestos de construcción.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,89 mil millones de USD (2025) | |
| Consultoría Inmobiliaria Global A | 1,26 mil millones de USD (2024) | Utiliza una perspectiva más amplia del valor del mercado de centros de datos y un año anterior, y puede mezclar la inversión y la economía de los operadores en lugar de aislar el alcance de construcción anual entre las obras civiles, eléctricas y mecánicas. |
| Informe de Inversión B | 3,33 mil millones de USD (2030) | Reportado como un valor de año final futuro para el mercado más amplio de centros de datos, que puede incluir componentes no relacionados con la construcción y no aísla la producción de construcción anual ni la división de infraestructura aplicada en este modelo. |
Al observar la tabla, la dispersión se explica principalmente por el alcance y el momento, ya que las cifras externas se inclinan hacia valores más amplios del mercado de centros de datos o puntos finales multianuales. Nuestro método sigue siendo repetible porque comienza a partir de señales de actividad de construcción en los EAU, las convierte en alcance de construcción anualizado, y luego valida los totales con comprobaciones prácticas de costos y fases.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de construcción de centros de datos en los EAU?
Se espera que el tamaño del mercado de construcción de centros de datos en los EAU alcance los 2.220 millones de USD en 2026 y crezca a una CAGR del 17,42% para alcanzar los 4.950 millones de USD en 2031.
¿Cuál es el tamaño actual del mercado de construcción de centros de datos en los EAU?
En 2026, se espera que el tamaño del mercado de construcción de centros de datos en los EAU alcance los 2.220 millones de USD.
¿Quiénes son los actores clave en el mercado de construcción de centros de datos en los EAU?
Jacobs Engineering Group, Arup Gulf Limited, AECOM., Turner & Townsend y Aurecon Group Pty. Ltd. son las principales empresas que operan en el mercado de construcción de centros de datos en los EAU.
¿Qué años cubre este mercado de construcción de centros de datos en los EAU y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del mercado de construcción de centros de datos en los EAU se estimó en 2.220 millones de USD. El informe cubre el tamaño histórico del mercado de construcción de centros de datos en los EAU para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del mercado de construcción de centros de datos en los EAU para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en el mercado global, cubriendo tipo de instalación, componente y nivel.
- Mercado de Servidores para Centros de Datos Servidores en el mercado global, cubriendo nivel, tamaño de instalación y tipo de instalación.
- Mercado de Energía de Centros de Datos de los Emiratos Árabes Unidos Demanda de sistemas de energía en los EAU, que abarca componente, tipo de instalación y tamaño de instalación.
- Mercado de Servidores para Centros de Datos en los Emiratos Árabes Unidos Demanda de servidores en los EAU, cubriendo nivel, tamaño de instalación y tipo de instalación.
- Mercado de Racks para Centros de Datos de Oriente Medio Demanda de racks en Oriente Medio, cubriendo tamaño de rack, tipo de rack y nivel (tier).
- Mercado de Centros de Datos de Inteligencia Artificial (IA) de EAU Instalaciones de IA de los EAU, divididas por tipo de instalación, componente y nivel.
- Mercado de Centros de Datos Hiperescala de Oriente Medio Los sitios hiperescala de Oriente Medio, divididos por tipo de instalación, componente y nivel.
- Mercado de Centros de Datos Hiperescala de Australia Demanda de sitios hyperscale en Australia, cubriendo tipo de instalación, componente y nivel.
- Mercado de Almacenamiento de Centros de Datos de Dinamarca El almacenamiento de Dinamarca, dividido por tamaño de instalación y nivel.



