
Tamaño y Participación del Mercado de Pulpa y Papel de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 17.47 Mil millones de dólares |
| Tamaño del Mercado (2026) | 18.43 Mil millones de dólares |
| Tamaño del Mercado (2031) | 22.52 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.09 % |
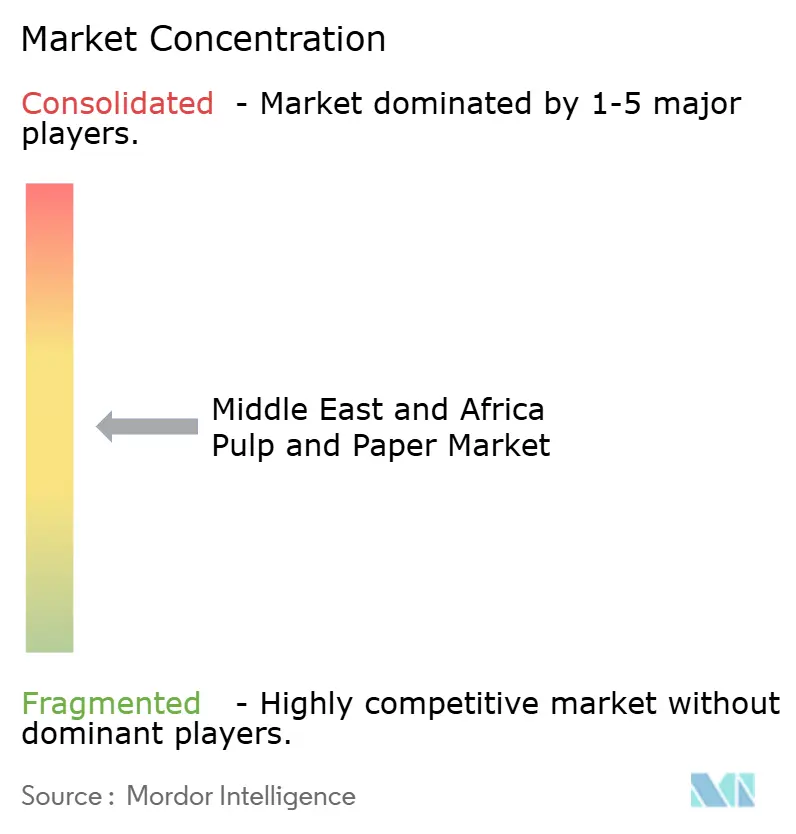
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Pulpa y Papel de Oriente Medio y África por Mordor Intelligence
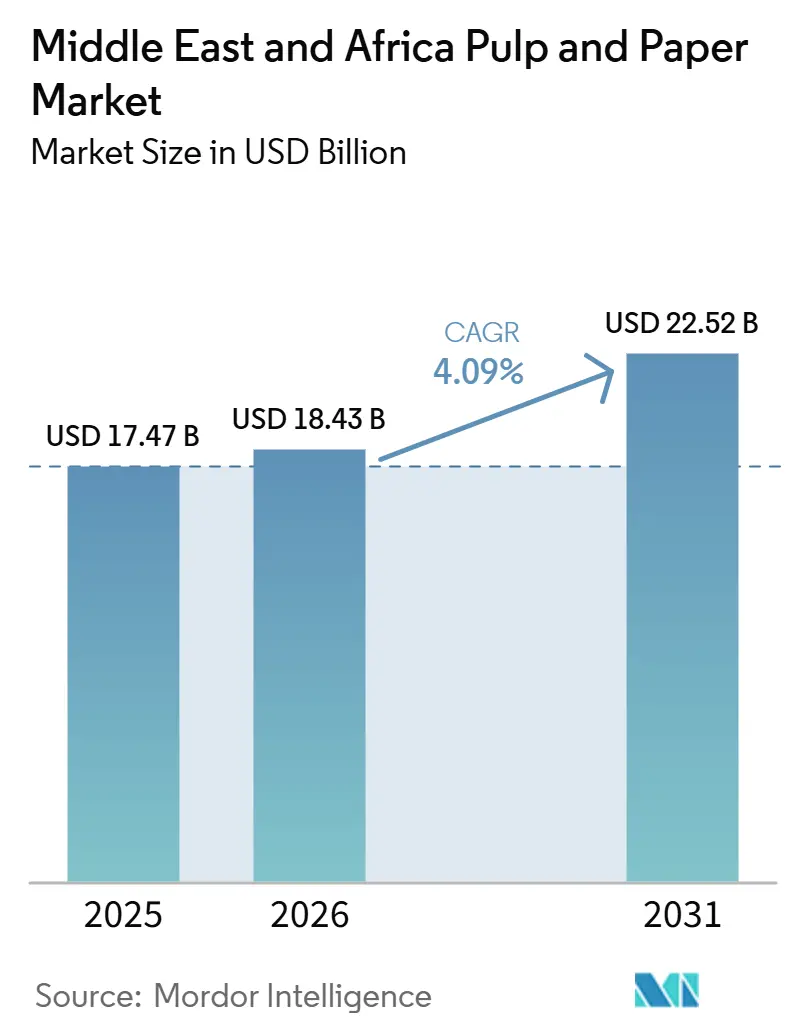
Se proyecta que el tamaño del mercado de pulpa y papel de Oriente Medio y África se expanda desde 17,47 mil millones de USD en 2025 y 18,43 mil millones de USD en 2026 hasta 22,52 mil millones de USD en 2031, registrando una CAGR del 4,09% entre 2026 y 2031. La escasez de fibra mantiene a muchos productores dependientes de las importaciones de papel recuperado, mientras que las entregas de paquetes y las restricciones al plástico están aumentando la demanda de formatos corrugados y a base de papel. La inversión del GCC está apoyando la capacidad integrada, incluidos proyectos de cartón y cartón corrugado reciclado que reducen la dependencia de las importaciones. La depreciación de la moneda en varias economías africanas presiona los márgenes de los convertidores, pero también apoya la inversión en materias primas locales, energía y activos logísticos. El mercado de pulpa y papel de Oriente Medio y África está moldeado por diferentes condiciones operativas en el GCC y África, donde el acceso al capital, la fibra y la electricidad confiable varía ampliamente. Los sistemas de recolección impulsados por políticas pueden ampliar gradualmente la disponibilidad de fibra reciclada doméstica y apoyar a los molinos locales.
Conclusiones Clave del Informe
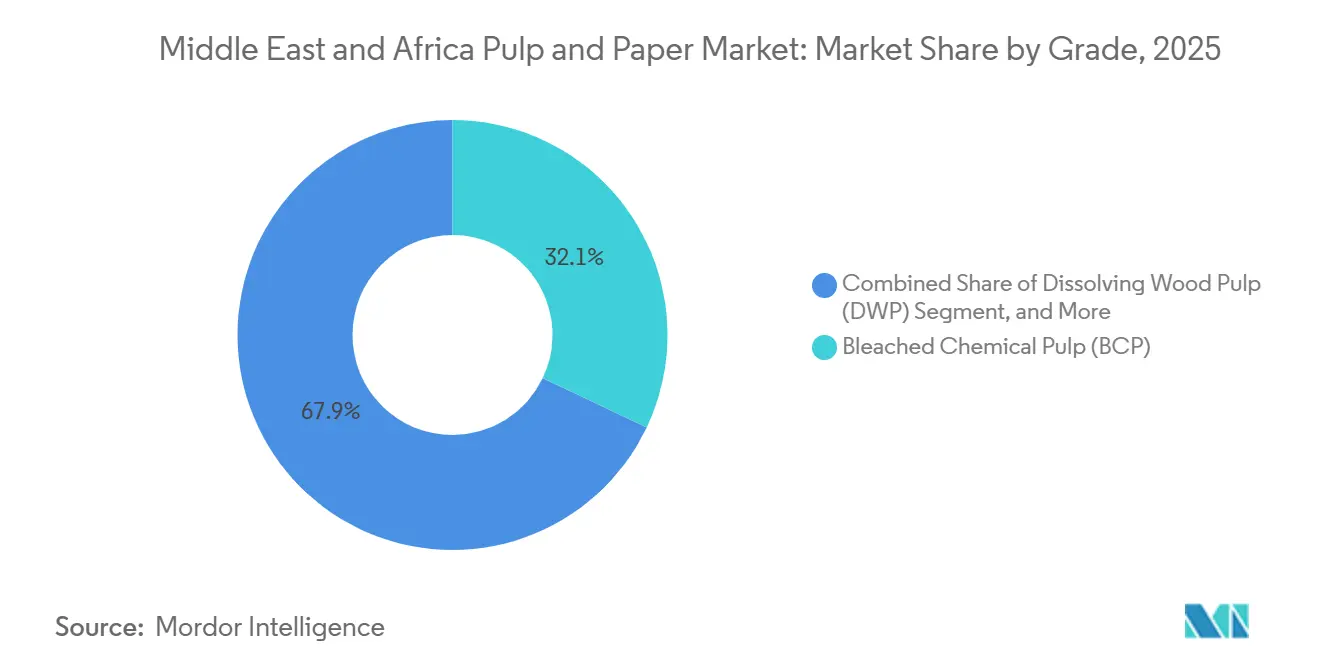
- Por grado, la pulpa química blanqueada capturó el 32,07% de la participación del mercado de pulpa y papel de Oriente Medio y África en 2025.
- Por aplicación, se espera que el tamaño del mercado de pulpa y papel de Oriente Medio y África para cartón corrugado se expanda a una CAGR del 4,98% hasta 2031.
- Por industria de uso final, el envasado de alimentos y bebidas mantuvo el 34,92% de la participación del mercado de pulpa y papel de Oriente Medio y África en 2025.
- Por tipo de producto, se prevé que el tamaño del mercado de pulpa y papel de Oriente Medio y África para papeles de embalaje crezca a una CAGR del 4,61% hasta 2031.
- Por tecnología de proceso, el pulpado químico representó el 48,39% de la participación del mercado de pulpa y papel de Oriente Medio y África en 2025.
- Por geografía, se espera que el tamaño del mercado de pulpa y papel de Oriente Medio y África para África crezca a una CAGR del 4,96% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de los Volúmenes de Cumplimiento del Comercio Electrónico | +1.0% | GCC, Sudáfrica, Kenia | Mediano plazo (2-4 años) |
| Regulaciones Gubernamentales de Eliminación Progresiva del Plástico | +0.9% | EAU, Kenia, Nigeria, Etiopía, Egipto | Corto plazo (≤ 2 años) |
| Aumento del Consumo de Higiene y Tissue | +0.7% | África Subsahariana, GCC | Mediano plazo (2-4 años) |
| Crecimiento de las Exportaciones de Productos Frescos y Demanda de Corrugado | +0.5% | África Oriental, África Austral | Mediano plazo (2-4 años) |
| Inversión del GCC en Capacidad Integrada de Papel | +0.4% | Arabia Saudita, EAU | Largo plazo (≥ 4 años) |
| Comercialización de Fibra de Residuos Agrícolas | +0.2% | Turquía, Egipto, Arabia Saudita, Etiopía | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de los Volúmenes de Cumplimiento del Comercio Electrónico
El comercio digital está cambiando la demanda de cajas corrugadas en las dos subregiones. Los operadores en Arabia Saudita y los EAU están adoptando formatos corrugados de tamaño ajustado y troquelados que reducen el peso del envío. Este cambio aumenta la demanda de medios de ondulación ligeros y testliners más resistentes dentro del mismo ciclo de producción. La actividad del sector privado no petrolero de Arabia Saudita se mantuvo por encima de 53 durante gran parte de 2025, lo que apoyó la actividad comercial y la demanda de embalajes fuera del ciclo petrolero. El protocolo de comercio digital de la AfCFTA está apoyando la logística de última milla en economías sin litoral, creando demanda adicional de embalajes corrugados, donde los formatos reutilizados o informales habían sido comunes.[1]Unión Africana, "Protocolo de Comercio Digital de la AfCFTA", Secretaría de la Zona de Libre Comercio Continental Africana, au-afcfta.org Los mercados de pulpa y papel de Oriente Medio y África pueden beneficiarse a medida que los molinos invierten en grados más ligeros y resistentes que satisfacen las cambiantes necesidades logísticas.
Regulaciones Gubernamentales de Eliminación Progresiva del Plástico
Las restricciones al plástico están haciendo necesario el embalaje a base de papel en varias categorías de productos. Los EAU ampliaron sus restricciones en 2025 y 2026 para cubrir más artículos de servicio de alimentos, incluidos vasos, tapas, cubiertos y platos. Kenia, Nigeria, Etiopía y Egipto también introdujeron medidas que afectan a los materiales de embalaje y las responsabilidades de los productores en 2025. Estas medidas influyen en el servicio de alimentos, el comercio minorista y el embalaje de bienes de consumo, donde los formatos de papel pueden reemplazar a los productos plásticos restringidos. El cambio también apoya una mayor recolección de papel posconsumo a través de sistemas de responsabilidad del productor. El mercado de pulpa y papel de Oriente Medio y África, por lo tanto, obtiene apoyo de demanda vinculado a los requisitos de cumplimiento en lugar de las preferencias discrecionales de los consumidores.
Aumento del Consumo de Higiene y Tissue
La urbanización y el crecimiento de los ingresos están apoyando los grados de tissue e higiene en ambas subregiones. La tasa de urbanización del África Subsahariana superó el 43% en 2024, mientras que el consumo de tissue por hogar por persona se mantuvo por debajo del promedio mundial. Las nuevas máquinas de tissue en Arabia Saudita y Kuwait utilizan tecnologías de secado por aire forzado y rodillos estructurados para mejorar la suavidad mientras reducen el uso de fibra por tonelada. Esto ayuda a los molinos regionales a competir con los productos importados en calidad y costo. La demanda de hospitales, clínicas, hostelería y turismo también amplía la base de clientes para tissue premium, pañales, productos de higiene femenina y grados de incontinencia para adultos. El mercado de pulpa y papel de Oriente Medio y África tiene margen para productos de tissue de mayor valor, siempre que la producción local cumpla con los estándares de calidad requeridos.
Crecimiento de las Exportaciones de Productos Frescos y Demanda de Corrugado
Las exportaciones hortícolas crean una demanda recurrente de bandejas y cajas corrugadas de alto rendimiento. Las exportaciones agrícolas de Kenia alcanzaron los 4,3 mil millones de USD en 2024, incluidos 777,4 millones de USD en flores cortadas y 161,8 millones de USD en aguacates. Estas exportaciones requieren cartones resistentes a la humedad con características de resistencia en húmedo y rendimiento al estallido. La temporada de exportación de cítricos y frutas de pepita de Sudáfrica también apoya la demanda de cartón corrugado que cumple con los requisitos de contacto con alimentos y fitosanitarios. Sappi reportó un crecimiento interanual del 8% en los volúmenes de ventas de papeles de embalaje y especialidad en el ejercicio fiscal 2025, apoyado por una sólida temporada de cítricos. El mercado de pulpa y papel de Oriente Medio y África mantiene un papel para el kraftliner virgen en el embalaje de exportación donde los grados reciclados no pueden cumplir de manera consistente con los requisitos de rendimiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de Importación de Fibra Reciclada | -0.9% | En todo el área MEA, especialmente en los molinos del GCC importadores netos | Corto plazo (≤ 2 años) |
| Inestabilidad Crónica del Suministro Eléctrico en los Centros de Fabricación del África Subsahariana | -0.7% | África Subsahariana | Largo plazo (≥ 4 años) |
| Recursos Forestales Regionales Limitados | -0.5% | En todo el área MEA | Largo plazo (≥ 4 años) |
| Interrupciones en la Logística Marítima y Fluctuaciones Cambiarias | -0.4% | GCC y África Oriental | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de Importación de Fibra Reciclada
Muchos molinos dependen de contenedores de cartón ondulado usados importados y papel residual mixto de Europa, América del Norte y Asia. Esta dependencia hace que su base de costos sea sensible a los cambios en los precios globales de la fibra y los costos de envío. La exposición al costo es particularmente importante para los molinos del Golfo que utilizan fibra reciclada, donde las importaciones de bajo costo limitan la capacidad de trasladar los aumentos a los clientes. Las interrupciones en las rutas marítimas durante 2026 también elevaron los costos de flete y seguro para los envíos de fibra. Los molinos están respondiendo ofreciendo contratos de suministro más largos, pulpeadores de tambor capaces de procesar balas mixtas y vínculos con sistemas de recolección domésticos. Estas medidas pueden mejorar la resiliencia, pero requieren capital de trabajo y son más difíciles de financiar para los convertidores más pequeños.
Inestabilidad Crónica del Suministro Eléctrico en los Centros de Fabricación del África Subsahariana
La electricidad poco confiable sigue siendo un costo material y una restricción de capacidad para los fabricantes en el África Subsahariana. Los datos del Banco Mundial mostraron que las empresas de la región experimentaron 56 horas de cortes de energía por mes en 2024, en comparación con 5 horas en América del Sur y el Caribe. La generación de respaldo con diésel eleva los costos operativos cuando el suministro de la red no está disponible. Esto reduce la competitividad de las instalaciones de papel y conversión y complica la planificación de inversiones a largo plazo. Las calderas de doble combustible y los sistemas de energía cautiva solar-híbrida pueden reducir la exposición, pero requieren un capital inicial significativo. La restricción favorece a las instalaciones más grandes con mayor acceso a financiamiento y ralentiza el desarrollo de la capacidad de conversión en las economías emergentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado:
La Pulpa Química Blanqueada Ancla la Mezcla de Fibra mientras los Grados Reciclados se AceleranLa Pulpa Química Blanqueada representó el 32,07% de los ingresos en 2025, convirtiéndola en el grado líder en la mezcla regional. Abastece a los molinos de tissue y cartón de alta luminosidad que requieren calidad de fibra consistente y rendimiento de tracción. La subsidiaria Juthor de MEPCO inició la construcción de su línea de tissue TM6 en la Ciudad Económica Rey Abdullah en 2025. El proyecto es una inversión de 92 millones de USD y está diseñado para agregar 60.000 toneladas de capacidad anual de tissue. La línea utiliza equipos de ANDRITZ y fue diseñada para una velocidad de operación de 2.100 m/min. La Pulpa de Madera Disolvente sigue siendo más pequeña, pero los clústeres de fibra de viscosa-rayón en Turquía y Egipto están aumentando la demanda de insumos de celulosa trazables. La adición de capacidad de 110.000 toneladas de Saiccor apoya
la capacidad de Sappi para atender esta demanda. La Pulpa Kraft Sin Blanquear sigue siendo importante para sacos y embalajes de tránsito de uso intensivo donde la resistencia al estallido es más valiosa que la luminosidad.[2]Sappi Limited, "Informe Anual y Resultados Financieros del Ejercicio Fiscal 2025", Sappi Limited, sappi.com Se proyecta que la Pulpa Reciclada sea el grado de más rápido crecimiento con una CAGR del 4,84% hasta 2031. Su expansión está vinculada al desarrollo de redes de recolección bajo reglas de responsabilidad extendida del productor y a las mejoras de los molinos que procesan balas de papel mixto. Los pulpeadores de tambor y las líneas de cribado mejoradas pueden producir fibra comercial a partir de una gama más variada de materiales de entrada. No se espera que la Pulpa Reciclada reemplace a la Pulpa Química Blanqueada en aplicaciones que requieren rendimiento premium. En cambio, puede reducir el uso de Pulpa Mecánica e importaciones de grado secundario. Se están llevando a cabo ensayos de residuos agrícolas utilizando paja de trigo, frondas de palmera datilera y bagazo en Arabia Saudita, Egipto y Turquía.


Por Aplicación:
El Cartón Corrugado Lidera tanto en Participación como en CrecimientoEl cartón corrugado representó el 32,12% del mercado de pulpa y papel de Oriente Medio y África en 2025, convirtiéndolo en la categoría de aplicación más grande. También se proyecta que registre el crecimiento más rápido con una CAGR del 4,98% hasta 2031. El cumplimiento del comercio electrónico y las exportaciones de productos frescos están aumentando la demanda de grados de cartón corrugado. Los operadores sauditas y de los EAU buscan formatos de tamaño ajustado que reduzcan el peso del envío. Esto aumenta la demanda de medios de ondulación ligeros y testliners más resistentes. El tissue es la aplicación de más rápido crecimiento siguiente, ya que la capacidad del GCC sirve a los mercados africanos con consumo per cápita limitado. Las nuevas máquinas utilizan tecnología de secado por aire forzado para ofrecer suavidad premium y mejorar la competitividad del tissue producido localmente. El cartón también se beneficia cuando las empresas de bienes de consumo revisan las especificaciones de embalaje para cumplir con los compromisos de reducción de plástico.
Los papeles de Impresión y Escritura y el Papel Periódico enfrentan una disminución de volumen a medida que la publicidad y la lectura se trasladan cada vez más a los canales digitales. Los Papeles Especiales siguen siendo una categoría más pequeña pero de mayor margen para etiquetas farmacéuticas, envolturas seguras para alimentos y revestimientos de liberación industrial. En Sudáfrica y Turquía, parte de la capacidad de conversión originalmente utilizada para grados de Impresión y Escritura se está adaptando para barreras especiales y recubrimientos funcionales. Esto permite a los productores utilizar el equipo existente mientras atienden los crecientes requisitos de bienes de consumo. Los exportadores de productos a los canales minoristas europeos deben cumplir con los requisitos de trazabilidad y embalaje que entraron en vigor en julio de 2025. Estos requisitos pueden apoyar una prima de certificación para el Cartón Corrugado. El mercado de pulpa y papel de Oriente Medio y África continúa necesitando grados corrugados certificados para las cadenas de suministro agrícolas orientadas a la exportación. Esto protege la demanda de material de embalaje de mayor rendimiento a pesar de la presión sobre los grados de menor costo.
Por Industria de Uso Final:
Alimentos y Bebidas Establece el Piso, la Higiene Lidera el AscensoEl Envasado de Alimentos y Bebidas representó el 34,92% de los ingresos de uso final de 2025, convirtiéndolo en la categoría de uso final más grande. Incluye cajas de tránsito corrugadas, cartones de barrera y kraft para sacos utilizados en productos frescos, lácteos, bebidas y alimentos procesados. El segmento se beneficia del movimiento constante de bienes de consumo esenciales a través de las cadenas de suministro regionales. Los restaurantes de servicio rápido en el GCC pasaron de las bandejas de poliestireno a los envoltorios de cartón resistentes a la grasa tras las restricciones al plástico en 2025 y 2026. Este cambio crea demanda vinculada a los requisitos de cumplimiento. El Envasado de Bienes de Consumo apoya a los productores multinacionales que necesitan envases primarios y secundarios alineados con los compromisos de reducción de plástico. Las Aplicaciones Industriales y Especiales incluyen kraft para sacos de cemento y fertilizantes. Estos usos también se benefician de la actividad de construcción en el Golfo bajo la Visión 2030 y programas de desarrollo comparables.
Se proyecta que los Productos de Higiene crezcan a una CAGR del 5,15% hasta 2031, la tasa más alta entre las categorías de uso final. En el África Subsahariana, la urbanización apoya la adopción por primera vez de productos de higiene desechables. En el GCC, los mayores ingresos del hogar apoyan el movimiento hacia tissue multicapa, incontinencia para adultos y grados de higiene femenina. Las máquinas de tissue en Arabia Saudita y Kuwait están produciendo niveles de calidad que anteriormente dependían más de las importaciones. Los hoteles, restaurantes y establecimientos turísticos añaden demanda de servilletas y toallas. Los establecimientos de salud en Dubái y Riad también adquieren grados premium para pañales, higiene femenina y cuidado de adultos. La Publicación y Educación se mantienen comparativamente estables porque las grandes poblaciones en edad escolar aún requieren cuadernos de trabajo y libros de texto. El mercado de pulpa y papel de Oriente Medio y África está, por lo tanto, respaldado por una combinación de demanda de embalaje esencial y un consumo de higiene que aumenta gradualmente.
Por Tipo de Producto:
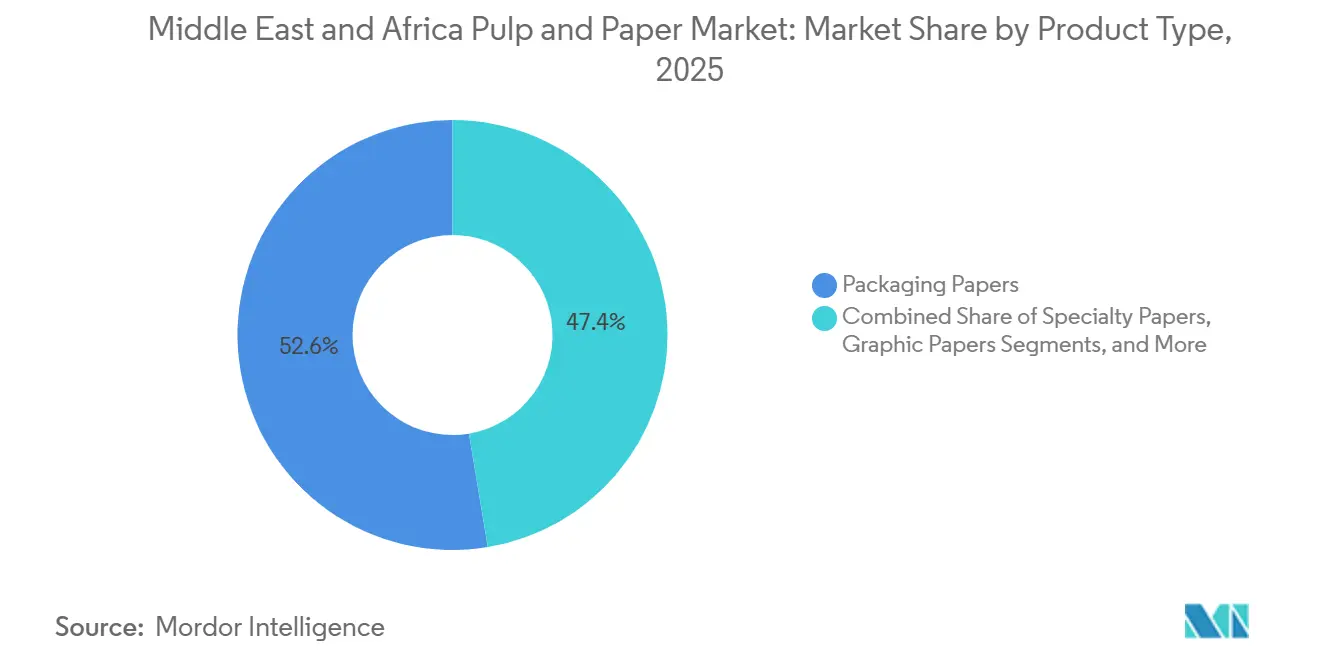
Los Papeles de Embalaje Dominan la Mitad del MercadoLos Papeles de Embalaje representaron el 52,63% de los ingresos por tipo de producto de 2025, la mayor participación en el mercado. La categoría sirve a la agricultura, los bienes de consumo de rápida rotación, el comercio electrónico y la actividad industrial a través de cajas corrugadas y cartón. Los grados de comercio electrónico doméstico utilizan cada vez más fibra reciclada a medida que se desarrollan los sistemas de recolección. Las cajas agrícolas de exportación aún dependen más del kraftliner de fibra virgen porque la resistencia a la humedad y el rendimiento al estallido son esenciales. Esta diferencia limita la sustitución completa entre los grados de embalaje doméstico y de exportación. Los Papeles de Embalaje representaron más de la mitad de los ingresos por tipo de producto en 2025. La categoría también permanece estrechamente conectada a las exportaciones agrícolas y al crecimiento logístico regional. Los formatos a base de papel obtienen mayor apoyo donde las restricciones al plástico cambian los requisitos de embalaje de servicio de alimentos y comercio minorista.
Los molinos del GCC operan máquinas de alta velocidad que mejoran la calidad y la competitividad de costos simultáneamente. Saudi Paper Group puso en marcha su línea de tissue PM5 en 2025 con una capacidad anual de más de 60.000 toneladas. La máquina utiliza un Secador Yankee de Acero TT SYD y una campana de alta eficiencia diseñada para mejorar la eficiencia energética y la automatización de procesos. Los Papeles Gráficos enfrentan presión estructural a medida que el uso de medios digitales aumenta entre las poblaciones urbanas. Parte de la capacidad de Sudáfrica y Turquía se está redirigiendo hacia barreras especiales y recubrimientos funcionales. Los Papeles Especiales sirven a etiquetas farmacéuticas, envolturas de alimentos de alta barrera y aplicaciones técnicas industriales. La industria de pulpa y papel de Oriente Medio y África puede defender los márgenes en estos nichos a través de la certificación y sistemas de calidad consistentes.
Por Tecnología de Proceso:
El Pulpado Químico Lidera mientras el Procesamiento de Fibra Reciclada se DisparaEl Pulpado Químico mantuvo una participación del 48,39% de los ingresos por tecnología de proceso de 2025. La producción de kraft y pulpa química blanqueada de Sudáfrica apoya esta posición, incluida la instalación de pulpa de madera disolvente Saiccor de Sappi. Turquía también tiene instalaciones de pulpa a la sosa que utilizan residuos agrícolas no madereros para grados especiales y de impresión. Los molinos de tissue e higiene requieren una calidad de fibra predecible para las operaciones de secadores Yankee de alta velocidad. Esto fue especialmente relevante cuando los costos del papel recuperado aumentaron durante el primer semestre de 2026. El Pulpado Mecánico aún sirve a los grados de impresión de menor costo en el Norte de África y el África Oriental, pero su base se está contrayendo.
Se proyecta que el Procesamiento de Fibra Reciclada crezca a una CAGR del 4,83% hasta 2031. Su crecimiento está asociado con los programas de responsabilidad extendida del productor en los EAU, Kenia, Egipto y Nigeria. Star Paper Mill inauguró una instalación de cartón corrugado reciclado en Abu Dabi en mayo de 2026. La instalación de 200 millones de AED (54 millones de USD) tenía una capacidad anual de 135.000 toneladas y fue diseñada para obtener hasta el 80% de su fibra de papel residual recolectado doméstico. El proyecto apoya los objetivos de economía circular al tiempo que reduce la dependencia de la fibra importada. Las instalaciones que utilizan pulpeadores de tambor y cribado multietapa pueden procesar balas mixtas de sistemas de recolección variados. Esta flexibilidad operativa permite a los molinos utilizar insumos de mayor contaminación sin depender de una clasificación ascendente premium.
Análisis Geográfico
Mercado de Papel y Pulpa de Oriente Medio
Oriente Medio concentró el 55,86% de los ingresos de 2025, consolidándose como la principal geografía regional. La base manufacturera de Arabia Saudita incluye a MEPCO, que reportó una producción anual actual de 450.000 toneladas y planes para alcanzar las 900.000 toneladas en 2027. Los Emiratos Árabes Unidos actúan como centro regional de logística y conversión, mientras que Turquía combina la producción de papel a partir de residuos agrícolas con la demanda de grados de embalaje y gráficos. El proyecto PM5 de MEPCO está diseñado para añadir 450.000 toneladas de capacidad de cartón anualmente.[3]Middle East Paper Company, "MEPCO Lays the Foundation for PM5," Zawya, zawya.com El Fondo de Inversión Pública de Arabia Saudita adquirió una participación del 23,08% en MEPCO en 2024, apoyando la diversificación industrial y la fabricación integrada de papel. Las restricciones al plástico y los sistemas de recolección de los Emiratos Árabes Unidos respaldan la inversión en el procesamiento de fibra reciclada. Oriente Medio mantuvo la mayor participación del mercado de papel y pulpa de Oriente Medio y África en 2025, impulsado por la producción, la logística, la inversión y la demanda.
Mercado de Papel y Pulpa de África
Se proyecta que África crecerá a una CAGR del 4,96% hasta 2031, la tasa regional más alta. Sudáfrica cuenta con la industria papelera más desarrollada del continente, con actividades integradas de producción y conversión lideradas por empresas como Sappi, Mpact y Nampak. Los volúmenes de papel de embalaje y especialidad de Sappi aumentaron un 8% en el ejercicio fiscal 2025, impulsados por las exportaciones agrícolas. Kenia registra una demanda recurrente de cartón para contenedores vinculada a las exportaciones hortícolas, incluidas exportaciones agrícolas por valor de 4.300 millones de USD en 2024. Nigeria, Etiopía y otros mercados de África Occidental y Oriental cuentan con restricciones al plástico que pueden favorecer la inversión en conversión. La inestabilidad eléctrica continúa limitando el ritmo al que puede expandirse la capacidad.
Mercado de Papel y Pulpa de África Oriental y Occidental
Los mercados del resto de África siguen siendo poco penetrados, con un bajo consumo per cápita y una dependencia sustancial de las importaciones. El marco de la AfCFTA puede alentar a los convertidores a atender varios mercados nacionales desde una única base de produccin a medida que disminuyen las barreras comerciales regionales. Esto puede mejorar la rentabilidad de la inversión en mercados más pequeños y sin salida al mar. Las restricciones al plástico y los sistemas de responsabilidad del productor introducidos en Kenia, Nigeria y Egipto pueden ser adoptados por las economías vecinas. Su expansión puede generar demanda adicional de embalajes a base de papel en los mercados de la Comunidad de África Oriental y de la CEDEAO. El mercado de papel y pulpa de Oriente Medio y África tiene oportunidades a largo plazo en estos mercados, aunque las condiciones locales de infraestructura y financiamiento siguen siendo limitaciones importantes.
Panorama Competitivo
El mercado de pulpa y papel de Oriente Medio y África está moderadamente concentrado en los mercados del GCC y Sudáfrica, mientras que la base de conversión africana más amplia sigue siendo fragmentada. Los convertidores más pequeños comúnmente sirven a mercados nacionales individuales sin integración hacia atrás. Las empresas líderes están aumentando la capacidad, mejorando la seguridad de la fibra y desarrollando productos de mayor valor para proteger los márgenes frente a las importaciones de bajo costo. Smurfit WestRock reportó una mejora del rendimiento en sus operaciones de EMEA y APAC durante el primer semestre de 2026, apoyada por precios, productividad y ejecución comercial centrada en el cliente.[4]Smurfit WestRock, "Smurfit Westrock Reporta los Resultados del Segundo Trimestre de 2026", Smurfit WestRock, smurfitwestrock.com Estas prioridades reflejan la necesidad de calidad consistente y suministro confiable en los grados de embalaje.
MEPCO contrató a G.M. Voith para su línea de cartón PM5 en abril de 2024. El proyecto de 1,78 mil millones de SAR (474,67 millones de USD) fue diseñado para agregar 450.000 toneladas de capacidad anual y elevar la producción total de la empresa a alrededor de un millón de toneladas cuando esté operativo. La inversión planificada muestra cómo el capital respaldado por el Estado está apoyando plataformas de papel integradas más grandes en el GCC. Star Paper Mill también inauguró su instalación de cartón corrugado reciclado en Abu Dabi en mayo de 2026, añadiendo capacidad de procesamiento de fibra reciclada doméstica. La propuesta de empresa conjunta de papel gráfico de Sappi con UPM-Kymmene ilustra la consolidación en categorías que enfrentan la sustitución digital. La transacción entró en la revisión de fusión de Fase II de la Comisión Europea en abril de 2026. Dicha consolidación puede dirigir la atención de la dirección y el capital hacia la pulpa de madera disolvente, los papeles especiales y las oportunidades de crecimiento en África.
El embalaje de exportación certificado es una oportunidad clave en los corredores agrícolas del África Oriental y Austral, donde el kraftliner virgen mantiene una prima de rendimiento. La conversión de tissue premium en África Occidental es otra apertura porque la demanda está aumentando más rápido que la capacidad local. Las organizaciones de recuperación de materiales con licencias de responsabilidad extendida del productor pueden integrarse en la fabricación de papel, utilizando el acceso a la fibra recuperada para competir con el suministro importado de contenedores de cartón ondulado usados. Los molinos también están adoptando clasificación automatizada, sistemas digitales de rebobinado y cortado, y control avanzado de procesos para mejorar la producción a partir de insumos de fibra variable. El mercado de pulpa y papel de Oriente Medio y África sigue dividido entre productores integrados de capital intensivo y convertidores independientes con un alcance operativo más limitado. Esta estructura apoya la competencia en los centros establecidos del GCC y Sudáfrica, al tiempo que deja una fragmentación sustancial en muchos mercados africanos.
Líderes de la Industria de Pulpa y Papel de Oriente Medio y África
-
International Paper Company
-
Mondi plc
-
Sappi Limited
-
Stora Enso Oyj
-
Metsä Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Papel y Pulpa de Oriente Medio y África
- Metsä Group
- Smurfit WestRock plc
- International Paper Company
- Mondi plc
- Sappi Limited
- Middle East Paper Company
- Mpact Limited
- Billerud AB
- Stora Enso Oyj
- Svenska Cellulosa Aktiebolaget SCA
- Nine Dragons Paper (Holdings) Limited
- Asia Pulp & Paper Co., Ltd.
- Kimberly-Clark Corporation
- Huhtamäki Oyj
- Nampak Limited
- United Carton Industries Company
- Arabian Packaging Co. L.L.C.
- Napco National Company
- Obeikan Investment Group

Recent Industry Developments in Mercado de Papel y Pulpa de Oriente Medio y África
- Mayo de 2026: Star Paper Mill inauguró oficialmente su instalación de fabricación de cartón corrugado reciclado de 200 millones de AED (54 millones de USD) en las Zonas Económicas Khalifa de Abu Dabi, EAU, en el evento Make it in the Emirates 2026. La planta, extendida sobre 90.000 metros cuadrados, tiene una capacidad de producción anual de 135.000 toneladas y obtiene hasta el 80% de su fibra de papel residual recolectado doméstico, apoyando los compromisos de economía circular y cero emisiones netas de los EAU.
- Mayo de 2026: UPM-Kymmene Corporation y Sappi Limited firmaron un acuerdo definitivo sobre una empresa conjunta de papel gráfico de 1,4 mil millones de EUR (1,58 mil millones de USD), tras la entrada en la revisión de control de fusiones de Fase II de la Comisión Europea el 28 de abril de 2026. Se prevé el cierre de la transacción a finales de 2026, sujeto a las aprobaciones regulatorias.
- Diciembre de 2025: Saudi Paper Group puso en marcha su línea de tissue PM5, suministrada por Toscotec, en una instalación en Arabia Saudita. La máquina tiene un ancho de corte de hoja de 5.600 mm, una velocidad máxima de 2.200 m/min y una capacidad de producción anual superior a 60.000 toneladas, incorporando un Secador Yankee de Acero TT SYD y una campana de alta eficiencia diseñada para una eficiencia energética superior y automatización de procesos.
- Junio de 2025: La subsidiaria de MEPCO, Juthor Paper Manufacturing, inició la construcción de la línea de producción de tissue TM6 en la Ciudad Económica Rey Abdullah, Yeda, una inversión de 92 millones de USD diseñada para agregar 60.000 toneladas de capacidad de tissue anualmente a una velocidad de operación de 2.100 m/min, con ANDRITZ suministrando equipos avanzados y soluciones digitales bajo un acuerdo de servicios llave en mano.


Alcance del Informe del Mercado de Pulpa y Papel de Oriente Medio y África
El mercado de pulpa y papel de Oriente Medio y África abarca la fabricación, conversión, distribución y consumo de pulpa, papel, cartón, tissue, papel de embalaje, papel de impresión y escritura y productos de papel especial en toda la región. El informe evalúa el desempeño del mercado, cubriendo las principales tendencias de demanda, dinámicas de oferta, flujos comerciales, influencias en los precios, desarrollos regulatorios y estrategias competitivas.
El Informe del Mercado de Pulpa y Papel de Oriente Medio y África está segmentado por Grado (Pulpa Química Blanqueada (BCP), Pulpa de Madera Disolvente (DWP), Pulpa Kraft Sin Blanquear, Pulpa Mecánica y Pulpa Reciclada), Aplicación (Impresión y Escritura, Papel Periódico, Tissue, Cartón, Cartón Corrugado y Papeles Especiales), Industria de Uso Final (Envasado de Alimentos y Bebidas, Envasado de Bienes de Consumo, Productos de Higiene, Publicación y Educación, y Aplicaciones Industriales y Especiales), Tipo de Producto (Papeles Gráficos, Papeles de Embalaje, Papeles Tissue y Papeles Especiales), Tecnología de Proceso (Pulpado Químico, Pulpado Mecánico y Procesamiento de Fibra Reciclada) y Geografía (Oriente Medio (Arabia Saudita, Emiratos Árabes Unidos, Turquía y Resto de Oriente Medio) y África (Sudáfrica, Kenia y Resto de África)). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Pulpa Química Blanqueada (PCB) |
| Pulpa de Madera Disolvente (PMD) |
| Pulpa Kraft Sin Blanquear |
| Pulpa Mecánica |
| Pulpa Reciclada |
| Impresión y Escritura |
| Papel Periódico |
| Tissue |
| Cartón Plegable |
| Cartón para Contenedores |
| Papeles Especiales |
| Embalaje de Alimentos y Bebidas |
| Embalaje de Bienes de Consumo |
| Productos de Higiene |
| Publicaciones y Educación |
| Aplicaciones Industriales y Especiales |
| Papeles Gráficos |
| Papeles de Embalaje |
| Papeles Tissue |
| Papeles Especiales |
| Pulpado Químico |
| Pulpado Mecánico |
| Procesamiento de Fibra Reciclada |
| Molinos Integrados de Pulpa y Papel |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Kenia | |
| Resto de África |
| Por Grado | Pulpa Química Blanqueada (PCB) | |
| Pulpa de Madera Disolvente (PMD) | ||
| Pulpa Kraft Sin Blanquear | ||
| Pulpa Mecánica | ||
| Pulpa Reciclada | ||
| Por Aplicación | Impresión y Escritura | |
| Papel Periódico | ||
| Tissue | ||
| Cartón Plegable | ||
| Cartón para Contenedores | ||
| Papeles Especiales | ||
| Por Industria de Usuario Final | Embalaje de Alimentos y Bebidas | |
| Embalaje de Bienes de Consumo | ||
| Productos de Higiene | ||
| Publicaciones y Educación | ||
| Aplicaciones Industriales y Especiales | ||
| Por Tipo de Producto | Papeles Gráficos | |
| Papeles de Embalaje | ||
| Papeles Tissue | ||
| Papeles Especiales | ||
| Por Tecnología de Proceso | Pulpado Químico | |
| Pulpado Mecánico | ||
| Procesamiento de Fibra Reciclada | ||
| Molinos Integrados de Pulpa y Papel | ||
| Por Geografía | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Kenia | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de pulpa y papel de Oriente Medio y África?
Se proyecta que el tamaño del mercado de pulpa y papel de Oriente Medio y África aumente de 18,43 mil millones de USD en 2026 a 22,52 mil millones de USD en 2031, a una CAGR del 4,09%
¿Qué está impulsando la demanda de pulpa y papel en Oriente Medio y África?
El mercado de pulpa y papel de Oriente Medio y África está respaldado por el cumplimiento del comercio electrónico, las restricciones al plástico, el consumo de higiene y las exportaciones de productos frescos. Los formatos corrugados de tamaño ajustado aumentan la demanda de ondulación ligera y testliners más resistentes. Las restricciones al plástico pueden trasladar la demanda de servicio de alimentos, comercio minorista y bienes de consumo hacia formatos de papel. Los exportadores agrícolas también requieren cajas corrugadas certificadas con resistencia confiable a la humedad y resistencia al estallido.
¿Qué tipo de producto mantuvo la mayor participación en 2025?
Los Papeles de Embalaje mantuvieron el 52,63% de los ingresos por tipo de producto de 2025. El mercado de pulpa y papel de Oriente Medio y África utiliza esta categoría en la agricultura, los bienes de consumo, el comercio electrónico y las cadenas de suministro industriales. Los grados de comercio electrónico doméstico pueden utilizar más fibra reciclada a medida que se expanden los sistemas de recolección.
¿Qué aplicación se espera que crezca más rápido hasta 2031?
Se proyecta que el Cartón Corrugado crezca a una CAGR del 4,98% hasta 2031. El mercado de pulpa y papel de Oriente Medio y África se beneficia de este crecimiento porque el Cartón Corrugado sirve a la entrega de paquetes, las exportaciones agrícolas y las cadenas de suministro de bienes de consumo domésticos.
¿Qué geografía se espera que crezca más rápido hasta 2031?
Se espera que África crezca a una CAGR del 4,96% hasta 2031. El mercado de pulpa y papel de Oriente Medio y África combina una base de producción sudafricana desarrollada con una creciente demanda de embalajes en el África Oriental y Occidental.
¿Qué restricciones afectan a los productores regionales?
La volatilidad del precio de importación de fibra reciclada, la electricidad poco confiable, los recursos forestales limitados, las interrupciones marítimas y los movimientos cambiarios pueden aumentar los costos. Los molinos que utilizan contenedores de cartón ondulado usados importados están expuestos a los precios globales de la fibra y los cambios en el flete. Las instalaciones integradas más grandes pueden reducir parte de la exposición a través de contratos de suministro más largos, vínculos de recolección doméstica, pulpeadores de tambor e inversión en resiliencia energética.
Última actualización de la página el:



