
Tamaño y Participación del Mercado de Adhesivos y Selladores de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.43 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.52 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.03 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.98 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Adhesivos y Selladores de Oriente Medio y África por Mordor Intelligence
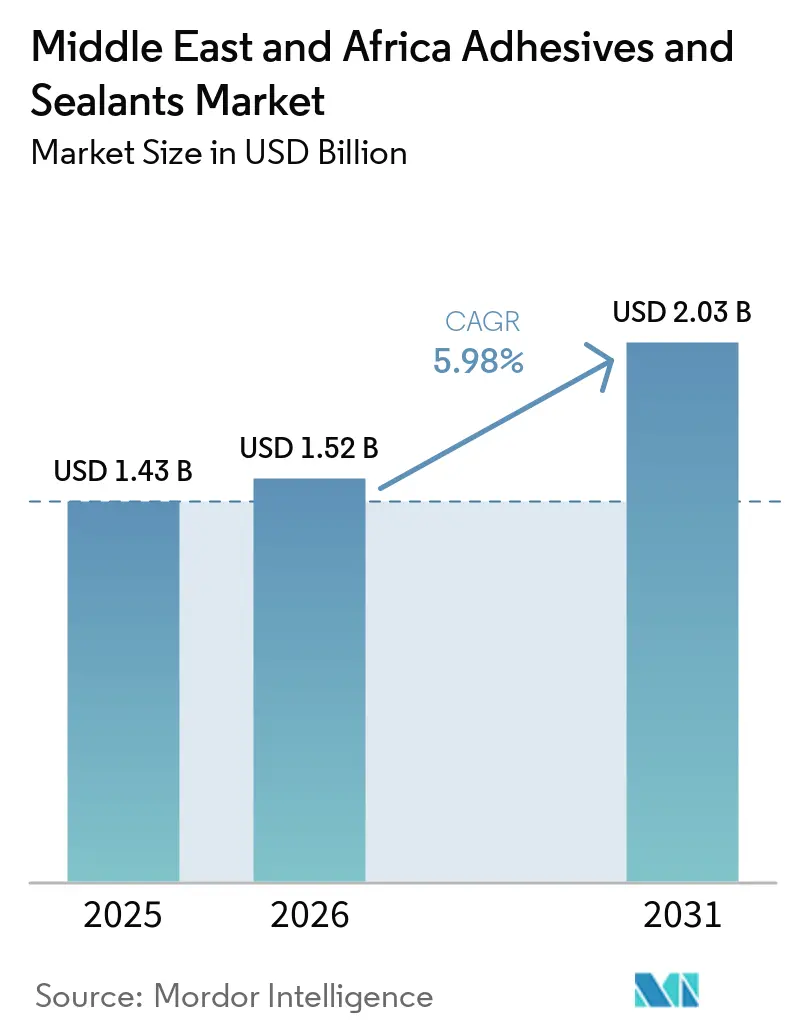
El tamaño del Mercado de Adhesivos y Selladores de Oriente Medio y África fue valorado en USD 1,43 mil millones en 2025 y se estima que crecerá desde USD 1,52 mil millones en 2026 hasta alcanzar USD 2,03 mil millones en 2031, a una CAGR del 5,98% durante el período de pronóstico (2026-2031). Los cambios estructurales hacia formulaciones base agua y reactivas, junto con el gasto masivo en infraestructura en Arabia Saudita y el endurecimiento de los límites de compuestos orgánicos volátiles (COV) en todo el Golfo, sustentan esta expansión. El creciente ensamblaje de dispositivos médicos en zonas francas, la mayor demanda de embalaje para comercio electrónico y la rápida producción automotriz en Marruecos y Egipto impulsan aún más la demanda. Las multinacionales utilizan plantas de mezcla localizadas en Yeda, Dubái y El Cairo para acortar los plazos de entrega, mientras que los especialistas regionales protegen su participación con formulaciones personalizadas y soporte técnico en sitio. Las fluctuaciones en los precios de las materias primas y las deficiencias en la cadena de frío en África Oriental siguen siendo obstáculos, aunque las sostenidas entradas de capital en vivienda modular, energía eólica y producción de baterías para vehículos eléctricos continúan generando nuevas oportunidades.
Conclusiones Clave del Informe
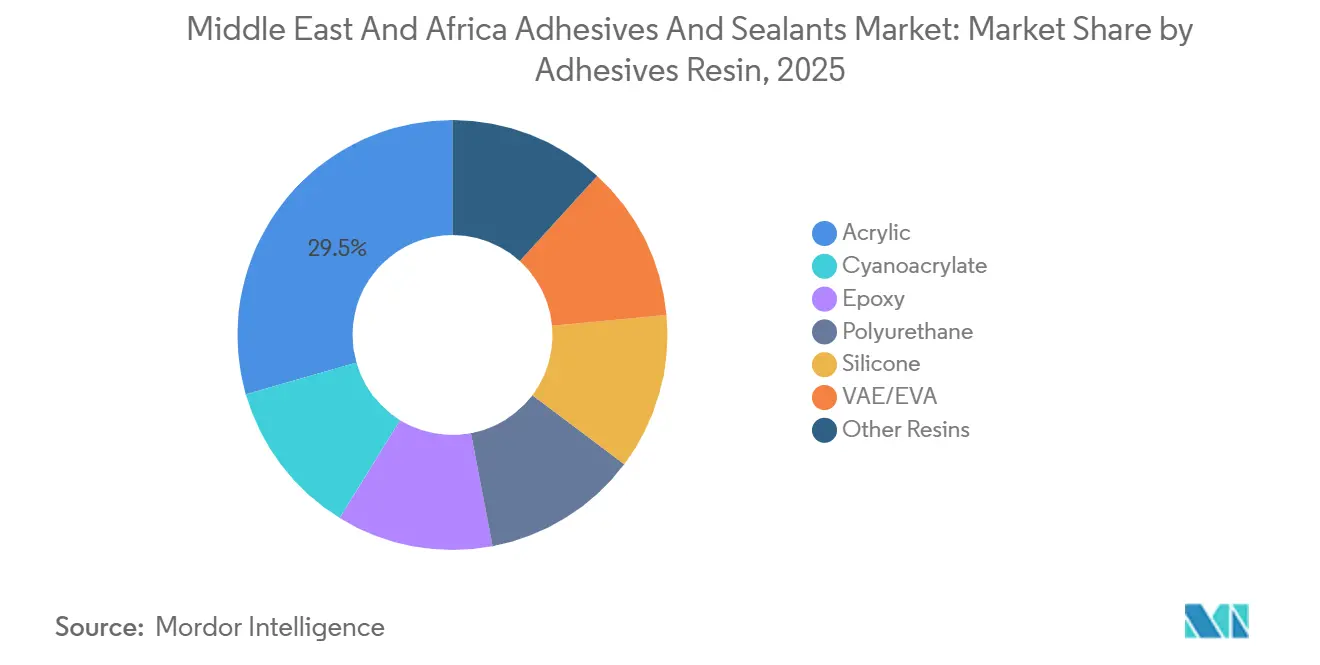
- Por resina de adhesivo, los acrílicos captaron el 29,46% de la demanda de 2025, mientras que se proyecta que los poliuretanos registren la CAGR más rápida del 6,24% hasta 2031.
- Por tecnología de adhesivo, las formulaciones base agua representaron el 37,28% de la demanda de 2025; los sistemas reactivos se expanden a una CAGR líder del 6,31% hasta 2031.
- Por resina de sellador, los poliuretanos lideraron con una participación del 41,37% en 2025, mientras que las siliconas están proyectadas para crecer a una CAGR del 6,18% en aplicaciones de fachada y solar.
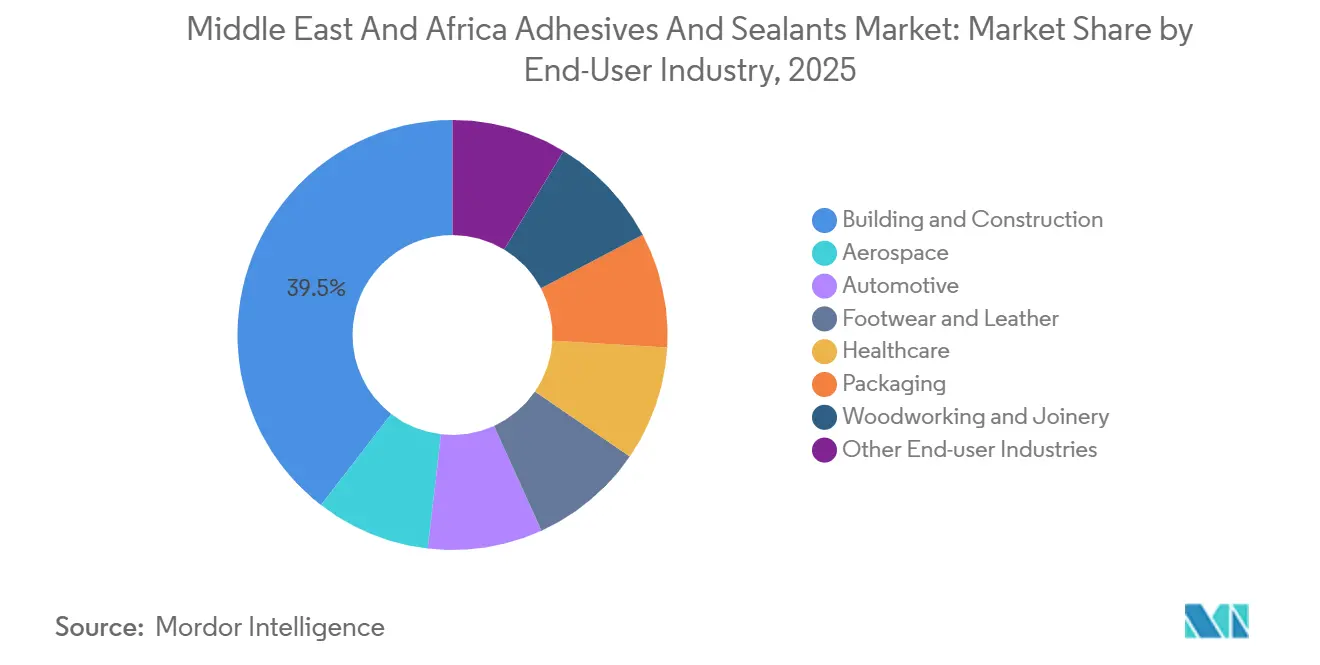
- Por usuario final, la construcción generó el 39,52% de la demanda de 2025; los adhesivos para el sector sanitario registran la CAGR más rápida del 6,27% gracias a la producción de sensores portátiles en los Emiratos Árabes Unidos y Arabia Saudita.
- Por geografía, Arabia Saudita mantuvo una participación dominante del 34,48% en 2025, aunque se prevé que los Emiratos Árabes Unidos registren una CAGR del 6,12% impulsada por los proyectos de Expo City y Masdar City.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Megaproyectos de construcción bajo la Visión 2030 de Arabia Saudita | +1.8% | Arabia Saudita, con efecto secundario en los Emiratos Árabes Unidos y Qatar | Largo plazo (≥ 4 años) |
| Auge del embalaje impulsado por el comercio electrónico en el CCG y Egipto | +1.2% | Núcleo del CCG (Emiratos Árabes Unidos, Arabia Saudita, Kuwait), Egipto | Mediano plazo (2-4 años) |
| Expansión de fabricantes de equipos originales automotrices y posventa en Marruecos y Egipto | +0.9% | Marruecos, Egipto, con exportaciones a la UE y África Subsahariana | Mediano plazo (2-4 años) |
| Adopción de construcción modular en África Oriental | +0.6% | Kenia, Etiopía, Tanzania | Largo plazo (≥ 4 años) |
| Mandatos de localización del Golfo para adhesivos de productos de higiene | +0.5% | Arabia Saudita, Emiratos Árabes Unidos, Baréin | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Megaproyectos de Construcción bajo la Visión 2030 de Arabia Saudita
El Fondo de Inversión Pública desplegó USD 40 mil millones en 2025 en proyectos ancla como NEOM, Qiddiya y el Parque Rey Salmán[1]. El acristalamiento de muro cortina en la ciudad lineal de NEOM utiliza selladores de silicona estructural formulados con aditivos bloqueadores de UV para resistir 12 horas de exposición solar diaria. Las villas marinas en el Desarrollo del Mar Rojo dependen de adhesivos de poliuretano capaces de resistir ciclos de niebla salina de 3.000 horas, lo que ha impulsado nuevos sistemas monocomponente de Sika y Wacker Chemie. Los epoxis de curado rápido en paneles prefabricados aceleran los cronogramas en un 40%, reduciendo la mano de obra en los megaproyectos. Especificaciones similares se extienden a la Fase II de Lusail City en Qatar, donde los selladores de poliuretano reactivo unen el revestimiento compuesto en torres de gran altura.
Auge del Embalaje Impulsado por el Comercio Electrónico en el CCG y Egipto
El valor bruto de mercancías del comercio electrónico de los Emiratos Árabes Unidos alcanzó USD 9,2 mil millones en 2025, impulsando la demanda de cajas de cartón corrugado un 18% interanual y promoviendo el uso de adhesivos de almidón base agua que cumplen con las regulaciones de contacto con alimentos. La producción egipcia de cartón aumentó a 1,8 millones de toneladas métricas en 2025 a medida que Amazon y Noon ampliaron sus centros de distribución, impulsando el uso de adhesivos termofusibles en líneas de 60 cajas por minuto. El adhesivo termofusible de poliolefina de H.B. Fuller de 2025 une el liner de kraft reciclado a temperaturas 15 °C más bajas, reduciendo el consumo energético de los convertidores en un 12%. La penetración del comercio electrónico en Arabia Saudita se duplicó hasta el 14% de las ventas minoristas, lo que llevó a Jowat a abrir un centro técnico en Riad para formulaciones de cinta a prueba de manipulaciones. Los adhesivos laminantes de poliuretano reactivo también están desplazando a las emulsiones acrílicas en bolsas retortables que soportan esterilización a 121 °C.
Expansión de Fabricantes de Equipos Originales Automotrices y Posventa en Marruecos y Egipto
Marruecos fabricó 535.000 vehículos en 2025, convirtiéndose en el principal exportador de África, con 4.200 toneladas métricas de adhesivos estructurales consumidos en el ensamblaje de carrocerías y bandejas de baterías[2]. BYD anunció una planta de vehículos eléctricos de 150.000 unidades en Tánger que dependerá de adhesivos conductores para las interconexiones de celdas de fosfato de hierro y litio, un nicho al que Henkel apunta con su serie Loctite ECI 1020. Egipto otorgó licencias doradas en 2025, permitiendo a Volkswagen producir 50.000 unidades anuales, utilizando adhesivos termofusibles para revestimientos de techo y poliuretanos para el pegado de parabrisas. El mercado posventa absorbe adhesivos de cianoacrilato para la recolocación de espejos y cintas acrílicas para el reemplazo de emblemas, distribuidos a través de los canales de Petromin y TotalEnergies. Las exportaciones de piezas marroquíes alcanzaron EUR 12 mil millones en 2025, con proveedores de primer nivel que cumplen con ISO 9001 e IATF 16949 mediante adhesivos epoxi en módulos de airbag.
Adopción de Construcción Modular en África Oriental
El esfuerzo de vivienda asequible de Kenia entregó 42.000 unidades modulares en 2025, cada una utilizando adhesivos de poliuretano para unir paneles sándwich de acero y poliestireno expandido, permitiendo un ensamblaje en sitio de tres días. Los parques industriales de Hawassa y Mekelle en Etiopía adoptaron módulos de hormigón prefabricado unidos con adhesivos epoxi que cumplen con el código sísmico etíope ES 8-2015. El sector de la construcción de Tanzania creció un 7,8% en 2025, con estaciones de tránsito rápido en autobús que utilizan adhesivos acrílicos estructurales que curan en condiciones húmedas sin imprimación, abastecidos por distribuidores regionales. La Visión 2050 de la Comunidad de África Oriental destina USD 100 mil millones para proyectos transfronterizos de ferrocarril y puertos, especificando compuestos unidos con adhesivos para reducir el mantenimiento. A pesar del progreso, solo el 18% de las rutas de carga Mombasa-Kampala ofrecían contenedores refrigerados en 2025, limitando la penetración de adhesivos base agua.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones estrictas de COV y códigos de construcción sostenible | -0.7% | Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica | Mediano plazo (2-4 años) |
| Volatilidad en los precios de las materias primas petroquímicas | -0.9% | Global, con impacto agudo en los productores base solvente del CCG | Corto plazo (≤ 2 años) |
| Logística de cadena de frío limitada para formulaciones base agua | -0.4% | África Oriental (Kenia, Etiopía, Tanzania) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Estrictas de COV y Códigos de Construcción Sostenible
Las Regulaciones de Construcción Sostenible de Dubái limitan el contenido de COV de los adhesivos de interior a 50 g/L y de exterior a 100 g/L, orientando a los formuladores hacia sistemas base agua. La calificación Green Star de Sudáfrica introdujo un umbral de incentivo de 30 g/L que solo el 12% de los productos importados cumplió en 2025. Arabia Saudita adoptó la norma GSO 2756 en 2024, reflejando los límites de la UE y extendiendo los ciclos de lanzamiento de productos en seis semanas debido a pruebas de terceros. Los costos de reformulación alcanzan hasta USD 150.000 por producto, lo que disuade a los actores más pequeños y consolida la participación entre las multinacionales con presupuestos de I+D dedicados. Egipto pospuso su propuesta de ley de COV hasta 2027, generando incertidumbre en las inversiones planificadas en formulaciones base agua.
Volatilidad en los Precios de las Materias Primas Petroquímicas
El propileno se negoció entre USD 950 y USD 1.150 por tonelada métrica en 2025 tras las interrupciones en el cracker de Ras Tanura, presionando los márgenes de los productos base solvente. El benceno promedió USD 1.020 por tonelada métrica en el cuarto trimestre de 2025, un 18% por encima del primer trimestre, inflando los costos de los adhesivos base estireno. La empresa conjunta SADARA de Dow pasó a revisiones trimestrales de precios que trasladaron el 70% de la volatilidad, presionando a los convertidores más pequeños sin herramientas de cobertura. Los formuladores egipcios enfrentaron un riesgo cambiario adicional cuando la libra se depreció un 12% frente al dólar estadounidense, elevando los costos de importación de isocianatos y provocando pausas en la producción de seis semanas. Las primas de transporte desde Rotterdam hasta Casablanca aumentaron USD 120 por tonelada métrica tras las desviaciones del transporte marítimo por el Mar Rojo, lo que llevó a los mezcladores marroquíes a renegociar los contratos de materias primas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Resina de Adhesivos:
Los Acrílicos Anclan el Embalaje, los Poliuretanos se AceleranLos adhesivos acrílicos representaron el 29,46% de la demanda de 2025, la mayor participación dentro del mercado de adhesivos y selladores de Oriente Medio y África, gracias a su rendimiento de adherencia rápida en cintas sensibles a la presión utilizadas para paquetes de comercio electrónico. Se prevé que las formulaciones de poliuretano se expandan a una CAGR del 6,24%, superando a todas las demás formulaciones químicas, ya que el pegado de parabrisas automotrices en Marruecos y el acristalamiento estructural en Arabia Saudita exigen una elongación en la rotura superior al 400%. Los sistemas epoxi están experimentando una mayor demanda para el pegado de palas de turbinas eólicas y hormigón prefabricado, aunque su vida útil de dos horas limita su adopción en cronogramas de obra rápidos. Los adhesivos de silicona encuentran sus aplicaciones principalmente en aplicaciones automotrices de alta temperatura y sensores portátiles donde la biocompatibilidad ISO 10993 es obligatoria.
Las tendencias de sustitución más amplias favorecen a los acrílicos en laminados de embalaje para aperitivos, mientras que los poliuretanos ganan terreno en el ensamblaje de paneles de construcción modular. Los cianoacrilatos siguen siendo un nicho en la reparación posventa, y los termofusibles de VAE/EVA dominan el sellado de cajas con Jowat y H.B. Fuller controlando el 60% del suministro regional. Los adhesivos fenólicos y de poliamida se mantienen estables en el revestimiento de frenos y la laminación textil. A medida que avanzan los megaproyectos de infraestructura, se proyecta que el tamaño del mercado de adhesivos y selladores de Oriente Medio y África vinculado a las formulaciones de poliuretano aumente de manera desproporcionada dentro del crecimiento general, reforzando las inversiones de los proveedores en la síntesis local de prepolímeros.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología de Adhesivos:
Las Formulaciones Base Agua Lideran el Cambio hacia el Cumplimiento NormativoLas formulaciones base agua representaron el 37,28% de la demanda de 2025 tras el límite de COV de 50 g/L de Dubái, la mayor participación tecnológica en el mercado de adhesivos y selladores de Oriente Medio y África. Se proyecta que los sistemas reactivos, incluidos los epoxis de dos componentes y los poliuretanos de curado por humedad, crezcan a una CAGR del 6,31% hasta 2031, ya que el ensamblaje de paquetes de baterías y el pegado de paneles compuestos priorizan la alta resistencia con curado rápido. Los termofusibles se utilizan en líneas de embalaje de alta velocidad, donde las bases de poliolefina reducen el consumo energético en un 12% respecto a las opciones de EVA.
Las formulaciones base solvente enfrentan una regulación incremental que restringe su expansión. Los adhesivos curados por UV están experimentando una demanda creciente tras la introducción por parte de Sika de un sellador de silicona que cura en ocho segundos bajo lámparas LED, reduciendo a la mitad el tiempo de permanencia en las líneas de vidrio automotriz. A medida que se endurecen los plazos de cumplimiento, la participación del mercado de adhesivos y selladores de Oriente Medio y África de las plataformas base agua y curadas por UV aumentará, obligando a los formuladores de solventes tradicionales a reconvertirse o abandonar los segmentos de bajo margen.
Por Resina de Selladores:
El Poliuretano Domina, la Silicona Surge en FachadasLos selladores de poliuretano mantuvieron una participación dominante del 41,37% en 2025, asegurando la mayor cuota en la demanda de selladores dentro del mercado de adhesivos y selladores de Oriente Medio y África. Su superior movimiento de juntas y pintabilidad los convierten en estándar en las juntas de expansión de Arabia Saudita y las construcciones residenciales egipcias. Se prevé que los selladores de silicona crezcan a una CAGR del 6,18% impulsados por el acristalamiento de muros cortina en torres de los Emiratos Árabes Unidos y el sellado de bordes de paneles solares en el complejo Noor de Marruecos, donde la tolerancia de −40 °C a 150 °C es esencial. Los selladores acrílicos sirven a cocinas y baños que valoran el bajo olor pero aceptan una capacidad de movimiento limitada.
Los selladores epoxi dominan los suelos industriales y las cubiertas marinas, donde la resistencia al diésel y al agua salada compensa su mayor costo. Los polisulfuros satisfacen la demanda nicho de la aviación dado el cumplimiento de MIL-S-8802. La gama de poliéteres terminados en silano de Wacker gana terreno en la fabricación de autobuses y camiones, reflejando el creciente interés en los polímeros híbridos. A medida que aumenta el área de fachada por edificio, el tamaño del mercado de adhesivos y selladores de Oriente Medio y África asignado a los sistemas de silicona está preparado para ampliarse, desafiando la posición dominante del poliuretano en términos de costos del ciclo de vida.
Por Industria de Usuario Final:
La Construcción Lidera, el Sector Sanitario se AceleraLa edificación y la construcción consumieron el 39,52% de la demanda de 2025, impulsadas por los proyectos de la Visión 2030 de Arabia Saudita que especifican siliconas estructurales para fachadas de vidrio y poliuretanos para paneles aislados.
El consumo automotriz en la región se concentra en Marruecos y Egipto, donde el pegado estructural reduce el peso del vehículo hasta en 12 kg. La industria de la madera en la región demanda principalmente emulsiones de acetato de polivinilo, prominentes en la fabricación de muebles en Sudáfrica y Arabia Saudita. El calzado y el cuero captaron una participación considerable, aún intensiva en solventes a pesar del creciente escrutinio de los COV. Los segmentos aeroespacial y otros demandan adhesivos conformes con los requisitos de llama, humo y toxicidad utilizados en interiores de cabinas. Los cambios demográficos y los mandatos regulatorios mantendrán a la construcción como sector dominante, aunque la porción del sector sanitario en la participación del mercado de adhesivos y selladores de Oriente Medio y África crecerá más rápidamente durante el período de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Adhesivos y Selladores de Arabia Saudita y los Emiratos Árabes Unidos
Arabia Saudita concentró el 34,48% de los ingresos de 2025, la mayor proporción del mercado de adhesivos y selladores de Oriente Medio y África, impulsada por 40 mil millones de USD en desembolsos anuales de la Visión 2030 para proyectos como el complejo de esquí Trojena y el Parque Rey Salmán. Los Emiratos Árabes Unidos están en camino de alcanzar una CAGR del 6,12% hasta 2031, a medida que los pabellones de Expo City y la Fase III de Masdar City incorporan mandatos de bajo contenido de COV que favorecen los adhesivos a base de agua. Las Regulaciones de Construcción Verde de Dubái, los objetivos de energía limpia de Masdar y un resurgente flujo de proyectos de hostelería sostienen la amplia adopción de acrílicos a base de agua y siliconas de bajo módulo. La estrategia industrial de Abu Dabi extiende ahora incentivos a los materiales para baterías, abriendo nuevos casos de uso para adhesivos de curado por humedad de un solo componente. Las exenciones arancelarias en zonas francas reducen los costos de materias primas en destino, lo que impulsa aún más la competitividad.
Mercado de Adhesivos y Selladores de África
Sudáfrica, Egipto y Marruecos aportan bloques de ingresos diversos pero de menor magnitud. Sudáfrica combina la rehabilitación de infraestructuras con el encapsulado de vidrio automotriz que utiliza siliconas curadas por UV. Egipto se beneficia del comercio electrónico en materia de embalaje y del ensamblaje de nuevos vehículos, aunque la devaluación de la moneda amplía las necesidades de capital de trabajo. El corredor automotriz de Marruecos incorpora epoxi conductores y estructurales en las líneas de baterías para vehículos eléctricos. Los mercados del África Oriental ofrecen la vivienda modular como principal vector de crecimiento, aunque los obstáculos logísticos limitan el avance de los productos a base de agua. En conjunto, estos patrones ponen de relieve cómo las regulaciones locales, la dinámica cambiaria y la política industrial configuran la trayectoria del mercado de adhesivos y selladores de Oriente Medio y África.
Panorama regulatorio
La regulación está determinando cada vez más las opciones tecnológicas en el mercado de adhesivos y selladores de Medio Oriente y África, especialmente a través de los requisitos de conformidad de productos y bajas emisiones vinculados a la construcción y el manejo de productos químicos importados. En Arabia Saudita, SASO aplica el Reglamento Técnico para Pegamentos y Materiales Adhesivos, que exige el registro y la evaluación de conformidad de los productos comercializados a través de la plataforma SABER, lo que añade pasos estructurados de documentación y pruebas para importadores y fabricantes.
En los EAU, el cumplimiento de la construcción sostenible y las aprobaciones de proyectos siguen influyendo en la formulación y el etiquetado. Dubái aplica la verificación de materiales de bajas emisiones bajo sus Regulaciones de Construcción Sostenible (Al Safat), donde las pruebas de VOC del Dubai Central Laboratory (DCL) son un requisito de cumplimiento habitual para adhesivos y selladores utilizados en edificios. Los proyectos de infraestructura de Abu Dabi hacen referencia a los Certificados de Aprobación Técnica a través de los requisitos del Abu Dhabi Quality and Conformity Council (QCC), vinculados a las especificaciones del proyecto y las normas internacionales aplicables. Fuera del Golfo, la supervisión regulatoria también se está intensificando para los productos químicos controlados. Kenia promulgó las Regulaciones de Gestión y Coordinación Ambiental (Sustancias Controladas) de 2025, que exigen el registro ante NEMA para sustancias específicas, mientras que Omán exige permisos para la importación y fabricación de sustancias químicas peligrosas a través del sistema Bayan bajo la Autoridad de Medio Ambiente.
Análisis de la cadena de valor
Las materias primas (derivados del propileno, monómeros acrílicos e intermedios de isocianato) sustentan la parte inicial de la cadena de valor de adhesivos y selladores de Medio Oriente y África, con una gran proporción proveniente de la integración petroquímica del CCG y volúmenes adicionales que llegan a través de importaciones globales a los centros logísticos regionales. La Gulf Petrochemicals and Chemicals Association (GPCA) posiciona a Arabia Saudita como un pilar central de la producción petroquímica del CCG (74% de participación), lo que respalda la economía de los hot-melts mezclados localmente, las poliuretanos reactivos y los selladores de construcción, mientras que los aditivos especiales y algunos intermedios siguen dependiendo de las importaciones a través de nodos como Jebel Ali.
La conversión intermedia depende de la mezcla y compuestos regionales, respaldada por conocimientos de aplicación para adaptar los productos a las condiciones de exposición locales, como el calor intenso, los rayos UV, la humedad y la arena. Las multinacionales ofrecen infraestructura de soporte técnico, y Wacker Chemie mantiene un centro técnico en Dubái establecido en 2002 para pruebas de química de la construcción. Las plataformas de fabricación en los EAU incluyen Anchor Allied Factory (marca ASMACO) y Triton Middle East LLC (instalación en Umm Al Quwain que produce selladores de silicona, PU híbrido y acrílicos). La demanda posterior se canaliza a través de distribuidores de productos químicos para la construcción, proveedores industriales/MRO y convertidores de embalaje. Aquí, la velocidad de servicio y la resolución de problemas en el sitio son claves para los cronogramas de los megaproyectos, aunque la congestión portuaria y los plazos de pago prolongados en grandes proyectos pueden tensionar el capital de trabajo y la fiabilidad de entrega de los compuestores más pequeños.
Panorama Competitivo
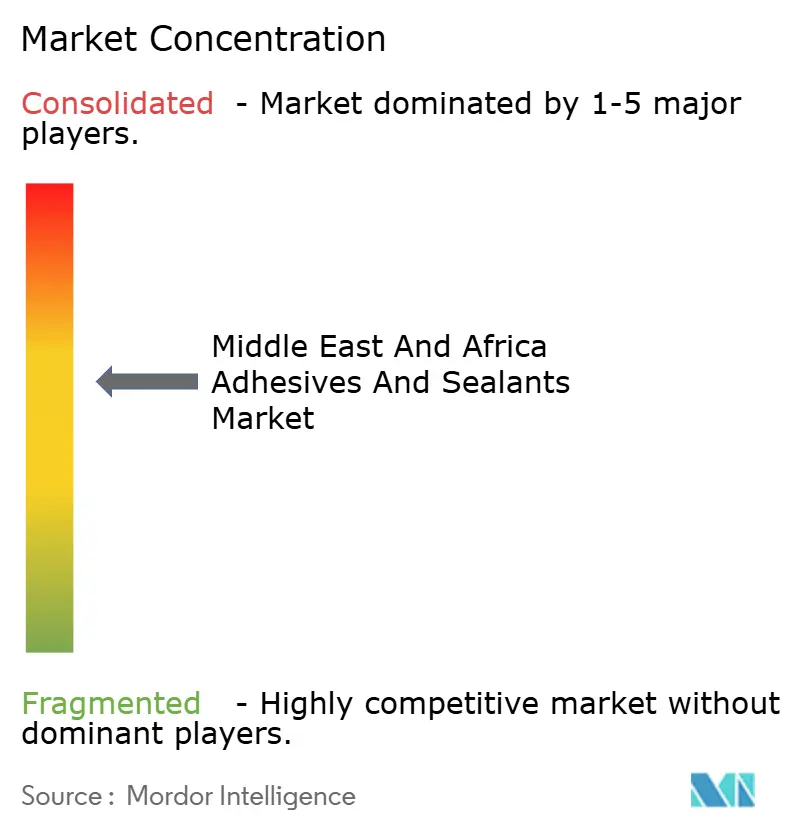
El mercado de adhesivos y selladores de Oriente Medio y África está moderadamente consolidado, con los cinco principales actores manteniendo un tamaño de mercado significativo. Cada actor líder opera plantas de mezcla o compounding dentro de la región para reducir los plazos de envío y adaptar las formulaciones a los climas desérticos. La línea de termofusibles de 12.000 toneladas métricas de Henkel en la Ciudad Industrial de Jubail entró en funcionamiento en enero de 2025 para atender a los fabricantes de productos de higiene y cumplir con las cuotas de localización del Golfo. Los especialistas regionales, en particular Permoseal en Sudáfrica y The Industrial Group en Arabia Saudita, ofrecen soluciones de juntas de alta temperatura y grado marino con soporte rápido en sitio. La diferenciación tecnológica se apoya en el cumplimiento de los COV y las mejoras en la velocidad de curado. Los actores más pequeños luchan con la volatilidad de las materias primas tras las fluctuaciones del precio del propileno del 21% en 2025, que obligaron a tres mezcladores egipcios a detener su producción durante seis semanas. Las oportunidades de espacio en blanco abarcan adhesivos para el sector sanitario destinados a sensores portátiles y poliuretanos reactivos para la encapsulación de baterías de vehículos eléctricos, áreas donde las vías de aprobación regulatoria aún se están definiendo.
Líderes de la Industria de Adhesivos y Selladores de Oriente Medio y África
-
Henkel AG & Co. KGaA
-
Sika AG
-
Dow
-
Arkema
-
H.B. Fuller Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Adhesivos y Selladores de Oriente Medio y África
- Arkema
- AVERY DENNISON CORPORATION
- 3M
- Dow
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman International LLC
- Illinois Tool Works Inc.
- Jowat SE
- MAPEI S.p.A
- Momentive Performance Materials
- Permoseal (Pty) Ltd
- PIDLITE
- RPM International Inc.
- H.B. Fuller Company.
- Sika AG
- Soudal Group
- The Industrial Group Ltd
- Wacker Chemie AG
Lea el análisis de las empresas de mercado de adhesivos y selladores de oriente medio y áfrica

Oportunidades de mercado y perspectivas futuras
La sustitución de importaciones y la seguridad de suministro para las químicas reactivas siguen siendo un vacío claro en la región, particularmente para los sistemas de poliuretano donde la disponibilidad de isocianato y la volatilidad de precios afectan el costo y la continuidad. La inversión en productos químicos industriales de los EAU proporciona el ancla más tangible para esta oportunidad. En mayo de 2026, TA'ZIZ y Alpha Dhabi Holding anunciaron un acuerdo de colaboración estratégica orientado a una inversión de 10.000 millones de USD en productos químicos industriales, y TA'ZIZ reveló 28.500 millones de USD en acuerdos de compra a largo plazo y de suministro de materias primas para respaldar la producción de químicos. En junio de 2026, TA'ZIZ, Covestro y XRG lanzaron un estudio de viabilidad para una planta de MDI de 660.000 toneladas anuales en Al Ruwais, directamente vinculada a la demanda de adhesivos y selladores de poliuretano en construcción, automotriz y aplicaciones de aislamiento.
Una segunda oportunidad es una localización más profunda de la fabricación y el servicio técnico para embalajes de alto rendimiento y envolventes de edificios, donde los clientes están actualizando líneas y especificaciones bajo restricciones de VOC y construcción sostenible. Las acciones de H.B. Fuller de mayo de 2025 respaldan este cambio de suministro mediante la expansión de fabricación en IMEA, incluida la apertura de una instalación en El Cairo, Egipto, y la expansión de un sitio existente en los EAU para embalaje, HVAC, impermeabilización, carpintería y centros de demanda industrial. Para los proveedores, las áreas más viables se centran en (i) sistemas de curado rápido y bajo VOC validados según los requisitos de Dubái y Arabia Saudita, (ii) selladores de alto rendimiento y siliconas de acristalamiento para fachadas de megaproyectos, y (iii) adhesivos conductores y de encapsulación vinculados a la construcción de plantas de ensamblaje de vehículos eléctricos en Marruecos y Egipto, donde la calificación según normas automotrices y un suministro local estable tienen peso en la selección de proveedores.
Recent Industry Developments in Mercado de Adhesivos y Selladores de Oriente Medio y África
- Febrero de 2026: Sika acordó adquirir Akkim, un fabricante turco de adhesivos y selladores con cobertura de distribución en Medio Oriente y el norte de África. El acuerdo amplía el acceso de canales y el alcance de productos de Sika en la región, mejorando su capacidad para suministrar especificaciones localizadas para la unión en construcción e industria. También aumenta la presión competitiva sobre los formuladores regionales, ya que los actores globales agregan escala y recursos técnicos mediante adquisiciones.
- Julio de 2025: Henkel adquirió la sudafricana Nordbak (Pty) Ltd, especialista en soluciones de mantenimiento, reparación y revisión (MRO) para clientes de minería, infraestructura e industria. La adquisición amplía la exposición del portafolio de Henkel más allá de los adhesivos de construcción básicos hacia materiales de reparación de alto desgaste y soluciones aplicadas en el sitio utilizadas en la industria pesada. También mejora la proximidad al cliente local en un mercado donde el tiempo de actividad y el soporte de aplicación pueden ser tan importantes como el precio del producto.
- Julio de 2024: Henkel informó que sus plantas de Tecnologías Adhesivas en Medio Oriente y África alcanzaron un hito del 100% de electricidad renovable. Esto refuerza las credenciales de sostenibilidad de la cadena de suministro para adhesivos y selladores vendidos a proyectos y clientes con requisitos de informes de emisiones y construcción sostenible. Este paso también respalda el posicionamiento de productos a medida que el VOC y el cumplimiento ambiental más amplio adquieren mayor relevancia en las adquisiciones de construcción del Golfo.


Mercado de Adhesivos y Selladores de Oriente Medio y África Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca los ingresos generados por materiales adhesivos y selladores vendidos para usos de unión y sellado en Oriente Medio y África, abarcando aplicaciones industriales y demanda de construcción, consolidados en un único valor en USD.
Exclusiones del alcance: Se excluyen las ventas fuera de Oriente Medio y África, así como los tratamientos superficiales no relacionados que no funcionan como producto adhesivo o sellador.
Descripción General de la Segmentación
- Por Resina de Adhesivos
- Acrílico
- Cianoacrilato
- Epoxi
- Poliuretano
- Silicona
- VAE/EVA
- Otras Resinas
- Por Tecnología de Adhesivos
- Termofusible
- Reactivo
- Base Solvente
- Curado por UV
- Base Agua
- Por Resina de Selladores
- Poliuretano
- Epoxi
- Acrílico
- Silicona
- Polisulfuro
- Otras Resinas
- Por Industria de Usuario Final
- Aeroespacial
- Automotriz
- Edificación y Construcción
- Calzado y Cuero
- Sector Sanitario
- Embalaje
- Carpintería y Ebanistería
- Otras Industrias de Usuario Final
- Por Geografía
- Arabia Saudita
- Sudáfrica
- Emiratos Árabes Unidos
- Qatar
- Baréin
- Egipto
- Resto de Oriente Medio y África
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó con el mapeo de los factores de demanda que explican dónde se consumen los adhesivos y selladores en esta región y dónde no. Se revisaron fuentes públicas como oficinas nacionales de estadística y autoridades aduaneras para obtener señales de actividad constructiva, flujos comerciales y producción industrial directamente vinculadas con la demanda de unión y sellado.
Para mantener los supuestos fundamentados, también se consultaron fuentes como UN Comtrade, indicadores del Banco Mundial, la Agencia Internacional de Energía para el contexto industrial e infraestructural, y revistas científicas revisadas por pares de química y materiales para identificar cambios tecnológicos como los sistemas de base acuosa y reactivos. Los informes anuales de empresas, presentaciones a inversores y publicaciones especializadas de confianza se utilizaron para confirmar cambios de capacidad, presencia en países y exposición a usos finales. Donde estuvo disponible, se utilizaron selectivamente suscripciones de pago para datos financieros de empresas e inteligencia comercial a nivel de envíos, con el fin de normalizar las divisiones de ingresos y verificar la dependencia de importaciones. Estas fuentes de investigación documental son meramente ilustrativas, y se utilizaron muchos otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para convertir las señales documentales en insumos utilizables, especialmente en lo relativo a precios, combinación de productos y prácticas de canal que varían según el país. Se realizaron entrevistas con fabricantes, distribuidores, formuladores y usuarios finales en los sectores de construcción, embalaje y transporte, y se verificaron los puntos inciertos con preguntas de seguimiento para mantener la coherencia de los supuestos en toda la región.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 17% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 24% |
| Actores más pequeños: 20% | Gerentes: 59% |
Dimensionamiento del Mercado y Pronóstico
El mercado se construyó inicialmente mediante un enfoque descendente, en el que los indicadores de actividad constructiva e industrial se tradujeron en un conjunto de demanda direccionable, que luego se convirtió en valor utilizando la intensidad de consumo típica de la región y los rangos de precios por química y aplicación. Para mantener los totales realistas, el resultado se corroboró con verificaciones ascendentes selectivas, como la consolidación de una muestra de ingresos de proveedores y distribuidores, y la validación de los volúmenes implícitos utilizando el precio de venta promedio multiplicado por los rangos de tonelaje estimados.
Los insumos clave utilizados en el modelo incluyeron el gasto en construcción y el inicio de proyectos en las principales economías de Oriente Medio y África, las tendencias de producción de embalajes, las señales de producción automotriz y de transporte, la distribución entre sistemas de base acuosa, base solvente, fusión en caliente y reactivos, y la evolución del precio de venta promedio por familia de resinas. Donde los informes de las empresas eran limitados, las brechas se gestionaron utilizando combinaciones proxy de exposición a usos finales similares y aplicando límites de rango conservadores hasta que las entrevistas confirmaron la dirección correcta.
Para el pronóstico, se aplicó un análisis de escenarios en torno a una trayectoria de caso base, dado que la demanda puede fluctuar con los ciclos de infraestructura y los precios de importación. La perspectiva futura se ajustó utilizando las expectativas de los expertos sobre las carteras de proyectos de construcción, los programas de diversificación industrial y la velocidad de sustitución tecnológica, y luego se sometió a pruebas de estrés para que el crecimiento no supere la capacidad práctica y el suministro comercial disponible en la región.
Validación de Datos y Ciclo de Actualización
Los resultados se validaron mediante triangulación de señales independientes, incluidos los movimientos comerciales, la dirección de la actividad constructiva y el consumo implícito por sector, y luego se revisaron en busca de valores atípicos antes de la aprobación final. Cuando un dato a nivel de país parecía inusual, se verificaron los supuestos subyacentes y se volvió a contactar a los encuestados primarios si la variación no podía explicarse por la combinación de productos o los precios.
El informe se actualiza anualmente, y se realizan verificaciones intermedias cuando ocurre un evento relevante, como un movimiento brusco del tipo de cambio, una adición importante de planta o un cambio en los aranceles de importación que afecte los precios. Antes de la entrega, se realiza una revisión final para garantizar que los datos públicos más recientes y los aprendizajes de las entrevistas queden reflejados, lo que contribuye a mantener las cifras actualizadas y comparables entre años.
Tamaño del Mercado de Adhesivos y Selladores de Oriente Medio y África de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para los adhesivos y selladores de Oriente Medio y África pueden diferir incluso cuando el tema parece el mismo, porque la fecha de referencia, los países cubiertos y la base de precios no siempre están alineados. Las diferencias también provienen de cómo las empresas tratan la división entre adhesivos y selladores, y de si los usos finales como la construcción y el embalaje se miden utilizando indicadores de demanda coherentes.
En nuestro trabajo, la dispersión generalmente se remonta a la cadencia de actualización y al momento de la conversión de divisas, ya que la conversión a USD puede desplazar el valor de manera significativa cuando los tipos de cambio son volátiles, y porque las tendencias del precio de venta promedio se mueven con los costos de resinas y la combinación tecnológica. Al revalidar los rangos del precio de venta promedio con verificaciones recientes de canales y aplicar un momento de tipo de cambio coherente, Mordor Intelligence reduce el riesgo de mezclar puntos de precio más antiguos con las condiciones de demanda actuales, lo que es una de las razones por las que los valores que se muestran a continuación no coinciden completamente entre sí.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,43 mil millones de USD (2025) | |
| Consultora Global A | 1,51 mil millones de USD (2024) | Utiliza un marco exclusivo de Oriente Medio y un año base de 2024, lo que puede desplazar el valor cuando Oriente Medio y África se reportan en USD y cuando los volúmenes de África y las diferentes combinaciones de canales no están completamente representados. |
| Consultora Regional B | 3,12 mil millones de USD (2022) | Utiliza un año base más antiguo y una construcción de valor más amplia que puede sobreestimar los totales si los niveles de precios, el momento de la conversión de divisas y el alcance del producto no se actualizan en línea con los ciclos recientes de costos de resinas y cambios en la combinación. |
La tabla muestra que la selección del año y las elecciones de los límites regionales explican gran parte de la brecha, y la diferencia restante generalmente proviene de cómo se mantienen actualizados los precios. Con reglas de alcance claras, indicadores de demanda prácticos y verificaciones repetibles del precio de venta promedio y el momento del tipo de cambio, la estimación se mantiene trazable y es más fácil de actualizar cuando cambian las condiciones del mercado.


Preguntas Clave Respondidas en el Informe
¿A qué velocidad se espera que crezca la demanda de adhesivos y selladores en Oriente Medio y África?
Se prevé que el mercado de adhesivos y selladores de Oriente Medio y África se expanda a una CAGR del 5,98% de 2026 a 2031, elevando el valor de USD 1,52 mil millones a USD 2,03 mil millones.
¿Qué país contribuye con los mayores ingresos al consumo regional?
Arabia Saudita generó el 34,48% de los ingresos de 2025, impulsada por los megaproyectos de la Visión 2030 que especifican siliconas y poliuretanos de alto rendimiento.
¿Qué tipo de resina muestra las perspectivas de crecimiento más rápidas?
Los adhesivos de poliuretano lideran el crecimiento con una CAGR del 6,24% gracias a su creciente uso en el pegado automotriz y el acristalamiento estructural.
¿Cómo están configurando las normas de COV las elecciones tecnológicas?
Los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica ahora restringen el contenido de COV interior a tan solo 30–50 g/L, acelerando el cambio hacia tecnologías base agua y curadas por UV.
¿Qué segmento de usuario final avanza más rápidamente?
Las aplicaciones del sector sanitario —especialmente los sensores portátiles y el ensamblaje de dispositivos médicos— están proyectadas para registrar una CAGR del 6,27% hasta 2031.
¿Qué tácticas utilizan los proveedores para proteger los márgenes ante las fluctuaciones de las materias primas?
Las multinacionales operan plantas de mezcla regionales, suscriben contratos de propileno a largo plazo e introducen formulaciones de curado a baja temperatura que reducen los costos energéticos de los clientes.


 Sus datos están seguros y nunca se venden ni se comparten.
