
Tamaño y Participación del Mercado de Detección de Drogas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 9.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 20.86 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 16.16 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Detección de Drogas por Mordor Intelligence
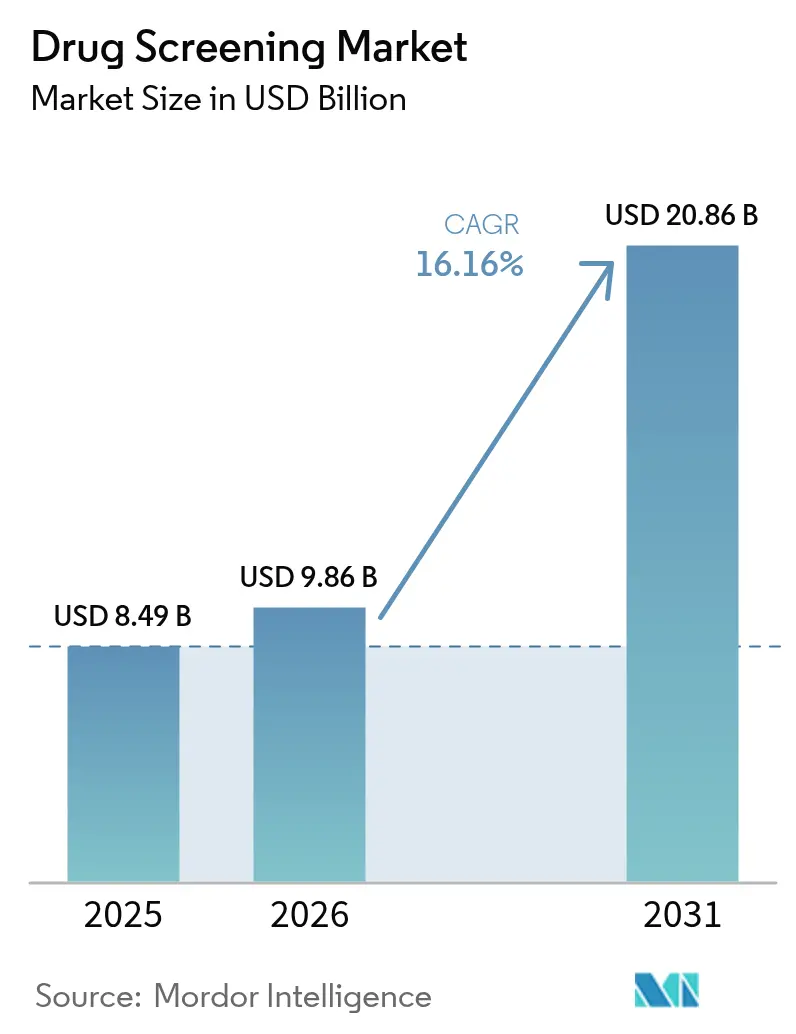
El tamaño del mercado de detección de drogas fue valorado en USD 8,49 mil millones en 2025 y se estima que crecerá desde USD 9,86 mil millones en 2026 hasta alcanzar USD 20,86 mil millones en 2031, a una CAGR del 16,16% durante el período de pronóstico (2026-2031). El ascenso refleja mandatos de cumplimiento laboral más estrictos, una mayor integración en la atención clínica y rápidas mejoras tecnológicas que acortan los tiempos de respuesta al tiempo que detectan una gama más amplia de sustancias. Los empleadores en sectores sensibles a la seguridad están ampliando las pruebas de fluido oral y en el punto de atención tras la aprobación de especímenes alternativos por parte de los organismos reguladores, mientras que los sistemas de salud incorporan paneles de toxicología rutinarios dentro de los protocolos de manejo del dolor. La consolidación entre los principales laboratorios continúa, aunque los innovadores ágiles están penetrando en el mercado a través de dispositivos de prueba rápida de nicho y automatización habilitada por IA que reducen el costo por prueba. América del Norte sigue siendo el mayor contribuyente regional, mientras que Asia-Pacífico genera los ingresos incrementales más rápidos debido a la expansión de la cobertura sanitaria y las nuevas políticas de seguridad vial.
Conclusiones Clave del Informe
- Por producto y servicio, los consumibles capturaron el 33,72% de la participación del mercado de detección de drogas en 2025, y se prevé que los dispositivos de prueba rápida se expandan a una CAGR del 18,07% hasta 2031.
- Por tecnología, la cromatografía y la espectrometría de masas representaron el 44,77% del tamaño del mercado de detección de drogas en 2025, mientras que se proyecta que los métodos de inmunoensayo crezcan a una CAGR del 19,27% hasta 2031.
- Por tipo de muestra, las pruebas de orina representaron el 48,61% del tamaño del mercado de detección de drogas en 2025; el fluido oral avanza a una CAGR del 16,85% durante 2026-2031.
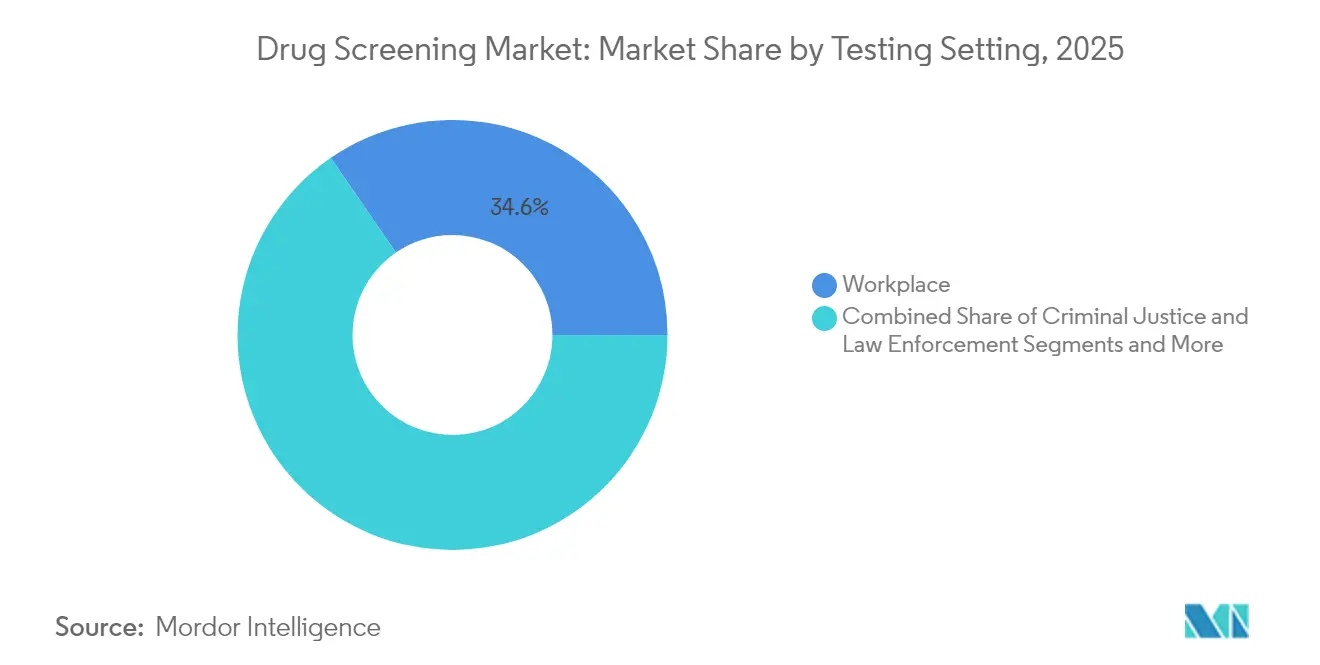
- Por entorno de prueba, los programas en el lugar de trabajo representaron el 34,58% de la participación en ingresos en 2025 y las instalaciones de tratamiento de drogas crecen a una CAGR del 19,04% hasta 2031.
- Por usuario final, los laboratorios de pruebas de drogas representaron el 45,74% de la participación del tamaño del mercado en 2025, mientras que el canal Doméstico y de Venta Libre registra el crecimiento más rápido con una CAGR del 20,96%.
- Por geografía, América del Norte generó el 40,88% de los ingresos globales en 2025, mientras que Asia-Pacífico registrará una CAGR del 19,61% de 2026 a 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Detección de Drogas*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de los Requisitos de Cumplimiento en el Lugar de Trabajo | +4.2% | Global, con mayor impacto en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Aumento de la Prevalencia Global del Abuso de Sustancias | +3.8% | Global, con concentración en América del Norte | Mediano plazo (2-4 años) |
| Expansión de Tecnologías de Prueba en el Punto de Atención y Prueba Rápida que Mejoran la Accesibilidad | +2.8% | Global, con adopción temprana en mercados desarrollados | Mediano plazo (2-4 años) |
| Integración en la Gestión de Opioides | +2.5% | América del Norte, con extensión a Europa | Mediano plazo (2-4 años) |
| Avances en la Automatización de Laboratorios | +2.1% | Global, con adopción temprana en mercados desarrollados | Largo plazo (≥4 años) |
| Fortalecimiento de los Programas de Seguridad Vial | +1.9% | Global, con mayor impacto en Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de los Requisitos de Cumplimiento en el Lugar de Trabajo en Industrias Sensibles a la Seguridad
Los reguladores han mantenido una tasa de pruebas aleatorias del 50% para los conductores de vehículos motorizados comerciales y han reconocido formalmente los especímenes de fluido oral como alternativa a la orina, impulsando la demanda de los empleadores por paneles de prueba diversificados[1]Drug Testing Supplies, "Comprensión de los Cambios en las Pruebas de Drogas del DOT 2025," drugtestingsupplies.com. La legalización del cannabis recreativo y medicinal en numerosos estados está llevando a las empresas a recalibrar las políticas de tolerancia cero mientras siguen salvaguardando los objetivos de seguridad. Los hallazgos positivos de marihuana están aumentando en los paneles rutinarios del lugar de trabajo, lo que desafía a los equipos de recursos humanos a diferenciar el deterioro reciente de los metabolitos residuales. Los estatutos federales como la Ley de Informes de Crédito Justos y el Título VII continúan configurando los protocolos de preempleo, creando un mosaico de obligaciones de cumplimiento. En conjunto, estas dinámicas intensifican la dependencia de los empleadores en plataformas de detección integrales que integran la adjudicación legal y el reporte digital de resultados.
Aumento de la Prevalencia Global del Abuso de Sustancias y la Mortalidad por Sobredosis
La ONU reportó un aumento del 20% en el consumo de drogas durante la última década, lo que supone una gran carga para los sistemas de salud. Los gobiernos y los pagadores están respondiendo exigiendo pruebas de toxicología estratificadas por riesgo dentro de las vías de tratamiento de la adicción. El aumento del uso indebido de sustancias también eleva los costos de atención médica de los empleadores y el ausentismo, reforzando el interés corporativo en las pruebas rutinarias. En consecuencia, la demanda de kits multipanel capaces de detectar sintéticos emergentes está creciendo en entornos clínicos, laborales y forenses.
Expansión de Tecnologías de Prueba en el Punto de Atención y Prueba Rápida que Mejoran la Accesibilidad
Los dispositivos de prueba rápida entregan resultados en minutos, lo que los hace adecuados para la detección en carretera e investigaciones posteriores a incidentes. La adopción se acelera a medida que la sensibilidad y la especificidad se aproximan a los estándares de laboratorio mientras los costos disminuyen gracias a las innovaciones en diseño microfluídico. La aprobación del fluido oral por parte del Departamento de Transporte eliminó una barrera estructural para el despliegue en campo, impulsando la adquisición entre operadores logísticos y agencias de aplicación de la ley. Los fabricantes están incorporando lectores habilitados con Bluetooth que transmiten datos cifrados a paneles de control en la nube, permitiendo auditorías de cumplimiento inmediatas. Esta portabilidad democratiza el acceso a las pruebas para pequeñas empresas y clínicas remotas, ampliando la huella del mercado de detección de drogas.
Integración en la Gestión de Opioides y Protocolos de Manejo del Dolor
Los pagadores estipulan la verificación toxicológica antes de autorizar la terapia con opioides a largo plazo, y las guías clínicas recomiendan un monitoreo periódico adaptado a los niveles de riesgo del paciente[2]Blue Cross Blue Shield de Míchigan, "Política Médica – Pruebas de Drogas en el Manejo del Dolor y el Tratamiento del Trastorno por Uso de Sustancias," bcbsm.com. Los proveedores de atención médica, por lo tanto, solicitan inmunoensayos presuntivos seguidos de confirmación definitiva por espectrometría de masas para distinguir la adherencia terapéutica de la desviación. Quest Diagnostics ha ampliado los paneles para incluir adulterantes novedosos, apoyando a los médicos a medida que los patrones de uso indebido se desplazan hacia análogos sintéticos. La demanda clínica sostiene los laboratorios de alta complejidad al tiempo que impulsa a los innovadores en el punto de atención a ampliar la gama de opioides detectables.
Análisis del Impacto de las Restricciones del Mercado de Detección de Drogas*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones de Privacidad de Datos y Derechos de los Empleados | -2.8% | Principalmente América del Norte y Europa | Corto plazo (≤ 2 años) |
| Altos Costos de Capital y Operativos de las Plataformas de Confirmación LC-MS/MS | -2.1% | Global, con mayor impacto en mercados emergentes e instalaciones más pequeñas | Mediano plazo (2-4 años) |
| Preocupaciones sobre la Fiabilidad | -1.6% | Global | Mediano plazo (2-4 años) |
| Infraestructura de Toxicología Limitada | -0.9% | Asia-Pacífico, Oriente Medio, África y partes de América Latina | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones de Privacidad de Datos y Derechos de los Empleados que Limitan las Pruebas Aleatorias
La propuesta de reclasificar la marihuana del Anexo I al Anexo III señala una postura federal más flexible, alentando a los empleados a cuestionar las políticas de pruebas generalizadas. Los estatutos superpuestos, como la Ley de Estadounidenses con Discapacidades y la Ley de Informes de Crédito Justos, requieren consentimiento explícito y manejo estricto de datos, lo que aumenta la carga administrativa. Las empresas están cambiando cada vez más hacia programas basados en riesgos para evitar litigios, reduciendo los volúmenes de pruebas y moderando el crecimiento a corto plazo en el mercado de detección de drogas.
Altos Costos de Capital y Operativos de las Plataformas de Confirmación LC-MS/MS
Las pruebas definitivas mediante cromatografía líquida acoplada a espectrometría de masas en tándem requieren inversiones en equipos de seis cifras, analistas capacitados y gastos continuos en reactivos, barreras que disuaden a los laboratorios más pequeños en economías emergentes. La subcontratación ayuda, pero extiende los tiempos de respuesta, reduciendo la utilidad en contextos de tiempo crítico. Aunque la automatización está reduciendo el costo por muestra, el gasto inicial aún limita la adopción y restringe la expansión del tamaño del mercado de detección de drogas en regiones sensibles al precio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Detección de Drogas
Por Producto y Servicio:
Los Consumibles Mantienen la Primacía mientras los Dispositivos Rápidos CrecenLos consumibles generaron el 33,72% de los ingresos de 2025, subrayando su papel indispensable en cada ensayo y garantizando ingresos recurrentes para los proveedores. El segmento está respaldado por ciclos de reposición constantes en laboratorios hospitalarios, clínicas laborales y unidades forenses. La mayor frecuencia de pruebas dentro de los protocolos de monitoreo de opioides garantiza una demanda estable de reactivos de inmunoensayo y calibradores. Los dispositivos de prueba rápida, aunque más pequeños hoy en día, se proyecta que registren una CAGR del 18,07%, remodelando el mercado de detección de drogas con formatos de fluido oral, saliva y aliento casi instantáneos que evitan los retrasos de laboratorio. El tamaño del mercado de detección de drogas para dispositivos rápidos podría crecer notablemente a medida que los respaldos del DOT impulsen a los operadores de flotas a desplegar analizadores de campo a gran escala. Los proveedores de instrumentos se concentran en analizadores modulares con alertas de mantenimiento impulsadas por IA, lo que permite a los laboratorios de nivel medio escalar la capacidad sin agregar mano de obra especializada. Los paquetes de servicios que combinan el suministro de kits, portales de resultados en la nube y revisión médica también están surgiendo, profundizando la fidelización de los clientes.
El giro estratégico hacia ecosistemas híbridos de producto-servicio está agudizando la diferenciación competitiva. La mejora de Global Trial Connect de Labcorp digitaliza las requisiciones y automatiza la cadena de custodia, reduciendo el papel en un 70% y acelerando la resolución de consultas de laboratorio. Estas ofertas integradas elevan la experiencia del cliente y refuerzan la fidelización al proveedor. Las empresas emergentes especializadas en paneles de drogas de diseño están ganando participación en subsegmentos como las clínicas de reducción de daños, lo que indica que la amplitud del producto combinada con la conveniencia digital dictará las ganancias futuras en el mercado de detección de drogas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología:
La Espectrometría de Masas Domina mientras el Inmunoensayo se AceleraLa cromatografía acoplada con espectrometría de masas de alta resolución capturó el 44,77% de los ingresos de 2025, manteniendo su estatus para la confirmación definitiva. La capacidad de cuantificar niveles traza de nitazenos y xilazina salvaguarda las decisiones clínicas y las conclusiones forenses, anclando su liderazgo en el mercado de detección de drogas. Los instrumentos SCIEX QTOF ofrecen adquisición de alto rendimiento sin sacrificar la precisión de masa, lo que permite a los laboratorios confirmar positivos de grandes programas de detección. Sin embargo, las plataformas de inmunoensayo ahora crecen a una CAGR del 19,27%, aprovechando anticuerpos mejorados y microfluídica para ofrecer un rendimiento de calidad de laboratorio en el punto de atención. La adquisición de SpinChip por parte de bioMérieux por EUR 111 millones (USD 126,9 millones) añade un formato de cartucho ultrarrápido a su cartera, ofreciendo resultados en 10 minutos vitales para los servicios de urgencias.
Los analizadores de aliento están ganando aceptación en la aplicación de la ley en carretera debido al muestreo no invasivo y la detección en tiempo real dentro de las ventanas de deterioro, y los biosensores basados en grafeno prometen mejorar la sensibilidad de la detección de esteroides anabólicos. La participación del mercado de detección de drogas de la espectrometría de masas puede reducirse gradualmente a medida que los entornos descentralizados opten por inmunoensayos más rápidos; no obstante, la demanda de confirmación garantiza una relevancia duradera para los laboratorios de alta complejidad. La interacción entre los requisitos de precisión y las limitaciones operativas mantendrá ambas modalidades financieramente atractivas.
Por Tipo de Muestra:
La Prevalencia de la Orina se Encuentra con el Impulso del Fluido OralLa orina mantuvo una participación del 48,61% en 2025 debido a los estándares de corte bien establecidos y una base de datos histórica sin rival que facilita la interpretación. La extensa validación en cientos de drogas sostiene su uso en cumplimiento, manejo del dolor y suscripción de seguros. Sin embargo, las muestras de fluido oral ahora registran la CAGR más alta con un 16,85%, lo que refleja su aptitud para detectar el uso reciente y simplificar la recolección observada. La regulación del DOT de 2023 posiciona el fluido oral como equivalente a la orina, y una vez que concluya la certificación de los laboratorios de referencia, la adopción se acelerará, elevando el tamaño del mercado de detección de drogas para los ensayos de fluido oral. Las pruebas de cabello siguen siendo un nicho; su ventana de detección de 90 días es atractiva, pero los retrasos en las directrices y los requisitos de doble espécimen limitan la escala. Las técnicas emergentes de manchas de sangre seca atraen a las agencias antidopaje dado que los límites de detección son inferiores a 0,4 ng/mL para esteroides anabólicos, pero se necesita una mayor validación clínica para el uso en el lugar de trabajo.
En general, la diversificación de especímenes ayuda a los proveedores de pruebas a adaptar los protocolos a perfiles de riesgo precisos. Los empleadores pueden combinar el fluido oral para verificaciones posteriores a incidentes con la orina para el preempleo, mientras que los médicos combinan la orina y las manchas de sangre para el monitoreo terapéutico complejo. Estas estrategias híbridas amplían los volúmenes unitarios en múltiples categorías de especímenes, reforzando la resiliencia de los ingresos dentro del mercado de detección de drogas.
Por Entorno de Prueba:
La Detección en el Lugar de Trabajo Domina mientras la Rehabilitación Gana RitmoLos programas en el lugar de trabajo produjeron el 34,58% de los ingresos de 2025, impulsados por la detección obligatoria en transporte, aviación y petroquímica. Las directrices de la SAMHSA estipulan cadenas de custodia estructuradas y supervisión de revisión médica, sosteniendo la demanda de servicios combinados de laboratorio y asesoramiento. A pesar de la madurez, los empleadores están actualizando los programas para incorporar paneles de opioides ampliados y cannabinoides sintéticos, evitando la reducción del volumen unitario. Las instalaciones de tratamiento y rehabilitación de drogas exhiben la CAGR de segmento más alta del 19,04% a medida que los gobiernos asignan presupuestos más grandes a la expansión de la salud conductual e integran el monitoreo toxicológico para evaluar el progreso del paciente.
Los entornos de aplicación de la ley y justicia penal siguen siendo relevantes dado el aumento de las cargas de casos de monitoreo de libertad condicional y las pruebas de sobriedad ordenadas por los tribunales. Las clínicas de manejo del dolor aprovechan cada vez más las pruebas definitivas para validar la adherencia, estimar los ajustes de dosis y mitigar los riesgos de desviación. Cada entorno impone requisitos distintos de tiempo de respuesta e informes, lo que obliga a los proveedores a personalizar la logística, las configuraciones de paneles y las vías de integración de datos, lo que a su vez fortalece la segmentación dentro del mercado de detección de drogas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Laboratorios Lideran mientras las Pruebas Domésticas Crecen RápidamenteLos laboratorios de toxicología dedicados tienen una participación de ingresos del 45,74% en 2025, respaldados por economías de escala, experiencia multidisciplinaria y automatización avanzada que garantizan alta sensibilidad en miles de muestras diarias. Los servicios de bioanálisis de alta resolución por espectrometría de masas de Charles River ilustran el liderazgo de los laboratorios en la cuantificación de moléculas complejas para ensayos farmacéuticos. El canal doméstico y de venta libre, sin embargo, se está expandiendo a una CAGR del 20,96% debido al creciente enfoque del consumidor en la privacidad, las asociaciones de telesalud y la disponibilidad de kits de autorecogida en el comercio electrónico. Las farmacias minoristas almacenan kits de saliva y orina que activan la confirmación de laboratorio si los resultados iniciales son positivos, combinando la conveniencia con el rigor clínico.
Los hospitales y las clínicas ambulatorias mantienen una participación estable al incorporar la toxicología en los flujos de trabajo de atención de emergencia y crónica. Las agencias gubernamentales, los organismos deportivos y las instituciones educativas forman un grupo fragmentado pero creciente que encarga paneles especializados para drogas de diseño o agentes potenciadores del rendimiento. A medida que mejora la conectividad digital, incluso las entidades pequeñas acceden a paneles sofisticados a través de kits de envío por correo, lo que evidencia una amplia democratización en el mercado de detección de drogas.
Análisis Geográfico
Mercado de Detección de Drogas en América del Norte
América del Norte dominó con el 40,88% de los ingresos en 2025, lo que refleja estrictos mandatos federales, una amplia cobertura de reembolso por parte de los seguros y una alta adopción por parte de los empleadores. El fentanilo y el norfentanilo se incorporaron a los paneles federales en julio de 2025, lo que obligó a los empleadores públicos a actualizar los ensayos y a sostener el crecimiento en el mercado de detección de drogas. Los laboratorios líderes implementan robótica e informática habilitada por inteligencia artificial, reforzando el liderazgo regional en costos y calidad.
Mercado de Detección de Drogas en Asia-Pacífico, EMEA y América del Sur
Asia-Pacífico representa la expansión más rápida, con una tasa de crecimiento anual compuesto (CAGR) prevista del 19,61% para 2026-2031. La hoja de ruta regulatoria de China para 2025-2027 simplifica los procedimientos de registro, acelerando el lanzamiento de nuevas pruebas y atrayendo inversiones. Naciones como Corea del Sur y Singapur fomentan clústeres de biotecnología, mientras que Indonesia y Vietnam amplían la fabricación nacional, ampliando en cada caso el acceso a kits de atención en el punto de atención y servicios de laboratorio. Las crecientes campañas de seguridad vial y las políticas de los empleadores convergen para ampliar los volúmenes de muestras. Como resultado, la contribución de Asia-Pacífico al tamaño del mercado de detección de drogas probablemente superará a la de Europa durante el período de previsión. Europa mantiene una participación significativa gracias a las directivas de seguridad laboral rigurosamente aplicadas y a los programas de control de deterioro en carretera. La alianza de Intelligent Bio Solutions con IVY Diagnostics apunta a la oportunidad de 3.600 millones de USD en la región con soluciones de fluido oral que se alinean con las iniciativas de control en carretera. Los mercados de Oriente Medio y África muestran un potencial emergente en medio de programas de construcción hospitalaria y la regulación de la fuerza laboral multinacional en las economías del GCC. América del Sur, liderada por Brasil, se beneficia de la expansión de la financiación de la salud pública y de las campañas de concienciación corporativa, aunque las brechas de infraestructura moderan el crecimiento a corto plazo. La heterogeneidad geográfica obliga a los proveedores a ajustar los precios, las preferencias de muestras y los expedientes regulatorios para cada jurisdicción, pero también aísla al mercado global de detección de drogas de las recesiones localizadas.


Panorama regulatorio
En los Estados Unidos, las pruebas de detección de drogas en el lugar de trabajo y en el transporte se rigen por las Directrices Obligatorias del HHS para los Programas Federales de Pruebas de Drogas en el Lugar de Trabajo (Orina y Fluido Oral). Los paneles de analitos autorizados y los umbrales de corte fueron reafirmados en el Registro Federal el 13 de marzo de 2026, manteniéndose la fecha de entrada en vigor anterior (7 de julio de 2025). El cumplimiento del DOT bajo el 49 CFR Parte 40 continuó evolucionando en 2026, con una norma final publicada el 11 de mayo de 2026 (vigente desde el 10 de junio de 2026) que actualiza los procedimientos y exige recolecciones de orina directamente observadas en situaciones específicas cuando no se puede realizar la prueba de fluido oral. La norma refuerza los requisitos operativos para los sitios de recolección, laboratorios y programas de los empleadores.
En el ámbito de los dispositivos médicos, los marcos de calidad y supervisión de la FDA influyen en los fabricantes de instrumentos y consumibles de detección de drogas que abastecen a entornos clínicos. El Reglamento del Sistema de Gestión de Calidad (QMSR) entró en vigor el 2 de febrero de 2026, alineándose más estrechamente con la norma ISO 13485:2016. Por separado, la FDA abrió un debate de política el 1 de mayo de 2026 mediante un aviso del Registro Federal solicitando comentarios sobre la eliminación de los requisitos de autorización 510(k) para dispositivos utilizados en programas federales regulados de pruebas de drogas. Si se adopta, esto podría cambiar la vía de aprobación de ciertas tecnologías de uso forense-laboral, sin afectar las expectativas clínicas de IVD bajo la regulación de dispositivos de la FDA.
Panorama Competitivo
El mercado de detección de drogas exhibe una concentración moderada: LabCorp, Quest Diagnostics y Abbott Laboratories representan conjuntamente una participación considerable a través de paneles integrales, logística nacional y contratos con pagadores. Las fusiones y adquisiciones estratégicas continúan; el acuerdo de bioMérieux con SpinChip enriquece las ofertas en el punto de atención, revelando un apetito por tecnologías de nicho que complementan los menús existentes. Las asociaciones, ejemplificadas por Intelligent Bio Solutions e IVY Diagnostics, avanzan en la penetración regional sin grandes gastos de capital.
La tecnología sigue siendo un diferenciador clave. SCIEX avanza en plataformas de espectrometría de masas de alta resolución que detectan concentraciones ultrabajas, lo que atrae a clientes forenses y de deportes profesionales. En paralelo, las empresas emergentes construyen analizadores de inmunoensayo portátiles calibrados para cannabinoides sintéticos, una brecha en los menús de laboratorios heredados. La integración digital es igualmente fundamental; Trial Connect de LabCorp agiliza la cadena de custodia y el seguimiento en tiempo real, aumentando la retención de clientes. Las barreras de entrada moderadas, causadas por los requisitos de acreditación y la logística compleja, disuaden la mercantilización, aunque la afluencia de fabricantes de dispositivos ágiles garantiza una competencia vibrante en los subsegmentos del mercado de detección de drogas.
Líderes de la Industria de Detección de Drogas
Quest Diagnostics
Abbott Laboratories
Thermo Fisher Scientific, Inc.
Siemens Healthineers
LabCorp (Laboratory Corporation of America Holdings)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Empresas del Mercado de Detección de Drogas Cubiertas en este Informe
- LabCorp
- Quest Diagnostics
- Abbott Laboratories
- Thermo Fisher Scientific
- Roche
- Siemens Healthineers
- Orasure Technologies
- Dragerwerk
- Shimadzu
- Alfa Scientific Designs
- LifeLoc Technologies
- Premier Biotech Inc.
- Beckman Coulter Diagnostics
- Psychemedics
- Omega Laboratories
- Intoximeters
- Cordant Health Solutions
- Bio-Rad Laboratories
- Danaher
- Agilent Technologies

Oportunidades de mercado y perspectivas futuras
La expansión de los programas y la diversificación de muestras en las pruebas reguladas en el lugar de trabajo están creando espacio para soluciones llave en mano de fluido oral y logística de recolección centrada en el cumplimiento normativo. La norma final del DOT, vigente desde el 10 de junio de 2026, subraya que la continuidad operativa aún depende de la disponibilidad de pruebas de fluido oral, al tiempo que refuerza el rigor procedimental, incluidas las recolecciones de orina directamente observadas en circunstancias específicas. Esta combinación tiende a favorecer a los proveedores que integran la ejecución de la recolección, la digitalización de la cadena de custodia y las pruebas presuntivas rápidas con derivación a confirmación definitiva. El HHS reafirmó en marzo de 2026 que los paneles y umbrales federales en el lugar de trabajo permanecen sin cambios, lo que respalda la demanda continua de menús multianalito validados tanto para orina como para fluido oral, en lugar de reconfiguraciones frecuentes.
Las pruebas descentralizadas y no invasivas continúan atrayendo inversión y despliegue en entornos de empleadores más grandes, ampliando el mercado abordable de pruebas más allá de los flujos de trabajo tradicionales centrados en laboratorio. En enero de 2026, Intelligent Bio Solutions inició estudios clínicos adicionales para respaldar una presentación 510(k) para la detección de codeína. En febrero de 2026, se asoció con Bouygues UK para implementar pruebas de detección de drogas basadas en huellas dactilares dentro de operaciones de construcción, lo que refleja la demanda de los empleadores por modelos de pruebas más rápidos y realizados internamente. En cuanto a la hoja de ruta tecnológica, Lifeloc Technologies encargó una sala limpia y completó las herramientas de moldeo de producción en junio de 2026 para su analizador de drogas SpinDetect, lo que indica una construcción continua de capacidad para instrumentación de punto de atención dirigida a lograr un tiempo de respuesta más rápido y un despliegue de campo más amplio.
Desarrollo Reciente de la Industria en el Mercado de Detección de Drogas
- Julio de 2026: Quest Diagnostics publicó su Índice de Pruebas de Drogas 2026, citando que el 19,1% de la fuerza laboral general de EE. UU. dio positivo en muestras de cabello recolectadas durante 2025. El conjunto de datos subraya el papel de las muestras alternativas en la detección de largo plazo e informa las decisiones de empleadores y laboratorios sobre la combinación de muestras y la configuración de paneles.
- Junio de 2026: Thermo Fisher Scientific presentó la plataforma de espectrómetro de masas Orbitrap Excedion en ASMS 2026, posicionándola para el bioanálisis regulado y los flujos de trabajo de control/garantía de calidad. El lanzamiento respalda el ciclo de actualización de las capacidades de confirmación definitiva utilizadas en laboratorios clínicos, forenses y de alto rendimiento.
- Abril de 2026: Intelligent Bio Solutions inició un estudio de validación para su Sistema de Detección de Drogas por Huellas Dactilares Inteligente, con el objetivo de un tiempo de análisis inferior a tres minutos para casos de uso en carretera y en el lugar de trabajo. Un tiempo de resultado más rápido respalda un despliegue más amplio de puntos de atención donde las decisiones operativas dependen de resultados de detección inmediatos.


Mercado de Detección de Drogas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de pruebas de detección de drogas abarca productos y servicios utilizados para detectar sustancias recetadas o ilícitas en muestras humanas, en entornos laborales, clínicos, forenses y de pruebas en el hogar, con ingresos reportados a nivel de mercado.
Exclusiones del alcance: excluimos los ensayos toxicológicos farmacéuticos utilizados en I+D y los programas antidopaje de deportes de élite, ya que sus flujos de trabajo, compradores y regulaciones se rastrean de manera diferente.
Descripción general de la segmentación
- Por Producto y Servicio
- Consumibles
- Instrumentos
- Dispositivos de Prueba Rápida
- Servicios
- Por Tecnología
- Inmunoensayo
- Cromatografía y Espectrometría de Masas
- Analizadores de Aliento
- Otros
- Por Tipo de Muestra
- Orina
- Fluido Oral
- Cabello
- Otras Muestras
- Por Entorno de Prueba
- Lugar de Trabajo
- Justicia Penal y Aplicación de la Ley
- Manejo del Dolor y Monitoreo de Opioides
- Tratamiento y Rehabilitación de Drogas
- Por Usuario Final
- Laboratorios de Pruebas de Drogas
- Hospitales y Clínicas
- Doméstico y Venta Libre
- Otros
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental nos ayuda a anclar el modelo a señales de demanda reales y a la forma en que se regulan e informan las pruebas. Revisamos materiales de salud pública y política que explican dónde se realizan las pruebas y cómo escalan los programas, junto con estadísticas sobre patrones de consumo de sustancias y requisitos de pruebas. Las fuentes típicas incluyeron agencias y conjuntos de datos públicos como CDC, SAMHSA y NIDA, además de orientación de OSHA y organismos nacionales similares de seguridad laboral.
Para conectar la demanda con el gasto, también utilizamos divulgaciones de fabricantes y laboratorios, como informes anuales, presentaciones a inversores y documentación de productos. Estas fuentes aclaran la lógica de precios de los menús y los cambios tecnológicos (por ejemplo, la adopción de fluido oral frente a las pruebas de orina). Se utilizaron publicaciones revisadas por pares y recursos de asociaciones para verificar umbrales de corte, tasas de confirmación y flujos de trabajo comunes en laboratorios. Referenciamos suscripciones pagas para datos financieros e inteligencia empresarial, bases de datos de patentes y datos de importación y exportación a nivel de envío de forma selectiva para verificar la actividad de productos y la dirección de las categorías. Estas fuentes documentales no son exhaustivas, y se utilizaron muchas otras referencias públicas y pagas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Se utilizaron entrevistas y encuestas primarias para validar cómo varían los volúmenes de pruebas, los precios y las prácticas de confirmación según el entorno, y hacia dónde se está desplazando la demanda (por ejemplo, punto de atención frente a laboratorio central). Conversamos con una combinación de fabricantes de pruebas, distribuidores, laboratorios de terceros, partes interesadas de hospitales y clínicas, y administradores de programas laborales, y utilizamos sus comentarios para ajustar los supuestos por región y uso final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directivos (CXO): 12% | APAC: 40% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 36% | EMEA: 33% |
| Actores más pequeños: 15% | Gerentes: 52% | América: 27% |
Dimensionamiento del mercado y pronósticos
El dimensionamiento del mercado se construyó utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba, donde el enfoque de arriba hacia abajo parte del grupo de pruebas abordable por entorno y luego lo convierte en gasto utilizando supuestos realistas de precio y combinación. En la práctica, reconstruimos la demanda vinculando indicadores como la cobertura de pruebas laborales, la intensidad de pruebas clínicas y de emergencia, la actividad de pruebas forenses y la división entre actividad de detección y confirmación. Luego aplicamos la lógica de precio de venta promedio por tipo de prueba y tipo de muestra.
Para mantener los totales fundamentados, realizamos verificaciones selectivas de abajo hacia arriba utilizando señales de proveedores y canales, menús muestreados de laboratorios y proveedores de punto de atención, y una vista de volumen por ASP para un subconjunto de países de alta adopción. Esas verificaciones se utilizaron luego para ajustar los resultados de arriba hacia abajo. Las entradas clave del modelo incluyeron la proporción de pruebas rápidas frente a métodos basados en laboratorio, los cambios hacia las pruebas de fluido oral, la amplitud del panel de pruebas y la frecuencia de repetición, la tasa de confirmación tras un resultado positivo presuntivo, y el comportamiento regional de reembolso o cumplimiento por parte del empleador. Cuando las entradas de abajo hacia arriba estaban incompletas, las brechas se manejaron utilizando rangos de adopción conservadores que se validaron en entrevistas, seguidos de verificaciones de sensibilidad sobre las variables que más afectan los ingresos.
Para el pronóstico, se utilizó el análisis de escenarios porque la demanda está influenciada por la aplicación de políticas, los ciclos presupuestarios y la sustitución tecnológica, que no se mueven de manera lineal cada año. Las trayectorias de crecimiento se establecieron por región después de alinear los comentarios de las entrevistas con señales observables como cambios de política, adopción de automatización y cambios en el tipo de muestra. Luego, el modelo se concilió para mantener los movimientos de combinación y precios coherentes a lo largo del tiempo.
Validación de datos y ciclo de actualización
La validación se realiza verificando si los resultados del modelo se alinean con señales independientes, como cuánta prueba se requiere bajo programas laborales típicos, cómo los proveedores discuten los volúmenes de pruebas clínicas y cómo está cambiando la combinación tecnológica en los laboratorios. Cuando aparecen grandes variaciones, se revisan los supuestos y luego se vuelven a probar con seguimientos adicionales, especialmente en cuanto a precios, comportamiento de confirmación y adopción a nivel de país.
Antes de la aprobación final, el modelo pasa por múltiples revisiones de analistas con umbrales de variación claros y controles de anomalías en el crecimiento, la combinación y los movimientos de precios implícitos. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, y se completa una revisión final cerca de la publicación para que los clientes reciban la vista más reciente y actualizada.
Comparación del dimensionamiento del mercado de pruebas de detección de drogas de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para las pruebas de detección de drogas pueden parecer muy dispares porque los equipos a menudo contabilizan diferentes categorías de ingresos, utilizan diferentes momentos para la conversión de divisas y aplican una lógica de precios diferente para las pruebas rápidas frente a las pruebas de laboratorio. También observamos brechas cuando una estimación enfatiza los envíos de productos mientras que otra incorpora servicios, o cuando el año base no está alineado con las mismas señales de demanda.
Una diferencia impulsada por la actualización es común en este mercado porque los precios de lista, las prácticas de confirmación y la combinación de tipos de muestra pueden cambiar rápidamente, y esos cambios afectan los ingresos incluso si el total de pruebas crece de manera constante. Al fijar el momento de conversión de divisas al año declarado, verificar nuevamente los precios de venta promedio frente a los patrones actuales de los menús de laboratorio, y volver a contactar a las fuentes cuando el crecimiento implícito rompe el comportamiento típico de los programas de pruebas, Mordor Intelligence mantiene la estimación vinculada a lo que los compradores están pagando en el período que se está midiendo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 9,86 mil millones de USD (2026) | |
| Consultora Global A | 9,10 mil millones de USD (2024) | Utiliza una instantánea de un año anterior y aplica ASP tipo precio de lista en todos los productos, lo que puede subestimar el efecto de los ingresos por servicios y los cambios posteriores en la combinación hacia tipos de muestra más nuevos. |
| Publicación Comercial B | 13,80 mil millones de USD (2024) | Se inclina hacia un conteo impulsado por envíos y supuestos amplios de panel, y el componente de servicios no se separa de manera consistente, lo que puede inflar los ingresos cuando se generalizan las tasas de confirmación y de repetición de pruebas. |
La tabla muestra que el momento y lo que se contabiliza como ingreso (solo productos, solo servicios, o ambos) son las principales razones de la dispersión. Nuestro enfoque se mantiene repetible porque cada paso se vincula a entornos de prueba claros, supuestos de combinación y verificaciones prácticas de precios, y luego se valida mediante seguimientos específicos cuando el ingreso implícito por prueba parece poco realista.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de detección de drogas?
El mercado de detección de drogas está valorado en USD 9,86 mil millones en 2026 y se prevé que crezca hasta USD 20,86 mil millones en 2031.
¿Qué región lidera los ingresos globales?
América del Norte lidera con una participación del 40,88% en 2025 debido a las estrictas regulaciones federales y la alta adopción por parte de los empleadores.
¿Qué segmento crece más rápido?
Los dispositivos de prueba rápida muestran el mayor crecimiento, avanzando a una CAGR del 18,07% entre 2026 y 2031.
¿Cómo influye la prueba de fluido oral en la dinámica del mercado?
La aprobación del DOT de los especímenes de fluido oral impulsa la adopción en los lugares de trabajo y los programas en carretera, acelerando la CAGR del segmento al 16,85%.
¿Qué tecnologías dominan la confirmación definitiva?
La cromatografía acoplada con espectrometría de masas de alta resolución sigue siendo el estándar de oro, con una participación de ingresos del 44,77% en 2025.
¿Cómo impactan las regulaciones de privacidad en las pruebas en el lugar de trabajo?
La expansión de las leyes de derechos de los empleados y la reclasificación de la marihuana obligan a los empleadores a adoptar estrategias de prueba más específicas y basadas en riesgos, moderando ligeramente los volúmenes de pruebas.
Última actualización de la página el:



