
Tamaño y Participación del Mercado de Biomarcadores Genómicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.22 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.82 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.55 % |
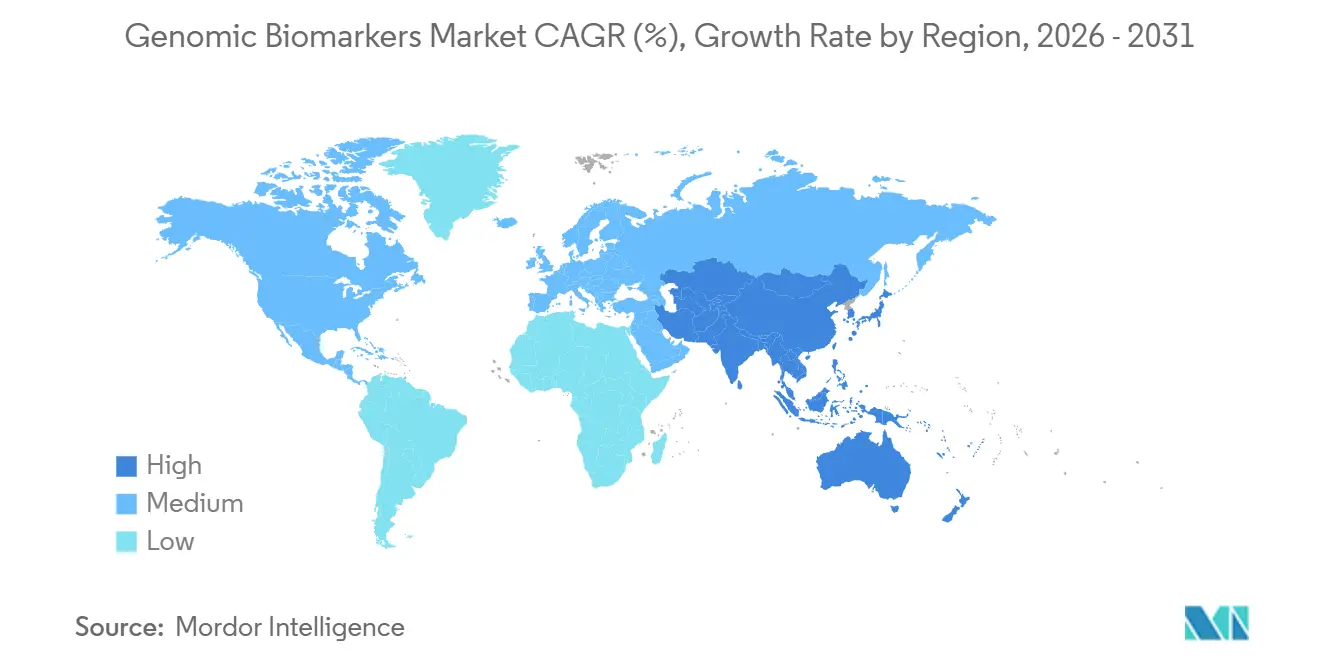
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
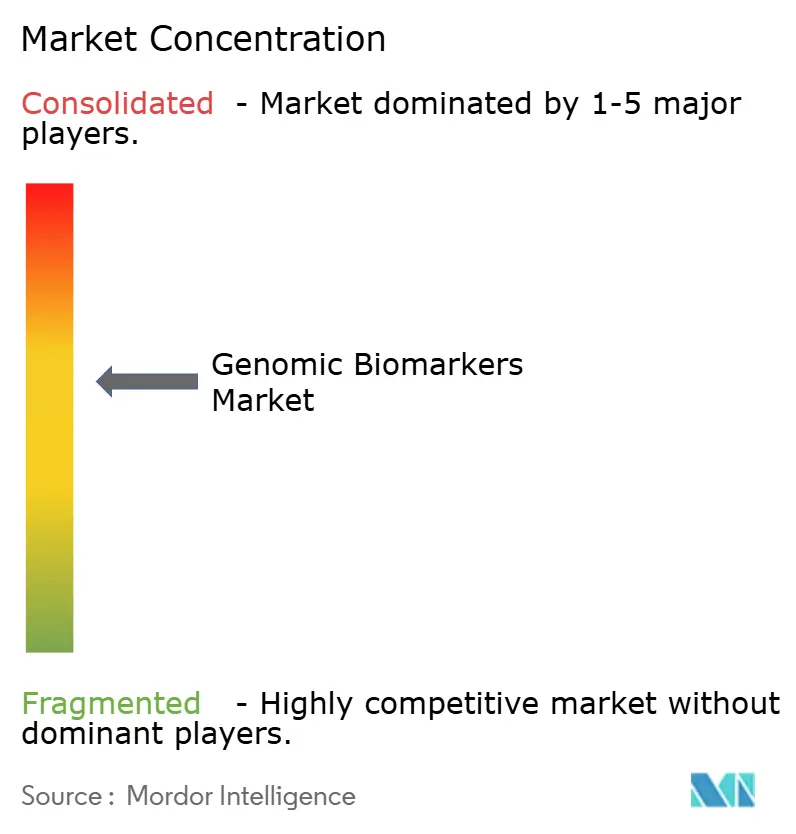
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Biomarcadores Genómicos por Mordor Intelligence
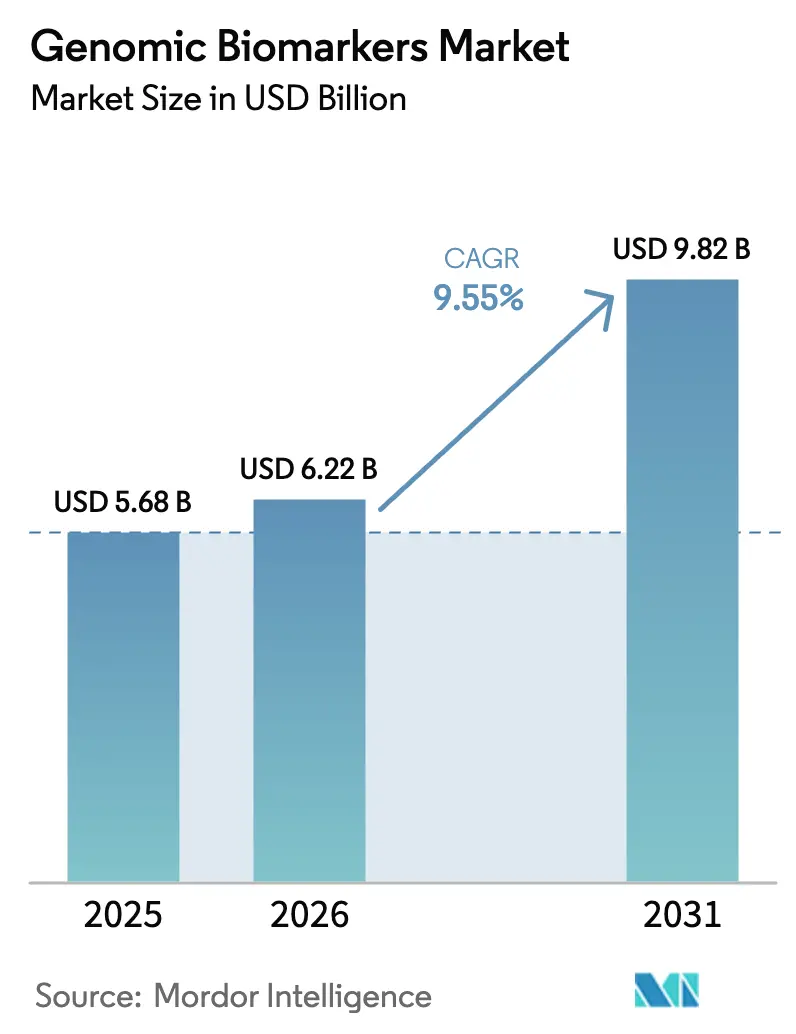
Se proyecta que el tamaño del Mercado de Biomarcadores Genómicos será de USD 5,68 mil millones en 2025, USD 6,22 mil millones en 2026, y alcanzará USD 9,82 mil millones en 2031, creciendo a una CAGR del 9,55% de 2026 a 2031.
La expansión sostenida refleja un giro desde las pruebas basadas en síntomas hacia la estratificación proactiva del riesgo, a medida que los costos de secuenciación caen por debajo de USD 200 por genoma completo, el aprendizaje federado en la nube desbloquea conocimientos sobre enfermedades raras y los empleadores de Fortune 500 incorporan beneficios genéticos a sus planes autofinanciados. La oncología sigue siendo el ancla de los ingresos; sin embargo, los paneles cardiovasculares avanzan con mayor rapidez a medida que las puntuaciones de riesgo poligénico se vuelven rutinarias en la atención primaria. Los laboratorios de diagnóstico dominan en la actualidad, pero los patrocinadores farmacéuticos están adoptando criterios de valoración genómicos en ensayos adaptativos de Fase II, estrechando los vínculos entre el descubrimiento de biomarcadores y el desarrollo de fármacos. La secuenciación de nueva generación sigue siendo la tecnología de referencia; no obstante, los ensayos de PCR están resurgiendo en la farmacogenómica en el punto de atención, mientras que los programas nacionales de genómica en Asia-Pacífico aceleran la demanda más allá de los mercados tradicionales.
Conclusiones Clave del Informe
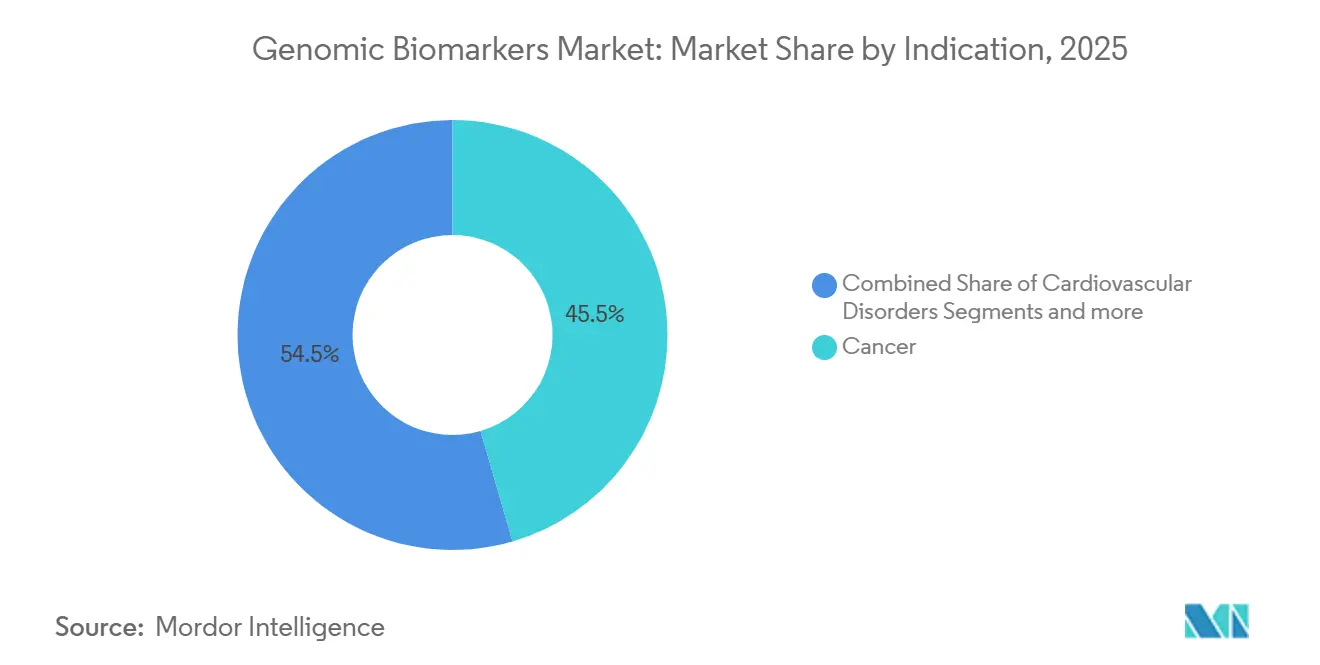
- Por indicación, la oncología lideró con una participación de ingresos del 45,55% en 2025, mientras que se proyecta que los paneles genómicos cardiovasculares se expandirán a una CAGR del 13,85% hasta 2031.
- Por usuario final, los laboratorios de diagnóstico mantuvieron el 38,53% de los ingresos de 2025, mientras que las empresas farmacéuticas y de biotecnología están en camino de alcanzar una CAGR del 12,75% hasta 2031.
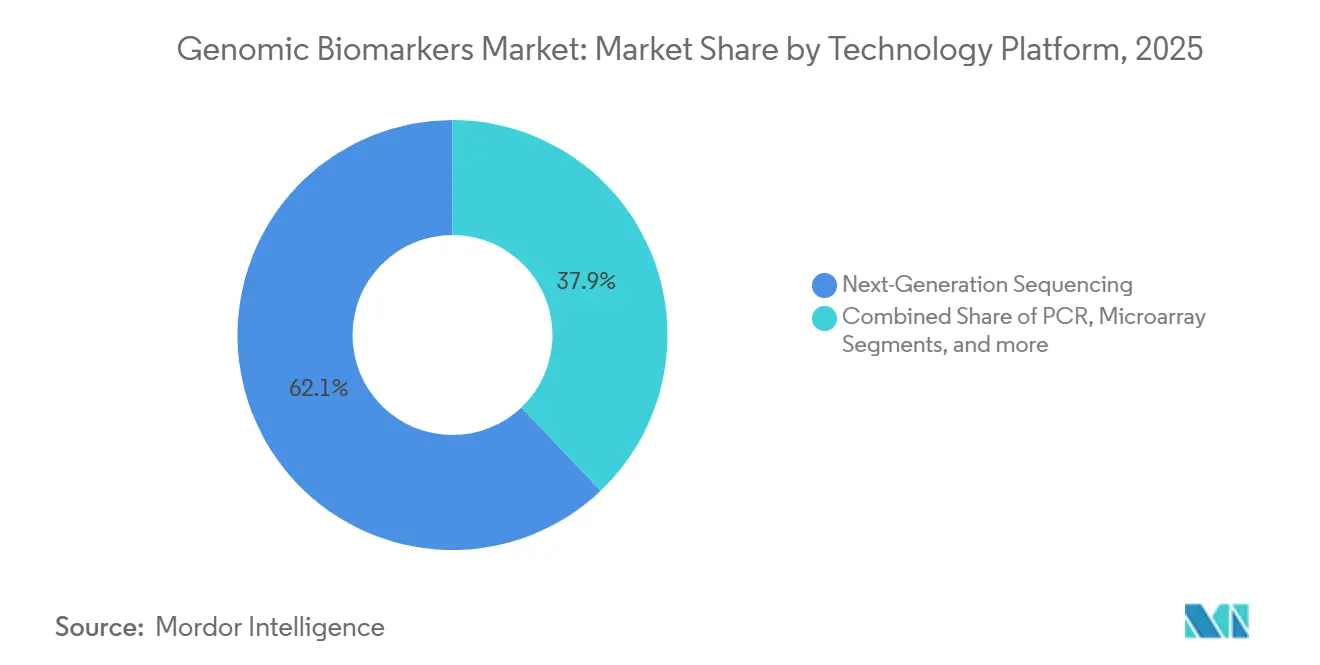
- Por tecnología, las plataformas de secuenciación de nueva generación captaron el 62,15% de los ingresos de 2025, y se prevé que los ensayos basados en PCR crezcan a una CAGR del 11,82%.
- Por tipo de biomarcador, los biomarcadores predictivos representaron el 54,52% de los ingresos de 2025, mientras que los biomarcadores pronósticos avanzan a una CAGR del 11,12%.
- Por geografía, América del Norte concentró el 38,55% de la participación del mercado de biomarcadores genómicos en 2025, y Asia-Pacífico está preparada para una CAGR del 11,72% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Biomarcadores Genómicos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente prevalencia de enfermedades crónicas y relacionadas con el estilo de vida | +1.8% | Global, con carga aguda en América del Norte, Europa y zonas urbanas de Asia-Pacífico | Mediano plazo (2-4 años) |
| Avances en secuenciación de nueva generación, multi-ómica e inteligencia artificial en bioinformática | +2.1% | Global, liderado por América del Norte y Europa; adopción rápida en China y Corea del Sur | Corto plazo (≤2 años) |
| Generalización de los modelos de reembolso de la medicina de precisión | +1.5% | América del Norte, Europa Occidental; programas piloto en Australia y Japón | Mediano plazo (2-4 años) |
| Programas nacionales de cribado genómico poblacional | +1.3% | Reino Unido, Estados Unidos, China, India, Japón, Arabia Saudita | Largo plazo (≥4 años) |
| Planes de beneficios genéticos patrocinados por empleadores en empresas autoaseguradas | +0.9% | América del Norte, con adopción temprana en Singapur y los Emiratos Árabes Unidos | Corto plazo (≤2 años) |
| Aprendizaje federado en la nube que acelera el descubrimiento de biomarcadores para enfermedades raras | +1.0% | Global, con infraestructura concentrada en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Enfermedades Crónicas y Relacionadas con el Estilo de Vida
El cáncer, los trastornos cardiovasculares y los síndromes metabólicos impulsan colectivamente la demanda de detección temprana y planificación de tratamientos individualizados. Las enfermedades no transmisibles causaron el 74% de las muertes mundiales en 2024, con el cáncer responsable de casi 10 millones de fallecimientos[1]Organización Mundial de la Salud, "Hoja Informativa sobre Enfermedades No Transmisibles," OMS, WHO.INT. La Sociedad Americana del Cáncer proyecta más de 2 millones de nuevos diagnósticos de cáncer en Estados Unidos en 2026, lo que refuerza la necesidad sostenida de perfilado tumoral y monitoreo mediante biopsia líquida. Las puntuaciones de riesgo poligénico ahora identifican adultos asintomáticos con riesgo elevado de enfermedad coronaria décadas antes de su aparición, lo que permite la terapia preventiva con estatinas y la modificación del estilo de vida. El uso creciente de estas herramientas extiende el mercado de biomarcadores genómicos más allá de la oncología especializada hacia la atención primaria y la salud poblacional. A medida que el cribado se amplía, las pruebas de vigilancia recurrentes reemplazan a los diagnósticos únicos, fortaleciendo la visibilidad de ingresos a largo plazo para los proveedores de servicios.
Avances en Secuenciación de Nueva Generación, Multi-Ómica e Inteligencia Artificial en Bioinformática
El rendimiento de la secuenciación se ha duplicado cada 18 meses desde 2020, y el NovaSeq X Plus de Illumina ofrece ahora 16 Tb por ejecución a un costo de genoma completo inferior a USD 200[2]Equipo de Marketing de Illumina, "Sistema de Secuenciación NovaSeq X Plus," Illumina, ILLUMINA.COM . El muestreo adaptativo de Oxford Nanopore reduce el tiempo de respuesta a menos de 12 horas en entornos de atención aguda. Los flujos de trabajo de aprendizaje profundo entrenados en cohortes diversas alcanzan una sensibilidad del 94% y una especificidad del 98% para la identificación de variantes patogénicas, 11 puntos porcentuales por encima del software heredado. En 2025, la FDA aprobó el primer ensayo multi-ómico que mejoró la supervivencia libre de progresión en un 23% frente a PD-L1 solo, lo que señala el respaldo regulatorio para los biomarcadores integrativos. En conjunto, estos avances comprimen el tiempo de análisis, mejoran la precisión y desbloquean señales clínicamente accionables que amplían el mercado de biomarcadores genómicos.
Generalización de los Modelos de Reembolso de la Medicina de Precisión
El CMS eliminó la autorización previa para los paneles amplios de perfilado genómico integral en 2024. Los aseguradores privados como UnitedHealthcare siguieron con contratos basados en resultados que reembolsan las pruebas de biopsia líquida solo cuando los resultados modifican las decisiones terapéuticas. El NHS del Reino Unido redujo las reacciones adversas a medicamentos en un 31% tras incorporar pruebas farmacogenómicas para medicamentos comunes en la prescripción rutinaria. Japón se convirtió en la primera nación en reembolsar las puntuaciones de riesgo poligénico para la prevención cardiovascular en adultos asintomáticos en 2025. Estas políticas acortan los períodos de recuperación de la inversión para los laboratorios e impulsan el comportamiento de solicitud de pruebas en entornos clínicos convencionales.
Programas Nacionales de Cribado Genómico Poblacional
El estudio Our Future Health del Reino Unido inscribió a su participante número dos millones en 2025, creando la cohorte genómica prospectiva más grande del mundo. El programa All of Us de Estados Unidos ha producido 500.000 genomas completos, el 80% de grupos históricamente subrepresentados. El Centro Nacional de Datos de Ciencias de la Salud Poblacional de China integró 1,2 millones de genomas con historiales clínicos electrónicos, descubriendo nuevos biomarcadores para los cánceres hepatocelular y nasofaríngeo. El programa Genome India catalogó 55 millones de variantes, el 22% novedosas, lo que subraya el potencial de descubrimiento en poblaciones diversas. El cribado a gran escala amplía las bases de datos de referencia, mejora el rendimiento de los algoritmos en ancestros no europeos y alimenta la demanda de pruebas clínicas confirmatorias.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo de las pruebas e incertidumbre en el reembolso por terceros | -1.2% | Global, agudo en mercados emergentes y en el segmento de pago directo en Estados Unidos | Mediano plazo (2-4 años) |
| Vías de aprobación regulatoria estrictas y fragmentadas | -0.8% | Europa (IVDR), Asia-Pacífico (específico por país), América Latina | Largo plazo (≥4 años) |
| Sesgo algorítmico en las puntuaciones de riesgo poligénico para poblaciones no europeas | -0.6% | Asia-Pacífico, Oriente Medio y África, América del Sur, con repercusión en poblaciones diversas de Estados Unidos | Mediano plazo (2-4 años) |
| Escasez de biomarcadores compuestos digitales y genómicos validados | -0.4% | Global, con impacto temprano en los programas de atención preventiva de América del Norte y Europa Occidental | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de las Pruebas e Incertidumbre en el Reembolso por Terceros
El perfilado genómico integral sigue teniendo un precio de entre USD 3.000 y USD 5.800, lo que limita el acceso para los pacientes sin seguro y para los sistemas públicos en países de ingresos bajos y medios. La prueba de detección temprana de múltiples cánceres de Grail, con un precio de USD 949, carece de cobertura de Medicare, lo que confina las ventas a paquetes de bienestar ejecutivo que alcanzan a menos del 2% de los adultos estadounidenses elegibles. Los aseguradores privados deniegan aproximadamente el 18% de las autorizaciones previas para el monitoreo en serie mediante biopsia líquida, lo que empuja a los pacientes hacia largos procesos de apelación o al pago de su propio bolsillo. En los mercados emergentes, la ausencia de reembolso reduce la adopción a los principales centros oncológicos, ampliando las inequidades entre zonas urbanas y rurales. Las pruebas trimestrales de enfermedad residual mínima pueden costar más de USD 20.000 a lo largo de cinco años, una carga que pocos pagadores están dispuestos a asumir.
Vías de Aprobación Regulatoria Estrictas y Fragmentadas
El Reglamento Europeo sobre Diagnóstico In Vitro obliga a evaluaciones de conformidad por terceros para muchas pruebas desarrolladas en laboratorio, creando un retraso en la revisión que supera los 300 ensayos y retrasando los lanzamientos hasta tres años. La FDA ahora solicita validación prospectiva para las herramientas de inteligencia artificial que aprenden de forma iterativa, prolongando la aprobación de los algoritmos adaptativos. Japón requiere aprobaciones separadas por indicación, extendiendo los plazos al doble de los de Estados Unidos. China añadió estudios de validez en población local en 2025, sumando entre USD 2 y 5 millones al costo de desarrollo. Tal divergencia eleva los gastos de cumplimiento normativo, ralentiza la expansión global y dificulta el acceso oportuno de los pacientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Indicación: Fortaleza de la Oncología con Repunte Cardiovascular
La oncología generó el 45,55% de los ingresos de 2025, respaldada por el perfilado genómico exigido por las guías clínicas que vincula el estado de EGFR, KRAS y HER2 con la selección de terapias dirigidas[3]Red Nacional Integral del Cáncer, "Guías NCCN para el Perfilado Genómico Integral," NCCN.ORG. Las biopsias líquidas en serie para la enfermedad residual mínima amplían los ingresos por paciente oncológico durante las ventanas de vigilancia posquirúrgica. Las aplicaciones cardiovasculares, aunque parten de una base menor, muestran el mayor impulso con una CAGR del 13,85% a medida que las puntuaciones de riesgo se incorporan a las visitas anuales de bienestar.
Las indicaciones neurológicas, renales y autoinmunes añaden diversificación. Los paneles farmacogenómicos acortan el ciclo de seis semanas de prueba y error en el tratamiento de la depresión, mientras que la identificación genómica temprana de la enfermedad renal poliquística desencadena la terapia con inhibidores de la ECA que retrasa el deterioro renal. A medida que estos casos de uso maduran, el tamaño del mercado de biomarcadores genómicos para enfermedades no oncológicas superará los promedios históricos, aunque la oncología debería seguir siendo el ancla de la mitad de la demanda total hasta 2031.


Por Usuario Final: Escala Laboratorial Frente a Aceleración Farmacéutica
Los laboratorios de diagnóstico mantuvieron el 38,53% de los ingresos de 2025, aprovechando las acreditaciones CLIA y CAP y las economías de escala que reducen los costos por prueba en un 30%. Los hospitales, en particular los centros académicos, realizan ensayos de respuesta rápida para la leucemia aguda, cumpliendo con ventanas de decisión inferiores a 72 horas.
Las empresas farmacéuticas y de biotecnología representan el canal de mayor crecimiento con una CAGR del 12,75%, dado que el 68% de las aprobaciones de medicamentos oncológicos de la FDA en 2024 requirieron una inscripción estratificada por biomarcadores. Las organizaciones de investigación por contrato extienden las pruebas a modelos de ensayos clínicos domiciliarios, y los consultorios comunitarios integran los resultados directamente en los historiales clínicos electrónicos para la captura de evidencia del mundo real. Estas dinámicas consolidan el crecimiento del volumen en múltiples entornos de atención, ampliando aún más el mercado de biomarcadores genómicos.
Por Plataforma Tecnológica: Dominio de la Secuenciación de Nueva Generación, Resurgimiento de la PCR
La secuenciación de nueva generación contribuyó con el 62,15% de los ingresos de 2025, gracias a la detección multiplexada y de ultra alta sensibilidad y a una base instalada que supera los 20.000 secuenciadores de Illumina. Las plataformas de lectura larga de PacBio y Oxford Nanopore añaden resolución de variantes estructurales, abriéndose paso en los flujos de trabajo clínicos.
Sin embargo, los ensayos de PCR están repuntando con una CAGR del 11,82%, ya que los instrumentos en el punto de atención ofrecen resultados farmacogenómicos en menos de 90 minutos. La PCR digital detecta alelos mutantes a una frecuencia del 0,01%, superando la sensibilidad de la secuenciación de nueva generación para la enfermedad residual mínima. La participación del mercado de biomarcadores genómicos para los microarreglos se mantiene estable en la genotipificación a gran escala gracias a un precio inferior a USD 30 por muestra. Los flujos de trabajo híbridos que combinan el descubrimiento mediante secuenciación de nueva generación con pruebas de reflejo por PCR están ahora permitidos bajo la guía de la FDA de 2025, alineando el tiempo de respuesta con la urgencia clínica.
Por Tipo de Biomarcador: Líderes Predictivos, Ganadores Pronósticos
Los biomarcadores predictivos mantuvieron el 54,52% de los ingresos de 2025, respaldados por diagnósticos complementarios que condicionan el reembolso de las terapias dirigidas. Las pruebas de mutación de EGFR preservan una ventaja de supervivencia libre de progresión de 7,4 meses cuando se combinan con osimertinib.
Los ensayos pronósticos, que crecen a una CAGR del 11,12%, orientan la intensidad del tratamiento cuantificando la enfermedad residual o el riesgo de recurrencia. Oncotype DX y MammaPrint juntos superan las 150.000 pruebas anuales en Estados Unidos, ahora reembolsadas por Medicare. Las puntuaciones poligénicas para la fibrilación auricular cuadruplican la precisión de la estratificación del riesgo, orientando la prevención primaria con anticoagulantes. La guía regulatoria en borrador converge las definiciones predictivas y pronósticas en un único "biomarcador de utilidad clínica", lo que probablemente simplificará las presentaciones futuras.
Análisis Geográfico
América del Norte representó el 38,55% de los ingresos de 2025, anclada por más de 3.500 laboratorios moleculares certificados por CLIA y la normalización temprana del consumidor de los datos genómicos a través del portal All of Us. El reembolso público para paneles genéticos amplios y la prolífica inversión privada sostienen el liderazgo de la región. Los programas provinciales de cáncer de Canadá ahora reembolsan el perfilado integral para la mayoría de los casos metastásicos, impulsando los volúmenes nacionales.
Europa sigue siendo un contribuyente sustancial, con la Estrategia Nacional del Genoma de Alemania, dotada con 500 millones de euros, que destina centros de secuenciación en todos los estados federales. El Servicio de Medicina Genómica del NHS completa aproximadamente 100.000 genomas anuales, reduciendo el tiempo de diagnóstico de enfermedades raras a menos de un año. A pesar de los retrasos relacionados con el Reglamento sobre Diagnóstico In Vitro, Francia, Italia y España continúan ampliando la penetración de las pruebas de BRCA y cáncer hereditario.
Se proyecta que Asia-Pacífico registre el crecimiento más rápido con una CAGR del 11,72% hasta 2031, a medida que la Iniciativa de Medicina de Precisión de China despliega 50 centros de secuenciación e integra la farmacogenómica en el formulario nacional. India tiene como objetivo 1 millón de genomas para 2030, mientras que Japón reembolsa las puntuaciones poligénicas en los chequeos de salud anuales para 5 millones de ciudadanos en 2028. Australia y Corea del Sur añaden mayor impulso con marcos nacionales de genómica e iniciativas de secuenciación poblacional. Los programas emergentes en los Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica y Brasil crecen desde una base menor, pero señalan una adopción global generalizada, ampliando colectivamente el tamaño del mercado de biomarcadores genómicos en las regiones en desarrollo.

Panorama regulatorio
La supervisión regulatoria de los biomarcadores genómicos abarca los requisitos de DIV para kits y diagnósticos complementarios (CDx), los controles de pruebas desarrolladas en laboratorio y el uso de biomarcadores en el desarrollo de fármacos, con una notable divergencia entre Estados Unidos y Europa. En Estados Unidos, la FDA ha continuado formalizando las expectativas para las pruebas de ácidos nucleicos y la evidencia de biomarcadores, incluida la clasificación de septiembre de 2024 de los dispositivos constituyentes de la secuenciación del exoma completo en la Clase II (controles especiales) y una guía final de noviembre de 2024 sobre el ADN tumoral circulante (ctDNA) como biomarcador en ensayos de tumores sólidos en etapa temprana. La agencia también señaló un cambio hacia la validación adecuada para el propósito y diseños de ensayos modernos mediante una guía de abril de 2026 sobre la validación de métodos bioanalíticos para biomarcadores y un borrador de guía de enero de 2026 sobre metodología bayesiana en ensayos clínicos.
En Europa, la implementación del Reglamento de Diagnóstico In Vitro (IVDR) continúa incrementando la carga de cumplimiento para muchas pruebas genéticas mediante la evaluación de conformidad por parte de organismos notificados y la coordinación de CDx con los reguladores de medicamentos, lo que a su vez limita la capacidad de revisión. La Comisión Europea presentó propuestas en diciembre de 2025 para una Ley de Biotecnología de la UE y revisiones del MDR/IVDR destinadas a simplificar y coordinar las vías para productos que combinan terapias con diagnósticos, mientras que los plazos de transición del IVDR en curso para las clases de DIV de mayor riesgo mantienen a los fabricantes centrados en la documentación, la evaluación del rendimiento y la continuidad del suministro. En los principales mercados, el mayor escrutinio de los algoritmos adaptativos y los enfoques multiómicos está impulsando a los desarrolladores a fortalecer la transparencia, los planes de validación prospectiva y los procesos de control de cambios para las capas de interpretación habilitadas por IA que acompañan a los ensayos genómicos.
Panorama Competitivo
Los principales proveedores —Thermo Fisher Scientific, Roche, QIAGEN y otros— representaron colectivamente una participación sustancial de los ingresos globales en 2025, aunque sin superar los umbrales de jugador dominante, lo que deja espacio para laboratorios regionales y empresas especializadas en biopsia líquida. La adquisición de Grail por parte de Illumina en 2024 creó una plataforma integral de secuenciación más diagnóstico, mientras que Thermo Fisher introdujo el sistema de sobremesa Genexus, que reduce el tiempo de manipulación a dos horas.
Guardant Health se ha desplazado hacia los ensayos terapéuticos, aprovechando un banco de datos de 150.000 perfiles genómicos para orientar la intensificación del tratamiento basada en ADN tumoral circulante. Quest Diagnostics y Labcorp ampliaron sus capacidades de interpretación de variantes mediante inteligencia artificial a través de adquisiciones, agudizando su posicionamiento competitivo en la interpretación clínica. Element Biosciences, BGI y Oxford Nanopore compiten en precios de reactivos y precisión de lectura larga, creando disciplina de precios en toda la industria de biomarcadores genómicos.
Los cambios regulatorios fomentan las presentaciones de evidencia del mundo real con datos enriquecidos, reduciendo las barreras para los innovadores de nivel medio. Los nuevos participantes apuntan a la farmacogenómica fuera de la oncología, donde la penetración de las pruebas sigue siendo inferior al 5%, y los laboratorios regionales cubren las brechas de paneles de precio medio para las poblaciones aseguradas en economías emergentes. Este panorama bifurcado mantiene alta la intensidad competitiva y los márgenes variables entre las categorías de pruebas, reforzando la necesidad de una actualización continua de la cartera de productos y la diferenciación del servicio.
Líderes de la Industria de Biomarcadores Genómicos
Thermo Fisher Scientific Inc.
F. Hoffmann-La Roche Ltd
Myriad Genetics Inc
Eurofins Scientific
QIAGEN
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio comercial disponible se está expandiendo donde el monitoreo de alta frecuencia y las indicaciones más amplias incrementan el volumen de pruebas por paciente, particularmente en el seguimiento oncológico longitudinal y en los flujos de trabajo de detección temprana. La ERM está pasando de una adopción centrada en la investigación hacia una prescripción clínica más amplia, a medida que los proveedores amplían las indicaciones y el acceso comercial, ejemplificado por la expansión de Myriad Genetics de la disponibilidad de Precise MRD a cánceres colorrectal, renal y de mama en junio de 2026. Esta dirección crea oportunidades para que los laboratorios y proveedores de kits ofrezcan flujos de trabajo estandarizados informados por el tumor (logística de muestras, profundidad de secuenciación, bioinformática e informes), a la vez que satisfacen las necesidades de documentación de los pagadores para pruebas seriadas.
La detección temprana multicáncer (MCED) y la biopsia líquida multiómica son otra vía de comercialización a corto plazo, reforzada por nuevos lanzamientos de productos que combinan la secuenciación del genoma completo y del transcriptoma con software de interpretación. Caris Life Sciences lanzó Caris Detect en julio de 2026 como una prueba de sangre de detección temprana multicáncer que utiliza secuenciación del genoma completo y del transcriptoma, y Precede Biosciences lanzó Precede Bio Insight en abril de 2026, centrado en la biología transcripcional a nivel del genoma completo. Al mismo tiempo, los programas nacionales de implementación de genómica están pasando de la construcción de cohortes hacia la prestación de servicios clínicos y el establecimiento de estándares, lo que aumenta la demanda de informes interoperables, interpretación de variantes y sistemas de calidad que puedan escalar en redes hospitalarias (por ejemplo, la actividad de implementación de Genome UK en el Reino Unido y la consulta de Australia sobre un Marco de Política Nacional de Genómica de Salud 2026-2030). Los proveedores que combinan ensayos, análisis en la nube y generación de evidencia lista para el cumplimiento normativo destinada a reguladores y pagadores están bien posicionados para ganar contratos vinculados a estas implementaciones a nivel de sistemas de salud.
Desarrollos recientes del sector
- Junio de 2026: Roche anunció la aprobación por parte de la FDA de ampliaciones de etiqueta para la prueba PATHWAY anti-HER2/neu (4B5) y el VENTANA HER2 Dual ISH DNA Probe Cocktail para ayudar a identificar a los pacientes con cáncer de mama metastásico HER2 positivo elegibles para ENHERTU. La actualización amplía la población de pruebas abordable dentro de los flujos de trabajo de patología de rutina y refuerza el papel de los diagnósticos complementarios en la orientación de la selección de terapias dirigidas a gran escala.
- Noviembre de 2025: Thermo Fisher Scientific recibió la aprobación de la FDA para la prueba Ion Torrent Oncomine Dx Target como diagnóstico complementario para identificar a los pacientes elegibles para la terapia dirigida a HER2 de Bayer, HYRNUO (sevabertinib). La aprobación fortalece la utilidad clínica de las ofertas de CDx basadas en NGS y respalda la adopción descentralizada mediante los flujos de trabajo establecidos de Ion Torrent en laboratorios moleculares.
- Marzo de 2024: Bayer y Thermo Fisher Scientific anunciaron una colaboración para aumentar el acceso de los pacientes a medicamentos oncológicos de precisión mediante la expansión de las pruebas de biomarcadores vinculadas a terapias dirigidas. La asociación subraya cómo la alineación entre farmacéuticas y diagnósticos puede acelerar la adopción de pruebas al combinar el desarrollo y la comercialización de fármacos con vías de prueba genómica definidas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de biomarcadores genómicos abarca los ingresos obtenidos de ensayos de biomarcadores basados en ADN y ARN, kits, reactivos y software relacionado que ayudan a identificar o monitorear variaciones genéticas para decisiones clínicas o de desarrollo de fármacos.
Exclusiones del alcance: excluimos las herramientas de biomarcadores proteómicos o metabolómicos, las pruebas veterinarias y los servicios de secuenciación puramente de investigación vendidos como servicios de laboratorio independientes.
Descripción general de la segmentación
- Por Indicación
- Cáncer
- Trastornos Cardiovasculares
- Trastornos Neurológicos
- Trastornos Renales
- Enfermedades Autoinmunes e Inflamatorias
- Otros
- Por Usuario Final
- Laboratorios de Diagnóstico
- Hospitales
- Empresas Farmacéuticas y de Biotecnología
- Otros
- Por Plataforma Tecnológica
- Secuenciación de Nueva Generación
- PCR
- Microarreglos
- Otros
- Por Tipo de Biomarcador
- Biomarcador Predictivo
- Biomarcador Pronóstico
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con fuentes de salud pública y ciencia que ayudan a fundamentar las señales de demanda y la adopción clínica, como las referencias de la FDA de EE. UU. para el etiquetado de biomarcadores y diagnósticos complementarios, el contenido del NIH y del NCBI para la terminología genética y el contexto de uso, y los indicadores de la OMS y la OCDE para el sistema de salud y la carga de enfermedad. También revisamos revistas evaluadas por pares indexadas en PubMed para comprender cómo se utilizan los marcadores de ADN y ARN en oncología y otras áreas de enfermedad, y hacia dónde parecen dirigirse los volúmenes de pruebas.
Para conectar la ciencia con el valor de mercado, utilizamos informes anuales de empresas, notas de resultados, presentaciones para inversores y prensa de buena reputación para identificar indicios de la combinación de productos, la dirección de precios y el momento de los principales lanzamientos. Se utilizó de forma selectiva una suscripción de pago centrada en las finanzas y noticias de empresas para validar las divisiones de ingresos y verificar cronologías de eventos. También hicimos referencia a una base de datos de patentes para verificar la intensidad de la innovación por plataforma. Las fuentes de investigación documental mencionadas aquí son solo ilustrativas, y se utilizaron muchos otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba las tasas de adopción, los rangos de precios habituales y cómo se mueven los volúmenes entre los flujos de trabajo de NGS, PCR y microarreglos, lo que luego alimentó los insumos del modelo. Hablamos con una combinación de proveedores de ensayos y kits, actores del software y la analítica, usuarios de laboratorios clínicos, y equipos farmacéuticos y biotecnológicos involucrados en estrategias de biomarcadores para ensayos en APAC, EMEA y las Américas.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos (CXOs): 17% | APAC: 46% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 30% | EMEA: 30% |
| Actores más pequeños: 19% | Gerentes: 53% | Américas: 24% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó reconstruyendo el conjunto de demanda utilizando la actividad de pruebas a nivel de plataforma y la intensidad de uso clínico, y luego traduciendo eso en valor mediante los rangos de precios habituales para los ensayos y consumibles de biomarcadores genómicos (incluyendo los ingresos de software cuando están directamente vinculados a los flujos de trabajo de interpretación de biomarcadores). Al mismo tiempo, corroboramos los totales mediante aproximaciones ascendentes selectivas. Se utilizaron indicios de ingresos de proveedores, verificaciones de ASP x volumen muestreadas y comentarios de canal para ajustar las brechas que aparecen cuando los datos públicos son desiguales por región.
Los insumos clave del modelo se eligieron porque son observables y explican el movimiento del mercado, incluida la proporción de pruebas que requieren marcadores genómicos en las vías de atención oncológica, el ritmo de adopción de los paneles de NGS frente a las pruebas de marcadores basadas en PCR, el promedio de marcadores por episodio de paciente en indicaciones de alto volumen, el impulso de reembolso y de directrices que cambia la utilización, y el momento de la actividad de ensayos clínicos que impulsa la demanda desde los programas farmacéuticos. Cuando faltaba una serie de datos, se utilizaron indicadores sustitutos de manera controlada, como el uso de la capacidad de los laboratorios regionales y los rangos de utilización esperados obtenidos de entrevistas, antes de que los resultados se normalizaran de nuevo al conjunto total de demanda.
Para la previsión, se aplicó un análisis de escenarios, ya que el mercado es sensible a la cobertura de los pagadores, las autorizaciones regulatorias y la velocidad con la que los nuevos paneles pasan del uso en ensayos a los diagnósticos de rutina. Los supuestos de cada escenario se revisaron con los encuestados primarios, y luego se seleccionó la trayectoria de previsión final en función de las expectativas más repetidas entre regiones y usuarios finales.
Validación de datos y ciclo de actualización
Los resultados se verificaron mediante un flujo de triangulación simple en el que el valor modelado se comparó con señales independientes, como la dirección de la penetración de pruebas, los comentarios sobre envíos de plataformas y la retroalimentación sobre la adopción de flujos de trabajo clínicos. Si una región o plataforma mostraba un salto pronunciado que no podía explicarse por las variables de entrada, se revisaban los impulsores y se volvían a poner a prueba los supuestos relacionados con llamadas adicionales.
Antes de la aprobación final, el modelo y los supuestos escritos pasaron por más de una revisión de analistas. Realizamos verificaciones de varianza entre los años históricos y el primer año de previsión para confirmar la continuidad. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales que pueden mover la demanda o los precios. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la vista más actualizada.
Estimación del mercado de biomarcadores genómicos de Mordor Intelligence en comparación con otras estimaciones publicadas
Los diferentes tamaños de mercado publicados para los biomarcadores genómicos pueden variar mucho porque el mismo término no siempre se contabiliza de la misma manera, y porque algunos estudios utilizan diferentes momentos, monedas y supuestos de crecimiento. En la práctica, las diferencias generalmente provienen de lo que se incluye en torno a los servicios de pruebas, cómo se trata el software, y si los valores reflejan únicamente el uso clínico o también la actividad centrada en la investigación.
Los servicios de secuenciación puramente de investigación quedan fuera del alcance de Mordor Intelligence para este mercado, lo cual es una de las principales razones por las que algunos totales publicados parecen mucho mayores cuando agrupan la secuenciación como servicio en el mismo conjunto de ingresos. Otras diferencias también provienen de la rapidez con la que se supone que disminuyen los ASP para los paneles de secuenciación, si la expansión del reembolso se trata como un cambio escalonado a corto plazo, y cómo se convierten los valores regionales cuando los tipos de cambio varían dentro del año.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5,68 mil millones de USD (2025) | |
| Revista Comercial A | 8,72 mil millones de USD (2025) | Con frecuencia agrupa la secuenciación vendida como servicio y los ingresos más amplios de pruebas genéticas en el total, lo que infla el valor más allá de los ensayos, kits, reactivos y software vinculado específicos de biomarcadores. |
| Publicación del Sector B | 22,63 mil millones de USD (2025) | Utiliza una definición más amplia que puede incluir la multiómica y categorías de pruebas adyacentes, y tiende a aplicar supuestos de crecimiento uniformes sin reconciliar claramente los cambios en la combinación de plataformas y la compresión de precios. |
La dispersión entre los tres valores se debe principalmente a la definición y la lógica de precios, más que a un desacuerdo sobre la dirección de la demanda. Cuando el alcance se mantiene ligado a productos específicos de biomarcadores genómicos y software vinculado a flujos de trabajo, y luego se verifica frente a la adopción de plataformas y las señales de utilización clínica, el total del mercado se vuelve más fácil de rastrear y repetir año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de biomarcadores genómicos?
El tamaño del mercado de biomarcadores genómicos se situó en USD 5,68 mil millones en 2025 y está en camino de alcanzar USD 6,22 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado?
Entre 2026 y 2031, se prevé que el mercado se expanda a una CAGR del 9,55%, elevando el valor a USD 9,82 mil millones.
¿Qué segmento de aplicación se expande con mayor rapidez?
Se proyecta que los paneles genómicos cardiovasculares registren el mayor crecimiento, avanzando a una CAGR del 13,85% hasta 2031.
¿Por qué se considera a Asia-Pacífico la región de mayor crecimiento?
Las grandes iniciativas nacionales de genómica en China, India y Japón, combinadas con la expansión del reembolso, respaldan una CAGR del 11,72% hasta 2031.
¿Qué frena una adopción más amplia de las pruebas genómicas?
Los altos precios de las pruebas y las vías regulatorias fragmentadas ralentizan la adopción, especialmente en mercados sin reembolso universal.
Última actualización de la página el:



