
Tamaño y Participación del Mercado de Dispositivos de Succión Médica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 19.60 Mil millones de dólares |
| Tamaño del Mercado (2031) | 25.52 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.42 % |
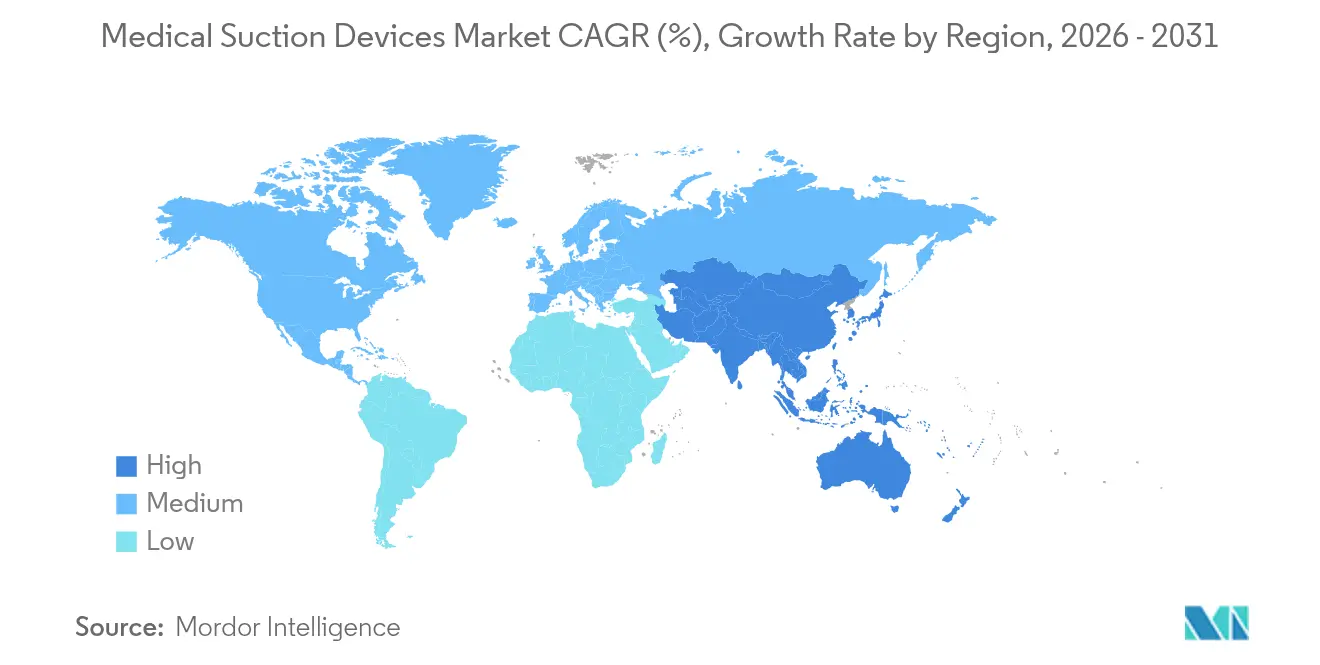
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
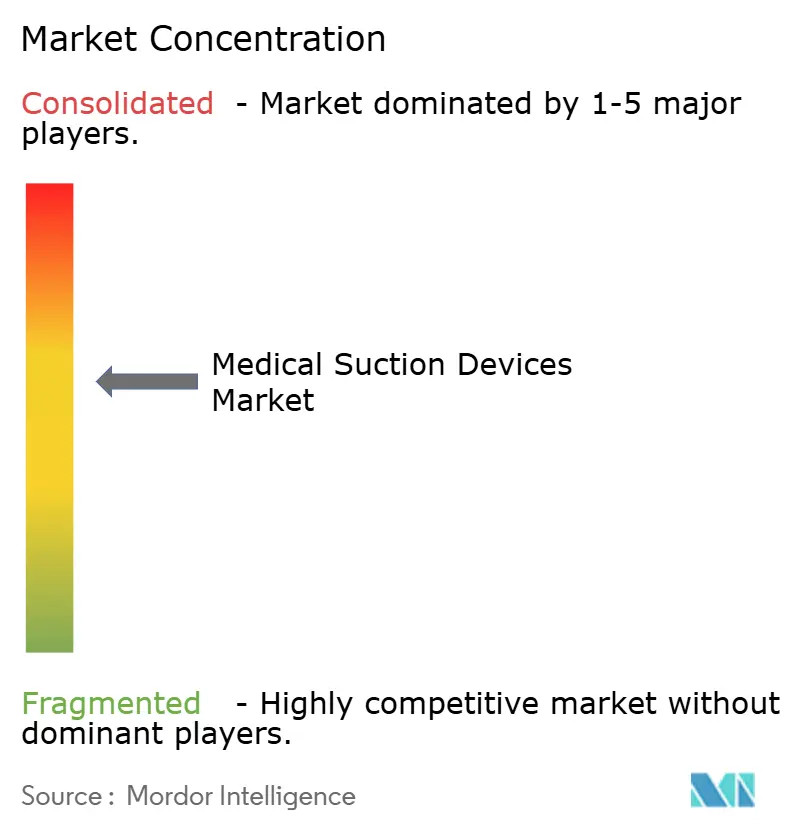
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos de Succión Médica por Mordor Intelligence
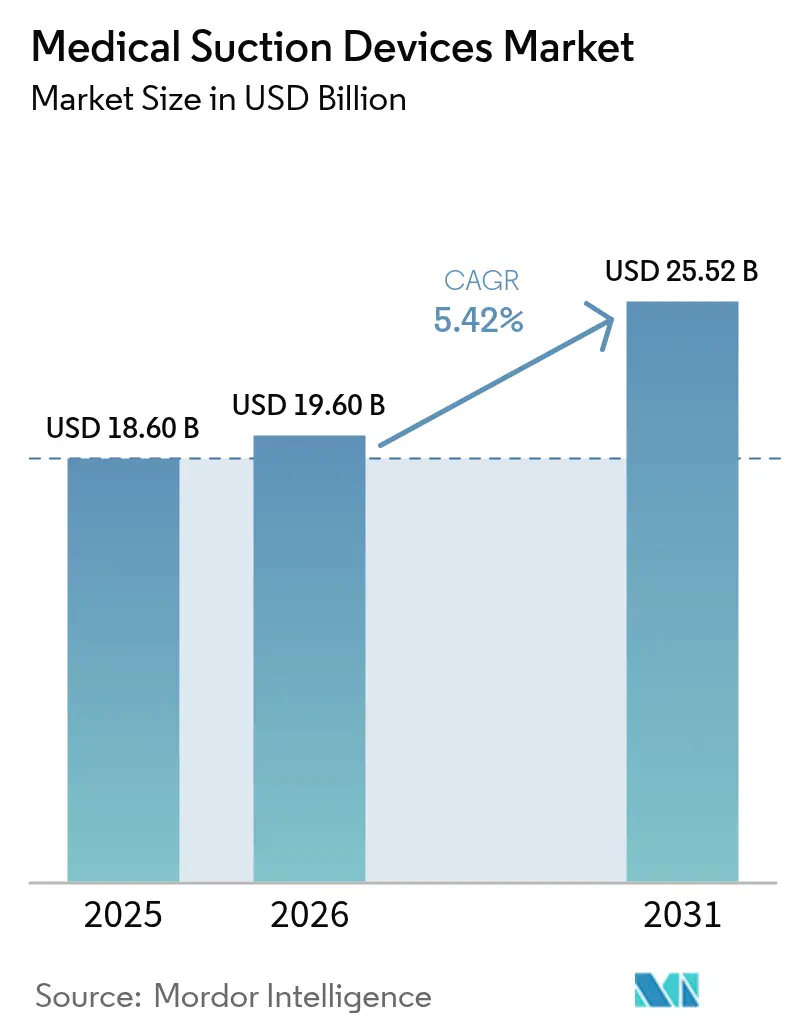
El tamaño del Mercado de Dispositivos de Succión Médica en 2026 se estima en USD 19,60 mil millones, creciendo desde el valor de 2025 de USD 18,60 mil millones con proyecciones que muestran USD 25,52 mil millones, creciendo a una CAGR del 5,42% durante 2026-2031.
El aumento del volumen quirúrgico, la persistente carga de las enfermedades respiratorias crónicas y el traslado de la atención a entornos domiciliarios continúan configurando las prioridades de equipamiento de capital en hospitales y proveedores de atención en sitios alternativos. Las unidades portátiles y de doble alimentación complementan cada vez más los sistemas fijos de pared a medida que los sistemas de salud se preparan para la inestabilidad de la red eléctrica, los eventos de aumento de emergencias y los incentivos de pago basados en el valor que vinculan el reembolso a estancias más cortas. El escrutinio regulatorio en torno a la neumonía asociada al ventilador y la esterilidad de los catéteres está elevando las especificaciones técnicas, lo que lleva a los proveedores a integrar diseños de circuito cerrado, materiales antimicrobianos y registro automatizado del uso. Los grandes fabricantes están fortaleciendo la resiliencia de la cadena de suministro mediante la regionalización del abastecimiento de componentes y la ampliación de la capacidad de salas limpias, mientras que los nuevos participantes más pequeños se diferencian en conectividad y ergonomía para llegar a nichos ambulatorios y de atención domiciliaria desatendidos.
Conclusiones Clave del Informe
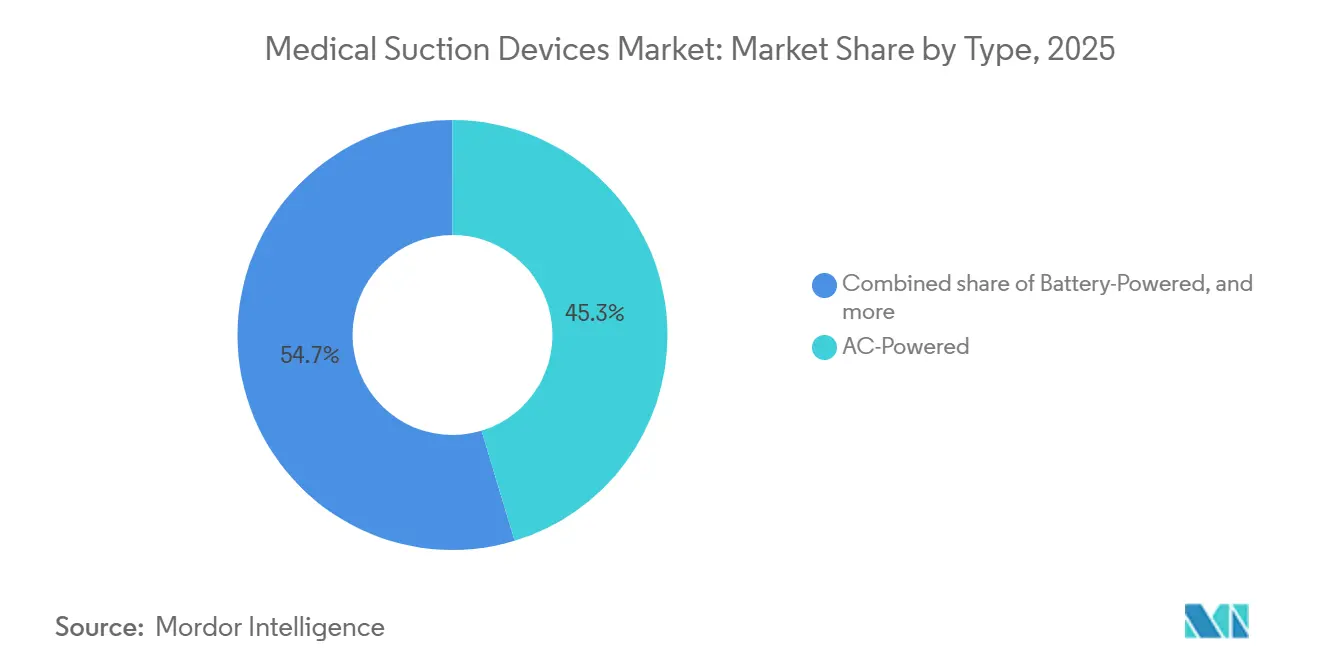
- Por tipo, las unidades alimentadas por CA tuvieron una participación del 45,32% en 2025 y se proyecta que crezcan a una CAGR del 7,54% de 2026 a 2031.
- Por portabilidad, los sistemas montados en pared lideraron con una participación del 46,54% en 2025, mientras que las configuraciones de mano y portátiles están proyectadas para registrar una CAGR del 8,21% hasta 2031.
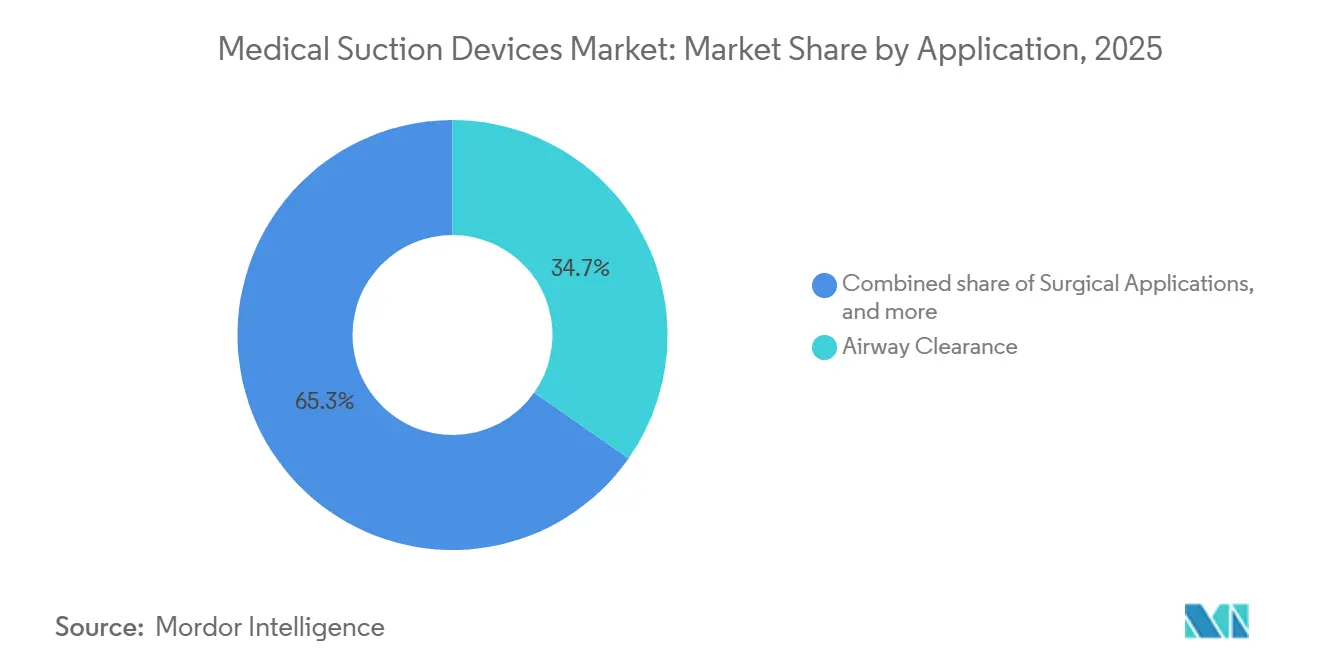
- Por aplicación, los dispositivos de limpieza de vías respiratorias representaron el 34,74% de los ingresos en 2025 y avanzarán a una CAGR del 7,33% entre 2026 y 2031.
- Por usuario final, los hospitales capturaron una participación del 42,55% en 2025, y se espera que los entornos de atención médica domiciliaria se expandan a una CAGR del 8,65% hasta 2031.
- Por geografía, América del Norte generó el 42,43% de los ingresos de 2025, y se prevé que Asia-Pacífico crezca a una CAGR del 6,97% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del Volumen Quirúrgico a Nivel Mundial | +1.4% | Global, con concentración en América del Norte, Europa y centros urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de la Prevalencia de Enfermedades Respiratorias | +1.6% | Global, particularmente Asia-Pacífico y Oriente Medio y África debido a la calidad del aire y el envejecimiento demográfico | Largo plazo (≥ 4 años) |
| Expansión de los Servicios de Atención Médica Domiciliaria | +1.2% | América del Norte y Europa lideran; Asia-Pacífico emergente | Mediano plazo (2-4 años) |
| Regulaciones Estrictas de Control de Infecciones | +0.8% | Global, con la UE y América del Norte aplicando las normas ISO 10079 y los estándares de la FDA | Corto plazo (≤ 2 años) |
| Avances Tecnológicos en Dispositivos de Succión Portátiles | +1.0% | Global, con adopción temprana en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Volumen Quirúrgico a Nivel Mundial
Los procedimientos quirúrgicos en todo el mundo alcanzaron 310 millones en 2025, con técnicas mínimamente invasivas responsables del 60% del crecimiento incremental. La mayor carga de procedimientos impulsa la demanda de succión confiable en quirófanos que mantiene una visualización clara y previene lesiones térmicas. Los centros de cirugía ambulatoria, que ahora manejan el 72% de los casos electivos en los Estados Unidos, prefieren unidades compactas montadas en carrito que pueden moverse entre salas sin requerir actualizaciones de tuberías en toda la instalación. Las economías emergentes del Sudeste Asiático y América Latina están añadiendo capacidad quirúrgica a tasas de dos dígitos, aunque el rendimiento inconsistente de la red eléctrica impulsa la adquisición de configuraciones de doble alimentación capaces de cambio sin interrupciones de CA a batería. Las iniciativas de estandarización vinculadas a las compras basadas en el valor alientan a los sistemas de salud a negociar contratos para toda la flota, impulsando descuentos por volumen y ciclos de renovación acelerados. En conjunto, estas fuerzas sostienen una demanda de reemplazo constante y posicionan el mercado de dispositivos de succión médica para una absorción continua en entornos quirúrgicos principales.
Aumento de la Prevalencia de Enfermedades Respiratorias
Las enfermedades respiratorias crónicas afectaron a 569,2 millones de personas en 2023, causando 4,2 millones de muertes y clasificándose como la tercera causa de muerte a nivel mundial[1]Fuente: Instituto para la Métrica y Evaluación de la Salud, "Estudio de la Carga Global de Enfermedades 2024," healthdata.org. La enfermedad pulmonar obstructiva crónica y el asma representan tres cuartas partes de la carga, lo que subraya la necesidad de succión para la limpieza de vías respiratorias en cuidados intensivos y programas de monitoreo domiciliario. Las penalizaciones por readmisión hospitalaria incentivan a los equipos de atención a desplegar unidades portátiles tras el alta, reduciendo las readmisiones a 30 días en un 18% en cohortes piloto. El deterioro de la calidad del aire en el sur de Asia y el África subsahariana está ampliando el grupo de pacientes entre los grupos demográficos más jóvenes, reforzando el crecimiento del volumen a largo plazo. Los sistemas de succión de circuito cerrado exigidos por las directrices de control de infecciones reducen la colonización microbiana en un 40% en comparación con las técnicas abiertas. La convergencia de la presión epidemiológica y la evolución de los protocolos sostiene la demanda a largo plazo tanto en los canales institucionales como en los de atención domiciliaria.
Expansión de los Servicios de Atención Médica Domiciliaria
El gasto global en atención médica domiciliaria superó los USD 250 mil millones en 2024, expandiéndose entre un 6% y un 8% anualmente a medida que el envejecimiento de la población y los incentivos de los pagadores trasladan el tratamiento fuera de los hospitales. Los planes Medicare Advantage ahora reembolsan los alquileres de succión portátil para pacientes traqueostomizados y neuromusculares, eliminando una barrera importante para el despliegue domiciliario. Las unidades preparadas para telesalud transmiten registros de uso y alertas de vacío a los médicos, lo que permite una intervención temprana que reduce las visitas a urgencias en un 22% en grupos de estudio. Europa y Japón han alineado los estándares de dispositivos de uso domiciliario con las especificaciones de grado hospitalario, comprimiendo los plazos de aprobación y alentando a los proveedores a lanzar plataformas de doble mercado. La creciente familiaridad de los cuidadores con los modelos ligeros alimentados por batería apoya el impulso sostenido del mercado de dispositivos de succión médica en entornos residenciales.
Regulaciones Estrictas de Control de Infecciones
Las pruebas de rendimiento de la norma ISO 10079, las revisiones de equivalencia sustancial 510(k) de la FDA y el Reglamento de Dispositivos Médicos Europeo aumentan colectivamente los requisitos de documentación y la frecuencia de las auditorías in situ. Los catéteres en línea cerrados representan el 85% de los protocolos de cuidados intensivos, reduciendo la neumonía asociada al ventilador en un 40%. Los consumibles de un solo uso eliminan el riesgo de reprocesamiento, pero generan 1,2 millones de toneladas de residuos plásticos anuales, lo que lleva a los reguladores a explorar mandatos para polímeros biodegradables. Los costos de cumplimiento del Reglamento de Dispositivos Médicos Europeo han aumentado un 30% para los fabricantes medianos, inclinando la ventaja competitiva hacia las empresas con sólidos sistemas de gestión de calidad. Los estándares armonizados permiten a las empresas multinacionales amortizar los costos de certificación en múltiples regiones, reforzando así su presencia en el mercado de dispositivos de succión médica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo del Equipo de Succión Avanzado | -0.9% | Asia-Pacífico, América Latina | Corto plazo (≤ 2 años) |
| Reembolso Limitado para Equipos de Capital | -0.8% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Disponibilidad de Métodos Alternativos de Limpieza de Vías Respiratorias | -0.6% | Asia-Pacífico, Europa | Mediano plazo (2-4 años) |
| Preocupaciones Ambientales Relacionadas con los Componentes Desechables | -0.5% | Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo del Equipo de Succión Avanzado
Los sistemas portátiles premium que incorporan conectividad y mayor duración de batería tienen un precio de lista de entre USD 2.500 y USD 4.000, lo que supone una presión para los presupuestos de las clínicas rurales y los hogares de bajos ingresos. Los presupuestos de capital hospitalario cayeron un 8% en 2024 a medida que los fondos se destinaron a la retención de personal, alargando los ciclos de reemplazo de cinco a siete años. Los mercados emergentes enfrentan aranceles de importación de hasta el 25% sobre la electrónica médica, lo que infla los costos de llegada y disuade la adopción[2]Organización Mundial del Comercio, "Perfiles Arancelarios para Dispositivos Médicos 2025," wto.org. Los modelos de equipos como servicio se difunden lentamente donde la infraestructura crediticia es débil, lo que limita las opciones de financiamiento creativo. Las instalaciones de baja complejidad a veces recurren a bombas manuales, canibalizando el volumen potencial de los dispositivos eléctricos en el mercado de dispositivos de succión médica.
Reembolso Limitado para Equipos de Capital
El programa de tarifas DMEPOS de los Estados Unidos limita los alquileres mensuales a USD 150, insuficiente para cubrir una adquisición de USD 3.000 dentro del período típico de 24 meses. Los sistemas de salud pública europeos clasifican las unidades de succión como capital no reembolsable, lo que obliga a los hospitales a financiar las compras con presupuestos operativos limitados. Aunque los modelos de pago basados en el valor reconocen la reducción de readmisiones vinculada a la limpieza portátil de vías respiratorias, las actualizaciones de codificación no se finalizarán antes de 2028[3]Asociación Americana para la Atención Respiratoria, "Actualización de Defensa sobre el Reembolso DMEPOS 2026," aarc.org. Las políticas fragmentadas de los pagadores desalientan a las agencias de atención domiciliaria de mantener un inventario adecuado, lo que limita el acceso de los pacientes y modera las perspectivas de crecimiento a corto plazo dentro del mercado de dispositivos de succión médica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Las Unidades Alimentadas por CA Anclan la Infraestructura HospitalariaLos sistemas alimentados por CA capturaron el 45,32% de la participación del mercado de dispositivos de succión médica en 2025, y el segmento avanza a una CAGR del 7,54% hasta 2031. La alta capacidad de vacío que supera los 600 mmHg y los caudales de 40 L/min satisfacen los estrictos requisitos del quirófano, sosteniendo la demanda arraigada entre las partes interesadas perioperatorias. La verificación del rendimiento bajo la norma ISO 10079-1 cubre la estabilidad del vacío, las emisiones de ruido y la compatibilidad electromagnética, añadiendo confianza en el cumplimiento para los equipos biomédicos. Los sensores inteligentes ahora monitorean los niveles de llenado del recipiente, la temperatura del motor y la presión del vacío, emitiendo alertas antes de que se produzcan interrupciones clínicas. Los diseños de doble alimentación, con un precio un 15% más alto, ganan contratos en zonas sísmicas y áreas propensas a fallos de la red eléctrica, reforzando la planificación de resiliencia en los nuevos proyectos hospitalarios.
Las unidades alimentadas por batería quedan rezagadas en ingresos absolutos, pero registran el crecimiento más rápido a medida que las plataformas de iones de litio reducen las brechas de autonomía y los motores sin escobillas sin mantenimiento mejoran la fiabilidad. Los dispositivos manuales persisten en regiones austeras; sin embargo, los programas de donación priorizan cada vez más las donaciones electrificadas equipadas con kits de carga solar, erosionando gradualmente la base instalada manual. A medida que la paridad de rendimiento se estrecha, el mercado de dispositivos de succión médica ve cómo las decisiones de adquisición pivotan hacia la interoperabilidad con los registros de salud electrónicos y la facilidad de mantenimiento en campo.


Por Portabilidad:
La Movilidad Redefine la Prestación de AtenciónLas redes montadas en pared representaron el 46,54% del mercado de dispositivos de succión médica en 2025, beneficiándose de las plantas de vacío centralizadas que abastecen múltiples habitaciones de pacientes y salas de procedimientos. Sin embargo, el costo de instalación supera los USD 500.000 para una instalación de 200 camas, lo que disuade a los centros ambulatorios más pequeños. Por lo tanto, se proyecta que las unidades portátiles de mano y montadas en carrito crezcan a una CAGR del 8,21% hasta 2031, impulsadas por la migración hacia la atención médica domiciliaria, los mandatos de preparación para emergencias y la integración de la telesalud. Los simulacros de pandemia aceleraron la adopción de unidades respaldadas por batería que pueden desplegarse en salas con carpas y vehículos de transporte en cuestión de minutos.
Los dispositivos de mano que pesan menos de 1,5 kilogramos reducen la fatiga del cuidador y han reducido las readmisiones de Medicare en un 18% en programas piloto. Las plataformas montadas en carrito ahora integran concentradores de oxígeno y monitores de pacientes, convirtiéndolas en estaciones respiratorias móviles para la atención postanestésica. Las aprobaciones armonizadas de la FDA, el marcado CE y la PMDA acortan los ciclos de lanzamiento global, lo que permite a los fabricantes amortizar los costos de utillaje entre regiones y escalar la producción más rápidamente. En consecuencia, las arquitecturas que priorizan la movilidad reorientan los criterios de compra en todo el mercado de dispositivos de succión médica.
Por Aplicación:
La Limpieza de Vías Respiratorias Domina la Demanda ClínicaLos dispositivos de limpieza de vías respiratorias representaron el 34,74% de la demanda en 2025 y se prevé que crezcan a una CAGR del 7,33% hasta 2031, reflejando la persistente morbilidad respiratoria crónica y los protocolos de prevención de infecciones en las UCI. Los catéteres de circuito cerrado, ahora estándar en el 85% de las UCI, reducen la incidencia de neumonía asociada al ventilador en un 40%. Las aplicaciones quirúrgicas le siguen, impulsadas por procedimientos laparoscópicos y robóticos que requieren evacuación continua de fluidos para mantener la visualización y la seguridad térmica. Las salas de obstetricia en las economías emergentes reemplazan los dispositivos de bomba de pie por modelos eléctricos que ofrecen vacío ajustable para minimizar el trauma del cuero cabelludo neonatal.
Los entornos de diagnóstico e investigación siguen siendo un nicho, pero se benefician de catéteres de succión miniaturizados con canales de biopsia integrados que apoyan los flujos de trabajo de la medicina de precisión. Los accesorios de evacuación de humo abordan las preocupaciones de salud ocupacional y cumplen con las directrices actualizadas de partículas de la OSHA. A medida que aumenta la complejidad de los procedimientos, la demanda de control de flujo inteligente y seguimiento de la contaminación aumenta la propuesta de valor de los sistemas premium, configurando así las hojas de ruta de especificaciones en todo el mercado de dispositivos de succión médica.
Por Usuario Final:
La Atención Médica Domiciliaria Supera el Crecimiento InstitucionalLos hospitales representaron el 42,55% del tamaño del mercado de dispositivos de succión médica en 2025, manteniendo el liderazgo a través del reemplazo constante de equipos de quirófano, UCI y sala. Sin embargo, los entornos de atención médica domiciliaria se están expandiendo a una CAGR del 8,65% hasta 2031 a medida que los pagadores enfatizan el alta temprana y la prevención de infecciones. Las unidades habilitadas para telemonitorización entregan datos de uso a los médicos, reduciendo las admisiones de emergencia y apoyando los objetivos de pago agrupado.
Las clínicas dentales constituyen una fuente de ingresos estable vinculada a los ciclos de expansión de la práctica y las actualizaciones a vacíos más silenciosos y sin aceite que cumplen con regulaciones de ruido más estrictas. Otros usuarios —hospitales veterinarios, laboratorios de investigación y equipos de higiene industrial— proporcionan diversificación y resiliencia frente a las fluctuaciones presupuestarias institucionales. Las organizaciones de compras grupales negocian acuerdos de proveedor único que generan un alivio de precios del 15%-20% y simplifican la logística de mantenimiento para los hospitales, reforzando la fidelidad a la marca dentro del mercado de dispositivos de succión médica.
Análisis Geográfico
Mercado de Dispositivos de Succión Médica en América del Norte
América del Norte capturó el 42,43% de los ingresos en 2025, respaldada por 4,5 billones de USD en gasto sanitario de los Estados Unidos, estrictos mandatos de control de infecciones y una amplia cobertura de reembolso para la atención domiciliaria. Canadá impulsa la estandarización de equipos a nivel provincial, mientras que la expansión de hospitales privados en México estimula la demanda de sistemas portátiles premium. La supervisión de la FDA mediante el proceso 510(k) y la acreditación de la Joint Commission establecen umbrales de cumplimiento elevados que favorecen a los proveedores establecidos, aunque los modelos de pago basados en valor están desbloqueando presupuestos incrementales para flotas de succión conectadas. Las asignaciones de capital hospitalario se contrajeron un 8% en 2024, pero están repuntando a medida que la estabilización laboral libera fondos para proyectos de equipamiento diferidos.
Mercado de Dispositivos de Succión Médica en Asia-Pacífico
Se proyecta que Asia-Pacífico crecerá a una tasa del 6,97% hasta 2031, el ritmo regional más rápido, impulsado por el sector sanitario de China valorado en 860 mil millones de USD, la rápida construcción hospitalaria en India y el envejecimiento de la población en Japón. El programa Healthy China 2030 de China canaliza inversiones hacia hospitales de condado que priorizan la succión de doble alimentación para la preparación ante emergencias. El plan de seguro Ayushman Bharat de India estimula el volumen de procedimientos, impulsando la adopción de sistemas obstétricos y quirúrgicos. Japón fomenta las transiciones hacia la atención domiciliaria, aumentando la demanda de modelos compactos y fáciles de usar para cuidadores. Las naciones del Sudeste Asiático añaden quirófanos a tasas de dos dígitos; sin embargo, la electricidad poco confiable incrementa el atractivo de las configuraciones con respaldo de batería.
Mercado de Dispositivos de Succión Médica en Europa, Oriente Medio y América del Sur
Europa aporta una participación significativa a través de Alemania, el Reino Unido y Francia, donde el cumplimiento de la norma ISO 10079 es obligatorio y las auditorías relacionadas con el Reglamento de Dispositivos Médicos intensifican el rigor en la selección de proveedores. El Consejo de Cooperación del Golfo destina 100 mil millones de USD a infraestructura sanitaria entre 2024 y 2030, especificando succión premium en los nuevos megahospitales. Brasil amplía su capacidad quirúrgica en el marco del SUS, aunque las políticas arancelarias y la presión fiscal inclinan a los compradores hacia modelos de menor costo. La inestabilidad cambiaria de Argentina ralentiza los ciclos de reposición, fomentando las compras de equipos reacondicionados que prolongan la vida útil del equipamiento, pero limitan la penetración de dispositivos avanzados con telemetría en el mercado de dispositivos de succión médica.

Panorama regulatorio
Los dispositivos médicos de succión se rigen mediante una combinación de estándares de rendimiento y vías de autorización basadas en la clase del dispositivo. En los Estados Unidos, la FDA regula las bombas de succión motorizadas para el cuidado del paciente como dispositivos de Clase II (típicamente mediante 510(k) según 21 CFR 878.4780), mientras que ciertos accesorios de succión, como los catéteres de succión traqueobronquial, son de Clase I, lo que crea un panorama dividido donde el uso previsto y la fuente de alimentación determinan los controles especiales y la carga de presentación. Los estándares de consenso reconocidos por la FDA que se utilizan comúnmente para respaldar el cumplimiento incluyen la serie ISO 10079 para el rendimiento de equipos de succión y la IEC 60601-1 para la seguridad eléctrica básica, con la evaluación de biocompatibilidad frecuentemente alineada con la norma ISO 10993-1.
En Europa, la conformidad de los dispositivos se sustenta en el Reglamento de Dispositivos Médicos (MDR) de la UE y en el uso continuo de estándares técnicos armonizados o reconocidos para la seguridad y el rendimiento. Un ancla reciente es la publicación de la norma EN ISO 10079-1:2022/A1:2026 (marzo de 2026), que actualiza los requisitos para los equipos médicos de succión de accionamiento eléctrico, incluidas nuevas disposiciones relacionadas con la entrada de agua. Esta enmienda eleva las expectativas de documentación y verificación para los diseños portátiles y orientados al transporte, donde la exposición a fluidos y los procesos de limpieza son condiciones de riesgo prácticas.
Análisis de la cadena de valor
La cadena de valor abarca proveedores de materiales upstream (polímeros de grado médico como policarbonato, ABS, HDPE; tubos de silicona; medios filtrantes; y, para las unidades motorizadas, insumos de motores y baterías, incluidos los imanes de tierras raras), fabricantes de componentes (motores, reguladores, válvulas, recipientes, filtros hidrofóbicos, sensores) y OEM de dispositivos terminados que ensamblan y validan los sistemas bajo la gestión de calidad ISO 13485. La producción normalmente incluye el ensamblaje en salas limpias para los componentes de la vía de fluidos y depende de servicios de esterilización validados (comúnmente óxido de etileno para ciertos desechables y vías compatibles con autoclave para componentes reutilizables). La verificación de seguridad y rendimiento está estrechamente vinculada a la familia de normas ISO 10079, lo que determina tanto la inspección de entrada como las pruebas de liberación final.
En la etapa downstream, la distribución se gestiona a través de ventas directas a hospitales, distribuidores médicos regionales y organizaciones de compras grupales (GPO). Se utilizan modelos de inventario administrado por el proveedor y en consignación para respaldar acuerdos plurianuales con sistemas de salud y la reposición rápida de consumibles (recipientes, tubos, filtros). Los cuellos de botella en tiempos de entrega y costos suelen derivarse del acceso a capacidad de esterilización especializada y del abastecimiento concentrado de ciertos materiales de motores y baterías de alto rendimiento, lo que impulsa a los fabricantes hacia huellas de producción regionalizadas y diseños que utilizan piezas de energía y servicio más estandarizadas y disponibles comercialmente.
Panorama Competitivo
Los cinco principales proveedores —Medela, Stryker, Ambu, Cardinal Health y Drive DeVilbiss— poseen conjuntamente aproximadamente el 40%-45% de los ingresos globales, dejando el resto fragmentado entre especialistas regionales. Los registros de cumplimiento de la norma ISO 10079, las rápidas autorizaciones 510(k) de la FDA y los sólidos contratos de compras grupales sustentan su resiliencia competitiva. La adquisición de Hillrom por USD 12,4 mil millones por parte de Baxter amplió su presencia en la atención respiratoria, permitiendo la venta cruzada de sistemas de succión junto con monitores y ventiladores. Las patentes de motores sin escobillas, algoritmos de gestión de baterías y análisis de flotas basados en la nube intensifican los esfuerzos de diferenciación.
Los innovadores más pequeños se dirigen a nichos pediátricos de transporte, veterinarios e industriales que las empresas más grandes pasan por alto, aprovechando el comercio electrónico directo al consumidor para eludir a los distribuidores de equipos médicos duraderos y capturar más margen. Las exigencias del sistema de calidad bajo el Reglamento de Dispositivos Médicos Europeo y la vigilancia poscomercialización más estricta de la FDA elevan los costos de cumplimiento, desalentando a los nuevos participantes con presupuesto limitado y reforzando la trayectoria de consolidación moderada del mercado de dispositivos de succión médica. La regionalización del abastecimiento de componentes y la deslocalización cercana de las líneas de ensamblaje mitigan el riesgo geopolítico de la cadena de suministro, un criterio de adquisición emergente entre los sistemas de salud tras las disrupciones de la pandemia.
Las colaboraciones estratégicas también proliferan: Cardinal Health y Philips codesarrollan plataformas de ventilador integrado con succión de circuito cerrado; Stryker amplía la capacidad en Míchigan para satisfacer la creciente demanda ambulatoria; y Medela introduce unidades habilitadas con Bluetooth posicionadas para la expansión de la telesalud. Estas iniciativas señalan colectivamente un cambio de la industria hacia dispositivos conectados y ricos en datos que se alinean con el reembolso basado en el valor y los objetivos de mantenimiento predictivo, configurando así la dinámica de participación a largo plazo dentro del mercado de dispositivos de succión médica.
Líderes de la Industria de Dispositivos de Succión Médica
Precision Medical, Inc.
Medela AG
ZOLL Medical Corporation (Asahi Kasei)
Drive DeVilbiss Healthcare
Laerdal Medical AS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos de Succión Médica
- Ambu
- Allied Healthcare Products
- Amsino International
- ATMOS MedizinTechnik
- Cardinal Health
- Drive DeVilbiss Healthcare
- Hillrom / Welch Allyn (Baxter)
- Integra Biosciences AG
- Intersurgical Ltd.
- Labconco
- Laerdal Medical AS
- Medela
- MG Electric Ltd.
- Olympus
- Pennine Healthcare
- Precision Medical
- Smiths Group
- Stryker
- Teleflex
- ZOLL Medical Corporation (Asahi Kasei)

Oportunidades de mercado y perspectivas futuras
Las oportunidades de espacio en blanco se centran en integrar la succión en flujos de trabajo clínicos adyacentes para reducir la saturación de equipos y mejorar la eficiencia de los procedimientos. La dirección de productos e I+D ya refleja esta convergencia, con un informe revisado por pares de julio de 2026 que describe un instrumento quirúrgico todo en uno que combina la evacuación de humo y la succión de sangre. Ese enfoque respalda un movimiento hacia dispositivos multifuncionales que se alinean con las prioridades de seguridad en el quirófano, incluida la gestión del humo quirúrgico. En el manejo de las vías respiratorias, los fabricantes también han estado integrando succión continua y dirigida directamente en las plataformas de visualización, incluida la capacidad de succión posicional de IVOS Medical dentro de los sistemas de videolaringoscopia, lo que favorece campos más limpios durante la intubación y puede reducir la necesidad de configuraciones de succión separadas en entornos sensibles al tiempo.
Una segunda área de oportunidad es la portabilidad y la preparación para emergencias, donde los criterios de adquisición hacen cada vez más hincapié en la resiliencia, el suministro de energía simplificado y la documentación de uso lista para auditoría. Proveedores especializados en dispositivos portátiles, como SSCOR, destacan la succión alimentada por batería para respuesta prehospitalaria y ante desastres, incluidos diseños compatibles con fuentes de energía ampliamente disponibles, lo que crea margen de adopción en flotas de SEM y sitios de atención alternativos que no pueden depender de infraestructura fija. La evolución de los estándares refuerza esta dirección, ya que las actualizaciones de la norma ISO 10079-1 (incluida la enmienda de 2026 sobre la entrada de agua) aumentan la atención a la robustez, la limpiabilidad y la verificación de las unidades portátiles motorizadas, agudizando la vía de cumplimiento para los sistemas aptos para transporte y las funciones conectadas de gestión de flotas.
Recent Industry Developments in Mercado de Dispositivos de Succión Médica
- Julio de 2026: Medela AG lanzó los extractores de leche manos libres Melody InBra y Freestyle Mini, ampliando su cartera de dispositivos manos libres. Aunque se centran en la lactancia, estos lanzamientos subrayan la inversión de Medela en plataformas compactas de extracción y gestión del vacío, capacidades que se trasladan a prioridades adyacentes de diseño de succión, como la ergonomía, el control de ruido y la gestión de energía portátil.
- Mayo de 2025: Momcozy lanzó el aspirador nasal para bebés SniffEase, posicionado con succión de grado hospitalario. El lanzamiento refleja la continua consumerización de la limpieza de vías respiratorias mediante succión en entornos domésticos, ampliando la conciencia y la disposición a pagar por dispositivos de succión compactos y fáciles de usar fuera de los canales hospitalarios tradicionales.
- Enero de 2025: Dale Medical Products presentó su limpiador de lengua con raspado y succión, con patente en trámite. Al combinar el raspado con la succión para el cuidado bucal, el producto destaca una innovación orientada a reducir la carga de biopelícula bucal en pacientes ventilados o de alto riesgo, alineando la funcionalidad de succión con protocolos de atención impulsados por el control de infecciones.


Mercado de Dispositivos de Succión Médica Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Este mercado abarca los dispositivos médicos de succión que eliminan fluidos y secreciones para respaldar la limpieza de las vías respiratorias, la cirugía, la obstetricia, la respuesta a emergencias y determinados diagnósticos en distintos entornos de atención. Los ingresos se contabilizan para dispositivos nuevos de fábrica a nivel de factura del fabricante, informados en dólares estadounidenses constantes de 2025.
Exclusiones de alcance: Las plantas centrales de vacío por tuberías, los eyectores de saliva dentales dedicados y las puntas de succión desechables no se contabilizan en esta estimación de mercado.
Descripción general de la segmentación
- Por Tipo
- Alimentados por CA
- Alimentados por Batería
- De Doble Alimentación (CA y Batería)
- De Operación Manual
- Por Portabilidad
- De Mano / Portátiles
- Montados en Pared
- Montados en Carrito / Carro
- Por Aplicación
- Limpieza de Vías Respiratorias
- Aplicaciones Quirúrgicas
- Obstetricia y Ginecología
- Investigación y Diagnóstico
- Otras Aplicaciones
- Por Usuario Final
- Hospitales
- Entornos de Atención Médica Domiciliaria
- Clínicas Dentales
- Otros Usuarios Finales
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza por entender cómo se utilizan los dispositivos de succión en hospitales, ambulancias, consultorios dentales y atención domiciliaria, para luego reducirlo a lo que se contabiliza como venta de dispositivo. Consultamos fuentes públicas como las bases de datos de dispositivos y avisos de seguridad de la FDA de EE. UU., los CDC de EE. UU. para el contexto de procedimientos y control de infecciones, y la OMS para las señales de utilización del sistema de salud que influyen en la demanda de succión.
Para obtener anclas de demanda consistentes, también revisamos fuentes como las estadísticas de salud de la OCDE y las publicaciones de los ministerios de salud nacionales sobre actividad hospitalaria y volúmenes quirúrgicos, junto con revistas clínicas revisadas por pares que describen el manejo de las vías respiratorias y la práctica de succión. Se utilizaron informes de empresas, presentaciones a inversores y prensa acreditada para verificar de forma cruzada la combinación de productos y la exposición geográfica. Las suscripciones a bases de datos de pago respaldaron los datos financieros de las empresas y la cobertura de noticias, y las bases de datos de patentes ayudaron a rastrear el momento del ciclo de producto. Estos ejemplos son ilustrativos, y se revisaron muchas otras fuentes públicas para recopilar, validar y aclarar los datos de entrada.
Entrevistas y encuestas primarias
Los datos primarios se recopilaron mediante entrevistas con expertos y encuestas estructuradas con fabricantes, distribuidores, equipos de servicio biomédico y usuarios clínicos que observan de primera mano los patrones de compra y uso de dispositivos de succión. Dado que se trata de un mercado global, equilibramos la cobertura entre APAC, EMEA y las Américas para poder verificar los supuestos sobre precios, ciclos de reemplazo y uso portátil frente a estacionario con respecto a las condiciones operativas reales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXO): 16% | APAC: 48% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 28% | EMEA: 29% |
| Actores más pequeños: 20% | Gerentes: 56% | Américas: 23% |
Dimensionamiento y previsión del mercado
El mercado se construyó utilizando un enfoque de arriba hacia abajo, en el que la actividad de procedimientos y los grupos de demanda por entorno de atención se reconstruyeron por región, y luego se tradujeron en demanda de dispositivos mediante una lógica de adopción y reemplazo. Para mantener el modelo práctico, utilizamos una lista reducida de insumos que se pueden verificar, como las tendencias de volumen quirúrgico, la actividad de transporte de emergencia, las señales de carga de casos de atención respiratoria, los patrones de reemplazo y vida útil de los dispositivos, y los rangos de precios observados para unidades portátiles y de alimentación por pared.
Después de formar los totales de arriba hacia abajo, los corroboramos utilizando aproximaciones selectivas de abajo hacia arriba, como desgloses de ingresos de empresas muestreadas para categorías de succión, verificaciones de canales de distribuidores y cálculos de volumen por ASP para un conjunto limitado de tipos de dispositivos representativos. Cuando aparecieron vacíos de datos en países más pequeños, se aplicaron proporciones de perfiles de sistemas de salud similares, que luego se ajustaron tras verificaciones primarias para que los valores atípicos no se propagaran al total. Las previsiones se desarrollaron mediante regresión multivariante, donde la trayectoria futura se explica principalmente por los volúmenes de procedimientos y la expansión de la capacidad de atención, y luego se refinaron mediante análisis de escenarios para reflejar ciclos de renovación de equipos más lentos o más rápidos y la evolución de precios comentada por los entrevistados.
Validación de datos y ciclo de actualización
La validación se realiza en etapas para que un solo supuesto no determine todo el valor del mercado. Comparamos el resultado con señales independientes como las tendencias de procedimientos, la dirección del gasto en salud y el impulso informado de la categoría de dispositivos a partir de comentarios de empresas públicas, y luego verificamos si hay saltos inusuales por región y por entorno de uso.
Si una variación parece demasiado grande, se revisan los supuestos y se vuelve a contactar a los expertos pertinentes, seguido de una segunda revisión por parte de un analista antes de la aprobación final. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando eventos materiales alteran la demanda, los precios o la oferta. Antes de la entrega, se realiza una revisión final para garantizar que la información pública más reciente se refleje en el modelo.
Comparación del dimensionamiento del mercado de dispositivos médicos de succión de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para los dispositivos médicos de succión a menudo no coinciden porque el límite del producto y las reglas de contabilización de ingresos no son iguales entre los distintos estudios. Las diferencias en si se incluye la infraestructura de vacío, cómo se manejan los desechables y qué base de precios se utiliza pueden alterar el total en un margen considerable.
Al rastrear los ingresos de dispositivos a nivel de factura en dólares constantes de 2025 y mantener las exclusiones explícitas, Mordor Intelligence evita mezclar las plantas centrales de vacío por tuberías y las puntas de un solo uso en el mismo total, lo cual es una causa común de dispersión en este tema. El momento de la conversión de divisas y el ciclo de reemplazo asumido para las unidades portátiles también son importantes, especialmente cuando el crecimiento se modela a partir de volúmenes de procedimientos frente a supuestos más amplios de gasto en tecnología médica.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 19,60 mil millones de USD (2026) | |
| Editorial del Sector A | 1,25 mil millones de USD (2025) | Utiliza un marco de ingresos más estrecho que parece acercarse a las ventas únicamente de dispositivos para categorías de succión seleccionadas, con claridad limitada sobre si se incluyen los sistemas de vacío hospitalarios, los accesorios o una cobertura más amplia de entornos de atención, lo que puede comprimir el total. |
| Grupo de Investigación Sanitaria B | 1,27 mil millones de USD (2025) | Informa un año base diferente y una ventana de previsión más larga, y no establece claramente las exclusiones para infraestructura y consumibles adyacentes, por lo que el límite de alcance y la base de precios pueden diferir de la contabilización a nivel de factura de dispositivos. |
La comparación muestra que las mayores diferencias provienen de lo que se cuenta como venta de un dispositivo de succión y de cómo se tratan los elementos adyacentes, más que del cálculo del crecimiento en sí. Cuando el alcance se vincula a definiciones claras de dispositivos, una temporalidad de precios consistente e indicadores de demanda repetibles, el valor final del mercado resulta más fácil de rastrear y verificar durante las actualizaciones.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de dispositivos de succión médica en 2026?
El tamaño del mercado de dispositivos de succión médica es de USD 19,60 mil millones en 2026 y se prevé que alcance los USD 25,52 mil millones para 2031.
¿Qué segmento crece más rápido por portabilidad?
Las unidades de mano y portátiles avanzan a una CAGR del 8,21%, superando a los sistemas montados en pared hasta 2031.
¿Por qué las aplicaciones de limpieza de vías respiratorias lideran la demanda?
Una prevalencia global de enfermedades respiratorias crónicas de 569,2 millones de casos impulsa la necesidad sostenida de succión frecuente de vías respiratorias en hospitales y en el hogar.
¿Qué participación tienen las unidades alimentadas por CA?
Los dispositivos alimentados por CA capturaron el 45,32% de los ingresos de 2025 y continuarán expandiéndose sobre la base de la demanda de los quirófanos.
¿Qué región muestra la tasa de crecimiento más alta?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 6,97% entre 2026 y 2031, liderada por China e India.
¿Qué impide la adopción rápida en las regiones de bajos ingresos?
Los altos costos iniciales y el reembolso limitado dificultan la adquisición de dispositivos conectados avanzados en mercados sensibles al precio.
Última actualización de la página el:



