
Tamaño y Participación del Mercado de Sistemas de Ejecución de Manufactura
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
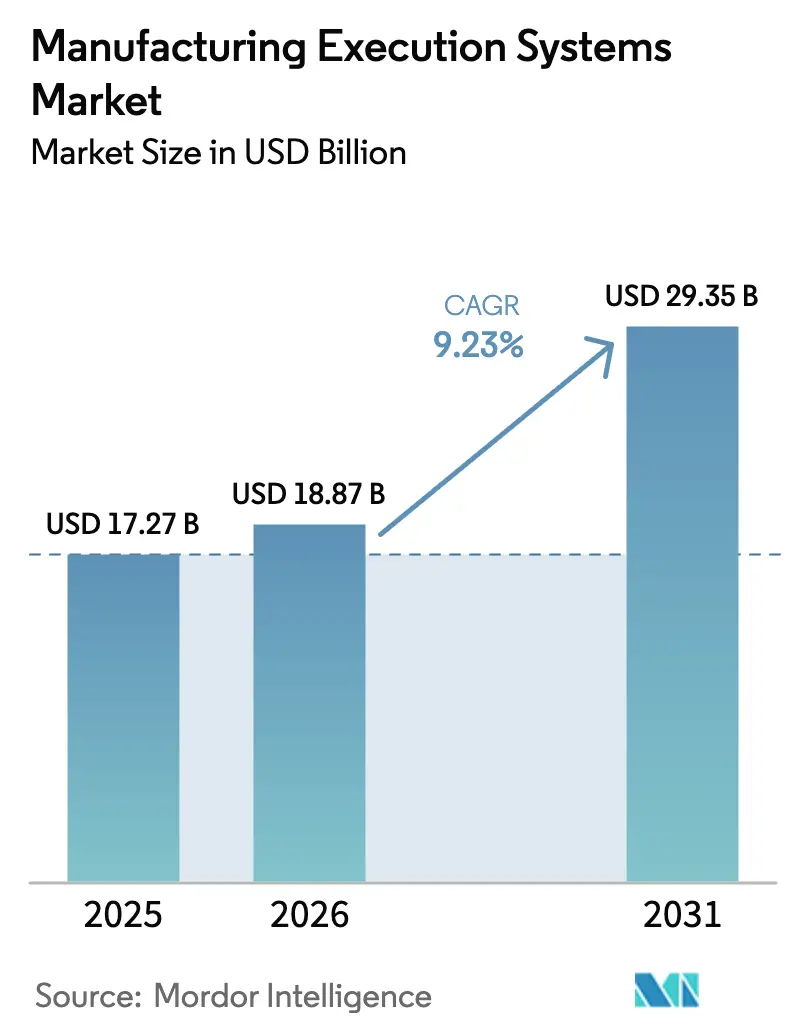
| Tamaño del Mercado (2026) | 18.87 Mil millones de dólares |
| Tamaño del Mercado (2031) | 29.35 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.23 % |
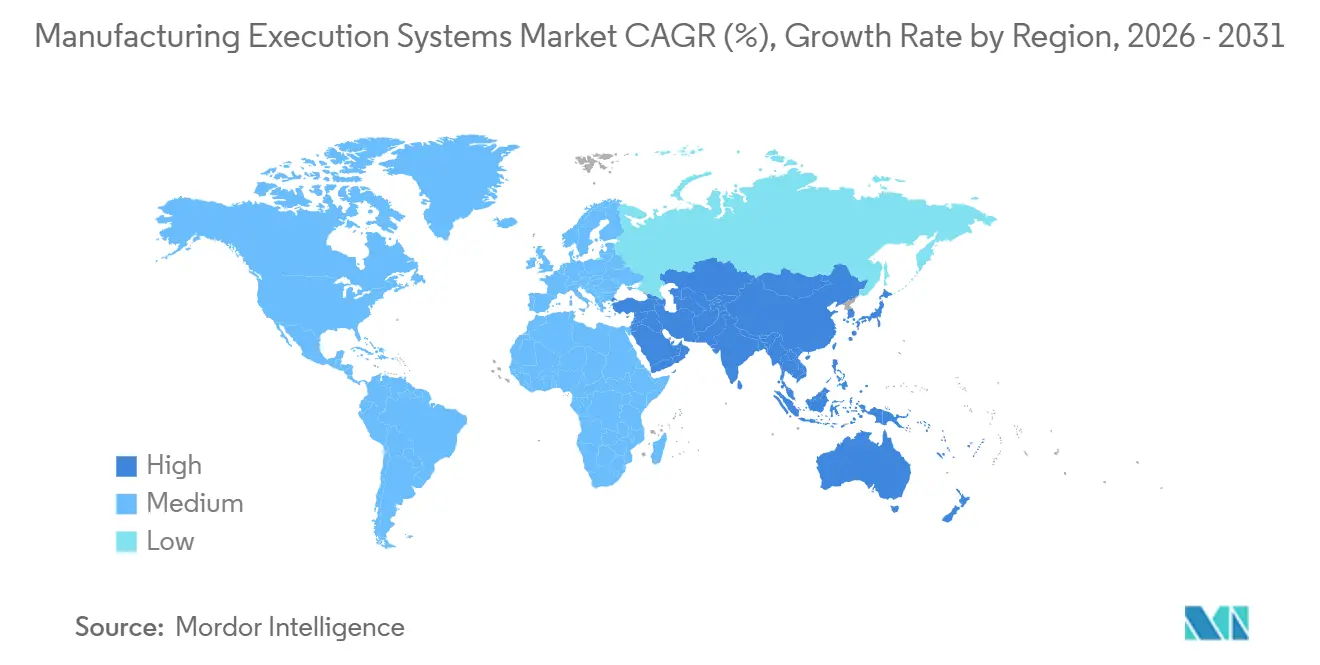
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
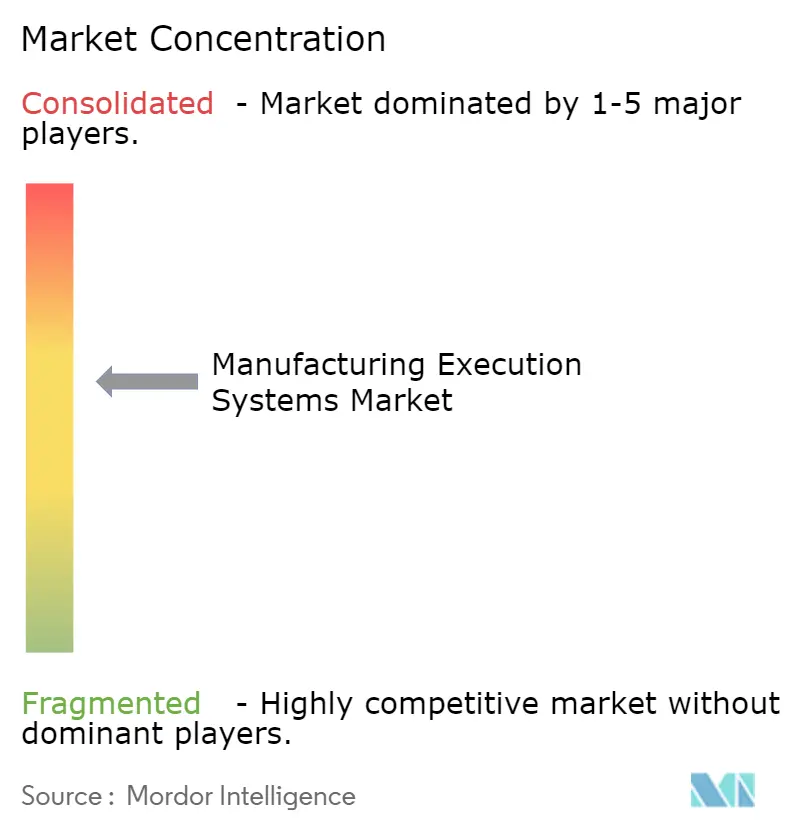
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Ejecución de Manufactura por Mordor Intelligence
Se espera que el tamaño del Mercado de Sistemas de Ejecución de Manufactura crezca de USD 17,27 mil millones en 2025 a USD 18,87 mil millones en 2026 y se prevé que alcance USD 29,35 mil millones en 2031 a una CAGR del 9,23% durante 2026-2031. Esta trayectoria está anclada en políticas industriales soberanas como la Ley CHIPS y Ciencia de USD 52,7 mil millones de los Estados Unidos y los esquemas de Incentivos Vinculados a la Producción de USD 30 mil millones de India, ambos de los cuales convierten la intención política en pedidos de equipos de capital que requieren orquestación de producción en tiempo real. Las empresas también compiten por satisfacer los mandatos de trazabilidad vinculados a la serialización farmacéutica, los pasaportes de baterías para vehículos eléctricos y los protocolos de seguridad alimentaria, lo que estimula aún más el mercado de sistemas de ejecución de manufactura (MES). Las plataformas de bajo código y los modelos de precios por suscripción están reduciendo las barreras de adopción para las fábricas más pequeñas, mientras que las certificaciones de ciberseguridad como IEC 62443 están configurando las listas cortas de proveedores. En el frente tecnológico, las arquitecturas nativas de borde que se sincronizan con análisis en la nube están emergiendo como la opción predeterminada para las plantas que buscan control de latencia sin renunciar a la visibilidad remota.
Conclusiones Clave del Informe
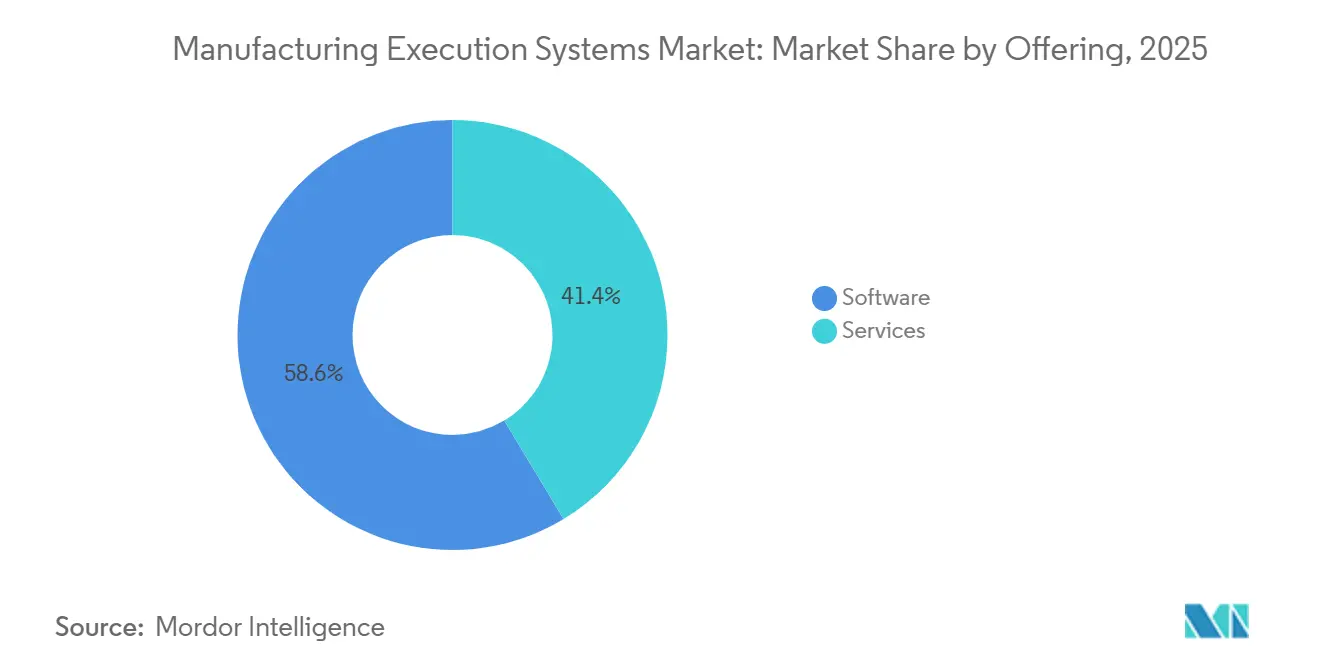
- Por eje de oferta, el software capturó el 58,64% de los ingresos de 2025, mientras que se proyecta que los servicios se expandirán a una CAGR del 11,78% hasta 2031.
- Por modos de implementación, las instalaciones locales representaron el 62,46% del gasto de 2025, mientras que las soluciones en la nube avanzan a una CAGR del 10,12%.
- Por industrias de usuario final, el sector automotriz lideró con una participación de ingresos del 27,68% en 2025, pero se prevé que el sector farmacéutico y de ciencias de la vida crezca a una CAGR del 10,78%.
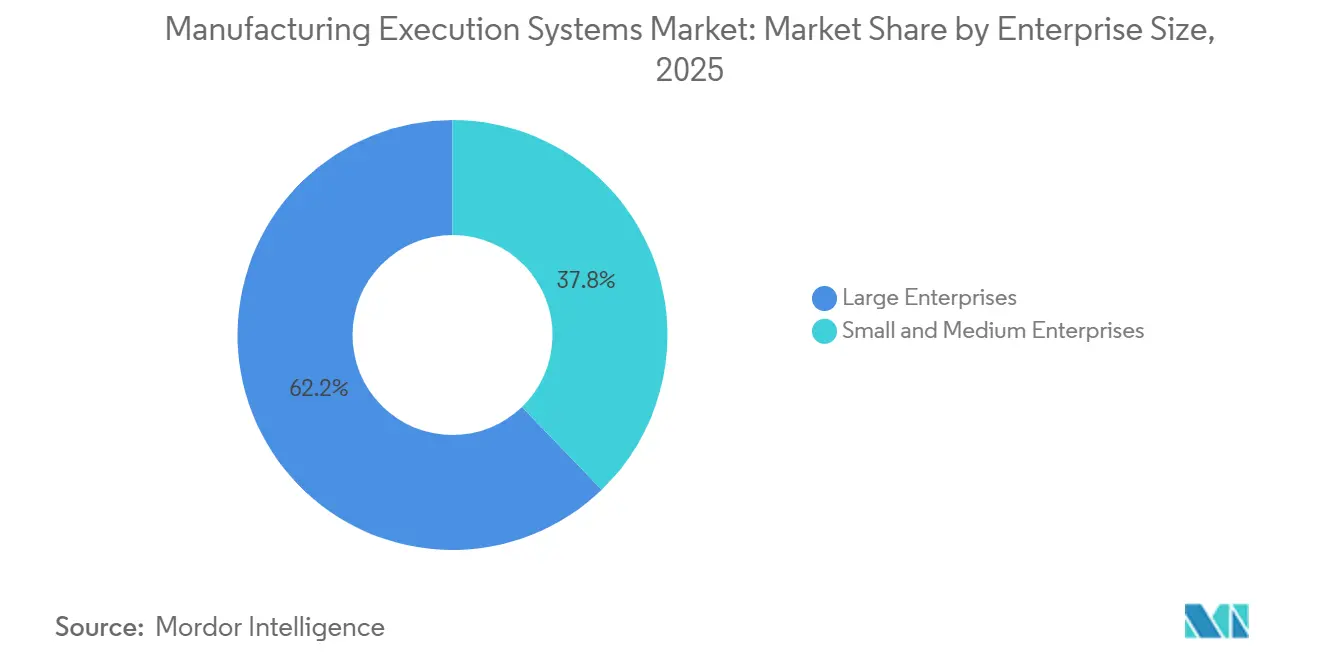
- Por tamaño de empresa, las grandes empresas mantuvieron el 62,22% de los ingresos de 2025, aunque las pequeñas y medianas empresas avanzan a una CAGR del 12,46%.
- Por tipo de proceso, la manufactura discreta representó el 50,76% del gasto de 2025, mientras que los entornos híbridos se expanden a una CAGR del 10,49%.
- Por geografía, América del Norte controló el 36,74% del valor de 2025, pero Asia Pacífico está en camino de alcanzar una CAGR del 11,94% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | ( ~ ) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Industria 4.0 y Despliegues de Fábricas Inteligentes | +2.1% | Alemania, Estados Unidos, China, Japón | Mediano plazo (2-4 años) |
| Necesidad de Visibilidad de Producción en Tiempo Real | +1.8% | Clústeres automotrices y de semiconductores de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Trazabilidad Digital Impulsada por el Cumplimiento Normativo | +1.6% | Farmacéutica de América del Norte y Europa, batería automotriz de Europa, Alimentos y Bebidas global | Mediano plazo (2-4 años) |
| Los Precios SaaS Reducen las Barreras de Inversión de Capital | +1.3% | PyMEs de Asia Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Auge de los MES Componibles de Bajo Código | +1.0% | Centros de PyMEs de América del Norte y Europa | Mediano plazo (2-4 años) |
| Eficiencia General de los Equipos como Servicio Vinculada a Análisis de IIoT | +0.9% | Manufactura discreta global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Industria 4.0 y Despliegues de Fábricas Inteligentes
Las agendas nacionales de manufactura continúan reduciendo el riesgo de las inversiones en gemelos digitales. En los Estados Unidos, el Instituto de Innovación en Manufactura Inteligente del Departamento de Energía financió ensayos de producción en vivo en 2025 que redujeron la intensidad energética en porcentajes de dos dígitos.[1]Departamento de Energía de los Estados Unidos, "Premios del Instituto de Innovación en Manufactura Inteligente," energy.gov El marco Manufacturing-X de Alemania exige capas de administración de activos interoperables, lo que garantiza que cada máquina conectada pueda publicar su estado sin revelar conocimientos propietarios. Irlanda destinó subvenciones para clústeres farmacéuticos en Cork y Limerick, lo que llevó a los fabricantes por contrato a reemplazar hojas de cálculo por plataformas de ejecución modulares. El Reino Unido vinculó los vales de innovación a reducciones verificables en la tasa de desechos, lo que impulsó a los proveedores de nivel medio a adoptar modelos de datos agnósticos a la plataforma. En conjunto, estas iniciativas convierten la política abstracta en demanda directa para el mercado de sistemas de ejecución de manufactura (MES).
Necesidad de Visibilidad de Producción en Tiempo Real
Las interrupciones en la cadena de suministro en 2024 expusieron el costo de los datos retrasados en el piso de producción. Los fabricantes de equipos originales del sector automotriz ahora exigen intercambio electrónico de datos por hora de los proveedores de nivel 1, una expectativa que los registros en papel no pueden satisfacer. Las fábricas de semiconductores despliegan pasarelas de borde que transmiten lecturas de metrología a algoritmos de control de procesos avanzados, reduciendo las ventanas de detección de excursiones de horas a segundos. Para 2025, los costos de los sensores cayeron por debajo de USD 5 por nodo, lo que permite a los talleres de alta variedad justificar el monitoreo continuo. Las capas de gestión de energía ahora vinculan la utilización de las máquinas con las tarifas de uso por tiempo, recortando entre el 15% y el 20% de los cargos en horas pico en regiones con medición por intervalos. Como resultado, los paneles de control en vivo se están convirtiendo en un requisito básico en lugar de un diferenciador en el mercado de sistemas de ejecución de manufactura.
Trazabilidad Digital Impulsada por el Cumplimiento Normativo
Los reguladores están codificando las pistas de auditoría electrónicas. La 21 CFR Parte 11 de la Administración de Alimentos y Medicamentos de los Estados Unidos exige registros a prueba de manipulaciones y recetas versionadas. Las fases de la Ley de Seguridad de la Cadena de Suministro de Medicamentos culminaron en 2024, obligando a identificadores únicos hasta el nivel de unidad. El Reglamento de Baterías de Europa introdujo pasaportes digitales de productos obligatorios en 2024, obligando a los fabricantes de celdas para vehículos eléctricos a revelar la composición química, la huella de carbono y el contenido reciclado. A partir de enero de 2026, la Ley de Modernización de la Seguridad Alimentaria obliga a los procesadores de alimentos a proporcionar la genealogía de lotes en un plazo de 24 horas tras la notificación de retiro del mercado. Dichos estatutos amplían directamente el tamaño del mercado de sistemas de ejecución de manufactura, porque las herramientas manuales o heredadas no pueden satisfacer los requisitos de datos serializados y con marca de tiempo.
Los Precios SaaS Reducen las Barreras de Inversión de Capital
Los niveles de suscripción mensual de proveedores como Plex y AVEVA comienzan por debajo de USD 100 por usuario, eliminando las licencias iniciales de USD 500.000 a USD 2 millones típicas de las suites locales. Los proveedores de nivel 2 en México y el Sudeste Asiático ahora implementan módulos básicos de órdenes de trabajo y calidad en 8-12 semanas, aprovechando las arquitecturas multiinquilino mantenidas por el proveedor. Las actualizaciones automáticas de versiones ofrecen detección de anomalías mediante aprendizaje automático sin renegociar contratos, reduciendo las brechas de capacidad entre los talleres pequeños y sus pares multinacionales. Como resultado, el mercado de sistemas de ejecución de manufactura se está ampliando más allá de los compradores tradicionales con abundante capital.
Análisis del Impacto de las Restricciones*
| Restricción | ( ~ ) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costo Inicial de Integración con Tecnología Operativa Heredada y ERP | -1.4% | Plantas de reconversión de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Riesgos de Ciberseguridad en Plantas Conectadas a la Nube | -1.1% | Sectores farmacéutico y de defensa a nivel mundial | Mediano plazo (2-4 años) |
| Brecha de Habilidades en Tecnología Operativa y Tecnología de la Información que Retrasa los Despliegues | -0.8% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Temores de Exposición de Propiedad Intelectual entre los Fabricantes por Contrato | -0.6% | Centros de fabricación por contrato de Asia Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costo Inicial de Integración con Tecnología Operativa Heredada y ERP
Las instalaciones de reconversión a menudo dependen de redes de bus de campo propietarias como Modbus o Profibus que son anteriores a las API modernas. Conectar estas islas requiere pasarelas de protocolo y scripts personalizados, lo que infla los presupuestos de los proyectos entre un 40% y un 60% según una encuesta de MESA de 2025.[2]Asociación de Soluciones para Empresas de Manufactura, "Encuesta de Costos de Integración 2025," mesa.org Los sitios farmacéuticos añaden gastos generales de validación, donde cada cambio desencadena calificaciones de instalación, operativas y de rendimiento que consumen meses y cientos de miles de dólares. Estas cargas de integración pueden agotar el primer año de los modelos de retorno sobre la inversión, retrasando la aprobación de la junta directiva para módulos incrementales y moderando el crecimiento en el mercado de sistemas de ejecución de manufactura (MES).
Riesgos de Ciberseguridad en Plantas Conectadas a la Nube
En 2025, la Agencia de Ciberseguridad e Infraestructura de los Estados Unidos emitió 14 avisos que cubrían vulnerabilidades de Siemens, Schneider Electric, Rockwell y ABB que permitían la ejecución remota de código.[3]Agencia de Ciberseguridad e Infraestructura de los Estados Unidos, "Avisos de Sistemas de Control Industrial 2025," cisa.gov Las configuraciones incorrectas en la nube agravan el problema, pudiendo filtrar programas de producción o formulaciones propietarias. Menos del 30% de los sistemas instalados cumplen las reglas de segmentación por zonas y conductos de IEC 62443. Los principales contratistas de defensa y aeroespacial, sujetos a ITAR y CMMC, frecuentemente optan por redes con aislamiento físico, sacrificando el análisis en la nube por la contención de riesgos. Este déficit de confianza frena la adopción a gran escala a pesar de las ventajas funcionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
Capturar el Impulso en un Panorama ComplejoSe prevé que los ingresos por servicios superen al software hasta 2031, ya que los fabricantes externalizan la integración, la validación y el análisis. En 2025, el software generó el 58,64% de la demanda total, pero la creciente complejidad de los despliegues en múltiples plantas está desbloqueando una expansión de dos dígitos para los servicios gestionados. Los paquetes de validación como servicio acortan las fases de calificación farmacéutica de nueve meses a doce semanas, lo que ilustra por qué el soporte profesional está eclipsando las tarifas de licencia en el tamaño del mercado de sistemas de ejecución de manufactura (MES). Los paquetes de monitoreo remoto que incorporan mantenimiento predictivo y optimización de cambios son especialmente populares entre los niveles automotrices que carecen de científicos de datos internos.
Los servicios gestionados también actúan como un puente de talento. La escasez de arquitectos ISA-95 e ingenieros DevOps nativos de la nube lleva a las fábricas a contratar acuerdos basados en resultados. Los proveedores asumen la responsabilidad del tiempo de actividad, los parches y las actualizaciones, convirtiendo efectivamente las compras de capital en líneas de gastos operativos. Esta realineación alinea las preferencias de flujo de caja corporativo con los ciclos de mejora continua, reforzando el mercado de sistemas de ejecución de manufactura.


Por Modo de Implementación:
La Nube Gana Terreno a Pesar de la Inercia de ValidaciónLos sistemas locales mantuvieron una participación del 62,46% en el mercado de sistemas de ejecución de manufactura en 2025 debido a las estrictas reglas de validación farmacéutica y de semiconductores. Sin embargo, las plataformas en la nube están creciendo un 10,12% anualmente, ya que las PyMEs y los fabricantes por contrato prefieren la configuración rápida a la propiedad de servidores. Los híbridos nativos de borde satisfacen las preocupaciones de latencia y soberanía de datos al realizar bucles críticos en el tiempo localmente mientras sincronizan métricas agregadas con paneles de control en la nube. La Ley CHIPS y Ciencia ahora vincula la financiación a paneles de control de rendimiento de gemelos digitales accesibles para equipos distribuidos, catalizando la adopción de la nube en las nuevas fábricas de los Estados Unidos.
La ciberseguridad sigue siendo el principal obstáculo. La certificación IEC 62443 para servicios en la nube va a la zaga de las normas locales, y los fabricantes por contrato farmacéuticos negocian cláusulas de residencia de datos para fijar las ubicaciones de los servidores. Aun así, el Pasaporte Digital de Productos de Europa y regulaciones similares requieren API seguras que la infraestructura en la nube ofrece de manera más rentable que los portales locales. A medida que el marco regulatorio se consolida, la combinación de implementaciones dentro del mercado de sistemas de ejecución de manufactura se inclina hacia la nube híbrida.
Por Industria de Usuario Final:
El Cumplimiento Normativo Farmacéutico Impulsa el Mayor Potencial de CrecimientoEl sector automotriz contribuyó con el 27,68% de los ingresos de 2025, impulsado por la trazabilidad de celdas de batería y la sincronización de múltiples niveles. Sin embargo, los clientes del sector farmacéutico y de ciencias de la vida exhiben la expansión más rápida al 10,78% hasta 2031, impulsados por las leyes de serialización y la adopción de la manufactura continua. Las plantas de terapia celular y génica exigen genealogía de lotes con precisión a nivel de paciente, una capacidad que solo los sistemas de ejecución pueden ofrecer a escala. Los fabricantes de electrónica invierten fuertemente para correlacionar los parámetros del proceso a nanoescala con las densidades de defectos, ampliando aún más el tamaño del mercado de sistemas de ejecución de manufactura.
Los procesadores de alimentos y bebidas son adoptantes tardíos pero rápidos porque la Ley de Modernización de la Seguridad Alimentaria ahora obliga al seguimiento a nivel de lote en un plazo de 24 horas tras el retiro del mercado. Las industrias de proceso continuo como el petróleo y el gas despliegan módulos centrados en el historiador para la reducción de la intensidad energética en lugar del control de órdenes de trabajo discretas. El sector aeroespacial y de defensa enfatiza la gestión de la configuración para mantener el linaje de las piezas, subrayando los matices verticales en los patrones de adopción.
Por Tamaño de Empresa:
Las PyMEs Cierran la Brecha DigitalLas grandes corporaciones acapararon el 62,22% de la demanda de 2025, pero las PyMEs están creciendo a un ritmo del 12,46%, superando a sus pares más grandes en 3,23 puntos porcentuales. Los modelos de suscripción por debajo de USD 100 por usuario al mes transforman proyectos de capital prohibitivamente grandes en líneas de gastos operativos manejables, ampliando el mercado de sistemas de ejecución de manufactura. Los entornos de bajo código permiten a los supervisores de producción crear paneles de control y alertas sin escribir código, eliminando los cuellos de botella de los integradores de sistemas.
Los catalizadores de política amplifican esta tendencia. Los esquemas de Incentivos Vinculados a la Producción de India vinculan la elegibilidad para subsidios a hitos de digitalización, impulsando a los proveedores de electrónica de nivel 2 en Ahmedabad y Coimbatore a adoptar MES en la nube rápidamente. La ola de nearshoring de México está generando una base de PyMEs en campo verde en el Bajío, cada una buscando el cumplimiento de IATF 16949 dentro de plazos ajustados incompatibles con las implementaciones heredadas. En conjunto, estas fuerzas democratizan el acceso en todos los tamaños de empresa.
Por Tipo de Proceso:
Proliferación de Arquitecturas HíbridasLas operaciones discretas representaron el 50,76% del gasto en 2025, con el ensamblaje automotriz y las líneas de montaje en superficie dominando. Los procesos híbridos registran una CAGR del 10,49% a medida que los biorreactores modulares y los reactores continuos de moléculas pequeñas reconfiguran la producción farmacéutica. La guía de 2024 de la Administración de Alimentos y Medicamentos de los Estados Unidos elevó la manufactura continua de piloto a corriente principal, impulsando retrofits que aumentan el gasto en software por línea. Las plantas de alimentos híbridas que combinan extrusión y envasado por lotes añaden mayor impulso al mercado de sistemas de ejecución de manufactura (MES).
Las unidades de proceso modulares necesitan capas de ejecución que puedan alternar entre modos de campaña y continuo sin perder la genealogía ni los registros de validación de limpieza. Los proveedores ahora ofrecen kits de herramientas de microservicios para manejar estos cambios de contexto en tiempo real. Esta agilidad funcional diferencia a los proveedores e impulsa nuevos ingresos por licencias y servicios, particularmente en ciencias de la vida y productos químicos especiales.
Análisis Geográfico
Mercado de Sistemas de Ejecución de Manufactura de América del Norte
El liderazgo de América del Norte se sustenta en 52,7 mil millones de USD en incentivos para semiconductores y una sólida base farmacéutica. Las plantas de Intel en Ohio y Arizona, así como el sitio de TSMC en Phoenix, incorporan paneles de control de rendimiento con gemelos digitales, lo que ancla los presupuestos de ejecución. Los centros farmacéuticos de Nueva Jersey y Puerto Rico modernizan sus instalaciones de producción por lotes con reactores continuos para cumplir con las normas de serialización y verificación de procesos de la FDA. El corredor automotriz de Ontario, Canadá, integra ahora la trazabilidad de paquetes de baterías a medida que escalan los volúmenes de vehículos eléctricos, mientras que las pymes del Bajío en México implementan soluciones en la nube para cumplir rápidamente con las auditorías IATF 16949.
Mercado de Sistemas de Ejecución de Manufactura de Asia Pacífico
La CAGR proyectada del 11,94% para Asia Pacífico refleja cambios en políticas y cadenas de suministro. El Ministerio de Industria y Tecnología de la Información de China respalda proyectos piloto de internet industrial que evolucionan hacia implementaciones a gran escala. Los subsidios de India están condicionados a la demostración de digitalización, lo que impulsa la adopción entre las pymes de electrónica y farmacéutica. El Sudeste Asiático absorbe líneas de electrónica y automoción que se reubican desde geografías de fuente única, y cada fabricante de equipos originales exige el cumplimiento de los sistemas de ejecución como criterio de entrada para proveedores. Japón se centra en el mantenimiento predictivo para contrarrestar la escasez de mano de obra, mientras que Australia y Nueva Zelanda incorporan trazabilidad para proteger sus marcas de exportación de alimentos.
Mercado de Sistemas de Ejecución de Manufactura de Europa y Rusia
Europa avanza bajo el peso de la regulación. Alemania moderniza sus líneas de celdas de batería para cumplir con las normas de pasaporte digital. Los centros farmacéuticos del Reino Unido financian proyectos piloto de fabricación continua para compensar las presiones de costos derivadas del Brexit. Las plantas de defensa de Francia prefieren implementaciones locales con aislamiento de red para el cumplimiento de la normativa ITAR. Los procesadores de alimentos con Denominación de Origen Protegida de Italia utilizan capas de ejecución para autenticar la procedencia, y los proveedores automotrices de primer nivel de España adoptan plataformas en la nube para sincronizar plantas transfronterizas. Las optimizaciones de refinerías en Rusia dependen de integraciones con sistemas de registro histórico, incluso cuando las sanciones limitan las licencias occidentales.

Panorama regulatorio
Los requisitos de cumplimiento y normalización se están endureciendo en torno a los registros electrónicos, la trazabilidad y los controles de sistemas informatizados, lo que aumenta la necesidad de capacidades de MES validadas en las industrias reguladas. En los Estados Unidos, los requisitos de la FDA, como el 21 CFR Part 11 para registros y firmas electrónicas, siguen siendo la base de las expectativas de validación de MES. Por separado, la Food Safety Modernization Act introduce un requisito, a partir de enero de 2026, para que los procesadores de alimentos proporcionen la genealogía del lote dentro de las 24 horas posteriores a un aviso de retiro, lo que aumenta el énfasis en la genealogía con marca de tiempo y a prueba de manipulaciones captada en la capa de ejecución.
En Europa, las obligaciones de trazabilidad digital se amplían con el Reglamento de Baterías de 2024, que exige pasaportes digitales de producto y requiere que las cadenas de suministro de baterías y automotrices divulguen atributos de producción y materiales mediante intercambios de datos interoperables. En el plano de la ciberseguridad y la integración, ISA/IEC 62443 sigue siendo una base de facto en muchas licitaciones industriales, e IEC 62264 (alineado con ISA-95) continúa estandarizando el modelo de integración entre la empresa y el control que sustenta los modelos de datos e interfaces de los MES, reduciendo la dependencia de mapeos personalizados entre las operaciones de planta y los sistemas de negocio.
Análisis de la cadena de valor
La cadena de valor de los MES comienza con el desarrollo de normas y plataformas centrales, incluidos los modelos alineados con ISA-95/IEC 62264, conectores y controles de ciberseguridad. Luego avanza hacia el empaquetado de soluciones por parte de proveedores de MES y proveedores de automatización industrial que combinan software de ejecución con entornos de PLC/DCS/SCADA. La implementación y la generación de valor suelen ser entregadas por integradores de sistemas y especialistas de dominio que se encargan de la conectividad OT, la integración con ERP, la documentación de validación (especialmente en farmacéutica y dispositivos médicos) y la gobernanza de implementaciones multisitio. Estos servicios se monetizan cada vez más a través de servicios gestionados y complementos de suscripción, como monitoreo remoto, actualizaciones y analítica.
Aguas abajo, los fabricantes y sus proveedores de nivel operan los MES mediante implementaciones a nivel de planta que dependen de la disponibilidad confiable de hardware OT, incluidos controladores, gateways y sensores, y de una infraestructura de red estable para la sincronización entre el borde y la nube. La evidencia de Rockwell Automation señala una brecha de madurez en la que muchas plantas cuentan con una instancia de MES pero aún carecen de integración a nivel empresarial, lo que desplaza el gasto hacia herramientas de integración, capas de datos comunes y programas de modernización que unifican los sitios en lugar de añadir implementaciones puntuales nuevas. Las restricciones persistentes en las cadenas de suministro de componentes de automatización industrial, especialmente para los semiconductores de nodos heredados utilizados en controladores, pueden alargar los plazos y aumentar la demanda de implementaciones por fases, gateways de adaptación y arquitecturas interoperables que reduzcan el retrabajo cuando se producen sustituciones de hardware.
Panorama Competitivo
Los diez mayores proveedores concentran aproximadamente el 55% de los ingresos globales, situando la concentración general en el rango medio. Siemens, Rockwell Automation, Schneider Electric, ABB y Honeywell aprovechan su presencia en controladores para agrupar software de ejecución nativo de borde, simplificando la integración para los clientes de reconversión. Los principales proveedores de software empresarial SAP, Oracle y Dassault Systèmes presentan la ejecución como la columna vertebral operativa dentro de suites más amplias de cadena de suministro, un mensaje que resuena con los directores de información encargados de armonizar las capas de ERP y MES.
Los especialistas mantienen poder de fijación de precios al incorporar plantillas regulatorias. Syncade de Emerson domina los registros de lotes farmacéuticos, mientras que Applied Materials automatiza las fábricas de semiconductores con restricciones de colocación a escala submicrométrica. Los actores de bajo código Critical Manufacturing e iBASEt atienden nichos aeroespaciales y de semiconductores con carteras de microservicios, reduciendo los ciclos de implementación de 18 meses a menos de 12 semanas. Los módulos de inteligencia artificial en el borde que ofrecen mantenimiento predictivo y programación dinámica constituyen el próximo campo de batalla, evidenciado por las más de 200 solicitudes de patente de 2025 de la Oficina de Patentes y Marcas de los Estados Unidos sobre sincronización de gemelos digitales. La postura de ciberseguridad es ahora equivalente a la profundidad funcional, y la certificación IEC 62443 aparece en casi todas las solicitudes de propuesta.
Líderes de la Industria de Sistemas de Ejecución de Manufactura
Siemens AG
Rockwell Automation Inc.
SAP SE
ABB Ltd.
Honeywell International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Ejecución de Manufactura
- Siemens AG
- Rockwell Automation Inc.
- SAP SE
- ABB Ltd.
- Honeywell International Inc.
- Dassault Systèmes SE
- Schneider Electric SE
- Applied Materials Inc.
- Oracle Corporation
- GE Vernova
- Emerson Electric Co.
- Epicor Software Corp.
- Yokogawa Electric Corp.
- AVEVA Group plc
- Körber AG (Werum)
- MPDV Mikrolab GmbH
- Plex Systems
- iBASEt
- Parsec Automation Corp.
- Critical Manufacturing SA
- Aegis Software
- Aspen Technology Inc.
- Mitsubishi Electric Corp.
- Infor Inc.
- Tata Consultancy Services
- LandT Technology Services
Lea el análisis de las empresas de sistemas de ejecución de manufactura

Oportunidades de mercado y perspectivas futuras
Un espacio blanco clave es la integración y armonización de los MES a nivel empresarial en redes multiplanta. Rockwell Automation informó en 2026 que, si bien el 93% de los fabricantes ha implementado MES, solo el 23% lo ha integrado completamente en sus operaciones, lo que sugiere que muchas organizaciones todavía están invirtiendo en integración, modelos de trabajo estandarizados y visibilidad entre sitios en lugar de reemplazar los sistemas de ejecución centrales. Esta brecha respalda oportunidades para proveedores e integradores que ofrecen módulos de MES componibles, plantillas estandarizadas y capas de contextualización de datos de TI/OT que acortan los ciclos de implementación y mejoran la portabilidad entre plantas.
Otra área de oportunidad es la expansión de la trazabilidad y auditabilidad reguladas a más categorías de productos y niveles de proveedores, donde los flujos de trabajo de ejecución manuales o parcialmente digitalizados no pueden satisfacer las ventanas de respuesta comprimidas y las exigencias de genealogía serializada. El requisito de trazabilidad de 24 horas de la FSMA a partir de enero de 2026 para los procesadores de alimentos, combinado con los requisitos de pasaporte digital de producto para baterías en Europa, aumenta la demanda de capacidades de MES que vinculen los eventos de producción con registros seguros y con marca de tiempo, y que expongan los datos mediante API a clientes y reguladores. Al mismo tiempo, la postura de ciberseguridad se trata cada vez más como un requisito de contratación, favoreciendo las ofertas de MES que se alinean con los controles ISA/IEC 62443 y que soportan arquitecturas híbridas que mantienen los bucles críticos en latencia en el borde mientras sincronizan los conjuntos de datos gobernados con la analítica en la nube.
Recent Industry Developments in Mercado de Sistemas de Ejecución de Manufactura
- Mayo de 2026: Advantive adquirió Insequence para ampliar su presencia en software de fabricación y cadena de suministro automotriz, añadiendo capacidades de secuenciación y MES estrechamente vinculadas a la ejecución a nivel de planta y a la sincronización de líneas. La operación fortalece su posición en programas automotrices donde la trazabilidad, la programación y la entrega justo en secuencia requieren una mayor integración entre los datos de ejecución y los flujos de trabajo de la cadena de suministro.
- Febrero de 2025: Siemens comenzó la entrega e implementación de Opcenter Execution Pharma para ZF Polpharma S.A. en múltiples sitios de fabricación en Polonia. El alcance multisitio refuerza la demanda de MES en ciencias de la vida, donde los registros de lote electrónicos validados, la genealogía y la ejecución de recetas controladas impulsan implementaciones de larga duración e ingresos por servicios.
- Mayo de 2024: Siemens lanzó Opcenter X, posicionando un enfoque de MES habilitado para la nube que permite una implementación más rápida y actualizaciones de software continuas, manteniendo los requisitos de conectividad en planta. El lanzamiento respalda arquitecturas de ejecución híbridas en las que las plantas mantienen las operaciones sensibles a la latencia de forma local y sincronizan los datos operativos para obtener visibilidad y analítica a nivel empresarial.


Mercado de Sistemas de Ejecución de Manufactura Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado abarca los ingresos generados por los sistemas de ejecución de manufactura utilizados para monitorear, guiar y optimizar la producción en planta, incluyendo el software y los servicios asociados que normalmente se vinculan a una licencia independiente de MES en la fabricación discreta, por procesos e híbrida.
Exclusiones de alcance: los módulos de gestión de la producción integrados que se incluyen únicamente dentro de herramientas PLC o CNC, sin una licencia de MES independiente, se excluyen de los totales del mercado.
Descripción general de la segmentación
- Por Oferta
- Software
- Servicios
- Por Modo de Implementación
- Local
- En la Nube
- Basado en el Borde
- Por Industria de Usuario Final
- Alimentos y Bebidas
- Petróleo y Gas
- Farmacéutica y Ciencias de la Vida
- Automotriz
- Electrónica y Semiconductores
- Productos Químicos
- Metales y Minería
- Pulpa y Papel
- Aeroespacial y Defensa
- Otras Industrias de Usuario Final
- Por Tamaño de Empresa
- Grandes Empresas
- Pequeñas y Medianas Empresas
- Por Tipo de Proceso
- Manufactura Discreta
- Manufactura por Procesos
- Híbrido
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia y Nueva Zelanda
- Resto de Asia Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando las señales de demanda que impulsan la adopción y los ciclos de reemplazo de MES, y luego alineándolas con un alcance comercial realista que pueda seguirse año tras año. Nos referimos a indicadores públicos de producción manufacturera e inversión, además de orientación práctica sobre manufactura digital, para mantener los supuestos fundamentados en lo que realmente hacen las plantas.
Las fuentes habituales provienen de fuentes sin muro de pago, como la Oficina del Censo de los Estados Unidos (estadísticas de manufactura), Eurostat (producción industrial), el Banco Mundial y la OCDE (series macro e industriales), UN Comtrade (flujos comerciales de equipos relacionados con la automatización) y publicaciones del NIST sobre manufactura inteligente y normas. También utilizamos informes anuales de empresas, presentaciones para inversores, cobertura de prensa reputada, bases de datos de patentes y, cuando es necesario, suscripciones de pago para datos financieros de empresas y contexto informativo, así como para verificaciones de importación y exportación a nivel de envío. La lista de fuentes es ilustrativa, y se utilizan muchas otras referencias adicionales para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Las verificaciones primarias se utilizan para validar qué se incluye en un contrato de MES, cómo se fijan y reconocen los precios de los servicios, y cómo la entrega en la nube frente a la local cambia el ASP y los patrones de renovación. Hablamos con una combinación de proveedores de software, integradores de sistemas, líderes de TI de manufactura y equipos de operaciones de planta en APAC, EMEA y las Américas, de modo que el modelo refleje las diferencias según el tamaño de la planta y la madurez de adopción.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos (CXO): 16% | APAC: 39% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 37% | EMEA: 36% |
| Actores más pequeños: 16% | Gerentes: 47% | Américas: 25% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye principalmente a partir de un conjunto de demanda descendente (top-down), donde la actividad manufacturera y las señales de digitalización de la automatización se traducen en una capa de gasto en MES direccionable, que luego se divide por región utilizando indicadores de adopción y base instalada. Para mantener la credibilidad de los totales, los verificamos de forma cruzada con aproximaciones ascendentes (bottom-up) selectivas, como divulgaciones de ingresos de proveedores muestreados, comentarios de canal de integradores y una lógica simple de volumen multiplicado por ASP para paquetes comunes de licencias y suscripciones.
El modelo utiliza huellas de mercado rastreables y actualizables, incluida la combinación de producción manufacturera discreta frente a por procesos, el ritmo de implementación de programas de fábricas inteligentes e IIoT, la preparación para la migración a la nube en las plantas, los requisitos de cumplimiento y trazabilidad que aumentan el uso de MES, y la tasa típica de adjunción de servicios en las implementaciones. Cuando las señales ascendentes son incompletas, las brechas se gestionan mediante interpolación conservadora utilizando rangos de grupos comparables y verificaciones de coherencia a nivel regional.
Para la previsión, nos basamos en regresión multivariante con verificaciones de escenarios. Impulsores como las perspectivas de producción industrial, los ciclos de gasto de capital en manufactura y la penetración de suscripciones de software se proyectan y luego se someten a pruebas de estrés con retroalimentación de expertos. Los supuestos se ajustan cuando las entrevistas señalan cambios claros en el comportamiento de compra, incluidos proyectos retrasados, conversiones más rápidas a la nube o un mayor gasto en ciberseguridad vinculado a la conectividad en planta.
Validación de datos y ciclo de actualización
Los resultados se validan a través de múltiples revisiones que comparan el modelo con señales independientes, como la dirección del gasto en automatización, las tendencias de producción manufacturera y el movimiento de precios observado en las suscripciones de software empresarial. Las variaciones importantes se marcan, y luego volvemos a verificar las definiciones, las conversiones de moneda y las divisiones regionales antes de finalizar las cifras.
Se completa una segunda revisión por parte de un analista antes de la aprobación final, y se activan nuevos contactos cuando aparecen variaciones inusuales en las tasas de crecimiento, las cuotas de servicios o la contribución regional. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos importantes, y se realiza una revisión final previa a la entrega para que los clientes reciban la visión más actual disponible en el momento del lanzamiento.
Tamaño del mercado de sistemas de ejecución de manufactura de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para los MES suelen diferir, incluso cuando todos analizan el mismo tema general, porque los límites en torno al software, los servicios y lo que se considera MES no se definen de la misma manera. Las diferencias también surgen cuando los proveedores utilizan distintos años base, momentos de conversión de moneda y supuestos sobre la migración a la nube y las tasas de adjunción de servicios.
La tabla comparativa muestra una dispersión alrededor del punto de partida de 2026. En el modelo de Mordor Intelligence, el total se construye a partir de los ingresos de software MES independiente más los servicios asociados, mientras que los módulos de producción integrados dentro de herramientas PLC o CNC sin una licencia de MES independiente no se cuentan.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 18,87 mil millones de USD (2026) | |
| Editorial de Investigación Global A | 17,57 mil millones de USD (2025) | Utiliza el año 2025 como base y no separa claramente los ingresos de MES independiente de los del software de operaciones de manufactura adyacente, lo que puede alterar los totales según qué módulos se agrupen bajo MES. |
| Editorial de Investigación Sectorial B | 16,57 mil millones de USD (2025) | Parte de un año base diferente y aplica una trayectoria de crecimiento más rápida, pero el resumen público no detalla cómo se tratan los servicios, las actualizaciones y las suscripciones recurrentes en las distintas regiones, lo que puede cambiar el conjunto de ingresos contabilizados. |
En conjunto, la dispersión se explica principalmente por lo que se incluye con la licencia de MES, la estrechez con que los servicios se vinculan al alcance contabilizado y si las categorías de software de planta adyacentes se combinan en la misma cifra. Al mantener los supuestos vinculados a señales de adopción observables y verificarlos con la retroalimentación de las entrevistas, la estimación se mantiene transparente y puede repetirse cuando haya nuevos datos disponibles.


Preguntas Clave Respondidas en el Informe
¿Qué CAGR se proyecta para el mercado de sistemas de ejecución de manufactura (MES) de 2026 a 2031?
Se prevé que el mercado crezca a un 9,23% anual, aumentando de USD 18,87 mil millones en 2026 a USD 29,35 mil millones en 2031.
¿Qué modo de implementación se expande más rápidamente?
Las soluciones basadas en la nube avanzan a una CAGR del 10,12%, ya que los precios por suscripción y la configuración rápida atraen a las PyMEs y a los sitios de campo verde.
¿Por qué las empresas de ciencias de la vida están acelerando la inversión en MES?
Las presiones regulatorias para los registros electrónicos de lotes y los flujos de trabajo de manufactura continua impulsan a las plantas de ciencias de la vida hacia plataformas MES avanzadas para garantizar el cumplimiento normativo y la liberación en tiempo real.
¿Por qué los fabricantes farmacéuticos están invirtiendo fuertemente en sistemas de ejecución?
Las plataformas MES respaldan el cumplimiento normativo al habilitar registros electrónicos de lotes, pistas de auditoría, recetas controladas y genealogía en tiempo real para cumplir con los requisitos de serialización, las expectativas de manufactura continua y los flujos de trabajo de control de contaminación del Anexo 1.
¿Cómo afectan las plataformas de bajo código a la adopción en las fábricas pequeñas?
Las herramientas de bajo código permiten a los supervisores crear flujos de trabajo sin escribir código, reduciendo drásticamente los ciclos de implementación y disminuyendo la dependencia de integradores externos.
¿Cuál es el principal estándar de ciberseguridad que influye en las adquisiciones?
IEC 62443, que especifica la segmentación por zonas y los controles de acceso basados en roles, es ahora un requisito de facto en la mayoría de las solicitudes de propuesta industriales.
¿Qué región ofrece la mayor oportunidad de crecimiento?
Se proyecta que Asia Pacífico lidere con una CAGR del 11,94%, impulsada por los incentivos de política en China e India y la diversificación de la cadena de suministro hacia el Sudeste Asiático.
Última actualización de la página el:


