
Tamaño y Cuota del Mercado de Vidrio Laminado
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 21.78 Mil millones de dólares |
| Tamaño del Mercado (2031) | 27.68 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.91% CAGR |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |

Análisis del Mercado de Vidrio Laminado por Mordor Intelligence
El tamaño del Mercado de Vidrio Laminado se estima en 21,78 mil millones de USD en 2026 y se espera que alcance los 27,68 mil millones de USD en 2031, a una CAGR del 4,91% durante el período de pronóstico (2026-2031). Las estrictas normas de seguridad, los códigos de construcción de bajo consumo energético y el auge de los vehículos eléctricos impulsan la demanda de vidrio con intercapa adherida en edificios, automóviles y fachadas fotovoltaicas. El polivinil butiral (PVB) mantuvo un liderazgo del 53,13% en ingresos en 2025, aunque los grados de ionoplasto crecen más rápido a medida que las regiones propensas a ciclones exigen muros cortina de grado huracán. Los paneles solares e integrados en edificios (BIPV) ahora superan los usos tradicionales a medida que los códigos de cero energía de China entran en vigor. El enfoque competitivo se desplaza hacia intercapas de alto margen, con los principales grupos de vidrio flotado que utilizan la integración vertical para proteger los márgenes, mientras que las empresas de ionoplasto de nicho se abren paso en trabajos costeros y de defensa.
Conclusiones Clave del Informe
- Por tipo, el polivinil butiral retuvo el 53,13% de la cuota del mercado de vidrio laminado en 2025, aunque SentryGlas Plus tiene previsto crecer más rápido con una CAGR del 5,92% hasta 2031.
- Por aplicación, los interiores arquitectónicos lideraron con una cuota de ingresos del 43,13% en 2025; se proyecta que los módulos solares/BIPV se expandan a una CAGR del 8,18% hasta 2031.
- Por industria del usuario final, la construcción y edificación tuvo el 41,26% del tamaño del mercado de vidrio laminado en 2025, mientras que el sector automotriz se encamina a una CAGR del 6,72% entre 2026 y 2031.
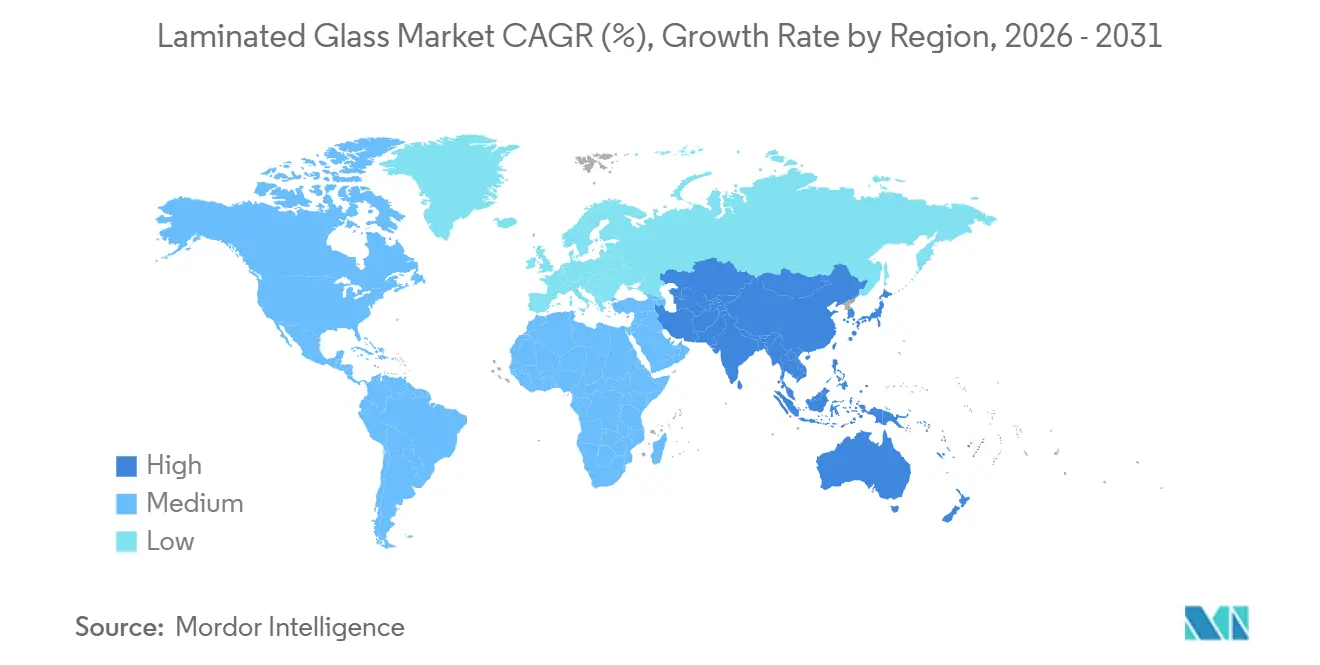
- Por región, Asia-Pacífico dominó con el 48,25% de las ventas en 2025 y avanza a una CAGR del 6,03% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Vidrio Laminado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de rascacielos urbanos en Asia-Pacífico que demandan fachadas de grado huracán | +1.2% | Asia-Pacífico como núcleo (China, India, Sudeste Asiático), con proyección hacia Oriente Medio | Mediano plazo (2-4 años) |
| Parabrisas laminados con compatibilidad HUD obligatoria en vehículos eléctricos premium | +0.9% | Global, con ventajas tempranas en América del Norte, Europa y China | Corto plazo (≤ 2 años) |
| Acristalamiento de seguridad obligatorio en infraestructura pública de la UE-27 | +0.7% | Europa (Alemania, Francia, Italia, España, países nórdicos) | Largo plazo (≥ 4 años) |
| Mandatos BIPV en los códigos de "Edificios de Cero Energía" de China | +1.1% | A nivel nacional en China, proyectos piloto provinciales en Jiangsu, Guangdong y Zhejiang | Mediano plazo (2-4 años) |
| Rápido crecimiento de viviendas de gran altura ultrasilenciosas (laminados acústicos) | +0.6% | Centros urbanos globales, concentrados en Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Auge de Rascacielos Urbanos en Asia-Pacífico que Demandan Fachadas de Grado Huracán
Las ciudades costeras expuestas a ciclones, desde Shenzhen hasta Manila, especifican ahora laminados resistentes a impactos en torres de más de 50 m para reducir los riesgos de caída de vidrio. Las intercapas de ionoplasto proporcionan una resistencia al desgarro cinco veces mayor que el PVB estándar, lo que permite a los diseñadores reducir el grosor del panel y disminuir la carga muerta de la fachada hasta en un 15%. La revisión del código de construcción de India en 2024 extendió normas similares a edificios de más de 15 pisos a lo largo de sus costas oriental y occidental, añadiendo más de 40.000 nuevas unidades residenciales anuales[1]Oficina de Normas de India, "Código Nacional de Construcción 2024", bis.gov.in. Dubái replicó el cambio en su Código de Seguridad contra Incendios y Vida 2025, que obliga a colocar balaustradas laminadas en balcones de zonas con tormentas de arena. Tailandia y Vietnam aún carecen de extrusión local de ionoplasto, lo que genera plazos de importación de 10 a 12 semanas que elevan los costos entre un 20% y un 30%. Como resultado, es probable que las ampliaciones de capacidad regional de Kuraray y AGC continúen hasta 2028.
Parabrisas Laminados con Compatibilidad HUD Obligatoria en Vehículos Eléctricos Premium
Las funciones de visualización frontal (HUD) en automóviles eléctricos de lujo requieren intercapas en forma de cuña con tolerancias de refracción más ajustadas que 0,0005 para evitar imágenes dobles. Eastman Chemical Company combinó amortiguación acústica y precisión óptica en su película Saflex DG de 0,76 mm, comercializada en 2024[2]Eastman Chemical Company, "Hoja de Producto Saflex Acoustic DG", eastman.com. La enmienda 05 de la norma UE ECE R43, en vigor desde 2025, obliga a colocar parabrisas laminados en todos los vehículos de pasajeros, eliminando la opción de vidrio templado en los modelos de bajo costo. General Motors adoptó vidrio compatible con HUD en toda su gama de vehículos eléctricos Ultium durante 2025, reduciendo las reclamaciones de garantía por grietas de tensión en aproximadamente un 30%. Los fabricantes de segundo nivel sin calandrado de precisión se enfrentan ahora a importantes barreras de capital, lo que consolida el suministro en torno a AGC, NSG Pilkington y Fuyao.
Acristalamiento de Seguridad Obligatorio de la UE-27 en Infraestructura Pública
Las actualizaciones del Eurocódigo 10 exigen vidrio laminado o armado en atrios, cajas de escaleras y acristalamientos superiores para reducir las lesiones causadas por roturas espontáneas. Los productos clasificados contra incendios deben cumplir como mínimo la norma EN 13501-2 EI 60, aunque la certificación tarda entre 18 y 24 meses debido a los ensayos en hornos a escala real. Saint-Gobain y Schott AG invirtieron más de 25 millones de EUR cada uno en laboratorios propios, lo que les permite acelerar el ciclo de productos y dominar las licitaciones. La Ley de Seguridad en la Edificación del Reino Unido de 2024 extendió normas similares a torres residenciales de más de 18 m de altura, incrementando la demanda en más de 1 millón de m² anuales. Sin embargo, los mayores costos de las intercapas hacen que los proyectos con presupuesto reducido frecuentemente pospongan las mejoras hasta que las subvenciones mejoren.
Mandatos BIPV en los Códigos de Cero Energía de China
La enmienda de 2024 a la norma GB/T 51350 de China exige que los nuevos edificios públicos en ciudades de primer nivel generen de manera autónoma el 20% de su electricidad anual para 2027. El vidrio laminado con encapsulantes de acetato de etileno-vinilo (EVA) protege las células cristalinas al tiempo que cumple las normas nacionales de acristalamiento de seguridad. Jiangsu lanzó subsidios del 30% para BIPV en 2025, lo que desencadenó la adición de 15 GW de capacidad montada en fachadas. CSG HOLDING CO.,LTD. y Xinyi Glass Holdings Limited respondieron añadiendo líneas de EVA que redujeron los costos de módulos en un 25% respecto a las importaciones. El envejecimiento del EVA inducido por UV por encima de los 85 °C sigue siendo un obstáculo, lo que lleva a los promotores hacia orientaciones en sombra o películas de ionómero más costosas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios volátiles de la ceniza de sosa y el PVB como materia prima | -0.8% | Global, agudo en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Prolongados ciclos de certificación contra incendios en la Unión Europea | -0.5% | Europa, impacto indirecto en las hojas de ruta de productos a nivel global | Largo plazo (≥ 4 años) |
| Cuellos de botella en el reciclaje de vidrio laminado al final de su vida útil | -0.3% | Europa y América del Norte (presión regulatoria), impacto limitado en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Precios Volátiles de la Ceniza de Sosa y el PVB como Materia Prima
La ceniza de sosa al contado saltó de 220 USD/t a finales de 2024 a 260 USD/t a principios de 2025 tras el cierre por razones medioambientales de 1,5 millones de t de capacidad china. El costo de la resina de PVB siguió el mismo camino cuando la materia prima de butiraldehído subió un 12% interanual, lo que obligó a Kuraray y Eastman Chemical Company a elevar los precios de lista hasta un 10% en enero de 2025. Los laminadores con contratos de construcción fijos experimentan reducciones de margen de 200 puntos básicos durante el retraso en la repercusión de costos. Las variaciones cambiarias agravan la situación; la depreciación de la rupia y el baht incrementó las facturas de PVB importado en un 5% en 2025 para los procesadores indios y tailandeses.
Prolongados Ciclos de Certificación Contra Incendios de la Unión Europea
Los ensayos en hornos conforme a la norma EN 1363-1 duran entre 90 y 120 minutos por panel y cuestan entre 15.000 y 20.000 EUR, generando colas de 14 meses en laboratorios que operan cerca de su plena capacidad. Cada nueva intercapa o espesor requiere nuevas pruebas, por lo que los entrantes más pequeños no pueden financiar carteras de productos con múltiples referencias (SKU). Saint-Gobain, Schott AG y AGC Inc. disponen de hornos propios, lo que les garantiza el 70% de la capacidad certificada EI-90 en 2025. Las reformas propuestas al Reglamento de Productos de Construcción (CPR) podrían reducir la duplicación después de 2028, aunque el calendario sigue siendo incierto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por Segmentos
Por Tipo: El Ionoplasto Gana Terreno a Medida que se Endurecen los Códigos Costeros
El polivinil butiral mantuvo el 53,13% de los ingresos de 2025, consolidando el mercado de vidrio laminado gracias a su uso arraigado en automóviles y divisiones de oficinas. Sin embargo, SentryGlas Plus tiene previsto registrar una CAGR del 5,92% y ganar cuota a medida que las regiones costeras impongan estándares de huracán. El tamaño del mercado de vidrio laminado para ionoplasto podría superar los 5.000 millones de USD en 2031 si las trayectorias normativas actuales se mantienen. La resistencia al desgarro de 30 MPa del ionoplasto permite adelgazar las fachadas mientras se superan las pruebas de impacto, ahorrando hasta un 15% en acero estructural. Las primas de precio del 12-15% se redujeron en 2025 a medida que las nuevas líneas de extrusión en Guangdong y Dubái mejoraron el suministro.
La adopción se extiende más rápidamente en el Sudeste Asiático y el Golfo, donde convergen las cargas de ciclones y tormentas de arena. Los promotores también prefieren el ionoplasto por su resistencia a las explosiones, que satisface las directrices de los aseguradores para activos situados a menos de 500 m de la costa. El vidrio clasificado contra incendios se mantiene en un nicho, limitado a la infraestructura pública europea, mientras que el EVA domina los módulos BIPV al reducir la temperatura de laminación para proteger las células. Otras intercapas, como el poliuretano termoplástico (TPU) y el policarbonato, se utilizan en techos solares, mientras que el acristalamiento de seguridad seguirá siendo especializado hasta 2031.
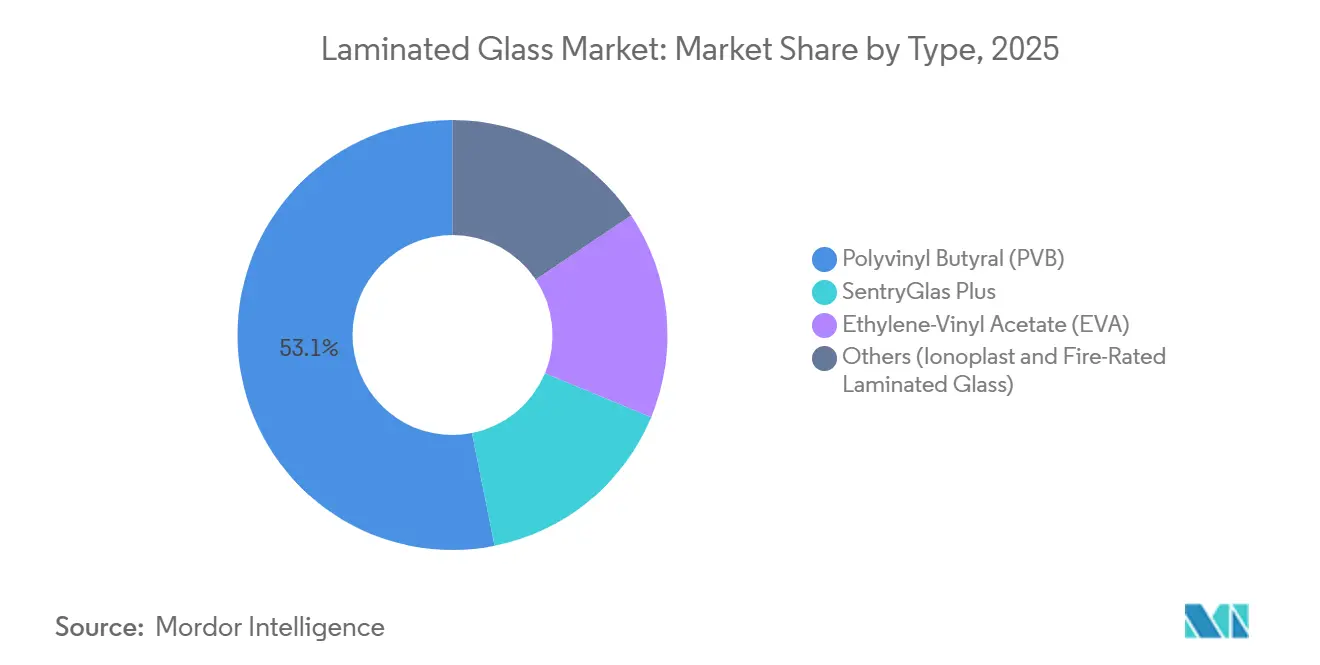
Nota: Las cuotas de los segmentos individuales están disponibles con la compra del informe


Por Aplicación: Los Módulos Solares Superan a los Segmentos Tradicionales
Los interiores arquitectónicos representaron el 43,13% de los ingresos de 2025, impulsados por el crecimiento del vidrio sin marco en oficinas y hoteles, pero se proyecta que los módulos solares y BIPV crezcan a una CAGR del 8,18%. El tamaño del mercado de vidrio laminado vinculado al BIPV podría aproximarse a los 7.000 millones de USD en 2031, impulsado por los objetivos de energía in situ del 20-25% de China. Las pérdidas de transmisión de luz visible provocadas por las células integradas cayeron al 30-32% en 2025, reduciendo las objeciones estéticas en las fachadas comerciales.
Las normas internacionales WELL limitan los niveles de ruido, por lo que las divisiones acústicas mantienen una base sólida en las oficinas. Los parabrisas automotrices representan cerca del 30% del volumen y están aumentando a medida que el HUD se convierte en estándar en los vehículos eléctricos premium, añadiendo 10 USD por panel. Los muros cortina exteriores tienen una cuota del 18-20%, pero migran hacia el ionoplasto de alta especificación para satisfacer los mapas de ciclones en India y Florida. El acristalamiento de seguridad se sitúa por debajo del 5%, pero genera márgenes tres veces superiores a los de los interiores de uso común, lo que ayuda a compensar el aumento de los costos energéticos en las plantas integradas.
Por Industria del Usuario Final: La Electrificación Automotriz Acelera la Demanda de Vidrio
La construcción y edificación lideró con el 41,26% de la demanda de 2025, aunque el sector automotriz es el motor de crecimiento con una CAGR del 6,72% hasta 2031. Los techos panorámicos de vehículos eléctricos ahora superan 1,5 m² y deben ser laminados para cumplir las normas de vuelco, impulsando la absorción en metros cuadrados. Los modelos Mercedes EQS y BMW iX añadieron más de 12 kg de vidrio laminado por vehículo en 2025.
Los fabricantes de electrónica utilizan laminados en teléfonos plegables para combatir la propagación de pliegues, pero representan solo una cuota del 6-8%. Los mercados de defensa, marino y aeroespacial siguen siendo inferiores al 5% debido a las necesidades de peso que favorecen el policarbonato. En general, el mercado de vidrio laminado dependerá de la construcción y el sector automotriz para aproximadamente el 75% de los ingresos en 2030, concentrando el poder en los proveedores de primer nivel que pueden atender ambos canales.
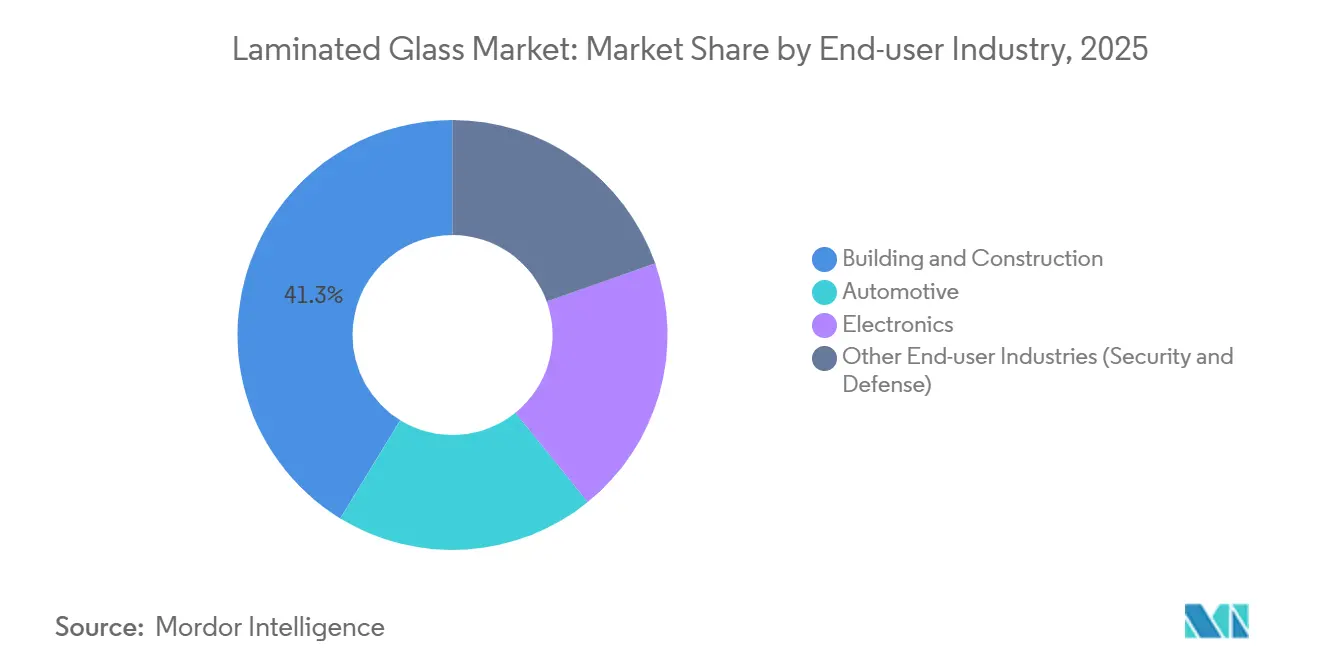
Nota: Las cuotas de los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico tuvo el 48,25% de los ingresos de 2025 y crece a una CAGR del 6,03%, siendo el líder claro en volumen y crecimiento en el mercado de vidrio laminado. China consumió aproximadamente 440 millones de m² en 2025, ayudada por los subsidios de Jiangsu y Guangdong que cubren el 30% de los costos de capital del BIPV. El plan de infraestructura de 1,4 billones de USD de India añade 25 millones de m² de muros cortina por año, aunque la capacidad local de laminado está rezagada respecto a la demanda en un 20%.
En América del Norte, la norma FMVSS 205 ya exige parabrisas laminados, pero la adopción del HUD eleva el valor unitario del PVB en 8-12 USD. El código canadiense de 2025 exige ahora vidrio de seguridad en los techos de espacios públicos, añadiendo cerca de 1 millón de m² de necesidad anual. Las plantas de Vitro y Guardian en México envían 20 millones de parabrisas anuales a las líneas de ensamblaje estadounidenses, consolidando las exportaciones regionales.
En Europa, el Eurocódigo 10 generó 2 millones de m² de demanda adicional para atrios de edificios públicos, aunque las largas esperas de certificación limitan a los proveedores más pequeños. Los países nórdicos encabezan el consumo per cápita debido a las unidades de triple acristalamiento con paneles exteriores laminados que evitan la caída de hielo. América del Sur y Oriente Medio comparten el 9% restante, con los megaproyectos saudíes que especifican fachadas de ionoplasto capaces de resistir tormentas de arena de 100 km/h.

Análisis de la cadena de valor
La cadena de valor del vidrio laminado comienza con insumos ascendentes como arena de sílice y ceniza de sosa para el vidrio flotado, y las químicas de capa intermedia, incluidos PVB, EVA e ionoplast, junto con operaciones de horno de alto consumo energético. La producción de vidrio flotado es intensiva en capital, y los transformadores luego cortan y acaban el sustrato, preparan los pasos de canteado y lavado, colocan la capa intermedia y unen las láminas mediante procesamiento en autoclave (o rutas más nuevas sin autoclave). La fase posterior añade recubrimientos e inspección de calidad para cumplir con las tolerancias de seguridad y ópticas exigidas por las fachadas arquitectónicas y las aplicaciones de HUD automotriz.
Aguas abajo, la distribución y fabricación fluyen hacia vidrieros de construcción y contratistas de fachadas, fabricantes de equipos originales (OEM) automotrices y proveedores de nivel, y fabricantes de módulos solares/BIPV. Las restricciones de manipulación de láminas de vidrio pesadas y de gran formato condicionan las prácticas logísticas y de inventario. Entre los cuellos de botella destacados para el ciclo actual se incluyen la volatilidad de las materias primas (ceniza de sosa y PVB) y la fricción comercial, incluidas las medidas arancelarias de EE. UU. de 2025 sobre vidrio laminado e interlayers importados, que impulsaron cambios en el abastecimiento regional, la calificación de proveedores alternativos y estrategias de inventario revisadas. La trazabilidad y un control de calidad más estricto también están cobrando mayor relevancia para las aplicaciones críticas para la seguridad, incluida la implementación por parte de Kuraray de trazabilidad por lotes en sus marcas Trosifol y SentryGlas en septiembre de 2025.
Panorama Competitivo
El mercado de vidrio laminado está moderadamente consolidado. Los productores integrados ahorran hasta 12 USD por m² al fundir vidrio flotado y calandrar PVB internamente, una ventaja que protege los márgenes cuando se produce un alza en el precio de la ceniza de sosa. El liderazgo tecnológico se centra en las intercapas en cuña compatibles con HUD que requieren una precisión de espesor de ±0,02 mm. Solo AGC Inc., Kuraray y Eastman Chemical Company operan dichas líneas a escala. Fuyao Glass Industry Group Co., Ltd. inauguró una planta de 250 millones de USD en Ohio durante 2025 para abastecer a las plataformas de vehículos eléctricos de Detroit, reduciendo los costos logísticos en 15 USD por parabrisas respecto a las importaciones asiáticas.
Líderes de la Industria del Vidrio Laminado
Saint-Gobain
AGC Inc.
Guardian Industries
Nippon Sheet Glass Co., Ltd
Xinyi Glass Holdings Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las oportunidades a corto plazo están ligadas a la regionalización y a configuraciones laminadas de mayor valor que combinan seguridad, rendimiento energético y credenciales de menor huella de carbono incorporada. Las inversiones en capacidad y capacidades en vidrio plano y recubierto están creando más opciones de suministro para laminadores y sistemas de fachada: en 2026, Sisecam completó importantes inversiones en vidrio plano y recubierto, incluida una instalación greenfield de 432.000 toneladas anuales en Tarsus, Türkiye, además de nuevas líneas de vidrio recubierto en Italia y Bulgaria. India también está construyendo resiliencia aguas arriba, con Asahi India Glass anunciando en julio de 2026 una inversión de 2.700 crore INR en una planta de vidrio flotado para apoyar las cadenas de suministro automotrices. En Norteamérica, Stewart Glass anunció en mayo de 2026 una segunda línea en su planta de vidrio solar en Logan, Ohio, con el objetivo de aumentar la capacidad diaria a 250 toneladas para junio de 2027, a medida que el enfoque del informe se desplaza hacia los laminados solares/BIPV.
El espacio en blanco a nivel de producto se manifiesta más claramente en soluciones laminadas de bajo carbono y livianas que permiten a los proyectos cumplir con requisitos cada vez más estrictos de descarbonización de edificios sin comprometer el rendimiento de seguridad. Los fabricantes están combinando sustratos de vidrio de bajo carbono con capas intermedias de contenido reciclado, incluidas las ofertas de PVB de bajo carbono de marca Eastman que los productores de vidrio están incorporando en sus gamas de productos laminados. La investigación en soluciones laminadas ligeras y delgadas validadas, como ThinLam, en la que participan Folienwerk Wolfen, SCHOTT y BAUKO, también está ampliando las opciones de diseño que reducen el peso mientras cumplen con EN356 y EN12600, apoyando casos de uso en fachadas complejas, proyectos de renovación y aplicaciones donde la carga muerta y las restricciones de manipulación influyen en los costos.
Desarrollos recientes del sector
- Julio de 2026: AGC Glass Europe lanzó la gama de vidrio laminado Low-Carbon Stratobel, que combina vidrio flotado de bajo carbono con capas intermedias de PVB Eastman Saflex LiteCarbon Clear. Está orientada a los requisitos de reducción de carbono incorporado en las especificaciones de fachadas y diferencia los productos laminados más allá del acristalamiento de seguridad de tipo commodity.
- Octubre de 2025: Khalifa Economic Zones Abu Dhabi reveló que China Southern Glass (CSG) planea establecer su primera instalación de manufactura inteligente en el extranjero en los Emiratos Árabes Unidos. El proyecto está diseñado para más de 5 millones de metros cuadrados anuales de vidrio recubierto, laminado y aislante, apoyando el acristalamiento arquitectónico de alta especificación y reduciendo los plazos de entrega para los programas de construcción del Golfo.
- Marzo de 2025: AGC Glass Europe presentó Stratobel Mirox, un espejo laminado diseñado para aplicaciones interiores. El producto combina la estética de espejo con el rendimiento de seguridad laminada, ampliando la adopción del vidrio laminado en acabados interiores donde se especifican requisitos de acristalamiento de seguridad y terminaciones premium.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor del vidrio laminado de fabricación nueva. El vidrio laminado se produce uniendo dos o más capas de vidrio con una capa intermedia de polímero, y luego se vende para usos finales donde se especifican seguridad, protección y reducción de ruido.
Exclusiones del alcance: Se excluyen el vidrio solo templado y el vidrio solo recocido vendidos sin capa intermedia, así como las películas de seguridad de posventa y los servicios de reparación o reemplazo.
Descripción general de la segmentación
- Por Tipo
- Polivinil Butiral (PVB)
- SentryGlas Plus
- Acetato de Etileno-Vinilo (EVA)
- Otros (Ionoplasto, Vidrio Laminado Clasificado Contra Incendios)
- Por Aplicación
- Exteriores Arquitectónicos (Muros Cortina y Fachadas)
- Interiores Arquitectónicos (Divisiones y Balaustradas)
- Parabrisas Automotrices
- Techos Solares Automotrices y Acristalamiento de Carrocería
- Módulos Solares / BIPV
- Electrónica y Dispositivos Inteligentes
- Acristalamiento de Seguridad y Defensa
- Por Industria del Usuario Final
- Construcción y Edificación
- Automotriz
- Electrónica
- Otras Industrias del Usuario Final (Seguridad y Defensa)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Tailandia
- Malasia
- Indonesia
- Vietnam
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Turquía
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Sudáfrica
- Nigeria
- Egipto
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza alineando una base de hechos simple sobre la demanda de construcción y vehículos donde el vidrio laminado se especifica habitualmente. Consultamos fuentes públicas como las estadísticas de minerales y materiales del USGS, los códigos comerciales de UN Comtrade para productos de vidrio, indicadores relacionados con edificios de la Agencia Internacional de Energía, series macroeconómicas del Banco Mundial, y organismos de códigos de construcción y normas de seguridad donde se publican los requisitos de acristalamiento.
Para convertir las señales de demanda en un modelo de mercado utilizable, también revisamos informes anuales de empresas, presentaciones a inversionistas y comunicados de prensa sobre ampliaciones de capacidad, comentarios sobre la combinación de productos y matices de ingresos regionales. Cuando surgieron vacíos en torno a las tendencias de capas intermedias y usos especializados, verificamos de forma cruzada bases de datos de patentes y una base de datos de envíos de importación-exportación a nivel de embarque para validación direccional. Estas fuentes son solo ilustrativas, y nos basamos en muchas otras referencias públicas para recopilar, validar y aclarar puntos de datos individuales.
Entrevistas y encuestas primarias
El trabajo primario se centra en cómo se ordena y fija el precio del vidrio laminado en la práctica en construcción, acristalamiento automotriz y aplicaciones de seguridad, y cómo cambia ese patrón según la región y la especificación. Hablamos con una combinación de fabricantes, proveedores de capas intermedias, procesadores, distribuidores, fabricantes y grandes compradores para confirmar las tasas de adopción, los espesores típicos y la evolución de los precios, y luego verificamos los mismos supuestos en APAC, EMEA y las Américas.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos (CXO): 14% | APAC: 40% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 29% | EMEA: 33% |
| Actores más pequeños: 21% | Gerentes: 57% | Américas: 27% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construye utilizando un enfoque descendente donde las señales de actividad de construcción y producción de vehículos se traducen en un conjunto de demanda de vidrio laminado, que luego se valora utilizando bandas de precios apropiadas para cada región. Las entradas clave en las que nos apoyamos incluyen inicios de construcción y actividad de renovación, producción de vehículos y tasas de instalación de parabrisas, adopción de códigos de seguridad y huracanes, el cambio en la combinación entre capas intermedias de PVB y EVA, y la participación de usos de mayor valor como acústica o acristalamiento de seguridad.
Antes de finalizar los totales, los corroboramos con aproximaciones selectivas de tipo ascendente, incluido el rendimiento muestreado de procesadores, verificaciones de canal sobre tamaños típicos de pedidos, y verificaciones de precio por metro cuadrado según espesor y clase de rendimiento. Cuando la visibilidad directa fue limitada, por ejemplo en proyectos especializados de seguridad, utilizamos rangos de penetración conservadores obtenidos de entrevistas y los normalizamos frente a los flujos comerciales y los anuncios de capacidad.
Para el pronóstico, se utiliza el análisis de escenarios de modo que los factores macro y los ciclos sectoriales puedan reflejarse sin sobreajustar. Las trayectorias de crecimiento se ajustan utilizando las expectativas de expertos sobre el momento de la recuperación de la construcción, los cambios en la combinación de acristalamiento automotriz, como más ventanillas laterales laminadas en algunos modelos, y el ritmo de las actualizaciones impulsadas por códigos.
Validación de datos y ciclo de actualización
La validación se realiza mediante verificaciones cruzadas repetidas para que la cifra final no dependa de una sola serie de datos. Comparamos los resultados con señales independientes, como los movimientos comerciales regionales de vidrio, las adiciones de capacidad anunciadas y la dirección del gasto en construcción, y luego volvemos a verificar cualquier salto interanual importante antes de la aprobación final.
Se sigue una revisión de varios pasos en la que otro analista verifica los supuestos, los precios y los factores de conversión, que luego se reconcilian con la retroalimentación de las entrevistas más relevante para el año que se está dimensionando. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos importantes, como un cambio abrupto en el costo de la energía que afecta los precios del vidrio o una actualización significativa de códigos que afecta la adopción del vidrio laminado. Antes de la entrega, completamos una nueva revisión para que los clientes reciban la visión más actual.
Tamaño del mercado de vidrio laminado de Mordor Intelligence en comparación con otras estimaciones publicadas
Es normal ver diferentes cifras del mercado de vidrio laminado entre distintas editoriales, porque no siempre contabilizan los mismos productos, usos finales y puntos de precio dentro de la cadena de valor. Las diferencias también provienen del año base elegido, el momento de conversión de divisas, y si el pronóstico asume un cambio constante o rápido hacia acristalamientos de mayor especificación.
Las películas de seguridad de posventa quedan fuera del alcance de Mordor Intelligence, y esa única exclusión puede modificar los totales cuando otras estimaciones mezclan el vidrio laminado de fábrica con capas de retroadaptación y actividad de reemplazo. La dispersión también se ve influida por si el vidrio laminado solar y BIPV se trata como una categoría de demanda central, y por cómo se traduce la combinación de capas intermedias en precios a medida que las construcciones más gruesas o acústicas ganan participación.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 21,78 mil millones USD (2026) | |
| Editorial del sector A | 21,93 mil millones USD (2024) | Utiliza 2024 como año base y no separa claramente las películas de retroadaptación y la actividad de reemplazo impulsada por servicios del valor del vidrio laminado de primera venta, lo que puede comprimir o inflar las comparaciones según la intensidad de reparación local. |
| Editorial del sector B | 25,09 mil millones USD (2024) | Se indica una perspectiva de uso final más amplia, y la construcción del valor parece apoyarse en precios promedio más altos en todas las aplicaciones, lo que puede elevar el total si las especificaciones acústicas y de seguridad premium se aplican de manera demasiado amplia. |
En conjunto, la tabla muestra que los límites de alcance y la lógica de precios generalmente explican más de la brecha que los simples errores de cálculo. Al mantener las inclusiones vinculadas al vidrio laminado de fabricación industrial y verificar la adopción y los precios con aportes reales de compradores y proveedores, la cifra final se mantiene trazable a factores de demanda claros y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de vidrio laminado?
El tamaño del mercado de vidrio laminado alcanzó los 21,78 mil millones de USD en 2026 y se prevé que ascienda a 27,68 mil millones de USD en 2031.
¿Qué tipo de intercapa crece más rápido?
Las intercapas SentryGlas Plus registran el ascenso más rápido con una CAGR del 5,92% hasta 2031, impulsadas por los códigos de fachadas de grado huracán y resistentes a explosiones.
¿Por qué son importantes los paneles solares y BIPV para la demanda de vidrio laminado?
Los mandatos de cero energía de China y los subsidios provinciales impulsan a los constructores hacia la fotovoltaica integrada en fachadas, elevando los laminados solares y BIPV a una CAGR del 8,18%.
¿Cómo influirán los vehículos eléctricos en los volúmenes de vidrio laminado?
Los modelos de vehículos eléctricos premium necesitan parabrisas compatibles con HUD y grandes techos panorámicos, impulsando una CAGR del 6,72% para el acristalamiento automotriz hasta 2031.
¿Qué región lidera el crecimiento en el consumo de vidrio laminado?
Asia-Pacífico lidera tanto en cuota, con el 48,25%, como en crecimiento, con una CAGR del 6,03%, gracias a los auges de la construcción y las normativas BIPV.
Última actualización de la página el:



