
Tamaño y Participación del Mercado de Dispositivos Semiconductores de Japón
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 56.83 Mil millones de dólares |
| Tamaño del Mercado (2026) | 59.29 Mil millones de dólares |
| Tamaño del Mercado (2031) | 73.36 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.34 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos Semiconductores de Japón por Mordor Intelligence
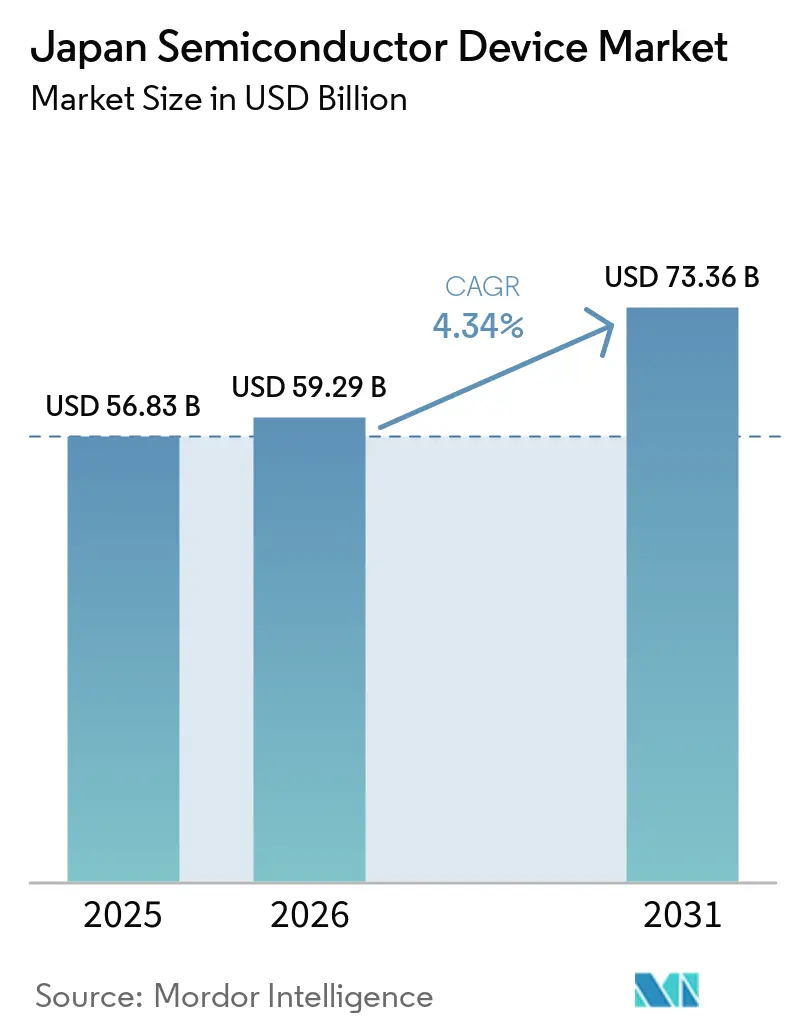
El tamaño del mercado de dispositivos semiconductores de Japón en 2026 se estima en 59.290 millones de USD, creciendo desde el valor de 2025 de 56.830 millones de USD, con proyecciones para 2031 que muestran 73.360 millones de USD, creciendo a una CAGR del 4,34% durante el período 2026-2031. La financiación persistente del sector público por valor de 4 billones de JPY durante 2021-2023 ha dirigido el capital hacia materiales avanzados, herramientas de litografía EUV y sustratos de compuestos, garantizando que cada yen invertido genere un mayor valor por oblea. En consecuencia, el mercado de dispositivos semiconductores de Japón monetiza cada vez más la propiedad intelectual y el conocimiento en equipamiento en lugar de la producción de productos básicos, un cambio que aísla los ingresos de las oscilaciones de precios comunes en los mercados globales de DRAM y fundición lógica. La expansión de los clústeres en Kumamoto, Hokkaido y la región nororiental del "Silicon Road" acorta las cadenas de suministro, atrae inversión extranjera directa y reduce el riesgo logístico; estos centros se están convirtiendo rápidamente en nodos indispensables para los diseñadores fabless globales que buscan diversificación. Al mismo tiempo, las regulaciones de seguridad nacional más estrictas y las medidas de control de exportaciones amplían las barreras de entrada, permitiendo precios superiores para dispositivos especializados como los MOSFET de SiC, los amplificadores de RF de GaN y la NAND 3D de próxima generación.
Conclusiones Clave del Informe
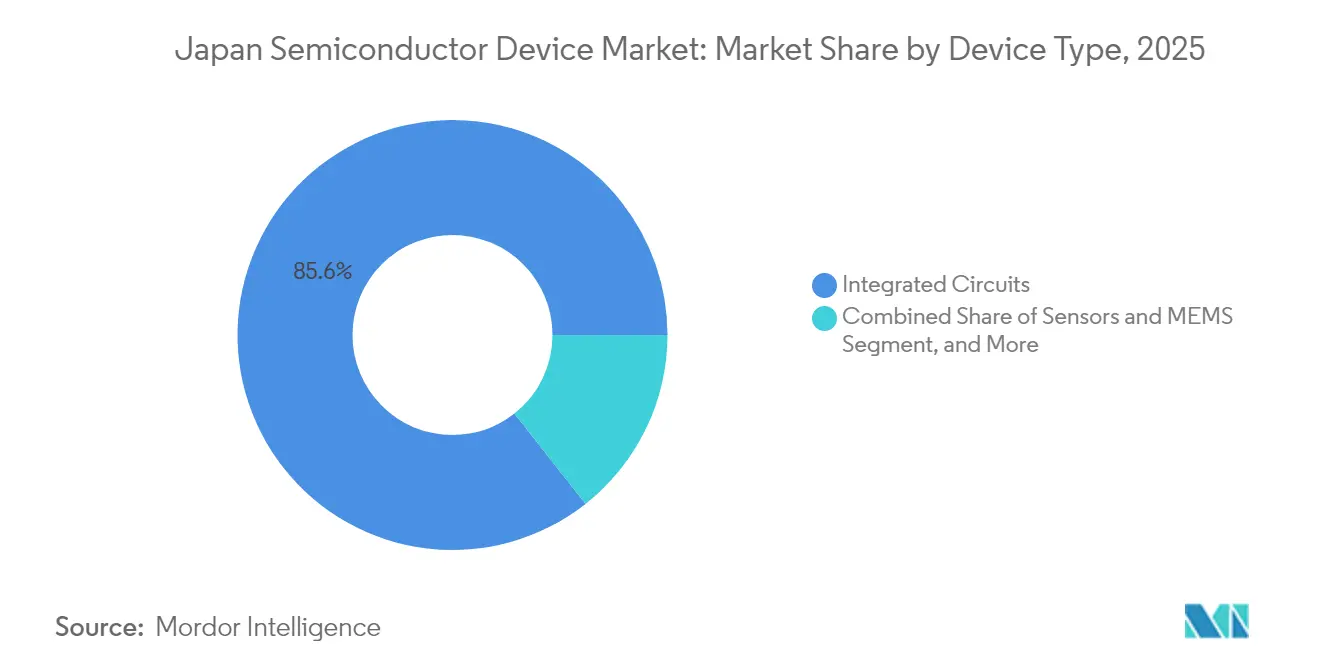
- Por tipo de dispositivo, los Circuitos Integrados capturaron el 85,62% de la participación del mercado de dispositivos semiconductores de Japón en 2025; el segmento de Sensores y MEMS está en camino de alcanzar una CAGR del 5,59% hasta 2031.
- Por modelo de negocio, los IDM representaron el 72,15% de la participación del mercado de dispositivos semiconductores de Japón en 2025, mientras que se proyecta que las empresas fabless/de diseño se expandan a una CAGR del 5,34% hasta 2031.
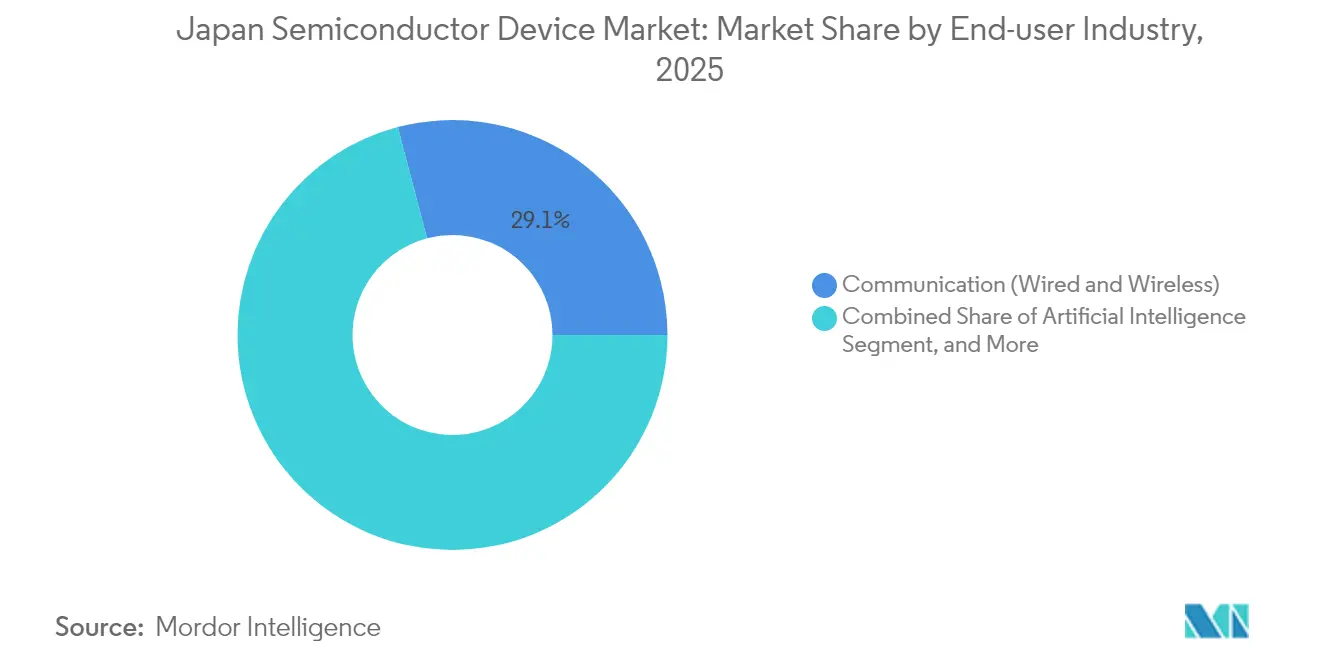
- Por industria de usuario final, Comunicación lideró los ingresos con el 29,10% de la participación del mercado de dispositivos semiconductores de Japón en 2025, y se pronostica que las cargas de trabajo de Inteligencia Artificial registrarán la CAGR más rápida del 5,95% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge en la demanda de trenes de potencia para vehículos eléctricos | +1.2% | Corredores automotrices nacionales | Mediano plazo (2-4 años) |
| Sólido despliegue de infraestructura 5G/6G | +0.9% | Principales centros urbanos a nivel nacional | Corto plazo (≤ 2 años) |
| Subsidios gubernamentales para fábricas de nodos avanzados | +0.8% | Kumamoto y Hokkaido | Largo plazo (≥ 4 años) |
| Proliferación del IoT de consumo en hogares inteligentes | +0.6% | Regiones metropolitanas | Mediano plazo (2-4 años) |
| Liderazgo en I+D vertical de GaN/SiC | +0.5% | Centros de investigación nacionales | Largo plazo (≥ 4 años) |
| Incentivos de relocalización para cadenas de suministro seguras | +0.4% | Ubicaciones estratégicas de fábricas a nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge en la demanda de trenes de potencia para vehículos eléctricos
Las arquitecturas de vehículos eléctricos reemplazan múltiples componentes mecánicos con subsistemas de estado sólido, elevando la demanda de inversores de tracción, cargadores a bordo y controladores ADAS. Los líderes nacionales despliegan interruptores GaN en modo d que superan al SiC en voltajes de rango medio, ampliando los mercados direccionables mientras mantienen el poder de fijación de precios. Las asociaciones estratégicas entre proveedores de primer nivel y fabricantes de dispositivos aceleran los ciclos de victorias de diseño, garantizando que el mercado de dispositivos semiconductores de Japón se beneficie de un mayor contenido de silicio por vehículo.[1] Los objetivos obligatorios de reducción de carbono consolidan los acuerdos de compra locales, y un profundo ecosistema automotriz respalda la homologación rápida, incorporando las ganancias en dispositivos de potencia para el mediano plazo.
Sólido despliegue de infraestructura 5G/6G
La densificación de banda media de Japón y los bancos de prueba preestándar de 6G impulsan especificaciones de rendimiento y latencia que el silicio heredado no puede satisfacer. Los especialistas de RF nacionales combinan transistores HEMT de GaN con redes de adaptación propietarias para alcanzar los límites térmicos de las estaciones base, consolidando su participación mientras capturan márgenes superiores. La localización del suministro de herramientas de grabado de plasma y MOCVD reduce aún más el riesgo de producción, atrayendo pedidos adicionales de empresas fabless extranjeras al clúster del mercado de dispositivos semiconductores de Japón. Los efectos indirectos en los equipos de prueba de redes amplían las oportunidades en la cadena de valor descendente, garantizando una demanda incremental sostenida.
Subsidios gubernamentales para fábricas de nodos avanzados
A diferencia de las subvenciones directas de capacidad observadas en otros lugares, Japón vincula los beneficios a métricas de transferencia de tecnología y deducciones fiscales ligadas a la producción local sostenida. Este diseño fomenta un ecosistema verticalmente integrado que abarca químicos de fotorresistencia, peletillas EUV y empaquetado avanzado, preservando el control soberano. El enfoque eleva los costos de cambio para las multinacionales, que ubican módulos de I+D en el país para mantener la elegibilidad. Estas medidas garantizan que el mercado de dispositivos semiconductores de Japón mantenga ventajas comparativas a largo plazo tanto en nodos de vanguardia como en nodos especializados.
Proliferación del IoT de consumo en hogares inteligentes
La escasez de mano de obra y el envejecimiento de la población incrementan el interés en la automatización del hogar y los dispositivos de asistencia ambiental para la vida que dependen de microcontroladores de bajo consumo, micrófonos MEMS y sensores de radar. Los subsidios de eficiencia energética aceleran la adopción de sistemas de medición inteligente, canalizando pedidos estables hacia las fábricas nacionales familiarizadas con los procesos de señal mixta. La polinización cruzada del conocimiento en robótica industrial hacia factores de forma de consumo diferencia a los proveedores japoneses en un mercado de IoT saturado, aumentando el volumen sin reducir los márgenes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez crónica de talento en litografía avanzada | -0.8% | Todas las regiones de nodos avanzados | Mediano plazo (2-4 años) |
| Exposición de la cadena de suministro a gases y químicos especializados | -0.6% | Fábricas avanzadas a nivel nacional | Corto plazo (≤ 2 años) |
| Riesgo de tiempo de inactividad inducido por terremotos en las fábricas | -0.4% | Zonas costeras sísmicamente activas | Largo plazo (≥ 4 años) |
| Obsolescencia de equipos heredados para nodos de menos de 28 nm | -0.3% | Instalaciones de fabricación más antiguas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez crónica de talento en litografía avanzada
Las instalaciones de herramientas EUV requieren ingenieros versados en la integración de procesos por debajo de 2 nm, sin embargo, el flujo nacional añade solo unas pocas decenas de graduados por año. Las multinacionales atraen al personal experimentado al extranjero con primas salariales de dos dígitos, ampliando las brechas locales. Aunque los programas de becas y la requalificación en mitad de carrera proporcionan cierto alivio, los calendarios de implementación aún dependen de contrataciones de expatriados, lo que alarga las curvas de aprendizaje y aumenta el riesgo de retrasos en la mejora del rendimiento que podrían afectar la trayectoria de crecimiento a corto plazo del mercado de dispositivos semiconductores de Japón.
Exposición de la cadena de suministro a gases y químicos especializados
El fluoruro de hidrógeno de alta pureza, el galio y el germanio siguen siendo vulnerables a las restricciones geopolíticas. Los gigantes químicos nacionales lanzaron planes de inversión en activos fijos plurianuales, pero el cumplimiento de ISO-14644 y las auditorías de clientes de primer nivel requieren tiempo, lo que ralentiza la localización completa. Las interrupciones sin previo aviso obligan a las fábricas a detener líneas o agilizar importaciones de pequeños lotes, erosionando los márgenes a nivel de oblea. Hasta que madure la capacidad de reemplazo, la dependencia química seguirá limitando el límite superior del crecimiento anual de la producción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Dispositivo:
Los Circuitos Integrados Impulsan el Valor del MercadoLos Circuitos Integrados generaron el 85,62% de los ingresos del mercado de dispositivos semiconductores de Japón en 2025, sostenidos por aceleradores de IA a medida, SoCs automotrices y NAND 3D multicapa. Los ASICs de inferencia en el borde consumen obleas de última generación, mientras que los paquetes NAND de alta densidad de capas llenan los racks de almacenamiento en la nube, anclando el volumen en flujos separados pero complementarios. Los sensores y MEMS, aunque de menor tamaño, se expanden a una CAGR del 5,59% a medida que el radar ADAS y las modernizaciones en plantas de fabricación multiplican los puntos de conexión. La optoelectrónica aprovecha el liderazgo nacional en diodos láser para LiDAR y auriculares de RA. En el mercado de diodos semiconductores de Japón, los diodos láser pulsados se utilizan en sistemas LiDAR de modulación de amplitud para aplicaciones automotrices. Los dispositivos de potencia discretos crecen moderadamente, pero los MOSFETs de SiC y los transistores GaN obtienen precios de venta promedio más elevados, estabilizando los márgenes de contribución.
Una visión a nivel de nodo destaca un enfoque de doble vía: las líneas sub-7 nm respaldan la IA y la computación de alto rendimiento, mientras que los flujos maduros de 40-65 nm sirven a la electrónica automotriz y al control industrial. Esta división permite que el mercado de dispositivos semiconductores de Japón capture la demanda a lo largo de los ciclos, respaldando fábricas equilibradas que evitan la dependencia excesiva de cualquier segmento de clientes. Avances como la NAND 3D de 1.000 capas mantendrán el liderazgo en densidad dentro del ecosistema nacional, fortaleciendo la competitividad exportadora.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Modelo de Negocio:
El Dominio de los IDM Enfrenta la Presión del Sector FablessLos IDM aportaron el 72,15% de los ingresos en 2025 porque la integración vertical asegura el suministro de materiales y la propiedad intelectual de proceso. El control sobre reactores epitaxiales, pastas de CMP y líneas de prueba de back-end permite ciclos de diseño a dispositivo más ajustados, una ventaja crítica para los circuitos integrados automotrices con certificación de seguridad.
No obstante, las empresas entrantes fabless escalan a una CAGR del 5,34%, impulsadas por la nueva capacidad de fundición en Kumamoto y Chitose. Los IDM nacionales responden externalizando los nodos heredados a fundiciones especializadas, canalizando el espacio de sala limpia cautivo hacia experimentos con SiC y EUV. Esta hibridación aumenta el retorno sobre el capital invertido, manteniendo al mercado de dispositivos semiconductores de Japón ágil mientras preserva el conocimiento fundamental detrás de los cortafuegos corporativos.
Por Industria de Usuario Final:
El Liderazgo en Comunicación se Desplaza hacia la IALa infraestructura de comunicación, incluidas las macroceldas 5G y el equipamiento de transporte óptico, representó el 29,10% de los ingresos del mercado de dispositivos semiconductores de Japón en 2025. La densificación de la red de los operadores requiere filtros de RF y duplexores fabricados sobre GaN o sustratos cerámicos avanzados, líneas donde los proveedores japoneses dominan.
Mientras tanto, la Inteligencia Artificial captura la CAGR más alta del 5,95% a medida que los centros de datos de hiperescala y los clústeres de IA soberanos impulsan los presupuestos de petaflops hacia arriba. Los requisitos de ancho de banda de memoria impulsan los envíos de NAND de alta densidad; los circuitos integrados de controlador propietarios consolidan la fidelidad al ecosistema. La electrónica automotriz mantiene un crecimiento de un solo dígito medio, amortiguado por estrictos mandatos de seguridad, mientras que la robótica industrial mantiene un impulso constante a través de actualizaciones continuas de automatización de fábricas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
La Prefectura de Kumamoto emergió como el nodo insignia del mercado de dispositivos semiconductores de Japón tras los subsidios históricos que atrajeron la fundición JASM de TSMC y decenas de empresas auxiliares. Los precios del suelo comercial aumentaron más del 10% en 2024 en medio de la afluencia de proveedores, confirmando la gravitación económica del clúster. La producción de lógica avanzada de JASM se combina con la reconocida experiencia de Sony en sensores de imagen, forjando un corredor completo desde el grabado de oblea hasta el ensamblaje del módulo de cámara. La proximidad de proveedores de compresores, gas y agua desionizada reduce el tiempo de inactividad, estabilizando los rendimientos.
El "Chip Valley" de Hokkaido adopta un modelo de fuerte orientación hacia la investigación anclado en la línea piloto de 2 nm de Rapidus. La abundante capacidad hidroeléctrica reduce el costo de electricidad por oblea, cumpliendo con los criterios de adquisición ecológica establecidos por las hiperestructuras globales. La colaboración entre las universidades locales y los fabricantes de equipos acelera los avances en metrología EUV, consolidando la relevancia a largo plazo incluso antes de que la producción en masa escale. Las reformas de zonificación gubernamentales agilizan la adquisición de terrenos, y los dormitorios del sector público facilitan la reubicación de ingenieros especializados, reduciendo gradualmente la brecha de talento en litografía.
El histórico "Silicon Road" del noreste recupera impulso a medida que el líder en equipamiento Tokyo Electron añade capacidad de herramientas de grabado y los proveedores intermedios modernizan sus líneas para vías de alta relación de aspecto. Las empresas medianas de servicios de ensamblaje y prueba de semiconductores (OSAT) se benefician de estas mejoras, formando una red de servicios en forma de radios que acorta los ciclos logísticos entre la producción de obleas en Kumamoto y las instalaciones de prueba final de paquetes. En conjunto, estas estrategias regionales diversifican el riesgo sísmico, localizan los insumos críticos y consolidan el mercado de dispositivos semiconductores de Japón como un ecosistema todo en uno.
Panorama regulatorio
Japón está reforzando la supervisión mientras utiliza la política industrial para desarrollar capacidad nacional de semiconductores. La Ley de Promoción del Aseguramiento de la Seguridad Nacional mediante la Implementación Integrada de Medidas Económicas (Ley de Promoción de la Seguridad Económica) sustenta la designación de los semiconductores como materiales críticos especificados y ofrece medidas de apoyo destinadas a fortalecer la garantía de suministro. METI también gestiona un Mecanismo de Alerta Temprana para interrupciones en la cadena de suministro de semiconductores (establecido en diciembre de 2023), que añade una capa formal de monitoreo que da forma a la planificación de adquisiciones, inventario y continuidad en las fábricas y los fabricantes de dispositivos posteriores.
En materia de comercio y gobernanza tecnológica transfronteriza, Japón ha reforzado las medidas de control de exportaciones en torno a tecnologías de semiconductores avanzados y relacionadas con la cuántica (con enmiendas referenciadas en 2025 dentro del contexto del informe), lo que aumenta las exigencias de cumplimiento para las empresas que manejan conocimientos de procesos de vanguardia y propiedad intelectual de diseño relacionada. METI también ha impulsado la coordinación internacional, incluido un Memorando de Cooperación sobre semiconductores con la Comisión Europea (julio de 2023). Canales de política como los programas vinculados a METI, incluidos los mecanismos de apoyo relacionados con IPA, continúan movilizando apoyo a proyectos y capital hacia categorías de dispositivos estratégicos y tecnologías habilitadoras.
Análisis de la cadena de valor
Los dispositivos semiconductores de Japón se desplazan a través de una cadena de valor integrada que abarca materiales y equipos, fabricación de obleas, ensamblaje y prueba, e integración de sistemas de mercado final, con agrupamientos en regiones como Kumamoto y Hokkaido que reducen la fricción logística y de calificación. La profundidad ascendente en productos químicos, sustratos, fotorresistentes y equipos respalda tanto la fabricación de vanguardia como la especializada, mientras que las medidas impulsadas por la seguridad nacional, incluido el monitoreo de la cadena de suministro de METI mediante el mecanismo de alerta temprana de diciembre de 2023, impulsan a los OEM y las fábricas a mapear proveedores de nivel n, calificar alternativas y localizar insumos críticos cuando sea posible.
La dinámica intermedia refleja cada vez más la especialización y la consolidación selectiva, particularmente en los semiconductores de potencia utilizados en la electrificación automotriz y la entrega de energía para infraestructura de IA. Las negociaciones reportadas que involucran a Mitsubishi Electric, Rohm y Toshiba en torno a la integración de partes de sus operaciones de semiconductores de potencia apuntan a un cambio hacia la escala y carteras más amplias en MOSFET de SiC, módulos IGBT y líneas de MOSFET/IGBT de silicio, con efectos indirectos en el abastecimiento de obleas, el empaquetado de módulos y la calificación de clientes. En la parte posterior, los fabricantes de dispositivos e IDM están extendiendo la captura de valor más allá del silicio al agrupar software de aplicaciones y soluciones de sistemas, como lo ilustra Renesas al expandir sus capacidades de software integrado y de visión con IA mediante adquisiciones, mientras que las hojas de ruta de productos enfatizan cada vez más el empaquetado y el rendimiento térmico para cumplir con los requisitos de centros de datos, estaciones base y xEV.
Panorama Competitivo
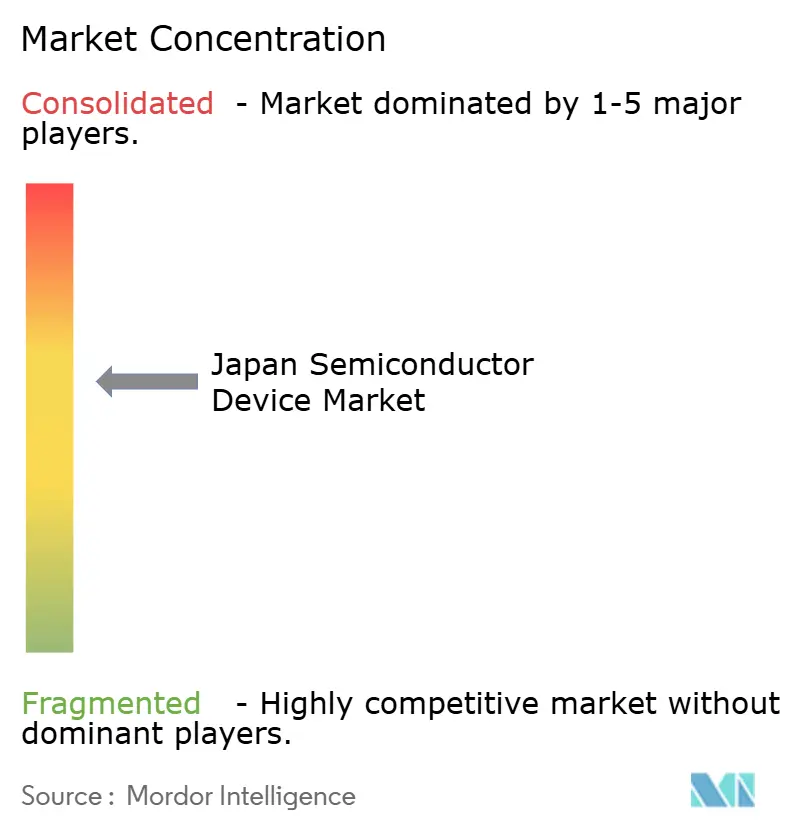
El mercado de dispositivos semiconductores de Japón muestra una concentración moderada; las principales empresas de materiales, equipos y dispositivos controlan conjuntamente poco más del 60% de los ingresos del segmento, lo que les otorga influencia sin sofocar la innovación de los especialistas de nivel medio. Tokyo Electron sigue siendo indispensable para los equipos de grabado de plasma en flujos de proceso de menos de 5 nm, enviando módulos de múltiples cámaras que equilibran el rendimiento y la defectividad. El dominio de Shin-Etsu en fotorresistencia y fluidos de inmersión restringe a los proveedores rivales de fábricas, reforzando la fidelidad entre los clientes de EUV.[3] Renesas orienta sus hojas de ruta de diseño hacia los inversores para vehículos eléctricos, mientras que el suministro de SiC verticalmente integrado de Rohm captura un valor adicional por dado.
La estrategia corporativa se inclina hacia las alianzas en lugar de las fusiones y adquisiciones directas, limitando el riesgo de integración. La empresa conjunta de sustratos de SiC de Mitsubishi Electric por valor de 500 millones de USD ejemplifica los movimientos verticales dirigidos que aseguran insumos escasos sin inflar la inversión en activos fijos. Los consorcios de semiconductores de diamante combinan patentes académicas con la experiencia en procesos de pequeñas y medianas empresas (PYME), sembrando opciones más allá del SiC y el GaN para la electrónica de temperatura extrema. Las enmiendas a los controles de exportación promulgadas en 2025 restringen la transferencia al exterior de propiedad intelectual cuántica y de nodos avanzados, erigiendo fosos regulatorios alrededor de la tecnología nacional. Los datos acumulados de emisión de patentes muestran que las entidades japonesas son responsables de más de un tercio de las concesiones de patentes de dispositivos de potencia de GaN desde 2023, subrayando una profundidad tecnológica defendible.
Líderes de la Industria de Dispositivos Semiconductores de Japón
-
Renesas Electronics Corporation
-
Rohm Co., Ltd.
-
Toshiba Electronic Devices and Storage Corporation
-
Sony Semiconductor Solutions Corporation
-
Kioxia Holdings Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos Semiconductores de Japón Empresas cubiertas en este informe
- Renesas Electronics Corporation
- Rohm Co., Ltd.
- Toshiba Electronic Devices and Storage Corporation
- Sony Semiconductor Solutions Corporation
- Kioxia Holdings Corporation
- Socionext Inc.
- Mitsubishi Electric Corporation
- Megachips Corporation
- Kyocera Corporation
- ABLIC Inc.
- Ricoh Electronic Devices Co., Ltd.
- Nisshinbo Micro Devices Inc.
- New Japan Radio Co., Ltd.
- Seiko Epson Corporation
- Seiko Instruments Inc.
- Sumitomo Electric Industries, Ltd.
- Hitachi Power Semiconductor Device, Ltd.
- Alps Alpine Co., Ltd.
- Sharp Corporation
- Fuji Electric Co., Ltd.
- Semiconductor Energy Laboratory Co., Ltd.
Lea el análisis de las empresas de dispositivo semiconductor de japón
Oportunidades de mercado y perspectivas futuras
Las políticas públicas y los programas de manufactura financiados están creando espacios de oportunidad para los proveedores que puedan cumplir con los requisitos de contenido nacional, seguridad y rendimiento en dispositivos lógicos, de memoria y de potencia. Japón ha articulado una ambición industrial de alcanzar 40 billones de JPY en ventas de semiconductores de producción nacional para 2040, y METI ha indicado un mayor enfoque de financiamiento para semiconductores avanzados e IA a partir de abril de 2026. Esto refuerza la visibilidad de programas plurianuales para fabricantes de dispositivos, proveedores de materiales y proveedores de equipos que trabajan en capacidades de nodos avanzados, empaquetado avanzado y componentes relacionados con la IA.
Las oportunidades a más corto plazo se concentran en (i) semiconductores de potencia para xEV y conversión de energía en centros de datos, y (ii) líneas de fabricación de convergencia de fotónica y electrónica que van más allá de la escalabilidad convencional de CMOS. Las acciones de las empresas respaldan estos focos de demanda: Toshiba introdujo MOSFET de potencia de canal N de 80V basados en el proceso U-MOS11-H en junio de 2026 para fuentes de alimentación de centros de datos de IA y comunicaciones, mientras que Rohm avanzó tanto en empaquetado como en hojas de ruta de dispositivos con la producción en masa de un paquete de enfriamiento superior para MOSFET de SiC (junio de 2026) y nuevos MOSFET de superunión de 600V (julio de 2026). En cuanto a plataformas de capacidad y tecnología, los subsidios respaldados por METI para Tower Semiconductor Japan G.K. (hasta 160.000 millones de JPY) para dispositivos de convergencia de fotónica y electrónica en Toyama y Niigata, con producción planificada para comenzar en mayo de 2027, ofrecen una vía tangible para la producción con base en Japón en arquitecturas de dispositivos emergentes y requisitos de localización de la cadena de suministro.
Desarrollos recientes de la industria en Mercado de Dispositivos Semiconductores de Japón
- Julio de 2026: ROHM Semiconductor lanza MOSFET de superunión de 600V en encapsulado de montaje superficial con alto rendimiento térmico. El lanzamiento apunta a dispositivos de potencia de alta eficiencia para centros de datos de IA y potencia automotriz, ampliando la presencia de ROHM en mercados críticos. La expansión centrada en el empaquetado aborda las limitaciones térmicas y de espacio para respaldar diseños densos y de alta potencia.
- Julio de 2026: Renesas Electronics Corporation completa la transferencia del negocio de temporización a SiTime Corporation. El cambio afecta a los componentes de temporización integrados y diseños para ecosistemas RS/MCU, permitiendo una hoja de ruta de productos más racionalizada. La consolidación de la capacidad de temporización acelera el tiempo de comercialización y reduce el riesgo de desarrollo para los clientes.
- Junio de 2026: ROHM Semiconductor inicia la producción en masa del encapsulado TSC3PAK para MOSFET de SiC con el fin de mejorar la disipación de calor en aplicaciones xEV. Esta optimización del empaquetado fortalece la posición de ROHM en la electrónica de potencia de alta eficiencia y en la cadena de suministro de vehículos eléctricos. El avance respalda una adopción más amplia de soluciones de potencia basadas en SiC en vehículos eléctricos de próxima generación.
Mercado de Dispositivos Semiconductores de Japón Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de dispositivos semiconductores de Japón se mide como el valor de los dispositivos semiconductores vendidos para su uso en Japón en las principales categorías de dispositivos, expresado en USD a precios corrientes.
Exclusiones del alcance: No contabilizamos como ingresos del mercado los equipos de fabricación de semiconductores, los materiales ni los servicios de fabricación de obleas.
Descripción General de la Segmentación
- Por Tipo de Dispositivo
- Semiconductores Discretos
- Diodos
- Transistores
- Transistores de Potencia
- Rectificadores y Tiristores
- Otros Semiconductores Discretos
- Optoelectrónica
- Diodos Emisores de Luz (LED)
- Diodos Láser
- Sensores de Imagen
- Optoacopladores
- Otra Optoelectrónica
- Sensores y MEMS
- Presión
- Campo Magnético
- Actuadores
- Aceleración y Tasa de Guiñada
- Temperatura y Otros Sensores y MEMS
- Circuitos Integrados
- Por Tipo de CI
- Analógico
- Micro
- Microprocesadores (MPU)
- Microcontroladores (MCU)
- Procesadores de Señal Digital
- Lógico
- Memoria
- Por Nodo Tecnológico
- Menos de 3 nm
- 3 nm
- 5 nm
- 7 nm
- 16 nm
- 28 nm
- Por Encima de 28 nm
- Por Tipo de CI
- Semiconductores Discretos
- Por Modelo de Negocio
- IDM
- Proveedor de Diseño/Fabless
- Por Industria de Usuario Final
- Automotriz
- Comunicación (Cableada e Inalámbrica)
- Consumo
- Industrial
- Computación/Almacenamiento de Datos
- Centro de Datos
- Inteligencia Artificial
- Gobierno (Aeroespacial y Defensa)
- Otras Industrias de Usuario Final
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza alineando el alcance con las señales de demanda de dispositivos en Japón, y luego mapeando las series clave que pueden rastrearse de manera consistente año tras año. Las publicaciones estadísticas oficiales se utilizan para anclar la dirección de la producción y los envíos, y para verificar el momento de los ciclos alcistas y bajistas.
Las principales referencias incluyen fuentes oficiales e industriales, como las estadísticas de comercio aduanero de Japón para importaciones y exportaciones relacionadas con la electrónica, los índices de producción y envíos del METI, las estadísticas de electrónica y componentes electrónicos de JEITA, y las tablas del mercado de semiconductores a nivel de país de WSTS que son frecuentemente reutilizadas por los responsables de políticas. También revisamos presentaciones de empresas, presentaciones para inversores y prensa empresarial de confianza para comprender los cambios en la composición, como los dispositivos de potencia automotrices, los sensores y la memoria, y luego verificamos puntos específicos utilizando suscripciones de pago centradas en finanzas corporativas, bases de datos de patentes y datos de importación y exportación a nivel de envíos. Esta lista de fuentes documentales es ilustrativa y no exhaustiva, ya que se consultan muchos otros documentos para recopilar datos, validarlos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para confirmar lo que las fuentes documentales no pueden mostrar con claridad, como el comportamiento actual de los precios, la presión sobre el inventario en los canales y la división práctica entre las categorías de dispositivos que se envían a Japón frente a los producidos localmente. Entrevistamos y encuestamos a una combinación de fabricantes de dispositivos, distribuidores, equipos de compras de OEM y expertos de la industria, de modo que nuestros supuestos sobre volúmenes, movimientos de precios de venta promedio y demanda de uso final se corrijan antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directores ejecutivos (CXO): 12% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 14% | Gerentes: 58% |
Dimensionamiento del Mercado y Pronóstico
La lógica de dimensionamiento comienza con una construcción descendente en la que la demanda de dispositivos en Japón se reconstruye a partir de señales de consumo de semiconductores a nivel de país, la dirección de producción y envíos, y la composición de dispositivos observada en los principales mercados de uso final. Una vez formado el conjunto de demanda, se traduce en valor utilizando indicadores de precios de venta promedio a nivel de categoría, seguidos de ajustes por temporalidad cambiaria y oscilaciones de inventario conocidas.
Para mantener los números fundamentados, los totales se corroboran mediante verificaciones ascendentes selectivas, como el precio de venta promedio muestreado multiplicado por los volúmenes unitarios estimados para los grupos de dispositivos de alto impacto y las verificaciones de canales de distribuidores para correcciones a corto plazo. Los insumos más relevantes en este mercado incluyen la división entre circuitos integrados y dispositivos discretos, la participación de la demanda automotriz e industrial (especialmente el contenido de potencia y sensores), las tendencias de utilización y producción de fábricas reportadas en las estadísticas industriales de Japón, los flujos de importación y exportación de componentes electrónicos, y la cadencia de los ciclos de precios de memoria que pueden mover el valor del mercado incluso cuando las unidades son estables.
Para el pronóstico, nos apoyamos en el análisis de escenarios respaldado por el suavizado de series temporales sobre la línea de base histórica, y luego aplicamos retroalimentación primaria para ajustar la trayectoria futura de la producción en los mercados de uso final, la demanda relacionada con servidores de IA y los cambios planificados en capacidad e inversión. Cuando la evidencia ascendente es escasa para un grupo de dispositivos de nicho, cerramos la brecha con una asignación basada en ratios a partir de la familia de dispositivos reportada más cercana y luego verificamos nuevamente la tasa de crecimiento implícita frente a indicadores independientes de producción y comercio.
Ciclo de Validación de Datos y Actualización
Los resultados se validan en varias etapas para que los errores evidentes no pasen desapercibidos. Comparamos los totales del mercado modelado con señales independientes, como las tablas de consumo de semiconductores a nivel de país, la dirección de producción y envíos nacionales, y la dependencia de importaciones implícita, y luego revisamos cualquier variación pronunciada a nivel de familia de dispositivos.
Si una anomalía parece significativa, se revisan los supuestos y se activan recontactos específicos con los encuestados primarios para confirmar si el cambio es real o simplemente está relacionado con el momento. Antes de la aprobación final, otro analista revisa la lógica, los cálculos y la razonabilidad del crecimiento y la composición, y se completa una verificación final previa a la entrega para que se reflejen las últimas actualizaciones públicas y los principales eventos. El informe se actualiza anualmente, con actualizaciones intermedias cuando eventos importantes del mercado o acciones de política cambian materialmente las perspectivas.
Tamaño del Mercado de Dispositivos Semiconductores de Japón de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para los semiconductores de Japón a menudo no coinciden porque diferentes autores mezclan el alcance de los dispositivos, las reglas geográficas y la forma en que tratan los ciclos de precios y la temporalidad cambiaria. Algunas estimaciones también se publican con un calendario de actualización diferente, por lo que el mismo año puede reflejar distintos cortes de información.
Una diferencia común es que las cifras más amplias a veces se presentan como un total único de semiconductores y pueden estar más próximas a una visión general del consumo, lo que puede difuminar las categorías de dispositivos y ocasionalmente mezclar el valor de la electrónica adyacente. En contraste, Mordor Intelligence contabiliza los dispositivos semiconductores vendidos en Japón y mantiene el modelo vinculado a las familias de dispositivos y las verificaciones de demanda de uso final, lo que ayuda a evitar la inclusión accidental de equipos u otros ingresos que no corresponden a dispositivos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 56,83 mil millones de USD (2025) | |
| Informe Comercial Gubernamental A | 51,89 mil millones de USD (2025) | Utiliza una tabla del mercado de semiconductores a nivel de país que puede comportarse como una visión del consumo total, y puede no separar las familias de dispositivos ni ajustar de la misma manera las oscilaciones de inventario y precios de venta promedio a corto plazo. |
| Portal Industrial B | 50,29 mil millones de USD (2024) | El año reportado difiere y el alcance a menudo se resume sin reglas de inclusión claras para optoelectrónica, sensores y categorías discretas, lo que puede desplazar los totales cuando la composición cambia entre la demanda automotriz e industrial. |
La tabla muestra que la dispersión se explica principalmente por el alcance y la temporalidad, seguidos de la forma en que se aplican los ciclos de precios y la conversión de divisas. Al mantener los insumos rastreables hasta las categorías de dispositivos, la demanda de los mercados de uso final y las señales externas verificables de forma cruzada, la estimación final se mantiene repetible y es más fácil de conciliar cuando el mercado cambia de dirección.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de dispositivos semiconductores de Japón en 2026?
Se valora en 59.290 millones de USD y se prevé que crezca hasta los 73.360 millones de USD en 2031 a una CAGR del 4,34%.
¿Qué categoría de dispositivo lidera la contribución de ingresos?
Los Circuitos Integrados dominan con una participación del 85,62% en 2025, impulsados por los aceleradores de IA y la NAND 3D de alta densidad.
¿Qué segmento de aplicación se expande más rápidamente?
Las aplicaciones de Inteligencia Artificial registran la CAGR más alta del 5,95% hasta 2031 gracias a las construcciones de centros de datos de hiperescala.
¿Dónde se ubican los principales centros de semiconductores?
Kumamoto alberga las nuevas fundiciones lógicas, Hokkaido aloja las líneas de I+D de 2 nm, y el "Silicon Road" del noreste concentra a los proveedores de equipos.
¿Cuál es el principal impulsor de crecimiento para los dispositivos de potencia?
La electrificación de los vehículos eléctricos impulsa la demanda de componentes de SiC y GaN utilizados en inversores de tracción y cargadores a bordo.
¿Qué factor regulatorio determina la dinámica competitiva?
Las extensiones de control de exportaciones implementadas en 2025 restringen la transferencia al exterior de propiedad intelectual de nodos avanzados y computación cuántica, reforzando las barreras nacionales.