
Tamaño y Cuota del Mercado de Dispositivos Semiconductores de Corea
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
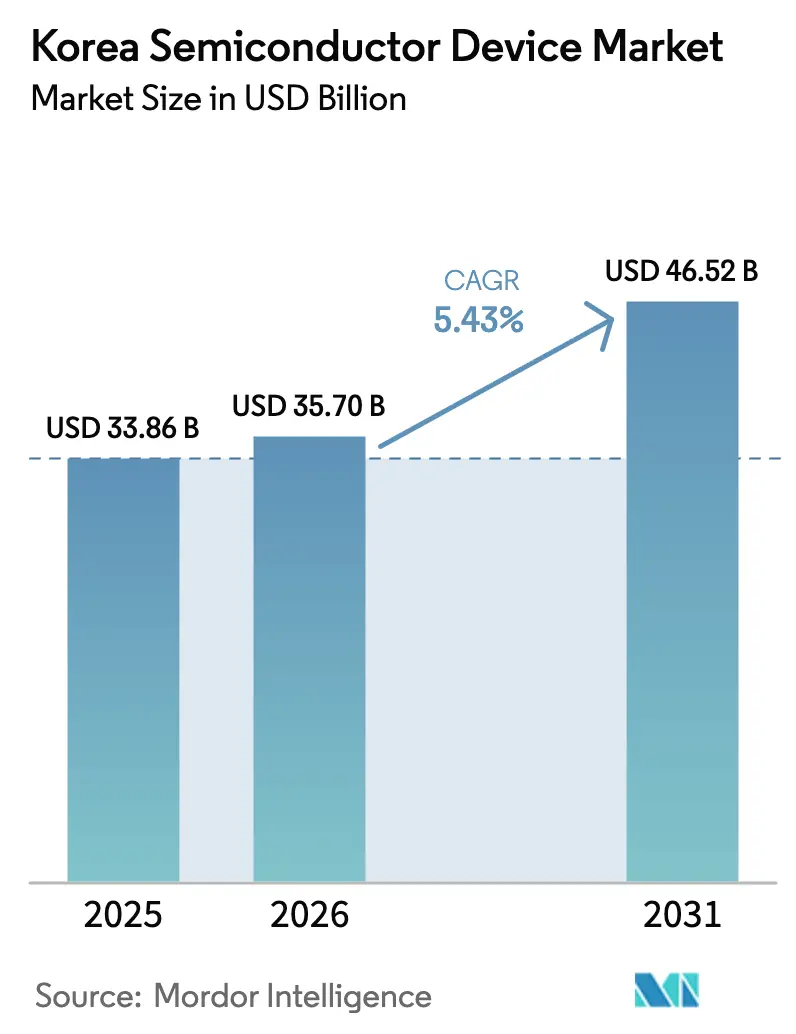
| Tamaño del mercado en el año base (2025) | 33.86 Mil millones de dólares |
| Tamaño del Mercado (2026) | 35.7 Mil millones de dólares |
| Tamaño del Mercado (2031) | 46.52 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.43 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos Semiconductores de Corea por Mordor Intelligence
Se espera que el tamaño del mercado de dispositivos semiconductores de Corea crezca de USD 33,86 mil millones en 2025 a USD 35,7 mil millones en 2026 y se prevé que alcance USD 46,52 mil millones en 2031 a una CAGR del 5,43% durante 2026-2031. Esta expansión subraya el mercado de dispositivos semiconductores de Corea del Sur como piedra angular de la economía orientada a las exportaciones del país, con un crecimiento anclado en el programa gubernamental de USD 471 mil millones denominado "Cinturón K-Semiconductor".[1]Korea.net, "El país construirá el mayor clúster de semiconductores del mundo para 2047," korea.net La mayor demanda de memoria de alto ancho de banda (HBM) en computación de inteligencia artificial, la hoja de ruta de Samsung para la producción de 2 nm y el impulso de Hyundai–Kia hacia los dispositivos de potencia de carburo de silicio convergen para reforzar la resiliencia y la trayectoria ascendente del mercado de dispositivos semiconductores de Corea del Sur. La memoria de IA premium está reformulando el poder de fijación de precios a nivel global, mientras que las startups fabless orientadas al diseño captan capital de riesgo y profundizan la colaboración con las fundiciones nacionales. Al mismo tiempo, el aumento de las tarifas industriales de electricidad, la escasez de talento en roles de automatización de diseño electrónico y las restricciones de la Ley CHIPS sobre activos en China introducen presiones de costos y cumplimiento normativo que las partes interesadas deben gestionar.
Conclusiones Clave del Informe
- Por tipo de dispositivo, los circuitos integrados captaron el 85,72% de la cuota del mercado de dispositivos semiconductores de Corea en 2025; los dispositivos discretos registraron la CAGR más rápida del 6,74% hasta 2031.
- Por modelo de negocio, los proveedores de diseño y fabless representaron el 67,05% del tamaño del mercado de dispositivos semiconductores de Corea en 2025, mientras que se prevé que el mismo grupo registre la CAGR más alta del 7,1% hasta 2031.
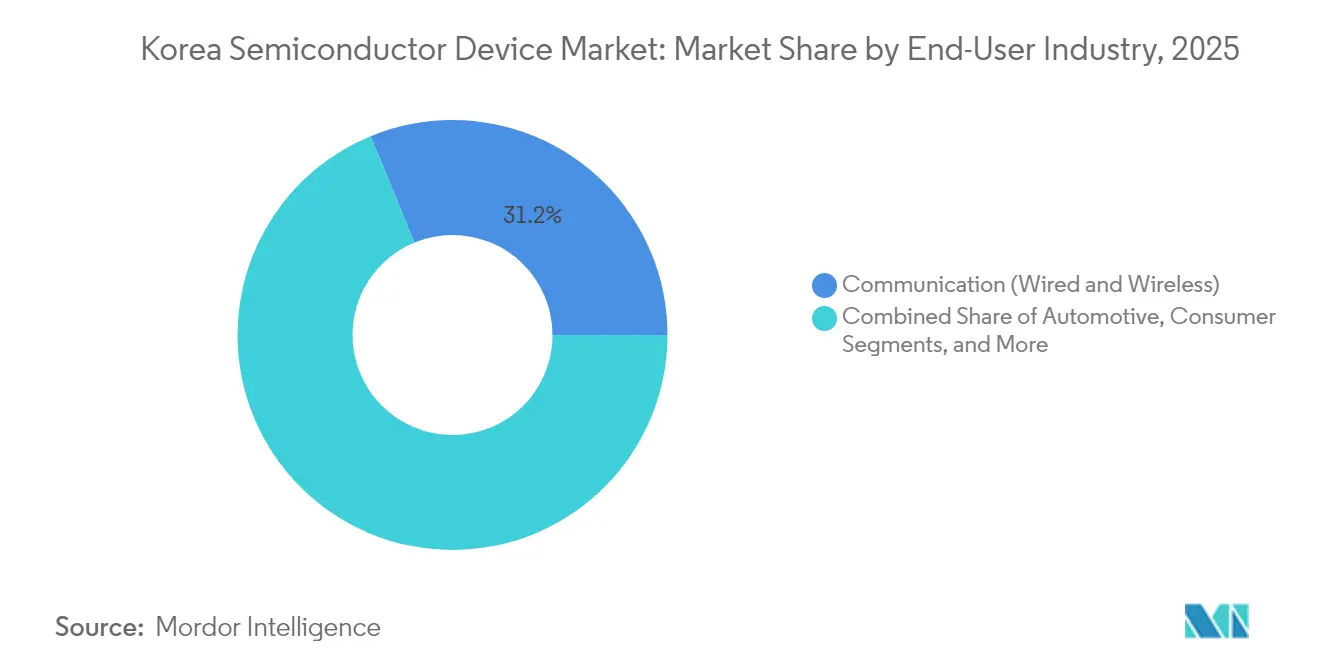
- Por industria de uso final, las comunicaciones mantuvieron el 31,22% de la cuota del mercado de dispositivos semiconductores de Corea en 2025; se prevé que las aplicaciones de inteligencia artificial se expandan a una CAGR del 7,86% durante el período de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Dispositivos Semiconductores de Corea
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Inversión en el Megaclúster del Cinturón K-Semiconductor | +1.2% | Nacional, concentrado en la Provincia de Gyeonggi | Largo plazo (≥ 4 años) |
| Demanda de los Hiperescaladores de Memoria HBM3 que Impulsa la Capacidad Doméstica | +0.9% | Global, con producción centrada en Corea | Mediano plazo (2-4 años) |
| Hoja de Ruta de Samsung de 3 nm/2 nm que Incorpora Herramientas EUV Avanzadas a Corea | +0.7% | Nacional, con efecto indirecto en las cadenas de suministro regionales | Mediano plazo (2-4 años) |
| Estrategia de Vehículos Eléctricos de Hyundai–Kia que Impulsa la Adopción de Dispositivos de Potencia SiC | +0.4% | Nacional, con implicaciones de exportación | Mediano plazo (2-4 años) |
| Los incentivos de relocalización en medio de la bifurcación tecnológica EE. UU.-China están beneficiando a las fábricas IDM coreanas | +0.6% | Global, en particular el corredor EE. UU.-Corea | Corto plazo (≤ 2 años) |
| Surgimiento de dispositivos de IA en el extremo de la red en las iniciativas de fábricas inteligentes de Corea | +0.3% | Nacional, con enfoque en clústeres industriales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inversión en el Megaclúster del Cinturón K-Semiconductor
El Cinturón K-Semiconductor de USD 471 mil millones canaliza capital hacia 16 nuevas fábricas programadas para entrar en operación en 2047, con Samsung asignando KRW 360 billones (USD 260 mil millones) para seis sitios en Yongin y SK Hynix destinando KRW 122 billones (USD 87 mil millones) para cuatro instalaciones avanzadas. La capacidad mensual combinada está diseñada para alcanzar 7,7 millones de obleas para 2030, creando eficiencias de costos impulsadas por la densidad y acelerando la transferencia de tecnología entre instalaciones adyacentes. La infraestructura unificada del megaclúster para energía, agua y logística facilita la entrada de empresas fabless más pequeñas, fomentando un ecosistema donde las innovaciones se propagan rápidamente por todo el mercado de dispositivos semiconductores de Corea. Los incentivos de relocalización provenientes de clientes occidentales que buscan diversificación geográfica respecto a Taiwán refuerzan aún más las perspectivas de utilización, posicionando a Corea como un centro de producción alternativo de primer nivel. Los créditos fiscales gubernamentales de hasta el 50% sobre los gastos en I+D para tecnologías estratégicas reducen el costo efectivo del capital, mejorando los perfiles de rentabilidad en herramientas de vanguardia.
Demanda de los Hiperescaladores de Memoria HBM3 que Impulsa la Capacidad Doméstica
SK Hynix aprovechó la comercialización de HBM3E para superar a Samsung en la cuota global de DRAM, alcanzando el 36% en el primer trimestre de 2025 a medida que los hiperescaladores priorizaron el ancho de banda sobre el costo. Los dispositivos HBM alcanzan entre tres y cuatro veces el precio de venta promedio de la DRAM convencional, otorgando a los proveedores locales un crecimiento de ingresos desproporcionado respecto al crecimiento en bits. El muestreo anticipado de HBM4 para Nvidia en marzo de 2025 subraya la estrecha alineación de la hoja de ruta con los ciclos de vida de los aceleradores de IA. Un acuerdo de desarrollo conjunto con TSMC sobre arquitecturas de apilamiento avanzadas asegura aún más el lugar de Corea en el núcleo de la cadena de memoria de IA. A medida que los hiperescaladores cierran contratos plurianuales para asegurar el suministro, los planes de gasto de capital doméstico están cada vez más respaldados por señales concretas de demanda, reforzando el impulso ascendente del mercado de dispositivos semiconductores de Corea.
Hoja de Ruta de Samsung de 3 nm/2 nm que Incorpora Herramientas EUV Avanzadas a Corea
Samsung comenzó a instalar una herramienta de litografía EUV de Alta-NA a finales de 2024, marcando el primer despliegue en Asia del escáner de nueva generación. El movimiento acelera la adopción de estructuras de suministro de energía en la parte trasera previstas para el nodo SF2Z de 2 nm en 2027, que promete una reducción del 17% en el área de celda en comparación con los diseños convencionales. El número de capas EUV aumentará un 30%, creando una demanda derivada de películas protectoras, fotorresistencias y ópticas de precisión fabricadas localmente.[2]The Elec, "El nodo de 2 nm de Samsung tendrá un 30% más de capas EUV," thelec.net La hoja de ruta de Samsung apunta a cuadruplicar los compromisos con clientes de IA y computación de alto rendimiento para 2028, enviando una señal positiva a lo largo de la cadena de suministro doméstica de equipos y materiales. Esta gravedad tecnológica consolida la relevancia de Corea para los proveedores upstream, profundizando la resiliencia del mercado de dispositivos semiconductores de Corea.
Estrategia de Vehículos Eléctricos de Hyundai–Kia que Impulsa la Adopción de Dispositivos de Potencia SiC
Hyundai Mobis presentó planes para internalizar la producción de semiconductores para inversores de tracción y módulos de control de iluminación, con énfasis en los MOSFET de carburo de silicio. Se prevé que el contenido de semiconductores automotrices en los vehículos eléctricos coreanos se triplique para 2030, alineándose con el objetivo gubernamental de 4,5 millones de vehículos de cero emisiones. La integración vertical permite a Hyundai–Kia adaptar los dispositivos a los requisitos de eficiencia específicos de la plataforma, acortando los ciclos de diseño y mejorando la garantía de suministro. Los jugadores fabless especializados en ASIC de grado automotriz ahora se benefician de adquisiciones preferenciales y acuerdos de desarrollo conjunto, ampliando la participación en el mercado de dispositivos semiconductores coreanos. Las perspectivas de exportación mejoran a medida que los vehículos eléctricos de marca coreana continúan ganando cuota en Europa y el Sudeste Asiático, aumentando la demanda exterior para las fábricas domésticas de dispositivos de potencia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escasez doméstica de talento para ingenieros de EDA y verificación de diseño | -0.8% | Nacional, con efecto indirecto en las operaciones regionales | Mediano plazo (2-4 años) |
| Altas Tarifas Eléctricas Vinculadas al GNL que Elevan el OPEX de las Fábricas | -0.6% | Nacional, afectando a todas las operaciones de fabricación | Corto plazo (≤ 2 años) |
| Restricciones de la Ley CHIPS de EE. UU. sobre Fábricas de Propiedad Coreana en China | -0.4% | Global, afectando específicamente las operaciones en China | Mediano plazo (2-4 años) |
| Riesgo de Permisos por Estrés Hídrico para Nuevas Megafábricas | -0.3% | Nacional, concentrado en los clústeres de semiconductores | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez Doméstica de Talento para Ingenieros de EDA y Verificación
El ecosistema de diseño de Corea tiene dificultades para cubrir vacantes en roles de EDA y verificación formal, y la Asociación de Comercio Internacional de Corea advierte que la competitividad en diseño podría erosionarse sin una rápida expansión de startups. La inflación salarial persiste a medida que los unicornios de chips de IA compiten por la escasa experiencia disponible; Rebellions recibió más de 500 solicitudes para 30 puestos, pero aun así cita escasez en la cartera de candidatos. Los legisladores elevaron los créditos fiscales en I+D al 50% y destinaron KRW 9 billones (USD 6,5 mil millones) para la educación en semiconductores, aunque los líderes de la industria advierten que el alivio inmediato es limitado porque la verificación de nodos avanzados exige años de exposición práctica. Las exenciones a la jornada laboral de 52 horas de Corea siguen siendo objeto de debate, poniendo de relieve la tensión entre la reforma laboral y la competitividad global. A menos que los flujos de talento se aceleren, los cronogramas de tape-out para diseños de vanguardia corren el riesgo de sufrir retrasos, atenuando el potencial alcista a corto plazo del mercado de dispositivos semiconductores de Corea.
Altas Tarifas Eléctricas Vinculadas al GNL que Elevan el OPEX de las Fábricas
Las tarifas eléctricas industriales aumentaron aproximadamente un 70% entre 2022 y 2024, revirtiendo décadas de subvención y dejando a los fabricantes coreanos pagando más que los usuarios residenciales. Una fábrica de última generación consume entre 50 y 100 MW de potencia continua, por lo que cualquier incremento marginal de USD 0,01 por kWh comprime significativamente los márgenes en los nodos de productos básicos. Algunos productores están buscando acuerdos directos de compra de energía renovable, aunque la intermitencia de la red plantea preocupaciones sobre la fiabilidad. Los analistas advierten que la escalada persistente de costos podría trasladar la producción de lógica de productos básicos y memoria de nodos maduros al exterior, reduciendo la utilización en las fábricas domésticas. Los segmentos de menor margen podrían perder competitividad en costos frente a competidores que operan en jurisdicciones con tarifas más bajas, ejerciendo una presión a la baja sobre la CAGR agregada del mercado de dispositivos semiconductores de Corea.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Dispositivo: El Dominio de los Circuitos Integrados Ancla el Crecimiento
Los circuitos integrados representaron el 85,72% de la cuota del mercado de dispositivos semiconductores de Corea en 2025 y se proyecta que avancen a una CAGR del 6,32% hasta 2031, respaldados por el liderazgo de SK Hynix y Samsung en DRAM y HBM. Los ingresos por memoria continúan superando la expansión en volumen porque los dispositivos HBM aseguran precios premium vinculados a las cargas de trabajo de inteligencia artificial. La producción de lógica se beneficia del lanzamiento del proceso de 3 nm de Samsung, atrayendo nuevas victorias de diseño en aceleradores de IA y computación de alto rendimiento. La demanda de microcontroladores y DSP crece de manera constante a medida que proliferan las instalaciones de fábricas inteligentes. Las categorías de componentes discretos, optoelectrónicos y de sensores ocupan una base de ingresos más pequeña pero ganan importancia estratégica a medida que la adopción de vehículos eléctricos impulsa la demanda de MOSFET de carburo de silicio y diodos láser de grado lidar.
El impulso en el empaquetado avanzado amplifica el valor de los circuitos integrados, con proveedores domésticos compitiendo por comercializar el enlace híbrido para HBM4 y los interposers 2.5D. El tamaño del dispositivo en el mercado de dispositivos semiconductores de Corea para dispositivos de IA en el extremo de la red ricos en sensores se proyecta que crezca en sincronía con los despliegues de ciudades inteligentes, alentando a las startups a codiseñar MEMS con fundiciones establecidas para la creación rápida de prototipos. Las inversiones en dispositivos de potencia reciben apoyo político a través de medidas de estímulo a la movilidad ecológica, creando un circuito de retroalimentación donde la electrificación automotriz impulsa flujos de ingresos de semiconductores diversificados.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Modelo de Negocio: La Creación de Valor Centrada en el Diseño se Acelera
Los proveedores de diseño y fabless controlaron el 67,05% del tamaño del mercado de dispositivos semiconductores de Corea en 2025 y se prevé que registren la CAGR más sólida del segmento del 7,1% hasta 2031, a medida que la financiación de capital de riesgo migra desde la fabricación de hardware hacia el aprovechamiento de la propiedad intelectual. La fusión de Rebellions y Sapeon, valorada en KRW 2 billones, pone de relieve el entusiasmo de los inversores por las plataformas locales de chips de IA. Los fondos del sector público que totalizan KRW 24 billones en préstamos a bajo interés aceleran los tape-outs, mientras que los mandatos de adquisición preferencial apuntan al 80% de aceleradores de IA diseñados domésticamente en los centros de datos coreanos para 2030.
Los titanes IDM Samsung y SK Hynix continúan integrando diseño, fabricación y empaquetado, pero también están cortejando a clientes externos a través de servicios de fundición y empaquetado. Emergen modelos operativos híbridos en los que los equipos de diseño internos colaboran con proveedores externos de EDA y startups locales para personalizar soluciones verticales. Esta división del trabajo mejora el tiempo de comercialización y distribuye el riesgo en toda la industria de dispositivos semiconductores de Corea, facilitando la iteración rápida sin duplicación completa de costos generales.
Por Industria de Uso Final: Las Cargas de Trabajo de IA Lideran el Cambio en la Demanda
Los equipos de comunicación retuvieron el 31,22% de la cuota del mercado de dispositivos semiconductores de Corea en 2025, impulsados por los despliegues de estaciones base 5G y redes privadas en polígonos industriales. Sin embargo, las cargas de trabajo de IA entregan la CAGR más rápida del 7,86%, a medida que los hiperescaladores cuadruplican los recuentos de clústeres de GPU y los dispositivos de inferencia en el extremo de la red se extienden por las fábricas inteligentes. La electrificación automotriz cataliza la demanda de dispositivos de potencia de carburo de silicio y procesadores de visión ADAS, convergiendo con los objetivos nacionales de 4,5 millones de vehículos de cero emisiones para 2030.
Las aplicaciones de computación y almacenamiento de datos aprovechan la ola HBM, permitiendo a los proveedores de memoria coreanos capturar valor desproporcionado respecto a los volúmenes de bits enviados. La automatización industrial impulsa los envíos de fusión de sensores y microcontroladores, mientras que la electrónica de consumo, aunque madura, proporciona un volumen de base estable para sensores de imagen y almacenamiento basado en NAND. Los contratos gubernamentales para aceleradores de IA de defensa introducen nuevos requisitos de diseño de alta fiabilidad que se trasladan a los sectores comerciales, ampliando aún más el mercado de dispositivos semiconductores de Corea.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
La producción doméstica sigue concentrada en gran medida en la Provincia de Gyeonggi, donde el Cinturón K-Semiconductor desarrolla más de 10 fábricas de nueva construcción, creando economías de escala en servicios públicos y logística. Los ingresos por exportaciones alcanzaron USD 141,9 mil millones en 2024, un salto del 43,9%, impulsado principalmente por los envíos de memoria de IA premium. China sigue siendo el principal destino, aunque las restricciones de la Ley CHIPS y los regímenes de control de exportaciones de EE. UU. alientan a las empresas coreanas a diversificar sus ventas.
Estados Unidos registra el crecimiento de importaciones más rápido para los chips coreanos, ayudado por la subvención de USD 6,4 mil millones de la Ley CHIPS para la fundición de Samsung en Texas, que consolida los vínculos de la cadena de suministro para nodos avanzados. Europa ofrece una demanda constante de dispositivos de potencia alineada con los mandatos sobre vehículos eléctricos. El Sudeste Asiático e India abren nuevos canales de electrónica de consumo y automatización industrial donde los vendedores coreanos capitalizan en la reputación de marca y los servicios de diseño llave en mano.
Japón mantiene un comercio simbiótico de materiales y equipos, a pesar de la superposición en carteras de memoria. Los pronósticos a largo plazo de la Asociación de la Industria del Mercado de Dispositivos Semiconductores de Corea prevén que el país capture el 20% de la cuota de producción global para 2032, superando a Taiwán a medida que maduran las inversiones en el Cinturón K-Semiconductor.
Panorama regulatorio
Corea del Sur reforzó la gobernanza de los semiconductores mediante la Ley Especial de enero de 2026 para el Fortalecimiento de la Competitividad y el Apoyo a la Industria de Semiconductores. La ley agiliza el apoyo en infraestructura y acelera la concesión de licencias para los clústeres de semiconductores, coordinada por un Comité Presidencial Especial de Semiconductores encargado de gestionar la ejecución interministerial.
El gobierno también está impulsando enmiendas para flexibilizar la norma de subsidiarias de cuarto nivel de la Ley de Comercio Justo para inversiones fuera de la región capital, en el marco de la Ley de Industrias Estratégicas Avanzadas Nacionales. Esto busca reducir los requisitos de propiedad y permitir que los proyectos estratégicos nacionales omitan las etapas iniciales de factibilidad, con una unidad contable especial dedicada creada para asegurar financiamiento para el apoyo a los semiconductores.
Análisis de la cadena de valor
La cadena de valor de Corea está cambiando tanto geográficamente como en términos de capacidades, bajo los controles tecnológicos de EE. UU. y sus aliados que afectan los equipos de fabricación avanzada, el software EDA y los chips de IA. La fabricación de memoria sigue siendo el ancla del ecosistema, liderada por Samsung Electronics y SK Hynix, respaldada por sustratos de empaquetado de Samsung Electro-Mechanics y Daeduck Electronics, y ecosistemas de prueba e inspección que incluyen a Neosem y Exicon.
Los subsectores especializados se están expandiendo para apoyar memoria de mayor densidad y empaquetado avanzado, incluyendo IP de subsistemas de memoria (OpenEdges Technology), inspección de sustratos (GigaVis) y sockets de prueba (LEENO Industrial, ISC). El apoyo en infraestructura para electricidad, agua y tratamiento de aguas residuales, junto con las cadenas de formación de mano de obra, se está incorporando a la planificación estratégica nacional, reforzado por la ley de apoyo a los semiconductores de enero de 2026 para mejorar los servicios públicos y la rapidez en la obtención de permisos para las ampliaciones de capacidad y los proveedores ubicados en el mismo lugar.
Panorama Competitivo
El mercado de dispositivos semiconductores de Corea exhibe alta concentración en memoria, donde SK Hynix y Samsung en conjunto poseen aproximadamente el 70% global de DRAM y más del 70% de la cuota de HBM. El liderazgo de SK Hynix en HBM se deriva de diseños de apilamiento de disipación térmica más rápidos que cumplen con las especificaciones de Nvidia antes que los competidores. Samsung, por su parte, persigue la lógica avanzada de 2 nm para diferenciar su oferta de fundición en aceleradores de IA, ganando USD 16,5 mil millones en pedidos de silicio de Tesla en julio de 2025.[4]Korea Herald, "Musk respalda el acuerdo de chips de IA de Samsung," koreaherald.com
La competencia en fundición sigue siendo global; la cuota del 13% de Samsung está por detrás del 62% de TSMC, aunque la expansión en Austin y el contrato del sensor de imagen de próxima generación de Apple reposicionan a Samsung como una segunda fuente creíble para chips de 3 nm y 2 nm. Las startups fabless emergentes Rebellions, DeepX y FuriosaAI recaudaron colectivamente más de USD 249 millones desde 2024, canalizando fondos hacia arquitecturas específicas para IA que integran procesamiento en memoria y aceleración de transformadores.
El empaquetado avanzado forma el próximo campo de batalla: SK Hynix muestreó HBM4 de 12 alturas en 2025, mientras Samsung invierte en entrega de energía en la parte trasera y enlace híbrido. Los fabricantes de equipos locales capitalizan la nueva demanda de películas protectoras, fotorresistencias y disipadores de calor a nivel de oblea, completando un ecosistema verticalmente integrado. Dado que los dos principales actores superan el 80% de cuota en memoria pero menos del 15% en fundición, el mercado general se clasifica en 8 en la escala de concentración, reflejando dominio en segmentos seleccionados pero fragmentación en otros.
Líderes de la Industria de Dispositivos Semiconductores de Corea
Intel Corporation
Toshiba Corporation
Samsung Electronics Co. Ltd
NXP Semiconductors NV
SK Hynix Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las iniciativas gubernamentales buscan ampliar la participación de Corea en semiconductores de sistema del 3% al 10% y elevar la autosuficiencia en materiales, componentes y equipos del 30% al 50% para 2030. Esto se sustenta en el megaproyecto K-Semiconductor Belt de USD 471 mil millones, que canaliza capital hacia el ecosistema más amplio.
Los esfuerzos regionales también están reconfigurando dónde se añade capacidad. La estrategia de la región de Honam incluye un gran clúster planeado para Gwangju y Jeolla con múltiples nuevas fábricas de memoria, y Samsung Electronics y SK Hynix se han comprometido con 800 billones de wones para fábricas de memoria e instalaciones relacionadas allí, junto con los planes de SK Hynix para un centro de NAND y empaquetado avanzado en Cheongju. Samsung Group ha comprometido 140 billones de wones para instalaciones de HBM y pantallas en Chungcheong, mientras que SK Group apunta a una red de centros de datos de IA de 18.4 gigavatios para 2035, reforzando una cadena de suministro nacional de memoria para IA y chips capaces de IA. En conjunto, el K-Semiconductor Belt y estas inversiones regionales apuntan a un tema de expansión centrado en la memoria, con un mayor énfasis en aceleradores de IA y empaquetado avanzado dentro de la política industrial de Corea.
Desarrollos recientes del sector
- Julio de 2026: Samsung Electronics y SK Hynix anunciaron un plan de inversión de 392 billones de wones para construir fábricas de HBM e instalaciones de empaquetado en la región central de Chungcheong. El plan amplía la capacidad de producción de memoria nacional y refuerza el papel de Corea del Sur en las cadenas de suministro de aceleradores de IA, señalando una amplia estrategia de desarrollo basada en clústeres.
- Junio de 2026: El gobierno y la industria anunciaron un plan de inversión corporativa de 800 billones de wones para un nuevo clúster de semiconductores en las regiones suroccidentales de Gwangju y Jeolla, que involucra cuatro nuevas plantas de fabricación de memoria. La iniciativa amplía las capacidades regionales de semiconductores y acelera la expansión de la capacidad de fabricación de memoria dentro de una estrategia nacional unificada.
- Junio de 2026: SK Hynix anunció un plan de inversión para un clúster de semiconductores en la región suroccidental, que incluye el establecimiento de dos fábricas de memoria y un centro de datos de IA de 1 GW. El proyecto respalda el ecosistema de suministro de memoria y apoya el procesamiento de datos de IA a gran escala, reforzando la agenda de desarrollo regional.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado cubre el valor de los dispositivos semiconductores suministrados a Corea del Sur, contabilizado como ingresos a nivel de fabricante para chips y componentes semiconductores relacionados utilizados en los principales usos finales en el país.
Exclusiones del alcance: excluimos del valor de mercado los equipos de fabricación de semiconductores, materias primas como obleas y gases, y los servicios de ensamblaje y prueba de semiconductores subcontratados.
Descripción general de la segmentación
- Por Tipo de Dispositivo
- Semiconductores Discretos
- Diodos
- Transistores
- Transistores de Potencia
- Rectificadores y Tiristores
- Otros Semiconductores Discretos
- Optoelectrónica
- Diodos Emisores de Luz (LED)
- Diodos Láser
- Sensores de Imagen
- Optoacopladores
- Otra Optoelectrónica
- Sensores y MEMS
- Presión
- Campo Magnético
- Actuadores
- Aceleración y Tasa de Guiñada
- Temperatura y Otros Sensores y MEMS
- Circuitos Integrados
- Por Tipo de Circuito Integrado
- Analógico
- Micro
- Microprocesadores (MPU)
- Microcontroladores (MCU)
- Procesadores de Señales Digitales
- Lógico
- Memoria
- Por Nodo Tecnológico
- Menos de 3 nm
- 3 nm
- 5 nm
- 7 nm
- 16 nm
- 28 nm
- Por encima de 28 nm
- Por Tipo de Circuito Integrado
- Semiconductores Discretos
- Por Modelo de Negocio
- IDM
- Proveedor de Diseño/Fabless
- Por Industria de Uso Final
- Automotriz
- Comunicaciones (Cableadas e Inalámbricas)
- Consumo
- Industrial
- Computación/Almacenamiento de Datos
- Centro de Datos
- Inteligencia Artificial
- Gobierno (Aeroespacial y Defensa)
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites del mercado, construir el contexto histórico e identificar señales externas que expliquen las fluctuaciones de la demanda. Nos basamos en series de datos públicos y publicaciones oficiales como Statistics Korea (KOSTAT), el Banco de Corea, las estadísticas comerciales del Servicio de Aduanas de Corea y las publicaciones del Ministerio de Comercio, Industria y Energía, que ayudan a verificar la producción electrónica, los flujos comerciales y la actividad industrial.
Para traducir esas señales en un modelo funcional, también revisamos fuentes como los paneles de la Asociación de Comercio Internacional de Corea, las series comerciales de UN Comtrade y los indicadores macroeconómicos de la OCDE, además de los informes de empresas y las presentaciones a inversionistas para comentarios sobre capacidad y mezcla de productos. Cuando fue necesario, se utilizaron suscripciones a bases de datos pagas para obtener información financiera e inteligencia empresarial, bases de datos de patentes y verificaciones de importación y exportación a nivel de envíos, lo que ayudó a reducir las brechas en líneas de productos más pequeñas. Esta lista de fuentes documentales es ilustrativa, y también se utilizaron otras referencias públicas y pagas para la recopilación de datos, la validación y la aclaración.
Entrevistas primarias y encuestas
El trabajo primario se centró en confirmar qué parte de la demanda se atiende dentro de Corea del Sur, y cómo cambian los precios y la mezcla entre circuitos integrados, discretos, sensores y MEMS, y optoelectrónica. Hablamos con fabricantes de dispositivos, equipos de diseño, distribuidores, fabricantes de electrónica aguas abajo (OEM) y especialistas del sector, y luego utilizamos sus aportes para probar supuestos sobre la utilización, la demanda de uso final y la dinámica de producción orientada a la exportación.
Dado que se trata de un mercado nacional, hicimos hincapié en la cobertura del suministro interno y los canales de importación, de modo que las brechas observadas en los datos comerciales o macroeconómicos publicados pudieran corregirse antes de finalizar los totales.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 37% | Directivos (CXO): 13% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 17% | Gerentes: 60% |
Dimensionamiento y pronóstico del mercado
La lógica de dimensionamiento parte de una reconstrucción descendente de la demanda de dispositivos semiconductores de Corea del Sur utilizando señales de producción y comercio, seguida de una asignación por uso final que se vincula con la producción electrónica y los ciclos de inversión. Una vez formado ese total, lo corroboramos mediante verificaciones ascendentes selectivas, como agregaciones muestreadas de proveedores, verificaciones de canales de distribuidores y cálculos de volumen por ASP para algunos grupos de dispositivos de alta visibilidad, lo que ayuda a ajustar el doble conteo y las brechas de temporalidad.
Los insumos clave utilizados en el modelo incluyen las tendencias de importación y exportación de códigos HS relacionados con semiconductores, indicadores de producción de electrónica y TIC, adiciones de capacidad de fábrica y comentarios sobre utilización, dirección del ciclo de precios de la memoria, y señales de demanda de uso final provenientes de los planes de construcción automotriz y de comunicaciones. Para el pronóstico, se aplica un análisis de escenarios en torno a variables cíclicas como el precio y la utilización, y luego se suaviza con líneas de tendencia de apoyo provenientes de indicadores macroeconómicos y de mercados finales, de modo que la trayectoria de crecimiento no presente saltos poco realistas. Cuando falta evidencia ascendente para categorías de dispositivos más pequeñas, se aplican proxies controlados basados en participaciones comerciales y supuestos de mezcla validados, y luego los totales se vuelven a verificar frente a señales de demanda independientes.
Validación de datos y ciclo de actualización
Los totales se verifican de forma cruzada mediante triangulación en tres capas: señales macroeconómicas, series de comercio y producción, y validación experta a partir de llamadas primarias. Si algún resultado parece inconsistente, como un cambio repentino de participación que no está respaldado por movimientos de exportación, discusiones sobre utilización o producción de uso final, los insumos se vuelven a probar y los supuestos se revisan antes de la aprobación final.
Se realiza una segunda revisión por parte de un analista para comprobar la coherencia de las unidades, el momento de la conversión de divisas y las rupturas de tendencia a lo largo del período histórico. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando un evento significativo afecta los precios, la capacidad o la demanda. Antes de la entrega, se realiza una revisión final por parte de un analista para que los clientes reciban la visión más actualizada.
Tamaño del mercado de dispositivos semiconductores de Corea de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los dispositivos semiconductores de Corea del Sur pueden parecer muy dispares porque el conjunto de productos y el punto de conteo no siempre son los mismos, y porque los precios impulsados por el ciclo pueden tratarse de manera diferente entre estudios. Las diferencias también provienen de cómo se manejan las exportaciones, ya que Corea es un importante centro de producción y algunas estimaciones mezclan la demanda interna con los valores de los envíos al exterior.
Algunas cifras publicadas incorporan componentes electrónicos más amplios o informan un número que se acerca más a los totales de exportación en un año de precios de memoria fuertes. Para Mordor Intelligence, el modelo se limita a dispositivos semiconductores y se concilia mediante verificaciones de producción y comercio, de modo que las exportaciones no se cuenten de nuevo como consumo local.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 33,86 mil millones de USD (2025) | |
| Revista Comercial A | 141,90 mil millones de USD (2024) | A menudo se alinea con el valor titular de las exportaciones de semiconductores, lo que puede sobreestimar el mercado de dispositivos de Corea al reflejar los envíos al exterior y los precios de memoria inflados por el ciclo, en lugar de la demanda de dispositivos exclusiva de Corea. |
| Instituto de Políticas B | 180,33 mil millones de USD (2024) | Utiliza un enfoque comercial amplio de la industria de semiconductores que puede combinar múltiples categorías y no está diseñado como un modelo de dimensionamiento del mercado de dispositivos vinculado a la asignación de demanda por uso final. |
La tabla muestra que las diferencias más amplias suelen aparecer cuando los totales de exportación se utilizan como proxy directo del valor de mercado, o cuando se aplica una definición más amplia de la industria. Al mantener el alcance limitado a los dispositivos y luego verificar el modelo frente a indicadores de comercio, producción y demanda de uso final, ofrecemos una estimación que puede repetirse y actualizarse con los mismos pasos cada año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de semiconductores de Corea del Sur en 2031?
Se prevé que el mercado alcance USD 46,52 mil millones en 2031, reflejando una CAGR del 5,43% durante 2026-2031.
¿Qué categoría de dispositivo domina los ingresos?
Los circuitos integrados generaron el 85,72% de los ingresos en 2025 y continúan liderando hasta 2031.
¿Por qué es importante la HBM para los proveedores coreanos?
La memoria de alto ancho de banda alcanza precios premium e impulsa los aceleradores de IA, ayudando a SK Hynix y Samsung a asegurar contratos a largo plazo.
¿Qué políticas apoyan a las startups centradas en el diseño?
El Cinturón K-Semiconductor de Seúl ofrece créditos fiscales de hasta el 50% en I+D y un programa de educación de KRW 9 billones que alimenta el talento en diseño.
¿Cómo están afectando los precios de la electricidad a las fábricas?
Las tarifas industriales aumentaron aproximadamente un 70% entre 2022 y 2024, elevando los costos operativos y llevando a las empresas a explorar la compra directa de energía renovable.
Última actualización de la página el:



