
Tamaño y Participación del Mercado de Servidores de Centros de Datos de Japón
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
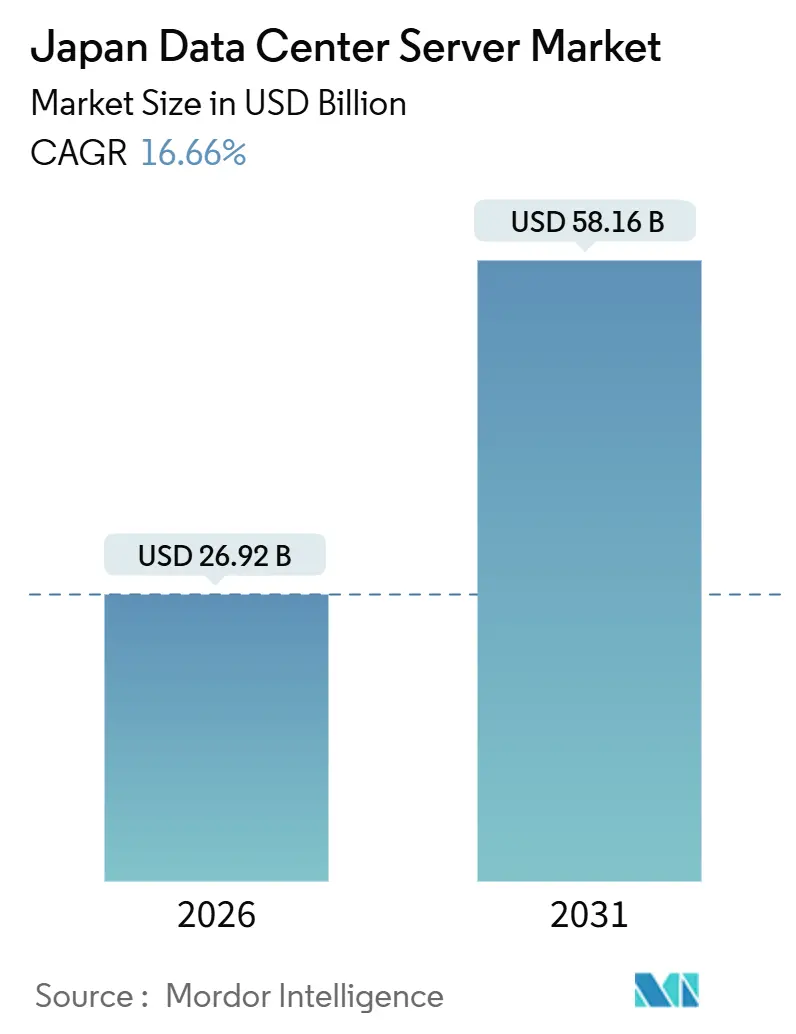
| Tamaño del Mercado (2026) | 26.92 Mil millones de dólares |
| Tamaño del Mercado (2031) | 58.16 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 16.66 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servidores de Centros de Datos de Japón por Mordor Intelligence
El tamaño del mercado de servidores de centros de datos de Japón se situó en USD 26.92 mil millones en 2026 y se prevé que alcance USD 58.16 mil millones en 2031, expandiéndose a una CAGR del 16.66%. Los sólidos desembolsos de capital por parte de los proveedores de nube hiperescala están acelerando los nuevos despliegues de servidores, mientras que los programas soberanos de semiconductores acortan los plazos de entrega de componentes y fomentan la adopción de silicio propietario. La rápida densificación de los racks por encima de los 100 kilovatios, los mandatos más estrictos de eficiencia energética y la creciente disponibilidad de energía renovable fuera de Tokio y Osaka están reformulando las prioridades de inversión. La tensión competitiva se intensifica a medida que los fabricantes de equipos originales globales introducen sistemas de GPU con refrigeración líquida para contrarrestar a los competidores nacionales que incorporan procesadores basados en Arm. Simultáneamente, los casos de uso de computación en el borde en la automatización de fábricas inteligentes fomentan la demanda de servidores de micro-cuchillas compactos que pueden encajar dentro de los recintos industriales.
Conclusiones Clave del Informe
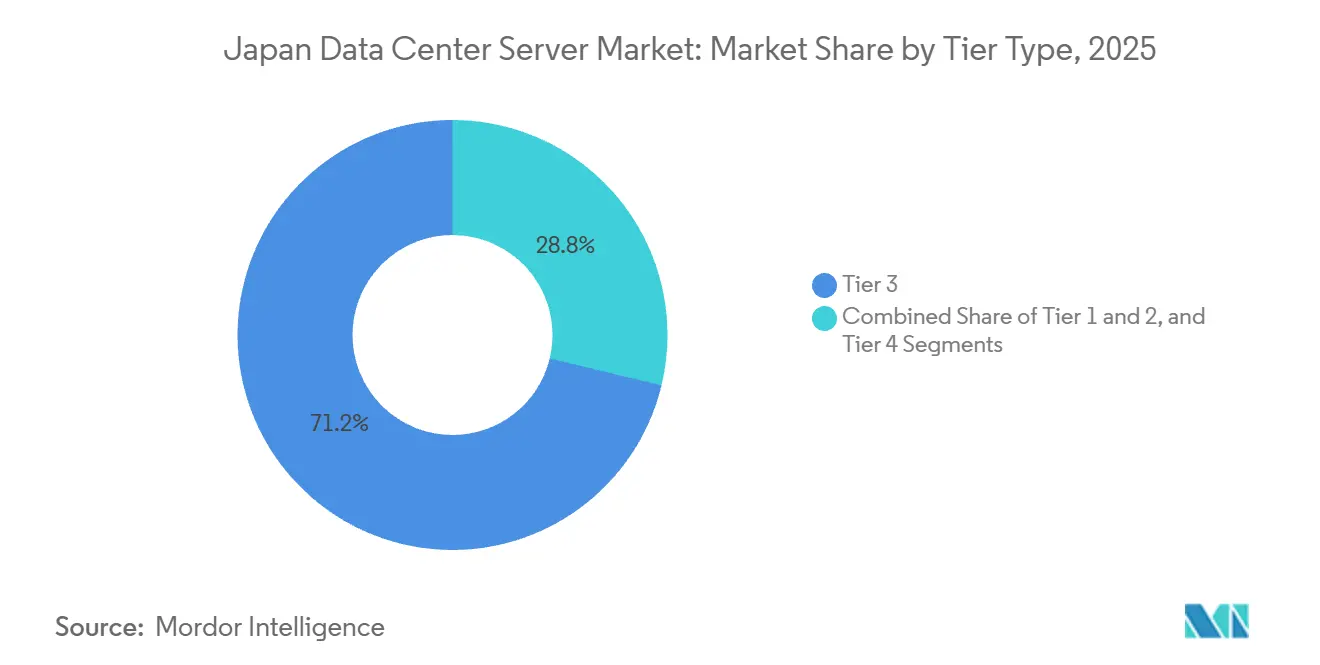
- Por tipo de nivel, las instalaciones de nivel 3 representaron el 71.24% de los ingresos de 2025, mientras que se proyecta que los despliegues de nivel 4 crezcan a una CAGR del 17.21% hasta 2031.
- Por tamaño del centro de datos, los campus hiperescala controlaron el 44.54% de la capacidad de 2025 y se expandirán a una CAGR del 17.45% hasta 2031.
- Por tipo de centro de datos, los operadores de colocación controlaron el 56.87% de la facturación de 2025; sin embargo, los hiperescaladores están expandiendo las construcciones directas a una CAGR del 17.63% hasta 2031.
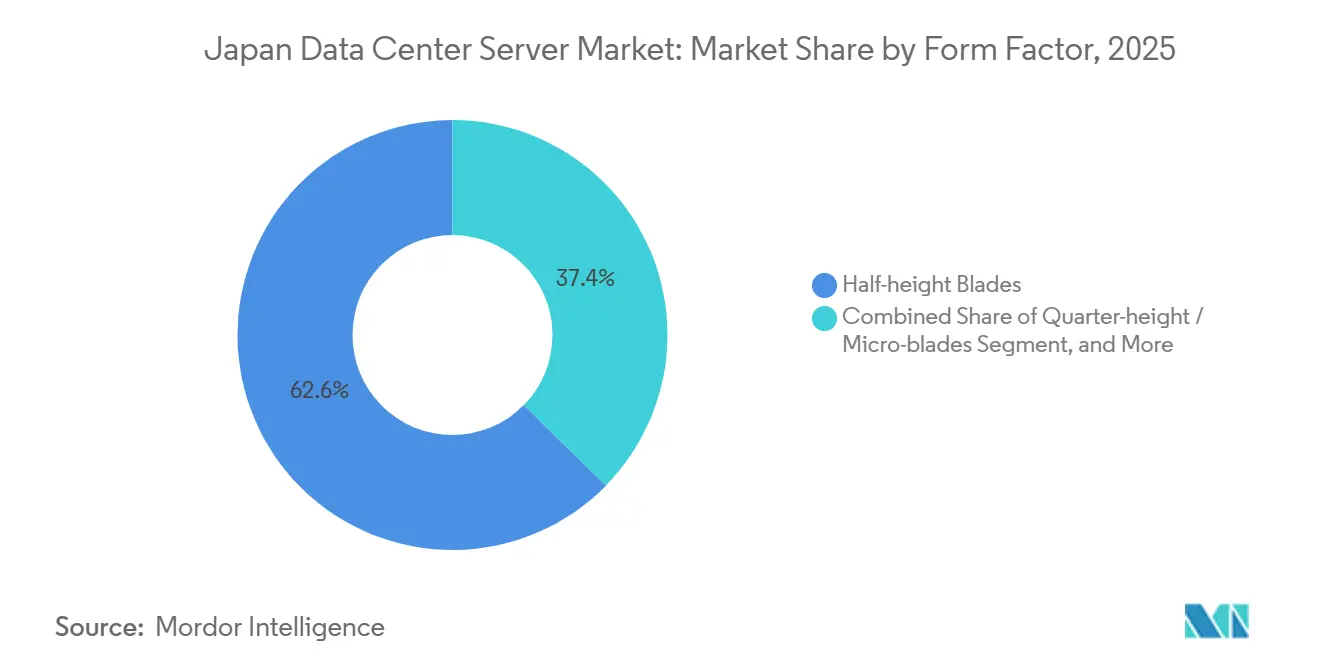
- Por factor de forma, las cuchillas de media altura capturaron el 62.65% de los envíos de 2025; los servidores de cuarto de altura y micro-cuchillas están creciendo a una CAGR del 17.87% hasta 2031.
- Por aplicación, las cargas de trabajo de inteligencia artificial y aprendizaje automático representaron el 36.76% de la demanda de 2025, mientras que los segmentos de virtualización y nube privada crecen a una CAGR del 17.38% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Servidores de Centros de Datos de Japón
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de instalaciones hiperescala por parte de los gigantes de la nube estadounidenses | +4.5% | Nacional, con concentración en el Gran Tokio, Osaka y los emergentes clústeres de Hokkaido | Mediano plazo (2-4 años) |
| Ciclo de actualización acelerado hacia servidores GPU optimizados para IA | +4.2% | Nacional, liderado por las regiones metropolitanas de Tokio y Osaka | Corto plazo (≤ 2 años) |
| Nodos de computación en el borde en aumento para despliegues de fábricas inteligentes | +2.8% | Nacional, con ganancias tempranas en centros de manufactura: Aichi, Kanagawa, Shizuoka | Mediano plazo (2-4 años) |
| Programas estratégicos de autosuficiencia en semiconductores | +2.1% | Nacional, anclado en Kumamoto (TSMC) y Hokkaido (Rapidus) | Largo plazo (≥ 4 años) |
| Incentivos fiscales corporativos para la eficiencia energética de centros de datos | +1.5% | Nacional, con mayor adopción en prefecturas regionales que ofrecen subsidios complementarios | Mediano plazo (2-4 años) |
| Normas obligatorias de contratación verde para TI gubernamental | +1.2% | Nacional, impulsado por agencias del gobierno central y administraciones prefecturales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Instalaciones Hiperescala por Parte de los Gigantes de la Nube Estadounidenses
Amazon Web Services, Microsoft Azure y Oracle se comprometieron con más de USD 26 mil millones de capital entre 2024 y 2026, superando con creces la inversión acumulada de la década anterior y señalando un giro hacia zonas de disponibilidad dentro del país para cargas de trabajo reguladas.[1]Centro de Prensa de AWS, "AWS Anuncia Planes para Invertir USD 15.24 Mil Millones en Japón para 2027," amazon.com NTT DATA respondió con un programa de construcción de USD 10 mil millones orientado a aproximadamente 1 gigavatio para 2027, mientras que EQUINIX desplegó 3.700 gabinetes en su sitio TY15 para satisfacer la creciente demanda de interconexión. Mitsui Fudosan y Ares Management también han financiado grandes campus en Kanagawa y Tokio. Los ciclos de proyectos más rápidos favorecen los racks modulares que se entregan preintegrados, permitiendo el despliegue en 90 días en lugar de 12 meses, lo que beneficia a los proveedores con ensamblaje local.
Ciclo de Actualización Acelerado Hacia Servidores GPU Optimizados para IA
Los operadores japoneses instalaron más de 10.000 GPU NVIDIA H200 durante 2025. Los despliegues notables incluyen el clúster de 1.000 GPU de GMO Internet en mayo, la expansión de 3.072 unidades de SAKURA Internet en agosto y el superordenador ABCI 3.0 de 6.128 GPU del AIST en enero. La inferencia de IA generativa empuja la potencia de los racks muy por encima de los 100 kilovatios, lo que obliga a los operadores a instalar refrigeración líquida. Fujitsu y Super Micro Computer firmaron un acuerdo en abril de 2025 para integrar refrigeración líquida directa en los servidores PRIMERGY, con el objetivo de lograr un 40% menos de consumo energético.[2]Fujitsu Ltd., "Fujitsu y Super Micro Computer Anuncian Colaboración en Refrigeración Líquida Directa," fujitsu.com El intervalo de actualización se está comprimiendo a 2,5 años a medida que las empresas obtienen beneficios de los análisis en tiempo real.
Nodos de Computación en el Borde en Aumento para Despliegues de Fábricas Inteligentes
NTT Communications y Toshiba demostraron un controlador lógico programable en la nube en noviembre de 2025, reduciendo el costo de despliegue en un 30% frente a los sistemas de control distribuido convencionales.[3]NTT Communications, "Demostración de Controlador Lógico Programable en la Nube," ntt.com Las presiones demográficas y una población en edad de trabajar que cayó un 0,6% anualmente hasta 2025 están impulsando a los fabricantes hacia la inspección visual automatizada y el mantenimiento predictivo. El campus de Fase 3 de Internet Initiative Japan incorpora racks de borde de 10 kilovatios programados para ponerse en marcha en 2026. Las micro-cuchillas compactas que toleran entornos térmicos más estrechos ahora superan a las cuchillas de media altura en los nuevos nodos de borde.
Programas Estratégicos de Autosuficiencia en Semiconductores
La primera fábrica de TSMC en Kumamoto entró en funcionamiento en diciembre de 2024 con 55.000 obleas por mes, mientras que una segunda línea para procesos de 6 nanómetros se completa en 2027, elevando el gasto total a USD 20 mil millones. Rapidus, financiada con un compromiso de USD 33 mil millones, apunta a la producción de 2 nanómetros en Hokkaido para 2027 con el fin de recuperar la capacidad en nodos avanzados. Las fábricas nacionales prometen plazos de entrega más cortos para los ASIC personalizados, lo que permite a los hiperescaladores desplegar silicio propietario que mejora la eficiencia energética y reduce el costo total de propiedad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Elevados costos de terreno y energía en regiones metropolitanas | -2.3% | Áreas metropolitanas del Gran Tokio, Osaka y Nagoya | Corto plazo (≤ 2 años) |
| Riesgos crecientes de reducción de energía de la red eléctrica | -1.8% | Nacional, más agudo en los territorios de servicio de Tokio y Osaka | Mediano plazo (2-4 años) |
| Prolongados plazos de aprobación ambiental | -1.1% | Nacional, con aplicación más estricta en prefecturas urbanas | Mediano plazo (2-4 años) |
| Escasez de talento en mantenimiento avanzado de servidores | -0.9% | Nacional, concentrado en regiones con infraestructura de semiconductores e IA | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costos de Terreno y Energía en Regiones Metropolitanas
Los costos de construcción de centros de datos ascendieron a USD 13,2 millones por megavatio en el Gran Tokio durante 2024, un 35% por encima de Singapur, impulsados por la escasez de terrenos y las tarifas de red eléctricas premium de TEPCO. Los desarrolladores responden densificando las instalaciones existentes con racks de refrigeración líquida y expandiéndose a Hokkaido y Kyushu, donde el terreno es un 40% más barato y la penetración de energías renovables supera el 30%.
Riesgos Crecientes de Reducción de Energía de la Red Eléctrica
Tokyo Electric Power Company y Kansai Electric Power Company imponen esperas de conexión de hasta 10 años para proyectos superiores a 10 megavatios, paralizando cientos de megavatios en la cartera de proyectos. SoftBank obtuvo un subsidio de JPY 30 mil millones (USD 200 millones) en febrero de 2024 para construir un sitio de 50 megavatios en Tomakomai, Hokkaido, con el fin de aprovechar el excedente hidráulico y eólico. Los módulos contenedorizados que escalan con la disponibilidad incremental de energía ayudan a los operadores a evitar el espacio blanco inactivo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Nivel: El Tiempo de Actividad de Misión Crítica Reformula la Combinación de Infraestructuras
Los activos de nivel 3 dominaron la participación del mercado de servidores de centros de datos de Japón con el 71.24% en 2025, lo que refleja los despliegues de colocación y empresariales sensibles al costo. Se proyecta que las instalaciones de nivel 4 se expandan a una CAGR del 17.21% a medida que los bancos y las agencias gubernamentales exigen un tiempo de actividad del 99.995%, especialmente tras el terremoto de la Península de Noto de 2024. El campus TK1 de NEXTDC, lanzado en 2024, ilustra la disposición de los inquilinos a pagar tarifas de arrendamiento con una prima del 25% por una mayor redundancia.
Las estrategias de los proveedores ahora enfatizan los racks PRIMERGY y DLC-2 con refrigeración líquida directa que moderan las densidades de 250 kilovatios necesarias para los clústeres de GPU. El tamaño del mercado de servidores de centros de datos de Japón para el nivel 4 está, por tanto, en camino de superar el crecimiento general. Mientras tanto, las salas de nivel 1 y nivel 2 continúan disminuyendo a medida que las empresas se consolidan en centros de colocación regionales.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tamaño del Centro de Datos: El Dominio Hiperescala Enmascara la Fragmentación Regional
Los campus hiperescala controlaron el 44.54% del mercado de servidores de centros de datos de Japón en 2025 y crecerán a una CAGR del 17.45%, impulsados por los programas de AWS y NTT DATA que superan 1 gigavatio. Los sitios grandes de 10 a 50 megavatios quedan rezagados debido a que los retrasos en la red obstaculizan las construcciones metropolitanas. Las instalaciones medianas enfrentan presión sobre los márgenes en medio de la migración a la nube, mientras que las salas heredadas pequeñas están siendo desmanteladas.
El tamaño del mercado de servidores de centros de datos de Japón para los activos hiperescala está respaldado además por acuerdos de venta con arrendamiento posterior a largo plazo, como la compra de USD 707 millones del Centro de Datos 3 de Tokio por parte de Keppel DC REIT, lo que garantiza flujos de caja estables que atraen capital institucional. Los operadores orientados al borde utilizan diseños modulares de 10 megavatios para adaptarse a los calendarios de incorporación de inquilinos y de la red eléctrica.
Por Tipo de Centro de Datos: El Liderazgo en Colocación Enfrenta la Integración Vertical de los Hiperescaladores
Los proveedores de colocación mantuvieron el 56.87% de los ingresos en 2025; sin embargo, los hiperescaladores están expandiendo la capacidad de autoconstrucción a una CAGR del 17.63%, comprimiendo los márgenes de terceros. Equinix prearrendó el 60% de su sitio TY15 de 3.700 gabinetes, subrayando el atractivo de interconexión de la colocación. La cartera de USD 10 mil millones de NTT DATA refleja una postura defensiva para retener a los clientes empresariales.
A la inversa, Amazon Web Services y Microsoft favorecen el cumplimiento de la nube soberana y las ganancias de latencia a través de campus propios. La participación del mercado de servidores de centros de datos de Japón para la colocación se erosionará moderadamente, aunque los nodos de borde híbridos integrados dentro de los complejos hiperescala ofrecen una nueva vía de crecimiento.
Por Factor de Forma: Las Exigencias de Densidad Impulsan la Adopción de Micro-Cuchillas
Las cuchillas de media altura representaron el 62.65% de los envíos en 2025; sin embargo, los servidores de cuarto de altura y micro-cuchillas crecen a una CAGR del 17.87% a medida que las fábricas y los sitios 5G buscan diseños compactos. La solución DLC-2 de Super Micro Computer soporta racks de 250 kilovatios y reduce el consumo de energía en un 40%.
El tamaño del mercado de servidores de centros de datos de Japón para las micro-cuchillas se ve impulsado por la hoja de ruta Monaka basada en Arm de Fujitsu y el lanzamiento del PowerEdge XE9712 de Dell con compatibilidad con NVIDIA GB200. Las cuchillas de altura completa retroceden a medida que los sistemas de escala de rack densos en GPU reemplazan los chasis heredados.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Aplicación y Carga de Trabajo: La Inferencia de IA Reformula las Prioridades de Cómputo
Las cargas de trabajo de IA y aprendizaje automático representaron el 36.76% de la demanda de 2025, mientras que las funciones de virtualización y nube privada avanzan a una CAGR del 17.38%. GMO Internet, SAKURA Internet y el AIST instalaron colectivamente más de 10.000 GPU para soportar aplicaciones generativas. El tamaño del mercado de servidores de centros de datos de Japón para la inferencia de IA está, por tanto, preparado para seguir siendo el segmento de crecimiento más rápido.
La computación de alto rendimiento persiste en el ámbito académico, ejemplificada por el HPE Cray EX de 20 petaflops de la Universidad de Tohoku, mientras que las cargas de trabajo centradas en almacenamiento adoptan NVMe-over-Fabrics para la edición de video 8K. Las pasarelas IoT de borde crecen rápidamente a medida que los fabricantes necesitan tiempos de respuesta inferiores a 10 milisegundos.
Análisis Geográfico
El Gran Tokio alberga todavía aproximadamente el 55-60% de la capacidad instalada, pero los costos de construcción de USD 13,2 millones por megavatio motivan a los operadores a densificar en lugar de expandir superficies en nuevos terrenos. Osaka se beneficia de precios de terreno más bajos, aunque las colas en la red eléctrica de 3 a 5 años retrasan los grandes proyectos. Hokkaido y Kyushu, respaldados por excedentes de energía renovable y subsidios gubernamentales de hasta JPY 30 mil millones por proyecto, están preparados para capturar entre el 10 y el 15% de la nueva capacidad para 2027.
La instalación de 50 megavatios de SoftBank en Tomakomai aprovecha los recursos hidráulicos y eólicos, mientras que EdgeConneX escala una plataforma de 350 megavatios en Osaka conforme a los calendarios de actualización de la red eléctrica. La fábrica de TSMC en Kumamoto cataliza un ecosistema en Kyushu que acorta las cadenas de suministro de ensamblaje de servidores. Se espera que el proyecto de 2 nanómetros de Rapidus atraiga centros de datos colocados cerca de Chitose para 2027, aprovechando el clima frío de Hokkaido para cumplir con el techo de 1,4 de PUE establecido bajo la Ley de Racionalización del Uso de la Energía.
Las cargas de trabajo sensibles a la latencia, como el comercio electrónico de alta frecuencia, permanecen centradas en Tokio, mientras que el entrenamiento de IA y el almacenamiento de archivo se desplazan hacia sitios más fríos en el norte. Los operadores se apresuran a asegurar la capacidad de la red eléctrica en prefecturas secundarias antes de que los hiperescaladores internalicen el suministro.
Panorama regulatorio
Los despliegues de servidores en centros de datos de Japón se encuentran en la intersección del cumplimiento normativo en telecomunicaciones, energía y seguridad de edificios. El Ministerio de Asuntos Internos y Comunicaciones (MIC) desempeña un papel central en la política de infraestructura digital, y las obligaciones pertinentes de la Ley de Negocios de Telecomunicaciones pueden aplicarse cuando los servicios intermedian comunicaciones de usuarios. El cumplimiento en construcción y operaciones también se vincula con normas de construcción y electricidad, incluidos los requisitos sobre la propiedad de la recepción de energía y los acuerdos de suministro eléctrico a granel, que determinan cómo los operadores estructuran sus campus y adquieren energía en territorios de servicios públicos restringidos.
La atención de las políticas se está intensificando en torno a normas que permiten instalaciones de mayor densidad orientadas a la IA, manteniendo al mismo tiempo objetivos de seguridad y energía. El Consejo de Promoción de la Reforma Regulatoria (asesor del Primer Ministro) ha solicitado revisiones de las normas de construcción y seguridad relacionadas con las baterías de iones de litio en centros de datos, un tema que se vincula con las prácticas de la Ley de Servicios contra Incendios y que puede restringir el almacenamiento de energía in situ. Paralelamente, el MIC ha continuado promoviendo el despliegue de infraestructura digital regional mediante programas de tipo subvención, reforzando el impulso declarado del gobierno para descentralizar la capacidad más allá de Tokio y Osaka y alinear la construcción de centros de datos con una planificación coordinada de energía e infraestructura digital.
Panorama Competitivo
El mercado de servidores de centros de datos de Japón presenta una fragmentación moderada. Los fabricantes de equipos originales globales como Dell Technologies, Hewlett Packard Enterprise y Lenovo contrarrestan a los competidores nacionales Fujitsu y NEC suministrando sistemas de GPU con refrigeración líquida. El acuerdo de abril de 2025 de Fujitsu con Super Micro Computer integra refrigeración líquida directa en los racks PRIMERGY, preparando los servidores Monaka basados en Arm para su lanzamiento en 2027. El Cray EX de HPE en la Universidad de Tohoku muestra la experiencia en refrigeración líquida, mientras que el XE9712 de Dell se prepara para la adopción de NVIDIA GB200.
Los hiperescaladores encargan cada vez más equipos de caja blanca a Quanta y Wistron, reduciendo los márgenes tradicionales. La alianza de Hitachi con OpenAI de octubre de 2025 extiende su cartera de distribución de energía y refrigeración hacia los centros de IA. Las oportunidades en el borde invitan a proveedores de automatización como Siemens a integrar controladores con cómputo integrado.
Los líderes en colocación Equinix y NTT DATA despliegan nodos de borde híbridos dentro de los campus hiperescala para retener a los clientes empresariales; sin embargo, Amazon Web Services y Microsoft continúan con la integración vertical, señalando una presión sostenida sobre los rendimientos de terceros. La rápida adopción de refrigeración líquida, los diseños modulares y las hojas de ruta de CPU Arm emergen como los principales diferenciadores competitivos.
Líderes de la Industria de Servidores de Centros de Datos de Japón
Dell Technologies Inc.
Hewlett Packard Enterprise
Cisco Systems Inc.
Lenovo Group Limited
Quanta Computer Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La densificación de racks centrada en IA y los cuellos de botella en el acceso a energía están generando espacio en el corto plazo para plataformas de servidores que reducen la friccion en las instalaciones, incluidos sistemas GPU con refrigeración líquida, diseños de mayor eficiencia que se ajustan a los objetivos energéticos, y enfoques modulares o en contenedores que escalan con asignaciones incrementales de red eléctrica. La demanda del mercado se refleja en el contexto del informe mediante despliegues más rápidos orientados a GPU durante 2025 y en acciones de fabricantes de equipos originales como la colaboración entre Fujitsu y Super Micro Computer en refrigeración líquida directa para servidores PRIMERGY. Ese énfasis se alinea con un cambio más amplio hacia racks que superan los 100 kilovatios y mandatos más estrictos de eficiencia energética.
Una segunda oportunidad es la regionalización de la capacidad y las adquisiciones, respaldada por iniciativas específicas de políticas y de servicios públicos, y no solo por la expansión metropolitana. Los programas del MIC hacen hincapié en el despliegue de infraestructura digital local, y el Plan de Desarrollo de Infraestructura Digital 2030 enmarca el desarrollo integrado de centros de datos y cables submarinos bajo el concepto de colaboración Watt-Bit, fomentando una ubicación coordinada con la infraestructura eléctrica. Por el lado de los servicios públicos, Shikoku Electric Power ha establecido una Oficina de Promoción del Desarrollo de Infraestructura Digital, respaldando una cartera de ubicaciones fuera de Tokio/Osaka donde los proveedores de servidores pueden competir con sistemas preintegrados de despliegue rápido, micro-blades con capacidad edge y configuraciones sensibles al consumo energético para campus vinculados a energías renovables.
Desarrollos recientes del sector
- Junio de 2026: Dell Technologies moderniza la nube privada de TI interna de NTT DOCOMO utilizando suscripciones PowerStore, PowerMax y APEX; se prevé completar la migración a finales de 2026. El cambio hacia modelos basados en consumo respalda despliegues de IA a escala empresarial y de nube privada en Japón.
- Abril de 2026: Cisco Systems Inc. forma el Consejo de Promoción de Innovación en APN de Área Amplia y Cambio de Carga de Trabajo junto con J-Power, Hitachi y otros para desarrollar modelos operativos para centros de datos de IA distribuidos. La colaboración establece un marco para centros de datos de IA habilitados por red y recursos de cómputo distribuido en Japón.
- Febrero de 2026: Cisco Systems Inc. anuncia el chip Silicon One G300 para conmutadores de centros de datos de IA, con productos compatibles con 1,6 TbE que se enviarán en la segunda mitad de 2026. Este movimiento refuerza el uso de redes optimizadas por silicio para mejorar la utilización de GPU en clústeres de IA a gran escala en la región.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado corresponde al valor de los servidores comprados y desplegados para su uso dentro de centros de datos ubicados en Japón, incluidas nuevas instalaciones y ciclos de renovación planificados en instalaciones empresariales, de colocación y en la nube.
Exclusiones del alcance: Excluimos las PC de consumo, los servidores de oficina locales que no se utilizan en un entorno de centro de datos, y los ingresos por construcción o servicios de centros de datos que no están vinculados al valor del hardware de servidores.
Descripción general de la segmentación
- Por Tipo de Nivel
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por Tamaño del Centro de Datos
- Centro de Datos Pequeño
- Centro de Datos Mediano
- Centro de Datos Grande
- Centro de Datos Hiperescala
- Por Tipo de Centro de Datos
- Centro de Datos de Colocación
- Centro de Datos de Hiperescaladores/CSPs
- Centro de Datos Empresarial y de Borde
- Por Factor de Forma
- Cuchillas de Media Altura
- Cuchillas de Altura Completa
- Cuchillas de Cuarto de Altura / Micro-Cuchillas
- Por Aplicación / Carga de Trabajo
- Virtualización y Nube Privada
- Computación de Alto Rendimiento (HPC)
- Inteligencia Artificial/Aprendizaje Automático y Análisis de Datos
- Centrado en Almacenamiento
- Pasarelas de Borde / IoT
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer la estructura inicial del modelo y confirmar que las definiciones coinciden con la forma en que se describen los centros de datos y el hardware de TI en las estadísticas públicas. Revisamos fuentes oficiales y públicas como el Ministerio de Asuntos Internos y Comunicaciones de Japón, la Oficina de Estadísticas de Japón, el Ministerio de Economía, Comercio e Industria, e indicadores de la OCDE para enmarcar la actividad digital y el desarrollo de infraestructura.
Para traducir esas señales en demanda de servidores, también utilizamos fuentes como estadísticas de aduanas y comercio de Japón, conjuntos de datos de energía y electricidad (para el contexto de carga de TI y escalado de instalaciones), y artículos revisados por pares que analizan las limitaciones de energía y refrigeración en centros de datos. Se utilizaron informes de empresas, presentaciones a inversores y prensa de reputación para verificar los tiempos de incorporación de capacidad y los ciclos de adquisición. Además, se utilizaron de forma selectiva una suscripción de pago que cubre datos financieros de empresas y otra que cubre datos de patentes para validar las hojas de ruta de productos y la exposición de ingresos. Esta lista no es exhaustiva, y se consultaron muchas otras fuentes públicas y de pago para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas breves con operadores de centros de datos, compradores de infraestructura de TI, integradores de sistemas y participantes de la cadena de suministro de servidores en todo Japón, seguidas de nuevos contactos específicos cuando una hipótesis del modelo se modificaba de forma significativa. Los datos recopilados incluyeron los plazos habituales de renovación, los cambios en la combinación hacia cómputo de alta densidad, el alcance de la sustitución acelerada para cargas de trabajo de IA y el movimiento práctico de precios observado en ofertas y contratos. Estos aportes ayudaron a cerrar las brechas dejadas por las fuentes públicas.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 31% | Directivos (CXO): 12% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 34% |
| Actores más pequeños: 20% | Gerentes: 54% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el gasto en servidores a partir de señales de expansión de centros de datos en Japón, y luego lo vincula con ciclos realistas de renovación y despliegue observados en el terreno. El modelo utiliza indicadores como la capacidad de centros de datos planificada y puesta en marcha, la dirección de la densidad de racks y de potencia, la cadencia de renovación de servidores por tipo de instalación, y la combinación de cómputo de propósito general frente a servidores acelerados. Estos datos impulsan luego la demanda de unidades y los rangos de precio de venta promedio.
Los resultados se verifican posteriormente mediante aproximaciones selectivas de abajo hacia arriba, incluidos precios de venta promedio muestreados por volúmenes de envío estimados para los principales factores de forma, y comprobaciones de canal sobre los tiempos de adquisición. Esto permite ajustar los totales cuando un subsegmento parece sobreestimado. Cuando la visibilidad es más débil, por ejemplo en el caso de despliegues privados más pequeños, aplicamos hipótesis de penetración derivadas de entrevistas y probamos la sensibilidad mediante análisis de escenarios. Las previsiones se construyeron utilizando análisis de escenarios anclados en las adiciones de capacidad esperadas, el momento de adopción de cargas de trabajo de IA y las hipótesis de normalización de precios acordadas en las discusiones primarias, y luego se reconciliaron con la dirección macro del gasto en TI en una revisión final.
Validación de datos y ciclo de actualización
Los resultados del modelo se validan mediante múltiples comprobaciones, comenzando con pruebas de coherencia interna entre unidades, precios y tasas de renovación implícitas, seguidas de comparaciones con señales independientes como las adiciones de capacidad y los anuncios públicos de inversión. Cuando la variación es grande, se aísla el factor causante, se reelaboran las hipótesis y se vuelve a contactar a los expertos para confirmar qué cambió en el comportamiento de adquisición o en las condiciones de suministro.
Antes de la aprobación final, el trabajo pasa por una revisión de analistas de varios pasos, que incluye una revisión separada de las fórmulas, la alineación de años y el momento de conversión de divisas para que las anomalías no se propaguen. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes que pueden modificar la demanda o los precios de los servidores. Justo antes de la entrega, se completa una nueva revisión de analistas para que los clientes reciban la visión más actualizada.
Tamaño del mercado japonés de servidores para centros de datos según Mordor Intelligence frente a otras estimaciones publicadas
Las estimaciones publicadas sobre servidores para centros de datos en Japón a menudo difieren porque el alcance subyacente y la lógica de conteo no son iguales, incluso si los títulos parecen similares. Las diferencias suelen provenir de qué se considera un servidor, si la cifra refleja el valor de los envíos o una base instalada, y cómo se valoran a lo largo del tiempo los ciclos de renovación y el cómputo acelerado.
Algunas cifras publicadas combinan hardware de TI adyacente o un gasto más amplio en centros de datos en un único total, lo que puede inflar la cifra del mercado si se incluyen elementos de almacenamiento, redes o instalaciones. En el modelo de Mordor Intelligence, solo se contabiliza el valor del hardware de servidores desplegado en centros de datos en Japón. El momento de renovación, la combinación de factores de forma y el movimiento de precios de venta promedio se validan mediante comprobaciones con operadores y compradores antes de fijar el total final.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 26,92 mil millones de USD (2026) | |
| Publicación Comercial A | 20,40 mil millones de USD (2026) | A menudo se mantiene conservadora al usar una definición más estrecha que subestima los servidores acelerados, y puede aplicar líneas base de precios más antiguas que no reflejan la demanda reciente de alta densidad. |
| Asociación del Sector B | 33,10 mil millones de USD (2026) | Puede resultar más elevada cuando se agrupan categorías de hardware de centros de datos adyacentes en los totales de servidores, y cuando el momento de conversión de divisas y las hipótesis de renovación no se reconcilian de manera consistente entre los tipos de comprador. |
La diferencia en la tabla se explica principalmente por la alineación del alcance y los datos prácticos utilizados para valorar los despliegues más recientes. Al mantener el conjunto de demanda vinculado a la adquisición de servidores para centros de datos en Japón y luego someter a prueba las hipótesis con comprobaciones repetibles, el resultado sigue siendo trazable a variables claras en lugar de a proxies amplios de gasto en infraestructura.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servidores de centros de datos de Japón en 2026?
El mercado alcanzó USD 26.92 mil millones en 2026 y está en trayectoria para superar los USD 58 mil millones en 2031.
¿Cuál es la CAGR prevista para los servidores desplegados en los centros de datos japoneses?
La tasa de crecimiento anual compuesta se proyecta en el 16.66% hasta 2031.
¿Qué factor de forma de servidor crece más rápidamente en Japón?
Los servidores de cuarto de altura y micro-cuchillas se expanden a una CAGR del 17.87% a medida que proliferan los despliegues en el borde.
¿Por qué los centros de datos de nivel 4 se están volviendo más populares en Japón?
Las instituciones financieras y las agencias gubernamentales requieren mayor tiempo de actividad, impulsando la capacidad de nivel 4 a crecer a un 17.21% anual.
¿Cómo están dando forma las restricciones energéticas a las ubicaciones de los centros de datos?
La capacidad limitada de la red eléctrica en Tokio y Osaka desvía las construcciones hiperescala hacia Hokkaido y Kyushu, donde la energía renovable es abundante y los costos de terreno son más bajos.
¿Qué tecnologías de refrigeración tienen mayor demanda?
La refrigeración líquida directa y los sistemas de inmersión están siendo adoptados rápidamente para soportar racks que superan los 100 kilovatios y para cumplir con los mandatos de eficiencia.
Última actualización de la página el:
- Mercado de Construcción de Centros de Datos Construcción en todas las regiones, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en todas las regiones, divididas por tipo de instalación, componente y nivel.
- Mercado de Centros de Datos Hyperscale de Francia Sitios hyperscale en Francia, divididos por tipo de instalación, componente y nivel.
- Mercado de Centros de Datos Hyperscale de China Sitios hyperscale en China, divididos por tipo de instalación, componente y nivel.
- Mercado de Centros de Datos Hyperscale de Alemania Sitios hyperscale de Alemania, divididos por tipo de instalación, componente y nivel.



