
Tamaño y Participación del Mercado de Contenedores Intermedios a Granel
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
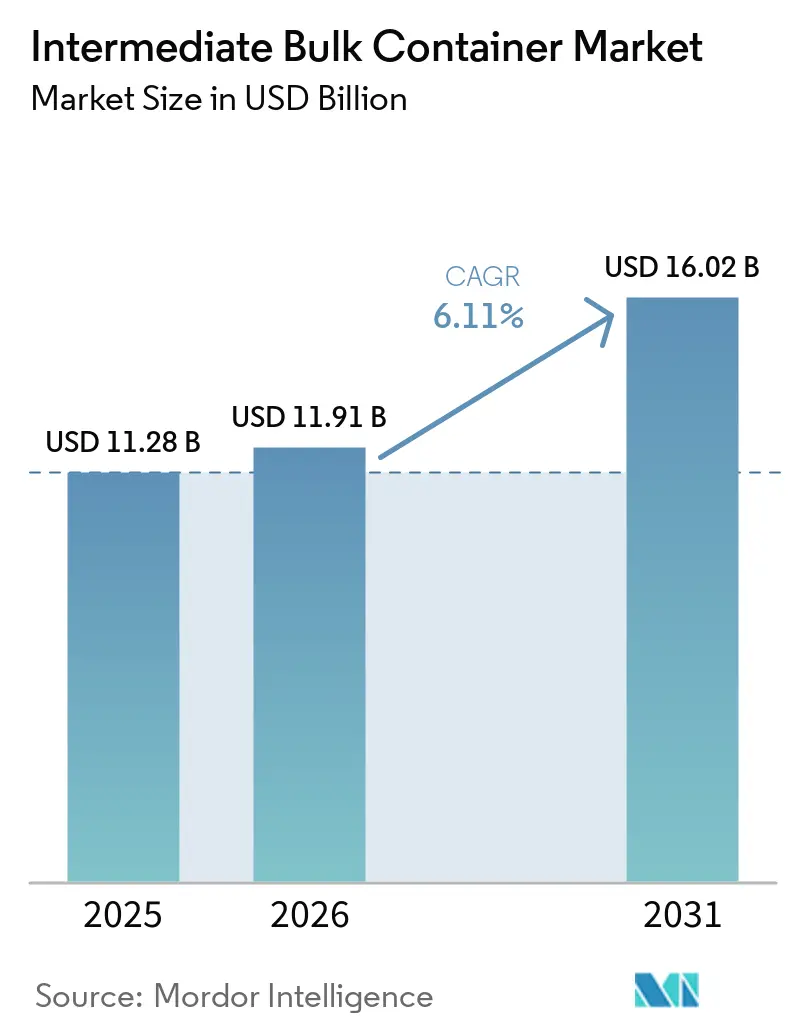
| Tamaño del Mercado (2026) | 11.91 Mil millones de dólares |
| Tamaño del Mercado (2031) | 16.02 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.11 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia Pacífico |
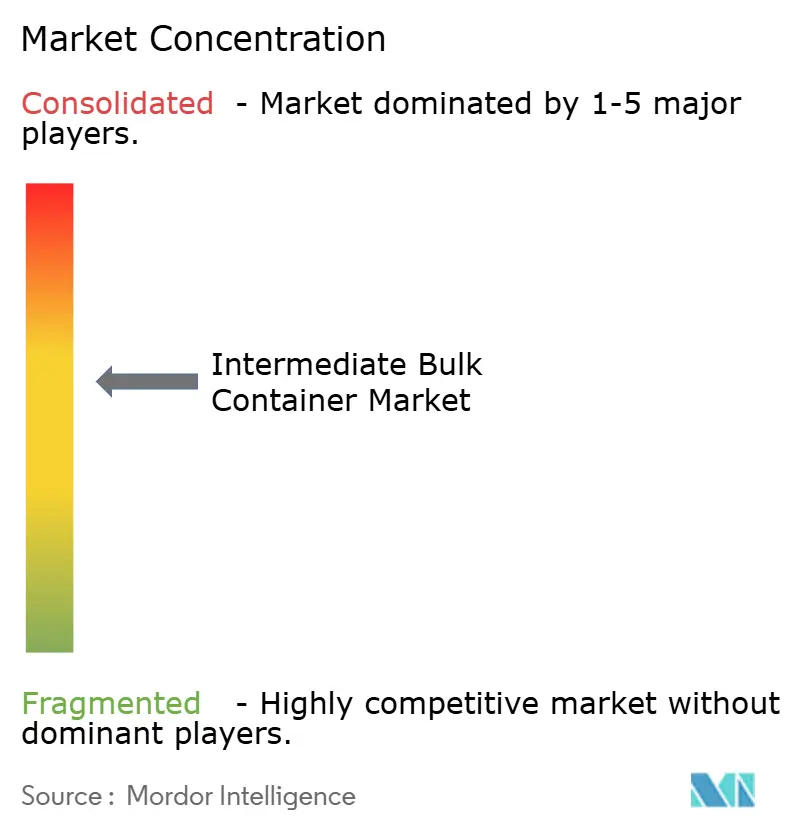
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Contenedores Intermedios a Granel por Mordor Intelligence
El tamaño del Mercado de Contenedores Intermedios a Granel fue valorado en 11,28 mil millones de USD en 2025 y se estima que crecerá desde 11,91 mil millones de USD en 2026 hasta alcanzar los 16,02 mil millones de USD en 2031, a una CAGR del 6,11% durante el período de pronóstico (2026-2031). La acelerada adopción de contenedores habilitados con IoT, los estrictos mandatos de trazabilidad en las cadenas de suministro globales de productos químicos y farmacéuticos, y las crecientes regulaciones de economía circular están reforzando la demanda sostenida de soluciones avanzadas de manejo a granel. La flexibilidad en el diseño, incluidas las variantes plegables y colapsables, está permitiendo a los transportistas reducir los costos de retorno en vacío mientras mantienen la integridad de la carga, un factor particularmente atractivo para los exportadores de ingredientes de alto margen. La expansión paralela de la producción de medicamentos biosimilares y la capacidad de productos químicos especiales en Asia-Pacífico mantiene las configuraciones compuestas rígidas en favor, incluso cuando los formatos flexibles registran un crecimiento más rápido.[1] La consolidación entre los principales proveedores, con un enfoque en plataformas integradas de reacondicionamiento y servicios digitales, está mejorando la captura de valor posventa e intensificando la competencia en el segmento premium del mercado de contenedores intermedios a granel (IBC).[2]
Conclusiones Clave del Informe
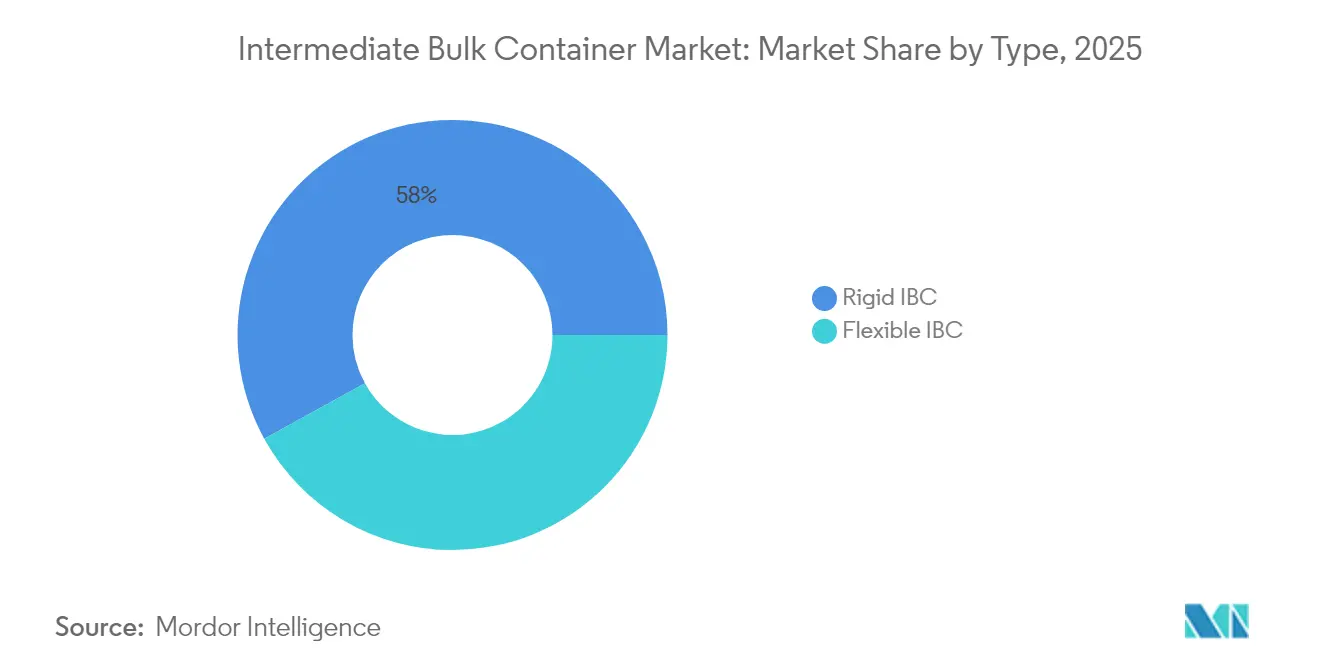
- Por tipo, las variantes rígidas representaron el 58,02% de la participación del mercado de IBC en 2025, mientras que se proyecta que los diseños flexibles se expandirán a una CAGR del 6,42% hasta 2031.
- Por material, el plástico representó el 39,10% del tamaño del mercado de IBC en 2025, mientras que se prevé que los formatos compuestos crezcan a una CAGR del 6,55% hasta 2031.
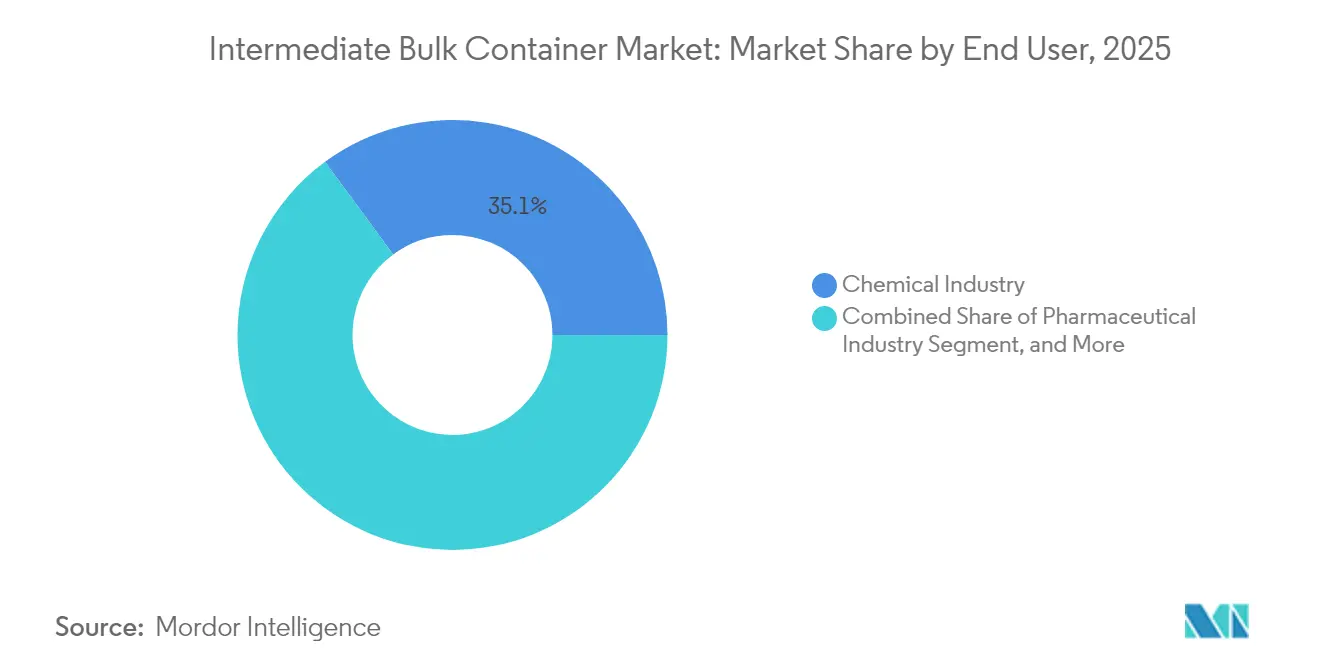
- Por usuario final, las aplicaciones químicas lideraron con una participación de ingresos del 35,10% en 2025; se espera que los usos farmacéuticos registren una CAGR del 7,02% hasta 2031.
- Por diseño, los contenedores estándar retuvieron el 40,95% del tamaño del mercado de IBC en 2025, aunque las opciones inteligentes integradas con IoT avanzan a una CAGR del 7,45% hasta 2031.
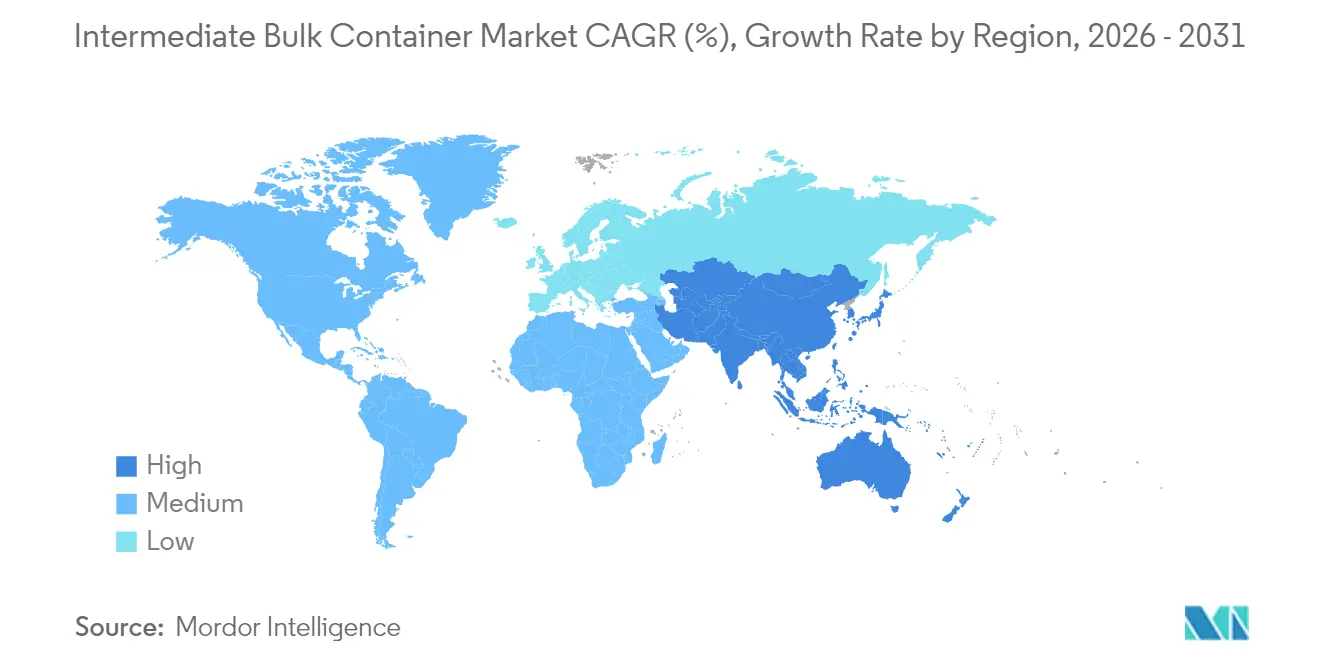
- Por geografía, Asia-Pacífico representó el 40,10% del mercado de IBC en 2025 y está proyectado para crecer a una CAGR del 6,55% durante el horizonte de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente exportación de productos envasados en contenedores intermedios a granel | +0.8% | Global, Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Expansión de la producción química y farmacéutica | +1.2% | Asia-Pacífico como núcleo, con desbordamiento hacia América del Norte | Largo plazo (≥4 años) |
| Transición hacia envases industriales reutilizables | +0.6% | Europa y América del Norte, expandiéndose hacia Asia-Pacífico | Largo plazo (≥4 años) |
| Despliegue de contenedores intermedios a granel inteligentes habilitados con IoT | +0.7% | América del Norte y Europa, Asia-Pacífico en fase temprana | Corto plazo (≤2 años) |
| Crecimiento en la logística a granel de alimentos y bebidas | +0.4% | Global, fuerte en mercados emergentes | Mediano plazo (2-4 años) |
| Impuestos fronterizos de carbono que impulsan el envasado circular | +0.5% | Europa como primario, socios comerciales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Producción Química y Farmacéutica
Asia-Pacífico incrementó su capacidad química regional en un 12% en 2024, impulsando una demanda sostenida de contenedores para materias primas y productos terminados. Las crecientes instalaciones de biosimilares en India y los nuevos complejos de productos especializados en Vietnam favorecen los contenedores intermedios a granel compuestos estandarizados que cumplen con los parámetros de resistencia a la corrosión. Las líneas de fabricación continua requieren sistemas de transferencia de circuito cerrado, impulsando la adopción de sensores inteligentes para la verificación de esterilidad. Los proveedores que integran el monitoreo digital directamente en las paredes del contenedor obtienen una ventaja de precio con los compradores farmacéuticos. A largo plazo, se espera que estos centros de producción sustenten aproximadamente un tercio del crecimiento incremental del mercado de contenedores intermedios a granel.
Creciente Exportación de Productos Envasados en Contenedores Intermedios a Granel
Los flujos transfronterizos de productos químicos líquidos alcanzaron USD 2,1 billones en 2024, con exportadores que priorizan contenedores intermedios a granel flexibles optimizados en peso para reducir los costos de flete. Las rutas con control de temperatura para ingredientes farmacéuticos activos ahora dependen de tambores compuestos aislados equipados con parches de registro de datos que validan la cadena de custodia. Los tiempos de viaje extendidos entre Asia y Europa resaltan aún más la ventaja de costo de los retornos vacíos plegables. A medida que la descarbonización marítima lleva a los transportistas a examinar la densidad de carga, los exportadores que adoptan revestimientos más ligeros con etiquetas RFID están posicionados para negociar tarifas favorables, reforzando la demanda en el mercado de contenedores intermedios a granel.
Despliegue de Contenedores Intermedios a Granel Inteligentes Habilitados con IoT
Las flotas de contenedores inteligentes crecieron un 180% interanual en 2024, impulsadas por las necesidades de cumplimiento farmacéutico para la serialización en tiempo real. Los sensores integrados ahora detectan variaciones de presión dentro de ±0,2 bar, señalando instantáneamente fallos en los sellos. Los paneles de control en la nube sintetizan datos de temperatura, geolocalización y vibración, reduciendo el desperdicio hasta en un 25% mediante intervenciones predictivas. Los pioneros en Europa y América del Norte aprovechan estos análisis para reducir los costos de mantenimiento de emergencia, acortando el período de recuperación de la inversión a cuatro ciclos de reutilización. La demanda se está extendiendo a Asia a medida que los reguladores regionales adoptan los códigos de trazabilidad europeos, sosteniendo un impulso a corto plazo en el mercado de contenedores intermedios a granel.
Transición hacia Envases Industriales Reutilizables
Los compromisos de sostenibilidad de las empresas Fortune 500 están eliminando el plástico virgen de las requisiciones de compra, acelerando las estrategias de contenedores de múltiples viajes. Los contenedores intermedios a granel reutilizables ofrecen ahorros totales en costos del 40-60% a lo largo de diez ciclos de vida, superando a los tambores de un solo uso incluso antes de considerar los gravámenes de vertedero. El mandato de reciclaje del 65% vigente en Europa para 2030 está catalizando la inversión en carcasas compuestas con revestimientos interiores separables. Las marcas que adoptan la logística de circuito cerrado estampan credenciales ASG en las etiquetas de los productos, desbloqueando primas en productos químicos de consumo e ingredientes alimentarios. Las redes de reacondicionamiento evolucionan así de una ventaja de costo a un diferenciador estratégico, reforzando el impulso positivo en el mercado de contenedores intermedios a granel.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente uso de contenedores intermedios a granel reacondicionados y reembotellados | -0.9% | Global, mercados sensibles al costo | Mediano plazo (2-4 años) |
| Escrutinio ambiental de los contenedores de plástico | -0.6% | Europa y América del Norte, expansión global | Largo plazo (≥4 años) |
| La norma SCCAP de la EPA eleva el riesgo de fuentes estacionarias | -0.3% | Estados Unidos | Corto plazo (≤2 años) |
| Volatilidad en la cadena de suministro de HDPE reciclado | -0.4% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Uso de Contenedores Intermedios a Granel Reacondicionados y Reembotellados
Los reacondicionadores especializados ahora logran una paridad de rendimiento del 95% con las unidades fabricadas nuevamente, atrayendo a compradores orientados al costo hacia alternativas de menor precio. Las presiones inflacionarias durante 2024 amplificaron este cambio a medida que los transportistas de productos químicos aplazaron los ciclos de inversión de capital. Los organismos reguladores certifican cada vez más los contenedores reacondicionados para materiales no farmacéuticos, convirtiendo lo que antes era una solución provisional en una opción de adquisición convencional. Las ventas de nuevos contenedores intermedios a granel enfrentan, por tanto, un obstáculo estructural, particularmente en los segmentos comoditizados del mercado de contenedores intermedios a granel.
Escrutinio Ambiental de los Contenedores de Plástico
La Directiva de la UE sobre Plásticos de Un Solo Uso, prevista para incluir formatos industriales en 2026, está intensificando la demanda de resinas de base biológica e híbridos reciclables de metal compuesto.[3] Los conglomerados orientados al consumidor, como Nestlé, auditan ahora las huellas de envases de contenedores a granel en la cadena de suministro ascendente, reduciendo los volúmenes de compra de referencias con predominio de HDPE. El cumplimiento normativo añade costes de certificación y obliga a rediseños que erosionan los márgenes de los contenedores intermedios a granel de plástico tradicionales. A medida que las marcas globales trasladan estos estándares a través de sus redes de proveedores, se espera que esta restricción reste 0,6 puntos porcentuales a la trayectoria de crecimiento del mercado de contenedores intermedios a granel. Se prevé que la cuota del mercado de contenedores intermedios a granel de metal para líquidos se mantenga por encima del 60% hasta 2031, lo que subraya el propósito fundamental de este tipo de contenedor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Las Soluciones Rígidas Dominan a Pesar del Crecimiento FlexibleLos contenedores rígidos retuvieron el 58,02% de la participación del mercado de IBC en 2025, debido a su alta estabilidad mecánica en las líneas de llenado químico y farmacéutico. Las bases de palés estandarizadas permiten la manipulación robótica de alta velocidad, un activo en entornos de producción continua las 24 horas. Se proyecta que el tamaño del mercado de IBC para variantes flexibles crecerá a una CAGR del 6,42%, respaldado por un ahorro del 40% en espacio de retorno en vacío que se traduce en menores emisiones de flete. Los transportistas de ingredientes alimentarios favorecen cada vez más estos revestimientos para fluidos no peligrosos, aunque las adaptaciones de IoT siguen siendo menos sencillas que con las carcasas rígidas. Los principales productores están añadiendo capacidad flexible en el Sudeste Asiático, lo que señala un reequilibrio a largo plazo del mercado de IBC.
La adopción de contenedores rígidos persiste donde prevalecen las clasificaciones del Grupo II y III de la ONU, como ácidos y agroquímicos. Las salidas con tubo de inmersión integrado aumentan el rendimiento de la línea en un 12%, apoyando los modelos de entrega justo a tiempo. Los diseños flexibles, por el contrario, están conquistando nichos en concentrados de sabores y aceites de origen vegetal, donde el riesgo de contaminación es menor y la simplicidad de eliminación ocupa un lugar destacado. A medida que los sensores se miniaturizan y las fuentes de alimentación adhesivas maduran, la brecha tecnológica probablemente se reducirá, lo que desencadenará una infusión más rápida de características inteligentes en las ofertas del mercado de IBC flexible.


Por Material:
El Liderazgo del Plástico Enfrenta el Desafío del CompuestoEl plástico mantuvo el 39,10% de la participación del mercado de contenedores intermedios a granel en 2025, aprovechando las líneas de moldeo por soplado rentables y la amplia compatibilidad química. Las carcasas compuestas, sin embargo, avanzan a una CAGR del 6,55% hasta 2031, ya que los transportistas priorizan la resistencia a la corrosión frente a los solventes de alta pureza. Las estructuras reciclables en capas permiten reemplazar las botellas interiores de HDPE de forma independiente de las jaulas metálicas exteriores, extendiendo la vida útil en un 25%. La volatilidad en los precios del HDPE reciclado amplía el atractivo relativo del polipropileno reforzado con fibra de vidrio, posicionando los compuestos para erosionar el establecido mercado de contenedores intermedios a granel de plástico.
Los tambores de metal siguen dominando las aplicaciones de temperatura extrema y alta presión, mientras que el cartón prensado atrae a los exportadores de alimentos orgánicos que requieren contenedores biodegradables. Los compradores farmacéuticos siguen siendo cautelosos, exigiendo formulaciones de clase USP que los plásticos satisfacen más fácilmente, aunque el creciente énfasis regulatorio en las divulgaciones de carbono podría inclinar las preferencias hacia compuestos más ligeros durante el período de pronóstico. Los innovadores de materiales que proporcionan certificación de cuna a cuna tienen probabilidades de asegurar contratos premium en el mercado de contenedores intermedios a granel en evolución.
Por Usuario Final:
Dominancia Química Frente a Dinamismo FarmacéuticoLos productores químicos representaron el 35,10% de los ingresos de 2025, reflejando el uso arraigado de unidades estandarizadas de 1.000 litros para ácidos, solventes e insumos agrícolas. Los ciclos de rotación predecibles favorecen las variantes de plástico rígido y metal con rendimiento probado en circuitos de circuito cerrado. Los compradores farmacéuticos, aunque una base más pequeña, sustentan la CAGR más rápida del 7,02% gracias a las ampliadas carteras de biosimilares y los mandatos de serialización. La adopción de contenedores intermedios a granel inteligentes se acelera aquí, ya que el registro en tiempo real respalda la validación de las Buenas Prácticas de Distribución.
Los procesadores de alimentos y bebidas se expanden a un ritmo moderado, atraídos por la eficiencia de los ingredientes a granel y los revestimientos sanitarios certificados según los estándares FDA 21 CFR. La agricultura emerge como un bolsillo de crecimiento incremental con fertilizantes de aplicación de precisión que demandan sistemas de dosificación calibrados. Los proveedores de logística ahora agrupan servicios de limpieza, inspección y telemetría, profundizando la fidelización del ecosistema y ampliando los ingresos más allá de la venta de contenedores físicos, lo que a su vez eleva el contenido de servicio en el mercado de contenedores intermedios a granel.
Por Diseño:
Las Soluciones Estándar Ceden ante la Innovación InteligenteLas configuraciones estándar representaron el 40,95% del tamaño del mercado de contenedores intermedios a granel en 2025, ya que satisfacen los requisitos básicos al menor costo unitario. No obstante, las variantes integradas con IoT que registran una CAGR del 7,45% señalan un cambio hacia propuestas de valor ricas en datos. Las matrices de sensores que muestrean la temperatura cada 30 segundos previenen excursiones térmicas en vacunas, asegurando la autorización regulatoria tanto de los auditores de la FDA como de la Agencia Europea de Medicamentos. Los formatos colapsables reducen las huellas de almacén en un 60% cuando están vacíos, ideales para los nodos urbanos de microfulfillment.
Las serpentinas calefactoras integradas en paredes de acero inoxidable mantienen los materiales viscosos por encima de los umbrales de solidificación, permitiendo el procesamiento justo a tiempo de grasas y resinas. Los nuevos participantes del mercado que se centran en tapas de sensores adaptables permiten que las flotas existentes se digitalicen sin reemplazo total, una vía de transición que acelera la penetración de flotas inteligentes. A medida que estos diseños avanzados maduran, sus resultados de datos agregados crearán ingresos secundarios de análisis, reforzando los márgenes dentro del mercado de contenedores intermedios a granel.
Análisis Geográfico
Mercado de Contenedores Intermedios a Granel en Asia-Pacífico
Asia-Pacífico dominó el mercado de contenedores intermedios a granel (IBC) con una participación del 40,10% en 2025 y se proyecta que se expanda a una CAGR del 6,55% hasta 2031. La producción química de China valorada en 1,7 billones de USD y el aumento del 15% en las exportaciones farmacéuticas de India sustentan una demanda continua de contenedores en la logística de materias primas y medicamentos terminados. Los gobiernos locales ofrecen incentivos fiscales para activos de embalaje reutilizable, reduciendo los períodos de recuperación de la inversión para unidades compuestas inteligentes. Los emergentes clústeres de la ASEAN, especialmente Vietnam y Tailandia, están instalando nuevos complejos de polímeros y aromáticos, cada uno con bahías dedicadas a la limpieza de IBC para sostener esquemas de múltiples viajes.
Mercado de Contenedores Intermedios a Granel en Europa
Europa exhibe una demanda matizada e impulsada por la regulación que se inclina hacia soluciones de alta gama conformes con la economía circular. Las empresas farmacéuticas alemanas y francesas encabezan los rankings mundiales en flotas equipadas con sensores, aprovechando los marcos de la Industria 4.0 para el mantenimiento predictivo. Las normas de la UE sobre Envases y Residuos de Envases impulsan objetivos de reciclaje del 65% para 2030, acelerando la adopción de sistemas de revestimiento desmontable. El entorno regulatorio prioritario permite a los proveedores exigir primas de precio del 10-15% por las ofertas del mercado de IBC certificadas como de bajo carbono.
Mercado de Contenedores Intermedios a Granel en América del Norte
América del Norte se centra en los sectores farmacéutico y de productos químicos especiales de calidad crítica. La producción química de Estados Unidos de 553 mil millones de USD en 2024 se traduce en volúmenes de referencia sólidos, especialmente para corrosivos de Clase 8 de la ONU transportados por ferrocarril y acarreo. La ola de relocalización cercana de México está impulsando una nueva demanda de contenedores compuestos rígidos a medida que entran en funcionamiento nuevas plantas de resinas. Las maduras redes de carretera y ferrocarril facilitan plataformas de seguimiento de activos que optimizan la rotación de flotas, reforzando los ingresos por servicios digitales dentro del mercado regional de IBC.

Panorama regulatorio
Los contenedores intermedios para graneles (IBC) utilizados para el transporte de mercancías peligrosas se rigen por las Recomendaciones de las Naciones Unidas relativas al Transporte de Mercancías Peligrosas (Reglamentación Modelo, Revisión 23), que establecen expectativas en materia de desempeño, marcado y aprobación con las que se alinean la mayoría de las normativas nacionales. En Estados Unidos, los requisitos de IBC normalizados por la ONU están codificados en el 49 CFR Parte 178, Subparte N (incluidos requisitos de ensayo de desempeño como los del 49 CFR 178.706), mientras que Canadá incorpora la norma CAN/CGSB-43.146 en su marco de Transporte de Mercancías Peligrosas para el diseño, fabricación y uso de IBC en múltiples clases de mercancías peligrosas.
Las obligaciones de inspección y ensayo periódicos, generalmente con ciclos de 2,5 años y 5 años y tras una reparación o remanufactura, incrementan la importancia de los proveedores de servicio autorizados y de los sistemas de calidad documentados para el cumplimiento diario. El cambio regulatorio también llega mediante enmiendas puntuales, como la actualización del Departamento de Transporte de EE. UU. a las normas de IBC de plástico rígido en abril de 2024, lo que refuerza que los proveedores y recicladores necesitan procedimientos de ensayo, documentación y controles de producción actualizados, alineados con la orientación de calidad basada en la ONU e ISO (incluidas la ISO 16106 y prácticas alineadas con la ISO 9001).
Análisis de la cadena de valor
La cadena de valor de los IBC comienza con el suministro de materias primas y componentes, incluido el HDPE para las botellas interiores, el acero para las jaulas y bases, y el acero inoxidable, como el 304/316L, para una mayor compatibilidad química y facilidad de limpieza. A continuación, pasa a la conversión del contenedor (moldeo por soplado, fabricación de jaulas y ensamblaje final con cierres y válvulas), donde los requisitos de desempeño para mercancías peligrosas pueden ser un factor limitante para usos finales específicos.
Aguas abajo, una parte significativa del valor del ciclo de vida se concentra en redes de puesta en común, recolección, lavado, inspección, reparación y reacondicionamiento. Organismos comerciales como RIBCA, FIBCA y EFIBCA ayudan a definir orientaciones operativas y prácticas comunes. Los requisitos regulatorios vinculados a las normas de transporte de la ONU y a los marcos regionales, incluidos el DOT estadounidense y el ADR europeo, impulsan una demanda recurrente de ensayos documentados, marcado y trazabilidad del historial de servicio. En Europa, las normas sobre residuos de envases (Reglamento (UE) 2025/40) también influyen en las decisiones de diseño hacia una mayor facilidad de separación y reciclabilidad, aumentando el papel de la selección de materiales y de los socios de fin de vida útil en toda la cadena.
Panorama Competitivo
El mercado muestra una concentración moderada, con Greif, Mauser Packaging Solutions y Schuetz como anclas de la participación global a través de extensas huellas de fabricación y reacondicionamiento. Su integración vertical, que abarca desde la mezcla de resinas hasta el reciclaje al final de la vida útil, refuerza el control de costos y acelera la respuesta a los picos regionales de demanda. La adquisición de Ipackchem Group por parte de Greif por USD 576 millones en 2024 aumentó la capacidad de contenedores flexibles y amplió el alcance a clientes de productos químicos especializados. El lanzamiento de la instalación de Mauser en Pune mejora la resiliencia de la cadena de suministro en Asia del Sur, alineándose con el crecimiento del clúster farmacéutico.
La diferenciación tecnológica se está intensificando. Las innovaciones compuestas de Schuetz combinan la resistencia a la corrosión con la separabilidad de los componentes, elevando la reciclabilidad al 90%. La plataforma Smartlink de Schoeller Allibert acopla hardware de sensores con paneles de control en modo Software como Servicio, monetizando las suscripciones de datos e impulsando la fidelización del cliente. Los nuevos participantes que ofrecen kits de IoT adaptables amplían el acceso para las flotas de nivel medio, reduciendo las brechas tecnológicas. El éxito depende cada vez más de combinar contenedores duraderos con análisis predictivos y redes eficientes de reacondicionamiento, asegurando ingresos recurrentes y elevando la intensidad del servicio en el mercado de contenedores intermedios a granel.
Líderes de la Industria de Contenedores Intermedios a Granel
-
Greif Inc.
-
Bulk Lift International LLC
-
Global-Pak LLC
-
FlexiTuff Ventures International Ltd.
-
Amcor plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Contenedores Intermedios a Granel
- Greif Inc.
- Bulk Lift International LLC
- International Paper Company (DS Smith)
- Global-Pak LLC
- FlexiTuff Ventures International Ltd.
- LC Packaging International BV
- Plymouth Industries LLC
- Mauser Packaging Solutions Holding Company
- Schoeller Allibert Group BV
- Schuetz GmbH and Co. KGaA
- Amcor plc
- Mondi plc
- Time Technoplast Ltd.
- Snyder Industries LLC
- Hoover Circular Solutions Inc.
- Schfer Werke GmbH
- Thielmann Portinox Spain S.A.
- Goodpack Pte. Ltd.
- Horen Group Co. Ltd.
- Myers Industries Inc.
Lea el análisis de las empresas de contenedor intermedio a granel

Oportunidades de mercado y perspectivas futuras
La trazabilidad impulsada por el cumplimiento normativo y la gestión de la reutilización están generando espacio para capas de servicios digitales, incluidas la identidad del activo, los registros de rotación, los certificados de reacondicionamiento y el monitoreo de condiciones, junto con la venta de contenedores. Este cambio es particularmente relevante a medida que Europa aplica el Reglamento (UE) 2025/40, con aplicabilidad a partir de agosto de 2026. Como resultado, los proveedores pueden combinar configuraciones de IBC inteligentes o rastreables con documentación de reacondicionamiento, en línea con la tendencia informada de contenedores habilitados con IoT que ganan tracción en las cadenas de suministro química y farmacéutica.
La localización de capacidad cerca de los principales sitios químicos es otra vía de inversión, respaldada por anuncios de expansión recientes. El acuerdo de Schuetz de marzo de 2026 con BASF abarca una instalación de producción y almacenamiento de IBC altamente automatizada en BASF Ludwigshafen, con construcción prevista para el tercer trimestre de 2026. Al mismo tiempo, las incorporaciones de producción en corredores de consumo de alto crecimiento pueden mejorar la disponibilidad a corto plazo de formatos rígidos y compuestos utilizados en química y farmacéutica, como la finalización por parte de Time Technoplasts en marzo de 2026 de una expansión de la Fase I en un emplazamiento existente en Silvassa para alcanzar una capacidad anual de 150.000 unidades de IBC.
Recent Industry Developments in Mercado de Contenedores Intermedios a Granel
- Marzo de 2026: Schuetz anunció un acuerdo con BASF para construir una instalación de producción y almacenamiento de IBC altamente automatizada en BASF Ludwigshafen, con construcción prevista para el tercer trimestre de 2026. El proyecto acerca la fabricación de contenedores y el inventario a un complejo químico importante, mejorando la garantía de suministro para usuarios de alto rendimiento y reduciendo la fricción logística en los flujos de envases retornables.
- Mayo de 2025: Global-Pak se asoció con Worry Free Plastics para integrar un agente de consumo microbiano regenerativo en bolsas y revestimientos a granel. La colaboración apunta a mejorar los relatos de sostenibilidad para los compradores de envases a granel y añade diferenciación en las licitaciones donde se consideran el manejo al final de la vida útil y la huella de materiales junto con el costo.
- Septiembre de 2024: Greif abrió una nueva instalación de fabricación de IBC en Pasir Gudang, Johor, Malasia, añadiendo capacidades de moldeo por soplado y líneas de jaulas. La expansión refuerza la cobertura de suministro regional para clientes químicos e industriales de Asia-Pacífico y respalda plazos de entrega más cortos para las configuraciones de IBC rígidos.


Mercado de Contenedores Intermedios a Granel Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca los contenedores intermedios a granel utilizados para almacenar y transportar líquidos y sólidos a granel en cadenas de suministro industriales, con la demanda capturada en los principales sectores de uso final y regiones.
Exclusiones del alcance: Los formatos de envase pequeño para el consumidor (como botellas, bidones y cubos) y los sistemas de granel que no son contenedores intermedios a granel (como los grandes tanques ISO y los silos fijos) quedan excluidos de la dimensión de este mercado.
Descripción General de la Segmentación
- Por Tipo
- Contenedor Intermedio a Granel Rígido
- Contenedor Intermedio a Granel Flexible
- Por Material
- Contenedor Intermedio a Granel de Plástico
- Contenedor Intermedio a Granel de Metal
- Contenedor Intermedio a Granel Compuesto
- Contenedor Intermedio a Granel de Cartón Prensado
- Por Usuario Final
- Industria Química
- Industria Farmacéutica
- Industria de Alimentos y Bebidas
- Agricultura
- Transporte y Logística
- Otros Usuarios Finales
- Por Diseño
- Contenedor Intermedio a Granel Estándar
- Contenedor Intermedio a Granel Colapsable / Plegable
- Contenedor Intermedio a Granel Calefaccionado
- Contenedor Intermedio a Granel Inteligente / Habilitado con IoT
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Kenia
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con el mapeo de la cadena de valor de los contenedores intermedios a granel y el principal grupo de demanda, vinculándolo luego a señales medibles que mueven el consumo de contenedores intermedios a granel por región. Nos apoyamos en referencias públicas como las recomendaciones de la ONU sobre el embalaje de mercancías peligrosas, las estadísticas de comercio de la Oficina del Censo de los Estados Unidos, las tablas de comercio exterior de Eurostat y UN Comtrade para comprender los flujos transfronterizos de productos químicos relevantes y bienes industriales envasados que habitualmente utilizan contenedores intermedios a granel.
Para mantener los supuestos fundamentados, también revisamos fuentes como la Agencia de Protección Ambiental de los Estados Unidos y la Agencia Europea de Sustancias y Mezclas Químicas para el contexto de embalaje y manipulación, junto con literatura revisada por pares sobre embalaje y logística que abarca el reacondicionamiento, los ciclos de reutilización y los cambios de materiales. Los informes anuales de las empresas, las presentaciones a inversores y la prensa de reputación se utilizaron para confirmar la terminología sobre la combinación de productos y las ampliaciones de capacidad. Cuando fue necesario, se utilizaron suscripciones de pago para datos financieros e inteligencia empresarial, noticias y finanzas, bases de datos de patentes y datos de importación y exportación a nivel de envío para agilizar la verificación de datos y cubrir lagunas. Estos ejemplos no son exhaustivos, y se revisaron muchas otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar cómo se genera y adquiere la demanda de contenedores intermedios a granel en los sectores de productos químicos, alimentos y bebidas, productos farmacéuticos y usuarios logísticos, y en someter a prueba de estrés los principales insumos, como los ciclos de reemplazo y las tasas de reacondicionamiento. También conversamos con una combinación de fabricantes, distribuidores, reacondicionadores y grandes usuarios finales en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas, de modo que las diferencias regionales en regulaciones, comportamiento de reutilización y precios pudieran reflejarse en el modelo final.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 16% | Asia-Pacífico: 45% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 37% | Europa, Oriente Medio y África: 29% |
| Actores menores: 21% | Gerentes: 47% | Américas: 26% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construyó utilizando lógica descendente y ascendente. La visión descendente reconstruye el grupo de demanda vinculando la producción industrial y los patrones comerciales en los sectores clave que utilizan contenedores intermedios a granel con la intensidad de embalaje, asignando luego la necesidad resultante entre las principales regiones antes de consolidarla en un valor global.
Para mantener el modelo práctico, se utilizó un pequeño conjunto de insumos repetibles que luego se sometieron a pruebas de estrés con los comentarios de las entrevistas, incluyendo las tendencias de producción química y farmacéutica, el impulso de importación y exportación en bienes industriales, los ciclos de reemplazo de la base instalada, la participación de reacondicionamiento y reutilización, y el movimiento del precio de venta promedio por tipos y materiales comunes de contenedores intermedios a granel. Posteriormente se aplicaron verificaciones ascendentes de forma selectiva utilizando patrones de ingresos de proveedores muestreados, comentarios de canales sobre la dirección del volumen y verificaciones cruzadas simples de precio de venta promedio por volumen para confirmar los totales y ajustar las áreas donde los datos públicos son escasos.
La previsión se basa principalmente en el análisis de escenarios, donde los impulsores de la demanda, como la producción industrial, la recuperación del comercio y la penetración de la reutilización, se varían dentro de bandas realistas y luego se alinean con los rangos de consenso compartidos por los encuestados primarios. Cuando un dato no podía observarse directamente, se cubrió la brecha utilizando proxies regionales y luego se verificó el impacto en los totales para que un insumo faltante no distorsionara el número final.
Ciclo de Validación y Actualización de Datos
La validación se realizó mediante múltiples pasadas que comparan los resultados del modelo con señales independientes, como la dirección de la producción de uso final, los cambios en los flujos comerciales y el movimiento de precios observado, antes de aprobar los números. Las anomalías se identifican de forma temprana y, cuando una variación no puede explicarse por un factor claro, como una fluctuación de precios a corto plazo o un choque de demanda, volvemos a contactar a los participantes relevantes para confirmar qué cambió.
Cada informe se actualiza anualmente, con actualizaciones intermedias activadas cuando ocurren eventos materiales (por ejemplo, nuevos cambios regulatorios, grandes adiciones de capacidad o movimientos bruscos en los precios de las materias primas). Antes de la entrega, el modelo completo se revisa nuevamente y se incorporan los últimos indicadores públicos para que los clientes reciban una visión actualizada en lugar de una instantánea más antigua.
Tamaño del Mercado de Contenedores Intermedios a Granel de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas del mercado de contenedores intermedios a granel suelen diferir porque el conjunto de productos incluidos, el ciclo de reutilización asumido y la forma en que los precios se convierten a dólares estadounidenses pueden variar de una estimación a otra. Las diferencias también aparecen cuando algunas fuentes anclan el mercado a los envíos, mientras que otras lo anclan al consumo de uso final.
Los contenedores cisterna ISO quedan fuera del alcance de Mordor Intelligence para este informe, y esa única exclusión puede mover los totales de forma significativa en las estimaciones que tratan el equipamiento logístico de líquidos a granel como un conjunto combinado. Más allá del alcance, las brechas suelen provenir de cómo se gestiona el reacondicionamiento (contando solo las ventas de contenedores intermedios a granel nuevos frente a contar los turnos de reutilización), cómo se tendencian los precios promedio en los formatos de plástico, compuesto y metal, y con qué frecuencia se actualizan los supuestos cuando los datos de producción industrial y comercio cambian.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 11,97 mil millones de USD (2026) | |
| Editor Comercial A | 7,35 mil millones de USD (2024) | Utiliza un año base anterior y un grupo de valor más reducido que parece estar más próximo a las ventas de contenedores nuevos únicamente, con visibilidad limitada sobre los turnos de reacondicionamiento y un tratamiento mixto de los formatos rígidos frente a los flexibles. |
| Comunicado de Prensa B | 9,56 mil millones de USD (2023) | Ancla el valor inicial a un año diferente y puede combinar equipos de embalaje a granel adyacentes en algunas regiones, aplicando al mismo tiempo una tendencia de precios global única que no refleja plenamente el movimiento del precio de venta promedio específico por material. |
La dispersión en los valores publicados refleja principalmente qué se contabiliza como contenedor intermedio a granel, cómo se traducen la reutilización y el reacondicionamiento en valor de mercado, y el año base elegido para la conversión de divisas. Al mantener el alcance vinculado a los formatos de contenedores intermedios a granel y luego validar los factores clave, como las tasas de reemplazo y la progresión del precio de venta promedio, con los aportes del trabajo de campo, la estimación resultante permanece trazable a impulsores de demanda claros y puede reproducirse con los mismos pasos en futuras actualizaciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de contenedores intermedios a granel en 2026?
El tamaño del mercado de IBC es de 11,91 mil millones de USD en 2026 y se proyecta que alcanzará los 16,02 mil millones de USD en 2031.
¿Qué región lidera la adopción de contenedores intermedios a granel inteligentes?
Europa y América del Norte lideran actualmente el despliegue de contenedores inteligentes, con Asia-Pacífico alcanzando rápidamente.
¿Cuál es el tipo de material de contenedor intermedio a granel de más rápido crecimiento?
Se pronostica que los contenedores compuestos crecerán a una CAGR del 6,55%, superando los formatos de plástico y metal.
¿Por qué las empresas farmacéuticas están invirtiendo en contenedores intermedios a granel habilitados con IoT?
El monitoreo en tiempo real garantiza la integridad de la cadena de frío y respalda los mandatos regulatorios de serialización, reduciendo el desperdicio y el riesgo de incumplimiento.
¿Cómo impactan los programas de reutilización en el costo total de envasado?
Los contenedores intermedios a granel reutilizables ofrecen ahorros de por vida del 40-60% frente a los tambores de un solo uso a lo largo de los típicos diez ciclos de servicio.
¿Qué impulsa la demanda de contenedores intermedios a granel flexibles?
Los exportadores prefieren los diseños flexibles por su ahorro del 40% en espacio de retorno en vacío, lo que reduce los costos de flete y las emisiones.


 Sus datos están seguros y nunca se venden ni se comparten.
