
Tamanho e Participação do Mercado de Inibidores de Interleucina
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 51.86 Bilhões de dólares |
| Tamanho do Mercado (2032) | 102.73 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.65 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Inibidores de Interleucina pela Mordor Intelligence
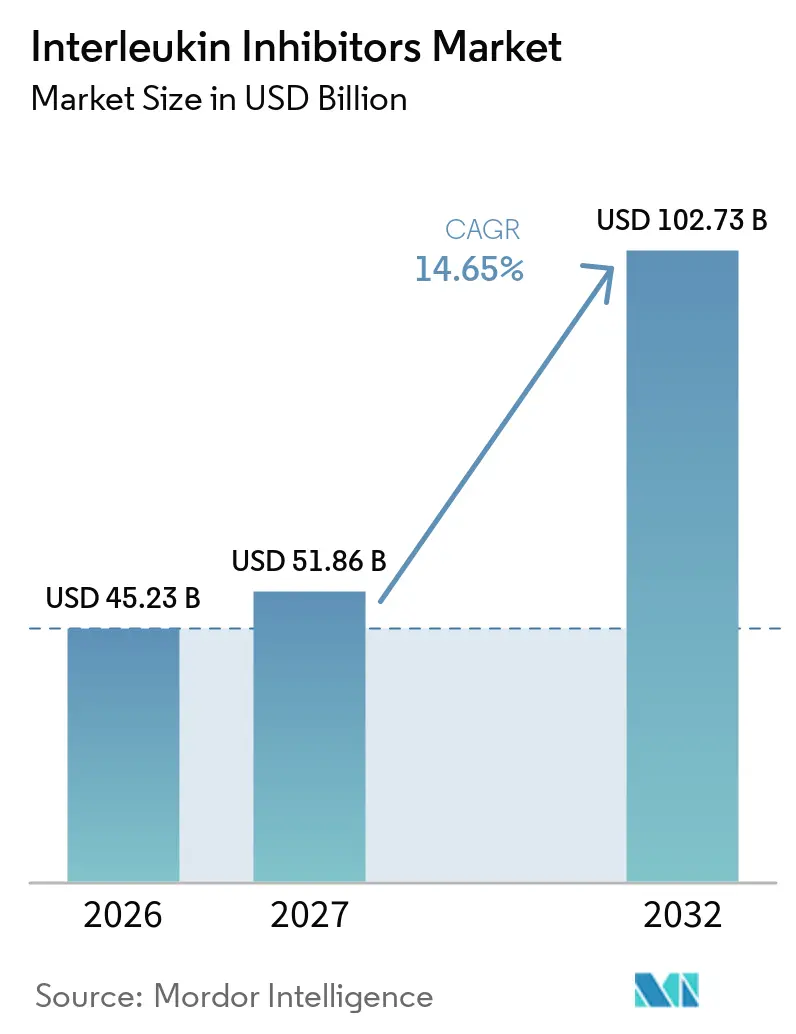
O tamanho do Mercado de Inibidores de Interleucina está projetado em 45,23 bilhões de USD em 2026, 51,86 bilhões de USD em 2027, e deve atingir 102,73 bilhões de USD até 2032, crescendo a um CAGR de 14,65% de 2027 a 2032.
Esta expansão acelerada ancora o tamanho do mercado de inibidores de interleucina firmemente no âmbito da imunologia convencional, à medida que a crescente prevalência de doenças autoimunes, o alinhamento dos pagadores para biológicos direcionados e as aprovações de pipeline de próxima geração reforçam a demanda em todo o mundo. A demanda é ainda sustentada pelo aumento global das condições autoimunes registradas, enquanto a penetração de biossimilares, a descoberta de medicamentos assistida por inteligência artificial e as indicações bem-sucedidas para a tempestade de citocinas da COVID-19 diversificam os fluxos de receita[1]. A América do Norte permanece o principal polo de receita, mas o motor de crescimento da Ásia-Pacífico, fortalecido pela melhoria do reembolso e pela fabricação local, está reduzindo a diferença. Os formatos de administração subcutânea dominam os hábitos de prescrição e continuarão ganhando participação à medida que os autoaplicadores habilitados digitalmente melhoram a adesão. A intensidade competitiva é elevada pelo ciclo de expiração de patentes, com os biossimilares de ustekinumabe erodindo a participação do produto originador e preparando o terreno para uma onda mais ampla de biossimilares até 2030.
Principais Conclusões do Relatório
- Por tipo de medicamento, os inibidores de IL-17 lideraram com 37,32% de participação na receita em 2026; os inibidores de IL-23 têm previsão de expansão a um CAGR de 15,32% até 2032.
- Por aplicação, a psoríase capturou 45,74% da participação do mercado de inibidores de interleucina em 2026, enquanto a espondilite anquilosante tem projeção de avançar a um CAGR de 15,74% até 2032.
- Por via de administração, a administração subcutânea representou 60,21% do tamanho do mercado de inibidores de interleucina em 2026 e deve crescer a um CAGR de 16,05% durante 2027-2032.
- Por usuário final, os hospitais detinham 56,95% da receita de 2026; os programas de cuidados domiciliares e autoadministração estão posicionados para o CAGR mais rápido de 16,18% até 2032.
- Por geografia, a América do Norte comandou 41,78% das vendas de 2026, enquanto a Ásia-Pacífico tem projeção de registrar o maior CAGR de 16,42% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado Global de Inibidores de Interleucina*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Prevalência crescente de doenças autoimunes e autoinflamatórias | +2.8% | Global, com maior concentração na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Aprovações aceleradas pela FDA e pela EMA para biológicos de IL-17/IL-23 de próxima geração | +2.1% | Global, com expansão para mercados emergentes | Médio prazo (2-4 anos) |
| Transição para formulações autoinjetáveis de administração conveniente | +1.9% | América do Norte e UE como núcleo, com expansão para APAC | Curto prazo (≤ 2 anos) |
| Expansão do reembolso em mercados asiáticos emergentes | +1.4% | APAC como núcleo, com ganhos iniciais na China, Índia e Japão | Médio prazo (2-4 anos) |
| Descoberta de alvos assistida por IA para novas vias de interleucina | +0.8% | Global, concentrado em centros de investigação dos EUA e da UE | Longo prazo (≥ 4 anos) |
| Sucesso clínico dos inibidores de IL na tempestade de citocinas grave da COVID-19 | +0.6% | Global, com padrões de adoção institucional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Doenças Autoimunes e Autoinflamatórias
A incidência global de doenças autoimunes aumentou, sendo que condições como a doença de Graves aceleraram de forma mais acentuada. A maior prevalência na América do Norte e na Europa concentra a procura e impulsiona o poder de fixação de preços premium. As apresentações com múltiplas comorbilidades criam percursos terapêuticos complexos que favorecem biológicos de alta especificidade em detrimento de imunossupressores de amplo espectro. As clínicas de reumatologia e dermatologia relatam uma utilização crescente em primeira linha dos inibidores de interleucina, refletindo a evolução das diretrizes clínicas. A pressão epidemiológica sustentada preserva, portanto, a base de receitas a longo prazo do mercado de inibidores de interleucina.
Aprovações Aceleradas pela FDA e pela EMA para Biológicos de IL-17/IL-23 de Próxima Geração
Entre 2024 e início de 2025, os reguladores aprovaram vários ativos de descoberta inovadora, incluindo o bimekizumabe para a hidradenite supurativa e o icotrokinra como o primeiro inibidor oral do recetor de IL-23. Os processos de revisão expedita encurtam os ciclos de lançamento e apoiam a fixação de preços introdutórios premium. A aprovação pela EMA de quatro biossimilares do ustekinumab em 2024 demonstra uma confiança paralela na segurança da classe, ao mesmo tempo que intensifica a concorrência por preço. Coletivamente, aprovações mais rápidas aumentam a disposição dos médicos para mudar dentro da mesma classe terapêutica quando se demonstra maior conveniência ou eficácia superior, impulsionando o crescimento global do mercado de inibidores de interleucina.
Transição para Formulações Autoinjetáveis de Administração Conveniente
Setenta e dois por cento das prescrições especificam agora a autoadministração, possibilitada por autoinjectors de alta concentração que administram >100 mg/mL com viscosidade aceitável. Os estudos de adesão em contexto real mostram uma persistência superior para os regimes subcutâneos em comparação com os intravenosos. Os sensores digitais integrados nos injectors geram análises de dosagem que informam a titulação personalizada e a deteção precoce de surtos. Os pagadores favorecem cada vez mais os modelos domiciliários porque reduzem os custos dos centros de infusão, fomentando uma adoção mais ampla e reforçando a trajetória do mercado de inibidores de interleucina.
Expansão do Reembolso em Mercados Asiáticos Emergentes
O Japão, a Coreia do Sul e Taiwan cobrem 30-40% dos doentes com doença de Crohn para terapia biológica, enquanto a Índia permanece abaixo de 1% devido à limitada penetração de seguros. Os programas domésticos de inibidores de IL-17A da China progrediram através de ensaios em fases mais avançadas, prometendo alternativas produzidas localmente que expandirão o acesso e controlarão os custos. As extensões do reembolso nacional na Ásia-Pacífico desbloqueiam, portanto, ganhos de volume apesar da sensibilidade ao preço, impulsionando a contribuição regional para o mercado de inibidores de interleucina.
Análise de Impacto das Restrições do Mercado Global de Inibidores de Interleucina*
| Constrangimento | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Elevado custo de aquisição em comparação com os DMARDs de pequenas moléculas | -1.8% | Global, com impacto agudo nos mercados emergentes | Longo prazo (≥ 4 anos) |
| Iminente concorrência de biossimilares após 2026 | -1.5% | América do Norte e UE como núcleo, com expansão global | Médio prazo (2-4 anos) |
| Perfil adverso de risco de infeção e advertências de caixa preta | -1.2% | Global, com variação regulatória | Longo prazo (≥ 4 anos) |
| Preferência dos pagadores pela mudança para autorizações prévias de terapia escalonada | -0.9% | América do Norte como núcleo, com expansão para a UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Custo de Aquisição em Comparação com os DMARDs de Pequenas Moléculas
Os custos anuais da terapia biológica variam entre USD 14.000 e USD 91.609, muito acima dos medicamentos antirreumáticos modificadores da doença mais antigos. Os limites de comparticipação nos mercados de baixos rendimentos continuam a ser proibitivos, restringindo a adoção. Os pagadores exigem evidências de compensação de custos em contexto real, obrigando os fabricantes a apresentar dados de superioridade frente a frente com endpoints concretos, como a prevenção de hospitalizações. O prémio de preço suprime, portanto, a procura de pleno potencial do mercado de inibidores de interleucina em geografias sensíveis ao custo.
Iminente Concorrência de Biossimilares Após 2026
Catorze biossimilares do ustekinumab entraram ou estão em fila para lançamento, reduzindo a receita do Stelara ano após ano e antecipando uma erosão semelhante para agentes adicionais à medida que os penhascos de patentes se aproximam. Espera-se um desconto agressivo do preço de tabela semelhante à experiência do adalimumab, pressionando as margens dos originadores. Não obstante, os preços mais baixos podem expandir o alcance global de doentes, compensando parcialmente a perda de receita e alterando o equilíbrio competitivo do mercado de inibidores de interleucina.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado Global de Inibidores de Interleucina
Por Tipo de Fármaco:
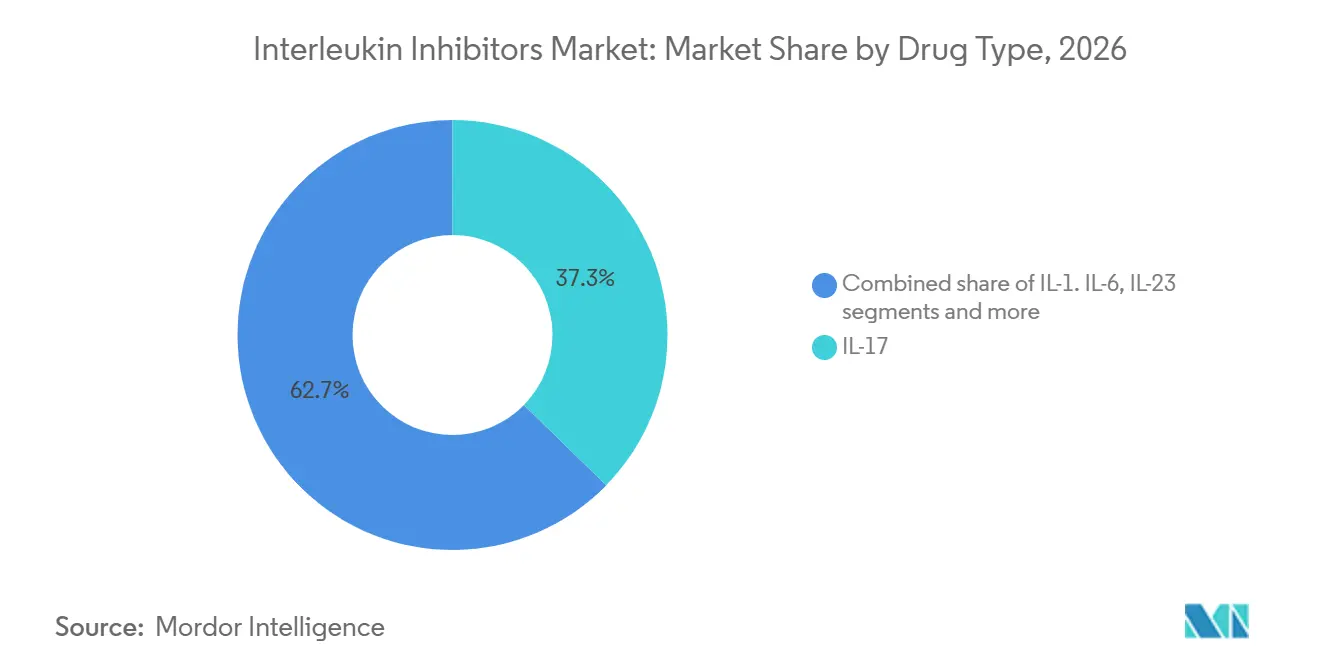
Os Inibidores de IL-23 Impulsionam o Crescimento de Próxima GeraçãoOs inibidores de IL-17 ancoraram 37,32% da receita de 2026, sustentados pela eficácia duradoura na psoríase em placas, artrite psoriásica e espondilite anquilosante. Apesar da liderança, a amplitude competitiva se intensificou à medida que o bimequizumabe se expandiu para a hidradenite supurativa e a espondiloartrite axial. Os inibidores de IL-23 exibem o CAGR mais rápido de 15,32% porque o icotroquinra oral combina conveniência com potencial modificador da doença. O tocilizumabe sustenta a relevância dos inibidores de IL-6 por meio das expansões para COVID-19 e arterite de células gigantes. Os inibidores de IL-1 de nicho atendem a síndromes autoinflamatórias raras, enquanto os regimes de duplo alvo refletem uma tendência de precisão que amplia os coortes de pacientes endereçáveis. Coletivamente, os mecanismos diferenciados diversificam o tamanho do mercado de inibidores de interleucina entre as classes de medicamentos, protegendo contra o risco de uma única classe.
A mudança de antagonistas de IL-23 parenterais para moléculas pequenas orais também amplia os grupos de pacientes elegíveis que não desejam se autoinjetar. A inovação no pipeline contém múltiplos inibidores de múltiplas citocinas com o objetivo de uma supressão mais ampla com menos injeções. Consequentemente, a evolução da classe terapêutica garante que o mercado de inibidores de interleucina mantenha um sortimento equilibrado de modalidades estabelecidas e emergentes até 2032.


Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Aplicação:
A Liderança da Psoríase Enfrenta o Desafio da Espondilite AnquilosanteA psoríase entregou 45,74% do valor de 2026, reforçada pela clara superioridade sobre os corticosteroides sistêmicos e a fototerapia. Altas taxas de limpeza da pele, como o alcance do PASI 90, superam 49,6% com o icotroquinra oral, renovando o entusiasmo pela adoção de biológicos de primeira linha. Enquanto isso, a espondilite anquilosante apresenta um CAGR de 15,74% à medida que o diagnóstico aprimorado por ressonância magnética amplia o reconhecimento da espondiloartrite axial. A artrite reumatoide permanece um coorte considerável, mas de crescimento mais lento, porque os inibidores de TNF maduros e os JAKs competem agressivamente no preço. A doença inflamatória intestinal avança com a expansão do rótulo de doença de Crohn do TREMFYA, enquanto as condições autoinflamatórias diversas se beneficiarão das vias de interleucina descobertas por inteligência artificial. Essas dinâmicas mistas mantêm o mercado de inibidores de interleucina diversificado entre os distúrbios imunomediados.
O emprego de algoritmos de tratamento guiados por biomarcadores otimiza ainda mais o posicionamento. Dermatologistas e reumatologistas triagem cada vez mais os pacientes pelo perfil de citocinas, combinando bloqueadores de IL-23 para doenças de predominância cutânea e bloqueadores de IL-17 para manifestações axiais. A correspondência de precisão melhora os resultados terapêuticos e reforça a participação do mercado de inibidores de interleucina para moléculas otimizadas.
Por Via de Administração:
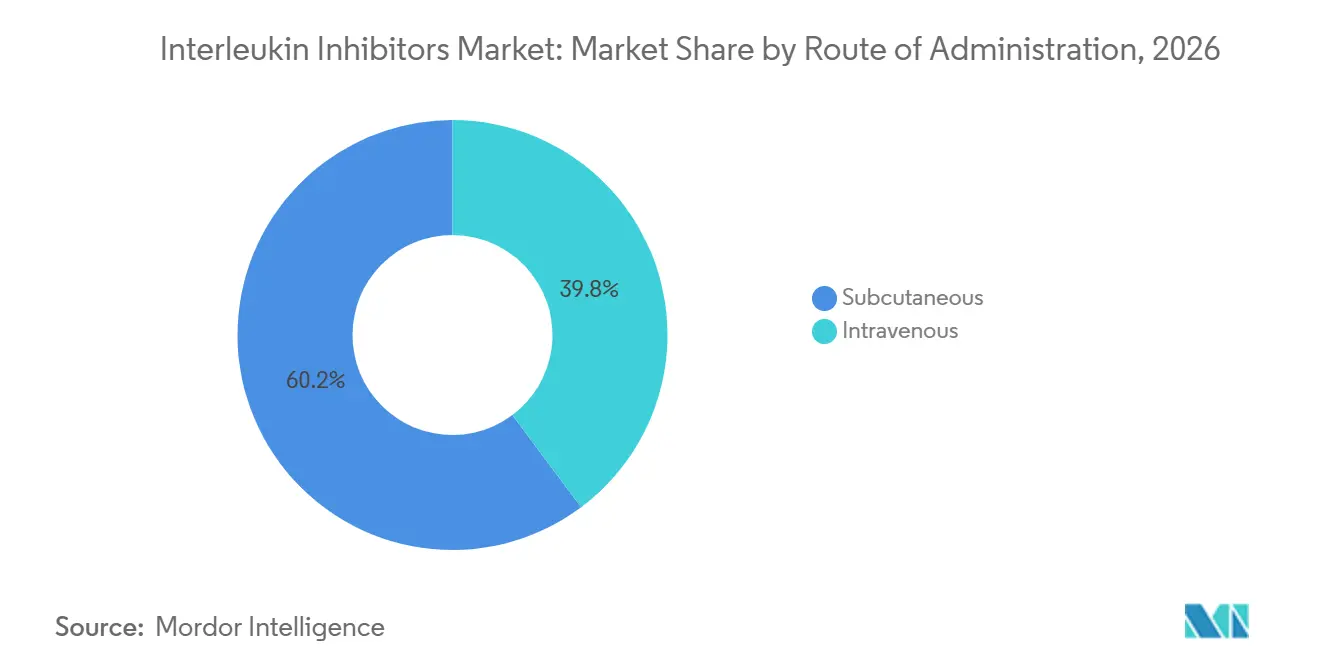
A Dominância Subcutânea AceleraAs formulações subcutâneas representaram 60,21% das vendas de 2026 e superam todas as vias com um CAGR de 16,05%. Os autoaplicadores administram doses domiciliares que reduzem o tráfego nos centros de infusão e os custos hospitalares. A engenharia de dispositivos de alta viscosidade resolveu os limites de volume anteriores, permitindo doses >100 mg/mL em menos de 15 segundos. A indução intravenosa permanece crítica para as exacerbações agudas da doença de Crohn e apresentações sistêmicas graves, mas é gradualmente relegada a casos complexos. Pesquisas de mercado mostram que a adesão à autoinjeção aumenta quando associada a aplicativos de lembrete para smartphones e registro de dose verificado por sensor. Essas plataformas integradas conferem uma camada digital que preserva a vantagem competitiva das terapias subcutâneas no mercado de inibidores de interleucina.

Por Utilizador Final:
Os Programas de Cuidados Domiciliários Reformulam os Paradigmas de TratamentoOs hospitais comandaram 56,95% do consumo de 2026, refletindo os protocolos de iniciação, a farmacovigilância e o gerenciamento de casos graves. No entanto, os programas de cuidados domiciliares registram o maior CAGR de 16,18%, pois os pagadores incentivam os modelos ambulatoriais para evitar taxas de instalação. As clínicas especializadas constroem expertise de nicho que faz a ponte entre o atendimento hospitalar completo e a administração domiciliar, captando pacientes complexos, mas estáveis. Os resultados positivos relatados pelos pacientes ressaltam a conveniência, a melhoria da qualidade de vida e os ganhos de produtividade, que amplificam a demanda pelos cuidados domiciliares. Os módulos de treinamento de dispositivos e as consultas virtuais com enfermeiros mitigam as preocupações com a segurança, consolidando os ambientes domiciliares no cenário em evolução do mercado de inibidores de interleucina.
Análise Geográfica
Mercado de Inibidores de Interleucina na América do Norte, Europa e APAC
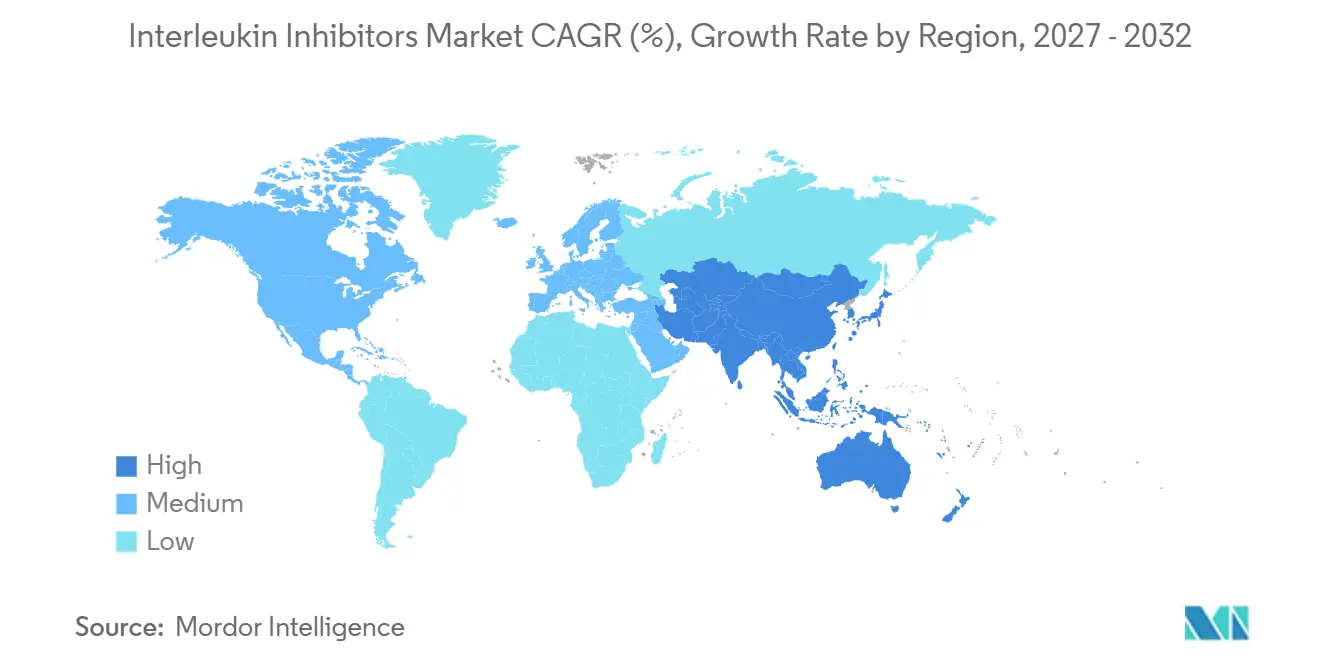
A América do Norte gerou 41,78% da receita de 2026 devido à cobertura abrangente de seguros e a uma cultura clínica de adoção precoce. Espera-se que a entrada de biossimilares suavize os preços, mas amplie o acesso, equilibrando as mudanças de receita. A Europa segue com estruturas consolidadas de licitação nacional que negociam descontos vinculados ao volume, promovendo a sustentabilidade da classe. A Ásia-Pacífico registra o maior CAGR de 16,42%, impulsionado pela produção local da China, pelos emergentes produtos de seguro privado da Índia e pela lista de indicações em expansão do Japão. O crescente reconhecimento da doença e o alinhamento das diretrizes impulsionam o início do tratamento com biológicos mais cedo nas jornadas dos pacientes, acelerando a captura de volume no mercado de inibidores de interleucina da Ásia-Pacífico.
Mercado de Inibidores de Interleucina na América Latina e no Oriente Médio e África
A adoção na América Latina é desigual; o Brasil lidera a adoção por meio do Sistema Único de Saúde, enquanto outros países enfrentam limitações nos orçamentos de aquisição. O Oriente Médio e a África apresentam crescimento de unidades de dois dígitos a partir de uma base pequena, com os comitês de reembolso do GCC incorporando gradualmente os biológicos para psoríase e artrite reumatoide. À medida que as vitórias em licitações se propagam, a visibilidade regional aumenta, apoiando a familiaridade dos médicos. No geral, a diversidade geográfica amortece os choques macroeconômicos e sustenta a curva de crescimento do mercado de inibidores de interleucina em todo o mundo.
Panorama regulatório
Os inibidores de interleucina são regulados sob estruturas de produtos biológicos lideradas pela FDA dos EUA e pela Agência Europeia de Medicamentos (EMA), com requisitos de gerenciamento de risco pós-aprovação e farmacovigilância alinhados à rotulagem de risco de infecção específica da classe e ao monitoramento contínuo de segurança. As ações regulatórias entre 2024 e 2026 também indicam atividade contínua no ciclo de vida dos produtos biológicos de imunologia, incluindo a aprovação pela FDA dos EUA do SKYRIZI (risankizumab-rzaa) da AbbVie para colite ulcerativa em junho de 2024, o que influencia como prescritores e pagadores pensam sobre a amplitude do tratamento na doença inflamatória intestinal.
Após a autorização de comercialização, o acesso é moldado por organismos de avaliação de tecnologia em saúde e reembolso, como o NICE (Reino Unido), a HAS (França) e o IQWiG (Alemanha). Suas abordagens em nível nacional para restrições, regras de terapia escalonada e resultados de licitações podem afetar produtos biológicos e biossimilares de forma diferente. Na Europa, as aprovações da EMA para múltiplos biossimilares de ustequinumabe em 2024 destacaram a confiança dos reguladores na via de biossimilares, ao mesmo tempo em que intensificaram a pressão de preços em nível de reembolso nacional, mantendo as evidências comparativas e os resultados do mundo real centrais para o acesso ao formulário.
Análise da cadeia de valor
A cadeia de valor dos inibidores de interleucina abrange a descoberta de alvos e a pesquisa em imunologia translacional, o desenvolvimento de processos biológicos, a fabricação GMP (substância medicamentosa e envase estéril) e a distribuição global por meio de canais especializados e sistemas hospitalares. Como essas terapias são produtos biológicos sensíveis à temperatura, a logística de cadeia fria e o manejo por farmácias especializadas são elos-chave, e as interrupções ligadas à instabilidade geopolítica no início de 2026 foram associadas a prazos de entrega prolongados. Esse contexto aumenta a importância operacional de rotas redundantes, transportadoras qualificadas e estoques de proteção para garantir a continuidade do atendimento.
A comercialização é construída em torno da prescrição especializada (dermatologia, reumatologia, gastroenterologia) e dos controles de acesso mediados pelos pagadores. Os fabricantes também apoiam a adesão por meio de serviços ao paciente e treinamento para autoadministração, à medida que o uso subcutâneo cresce. A cadeia inclui ciclos de retroalimentação a partir do reinvestimento do portfólio e da busca de inovação externa, já que a AbbVie tem financiado P&D e transações estratégicas usando os fluxos de caixa consolidados da imunologia, incluindo seu acordo de junho de 2026 para adquirir a Apogee Therapeutics. Esse tipo de aquisição de pipeline e gestão do ciclo de vida pode influenciar o planejamento de escala de fabricação, a geração de evidências para acesso ao mercado e a contratação competitiva.
Panorama Competitivo
Concentração do Mercado
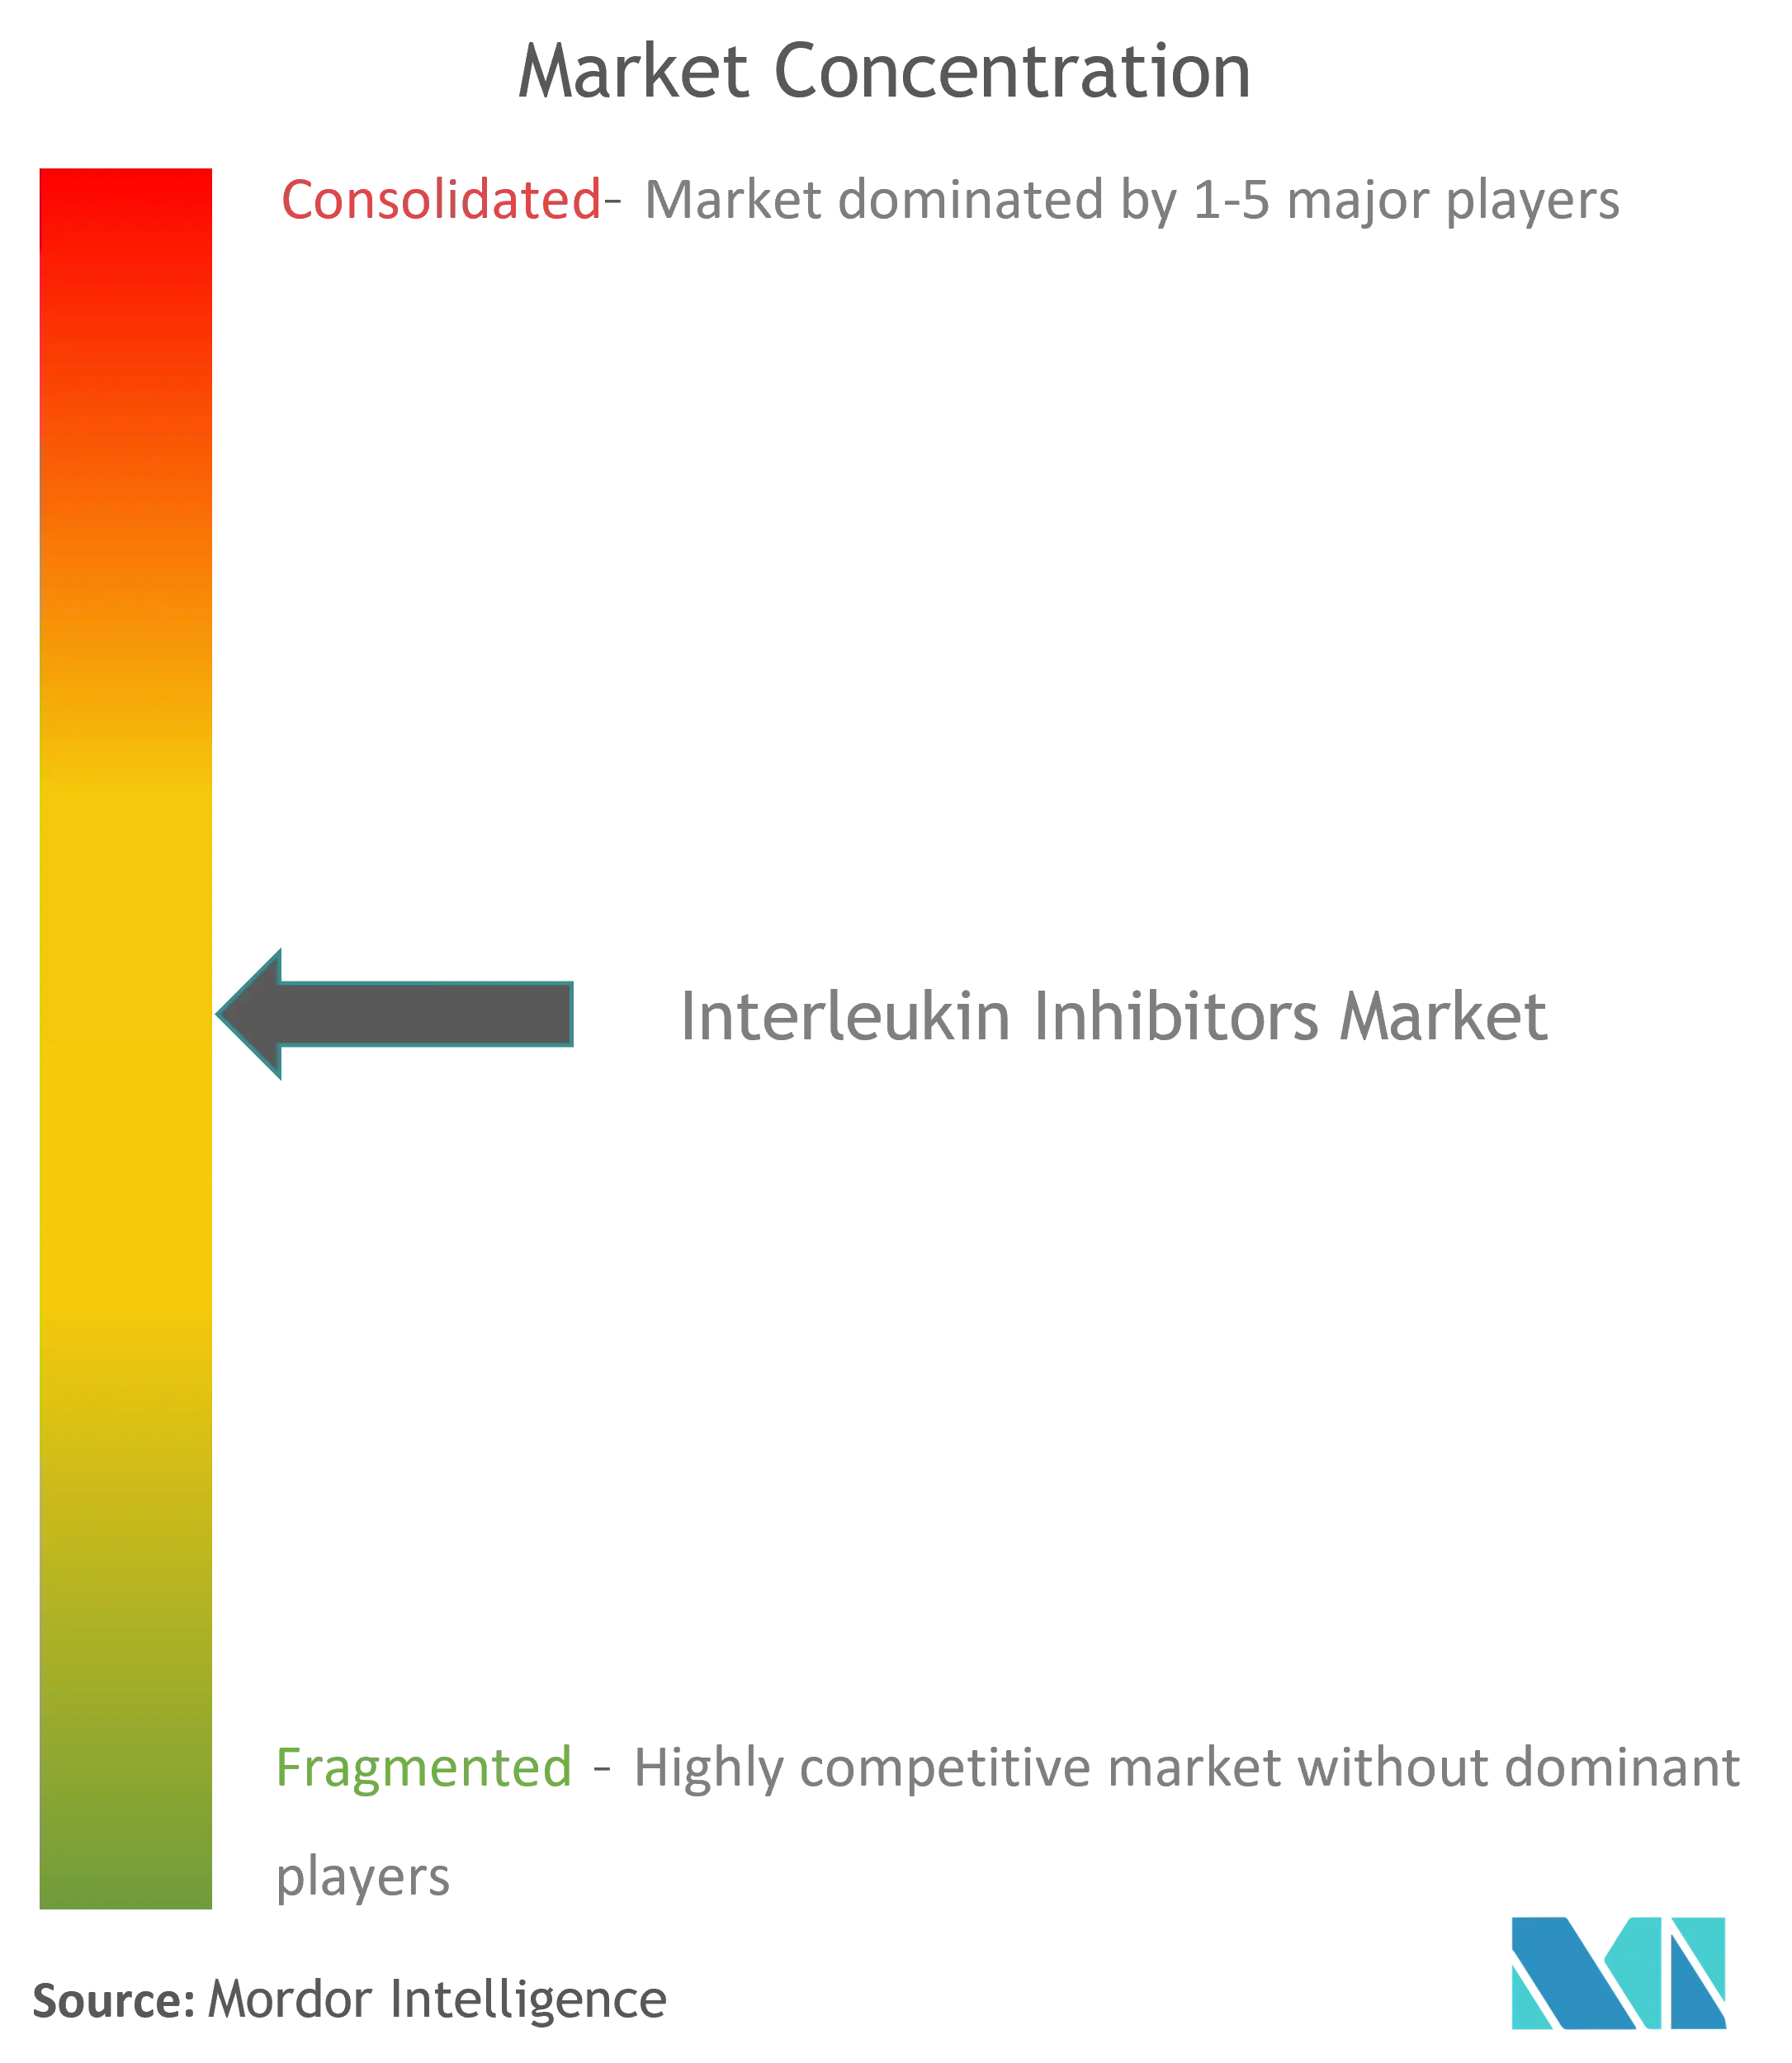
Os cinco principais fabricantes controlam a maioria da receita global, resultando em um cenário moderadamente concentrado. A Novartis lidera com base na força do Cosentyx, que abrange cinco indicações principais. A Eli Lilly segue com a penetração do Taltz em dermatologia e reumatologia. A Johnson & Johnson alavanca o TREMFYA e o programa de icotroquinra oral. A AbbVie contribui com o Skyrizi e investimentos estratégicos em inteligência artificial que comprimem os prazos de descoberta, fortalecendo o gerenciamento do ciclo de vida. O perfil dual de IL-17A/F do bimequizumabe conferiu à UCB uma presença crescente.
A ênfase estratégica centra-se nas expansões de rótulo em vez de alvos de novo, maximizando a produtividade de P&D. As empresas também aprofundam os acompanhamentos digitais que monitoram a adesão à dosagem, fornecendo evidências do mundo real aos pagadores. Os fabricantes de biossimilares intensificam a concorrência de preços, mas os inovadores respondem com melhorias de formulação e recursos de conveniência. Empresas nativas de inteligência artificial emergentes, como a Insilico, estão buscando parcerias para preencher lacunas no pipeline de grandes players, remodelando a dinâmica futura do mercado de inibidores de interleucina.
Líderes do Setor de Inibidores de Interleucina
-
AbbVie, Inc
-
Johnson and Johnson
-
Novartis AG
-
Eli Lilly and Company
-
GlaxoSmithKline Plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Inibidores de Interleucina Empresas cobertas neste relatório
- Novartis
- Eli Lilly and Company
- Abbvie
- Johnson & Johnson
- Roche
- Amgen
- Sanofi
- Regeneron Pharmaceuticals
- AstraZeneca
- Bristol-Myers Squibb
- UCB
- Boehringer Ingelheim
- Sun Pharmaceuticals Industries
- Biogen
- Celltrion Healthcare
- Samsung Bioepis
- Fresenius
- XBiotech Inc.
- Innovent Biologics
- Akeso Inc.
Oportunidades de mercado e perspectivas futuras
As oportunidades de espaço em branco centram-se em (i) expandir o uso em fenótipos inflamatórios adicionais e segmentos de pacientes por meio de extensões de rótulo e opções de dosagem melhoradas, e (ii) direcionar pacientes elegíveis para programas de cuidados domiciliares e autoadministração que reduzam os custos do local de atendimento e aliviem as restrições de capacidade de infusão. Sinais regulatórios e de ciclo de vida recentes reforçam essa direção: a aprovação da FDA dos EUA em junho de 2024 do SKYRIZI para colite ulcerativa da AbbVie ampliou o uso de IL-23 na doença inflamatória intestinal. A atividade em 2026 em torno de dosagens e segmentos de pacientes adicionais, incluindo o uso pediátrico do SKYRIZI na doença psoriática, apoia a diversificação contínua das populações tratáveis dentro da classe mais amplo de inibidores de interleucina.
A renovação de modalidade e a diversificação de pipeline oferecem outra via, na qual pagadores e clínicos buscam conveniência ou durabilidade diferenciadas em comparação com produtos biológicos injetáveis maduros que enfrentam pressão dos biossimilares. O acordo definitivo da AbbVie em junho de 2026 para adquirir a Apogee Therapeutics por aproximadamente 10,9 bilhões de dólares americanos, focado na expansão de candidatos em imunologia, incluindo o bloqueio de IL-13 (zumilokibart), ilustra a alocação de capital em direção a ativos de próxima geração nas vias de citocinas. Ao mesmo tempo, o apoio da EMA aos biossimilares de ustequinumabe em 2024 e os lançamentos contínuos de biossimilares apoiam o crescimento de volume impulsionado pelo acesso em mercados sensíveis a preço. Esse ambiente também impulsiona os inovadores em direção a atualizações de formulação, pacotes de evidências do mundo real e mecanismos diferenciados, incluindo programas orais como o icotrokinra da Johnson & Johnson, para proteger o posicionamento premium.
Desenvolvimento Recente do Setor no Mercado Global de Inibidores de Interleucina
- Junho de 2026: a AbbVie, Inc. anunciou um acordo definitivo para adquirir a Apogee Therapeutics por aproximadamente 10,9 bilhões de dólares americanos para expandir seu pipeline de imunologia, incluindo ativos de IL-13. Esse movimento fortalece o foco da AbbVie no eixo IL-13/IL-4 e amplia sua franquia de imunologia para captar novas indicações. A aquisição amplia os ativos em estágio avançado e de descoberta da AbbVie, potencialmente acelerando o crescimento em terapias direcionadas a IL.
- Junho de 2026: a Biogen, Inc. anunciou um acordo definitivo para adquirir a RayThera Inc. para expandir seu portfólio de ativos anti-inflamatórios em imunologia. O acordo adiciona ativos direcionados a IL ao pipeline da Biogen e amplia suas capacidades em doenças inflamatórias. A integração visa criar sinergias de pipeline e possíveis colaborações de curto prazo nas vias de IL.
- Junho de 2026: a Organon & Co. anunciou a aprovação pela FDA de uma solicitação suplementar de Licença de Produto Biológico para o TOFICENCE no tratamento da SLC induzida por CAR-T e da COVID-19 em pacientes a partir de 2 anos de idade. A autorização amplia o uso da via de IL-6 para novos contextos clínicos. Essa expansão de rótulo amplia a presença do tocilizumabe da Organon e apoia a dinâmica geral do mercado de inibidores de IL.
Mercado de Inibidores de Interleucina Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Neste relatório, dimensionamos o mercado de inibidores de interleucina como o valor das terapias prescritas que bloqueiam vias específicas de interleucina e são utilizadas para tratar doenças imunes e inflamatórias nas principais regiões.
Exclusões do escopo: Excluímos biológicos não relacionados a interleucinas, imunomoduladores de pequenas moléculas, diagnósticos e citocinas de uso exclusivo para pesquisa que não são comercializadas como inibidores terapêuticos de interleucina.
Visão Geral da Segmentação
- Por Tipo de Fármaco
- Inibidores de IL-1
- Inibidores de IL-6
- Inibidores de IL-17
- Inibidores de IL-23
- Multi-alvo / Outros
- Por Aplicação
- Psoríase e Artrite Psoriática
- Artrite Reumatoide
- Doença Inflamatória Intestinal (Doença de Crohn e Colite Ulcerosa)
- Espondilite Anquilosante
- Outros Distúrbios Autoinflamatórios
- Por Via de Administração
- Subcutânea
- Intravenosa
- Por Utilizador Final
- Hospitais
- Clínicas Especializadas
- Programas de Cuidados Domiciliários / Autoadministração
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Resto da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Médio Oriente e África
- CCG
- África do Sul
- Resto do Médio Oriente e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começou com epidemiologia pública e diretrizes de tratamento, pois estas ajudam a construir o grupo realista de pacientes tratados para condições em que os inibidores de interleucina são comumente utilizados. Consultamos fontes como a Organização Mundial da Saúde, o banco de dados de rótulos e aprovações da FDA dos EUA, o CDC dos EUA e as publicações dos Institutos Nacionais de Saúde para compreender indicações, dosagem e atualizações de segurança.
Também revisamos sinais de pagadores e utilização que afetam a adoção, usando fontes como conjuntos de dados do CMS e resumos de avaliação de tecnologia em saúde quando disponíveis; em seguida, verificamos padrões de persistência e troca em periódicos revisados por pares. Para o contexto de mercado, utilizamos registros de empresas, apresentações para investidores, cobertura de imprensa de reputação e uma assinatura paga focada em finanças e inteligência corporativa para verificar receitas e cronogramas de lançamento. As fontes documentais listadas aqui são apenas ilustrativas, e também consultamos outros materiais públicos para coletar dados, validar premissas e esclarecer o modelo final.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar os limites do mercado e os sinais de demanda que as fontes documentais não conseguem resolver completamente, especialmente em relação à troca de biológicos, duração da terapia e mudanças de acesso após expansões de rótulo. Conversamos com uma combinação de fabricantes, distribuidores especializados, partes interessadas de hospitais e clínicas especializadas, e clínicos nas principais regiões, para que os preços regionais, o reembolso e as mudanças na via de administração pudessem ser capturados de forma consistente.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | Diretores executivos: 14% | Ásia-Pacífico: 48% |
| Nível intermediário: 61% | Líderes funcionais/de unidade: 29% | EMEA: 32% |
| Participantes menores: 14% | Gerentes: 57% | Américas: 20% |
Dimensionamento e Previsão do Mercado
O modelo utiliza uma construção de cima para baixo que parte da prevalência da doença e do coorte tratado por indicações-chave, que é então traduzido em demanda terapêutica usando a combinação de prescrições e a intensidade de dosagem, seguida pela lógica de precificação por região. Após a construção do principal grupo de demanda, corroboramos os totais usando verificações seletivas de baixo para cima, como consolidações de receita de marcas amostradas, verificações de canal sobre a combinação de biológicos e um teste de razoabilidade de preço médio de venda multiplicado pelo volume, para que os valores discrepantes pudessem ser corrigidos.
Os insumos que importaram neste mercado incluíram o grupo de pacientes endereçáveis para psoríase, doença inflamatória intestinal, asma e artrite, a duração média da terapia, a combinação de vias de administração (subcutânea versus intravenosa), o cronograma de lançamento e expansão de rótulo, e os descontos observados e a deriva do preço líquido nos principais mercados. Onde existiam lacunas de dados para países menores, utilizamos curvas de adoção substituta de mercados com reembolso semelhante e as escalamos usando população, taxas de diagnóstico e níveis de acesso verificados em entrevistas.
Para a previsão, baseamo-nos em análise de cenários apoiada por uma visão multivariada simples do crescimento da prevalência tratada, da velocidade de adoção após melhorias de acesso e das premissas de erosão de preços. Os cenários foram então alinhados ao que os especialistas descreveram como comportamento realista de troca e persistência, para que o crescimento não excedesse a capacidade de tratamento plausível e as restrições de reembolso.
Ciclo de Validação e Atualização de Dados
Validamos os resultados verificando a consistência entre sinais independentes, como volumes de pacientes tratados, dosagem esperada e direção de receita publicamente discutida para as principais áreas terapêuticas; em seguida, revisamos grandes variações país a país. Se uma premissa criava um salto incomum na adoção ou na precificação, o insumo era verificado novamente e, quando necessário, os respondentes eram recontactados para confirmar o que havia mudado na prática.
Antes da aprovação final, o modelo e o texto passam por múltiplas revisões de analistas para que as definições, os cálculos e a narrativa estejam alinhados. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como aprovações importantes, restrições de segurança ou mudanças de reembolso. Logo antes da entrega, realizamos uma revisão final para confirmar que os eventos e números mais recentes estão refletidos nas estimativas.
Estimativa do Mercado de Inibidores de Interleucina da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para inibidores de interleucina podem parecer muito diferentes porque cada publicador define os limites de forma diferente e nem sempre se alinha sobre quais produtos, indicações e premissas de precificação líquida são contabilizados. As diferenças também aparecem quando o ano base não é o mesmo e quando o momento da moeda e a inflação são tratados de forma inconsistente.
Ao rastrear grupos de pacientes tratados, volume baseado em dosagem e momento do preço líquido para as atualizações de janeiro de 2026, a Mordor Intelligence mantém a estimativa de valor vinculada ao uso terapêutico por indicação, em vez de misturar classes de medicamentos de imunologia adjacentes ou projetar conversão agressiva sem verificações de acesso.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 45,23 bilhões de USD (2026) | |
| Publicador de Pesquisa de Mercado A | 7,33 bilhões de USD (2025) | Este valor parece utilizar um conjunto de produtos mais restrito ou regras de inclusão diferentes para as famílias de interleucinas, e pode aplicar uma combinação de indicações mais limitada e premissas de adoção em estágio inicial, o que reduz o grupo de demanda endereçada e a receita líquida implícita. |
| Resumo de Comunicados de Imprensa B | 36,78 bilhões de USD (2025) | A estimativa é próxima em tema, mas pode divergir devido à forma como os preços líquidos versus de lista são tratados, se os canais hospitalares e de clínicas especializadas são normalizados, e se o ano base é atualizado para aprovações e mudanças de reembolso do final do ano. |
A tabela mostra que a maior parte da diferença vem das escolhas de escopo e de como a demanda é convertida em valor por meio de dosagem, acesso e precificação líquida. Quando o mercado é reconstruído a partir de um coorte tratado claro e de insumos de precificação, e então verificado com sinais de receita e canal, o número final é mais fácil de rastrear e repetir ao longo do tempo.
Principais Questões Respondidas no Relatório
Qual é a dimensão atual do mercado de inibidores de interleucina?
O tamanho do mercado de inibidores de interleucina atingiu 51,86 bilhões de USD em 2027 e tem previsão de expansão para 102,73 bilhões de USD até 2032.
Que classe de fármaco lidera o mercado de inibidores de interleucina?
Os inibidores de IL-17 lideram com 37,32% de participação na receita de 2026, impulsionados por agentes bem estabelecidos que cobrem múltiplas indicações autoimunes.
Qual a região que cresce mais rapidamente no mercado de inibidores de interleucina?
A Ásia-Pacífico registra o maior CAGR de 16,42% até 2032 devido à expansão do reembolso, à fabricação local e ao aumento das taxas de diagnóstico de doenças autoimunes.
Por que a administração subcutânea é preferida para os inibidores de interleucina?
Os autoinjectors de alta concentração permitem a dosagem domiciliária, melhoram a adesão e reduzem os custos dos centros de infusão, conferindo aos formatos subcutâneos tanto a maior quota como o crescimento mais rápido.