
Taille et part du marché des tours de télécommunications en Indonésie
Analyse du marché des tours de télécommunications en Indonésie par Mordor Intelligence
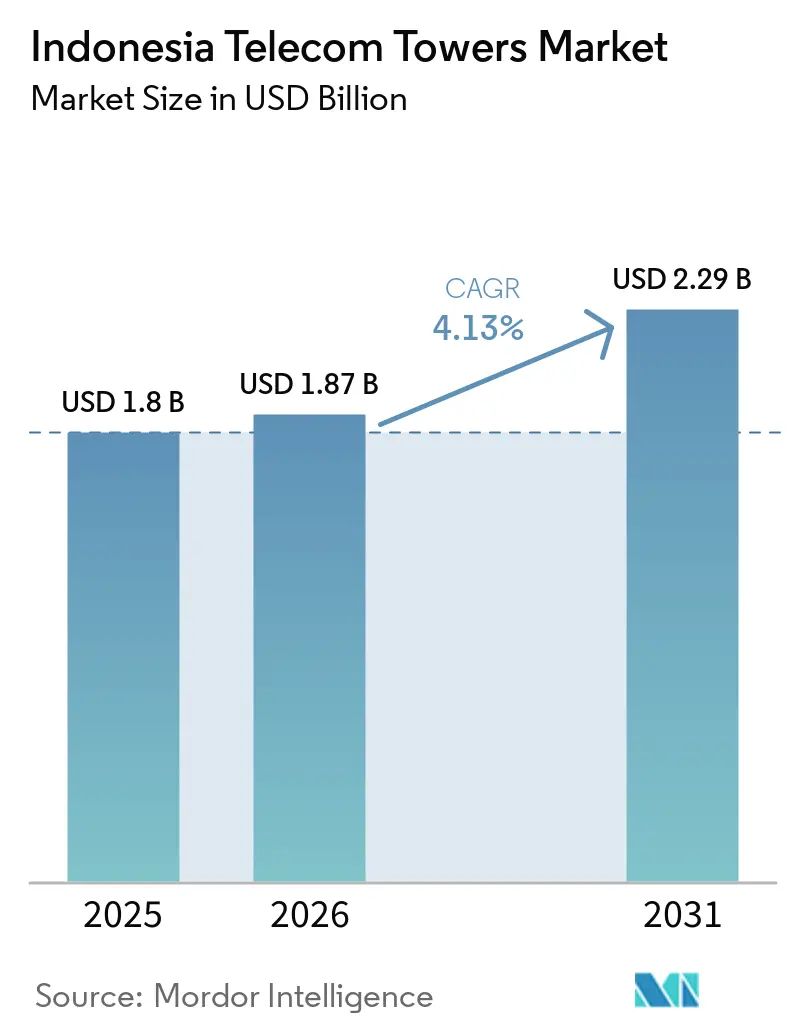
La taille du marché des tours de télécommunications en Indonésie devrait augmenter de 1,87 milliard USD en 2026 à 1,95 milliard USD en 2027 et atteindre 2,41 milliards USD d'ici 2032, avec un CAGR de 4,36 % sur 2027-2032. Le volume du marché devrait augmenter de 114 milliers d'unités en 2026 à 116,4 milliers d'unités en 2027 et atteindre 129,7 milliers d'unités d'ici 2032, avec un CAGR de 2,18 % sur 2027-2032.
Komdigi, le ministère indonésien de la Communication et des Affaires numériques, a assorti ses attributions de spectre de juillet 2026 en Indonésie d'obligations de couverture. Cela soutient l'hébergement sur toiture et en zone rurale, tandis que les pressions sur la révision des loyers pèsent sur les rendements des sites occupés. Les inondations et glissements de terrain survenus à Sumatra à partir de novembre 2025 ont perturbé l'alimentation électrique et les télécommunications, soulignant les besoins en alimentation de secours. La concurrence combine l'ajout de sites avec la défense des locations existantes. La capacité de financement peut limiter la rapidité avec laquelle ces exigences se traduisent en tours opérationnelles.
Points clés du rapport
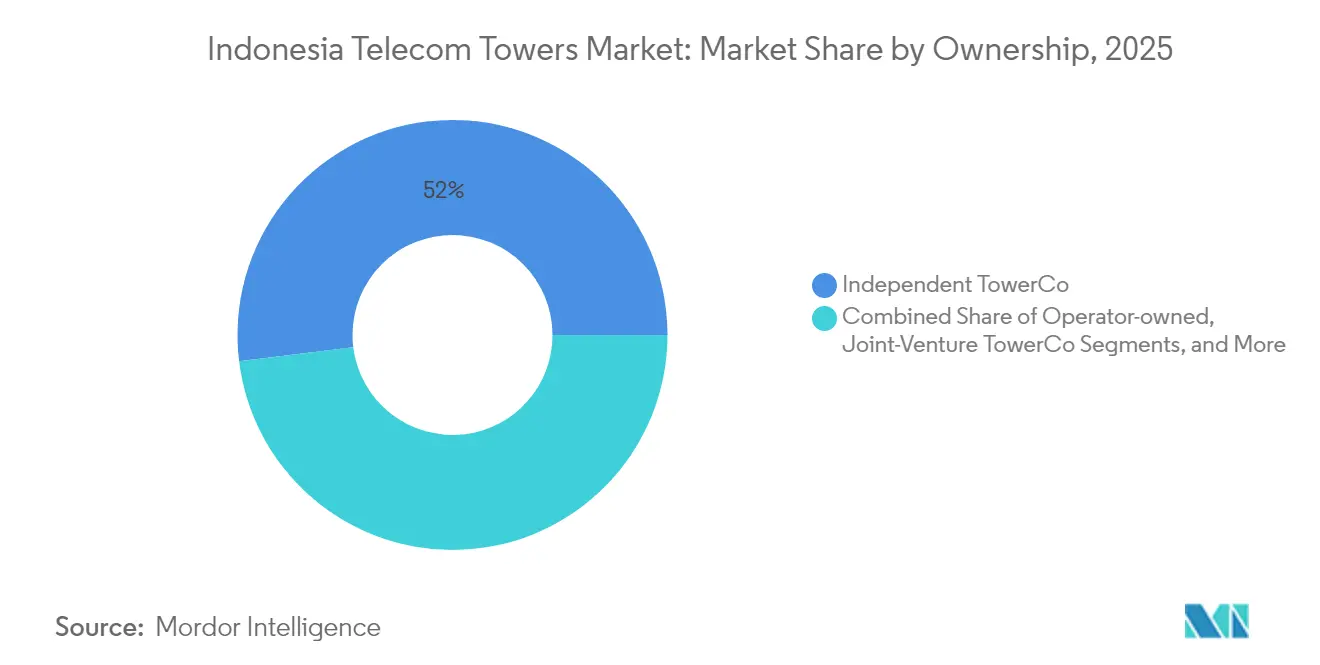
- En termes de propriété, les TowerCos indépendants détenaient une part de marché de 53,53 % sur le marché des tours de télécommunications en Indonésie en 2026 et sont également prévus comme le segment à la croissance la plus rapide, avec un CAGR de 7,58 % sur 2027-2032.
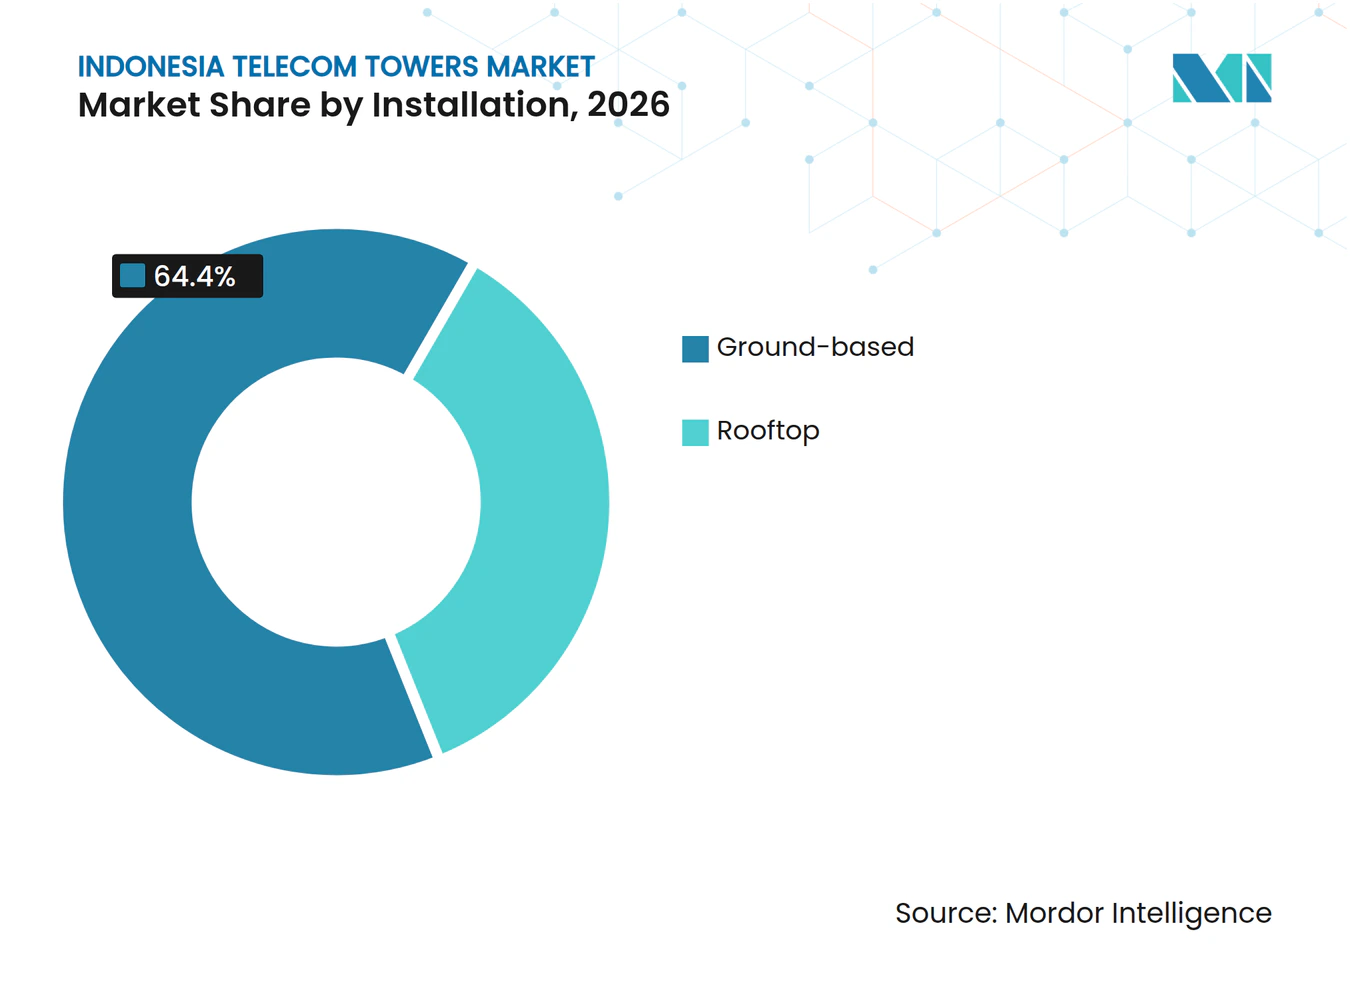
- Par type d'installation, les sites au sol détenaient une part de 64,4 % de la taille du marché des tours de télécommunications en Indonésie en 2026, tandis que les installations sur toiture sont prévues pour connaître la croissance la plus rapide, avec un CAGR de 5,85 % sur 2027-2032.
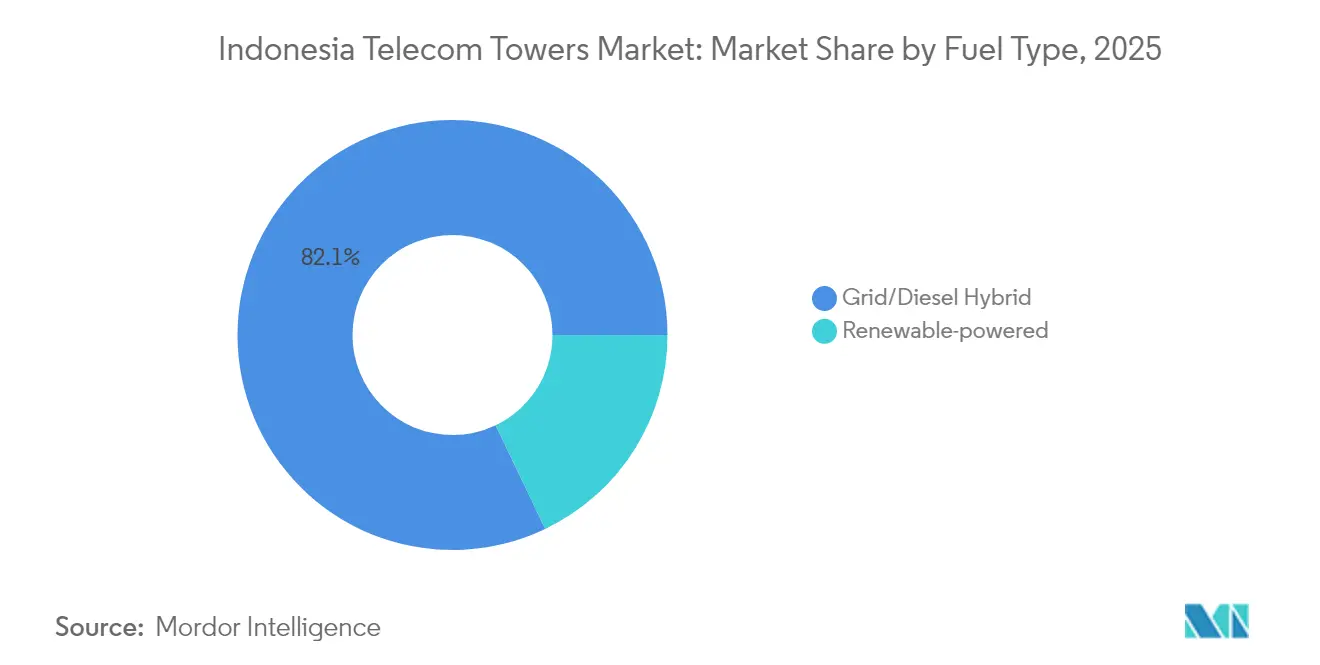
- Par type de carburant, les sites hybrides réseau/diesel étaient en tête avec 79,4 % des revenus du marché des tours en 2026, tandis que les sites alimentés par énergies renouvelables sont prévus pour connaître la croissance la plus rapide, avec un CAGR de 20,2 % sur 2027-2032.
- Parmi les types de tours, les monopôles étaient en tête avec 46,19 % des revenus du marché des tours en 2026, et les tours furtives/dissimulées sont prévues comme le segment à la croissance la plus rapide, avec un CAGR de 10,4 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Facteur moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Lancement national du spectre 5G et dynamique de déploiement | +2% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Mandats de connectivité 4G rurale et subventions BAKTI | +1.6% | Zones mal desservies, frontalières et les plus reculées | Court terme (≤ 2 ans) |
| Opérations de cession-bail par les opérateurs de réseau mobile | +1% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Arrêt de la 3G libérant la capacité excédentaire des tours | +0.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Transition des TowerCo vers la fibre jusqu'à la tour et les services micro-DC en périphérie | +0.6% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Financement lié aux critères ESG pour les sites verts | +0.4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Attribution nationale du spectre 5G et dynamique de déploiement
Les engagements de couverture offrent aux attributions de spectre indonésiennes une voie plus claire vers la demande de sites de télécommunications utilisables. Le 21 juillet 2026, Komdigi a désigné XLSMART, Telkomsel et Indosat comme lauréats de la sélection du spectre 700 MHz et 2,6 GHz après la conclusion de toutes les étapes.[1] Les opérateurs lauréats doivent fournir une couverture 5G à au moins 51 % de la population nationale d'ici la cinquième année. Cette obligation soutient la demande d'accès aux sites en exigeant des opérateurs qu'ils traduisent les droits de spectre en empreinte de service. Les tours existantes peuvent participer via un hébergement supplémentaire ou des mises à niveau, tandis que les lacunes de couverture créent un argument distinct en faveur de nouveaux emplacements. Pour les propriétaires de tours, le gain commercial dépend de l'obtention de locations d'opérateurs exploitables à mesure que les engagements de déploiement se transforment en investissements réseau.
Obligations de connectivité 4G en zones rurales et subventions BAKTI
Les obligations de couverture rurale créent une exigence d'infrastructure définie dans les zones reculées. Au 5 juin 2026, BAKTI, l'Agence pour l'accessibilité des télécommunications et de l'information, avait construit 5 514 stations de base 4G (BTS), toutes signalées en service dans des zones reculées. Par ailleurs, 1 233 BTS dans son réseau de zones mal desservies, frontalières et les plus reculées ont été financées par des obligations de service universel imposées à des fournisseurs dont Telkomsel, Indosat Ooredoo Hutchison et XLSMART à cette date. Ces obligations relient le financement de l'infrastructure rurale aux opérateurs qui ont besoin d'emplacements réseau exploitables. Pour les bailleurs et les prestataires de services de sites, la fourniture d'un hôte utilisable ou l'entretien de son infrastructure de support transformerait cette exigence en un service commercial au-delà de la construction initiale.
Opérations de cession-bail par les opérateurs de réseau mobile
Les transactions des opérateurs deviennent une source de demande récurrente de services de sites lorsqu'une cession d'actifs s'accompagne d'un engagement de cession-bail. Les états financiers intermédiaires de juin 2025 de XLSMART conservaient la comptabilisation de la cession-bail de tours pour les transactions antérieures du groupe avec Protelindo et PT Solusi Tunas Pratama Tbk (STP). La cession à Protelindo a eu lieu en 2016 et celle à STP en 2014, avec des gains de transaction amortis sur les périodes de cession-bail. Cet arrangement sépare l'utilisation d'un site par l'opérateur de la propriété de l'infrastructure sous-jacente. Les actifs loués ont été comptabilisés à la valeur actuelle des paiements minimaux de location avec les passifs de location correspondants. Ces passifs montrent que l'engagement de location de l'opérateur peut dépasser l'année de la transaction, donnant au bailleur une relation contractuelle après la cession.
Libération de capacité excédentaire des tours liée à l'extinction de la 3G
Le retrait des équipements 3G peut soutenir une demande d'hébergement supplémentaire lorsque ce changement libère une capacité utilisable pour une autre location payante. La capacité concernée est l'espace d'hébergement, la tolérance structurelle et l'alimentation électrique de soutien qu'un propriétaire peut rendre disponibles au même emplacement. Un opérateur capable de réutiliser cet emplacement peut procéder à une mise à niveau sans traiter l'accès à un nouveau terrain comme faisant partie de chaque déploiement. La tolérance disponible doit correspondre aux exigences de l'équipement de remplacement, faisant de l'ingénierie spécifique au site la condition pour offrir cet espace comme une autre position de service. Seule une mise à niveau contractuelle ou une colocation convertit la tolérance d'hébergement libérée en revenus supplémentaires pour le propriétaire du site.
Analyse d'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pression de renégociation des taux de location par les opérateurs de réseau mobile | -0.9% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Levier élevé dans un contexte de hausse des coûts d'intérêt | -0.6% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Répression municipale des structures BTS non autorisées | -0.3% | Village de Menden dans la régence de Klaten | Court terme (≤ 2 ans) |
| Substitution des tours reculées par la liaison terrestre par satellite LEO | -0.2% | Villages prioritaires dans la régence de Bungo | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pression de renégociation des taux de location par les opérateurs de réseau mobile
Les renégociations de baux peuvent réduire les revenus des tours même lorsque le locataire continue d'utiliser la même infrastructure. Au premier trimestre 2026, le taux de location mensuel effectif par location XL Axiata (EXCL) de PT Sarana Menara Nusantara Tbk était inférieur de 7,5 % à son niveau de l'exercice 2025 à la suite d'une révision à la baisse. Les sites d'EXCL faisaient partie de l'activité de l'opérateur fusionné XLSMART. Pour un bailleur, cela sépare l'utilisation physique de la productivité des revenus, affaiblissant le rendement disponible d'un site occupé. L'accord post-fusion prévoyait le maintien des sites d'EXCL sans résiliation, mais à des taux mensuels inférieurs, laissant moins de revenus par location conservée.
Levier élevé dans un contexte de hausse des coûts d'intérêt
L'endettement peut contraindre l'expansion d'un propriétaire de tours avant que toute détérioration du taux d'occupation des sites ne devienne visible. Au 30 juin 2026, PT Tower Bersama Infrastructure Tbk a déclaré une dette nette à l'échelle de l'entreprise de 4,8 fois son EBITDA du deuxième trimestre sur une base annualisée. Cette charge d'endettement rend le financement de sites supplémentaires sensible aux liquidités disponibles après le service des obligations existantes. Un projet présentant des revenus de location prospectifs attrayants peut par conséquent faire face à un test de financement plus strict que ses seules caractéristiques économiques d'exploitation ne le suggèrent. Un endettement supplémentaire augmente également l'exposition au coût de refinancement avant qu'un nouveau site n'ait établi des recettes récurrentes. Les nouvelles constructions sont en concurrence avec le service de la dette pour les liquidités générées par les baux existants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par propriété :
l'infrastructure partagée domine la structure de propriétéLes TowerCos indépendants constituaient le segment le plus important avec 53,53 % des revenus du marché des tours en 2026 et sont prévus pour connaître la croissance la plus rapide, avec un CAGR de 7,58 % sur 2027-2032. Au 31 décembre 2025, PT Sarana Menara Nusantara Tbk a déclaré environ 36 000 tours et 60 500 locataires pour son groupe en Indonésie. Son taux d'occupation déclaré à cette date était de 1,67x. Ce ratio rend la rétention et l'occupation supplémentaire pertinentes pour la performance d'un parc partagé, liant les revenus à l'utilisation des positions d'hébergement disponibles. L'ajout d'un locataire à une tour existante crée une nouvelle relation locative sans l'engagement en capital d'une nouvelle structure.
Les participations captives des opérateurs de réseau mobile sont prévues pour se contracter sur 2027-2032. Telkom a déclaré environ 4 472 tours détenues par Telkomsel au 31 décembre 2025. Ces tours détenues par des opérateurs illustrent le choix de propriété entre le maintien d'une infrastructure physique et l'obtention d'un hébergement commercial, la prévision attribuant un rôle plus restreint à la propriété captive.



Par installation :
les sites au sol dominent tandis que la location sur toiture se développeLes installations au sol représentaient une part de 64,4 % de la taille du marché des tours de télécommunications en Indonésie en 2026. En juin et juillet 2025, PT Solusi Tunas Pratama a planifié une tour BTS Indosat de 60 mètres sur un site appartenant à un résident à Dusun II, Desa Kampung Baru, Rejang Lebong, sous réserve des procédures restantes. Le processus impliquait la documentation de la propriété foncière, le consentement des résidents voisins et les autorisations. Une parcelle dédiée donne au fournisseur de tours un emplacement physique pour la structure, mais la sécurisation de cet emplacement ne la rend pas en elle-même prête pour la construction. La résolution du consentement du propriétaire foncier et des autorisations est ce qui convertirait cette parcelle planifiée en un hôte disponible pour l'opérateur.
Les installations sur toiture sont prévues comme le segment à la croissance la plus rapide, avec un CAGR de 5,85 % sur 2027-2032. En janvier 2026, la province de Lampung a prolongé le droit de Mitratel de louer l'espace sur la toiture du bâtiment du Secrétariat provincial. Le renouvellement préserve une voie légale pour utiliser ce bâtiment pour l'infrastructure de télécommunications, donnant au droit de propriété un rôle continu dans la disponibilité des sites. Pour un bailleur de tours, un droit renouvelé peut soutenir une offre d'hébergement aux opérateurs mobiles sans nécessiter l'achat du bâtiment sous-jacent. La prolongation donne à Mitratel une voie pour continuer à utiliser la toiture sans se relocaliser vers une autre propriété.

Par type de carburant :
l'alimentation de secours ancre l'échelle tandis que les énergies renouvelables s'accélèrentLes sites hybrides réseau/diesel constituaient le segment le plus important, représentant 79,4 % des revenus du marché des tours en 2026. Les inondations et glissements de terrain survenus à Sumatra, qui ont débuté en novembre 2025, ont perturbé l'alimentation électrique et les télécommunications. En décembre 2025, TelkomGroup a déployé 470 générateurs via Telkomsel pour soutenir la reprise du réseau à Sumatra. Cet effort de reprise illustre le rôle opérationnel de la génération de secours lorsque l'alimentation électrique devient peu fiable. Étant donné que les sites alimentés par énergies renouvelables partent d'une base réduite, les sites hybrides constituent la configuration dominante que les opérateurs doivent maintenir en fonctionnement lors des pannes.
Les sites alimentés par énergies renouvelables sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 20,2 % sur 2027-2032. Telkomsel a ajouté 86 centrales solaires sur des sites BTS en 2025 et a déclaré 360 unités BTS équipées de panneaux solaires. Combinées à un BTS alimenté par microhydroélectricité, ces installations solaires ont généré 13 926 GJ en 2025. Ses BTS alimentés par énergies renouvelables desservaient les grandes villes et les régions sous-développées, frontalières et les plus reculées en 2025. L'exploitation de ces systèmes solaires et microhydroélectriques crée une exigence de maintenance continue en plus de la fourniture initiale d'équipements.
Par type de tour :
échelle des monopôles et options d'implantation dissimuléeLes tours monopôles représentaient une part de marché de 46,19 % sur le marché des tours de télécommunications en Indonésie en 2026. En 2025, l'entrepreneur PT Binatel Prima a déclaré des travaux sur de nouveaux projets de tours monopôles pour le client MULTILAB en Papouasie, à Sumatra, à Bali et à Kalimantan. Pour le segment le plus important, ces missions montrent le format participant à des pipelines de projets géographiquement distincts. Un entrepreneur desservant ces emplacements peut s'organiser autour de la même catégorie structurelle tout en gérant les exigences d'exécution spécifiques au site de chaque projet. Pour les entrepreneurs, ces missions relient l'expertise en monopôles à des affaires récurrentes avec un client sur des projets distincts.
Les tours furtives/dissimulées sont prévues comme le segment à la croissance la plus rapide, avec un CAGR de 10,4 % sur 2027-2032. Les règles de la ville de Pekalongan pour 2025 autorisent les tours camouflées en poteaux d'éclairage, minarets de mosquée ou arbres. Seules les tours camouflées en forme d'éclairage ou d'arbre bénéficient de l'exemption déclarée de la restriction d'implantation en zone de supervision routière. Pour un opérateur cherchant un hôte dans cette zone restreinte, une conception qualifiante crée une voie potentielle vers l'accès au site. À Pekalongan, le choix d'un camouflage en forme d'éclairage ou d'arbre ouvre une option d'implantation en bord de route que les autres formes de camouflage ne reçoivent pas.
Analyse géographique
Le tableau commercial régional combine des portefeuilles de propriétaires établis avec des sites de couverture soutenus par des fonds publics, créant des voies distinctes vers les travaux de services d'infrastructure à Java et dans les îles extérieures. Au premier semestre 2026, Mitratel exploitait 40 563 tours à l'échelle nationale, avec une majorité située en dehors de Java. À Sumatra, le programme de connectivité publique 2025 de Komdigi pour les zones mal desservies, frontalières et les plus reculées comprenait 131 BTS 4G et 135 BTS d'obligation de service universel en service. Pour les fournisseurs d'infrastructure, ces empreintes rendent la portée des services dans des zones d'exploitation distinctes commercialement pertinente, les propriétaires de tours et les programmes de couverture publique offrant des voies potentielles distinctes vers des travaux de sites récurrents.
Le Kalimantan oriental illustre une opportunité d'expansion axée sur la capacité à Kalimantan. Au premier semestre 2026, Indosat a étendu la capacité du réseau dans les villes de Balikpapan, Samarinda et Tenggarong au Kalimantan oriental, à mesure que l'utilisation des services numériques augmentait. Dans l'ensemble du Kalimantan, le trafic de données du deuxième trimestre 2026 d'Indosat a augmenté de 27,6 % en glissement annuel, tandis que son nombre de clients a augmenté de 2,2 %. Le programme 2025 de Komdigi pour les zones mal desservies, frontalières et les plus reculées a enregistré 531 BTS 4G et 74 BTS d'obligation de service universel en service à Sulawesi. Répondre à ces exemples nécessite des offres commerciales distinctes, accommodant une capacité radio supplémentaire pour un réseau d'opérateur en expansion et maintenant l'utilisabilité des emplacements de couverture soutenus par des fonds publics.
Bali-Nusa Tenggara combine la préparation saisonnière du réseau avec une couverture villageoise progressive, donnant à la demande d'infrastructure des calendriers différents au sein de la région. Pour Noël 2025 et le Nouvel An 2026, Telkomsel a préparé son réseau Bali-Nusa Tenggara avec 241 BTS 5G dans 8 villes ou régences et 8 BTS mobiles en attente. Une approche de mise en attente peut répondre à une charge temporaire sans faire de la construction permanente de tours la seule réponse aux exigences saisonnières. À partir de début avril 2025, Telkomsel a activé le service basé sur BTS à Sanleo et Uabau dans la régence de Malaka et à Barang dans la régence de Manggarai, à Nusa Tenggara oriental. La distinction commerciale est entre la capacité flexible pour un réseau régional existant et le soutien continu des sites pour les villages nouvellement connectés, ce qui crée des exigences de déploiement et de service différentes.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue d'un propriétaire de tours louant une infrastructure utilisable à des opérateurs mobiles. Le cadre national indonésien exige que les propriétaires d'infrastructure passive utilisable offrent un accès équitable, raisonnable et non discriminatoire tout en maintenant la continuité du service.[2] Jakarta ajoute des exigences de conception à charge partagée et d'implantation selon le plan cellulaire, plaçant la préparation à la construction aux côtés des conditions d'accès dans la décision commerciale du propriétaire.
Tableau réglementaire
| Facteur de décision | Indonésie | DKI Jakarta |
|---|---|---|
| Autorité principale | Ministère de la Communication et des Affaires numériques | Département des communications de Jakarta pour les recommandations de zones de tours |
| Instruments ou orientations clés | Règlement gouvernemental n° 46 de 2021 ; projet de haut débit mobile de septembre 2026, proposé | Règlement n° 14 de 2014, en vigueur ; Décret du Secrétaire n° 57 de 2026 établissant une équipe de discussion sur le projet |
| Effet commercial | L'infrastructure passive utilisable doit offrir un accès équitable et non discriminatoire avec continuité du service ; les prix d'utilisation doivent être équitables et basés sur les coûts | Les nouvelles tours doivent structurellement prendre en charge au moins 2 opérateurs, sous réserve de la capacité de charge des tours partagées ; une recommandation de plan cellulaire valable jusqu'à 30 jours précède la demande de permis de construire |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||
Les évaluations nationales Moyenne et Sans changement reflètent le cadre d'accès continu et les obligations de tarification équitable et basée sur les coûts. Le projet de septembre 2026 de Komdigi proposait des exemptions d'espacement minimal entre les stations radio à liaison micro-onde dans les zones jaunes et rouges, un assouplissement au stade de la consultation qui ne modifie pas les permis de sites de tours ni ne change ces obligations des propriétaires. La note Moyenne de Jakarta équilibre l'hébergement partagé avec les exigences de conception et de zonage, tandis que son programme 2026 qualifiait la règle de 2014 d'obsolète et visait son remplacement pour le troisième trimestre 2026. Un décret du 5 juin 2026 a formé une équipe de discussion, mais aucun remplacement adopté n'a été publié, laissant les obligations de 2014 opérantes et soutenant Sans changement.
Étapes de la chaîne de valeur
La chaîne de valeur compare les revenus des services de projet avec les revenus récurrents d'accès aux tours et de maintenance. En 2025, PT Gihon Telekomunikasi Indonesia Tbk fournissait des services de location de tours aux opérateurs mobiles dans le cadre d'accords à long terme d'une durée allant jusqu'à 10 ans.[3] Les bailleurs tels que Gihon perçoivent des revenus sur la durée du bail, tandis que les entrepreneurs d'acquisition et de construction perçoivent des honoraires pour la livraison de chaque projet.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Acquisition de sites | Entrepreneurs en acquisition de sites tels que PT Kanayama Sukses Abadi | Honoraires de service d'acquisition de sites | Droits de site et accès non résolus | Clarifier les droits de site avant d'engager des ressources de construction |
| Construction de tours et installation d'alimentation électrique | Constructeurs de tours tels que PT Datatel Indonesia ; installateurs d'alimentation électrique tels que PT Kanayama Sukses Abadi et PT Terex | Honoraires de construction et d'installation d'alimentation électrique | Charge logistique et délais des matériaux signalés par Mitratel pour Bali-Nusa Tenggara en 2025 | Coordonner les expéditions et la mise en place régionale avant de mobiliser les équipes de site |
| Hébergement et location de sites | Bailleurs de tours tels que PT Gihon Telekomunikasi Indonesia Tbk | Revenus de location d'accès aux tours | Engagement du locataire avant l'accumulation des retours sur site | Aligner le développement des sites avec la demande d'hébergement contractée |
| Exploitation et maintenance | Entrepreneurs en maintenance tels que PT Kanayama Sukses Abadi et PT Terex | Honoraires de maintenance et de service des systèmes d'alimentation électrique | Coordination des réparations entre les équipements de tours et d'alimentation électrique | Coordonner les visites de maintenance des systèmes d'alimentation électrique et des tours |
| Source: Mordor Intelligence | ||||
En décembre 2025, le responsable du déploiement de Mitratel a décrit la logistique des matériaux comme une contrainte de construction à Bali-Nusa Tenggara, en particulier à Nusa Tenggara oriental. Les matériaux devaient être acheminés depuis Jakarta, rendant la logistique plus coûteuse et la construction plus longue que dans d'autres zones. La coordination de la mise en place des matériaux avec la préparation des sites peut atténuer le risque de mobiliser des équipes avant l'arrivée des composants nécessaires. Les travaux de service peuvent alors dépasser la durée du chantier de construction, reliant les capacités locales sur le terrain aux économies de bail à plus long terme du propriétaire.
Paysage concurrentiel
Concentration du Marché
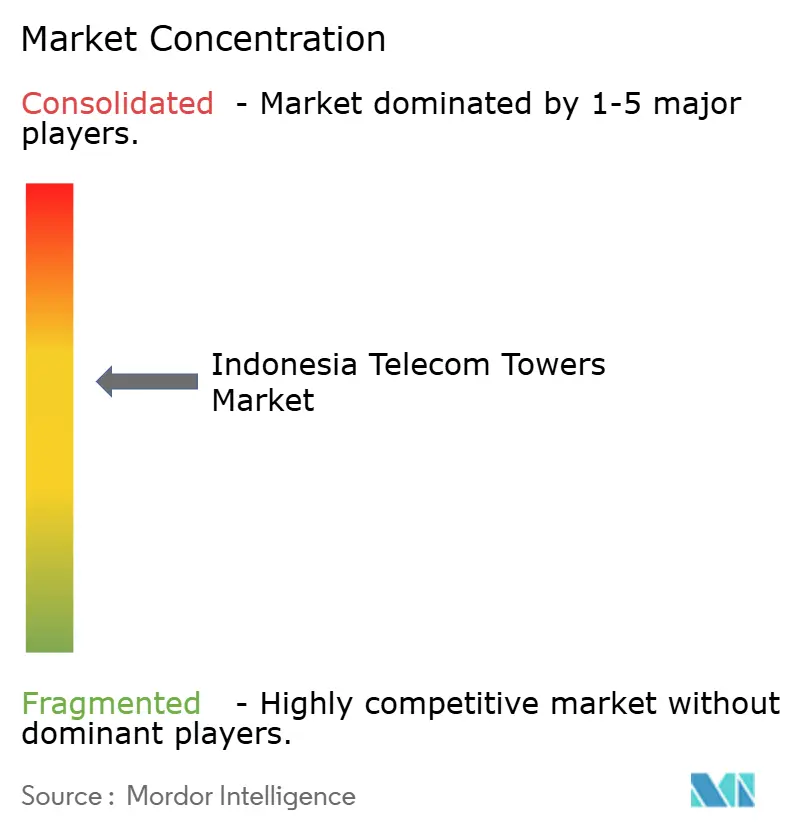
Les grands portefeuilles ancrent la concurrence, Telkom déclarant environ 40 230 tours détenues par PT Dayamitra Telekomunikasi Tbk (Mitratel) au 31 décembre 2025. PT Profesional Telekomunikasi Indonesia (Protelindo) est la principale filiale d'exploitation de tours de PT Sarana Menara Nusantara Tbk, qui a déclaré environ 36 000 tours pour le groupe au 31 décembre 2025, tandis que PT Tower Bersama Infrastructure Tbk (TBIG) comptait 24 212 tours à la fin de l'année 2025. PT Centratama Menara Indonesia (EdgePoint) et PT Bali Towerindo Sentra Tbk participent également, cette dernière exploitant et louant des tours et des installations directement ou par l'intermédiaire de filiales en 2025. Le 26 mai 2026, PT Centratama Telekomunikasi Indonesia Tbk, une filiale d'EdgePoint Infrastructure, a déclaré une croissance de portefeuille d'environ 4 600 à plus de 11 000 sites à l'échelle nationale sous la direction de ses dirigeants sortants. Pour les opérateurs ayant besoin de plusieurs emplacements, ces vastes parcs font de la correspondance des exigences réseau au sein du portefeuille d'un seul bailleur une alternative pratique aux négociations de sites séparées.
En 2025, TBIG a ajouté 1 280 locations brutes, comprenant 797 sites de télécommunications et 483 colocations, montrant à la fois une activité de nouveaux sites et de sites partagés. Certaines locations arrivant à expiration n'ont pas été renouvelées après la fusion XL Axiata-Smartfren qui a créé XLSMART, réduisant les ajouts nets de locations pour cette année. Le 1er juillet 2026, Mitratel a fusionné en son sein PT Persada Sokka Tama, un bailleur de tours détenu en propriété exclusive, et PT Ultra Mandiri Telekomunikasi, un fournisseur de services d'infrastructure, reprenant leurs actifs, passifs, droits, obligations et activités commerciales. Les opérateurs utilisant ces services transférés peuvent traiter les obligations de location de tours et de services d'infrastructure via Mitratel en tant que contrepartie successeur unique.
L'orientation concurrentielle favorise les fournisseurs capables de transformer la taille du parc en accès techniquement utilisable pour un opérateur à un emplacement requis. À Jakarta, le Règlement du gouverneur n° 14 de 2014 exige que les fournisseurs et gestionnaires divulguent de manière transparente l'adéquation technique et la capacité disponible. Il exige également la priorité selon l'ordre des demandes soumises à l'agence compétente, le signalement de l'utilisation des tours et des détails du réseau fédérateur, et le respect du droit de la concurrence. Le programme 2026 de Jakarta qualifiait la règle de 2014 d'obsolète et visait un remplacement pour le troisième trimestre 2026, mais aucun remplacement adopté n'a été publié. Dans le cadre des obligations en vigueur, la capacité transparente et l'ordre des demandes font de l'espace utilisable à l'emplacement requis une base de concurrence entre les fournisseurs de toute taille.
Leaders du Secteur des Tours de Télécommunications en Indonésie
-
PT Dayamitra Telekomunikasi Tbk (Mitratel)
-
PT Profesional Telekomunikasi Indonesia (Protelindo)
-
PT Tower Bersama Infrastructure Tbk (TBIG)
-
PT Centratama Menara Indonesia (EdgePoint)
-
PT Bali Towerindo Sentra Tbk
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tours de Télécommunications en Indonésie Entreprises couvertes dans ce rapport
- PT Dayamitra Telekomunikasi Tbk (Mitratel)
- PT Profesional Telekomunikasi Indonesia (Protelindo)
- PT Tower Bersama Infrastructure Tbk (TBIG)
- PT Centratama Menara Indonesia (EdgePoint)
- PT Bali Towerindo Sentra Tbk
- EDOTCO Indonesia (EDOTCO Group Sdn Bhd)
- Gihon Telekomunikasi Indonesia
- PT Inti Bangun Sejahtera, Tbk (IBST)
- PT Solusi Tunas Pratama Tbk (STP)
- PT Telekomunikasi Selular (Telkomsel)
- PT Indosat Ooredoo Hutchison Tbk
- PT XLSMART Telecom Sejahtera Tbk (XLSMART)
- PT XLSMART Telecom Sejahtera Tbk
Principales opportunités pour les acteurs du marché
Les opportunités comparent les façons dont les fournisseurs de tours peuvent convertir les engagements d'emplacements mal desservis en revenus d'accès aux sites et de services d'infrastructure. Dans le cadre de la sélection du spectre de juillet 2026, Komdigi a exigé des opérateurs lauréats qu'ils fournissent un service 4G dans 538 villages et quartiers urbains sans signal ou à signal faible, de Sumatra à la Papouasie. Cette obligation soutient différentes réponses commerciales selon qu'un emplacement nécessite un nouvel hôte, un remplissage de signal ou des améliorations d'un site utilisable.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Sites partagés pour les agglomérations non couvertes | Les agglomérations non desservies entrent dans le cadre de l'obligation de couverture | Opérateurs de réseau mobile lauréats du spectre | Sécuriser une location d'ancrage pour un site au sol là où aucun hôte approprié n'existe | Engagement de l'opérateur avant la construction | TowerCos indépendants |
| Accès aux sites pour le remplissage de signal faible | Les villages à signal faible et les quartiers urbains sont également éligibles | Opérateurs de réseau mobile améliorant le service dans les emplacements obligatoires | Proposer un hébergement sur toiture ou une colocation là où cela répond au besoin de couverture requis | Un emplacement utilisable dans la conception radio de l'opérateur | Bailleurs sur toiture et propriétaires de tours existants |
| Services de préparation des sites de tours | Les engagements de couverture nécessitent des emplacements réseau exploitables | Propriétaires de tours desservant les opérateurs de réseau mobile lauréats | Regrouper les travaux structurels, d'alimentation électrique et de mise en service nécessaires autour d'un site défini | Périmètre de rénovation spécifique au site et réception | Entrepreneurs en construction et maintenance de tours |
| Source: Mordor Intelligence | |||||
L'ouverture centrale consiste à relier un écart de couverture défini à un emplacement qu'un opérateur utilisera réellement. Les communautés à signal faible bénéficient déjà d'une certaine couverture, créant un cas potentiel pour améliorer un hôte existant si son emplacement et sa capacité correspondent au service requis. Lorsque cette adéquation existe, la location et la mise à niveau de l'hôte peuvent combler l'écart sans développer d'abord un autre site.
Développements industriels récents dans Marché des Tours de Télécommunications en Indonésie
- Juillet 2026 : Komdigi a finalisé la sélection du spectre 700 MHz et 2,6 GHz de l'Indonésie le 21 juillet, désignant XLSMART, Telkomsel et Indosat comme lauréats. Les opérateurs doivent fournir un service 4G dans 538 villages et quartiers urbains sélectionnés sans signal ou à signal faible et une couverture 5G atteignant au moins 51 % de la population nationale d'ici la cinquième année.
- Juillet 2026 : Mitratel a fusionné en son sein ses filiales détenues en propriété exclusive PT Persada Sokka Tama, un bailleur de tours, et PT Ultra Mandiri Telekomunikasi, un fournisseur de services d'infrastructure de télécommunications, avec effet au 1er juillet. Leurs actifs, passifs, droits, obligations et activités commerciales ont été transférés à Mitratel en tant qu'entité survivante.
Marché des Tours de Télécommunications en Indonésie Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des tours de télécommunications en Indonésie mesure les dépenses annuelles en Indonésie sur les sites de tours de télécommunications et les services d'infrastructure liés aux tours qui soutiennent les communications radio. Il couvre les sites équipés pour héberger des antennes de télécommunications dans les formes de propriété, d'installation, de source d'alimentation et de structure utilisées sur le marché.
Exclusions du périmètre : L'infrastructure fibre et les services fibre, les systèmes et services de petites cellules, les équipements de réseau d'accès radio actif vendus séparément, et les services de connectivité mobile vendus aux abonnés sont exclus.
Aperçu de la segmentation
- Par propriété
- Opérateur propriétaire
- TowerCo indépendant
- TowerCo en coentreprise
- Captif Mobile Network Operator
- Par installation
- Toiture
- Au sol
- Par type de carburant
- Alimenté par énergie renouvelable
- Hybride réseau/diesel
- Par type de tour
- Monopôle
- Treillis
- Haubanée
- Furtive / Dissimulée
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les avis d'attribution de spectre de Komdigi décrivent les obligations de couverture des opérateurs et les engagements envers les villages, tandis que les indicateurs de la Banque mondiale pour l'Indonésie fournissent un contexte économique pour les scénarios de demande. Les perspectives du secteur des tours de télécommunications de PEFINDO et la présentation aux investisseurs de Protelindo fournissent des éléments probants sur les sociétés de tours concernant les locations, les portefeuilles, la consolidation et l'activité fibre, comme les données permettant de distinguer l'accès aux sites des services d'infrastructure adjacents.
Les rapports annuels des entreprises, les dépôts réglementaires, les documents destinés aux investisseurs, les divulgations boursières et les reportages commerciaux indonésiens réputés fournissent des recoupements sur les portefeuilles de tours, les revenus de location, les dépenses en capital, la dette, les ajouts de sites et les transferts d'actifs. Ces sources nommées ne sont pas exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La recherche primaire chercherait à recueillir les perspectives des propriétaires de tours indonésiens, des fournisseurs de services d'infrastructure, des opérateurs de réseau mobile et des spécialistes pertinents en matière de sites, d'ingénierie et de finance. Les entretiens testeraient les résultats secondaires sur les comptages de sites, les locations, les conditions de bail, les contraintes de déploiement et les revenus de services, tout en clarifiant les différences de définitions et de calendriers. Lorsque les données restent incomplètes, les analystes compareraient des indicateurs indépendants d'entreprises, réglementaires et de marché et documenteraient l'écart restant avant de sélectionner l'estimation ou l'hypothèse de prévision.
Répartition des répondants aux travaux de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux et assimilés : 15 % | |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 35 % | |
| Petits acteurs : 20 % | Responsables : 50 % |
Dimensionnement du marché et prévisions
L'analyste estime la valeur annuelle du marché indonésien à partir d'une vue descendante de la demande des opérateurs et des revenus des services de tours, puis vérifie le résultat de manière sélective par rapport aux agrégats de revenus des sociétés de tours et aux frais de site échantillonnés multipliés par les locations occupées. Les comptages de sites, les locataires par site, les taux de location et les revenus de services par site indiquent comment les ajouts réseau et la colocation affectent le pool de valeur. Les engagements de déploiement du spectre, les programmes de couverture rurale et les dépenses en capital des opérateurs informent le rythme de la demande. Les parts d'installation, de propriété, de configuration d'alimentation et de structure de tours sont construites à partir des portefeuilles divulgués, des ajouts de sites, de l'activité de location et des données de composition disponibles des entreprises, les données non appariées n'étant attribuées qu'après vérification de leurs définitions de sites et de services. Une régression multivariée peut relier la série historique de revenus à ces indicateurs de demande et d'exploitation, avec une analyse de scénarios utilisée lorsque le calendrier de déploiement ou les changements d'intégration rendent la relation historique instable. La valeur et le volume des sites installés sont prévus séparément, l'écart entre eux reflétant les changements d'occupation et de composition des revenus plutôt qu'une hypothèse de croissance égale. Des experts primaires peuvent tester la direction et la faisabilité des prévisions au niveau des variables. Pour les vérifications ascendantes sélectives, les analystes rapprochent les divulgations des entreprises et les estimations de frais de site échantillonnés multipliés par les locations au total national, puis encadrent les observations manquantes en utilisant des opérateurs divulgués comparables et des plages historiques documentées.
Cycle de validation et de mise à jour des données
Les analystes triangulent les divulgations des entreprises, les statistiques réglementaires et publiques, les documents destinés aux investisseurs et les données primaires, comparant des signaux indépendants pour les ajouts de sites, les locations, les revenus et les obligations de couverture. Ils examinent les anomalies et les écarts significatifs par rapport aux périodes précédentes et aux indicateurs connexes, les retracent jusqu'aux définitions des sources ou aux calendriers, et les résolvent par une deuxième source ou un recontact ciblé avant la validation finale. Le modèle est actualisé annuellement, réexaminé entre les cycles lorsque des attributions de spectre, des fusions, des transferts d'actifs importants ou des changements réglementaires modifient sensiblement la demande, et vérifié à nouveau lors d'un examen préalable à la livraison.
Taille du marché des tours de télécommunications en Indonésie selon Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des tours de télécommunications en Indonésie mesure les dépenses annuelles en Indonésie sur les sites de tours de télécommunications et les services d'infrastructure liés aux tours qui soutiennent les communications radio.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Une régression multivariée peut relier la série historique de revenus à ces indicateurs de demande et d'exploitation, avec une analyse de scénarios utilisée lorsque le calendrier de déploiement ou les changements d'intégration rendent la relation historique instable.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | Valeur : 1,95 milliard USD (2027) / Volume : 116,4 milliers d'unités (2027) | |
| Éditeur de recherche de marché A | 167 millions USD (2025) | Son année de mesure antérieure de deux ans peut contribuer à la valeur inférieure. |
| Éditeur de recherche de marché B | 3,8 milliards USD (2025) | L'inclusion des petites cellules et des solutions en bâtiment élargit les catégories d'infrastructure comptabilisées. |
Les analystes de Mordor Intelligence triangulent les divulgations des entreprises, les statistiques réglementaires et publiques, les documents destinés aux investisseurs et les données primaires, comparant des signaux indépendants pour les ajouts de sites, les locations, les revenus et les obligations de couverture.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des tours de télécommunications en Indonésie et ses perspectives de croissance ?
La valeur est prévue à 1,95 milliard USD en 2027 et à 2,41 milliards USD d'ici 2032, avec un CAGR de 4,36 % sur 2027-2032.
Qu'est-ce qui soutient la demande de services de tours de télécommunications en Indonésie ?
Les attributions de spectre 2026 de Komdigi comportent des obligations de couverture. BAKTI avait construit 5 514 BTS 4G, tous signalés en service dans des zones reculées au 5 juin 2026.
Quel modèle de propriété domine les services de tours indonésiennes ?
Les TowerCos indépendants détenaient 53,53 % des revenus du marché des tours en 2026 et constituaient le segment de propriété le plus important.
Quelles entreprises se disputent le marché de l'hébergement de tours indonésiennes ?
Les principaux participants comprennent PT Dayamitra Telekomunikasi Tbk (Mitratel), PT Profesional Telekomunikasi Indonesia (Protelindo), PT Tower Bersama Infrastructure Tbk (TBIG), PT Centratama Menara Indonesia (EdgePoint) et PT Bali Towerindo Sentra Tbk.
Quel est le principal défi de rentabilité pour les bailleurs de tours indonésiens ?
La révision des loyers à la baisse pèse sur les rendements. Le taux de location mensuel effectif par location XL Axiata (EXCL) de PT Sarana Menara Nusantara Tbk était inférieur de 7,5 % à son niveau de l'exercice 2025 au premier trimestre 2026.
Comment la demande de services de tours diffère-t-elle selon les régions indonésiennes ?
Le Kalimantan oriental a connu une expansion de la capacité d'Indosat au premier semestre 2026, tandis que Nusa Tenggara oriental a bénéficié d'activations de service villageois par Telkomsel à partir de début avril 2025.