
Tamanho e Participação do Mercado de Torres de Telecomunicações da Indonésia
Análise do Mercado de Torres de Telecomunicações da Indonésia por Mordor Intelligence
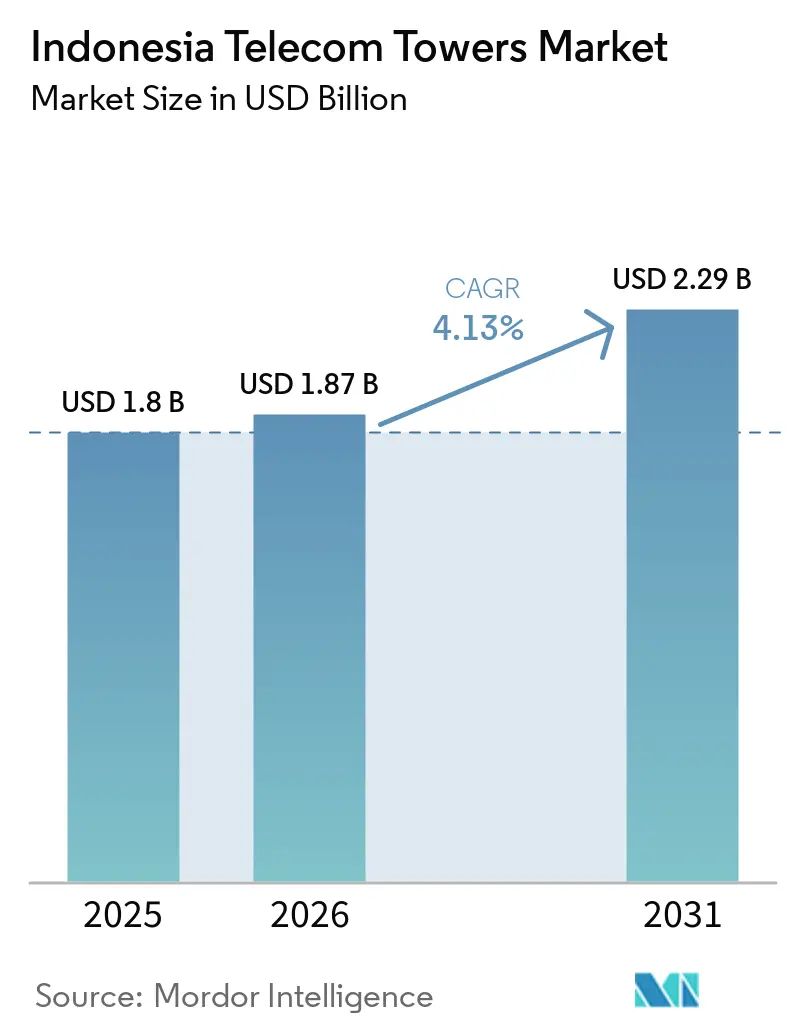
Espera-se que o tamanho do mercado de torres de telecomunicações da Indonésia aumente de 1,87 bilhões de USD em 2026 para 1,95 bilhões de USD em 2027 e alcance 2,41 bilhões de USD até 2032, crescendo a um CAGR de 4,36% no período de 2027 a 2032. Espera-se que o volume do mercado aumente de 114 mil unidades em 2026 para 116,4 mil unidades em 2027 e alcance 129,7 mil unidades até 2032, crescendo a um CAGR de 2,18% no período de 2027 a 2032.
A Komdigi, Ministério da Comunicação e Assuntos Digitais da Indonésia, vinculou obrigações de cobertura às suas concessões de espectro de julho de 2026 na Indonésia. Isso apoia a hospedagem em coberturas e em áreas rurais, enquanto as pressões de reajuste de aluguéis afetam os retornos em sites ocupados. As enchentes e deslizamentos de terra em Sumatra interromperam o fornecimento de eletricidade e as telecomunicações a partir de novembro de 2025, evidenciando a necessidade de energia de reserva. A concorrência combina adições de sites com a defesa das locações existentes. A capacidade de financiamento pode restringir a velocidade com que essas exigências se convertem em torres operacionais.
Principais Conclusões do Relatório
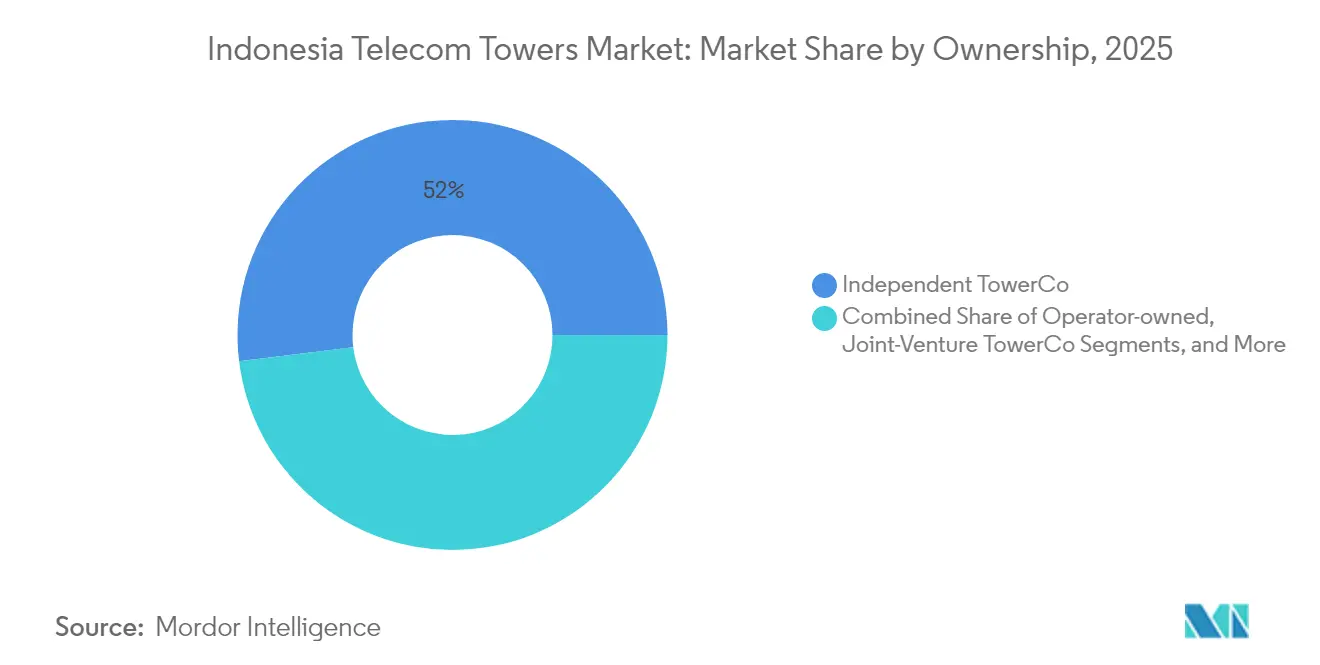
- Em termos de propriedade, as TowerCos independentes detinham 53,53% da participação no mercado de torres de telecomunicações da Indonésia em 2026 e também têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7,58% no período de 2027 a 2032.
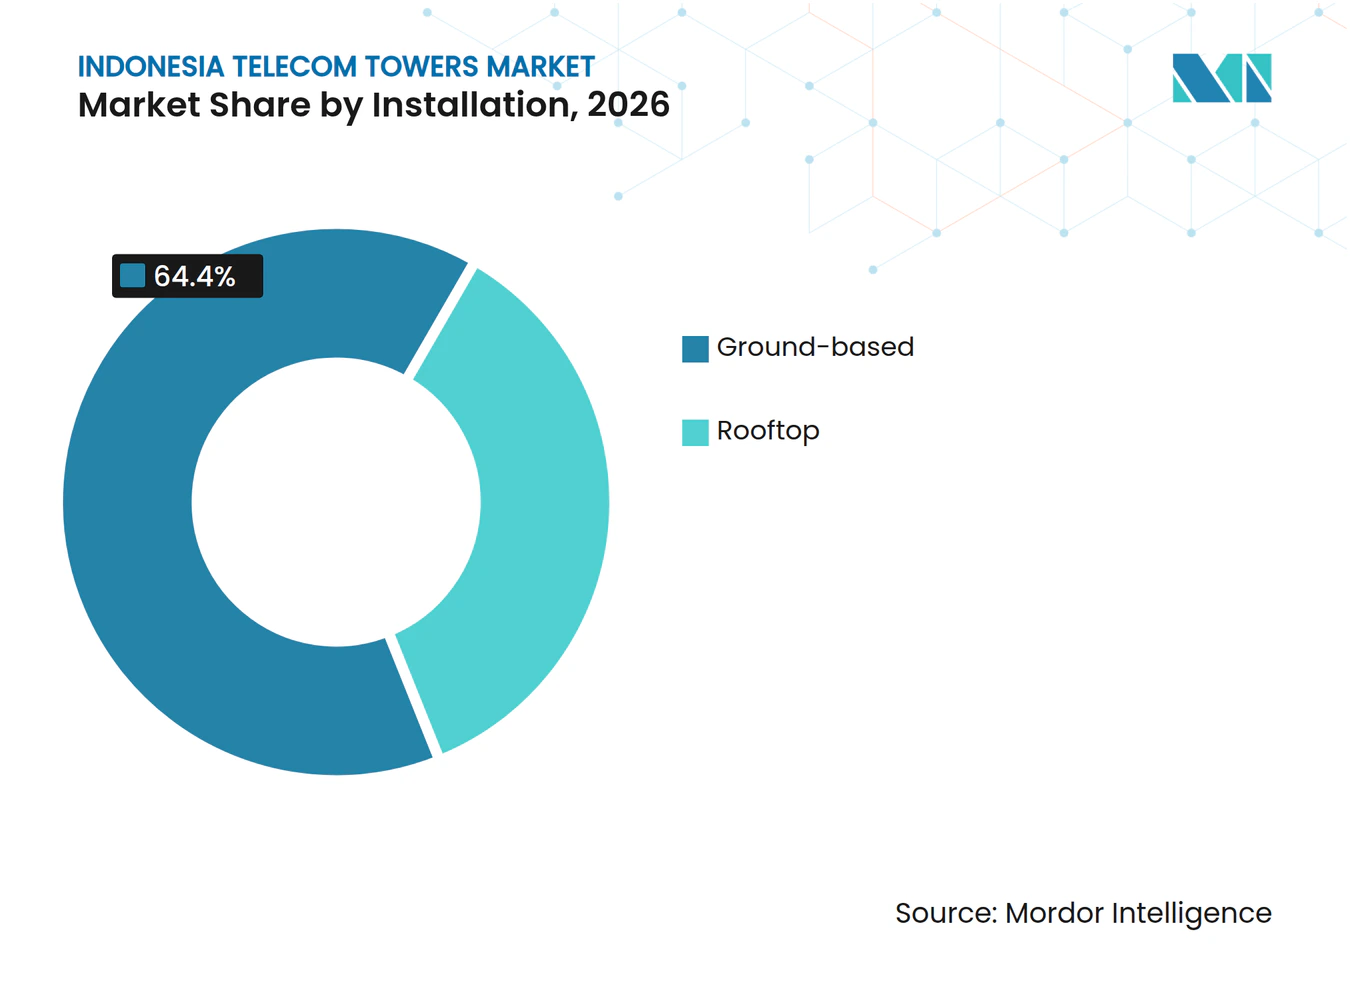
- Por instalação, os sites em base no solo detinham 64,4% do tamanho do mercado de torres de telecomunicações da Indonésia em 2026, enquanto as instalações em cobertura têm previsão de crescimento mais rápido, com um CAGR de 5,85% no período de 2027 a 2032.
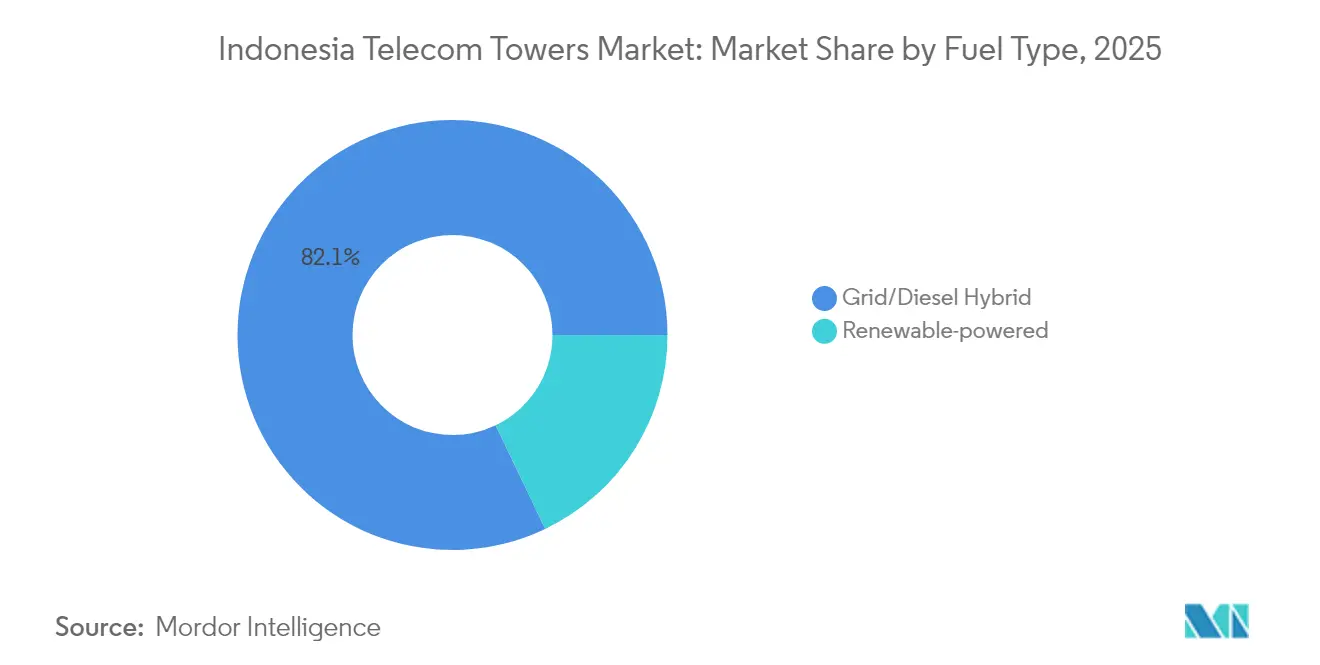
- Entre os tipos de combustível, os sites híbridos rede/diesel lideraram com 79,4% da receita do mercado de torres em 2026, enquanto os sites com energia renovável têm previsão de crescimento mais rápido, com um CAGR de 20,2% no período de 2027 a 2032.
- Entre os tipos de torre, os monopolos lideraram com 46,19% da receita do mercado de torres em 2026, e as torres furtivas/camufladas têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 10,4% no período de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lançamento nacional do espectro 5G e momentum de implantação | +2% | Nacional | Longo prazo (≥ 4 anos) |
| Mandatos de conectividade 4G rural e subsídios da BAKTI | +1.6% | Áreas carentes, de fronteira e mais remotas | Curto prazo (≤ 2 anos) |
| Acordos de venda com leaseback por operadoras de rede móvel | +1% | Nacional | Médio prazo (2 a 4 anos) |
| Desligamento do 3G liberando capacidade ociosa nas torres | +0.8% | Nacional | Curto prazo (≤ 2 anos) |
| Expansão das TowerCos para serviços de fibra até a torre e micro data centers de borda | +0.6% | Nacional | Médio prazo (2 a 4 anos) |
| Financiamento vinculado a ESG para sites verdes | +0.4% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Lançamento nacional de espectro 5G e momentum de implantação
Os compromissos de cobertura conferem às concessões de espectro da Indonésia uma rota mais clara para a demanda por sites de telecomunicações utilizáveis. Em 21 de julho de 2026, a Komdigi nomeou XLSMART, Telkomsel e Indosat vencedores da seleção de espectro de 700 MHz e 2,6 GHz após a conclusão de todas as etapas.[1] As operadoras vencedoras devem fornecer serviço 5G cobrindo pelo menos 51% da população nacional até o quinto ano. Essa obrigação apoia a demanda por acesso a sites ao exigir que as operadoras convertam direitos de espectro em uma área de cobertura de serviço. As torres existentes podem participar por meio de hospedagem adicional ou atualizações, enquanto as lacunas de cobertura criam um caso separado para novas localizações. Para os proprietários de torres, o ganho comercial depende da obtenção de locações operacionais com operadoras à medida que os compromissos de implantação se convertem em investimento em rede.
Mandatos de conectividade 4G rural e subsídios da BAKTI
As obrigações de cobertura rural criam uma exigência de infraestrutura definida em áreas remotas. Até 5 de junho de 2026, a BAKTI, Agência de Acessibilidade de Telecomunicações e Informação, havia construído 5.514 estações de transceptores de base (BTS) 4G, todas reportadas em operação em áreas remotas. Separadamente, 1.233 BTS em sua rede de áreas carentes, de fronteira e mais remotas foram financiadas por meio de obrigações de Serviço Universal de provedores incluindo Telkomsel, Indosat Ooredoo Hutchison e XLSMART nessa data. Essas obrigações conectam o financiamento de infraestrutura rural a operadoras que precisam de localizações de rede utilizáveis. Para locadores e prestadores de serviços de sites, fornecer um host utilizável ou manter sua infraestrutura de suporte converteria essa exigência em um serviço comercial além da construção inicial.
Acordos de venda com leaseback por operadoras de rede móvel
As transações de operadoras tornam-se uma fonte de demanda recorrente por serviços de sites quando a venda de um ativo é acompanhada de um compromisso de leaseback. As demonstrações intermediárias de junho de 2025 da XLSMART mantiveram a contabilidade de leaseback de torres para as transações anteriores do grupo com Protelindo e PT Solusi Tunas Pratama Tbk (STP). A venda para a Protelindo ocorreu em 2016 e a venda para a STP em 2014, com os ganhos das transações amortizados ao longo dos períodos de leaseback. Esse arranjo separa o uso do site pela operadora da propriedade da infraestrutura subjacente. Os ativos arrendados foram registrados pelo valor presente dos pagamentos mínimos de arrendamento com os passivos de arrendamento relacionados. Esses passivos mostram que o compromisso de arrendamento da operadora pode perdurar além do ano da transação, conferindo ao locador uma relação contratual após a venda.
Desligamento do 3G liberando capacidade excedente de torres
A retirada de equipamentos 3G pode apoiar demanda adicional de hospedagem quando a mudança libera capacidade utilizável para outra locação remunerada. A capacidade relevante é o espaço de hospedagem, a tolerância estrutural e a energia de suporte que um proprietário pode disponibilizar no mesmo local. Uma operadora capaz de reutilizar esse local pode buscar uma atualização sem tratar o novo acesso ao terreno como parte de cada implantação. A tolerância disponível deve corresponder aos requisitos do equipamento substituto, tornando a engenharia específica do site a condição para oferecer esse espaço como outra posição de serviço. Somente uma atualização contratada ou colocalização converte a tolerância de hospedagem liberada em receita incremental para o proprietário do site.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pressão de renegociação de tarifas de arrendamento por operadoras de rede móvel | -0.9% | Nacional | Curto prazo (≤ 2 anos) |
| Alta alavancagem em ambiente de custos de juros crescentes | -0.6% | Nacional | Médio prazo (2 a 4 anos) |
| Repressão municipal a estruturas de BTS não licenciadas | -0.3% | Vila de Menden no Regência de Klaten | Curto prazo (≤ 2 anos) |
| Backhaul via satélite LEO substituindo torres remotas | -0.2% | Vilas prioritárias na Regência de Bungo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão de renegociação de tarifas de arrendamento por operadoras de rede móvel
As renegociações de arrendamento podem reduzir os ganhos das torres mesmo quando o inquilino continua utilizando a mesma infraestrutura. No primeiro trimestre de 2026, a tarifa mensal efetiva de arrendamento por locação da XL Axiata (EXCL) da PT Sarana Menara Nusantara Tbk estava 7,5% abaixo do seu nível do exercício fiscal de 2025 após o reajuste para baixo. Os sites da EXCL faziam parte do negócio da operadora XLSMART após a fusão. Para um locador, isso separa a utilização física da produtividade de receita, enfraquecendo o retorno disponível de um site ocupado. O acordo pós-fusão previa a retenção dos sites da EXCL sem rotatividade, mas a tarifas mensais mais baixas, deixando menos receita por locação retida.
Alta alavancagem em ambiente de custos de juros crescentes
A alavancagem pode restringir a expansão de um proprietário de torres antes que qualquer deterioração na ocupação dos sites se torne visível. Em 30 de junho de 2026, a PT Tower Bersama Infrastructure Tbk reportou dívida líquida consolidada de 4,8 vezes seu EBITDA do segundo trimestre em base anualizada. Essa carga de dívida torna o financiamento de sites adicionais sensível ao caixa disponível após o serviço das obrigações existentes. Um projeto com receita prospectiva atraente de locação pode, consequentemente, enfrentar um teste de financiamento mais rigoroso do que sua economia operacional isolada sugere. O endividamento adicional também aumenta a exposição ao custo de refinanciamento antes que um novo site tenha estabelecido receitas recorrentes. Novas construções competem com o serviço da dívida pelo caixa gerado pelos arrendamentos existentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Propriedade:
Infraestrutura Compartilhada Lidera o Mix de PropriedadeAs TowerCos independentes foram o maior segmento, com 53,53% da receita do mercado de torres em 2026, e têm previsão de crescimento mais rápido, com um CAGR de 7,58% no período de 2027 a 2032. Em 31 de dezembro de 2025, a PT Sarana Menara Nusantara Tbk reportou aproximadamente 36.000 torres e 60.500 inquilinos para o seu grupo na Indonésia. Sua taxa de locação declarada para essa data era de 1,67x. A taxa torna a retenção e a ocupação adicional relevantes para o desempenho de um portfólio compartilhado, vinculando a receita ao uso das posições de hospedagem disponíveis. Adicionar um inquilino a uma torre existente cria outra relação de aluguel sem o compromisso de capital de outra estrutura.
Prevê-se que as participações cativas de operadoras de rede móvel se contraiam no período de 2027 a 2032. A Telkom reportou aproximadamente 4.472 torres de propriedade da Telkomsel em 31 de dezembro de 2025. Essas torres detidas por operadoras ilustram a escolha de propriedade entre reter infraestrutura física e obter hospedagem comercial, com a previsão atribuindo um papel menor à propriedade cativa.



Por Instalação:
Sites em Terra Lideram enquanto o Arrendamento em Cobertura se ExpandeAs instalações em base no solo representaram 64,4% do tamanho do mercado de torres de telecomunicações da Indonésia em 2026. Em junho e julho de 2025, a PT Solusi Tunas Pratama planejou uma torre BTS Indosat de 60 metros em um site de propriedade de residente em Dusun II, Desa Kampung Baru, Rejang Lebong, sujeita aos procedimentos restantes. O processo envolveu documentação de propriedade do terreno, consentimento dos moradores próximos e licenciamento. Um terreno dedicado fornece ao provedor de torres uma localização física para a estrutura, mas garantir essa localização não a torna, por si só, pronta para a construção. Resolver o consentimento do proprietário do terreno e as licenças é o que converteria esse terreno planejado em um host disponível para a operadora.
As instalações em cobertura têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 5,85% no período de 2027 a 2032. Em janeiro de 2026, a Província de Lampung prorrogou o direito da Mitratel de arrendar espaço em cobertura no edifício da Secretaria Provincial. A renovação preserva uma rota legal para o uso desse edifício para infraestrutura de telecomunicações, conferindo ao direito de propriedade um papel contínuo na disponibilidade do site. Para um locador de torres, um direito renovado pode apoiar uma oferta de hospedagem contínua a operadoras móveis sem exigir a compra do edifício subjacente. A prorrogação confere à Mitratel uma rota para o uso contínuo da cobertura sem necessidade de realocação para outra propriedade.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Tipo de Combustível:
Energia de Reserva Ancora a Escala enquanto as Renováveis AceleramOs sites híbridos rede/diesel foram o maior segmento, representando 79,4% da receita do mercado de torres em 2026. As enchentes e deslizamentos de terra em Sumatra, que começaram em novembro de 2025, interromperam o fornecimento de eletricidade e as telecomunicações. Em dezembro de 2025, o TelkomGroup implantou 470 geradores por meio da Telkomsel para apoiar a recuperação da rede em Sumatra. Esse esforço de recuperação ilustra o papel operacional da geração de reserva quando o fornecimento de eletricidade se torna não confiável. Como os sites com energia renovável partem de uma base pequena, os sites híbridos são a configuração dominante que as operadoras devem manter em funcionamento durante as interrupções.
Os sites com energia renovável têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 20,2% no período de 2027 a 2032. A Telkomsel adicionou 86 usinas de energia solar em sites de BTS durante 2025 e reportou 360 unidades de BTS com painéis solares. Juntamente com um BTS movido a microhidrelétrica, essas instalações solares geraram 13.926 GJ em 2025. Seus BTS com energia renovável atenderam grandes cidades e regiões subdesenvolvidas, de fronteira e mais remotas em 2025. A operação desses sistemas solares e de microhidrelétrica cria uma exigência de manutenção contínua além do fornecimento inicial de equipamentos.
Por Tipo de Torre:
Escala de Monopolo e Opções de Instalação CamufladaAs torres monopolo representaram 46,19% da participação no mercado de torres de telecomunicações da Indonésia em 2026. Em 2025, a contratada PT Binatel Prima reportou trabalhos em novos projetos de torres monopolo para o cliente MULTILAB no Papua, Sumatra, Bali e Kalimantan. Para o maior segmento, essas atribuições mostram o formato participando em pipelines de projetos geograficamente distintos. Uma contratada que atende essas localidades pode se organizar em torno da mesma categoria estrutural enquanto lida com os requisitos de execução específicos de cada projeto. Para as contratadas, essas atribuições conectam a expertise em monopolo a negócios recorrentes com um cliente em projetos separados.
As torres furtivas/camufladas têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 10,4% no período de 2027 a 2032. As regras de 2025 da Cidade de Pekalongan permitem torres camufladas como postes de iluminação, torres de mesquita ou árvores. Apenas as torres camufladas em formato de iluminação ou árvore recebem a isenção declarada da restrição de instalação em área de supervisão de beira de estrada. Para uma operadora que busca um host dentro dessa área restrita, um design qualificado cria uma rota potencial para acesso ao site. Em Pekalongan, selecionar camuflagem em formato de iluminação ou árvore abre uma opção de instalação à beira de estrada que outras formas de camuflagem não recebem.
Análise Geográfica
O panorama comercial regional combina portfólios estabelecidos de proprietários com sites de cobertura com apoio público, criando rotas distintas para trabalhos de serviços de infraestrutura em Java e nas ilhas externas. No primeiro semestre de 2026, a Mitratel operava 40.563 torres em todo o país, com a maioria localizada fora de Java. Em Sumatra, o programa de conectividade pública de 2025 da Komdigi para áreas carentes, de fronteira e mais remotas incluiu 131 BTS 4G e 135 BTS de Obrigação de Serviço Universal em operação. Para fornecedores de infraestrutura, esses portfólios tornam o alcance de serviço em áreas operacionais distintas comercialmente relevante, com proprietários de torres e programas de cobertura pública fornecendo rotas potenciais distintas para trabalhos recorrentes em sites.
O Leste de Kalimantan ilustra uma oportunidade de expansão orientada por capacidade em Kalimantan. No primeiro semestre de 2026, a Indosat expandiu a capacidade de rede em Balikpapan, Samarinda e Tenggarong, no Leste de Kalimantan, à medida que o uso de serviços digitais aumentou. Em todo o Kalimantan, o tráfego de dados do segundo trimestre de 2026 cresceu 27,6% em relação ao ano anterior, enquanto o número de clientes aumentou 2,2%. O programa de 2025 da Komdigi para áreas carentes, de fronteira e mais remotas registrou 531 BTS 4G e 74 BTS de Obrigação de Serviço Universal em operação em Sulawesi. Atender a esses exemplos requer ofertas comerciais distintas, acomodando capacidade de rádio adicional para uma rede de operadora em expansão e sustentando a usabilidade de locais de cobertura com apoio público.
Bali-Nusa Tenggara combina prontidão de rede sazonal com cobertura incremental de vilas, conferindo à demanda de infraestrutura diferentes cronogramas dentro da região. Para o Natal de 2025 e o Ano Novo de 2026, a Telkomsel preparou sua rede Bali-Nusa Tenggara com 241 BTS 5G em 8 cidades ou regências e 8 BTS móveis em espera. Uma abordagem de espera pode atender à carga temporária sem tornar a construção permanente de torres a única resposta às exigências sazonais. A partir do início de abril de 2025, a Telkomsel ativou o serviço baseado em BTS em Sanleo e Uabau na Regência de Malaka e Barang na Regência de Manggarai, Nusa Tenggara Oriental. A distinção comercial é entre capacidade flexível para uma rede regional existente e suporte sustentado de site para vilas recém-conectadas, o que cria diferentes exigências de implantação e manutenção.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de um proprietário de torres que arrenda infraestrutura utilizável a operadoras móveis. A estrutura nacional da Indonésia exige que os proprietários de infraestrutura passiva utilizável ofereçam acesso justo, razoável e não discriminatório, mantendo a continuidade do serviço.[2] Jacarta acrescenta requisitos de design de carga compartilhada e instalação conforme plano de células, colocando a prontidão para construção ao lado dos termos de acesso na decisão comercial do proprietário.
Tabela Regulatória
| Fator de decisão | Indonésia | DKI Jacarta |
|---|---|---|
| Autoridade principal | Ministério da Comunicação e Assuntos Digitais | Departamento de comunicações de Jacarta para recomendações de zonas de torres |
| Principais instrumentos ou diretrizes | Regulamento Governamental nº 46 de 2021; minuta de banda larga móvel de setembro de 2026, proposta | Regulamento nº 14 de 2014, em vigor; Decreto da Secretaria nº 57 de 2026 estabelecendo uma equipe de discussão de minuta |
| Efeito comercial | A infraestrutura passiva utilizável deve oferecer acesso justo e não discriminatório com continuidade de serviço; os preços de uso devem ser justos e baseados em custos | Novas torres devem suportar estruturalmente pelo menos 2 operadoras, sujeito à capacidade de carga de torre compartilhada; uma recomendação de plano de células válida por até 30 dias precede o pedido de licença de construção |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
As avaliações nacionais de Média e Sem alteração refletem a estrutura de acesso contínua e as obrigações de precificação justa e baseada em custos. A minuta de setembro de 2026 da Komdigi propôs isenções de espaçamento mínimo entre estações de rádio de enlace de micro-ondas em zonas amarelas e vermelhas, uma facilitação em fase de consulta que não altera as licenças de sites de torres nem modifica essas obrigações dos proprietários. A avaliação Média de Jacarta equilibra a hospedagem compartilhada com os requisitos de design e zoneamento, enquanto seu programa de 2026 considerou a regra de 2014 desatualizada e visou sua substituição para o terceiro trimestre de 2026. Um decreto de 5 de junho de 2026 formou uma equipe de discussão, mas nenhuma substituição adotada foi publicada, mantendo as obrigações de 2014 em vigor e apoiando Sem alteração.
Etapas da Cadeia de Valor
A cadeia de valor compara os ganhos de serviços de projetos com a receita recorrente de acesso a torres e manutenção. Em 2025, a PT Gihon Telekomunikasi Indonesia Tbk forneceu serviços de arrendamento de torres a operadoras móveis por meio de contratos de longo prazo com duração de até 10 anos.[3] Locadores como a Gihon obtêm ganhos ao longo do período de arrendamento, enquanto as contratadas de aquisição e construção capturam honorários pela entrega de cada projeto.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Aquisição de sites | Contratadas de aquisição de sites, como a PT Kanayama Sukses Abadi | Honorários de serviço de aquisição de sites | Direitos de site e acesso não resolvidos | Garantir direitos de site antes de comprometer recursos de construção |
| Construção de torres e instalação de energia | Construtores de torres como a PT Datatel Indonesia; instaladores de energia como a PT Kanayama Sukses Abadi e a PT Terex | Honorários de construção e instalação de energia | Custo e prazo de logística de materiais em Bali-Nusa Tenggara reportados pela Mitratel em 2025 | Coordenar remessas e preparação regional antes de mobilizar equipes de campo |
| Hospedagem e arrendamento de sites | Locadores de torres como a PT Gihon Telekomunikasi Indonesia Tbk | Receita de arrendamento de acesso a torres | Compromisso do inquilino antes do acúmulo de retornos do site | Alinhar o desenvolvimento do site com a demanda de hospedagem contratada |
| Operações e manutenção | Contratadas de manutenção como a PT Kanayama Sukses Abadi e a PT Terex | Honorários de manutenção e serviço de sistema de energia | Coordenação de reparos entre equipamentos de torres e de energia | Coordenar visitas de manutenção de sistema de energia e de torres |
| Fonte: Mordor Intelligence | ||||
Em dezembro de 2025, o gerente de implantação da Mitratel descreveu a logística de materiais como uma restrição de construção em Bali-Nusa Tenggara, especialmente em Nusa Tenggara Oriental. Os materiais precisavam ser trazidos de Jacarta, tornando a logística mais cara e a construção mais demorada do que em outras áreas. Coordenar a preparação de materiais com a prontidão do site pode mitigar o risco de mobilizar equipes antes da chegada dos componentes necessários. O trabalho de serviço pode então perdurar além da atribuição de construção, conectando as capacidades de campo locais com a economia de arrendamento de longo prazo do proprietário.
Cenário Competitivo
Concentração do Mercado
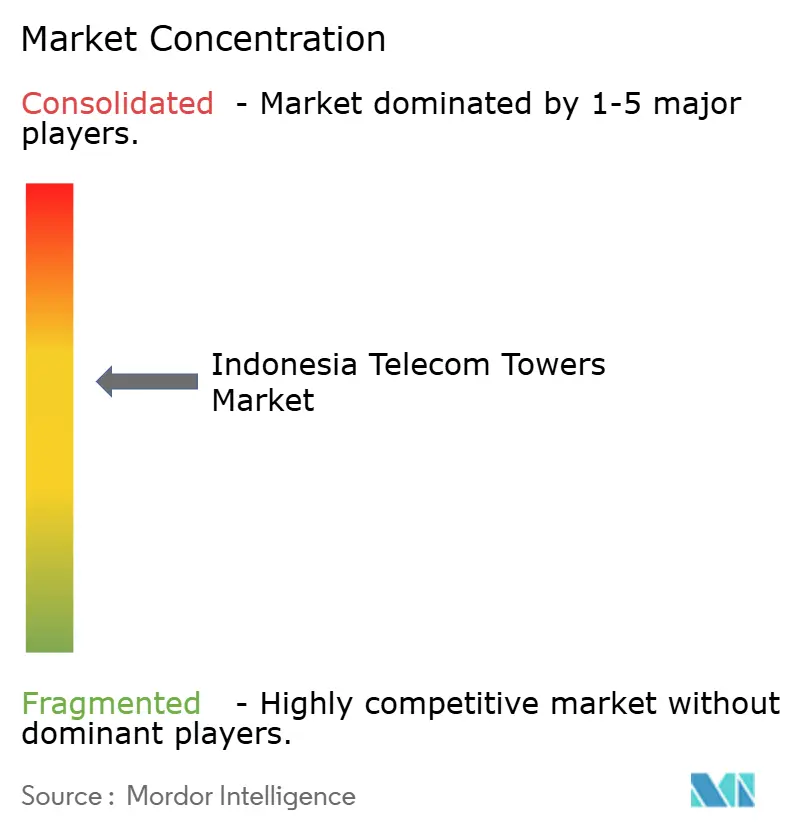
Grandes portfólios ancoram a concorrência, com a Telkom reportando aproximadamente 40.230 torres de propriedade da PT Dayamitra Telekomunikasi Tbk (Mitratel) em 31 de dezembro de 2025. A PT Profesional Telekomunikasi Indonesia (Protelindo) é a principal subsidiária operadora de torres da PT Sarana Menara Nusantara Tbk, que reportou aproximadamente 36.000 torres para o grupo em 31 de dezembro de 2025, enquanto a PT Tower Bersama Infrastructure Tbk (TBIG) tinha 24.212 torres no final de 2025. A PT Centratama Menara Indonesia (EdgePoint) e a PT Bali Towerindo Sentra Tbk também participam, sendo que esta última operou e arrendou torres e instalações diretamente ou por meio de subsidiárias em 2025. Em 26 de maio de 2026, a PT Centratama Telekomunikasi Indonesia Tbk, subsidiária da EdgePoint Infrastructure, reportou crescimento do portfólio de aproximadamente 4.600 para mais de 11.000 sites em todo o país durante o mandato de seus líderes cessantes. Para operadoras que precisam de várias localizações, esses extensos portfólios tornam o atendimento às exigências de rede dentro do portfólio de um único locador uma alternativa prática a negociações separadas de sites.
Em 2025, a TBIG adicionou 1.280 locações brutas, compreendendo 797 sites de telecomunicações e 483 colocalizações, demonstrando atividade tanto em novos sites quanto em sites compartilhados. Algumas locações vencidas não foram renovadas após a fusão XL Axiata-Smartfren que criou a XLSMART, reduzindo as adições líquidas de locações naquele ano. Em 1º de julho de 2026, a Mitratel incorporou a PT Persada Sokka Tama, locadora de torres de sua propriedade integral, e a PT Ultra Mandiri Telekomunikasi, prestadora de serviços de infraestrutura, assumindo seus ativos, passivos, direitos, obrigações e atividades comerciais. As operadoras que utilizam esses serviços transferidos podem atender às obrigações de arrendamento de torres e serviços de infraestrutura por meio da Mitratel como única contraparte sucessora.
A direção competitiva favorece provedores capazes de converter o tamanho do portfólio em acesso tecnicamente utilizável para uma operadora em uma localização exigida. Em Jacarta, o Regulamento do Governador nº 14 de 2014 exige que provedores e gestores divulguem a adequação técnica e a capacidade disponível de forma transparente. Também exige prioridade pela ordem dos pedidos submetidos ao órgão competente, reporte do uso de torres e detalhes da rede de backbone, e observância da legislação de concorrência. O programa de 2026 de Jacarta considerou a regra de 2014 desatualizada e visou uma substituição para o terceiro trimestre de 2026, mas nenhuma substituição adotada foi publicada. Sob as obrigações vigentes, a capacidade transparente e a ordem de pedidos tornam o espaço utilizável na localização exigida uma base para a concorrência entre provedores de qualquer porte.
Líderes do Setor de Torres de Telecomunicações da Indonésia
-
PT Dayamitra Telekomunikasi Tbk (Mitratel)
-
PT Profesional Telekomunikasi Indonesia (Protelindo)
-
PT Tower Bersama Infrastructure Tbk (TBIG)
-
PT Centratama Menara Indonesia (EdgePoint)
-
PT Bali Towerindo Sentra Tbk
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Torres de Telecomunicações da Indonésia Empresas cobertas neste relatório
- PT Dayamitra Telekomunikasi Tbk (Mitratel)
- PT Profesional Telekomunikasi Indonesia (Protelindo)
- PT Tower Bersama Infrastructure Tbk (TBIG)
- PT Centratama Menara Indonesia (EdgePoint)
- PT Bali Towerindo Sentra Tbk
- EDOTCO Indonesia (EDOTCO Group Sdn Bhd)
- Gihon Telekomunikasi Indonesia
- PT Inti Bangun Sejahtera, Tbk (IBST)
- PT Solusi Tunas Pratama Tbk (STP)
- PT Telekomunikasi Selular (Telkomsel)
- PT Indosat Ooredoo Hutchison Tbk
- PT XLSMART Telecom Sejahtera Tbk (XLSMART)
- PT XLSMART Telecom Sejahtera Tbk
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam formas pelas quais os provedores de torres podem converter compromissos de localização em áreas carentes em receita de acesso a sites e serviços de infraestrutura. Sob a seleção de espectro de julho de 2026, a Komdigi exigiu que as operadoras vencedoras fornecessem serviço 4G em 538 vilas e bairros urbanos sem sinal ou com sinal fraco, de Sumatra ao Papua. Essa obrigação apoia diferentes respostas comerciais dependendo de se uma localização precisa de um novo host, de preenchimento de sinal ou de melhorias em um site utilizável.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Sites compartilhados para comunidades sem cobertura | Comunidades sem serviço se enquadram na obrigação de cobertura | Operadoras de rede móvel vencedoras de espectro | Garantir uma locação âncora para um site em base no solo onde não existe host adequado | Compromisso da operadora antes da construção | TowerCos independentes |
| Acesso a sites para preenchimento de sinal fraco | Vilas e bairros urbanos com sinal fraco também se qualificam | Operadoras de rede móvel melhorando o serviço em locais obrigados | Oferecer hospedagem em cobertura ou colocalização onde atenda à necessidade de cobertura exigida | Uma localização utilizável dentro do design de rádio da operadora | Locadores de cobertura e proprietários de torres existentes |
| Serviços de prontidão de sites de torres | Os compromissos de cobertura exigem localizações de rede utilizáveis | Proprietários de torres que atendem às operadoras de rede móvel vencedoras | Empacotar os trabalhos estruturais, de energia e de comissionamento necessários em torno de um site definido | Escopo de retrofit específico do site e aceitação | Contratadas de construção e manutenção de torres |
| Fonte: Mordor Intelligence | |||||
A abertura central é conectar uma lacuna de cobertura definida a uma localização que uma operadora realmente utilizará. Comunidades com sinal fraco já recebem alguma cobertura, criando um caso potencial para melhorar um host existente se sua localização e capacidade se adequarem ao serviço exigido. Onde esse ajuste existe, arrendar e atualizar o host pode preencher a lacuna sem primeiro desenvolver outro site.
Desenvolvimentos industriais recentes em Mercado de Torres de Telecomunicações da Indonésia
- Jul 2026: A Komdigi finalizou a seleção de espectro de 700 MHz e 2,6 GHz da Indonésia em 21 de julho, nomeando XLSMART, Telkomsel e Indosat como vencedoras. As operadoras devem fornecer serviço 4G em 538 vilas e bairros urbanos selecionados sem sinal ou com sinal fraco e cobertura 5G alcançando pelo menos 51% da população nacional até o quinto ano.
- Jul 2026: A Mitratel incorporou suas subsidiárias integrais PT Persada Sokka Tama, locadora de torres, e PT Ultra Mandiri Telekomunikasi, prestadora de serviços de infraestrutura de telecomunicações, com vigência a partir de 1º de julho. Seus ativos, passivos, direitos, obrigações e atividades comerciais foram transferidos para a Mitratel como entidade sobrevivente.
Mercado de Torres de Telecomunicações da Indonésia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de torres de telecomunicações da Indonésia mede os gastos anuais na Indonésia em sites de torres de telecomunicações e serviços de infraestrutura relacionados a torres que suportam comunicações de rádio. Abrange sites equipados para hospedar antenas de telecomunicações nas formas de propriedade, instalação, fonte de energia e estruturais utilizadas no mercado.
Exclusões de escopo: Infraestrutura de fibra e serviços de fibra, sistemas e serviços de small cells, equipamentos de rede de acesso de rádio ativo vendidos separadamente e serviços de conectividade móvel vendidos a assinantes estão excluídos.
Visão Geral da Segmentação
- Por Propriedade
- Propriedade da Operadora
- TowerCo Independente
- TowerCo em Joint Venture
- Cativo de Operadora de Rede Móvel
- Por Instalação
- Cobertura
- Solo
- Por Tipo de Combustível
- Alimentado por Energia Renovável
- Híbrido Rede/Diesel
- Por Tipo de Torre
- Monopolo
- Treliça
- Estaiada
- Stealth / Camuflada
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Os avisos de concessão de espectro da Komdigi descrevem as obrigações de cobertura das operadoras e os compromissos com vilas, enquanto os indicadores do Banco Mundial para a Indonésia fornecem contexto econômico para os cenários de demanda. O Panorama do Setor de Torres de Telecomunicações da PEFINDO e a apresentação para investidores da Protelindo fornecem evidências de empresas de torres sobre locação, portfólios, consolidação e atividade de fibra, como insumos para distinguir o acesso a sites de serviços de infraestrutura adjacentes.
Relatórios anuais de empresas, registros regulatórios, materiais para investidores, divulgações em bolsa e reportagens empresariais indonésias de reputação fornecem verificações cruzadas sobre portfólios de torres, receita de arrendamento, gastos de capital, dívida, adições de sites e transferências de ativos. Essas fontes nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
A pesquisa primária buscaria perspectivas de proprietários de torres indonésios, prestadores de serviços de infraestrutura, operadoras de rede móvel e especialistas relevantes em sites, engenharia e finanças. As entrevistas testariam as conclusões secundárias sobre contagens de sites, locação, termos de arrendamento, restrições de implantação e receita de serviços, ao mesmo tempo em que esclareceriam diferenças nas definições e cronogramas. Onde os registros permanecerem incompletos, os analistas comparariam indicadores independentes de empresas, regulatórios e de mercado e documentariam a lacuna remanescente antes de selecionar a estimativa ou premissa de previsão.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | Diretores executivos (CXOs): 15% | |
| Nível médio: 55% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 20% | Gerentes: 50% |
Dimensionamento e Previsão do Mercado
O analista estima o valor anual do mercado da Indonésia a partir de uma visão de cima para baixo da demanda das operadoras e da receita de serviços de torres, verificando o resultado seletivamente em relação aos totais de receita de empresas de torres e à tarifa de site amostrada multiplicada pela locação ocupada. Contagens de sites, inquilinos por site, tarifas de arrendamento e receita de serviços por site indicam como as adições de rede e a colocalização afetam o conjunto de valor. Os compromissos de implantação de espectro, os programas de cobertura rural e os gastos de capital das operadoras informam o ritmo da demanda. As participações de instalação, propriedade, configuração de energia e estrutura de torres são construídas a partir de portfólios divulgados, adições de sites, atividade de arrendamento e dados de mix de empresas disponíveis, com registros não correspondidos atribuídos somente após verificar suas definições de site e serviço. Uma regressão multivariada pode relacionar a série histórica de receitas a esses indicadores de demanda e operacionais, com análise de cenários utilizada onde o cronograma de implantação ou mudanças de integração tornam a relação histórica instável. O valor e o volume de sites instalados são previstos separadamente, com a diferença entre eles refletindo mudanças na ocupação e no mix de receitas, em vez de assumir crescimento igual. Especialistas primários podem testar a direção e a viabilidade das previsões em nível de variável. Para verificações seletivas de baixo para cima, os analistas reconciliam as divulgações das empresas e as estimativas amostradas de tarifa de site multiplicada por locação com o total nacional, delimitando as observações ausentes usando operadoras divulgadas comparáveis e faixas históricas documentadas.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam divulgações de empresas, estatísticas regulatórias e públicas, materiais para investidores e insumos primários, comparando sinais independentes para adições de sites, locação, receita e obrigações de cobertura. Eles investigam anomalias e variações materiais em relação a períodos anteriores e indicadores relacionados, rastreiam-nas até definições de fonte ou cronogramas e as resolvem por meio de uma segunda fonte ou recontato direcionado antes da aprovação final. O modelo é atualizado anualmente, revisado entre ciclos quando concessões de espectro, fusões, grandes transferências de ativos ou mudanças regulatórias alteram materialmente a demanda, e verificado novamente em uma nova revisão pré-entrega.
Tamanho do Mercado de Torres de Telecomunicações da Indonésia da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de torres de telecomunicações da Indonésia mede os gastos anuais na Indonésia em sites de torres de telecomunicações e serviços de infraestrutura relacionados a torres que suportam comunicações de rádio.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Uma regressão multivariada pode relacionar a série histórica de receitas a esses indicadores de demanda e operacionais, com análise de cenários utilizada onde o cronograma de implantação ou mudanças de integração tornam a relação histórica instável.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | Valor: 1,95 bilhões de USD (2027) / Volume: 116,4 mil unidades (2027) | |
| Editora de Pesquisa de Mercado A | 167 milhões de USD (2025) | Seu ano de medição dois anos anterior pode contribuir para o valor mais baixo. |
| Editora de Pesquisa de Mercado B | 3,8 bilhões de USD (2025) | A inclusão de small cells e soluções in-building amplia as categorias de infraestrutura contabilizadas. |
Os analistas da Mordor Intelligence triangulam divulgações de empresas, estatísticas regulatórias e públicas, materiais para investidores e insumos primários, comparando sinais independentes para adições de sites, locação, receita e obrigações de cobertura.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de torres de telecomunicações da Indonésia?
O valor tem previsão de 1,95 bilhões de USD em 2027 e 2,41 bilhões de USD até 2032, crescendo a um CAGR de 4,36% no período de 2027 a 2032.
O que sustenta a demanda por serviços de torres de telecomunicações na Indonésia?
As concessões de espectro de 2026 da Komdigi carregam obrigações de cobertura. A BAKTI havia construído 5.514 BTS 4G, todos reportados em operação em áreas remotas até 5 de junho de 2026.
Qual modelo de propriedade lidera os serviços de torres indonésias?
As TowerCos independentes detinham 53,53% da receita do mercado de torres em 2026 e foram o maior segmento de propriedade.
Quais empresas competem pelo negócio de hospedagem de torres indonésias?
Os principais participantes incluem PT Dayamitra Telekomunikasi Tbk (Mitratel), PT Profesional Telekomunikasi Indonesia (Protelindo), PT Tower Bersama Infrastructure Tbk (TBIG), PT Centratama Menara Indonesia (EdgePoint) e PT Bali Towerindo Sentra Tbk.
Qual é o principal desafio de ganhos para os locadores de torres indonésios?
O reajuste de aluguéis pressiona os retornos. A tarifa mensal efetiva de arrendamento por locação da XL Axiata (EXCL) da PT Sarana Menara Nusantara Tbk estava 7,5% abaixo do seu nível do exercício fiscal de 2025 no primeiro trimestre de 2026.
Como a demanda por serviços de torres difere entre as regiões indonésias?
O Leste de Kalimantan registrou expansão de capacidade da Indosat no primeiro semestre de 2026, enquanto Nusa Tenggara Oriental teve ativações de serviço em vilas pela Telkomsel a partir do início de abril de 2025.