
Marktgröße und Marktanteil für Telekommunikationstürme in Indonesien
Analyse des Marktes für Telekommunikationstürme in Indonesien von Mordor Intelligence
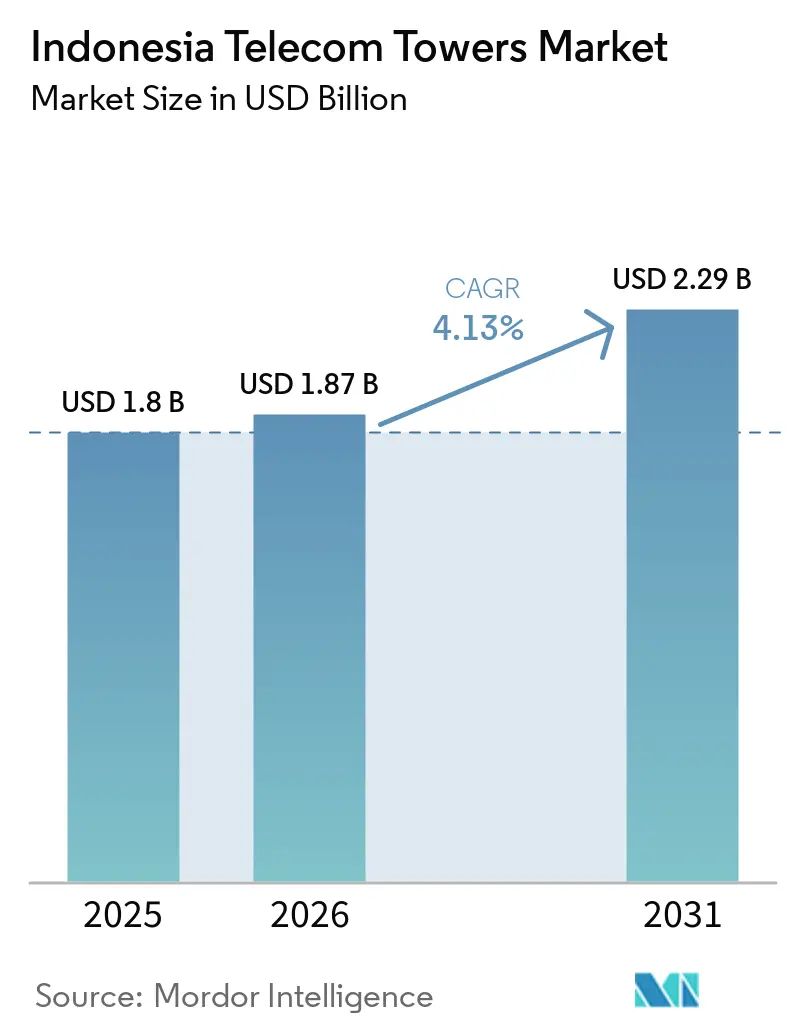
Die Marktgröße des indonesischen Marktes für Telekommunikationstürme soll von 1,87 Milliarden USD im Jahr 2026 auf 1,95 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 2,41 Milliarden USD erreichen, was einem CAGR von 4,36 % über den Zeitraum 2027–2032 entspricht. Das Marktvolumen soll von 114 Tausend Einheiten im Jahr 2026 auf 116,4 Tausend Einheiten im Jahr 2027 steigen und bis 2032 einen Wert von 129,7 Tausend Einheiten erreichen, was einem CAGR von 2,18 % über 2027–2032 entspricht.
Komdigi, Indonesiens Ministerium für Kommunikation und digitale Angelegenheiten, knüpfte an seine Spektrumsvergaben im Juli 2026 in Indonesien Versorgungsauflagen. Dies fördert die Nutzung von Dachflächen und ländlichen Standorten, während der Druck zur Neuverhandlung von Mietpreisen die Renditen belegter Standorte belastet. Überflutungen und Erdrutsche auf Sumatra unterbrachen ab November 2025 Strom- und Telekommunikationsversorgung, was den Bedarf an Notstromversorgung verdeutlichte. Der Wettbewerb verbindet Standorterweiterungen mit der Sicherung bestehender Mieterverhältnisse. Die Finanzierungskapazität kann die Geschwindigkeit begrenzen, mit der diese Anforderungen in betriebsbereite Türme umgewandelt werden.
Wichtigste Erkenntnisse des Berichts
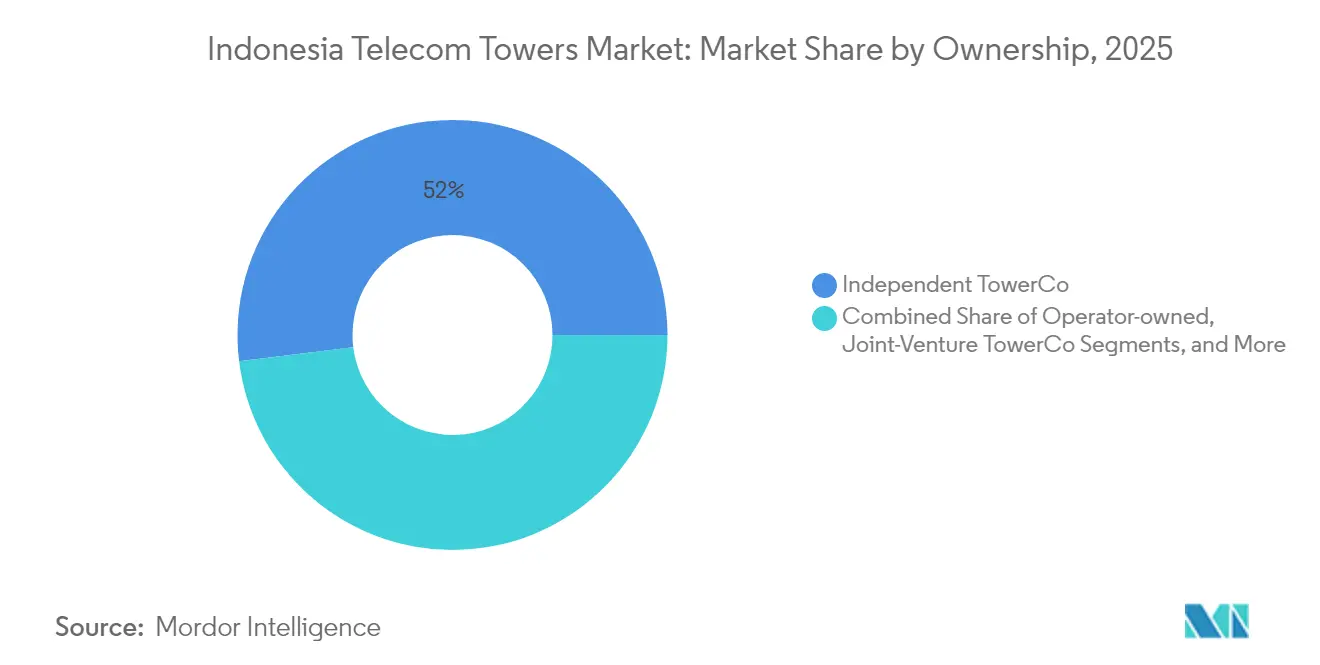
- In Bezug auf die Eigentümerschaft hielten unabhängige Turmgesellschaften im Jahr 2026 einen Marktanteil von 53,53 % im indonesischen Markt für Telekommunikationstürme und werden zugleich als am schnellsten wachsendes Segment mit einem CAGR von 7,58 % über 2027–2032 prognostiziert.
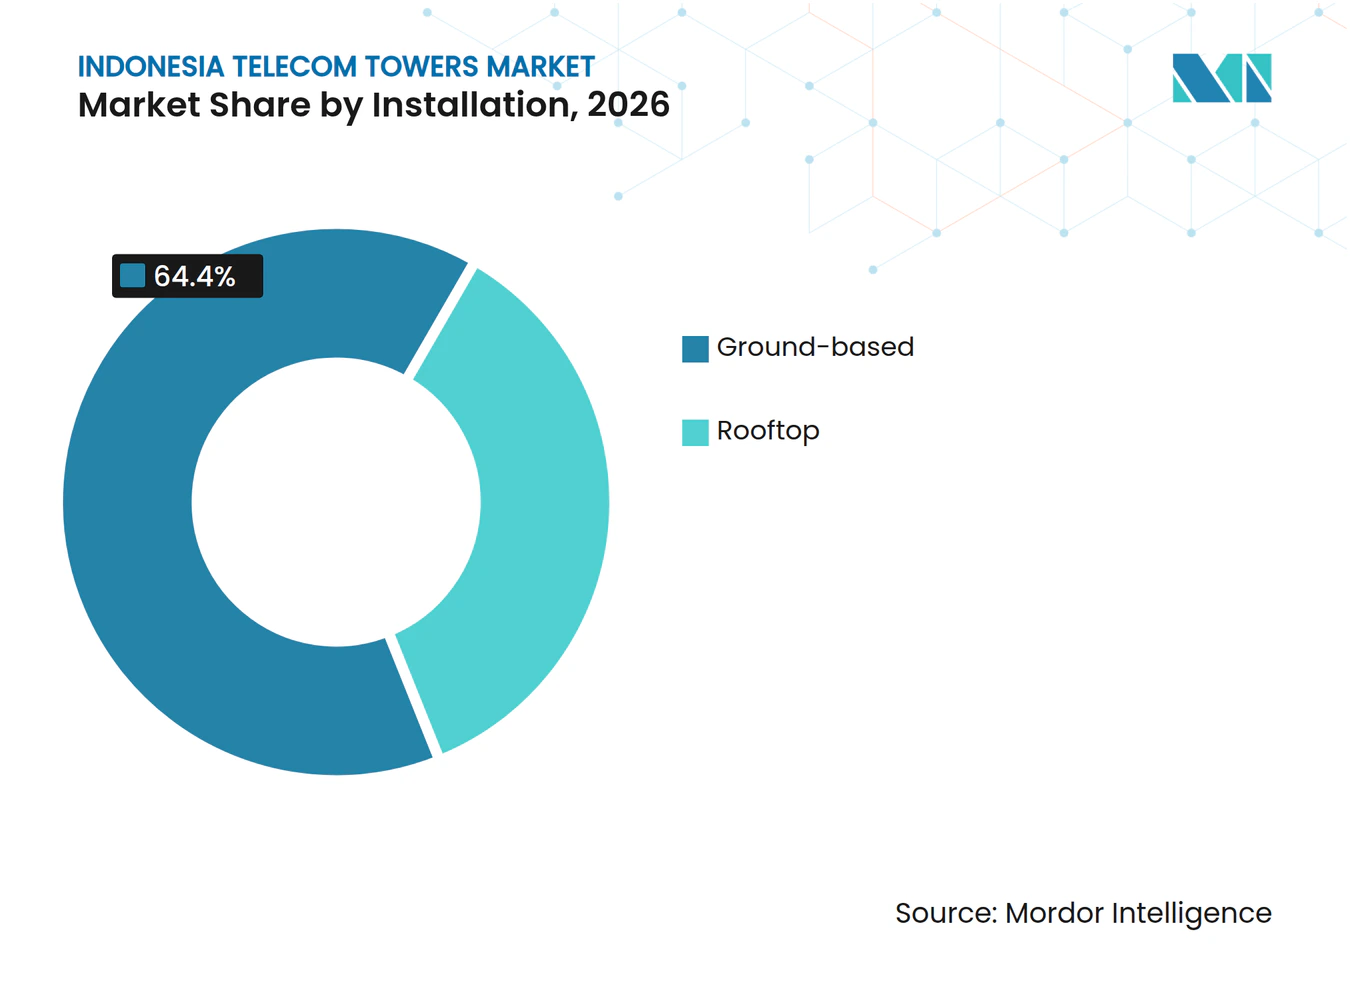
- Nach Installationsart hielten bodenbasierte Standorte im Jahr 2026 einen Anteil von 64,4 % an der Marktgröße des indonesischen Marktes für Telekommunikationstürme, während Dachinstallationen mit einem prognostizierten CAGR von 5,85 % über 2027–2032 am schnellsten wachsen sollen.
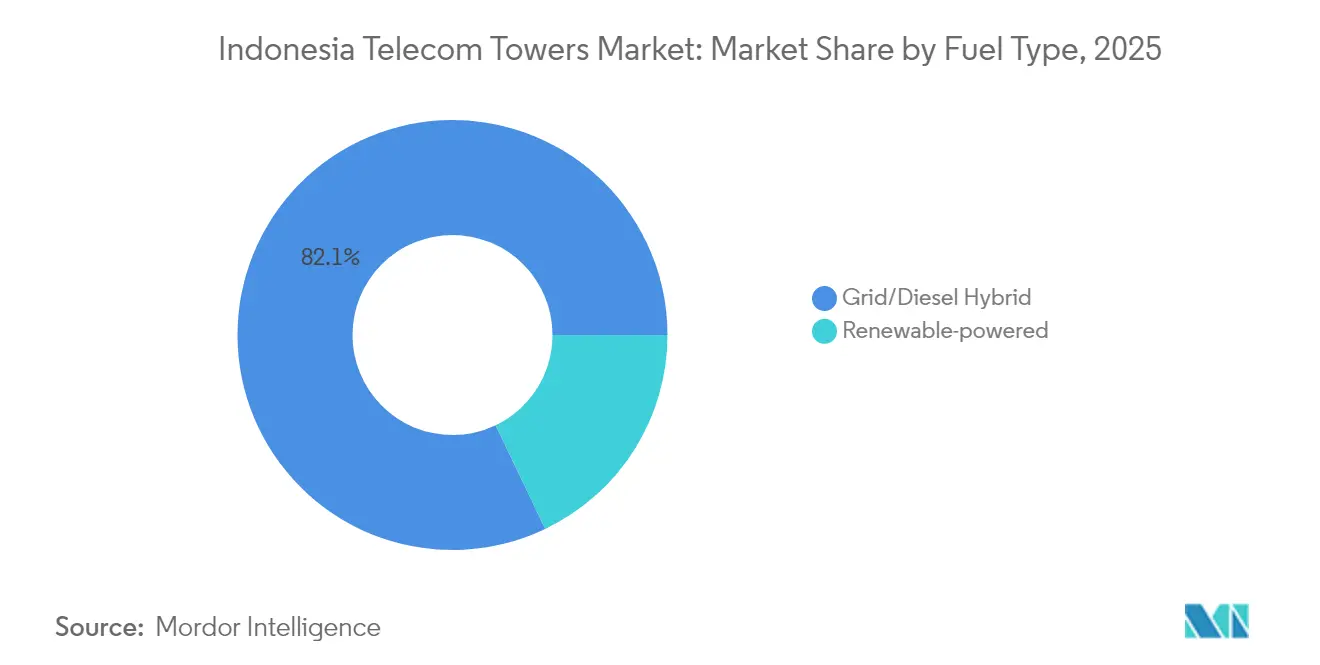
- Nach Kraftstofftyp führten Netz-/Diesel-Hybrid-Standorte mit 79,4 % des Turmmarktumsatzes im Jahr 2026, während erneuerbar betriebene Standorte mit einem prognostizierten CAGR von 20,2 % über 2027–2032 am schnellsten wachsen sollen.
- Nach Turmtyp führten Monopoltürme mit 46,19 % des Turmmarktumsatzes im Jahr 2026, und getarnte/verdeckte Türme werden als am schnellsten wachsendes Segment mit einem CAGR von 10,4 % über 2027–2032 prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Landesweite Freigabe des 5G-Spektrums und Ausbauentwicklung | +2% | Landesweit | Langfristig (≥ 4 Jahre) |
| Mandate zur 4G-Konnektivität im ländlichen Raum und BAKTI-Subventionen | +1.6% | Unterversorgte, Grenz- und Außengebiete | Kurzfristig (≤ 2 Jahre) |
| Sale-Leaseback-Transaktionen durch Mobilfunknetzbetreiber | +1% | Landesweit | Mittelfristig (2–4 Jahre) |
| 3G-Abschaltung erschließt freie Turmkapazitäten | +0.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| TowerCo-Vorstoß in Glasfaser-bis-zum-Turm- und Edge-Mikro-Rechenzentrum-Dienste | +0.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| ESG-gebundene Finanzierung für grüne Standorte | +0.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Landesweite 5G-Spektrumsfreigabe und Rollout-Dynamik
Versorgungsverpflichtungen verleihen den indonesischen Spektrumsvergaben eine klarere Grundlage für die Nachfrage nach nutzbaren Telekommunikationsstandorten. Am 21. Juli 2026 gab Komdigi bekannt, dass XLSMART, Telkomsel und Indosat nach Abschluss aller Phasen als Gewinner der 700-MHz- und 2,6-GHz-Spektrumsauswahl hervorgegangen sind.[1] Die erfolgreichen Betreiber müssen bis zum fünften Jahr einen 5G-Dienst bereitstellen, der mindestens 51 % der nationalen Bevölkerung abdeckt. Diese Verpflichtung fördert die Nachfrage nach Standortzugang, da die Betreiber Spektrumsrechte in eine Dienstversorgungsfläche umwandeln müssen. Bestehende Türme können durch zusätzliche Bewirtschaftung oder Aufrüstungen partizipieren, während Versorgungslücken einen gesonderten Anlass für neue Standorte schaffen. Für Turmeigentümer hängt der wirtschaftliche Gewinn davon ab, servicefähige Betreibermietverhältnisse zu sichern, sobald aus Rollout-Verpflichtungen Netzinvestitionen werden.
Mandaten zur 4G-Konnektivität im ländlichen Raum und BAKTI-Subventionen
Ländliche Versorgungsverpflichtungen schaffen einen definierten Infrastrukturbedarf in abgelegenen Gebieten. Bis zum 5. Juni 2026 hatte BAKTI, die Behörde für Telekommunikations- und Informationszugänglichkeit, 5.514 4G-Basisstationen errichtet, die alle in abgelegenen Gebieten als in Betrieb gemeldet wurden. Darüber hinaus wurden 1.233 Basisstationen in ihrem Netz für unterversorgte, Grenz- und Außengebiete durch Universal Service Obligation-Leistungen von Anbietern wie Telkomsel, Indosat Ooredoo Hutchison und XLSMART zu diesem Datum finanziert. Diese Verpflichtungen verknüpfen die Finanzierung ländlicher Infrastruktur mit Betreibern, die servicefähige Netzstandorte benötigen. Für Vermieter und Standortdienstleistungsunternehmen würde die Bereitstellung eines nutzbaren Standorts oder die Aufrechterhaltung seiner unterstützenden Infrastruktur diese Anforderung über den ersten Aufbau hinaus in eine kommerzielle Dienstleistung überführen.
Sale-Leaseback-Transaktionen durch Mobilfunknetzbetreiber
Betreibertransaktionen werden zu einer Quelle wiederkehrender Standortdienstleistungsnachfrage, wenn ein Anlageverkauf mit einer Leaseback-Verpflichtung einhergeht. XLSMARTs Zwischenbericht vom Juni 2025 führte weiterhin Turm-Leaseback-Bilanzierungen für die früheren Transaktionen der Gruppe mit Protelindo und PT Solusi Tunas Pratama Tbk (STP) auf. Der Protelindo-Verkauf erfolgte im Jahr 2016 und der STP-Verkauf im Jahr 2014, wobei Transaktionsgewinne über die Leaseback-Zeiträume amortisiert wurden. Diese Vereinbarung trennt die Nutzung eines Standorts durch den Betreiber vom Eigentum an der zugrundeliegenden Infrastruktur. Die gemieteten Anlagen wurden zum Barwert der Mindestleasingzahlungen mit den entsprechenden Leasingverbindlichkeiten erfasst. Diese Verbindlichkeiten zeigen, dass die Leasingverpflichtung des Betreibers das Transaktionsjahr überdauern kann, was dem Vermieter nach dem Verkauf eine vertragliche Beziehung sichert.
Freisetzung freier Turmkapazitäten durch die Abschaltung des 3G-Netzes
Die Stilllegung von 3G-Ausrüstung kann die Nachfrage nach zusätzlicher Bewirtschaftung unterstützen, wenn die Änderung nutzbare Kapazität für ein weiteres zahlungspflichtiges Mietverhältnis freisetzt. Die relevante Kapazität umfasst den Bewirtschaftungsraum, die strukturelle Zulassung und die Stützstromversorgung, die ein Eigentümer am selben Standort bereitstellen kann. Ein Betreiber, der diesen Standort weiternutzen kann, kann eine Aufrüstung anstreben, ohne neuen Grundstückszugang als Teil jeder Bereitstellung behandeln zu müssen. Die verfügbare Zulassung muss den Anforderungen der Ersatzausrüstung entsprechen, wodurch standortspezifische Ingenieurleistungen die Bedingung für das Anbieten dieses Raums als weitere Serviceposition sind. Erst ein vertraglich vereinbartes Upgrade oder eine Kolokation wandelt die freigegebene Bewirtschaftungszulassung in zusätzliche Einnahmen für den Standorteigentümer um.
Analyse der Auswirkungen von Hemmfaktoren*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Druck zur Neuverhandlung von Mietpreisen durch Mobilfunknetzbetreiber | -0.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Hohe Verschuldung in einem Umfeld steigender Zinskosten | -0.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Kommunale Maßnahmen gegen nicht lizenzierte Basisstationsstrukturen | -0.3% | Dorf Menden im Landkreis Klaten | Kurzfristig (≤ 2 Jahre) |
| Substitution abgelegener Türme durch LEO-Satelliten-Backhaul | -0.2% | Prioritätsdörfer im Landkreis Bungo | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Druck zur Neuverhandlung von Mietpreisen durch Mobilfunknetzbetreiber
Mietpreisneuverhandlungen können die Turmeinnahmen mindern, auch wenn der Mieter weiterhin dieselbe Infrastruktur nutzt. Im ersten Quartal 2026 lag der effektive monatliche Mietpreis von PT Sarana Menara Nusantara Tbk je XL Axiata (EXCL)-Mietverhältnis nach einer Abwärtskorrektur 7,5 % unter dem Niveau des Geschäftsjahres 2025. Die EXCL-Standorte waren Teil des fusionierten XLSMART-Betreibergeschäfts. Für einen Vermieter trennt dies die physische Auslastung von der Umsatzproduktivität und schwächt die Rendite eines belegten Standorts. Die Vereinbarung nach der Fusion sah vor, XLSMARTs Standorte ohne Abwanderung zu behalten, jedoch zu niedrigeren Monatssätzen, was weniger Einnahmen je gehaltenem Mietverhältnis zur Folge hat.
Hohe Verschuldung in einem Umfeld steigender Zinskosten
Verschuldung kann die Expansion eines Turmeigentümers einschränken, bevor eine Verschlechterung der Standortauslastung sichtbar wird. Zum 30. Juni 2026 wies PT Tower Bersama Infrastructure Tbk eine konzernweite Nettoverschuldung in Höhe des 4,8-Fachen des annualisierten EBITDA des zweiten Quartals aus. Diese Schuldenlast macht die Finanzierung zusätzlicher Standorte sensibel gegenüber dem nach dem Schuldendienst verbleibenden Barmittelfluss. Ein Projekt mit attraktiven prospektiven Mieteinnahmen kann folglich einem strengeren Finanzierungstest ausgesetzt sein, als seine betrieblichen Rahmendaten allein vermuten lassen. Zusätzliche Kreditaufnahmen erhöhen zudem das Exposure gegenüber den Refinanzierungskosten, bevor ein neuer Standort wiederkehrende Einnahmen aufgebaut hat. Neubauten konkurrieren mit dem Schuldendienst um den durch bestehende Mietverträge generierten Cashflow.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Eigentümerschaft:
Geteilte Infrastruktur führt im EigentumsanteilUnabhängige Turmgesellschaften waren das größte Segment mit 53,53 % des Turmmarktumsatzes im Jahr 2026 und werden als das am schnellsten wachsende Segment mit einem CAGR von 7,58 % über 2027–2032 prognostiziert. Zum 31. Dezember 2025 meldete PT Sarana Menara Nusantara Tbk für seine Gruppe in Indonesien rund 36.000 Türme und 60.500 Mieter. Das für dieses Datum angegebene Mieterverhältnis betrug 1,67x. Dieses Verhältnis macht Bindung und zusätzliche Auslastung für die Performance eines geteilten Portfolios relevant und knüpft die Einnahmen an die Nutzung verfügbarer Bewirtschaftungspositionen. Das Hinzufügen eines Mieters zu einem bestehenden Turm schafft eine weitere Mietbeziehung ohne den Kapitalaufwand einer weiteren Struktur.
Die betreibergebundenen Bestände werden für 2027–2032 mit einem Rückgang prognostiziert. Telkom meldete zum 31. Dezember 2025 rund 4.472 im Eigentum von Telkomsel befindliche Türme. Diese betreibergehaltenen Türme veranschaulichen die Eigentumswahlmöglichkeit zwischen dem Halten physischer Infrastruktur und dem Bezug kommerzieller Bewirtschaftungsleistungen, wobei die Prognose der betreibergebundenen Eigentümerschaft eine kleinere Rolle zuweist.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Installationsart:
Bodenstandorte führen, während Dach-Vermietungen zunehmenBodenbasierte Installationen entfielen im Jahr 2026 auf einen Anteil von 64,4 % an der Marktgröße des indonesischen Marktes für Telekommunikationstürme. Im Juni und Juli 2025 plante PT Solusi Tunas Pratama einen 60 Meter hohen Indosat-Basisstationsturm auf einem bewohnereigenen Grundstück in Dusun II, Desa Kampung Baru, Rejang Lebong, vorbehaltlich der noch ausstehenden Verfahrensschritte. Das Verfahren umfasste Grundstückseigentumsdokumentation, die Zustimmung der Anwohner in der Nachbarschaft sowie Genehmigungen. Ein eigenes Grundstück verschafft dem Turmanbieter einen physischen Standort für die Struktur, doch sichert die Sicherung dieses Standorts allein noch nicht die Baubereitschaft. Die Beilegung der Grundstückseigentümerzustimmung und der Genehmigungen ist das, was dieses geplante Grundstück in einen für den Betreiber verfügbaren Standort umwandeln würde.
Dachinstallationen werden als das am schnellsten wachsende Segment mit einem CAGR von 5,85 % über 2027–2032 prognostiziert. Im Januar 2026 verlängerte die Provinz Lampung das Recht von Mitratel, Dachfläche am Gebäude des Provinzsekretariats zu mieten. Die Verlängerung erhält einen rechtlichen Weg zur Nutzung dieses Gebäudes für Telekommunikationsinfrastruktur und verleiht dem Eigentumsrecht eine fortlaufende Rolle für die Standortverfügbarkeit. Für einen Turmvermieter kann ein erneuertes Recht ein weiteres Bewirtschaftungsangebot an Mobilfunkbetreiber unterstützen, ohne den Kauf des zugrunde liegenden Gebäudes zu erfordern. Die Verlängerung verschafft Mitratel eine Möglichkeit zur weiteren Dachnutzung, ohne an eine andere Liegenschaft umziehen zu müssen.

Notiz: Segmentanteile aller Einzelsegmente nach Berichterwerb verfügbar
Nach Kraftstofftyp:
Notstromversorgung sichert Skalierung, während erneuerbare Energien zunehmenNetz-/Diesel-Hybrid-Standorte waren das größte Segment mit einem Anteil von 79,4 % am Turmmarktumsatz im Jahr 2026. Die berschwemmungen und Erdrutsche auf Sumatra, die im November 2025 begannen, unterbrachen Strom- und Telekommunikationsversorgung. Im Dezember 2025 setzte TelkomGroup über Telkomsel 470 Generatoren ein, um die Netzwiederherstellung auf Sumatra zu unterstützen. Dieser Wiederherstellungseinsatz veranschaulicht die Betriebsrolle der Notstromversorgung, wenn die Stromversorgung unzuverlässig wird. Da erneuerbar betriebene Standorte von einer kleinen Basis ausgehen, sind Hybrid-Standorte die dominante Konfiguration, die Betreiber bei Ausfällen am Laufen halten müssen.
Erneuerbar betriebene Standorte werden als das am schnellsten wachsende Segment mit einem CAGR von 20,2 % über 2027–2032 prognostiziert. Telkomsel fügte im Jahr 2025 86 Solarstromanlagen an Basisstationsstandorten hinzu und meldete 360 Basisstationseinheiten mit Solarmodulen. Zusammen mit einer wasserkraftbetriebenen Basisstation erzeugten diese Solarinstallationen im Jahr 2025 13.926 GJ. Die erneuerbar betriebenen Basisstationen versorgten im Jahr 2025 Großstädte sowie unterentwickelte, Grenz- und Außenregionen. Der Betrieb dieser Solar- und Wasserkraftsysteme schafft neben der anfänglichen Gerätelieferung einen laufenden Wartungsbedarf.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Turmtyp:
Monopolskala und Optionen für verdeckte StandorteMonopoltürme repräsentierten im Jahr 2026 einen Marktanteil von 46,19 % im indonesischen Markt für Telekommunikationstürme. Im Jahr 2025 berichtete der Auftragnehmer PT Binatel Prima über Arbeiten an neuen Monopolturmprojekten für den Kunden MULTILAB in Papua, Sumatra, Bali und Kalimantan. Diese Aufträge zeigen für das größte Segment, dass das Format in geografisch getrennten Projektpipelines aktiv ist. Ein Auftragnehmer, der diese Standorte bedient, kann sich um dieselbe Strukturkategorie herum organisieren und dabei die standortspezifischen Ausführungsanforderungen jedes Projekts bewältigen. Für Auftragnehmer verbinden diese Aufträge Monopolturmkompetenz mit Wiederholungsgeschäften bei einem Kunden über separate Projekte hinweg.
Getarnte/verdeckte Türme werden als das am schnellsten wachsende Segment mit einem CAGR von 10,4 % über 2027–2032 prognostiziert. Die Vorschriften der Stadt Pekalongan aus dem Jahr 2025 erlauben Tarnungstürme als Lichtmasten, Moscheetürme oder Bäume. Nur Tarnungstürme in Form von Beleuchtungs- oder Baumattrappen erhalten die genannte Ausnahme von der Standortbeschränkung im Straßenrandüberwachungsbereich. Für einen Betreiber, der einen Standort innerhalb dieses eingeschränkten Bereichs sucht, schafft ein qualifizierendes Design einen potenziellen Weg zum Standortzugang. In Pekalongan eröffnet die Wahl einer Beleuchtungs- oder Baumtarnung eine Straßenrandstandortoption, die anderen Tarnungsformen nicht gewährt wird.
Geografische Analyse
Das regionale Geschäftsbild verbindet etablierte Eigentümerportfolios mit öffentlich geförderten Versorgungsstandorten und schafft damit separate Wege zu Infrastrukturdienstleistungsarbeiten auf Java und den äußeren Inseln. Im ersten Halbjahr 2026 betrieb Mitratel landesweit 40.563 Türme, wobei sich die Mehrheit außerhalb Javas befand. In Sumatra umfasste Komdigi's öffentliches Konnektivitätsprogramm 2025 für unterversorgte, Grenz- und Außengebiete 131 4G-Basisstationen und 135 in Betrieb befindliche Universal Service Obligation-Basisstationen. Für Infrastrukturlieferanten macht die Reichweite dieser Präsenzen über separate Betriebsgebiete hinweg die Serviceabdeckung kommerziell relevant, wobei Turmeigentümer und öffentliche Versorgungsprogramme unterschiedliche potenzielle Wege zu wiederkehrenden Standortarbeiten bieten.
Ostkalimantan veranschaulicht eine kapazitätsgetriebene Expansionsmöglichkeit in Kalimantan. Im ersten Halbjahr 2026 erweiterte Indosat die Netzkapazität in Ostkalimantan in Balikpapan, Samarinda und Tenggarong, da die Nutzung digitaler Dienste zunahm. Im gesamten Kalimantan stieg der Datenverkehr von Indosat im zweiten Quartal 2026 im Jahresvergleich um 27,6 %, während die Kundenzahl um 2,2 % zunahm. Komdigi's Programm 2025 für unterversorgte, Grenz- und Außengebiete verzeichnete in Sulawesi 531 4G-Basisstationen und 74 in Betrieb befindliche Universal Service Obligation-Basisstationen. Die Bedienung dieser Beispiele erfordert unterschiedliche kommerzielle Angebote, die zusätzliche Funkkapazität für ein expandierendes Betreibernetz aufnehmen und die Nutzbarkeit öffentlich geförderter Versorgungsstandorte aufrechterhalten.
Bali-Nusa Tenggara verbindet saisonale Netzbereitschaft mit schrittweiser Dorfversorgung, was der Infrastrukturnachfrage in der Region unterschiedliche zeitliche Verläufe verleiht. Für Weihnachten 2025 und Neujahr 2026 bereitete Telkomsel sein Bali-Nusa Tenggara-Netz mit 241 5G-Basisstationen in 8 Städten oder Landkreisen sowie 8 mobilen Basisstationen in Bereitschaft vor. Ein Bereitschaftsansatz kann vorübergehende Lasten bewältigen, ohne dass ein dauerhafter Turmbau die einzige Antwort auf saisonale Anforderungen sein muss. Ab Anfang April 2025 aktivierte Telkomsel basisstationsgestützte Dienste in Sanleo und Uabau im Landkreis Malaka sowie in Barang im Landkreis Manggarai, Ostnusa Tenggara. Der kommerzielle Unterschied besteht zwischen flexibler Kapazität für ein bestehendes regionales Netz und dauerhafter Standortunterstützung für neu angeschlossene Dörfer, was unterschiedliche Bereitstellungs- und Serviceanforderungen schafft.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive eines Turmeigentümers, der nutzbare Infrastruktur an Mobilfunkbetreiber vermietet. Indonesiens nationaler Rahmen verpflichtet Eigentümer nutzbarer passiver Infrastruktur, fairen, angemessenen und nichtdiskriminierenden Zugang zu gewähren und gleichzeitig die Dienstleistungskontinuität aufrechtzuerhalten.[2] Jakarta fügt Anforderungen an gemeinsame Lastauslegung und Zellplan-Standortfestlegung hinzu, wodurch die Baubereitschaft neben den Zugangsbedingungen in die kommerzielle Entscheidung des Eigentümers einbezogen wird.
Regulatorische Übersichtstabelle
| Entscheidungsfaktor | Indonesien | DKI Jakarta |
|---|---|---|
| Zuständige Behörde | Ministerium für Kommunikation und digitale Angelegenheiten | Jakartaer Kommunikationsabteilung für Turmzonenempfehlungen |
| Wichtigste Instrumente oder Richtungsvorgaben | Regierungsverordnung Nr. 46 von 2021; Entwurf für mobiles Breitband vom September 2026, vorgeschlagen | Verordnung Nr. 14 von 2014, in Kraft; Erlass des Staatssekretärs Nr. 57 von 2026 zur Einrichtung eines Entwurfsdiskussionsteams |
| Kommerzielle Auswirkung | Nutzbare passive Infrastruktur muss fairen, nichtdiskriminierenden Zugang mit Dienstleistungskontinuität bieten; Nutzungspreise müssen fair und kostenbasiert sein | Neue Türme müssen strukturell mindestens 2 Betreiber unterstützen, vorbehaltlich der gemeinsam genutzten Turmtragfähigkeit; eine für bis zu 30 Tage gültige Zellplanempfehlung geht dem Baugenehmigungsantrag voraus |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Künftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die nationalen Bewertungen „Mittel” und „Keine Änderung” spiegeln den fortbestehenden Zugangsrahmen und die fairen, kostenbasierten Preisfestsetzungspflichten wider. Komdigi's Entwurf vom September 2026 schlug Mindestabstandsausnahmen zwischen Richtfunkstationen in gelben und roten Zonen vor – eine Erleichterung auf Konsultationsebene, die keine Turmstandortgenehmigungen ändert oder diese Eigentümerpflichten berührt. Jakartas Bewertung „Mittel” balanciert gemeinsame Bewirtschaftung gegen Gestaltungs- und Zonierungsanforderungen, während sein Programm 2026 die Regel von 2014 als veraltet bezeichnete und einen Ersatz für das dritte Quartal 2026 anstrebte. Ein Erlass vom 5. Juni 2026 bildete ein Diskussionsteam, doch wurde kein angenommener Ersatz veröffentlicht, was die Pflichten von 2014 in Kraft lässt und „Keine Änderung” stützt.
Stufen der Wertschöpfungskette
Die Wertschöpfungskette vergleicht Projektdienstleistungserlöse mit wiederkehrenden Turmzugangs- und Wartungseinnahmen. Im Jahr 2025 erbrachte PT Gihon Telekomunikasi Indonesia Tbk Turmvermietungsdienstleistungen für Mobilfunkbetreiber im Rahmen langfristiger Verträge mit einer Laufzeit von bis zu 10 Jahren.[3] Vermieter wie Gihon verdienen über die Laufzeit des Mietvertrags, während Akquisitions- und Bauunternehmen Gebühren aus der Durchführung jedes Projekts erzielen.
Tabelle zur Wertschöpfungskettenanalyse
| Primäraktivität | Wichtige Beteiligte | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Standortakquisition | Standortakquisitionsunternehmen wie PT Kanayama Sukses Abadi | Standortakquisitionsdienstleistungsgebühren | Ungeklärte Standortrechte und Zugangsprobleme | Standortrechte klären, bevor Bauressourcen eingesetzt werden |
| Turmbau und Strominstallation | Turmbauer wie PT Datatel Indonesia; Strominstallateure wie PT Kanayama Sukses Abadi und PT Terex | Bau- und Strominstallationsgebühren | Von Mitratel gemeldete Material-Logistikkosten und zeitliche Belastung in Bali-Nusra im Jahr 2025 | Lieferungen und regionale Bereitstellung koordinieren, bevor Standortteams mobilisiert werden |
| Standortbewirtschaftung und -vermietung | Turmvermieter wie PT Gihon Telekomunikasi Indonesia Tbk | Turmzugang-Mieterlöse | Mieterverpflichtung, bevor Standortrenditen anfallen | Standortentwicklung mit vertraglicher Bewirtschaftungsnachfrage abstimmen |
| Betrieb und Wartung | Wartungsunternehmen wie PT Kanayama Sukses Abadi und PT Terex | Wartungs- und Stromversorgungsdienstleistungsgebühren | Koordinierung von Reparaturen über Turm- und Stromausrüstung hinweg | Wartungsbesuche für Stromversorgung und Turm koordinieren |
| Quelle: Mordor Intelligence | ||||
Im Dezember 2025 beschrieb Mitratel's Bereitstellungsleiter die Materiallogistik als Baubeschränkung in Bali-Nusa Tenggara, insbesondere in Ostnusa Tenggara. Materialien mussten aus Jakarta angeliefert werden, was die Logistik kostspieliger und den Bau zeitaufwendiger macht als in anderen Gebieten. Die Koordination der Materialbereitstellung mit der Standortbereitschaft kann das Risiko mildern, Bauteams zu mobilisieren, bevor die notwendigen Komponenten eintreffen. Servicearbeiten können dann den Bauauftrag überdauern und lokale Feldkapazitäten mit der längerfristigen Mietwirtschaft des Eigentümers verbinden.
Wettbewerbslandschaft
Marktkonzentration
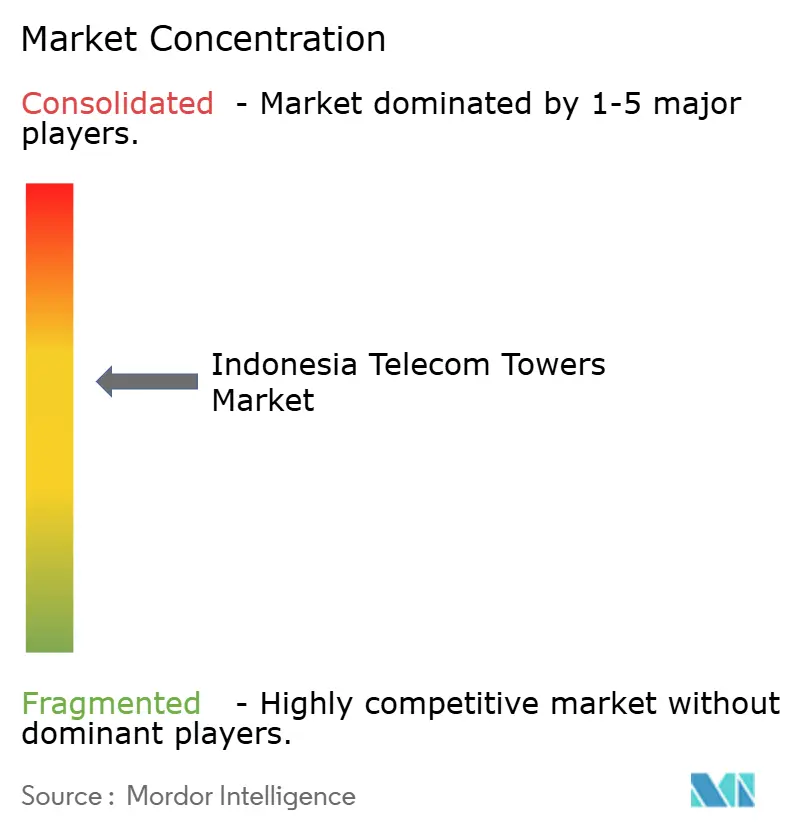
Große Portfolios verankern den Wettbewerb, wobei Telkom zum 31. Dezember 2025 rund 40.230 im Eigentum von PT Dayamitra Telekomunikasi Tbk (Mitratel) befindliche Türme meldete. PT Profesional Telekomunikasi Indonesia (Protelindo) ist die wichtigste turmverwaltende Tochtergesellschaft von PT Sarana Menara Nusantara Tbk, die für die Gruppe zum 31. Dezember 2025 rund 36.000 Türme meldete, während PT Tower Bersama Infrastructure Tbk (TBIG) am Jahresende 2025 24.212 Türme besaß. PT Centratama Menara Indonesia (EdgePoint) und PT Bali Towerindo Sentra Tbk nehmen ebenfalls teil, wobei letztere im Jahr 2025 Türme und Einrichtungen direkt oder über Tochtergesellschaften betrieb und vermietete. Am 26. Mai 2026 meldete PT Centratama Telekomunikasi Indonesia Tbk, eine Tochtergesellschaft von EdgePoint Infrastructure, während der Amtszeit seiner scheidenden Führungskräfte ein Portfoliowachstum von rund 4.600 auf mehr als 11.000 Standorte landesweit. Für Betreiber, die mehrere Standorte benötigen, machen diese umfangreichen Portfolios die Deckung des Netzbedarfs innerhalb des Portfolios eines einzigen Vermieters zu einer praktischen Alternative zu separaten Standortverhandlungen.
Im Jahr 2025 fügte TBIG 1.280 Bruttomietverhältnisse hinzu, bestehend aus 797 Telekommunikationsstandorten und 483 Kolokationen, was sowohl neue Standort- als auch gemeinsam genutzte Standortaktivitäten zeigt. Einige auslaufende Mietverhältnisse wurden nach der Fusion von XL Axiata und Smartfren, aus der XLSMART entstand, nicht verlängert, was die Nettomietverhältniszuwächse für dieses Jahr verringerte. Am 1. Juli 2026 fusionierte Mitratel die vollständig im Eigentum befindliche PT Persada Sokka Tama, einen Turmvermieter, und PT Ultra Mandiri Telekomunikasi, einen Infrastrukturdienstleistungsanbieter, in sich, wobei es deren Vermögenswerte, Verbindlichkeiten, Rechte, Pflichten und Geschäftstätigkeiten übernahm. Betreiber, die diese übertragenen Dienste nutzen, können Turmvermietungs- und Infrastrukturdienstleistungsverpflichtungen gegenüber Mitratel als einem einzigen Rechtsnachfolger bündeln.
Die Wettbewerbsrichtung begünstigt Anbieter, die ihre Portfoliogröße in technisch nutzbaren Zugang für einen Betreiber an einem erforderlichen Standort umwandeln können. In Jakarta verpflichtet die Gouverneursverordnung 14 von 2014 Anbieter und Verwalter zur transparenten Offenlegung technischer Eignung und verfügbarer Kapazität. Sie verpflichtet auch zur Priorisierung nach der Reihenfolge der bei der zuständigen Behörde eingereichten Anträge, zur Meldung von Turmnutzungs- und Backbone-Netzdetails sowie zur Einhaltung des Wettbewerbsrechts. Jakartas Programm 2026 bezeichnete die Regel von 2014 als veraltet und zielte auf einen Ersatz für das dritte Quartal 2026 ab, doch wurde kein angenommener Ersatz veröffentlicht. Im Rahmen der geltenden Pflichten machen transparente Kapazität und Antragsreihenfolge nutzbaren Raum am erforderlichen Standort zur Grundlage des Wettbewerbs zwischen Anbietern jeder Größe.
Marktführer im indonesischen Markt für Telekommunikationstürme
-
PT Dayamitra Telekomunikasi Tbk (Mitratel)
-
PT Profesional Telekomunikasi Indonesia (Protelindo)
-
PT Tower Bersama Infrastructure Tbk (TBIG)
-
PT Centratama Menara Indonesia (EdgePoint)
-
PT Bali Towerindo Sentra Tbk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indonesischer Telekommunikationsturm-Markt Unternehmen in diesem Bericht
- PT Dayamitra Telekomunikasi Tbk (Mitratel)
- PT Profesional Telekomunikasi Indonesia (Protelindo)
- PT Tower Bersama Infrastructure Tbk (TBIG)
- PT Centratama Menara Indonesia (EdgePoint)
- PT Bali Towerindo Sentra Tbk
- EDOTCO Indonesia (EDOTCO Group Sdn Bhd)
- Gihon Telekomunikasi Indonesia
- PT Inti Bangun Sejahtera, Tbk (IBST)
- PT Solusi Tunas Pratama Tbk (STP)
- PT Telekomunikasi Selular (Telkomsel)
- PT Indosat Ooredoo Hutchison Tbk
- PT XLSMART Telecom Sejahtera Tbk (XLSMART)
- PT XLSMART Telecom Sejahtera Tbk
Wichtigste Marktchancen für Marktteilnehmer
Die Chancen vergleichen Wege, auf denen Turmanbieter Verpflichtungen für unterversorgte Standorte in Standortzugangs- und Infrastrukturdienstleistungserlöse umwandeln können. Im Rahmen der Spektrumsauswahl vom Juli 2026 verpflichtete Komdigi die erfolgreichen Betreiber, 4G-Dienste in 538 Dörfern und städtischen Bezirken ohne oder mit schwachem Signal, von Sumatra bis Papua, bereitzustellen. Diese Verpflichtung unterstützt unterschiedliche kommerzielle Reaktionen, je nachdem, ob ein Standort einen neuen Bewirtschaftungsanbieter, eine Signalverdichtung oder Verbesserungen an einem nutzbaren Standort benötigt.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Haupthürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Gemeinsame Standorte für nicht versorgte Siedlungen | Nicht versorgte Siedlungen fallen unter die Versorgungsverpflichtung | Spektrumgewinnende Mobilfunknetzbetreiber | Ankermieterschaft für einen bodenbasierten Standort sichern, wo kein geeigneter Bewirtschaftungsanbieter vorhanden ist | Betreiberverpflichtung vor dem Bau | Unabhängige Turmgesellschaften |
| Standortzugang für die Signalverdichtung in schwach versorgten Gebieten | Dörfer und städtische Bezirke mit schwachem Signal kommen ebenfalls in Frage | Mobilfunknetzbetreiber, die den Dienst in verpflichteten Standorten verbessern | Dachbewirtschaftung oder Kolokation anbieten, wenn dies dem erforderlichen Versorgungsbedarf entspricht | Ein nutzbarer Standort innerhalb des Funknetzplans des Betreibers | Dachvermieter und bestehende Turmeigentümer |
| Standortbereitschaftsdienste für Türme | Versorgungsverpflichtungen erfordern servicefähige Netzstandorte | Turmeigentümer, die die erfolgreichen Mobilfunknetzbetreiber bedienen | Notwendige Struktur-, Strom- und Inbetriebnahmearbeiten für einen definierten Standort bündeln | Standortspezifischer Nachrüstungsumfang und Abnahme | Turmbau- und Wartungsunternehmen |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, eine definierte Versorgungslücke mit einem Standort zu verbinden, den ein Betreiber tatsächlich nutzen wird. Schwach versorgte Gemeinden erhalten bereits eine gewisse Abdeckung, was einen potenziellen Fall für die Verbesserung eines bestehenden Bewirtschaftungsanbieters schafft, wenn seine Lage und Kapazität dem erforderlichen Dienst entsprechen. Wo diese Passung besteht, kann das Mieten und Aufrüsten des Bewirtschaftungsanbieters die Lücke schließen, ohne zunächst einen anderen Standort entwickeln zu müssen.
Neueste Industrielle Entwicklungen in Indonesischer Telekommunikationsturm-Markt
- Juli 2026: Komdigi schloss am 21. Juli die indonesische 700-MHz- und 2,6-GHz-Spektrumsauswahl ab und benannte XLSMART, Telkomsel und Indosat als Gewinner. Die Betreiber müssen 4G-Dienste in 538 ausgewählten Dörfern und städtischen Bezirken ohne oder mit schwachem Signal sowie bis zum fünften Jahr eine 5G-Versorgung von mindestens 51 % der nationalen Bevölkerung bereitstellen.
- Juli 2026: Mitratel fusionierte seine vollständig im Eigentum befindlichen Tochtergesellschaften PT Persada Sokka Tama, einen Turmvermieter, und PT Ultra Mandiri Telekomunikasi, einen Telekommunikationsinfrastruktur-Dienstleistungsanbieter, mit Wirkung zum 1. Juli in sich. Deren Vermögenswerte, Verbindlichkeiten, Rechte, Pflichten und Geschäftstätigkeiten gingen auf Mitratel als überlebendes Unternehmen über.
Indonesischer Telekommunikationsturm-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der indonesische Markt für Telekommunikationstürme misst die jährlichen Ausgaben in Indonesien für Telekommunikationsturmstandorte und turmbezogene Infrastrukturdienstleistungen, die die Funkkommunikation unterstützen. Er umfasst Standorte, die für die Bewirtschaftung von Telekommunikationsantennen ausgerüstet sind, in den auf dem Markt verwendeten Eigentümerschafts-, Installations-, Energiequellen- und Strukturformen.
Ausschlüsse aus dem Umfang: Glasfaserinfrastruktur und Glasfaserdienste, Kleinzellensysteme und -dienste, separat verkaufte aktive Funknetzwerkausrüstung sowie Mobilfunkdienste für Endkunden sind ausgeschlossen.
Segmentierungsübersicht
- Nach Eigentümerschaft
- Betreibergeführt
- Unabhängige TowerCo
- Joint-Venture-TowerCo
- Mobile-Network-Operator-eigene Standorte
- Nach Installation
- Dachinstallation
- Bodengestützt
- Nach Kraftstofftyp
- Erneuerbar betrieben
- Netz-/Diesel-Hybrid
- Nach Turmtyp
- Monopol
- Gittermast
- Abgespannter Mast
- Tarnturm / Verdeckter Turm
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Komdigi-Spektrumsvergabebekanntmachungen beschreiben die Versorgungsverpflichtungen der Betreiber und die Dorfverpflichtungen, während die Indonesien-Indikatoren der Weltbank wirtschaftlichen Kontext für Nachfrageszenarien liefern. PEFINDOs Ausblick für die Telekommunikationsturmbranche und Protelindos Investorenpräsentation liefern turmbezogene Belege zu Mietverhältnissen, Portfolios, Konsolidierung und Glasfaseraktivitäten, beispielsweise als Grundlage für die Unterscheidung zwischen Standortzugang und benachbarten Infrastrukturdienstleistungen.
Jahresberichte von Unternehmen, regulatorische Einreichungen, Investorenmaterialien, Börsenmitteilungen und renommierte indonesische Geschäftsberichterstattung dienen als Gegenprüfung für Turmportfolios, Mieterlöse, Investitionsausgaben, Schulden, Standorterweiterungen und Vermögensübertragungen. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Die Primärforschung würde Perspektiven von indonesischen Turmeigentümern, Infrastrukturdienstleistungsanbietern, Mobilfunknetzbetreibern sowie relevanten Standort-, Ingenieur- und Finanzspezialisten einholen. Interviews würden sekundäre Erkenntnisse zu Standortzahlen, Mietverhältnissen, Mietbedingungen, Bereitstellungsbeschränkungen und Dienstleistungserlösen überprüfen und gleichzeitig Unterschiede in Definitionen und zeitlichen Abläufen klären. Wo Aufzeichnungen unvollständig bleiben, würden Analysten unabhängige Unternehmens-, Regulierungs- und Marktindikatoren vergleichen und die verbleibende Lücke dokumentieren, bevor sie die Schätzung oder Prognoseannnahme festlegen.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | Führungskräfte (CXO): 15 % | |
| Mittlere Ebene: 55 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Anbieter: 20 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Der Analyst schätzt Indonesiens jährlichen Marktwert ausgehend von einer Top-down-Betrachtung der Betreibernachfrage und der Turmdienstleistungserlöse und überprüft das Ergebnis selektiv anhand von Umsatzaggregaten der Turmgesellschaften und stichprobenartig erhobenen Standortgebühren multipliziert mit belegten Mietverhältnissen. Standortzahlen, Mieter pro Standort, Mietpreise und Dienstleistungserlöse pro Standort zeigen, wie Netzwerkerweiterungen und Kolokationen den Wertpool beeinflussen. Spektrum-Rollout-Verpflichtungen, ländliche Versorgungsprogramme und Investitionsausgaben der Betreiber informieren das Nachfragetempo. Installations-, Eigentümerschafts-, Stromkonfigurations- und Turmstrukturanteile werden aus offengelegten Portfolios, Standorterweiterungen, Vermietungsaktivitäten und verfügbaren Unternehmens-Mix-Daten aufgebaut, wobei nicht übereinstimmende Aufzeichnungen erst nach Überprüfung ihrer Standort- und Dienstleistungsdefinitionen zugeordnet werden. Eine multivariate Regression kann die historische Umsatzreihe mit diesen Nachfrage- und Betriebsindikatoren in Beziehung setzen, wobei eine Szenarioanalyse verwendet wird, wenn Rollout-Zeitplan oder Integrationsänderungen die historische Beziehung instabil machen. Wert und Volumen installierter Standorte werden separat prognostiziert, wobei die Lücke zwischen ihnen Veränderungen in Auslastung und Umsatzmix widerspiegelt und kein gleiches Wachstum voraussetzt. Primärexperten können die Richtung und Machbarkeit von Prognosen auf Variablenebene testen. Für selektive Bottom-up-Prüfungen gleichen Analysten Unternehmensoffenlegungen und stichprobenartige Schätzungen von Standortgebühren multipliziert mit Mietverhältnissen mit dem nationalen Gesamtwert ab und begrenzen fehlende Beobachtungen anhand vergleichbarer offengelegter Betreiber und dokumentierter historischer Bandbreiten.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmensoffenlegungen, regulatorische und öffentliche Statistiken, Investorenmaterialien und Primärinput und vergleichen unabhängige Signale für Standorterweiterungen, Mietverhältnisse, Erlöse und Versorgungsverpflichtungen. Sie untersuchen Anomalien und wesentliche Abweichungen gegenüber früheren Perioden und verwandten Indikatoren, verfolgen sie auf Quelldefinitionen oder zeitliche Abläufe zurück und lösen sie durch eine zweite Quelle oder eine gezielte erneute Kontaktaufnahme auf, bevor sie abgezeichnet werden. Das Modell wird jährlich aktualisiert, zwischen den Zyklen überprüft, wenn Spektrumsvergaben, Fusionen, größere Vermögensübertragungen oder regulatorische Änderungen die Nachfrage wesentlich verändern, und vor der Lieferung nochmals in einer neuen Vorabprüfung überprüft.
Mordor Intelligence's Marktgröße des indonesischen Marktes für Telekommunikationstürme im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den erfassten Transaktionen und Produkten sowie den zur Modellierung der Nachfrage verwendeten Grundlagen unterscheiden. Der indonesische Markt für Telekommunikationstürme misst die jährlichen Ausgaben in Indonesien für Telekommunikationsturmstandorte und turmbezogene Infrastrukturdienstleistungen, die die Funkkommunikation unterstützen.
Zu den wesentlichen Unterschieden in den Methoden zählen der definierte Umfang der Studie und die marktspezifischen Modellierungsentscheidungen. Eine multivariate Regression kann die historische Umsatzreihe mit diesen Nachfrage- und Betriebsindikatoren in Beziehung setzen, wobei eine Szenarioanalyse verwendet wird, wenn Rollout-Zeitplan oder Integrationsänderungen die historische Beziehung instabil machen.
Vergleichende Gegenüberstellung
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | Wert: 1,95 Mrd. USD (2027) / Volumen: 116,4 Tausend Einheiten (2027) | |
| Marktforschungsanbieter A | 167 Mio. USD (2025) | Das um zwei Jahre frühere Messjahr kann zum niedrigeren Wert beitragen. |
| Marktforschungsanbieter B | 3,8 Mrd. USD (2025) | Die Einbeziehung von Kleinzellen und gebäudeinternen Lösungen erweitert die erfassten Infrastrukturkategorien. |
Mordor Intelligence's Analysten triangulieren Unternehmensoffenlegungen, regulatorische und öffentliche Statistiken, Investorenmaterialien und Primärinput und vergleichen unabhängige Signale für Standorterweiterungen, Mietverhältnisse, Erlöse und Versorgungsverpflichtungen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indonesische Markt für Telekommunikationstürme und wie sind die Wachstumsaussichten?
Der Wert wird für 2027 auf 1,95 Milliarden USD und bis 2032 auf 2,41 Milliarden USD prognostiziert, was einem CAGR von 4,36 % über 2027–2032 entspricht.
Was fördert die Nachfrage nach Telekommunikationsturmdienstleistungen in Indonesien?
Komdigi's Spektrumsvergaben 2026 tragen Versorgungsverpflichtungen. BAKTI hatte bis zum 5. Juni 2026 5.514 4G-Basisstationen errichtet, die alle in abgelegenen Gebieten als in Betrieb gemeldet wurden.
Welches Eigentumsmodell führt bei indonesischen Turmdienstleistungen?
Unabhängige Turmgesellschaften hielten im Jahr 2026 53,53 % des Turmmarktumsatzes und waren das größte Eigentümersegment.
Welche Unternehmen konkurrieren im indonesischen Turmbewirtschaftungsgeschäft?
Zu den wichtigsten Beteiligten zählen PT Dayamitra Telekomunikasi Tbk (Mitratel), PT Profesional Telekomunikasi Indonesia (Protelindo), PT Tower Bersama Infrastructure Tbk (TBIG), PT Centratama Menara Indonesia (EdgePoint) und PT Bali Towerindo Sentra Tbk.
Was ist eine wesentliche Ertragsherausforderung für indonesische Turmvermieter?
Der Druck zur Mietpreiskorrektur belastet die Renditen. Der effektive monatliche Mietpreis von PT Sarana Menara Nusantara Tbk je XL Axiata (EXCL)-Mietverhältnis lag im ersten Quartal 2026 um 7,5 % unter dem Niveau des Geschäftsjahres 2025.
Wie unterscheidet sich die Nachfrage nach Turmdienstleistungen in den indonesischen Regionen?
Ostkalimantan verzeichnete im ersten Halbjahr 2026 eine Kapazitätserweiterung durch Indosat, während Ostnusa Tenggara ab Anfang April 2025 Dorfdienstaktivierungen durch Telkomsel verzeichnete.