
Tamaño y Participación del Mercado de Dispositivos de Indonesia
Análisis del Mercado de Dispositivos de Indonesia por Mordor Intelligence
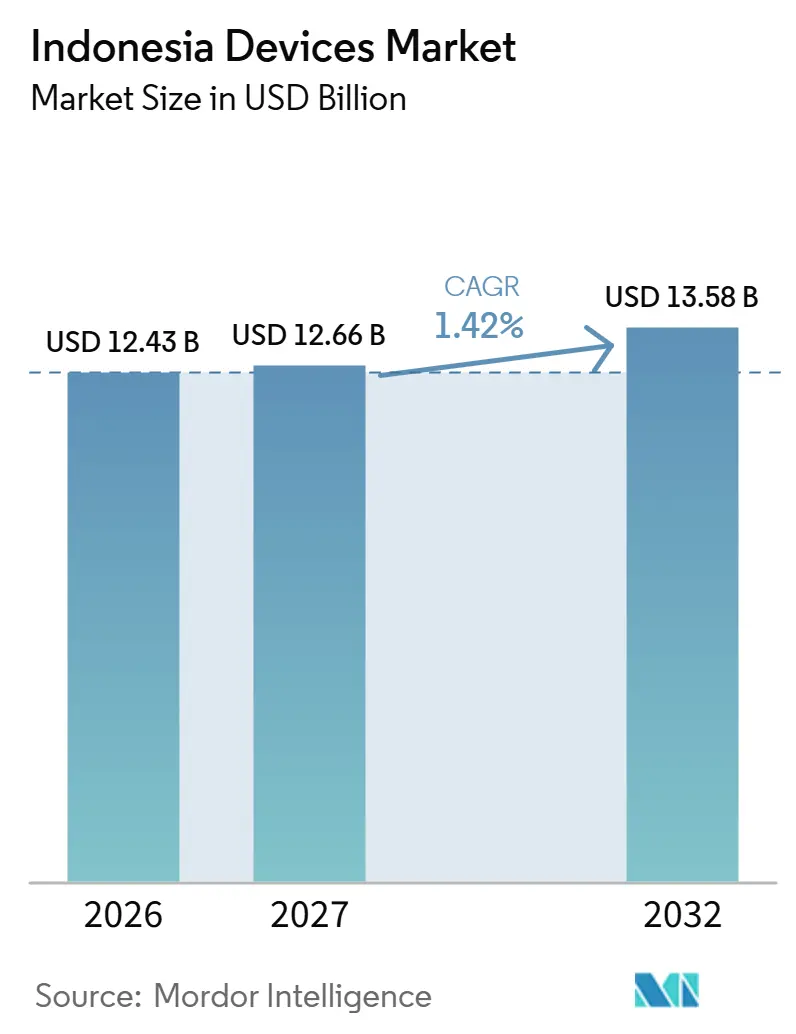
El tamaño del mercado de dispositivos de Indonesia se espera que aumente de 12,43 mil millones de USD en 2026 a 12,66 mil millones de USD en 2027 y alcance los 13,58 mil millones de USD para 2032, creciendo a una CAGR del 1,42% durante 2027-2032.
La demanda de teléfonos inteligentes y computadoras portátiles escolares en Indonesia está respaldada por una mayor conectividad y la digitalización de la educación, mientras que el acceso al crédito puede aliviar las restricciones de pago inicial. El entorno de venta en línea en expansión ofrece a los proveedores rutas adicionales para demostrar el valor práctico de un dispositivo. Una escasez mundial de componentes de memoria impulsada por la inteligencia artificial, documentada en septiembre de 2025, y los costos relacionados con la rupia pueden debilitar la asequibilidad de las actualizaciones. La certificación obligatoria para dispositivos habilitados para telecomunicaciones y la entrega de computadoras portátiles escolares afectan el momento en que los compradores indonesios pueden utilizar el nuevo hardware. Los precios más altos de los teléfonos pueden aumentar el gasto a pesar de que se vendan menos unidades, dejando las actualizaciones de los consumidores dependientes de pagos asequibles y el acceso escolar de las entregas institucionales.
Conclusiones Clave del Informe
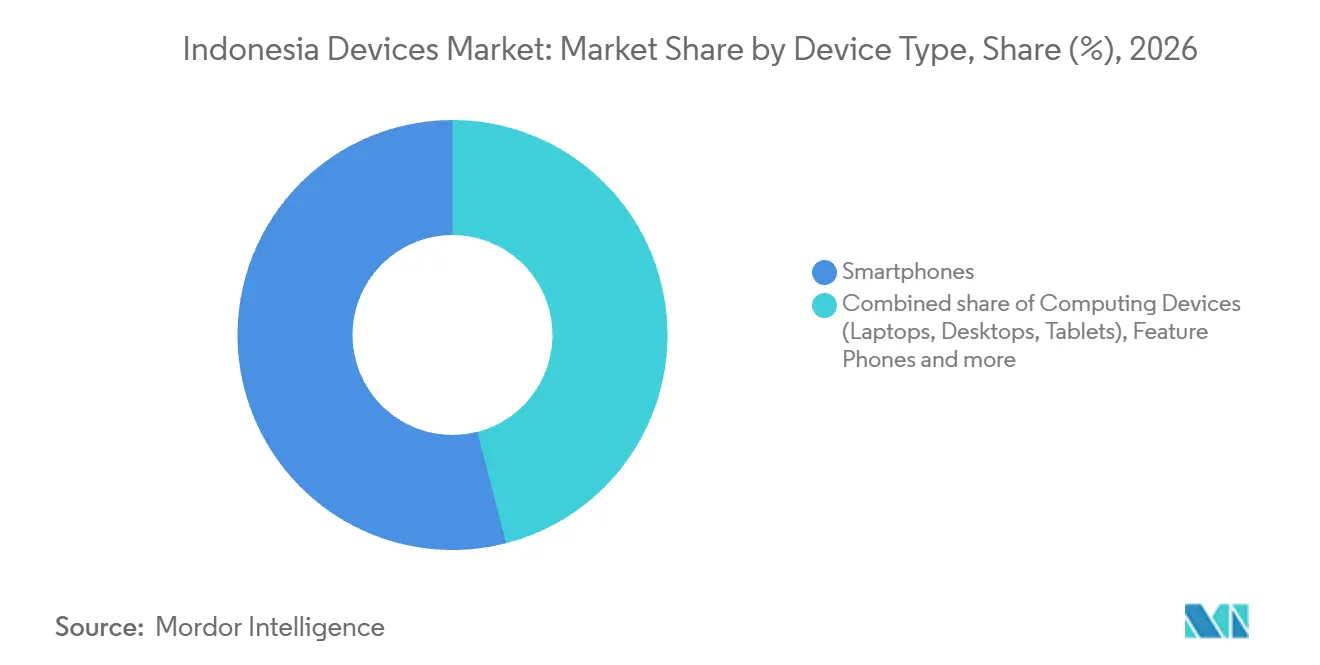
- Por tipo de dispositivo, los teléfonos inteligentes tuvieron una participación del 54,01% en el mercado de dispositivos de Indonesia en 2026, mientras que los dispositivos portátiles, incluidos los relojes inteligentes y las bandas de actividad física, son el segmento de más rápido crecimiento con una CAGR del 2,68% durante 2027-2032.
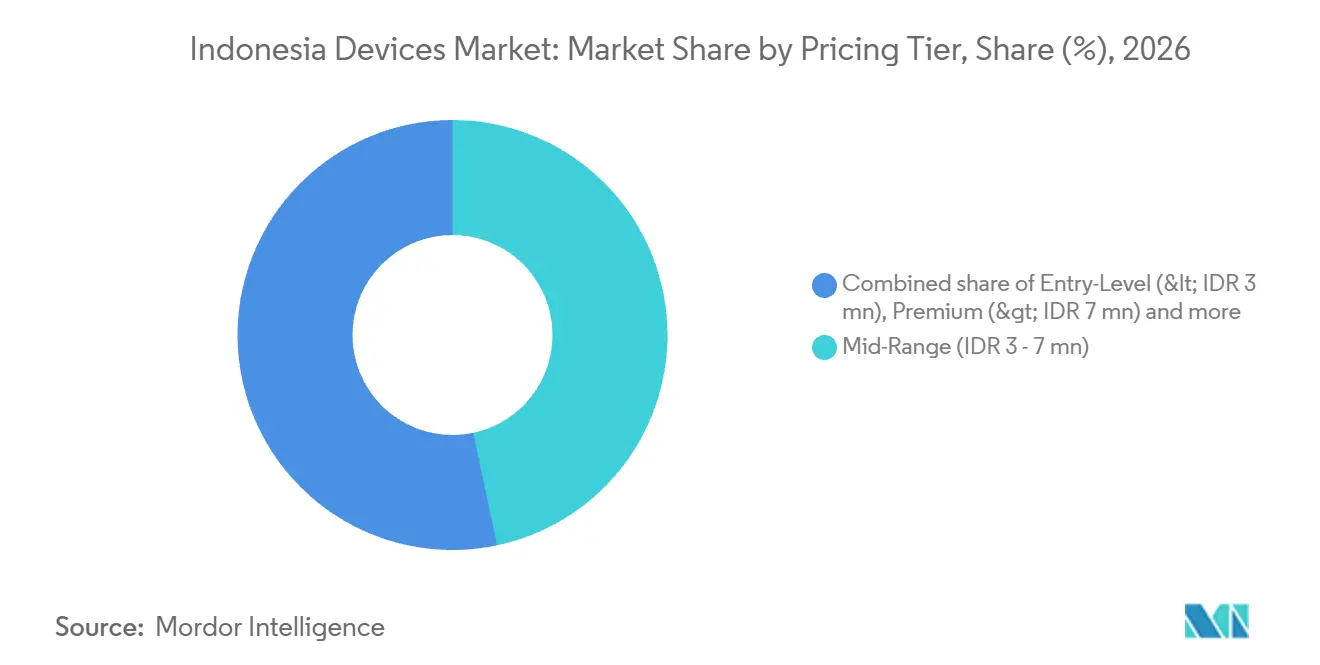
- Los dispositivos de gama media lideraron los niveles de precio con una participación del 46,67% del tamaño del mercado de dispositivos de Indonesia en 2026, mientras que se prevé que los dispositivos premium crezcan más rápido con una CAGR del 3,02% durante 2027-2032.
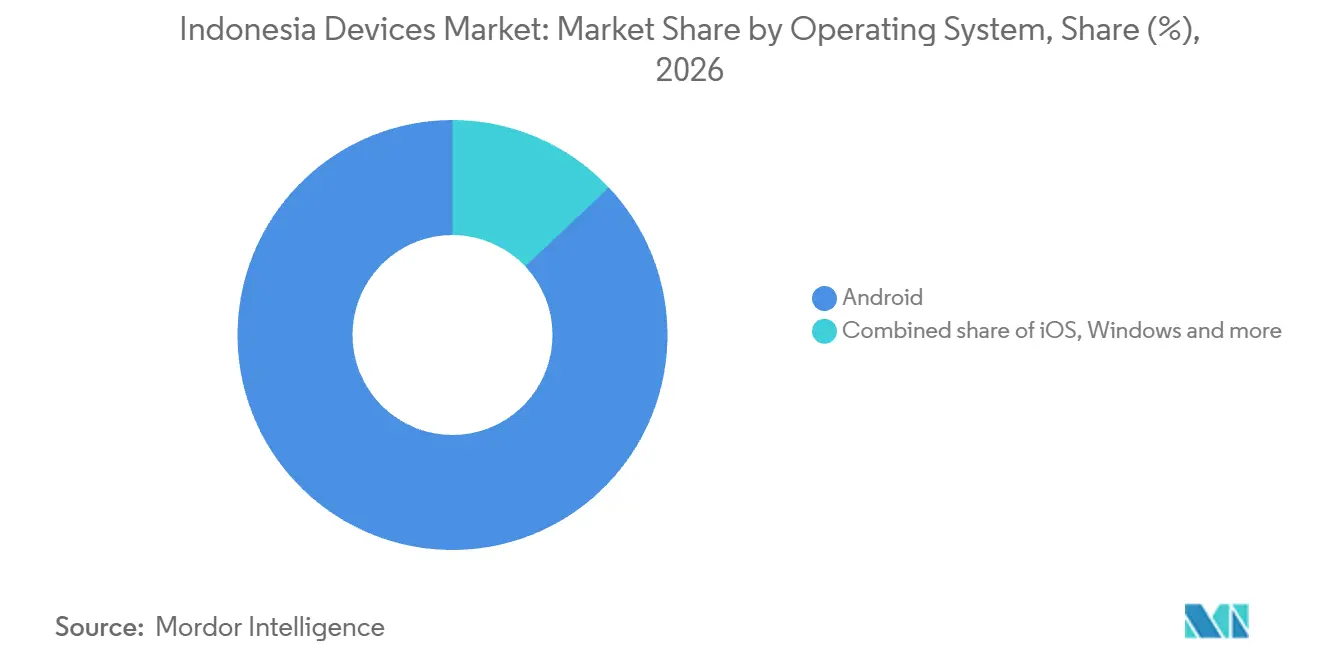
- En cuanto a los sistemas operativos, Android lideró con una participación del 87,04% en 2026, mientras que otros sistemas operativos, que comprenden HarmonyOS, Linux y ChromeOS, tienen el pronóstico de crecer más rápido con una CAGR del 3,65% durante 2027-2032.
- La demanda de usuarios finales fue liderada por los consumidores con una participación del 65,98% en 2026, con la educación con pronóstico de crecer más rápido con una CAGR del 1,78% durante 2027-2032.
- Por canal de ventas, los minoristas en línea y los mercados digitales tuvieron una participación del 52,6% en 2026 y también son el segmento de más rápido crecimiento con una CAGR del 2,4% durante 2027-2032.
- Geográficamente, Java ha sido descrita como la geografía líder en ingresos por dispositivos, mientras que la encuesta de APJII de 2026 situó al 58,24% de los usuarios de internet de Indonesia en la isla.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento del ingreso disponible y asequibilidad de los teléfonos inteligentes | +0.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Impulso gubernamental para la economía digital y el despliegue de 4G/5G | +0.8% | De Sumatra a Papúa y ciudades comprometidas por los operadores | Largo plazo (≥ 4 años) |
| Expansión del trabajo remoto y el aprendizaje electrónico tras la COVID-19 | +0.65% | A nivel nacional | Mediano plazo (2-4 años) |
| Auge del comercio electrónico que acelera las ventas de dispositivos en línea | +0.7% | A nivel nacional | Corto plazo (≤ 2 años) |
| Ecosistema de superaplicaciones fintech que impulsa la agrupación de dispositivos | +0.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Cuota de contenido local de servicios de transmisión que impulsa las actualizaciones de televisores inteligentes | +0.05% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del ingreso disponible y asequibilidad de los teléfonos inteligentes
El precio inicial de un dispositivo conectado puede limitar el acceso incluso cuando el gasto de los hogares está en expansión. El consumo de los hogares indonesios creció un 5,06% interanual en el segundo trimestre de 2026, junto con las vacaciones escolares y los días festivos religiosos nacionales. FIF Group reportó un financiamiento mensual promedio de gadgets de aproximadamente 3.500 millones de IDR (0,21 millones de USD) en Bali hasta julio de 2025. Los teléfonos inteligentes de mayor precio fueron la categoría más grande entre las compras de gadgets de consumo financiadas. El financiamiento cambia el momento de la carga de pago para un comprador que no puede pagar el precio total del dispositivo de una sola vez. Los plazos de cuotas permiten a los vendedores de teléfonos abordar la barrera de pago para un modelo de mayor precio sin requerir que su precio total baje.
Impulso gubernamental para la economía digital y el despliegue de 4G/5G
Las obligaciones establecidas por el Ministerio de Comunicaciones y Asuntos Digitales de Indonesia (Komdigi) crean diferentes oportunidades de dispositivos para los lugares que obtienen conectividad básica y aquellos que reciben servicio móvil de mayor capacidad. La adjudicación de espectro de Komdigi en 2026 requiere que los operadores móviles ganadores proporcionen 5G en sus ciudades y regencias comprometidas, alcanzando al menos el 51% de la población de Indonesia en 5 años.[1] La adjudicación también requiere que esos operadores proporcionen al menos servicio 4G en 538 aldeas y barrios urbanos seleccionados con señal ausente o débil. Estos compromisos respaldan la demanda de teléfonos inteligentes compatibles al ampliar dónde se pueden utilizar las funciones conectadas, aunque las obligaciones de cobertura preceden al servicio completado. Donde llega el servicio básico, el acceso por primera vez a un teléfono inteligente se vuelve más útil, mientras que las redes urbanas de mayor capacidad refuerzan el argumento para actualizar a un teléfono inteligente con capacidad 5G.
Expansión del trabajo remoto y el aprendizaje electrónico tras la COVID-19
El aprendizaje digital institucional crea una oportunidad de dispositivos que no depende de que las familias compren una computadora separada para cada estudiante. En 2025, el Ministerio de Educación Primaria y Secundaria de Indonesia (Kemendikdasmen) distribuyó pizarras interactivas digitales, computadoras portátiles y discos duros externos a 288.865 unidades educativas. La inclusión de computadoras portátiles conecta el programa directamente con la demanda de dispositivos informáticos, mientras que el paquete más amplio hace del despliegue en el aula la unidad comercial relevante. Para los proveedores de computadoras portátiles, una oferta diseñada en torno al entorno de enseñanza puede vincular el papel de la computadora con el despliegue más amplio en el aula. La entrega a esa escala recompensa a los proveedores que pueden repetir una configuración de aula en muchos sitios, una capacidad que una venta individual de computadora no pone a prueba.
Auge del comercio electrónico que acelera las ventas de dispositivos en línea
Los proveedores de dispositivos pueden conectar la explicación del producto con una compra en línea a medida que el entorno comercial del comercio electrónico se expande. El valor bruto de mercancía (GMV) general del comercio electrónico de Indonesia se proyectó para crecer un 14% desde 2024 hasta 71 mil millones de USD en 2025. Los teléfonos y la electrónica representaron el 15% del GMV del comercio en video de Indonesia en el desglose de categorías de 2025. Su participación ofrece a las marcas de hardware una categoría existente en la que posicionar una oferta, mientras que la expansión proyectada del GMV proporciona un contexto comercial más amplio. Con los teléfonos y la electrónica ya participando en el comercio en video, demostrar un teléfono durante la venta ofrece a las marcas una forma de competir en características utilizables junto con el precio.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad de la rupia que infla los costos de importación | -0.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Escasez de semiconductores y cuellos de botella logísticos | -0.75% | A nivel nacional | Corto plazo (≤ 2 años) |
| Normas más estrictas sobre residuos electrónicos que limitan las importaciones de productos reacondicionados | -0.15% | A nivel nacional | Largo plazo (≥ 4 años) |
| Proliferación del mercado gris que erosiona los márgenes de las marcas | -0.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de la rupia que infla los costos de importación
La exposición cambiaria puede comprimir los márgenes del canal de dispositivos antes de que un mayor costo de adquisición llegue a la factura del comprador. En mayo de 2026, la asociación industrial APTIKNAS señaló que la debilidad de la rupia elevó los costos de adquisición para los distribuidores de tecnología, integradores de sistemas y revendedores indonesios.[2] Para los proveedores de computadoras portátiles, esto crea una elección entre absorber el costo adicional en moneda local y recuperarlo a través del precio de venta. La absorción reduce las ganancias disponibles de la venta, mientras que trasladar la carga puede hacer que una configuración asequible sea más difícil de justificar. Antes de cualquier cambio en el precio de venta al público, el canal soporta el costo a través de márgenes más reducidos para distribuidores y revendedores, mientras que los compradores lo enfrentan solo si el canal traslada la carga.
Escasez de semiconductores y cuellos de botella logísticos
Xiaomi Indonesia señaló en un informe del 3 de junio de 2026 que la escasez mundial de memoria vinculada a la inteligencia artificial, documentada en septiembre de 2025, podría afectar los precios de sus dispositivos en Indonesia. En esa fecha, la empresa no había confirmado si ajustaría los precios ni cuándo. En septiembre de 2026, la asociación industrial APSI señaló que los mayores costos de memoria habían elevado los precios de los teléfonos inteligentes indonesios aproximadamente entre un 10% y un 20% desde finales de 2025. Hasta julio de 2026, las ventas unitarias de teléfonos inteligentes fueron menores interanualmente mientras que el valor de las ventas fue mayor, lo que es coherente con los aumentos de precios reportados. Una estrategia de expansión dependiente del volumen queda expuesta cuando los costos de los componentes elevan el valor de cada venta mientras menos teléfonos se mueven por el canal.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Dispositivo:
El Uso Regular de Teléfonos Inteligentes Sustenta una Amplia Base de IngresosLos teléfonos inteligentes representaron una participación del 54,01% del tamaño del mercado de dispositivos de Indonesia en 2026. La escala del segmento más grande es coherente con la encuesta de Komdigi de 2025, en la que el 92,4% de los encuestados individuales de entre 15 y 64 años en Indonesia reportaron usar teléfonos inteligentes al menos una vez a la semana. Ese uso regular generalizado sitúa la comunicación y el acceso a la información en el centro del papel comercial del producto. Simplificar una tarea de comunicación que se repite con frecuencia ofrece a los vendedores de teléfonos inteligentes un argumento de actualización en esta amplia base de usuarios sin requerir un nuevo caso de uso.
Los dispositivos portátiles, incluidos los relojes inteligentes y las bandas de actividad física, son el segmento de más rápido crecimiento, con una CAGR prevista del 2,68% durante 2027-2032. Garmin Indonesia reportó más de 1,1 millones de usuarios activos en su ecosistema indonesio en septiembre de 2026. Ese compromiso específico de la empresa ofrece a un proveedor de dispositivos portátiles una ruta potencial hacia la adopción adicional de dispositivos a través de una relación de usuario existente. Se prevé que los teléfonos básicos se contraigan, y el propietario de Happy Cell en el ITC Roxy Mas de Yakarta reportó solo una venta cada 1 a 2 meses para una unidad exhibida en agosto de 2026. Una oferta de dispositivo portátil puede basarse en un ecosistema comprometido, mientras que el negocio de teléfonos básicos requiere un compromiso selectivo con una oportunidad de venta más reducida.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Nivel de Precio:
Los Límites de Precio Nominales Definen la Propuesta de ActualizaciónLos dispositivos de gama media representaron una participación del 46,67% en el mercado de dispositivos de Indonesia en 2026. Los límites nominales fijos del segmento más grande significan que un aumento de precio puede reclasificar un dispositivo sin cambios, por lo que un cambio en la combinación de niveles no tiene que representar un cambio en la capacidad técnica. Eso crea una distinción entre mejorar el valor de un modelo y simplemente mover su precio de venta hacia el límite superior. Un proveedor de gama media tiene que decidir qué capacidades útiles caben por debajo del techo antes de tratar un precio de venta más alto como una actualización exitosa.
Los dispositivos premium son el segmento de más rápido crecimiento, con una CAGR prevista del 3,02% durante 2027-2032. El 1 de abril de 2026, PT Samsung Electronics Indonesia reportó resultados de preventas de la Serie Galaxy S26 superiores a los de la Serie S25 del año anterior. El S26 Ultra fue el modelo más popular dentro de las preventas de la línea 2026. Los teléfonos inteligentes de nivel de entrada enfrentaron una restricción diferente en el primer trimestre de 2026, cuando Erajaya Digital señaló que los ajustes de precios de las marcas redujeron las opciones de menor precio y llevaron a los consumidores a considerar dispositivos de mayor especificación. Las preventas más sólidas para una familia de dispositivos insignia favorecen un argumento de actualización premium específico del modelo sobre asumir que cada dispositivo de mayor precio ha ganado atractivo.

Por Sistema Operativo:
Las Relaciones con las Plataformas Existentes Definen la Competencia de DispositivosAndroid fue el segmento de sistema operativo más grande, con una participación del 87,04% del gasto en dispositivos en 2026. También lideró la medición de sistemas operativos móviles de StatCounter Global Stats para Indonesia en septiembre de 2026. Para un usuario de Android que busca continuidad, una actualización puede preservar una forma establecida de usar un dispositivo mientras cambia el hardware disponible para las mismas tareas cotidianas. Con Android liderando el gasto y el uso móvil indonesio, los proveedores que se dirigen a los usuarios existentes de Android pueden competir contra modelos Android rivales y teléfonos retenidos sin hacer del cambio de plataforma parte del argumento de actualización.
Otros sistemas operativos, que comprenden HarmonyOS, Linux y ChromeOS, forman el segmento de más rápido crecimiento, con una CAGR prevista del 3,65% durante 2027-2032. En junio de 2026, Google reportó que millones de educadores y estudiantes y más de 80.000 escuelas indonesias habían utilizado Chromebooks. Google desarrolla y licencia ChromeOS y herramientas de gestión, mientras que los fabricantes de dispositivos independientes y los socios locales gestionan la adquisición de hardware de Chromebook. Para los proveedores de hardware de Chromebook, la oportunidad educativa depende por tanto de ejecutar la adquisición local en torno al software de Google, con la entrega de dispositivos como su fuente distintiva de valor comercial.
Por Usuario Final:
El Acceso Personal y los Despliegues en Aulas Crean Demandas DistintasEl segmento de consumidores representó el 65,98% del gasto en dispositivos en 2026, convirtiéndolo en el segmento de usuario final más grande. En 2025, el 70,75% de los indonesios de 5 años o más poseían o controlaban un teléfono móvil. La inclusión tanto de la propiedad como del control hace del acceso a un teléfono la base comercial de este amplio segmento de uso personal. Para un usuario que controla un teléfono sin ser su propietario, un dispositivo personal puede ofrecer un acceso más independiente, mientras que un propietario existente puede evaluar un beneficio de actualización diferente. Esa división permite a las marcas presentar la primera propiedad de un dispositivo y las actualizaciones de reemplazo como ofertas separadas dentro del segmento de consumidores.
La educación es el segmento de más rápido crecimiento, con una CAGR prevista del 1,78% durante 2027-2032. Al 17 de febrero de 2026, 14.578 de las 14.660 unidades de computadoras portátiles y medios de almacenamiento asignadas habían llegado a las escuelas secundarias bajo el Programa de Digitalización del Aprendizaje de Indonesia.[3] Las 82 unidades restantes estaban en proceso de entrega en esa fecha. Las asignaciones a escala de programa crean oportunidades institucionales de dispositivos para un grupo definido de escuelas receptoras, vinculando la demanda de hardware a un despliegue educativo concreto. Las escuelas receptoras dependen del calendario de entrega para convertir una asignación de equipos en acceso para las lecciones que utilizan esos dispositivos.
Por Canal de Ventas:
La Escala Digital Enfrenta la Presión del Precio de los Teléfonos NuevosLos minoristas en línea y los mercados digitales fueron el segmento más grande con una participación del 52,6% en 2026 y el segmento de más rápido crecimiento con una CAGR prevista del 2,4% durante 2027-2032. En 2025, el número de vendedores que utilizan el comercio en video en Indonesia aumentó un 75% interanual hasta 800.000. Para los proveedores de dispositivos, esa base de ventas en expansión aumenta el número de puntos de venta digitales potenciales que pueden explicar y realizar transacciones de una oferta. Un dispositivo vendido a través de muchos más vendedores tiene que seguir siendo reconocible como el mismo producto, por lo que la presentación coherente importa tanto como el número de puntos de venta.
Las transacciones anuales de comercio en video en Indonesia aumentaron un 90% interanual hasta 2.600 millones en 2025. Se prevé que los distribuidores independientes y las tiendas familiares se contraigan. En septiembre de 2026, el vendedor de teléfonos Asep Saputra en el ITC Kuningan de Yakarta señaló que los precios más altos estaban reduciendo las ventas de teléfonos nuevos a medida que los clientes se inclinaban hacia los teléfonos usados. Esa presión le da a un vendedor de teléfonos nuevos un problema comercial diferente al de simplemente aumentar el número de oportunidades para realizar transacciones en línea. Para los fabricantes de teléfonos, el desafío es hacer que un dispositivo nuevo valga su prima sobre una alternativa usada, incluso dentro de un entorno de ventas digitales en expansión.
Análisis Geográfico
Mercado de Dispositivos de Java
Java ha sido descrita como la geografía líder en ingresos por dispositivos. La asociación de proveedores de servicios de internet APJII encontró en su encuesta de 2026 que Java representó el 58,24% de los usuarios de internet de Indonesia. Esa concentración de usuarios conectados ofrece a los proveedores de dispositivos un lugar para dirigirse a un gran grupo de personas que ya utilizan servicios en línea. Entrar a través de Java permite a un proveedor dirigirse a la mayoría de los usuarios conectados del país antes de extenderse a otras islas. Un lanzamiento centrado en Java prioriza una amplia base de usuarios conectados, mientras que una oferta de dispositivos nacional necesita canales adicionales para llegar a los compradores en otras islas.
La oportunidad de venta minorista de dispositivos en Sumatra implica extender un canal de marca formal hacia una captación de ciudad específica, dando al acceso regional un punto de contacto local. A principios de 2026, Erajaya Digital abrió 29 tiendas en toda Indonesia, incluida una iBox en Medan que amplió su red de venta minorista de dispositivos en Sumatra. Esa presencia física puede conectar un portafolio nacional de dispositivos con la capacidad de un cliente local para interactuar con un minorista antes de seleccionar un producto. La decisión comercial es dónde un punto de venta de marca añade un punto de compra local útil, porque su valor debe provenir de la ciudad a la que sirve y no de la escala de un programa de apertura a nivel nacional.
El canal de dispositivos premium de Bali ilustra un formato diferente, con una inversión minorista que reúne varias categorías de productos en una ubicación de marca dedicada. En septiembre de 2025, Erajaya Digital abrió una tienda iBox Apple Premium Partner en Denpasar, ofreciendo iPhone, MacBook, iPad y Apple Watch en 226 metros cuadrados de espacio comercial. La tienda se ubicó fuera de un centro comercial. Para un minorista, ese formato pone a disposición un amplio portafolio de dispositivos en un destino local distintivo, permitiendo que un sitio de marca atienda aplicaciones de teléfono, informática y dispositivos portátiles. Un formato de destino puede hacer que la profundidad de una oferta local de dispositivos importe más que el número de puntos de venta.
Marco Regulatorio y Perspectivas
La comparación de jurisdicciones seleccionadas contrasta el régimen de certificación nacional de Indonesia con las medidas provinciales de fin de vida útil de Yakarta desde la perspectiva de un proveedor formal que lleva a cabo fabricación, ensamblaje o importación cubiertos. El Ministerio de Comunicaciones y Asuntos Digitales de Indonesia (Komdigi) administra el Permenkominfo N.° 3/2024, vigente desde el 22 de mayo de 2024. Requiere que los dispositivos con funciones de telecomunicaciones fabricados, ensamblados o importados para su venta o uso en Indonesia cumplan con los estándares técnicos verificados mediante pruebas y certificación. Las calificaciones juzgan las condiciones de cumplimiento que enfrenta ese mismo proveedor en ambos entornos geográficos.
Tabla Regulatoria
| Factor de decisión | Indonesia | Yakarta |
|---|---|---|
| Autoridad principal | Ministerio de Comunicaciones y Asuntos Digitales (Komdigi) | Komdigi bajo el régimen nacional |
| Instrumentos clave o dirección | Estándares técnicos, pruebas y certificación del Permenkominfo N.° 3/2024 | Permenkominfo N.° 3/2024 aplicado a la actividad cubierta |
| Efecto comercial | Nueva prueba y certificado para la actividad cubierta continua más allá de 3 años desde la emisión del certificado | Las obligaciones de certificación nacional se aplican a la fabricación, el ensamblaje y las importaciones cubiertas en Yakarta |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
Indonesia recibe una calificación Media porque los proveedores formales enfrentan obligaciones de prueba y certificación, con nuevas pruebas y un nuevo certificado requeridos para la actividad cubierta continua más allá de 3 años desde la emisión del certificado. Yakarta recibe la misma calificación porque la certificación nacional se aplica sin cambios junto con las medidas provinciales de fin de vida útil, incluido un plan de residuos peligrosos cuya primera fase 2025-2029 cubre hogares, micro y pequeñas empresas, instalaciones de salud y otras empresas, además de buzones de la Agencia Ambiental que aceptan teléfonos móviles, cargadores y baterías. La Unión Internacional de Telecomunicaciones (UIT) describe la exploración de la responsabilidad extendida del productor para equipos eléctricos y electrónicos, con consultas registradas hasta septiembre de 2025. Desde la misma perspectiva del proveedor, la continuidad de la política refleja el ciclo de certificación operativo mientras el trabajo de política electrónica más amplio permanece en la etapa de exploración.
Etapas de la Cadena de Valor
La fabricación, la distribución y la venta minorista al usuario final capturan valor a través de diferentes actividades, lo que hace que sus decisiones de capacidad sean comercialmente distintas. Synnex Metrodata Indonesia inauguró la Fase II de su Centro Logístico de Yakarta en abril de 2025, esperando una mejor distribución de productos, una mayor cobertura de canales y menores costos operativos. La adición de capacidad completada ilustra cómo un distribuidor puede invertir en el acceso a los vendedores intermedios mientras los beneficios financieros dependen de la ejecución posterior.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Fabricación de dispositivos | Fabricantes de dispositivos como PT Samsung Electronics Indonesia, con producción de teléfonos inteligentes y tabletas en Cikarang descrita en su comunicado del 22 de marzo de 2025 | Ventas de dispositivos terminados | Equilibrar la variedad de modelos con la escala de producción | Secuenciar el ensamblaje en torno a la demanda de modelos validados |
| Distribución y suministro de canales | Distribuidores como Synnex Metrodata Indonesia y PT Erajaya Swasembada Tbk | Ventas de distribución | Adecuar la capacidad de distribución al alcance del canal | Situar la capacidad cerca de la demanda intermediaria |
| Venta minorista física y en línea | Grupos de venta minorista de dispositivos como PT Erajaya Swasembada Tbk | Ventas de dispositivos al usuario final | Coordinar el cumplimiento físico y digital | Alinear las reglas de cumplimiento en todos los canales de ventas de marca |
| Fuente: Mordor Intelligence | ||||
Erajaya Digital abrió 18 tiendas indonesias a finales de noviembre de 2025, que comprenden 11 tiendas erafone y erafone & more y 7 tiendas iBox. Esta expansión física muestra por qué un canal de dispositivos accesible digitalmente también puede requerir inversión en el punto de contacto con el cliente. Conectar las redes expandidas de erafone e iBox con los pedidos en línea permitiría al minorista utilizar nuevos puntos de contacto con el cliente a través de más de una ruta de ventas.
Panorama Competitivo
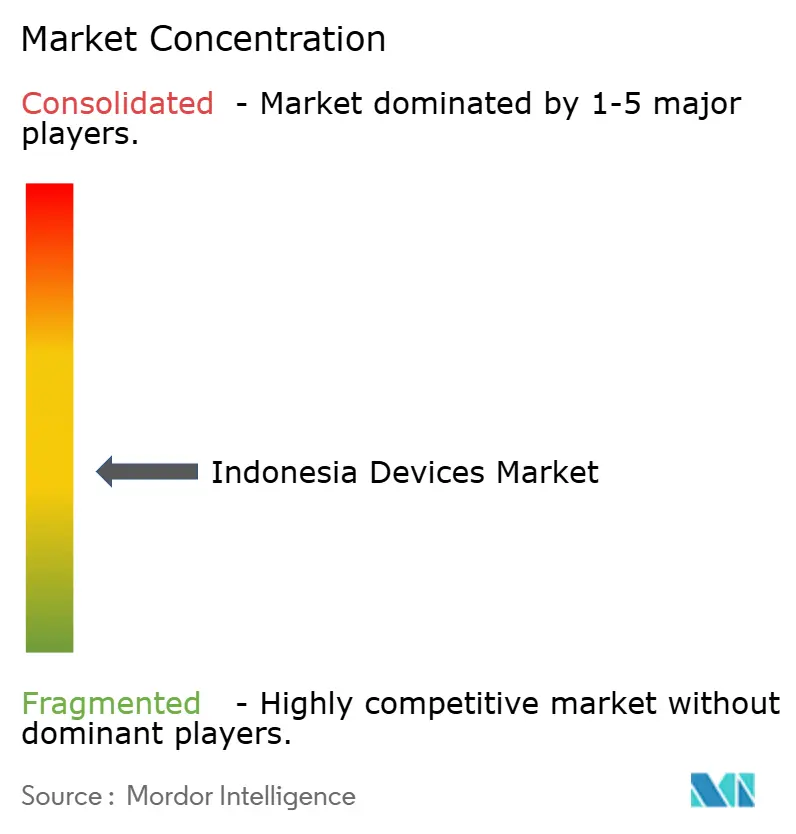
La competencia está dividida entre las aplicaciones de dispositivos pero anclada por varias marcas internacionales establecidas, dejando diferentes vías de entrada para un competidor enfocado. Los principales participantes incluyen Lenovo Group Limited, PT Samsung Electronics Indonesia, Apple Inc., Dell Technologies Inc. y HP Inc., que cubren dispositivos móviles e informáticos. Lenovo, Dell y HP ofrecen computadoras portátiles y de escritorio en Indonesia. Los dispositivos Apple también llegan a los compradores indonesios a través de Digimap, un revendedor autorizado operado por PT Mitra Adiperkasa Tbk. La amplitud de este listado ofrece a un comprador de dispositivos informáticos varias opciones de fabricante superpuestas, mientras que un comprador de teléfonos se encuentra con un conjunto diferente de relaciones de marca y venta minorista autorizada.
Dirigirse a compradores organizacionales y vincular los teléfonos con el servicio móvil representan diferentes estrategias de dispositivos, cada una construida en torno a una relación particular con el cliente. ASUSTeK Computer Inc. reportó que su segmento comercial indonesio creció un 117% interanual en 2025, junto con una industria global de PC comerciales en declive. El 17 de octubre de 2025, Telkomsel comenzó a recibir pedidos indonesios para la línea iPhone 17 de Apple a través de paquetes pospago Halo+, con canales de compra en línea y fuera de línea y disponibilidad sujeta a existencias. Elegir entre las ventas de dispositivos organizacionales y un paquete de telecomunicaciones significa elegir si la relación comercial se centra en la institución o se extiende a través de un socio de servicio móvil.
El posicionamiento regulatorio también afecta la forma en que una marca de dispositivos prepara un lanzamiento comercial para los compradores indonesios y conecta su ejecución local con un modelo particular. El 23 de enero de 2025, PT Samsung Electronics Indonesia abrió las preventas de la Serie Galaxy S25 en Indonesia, reportando una certificación de contenido nacional del 37,5% para la serie. El 18 de marzo de 2026, PT Samsung Electronics Indonesia puso la Serie Galaxy S26 a la venta directa en Indonesia. Para un competidor, igualar las especificaciones de hardware por sí solo no resuelve cómo se posicionará un modelo para el entorno regulatorio local. El resultado del 37,5% de Samsung se aplica únicamente a la Serie S25, por lo que sus otras líneas de dispositivos necesitan su propia base para la preparación de contenido local.
Líderes de la Industria de Dispositivos de Indonesia
-
Lenovo Group Limited
-
PT Samsung Electronics Indonesia
-
Apple Inc.
-
Dell Technologies Inc.
-
HP Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos de Indonesia Empresas cubiertas en este informe
- Acer Inc.
- Advan Digital (PT Bangga Teknologi Indonesia)
- Apple Inc.
- ASUSTeK Computer Inc.
- BBK Electronics Corporation Ltd.
- Dell Technologies Inc.
- Fitbit LLC
- Google LLC
- HP Inc.
- Huawei Technologies Co., Ltd.
- Lenovo Group Limited
- LG Electronics Inc.
- Microsoft Corporation
- Nintendo Co., Ltd.
- PT Erajaya Swasembada Tbk
- PT Samsung Electronics Indonesia
- Realme Chongqing Mobile Telecommunications Corp., Ltd.
- Sony Group Corporation
- Transsion Holdings
- Vivo Mobile Communication Co., Ltd.
- Xiaomi Corp.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan 3 formas de ampliar el uso de computadoras portátiles escolares mientras se alinea la oferta de dispositivos con las condiciones del aula que la rodean. Para su programa de aprendizaje digital de 2026, el Ministerio de Educación Primaria y Secundaria de Indonesia planificó adiciones graduales de dispositivos, incluidas computadoras portátiles, junto con tutoría y contenido digital. Ese programa crea espacio para ofertas centradas en dispositivos diseñadas en torno a una aplicación escolar específica, con la preparación para el despliegue ayudando a determinar cómo el hardware puede contribuir a la enseñanza.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Configuraciones de computadoras portátiles para el aula | Las computadoras portátiles forman parte del apoyo al aprendizaje digital escolar de 2026 | Escuelas y equipos docentes | Alinear la configuración de la computadora portátil con la aplicación prevista en el aula | Adecuación a las condiciones del aula | Proveedores de computadoras portátiles enfocados en educación |
| Acceso seguro a computadoras portátiles gestionadas institucionalmente | El programa enfatiza la seguridad y la ubicación de los dispositivos | Escuelas que gestionan el acceso a los dispositivos | Ofrecer computadoras portátiles con un plan definido para la ubicación segura y el acceso controlado | Atender las necesidades de seguridad y ubicación de los dispositivos | Proveedores de computadoras portátiles e integradores de despliegue escolar |
| Despliegue gradual de computadoras portátiles | La dirección del programa incluye adiciones graduales de dispositivos | Escuelas que secuencian la adopción del aprendizaje digital | Ajustar las instalaciones de computadoras portátiles a la disponibilidad de energía y conectividad | Garantizar la disponibilidad de electricidad y conectividad | Proveedores de computadoras portátiles con capacidades de despliegue coordinado |
| Fuente: Mordor Intelligence | |||||
El ministerio identifica la electricidad, la conectividad a internet, la seguridad y la ubicación de los dispositivos, y las condiciones adecuadas del aula como consideraciones de preparación para el uso efectivo y sostenible de los dispositivos de aprendizaje digital apoyados. Para los proveedores de computadoras portátiles, esto hace que el entorno escolar práctico forme parte de la oferta junto con la configuración del dispositivo. La apertura central es la capacidad de computadoras portátiles que puede seguir siendo útil en la institución, con instalaciones ajustadas a las condiciones necesarias para el uso continuo.
Desarrollos recientes de la industria en Mercado de Dispositivos de Indonesia
- Ago 2026: Acer Indonesia puso a disposición la computadora portátil Aspire 7 Pro Nueva Generación a través de su red de ventas oficial, Acer eStore y socios de mercados digitales en Indonesia.
- Jul 2026: La adjudicación de espectro de Komdigi requirió que los operadores ganadores proporcionaran 5G en las ciudades y regencias comprometidas, alcanzando al menos el 51% de la población de Indonesia en 5 años. También requirió al menos servicio 4G en 538 aldeas y barrios urbanos seleccionados con señal ausente o débil.
Mercado de Dispositivos de Indonesia Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de dispositivos de Indonesia mide el gasto anual de los usuarios finales en dispositivos electrónicos vendidos para uso personal, empresarial, educativo y del sector público en Indonesia. Cubre las ventas de dispositivos a través de canales minoristas y de operadores, clasificados por tipo de dispositivo, nivel de precio, sistema operativo, usuario final y canal de ventas.
Exclusiones del alcance: Los accesorios de dispositivos vendidos por separado, los servicios de telecomunicaciones e internet, la reparación y el mantenimiento de dispositivos vendidos por separado, y los componentes y piezas de repuesto de dispositivos vendidos por separado están excluidos.
Descripción General de la Segmentación
- Por Tipo de Dispositivo
- Dispositivos Informáticos (Computadoras Portátiles, Computadoras de Escritorio, Tabletas)
- Teléfonos Inteligentes
- Teléfonos Básicos
- Wearables (Relojes Inteligentes, Pulseras de Actividad)
- Televisores Inteligentes y Decodificadores
- Consolas de Videojuegos
- Por Nivel de Precio
- Gama de Entrada (< IDR 3 millones)
- Gama Media (IDR 3 - 7 millones)
- Gama Premium (> IDR 7 millones)
- Por Sistema Operativo
- Android
- iOS
- Windows
- Otros (HarmonyOS, Linux, ChromeOS)
- Por Usuario Final
- Consumidor
- Empresa / Corporativo
- Educación
- Gobierno y Sector Público
- Por Canal de Ventas
- Minoristas y Mercados en Línea
- Tiendas Electrónicas de Marca
- Venta Minorista Organizada Fuera de Línea (Comercio Moderno)
- Distribuidores Independientes y Tiendas de Barrio
- Paquetes de Operadoras de Telecomunicaciones
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental utiliza fuentes como la adjudicación de espectro de Komdigi de 2026 y la regulación de certificación de dispositivos de telecomunicaciones de 2024 para evaluar los compromisos de conectividad y los requisitos que dan forma al suministro de dispositivos cubiertos en Indonesia. Los comunicados del programa de aprendizaje digital de Kemendikdasmen informan la demanda institucional de computadoras portátiles y pantallas, mientras que las Estadísticas Económicas y Financieras de Indonesia del Banco de Indonesia proporcionan series económicas, de gasto de los hogares, de divisas y de precios para el contexto del mercado.
Los informes anuales de las empresas, los archivos financieros, los materiales para inversores y los informes empresariales indonesios de buena reputación pueden aclarar los lanzamientos de productos, la actividad de los canales, el ensamblaje local y las condiciones de compra, con datos comerciales gubernamentales utilizados para verificar la exposición a las importaciones cuando sea relevante. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, la validación y la aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas se dirigirían a fabricantes de dispositivos, distribuidores, minoristas, operadores de telecomunicaciones, personal de adquisiciones institucionales y especialistas en financiamiento al consumidor con sede en Indonesia, con encuestados seleccionados entre roles directivos, funcionales y operativos. Su evidencia pondría a prueba los hallazgos secundarios sobre precios de venta, combinación de canales, reemplazo de dispositivos, calendario de adquisiciones y condiciones de suministro local, mientras que las respuestas contradictorias se verificarían con archivos independientes, indicadores de envíos y evidencia minorista. Cuando la evidencia permanezca incompleta, los analistas documentarían la brecha, utilizarían el indicador más cercano respaldado y triangularían la estimación resultante antes de incorporarla.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos: 20% | |
| Nivel medio: 40% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 22% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El modelo estima el valor de las ventas de dispositivos de Indonesia en 2027 a partir de una base de mercado descendente y proyecta la trayectoria 2027-2032 utilizando indicadores vinculados a las categorías cubiertas. Los insumos incluyen el consumo de los hogares y el poder adquisitivo, los envíos de teléfonos inteligentes y computadoras, los precios de venta de dispositivos y la combinación de niveles de precio, la expansión de la red, las adquisiciones escolares y públicas, y la actividad de los canales en línea y fuera de línea, con cada uno ayudando a explicar la demanda unitaria, el valor por dispositivo o la ruta hacia la venta. Una regresión multivariante puede relacionar las ventas históricas con estos indicadores cuando se dispone de observaciones comparables, con análisis de escenarios utilizados donde el calendario de políticas, la disponibilidad de componentes o los movimientos de la rupia crean trayectorias distintas. La evidencia determina qué técnica es adecuada.
Las participaciones de segmento se construyen a partir de ingresos de categoría observados o envíos valorados a precios de venta relevantes, luego se verifican con evidencia de canales minoristas e institucionales para que los totales de tipo, nivel de precio, sistema operativo, usuario final y canal se reconcilien con el mercado. Las verificaciones ascendentes selectivas utilizan ventas de canales indonesios muestreados o volúmenes de dispositivos multiplicados por precios de venta promedio respaldados, con totales de proveedores y minoristas utilizados para probar el resultado descendente en lugar de reemplazarlo. Si una estimación muestreada carece de cobertura o tiene una base de transacción diferente, los analistas identifican el canal o grupo de dispositivos faltante y utilizan evidencia independiente de envíos, precios y minoristas para ajustar o delimitar esa verificación. Los supuestos de pronóstico se comparan con los patrones a nivel de mercado y se revisan con los encuestados primarios con sede en Indonesia a nivel de variable antes de establecer las estimaciones finales.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon el valor de las ventas con señales independientes de envíos, precios, comercio, canales minoristas y adquisiciones institucionales, luego investigaron los valores atípicos, las rupturas interanuales y las diferencias entre valor y volumen antes de la aprobación. Un segundo analista revisa las fechas de las fuentes, las definiciones, los cálculos y la reconciliación de segmentos, y las inconsistencias materiales desencadenan verificaciones de fuentes o seguimiento con los encuestados cuando corresponde. El conjunto de datos se actualiza anualmente, se revisa entre ciclos cuando un evento material de política, divisas, suministro o canales cambia las perspectivas, y se somete a una nueva revisión previa a la entrega.
Comparación del Dimensionamiento del Mercado de Dispositivos de Indonesia de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de dispositivos de Indonesia mide el gasto anual de los usuarios finales en dispositivos electrónicos vendidos para uso personal, empresarial, educativo y del sector público en Indonesia.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los insumos incluyen el consumo de los hogares y el poder adquisitivo, los envíos de teléfonos inteligentes y computadoras, los precios de venta de dispositivos y la combinación de niveles de precio, la expansión de la red, las adquisiciones escolares y públicas, y la actividad de los canales en línea y fuera de línea, con cada uno ayudando a explicar la demanda unitaria, el valor por dispositivo o la ruta hacia la venta.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 12,66 mil millones de USD (2027) | |
| Consultora Global A | 18,98 mil millones de USD (2025) | En su base de 2025, esta estimación es un 49,9% superior al valor de este informe para 2027 de 12,66 mil millones de USD, 2 años después. El conjunto más amplio de electrónica de consumo incluye dispositivos para el hogar conectado y periféricos de televisión más allá de las categorías de dispositivos definidas. |
| Consultora Regional B | 5,59 mil millones de USD (2025) | En su base de 2025, esta estimación es un 55,8% inferior al valor de este informe para 2027 de 12,66 mil millones de USD, 2 años después. La estimación cubre únicamente los ingresos por teléfonos inteligentes y omite las demás categorías de dispositivos del mercado de dispositivos de Indonesia. |
Los analistas de Mordor Intelligence triangularon el valor de las ventas con señales independientes de envíos, precios, comercio, canales minoristas y adquisiciones institucionales, luego investigaron los valores atípicos, las rupturas interanuales y las diferencias entre valor y volumen antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de dispositivos de Indonesia?
El tamaño se proyecta en 12,66 mil millones de USD en 2027 y 13,58 mil millones de USD para 2032, con una CAGR del 1,42% durante 2027-2032.
¿Qué impulsa la demanda de teléfonos inteligentes y computadoras portátiles?
El despliegue de redes y la digitalización escolar de Indonesia respaldan la demanda. La adjudicación de espectro de 2026 requiere que los operadores ganadores proporcionen al menos servicio 4G en 538 aldeas y barrios urbanos seleccionados con señal ausente o débil.
¿Qué tipo de dispositivo lidera el gasto en Indonesia?
Los teléfonos inteligentes fueron el segmento de tipo de dispositivo más grande, con una participación del 54,01% en 2026.
¿Qué empresas compiten en la industria de dispositivos de Indonesia?
Los principales participantes incluyen Lenovo Group Limited, PT Samsung Electronics Indonesia, Apple Inc., Dell Technologies Inc. y HP Inc., que abarcan dispositivos informáticos y móviles.
¿Cuál es el principal desafío para las compras de teléfonos nuevos?
La escasez mundial de memoria vinculada a la inteligencia artificial fue documentada en septiembre de 2025. La presión sobre los costos de memoria elevó los precios de los teléfonos inteligentes indonesios aproximadamente entre un 10% y un 20% desde finales de 2025, según APSI en septiembre de 2026.
¿Qué región lidera los ingresos por dispositivos en Indonesia?
Java ha sido descrita como la geografía líder en ingresos por dispositivos. La encuesta de APJII de 2026 encontró que Java representó el 58,24% de los usuarios de internet de Indonesia.
¿Por qué los teléfonos inteligentes de gama premium están ganando participación?
Los usuarios adinerados buscan 5G, cámaras insignia y funciones de inteligencia artificial, mientras que los planes de financiamiento reducen las barreras de entrada.
¿Qué importancia tiene el comercio electrónico para las ventas de dispositivos en Indonesia?
Los canales en línea ya controlan el 52,12% del valor y seguirán creciendo a una CAGR del 2,82%.
¿Qué papel desempeñan las normas de contenido local?
Los mandatos TKDN del 35-40% obligan a las marcas a ensamblar localmente, lo que influye en el posicionamiento competitivo y las cadenas de suministro.