
Análisis del Mercado de Centros de Datos de Indonesia por Mordor Intelligence
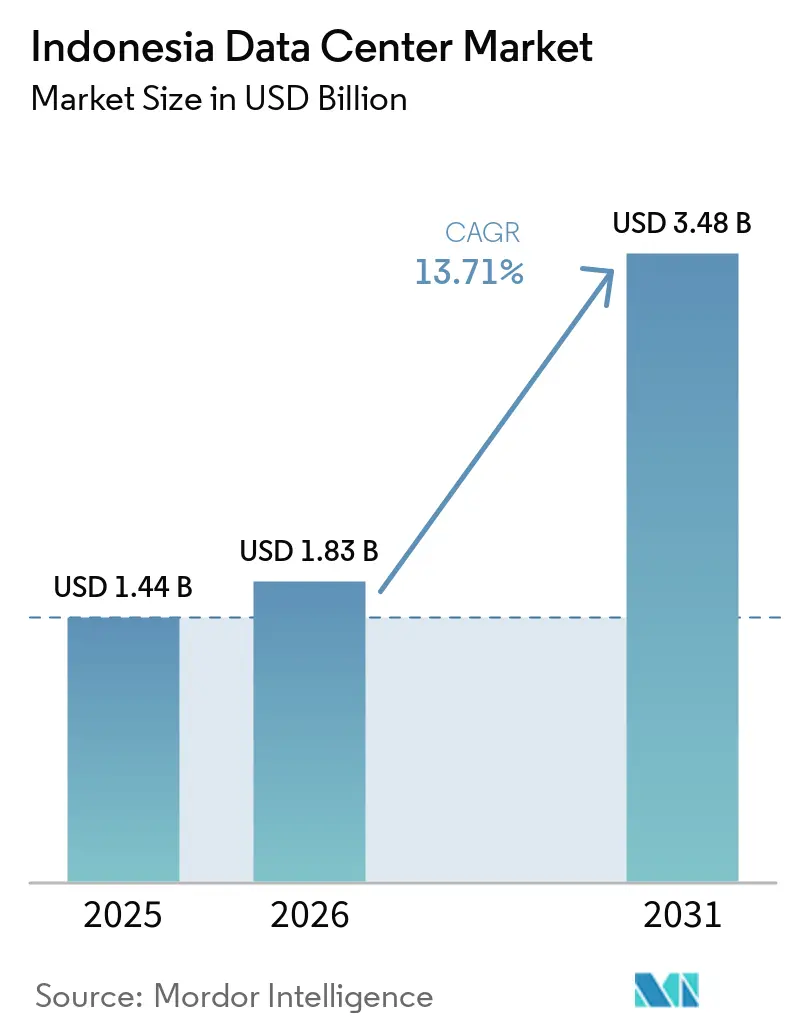
Se espera que el tamaño del mercado de centros de datos de Indonesia aumente de 1,83 mil millones de USD en 2026 a 2,08 mil millones de USD en 2027 y alcance los 4,05 mil millones de USD en 2032, creciendo a una CAGR del 14,28% durante 2027-2032.
La inversión en centros de datos y el desarrollo de infraestructura eléctrica en Indonesia, que avanza desde abril de 2026 para respaldar cargas de trabajo de IA y nube, está ampliando la oferta potencial de capacidad. El crecimiento de las cargas de trabajo digitales favorece las instalaciones de nube locales configuradas en torno a las aplicaciones que soportan, incluidas las aplicaciones bancarias con requisitos de continuidad vinculados al diseño de la infraestructura. Los desarrollos por fases, la conectividad privada y el manejo de datos en el país ofrecen a los proveedores distintas formas de atender esas cargas de trabajo. Las restricciones en el abastecimiento de energía renovable y los aranceles sobre equipos pueden aumentar la dificultad de suministrar esa capacidad. Por consiguiente, alinear la disponibilidad de energía con la capacidad utilizable y los calendarios de implementación de los compradores se convierte en un factor central para convertir la demanda en servicios.
Conclusiones Clave del Informe
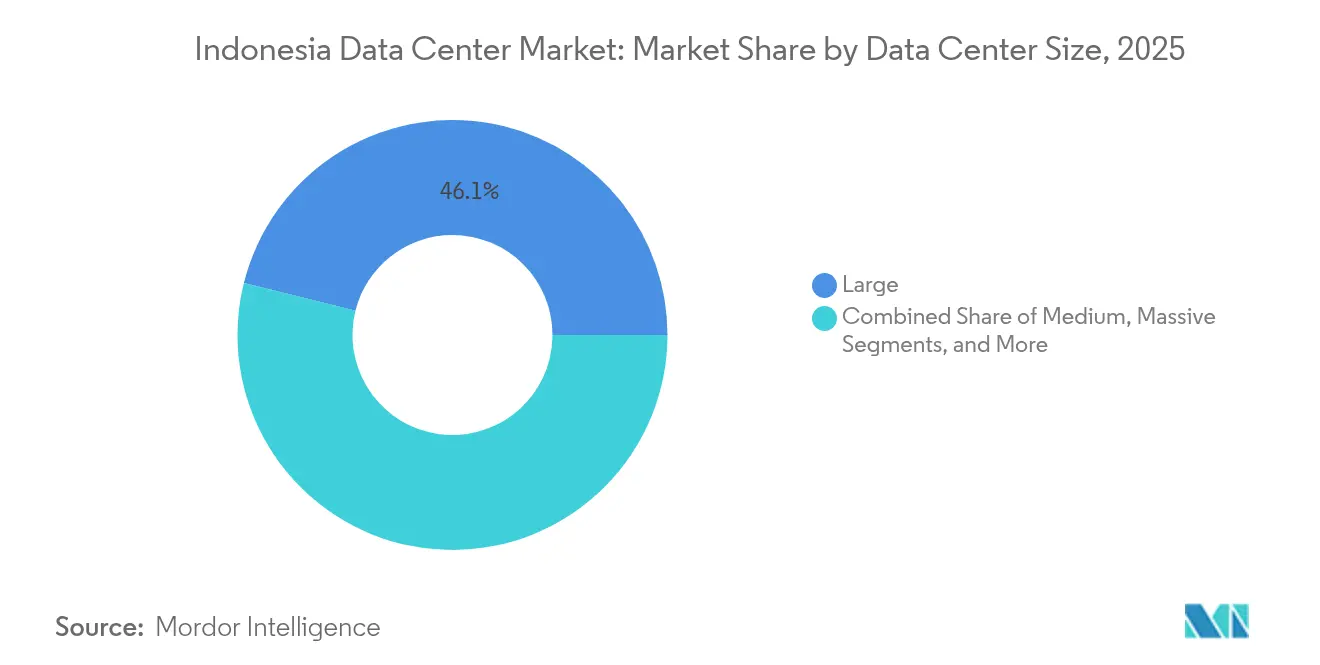
- Por tamaño de centro de datos, las instalaciones grandes representaron el 44,83% del tamaño del mercado de centros de datos de Indonesia en 2026, mientras que se prevé que las instalaciones medianas crezcan a una CAGR del 21,7% durante 2027-2032.
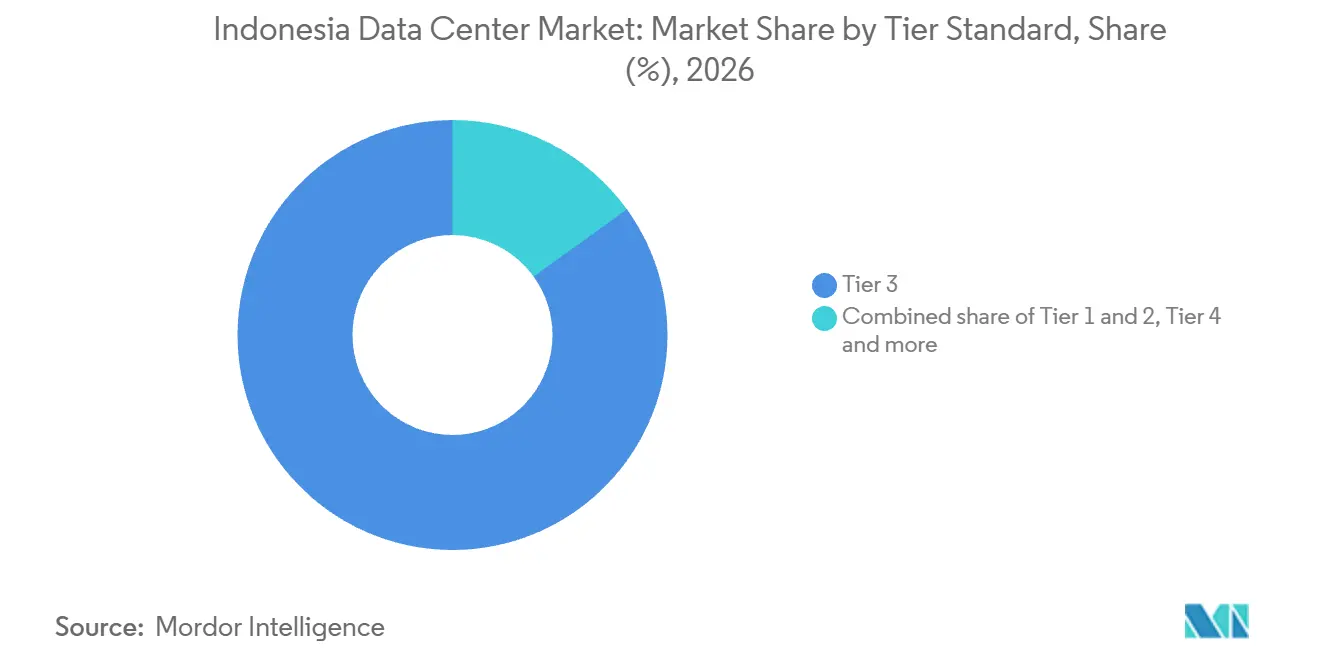
- Los estándares de nivel estuvieron liderados por el Nivel 3, con el 84,94% del gasto del mercado en 2026 y la CAGR prevista más rápida del 20,85% durante 2027-2032.
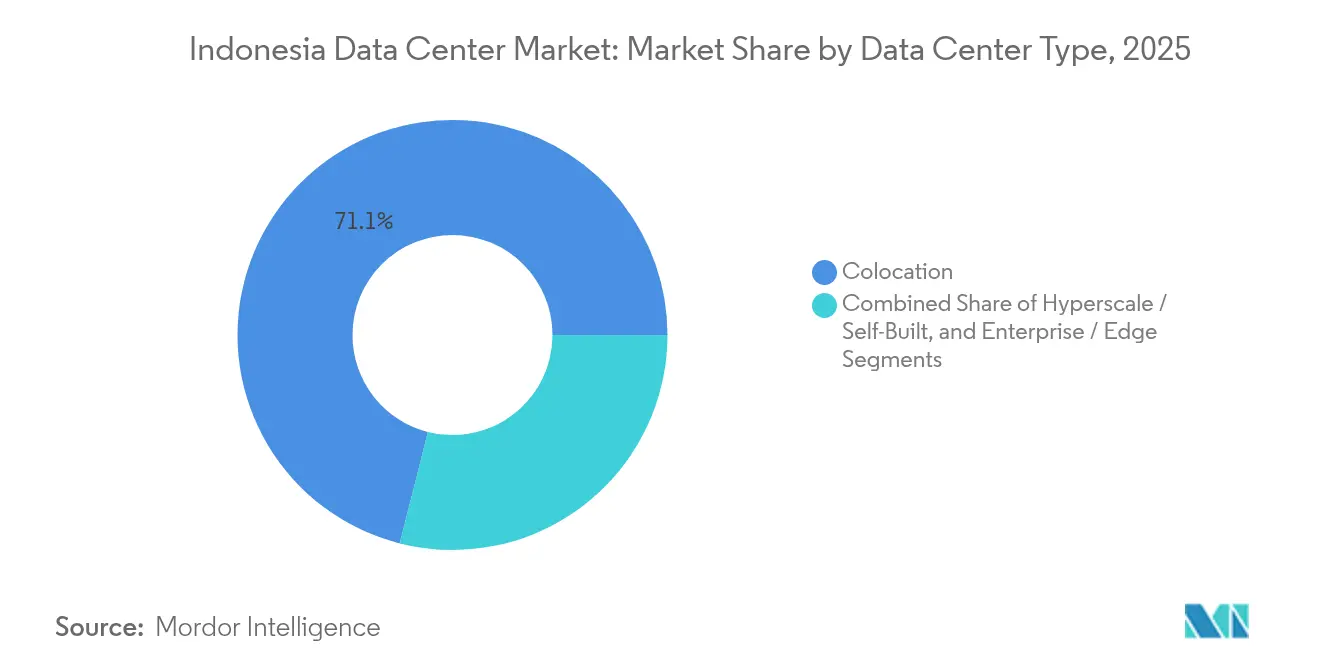
- Entre los tipos de instalaciones, la colocación representó el 70,2% de la participación del mercado de centros de datos de Indonesia en 2026, mientras que se prevé que las instalaciones de hiperescala/autogestión crezcan a una CAGR del 21,5% durante 2027-2032.
- La demanda de la industria del usuario final estuvo liderada por TI e ITES, con el 30,55% del gasto del mercado en 2026, mientras que se prevé que BFSI crezca más rápido a una CAGR del 20,5% durante 2027-2032.
- Por zona de alta demanda, Yakarta concentró el 56,72% del gasto del mercado en 2026, mientras que se prevé que Batam crezca más rápido a una CAGR del 22,3% durante 2027-2032.
- La demanda geográfica estuvo liderada por Yakarta, con el 56,72% del gasto del mercado en 2026, y se prevé que Batam crezca más rápido a una CAGR del 22,3% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
600+
informes de centros de datos por Mordor Intelligence
que abarca construcción, instalaciones de IA, energía y más, a nivel mundial, regional o de país, hasta componentes individuales de centros de datos
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de la expansión de regiones de nube de hiperescala (AWS, Microsoft, Google) | +5.7% | Clústeres de infraestructura de nube en Yakarta | Mediano plazo (2-4 años) |
| Incentivos fiscales gubernamentales y flexibilización de la propiedad extranjera para infraestructura digital | +2.7% | A nivel nacional | Mediano plazo (2-4 años) |
| Rápido aumento del consumo de internet y datos móviles entre la joven población de Indonesia | +4.9% | A nivel nacional | Largo plazo (≥ 4 años) |
| Insuficiencia de capacidad de Nivel 3/4 | +3.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Acuerdos de compra de energía a largo plazo con PLN asegurados que habilitan bloques de megavatios preparados para IA | +1.9% | Clústeres de infraestructura en Bekasi y Batam | Mediano plazo (2-4 años) |
| La Zona Económica Especial de Batam emerge como centro de desbordamiento para el equilibrio de carga de Singapur | +1.4% | Clúster de infraestructura transfronteriza en Batam | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración del despliegue de regiones de nube de hiperescaladores (AWS, Microsoft, Google)
La expansión dentro de una región de nube establecida puede generar demanda adicional de capacidad de instalaciones indonesias a medida que los proveedores amplían los recursos informáticos locales. Google Cloud informó en mayo de 2025 que estaba ampliando la capacidad informática en su Región de Nube de Yakarta.[1] Google vinculó la expansión con el objetivo de brindar a las organizaciones indonesias acceso a capacidades de IA empresarial basadas en la nube. Para los proveedores de instalaciones, esto crea una oportunidad de capacidad vinculada a las operaciones regionales existentes de un proveedor y a las aplicaciones que esos recursos pueden soportar. Los recursos informáticos adicionales pueden traducirse en demanda del espacio, la energía y el enfriamiento necesarios para operarlos en el país. Los contratos de infraestructura incrementales pueden extender la relación de un proveedor con una región de nube establecida más allá de la entrega original de la instalación.
Incentivos fiscales gubernamentales y flexibilización de la propiedad extranjera para infraestructura digital
Los incentivos fiscales pueden fortalecer la viabilidad económica de los proyectos de alojamiento elegibles antes de que la demanda adicional de inquilinos se traduzca en ingresos operativos. El Banco Mundial informó en 2026 que las actividades de economía digital, incluido el alojamiento y el procesamiento de datos, entre las 245 líneas de negocio priorizadas de Indonesia, califican para exenciones fiscales.[2] Para un desarrollador elegible, una tributación reducida puede mejorar el rendimiento disponible de la capacidad suministrada durante la vida operativa de la instalación. Esa ventaja respalda la inversión en casos donde los ingresos esperados por servicios no ofrecerían una compensación suficiente por el capital comprometido en un nuevo sitio. La elegibilidad determina qué expansiones reciben la exención fiscal, por lo que el caso de inversión de un proyecto de alojamiento depende de su encaje dentro de las actividades de economía digital priorizadas.
Rápido aumento del consumo de internet y datos móviles entre la joven población de Indonesia
El crecimiento del tráfico móvil y la alta penetración de internet crean una amplia carga de trabajo potencial para los centros de datos indonesios. Telkom Indonesia informó que la carga útil de datos móviles independiente de Telkomsel fue de 5.798 petabytes en el primer trimestre de 2026, frente a los 5.643 petabytes del año anterior. La encuesta de APJII de 2026 registró una penetración de internet del 89,02% en la Generación Z y del 90,34% en la población millennial. Por separado, Telkom informó una ocupación del 96% en la instalación de hiperescala de NeutraDC en Cikarang en el primer semestre de 2026. Estas observaciones combinan una gran audiencia en línea con un ejemplo de infraestructura doméstica de uso intensivo, lo que respalda ofertas de capacidad vinculadas a compromisos reales de aplicaciones. Con la ocupación reportada en Cikarang, la escasa capacidad disponible hace que la expansión del espacio utilizable, la energía y el enfriamiento sea una condición para acomodar cargas de trabajo sustancialmente mayores.
Insuficiencia de capacidad de Nivel 3/4
En agosto de 2026, el presidente de la Organización de Proveedores de Centros de Datos de Indonesia, Hendra Suryakusuma, señaló que la demanda nacional de centros de datos superaba con creces el ritmo de construcción. Esa disparidad hace que el momento de la oferta utilizable sea comercialmente importante para los operadores que compiten por compromisos de capacidad. Los compradores que buscan instalaciones de Nivel 3 o Nivel 4 necesitan que su estándar de infraestructura requerido y su calendario de implementación se cumplan conjuntamente. Un gran campus futuro puede dejar una implementación de aplicaciones a corto plazo dependiente de que la primera fase entre en servicio. Para los proveedores, la puesta en marcha por fases puede crear una oportunidad para atender la demanda en espera antes de que todo el desarrollo esté completo. La fecha de implementación de un comprador puede favorecer una fase comisionada más pequeña sobre un desarrollo mayor cuya capacidad aún no está lista para su uso.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intensidad de carbono de la red eléctrica y dependencia del carbón que incrementan los costos de cumplimiento de sostenibilidad | -2.2% | A nivel nacional | Largo plazo (≥ 4 años) |
| Altos aranceles de importación y barreras no arancelarias sobre equipos críticos de TI y enfriamiento | -1.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Complejidad de permisos y obstáculos para la adquisición de terrenos en aprobaciones de múltiples organismos | -0.9% | Sitios de construcción de Jatiluhur en Java Occidental | Corto plazo (≤ 2 años) |
| Escasez de mano de obra calificada nacional para operaciones densas en GPU que impulsa la inflación salarial | -1.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Intensidad de carbono de la red eléctrica y dependencia del carbón que incrementan los costos de cumplimiento de sostenibilidad
El abastecimiento de energía renovable puede limitar las ofertas de servicios incluso cuando un operador ha asegurado electricidad. El consumo de carbón en las plantas propias y arrendadas de PLN, los productores independientes y las plantas de proyectos en Indonesia alcanzó 78,41 millones de toneladas métricas en 2025, un aumento del 9,3% respecto a 2024. En agosto de 2026, un representante del sector informó sobre requisitos de energía renovable en algunas solicitudes de propuestas de compradores de Europa Occidental y América del Norte, junto con una demanda de certificados de energía renovable indonesios que supera la oferta. Para los operadores que persiguen esos contratos, la escasez de certificados puede complicar la calificación y añadir trabajo de abastecimiento antes de que la capacidad genere ingresos. PT Telkom Data Ekosistem (NeutraDC), la empresa operadora de centros de datos de Telkom, obtuvo un Certificado de Energía Renovable de PLN en 2025. La restricción restante es asegurar suficiente oferta elegible para cada licitación, lo que expone a los operadores a costos adicionales o retrasos a pesar de la capacidad de instalación disponible.
Altos aranceles de importación y barreras no arancelarias sobre equipos críticos de TI y enfriamiento
Los equipos de energía y red importados pueden encarecer la puesta en servicio de capacidad adicional. El Banco Mundial informó en 2026 que los aranceles del 5% de Indonesia sobre unidades de suministro de energía ininterrumpida y servidores, y el arancel del 10% sobre equipos de conmutación y enrutamiento, elevan los costos y limitan el acceso. Algunos productos se benefician de las reducciones del Acuerdo sobre Tecnología de la Información, mientras que las unidades de suministro de energía ininterrumpida y equipos de energía similares no están completamente cubiertos. Para un operador que utiliza importaciones afectadas, esos aranceles aumentan el capital necesario para respaldar cada implementación. Recuperar ese costo a través de los cargos por servicios de instalación puede debilitar la economía de la expansión de capacidad para inquilinos sensibles al precio. Las exenciones a nivel de equipo dejan una base de costos desigual, por lo que el alivio en algunas importaciones de TI no elimina la carga financiera de los sistemas de energía parcialmente arancelados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño de Centro de Datos:
Las Instalaciones Grandes Lideran Mientras las Implementaciones Medianas EscalanLos centros de datos grandes representaron el 44,83% del tamaño del mercado de centros de datos de Indonesia en 2026. DCI señaló que su instalación JK6 de 36 MW en Cibitung, Java Occidental, fue inaugurada el 3 de junio de 2025 y era el centro de datos más grande de Indonesia construido como una sola instalación. Concentrar esa capacidad en un solo edificio ofrece a los compradores una única ubicación para una implementación sustancial, reduciendo el número de interfaces de instalaciones separadas que necesitarían coordinar.
Los centros de datos medianos son el segmento de más rápido crecimiento, con una CAGR prevista del 21,7% durante 2027-2032. Para una empresa indonesia que introduce un entorno de nube privada, la capacidad mediana puede alinear el compromiso de energía y enfriamiento con esa única plataforma de aplicaciones. Una implementación contenida limita la escala de infraestructura no utilizada que la empresa debe financiar, al tiempo que preserva un entorno operativo dedicado.



Por Estándar de Nivel:
La Certificación de Nivel 3 Respalda la Diferenciación de CapacidadEl Nivel 3 fue el segmento más grande, representando el 84,94% del gasto del mercado en 2026, y es el segmento de más rápido crecimiento, con una CAGR prevista del 20,85% durante 2027-2032. El 30 de octubre de 2025, NeutraDC Nxera Batam informó 18 MW de capacidad inicial y una expansión gradual hasta 54 MW planificada en su proyecto de hiperescala con certificación de diseño Nivel III. La certificación del Uptime Institute cubrió los documentos de diseño del proyecto. Esa escala y calificación de ingeniería pueden hacer que el desarrollo sea relevante para los clientes que buscan un estándar de nivel definido con margen para el crecimiento de capacidad por etapas. La certificación de diseño aborda la arquitectura, por lo que los compromisos para cargas de trabajo posteriores también deben tener en cuenta la entrega de la capacidad planificada.
Dentro del Nivel 1 y 2, la instalación de Jayapura de Telkom ilustra un servicio de colocación orientado localmente. Telkom inauguró la instalación, su 28.° centro de datos de borde neuCentrIX, el 4 de diciembre de 2025, describiendo un estándar de seguridad internacional de Nivel II. En la inauguración, Telkom informó 96 bastidores de capacidad para Jayapura y sus alrededores. Esa configuración de servicio puede adaptarse a un cliente que busca acceso de colocación local dentro del estándar declarado de la instalación, conectando una huella de servicio regional con un entorno de alojamiento definido. El primer sitio de Telkom en Papúa ofreció a los clientes del área de Jayapura una opción de alojamiento compartido de 96 bastidores, separando el acceso a la infraestructura local del compromiso de desarrollar su propia instalación.

Por Tipo de Centro de Datos:
La Escala de Colocación se Encuentra con la Expansión de HiperescalaLa colocación representó el 70,2% de la participación del mercado de centros de datos de Indonesia en 2026. JLL informó en enero de 2026 que el inventario de colocación de Yakarta se había triplicado desde 2021. Indonet informó que EDGE1 de Digital Edge Indonesia estaba completamente contratado y EDGE2 aproximadamente un 70% contratado al cierre del ejercicio fiscal 2025. La combinación de inventario ampliado y compromisos sustanciales ilustra un modelo de servicio con tanto una base de instalaciones establecida como una adopción por parte de los compradores. La capacidad contratada puede dar a los operadores una base para secuenciar el suministro adicional, conectando las decisiones de expansión con una demanda identificable de un servicio en lugar de depender enteramente de las expectativas futuras de arrendamiento.
Las instalaciones de hiperescala/autogestión forman el segmento de más rápido crecimiento, con una CAGR prevista del 21,5% durante 2027-2032. Microsoft inauguró Indonesia Central, una región de nube de hiperescala lista para IA, con 3 zonas de disponibilidad en mayo de 2025. Sus zonas proporcionan energía, enfriamiento y redes independientes para necesidades de mayor disponibilidad. Esta configuración crea un requisito de infraestructura que se extiende a través de zonas soportadas de forma independiente, vinculando la propuesta de servicio en la nube con la forma en que se organiza la capacidad física. Los proveedores que coordinan la capacidad entre zonas soportadas de forma independiente pueden abordar un despliegue regional como un proyecto integrado.
Por Industria del Usuario Final:
Los Servicios de TI Lideran Mientras la Infraestructura Bancaria se ExpandeLos servicios de TI y servicios habilitados por TI (ITES) constituyeron el segmento más grande, con el 30,55% del gasto del mercado en 2026. El Servicio Comercial de los Estados Unidos esperaba que los ingresos por servicios de TI de Indonesia alcanzaran los 6,14 mil millones de USD en 2025. Esa expectativa abarcaba la externalización de TI, la computación en la nube y los servicios de centros de datos. La variedad de actividades proporciona múltiples casos de uso de infraestructura para las empresas que ofrecen aplicaciones alojadas y operaciones de TI externalizadas, lo que permite a los proveedores de capacidad atender a diferentes prestadores de servicios dentro de una misma categoría de compradores. Un proveedor de externalización puede traducir un nuevo contrato de servicio de aplicaciones en demanda de infraestructura alojada, brindando a los proveedores de capacidad una vía indirecta hacia los clientes empresariales.
El segmento de banca, servicios financieros y seguros (BFSI) es el de mayor crecimiento, con una CAGR prevista del 20,5% durante 2027-2032. En 2025, PT Bank Rakyat Indonesia (Persero) Tbk. fortaleció la capacidad de sus centros de datos e implementó con éxito una infraestructura activo-activo basada en la nube para sus aplicaciones BRImo y Qlola. Las mejoras del banco incluyeron la modernización de dispositivos y la implementación de estándares de Nivel III para respaldar la fiabilidad del servicio. Esto combina el trabajo en instalaciones operadas por el banco con la implementación en la nube para aplicaciones críticas específicas, vinculando la demanda de infraestructura con la resiliencia de los servicios de clientes identificados. Los proveedores enfocados en el sector bancario pueden competir en continuidad para aplicaciones específicas, así como en la ingeniería de la instalación subyacente.
Por Zona de Alta Demanda:
Yakarta Ofrece Escala Operativa Mientras Batam Asegura EnergíaYakarta fue el segmento más grande, con el 56,72% del gasto del mercado en 2026. Cushman & Wakefield informó 356 MW de capacidad operativa de centros de datos en Yakarta y sus áreas circundantes en el primer semestre de 2026. Esa escala posiciona a la zona de alta demanda como un importante conjunto de oferta existente, dando a los compradores de instalaciones una base operativa contra la cual evaluar nuevas ofertas de capacidad. En el primer semestre de 2025, una demanda minorista y empresarial estable acompañó una disminución de la vacancia en Yakarta del 36% en el segundo semestre de 2024 al 31%. La expansión de inquilinos puede absorber la capacidad disponible incluso en un gran centro, haciendo que la disponibilidad de un bloque de tamaño adecuado sea central para la elección de ubicación de una empresa.
Batam es el segmento de más rápido crecimiento, con una CAGR prevista del 22,3% durante 2027-2032. El 17 de abril de 2026, PT PLN Batam y DayOne firmaron un acuerdo de compra de electricidad de 511 MVA para el segundo campus de hiperescala planificado de DayOne en Kabil, Batam. El suministro de energía estaba programado en fases durante 2026-2027. Un compromiso de suministro firmado puede proporcionar una base de infraestructura más clara para organizar el desarrollo del campus en torno a la energía requerida para las sucesivas liberaciones de capacidad. Secuenciar la construcción según las fases de energía acordadas puede limitar la capacidad construida antes de que su suministro eléctrico esté programado para estar disponible.
Análisis Geográfico
Mercado de Centros de Datos de Yakarta
Yakarta representó el 56,72% del tamaño del mercado de centros de datos de Indonesia en 2026. Equinix inauguró JK1 en el Distrito Central de Negocios en mayo de 2025 a través de una empresa conjunta con PT Astra International, ofreciendo 550 gabinetes en su primera fase. El sitio está cerca de los principales puntos de intercambio de internet, conectando su huella de instalaciones con un entorno establecido de interconexión de redes. Para los clientes que requieren tanto capacidad doméstica como acceso a puntos de intercambio, esa combinación puede hacer que una instalación ubicada centralmente sea comercialmente útil más allá de su recuento de gabinetes, respaldando la demanda de sitios que combinan alojamiento y conectividad.
Mercado de Centros de Datos de Batam
Batam es la geografía de más rápido crecimiento, con una CAGR prevista del 22,3% durante 2027-2032. El 9 de junio de 2026, NeutraDC informó que la instalación de hiperescala BTM-1 planificada por su empresa conjunta había asegurado compromisos para toda la capacidad antes del lanzamiento. También informó que había comenzado los preparativos para una segunda instalación, BTM-2. Gorilla Technology, un proveedor de IA, seguridad y análisis de datos, fue uno de los socios que aseguró capacidad en BTM-1. Contar con compromisos antes del lanzamiento puede reducir la incertidumbre inicial de arrendamiento para un desarrollador, creando una base para una fase de capacidad adicional centrada en los requisitos identificados de los clientes y una ruta más enfocada para asegurar la demanda de servicios.
El papel de Surabaya incluye la redundancia geográfica a través de E2 de DCI, inaugurado el 6 de abril de 2026, con 9 MW de capacidad de TI y una función declarada de conectividad para el este de Indonesia. ION Network comenzó a operar un centro de datos y una oficina de sucursal en Bandung el 4 de febrero de 2026, para proporcionar conectividad local y servicios de datos a empresas y residentes. En la costa de Sulawesi, Telin, una subsidiaria de Telkom Indonesia, inauguró una estación de aterrizaje de cables en Kalasey, Minahasa, en julio de 2025, como parte del proyecto de cable submarino internacional Bifrost desarrollado con Keppel y Meta.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas, Indonesia y Yakarta, desde la perspectiva de un operador comercial de centros de datos que evalúa la demanda de nube gubernamental y el desarrollo de instalaciones. Las normas nacionales afectan a los proveedores elegibles para atender a los operadores de sistemas electrónicos públicos, mientras que el marco de Yakarta establece la secuencia de permisos para los proyectos de construcción cubiertos. La distinción comercial es entre el acceso a un grupo de clientes y la autorización para desarrollar una instalación física.
Tabla Regulatoria
| Factor de decisión | Indonesia | Yakarta |
|---|---|---|
| Autoridad principal | Ministerio de Comunicaciones y Asuntos Digitales | Jefe del organismo de licencias de Yakarta, DPMPTSP |
| Instrumentos o directrices clave | Reglamento Ministerial 5/2025 sobre sistemas electrónicos públicos y servicios de nube elegibles | Reglamento del Gobernador 7/2025 sobre permisos y Reglamento del Gobernador 20/2024 sobre distribución de edificios |
| Efecto comercial | La demanda de nube gubernamental se dirige hacia proveedores externos calificados, registrados y auditables | Las solicitudes de construcción cubiertas siguen una revisión de conformidad espacial y aprobación ambiental |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
El atractivo nacional es Medio sin cambios porque el registro y la auditabilidad definen la elegibilidad del proveedor, y las transiciones de nube pública existentes implementan esas mismas condiciones. El período de registro de un año para los operadores públicos preexistentes desde el 25 de marzo de 2025 finalizó en marzo de 2026, mientras que las transiciones de nube de terceros vencen dentro de un año de la lista de proveedores del ministerio o después de que finalicen los contratos existentes. El Reglamento del Gobernador de Yakarta 5/2026 sobre Eficiencia Energética e Hídrica en Edificios, vigente desde el 5 de febrero de 2026, establece informes anuales y advertencias para las clases obligatorias, incluidas oficinas y edificios comerciales, y recomienda eficiencia para otros edificios. La calificación Media de Yakarta y Sin cambios reflejan la continuidad en la secuencia de permisos cubiertos, con la carga de informes de la norma de eficiencia dependiente de la clasificación del edificio de la instalación.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de energía, los sistemas de enfriamiento y las operaciones de colocación según sus ingresos para los proveedores y las restricciones de entrega. Los proveedores upstream capturan valor a través de contratos de infraestructura habilitadora, mientras que el producto comercial del operador es la capacidad que los clientes pueden usar una vez que esos sistemas funcionan conjuntamente. La distinción es importante para las instalaciones orientadas a IA porque el nombramiento de un proveedor o un compromiso de energía puede avanzar en el desarrollo sin producir por sí mismo capacidad operativa.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de electricidad | Proveedores de electricidad como PLN Batam | Cargos por suministro de electricidad | Alinear la energía disponible con la puesta en servicio de la instalación | Vincular los hitos de entrega de energía a las liberaciones de capacidad por etapas |
| Provisión de sistemas de enfriamiento | Proveedores de soluciones de enfriamiento como LG Electronics | Contratos de suministro de soluciones de enfriamiento | Adaptar la disponibilidad del sistema térmico a la configuración informática prevista | Coordinar la especificación y puesta en marcha del enfriamiento con las fases de implementación |
| Operación de colocación | Operadores de colocación como PT DCI Indonesia | Ingresos por servicios de colocación | Combinar espacio energizado, enfriamiento y disponibilidad operativa en un servicio utilizable | Liberar capacidad tras verificaciones integradas de disponibilidad de la instalación |
| Fuente: Mordor Intelligence | ||||
Estas etapas exponen a los proveedores a diferentes hitos de entrega, por lo que un acuerdo upstream y un servicio operativo representan logros comerciales distintos. Coordinar la disponibilidad de energía y del sistema térmico en torno a la misma liberación de capacidad puede reducir el riesgo de que componentes completados esperen a otro sistema habilitador. Para un operador orientado a IA, esa coordinación determina cuándo el gasto en infraestructura puede comenzar a respaldar los ingresos de los servicios de capacidad para clientes.
Panorama Competitivo
Concentración del Mercado
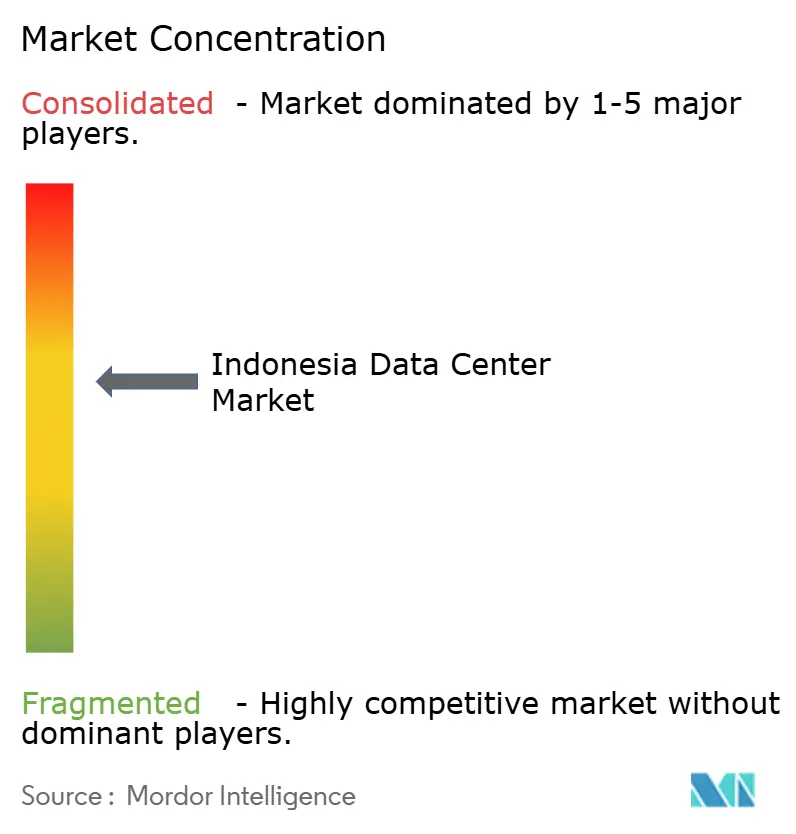
El campo competitivo combina a los operadores de instalaciones nacionales PT Telkom Data Ekosistem (NeutraDC) y PT DCI Indonesia con proveedores internacionales de nube y colocación. DCI informó en abril de 2026 que JK6 estaba completamente operativo y prestaba servicio a un importante proveedor global de nube. Alibaba Cloud suministra una región de nube pública en Yakarta, mientras que NTT DATA, Inc. opera Jakarta 2 Annex con 12 MW de carga de TI crítica y más de 5.800 metros cuadrados de espacio de TI en el centro de Yakarta. DCI informó una capacidad total de 119 MW en 3 ubicaciones en el lanzamiento de JK6 en junio de 2025. Estos operadores de instalaciones suministran capacidad física, mientras que Alibaba Cloud y Amazon Web Services, Inc. proporcionan servicios de nube pública y conectividad privada, respectivamente.
AWS amplió las conexiones dedicadas de 100 Gbps en su ubicación de Direct Connect dentro de NTT Jakarta 2, cerca de Yakarta, el 26 de junio de 2025. El servicio proporciona acceso de red privada a todas las Regiones públicas de AWS fuera de China, así como a las Regiones de AWS GovCloud y Zonas Locales, desde los centros de datos, oficinas o entornos de colocación de los clientes. Esa configuración ofrece a los usuarios de las instalaciones una forma de combinar infraestructura local con servicios de nube distribuidos geográficamente, manteniendo la conexión de red privada. Para los operadores de instalaciones, alojar servicios de conectividad puede ampliar el rol comercial de un sitio, pasando de suministrar capacidad física a actuar como una ubicación de acceso a la nube, creando diferenciación más allá del espacio físico adicional.
El 6 de junio de 2025, GoTo Group y Alibaba Cloud anunciaron la migración de infraestructura completada de GoTo Financial a los centros de datos de Alibaba Cloud en Yakarta, con todos los datos almacenados dentro de Indonesia.[3] Las empresas describieron la migración como un apoyo a los objetivos de soberanía de datos de Indonesia, otorgando a Alibaba Cloud una implementación completada de servicios financieros para el alojamiento de aplicaciones en el país. Para los organismos gubernamentales e instituciones designadas, la elegibilidad de los proveedores de nube de terceros también depende del registro ministerial y la auditabilidad. Un competidor que busque cargas de trabajo comparables de servicios financieros necesitaría demostrar que su infraestructura puede soportar las aplicaciones del cliente dentro de la ubicación requerida. Una migración completada del sector privado puede establecer experiencia en implementación, mientras que el acceso al trabajo de nube del sector público requiere las calificaciones separadas del proveedor.
Líderes de la Industria de Centros de Datos de Indonesia
-
PT Telkom Data Ekosistem (NeutraDC)
-
PT DCI Indonesia
-
Alibaba Cloud
-
NTT DATA, Inc.
-
Amazon Web Services, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Centros de Datos de Indonesia Empresas cubiertas en este informe
- PT Telkom Data Ekosistem (NeutraDC)
- PT DCI Indonesia
- Amazon Web Services, Inc.
- Alibaba Cloud
- K2 Data Centers-Sinar Mas Land
- PT Indosat Tbk (Big Data Exchange (BDx))
- Biznet Data Center
- Space DC Pte Ltd
- Digital Realty Bersama (BDDC)
- Princeton Digital Group
- Tencent Cloud
- Digital Edge (Singapore) Holdings Pte. Ltd. (Indonet)
- Google LLC
- MettaDC
- NTT DATA, Inc.
Desarrollos recientes de la industria en Mercado de Centros de Datos de Indonesia
- Oct 2026: Princeton Digital Group firmó un acuerdo para vender su negocio de centros de datos empresariales en Indonesia, que comprende 5 instalaciones operativas en el Gran Yakarta, Bandung, Surabaya y Pekanbaru, a PT SMPlus Digital Investama. La transacción estaba sujeta a las condiciones de cierre habituales.
- Sep 2026: The Jakarta Post informó que el Gobernador de Java Occidental, Dedi Mulyadi, detuvo temporalmente la construcción del centro de datos de BDx en Jatiluhur porque no se habían emitido los permisos ambientales y de construcción.
- Ago 2026: PT Telkom Data Ekosistem (NeutraDC) firmó un memorando de entendimiento con PLN sobre la disponibilidad de energía para una expansión planificada del centro de datos en Cikarang de hasta 200 MW.
Alcance y Metodología
Resumen de la segmentación
Por Tamaño de Centro de Datos
| Grande |
| Masivo |
| Mediano |
| Mega |
| Pequeño |
Por Estándar de Nivel
| Nivel 1 y 2 |
| Nivel 3 |
| Nivel 4 |
Por Tipo de Centro de Datos
| Hiperescala / Autoconstructado | ||
| Empresarial / Perimetral | ||
| Colocación | No Utilizado | |
| Utilizado | Colocación Minorista | |
| Colocación Mayorista | ||
Por Industria de Usuario Final
| BFSI |
| TI y ITES |
| Comercio Electrónico |
| Gobierno |
| Manufactura |
| Medios y Entretenimiento |
| Telecomunicaciones |
| Otros Usuarios Finales |
Por Zona de Alta Concentración
| Yakarta |
| Batam |
| Resto de Indonesia |
| Por Tamaño de Centro de Datos | Grande | ||
| Masivo | |||
| Mediano | |||
| Mega | |||
| Pequeño | |||
| Por Estándar de Nivel | Nivel 1 y 2 | ||
| Nivel 3 | |||
| Nivel 4 | |||
| Por Tipo de Centro de Datos | Hiperescala / Autoconstructado | ||
| Empresarial / Perimetral | |||
| Colocación | No Utilizado | ||
| Utilizado | Colocación Minorista | ||
| Colocación Mayorista | |||
| Por Industria de Usuario Final | BFSI | ||
| TI y ITES | |||
| Comercio Electrónico | |||
| Gobierno | |||
| Manufactura | |||
| Medios y Entretenimiento | |||
| Telecomunicaciones | |||
| Otros Usuarios Finales | |||
| Por Zona de Alta Concentración | Yakarta | ||
| Batam | |||
| Resto de Indonesia | |||
Definición de mercado
- CAPACIDAD DE CARGA DE TI - La capacidad de carga de TI o capacidad instalada se refiere a la cantidad de energía consumida por los servidores y equipos de red instalados en un bastidor. Se mide en megavatios (MW).
- TASA DE ABSORCIÓN - Denota la medida en que la capacidad del centro de datos ha sido arrendada. Por ejemplo, si un centro de datos de 100 MW ha arrendado 75 MW, la tasa de absorción sería del 75%. También se denomina tasa de utilización y capacidad arrendada.
- ESPACIO DE SUELO ELEVADO - Es un espacio elevado construido sobre el suelo. El espacio entre el suelo original y el suelo elevado se utiliza para acomodar el cableado, la refrigeración y otros equipos del centro de datos. Este arreglo ayuda a tener una infraestructura adecuada de cableado y refrigeración. Se mide en pies cuadrados (ft²).
- TAMAÑO DE CENTRO DE DATOS - El Tamaño del Centro de Datos está segmentado en función del espacio de suelo elevado asignado a las instalaciones del centro de datos. Centro de Datos Mega: el número de bastidores debe ser superior a 9.000 o el espacio de suelo elevado debe ser superior a 225.001 pies cuadrados; Centro de Datos Masivo: el número de bastidores debe estar entre 9.000 y 3.001 o el espacio de suelo elevado debe estar entre 225.000 y 75.001 pies cuadrados; Centro de Datos Grande: el número de bastidores debe estar entre 3.000 y 801 o el espacio de suelo elevado debe estar entre 75.000 y 20.001 pies cuadrados; Centro de Datos Mediano: el número de bastidores debe estar entre 800 y 201 o el espacio de suelo elevado debe estar entre 20.000 y 5.001 pies cuadrados; Centro de Datos Pequeño: el número de bastidores debe ser inferior a 200 o el espacio de suelo elevado debe ser inferior a 5.000 pies cuadrados.
- TIPO DE NIVEL - De acuerdo con el Instituto Uptime, los centros de datos se clasifican en cuatro niveles según las capacidades del equipo redundante de la infraestructura del centro de datos. En este segmento, los centros de datos se segmentan como Nivel 1, Nivel 2, Nivel 3 y Nivel 4.
- TIPO DE COLOCACIÓN - El segmento se divide en 3 categorías: Colocación Minorista, Colocación Mayorista y Servicio de Colocación de Hiperescala. La categorización se realiza en función de la cantidad de carga de TI arrendada a los clientes potenciales. El servicio de colocación minorista tiene una capacidad arrendada inferior a 250 kW; los servicios de colocación mayorista tienen una capacidad arrendada entre 251 kW y 4 MW; y los servicios de colocación de hiperescala tienen una capacidad arrendada superior a 4 MW.
- CONSUMIDORES FINALES - El Mercado de Centros de Datos opera sobre una base empresa a empresa (B2B). BFSI, Gobierno, Operadores de Nube, Medios y Entretenimiento, Comercio Electrónico, Telecomunicaciones y Manufactura son los principales consumidores finales en el mercado estudiado. El alcance solo incluye a los operadores de servicios de colocación que atienden a la creciente digitalización de las industrias de usuarios finales.
| Palabra clave | Definición |
|---|---|
| Unidad de Bastidor | Generalmente denominada U o RU, es la unidad de medida para la unidad de servidor alojada en los bastidores del centro de datos. 1U es igual a 1,75 pulgadas. |
| Densidad de Bastidor | Define la cantidad de energía consumida por el equipo y el servidor alojados en un bastidor. Se mide en kilovatios (kW). Este factor desempeña un papel fundamental en el diseño del centro de datos y en la planificación de la refrigeración y la energía. |
| Capacidad de Carga de TI | La capacidad de carga de TI o capacidad instalada se refiere a la cantidad de energía consumida por los servidores y el equipo de red instalados en un bastidor. Se mide en megavatios (MW). |
| Tasa de Absorción | Denota qué parte de la capacidad del centro de datos ha sido arrendada. Por ejemplo, si un centro de datos de 100 MW ha arrendado 75 MW, la tasa de absorción sería del 75%. También se denomina tasa de utilización y capacidad arrendada. |
| Espacio de Suelo Elevado | Es un espacio elevado construido sobre el suelo. El espacio entre el suelo original y el suelo elevado se utiliza para acomodar el cableado, la refrigeración y otros equipos del centro de datos. Este arreglo ayuda a tener una infraestructura adecuada de cableado y refrigeración. Se mide en pies cuadrados/metros. |
| Acondicionador de Aire para Sala de Computadoras (CRAC) | Es un dispositivo utilizado para monitorear y mantener la temperatura, la circulación del aire y la humedad dentro de la sala de servidores del centro de datos. |
| Pasillo | Es el espacio abierto entre las filas de bastidores. Este espacio abierto es fundamental para mantener la temperatura óptima (20-25 °C) en la sala de servidores. Hay principalmente dos pasillos dentro de la sala de servidores: un pasillo caliente y un pasillo frío. |
| Pasillo Frío | Es el pasillo en el que la parte delantera del bastidor da hacia el pasillo. Aquí, el aire frío se dirige hacia el pasillo para que pueda entrar por la parte delantera de los bastidores y mantener la temperatura. |
| Pasillo Caliente | Es el pasillo donde la parte trasera de los bastidores da hacia el pasillo. Aquí, el calor disipado por los equipos del bastidor se dirige hacia la salida de ventilación del CRAC. |
| Carga Crítica | Incluye los servidores y otros equipos informáticos cuyo tiempo de actividad es crítico para la operación del centro de datos. |
| Efectividad del Uso de Energía (PUE) | Es una métrica que define la eficiencia de un centro de datos. Se calcula mediante: (Consumo Total de Energía del Centro de Datos)/(Consumo Total de Energía del Equipo de TI). Además, un centro de datos con un PUE de 1,2 a 1,5 se considera altamente eficiente, mientras que un centro de datos con un PUE superior a 2 se considera altamente ineficiente. |
| Redundancia | Se define como un diseño de sistema en el que se añade un componente adicional (SAI, generadores, CRAC) para que, en caso de corte de energía o fallo del equipo, el equipo de TI no se vea afectado. |
| Suministro de Alimentación Ininterrumpida (SAI) | Es un dispositivo conectado en serie con el suministro de energía de la red eléctrica, que almacena energía en baterías de manera que el suministro desde el SAI sea continuo para el equipo de TI incluso durante un corte de la red eléctrica. El SAI apoya principalmente solo al equipo de TI. |
| Generadores | Al igual que el SAI, los generadores se colocan en el centro de datos para garantizar un suministro de energía ininterrumpido, evitando el tiempo de inactividad. Las instalaciones de centros de datos cuentan con generadores diésel y, normalmente, se almacenan 48 horas de diésel en la instalación para prevenir interrupciones. |
| N+1 | Denominado 'Necesidad más uno', denota la configuración de equipo adicional disponible para evitar el tiempo de inactividad en caso de fallo. Un centro de datos se considera N+1 cuando hay una unidad adicional por cada 4 componentes. Por ejemplo, si un centro de datos tiene 4 sistemas SAI, entonces para lograr N+1 se requeriría un sistema SAI adicional. |
| 2N | Se refiere a un diseño totalmente redundante en el que se despliegan dos sistemas de distribución de energía independientes. Por lo tanto, en caso de fallo completo de un sistema de distribución, el otro sistema seguirá suministrando energía al centro de datos. |
| Refrigeración en Fila | Es el sistema de diseño de refrigeración instalado entre los bastidores de una fila, donde extrae el aire caliente del pasillo caliente y suministra aire frío al pasillo frío, manteniendo así la temperatura. |
| Nivel 1 | La clasificación de nivel determina la preparación de una instalación de centro de datos para mantener la operación del centro de datos. Un centro de datos se clasifica como centro de datos de Nivel 1 cuando tiene un componente de energía no redundante (N) (SAI, generadores), componentes de refrigeración y sistema de distribución de energía (desde la red eléctrica de suministro). El centro de datos de Nivel 1 tiene un tiempo de actividad del 99,67% y un tiempo de inactividad anual inferior a 28,8 horas. |
| Nivel 2 | Un centro de datos se clasifica como centro de datos de Nivel 2 cuando tiene componentes redundantes de energía y refrigeración (N+1) y un único sistema de distribución no redundante. Los componentes redundantes incluyen generadores adicionales, SAI, enfriadores, equipos de rechazo de calor y depósitos de combustible. El centro de datos de Nivel 2 tiene un tiempo de actividad del 99,74% y un tiempo de inactividad anual inferior a 22 horas. |
| Nivel 3 | Un centro de datos con componentes redundantes de energía y refrigeración y múltiples sistemas de distribución de energía se denomina centro de datos de Nivel 3. La instalación es resistente a interrupciones planificadas (mantenimiento de instalaciones) y no planificadas (corte de energía, fallo de refrigeración). El centro de datos de Nivel 3 tiene un tiempo de actividad del 99,98% y un tiempo de inactividad anual inferior a 1,6 horas. |
| Nivel 4 | Es el tipo de centro de datos más tolerante. Un centro de datos de Nivel 4 tiene múltiples componentes independientes y redundantes de energía y refrigeración, así como múltiples rutas de distribución de energía. Todos los equipos de TI tienen doble alimentación, lo que los hace tolerantes a fallos en caso de cualquier interrupción, garantizando así una operación sin interrupciones. El centro de datos de Nivel 4 tiene un tiempo de actividad del 99,74% y un tiempo de inactividad anual inferior a 26,3 minutos. |
| Centro de Datos Pequeño | Un centro de datos que tiene un área de suelo de ≤ 5.000 pies cuadrados o el número de bastidores que se pueden instalar es ≤ 200 se clasifica como un centro de datos pequeño. |
| Centro de Datos Mediano | Un centro de datos que tiene un área de suelo entre 5.001 y 20.000 pies cuadrados, o el número de bastidores que se pueden instalar está entre 201 y 800, se clasifica como un centro de datos mediano. |
| Centro de Datos Grande | Un centro de datos que tiene un área de suelo entre 20.001 y 75.000 pies cuadrados, o el número de bastidores que se pueden instalar está entre 801 y 3.000, se clasifica como un centro de datos grande. |
| Centro de Datos Masivo | Un centro de datos que tiene un área de suelo entre 75.001 y 225.000 pies cuadrados, o el número de bastidores que se pueden instalar está entre 3.001 y 9.000, se clasifica como un centro de datos masivo. |
| Centro de Datos Mega | Un centro de datos que tiene un área de suelo de ≥ 225.001 pies cuadrados o el número de bastidores que se pueden instalar es ≥ 9.001 se clasifica como un centro de datos mega. |
| Colocación Minorista | Se refiere a aquellos clientes que tienen un requisito de capacidad de 250 kW o menos. Estos servicios son optados principalmente por pequeñas y medianas empresas (pymes). |
| Colocación Mayorista | Se refiere a aquellos clientes que tienen un requisito de capacidad entre 250 kW y 4 MW. Estos servicios son optados principalmente por empresas medianas y grandes. |
| Colocación de Hiperescala | Se refiere a aquellos clientes que tienen un requisito de capacidad superior a 4 MW. La demanda de hiperescala proviene principalmente de grandes operadores de nube, empresas de TI, BFSI y operadores de transmisión en línea (como Netflix, Hulu y HBO+). |
| Velocidad de Datos Móviles | Es la velocidad de internet móvil que experimenta un usuario a través de su teléfono inteligente. Esta velocidad depende principalmente de la tecnología de operador utilizada en el teléfono inteligente. Las tecnologías de operador disponibles en el mercado son 2G, 3G, 4G y 5G, donde 2G proporciona la velocidad más lenta mientras que 5G es la más rápida. |
| Red de Conectividad de Fibra Óptica | Es una red de cables de fibra óptica desplegada en todo el país, que conecta las regiones rurales y urbanas con conexión a internet de alta velocidad. Se mide en kilómetros (km). |
| Tráfico de Datos por Teléfono Inteligente | Es una medida del consumo promedio de datos de un usuario de teléfono inteligente en un mes. Se mide en gigabytes (GB). |
| Velocidad de Datos de Banda Ancha | Es la velocidad de internet que se suministra a través de la conexión de cable fijo. Comúnmente, se utilizan cables de cobre y cables de fibra óptica tanto en uso residencial como comercial. Aquí, la fibra óptica proporciona una velocidad de internet más rápida que el cable de cobre. |
| Cable Submarino | Un cable submarino es un cable de fibra óptica tendido en dos o más puntos de aterrizaje. A través de este cable se establece la comunicación y la conectividad a internet entre países de todo el mundo. Estos cables pueden transmitir de 100 a 200 terabits por segundo (Tbps) de un punto a otro. |
| Huella de Carbono | Es la medida del dióxido de carbono generado durante la operación regular de un centro de datos. Dado que el carbón y el petróleo y el gas son las principales fuentes de generación de energía, el consumo de esta energía contribuye a las emisiones de carbono. Los operadores de centros de datos están incorporando fuentes de energía renovable para reducir la huella de carbono generada en sus instalaciones. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Con el fin de construir una metodología de previsión sólida, las variables y factores identificados en el Paso 1 se prueban contra los datos históricos del mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para la previsión del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años de previsión están en términos nominales. La inflación no forma parte de los precios, y el precio de venta promedio (PVP) se mantiene constante durante todo el período de previsión para cada país.
- Paso 3: Validar y Finalizar: En este importante paso, todos los datos del mercado, las variables y los análisis de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Proyectos de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción




