
Tamaño y Cuota del Mercado de Taxis de India
Análisis del Mercado de Taxis de India por Mordor Intelligence
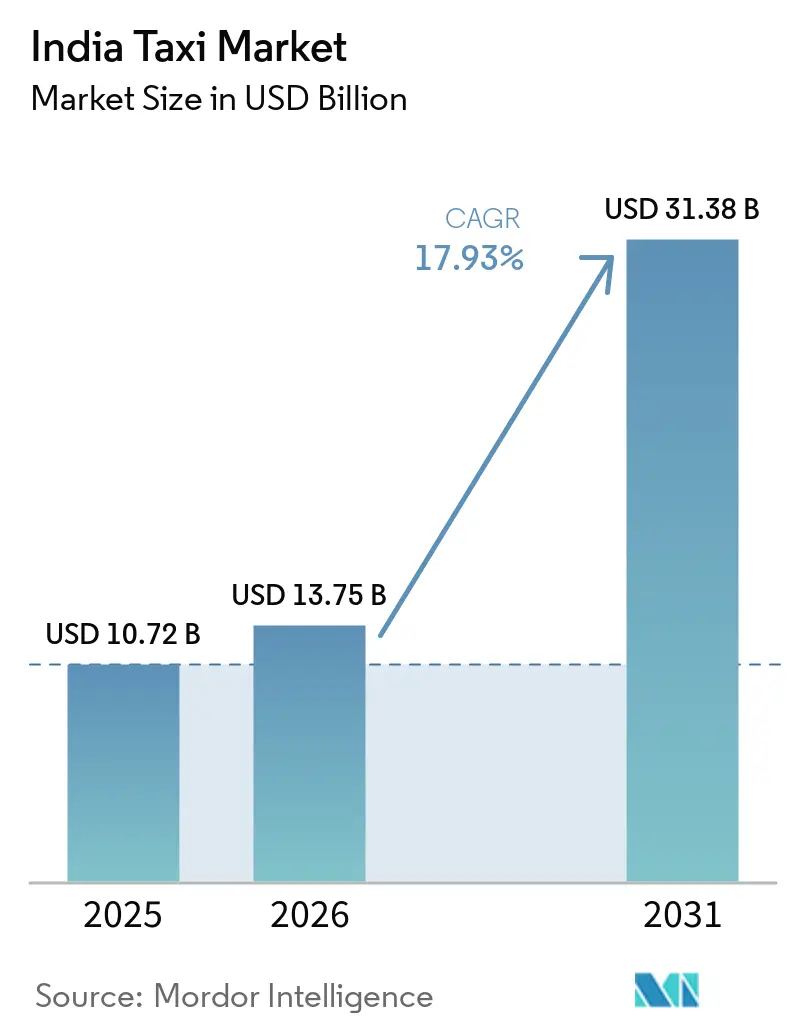
Se espera que el tamaño del mercado de taxis en India aumente de 13,75 mil millones de USD en 2026 a 16,22 mil millones de USD en 2027 y alcance los 36,27 mil millones de USD para 2032, creciendo a una CAGR del 17,46% durante 2027-2032.
El acceso a pagos digitales amplía el alcance práctico de la reserva y el pago de taxis en India. La congestión del tráfico urbano y los trayectos aeroportuarios vinculados a los horarios de salida crean diferentes razones para reservar viajes en taxi. Estos requisitos hacen que el posicionamiento de los vehículos y la organización de un viaje reservado sean comercialmente relevantes. Los taxis eléctricos añaden una opción de servicio, mientras que las condiciones de financiación y las obligaciones operativas estatales influyen en la economía de la nueva capacidad. Donde las normas de retención de tarifas adoptadas reducen los fondos de expansión, los operadores que apuntan a la demanda aeroportuaria y de ciudades congestionadas con taxis eléctricos necesitan financiación que preserve las ventajas en costos operativos, ya que el crédito costoso puede retrasar incorporaciones de flota que de otro modo serían viables.
Conclusiones Clave del Informe
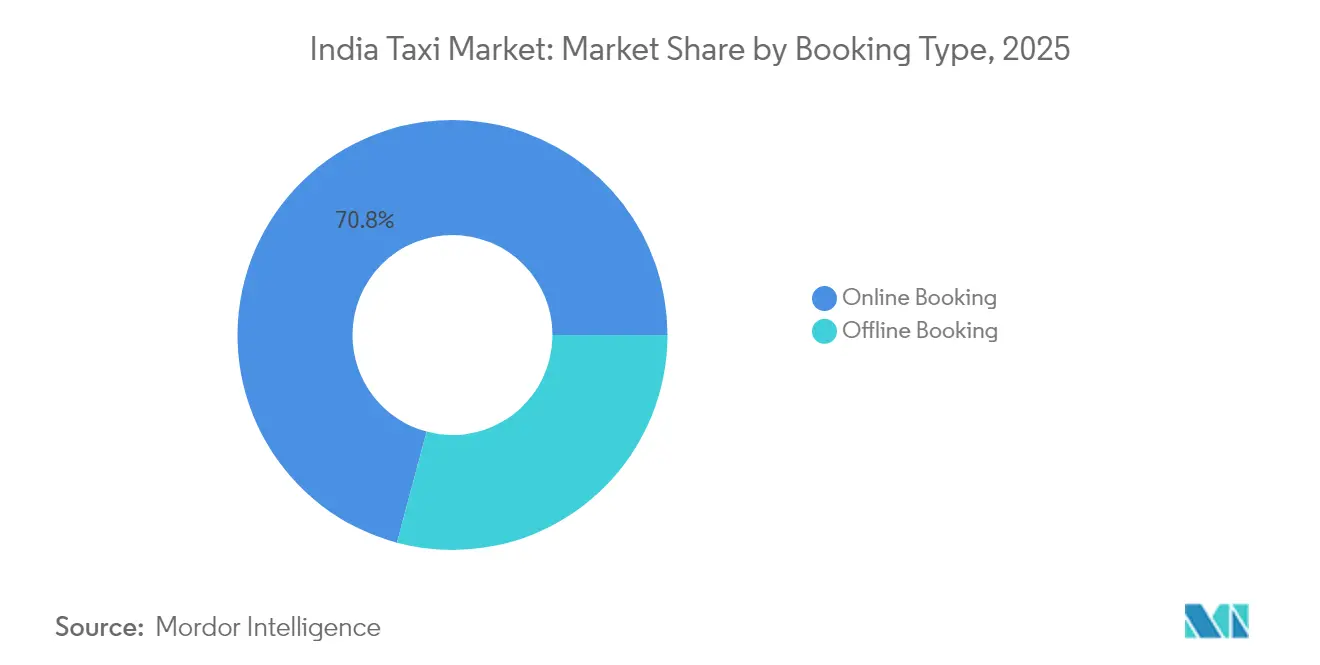
- El tipo de reserva favoreció la reserva en línea, que mantuvo una participación del 70,92% en el mercado de taxis en India en 2026 y se prevé que crezca más rápido con una CAGR del 17,65% durante 2027-2032.
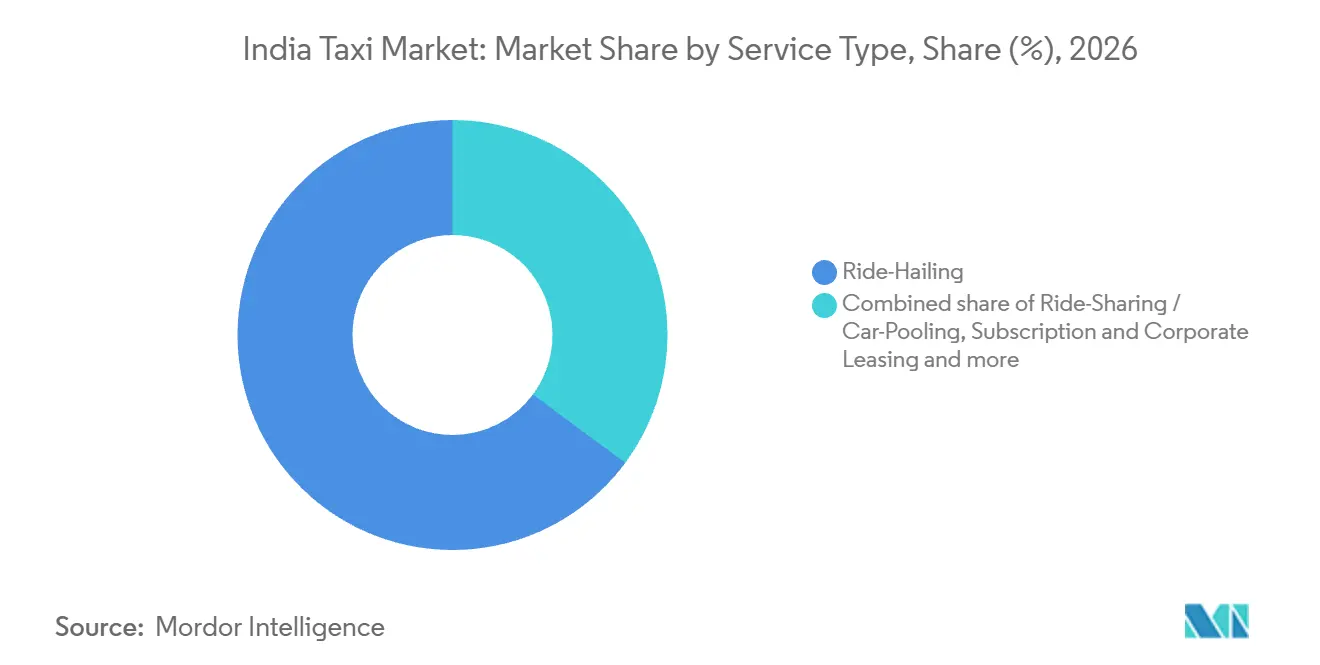
- Dentro de los tipos de servicio, el transporte por aplicación representó una participación del 64,86% del tamaño del mercado de taxis en India en 2026, mientras que se prevé que el viaje compartido y el carpooling crezcan más rápido con una CAGR del 19,25% durante 2027-2032.
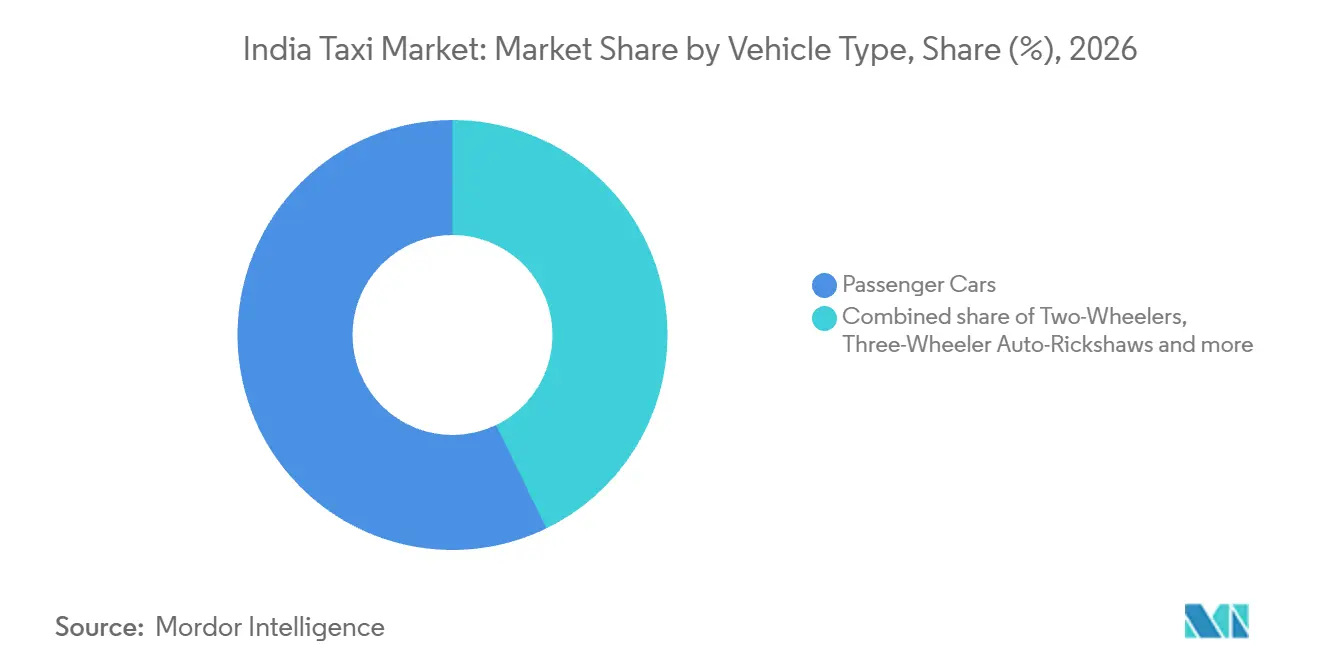
- Por tipo de vehículo, los automóviles de pasajeros lideraron con el 57,19% del gasto en taxis en 2026, y se prevé que los vehículos de dos ruedas crezcan más rápido con una CAGR del 18% durante 2027-2032.
- El tipo de propulsión estuvo liderado por los motores de combustión interna (gasolina/diésel/GNC), con el 83,54% del gasto en taxis en 2026, mientras que se prevé que los taxis eléctricos crezcan más rápido con una CAGR del 19% durante 2027-2032.
- Entre los propósitos de viaje, el punto a punto intraurbano representó el 60,65% del gasto en taxis en 2026, con los traslados aeroportuarios previstos para crecer más rápido con una CAGR del 18,7% durante 2027-2032.
- La segmentación de clientes estuvo liderada por los consumidores individuales, con el 75,8% del gasto en taxis en 2026, mientras que se prevé que los clientes corporativos e institucionales crezcan más rápido con una CAGR del 18,4% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Taxis de India
Análisis del Impacto de los Factores*
| Factor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Penetración de Teléfonos Inteligentes y Pagos Digitales Habilitados por UPI | +6.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Congestión Urbana y Baja Propiedad de Vehículos Privados | +5.4% | Área metropolitana y zonas céntricas de Bengaluru | Mediano plazo (2-4 años) |
| Impulso Gubernamental a los Vehículos Eléctricos (PM E-DRIVE, Políticas Estatales de Vehículos Eléctricos) | +4% | A nivel nacional | Mediano plazo (2-4 años) |
| Auge del Tráfico Aeroportuario que Potencia los Viajes Precontratados | +3.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Expansión del Modelo de Flotas Cooperativas/de Tercer Nivel | +2% | Delhi-RCN, Gujarat, Maharashtra, Rajastán y Uttar Pradesh | Mediano plazo (2-4 años) |
| Integraciones de Movilidad como Servicio (MaaS) Basadas en Inteligencia Artificial | +0.9% | Asansol y Durgapur en Bengala Occidental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Penetración de Teléfonos Inteligentes y Pagos Digitales Habilitados por UPI
La elección del método de pago puede ampliar el alcance práctico de los taxis reservados por aplicación al conectar las compras de viajes con una red de pagos nacional consolidada. Aproximadamente el 85,5% de los hogares en India poseían al menos un teléfono inteligente en enero-marzo de 2025, según una encuesta que abarca India excepto algunos pueblos inaccesibles en las Islas Andamán y Nicobar. El NPCI reportó 554,9 millones de usuarios incorporados a UPI en India a junio de 2026.[1] Los volúmenes de transacciones UPI en toda la economía aumentaron un 30% interanual en el ejercicio fiscal 2025-26. Uber permite a los usuarios en India agregar y utilizar UPI como método de pago en cuenta. Esa base de dispositivos en los hogares ofrece a los operadores basados en aplicaciones una forma de ofrecer reservas y pagos a través de equipos que muchos clientes potenciales ya poseen.
Congestión Urbana y Baja Propiedad de Vehículos Privados
La congestión intensa convierte el alivio de conducir en un tráfico exigente en parte de la propuesta de valor del taxi. TomTom midió un nivel de congestión promedio del 74,4% en Bengaluru en 2025, un aumento de 1,7 puntos porcentuales respecto a 2024, en su red vial metropolitana y del centro de la ciudad. Para los pasajeros que eligen entre conducir y ser conducidos, pagar una tarifa transfiere la tarea de conducir a un profesional. Esa elección ofrece a los operadores de taxis una fuente de demanda basada en el uso del tiempo de viaje del pasajero, más que en la promesa de un trayecto más rápido.
Impulso Gubernamental a los Vehículos Eléctricos (PM E-DRIVE, Políticas Estatales de Vehículos Eléctricos)
Los incentivos gubernamentales para vehículos eléctricos (VE) pueden ampliar la oferta de taxis al reducir el costo de entrada para categorías de vehículos específicamente elegibles. El apoyo de incentivos a la demanda del programa PM E-DRIVE para triciclos eléctricos comerciales clasificados como e-rickshaws y e-carts continúa hasta marzo de 2028. Dentro del transporte de pasajeros, la disposición para e-rickshaws respalda la economía de incorporar vehículos eléctricos que cumplan los requisitos. La política de vehículos eléctricos 2020-2030 de Telangana ofrece una exención del 100% en el impuesto de circulación y las tasas de registro para los primeros 5.000 vehículos comerciales eléctricos de 4 ruedas para pasajeros que sean elegibles. Estos incluyen taxis y coches de turismo comprados y registrados en el estado. Dado que la exención se detiene en los primeros 5.000 vehículos, las compras que califiquen antes pueden recibir un beneficio que las incorporaciones posteriores que superen el límite no pueden obtener.
Auge del Tráfico Aeroportuario que Impulsa los Viajes Preprogramados
El viaje aeroportuario crea una oportunidad para el taxi al vincular un compromiso de transporte con los requisitos de salida del pasajero. Los aeropuertos indios atendieron 420 millones de pasajeros en 2025, un 4,8% más que en 2024, con el tráfico de diciembre de 2025 provisional.[2] En junio de 2025, Uber informó que casi una cuarta parte de sus llegadas a aeropuertos en India utilizaron Reserve, que permitía la reserva anticipada. Esas llegadas requieren que los operadores posicionen un vehículo reservado en el origen del pasajero, en lugar de depender de una cola de recogida en la terminal. Para los operadores, la distinción comercializable es un compromiso de servicio específico en el tiempo, con la disponibilidad del vehículo y el conductor organizada en torno al requisito de salida.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Límites de Comisiones y Precios Dinámicos (Directrices para Agregadores de Vehículos de Motor 2025) | -1.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Altos Costos Iniciales de Vehículos Eléctricos y Brechas de Financiación | -1.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Problemas de Seguridad de Pasajeros y Deserción de Conductores | -0.9% | Áreas de servicio de taxi de pasajeros en Delhi-RCN | Corto plazo (≤ 2 años) |
| Fragmentación Regulatoria entre los Estados Indios | -0.6% | Jurisdicciones operativas de Rajastán y Maharashtra | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Límites de Comisiones y Precios Dinámicos (Directrices para Agregadores de Vehículos de Motor 2025)
Los límites de retención de tarifas restringen cuánto puede gastar un agregador en respaldar cada viaje mientras preserva sus propias ganancias. Las Directrices para Agregadores de Vehículos de Motor de julio de 2025 del Ministerio de Transporte por Carretera y Autopistas proporcionan un marco que los gobiernos estatales pueden seguir al emitir licencias de agregador. Bajo ese marco, los conductores incorporados con sus propios vehículos deben recibir al menos el 80% de la tarifa aplicable.[3] Las directrices permiten precios dinámicos de hasta 2 veces la tarifa base y una tarifa mínima un 50% por debajo de la base. Donde los estados adopten estos términos, la tarifa retenida debe cubrir los costos de la plataforma dentro de un marco de precios acotado. Eso deja menos margen para financiar incentivos a conductores o la expansión del servicio a partir de cada transacción.
Altos Costos Iniciales de Vehículos Eléctricos y Brechas de Financiación
La inversión en taxis eléctricos puede verse limitada por la evaluación crediticia incluso cuando el vehículo ofrece una economía operativa favorable. El Instituto para la Economía Energética y el Análisis Financiero (IEEFA), en su análisis de 2026, identificó la evaluación de la degradación de la batería, los mercados de reventa escasos y la utilización del vehículo relacionada con la carga como problemas de financiación para los prestatarios comerciales de vehículos eléctricos en India. El alcance de su plataforma de financiación propuesta incluía flotas de taxis y transporte por aplicación. Estas incertidumbres dificultan la evaluación del vehículo como garantía y la adecuación de las obligaciones de reembolso a su capacidad de generación de ingresos. El IEEFA encontró que el endeudamiento comercial costoso podría compensar las ventajas del costo total de propiedad de los vehículos eléctricos. Donde el endeudamiento es costoso, un servicio eléctrico que de otro modo sería viable puede seguir retrasándose.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Reserva: La Reserva por Aplicación se Extiende Más Allá de los Trayectos Locales
La reserva en línea representó una participación del 70,92% del tamaño del mercado de taxis en India en 2026 y es el segmento de mayor crecimiento, con una CAGR prevista del 17,65% durante 2027-2032. El índice Intercity de Uber de abril-junio de 2026 identificó Delhi-Dehradun entre sus corredores de mayor crecimiento. El índice atribuyó su crecimiento más rápido a las rutas regionales que conectan ciudades de nivel 2 y destinos de ocio populares. Ese patrón ofrece a las plataformas en línea una base de pasajeros regional a la que dirigirse a través de su canal de reservas, junto con los viajes locales inmediatos.
La prestación del servicio en línea también depende de la presencia física de un vehículo donde el pasajero inicia el viaje. Para el 16 de junio de 2026, Uber había desplegado 30 taxis para operaciones aeroportuarias en el Aeropuerto Internacional de Noida. Un canal de reservas en una nueva terminal solo es tan útil como el número de taxis estacionados allí.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Servicio: La Amplitud de Rutas Satisface la Demanda de Viajes Compartidos
El transporte por aplicación representó una participación del 64,86% en el mercado de taxis en India en 2026, convirtiéndolo en el segmento más grande. En julio de 2025, Uber anunció la expansión de su producto Intercity a más de 3.000 rutas entre ciudades de toda India. La expansión representó un aumento del 50% en la cobertura de rutas entre ciudades del producto. La expansión de rutas anunciada requiere vehículos disponibles para trayectos completos en lugar de coincidencias locales cortas.
El viaje compartido y el carpooling forman el segmento de mayor crecimiento, con una CAGR prevista del 19,25% durante 2027-2032. BlaBlaCar transportó 19 millones de pasajeros en su negocio de carpooling en India en 2025. Sus volúmenes diarios máximos superaron los 100.000 pasajeros durante las principales celebraciones culturales como Diwali y Raksha Bandhan ese año. La disponibilidad de viajes específica para festividades se vuelve esencial para atender esos picos, ya que el alcance amplio anual de la plataforma por sí solo no proporciona asientos para una ventana de salida concentrada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Vehículo: La Oferta de Automóviles Ancla una Combinación de Vehículos más Amplia
Los automóviles de pasajeros fueron el segmento más grande, representando el 57,19% del gasto en taxis en 2026. Los datos de Vahan registraron aproximadamente 312.665 registros de vehículos de pasajeros para servicios de taxi en India durante el año calendario 2025. Hyundai Motor India lanzó su gama de sedanes y hatchbacks Prime Taxi en diciembre de 2025, adaptando modelos existentes para el servicio de taxi. Esos formatos de carrocería ofrecen al proveedor más de una configuración de vehículo dentro de una gama orientada al taxi, ampliando las opciones ofrecidas a los operadores de servicio de automóviles. La competencia entre proveedores de automóviles incluye paquetes específicos para taxi, así como el volumen de vehículos que entran en servicio de pasajeros.
Los vehículos de dos ruedas son el segmento de mayor crecimiento, con una CAGR prevista del 18% durante 2027-2032. En agosto de 2026, Uber anunció la expansión a nuevas ciudades indias en 18 estados y un Territorio de la Unión, con Uber Bike liderando el despliegue. La expansión anunciada ofrece una ruta geográfica directa para llevar los servicios de taxi en dos ruedas a pasajeros potenciales adicionales. Para una nueva área de servicio, el desafío operativo es reunir suficiente cobertura de conductores locales utilizables para que la opción de reserva se vuelva práctica.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Propulsión: El Abastecimiento de Combustible Establecido Respalda los Motores de Combustión Interna Mientras los Servicios Eléctricos Ingresan al Mercado
Los vehículos con motor de combustión interna (gasolina/diésel/GNC) fueron el segmento más grande, con el 83,54% del gasto en taxis en 2026. El informe anual FY2024-25 de Wise Travel India atribuyó el dominio de los taxis con motor de combustión interna a la disponibilidad de vehículos, la asequibilidad, el abastecimiento de combustible establecido, la recarga rápida de combustible y los sistemas maduros de mantenimiento y reventa. Esas ventajas operativas conectan la elección del vehículo con los sistemas que respaldan un taxi a lo largo de su vida útil. Para un proveedor de taxis, los acuerdos de repostaje y mantenimiento afectan la rapidez con que un vehículo puede volver al servicio de pasajeros tras su uso o reparación. Para un propietario de flota pequeña, el repostaje rápido y un ecosistema maduro de reventa y mantenimiento reducen el riesgo de inmovilizar capital en un taxi.
Los taxis eléctricos forman el segmento de mayor crecimiento, con una CAGR prevista del 19% durante 2027-2032. Green SM lanzó su servicio de taxi totalmente eléctrico Green SM Limo en Nueva Delhi el 5 de junio de 2026, marcando la entrada del operador en India. El lanzamiento presentó la propulsión eléctrica como un viaje terminado. Los pasajeros podían utilizar un vehículo eléctrico mientras el operador se encargaba del despliegue de la flota y los costos del vehículo.
Por Propósito del Viaje: La Actividad de Viajes Urbanos Respalda Canales Aeroportuarios Diferenciados
El punto a punto intraurbano fue el segmento más grande, con el 60,65% del gasto en taxis en 2026. Para junio de 2025, Namma Yatri había completado casi 85 millones de viajes acumulados en Bengaluru. El informe de datos anuales 2025 de Uber también incluyó a Bengaluru entre las cinco ciudades indias con el mayor número de viajes en Uber. Para los operadores de flota en Bengaluru, el acceso a estos canales de reserva puede conectar la oferta de vehículos con grupos consolidados de demanda de pasajeros.
Los traslados aeroportuarios son el segmento de mayor crecimiento, con una CAGR prevista del 18,7% durante 2027-2032. El 18 de junio de 2026, IndiGo lanzó Cabs with IndiGo para trayectos hacia y desde aeropuertos en ciudades indias, con reservas disponibles de inmediato a través de sus canales digitales. IndiGo proporcionó el canal de reservas para viajes en taxi al aeropuerto en el lanzamiento.
Por Segmento de Clientes: El Alcance Individual se Combina con los Compromisos de Servicio Institucional
Los consumidores individuales fueron el segmento más grande, representando el 75,8% del gasto en taxis en 2026. En la encuesta en línea de YouGov de junio de 2025 realizada a 1.012 adultos indios de 18 años o más, el 61% reportó reservas de taxi por plataforma en los 12 meses anteriores. Dentro de esa muestra, el 82% de los baby boomers reportó uso de taxi y el 14% reportó uso de moto, mientras que el 51% de los millennials reportó uso de moto en el mismo período. Esas diferencias hacen que la combinación de vehículos sea relevante para cómo un operador orientado al consumidor aborda su base de compradores. Una propuesta exclusiva de motos perdería el uso de taxi evidente entre los encuestados de mayor edad, incluso al tiempo que aborda el uso reportado de motos entre los millennials.
Los clientes corporativos e institucionales forman el segmento de mayor crecimiento, con una CAGR prevista del 18,4% durante 2027-2032. En su presentación del segundo semestre del ejercicio fiscal 2026, Wise Travel India describió una plataforma de movilidad empresarial que sirve a India e informó por separado de más de 800 clientes en toda la empresa. Wise Travel India presentó su oferta de movilidad corporativa como soluciones integradas entregadas a través de un modelo habilitado por tecnología y con activos ligeros. Ese enfoque sitúa la coordinación de cuentas empresariales dentro del servicio de transporte vendido a compradores organizacionales.
Análisis Geográfico
Delhi y la ruta Mumbai-Pune ilustran el papel de los enlaces interurbanos en la actividad de taxis en el norte y el oeste. Los datos Intercity de Uber de abril-junio de 2026 identificaron Delhi-Agra y Mumbai-Pune entre sus rutas más populares. Uber también clasificó ambas entre sus cinco rutas Intercity más populares durante los 12 meses anteriores al 31 de julio de 2025, dando a su popularidad una base en 2 períodos reportados. Un proveedor que atiende la conexión de Delhi con Agra o la ruta Mumbai-Pune de Maharashtra necesita cobertura en ambos extremos, lo que difiere del despacho puramente local.
Los servicios interurbanos del sur añaden una dimensión regional a las operaciones de taxi centradas en Bengaluru y Chennai. Los datos de viajes de Uber de abril-junio de 2026 identificaron Bengaluru-Mysuru y Chennai-Puducherry entre sus corredores Intercity de mayor crecimiento. En julio de 2025, Uber indicó que los viajes Uber Pet bajo demanda o solo con reserva estaban activos en Bengaluru, Delhi y Mumbai. Un operador en Bengaluru puede perseguir destinos regionales o atender a pasajeros con mascotas dentro de la ciudad, lo que requiere decisiones separadas de ruta y producto.
Kolkata ofrece un ejemplo oriental de cómo vincular un servicio de taxi local reconocible con el acceso basado en aplicaciones. En abril de 2025, 30 nuevos taxis amarillos de doble combustible se incorporaron a las calles de la ciudad, elevando el total reportado de taxis amarillos de nueva generación a 80, todos accesibles a través de la aplicación Yatri Sathi. Heritage Mobility gestionó la flota, mientras que Premier Car World lideró la iniciativa con Maruti Suzuki. Esta combinación hizo que los vehículos adicionales fueran accesibles a través de un canal de reservas local.
Marco Regulatorio y Perspectivas
Esta comparación de jurisdicciones seleccionadas evalúa la política desde la perspectiva de un agregador de taxis que expande una flota de pasajeros de propulsión mixta. La orientación nacional y los esquemas operativos locales afectan diferentes partes de esa decisión de expansión. Las directrices de julio de 2025 de India permiten a los estados adoptar el marco modelo e incluir disposiciones adicionales. El operador debe, por tanto, considerar tanto la arquitectura política común como las condiciones de licencia y flota del lugar donde se prestará el servicio.
Tabla Regulatoria
| Factor de decisión | India | Delhi |
|---|---|---|
| Autoridad principal | Ministerio de Transporte por Carretera y Autopistas | Departamento de Transporte, Gobierno del Territorio de la Capital Nacional de Delhi |
| Instrumentos o dirección clave | Directrices para Agregadores de Vehculos de Motor 2025, con adopción estatal y disposiciones estatales adicionales | Esquema de Agregadores de Vehículos de Motor y Proveedores de Servicios de Entrega de Delhi, 2023, que cubre entidades con al menos 25 vehículos asociados |
| Efecto comercial | La adopción liderada por los estados deja las condiciones operativas locales comercialmente relevantes | Los nuevos agregadores cubiertos necesitan una licencia antes de las operaciones; las incorporaciones de vehículos eléctricos por fases conducen a una flota totalmente eléctrica para el 1 de abril de 2030 |
| Atractivo actual de la política | Medio | Bajo |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento |
| Fuente: Mordor Intelligence | ||
La política nacional es Media porque los principios del modelo común coexisten con la capacidad de los estados para añadir condiciones operativas. La dirección Sin cambios refleja la continuidad en esa estructura de adopción liderada por los estados, dejando el acceso al mercado dependiente de la implementación local. La calificación Baja de Delhi refleja la necesidad de licencia antes de la entrada para los nuevos agregadores cubiertos y las obligaciones de flota eléctrica por fases que enfrenta un operador que se expande con propulsión mixta. El plazo programado del 1 de abril de 2030 para la flota totalmente eléctrica respalda el Endurecimiento, y la política de vehículos eléctricos de Delhi de junio de 2026 mantuvo esa obligación en vigor bajo el esquema de agregadores de 2023.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de vehículos, el acceso a reservas y la ejecución del servicio de pasajeros a través de sus mecanismos de ingresos y dependencias operativas. La plataforma de Uber en India conecta a propietarios-conductores y conductores que trabajan para socios de flota no conductores que poseen vehículos y gestionan conductores. La propiedad del vehículo y la relación con la plataforma pueden, por tanto, recaer en diferentes participantes dentro del mismo acuerdo de servicio de pasajeros. Esta división hace que la asignación de capital, la responsabilidad de reservas y la entrega del transporte sean relevantes para quién obtiene ingresos en cada etapa.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de vehículos de taxi | Fabricantes de vehículos como Maruti Suzuki India Limited | Ventas de vehículos | Capital del vehículo comprometido antes de que se generen las tarifas de pasajeros | Escalonar las incorporaciones de vehículos según los hitos de preparación del servicio |
| Reservas y emparejamiento de conductores | Proveedores de plataformas como Uber India Systems Private Limited | Tarifas periódicas fijas o variables que Uber puede cobrar a su discreción si Drive Pass no está disponible | Dependencia de la disponibilidad de conductores en el área de recogida local | Construir cobertura de conductores en torno a las áreas de recogida requeridas |
| Transporte de pasajeros y entrega de cuentas | Proveedores corporativos de transporte de pasajeros como Carzonrent India Pvt Ltd | Cargos de transporte de pasajeros a través de facturación corporativa | Coordinación de compromisos de servicio superpuestos | Centralizar el despacho y mantener capacidad de transporte de respaldo |
| Fuente: Mordor Intelligence | ||||
Los precios corporativos y la facturación centralizada de Carzonrent conectan el transporte de pasajeros con una cuenta organizacional. Bajo los términos de Uber en India, los conductores o socios de flota adquieren Drive Pass, una suscripción de acceso a la plataforma de pago sujeta a los términos del pase y la duración y validez especificadas en la aplicación. Si el pase no está disponible para el conductor o en el territorio del conductor, Uber puede cobrar tarifas de servicio periódicas fijas o variables a su discreción. Separar los cargos de acceso de la facturación del transporte permite a los proveedores de flota y a las plataformas de reservas desarrollar modelos comerciales distintos, con la asignación de responsabilidades de vehículo y conductor determinando qué participante debe mantener el viaje del pasajero como entregable.
Panorama Competitivo
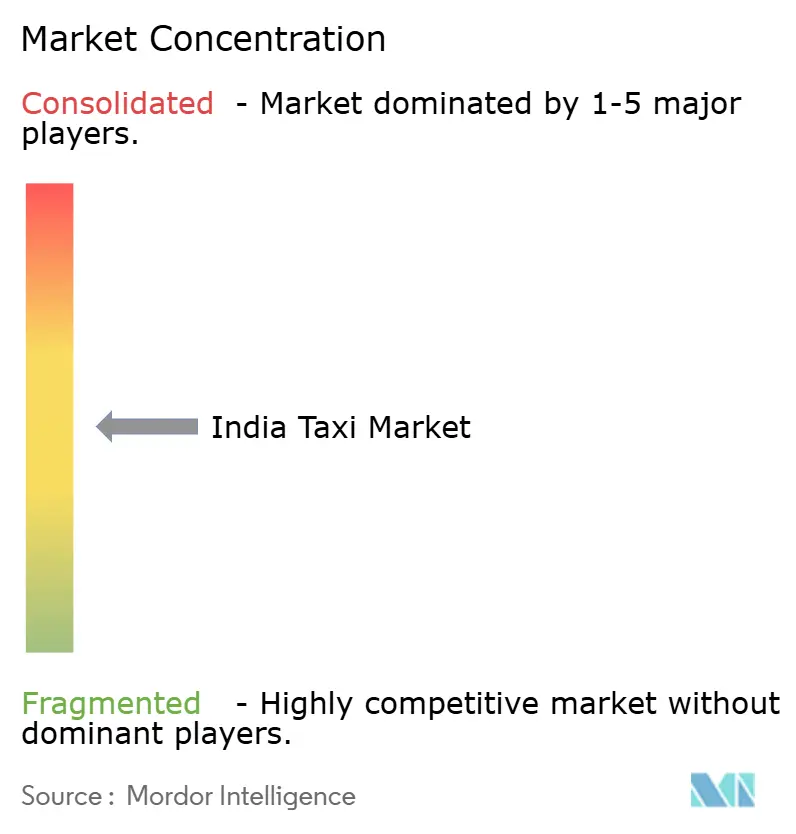
La competencia combina la distribución basada en aplicaciones con operadores especializados en servicios corporativos, aeroportuarios y de larga distancia, produciendo una estructura de proveedores superpuesta. Uber Technologies Inc. compite a través del transporte por aplicación y acordó con el Aeropuerto Internacional de Noida en mayo de 2025 operar zonas de recogida dedicadas, con espacios de estacionamiento exclusivos para los socios conductores de Uber. ANI Technologies Pvt Ltd (Ola Cabs) opera el negocio de transporte por aplicación Ola Consumer y ofrece viajes en ciudad, por horas y de larga distancia. MLL Mobility Pvt Ltd (anteriormente Meru Mobility Tech Private Limited), subsidiaria de Mahindra Logistics, suministra transporte para consumidores y empresas, mientras que Carzonrent India Pvt Ltd suministra servicios corporativos, aeroportuarios y con chófer. Savaari Car Rentals añade cobertura con chófer local, aeroportuaria y de larga distancia, ofreciendo a los compradores alternativas organizadas en torno a diferentes requisitos de servicio.
Los modelos de cobro a conductores proporcionan una dimensión separada de competencia porque determinan cómo una plataforma obtiene ingresos de los proveedores que participan en su red. Según personas familiarizadas con el asunto, Ola Consumer implementó un marco de comisión cero a nivel nacional en el ejercicio fiscal 26, reemplazando las comisiones por viaje con suscripciones fijas diarias o mensuales para conductores. El cambio separa el cargo de la plataforma de una tarifa individual, permitiendo que la participación del conductor se fije a través del acceso continuo en lugar de una deducción en cada viaje. Los especialistas en servicios corporativos y de larga distancia pueden diferenciarse a través del servicio al pasajero y sus condiciones contractuales, mientras que los rivales de plataforma reconfiguran los cargos asociados al acceso de conductores.
Las licencias estatales crean una distinción competitiva entre las plataformas establecidas y los competidores que buscan autorización en la misma área operativa. Para el 6 de agosto de 2026, Maharashtra había otorgado licencias de agregador a Bharat Taxi y Deodatta Taxi. El 3 de septiembre de 2026, el ministro de transporte del estado dijo que Ola, Uber y Rapido no habían obtenido licencias. En ese momento, el departamento no había decidido si esas plataformas podían continuar operando después de una reunión planificada para el 4 de septiembre. La brecha reportada situó la autorización estatal junto con el alcance de la plataforma como condición de acceso competitivo para los titulares nombrados y sus competidores con licencia.
Líderes de la Industria de Taxis en India
-
Uber Technologies Inc.
-
ANI Technologies Pvt Ltd (Ola Cabs)
-
MLL Mobility Pvt Ltd
-
Carzonrent India Pvt Ltd
-
Savaari Car Rentals
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades Clave para los Participantes del Mercado
Las oportunidades a continuación comparan los servicios de pasajeros que podrían desarrollarse a medida que la cobertura de taxi cooperativo se extiende a ubicaciones adicionales. En agosto de 2026, el Ministerio de Cooperación describió la expansión por fases de Bharat Taxi como dependiente de la preparación operativa, la disponibilidad de conductores, los requisitos legales, las aprobaciones y la coordinación estatal. Al 4 de agosto de 2026, Bharat Taxi había registrado 848.000 socios conductores en toda India. Convertir esa base de registro en servicios locales, interurbanos o programados depende de la dotación de personal utilizable en el área de recogida y las aprobaciones requeridas.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Jugada recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Servicio de taxi local en ciudades adicionales de despliegue | La expansión por fases crea una ruta hacia áreas de servicio local adicionales | Consumidores individuales que necesitan viajes intraurbanos | Abrir un área de recogida manejable tras obtener las aprobaciones y la cobertura de conductores utilizable | Disponibilidad de conductores y preparación operativa | Sahakar Taxi Cooperative Ltd. y conductores participantes |
| Conexiones de pasajeros interurbanas cooperativas | La coordinación estatal forma parte de la planificación de la expansión | Pasajeros de larga distancia e interurbanos | Conectar áreas de servicio autorizadas vecinas con viajes de pasajeros reservables | Requisitos legales y coordinación entre áreas de servicio | Sahakar Taxi Cooperative Ltd. y operadores de vehículos participantes |
| Servicio de taxi programado para compradores organizacionales | El despliegue específico por ubicación permite el diseño del servicio en torno a la capacidad operativa disponible | Clientes corporativos e institucionales que compran transporte de pasajeros | Ofrecer viajes programados con chófer tras asignar capacidad para cumplir los compromisos de recogida | Capacidad operativa para entregar los tiempos de servicio comprometidos | Sahakar Taxi Cooperative Ltd. y conductores participantes |
| Fuente: Mordor Intelligence | |||||
La próxima fuente de ingresos por pasajeros del modelo cooperativo depende de hacer coincidir las áreas de servicio permitidas con conductores listos para aceptar viajes. Una nueva ubicación genera pocos ingresos por tarifas hasta que los vehículos puedan ser despachados allí, lo que convierte un área de recogida operable en la unidad comercial práctica. Conectar áreas de servicio utilizables vecinas puede ampliar la elección del pasajero sin requerir un despliegue nacional simultáneo.
Desarrollos Recientes de la Industria
- Sep 2026: El ministro de transporte de Maharashtra dijo el 3 de septiembre que Ola, Uber y Rapido no habían obtenido licencias de agregador estatales.
- Ago 2026: Uber anunció una expansión a nuevas ciudades indias en 18 estados y un Territorio de la Unión, con Uber Bike liderando el despliegue.
- Jun 2026: IndiGo lanzó Cabs with IndiGo el 18 de junio, un servicio de reservas para viajes en taxi al aeropuerto precontratados en toda India, impulsado por Mojoboxx.
Marco de la metodología de investigación y alcance del informe
Definición del Mercado y Cobertura
El mercado de taxis en India mide el gasto anual de los clientes en transporte de pasajeros en taxi en India, incluidos los viajes punto a punto y la movilidad de pasajeros suministrada a través de suscripciones de taxi o contratos corporativos. Estos servicios se clasifican por modo de reserva, acuerdo de servicio, tipo de vehículo y propulsión, propósito del viaje y si el cliente es un individuo o una organización.
Exclusiones del alcance: Se excluyen el alquiler o arrendamiento exclusivo de vehículos, las ventas de vehículos de pasajeros y la financiación de vehículos, las tarifas de pasajeros de autobús, metro y ferrocarril, y los servicios de entrega de mercancías y mensajería.
Descripción General de la Segmentación
- Por Tipo de Reserva
- Reserva en Línea
- Reserva Fuera de Línea
- Por Tipo de Servicio
- Transporte por Aplicación
- Viajes Compartidos / Carpooling
- Suscripción y Arrendamiento Corporativo
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos de Dos Ruedas
- Auto-Rickshaws de Tres Ruedas
- Furgonetas y Vehículos Multipropósito
- Por Tipo de Propulsión
- Motor de Combustión Interna (Gasolina/Diésel/GNC)
- Eléctrico
- Híbrido
- Por Propósito del Viaje
- Trayecto Intraurbanо Punto a Punto
- Traslados Aeroportuarios
- Interurbano / Entre Ciudades
- Movilidad Corporativa
- Por Segmento de Clientes
- Consumidores Individuales
- Corporativo / Institucional
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación pública puede recurrir a fuentes como la serie de población urbana del Banco Mundial y la Encuesta Económica del Ministerio de Finanzas para el contexto de urbanización y movilidad de India. El Panel Público de Vahan proporciona vistas de registros y permisos, mientras que el Informe Anual del Ministerio de Aviación Civil proporciona el tráfico de pasajeros aeroportuarios para evaluar la demanda de traslados.
Los archivos públicos de empresas, las presentaciones a inversores, los avisos gubernamentales y la prensa empresarial india de reputación pueden complementar la evidencia operativa sobre disponibilidad de flota, tarifas, lanzamientos de servicios y movilidad corporativa. Estas fuentes nombradas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Los encuestados adecuados con base en India incluyen ejecutivos de plataformas de transporte y flotas de taxi, líderes de despacho y operaciones de flota, gestores de oferta de conductores, compradores de viajes corporativos y especialistas en política de transporte. Las entrevistas y encuestas estructuradas pueden poner a prueba las estimaciones secundarias de frecuencia de viajes, tarifas realizadas, combinación de reservas, utilización de vehículos y límites de servicio, con respuestas contradictorias reconciliadas con los registros fuente. Donde la evidencia sigue siendo escasa, los analistas documentan la brecha y triangulán los indicadores de actividad y tarifa antes de revisar un dato de entrada.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
Un modelo de demanda de arriba hacia abajo estima las tarifas anuales de clientes y los cargos de servicio de taxi contratados en toda India, luego asigna el total entre las dimensiones de reserva, servicio, vehículo, propulsión, propósito del viaje y cliente utilizando la actividad de servicio observada y la combinación. El crecimiento de la población urbana indica la base potencial de pasajeros, los recuentos de pasajeros aeroportuarios informan la demanda de traslados, los registros y permisos comerciales de Vahan proporcionan una señal de oferta, y la actividad de viajes pagados publicada, las tarifas promedio realizadas y el uso de canales digitales a través de reservas en línea y pagos digitales ayudan a estimar el gasto anual y su movimiento entre canales. Las participaciones de segmento se construyen a partir de estos indicadores de actividad y gasto, con evidencia de operadores, flotas y compradores corporativos utilizada para comprobar si las categorías describen servicios de taxi distintos.
El análisis de escenarios proyecta la actividad de pasajeros, la tarifa promedio y la combinación de servicios bajo diferentes trayectorias para la adopción de aplicaciones, la demanda aeroportuaria, las normas operativas y la disponibilidad de flota eléctrica. Los analistas pueden poner a prueba los supuestos de viajes, tarifas, reservas y flota con encuestados de plataformas, flotas, oferta de conductores y viajes corporativos con base en India, luego reconciliar los desacuerdos con las series fuente antes de cambiar un supuesto. Las verificaciones selectivas de abajo hacia arriba multiplican los viajes pagados muestreados por una tarifa observada o acumulan la actividad disponible de operadores y canales frente al total nacional. Donde los registros de viajes o tarifas están incompletos, los analistas delimitan la serie parcial con señales de actividad independientes antes de utilizarla como verificación cruzada nacional.
Ciclo de Validación de Datos y Actualización
Los analistas triangulán los totales del mercado y las participaciones de segmento frente a señales independientes como el tráfico aeroportuario, los registros de vehículos, el crecimiento urbano, las divulgaciones de empresas y la evidencia de tarifas o viajes. Investigan los valores atípicos y la varianza material entre series fuente, verifican las unidades y los períodos de tiempo, y revisan los supuestos mediante la verificación de fuentes, la reconciliación de analistas y la revisión senior antes de la aprobación. Solo después de que esa revisión confirme el período, la unidad y la definición de servicio de una fuente, una observación modificada entra en la previsión. Un cambio en una norma de tarifas, un lanzamiento de servicio material, una interrupción de flota o un cambio regulatorio desencadena un recontacto específico de los encuestados relevantes con base en India y una actualización enfocada del modelo. La serie completa se actualiza anualmente, se actualiza entre ciclos para eventos materiales y se verifica nuevamente en una revisión previa a la entrega.
Tamaño del Mercado de Taxis en India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los datos de entrada utilizados para modelar la demanda. Estos servicios se clasifican por modo de reserva, acuerdo de servicio, tipo de vehículo y propulsión, propósito del viaje y si el cliente es un individuo o una organización.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Las participaciones de segmento se construyen a partir de estos indicadores de actividad y gasto, con evidencia de operadores, flotas y compradores corporativos utilizada para comprobar si las categorías describen servicios de taxi distintos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 16,22 mil millones de USD (2027) | |
| Publicador de Investigación de la Industria A | 21,4 mil millones de USD (2025) | En su base de 2025, esta estimación es un 31,9% superior al valor de este informe para 2027 de 16,22 mil millones de USD, 2 años después. Su volumen publicado de viajes pagados y la tarifa promedio realizada proporcionan una verificación operativa cruzada de la estimación de gasto de pasajeros. |
| Publicador de Investigación de la Industria B | 14,8 mil millones de USD (2026) | En su base de 2026, esta estimación es un 8,8% inferior al valor de este informe para 2027 de 16,22 mil millones de USD, 1 año después. La estimación corresponde a un año anterior, y su previsión describe una trayectoria de mercado en alza. |
Los analistas de Mordor Intelligence triangulán los totales del mercado y las participaciones de segmento frente a señales independientes como el tráfico aeroportuario, los registros de vehículos, el crecimiento urbano, las divulgaciones de empresas y la evidencia de tarifas o viajes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de taxis en India?
El tamaño se prevé en 16,22 mil millones de USD en 2027 y 36,27 mil millones de USD para 2032, con una CAGR del 17,46% durante 2027-2032.
¿Qué respalda la demanda de viajes en taxi en India?
El acceso a teléfonos inteligentes y los pagos UPI respaldan la reserva de taxis por aplicación, junto con los viajes aeroportuarios. UPI tenía 554,9 millones de usuarios incorporados en India a junio de 2026.
¿Qué canal de reservas lidera el gasto en taxis en India?
La reserva en línea representó el 70,92% del gasto en taxis en 2026 y se prevé que crezca a una CAGR del 17,65% durante 2027-2032.
¿Qué empresas compiten en el transporte de taxis en India?
Los principales participantes incluyen Uber Technologies Inc., ANI Technologies Pvt Ltd (Ola Cabs), MLL Mobility Pvt Ltd, Carzonrent India Pvt Ltd y Savaari Car Rentals.
¿Qué riesgos de financiación enfrentan las flotas de taxis eléctricos en India?
El análisis de 2026 del IEEFA identificó la evaluación de baterías, los mercados de reventa escasos y la utilización de vehículos como desafíos de financiación comercial para vehículos eléctricos. El crédito costoso puede compensar las ventajas operativas.
¿Qué corredores interurbanos destacan para los servicios de taxi en India?
En los datos de Uber de abril-junio de 2026, Mumbai-Pune y Delhi-Agra estuvieron entre sus rutas Intercity más populares. Bengaluru-Mysuru y Chennai-Puducherry estuvieron entre sus corredores de mayor crecimiento en ese período.