
Tamaño y participación del mercado de productos para el cuidado del cabello en India
Análisis del mercado de productos para el cuidado del cabello en India por Mordor Intelligence
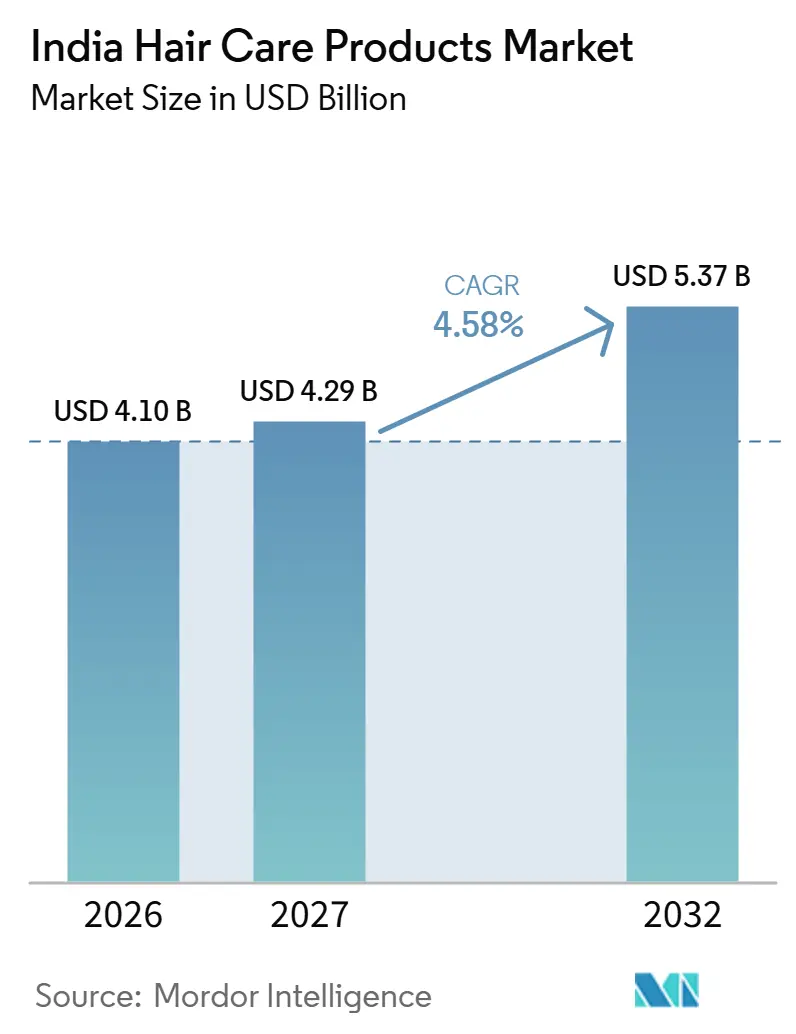
Se espera que el tamaño del mercado de productos para el cuidado del cabello en India aumente de 4,1 mil millones de USD en 2026 a 4,29 mil millones de USD en 2027 y alcance los 5,37 mil millones de USD para 2032, creciendo a una CAGR del 4,58% durante 2027-2032.
En India, el estilismo orientado al cuidado personal y los champús, aceites y sueros específicos para cada preocupación generan más razones para elegir un producto terminado para el cuidado del cabello. El posicionamiento herbal añade una razón basada en ingredientes para la elección dentro de formatos conocidos. Estas fuerzas favorecen a los proveedores que vinculan geles de peinado o champús y sueros específicos para el cuero cabelludo a un uso definido, haciendo que una promesa general de cuidado del cabello sea menos distintiva. Ese uso debe quedar claro en los estantes minoristas y en las descripciones de productos móviles, de modo que el posicionamiento del producto se traslade a la selección. La asequibilidad y la autenticidad pueden limitar cuánto de ese interés se convierte en una compra de marca genuina.
Conclusiones clave del informe
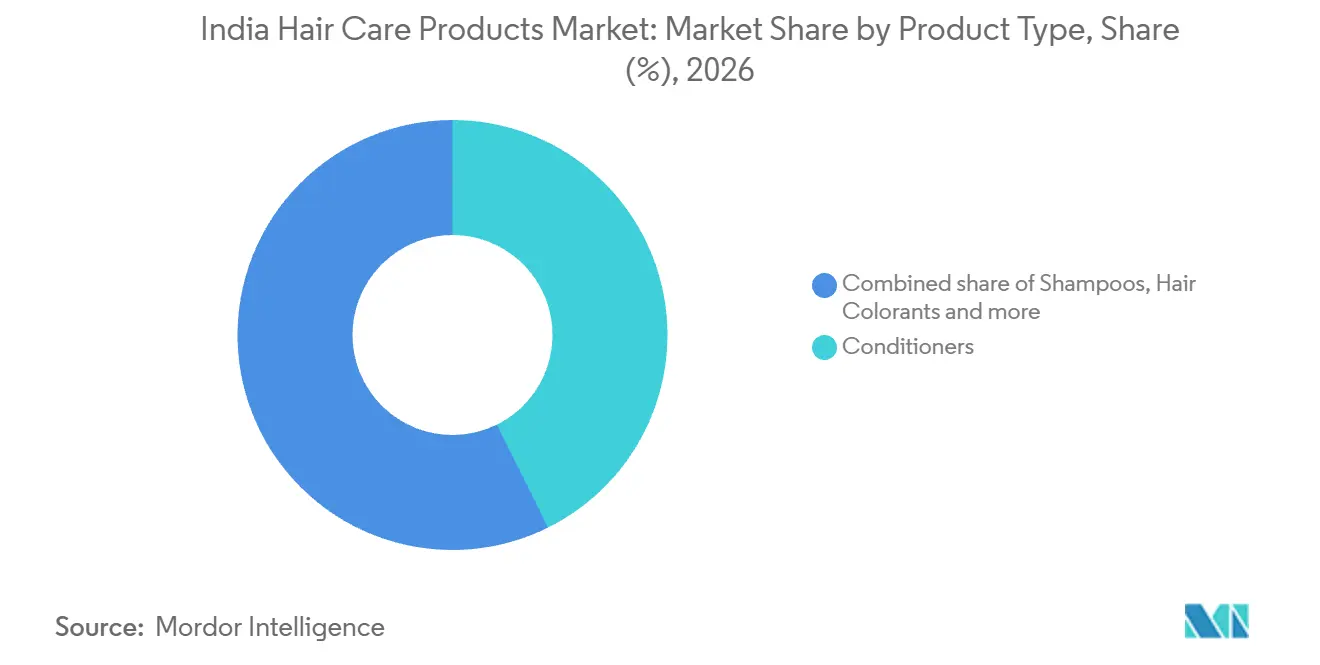
- Por tipo de producto, los acondicionadores tuvieron una participación del 42,67% en el mercado de productos para el cuidado del cabello en India en 2026, mientras que los productos de estilismo capilar lideran el crecimiento previsto con una CAGR del 5,05% durante 2027-2032.
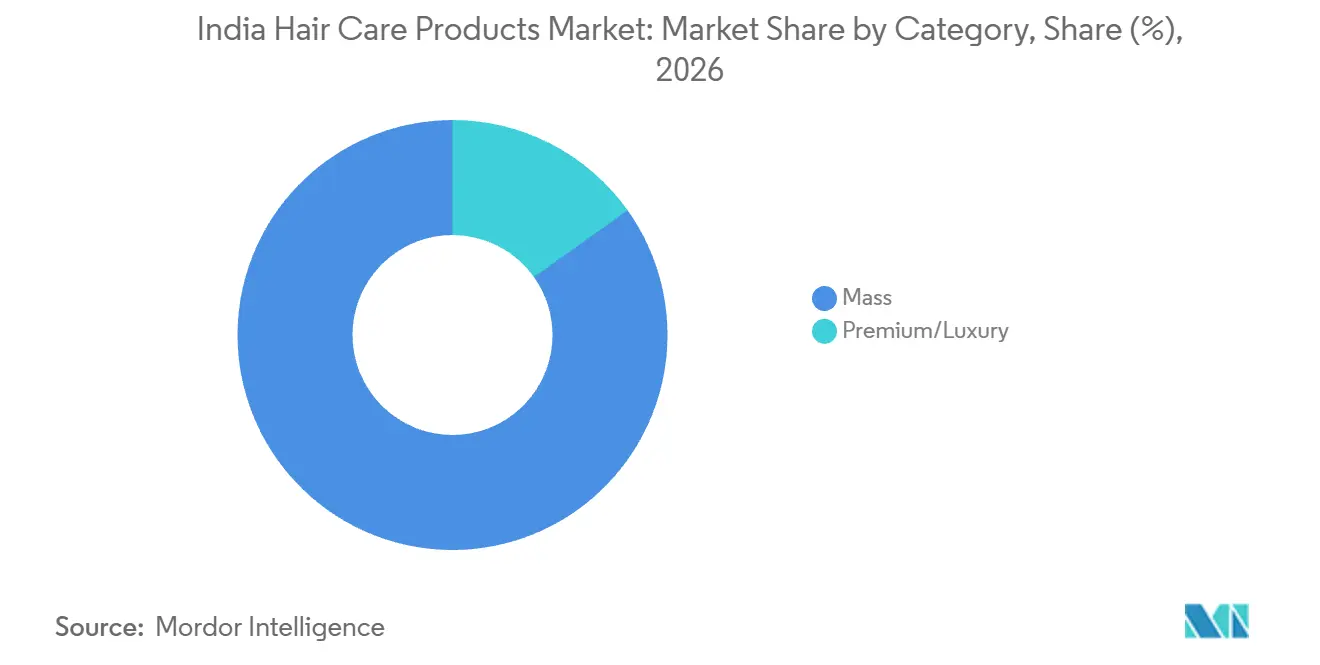
- En las categorías de precio, los productos masivos tuvieron una participación del 84,85% del tamaño del mercado de productos para el cuidado del cabello en India en 2026, mientras que se prevé que los productos premium/lujo crezcan más rápido con una CAGR del 5,45% durante 2027-2032.
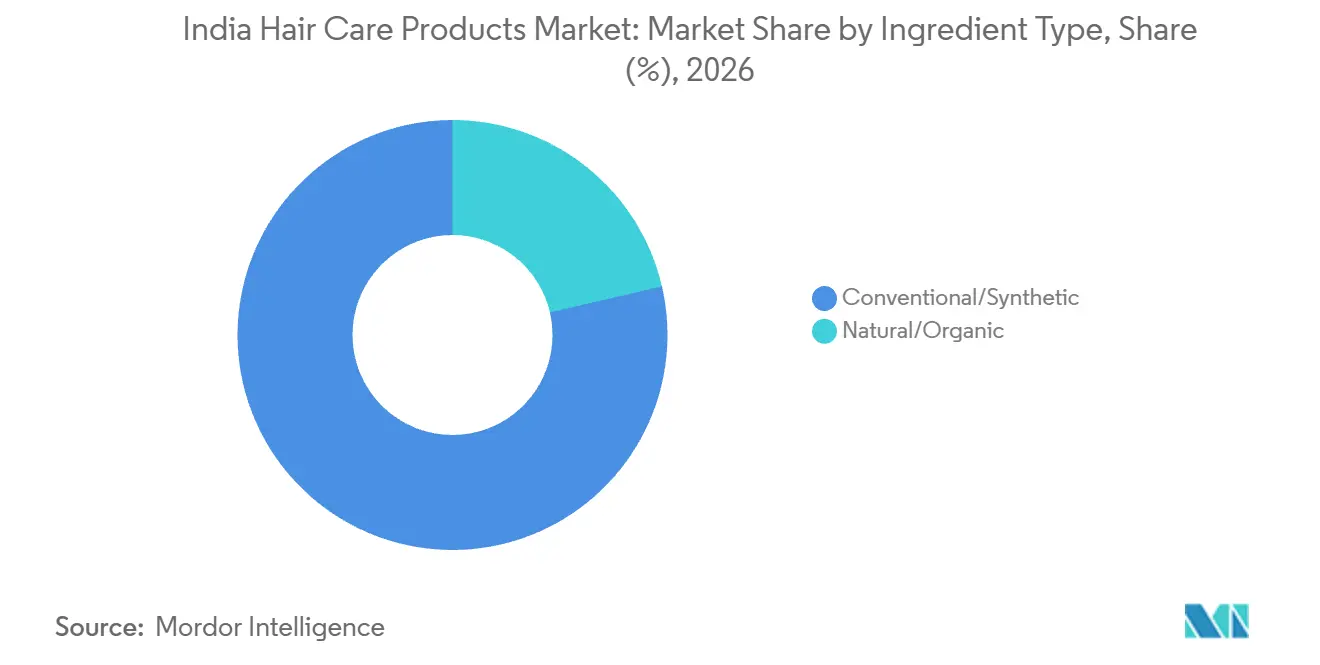
- La combinación de ingredientes estuvo liderada por los productos convencionales y sintéticos, con una participación del 78,63% del mercado en 2026, y se prevé que los productos naturales/orgánicos crezcan más rápido con una CAGR del 5,8% durante 2027-2032.
- La distribución a través de tiendas de conveniencia y abarrotes tradicionales lideró con una participación del 38,73% del mercado en 2026, mientras que se prevé que las tiendas minoristas en línea crezcan más rápido con una CAGR del 6,15% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente conciencia sobre el cuidado personal entre los hombres | +1.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Cambio hacia formulaciones naturales/ayurvédicas | +1.4% | A nivel nacional | Largo plazo (≥ 4 años) |
| Creciente demanda de soluciones contra la caída del cabello y tratamientos específicos | +1.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Creciente enfoque en la salud del cuero cabelludo | +1% | A nivel nacional | Mediano plazo (2-4 años) |
| Impulso regulatorio hacia la transparencia de ingredientes | +0.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Creciente impacto de las redes sociales y los influenciadores | +0.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Mayor conciencia del cuidado personal entre los hombres
El interés masculino en el cuidado personal puede generar compras adicionales de productos para el cabello cuando la apariencia se convierte en parte del propósito del producto. En marzo de 2026, la Fundación India de Equidad de Marca describió el cuidado personal como parte de la autoexpresión, la confianza y la identidad profesional entre los hombres indios. The Economic Times describió los geles para el cabello, los sueros y los productos de estilismo como de rápida expansión en noviembre de 2025, mientras que los productos de afeitado y baño dominaban los volúmenes de cuidado personal masculino. Marico Ltd. reportó trayectorias de crecimiento aceleradas en el ejercicio fiscal 2026 para Beardo, una marca de cuidado personal masculino de su subsidiaria de propiedad total, y Plix. Estos desarrollos crean un entorno en el que los productos de estilismo capilar pueden competir por la atención dentro de una oferta de cuidado personal más amplia. Por lo tanto, una marca de estilismo debe ganarse un lugar en una rutina de cuidado personal ya anclada por esos productos básicos, lo que convierte una tarea de apariencia claramente definida en su punto de entrada.
Cambio hacia formulaciones naturales/ayurvédicas
Las formulaciones herbales pueden respaldar la demanda al conectar una preferencia por ingredientes con un producto de cuidado capilar adquirido. La evaluación del ejercicio fiscal 2025-26 de Bajaj Consumer Care Ltd. vinculó las perspectivas de crecimiento del aceite capilar en India con una mayor conciencia sobre la salud del cabello y el cuero cabelludo y un cambio hacia formulaciones naturales y herbales. En el ejercicio fiscal 2025-26, Dabur Amla ganó aproximadamente 2 puntos porcentuales de participación en valor en la categoría de aceites capilares de India. Dabur India Ltd. también reportó un crecimiento del 17,6% en su categoría de aceites capilares en el primer trimestre del ejercicio fiscal 2026-27.[1] Estos resultados sitúan la diferenciación basada en ingredientes dentro de una competencia activa por el gasto en aceites capilares, donde la posición de marca y el desempeño del proveedor son consideraciones distintas. La oportunidad para las marcas herbales incluye, por tanto, diferenciar un formato de aceite establecido, en lugar de depender enteramente de la introducción de una categoría de producto desconocida.
Creciente demanda de soluciones contra la caída del cabello y tratamientos específicos
El cuidado capilar dirigido puede crear demanda adicional cuando la compra comienza con una preocupación definida en lugar de una necesidad general de cuidado personal. Traya, una empresa emergente india de soluciones para el cuidado del cabello, reportó un crecimiento del 43% en los ingresos operativos de toda la empresa en el ejercicio fiscal 2025 a medida que las ventas de productos escalaban. Una oferta orientada a preocupaciones puede convertir el interés en abordar la caída del cabello en compras de los formatos necesarios para ese propósito. Para un proveedor de champús o sueros, la decisión resultante es qué parte de esa oferta puede abordar de manera creíble un producto cosmético individual. El crecimiento reportado de Traya abarca toda su gama de productos, por lo que un champú o suero se gana un lugar en una rutina orientada a preocupaciones solo si aborda la preocupación declarada dentro del conjunto más amplio de productos que contiene esa rutina.
Creciente enfoque en la salud del cuero cabelludo
Los productos enfocados en el cuero cabelludo pueden ampliar la demanda de cuidado capilar al dar a los compradores una razón para elegir formulaciones en torno a diferentes condiciones del cuero cabelludo. Emami Ltd. reportó un crecimiento del 11% en su categoría combinada de cuidado del cabello y el cuero cabelludo en el primer trimestre del ejercicio fiscal 2026-27. El 16 de septiembre de 2026, su marca Kesh King anunció Scalp First para cueros cabelludos grasos y secos, abarcando champús, aceites, sueros y brumas. El anuncio indicó que el lanzamiento comenzaría a mediados de septiembre a través del sitio web de la marca, plataformas de comercio electrónico y comercio moderno. Una gama basada en condiciones puede hacer que varios formatos sean relevantes para la misma preocupación subyacente, ampliando la oportunidad del proveedor más allá de una sola elección de producto. Para los minoristas, organizar el surtido por tipo de cuero cabelludo puede hacer que esos diferentes formatos sean parte de una oferta navegable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sensibilidad al precio y proliferación de falsificaciones | -0.7% | A nivel nacional | Corto plazo (≤ 2 años) |
| Prácticas culturales y remedios caseros naturales | -0.4% | A nivel nacional | Largo plazo (≥ 4 años) |
| Desafíos del agua dura y la contaminación urbana | -0.3% | A nivel nacional | Largo plazo (≥ 4 años) |
| Logística de distribución rural fragmentada | -0.2% | Comunidades rurales en Rajastán | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Sensibilidad al precio y proliferación de falsificaciones
La sensibilidad al precio puede retrasar una compra, mientras que el embalaje falsificado puede desviar una transacción de los productos genuinos. Tras el anuncio de la reducción del GST en India en septiembre de 2025, Dabur India Ltd. reportó una moderación de ventas a corto plazo en su negocio en India mientras los consumidores esperaban precios más bajos, con aceites capilares y champús entre sus categorías afectadas por el impuesto. En abril de 2025, la policía de Surat incautó champú Head & Shoulders falsificado después de que los vendedores supuestamente ofrecieran botellas de imitación en línea durante 8 años. La policía describió un embalaje que se asemejaba al producto genuino, el mismo precio de botella y una oferta de uno más uno gratis. Esto convierte un precio familiar en una señal poco confiable de autenticidad, por lo que las marcas genuinas deben establecer autenticidad con los compradores en línea, una carga que un precio de botella más bajo por sí solo no puede eliminar.
Prácticas culturales y remedios caseros naturales
Los remedios caseros limitan la demanda comercial cuando un hogar puede abordar el mismo propósito de cuidado capilar sin comprar un producto terminado. En esa situacin, una formulación envasada compite con una práctica en lugar de con otra marca, por lo que añadir un ingrediente botánico por sí solo no necesariamente genera una venta. Un proveedor que busca ese cliente necesita una razón concreta para cambiar, como un formato más conveniente o un uso claramente definido. Un producto de origen natural puede enfrentar un problema de diferenciación particular si su propuesta principal repite el remedio existente del hogar. Hasta que esa diferencia importe al comprador, la barrera restante es justificar el pago por una formulación terminada separada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tipo de Producto:
Escala de Acondicionamiento y Especialización en EstilismoLos acondicionadores representaron una participación del 42,67% del tamaño del mercado de productos para el cuidado del cabello en India en 2026, convirtiéndolos en el segmento más grande. Para un usuario existente de acondicionador, una marca puede competir contra otra por el mismo paso de acondicionamiento. Para un comprador que considera un producto adicional, la decisión también incluye si el resultado del acondicionamiento justifica un paso separado en la rutina. Una oferta diseñada únicamente para ganar el cambio de marca puede dejar sin abordar la expansión de la rutina, incluso cuando el mismo acondicionador puede servir a ambos compradores.
Los productos de estilismo capilar son el segmento de más rápido crecimiento, con una CAGR prevista del 5,05% durante 2027-2032. Marico reportó que su franquicia de geles, ceras y cremas para el cabello ocupó el primer lugar en India en base a un total anual móvil a marzo de 2026. Las marcas de estilismo pueden competir en torno a una tarea específica relacionada con la apariencia, dando al producto terminado un propósito distinto de la rutina general de cuidado capilar. La presencia de una franquicia establecida desplaza el problema de entrada hacia la diferenciación, porque simplemente ofrecer otro gel, cera o crema no establece un uso distinto ni una razón para elegir un nuevo proveedor.



Por Categoría:
Renovación de Marca Principal y Experiencia PremiumLos productos masivos fueron el segmento más grande, con una participación del 84,85% del mercado en 2026. En el ejercicio fiscal 2025-26, el grupo Democratizador orientado al valor de Hindustan Unilever incluyó Clinic Plus y Sunsilk, y la empresa describió la modernización de estas marcas principales. El problema estratégico es renovar una propuesta central reconocible mientras se retiene al consumidor orientado al valor, haciendo que la renovación de marca sea relevante dentro de la oferta establecida. Una gama central accesible puede acomodar mejoras, pero el beneficio añadido debe preservar la propuesta de valor que atrae a sus compradores.
Los productos premium/lujo son el segmento de más rápido crecimiento, con una CAGR prevista del 5,45% durante 2027-2032. La División de Productos Profesionales de L'Oréal vinculó el apetito por el cuidado capilar premium con su impulso en India y reportó la formación de más de 127.400 estilistas allí en 2025. La educación a esta escala crea una ruta potencial para hacer comprensible una formulación especializada al profesional que puede explicársela al consumidor. Dado que el público formado son profesionales de salones, el argumento premium en ese canal se articula a través de la recomendación en lugar de la autoselección en el estante.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Ingrediente:
Amplitud Convencional y Franquicias de Origen NaturalLos productos convencionales y sintéticos representaron una participación del 78,63% del mercado de productos para el cuidado del cabello en India en 2026, convirtiéndolos en el segmento más grande. Mantener una formulación convencional no determina si un producto debe competir como una oferta cotidiana amplia o a través de un propósito cosmético más especializado. Un proveedor puede hacer que el papel acondicionador, limpiador, colorante o de estilismo del producto sea la propuesta principal mientras elige un nivel de precio de forma independiente a la etiqueta de ingredientes. Los usos especializados dentro de la base convencional dan a un proveedor una gama diferenciada sin cambiar a un posicionamiento de origen natural.
Los productos naturales/orgánicos son el segmento de más rápido crecimiento, con una CAGR prevista del 5,8% durante 2027-2032. En el ejercicio fiscal 2025-26, Vatika Naturals estuvo entre las marcas que lideraron el desempeño de ventas de Dabur India Ltd. en India. Para un proveedor de múltiples marcas, la elección comercial es si organizar la propuesta de ingredientes en torno a una franquicia distinta o distribuirla en una oferta de productos más amplia. Una franquicia distinta puede llevar la identidad del ingrediente a través de una gama ampliada sin difuminar su posición entre las otras marcas del proveedor.
Por Canal de Distribución:
Alcance en Tiendas y Elección de Productos MóvilesLas tiendas de conveniencia y abarrotes tradicionales fueron el segmento más grande, representando el 38,73% del mercado en 2026. Para una marca, obtener distribución en tiendas y ganar la selección del consumidor son decisiones comerciales separadas, incluso dentro de la ruta más grande hacia el mercado. Un proveedor puede priorizar productos cuyo uso y posición de precio puedan transmitirse brevemente en el mostrador, en lugar de asumir que cada formulación especializada necesita una exposición idéntica en tienda. El amplio alcance en tiendas puede así respaldar un surtido selectivo, en lugar de requerir que cada formulación compita a través de la misma explicación en el mostrador.
Las tiendas minoristas en línea son el segmento de más rápido crecimiento, con una CAGR prevista del 6,15% durante 2027-2032. En el ejercicio fiscal 2025, casi el 85% del valor bruto de mercancía de belleza en línea de Nykaa provino de sus aplicaciones móviles. Este entorno de belleza liderado por dispositivos móviles crea una ruta potencial para explicar el uso previsto de un producto de cuidado capilar junto con la elección del producto. El negocio de belleza de Nykaa abarcaba maquillaje, cuidado de la piel y cuidado del cabello al 31 de marzo de 2026, por lo que una marca de cuidado capilar allí debe distinguir su uso previsto entre otras categorías de belleza.
Análisis geográfico
Bombay proporcionó un entorno de lanzamiento para productos de cuidado capilar de marca, así como una ubicación para servicios de salón. El 21 de abril de 2025, Hindustan Unilever Limited presentó la gama de cuidado capilar PROMEND de Nexxus New York en un evento en Bombay. Nexxus anunció disponibilidad a través de las principales plataformas de comercio electrónico y su sitio web en India. En junio de 2025, Envi Salons abrió un local en Chandivali, Bombay, ofreciendo servicios capilares junto con cuidado de uñas, cuidado de la piel y terapias de spa. Para una marca que utiliza Bombay como lugar de lanzamiento, esos canales en línea ofrecen una ruta hacia compradores de productos más allá del público local del evento.
Las aperturas de comercio minorista y servicios profesionales en Bangalore crearon entornos distintos para los productos de cuidado capilar y su uso. LUSH abrió una tienda en Nexus Mall, Koramangala, Bengaluru, el 22 de septiembre de 2026, ofreciendo productos de cuidado capilar que incluyen barras de champú sólido. En mayo de 2025, Kapils Salon abrió un salón y academia en Kalyan Nagar, Bangalore, ofreciendo cortes de cabello, servicios de color, tratamientos y formación profesional. El lanzamiento de LUSH incluyó demostraciones de productos, consultas personalizadas y descubrimiento práctico en toda su gama de belleza. Para una marca de barras de champú, este formato minorista ofrece una manera de explicar el producto a través del manejo directo antes de la compra.
La base de compradores de coloración capilar en la India rural se amplió a través de hogares compradores adicionales. Los datos de Worldpanel by Numerator mostraron que los hogares rurales que compran coloración capilar aumentaron de aproximadamente 96 millones en junio de 2022 a 140 millones en junio de 2026.[2] El panel de hogares rastrea las compras en el hogar, situando esta expansión dentro de la demanda minorista del consumidor. El aumento de aproximadamente 44 millones de hogares en 4 años amplía la base rural para las marcas de coloración capilar, y alcanzarla depende del acceso minorista fuera de las metrópolis.
Marco Regulatorio y Perspectivas
La comparación de jurisdicciones seleccionadas examina los requisitos nacionales y su administración en Maharashtra desde la perspectiva de un fabricante doméstico de cosméticos para el cuidado del cabello. Las Normas de Cosméticos de India de 2020 exigen licencias de la autoridad estatal para la fabricación doméstica de cosméticos para su venta o distribución. Las Normas de Cosméticos (Enmienda) de 2025, en vigor desde el 29 de julio de 2025, definen "usar antes de" como antes del primer día del mes indicado en la etiqueta y la fecha de vencimiento como su último día.[3]
Tabla Regulatoria
| Factor de decisión | India | Maharashtra |
|---|---|---|
| Autoridad principal | Organización Central de Control de Estándares de Medicamentos para la supervisión central; Autoridades Estatales de Licencias para la fabricación doméstica | Comisionados Conjuntos Divisionales (Medicamentos) para licencias; Inspectores de Medicamentos para inspecciones |
| Instrumentos o directrices clave | Normas de Cosméticos de 2020, enmendadas en 2025 | Marco nacional de cosméticos administrado a través de licencias e inspecciones estatales |
| Efecto comercial | Producción doméstica con licencia y etiquetado de fechas conforme | Licencias de fabricante e inspecciones previas y posteriores a la licencia |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media nacional refleja una ruta de licencias definida junto con obligaciones de fabricación y etiquetado que hacen de la ejecución regulatoria parte de la entrada al mercado. Maharashtra también merece una calificación Media porque su ruta de licencias definida proporciona contrapartes administrativas claras, pero requiere licencias de fabricante e inspecciones antes y después de la licencia. Las Normas de Cosméticos (Enmienda) de 2025 entraron en vigor el 29 de julio de 2025, y la circular del 10 de junio de 2026 de la Organización Central de Control de Estándares de Medicamentos reiteró las obligaciones existentes sobre coloración capilar. Ninguna medida añadió un paso de licencia, lo que respalda Sin cambios para ambas jurisdicciones dentro del marco nacional y estatal establecido.
Etapas de la Cadena de Valor
La cadena de valor compara cómo los proveedores de ingredientes, los fabricantes de marcas y los minoristas obtienen beneficios al convertir los insumos de formulación en una compra de cuidado capilar para el consumidor. Galaxy Surfactants fabrica surfactantes y productos químicos especiales a través de un modelo de empresa a empresa (B2B), opera en India e incluye el cuidado del cabello entre sus segmentos de negocio. En el ejercicio fiscal 2024-25, la línea de producción exclusivamente femenina de Dabur en su instalación de Indore, que fabrica sus aceites capilares Vatika y Amla, operó en tres turnos. La transferencia de fabricación convierte una especificación química de origen en un producto de marca, por lo que el suministro de ingredientes y el control de la formulación terminada crean oportunidades de ingresos distintas.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción y suministro de ingredientes | Fabricantes de ingredientes B2B como Galaxy Surfactants | Ventas de ingredientes a fabricantes de productos terminados | Traducir la selección de ingredientes en una especificación de formulación utilizable | Calificar los insumos según el uso previsto del producto terminado |
| Fabricación de productos terminados | Fabricantes de productos capilares de marca como Dabur India Ltd. | Ventas de productos terminados bajo marcas propias | Reproducir la especificación del producto en los lotes de producción | Utilizar especificaciones de lote consistentes y controles de liberación |
| Comercio minorista y distribución en línea | Minoristas de belleza en línea como Nykaa | Ingresos por reventa de productos | Explicar las distinciones de productos especializados en el punto de elección | Conectar las descripciones de productos con el uso de cuidado capilar previsto |
| Fuente: Mordor Intelligence | ||||
Al 31 de marzo de 2026, el negocio de belleza Nykaa de FSN E-Commerce Ventures incluía marcas de cuidado capilar y operaba una red minorista de belleza B2C en India. Para ese minorista, la descripción del producto es la última transferencia en una cadena que comienza con una especificación de ingredientes, por lo que debe preservar el uso previsto de la formulación terminada. Un producto técnicamente consistente puede seguir siendo mal emparejado con un comprador si esa explicación pierde el uso definido en la cadena ascendente.
Panorama competitivo
Concentración del Mercado
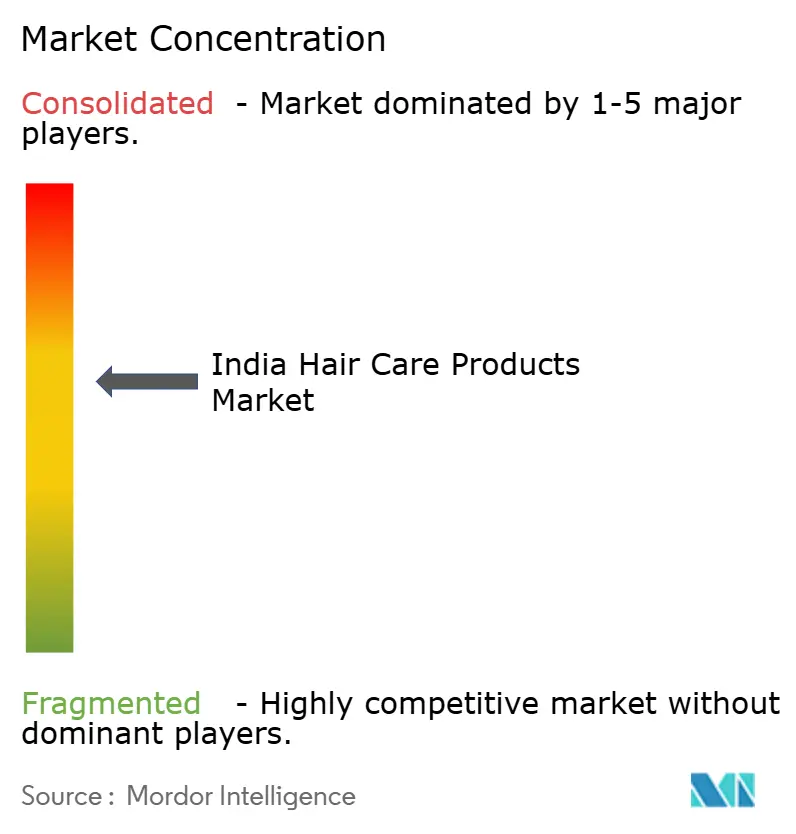
L'Oreal SA, Marico Ltd., Dabur India Ltd., Procter & Gamble y Unilever Plc compiten en un mercado organizado en torno a varios grupos de marcas establecidas y rutas de venta distintas. La subsidiaria india de L'Oréal pone a disposición L'Oréal Professionnel, Matrix, Kérastase y Redken a través de salones de cabello y belleza, mientras que P&G India comercializa Head & Shoulders, Herbal Essences y Pantene. Hindustan Unilever Limited identificó a Unilever Plc como su empresa matriz en marzo de 2026 y reportó un crecimiento de doble dígito en cuidado capilar para el trimestre de marzo de 2026. Marico anunció Parachute Advansed Protein Shampoo el 26 de mayo de 2026, mientras que el portafolio de cuidado capilar de Dabur se centra en Dabur Amla y Vatika en aceites capilares y champú. Esta estructura incorpora portafolios de canales profesionales y grandes negocios de marcas de consumo en el mismo campo competitivo, elevando la diferenciación requerida para una nueva propuesta de producto.
Los precios pueden moldear la competencia cuando una revisión fiscal reduce el precio máximo de venta al público del champú. Tras la entrada en vigor de las revisiones del GST de India el 22 de septiembre de 2025, P&G India publicó precios máximos de venta al público más bajos para el champú. Su lista de precios indicaba que los consumidores tenían derecho al nuevo precio máximo de venta al público más bajo incluso si el embalaje antiguo permanecía en el mercado. Donde el embalaje antiguo permanecía, el precio máximo de venta al público más bajo publicado daba a los consumidores una base documentada para cuestionar el precio impreso. Las marcas de champú de P&G India tuvieron así que competir al techo revisado incluso antes de que cada envase lo reflejara.
El 22 de septiembre de 2026, la Comisión de Competencia de India aprobó la propuesta de adquisición por parte de L'Oréal India Private Limited de una participación del 100% en Onesto Labs Private Limited. La Comisión describió a ambas empresas como fabricantes y vendedoras de productos de belleza y cuidado personal en India, incluidos el cuidado de la piel y el cuidado del cabello. De completarse, la transacción ampliaría un portafolio de cuidado capilar existente en lugar de marcar la entrada del adquirente en la categoría.
Líderes de la industria de productos para el cuidado del cabello en India
-
L'Oreal SA
-
Marico Ltd.
-
Dabur India Ltd.
-
Procter & Gamble
-
Unilever Plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Productos para el Cuidado del Cabello en India Empresas cubiertas en este informe
- Unilever Plc
- Procter & Gamble
- L'Oreal SA
- Marico Ltd.
- Dabur India Ltd.
- Kenvue Inc.
- Henkel AG & Co. KGaA
- Godrej Consumer Products Ltd.
- Himalaya Wellness Co.
- Bajaj Consumer Care Ltd.
- Emami Ltd.
- Patanjali Ayurved Ltd.
- Mamaearth (Honasa Consumer)
- WOW Skin Science (Body Cupid)
- Biotique (Bio Veda)
- Lotus Herbals Pvt Ltd.
- Khadi Natural Limited
- Natura Cosméticos S.A.
- Wella Professionals
- Amway Corp
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan formas de desarrollar las compras de champú a través de formatos de entrada, posicionamiento premium y orientación de productos en línea. Dabur India Ltd. reportó un crecimiento del 23% en su negocio de champús en el primer trimestre del ejercicio fiscal 2026-27. Esa expansión específica del vendedor crea un entorno comercial para probar propuestas distintas, con cada estrategia abordando una decisión diferente sobre prueba, valor añadido o selección de producto.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador/líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Formatos accesibles de prueba de champú | Marico anunció 8 variantes de champú en múltiples tamaños de envase en mayo de 2026 | Compradores de champú masivo | Probar envases de entrada con una propuesta de limpieza claramente definida | Convertir la prueba en compras repetidas | Marcas de cuidado capilar masivo y sus socios minoristas |
| Especialización en champú premium | Los productos premium/lujo tienen una CAGR prevista del 5,45% durante 2027-2032 | Compradores de champú premium/lujo | Desarrollar un uso cosmético precisamente definido con evidencia del producto que respalde el beneficio | Demostrar suficiente valor añadido para justificar un precio más alto | Marcas de cuidado capilar premium y formuladores especializados |
| Orientación de productos de champú en línea | Las tiendas minoristas en línea tienen una CAGR prevista del 6,15% durante 2027-2032 | Compradores de champú en línea | Desarrollar orientación buscable en torno al uso previsto del producto | Convertir la consideración en una compra de producto completada | Minoristas de belleza en línea y marcas de cuidado capilar participantes |
| Fuente: Mordor Intelligence | |||||
La apertura central es la prueba de champú a precio de entrada que permite a un comprador probar un uso declarado antes de comprometerse con un envase más grande. El anuncio de Marico de mayo de 2026 combina 8 variantes de champú con múltiples tamaños de envase y un sobre de entrada, proporcionando un formato concreto para ese enfoque. La prueba contribuye a un volumen de ventas duradero solo si el beneficio probado genera compras repetidas, por lo que la adopción del sobre por sí sola es una medida incompleta del éxito.
Desarrollos recientes de la industria en Mercado de Productos para el Cuidado del Cabello en India
- Sep 2026: La Comisión de Competencia de India aprobó la propuesta de adquisición por parte de L'Oréal India Private Limited de una participación del 100% en Onesto Labs Private Limited el 22 de septiembre. El negocio de Onesto incluye cuidado de la piel y cuidado del cabello.
- Sep 2026: Kesh King de Emami Ltd. anunció Scalp First para cueros cabelludos grasos y secos el 16 de septiembre, abarcando champús, aceites, sueros y brumas, con lanzamiento anunciado desde mediados de septiembre en línea y en comercio moderno.
- May 2026: Marico Ltd. anunció Parachute Advansed Protein Shampoo en India el 26 de mayo, extendiendo la marca hacia la limpieza capilar.
Mercado de Productos para el Cuidado del Cabello en India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de productos para el cuidado del cabello en India mide el gasto minorista anual en productos de cuidado y estilismo capilar para el consumidor vendidos en India. Abarca las ventas de productos a través de canales minoristas de consumo, clasificados por tipo de producto, nivel de precio, tipo de ingrediente y canal minorista.
Exclusiones del alcance: Se excluyen la mano de obra de salón y otros servicios de cuidado capilar, los dispositivos de cuidado capilar incluidos secadores y alisadores, y los ingredientes a granel sin procesar vendidos para fabricación.
Descripción General de la Segmentación
- Por tipo de producto
- Champús
- Acondicionadores
- Colorantes capilares
- Productos para el estilismo capilar
- Otros
- Por categoría
- Masivo
- Premium/Lujo
- Por tipo de ingrediente
- Convencional/Sintético
- Natural/Orgánico
- Por canal de distribución
- Hipermercados/Supermercados
- Farmacias y droguerías
- Tiendas de conveniencia/abarrotes tradicionales
- Tiendas minoristas en línea
- Otros canales de distribución
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Los analistas utilizan fuentes públicas como la Encuesta de Gasto en Consumo de Hogares del Ministerio de Estadística e Implementación de Programas para enmarcar la capacidad de gasto rural y urbano, la cobertura de la Fundación India de Equidad de Marca para rastrear el contexto minorista y de comercio electrónico, las normas de la Organización Central de Control de Estándares de Medicamentos para establecer los requisitos de cosméticos, y el informe anual de Dabur India para revisar los portafolios de cuidado capilar y las señales reportadas de la empresa.
Los informes anuales de empresas, presentaciones a inversores, avisos regulatorios y prensa empresarial india de reputación proporcionan lanzamientos de productos, contexto de canales, cambios de precios y señales de categoría para la verificación cruzada. Estas fuentes no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria utiliza entrevistas estructuradas y una encuesta concisa con fabricantes indios de productos para el cuidado del cabello, propietarios de marcas, líderes de canales minoristas y de comercio electrónico, y especialistas en categorías, incluidos altos ejecutivos, líderes funcionales y gerentes. Los analistas utilizan estas discusiones para contrastar la evidencia secundaria sobre la combinación de productos, los precios minoristas, el alcance del canal y las compras de los consumidores, luego investigan las brechas materiales con seguimiento específico y comparan cada respuesta con señales independientes de la empresa, regulatorias y del mercado público.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
Los analistas estiman el mercado de India de arriba hacia abajo a partir del gasto minorista anual del consumidor en productos terminados de cuidado y estilismo capilar, luego verifican los totales seleccionados con resúmenes de ingresos de proveedores, verificaciones de canales minoristas y de comercio electrónico, y precio de venta promedio muestreado multiplicado por el volumen de unidades. La capacidad de consumo de los hogares, los cambios en el precio minorista y el tamaño del envase, las ventas de categorías reportadas por las empresas, la disponibilidad del canal y los lanzamientos de productos proporcionan indicadores prácticos que ayudan a distinguir el poder adquisitivo, el precio y la combinación, el desempeño del proveedor, el alcance y la nueva demanda. Las participaciones de producto, nivel de precio, ingrediente y canal se construyen a partir de las ventas de segmentos reportadas y la cobertura del canal, con las participaciones residuales verificadas contra el total para que las categorías se reconcilien. Los pronósticos pueden utilizar regresión multivariante donde estos indicadores tienen historiales consistentes, con análisis de escenarios cuando la regulación, la inflación o la expansión del canal cambian el camino probable. Los analistas ajustan los períodos faltantes utilizando la señal de empresa, pública o de canal comparable más cercana y registran el supuesto. Los especialistas indios en categorías pueden probar si la dirección y la interpretación comercial de cada variable se ajustan a la evidencia del mercado, mientras que los analistas mantienen respaldo independiente para cualquier ajuste.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon los archivos de empresas, las estadísticas públicas, la evidencia del canal, la información regulatoria y las respuestas primarias, luego señalaron los totales o movimientos de segmentos que conflictúan con señales independientes o períodos anteriores. Un segundo analista verifica las fechas de las fuentes, las unidades, el alcance, la aritmética y la reconciliación de segmentos, y el revisor principal resuelve las anomalías antes de la aprobación. Se vuelve a contactar a un encuestado cuando una respuesta material conflictúa con la evidencia documentada o necesita aclaración. El conjunto de datos se actualiza anualmente, se revisa entre ciclos tras eventos materiales de empresa, regulatorios o de canal, y se verifica nuevamente en una revisión previa a la entrega.
Tamaño del Mercado de Productos para el Cuidado del Cabello y Estilismo en India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas divergen cuando se compara un límite de producto minorista para el hogar con los totales de cuidado capilar que también asignan valor a usos profesionales o de salón. Mordor Intelligence define el mercado en torno a las compras de productos listos para el consumidor a través de canales minoristas, mientras que la Consultora Regional A reporta un segmento separado de usuario final profesional más allá de las compras minoristas para el hogar y la Consultora Regional B incluye canales de salón y cuidado capilar profesional vinculados a tratamientos capilares, alisado y servicios de queratina.
Los Factores Clave de Brecha se centran en el límite de la transacción, porque la Consultora Regional A contabiliza un segmento de usuario final profesional y la Consultora Regional B contabiliza canales de salón y profesionales vinculados a tratamientos capilares, alisado y servicios de queratina. La cobertura de uso profesional y servicios de salón puede elevar ambos totales externos por encima de una medida de producto minorista para el consumidor, aunque cada cifra externa se midió dos años antes del valor del año actual de este informe.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,29 mil millones de USD (2027) | |
| Consultora Regional A | 4,7 mil millones de USD (2025) | En su base de 2025, esta estimación es un 9,6% superior al valor de 2027 de este informe de 4,29 mil millones de USD, 2 años después. Su segmentación de usuarios finales incluye uso profesional más allá de las compras de productos minoristas para el hogar. |
| Consultora Regional B | 4,5 mil millones de USD (2025) | En su base de 2025, esta estimación es un 4,9% superior al valor de 2027 de este informe de 4,29 mil millones de USD, 2 años después. Su estimación contabiliza canales de salón y profesionales vinculados a tratamientos capilares y servicios relacionados más allá del comercio minorista de productos terminados. |
La comparación reúne una medida de producto minorista para el consumidor y estimaciones que incluyen actividad profesional o relacionada con salones, con cada cifra externa medida dos años antes. Las diferencias de límite documentadas explican por qué ambos totales externos se sitúan por encima de la medida de producto minorista para el consumidor a pesar de haberse medido dos años antes, y cada estimación permanece vinculada a su cobertura declarada.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de productos para el cuidado del cabello en India?
El tamaño es de 4,29 mil millones de USD en 2027 y se espera que alcance los 5,37 mil millones de USD para 2032, con una CAGR del 4,58% durante 2027-2032.
¿Qué respalda la demanda de productos para el cuidado del cabello en India?
El interés en el cuidado personal, los productos específicos y el cuidado del cuero cabelludo son impulsores clave. Emami reportó un crecimiento del 11% en su categoría combinada de cuidado del cabello y el cuero cabelludo en el primer trimestre del ejercicio fiscal 2026-27.
¿Qué segmento de productos para el cuidado del cabello tiene la mayor participación en India?
Los acondicionadores tuvieron el 42,67% del mercado en 2026. Se prevé que los productos de estilismo capilar crezcan más rápido con una CAGR del 5,05% durante 2027-2032.
¿Quiénes son los principales proveedores de productos para el cuidado del cabello en India?
Los principales proveedores incluyen L'Oreal SA, Marico Ltd., Dabur India Ltd., Procter & Gamble y Unilever Plc.
¿Qué desafíos podrían limitar las compras de productos para el cuidado del cabello por parte de los consumidores en India?
La sensibilidad al precio y las ofertas falsificadas pueden limitar las compras genuinas. La policía de Surat incautó champú Head & Shoulders falsificado en abril de 2025.
¿Cuántos hogares rurales indios compran coloración capilar?
Los hogares rurales indios que compran coloración capilar aumentaron de aproximadamente 96 millones en junio de 2022 a 140 millones en junio de 2026, según Worldpanel by Numerator.