
Tamaño y participación del mercado de cuidado capilar
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
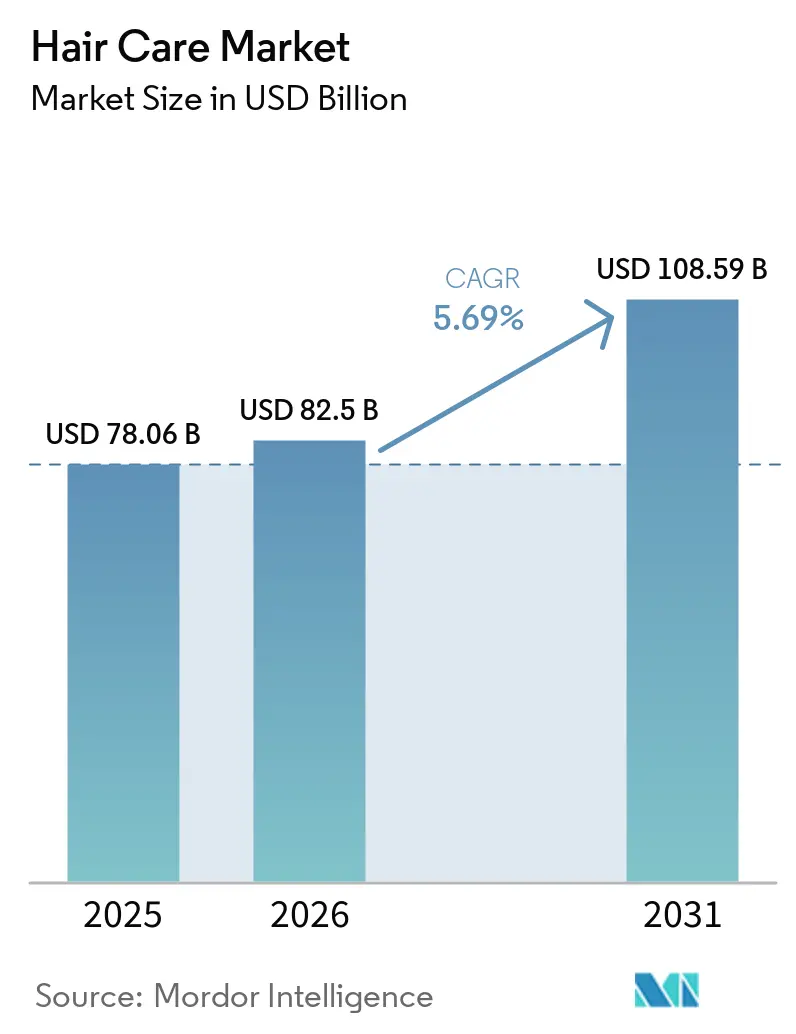
| Tamaño del Mercado (2026) | 82.5 Mil millones de dólares |
| Tamaño del Mercado (2031) | 108.59 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.69 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
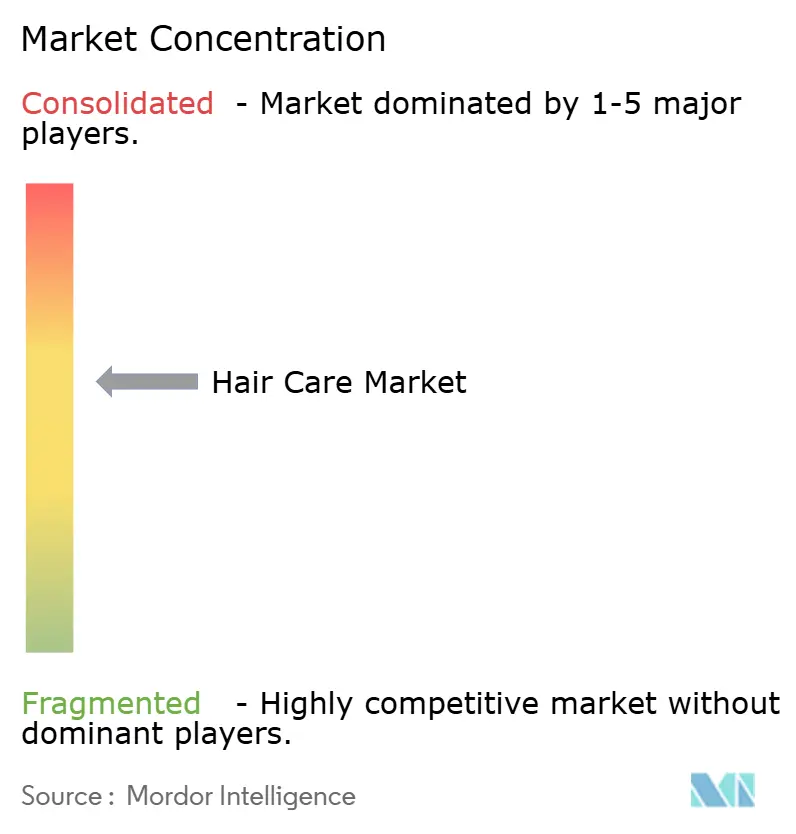
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de cuidado capilar por Mordor Intelligence
El tamaño del mercado de cuidado capilar en 2026 se estima en USD 82,5 mil millones, creciendo desde el valor de 2025 de USD 78,06 mil millones, con proyecciones para 2031 que muestran USD 108,59 mil millones, con un crecimiento del 5,69% de CAGR durante 2026-2031. Este crecimiento está impulsado principalmente por la creciente concienciación de los consumidores sobre los ingredientes utilizados en los productos de cuidado capilar, la implementación de regulaciones de seguridad más estrictas y la creciente popularidad de las rutinas de cuidado capilar de calidad profesional que pueden realizarse en el hogar. Estos factores están alentando a los consumidores a invertir en productos de alta calidad que se alineen con sus preferencias y estándares de seguridad. Las empresas que pueden adaptarse rápidamente a las nuevas restricciones de alérgenos, proporcionar evidencia de eficacia clínica e incorporar diagnósticos de inteligencia artificial (IA) en sus ofertas están captando con éxito una mayor participación del gasto de los consumidores de alta gama. Al mismo tiempo, la consolidación entre las corporaciones multinacionales está creando barreras de entrada significativas para los competidores más pequeños e independientes. Sin embargo, continúan surgiendo oportunidades en áreas de nicho como la salud del cuero cabelludo, los suplementos ingeribles y las formulaciones limpias, que satisfacen las demandas cambiantes de los consumidores. A pesar de estas oportunidades, el mercado enfrenta ciertos desafíos, incluidos los crecientes costos de cumplimiento normativo, las presiones inflacionarias sobre los precios de las materias primas y la creciente fatiga de los consumidores con los modelos de suscripción. No obstante, estos desafíos se ven superados por la demanda estructural de soluciones de bienestar preventivo y experiencias de cuidado capilar personalizadas, que continúan impulsando el mercado hacia adelante.
Principales conclusiones del informe
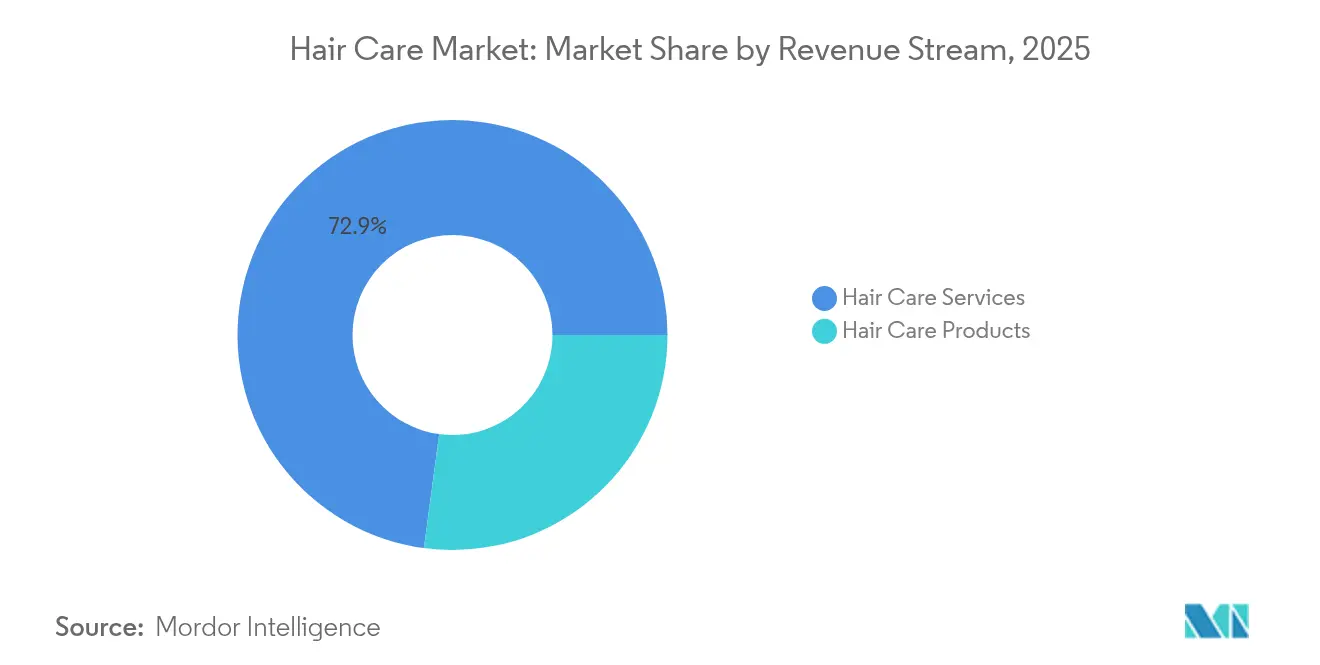
- Por flujo de ingresos, los servicios representaron el 72,88% de la participación del mercado de cuidado capilar en 2025, mientras que se prevé que los productos crezcan a una CAGR del 7,21% hasta 2031.
- Por uso final, las consumidoras concentraron el 66,45% del total de 2025 y se espera que registren la CAGR más rápida del 6,72% hasta 2031.
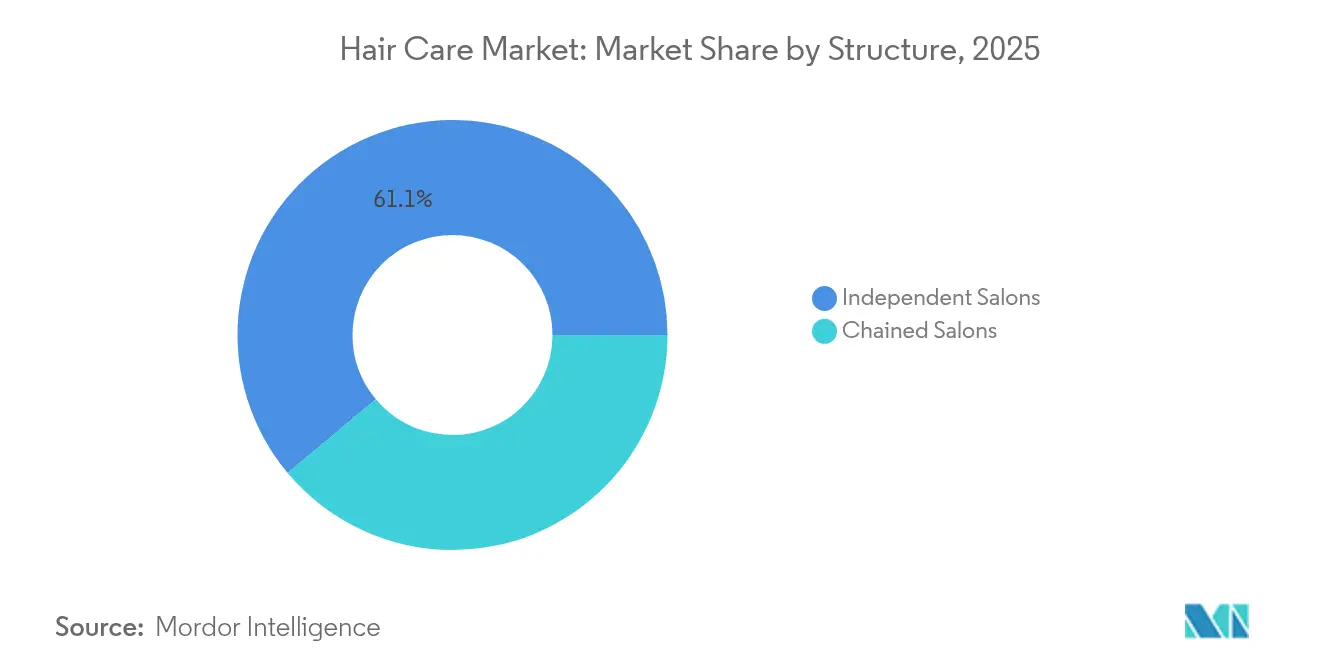
- Por estructura, los salones independientes lideraron con una participación del 61,10% en 2025, pero los salones en cadena están en camino de alcanzar una CAGR del 7,02% hasta 2031.
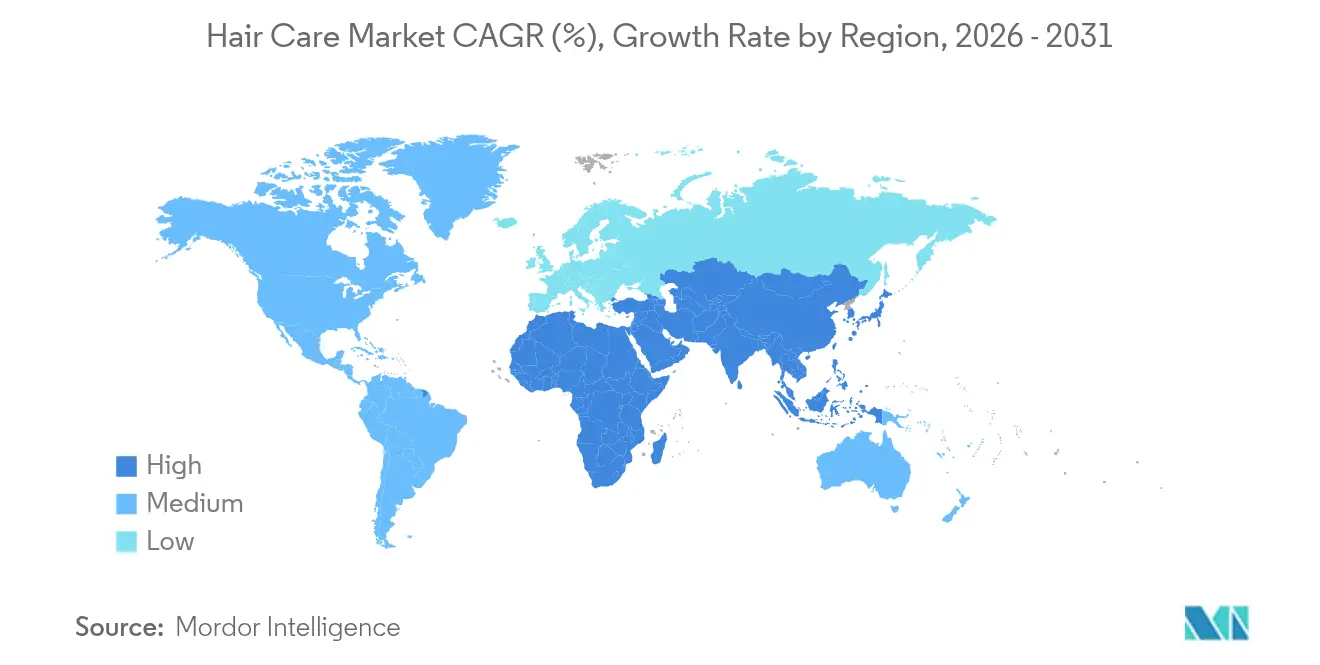
- Por geografía, América del Norte dominó con el 38,20% en 2025, mientras que se proyecta que Asia-Pacífico registre la CAGR más rápida del 6,95% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Los consumidores conscientes de los ingredientes prefieren productos premium de cuidado capilar libres de sulfatos, libres de siliconas y de baja toxicidad | +1.2% | Global, con América del Norte y Europa liderando la adopción; Asia-Pacífico siguiendo | Mediano plazo (2-4 años) |
| El aumento de la concienciación sobre la contaminación y el daño de los rayos ultravioleta impulsa la demanda de productos de cuidado capilar protectores | +0.8% | Núcleo de Asia-Pacífico (China, India, Japón), con efectos secundarios en Oriente Medio y África | Mediano plazo (2-4 años) |
| Los tratamientos de grado profesional como la reparación de enlaces y la queratina impulsan las aplicaciones en salones y la demanda de productos de mantenimiento | +1.5% | Global, con América del Norte y Europa representando la mayoría del gasto en salones | Corto plazo (≤ 2 años) |
| El alto uso de servicios de coloración capilar aumenta las visitas y las ventas de productos para el cuidado del color | +1.0% | América del Norte, Europa y Asia-Pacífico urbana | Corto plazo (≤ 2 años) |
| La personalización a través del análisis del cuero cabelludo y la inteligencia artificial apoya los regímenes de productos personalizados y los servicios | +0.9% | Global, con adopción temprana en América del Norte, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Los modelos de suscripción para productos de cuidado capilar mejoran los flujos de ingresos recurrentes para las empresas | +0.6% | América del Norte y Europa; emergente en centros urbanos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los consumidores conscientes de los ingredientes prefieren productos premium de cuidado capilar libres de sulfatos, libres de siliconas y de baja toxicidad
Los mandatos de belleza limpia están reformando las prioridades de formulación a medida que los consumidores examinan cada vez más las etiquetas de ingredientes con la misma atención que anteriormente dedicaban a los productos alimentarios. La Ley de Modernización de la Regulación de Cosméticos de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA), en vigor desde julio de 2024, exige a los fabricantes que acrediten la seguridad de los productos, registren las instalaciones e informen sobre los eventos adversos. Esta regulación eleva la barrera de entrada para las marcas que carecen de datos toxicológicos completos [1]. Marcas como Living Proof y Briogeo se han adaptado a este cambio promoviendo formulaciones libres de sulfatos y siliconas, con atractivo para los millennials y consumidores de la Generación Z que asocian los polímeros sintéticos con la irritación del cuero cabelludo y las preocupaciones medioambientales. El mercado de cuidado personal natural y orgánico experimenta un crecimiento anual moderado; sin embargo, los segmentos premium de cuidado capilar dentro de esta categoría están logrando un crecimiento de dos dígitos. Este crecimiento está impulsado por el posicionamiento de activos botánicos, como la niacinamida, los péptidos y el ácido hialurónico, como alternativas respaldadas por la ciencia a las siliconas tradicionales. Además, las restricciones a nivel estatal en California y Nueva York sobre los conservantes liberadores de formaldehído y ciertos ftalatos están acelerando los esfuerzos de reformulación. Estas regulaciones están llevando a las marcas a invertir en sistemas conservantes que garanticen la estabilidad en el estante y al mismo tiempo eviten el rechazo regulatorio o de los consumidores. La transparencia de los ingredientes ha pasado de ser una demanda de nicho a una expectativa básica, diferenciando a las marcas premium de los competidores del mercado masivo.
El aumento de la concienciación sobre la contaminación y el daño de los rayos ultravioleta impulsa la demanda de productos de cuidado capilar protectores
La contaminación urbana y la exposición a los rayos ultravioleta son preocupaciones cada vez más importantes para los consumidores que viven en ciudades asiáticas densamente pobladas. Las partículas en suspensión y el ozono contribuyen a la degradación de las cutículas capilares y aceleran la pérdida de color. El mercado de ingredientes anti-contaminación para el cuidado personal está creciendo a medida que las marcas se centran en incorporar agentes quelantes, antioxidantes y polímeros formadores de película para proteger el cabello del daño ambiental. En China e India, donde los índices de calidad del aire a menudo superan las directrices de la Organización Mundial de la Salud (OMS), existe una demanda creciente de tratamientos pre-champú y sérum sin aclarado que tienen como objetivo neutralizar los radicales libres y prevenir el depósito de metales pesados en el tallo capilar. De manera similar, el mercado de belleza de Japón, que tradicionalmente ha enfatizado la protección ultravioleta en el cuidado de la piel, está extendiendo ahora este enfoque al cuidado capilar. Las marcas están introduciendo sprays y aceites que contienen filtros equivalentes al factor de protección solar (FPS) para prevenir la foto-oxidación de la melanina. En Oriente Medio, donde los consumidores se enfrentan a una intensa radiación solar y climas áridos, existe una preferencia creciente por productos que combinen hidratación y protección ultravioleta. Esto ha llevado al desarrollo de formulaciones híbridas que incluyen ingredientes como el aceite de argán, la vitamina E y los absorbentes ultravioleta. El panorama regulatorio de los filtros ultravioleta en el cuidado capilar sigue siendo fragmentado, ya que las aprobaciones varían según la jurisdicción. Además, la enmienda número 51 de la Asociación Internacional de Fragancias, que introdujo 48 nuevos materiales restringidos, está influyendo indirectamente en las decisiones de formulación para los productos protectores.
Los tratamientos de grado profesional como la reparación de enlaces y la queratina impulsan las aplicaciones en salones y la demanda de productos de mantenimiento
La tecnología de reparación de enlaces, desarrollada por la patentada Bis-Aminopropil Diglicol Dimaleato de Olaplex, ha avanzado significativamente en los tratamientos capilares profesionales al abordar los enlaces disulfuro a nivel molecular. Esta innovación permite a los estilistas ofrecer resultados notables que los clientes pueden mantener en casa. Olaplex ha obtenido más de 160 patentes en todo el mundo, de las cuales aproximadamente 100 patentes que protegen sus familias de productos principales vencerán alrededor de 2034. Además, aproximadamente 50 patentes brindan protección contra los competidores que utilizan formulaciones no basadas en Bis-Amino, y la mayoría de estas patentes vencen en 2035. En febrero de 2025, la empresa lanzó su Tratamiento de Longevidad del Cuero Cabelludo No.0.5, destacando la importancia de la salud del cuero cabelludo como base para la vitalidad capilar a largo plazo. Esta introducción de producto refleja un cambio estratégico que pasa de centrarse únicamente en la reparación del daño a enfatizar el cuidado preventivo. Los tratamientos de queratina, que alisan la cutícula capilar mediante la infusión de proteínas activadas por calor, han evolucionado desde el uso de formulaciones a base de formaldehído hasta alternativas libres de aldehídos. Estas formulaciones actualizadas cumplen con el Reglamento de la Unión Europea 1003/2014 sobre conservantes de isotiazolínona y el Reglamento 2021/850 sobre dióxido de titanio y ácido salicílico.
El alto uso de servicios de coloración capilar aumenta las visitas y las ventas de productos para el cuidado del color
Los servicios de coloración capilar continúan desempeñando un papel crucial en los ingresos de los salones, con el mercado global de colorantes capilares creciendo a un ritmo moderado. Las formulaciones de color permanente, semipermanente y demi-permanente requieren un cuidado especializado posterior para mantener la vivacidad y prevenir el desvanecimiento oxidativo. Esto ha impulsado la demanda de champús sin sulfatos, tónicos violetas y acondicionadores depositadores de color. La adquisición de Color Wow por parte de L'Oréal en junio de 2025 destaca la importancia estratégica de los productos para el cuidado del color, ya que las líneas Dream Coat y Color Security de la marca han ganado un sólido seguimiento de los consumidores por ofrecer resultados de calidad de salón entre citas. Los salones están aumentando cada vez más la venta de regímenes de cuidado del color en el punto de servicio, combinando productos para llevar a casa con tratamientos en sillón para mejorar la durabilidad del color y reducir la necesidad de retoques frecuentes. La creciente popularidad de las técnicas de balayage y color de aspecto natural, que requieren un mantenimiento de raíces menos frecuente en comparación con la coloración de proceso único tradicional, ha impulsado paradójicamente las ventas de productos. Los consumidores están invirtiendo en champús tonificadores y glosses para preservar los matices dimensionales. En la región de Asia-Pacífico, donde la coloración capilar ha sido históricamente menos común, existe una adopción rápida entre los grupos demográficos más jóvenes influenciados por la cultura pop coreana y japonesa. En India, la industria cosmética proyecta que el cuidado capilar y los cosméticos de color serán las categorías de más rápido crecimiento hasta 2025.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Los altos costos de los servicios de salón reducen la frecuencia de visitas y la adopción de tratamientos premium | -0.7% | América del Norte y Europa; emergente en Asia-Pacífico urbana | Corto plazo (≤ 2 años) |
| Las regulaciones estrictas aumentan los costos de cumplimiento y reformulación para los ingredientes cosméticos | -0.5% | Global, con Europa y América del Norte más afectadas | Mediano plazo (2-4 años) |
| El aumento de los costos de ingredientes especializados y materiales sostenibles comprime los márgenes de beneficio | -0.6% | Global, con impacto en marcas premium e independientes | Mediano plazo (2-4 años) |
| El escepticismo de los consumidores aumenta la demanda de pruebas clínicas y prolonga los ciclos de decisión | -0.4% | Global, con mayor intensidad en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los altos costos de los servicios de salón reducen la frecuencia de visitas y la adopción de tratamientos premium
Los tratamientos premium de salón, como las sesiones de reparación de enlaces, el alisado con queratina y la coloración balayage, tienen un precio elevado por visita. Esto a menudo los hace inaccesibles para los consumidores de ingresos medios, lo que provoca un cambio hacia alternativas en el hogar o salones de gama inferior. Las ventas en el canal profesional de Olaplex experimentaron una caída en el cuarto trimestre de 2024, lo que refleja la reducción del tráfico en los salones y los desafíos que enfrentan los estilistas para justificar los complementos premium en un entorno consciente de los costos. Los salones independientes, que tenían la mayor participación estructural en 2024, están bajo presión a medida que el aumento de los costos laborales y los intervalos prolongados entre las visitas de los clientes —de seis semanas a ocho o diez semanas— comprimen los márgenes. Los salones en cadena están respondiendo a estos desafíos introduciendo modelos de membresía que agrupan servicios a tarifas con descuento. Sin embargo, estos programas reducen los ingresos por visita y desplazan la rentabilidad hacia las ventas de productos al por menor. El Índice de Precios al Productor para preparaciones capilares de la Oficina de Estadísticas Laborales de los Estados Unidos (BLS) alcanzó 154,277 en marzo de 2025, frente a una base de 100 en junio de 2007. Este aumento pone de relieve la sostenida inflación de los costos de insumos, que los salones encuentran difícil de trasladar a los consumidores sensibles al precio [2]. El estancamiento económico en Europa y la recuperación desigual pos-pandémica en la región de Asia-Pacífico están ampliando aún más la brecha de asequibilidad, particularmente en mercados donde los servicios de salón se consideran lujos discrecionales en lugar de mantenimiento rutinario. En respuesta, las marcas están introduciendo líneas minoristas de calidad profesional para ayudar a los consumidores a prolongar los resultados del salón en casa. Sin embargo, esta estrategia corre el riesgo de socavar el canal profesional que originalmente estableció su credibilidad.
Las regulaciones estrictas aumentan los costos de cumplimiento y reformulación para los ingredientes cosméticos
La Ley de Modernización de la Regulación de Cosméticos de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA), en vigor desde julio de 2024, introduce requisitos de registro de instalaciones, listado de productos, notificación de eventos adversos y justificación de seguridad. Estas medidas de cumplimiento conllevan costos significativos, que resultan particularmente difíciles de gestionar para las marcas pequeñas y medianas. En la Unión Europea, la ampliación de la lista de alérgenos de fragancias de 26 a 82 sustancias ha creado la necesidad de reformular miles de unidades de mantenimiento de existencias. Cada proceso de reformulación implica realizar pruebas de estabilidad, presentar documentación regulatoria y actualizar las etiquetas de los productos en varias jurisdicciones. De manera similar, la enmienda número 51 de la Asociación Internacional de Fragancias ha añadido 48 nuevos materiales restringidos, lo que requiere que las marcas encuentren compuestos de fragancia alternativos que quizás no ofrezcan el mismo rendimiento o rentabilidad que los ingredientes originales. En la Unión Europea, las marcas también deben realizar evaluaciones de seguridad de los productos y notificar las formulaciones a través del Portal de Notificación de Productos Cosméticos. Este proceso requiere conocimientos toxicológicos especializados y amplía el tiempo necesario para lanzar nuevos productos al mercado. Las marcas independientes más pequeñas, que a menudo carecen de equipos dedicados a los asuntos regulatorios, están externalizando cada vez más las tareas de cumplimiento a consultores como Obelis, incurriendo en costos adicionales que oscilan entre USD 5.000 y USD 20.000 por línea de producto. Además, las diferencias regulatorias entre los Estados Unidos, la Unión Europea y los mercados de Asia-Pacífico dificultan la posibilidad de lograr economías de escala en la formulación. Como resultado, las marcas se ven obligadas a mantener variantes de productos específicas por región, lo que aumenta la complejidad del inventario y los requisitos de capital de trabajo. Si bien estas regulaciones están diseñadas para mejorar la seguridad del consumidor y fortalecer la confianza en las marcas premium, también tienden a consolidar la participación de mercado entre las corporaciones multinacionales que tienen los recursos para gestionar el cumplimiento en múltiples jurisdicciones. Esta situación coloca a las marcas más pequeñas e innovadoras, que dependen de la velocidad y la flexibilidad, en una desventaja competitiva.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por flujo de ingresos:
los servicios anclan los salones mientras los productos escalan más rápidoLos servicios de cuidado capilar representaron el 72,88% de la participación de mercado en 2025, lo que pone de relieve la continua importancia de los salones en la oferta de tratamientos profesionales como la coloración, el alisado con queratina y las aplicaciones de reparación de enlaces. Sin embargo, se espera que los productos de cuidado capilar crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7,21% hasta 2031, superando el crecimiento de los servicios a medida que los consumidores mantienen cada vez más los resultados del salón en casa utilizando champús, acondicionadores y sérums. El canal profesional ha mostrado señales de debilidad, con las ventas profesionales de Olaplex cayendo un 27,1% en el cuarto trimestre de 2024, lo que indica un cambio estructural hacia los canales minoristas y de venta directa al consumidor que ofrecen mayor comodidad y menores costos por uso.
En respuesta, los salones están centrándose en la venta adicional de productos para llevar a casa durante las citas de servicio y en la combinación de tratamientos profesionales con kits minoristas que incluyen champús para el cuidado del color, potenciadores de reparación de enlaces y aceites de peinado. El surgimiento de modelos híbridos, donde los salones operan tanto como proveedores de servicios como minoristas de productos, está difuminando la distinción entre los flujos de ingresos y permitiendo a los estilistas capturar una mayor parte del gasto de los consumidores.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por uso final:
la dominancia femenina persiste mientras el segmento masculino despiertaLas consumidoras representaron el 66,45% de la demanda de uso final en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6,72% hasta 2031. Este crecimiento se atribuye a una mayor frecuencia de uso, disposición a pagar primas por formulaciones de salud del cuero cabelludo y la adopción de regímenes de varios pasos inspirados en las prácticas de belleza coreanas y japonesas. Olaplex informó que la salud del cuero cabelludo fue su segmento de más rápido crecimiento en el primer trimestre de 2025, expandiéndose al doble de la tasa del mercado general de cuidado capilar de prestigio. Esta tendencia refleja el enfoque de las consumidoras en el bienestar preventivo en lugar de la reparación reactiva del daño. Además, el cambio hacia los suplementos capilares ingeribles, como se observa en la adquisición de Nutrafol por parte de Unilever en enero de 2025, destaca un enfoque holístico de la salud capilar. Las consumidoras están vinculando cada vez más los tratamientos tópicos con las soluciones nutricionales para abordar las causas fundamentales como los desequilibrios hormonales y las deficiencias de nutrientes.
Los consumidores masculinos, si bien representan una participación menor del mercado, están impulsando un crecimiento incremental al adoptar rutinas de cuidado personal que van más allá del champú y acondicionador básicos. Este segmento muestra una preferencia creciente por los productos de salud del cuero cabelludo, los tratamientos contra la caída del cabello y los productos para peinar que proporcionan un aspecto natural sin dejar residuos. Hims & Hers, una empresa que ofrece tratamientos personalizados contra la caída del cabello a través de un modelo de suscripción, ha demostrado la viabilidad comercial de dirigirse a los consumidores masculinos con formulaciones validadas clínicamente diseñadas para tratar la alopecia androgénica.
Por estructura:
los independientes lideran la participación pero las cadenas escalan tecnologíaLos salones independientes representaron el 61,10% de la participación de mercado estructural en 2025, impulsados por servicios personalizados, la experiencia de los estilistas y una base de clientes leales que valora la intimidad de las operaciones en una sola ubicación. Sin embargo, se proyecta que los salones en cadena crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7,02% hasta 2031, aprovechando las economías de escala para implementar herramientas de análisis del cuero cabelludo impulsadas por inteligencia artificial (IA), modelos de suscripción y programas de formación centralizados que garantizan una calidad de servicio consistente en múltiples ubicaciones. Por ejemplo, el dispositivo K-Scan de Kérastase, entrenado con más de 12.000 imágenes, destaca la ventaja tecnológica que las cadenas pueden distribuir en cientos de ubicaciones, mientras que los salones independientes a menudo encuentran difícil justificar la inversión de capital en dicho equipamiento. De manera similar, el sistema de análisis del cuero cabelludo en 2 segundos de Becon está ganando terreno entre los salones en cadena en la región de Asia-Pacífico, donde los consumidores demandan recomendaciones basadas en datos y están dispuestos a pagar primas por regímenes de cuidado personalizados.
Las cadenas también están ampliando su alcance a través de herramientas digitales, como lo demuestra el servicio de Colorista con Licencia a Demanda de Sally Beauty, que conecta a los consumidores con coloristas profesionales para diagnósticos remotos, capturando oportunidades de aplicación en el hogar. A pesar de estos avances, los salones independientes mantienen una ventaja competitiva en los servicios de alto contacto, como la coloración balayage y los tratamientos de reparación de enlaces, donde el arte del estilista y las sólidas relaciones con los clientes fomentan las visitas repetidas y las recomendaciones de boca en boca. No obstante, el aumento de los costos laborales y los desafíos para atraer talento cualificado están comprimiendo los márgenes de los salones independientes, lo que lleva a muchos a aumentar los precios o simplificar su oferta de servicios. Si bien la Organización Internacional de Normalización (ISO) y los organismos nacionales de cosmetología establecen estándares mínimos de formación para los estilistas, la aplicación varía según la jurisdicción, lo que lleva a inconsistencias de calidad. Esta variabilidad a menudo beneficia a las cadenas con programas completos de incorporación y formación que garantizan una calidad de servicio uniforme.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis geográfico
Mercado de Cuidado del Cabello en América del Norte
América del Norte emergió como el segmento líder, capturando el 38,20% de la cuota de mercado en 2025. Esta dominancia se atribuye al elevado gasto per cápita en servicios de salón, la adopción generalizada de tratamientos de reparación de enlaces y queratina, y las maduras redes de distribución que abarcan canales profesionales, minoristas especializados y de venta directa al consumidor. La implementación de la Ley de Modernización de la Regulación de Cosméticos de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) en julio de 2024 está transformando el panorama competitivo. Esta regulación introduce requisitos como el registro de instalaciones, la notificación de eventos adversos y la justificación de seguridad, que favorecen a las marcas establecidas con sólidas capacidades en asuntos regulatorios. Adicionalmente, la adquisición de Color Wow por parte de L'Oréal S.A. en junio de 2025 fortalece su cartera de cuidado del color en la región, mientras que la compra de Nutrafol por parte de Unilever PLC en enero de 2025 posiciona a la empresa para atender las necesidades de 114 millones de consumidores estadounidenses que experimentan problemas de salud capilar.
Mercado de Cuidado del Cabello en Asia-Pacífico
La región de Asia-Pacífico emergerá como el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta del 6,95% hasta 2031. Este auge se atribuye en gran medida a la urbanización, el aumento de los ingresos disponibles y una creciente inclinación hacia las rutinas de cuidado del cabello de múltiples pasos inspiradas en Corea y Japón. En India, el mercado de belleza y cuidado personal se encuentra en una trayectoria ascendente, superando los promedios globales y conquistando una porción significativa del mercado mundial de cosméticos. Dentro de este panorama, el cuidado del cabello y los cosméticos de color lideran el avance. El mercado indio se distingue por su innovadora fusión de elementos ayurvédicos tradicionales, como la neem y la cúrcuma, con activos contemporáneos como péptidos y ácido hialurónico. Esta combinación distintiva presenta una oportunidad de oro para las marcas expertas en unir el patrimonio cultural con la ciencia moderna. Al mismo tiempo, tanto China como Japón están adoptando rápidamente productos para la salud del cuero cabelludo y soluciones anticontaminación, un cambio impulsado en gran parte por las preocupaciones sobre la calidad del aire urbano y una creciente conciencia del consumidor respecto a los desafíos medioambientales.
Mercado de Cuidado del Cabello en Europa
Otras regiones, como Europa, están navegando en un entorno regulatorio complejo. La Unión Europea ha ampliado su lista de alérgenos de fragancias de 26 a 82 sustancias y está aplicando el Reglamento 1003/2014 sobre conservantes de isotiazolinona y el Reglamento 2021/850 sobre dióxido de titanio y ácido salicílico. Estos mandatos están impulsando ciclos de reformulación que benefician a las marcas multinacionales con equipos dedicados de investigación y desarrollo, mientras que las marcas independientes más pequeñas enfrentan dificultades para absorber los costos de cumplimiento. La adquisición por parte de L'Oréal S.A. de la división de belleza de Kering por 4 mil millones de EUR (4,6 mil millones de USD) en octubre de 2025, que incluye licencias exclusivas de 50 años para Gucci, Bottega Veneta y Balenciaga, subraya los agresivos esfuerzos de consolidación orientados a capturar los segmentos de cuidado del cabello de lujo y de prestigio.
Panorama regulatorio
Los productos para el cuidado del cabello se regulan principalmente como cosméticos, con requisitos de cumplimiento que se están endureciendo en los principales mercados, lo que aumenta el costo y el tiempo de preparación de la formulación, el etiquetado y la vigilancia posterior a la comercialización. En Estados Unidos, la FDA está implementando la Ley de Modernización de la Regulación de Cosméticos (MoCRA), con registro obligatorio de instalaciones y listado de productos ya vigentes, y renovaciones requeridas cada dos años. En diciembre de 2025, la FDA también emitió una guía preliminar relacionada con su autoridad de retiro obligatorio para cosméticos que presenten un riesgo grave. Estos cambios elevan el nivel de exigencia en la sustanciación de seguridad y el mantenimiento de registros tanto para marcas masivas como para marcas de prestigio en el cuidado del cabello que venden en EE. UU.
En la Unión Europea, el Reglamento (CE) n.º 1223/2009 sigue actualizándose mediante enmiendas específicas que afectan a ingredientes y conservantes comunes en el cuidado del cabello. El Reglamento (UE) 2026/78 (vigente desde el 1 de mayo de 2026) actualiza los controles sobre sustancias clasificadas como carcinógenas, mutágenas o tóxicas para la reproducción (CMR). El Reglamento (UE) 2026/909 (con fecha del 27 de abril de 2026) modifica las condiciones del Anexo para sustancias específicas utilizadas en formulaciones perfumadas y protectoras. En China, la NMPA y organismos relacionados avanzaron en el establecimiento de normas en 2026, incluyendo un plan de proyecto de normas cosméticas que abarca 27 nuevas normas y directrices técnicas (de prueba) para la coloración y el permanentado del cabello. Nuevas disposiciones sobre el registro y la gestión de expedientes de nuevos ingredientes cosméticos entran en vigor el 15 de julio de 2026, cambiando la forma en que se gestionan las categorías funcionales y cómo se preparan los expedientes para la innovación de ingredientes.
Análisis de la cadena de valor
La cadena de valor del cuidado del cabello comienza con insumos previos, como surfactantes, agentes acondicionadores (incluidos polímeros y siliconas), conservantes, fragancias y activos especializados suministrados por grandes empresas de ingredientes químicos, entre ellas BASF, Croda, Evonik, Ashland y Clariant. La innovación en ingredientes está cada vez más ligada a la sostenibilidad y la biodegradabilidad, como lo ilustra el lanzamiento de Nouryon de Armocare Aqua 12 (certificado ISCC PLUS, biodegradable, surfactante acondicionador no cuaternario) producido en su planta de Itupeva, Brasil, en abril de 2025, y la introducción por parte de BASF de nuevas soluciones de ingredientes sostenibles en eventos del sector en 2025. Estos cambios previos afectan las estructuras de costos de formulación y las estrategias de adquisición, particularmente para líneas premium y de etiqueta limpia que requieren trazabilidad documentada.
La fabricación intermedia está liderada por propietarios de marcas multinacionales como L'Oreal, Unilever, Procter & Gamble, Henkel y Kao, junto con fabricantes por contrato como Cosmax y Kolmar Korea, que aportan escala, velocidad y flexibilidad de producción regional. La distribución posterior abarca salones profesionales y distribuidores, minoristas masivos, cadenas especializadas de belleza como Ulta Beauty y Sally Beauty, y mercados de comercio electrónico como Amazon. Los salones agrupan cada vez más regímenes para uso en casa a fin de proteger la economía del servicio. En toda la cadena, la resiliencia se está convirtiendo en una restricción de diseño, con cuellos de botella reportados que incluyen congestión portuaria y demoras aduaneras, dependencia continua de embalajes y herramientas vinculados a China para algunos formatos, y volatilidad de los costos de envío ligada a las interrupciones comerciales y de tránsito de 2025, que elevaron los gastos de flete para los modelos de abastecimiento entre regiones.
Panorama competitivo
El mercado global de cuidado capilar muestra una concentración moderada, con corporaciones multinacionales como L'Oréal, Unilever, Procter & Gamble, Henkel y Kao que adquieren activamente marcas independientes para ampliar sus carteras. Estas adquisiciones apuntan a marcas con bases de clientes leales y tecnologías únicas. Por ejemplo, la adquisición de la división de belleza de Kering por parte de L'Oréal por EUR 4.000 millones (USD 4.600 millones) en octubre de 2025 aseguró licencias exclusivas de 50 años para marcas de lujo como Gucci, Bottega Veneta y Balenciaga, enfatizando el enfoque en los segmentos de lujo y prestigio. De manera similar, Unilever adquirió Nutrafol en enero de 2025 para ingresar a la categoría de suplementos capilares ingeribles y compró Wild en abril de 2025 para fortalecer su posicionamiento de belleza limpia. Procter & Gamble amplió su cartera de prestigio adquiriendo Ouai, una marca de cabello y estilo de vida fundada por una celebridad, para atraer a los consumidores millennials y de la Generación Z.
La adopción de tecnología está emergiendo como una ventaja competitiva significativa en el mercado. Innovaciones como el dispositivo K-Scan de Kérastase, el sistema de análisis del cuero cabelludo en 2 segundos de Becon y el análisis del tipo de cabello basado en inteligencia artificial de Perfect Corporation permiten a las marcas proporcionar recomendaciones personalizadas a escala. Las marcas independientes como Briogeo, Virtue Labs y Moroccanoil están creando nichos a través de formulaciones limpias, ingredientes propietarios y modelos de venta directa al consumidor que evitan los recargos del comercio minorista tradicional. Sin embargo, su crecimiento está limitado por redes de distribución más pequeñas y presupuestos de marketing más reducidos en comparación con los competidores multinacionales.
El panorama regulatorio también está reformando el mercado. La Ley de Modernización de la Regulación de Cosméticos de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) y la lista ampliada de alérgenos de la Unión Europea están consolidando la participación de mercado entre las marcas con los recursos para gestionar el cumplimiento en múltiples jurisdicciones. Este entorno plantea desafíos para los disruptores más pequeños, que a menudo dependen de la velocidad y la agilidad pero carecen de la capacidad para navegar por los complejos requisitos regulatorios.
Líderes de la industria del cuidado capilar
-
L'Oréal S.A.
-
Unilever PLC
-
The Procter & Gamble Company
-
Henkel AG & Co. KGaA
-
Kao Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cuidado del Cabello Empresas cubiertas en este informe
- L'Oréal S.A.
- Unilever PLC
- The Procter & Gamble Company
- Henkel AG & Co. KGaA
- Kao Corporation
- Coty Inc.
- Shiseido Company, Ltd.
- Revlon Inc.
- Johnson & Johnson
- Dabur India Ltd.
- Amorepacific Corp.
- Estée Lauder
- Aveda
- Living Proof Inc.
- Olaplex Holdings
- Virtue Labs
- Giovanni Cosmetics, Inc.
- Moroccanoil Inc.
- Briogeo Hair Care
- Forest Essentials
Oportunidades de mercado y perspectivas futuras
La premiumización y las adiciones de capacidad localizadas están creando espacios en blanco para las marcas que puedan actuar rápidamente sobre las preferencias regionales mientras cumplen con exigencias más estrictas de cumplimiento y sostenibilidad. En India, Hindustan Unilever Limited anunció en febrero de 2026 una propuesta de inversión de hasta 2.000 crore de INR durante dos años para ampliar la capacidad de fabricación de categorías premium de Belleza y Bienestar, incluido el cuidado del cabello. Esto señala una competencia intensificada en segmentos de mayor margen y crea espacio para proveedores de activos especializados, modificadores sensoriales y líneas de mantenimiento en el hogar de calidad de salón. En América del Norte, las inversiones en fabricación también apuntan a una producción cercana al mercado y ciclos de reabastecimiento más rápidos, incluido el anuncio de Combe Incorporated en junio de 2026 de una inversión de 30 millones de USD para ampliar y mantener operaciones en Rantoul, Illinois.
Las oportunidades de innovación se concentran en sistemas de ingredientes diferenciados y formatos que respaldan rutinas conscientes de los ingredientes y de salud del cuero cabelludo, incluidos activos de base biológica y tecnologías alternativas de acondicionamiento que reducen la dependencia de cuaternarios tradicionales e insumos petroderivados. La actividad actual incluye a Syensqo y Bota Biosciences presentando un ingrediente de cuidado del cabello de base biológica impulsado por IA (Re2 Coffea Arabica Peptide) en 2026 utilizando borra de café reciclada, y fabricantes de marca privada ampliando la producción de formatos sólidos tras mejoras de fabricación en 2026, apoyando el crecimiento del cuidado del cabello con bajo consumo de agua y menor uso de envases. Para los salones y las marcas profesionales, las oportunidades más directas se centran en conectar los protocolos dentro del salón con los regímenes minoristas (reparación de enlaces, cuidado del color y longevidad del cuero cabelludo) utilizando diagnósticos habilitados por tecnología y afirmaciones respaldadas clínicamente que se alinean con expectativas más estrictas de sustanciación.
Desarrollos recientes de la industria en Mercado de Cuidado del Cabello
- Julio de 2026: Henkel cerró con éxito su adquisición de OLAPLEX tras la aprobación regulatoria, añadiendo una marca premium de reparación de enlaces y salud del cuero cabelludo con base científica a su portafolio de cuidado del cabello. El acuerdo fortalece la posición de Henkel en el cuidado del cabello de prestigio y amplía el alcance multicanal en los canales profesional, minorista especializado y directo al consumidor.
- Junio de 2026: L'Oreal firmó un acuerdo para adquirir una participación mayoritaria en Innovist, una empresa india de cuidado personal digital-first con marcas posicionadas en segmentos de alto crecimiento liderados en línea. El movimiento profundiza la exposición de L'Oreal en India y respalda un ciclo más rápido de innovación y salida al mercado a través de una plataforma nativa digital y conocimientos locales de la categoría.
- Junio de 2025: L'Oreal adquirió Color Wow, reforzando su oferta profesional y de cuidado del color con una marca conocida por su desempeño adyacente al salón en control de frizz y protección del color. La adquisición respalda la premiumización del portafolio y fortalece la distribución en salones, minoristas selectivos y comercio electrónico.
Mercado de Cuidado del Cabello Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se define como el valor de los productos de cuidado del cabello adquiridos para limpiar, acondicionar, estilizar, colorear, alisar y tratar el cabello, medido en USD en las principales regiones.
Exclusiones del alcance: Los servicios de cuidado del cabello realizados en salones y barberías están excluidos de la dimensión de este mercado.
Descripción General de la Segmentación
- Por flujo de ingresos
- Productos de cuidado capilar
- Servicios de cuidado capilar
- Por uso final
- Masculino
- Femenino
- Por estructura
- Salones en cadena
- Salones independientes
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Chile
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para establecer la estructura base del modelo y para anclar las señales del lado de la demanda a indicadores observables que pueden verificarse a lo largo del tiempo. Para el cuidado del cabello, utilizamos fuentes públicas como oficinas nacionales de estadística y autoridades aduaneras para las tendencias de importación y exportación, junto con indicadores macroeconómicos del Banco Mundial que ayudan a explicar los cambios de precio y volumen por región.
También revisamos materiales de definición de categorías provenientes de publicaciones de asociaciones industriales, y utilizamos revistas de dermatología y ciencia cosmética revisadas por pares para contextualizar la dirección de las tendencias de ingredientes y productos. Los informes anuales de las empresas y las presentaciones para inversores se revisan para determinar la combinación de canales y la dirección de los ingresos regionales. Se utiliza de forma selectiva una suscripción de pago a datos financieros e inteligencia empresarial y una base de datos de patentes de pago para verificar la exposición de las empresas al cuidado del cabello y para rastrear la intensidad de la innovación por subcategoría. Estas fuentes de investigación documental son meramente ilustrativas, y se utilizan otras referencias públicas y de pago para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para poner a prueba los supuestos del modelo que son difíciles de inferir a partir de datos públicos, especialmente las escalas de precios, los cambios en la combinación entre champú, acondicionador, productos de estilizado y colorantes, y la velocidad de la premiumización por región. Las entrevistas se realizan con fabricantes, distribuidores y participantes del canal minorista, y luego se verifican las brechas con especialistas en categorías, así como con contactos especializados en envases o ingredientes, de modo que el dimensionamiento se mantenga consistente en toda la región de Asia-Pacífico, Europa, Oriente Medio y África, y las Américas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directores ejecutivos (CXO): 13% | Asia-Pacífico: 47% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 40% | Europa, Oriente Medio y África: 30% |
| Actores más pequeños: 21% | Gerentes: 47% | Américas: 23% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que los grupos de consumo regionales se reconstruyen utilizando divisiones de categorías y patrones de gasto, y luego se ajustan mediante flujos comerciales y señales de expansión del canal minorista, de modo que los totales se alineen con lo que el mercado puede absorber. Para mantener la estimación fundamentada, los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, que incluyen verificaciones de precio de venta promedio muestral multiplicado por volumen por grupo de productos, verificaciones del canal de distribución y una pequeña consolidación de los ingresos de categoría visibles públicamente para los proveedores expuestos.
Los insumos clave que mueven materialmente el modelo de cuidado del cabello incluyen el gasto en belleza y cuidado personal per cápita, las tendencias de urbanización y formación de hogares, la penetración del comercio minorista en línea para el cuidado personal, la progresión promedio de precios en los segmentos masivo y premium, y los cambios en la combinación de productos entre champú, acondicionador, productos de estilizado y colorantes. Dado que las brechas en los informes son comunes en los países más pequeños, los puntos faltantes se manejan utilizando indicadores proxy, por ejemplo, población y bandas de ingresos combinadas con la madurez del canal, y luego se corrigen cuando los encuestados primarios señalan una categoría específica como sobre o infravalorada.
Para el pronóstico, el análisis de escenarios se utiliza como técnica principal, ya que la demanda se ve afectada por factores estables como los ingresos y la penetración, así como por cambios abruptos derivados de restricciones regulatorias de ingredientes y cambios rápidos en los canales. La trayectoria final del pronóstico está determinada por el consenso de expertos sobre el ritmo de expansión de los productos premium, cómo evoluciona la intensidad promocional y cómo el crecimiento del comercio electrónico desplaza o complementa las ventas fuera de línea.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante verificaciones repetibles que pueden explicarse y replicarse. Los totales del modelo se comparan con señales independientes, como el crecimiento del gasto en belleza regional, la dirección del valor comercial y los patrones de expansión de canales, y luego se revisan las grandes variaciones hasta identificar el factor responsable.
Antes de la aprobación final, el modelo es revisado en múltiples etapas por otro analista para detectar supuestos de unidades inconsistentes, problemas de temporalidad en la conversión de divisas y participaciones de categoría inusuales que no se alinean con el comportamiento de compra observado. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, incluidas fuertes oscilaciones inflacionarias, cambios regulatorios importantes que afectan las formulaciones o cambios abruptos en el acceso a los canales. Justo antes de la entrega, se realiza una revisión final para que los números publicados reflejen los datos más recientes disponibles.
Tamaño del Mercado de Cuidado del Cabello de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas del mercado de cuidado del cabello suelen diferir porque la cesta de productos no es idéntica entre los estudios, y el año y la base de precios pueden tratarse de manera diferente. La varianza también proviene de cómo las empresas tratan el uso profesional, cómo se convierten las divisas y con qué frecuencia se actualizan los supuestos.
Algunas estimaciones externas parecen utilizar una cesta de belleza más amplia que combina categorías adyacentes de cuidado personal o contabiliza los servicios profesionales de salón como parte del cuidado del cabello. En el dimensionamiento de Mordor Intelligence, solo se contabilizan los productos de cuidado del cabello vendidos a través de canales minoristas y en línea definidos, y los ingresos por servicios están excluidos, lo que puede reducir el valor en comparación con lecturas de alcance más amplio.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 82.500 millones de USD (2026) | |
| Consultora Global A | 113.930 millones de USD (2025) | Utiliza un año base diferente y parece aplicar un conjunto de productos y categorías más amplio con diferentes escalas de precios, lo que puede inflar los totales cuando los supuestos de combinación premium son más agresivos. |
| Casa de Análisis Industrial B | 97.200 millones de USD (2025) | Publica un conjunto de segmentación más amplio que puede mezclar el uso final individual y comercial, y los pesos de precio y canal del año base no están claramente vinculados a señales de demanda observables. |
Entre las tres cifras, la dispersión se explica principalmente por la amplitud del alcance, la elección del año base y cómo el precio y la combinación se proyectan hacia el pronóstico. Al mantener los insumos vinculados a indicadores de demanda visibles y luego verificarlos con conversaciones primarias, el número final permanece trazable y es más fácil de reproducir año tras año.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado global de cuidado capilar en 2026?
El tamaño del mercado de cuidado capilar es de USD 82,5 mil millones en 2026.
¿Cuál es la tasa de crecimiento esperada para el cuidado capilar hasta 2031?
Se prevé que el sector se expanda a una CAGR del 5,69%, alcanzando USD 108,59 mil millones para 2031.
¿Qué región crecerá más rápido en la demanda de tratamientos capilares?
Se proyecta que Asia-Pacífico registre la CAGR más rápida del 6,95% hasta 2031, impulsada por la urbanización y las rutinas de belleza coreana (K-beauty).
¿Qué segmento de la categoría supera el crecimiento general?
Los productos de cuidado capilar minoristas, especialmente las líneas de reparación de enlaces y cuidado del color, están creciendo a una CAGR del 7,21%, más rápido que los servicios de salón.
¿Cómo están afectando las nuevas regulaciones al desarrollo de productos?
La MoCRA en los EE. UU. y las listas ampliadas de alérgenos de la Unión Europea obligan a costosas justificaciones de seguridad y reformulaciones, lo que favorece a las empresas bien capitalizadas.