
Tamaño y Participación del Mercado de Productos para el Cuidado del Cabello
Análisis del Mercado de Productos para el Cuidado del Cabello por Mordor Intelligence
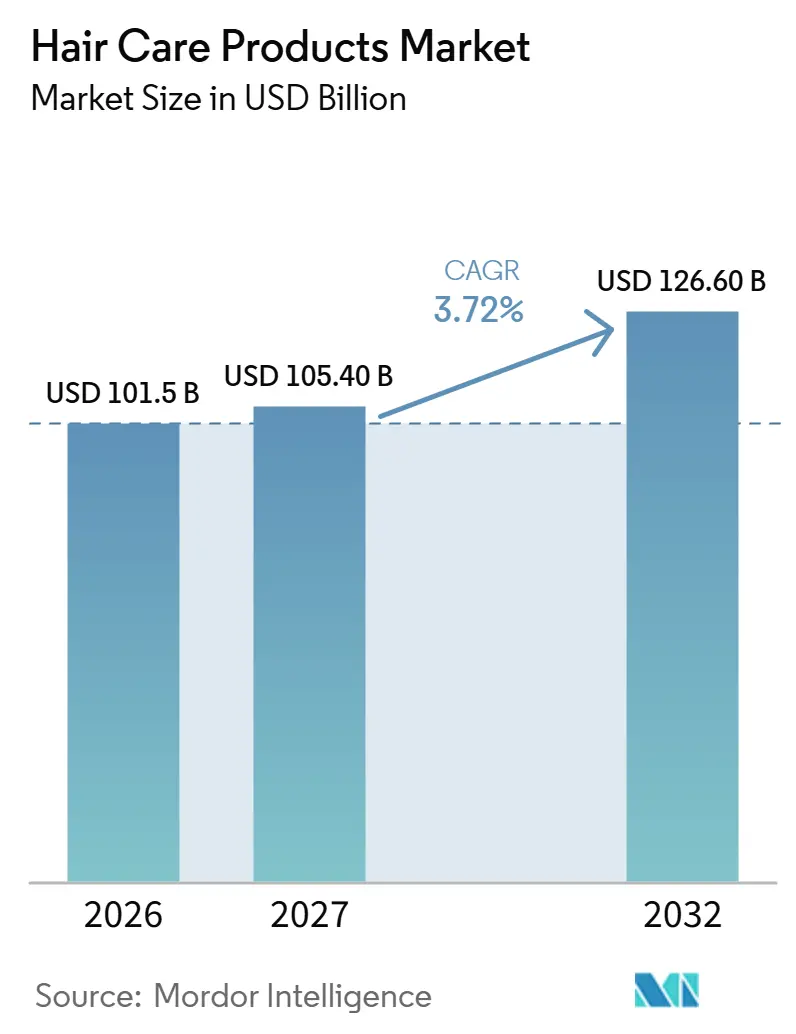
Se espera que el tamaño del mercado de productos para el cuidado del cabello aumente de 101,5 mil millones de USD en 2026 a 105,4 mil millones de USD en 2027 y alcance los 126,6 mil millones de USD en 2032, creciendo a una CAGR del 3,72% durante 2027-2032.
El interés en los híbridos de cuidado del cuero cabelludo y la demanda de mascarillas de reparación sin aclarado respaldan la expansión más allá de la limpieza básica. En Estados Unidos, las compras orientadas al valor implican que un producto para el cuero cabelludo o de reparación debe demostrar un beneficio claro antes de que los compradores lo incorporen a su rutina. Las marcas establecidas responden mediante la renovación de formulaciones, mientras que las adquisiciones proporcionan acceso a identidades especializadas. La reposición digital reduce el esfuerzo para volver a obtener el producto elegido. Las alternativas de remedios caseros y el precio de los productos con un posicionamiento más seguro elevan el umbral para los tratamientos opcionales, por lo que la expansión de la cartera debe justificar cada paso adicional en la rutina.
Conclusiones Clave del Informe
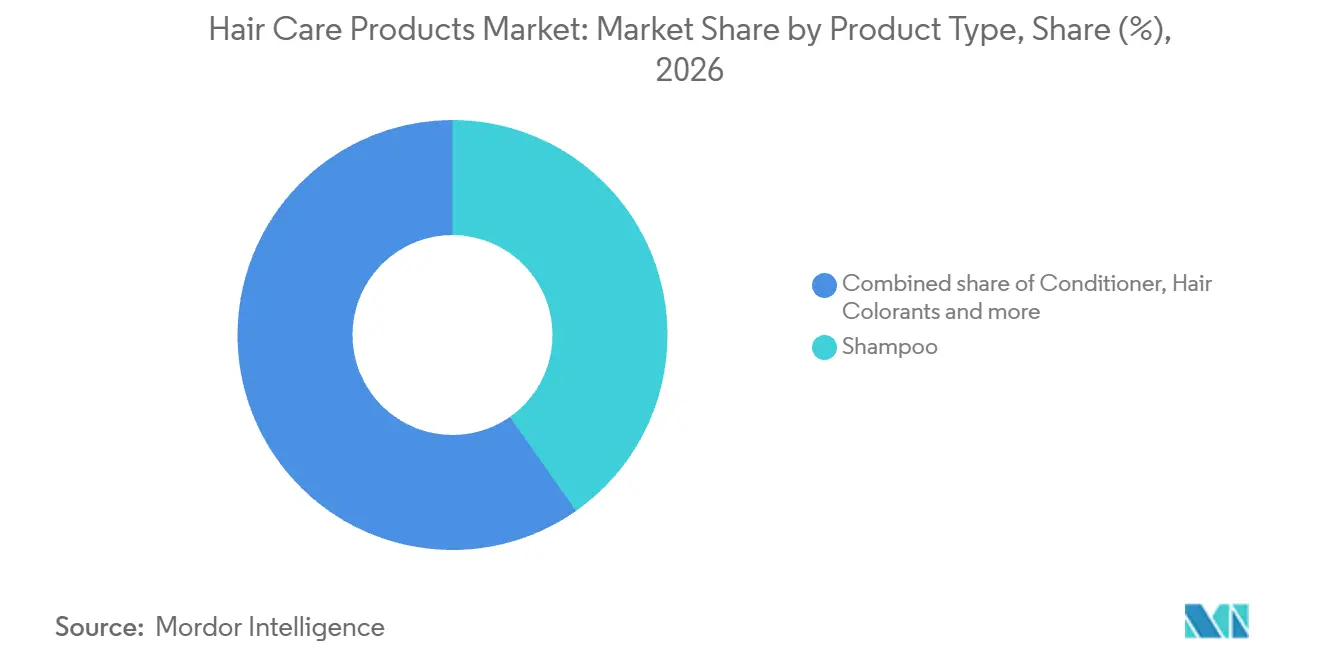
- Por tipo de producto, el champú lideró con una participación del 40,26% en el mercado de productos para el cuidado del cabello en 2026, mientras que se prevé que los productos de estilismo capilar crezcan más rápido con una CAGR del 6,38% durante 2027-2032.
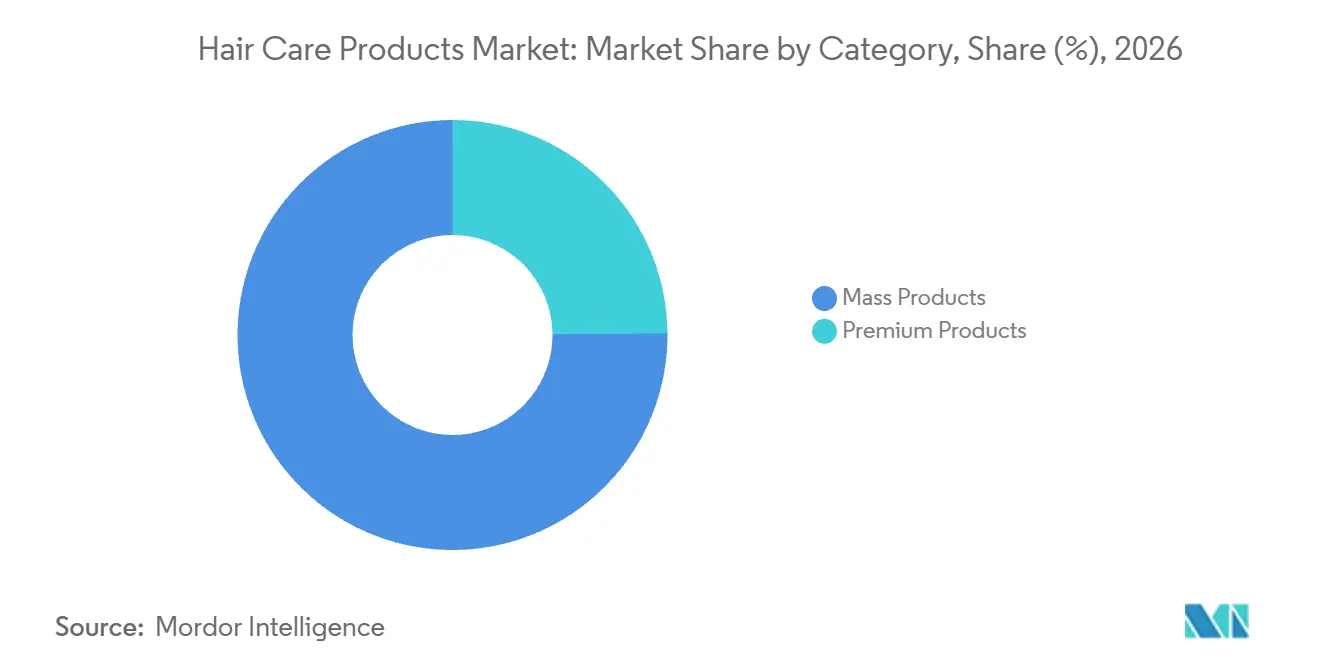
- Dentro de la división por categoría, los productos masivos mantuvieron una participación del 75,12% del tamaño del mercado de productos para el cuidado del cabello en 2026, y se prevé que los productos premium sean los de mayor crecimiento con una CAGR del 6,12% durante 2027-2032.
- Los productos convencionales/sintéticos lideraron la división por tipo de ingrediente con el 74,62% del mercado en 2026, mientras que se prevé que los productos naturales y orgánicos crezcan más rápido con una CAGR del 5,82% durante 2027-2032.
- Los canales de distribución estuvieron liderados por los supermercados/hipermercados con el 34,21% del mercado en 2026, y se prevé que las tiendas minoristas en línea sean las de mayor crecimiento con una CAGR del 6,41% durante 2027-2032.
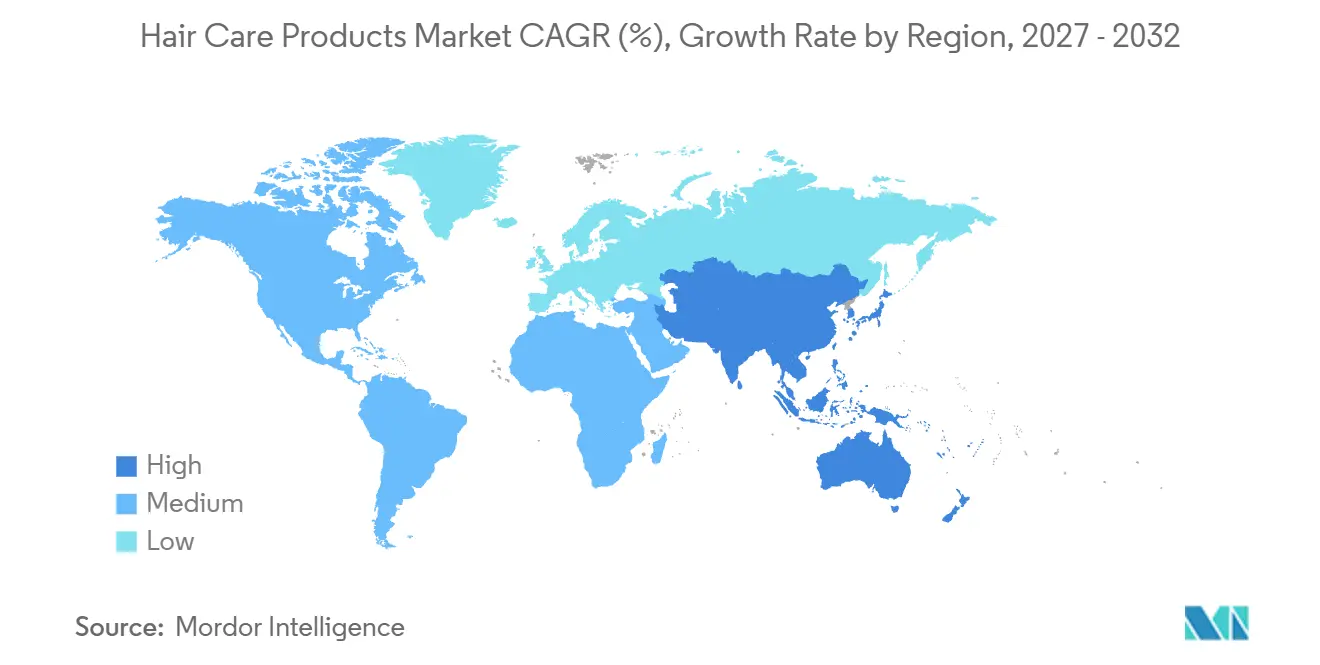
- Geográficamente, Asia-Pacífico mantuvo el 35,82% del mercado en 2026 y también se prevé que crezca más rápido con una CAGR del 5,78% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fuerte Demanda de Productos Formulados con Ingredientes de Etiqueta Limpia | +1% | Canadá (cobertura nacional) | Mediano plazo (2-4 años) |
| Innovaciones Tecnológicas en Formulaciones de Productos | +1.4% | Estados Unidos, India y Brasil | Mediano plazo (2-4 años) |
| Demanda de Productos Multifuncionales y de Control de Daños | +1.3% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Creciente Conciencia sobre la Salud del Cuero Cabelludo | +0.9% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Influencia de las Redes Sociales y los Influenciadores | +0.6% | Estados Unidos y Reino Unido | Corto plazo (≤ 2 años) |
| Creciente Conciencia del Consumidor sobre la Higiene Personal | +0.3% | Estados Unidos de América | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fuerte Demanda de Productos Formulados con Ingredientes de Etiqueta Limpia
Una declaración de exclusión de ingredientes crea margen para una reformulación selectiva sin especificar el origen de cada ingrediente en un producto para el cuidado del cabello. En Canadá, el volumen de productos para el cuidado del cabello que declaraban estar libres de hidroquinona aumentó un 59,1% en las 52 semanas que finalizaron el 6 de septiembre de 2025, en comparación con 2 años antes. El comentario adjunto de NIQ señala que la sostenibilidad importa menos a los compradores canadienses de productos para el cuidado del cabello, mientras que los productos más limpios desde el punto de vista de los ingredientes están ganando terreno. Esto orienta a los formuladores convencionales hacia una promesa de exclusión específica en lugar de un reposicionamiento completo de origen natural.
Innovaciones Tecnológicas en Formulaciones de Productos
La innovación en formulaciones puede dar a una marca establecida de cuidado del cabello una razón más específica para que los consumidores reemplacen un producto habitual. En 2025, Unilever informó que su renovada gama de cuidado del cabello Dove utilizó la tecnología Bio-Protein Care para reponer los aminoácidos perdidos por el daño. La lanzó en 8 mercados, incluidos Estados Unidos, India y Brasil. Aplicar una propuesta de reparación definida en varios mercados crea una vía hacia la demanda más allá de un cambio en la fragancia o la presentación. La ventaja comercial para un gran proveedor es la capacidad de llevar una propuesta de cuidado técnicamente diferenciada a través de una marca existente en varios países.
Demanda de Productos Multifuncionales y de Control de Daños
Los consumidores que buscan varias funciones en un producto y los compradores que eligen un tratamiento de reparación dedicado crean diferentes vías hacia una demanda adicional de cuidado. En una encuesta realizada en enero de 2025 en Estados Unidos a 3.900 mujeres compradoras de productos de belleza, el 63% afirmó buscar activamente productos multifuncionales de cuidado de la piel y del cabello. Por separado, SalonInteractive informó que la Mascarilla de Reparación Molecular Leave-In K18 se situó entre sus productos más comprados en todas las categorías durante enero-diciembre de 2025. La clasificación de K18 registra las compras de mascarillas de reparación en una plataforma de salones, mientras que la encuesta mide el interés declarado, por lo que los conceptos multifuncionales aún deben ganarse las compras.
Creciente Conciencia sobre la Salud del Cuero Cabelludo
El interés en los híbridos dirigidos al cuero cabelludo crea una oportunidad para entrar en el cuidado del cuero cabelludo tanto a través de un beneficio de protección como de tratamiento. En junio de 2026, el 45% de 5.147 compradoras de belleza encuestadas en Estados Unidos estaban interesadas en híbridos de FPS y tratamiento para el cuero cabelludo. Combinar estas funciones podría dar a un producto dedicado al cuero cabelludo un papel definido junto a la rutina de lavado y cuidado del consumidor. Un híbrido compite por la atención junto a tratamientos que ya generan interés, dado que el 78% de las compradoras de belleza y cuidado personal encuestadas en Estados Unidos en agosto de 2025 estaban interesadas en probar productos exfoliantes para el cuero cabelludo con BHA/AHA.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (%) en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de Soluciones Tradicionales de Cuidado del Cabello en el Hogar | -0.6% | Estados Unidos de América | Largo plazo (≥ 4 años) |
| Preocupaciones de Salud por Ingredientes Químicos | -0.7% | Gran Boston, Massachusetts | Mediano plazo (2-4 años) |
| Disponibilidad de Productos Falsificados | -0.3% | República de Corea | Corto plazo (≤ 2 años) |
| Intensa Competencia en el Mercado | -0.2% | América del Norte (mercados regionales) | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Adopción de Soluciones Tradicionales de Cuidado del Cabello en el Hogar
Las alternativas caseras pueden desafiar el atractivo de un tratamiento de marca adicional dentro de la rutina de cuidado del cabello existente de un consumidor. En una encuesta representativa a nivel nacional de YouGov realizada el 6 y 7 de agosto de 2025 a 1.236 adultos estadounidenses, el 11% informó usar remedios caseros para el cuidado del cabello. Para un proveedor, esto crea una forma alternativa de abordar una necesidad de cuidado, incluso si el comprador también usa champús u otros productos terminados. La exposición recae en los productos de tratamiento opcionales, que deben demostrar una función que una alternativa doméstica no pueda igualar.
Preocupaciones de Salud por Ingredientes Químicos
Algunos participantes en un estudio cualitativo del área de Boston identificaron los ingredientes inseguros en los productos capilares disponibles como una barrera para adquirir alternativas más seguras. El estudio involucró a 21 mujeres negras en actividades realizadas entre agosto y diciembre de 2023. Las dificultades para navegar por la información de los productos se sumaron a esas barreras. La asequibilidad también limitó las alternativas, con una participante que describió recurrir a la opción más barata y potencialmente insegura cuando los productos más seguros superaban sus posibilidades económicas. Para los proveedores posicionados en ingredientes más seguros, abordar la preocupación por los ingredientes deja pendiente el desafío de coste de ofrecer esa propuesta dentro de las posibilidades de estos compradores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Uso Repetido de Champú Sustenta una Base AmpliaEl champú representó una participación del 40,26% del tamaño del mercado de productos para el cuidado del cabello en 2026, convirtiéndose en el segmento más grande. Los datos de YouGov Profiles correspondientes al período noviembre 2024-noviembre 2025 revelaron que el 86% de los adultos estadounidenses usaban champú al menos una vez a la semana. Esa base de uso frecuente ofrece a un productor un contexto recurrente para ofrecer una propuesta de limpieza reconocible a lo largo del año. Dado que la mayoría de los adultos estadounidenses ya se lavan el cabello semanalmente, la primera tarea de una marca de champú es desplazar al producto en una rutina existente en lugar de introducir el hábito.
Los productos de estilismo capilar son el segmento de mayor crecimiento, con una CAGR prevista del 6,38% durante 2027-2032. La adquisición de Color Wow por parte de L'Oréal en 2025 fortaleció la oferta de estilismo de su División de Productos Profesionales, identificando la expansión internacional como una oportunidad. Adquirir una marca especializada crea una tarea de crecimiento diferente a la de aumentar el uso de un producto de lavado básico, porque su valor puede residir en una identidad de estilismo distintiva. Un propietario más grande puede buscar extender esa identidad a mercados adicionales preservando la razón por la que los usuarios eligen la oferta original. El crecimiento del estilismo puede recompensar al propietario de una marca distintiva tanto como al creador de una nueva formulación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría:
Alcance Masivo y Especialización PremiumLos productos masivos representaron una participación del 75,12% en el mercado de productos para el cuidado del cabello en 2026, convirtiéndose en el segmento más grande. En el comercio minorista masivo de Estados Unidos, las ventas en dólares de productos para el cuidado del cabello aumentaron un 7% interanual en el primer semestre de 2026, mientras que las ventas en unidades cayeron, en parte porque los consumidores buscaron soluciones orientadas al valor. Esa divergencia hace que el valor ofrecido sea importante para una marca cuya posición se basa en satisfacer las necesidades de limpieza y acondicionamiento a un precio accesible. Un fabricante en este segmento puede evaluar los beneficios adicionales en función de cómo ayudan al comprador objetivo a satisfacer esas necesidades, manteniendo la complejidad opcional fuera de la oferta principal. Dado que las ventas en unidades cayeron mientras que las ventas en dólares aumentaron, una marca de precio accesible debe mantener su base de unidades, ya que el crecimiento en dólares por sí solo no demuestra que los compradores estén adquiriendo más.
Se prevé que los productos premium sean el segmento de mayor crecimiento, con una CAGR del 6,12% durante 2027-2032. La División de Productos Profesionales de L'Oréal reportó un crecimiento del 15% en su segmento de cuidado capilar premium en 2025. Mantener una posición premium exige a un proveedor que el beneficio de cuidado especializado sea lo suficientemente claro como para justificar el nivel de precio, manteniendo al mismo tiempo una identidad coherente en toda la gama. Dado que el crecimiento del 15% fue reportado por una división de productos profesionales, el impulso premium aquí está vinculado a las gamas profesionales y no a los lanzamientos masivos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Ingrediente:
Flexibilidad de Formulación e Identidad de IngredientesLos productos convencionales/sintéticos fueron el segmento más grande, representando el 74,62% del mercado en 2026. Un sistema de surfactantes y acondicionadores sintéticos puede diseñarse en torno al requisito de limpieza de un champú y la manejabilidad esperada tras el lavado. Para un fabricante de precio masivo, la decisión de formulación es cuánto acondicionamiento proporcionar dentro del coste permitido por esa oferta. Una formulación premium puede asignar más de su diseño a una necesidad específica de reparación o estilismo dentro de la misma categoría amplia de ingredientes. Esta amplitud sustenta varios niveles de precio dentro de una misma categoría de ingredientes.
Se prevé que los productos naturales y orgánicos sean el segmento de mayor crecimiento, con una CAGR del 5,82% durante 2027-2032. El análisis de Revuze de 1,19 millones de reseñas de comercio electrónico en Estados Unidos registró un aumento interanual del 23% en la discusión sobre productos naturales y orgánicos para el cuidado del cabello entre junio de 2024 y mayo de 2025. Esto convierte el origen de los ingredientes en una parte concreta de cómo algunos usuarios describen y evalúan las ofertas de cuidado del cabello. Para un proveedor, una gama centrada en el origen necesita una historia de ingredientes coherente con el papel de cuidado previsto del producto y sus declaraciones. Dado que la señal proviene de reseñas de comercio electrónico, los vendedores en línea de gamas naturales y orgánicas se enfrentan al escrutinio del origen de los ingredientes donde los compradores describen sus experiencias con el producto.
Por Canal de Distribución:
Alcance en Supermercados y Reposición en LíneaLos supermercados/hipermercados fueron el segmento más grande, representando el 34,21% del mercado en 2026. En los datos de adultos estadounidenses de YouGov correspondientes al período noviembre 2024-noviembre 2025, el 46% informó comprar productos para el cuidado del cabello en supermercados. Las respuestas sobre el lugar de compra no eran exclusivas, lo que permitía al mismo consumidor mencionar supermercados junto con otros establecimientos. Un fabricante puede utilizar la distribución en supermercados para llegar a una base de compradores de productos para el cuidado del cabello existente antes de pedir a los consumidores que adopten un destino minorista separado. Dado que los encuestados podían mencionar varios establecimientos, el alcance en supermercados da acceso a una gran base de compradores sin que el lineal sea el único punto de contacto.
Se prevé que las tiendas minoristas en línea sean el segmento de mayor crecimiento, con una CAGR del 6,41% durante 2027-2032. En 2025, el canal en línea representó la mayor parte de las ventas minoristas de productos capilares de prestigio en Estados Unidos. La comodidad fue la principal razón de los consumidores para comprar productos capilares en línea, seguida de la reposición. Las tiendas especializadas ofrecen un ejemplo de servicio diferente a través del segmento minorista de Sally Beauty, que vende suministros de belleza de calidad profesional y proporciona formación a consumidores minoristas y profesionales de salones. La oportunidad digital consiste en eliminar el esfuerzo de la reposición, mientras que el papel educativo de un vendedor especializado puede crear valor cuando la elección del producto requiere más orientación.
Análisis Geográfico
Mercado de Productos para el Cuidado del Cabello en Asia-Pacífico
Asia-Pacífico representó el 35,82% del tamaño del mercado de productos para el cuidado del cabello en 2026 y es la región de mayor crecimiento, con una CAGR prevista del 5,78% durante 2027-2032. En el ejercicio fiscal 2026, Procter and Gamble Company informó que el crecimiento en volumen y los precios impulsados por la innovación en Asia-Pacífico contribuyeron a un crecimiento de ventas orgánicas de un dígito medio en su negocio global de Cuidado del Cabello. En Bangladesh, Marico señaló en su informe del ejercicio fiscal 2026 que Parachute Advansed continuó consolidando su liderazgo en el mercado de cuidado capilar a través de su propuesta Strong Hair, un ejemplo de marca local junto a los resultados de P&G. Un proveedor que entre en Bangladesh se enfrenta, por tanto, a una marca que Marico describe como líder del mercado de cuidado capilar.
En América del Norte, las diferencias dentro de la base de consumidores estadounidenses crean espacio para productos dirigidos a rutinas de cuidado particulares. En una encuesta realizada el 6 y 7 de agosto de 2025 a 1.236 adultos estadounidenses, el 47% de los encuestados negros informó aplicarse aceite en el cabello, en comparación con el 10% de los encuestados blancos y el 17% de los encuestados hispanos. Europa ofrece un ejemplo diferente a través de los lanzamientos de cuidado del cabello de Productos de Gran Consumo de L'Oréal, incluidos L'Oréal Paris Elsève Glycolic Gloss y Garnier Fructis Keratin Sleek, que respaldaron su desempeño en 2025. En Polonia, Delia Cosmetics lanzó Cameleo EXPERT en línea y en las droguerías Rossmann el 16 de septiembre de 2025. En América del Norte, la elección es a qué rutina sirve un producto, mientras que el lanzamiento polaco muestra una marca que llega a los compradores a través de droguerías y en línea al mismo tiempo.
En América del Sur, el Grupo Boticário de Brasil afirmó que sus ingresos en la categoría de cuidado del cabello se cuadruplicaron en los 4 años anteriores a noviembre de 2025, mientras que Natura lanzó Tododia Cabellos a través de consultoras en Bolivia en abril de 2025. En Oriente Medio y África, L'Oréal reportó un crecimiento del 27% para Elvive en el Consejo de Cooperación del Golfo (CCG) durante 2025. En su negocio de belleza más amplio en los Emiratos Árabes Unidos y Arabia Saudita, el comercio electrónico de L'Oréal creció un 49% en 2025 y alcanzó el 27,5% de su negocio allí. En el África subsahariana, la empresa reportó impulso en el cuidado del cabello en 2025 e identificó a Sudáfrica como su principal contribuidor al crecimiento regional. La fortaleza de marca específica de cada proveedor y las vías de acceso a los compradores específicas de cada país dan forma a la expansión, dejando a los nuevos participantes competir con franquicias establecidas en Brasil, el Golfo y Sudáfrica.
Marco Regulatorio y Perspectivas
Esta comparación de jurisdicciones seleccionadas evalúa la política desde la perspectiva de un fabricante de productos cosméticos terminados para el cuidado del cabello. En virtud del derecho de la UE, la persona responsable puede ser el fabricante, el importador u otra parte designada, según el producto y las circunstancias. Las calificaciones ponderan las obligaciones de documentación del producto y formulación junto con las transiciones de política anunciadas, con el efecto comercial evaluado desde la perspectiva de ese fabricante.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Turquía |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos (FDA) | Autoridades estatales y locales de cosméticos | Administración Nacional de Productos Médicos (NMPA) y departamentos locales de supervisión de medicamentos | Agencia Nacional de Vigilancia Sanitaria de Brasil (Anvisa) | Agencia de Medicamentos y Dispositivos Médicos (TİTCK) |
| Instrumentos clave o dirección | Propuesta de productos de alisado/estiramiento con calor sobre formaldehído y productos químicos liberadores de formaldehído programada para noviembre de 2026; 21 U.S.C. § 364d | Reglamento de Cosméticos de la UE 1223/2009; acuerdo provisional de simplificación de junio de 2026 | Disposiciones de fabricación de cosméticos; GB 7916-2026 programado para el 1 de enero de 2028 | RDC 906/2024 específica para alisadores; RDC 907/2024; actualizaciones y revisión de la lista de ingredientes de 2026 | Reglamento de Cosméticos de 2023, modificado en 2024 |
| Efecto comercial | Registros de sustanciación de seguridad de la persona responsable; los tintes capilares de alquitrán de hulla conformes con la Sección 361(a) mantienen registros relacionados con la seguridad | Evaluación de seguridad de la persona responsable, expediente del producto y notificación previa a la comercialización | Sistemas de calidad del registrante y la entidad de presentación y obligaciones de seguridad del producto | Notificación de champú ordinario; registro de alisadores, incluidas las importaciones | Persona responsable local e informe de seguridad previo a la comercialización |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Flexibilización | Endurecimiento | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
El calendario confirmado de la propuesta de la FDA para noviembre de 2026 respalda el Endurecimiento y el acuerdo provisional de simplificación de la UE de Alemania respalda la Flexibilización, mientras que el Sin cambios de Turquía prioriza su modelo operativo de persona responsable e informe de seguridad previo a la comercialización sobre los límites provisionales dependientes de la adopción. La norma general de seguridad de cosméticos de China GB 7916-2026 está programada para entrar en vigor el 1 de enero de 2028, añadiendo requisitos de almacenamiento y transporte y revisando las listas de sustancias prohibidas.[2] Las vías separadas de notificación y registro de Brasil respaldan la evaluación de Sin cambios de las condiciones de entrada a pesar de las acciones de Anvisa sobre ingredientes en julio de 2026, incluida la RDC 1.029/2026 sobre la primera lista de sustancias restringidas. La Consulta Pública 1.399/2026 sobre la segunda parte fue emitida el 1 de julio, con presentaciones programadas del 8 de julio al 8 de septiembre. El borrador de TİTCK de octubre de 2024 prohibiría el decametilciclopentasiloxano y el dodecametilciclohexasiloxano al 0,1% o más en cosméticos de aclarado a partir del 1 de diciembre de 2026 y en todos los cosméticos a partir del 6 de junio de 2027, hasta que las normas químicas de Turquía se alineen con REACH.
Etapas de la Cadena de Valor
La comparación de la cadena de valor separa el suministro de ingredientes, la producción de productos terminados y el comercio minorista al consumidor por sus actividades y fuentes de ingresos. BASF suministra emolientes, surfactantes, ingredientes activos y conservantes para formulaciones de cuidado personal, incluido el cuidado del cabello. Croda también suministra ingredientes surfactantes y acondicionadores para formulaciones de cuidado del cabello, ofreciendo a los formuladores otro proveedor upstream para estas funciones. Un fabricante que cambie un ingrediente necesita, por tanto, validar la fórmula envasada completa antes del escalado, vinculando la selección de ingredientes upstream con el requisito de rendimiento de fórmula y envase en la etapa de producción.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de ingredientes | Proveedores de ingredientes como BASF y Croda | Ventas de ingredientes | Preservar la función de formulación cuando cambia un ingrediente | Calificar alternativas en función de las funciones de acondicionamiento y limpieza requeridas |
| Formulación, fabricación y envasado | Fabricantes de productos terminados como L'Oréal; proveedores de envases como Amcor | Ventas de productos terminados; ventas de envases | Alinear el rendimiento de la fórmula y el envase antes del escalado de producción | Validar la fórmula envasada completa antes de ampliar la producción |
| Comercio minorista al consumidor | Minoristas al consumidor como Target | Ventas de mercancía | Completar la entrega en tienda, a domicilio o en punto de recogida | Coordinar el cumplimiento con el punto de finalización de la transacción |
| Fuente: Mordor Intelligence | ||||
La categoría de ventas de Belleza del ejercicio fiscal 2025 de Target incluyó el cuidado del cabello junto con otros productos de cuidado personal. Target registró casi todos los ingresos por mercancía en tiendas físicas en el punto de venta y las ventas de origen digital en la entrega o recogida. Para las ventas de origen digital de Target, la entrega o recogida completa la transferencia al comprador necesaria para el reconocimiento de ingresos, vinculando la captura de ventas de mercancía a la ejecución del cumplimiento más allá de la colocación en el lineal.
Panorama Competitivo
La competencia combina propietarios de marcas diversificadas con ofertas especializadas de cuidado del cabello, creando un mercado con varias carteras grandes y margen para competidores enfocados. Unilever PLC es propietaria de Dove, mientras que L'Oréal S.A. opera su División de Productos Profesionales. Estée Lauder Companies (Aveda), Henkel AG and Co. KGaA y Procter and Gamble Company (P&G) también participan a través de sus negocios de cuidado del cabello. Las ventas netas de Cuidado del Cabello de Estée Lauder Companies cayeron un 1% en el ejercicio fiscal 2026, principalmente debido al declive de Aveda, compensado en gran medida por el crecimiento de The Ordinary. Las contribuciones divergentes de las marcas ilustran por qué una cartera amplia no garantiza un rendimiento uniforme, dejando a las franquicias de cuidado individuales como unidades competitivas importantes.
En el ejercicio fiscal 2026, la estrategia de comunicación de Pantene en Alemania de P&G utilizó redes sociales, comunidades de belleza y estilo de vida y líderes de opinión alemanes, con un alcance total que se triplicó. Junto con esta actividad, las ventas en valor de Pantene en Alemania crecieron un 14% y su cuota de valor en Alemania aumentó 0,5 puntos porcentuales respecto al año anterior. La comunicación centrada en la comunidad puede dar a una marca establecida una vía diferente hacia la atención, por lo que la renovación competitiva no tiene que comenzar con el cambio del producto subyacente. La ganancia de 0,5 puntos porcentuales de cuota indica que las ventas en valor de Pantene superaron el crecimiento de su categoría en Alemania, lo que va más allá de una audiencia más amplia.
La autorización regulatoria es un punto de ejecución concreto para la expansión de cartera liderada por adquisiciones en un negocio nacional de belleza. En septiembre de 2026, la Comisión de Competencia de India aprobó la propuesta de adquisición por parte de L'Oréal India Private Limited del 100% de Onesto Labs Private Limited, que fabrica y vende productos para el cuidado de la piel y del cabello.[1] La transacción propuesta incorporaría un negocio local de productos de belleza a la cartera de un adquirente dedicado a la investigación, fabricación y ventas en India. Henkel completó su adquisición de la marca premium de cuidado del cabello OLAPLEX en julio de 2026 tras cumplirse todas las condiciones de cierre, incluidas las aprobaciones regulatorias requeridas. Henkel afirmó que OLAPLEX refuerza su presencia en el cuidado del cabello premium estratégicamente importante, mientras que la propuesta de adquisición de Onesto Labs añadiría amplitud local en India, extendiendo las carteras a través de la especialización y el alcance geográfico.
Líderes de la Industria de Productos para el Cuidado del Cabello
-
Unilever PLC
-
L'Oréal S.A.
-
Estée Lauder Companies (Aveda)
-
Henkel AG and Co. KGaA
-
Procter and Gamble Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Productos para el Cuidado del Cabello Empresas cubiertas en este informe
- L’Oréal S.A.
- Procter and Gamble Company
- Unilever PLC
- Kao Corporation
- Henkel AG and Co. KGaA
- Kenvue Inc.
- Shiseido Company Ltd.
- Wella Company (Wella)
- Amorepacific Corp.
- Estée Lauder Companies (Aveda)
- Revlon Group Holdings LLC
- Natura Cosméticos S.A.
- Godrej Consumer Products Ltd.
- Church and Dwight Co. (Batiste)
- Dabur India Ltd.
- Himalaya Global Holdings Ltd.
- Mandom Corp.
- Lush Cosmetics
- Moroccanoil Inc.
- KOSÉ Corporation
- PDC Brands (Cantu)
Lea el análisis de las empresas de productos para el cuidado del cabello
Oportunidades Clave para los Participantes del Mercado
La comparación de oportunidades distingue los servicios de desarrollo para cosméticos de aclarado que contienen microplásticos añadidos intencionalmente. La restricción de la UE permite que estos cosméticos de aclarado permanezcan en el mercado hasta el 16 de octubre de 2027.[3] Para los productos dentro de ese ámbito, el desarrollo de sustitución debe preservar la función cosmética prevista cumpliendo al mismo tiempo la restricción aplicable. Un servicio definido en torno a una fórmula específica y su aplicación ofrece a la marca una tarea de reformulación concreta.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Reformulación de productos de aclarado afectados | La transición crea una ventana de reformulación definida | Marcas con fórmulas de champú y acondicionador afectadas | Ofrecer desarrollo de fórmulas de sustitución en torno a la función del producto existente | Mantener un rendimiento aceptable tras la sustitución | Proveedores de servicios de formulación y marcas afectadas |
| Soporte de aplicación para ingredientes de sustitución | La transición crea una razón para evaluar insumos alternativos | Proveedores de ingredientes que sirven a formuladores de productos de aclarado | Demostrar la alternativa dentro de una fórmula de aclarado completa | Transferir el rendimiento del ingrediente a una formulación terminada | Proveedores de ingredientes con capacidades de desarrollo de aplicaciones |
| Nuevas gamas de aclarado diseñadas en torno a la restricción | El nuevo desarrollo puede incorporar la restricción antes de la comercialización | Marcas que desarrollan gamas de aclarado para el mercado de la UE | Construir el brief de formulación en torno a la selección de materiales conformes | Lograr la propuesta de cuidado prevista dentro del enfoque de formulación seleccionado | Marcas y socios de fabricación capaces de desarrollar gamas conformes |
| Fuente: Mordor Intelligence | |||||
La transición se aplica a los cosméticos de aclarado que contienen microplásticos añadidos intencionalmente. Para una aplicación de limpieza o acondicionamiento, la sustitución es una propuesta comercial incompleta si compromete la función prevista. La apertura más sólida es, por tanto, un servicio de desarrollo que conecta la selección de materiales con una fórmula terminada utilizable, ofreciendo a la marca un producto que puede llevar a través de la transición.
Desarrollos recientes de la industria en Mercado de Productos para el Cuidado del Cabello
- Sep 2026: La Comisión de Competencia de India aprobó la propuesta de adquisición por parte de L'Oréal India Private Limited del 100% de Onesto Labs Private Limited, que fabrica y vende productos para el cuidado de la piel y del cabello.
- Jul 2026: Henkel completó su adquisición de la marca premium de cuidado del cabello OLAPLEX tras cumplirse todas las condiciones de cierre, incluidas las aprobaciones regulatorias requeridas.
Mercado de Productos para el Cuidado del Cabello Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de productos para el cuidado del cabello mide el gasto anual de los consumidores en productos terminados para la limpieza, acondicionamiento, coloración, estilismo y tratamiento del cabello y el cuero cabelludo humanos. Abarca productos en todos los niveles de precio y formulaciones de ingredientes, adquiridos a través de canales minoristas y canales comparables orientados al consumidor en todo el mundo.
Exclusiones del alcance: Se excluyen las herramientas y accesorios capilares, los productos de aseo para mascotas, los artículos de uso exclusivo en salones vendidos únicamente para uso en salón, las tarifas de servicios de salones de peluquería y los ingredientes a granel para el cuidado del cabello vendidos por separado.
Descripción General de la Segmentación
- Por Tipo de Producto
- Champú
- Acondicionador
- Colorantes Capilares
- Productos de Estilismo Capilar
- Otros Tipos de Productos
- Por Categoría
- Productos Premium
- Productos Masivos
- Por Tipo de Ingrediente
- Natural y Orgánico
- Convencional / Sintético
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas Especializadas
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- México
- Canadá
- Resto de América del Norte
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Países Bajos
- Suecia
- Resto de Europa
- Asia-Pacífico
- Japón
- China
- India
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Chile
- Colombia
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Emiratos Árabes Unidos
- Sudáfrica
- Nigeria
- Arabia Saudita
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La evidencia pública se recopila de fuentes como las publicaciones trimestrales de comercio electrónico minorista de la Oficina del Censo de Estados Unidos y su metodología de encuesta para tendencias y cobertura de canales, las tablas de consumo de los hogares de Eurostat para el contexto del gasto en cuidado personal, y los informes anuales de L'Oréal para señales de categoría y regionales de la empresa. Los materiales regulatorios y las clasificaciones del gasto de los consumidores ayudan a los analistas a definir medidas comparables de productos terminados y a comprender cómo debe interpretarse la evidencia de canales y consumidores.
Los informes anuales de empresas, las presentaciones ante organismos reguladores de valores, las presentaciones para inversores y la prensa empresarial de reputación proporcionan verificaciones complementarias sobre las ventas de cuidado del cabello reportadas, los cambios en la cartera y los desarrollos del mercado. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas con líderes de marcas de cuidado del cabello para el consumidor, gestores de productos y categorías, especialistas en canales minoristas y de comercio electrónico, y expertos en mercados regionales pueden contrastar la evidencia secundaria sobre canales de compra, límites de productos, precios y crecimiento de categorías. Los analistas concilian las opiniones contradictorias con los registros de fuentes, buscan evidencia adicional o seguimiento específico cuando un insumo material permanece poco claro, y triangularon las estimaciones entre señales de consumidores, minoristas y empresas antes de utilizarlas en el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África (EMEA): 32% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 28% |
Dimensionamiento del Mercado y Previsión
El modelo estima el gasto anual global de los consumidores en productos terminados para el cuidado del cabello a partir de una visión descendente de la demanda de la categoría, y luego contrasta los totales seleccionados con las divulgaciones de proveedores y minoristas y los ingresos muestreados de productos de consumo. Las participaciones por tipo de producto, nivel de precio, ingrediente, canal y región se construyen a partir de las ventas de categorías reportadas cuando están disponibles y se contrastan con las carteras de productos, la evidencia del gasto de los consumidores, la cobertura minorista y la presencia relativa de cada grupo de productos. Cada venta se asigna una vez a cada clasificación aplicable.
Los insumos clave incluyen el crecimiento de los hogares y la población como medida de la base de consumidores potenciales, el gasto en cuidado personal como guía de la capacidad de gasto, el uso de productos y la combinación de categorías como indicadores de la asignación de la demanda, las ventas minoristas y de comercio electrónico como señales de canal, y los precios reportados y la combinación premium como medidas del crecimiento del valor. Una regresión multivariante puede relacionar estos indicadores de demanda y canal con el valor histórico del mercado, con análisis de escenarios utilizado donde las condiciones de ingredientes, productos o regiones hacen que las perspectivas sean menos estables. Los analistas proyectan el valor utilizando tanto la frecuencia de compra como el precio al consumidor y la combinación, y utilizan expertos primarios para cuestionar la dirección y relevancia de cada insumo en lugar de sustituir la opinión por datos observados. Cuando una verificación cruzada de proveedor o canal es incompleta, los analistas registran su cobertura, ajustan solo la porción representada y retienen la estimación descendente como ancla hasta que evidencia adicional respalde un cambio.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon la estimación del mercado con divulgaciones independientes de empresas, indicadores de gasto de los consumidores y minoristas, cambios regulatorios y evidencia de canales, y luego investigan las diferencias materiales en alcance, momento o base de divisas. Revisan los valores atípicos y la varianza respecto a estimaciones anteriores, rastrean cada ajuste hasta su fuente y obtienen aclaraciones específicas cuando una categoría, precio, canal o período reportado no puede conciliarse. Las diferencias no resueltas se documentan antes de la aprobación. El modelo se actualiza anualmente, se revisa entre ciclos cuando un evento material del mercado cambia la demanda o el acceso, y se somete a una revisión fresca de fuentes y cálculos inmediatamente antes de la entrega.
Tamaño del Mercado de Productos para el Cuidado del Cabello de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
El mercado global de productos para el cuidado del cabello mide el gasto anual de los consumidores en productos terminados para la limpieza, acondicionamiento, coloración, estilismo y tratamiento del cabello y el cuero cabelludo humanos. Los insumos clave incluyen el crecimiento de los hogares y la población como medida de la base de consumidores potenciales, el gasto en cuidado personal como guía de la capacidad de gasto, el uso de productos y la combinación de categorías como indicadores de la asignación de la demanda, las ventas minoristas y de comercio electrónico como señales de canal, y los precios reportados y la combinación premium como medidas del crecimiento del valor.
Los Factores Clave de Brecha se abordan mediante un límite de transacción consistente, insumos de demanda específicos del mercado y verificaciones cruzadas a lo largo del estudio. Los analistas triangularon la estimación del mercado con divulgaciones independientes de empresas, indicadores de gasto de los consumidores y minoristas, cambios regulatorios y evidencia de canales, y luego investigan las diferencias materiales en alcance, momento o base de divisas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 105,4 mil millones de USD (2027) | |
| Consultora Global A | 99,9 mil millones de USD (2026) | Con su base de 2026, esta estimación es un 5,2% inferior al valor de este informe para 2027 de 105,4 mil millones de USD, 1 año después. El editor indica una CAGR prevista del 2,7%, inferior a la tasa 2027-2032 de este informe. |
| Consultora Global B | 94,37 mil millones de USD (2026) | Con su base de 2026, esta estimación es un 10,5% inferior al valor de este informe para 2027 de 105,4 mil millones de USD, 1 año después. Este es el año anterior en la serie de previsiones del editor, que crece un 7% anualmente. |
Mordor Intelligence vincula la estimación al alcance definido del estudio y al modelo de demanda. Los analistas triangularon la estimación del mercado con divulgaciones independientes de empresas, indicadores de gasto de los consumidores y minoristas, cambios regulatorios y evidencia de canales, y luego investigan las diferencias materiales en alcance, momento o base de divisas.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de productos para el cuidado del cabello?
Se espera que el mercado alcance los 105,4 mil millones de USD en 2027 y los 126,6 mil millones de USD en 2032, creciendo a una CAGR del 3,72% durante 2027-2032.
¿Qué impulsa la demanda de productos para el cuidado del cabello?
La renovación de formulaciones, las necesidades de reparación y el interés en el cuidado del cuero cabelludo respaldan la demanda. En junio de 2026, el 45% de 5.147 compradoras de belleza encuestadas en Estados Unidos estaban interesadas en híbridos de FPS y tratamiento para el cuero cabelludo.
¿Qué tipo de producto para el cuidado del cabello lidera las ventas?
El champú lideró con el 40,26% del mercado en 2026. Se prevé que los productos de estilismo capilar crezcan más rápido con una CAGR del 6,38% durante 2027-2032.
¿Qué empresas compiten en la industria de productos para el cuidado del cabello?
Los principales actores incluyen Unilever PLC, L'Oréal S.A., Estée Lauder Companies (Aveda), Henkel AG and Co. KGaA y Procter and Gamble Company.
¿Qué desafío afecta las perspectivas de los productos terminados para el cuidado del cabello?
En una encuesta de YouGov realizada el 6 y 7 de agosto de 2025 a 1.236 adultos estadounidenses, el 11% informó usar remedios caseros para el cuidado del cabello, una alternativa que compite con los tratamientos terminados.
¿Qué región lidera las ventas de productos para el cuidado del cabello?
Asia-Pacífico representó el 35,82% del mercado en 2026 y se prevé que crezca más rápido con una CAGR del 5,78% durante 2027-2032.