
Tamaño y Participación del Mercado de Racks para Centros de Datos de India
Visión General del Mercado
| Período de Estudio | 2025 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2032 |
| Tamaño del mercado en el año base (2025) | 1 Millones de dólares |
| Tamaño del Mercado (2026) | 4.99 Millones de dólares |
| Tamaño del Mercado (2032) | 13.74 Millones de dólares |
| Tasa de crecimiento (2026 - 2032) | 18.42 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Racks para Centros de Datos de India por Mordor Intelligence
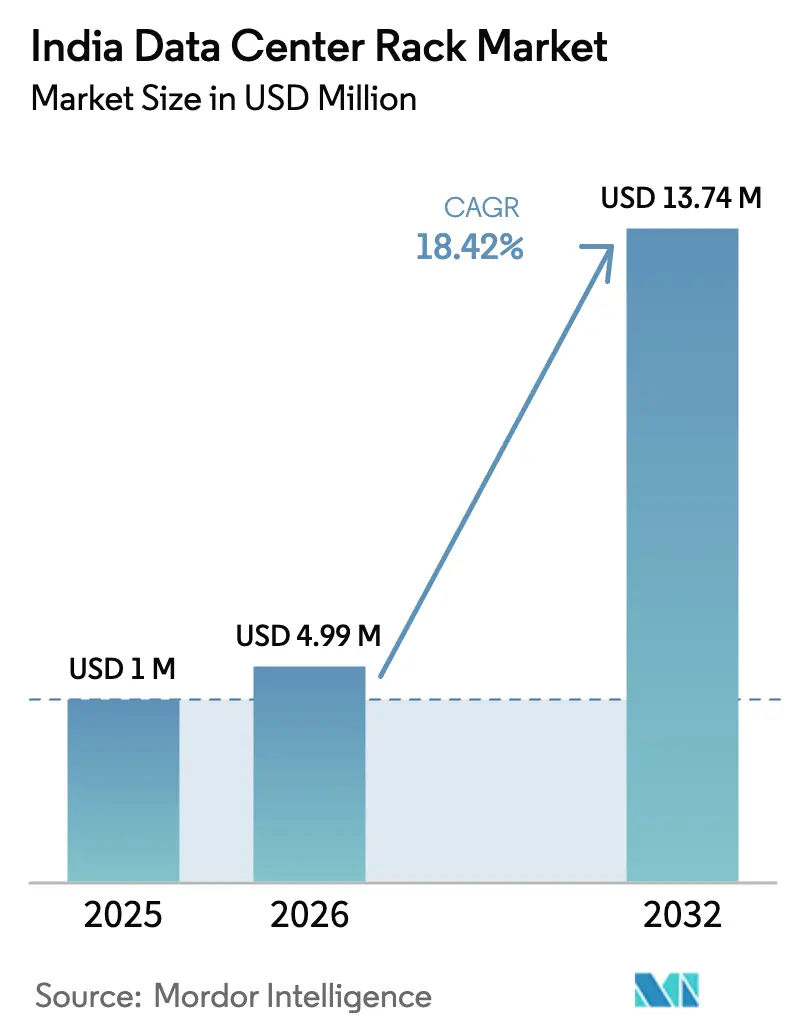
El tamaño del mercado de racks para centros de datos de India fue valorado en 4,21 millones de USD en 2025 y se estima que crecerá desde 4,99 millones de USD en 2026 hasta alcanzar 13,74 millones de USD en 2032, a una CAGR del 18,42% durante el período de previsión (2026-2032). Una oleada de inversiones a escala hiper, políticas gubernamentales de apoyo y rápidos despliegues de computación en el borde están combinándose para impulsar la capacidad desde 1 GW en 2025 hacia 17 GW en 2030. La inversión extranjera directa de Google, AWS, Microsoft y Colt se está traduciendo en construcciones aceleradas que exigen diseños de rack estandarizados y de alta densidad. El aumento de los costes de electricidad está reforzando el cambio hacia formatos de rack preparados para refrigeración líquida, mientras que las normas de valor añadido nacional bajo la iniciativa Fabricado en India están inclinando la adquisición hacia fabricantes locales que pueden certificar entre el 25% y el 45% de contenido autóctono. Mientras tanto, las instalaciones en el borde en Patna, Jaipur y Kochi están expandiendo la huella geográfica más allá de Mumbai, Chennai e Hyderabad para dar soporte a cargas de trabajo de IA sensibles a la latencia.
Conclusiones Clave del Informe
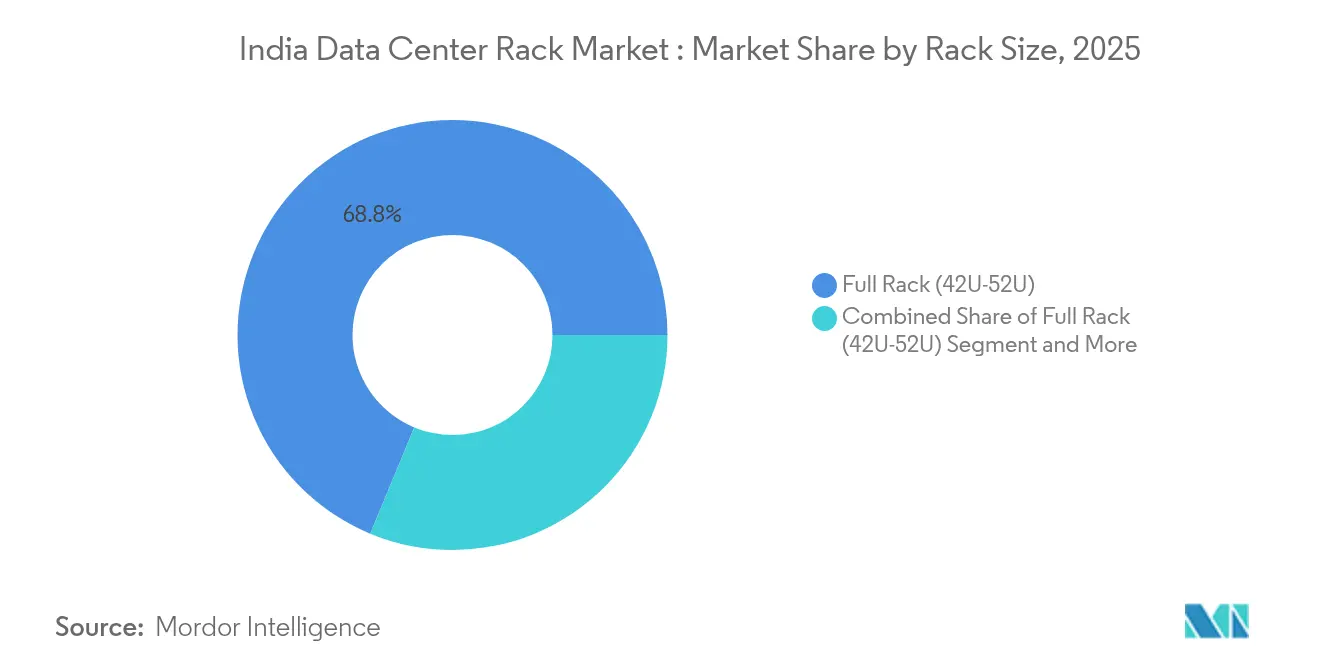
- Por tamaño de rack, los formatos de rack completo captaron el 68,75% de la participación del mercado de racks para centros de datos de India en 2025, mientras que los medios racks lideran el campo con una CAGR del 19,02% hasta 2032.
- Por tipo de rack, los armarios de servidores cerrados dominaron con el 72,35% de la cuota de ingresos en 2025; se prevé que los racks insonorizados se expandan a una CAGR del 20,01% entre 2026 y 2032.
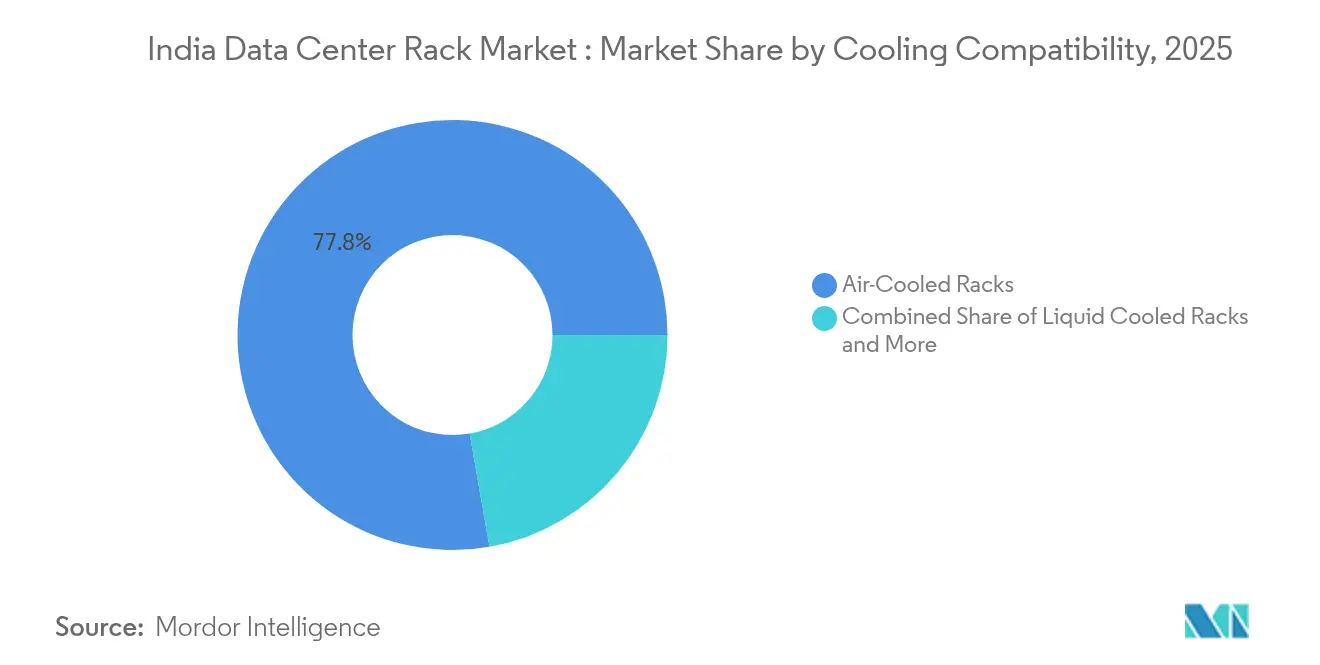
- Por compatibilidad de refrigeración, los diseños refrigerados por aire representaron el 77,75% del tamaño del mercado de racks para centros de datos de India en 2025, mientras que se espera que los modelos refrigerados por líquido crezcan a una CAGR del 19,34% hasta 2032.
- Por usuario final, TI y telecomunicaciones representaron el 39,45% del gasto en 2025; el sector sanitario y de ciencias de la vida avanza a una CAGR del 19,56% hasta 2032.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Racks para Centros de Datos de India
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Incremento en el despliegue de instalaciones de centros de datos | +4.2% | Mumbai, Chennai, Hyderabad | Mediano plazo (2-4 años) |
| Crecimiento de las inversiones en computación en la nube y a escala hiper | +3.8% | Sur dominante, expandiéndose al Norte y al Oeste | Largo plazo (≥ 4 años) |
| Iniciativas digitales lideradas por el gobierno | +2.9% | A nivel nacional, con enfoque en ciudades de nivel 2 y 3 | Largo plazo (≥ 4 años) |
| Creciente demanda de colocación y alojamiento gestionado | +2.1% | Áreas metropolitanas más ciudades emergentes | Mediano plazo (2-4 años) |
| Expansión de la computación en el borde en ciudades de nivel 2 y nivel 3 | +1.8% | Patna, Jaipur, Kochi, Ahmedabad | Corto plazo (≤ 2 años) |
| Estandarización de racks de alta densidad para IA/ML | +1.6% | Bangalore, Hyderabad, Pune | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Incremento en el Despliegue de Instalaciones de Centros de Datos
La oleada de construcción de India está anclada por el proyecto de 6.000 millones de USD de Google en Visakhapatnam y el campus de IA de 3 GW planificado por Reliance en Gujarat.[1]NDTV, "Andhra Pradesh y Google firman un importante acuerdo de centro de datos por valor de 6.000 millones de USD," ndtv.com Los incentivos centrales y estatales, como los Parques de Centros de Datos Integrados Verdes de Maharashtra valorados en 20.000 millones de USD, están agrupando terrenos, energía y autorizaciones de ventanilla única. Las nuevas directrices sobre adquisición de energía renovable están llevando a los promotores a incorporar compensaciones solares y eólicas en la fase de diseño. Los racks estándar de 42U–52U que soportan cargas de 15–100 kW se están convirtiendo en la especificación predeterminada. Los fabricantes de racks nacionales se benefician porque la proximidad permite una fabricación a medida para cumplir con los códigos sísmicos y térmicos específicos del sitio.
Crecimiento de la Computación en la Nube e Inversiones a Escala Hiper
AWS ha reservado 12.700 millones de USD hasta 2030 para desplegar zonas preparadas para IA,[2]Business Standard, "Amazon Web Services apuesta fuerte por el talento de India en la carrera global de la IA," business-standard.com mientras que Microsoft, Oracle y Equinix continúan escalando campus de 50-100 MW. Las cargas de trabajo como la IA generativa están llevando las densidades de rack hasta los 100 kW, haciendo obligatoria la preparación para refrigeración líquida. Los operadores a escala hiper prefieren carcasas de rack uniformes que optimizan la logística en huellas multirregionales. En respuesta, los proveedores están integrando manifolds de conexión rápida e intercambiadores de calor en la puerta trasera como opciones de fábrica. Los volúmenes de adquisición de tan solo tres compradores a escala hiper ya superan la demanda combinada de las cincuenta principales empresas, lo que subraya su desproporcionada influencia en los estándares.
Iniciativas Digitales Lideradas por el Gobierno
Los mandatos de localización de India Digital requieren que los datos de pagos financieros y del sector público residan en territorio nacional, impulsando nueva capacidad en zonas no metropolitanas. El Ministerio de Electrónica y Tecnología de la Información (MeitY) ahora vincula la preferencia de adquisición a racks con un valor añadido nacional del 25% al 45%, inclinando a los integradores hacia soldadores, aplicadores de pintura en polvo y proveedores de bandejas de cables locales. La próxima política de centros de datos promete la conversión rápida de terrenos y energía de doble alimentación a tarifas reguladas, reduciendo el riesgo de la economía de los proyectos. Como resultado, los racks certificados por la Organización de Normas Indias con clasificación sísmica, sellos contra el humo y bahías biométricas están ganando terreno en las licitaciones estatales.
Creciente Demanda de Servicios de Colocación y Alojamiento Gestionado
Las empresas están migrando cargas de trabajo heredadas a instalaciones compartidas que prometen un tiempo de actividad del 99,99% sin grandes desembolsos de capital. La asociación de Yotta con NVIDIA muestra cómo los proveedores de colocación están preinstalando racks de alta densidad de GPU para atraer clientes de IA.[3]Yotta Infrastructure, "Yotta Data Services colabora con NVIDIA," yotta.com Los inquilinos del sector BFSI exigen blindaje acústico y contra interferencias electromagnéticas (EMI) para cumplir con las normas del Banco de la Reserva de India (RBI), aumentando la demanda de gabinetes insonorizados. La sostenibilidad es una palanca adicional; CtrlS tiene como objetivo la neutralidad de carbono en 2030, y la plataforma SmartSense impulsada por IA de Nxtra reduce la energía no destinada a TI en un 10%.
Análisis del Impacto de las Restricciones*
| RESTRICCIONES | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Disponibilidad de racks baratos y falsificados | -2.4% | A nivel nacional, especialmente en ciudades de nivel 2 y 3 | Corto plazo (≤ 2 años) |
| Elevados costes iniciales de inversión (CAPEX) y de cumplimiento normativo | -1.9% | Zonas metropolitanas con normas estrictas | Mediano plazo (2-4 años) |
| Cadena de suministro volátil de acero CRCA | -1.7% | Nacional, con mayor impacto en fabricantes nacionales | Corto plazo (≤ 2 años) |
| Retrasos en la adquisición de terrenos y el suministro de energía | -1.4% | Áreas metropolitanas y ciudades emergentes de nivel 2 y nivel 3 | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad de Racks Baratos y Falsificados
Los compradores sensibles al precio a veces seleccionan carcasas no certificadas fabricadas con acero de calibre delgado, lo que aumenta el riesgo de incendio y el fallo de carga. Las oscilaciones del coste del acero entre 63.500 y 68.500 INR por tonelada intensifican la tentación de reducir las especificaciones de los materiales, comprometiendo la fiabilidad. Las unidades de calidad inferior rara vez soportan las cargas estáticas de 1.200 kg comunes en los despliegues a escala hiper. Para frenar las importaciones falsificadas, las autoridades aduaneras exigen ahora códigos de trazabilidad de la Oficina de Normas de India (BIS), pero persisten lagunas en la aplicación en los mercados secundarios.
Elevados Costes Iniciales de Inversión (CAPEX) y de Cumplimiento Normativo
La norma ISO 27001, la norma ISO 14001 y el registro en el panel del Ministerio de Electrónica y Tecnología de la Información (MeitY) añaden conjuntamente entre un 12% y un 15% a los costes de adquisición de racks, comprimiendo los márgenes de los pequeños operadores. Los despliegues en el sector sanitario también deben cumplir los criterios acústicos alineados con la Ley de Portabilidad y Responsabilidad de los Seguros Médicos (HIPAA), lo que empuja a los compradores hacia racks insonorizados premium que pueden costar un 35% más que los armarios estándar. Las unidades de distribución de energía clasificadas para 100 A por fase y los conductos de barras redundantes elevan aún más los costes totales de construcción. Los operadores más pequeños a menudo aplazan las actualizaciones, ralentizando la penetración en los distritos menos atendidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño de Rack: Los Racks Completos de Alta Densidad Anclan los Sitios Principales
Los racks completos que representan el 68,75% de los envíos de 2025 subrayan cómo los operadores a escala hiper favorecen los bastidores altos y profundos que optimizan el uso del espacio en planta. El tamaño del mercado de racks para centros de datos de India para los racks completos está preparado para expandirse a una CAGR del 17,98%, reflejando plantillas de despliegue uniformes en los nuevos campus de 100 MW. Los medios racks, aunque con una base más pequeña, están ganando impulso en sitios en el borde, y su participación en el mercado de racks para centros de datos de India podría alcanzar doble dígito para 2032 a medida que los operadores equilibran las limitaciones de espacio y energía. Los racks de cuarto siguen siendo un nicho, sirviendo a instalaciones de telecomunicaciones y oficinas secundarias de comercio minorista donde los límites de peso restringen las cargas de equipos.
Los racks completos de segunda generación incorporan prensaestopas con cepillos, puertas perforadas y matrices de sensores preparadas para sistemas de gestión de edificios (BMS), lo que permite ajustar el flujo de aire sin grandes adaptaciones. Los diseños de medio rack ahora se entregan con secciones deslizables que aceptan espacios U adicionales, protegiendo la inversión inicial mientras permiten una escalabilidad futura.


Por Tipo de Rack: Los Armarios Cerrados Dominan, los Diseños Acústicos Crecen
Los armarios cerrados captaron el 72,35% de las ventas porque los sitios de múltiples inquilinos requieren compartimentos con cerradura y resistentes al polvo. El tamaño del mercado de racks para centros de datos de India para los modelos cerrados aumentará de forma constante a medida que las cargas de trabajo del sector BFSI y del gobierno se trasladen a salas de colocación. Los racks de marco abierto prosperan en las salas a escala hiper de uso exclusivo, donde la seguridad perimetral y el flujo de aire estructurado hacen que las puertas sean redundantes. Los racks insonorizados, que avanzan a una CAGR del 20,01%, están entrando en salas de datos hospitalarias y pods de micro-borde urbanos que necesitan mantenerse dentro de los límites de 60 dB de ruido. Las unidades de montaje en pared ocupan una pequeña fracción, pero siguen siendo relevantes para las unidades de banda base de 5G y los routers de oficinas sucursales.
Los fabricantes están incorporando paneles compuestos y vinilo cargado en masa en los racks acústicos sin ampliar la huella general. El cumplimiento de las normas de emisión de ruido ISO 3744 se está convirtiendo en un requisito de licitación en las licitaciones del sector sanitario, impulsando la adopción.
Por Compatibilidad de Refrigeración: El Aire Lidera, la Refrigeración Líquida Gana Terreno
Los gabinetes refrigerados por aire aún dominan con el 77,75% de los ingresos porque los sitios ya existentes dependen de unidades CRAC perimetrales. Sin embargo, se prevé que el tamaño del mercado de racks para centros de datos de India para los armarios refrigerados por líquido se triplique para 2032 junto con el aumento de la adopción de IA. Los operadores optan por bastidores preparados para sistemas híbridos que pueden comenzar con aire y adaptarse posteriormente a circuitos de placa fría, protegiendo la inversión de capital. Las primeras instalaciones preparadas para refrigeración líquida reportan una mejora del Índice de Eficiencia del Uso de Energía (PUE) del 15%-20% una vez que los servidores cambian al refrigerante de chip directo, compensando los mayores costes iniciales.
Los proveedores de racks ahora pre-perforan para accesorios de desconexión rápida e integran válvulas sin goteo, reduciendo el tiempo de adaptación en el sitio. Los anchos estándar de 600 mm son preferidos porque dejan 200 mm de espacio lateral en pasillos de 1.200 mm, simplificando la gestión de mangueras.
Por Usuario Final: TI y Telecomunicaciones Lideran, el Sector Sanitario Crece
Los compradores de TI y telecomunicaciones representaron el 39,45% del gasto en 2025, ya que los Proveedores de Servicios en la Nube (CSP) y los operadores desplegaron zonas de disponibilidad regional. Se proyecta que el tamaño del mercado de racks para centros de datos de India para el sector sanitario crezca más rápidamente, impulsado por la tele-UCI, la radiología PACS y los impulsos de digitalización regulatoria. El sector BFSI continúa expandiendo pods seguros que requieren cerraduras de doble factor y aislamiento de vibraciones. Las empresas de transmisión de medios posicionan nodos de caché cerca de los centros de población, impulsando la demanda de racks de cuarto en azoteas de centros comerciales y sótanos de estadios.
Las necesidades especializadas como el archivo de imágenes de resonancia magnética (IRM) llevan a los compradores del sector sanitario hacia armarios insonorizados y blindados contra interferencias electromagnéticas (EMI). Los fabricantes que ofrecen recubrimientos en polvo antimicrobianos y zócalos de presión negativa obtienen ventaja al licitar proyectos hospitalarios.
Por Tipo de Centro de Datos: El Crecimiento a Escala Hiper Remodela los Modelos Tradicionales
Las instalaciones de colocación dominaron el mercado de racks para centros de datos de India con una participación de mercado del 66,20% en 2025, subrayando la preferencia empresarial por las salas compartidas que optimizan la eficiencia del capital y la experiencia operativa. Las instalaciones a escala hiper o de construcción propia están avanzando a una CAGR del 20,25% hasta 2032, impulsadas por el campus de 6.000 millones de USD de Google en Visakhapatnam y el desembolso de 12.700 millones de USD de AWS hasta 2031. Estas construcciones centradas en IA requieren racks diseñados para cargas de 80-100 kW y circuitos de líquido en manifold.
Las demás instalaciones, que comprenden despliegues empresariales y en el borde, satisfacen necesidades especializadas donde la proximidad o el cumplimiento normativo exige salas dedicadas. El sitio de CtrlS en Patna, valorado en 400 crore de INR (48,2 millones de USD), ejemplifica la tendencia en el borde que equilibra el coste con la fiabilidad. Los proveedores de colocación ahora ofrecen paquetes híbridos que mezclan pasillos compartidos con jaulas dedicadas, lo que permite a los proveedores de racks aprovechar la fabricación estandarizada mientras atienden a diversos acuerdos de nivel de servicio.
Análisis Geográfico
El sur de India sigue siendo el epicentro, aportando más de la mitad de la capacidad activa en MW y un 65% del flujo de proyectos hacia 2030. Chennai y Bangalore se benefician de la proximidad a los cables submarinos y la densidad de talento, mientras que las exenciones fiscales de Hyderabad profundizan su atractivo. Las parcelas de terreno agrupadas con acuerdos de transmisión de energía verde reducen el plazo de ejecución del proyecto hasta en seis meses, apoyando la continuada dominancia.
El oeste de India, anclado por Mumbai y Navi Mumbai, conserva su peso estratégico gracias a las cargas de trabajo del sector BFSI y los cables de pasarela internacional. La política de parques verdes de Maharashtra que ofrece tarifas concesionales para operaciones con el 100% de energía renovable está atrayendo 20.000 millones de USD de inversiones planificadas. Los elevados precios del suelo fomentan pasillos de racks más altos y salas de datos de varios pisos, haciendo que la solidez del gabinete y el cumplimiento sísmico sean críticos.
Los corredores del norte y el este están emergiendo gracias a los incentivos estatales. La instalación del noreste valorada en 600 crore de rupias indias apunta a las cargas de trabajo logísticas y gubernamentales desatendidas. El campus de 60 MW de CtrlS en Calcuta señala la confianza en las redes eléctricas de menor coste y las temperaturas ambientales más frescas que reducen las facturas de refrigeración. En conjunto, estas regiones diversifican el riesgo frente a los fenómenos meteorológicos costeros y descongestiona las principales zonas metropolitanas.
Panorama regulatorio
La demanda de racks en India se encuentra dentro de un entorno de políticas y normas cada vez más estricto, definido por el MeitY, los reguladores sectoriales y la Oficina de Normas de la India (BIS). El 25 de febrero de 2026, India notificó sus primeras normas nacionales para computación en la nube y desempeño de centros de datos, alineadas con los marcos ISO/IEC a través del BIS, elevando el nivel exigido en prácticas de diseño y operación auditadas que repercuten en las especificaciones de los racks (capacidad de carga, puesta a tierra, seguridad y disposiciones de monitoreo). En paralelo, los mandatos de localización de la Digital India para datos sensibles y la preferencia de adquisición del MeitY vinculada a un valor agregado nacional del 25-45% están reforzando el abastecimiento cumplido y trazable frente a la fabricación informal.
El cumplimiento de la gobernanza de datos también se está convirtiendo en un requisito de adquisición para los operadores y sus proveedores. Las Normas DPDP notificadas el 13 de noviembre de 2025 establecen un plazo de 18 meses que finaliza el 13 de mayo de 2027 y hacen referencia a sanciones de hasta 250 crore INR por infracción, lo que impulsa a los centros de datos de colocación y empresariales a formalizar controles que se trasladan a gabinetes seguros y con cerradura, así como a cadenas de suministro documentadas. Las medidas del lado de la inversión, incluidos los incentivos del Presupuesto de la Unión 2026 y el tratamiento de estatus de infraestructura para instalaciones de mayor tamaño (comúnmente referido para sitios superiores a 5 MW), además de programas estatales de ventanilla única (por ejemplo, el marco de política de Rajasthan de 2025), están acortando los ciclos de proyecto y aumentando la proporción de racks adquiridos mediante licitaciones estandarizadas en lugar de compras puntuales.
Análisis de la cadena de valor
La cadena de valor de los racks en India abarca el abastecimiento aguas arriba de acero y componentes, la fabricación e integración de sistemas en la etapa intermedia, y la entrega aguas abajo a través de canales hacia sitios de colocación, hyperscale/autoconstrucción y edge. Aguas arriba, las estructuras de los gabinetes dependen de chapa de acero e insumos de acabado, mientras que la infraestructura eléctrica adyacente de los centros de datos, necesaria junto con los racks, sigue dependiendo en gran medida de las importaciones, con equipos clave como transformadores, aparamenta y acero CRGO frecuentemente adquiridos en mercados como Japón, Corea del Sur y China. Esta exposición a las importaciones contribuye a largos plazos de entrega para equipos de potencia críticos (a menudo citados en torno a 12 meses), lo que puede retrasar la puesta en marcha de filas de racks incluso cuando los gabinetes están disponibles.
En la etapa intermedia, India cuenta con una combinación de fabricantes locales de chapa metálica y proveedores globales que integran racks con accesorios de energía, refrigeración y gestión. Las expansiones de fabricación de Schneider Electric en India son un ejemplo de los esfuerzos de localización que respaldan el ecosistema en torno a las implementaciones de racks, incluida una expansión de 184 crore INR en su planta de Kolkata para elevar la producción a 250.000 unidades de componentes de media tensión al año, y una planta de fabricación de 500.000 pies cuadrados en Tamil Nadu desarrollada con Horizon Industrial Parks para respaldar las necesidades de infraestructura empresarial de TI. Aguas abajo, los integradores de sistemas y contratistas realizan el ensamblaje específico del sitio (PDU, interfaces de canalización eléctrica, sensores y controles de acceso), pero la cadena enfrenta limitaciones por la escasez de mano de obra calificada para la puesta en marcha y una profundidad limitada de fabricación nacional para subsistemas avanzados de refrigeración líquida, lo que aumenta la dependencia de piezas importadas y servicios especializados para filas de racks de alta densidad listas para IA.
Panorama Competitivo
Hanut India y Rohan Infotech están aprovechando las preferencias de Fabricado en India ofreciendo un 45% de contenido local y personalización rápida. Vertiv, Schneider Electric y Rittal aprovechan las cadenas de suministro globales para suministrar intercambiadores de calor de puerta trasera y conductos de barras de alta capacidad demandados por los operadores a escala hiper. Los compromisos de sostenibilidad están remodelando las compras:
Los despliegues en el borde en ciudades de nivel 2 y nivel 3 abren espacios en blanco para racks modulares de entrega rápida que caben en puertas de 2,4 m y ascensores. Los actores globales se asocian con empresas locales de trabajo en chapa metálica para reducir el flete y los aranceles de importación, erosionando las ventajas de precio nacionales. Los servicios de valor añadido —unidades de distribución de energía (PDU) integradas en fábrica, kits de sensores y soporte de ciclo de vida— se están convirtiendo en factores decisivos, llevando a los fabricantes centrados exclusivamente en metal a actualizar sus capacidades o abandonar el mercado.
De cara al futuro, la consolidación es probable a medida que la inflación de componentes premia las economías de escala. Los proveedores capaces de combinar racks con soluciones de energía, refrigeración y software de Infraestructura de Gestión de Centros de Datos (DCIM) pueden anclar ingresos de servicios gestionados a largo plazo, diferenciándose en un campo cada vez más concurrido.
Líderes de la Industria de Racks para Centros de Datos de India
Eaton Corporation
Black Box Corporation
Rittal GMBH & Co.KG
Schneider Electric SE
Vertic Group Corp.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La densificación impulsada por la IA y la estandarización orientada al cumplimiento están ampliando el espacio disponible para racks de mayores especificaciones, tanto en las principales áreas metropolitanas como en las nuevas construcciones edge de nivel 2/3. Dado que la capacidad instalada de centros de datos en India se cita en torno a 1,5-1,7 GW a principios de 2026, con programas de política e inversión que apuntan a una expansión de varios gigavatios para 2030, los operadores están pasando de las filas convencionales de 12-15 kW hacia diseños listos para IA que requieren estructuras preparadas para refrigeración líquida, mayores capacidades de carga estática y sensores integrados para la gestión térmica y de energía. Este cambio respalda oportunidades en gabinetes híbridos preparados para refrigeración, recintos con gestión acústica y de EMI para inquilinos regulados (en particular BFSI y salud), y formatos de rack completo estandarizados que pueden replicarse en múltiples sitios.
La fabricación local y una integración más profunda con la distribución de energía crean oportunidades adicionales, particularmente donde la preferencia de adquisición está vinculada al valor agregado nacional y al cumplimiento trazable. Schneider Electric ha indicado públicamente que las operaciones de centros de datos representan aproximadamente el 15-20% de su negocio en India, con crecimiento continuo, y está invirtiendo en capacidad india (por ejemplo, la expansión de componentes de media tensión en Kolkata y la presencia de fabricación en Tamil Nadu), lo que señala una demanda sostenida de infraestructura integrada y disponible localmente en torno a las implementaciones de racks. Las limitaciones de la cadena de suministro destacadas por los análisis del sector, incluidos los largos ciclos de adquisición de equipos eléctricos y la limitada fabricación nacional de refrigeración líquida, dejan margen para proveedores e integradores de racks que puedan reducir los plazos de entrega mediante fabricación local, preintegración de PDU y kits de monitoreo, y capacidades de servicio que reduzcan los cuellos de botella en la puesta en marcha en el sitio.
Desarrollos recientes del sector
- Julio de 2026: Rittal India pasa de ser proveedor de productos a proveedor de soluciones integrales en los sectores de TI y eléctrico de India, con un enfoque en soluciones de refrigeración precisa para centros de datos y HPC. Rittal India también está enfatizando soluciones integradas de refrigeración y racks para cargas de trabajo de IA y HPC en el mercado indio. La empresa presenta esto como una ampliación de su capacidad integral para apoyar implementaciones en racks y refrigeración.
- Junio de 2026: Eaton lanza una nueva solución de tablero de baja tensión en India, diseñada y fabricada localmente para respaldar la distribución de energía en racks de centros de datos de IA hyperscale. El lanzamiento amplía la oferta de infraestructura de energía para racks hyperscale indios. La fabricación localizada y la gestión de energía integrada de Eaton están orientadas a una implementación más rápida de racks listos para IA.
- Mayo de 2026: Black Box Limited completa la adquisición de la empresa brasileña 2S Inovações Tecnológicas para ampliar su capacidad de infraestructura digital y servicios de centros de datos. La adquisición amplía la cartera y los servicios transfronterizos de centros de datos de Black Box en mercados vinculados a India. Black Box posiciona esta incorporación como una expansión de su presencia en servicios de gestión de centros de datos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado de racks para centros de datos de India abarca los ingresos obtenidos por la venta de racks utilizados para montar y asegurar equipos de TI y redes dentro de los centros de datos indios, en los formatos habituales de gabinete y bastidor abierto, y en alturas de unidad estándar.
Exclusiones de alcance: excluimos servidores, almacenamiento, hardware de red, PDU, equipos de refrigeración y servicios completos de construcción de centros de datos, incluso si se adquieren dentro del mismo proyecto.
Descripción general de la segmentación
- Por Tamaño de Rack
- Rack de Cuarto (9U–22U)
- Medio Rack (23U–27U)
- Rack Completo (42U–52U)
- Por Tipo de Rack
- Racks de Marco Abierto
- Armarios de Servidores Cerrados
- Racks de Montaje en Pared
- Racks Insonorizados / Acústicos
- Por Compatibilidad de Refrigeración
- Racks Refrigerados por Aire
- Racks Refrigerados por Líquido
- Racks Preparados para Refrigeración Híbrida
- Por Industria del Usuario Final
- TI y Telecomunicaciones
- BFSI
- Gobierno y Sector Público
- Medios de Comunicación y Entretenimiento
- Sanidad y Ciencias de la Vida
- Industria Manufacturera
- Otros Usuarios Finales
- Por Tipo de Centro de Datos
- Instalaciones de Colocación
- Instalaciones a Escala Hiper / de Construcción Propia
- Otras (Empresarial, Borde, entre otras)
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer los límites de lo que se considera una venta de racks, y para construir el contexto de demanda de los centros de datos de India que en última instancia impulsa los pedidos de racks. Revisamos publicaciones públicas de fuentes gubernamentales y reguladoras, como el MeitY, el Ministerio de Energía y las agencias estatales de promoción industrial y de TI, para comprender las incorporaciones de capacidad y las señales de política que afectan a las nuevas construcciones.
También utilizamos fuentes de acceso libre, como la Autoridad Reguladora de Telecomunicaciones de India (TRAI) y el Banco de Reserva de India (RBI), para señales relacionadas con la adopción de pagos digitales, además de publicaciones de organismos de normalización y revistas técnicas para verificar las convenciones de dimensionamiento de gabinetes y la preparación para alta densidad. Se hizo referencia a informes anuales de empresas, presentaciones a inversores, coberturas de prensa reconocidas y una suscripción de pago para datos financieros y noticias corporativas, con el fin de verificar los niveles de actividad y la dirección de los precios, y luego se revisaron todos los supuestos para garantizar su coherencia. Las fuentes aquí enumeradas son ilustrativas, y también se utilizaron muchos otros documentos y conjuntos de datos públicos durante la recopilación y validación de datos.
Entrevistas primarias y encuestas
Se utilizaron entrevistas primarias y encuestas estructuradas para validar la demanda de racks por tipo de centro de datos, y para aclarar la fijación de precios y el momento de los envíos, información no visible en documentos públicos. Hablamos con una combinación de proveedores de racks, operadores de centros de datos, integradores de sistemas y equipos de adquisición. El trabajo de campo se equilibró entre los principales clústeres metropolitanos de India y las ubicaciones emergentes, de modo que la proporción de nueva carga de TI reflejara dónde es más probable que se realicen primero las compras de racks.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 36% | Directivos (CXO): 15% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 25% |
| Actores más pequeños: 19% | Gerentes: 60% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construye utilizando un enfoque descendente, en el que las señales de expansión de los centros de datos de India se traducen en demanda de racks mediante factores de conversión prácticos, y luego el valor se deriva utilizando la combinación y los precios típicos de racks. En el modelo, se utilizan variables como la capacidad anunciada y en construcción, los rangos observados de densidad de racks (incluidas las mayores necesidades de densidad para salas listas para IA), la combinación entre implementaciones de colocación frente a empresariales, y la proporción de gabinetes de bastidor abierto frente a cerrados para formar el requerimiento anual de racks.
Para mantener los totales realistas, aplicamos verificaciones ascendentes selectivas mediante conversaciones con proveedores, bandas de precios muestreadas por tipo de rack y altura de unidad, y verificaciones de canal en torno a los plazos de entrega y la fase de los proyectos. Cuando una parte de la demanda no puede observarse directamente (por ejemplo, sitios empresariales pequeños), se aborda mediante supuestos de penetración calibrados que se prueban repetidamente en entrevistas y se ajustan solo cuando varias señales apuntan en la misma dirección.
El pronóstico se realiza mediante análisis de escenarios, ya que los cronogramas de construcción de centros de datos en India pueden variar según la disponibilidad de energía, los plazos de permisos y la absorción de arrendamientos. El caso base se ancla a la perspectiva de proyectos más coherente obtenida de las entrevistas. Luego se aplican rangos de sensibilidad a la densidad de racks y a la progresión del precio de venta promedio, de modo que el pronóstico se mantenga explicable y repetible.
Validación de datos y ciclo de actualización
Cada paso importante se verifica en cuanto a coherencia interna, y luego los resultados se comparan con indicadores de demanda independientes, como el flujo de noticias sobre expansión de instalaciones, los patrones de tiempos de adquisición y las tendencias de densidad de racks comentadas por profesionales del sector. Si un valor parece fuera de rango, se revisa el supuesto, y se vuelve a contactar a los encuestados cuando persiste una discrepancia tras las verificaciones documentales.
Antes de la aprobación final, el modelo pasa por una revisión analítica de varias etapas para garantizar la coherencia de la aritmética, las unidades y el manejo de la moneda entre los distintos años. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos importantes (por ejemplo, anuncios de grandes campus, cambios de política o variaciones abruptas en los costos de los insumos). Antes de la entrega, se realiza una última revisión para garantizar que los últimos desarrollos públicos queden reflejados en las cifras finales.
Comparación del dimensionamiento del mercado de racks para centros de datos de India de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados pueden variar considerablemente para los racks de centros de datos, porque los límites del producto a menudo se confunden con equipos más amplios de centros de datos, y porque los distintos estudios abordan de manera muy diferente el momento de los envíos y la fijación de precios. Observamos la mayor dispersión cuando un modelo utiliza el valor de la industria de centros de datos como proxy, o cuando incluye hardware adyacente que se encuentra dentro del rack.
Las señales de capacidad instalada, los debates sobre densidad de racks en India y las verificaciones de adquisición del lado del comprador son la evidencia que mantiene la estimación de Mordor Intelligence vinculada a la demanda real de racks y a los ingresos exclusivamente de racks, en lugar de al capex de instalaciones o a los totales de hardware de TI.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,21 millones de USD (2024) | |
| Editorial del sector A | 207,46 millones de USD (2025) | Esta estimación parece incluir un alcance de equipos y aplicaciones mucho más amplio, y su magnitud sugiere que categorías ajenas a los racks o un gasto más amplio en centros de datos podrían estar incluidos dentro de la misma cifra. |
| Informe del sector B | 10,00 mil millones de USD (2024) | Esta cifra representa el valor global de la industria de centros de datos de India en lugar de los racks, por lo que combina terreno, energía, construcción y operaciones con hardware, lo que infla el tamaño de mercado específico de los racks. |
La comparación muestra principalmente que el alcance es el factor decisivo, y que, una vez que los racks se separan de la construcción de instalaciones y el hardware de TI, el mercado se vuelve mucho más pequeño y fácil de rastrear. Al anclar el modelo a señales de expansión observables y luego validar la fijación de precios y la combinación mediante verificaciones con profesionales del sector, la cifra final se mantiene transparente, repetible y alineada con lo que los compradores pagan por los racks en India.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Racks para Centros de Datos de India?
Se espera que el tamaño del Mercado de Racks para Centros de Datos de India alcance 4,99 millones de USD en 2026 y crezca a una CAGR del 18,42% para alcanzar 13,74 millones de USD en 2032.
¿Cuál es el tamaño actual del Mercado de Racks para Centros de Datos de India?
En 2026, se espera que el tamaño del Mercado de Racks para Centros de Datos de India alcance 4,99 millones de USD.
¿Quiénes son los actores clave en el Mercado de Racks para Centros de Datos de India?
Eaton Corporation, Black Box Corporation, Rittal GMBH & Co.KG, Schneider Electric SE y Vertic Group Corp. son las principales empresas que operan en el Mercado de Racks para Centros de Datos de India.
¿Qué años cubre este Mercado de Racks para Centros de Datos de India y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado de Racks para Centros de Datos de India se estimó en 4,99 millones de USD. El informe cubre el tamaño histórico del mercado del Mercado de Racks para Centros de Datos de India para el año: 2024. El informe también prevé el tamaño del Mercado de Racks para Centros de Datos de India para los años: 2026, 2027, 2028, 2029, 2030, 2031 y 2032.
Última actualización de la página el:
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA a nivel mundial, divididas por tipo de instalación, componente y nivel.
- Mercado de Servidores para Centros de Datos Servidores en todas las regiones, divididos por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Construcción de Centros de Datos Demanda global de construcción, dividida por nivel (tier), tamaño de instalación y tipo de instalación.
- Mercado de Servidores para Centros de Datos de India Servidores en India, divididos por factor de forma, arquitectura de procesador y modelo de implementación.
- Mercado de Servidores para Centros de Datos de Malasia Demanda de servidores en Malasia, abarcando nivel de centro de datos, factor de forma y aplicación / carga de trabajo.
- Mercado de Centros de Datos Hyperscale en India Demanda de sitios hyperscale en India, que abarca tipo de instalación, componente y nivel (tier).
- Mercado de Consumo de Agua de Centros de Datos de Chile Demanda de uso de agua en Chile, que abarca fuente de abastecimiento de agua, tipo de instalación y tamaño de instalación.



