
Tamaño y Participación del Mercado de Racks para Centros de Datos de Oriente Medio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tamaño del Mercado (2026) | 224.51 Millones de dólares |
| Tamaño del Mercado (2031) | 446.33 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 14.73 % |
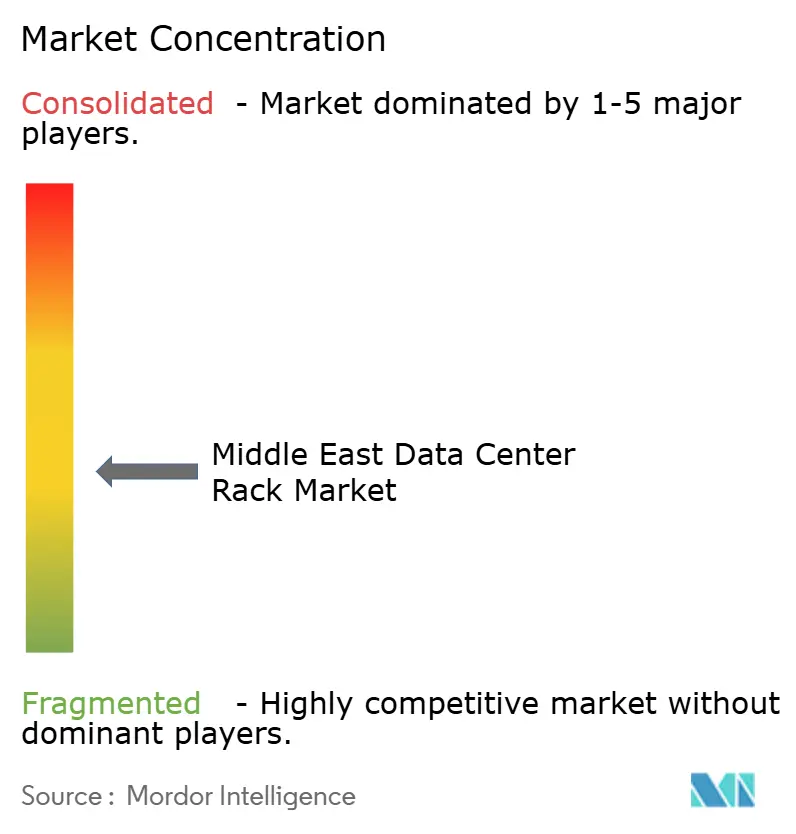
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Racks para Centros de Datos de Oriente Medio por Mordor Intelligence
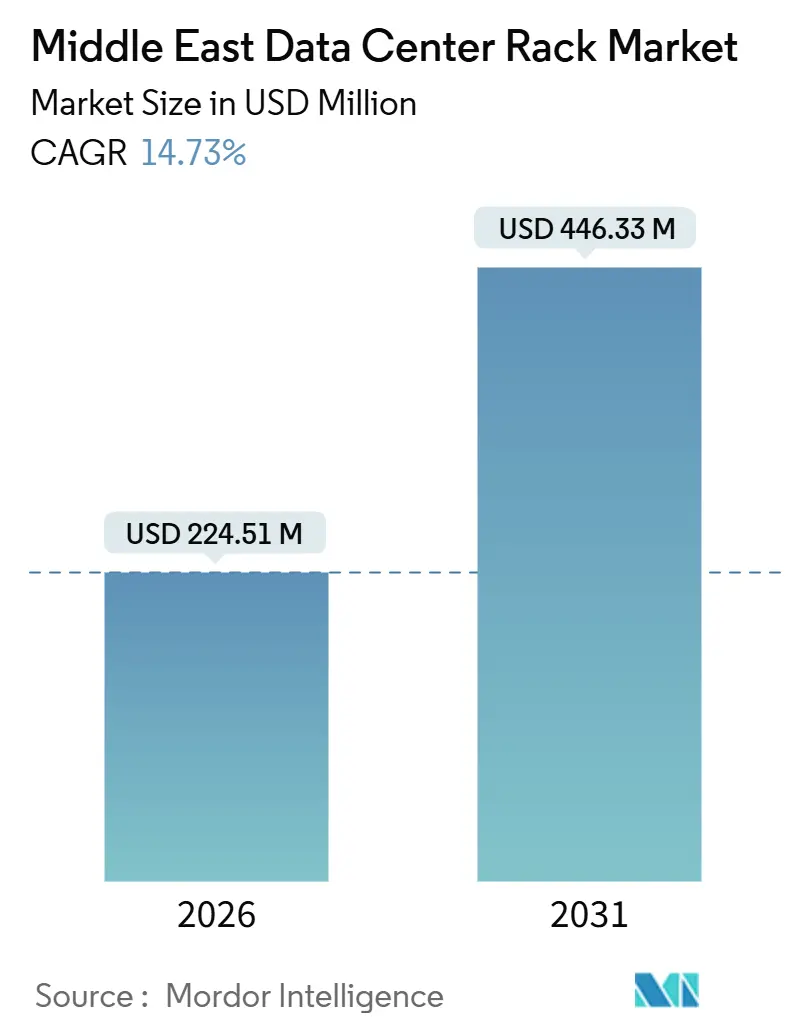
El tamaño del Mercado de Racks para Centros de Datos de Oriente Medio se estima en USD 224,51 millones en 2026 y se espera que alcance USD 446,33 millones en 2031, a una CAGR del 14,73% durante el período de pronóstico (2026-2031). La demanda se acelera porque las nubes de hiperescala están localizando capacidad, los mandatos de inteligencia artificial soberana requieren computación en territorio nacional y los operadores están estandarizando gabinetes cerrados de alta densidad que admiten refrigeración líquida o de puerta trasera. Los racks de 42U de longitud completa siguen siendo dominantes, aunque los despliegues edge vinculados al 5G y los micromódulos están impulsando los envíos de gabinetes de media altura. Arabia Saudita y los Emiratos Árabes Unidos concentran la mayor parte de los nuevos despliegues, pero Omán y Jordania están emergiendo con proyectos especializados de edge y colocación. Las cadenas de suministro están en transformación, ya que las normas de contenido local favorecen los kits desmontados y la fabricación regional, mientras que los clústeres de GPU de alta intensidad térmica están impulsando a los diseñadores hacia la refrigeración líquida.
Conclusiones Clave del Informe
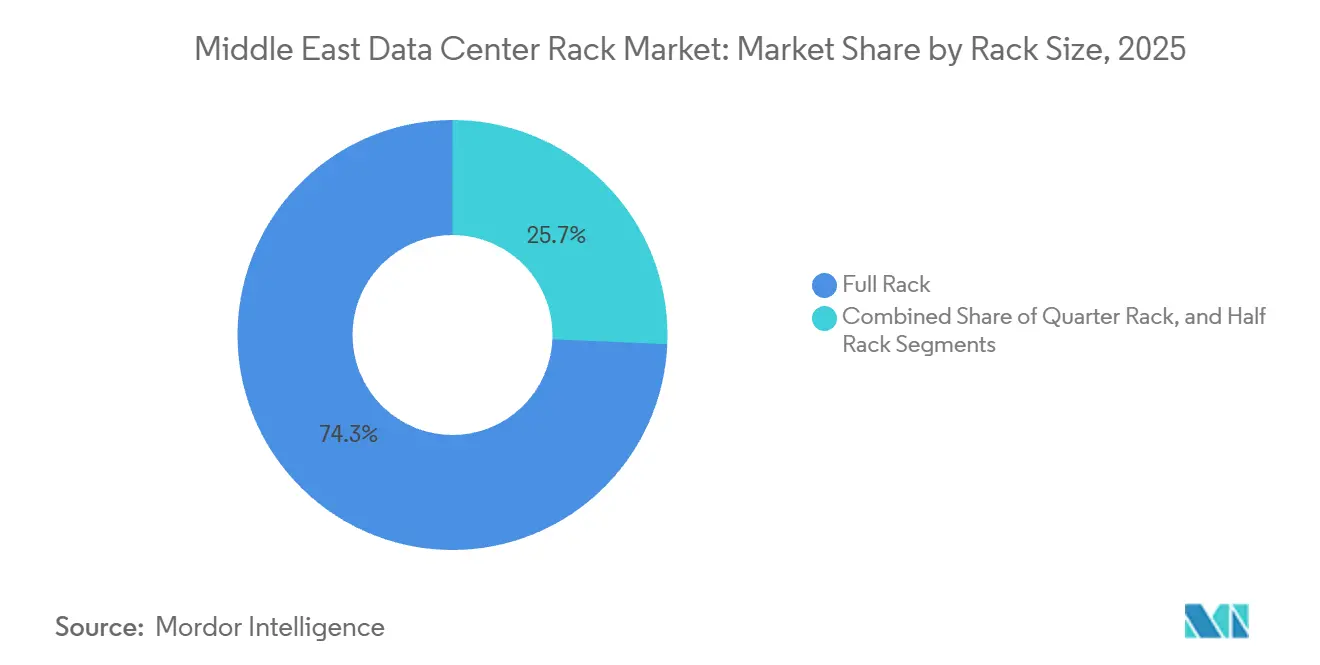
- Por tamaño de rack, los racks completos representaron el 74,32% de la participación del mercado de racks para centros de datos de Oriente Medio en 2025, mientras que se proyecta que los racks de medio tamaño se expandan a una CAGR del 15,53% hasta 2031.
- Por tipo de rack, los gabinetes cerrados capturaron el 79,33% de la participación en ingresos en 2025, y se prevé que este formato crezca a una CAGR del 15,67% hasta 2031.
- Por clasificación de nivel, el Nivel 3 lideró con una participación del 56,21% en 2025, mientras que los racks de Nivel 4 muestran la CAGR proyectada más alta del 16,12% durante 2026-2031.
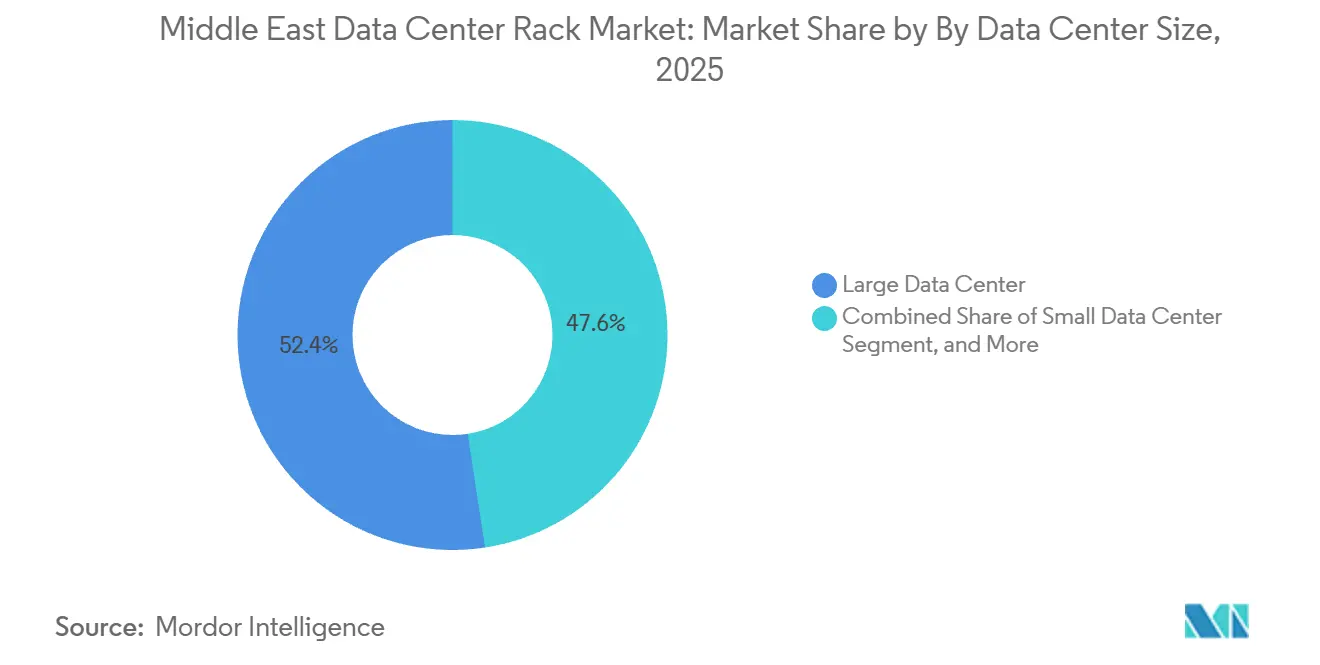
- Por tamaño de centro de datos, las instalaciones grandes representaron el 52,42% de los envíos en 2025, aunque se espera que los sitios de hiperescala crezcan a una CAGR del 15,71% durante el período de perspectiva.
- Por tipo de propiedad del centro de datos, los proveedores de colocación comandaron el 51,53% de participación en 2025, mientras que los hiperescaladores y operadores de servicios en la nube están preparados para avanzar a una CAGR del 15,82% durante la ventana de pronóstico.
- Por país, Arabia Saudita lideró con el 39,35% de participación en ingresos en 2025, mientras que se prevé que los Emiratos Árabes Unidos se expandan a una CAGR del 16,08% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Construcciones de Hiperescala por Grandes Proveedores de Nube en Arabia Saudita y EAU | +3.8% | Arabia Saudita, EAU, efecto secundario en Omán | Mediano plazo (2-4 años) |
| Requisitos Acelerados de Contenido Local que Impulsan la Demanda de Colocación en Territorio Nacional | +2.9% | Arabia Saudita, EAU, Jordania | Corto plazo (≤ 2 años) |
| Sitios Edge Impulsados por 5G que Requieren Racks de Micromódulos | +2.4% | EAU, Arabia Saudita, Omán | Mediano plazo (2-4 años) |
| Inversiones en Inteligencia Artificial Soberana y HPC en los Estados del Golfo | +3.2% | Arabia Saudita, EAU | Largo plazo (≥ 4 años) |
| Incentivos de Acuerdos de Compra de Energía Renovable que Reducen los Costos Operativos para la Densificación de Racks | +1.6% | EAU, Arabia Saudita | Largo plazo (≥ 4 años) |
| Gabinetes Resistentes al Microclima para Entornos Desérticos | +1.4% | A nivel del CCG con enfoque en Arabia Saudita y EAU | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Construcciones de Hiperescala por Grandes Proveedores de Nube en Arabia Saudita y EAU
Las plataformas en la nube están desplegando infraestructuras multirregionales dentro del Golfo para cumplir con las normas de soberanía de datos, y cada nueva zona de disponibilidad se traduce en miles de gabinetes cerrados de alta densidad diseñados para cargas de 20 kilovatios o superiores. Los racks deben integrar enrutamiento de cables, intercambiadores de calor de puerta trasera y flujo de aire controlado por sensores, ya que los clústeres de entrenamiento de inteligencia artificial intensifican la producción térmica. Los diseños de módulos en pod que escalan de 5 megavatios a 50 megavatios están acortando los cronogramas de construcción, dando ventaja a los proveedores de racks que entregan kits preensamblados.
Requisitos Acelerados de Contenido Local que Impulsan la Demanda de Colocación en Territorio Nacional
Los marcos IKTVA de Arabia Saudita y ICV de los EAU imponen umbrales de valor doméstico del 30%-40% en proyectos tecnológicos, por lo que los proveedores globales ahora envían racks desmontados para ensamblaje final en el país o se asocian con fabricantes de acero regionales.[1]Gobierno de Arabia Saudita, "Programa de Valor Agregado Total en el Reino (IKTVA)," my.gov.sa La certificación bajo estos esquemas genera primas de precio, pero garantiza prioridad en las evaluaciones de licitaciones. A medida que el cumplimiento local se expande a Jordania, la cadena de suministro está pasando de modelos centrados en la importación a modelos híbridos que dividen la fabricación, el recubrimiento en polvo y la integración final entre múltiples plantas del Golfo.
Sitios Edge Impulsados por 5G que Requieren Racks de Micromódulos
Los núcleos 5G independientes y la segmentación de red llevan el cómputo hacia los sitios de radio, sucursales minoristas y patios industriales, y cada nodo necesita un gabinete de media altura o de montaje en pared que tolere variaciones de temperatura mientras disipa entre 5 y 10 kilovatios. Los gabinetes de media altura integran distribución de energía, refrigeración de circuito cerrado y supresión de incendios dentro de un único factor de forma, reduciendo drásticamente la mano de obra en el sitio. Los operadores de telecomunicaciones ahora estandarizan en acero sellado con clasificación IP55 para proteger las unidades de banda base del polvo, y este requisito acelera la demanda de racks compactos.
Inversiones en Inteligencia Artificial Soberana y HPC en los Estados del Golfo
Los planes nacionales de inteligencia artificial en Arabia Saudita y los EAU asignan cientos de megavatios para el entrenamiento de modelos de lenguaje de gran escala, y estos clústeres de GPU necesitan racks refrigerados por líquido que manejen cargas de 50 kilovatios o superiores.[2]Qualcomm, "Qualcomm y Saudi SDAIA se asocian en una infraestructura de cómputo de inteligencia artificial de 200 MW," qualcomm.com Los proveedores que integran unidades de distribución de colectores, detección de fugas y bombas redundantes dentro del gabinete capturan precios premium incluso cuando los volúmenes generales se mantienen modestos. Este desarrollo divide el mercado de racks para centros de datos de Oriente Medio en un nivel de refrigeración por aire de bajo margen y un nivel de refrigeración líquida de alto margen orientado a cargas de trabajo HPC.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Aranceles de Importación sobre Gabinetes de Acero en Países sin TLC | -1.8% | Jordania, Omán | Corto plazo (≤ 2 años) |
| Disponibilidad Limitada de Espacio en Pisos de Colocación de Nivel IV Fuera del CCG | -1.2% | Jordania, Resto de Oriente Medio | Mediano plazo (2-4 años) |
| Preferencia Creciente por Servidores en Blade y Sled que Reduce el Número de Racks | -1.4% | A nivel del CCG con adopción temprana en EAU y Arabia Saudita | Mediano plazo (2-4 años) |
| Regulaciones de Escasez de Agua que Limitan las Modernizaciones de Refrigeración Líquida | -1.1% | EAU, Arabia Saudita, Omán | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Aranceles de Importación sobre Gabinetes de Acero en Países sin TLC
Jordania y algunos estados secundarios del Golfo aplican aranceles del 5%-15% sobre productos de acero terminados, y los racks completamente ensamblados a menudo caen en bandas arancelarias más altas, lo que eleva los costos de entrega. Los compradores responden obteniendo fabricación local o importando kits planos para ensamblaje final, lo que fragmenta el aseguramiento de calidad y prolonga los plazos de los proyectos. Para preservar los márgenes, los proveedores multinacionales están abriendo almacenes en depósito en las zonas francas de Dubái, pero esto añade complejidad logística.
Regulaciones de Escasez de Agua que Limitan las Modernizaciones de Refrigeración Líquida
Las políticas de conservación de agua dulce en los EAU y Arabia Saudita limitan la refrigeración evaporativa, lo que desalienta los circuitos de refrigeración líquida de modernización que dependen de agua fría. Los sistemas de inmersión de circuito cerrado y de chip directo evitan el consumo de agua, pero elevan los costos de los racks entre un 20% y un 30%, lo que ralentiza la adopción en instalaciones heredadas. En consecuencia, los centros de datos más antiguos permanecen con racks de refrigeración por aire, mientras que las nuevas construcciones de hiperescala integran diseños de refrigeración líquida desde el primer día, profundizando la brecha tecnológica entre instalaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño de Rack:
La Proliferación Edge Impulsa los Formatos CompactosLos racks completos representan el 74,32% de la participación del mercado de racks para centros de datos de Oriente Medio en 2025, lo que subraya el dominio histórico de las huellas de 42U para salas de colocación y empresariales. Sin embargo, los racks de medio tamaño se expanden a una CAGR del 15,53% hasta 2031, impulsados por los despliegues edge de 5G que instalan cómputo en pequeños refugios. La construcción de Cloud RAN de Nokia en 2025 en Abu Dabi utilizó gabinetes resistentes a la intemperie de 12U y 18U, demostrando cómo las redes de acceso por radio se alejan de las salas centralizadas hacia nodos distribuidos. Los racks de cuarto tienen una adopción de nicho para oficinas remotas, pero la demanda masiva seguirá concentrándose en los dos tamaños principales.
Los operadores favorecen portafolios duales, uno para salas de hiperescala que absorben miles de gabinetes idénticos de 42U y otro para gabinetes de media altura que se envían completamente integrados con energía, refrigeración y seguridad. El enfoque simplifica la adquisición al tiempo que satisface necesidades térmicas divergentes, con los clústeres de GPU apoyándose en racks completos que admiten 20 kilovatios de energía y racks de medio tamaño orientados a aplicaciones edge que funcionan a 5 kilovatios o menos. Los proveedores que abarcan ambos extremos capturan la mayor participación de cartera, pero deben gestionar cadenas de suministro y modelos de precios distintos.


Por Tipo de Rack:
Los Gabinetes Cerrados Dominan los Despliegues en Entornos DesérticosLos gabinetes cerrados representaron el 79,33% de la participación del mercado de racks para centros de datos de Oriente Medio en 2025 y se proyecta que crezcan un 15,67% hasta 2031. La protección contra la entrada de polvo impulsa la preferencia, ya que las puertas con clasificación IP54 protegen los servidores de las partículas del desierto mientras que el flujo de aire a presión positiva mejora la fiabilidad.[3]IEC, "Normas de Clasificación IP IEC 60529 para Gabinetes," iec.ch Los racks de marco abierto persisten en laboratorios de pruebas o salas de Nivel 1, pero su participación se está erosionando porque los operadores combinan objetivos de tiempo de actividad con controles ambientales más estrictos.
Las estrategias térmicas también inclinan el campo. Los intercambiadores de calor de puerta trasera y los enfriadores en fila se adaptan fácilmente a los gabinetes sellados, lo que permite a las instalaciones aumentar la densidad de energía sin reemplazar las plantas de agua fría. El centro de datos solar Moro Hub en Dubái, completado en 2025, adoptó gabinetes sellados con intercambiadores de puerta trasera para gestionar el calor diurno utilizando energía pasiva.[4]Moro Hub, "Moro Hub Completa la Fase 2 del Centro de Datos con Energía Solar," morohub.com A medida que la inteligencia artificial impulsa cargas de 30-50 kilovatios, el formato cerrado consolida su ventaja, manteniendo precios de venta promedio premium a pesar de la presión de precios de los hiperescaladores.
Por Tipo de Nivel:
El Nivel 4 Gana Terreno a Medida que la Inteligencia Artificial Soberana Exige una Disponibilidad del 99,999%Las salas de Nivel 3 representaron el 56,21% de los racks en 2025, un legado de los contratos de colocación empresarial que permiten tiempos de inactividad planificados para mantenimiento. Sin embargo, los despliegues de Nivel 4 se expanden a una CAGR del 16,12% porque los proyectos de inteligencia artificial soberana y las cargas de trabajo financieras requieren tiempo de ejecución ininterrumpido. El parque de cómputo de inteligencia artificial de 200 megavatios de Arabia Saudita, anunciado en 2026, exige redundancia 2N+1 en energía y refrigeración, impulsando los pedidos de racks hacia gabinetes con unidades de distribución de energía duales y monitoreo inteligente.
Un nivel más alto eleva el costo de capital por rack en aproximadamente un 25%, pero los costos de tiempo de inactividad para los clústeres de GPU superan los USD 100.000 por hora, lo que hace que el Nivel 4 sea rentable. Los proveedores que integran sensores ambientales y análisis predictivos en sus marcos ayudan a los operadores a alcanzar los objetivos de nivel de servicio, creando una carrera de características que diferencia a los proveedores premium de las marcas exclusivamente de productos básicos.
Por Tamaño de Centro de Datos:
Las Instalaciones de Hiperescala Superan a los Segmentos HeredadosLos centros de datos grandes representaron el 52,42% de los envíos en 2025, pero los campus de hiperescala crecerán a una CAGR del 15,71% hasta 2031 a medida que los grandes proveedores de nube despliegan capacidad multirregional. Una sola sala de hiperescala puede albergar 20.000 racks, eclipsando la huella de 500 racks típica de un gran sitio de colocación. Las tres zonas de disponibilidad de Microsoft en Arabia Saudita adoptaron gabinetes estandarizados de 42U con umbrales de 20 kilovatios, revelando el efecto de escala que los acuerdos de hiperescala tienen sobre el volumen.
La estandarización comprime los márgenes porque las negociaciones de precios dependen de grandes cantidades de unidades, pero los proveedores ganan previsibilidad y horizontes de pronóstico más largos. Por el contrario, los sitios medianos de 100-500 racks y los sitios pequeños de menos de 100 racks retienen márgenes más altos a través de la personalización. Los proveedores deben equilibrar la combinación de portafolio, la política de canales y la programación de producción para optimizar la rentabilidad durante la ola de construcción de hiperescala.
Por Tipo de Centro de Datos:
Los Hiperescaladores Ganan Participación a los Proveedores de ColocaciónLos operadores de colocación representaron el 51,53% de participación en 2025, pero los hiperescaladores y proveedores de servicios en la nube ganarán velocidad con una CAGR del 15,82%, lo que refleja un giro hacia instalaciones propias y operadas. AWS y Oracle eligieron instalaciones propias para sus expansiones de 2025-2026, evitando las salas de terceros y negociando directamente con los fabricantes. La adquisición directa recompensa a los proveedores que pueden ofrecer logística justo a tiempo y programas globales de repuestos, pero los plazos de pago se extienden a 90 días.
Los proveedores de colocación conservan un papel porque las empresas prefieren el alquiler en gastos operativos sobre las construcciones en gastos de capital. Realizan pedidos en lotes más pequeños y requieren anchos de rack flexibles, bandejas de cables más profundas y configuraciones de unidades de distribución de energía variables para admitir inquilinos mixtos. Las necesidades divergentes mantienen relevantes a ambos segmentos, aunque el impulso de crecimiento favorece claramente las huellas de los hiperescaladores.
Análisis Geográfico
Mercado de Racks para Centros de Datos en Arabia Saudita
Arabia Saudita concentró el 39,35% de la cuota del mercado de racks para centros de datos en Oriente Medio en 2025. La política digital Visión 2030, los mandatos de almacenamiento de datos en territorio nacional y un compromiso de 5,3 mil millones de USD en infraestructura de hiperescala por parte de AWS impulsan colectivamente la demanda. La Autoridad Saudita de Datos e Inteligencia Artificial se unió a Qualcomm en 2026 para un complejo de inteligencia artificial de 200 megavatios que requiere racks de 50 kilovatios con refrigeración líquida. Las cláusulas de contenido local en el marco del programa IKTVA incentivan la instalación de plantas de ensamblaje dentro del Reino, atrayendo a fabricantes regionales que se asocian con acerías nacionales.
Mercado de Racks para Centros de Datos en los Emiratos Árabes Unidos
Se prevé que los Emiratos Árabes Unidos crezcan a una CAGR del 16,08% entre 2026 y 2031, siendo la tasa más rápida de la región. El papel de Dubái como cruce de cables submarinos y las inversiones en inteligencia artificial soberana de Abu Dabi impulsan los pedidos de racks. El campus de inteligencia artificial de 5 gigavatios planificado por Khazna y el proyecto Stargate EAU apuntan a 1 gigavatio de capacidad de GPU, especificando ambos gabinetes cerrados y preparados para refrigeración líquida. El sistema de puntuación ICV de los EAU presiona a los proveedores a localizar operaciones, y el mandato de eficiencia DEWA D33 hace que los racks de alta densidad sean fundamentales para reducir la energía de refrigeración por megavatio.
Mercado de Racks para Centros de Datos en Oriente Medio
Omán, Jordania y otros estados de Oriente Medio representan oportunidades emergentes. Omán se centra en refugios de borde 5G y recintos resistentes a la corrosión para la humedad costera. Jordania atrae acuerdos de colocación ofreciendo tarifas eléctricas más bajas, aunque los mayores aranceles de importación sobre el acero terminado reducen su competitividad. Irak, Líbano y Yemen siguen obstaculizados por brechas de infraestructura, lo que limita los despliegues de racks a contratos oportunistas con agencias internacionales u operadoras de telecomunicaciones. Los proveedores deben adaptar sus modelos de comercialización, combinando ventas directas en los mercados principales del Golfo con distribución a través de canales y licitaciones por proyectos en los mercados fronterizos.
Panorama regulatorio
Arabia Saudita está reforzando la supervisión formal de las operaciones de centros de datos y la residencia de datos, lo que está moldeando las especificaciones de los racks en torno a la monitorización, la redundancia y la seguridad física. El Reglamento de Servicios de Centros de Datos (DCSR) de la Comisión de Comunicaciones, Espacio y Tecnología (CST), vigente desde enero de 2024, define niveles de servicio y eleva las expectativas de cumplimiento para los operadores, mientras que la SDAIA administra la Ley de Protección de Datos Personales de Arabia Saudita (PDPL) con límites a las transferencias transfronterizas que refuerzan el alojamiento dentro del Reino. La disponibilidad de energía y las normas de conexión también son un factor limitante, con el Ministerio de Energía y la Autoridad Saudí de Electricidad y Regulación (SERA) influyendo en los requisitos de conexión a la red y fiabilidad, lo que a su vez alimenta diseños de racks y distribución de energía de mayor densidad.
En los EAU, los operadores trabajan a través de un conjunto de normas por capas que incluye requisitos federales y regímenes de zonas francas como DIFC y ADGM, lo que afecta a dónde se ubican las cargas de trabajo y cómo se estructuran los contratos de colocation. En materia de contratación, los marcos de contenido local, incluidos el IKTVA saudí y el índice ICV de los EAU, están orientando las decisiones de abastecimiento hacia el ensamblaje en el país y la fabricación regional, impulsando a los fabricantes a alinear las listas de materiales y la presencia de proveedores con los requisitos de calificación, en lugar de depender únicamente de gabinetes importados y completamente ensamblados.
Análisis de la cadena de valor
La cadena de valor de los racks para centros de datos en Oriente Medio comienza con el abastecimiento de acero, sujetadores, revestimientos, puertas, componentes de gestión de cables y subconjuntos accesorios, y luego avanza a través de la fabricación (formado y soldadura de chapa metálica), el acabado (recubrimiento en polvo y protección contra la corrosión) y el ensamblaje final y kitting. Las políticas de contenido local en Arabia Saudita y los EAU están acelerando un cambio desde la importación de racks totalmente ensamblados hacia modelos híbridos que utilizan kits desmontables y ensamblaje en el país. Las zonas francas de Dubái también funcionan como centros logísticos para el posicionamiento de inventario y un cumplimiento más rápido de los proyectos en el Golfo.
En etapas posteriores, los racks se integran cada vez más en pilas de infraestructura física integradas que combinan gabinetes con distribución de energía, interfaces de refrigeración (sistemas de puerta trasera y colectores preparados para líquidos) y software de monitorización. La entrega generalmente se realiza a través de EPC, hyperscalers y operadores de colocation, con una coordinación que a menudo se extiende a proveedores de infraestructura como Schneider Electric y Vertiv, desarrolladores e integradores, y socios de entrega alineados con la red. Grupos del sector, incluida la Gulf Data Centre Association (GDCA), apoyan la coordinación en todo el CCG mediante la alineación sectorial y el intercambio de conocimientos.
Panorama Competitivo
El mercado de racks para centros de datos de Oriente Medio está moderadamente concentrado, con proveedores globales como Schneider Electric, Vertiv y Rittal manteniendo posiciones sólidas a través de asociaciones con proveedores de colocación y operadores de hiperescala. Los mandatos de contenido local en Arabia Saudita y los EAU están creando oportunidades para los fabricantes regionales que ofrecen soluciones más rápidas y personalizadas. Las estrategias competitivas se centran en la refrigeración líquida, los sistemas de racks inteligentes, la localización y la integración vertical. Los fabricantes chinos están entrando al Golfo con ventajas de costo, pero enfrentan preocupaciones de calidad y tiempos de personalización más largos.
La adopción tecnológica está impulsando el cambio, con soluciones de racks preintegradas que reducen el tiempo de instalación y ganan contratos de hiperescala. La plataforma EcoStruxure de Schneider Electric utiliza IoT y análisis para diferenciarse. Las oportunidades residen en los racks de inteligencia artificial refrigerados por líquido, los micromódulos para 5G y los sistemas modulares que cumplen con las normas IEC 60529. El mercado se está dividiendo en racks de refrigeración por aire de bajo margen y gabinetes de refrigeración líquida premium, presionando a los proveedores de nivel medio a localizar o integrarse.
Los fabricantes respaldados por capital privado se están asociando con marcas globales para garantizar la eficiencia de costos, mientras que los fondos soberanos del Golfo invierten para cumplir con las cuotas de localización. La empresa conjunta de Vertiv en 2025 en la Ciudad Económica Rey Abdullah destaca un cambio hacia el ensamblaje local. AIQ de Abu Dabi está integrando la detección de anomalías en los controladores de racks, y las asociaciones en Dubái están reduciendo los ciclos de reabastecimiento a diez días. Las empresas emergentes como Submer e Iceotope están otorgando licencias de diseños a los proveedores, acelerando la entrada al mercado. Se espera una consolidación a medida que las empresas globales adquieran ensambladores más pequeños para escalar y satisfacer las demandas de garantía.
Líderes de la Industria de Racks para Centros de Datos de Oriente Medio
Schneider Electric SE
Vertiv Group Corp.
Rittal GmbH & Co. KG
Eaton Corporation plc
Legrand SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Racks para Centros de Datos en Oriente Medio
- Schneider Electric SE
- Vertiv Group Corp.
- Rittal GmbH & Co. KG
- Eaton Corporation plc
- Legrand SA
- nVent Electric plc
- Panduit Corp.
- Huawei Technologies Co., Ltd.
- Black Box Corporation
- Chatsworth Products, Inc.
- Middle East Fiber Cable Manufacturing Co.
- Great Lakes Data Racks & Cabinets Inc.
- Delta Electronics, Inc.
- ABB Ltd.
- Belden Inc.
- Canovate Group
Lea el análisis de las empresas de mercado de racks para centros de datos en oriente medio

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave está en el suministro nacional y conforme de gabinetes cerrados de alta densidad y ecosistemas de racks preparados para líquidos que se alineen con los umbrales de localización del Golfo, respaldando a la vez las densidades de potencia impulsadas por la IA. Prueba de ello es que Schneider Electric declaró su compromiso de casi triplicar su capacidad de fabricación en Arabia Saudita para 2030, lo que señala una base de suministro local más amplia para los componentes de infraestructura de centros de datos y crea más margen para que los proveedores de racks y subproveedores se califiquen conforme al IKTVA y al abastecimiento alineado con el ICV. Los EAU también están añadiendo anclas de capacidad preparadas para IA, incluidos la Autoridad de Zonas Económicas Integradas de Dubái (DIEZ) de abril de 2026 y la iniciativa VOLT UAE para un centro de datos preparado para IA en Dubai Silicon Oasis, lo que respalda la demanda de gabinetes estandarizados y cerrados, así como de líneas modulares de racks de despliegue más rápido.
Otra oportunidad es la entrega multisitio basada en marcos de referencia para infraestructura convergente preparada para IA, que tiende a favorecer a los proveedores que pueden ofrecer racks estandarizados junto con servicios de integración, repuestos y puesta en marcha en múltiples países del CCG. El acuerdo marco de Vertiv de junio de 2026 con Edge-Serve, IRCL y Saudi Electricity Project Development Company (PDC) muestra cómo los compradores están empaquetando los requisitos de energía, refrigeración e infraestructura física en despliegues repetibles, creando oportunidades para plataformas de racks diseñadas para kitting rápido, ensamblaje local y una resiliencia de nivel superior. Más allá de las principales metrópolis hyperscale, las construcciones de borde (edge) y especializadas en Omán y Jordania siguen respaldando la demanda de gabinetes compactos y reforzados y de modelos de entrega liderados por canal, particularmente donde los derechos de importación sobre el acero terminado y la contratación proyecto por proyecto aumentan el valor del acabado local y el ensamblaje final.
Recent Industry Developments in Mercado de Racks para Centros de Datos en Oriente Medio
- Junio de 2026: Vertiv: Anunció un acuerdo marco con Edge-Serve, IRCL y Saudi Electricity Project Development Company (PDC) para desplegar infraestructura convergente de centros de datos preparada para IA en el CCG. El acuerdo permite despliegues rápidos de centros de datos preparados para IA y fortalece las alianzas y cadenas de suministro regionales.
- Mayo de 2026: Schneider Electric: Se comprometió a triplicar su capacidad de fabricación en Arabia Saudita a 32 líneas de producción para 2030, en apoyo de las cadenas de suministro locales de infraestructura de centros de datos y digital. La expansión mejora la resiliencia de la fabricación local y la seguridad del suministro para el mercado de racks de centros de datos de Oriente Medio.
- Abril de 2026: Schneider Electric (con Volt UAE y DIEZ): Colaboró en un proyecto de energía de 29 MW iniciales, con un total de 100 MW, en Dubai Silicon Oasis, entregando energía, distribución e infraestructura inteligente de centros de datos. El proyecto acelera los despliegues de racks edge e hyperscale en los EAU, fortaleciendo la presencia regional y los sitios de referencia.


Mercado de Racks para Centros de Datos en Oriente Medio Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado se refiere a los ingresos generados por el suministro de racks para centros de datos utilizados para montar equipos de TI y de red en instalaciones de colocation, hyperscale y empresariales en Oriente Medio, abarcando construcciones nuevas y demanda de reemplazo en las que se adquieren unidades de racks.
Exclusiones de alcance: Excluye servidores, equipos de almacenamiento, equipos de red, equipos de energía y refrigeración, y servicios generales de construcción de centros de datos.
Descripción general de la segmentación
- Por Tamaño de Rack
- Rack de Cuarto (Por Debajo de 11U)
- Rack de Medio (12 a 22U)
- Rack Completo (Por Encima de 42U)
- Por Tipo de Rack
- Gabinete Cerrado
- Marco Abierto
- Montaje en Pared y Gabinete Micro-Edge
- Por Tipo de Nivel
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por Tamaño de Centro de Datos
- Centro de Datos Pequeño
- Centro de Datos Mediano
- Centro de Datos Grande
- Centro de Datos de Hiperescala
- Por Tipo de Centro de Datos
- Centro de Datos de Colocación
- Centro de Datos de Hiperescaladores y Proveedores de Servicios en la Nube
- Centro de Datos Empresarial y Edge
- Por País
- Arabia Saudita
- Emiratos Árabes Unidos
- Omán
- Jordania
- Resto de Oriente Medio
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer el marco del mercado y elaborar un mapa de demanda a nivel de país antes de probar cualquier hipótesis de campo. Consultamos indicadores públicos de infraestructura y TIC, junto con señales de política e inversión, para identificar dónde están ocurriendo realmente los despliegues de racks y con qué rapidez se está añadiendo capacidad.
Las fuentes típicas incluyeron estadísticas y publicaciones oficiales, como reguladores nacionales de telecomunicaciones y ministerios de TIC, bancos centrales y oficinas nacionales de estadística, portales de estadísticas de aduanas y comercio, y autoridades energéticas para el contexto de disponibilidad y precios de la electricidad. También revisamos presentaciones ante organismos reguladores y presentaciones a inversores de operadores de instalaciones e integradores, además de coberturas de prensa fiables sobre nuevos anuncios de centros de datos. Cuando resultó útil para verificaciones de consistencia, se utilizaron suscripciones de pago para datos financieros e inteligencia corporativa, bases de datos de patentes, y análisis de importaciones y exportaciones a nivel de envío para categorías relevantes de racks y gabinetes. Esta lista es solo ilustrativa, y también se utilizaron otras fuentes públicas para recopilar datos, validar hipótesis y aclarar dudas pendientes.
Entrevistas y encuestas primarias
Se utilizaron entrevistas y encuestas primarias para poner a prueba las hipótesis documentales sobre el momento de la demanda de racks, las bandas de precios y la combinación de especificaciones, ya que estas cambian conforme avanzan las nuevas construcciones. Las entrevistas abarcaron una combinación de proveedores de racks, integradores de sistemas, operadores de centros de datos y grandes compradores, y nos asegurarnos de que el conjunto de perspectivas estuviera equilibrado entre el Golfo y el resto de Oriente Medio, para no promediar demasiado pronto las diferencias a nivel de país.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 27% | Directivos (CXO): 15% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 28% |
| Actores más pequeños: 18% | Gerentes: 57% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el conjunto de demanda de racks a partir de las adiciones de capacidad de centros de datos y los planes de expansión por país, y luego traduce esos volúmenes en cantidades y valor de racks utilizando ratios de despliegue prácticos. Para mantener los totales realistas, añadimos verificaciones selectivas de abajo hacia arriba, incluidos muestreos de precios por clase de rack, verificaciones de canal sobre los plazos de entrega, y desgloses de ingresos de proveedores e integradores donde estos eran observables.
Los factores clave que dieron forma al modelo incluyeron los proyectos de centros de datos anunciados y activos, la combinación entre instalaciones de colocation y de construcción propia, las alturas típicas de las unidades de rack utilizadas en nuevos despliegues (por ejemplo, patrones de 42U frente a opciones compactas), la dirección de la densidad de potencia promedio de los racks (vinculada a las implementaciones de IA y computación de alto rendimiento), y las diferencias de precio impulsadas por los diseños cerrados frente a los de estructura abierta y las necesidades de gestión de cables. Cuando los datos estaban incompletos para países más pequeños o para despliegues de borde (edge), las brechas se manejaron utilizando ratios de adopción de países comparables, y luego la dirección se validó con la retroalimentación de las entrevistas.
Para la previsión, se utilizó un análisis de escenarios para reflejar de forma clara los cambios en el calendario de los proyectos y los retrasos en la contratación, y luego se llevó adelante el caso preferido una vez que se alineó con las expectativas de los expertos. Las hipótesis se mantuvieron simples y trazables para que el modelo pueda volver a ejecutarse cuando se anuncien nuevas construcciones o cuando los precios cambien con los costos del acero y la logística.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones para que los valores atípicos no se filtren en las cifras finales. Comparamos los resultados con señales independientes, como los anuncios de construcción de centros de datos, los patrones de importación de las categorías de equipos relevantes y el ritmo de la actividad de expansión en los principales países hub, antes de finalizar los totales.
Si el resultado de un país parece demasiado alto o demasiado bajo en relación con su cartera de proyectos, se revisan las hipótesis y se activan llamadas de seguimiento para confirmar qué ha cambiado, por ejemplo, una puesta en marcha retrasada o un cambio hacia una mayor densidad. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos importantes, y se realiza una revisión final previa a la entrega para que los clientes reciban la visión más reciente disponible en el momento de la compra.
Tamaño del mercado de racks para centros de datos de Oriente Medio de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los racks de centros de datos de Oriente Medio pueden variar incluso cuando parecen describir lo mismo, porque el alcance y la conversión de los planes de capacidad en valor de racks no se manejan de la misma manera. Las diferencias suelen provenir de qué se cuenta como una venta de racks, qué países se incluyen y cómo se tratan las bases instaladas más antiguas frente a las nuevas construcciones en el año base.
Algunas estimaciones agrupan infraestructura adyacente, como gabinetes con distribución de energía integrada, contención o servicios, lo que inflacia el valor de los racks, mientras que otras subestiman al basarse en participaciones amplias del gasto en centros de datos que no reflejan los patrones de contratación local. La dispersión en la tabla se explica principalmente por si se asume que los ciclos de reemplazo son cortos y uniformes en toda la región, cómo se ajustan los ASP de los racks ante variaciones en los costos de materiales, y si el modelo se actualiza cuando cambian los cronogramas de grandes proyectos en Arabia Saudita y los EAU, un paso que se maneja explícitamente en la construcción del conjunto de demanda utilizada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 224,51 millones de USD (2026) | |
| Consultora Regional A | 221,57 millones de USD (2024) | Utiliza un año base anterior e incorpora hardware auxiliar de gabinetes y complementos de instalación, y luego aplica una hipótesis de ciclo de actualización más rápida que no coincide con el momento de renovación observado en varios países. |
| Revista Sectorial B | 93,41 millones de USD (2025) | Aplica una definición de rack más estrecha, más cercana a estructuras básicas, y se basa en ratios de adopción conservadores de un conjunto limitado de sitios maduros, lo que puede pasar por alto despliegues de alta densidad más recientes vinculados a proyectos hyperscale y soberanos. |
Entre estas tres cifras, las decisiones de calendario y alcance pueden alterar el resultado tanto como lo hace la demanda subyacente. Al mantener los ingresos de racks vinculados a desencadenantes de contratación claros, y al someter a prueba de estrés las hipótesis de ASP y reemplazo con la retroalimentación de proyectos y compradores, la estimación final se mantiene más fácil de replicar y actualizar cuando cambia la cartera de construcción regional.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de racks para centros de datos de Oriente Medio en 2026 y qué crecimiento se espera?
El mercado está valorado en USD 224,51 millones en 2026 y se proyecta que alcance USD 446,33 millones en 2031, registrando una CAGR del 14,73%.
¿Qué tamaño de rack crece más rápido en la región?
Los racks de media altura de 12U a 22U muestran la expansión más rápida con una CAGR del 15,53%, impulsados por los despliegues edge de 5G.
¿Por qué se prefieren los gabinetes cerrados sobre los racks de marco abierto en los centros de datos del Golfo?
El polvo del desierto, los extremos de temperatura y la necesidad de refrigeración de puerta trasera o líquida hacen que los gabinetes sellados con clasificación IP sean más fiables y eficientes.
¿Qué papel desempeñan los programas de contenido local en la adquisición de racks?
Los requisitos IKTVA de Arabia Saudita y ICV de los EAU favorecen a los proveedores que ensamblan o abastecen componentes a nivel nacional, lo que impacta la selección de proveedores y los precios.
¿Cómo afecta la refrigeración líquida al diseño de racks en el Golfo?
Los clústeres de inteligencia artificial y HPC demandan la eliminación de 50 kilovatios de calor por rack, lo que impulsa diseños que integran colectores, bombas y sensores para refrigeración por inmersión o de chip directo.
¿Qué países contribuyen más a la demanda regional de racks?
Arabia Saudita lidera con una participación del 39,35%, mientras que los Emiratos Árabes Unidos es el de mayor crecimiento con una CAGR del 16,08% hasta 2031.
Última actualización de la página el:
- Mercado de Racks para Centros de Datos de Singapur
- Mercado de Racks para Centros de Datos en Alemania
- Mercado de Racks para Centros de Datos en Europa
- Mercado de Racks de Centros de Datos
- Mercado de racks de centros de datos de Polonia
- Mercado de Racks para Centros de Datos de Arabia Saudita
- Mercado de Racks para Centros de Datos de Israel
- Mercado de Construcción de Centros de Datos Demanda global de construcción, dividida por nivel (tier), tamaño de instalación y tipo de instalación.
- Mercado de Servidores para Centros de Datos Servidores a nivel mundial, divididos por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Demanda global de instalaciones de IA, dividida por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos de Oriente Medio Construcción en Oriente Medio, dividida por infraestructura, nivel y tipo de instalación.
- Mercado de Seguridad Física de Centros de Datos de Oriente Medio Demanda de seguridad física en Oriente Medio, que abarca el tipo de solución y el tipo de servicio.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) en Medio Oriente y África Instalaciones de IA en Oriente Medio y África, desglosadas por tipo de instalación, componente y nivel.



