
Tamaño y participación del mercado de racks para centros de datos de Sudáfrica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 77.37 Millones de dólares |
| Tamaño del Mercado (2026) | 89.09 Millones de dólares |
| Tamaño del Mercado (2031) | 180.05 Millones de dólares |
| Growth Rate (2026 - 2031) | 15.15 % |
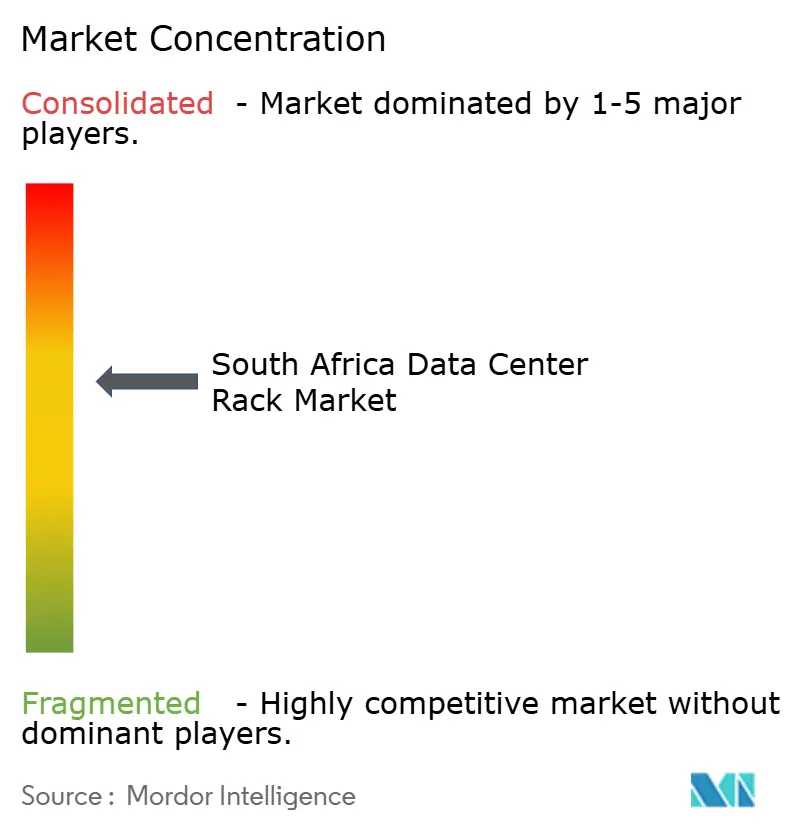
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de racks para centros de datos de Sudáfrica por Mordor Intelligence
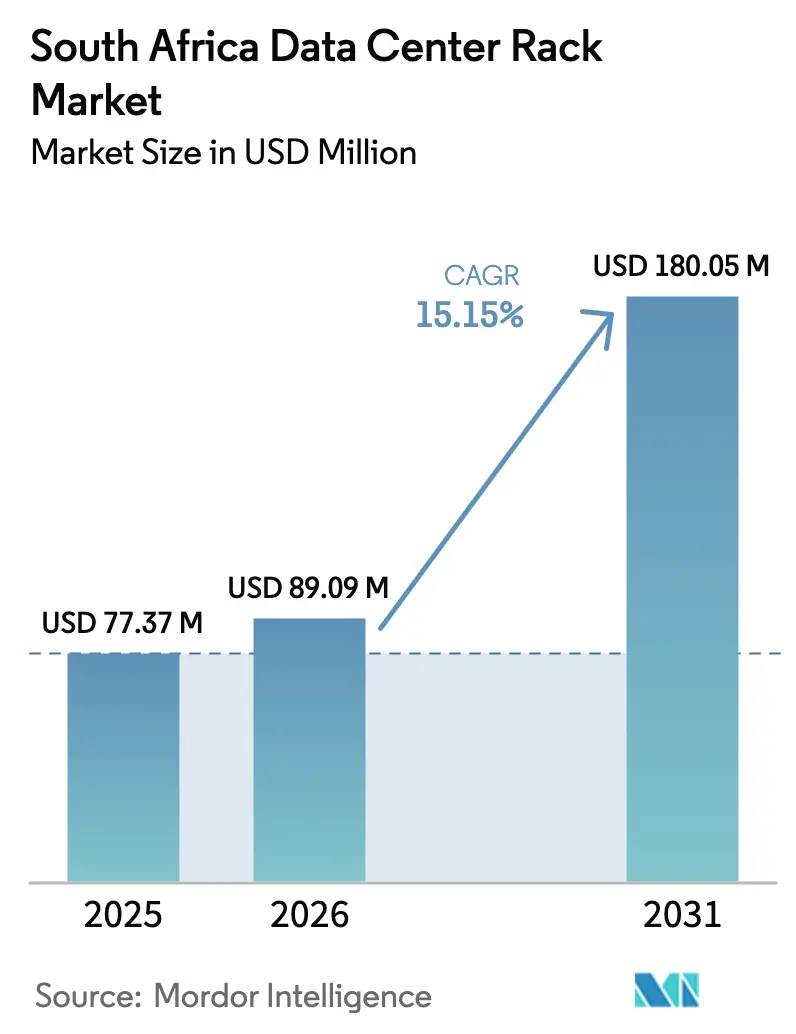
El tamaño del mercado de racks para centros de datos de Sudáfrica fue valorado en USD 77,37 millones en 2025 y se estima que crecerá desde USD 89,09 millones en 2026 hasta alcanzar USD 180,05 millones en 2031, a una CAGR del 15,15% durante el período de pronóstico (2026-2031). Las crecientes inversiones en hiperescala, la expansión de la migración empresarial a la nube y la mayor dependencia de cargas de trabajo de inteligencia artificial están impulsando la demanda de racks estandarizados de alta densidad tanto en nuevas construcciones como en la renovación de instalaciones. El compromiso de Microsoft de ZAR 5.400 millones (USD 300 millones) en infraestructura de inteligencia artificial pone de manifiesto la magnitud del capital que fluye hacia la columna vertebral digital del país. Al mismo tiempo, el préstamo sindicado de R8.000 millones de Teraco y la región de Johannesburgo de Google Cloud han elevado a Sudáfrica como el centro de conectividad preferido de África. El impulso del mercado también está respaldado por el despliegue del 5G, la expansión de la red de fibra hasta el hogar/edificio (FTTH/B) y los nuevos aterrizajes de cables submarinos que, en conjunto, acercan la computación a los usuarios e impulsan la demanda de racks en el borde. Las reorganizaciones de la cadena de suministro —incluido el cierre de la línea de aceros largos de ArcelorMittal y la expansión de capacidad de Hillside Aluminium— están reconfigurando las opciones de materiales y las estructuras de costos dentro del mercado de racks para centros de datos de Sudáfrica
Conclusiones clave del informe
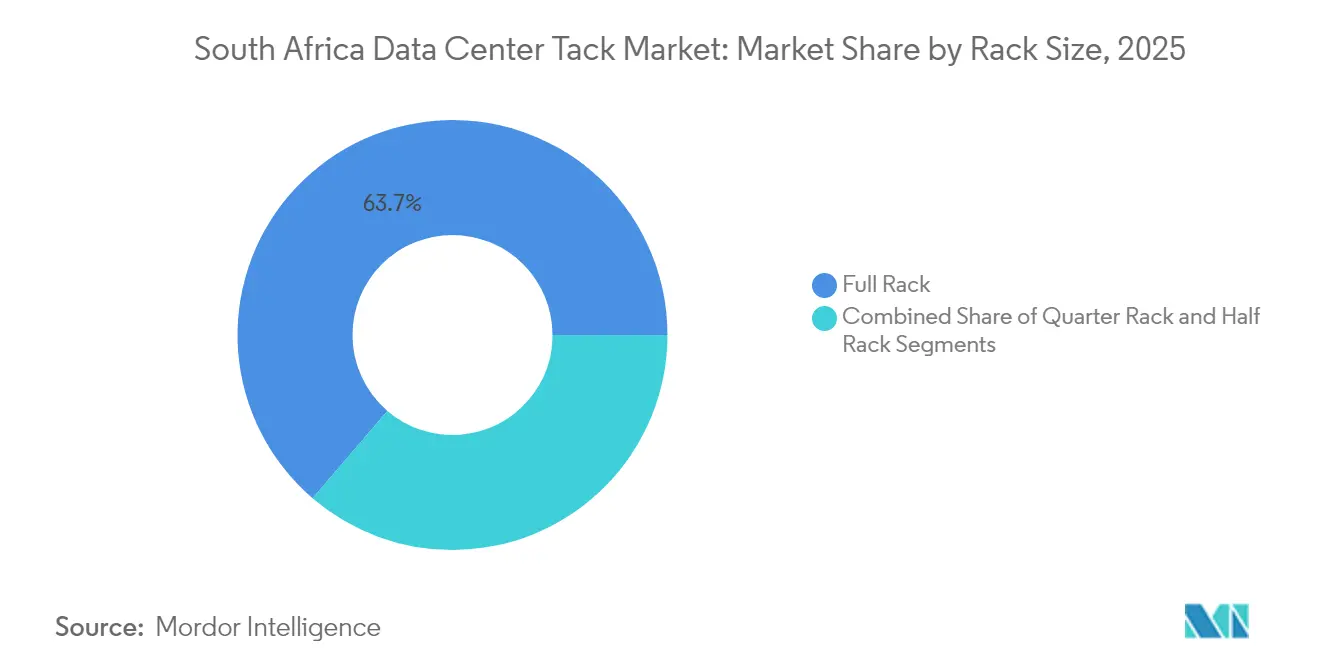
- Por tamaño de rack, los racks completos lideraron con el 63,72% de la participación del mercado de racks para centros de datos de Sudáfrica en 2025; los racks de cuarto registraron la CAGR más alta del 16,65% hasta 2031.
- Por altura de rack, el segmento de 42U mantuvo el 51,45% de la participación en los ingresos del tamaño del mercado de racks para centros de datos de Sudáfrica en 2025, mientras que el de 48U se proyecta que avance a una CAGR del 15,74% hasta 2031.
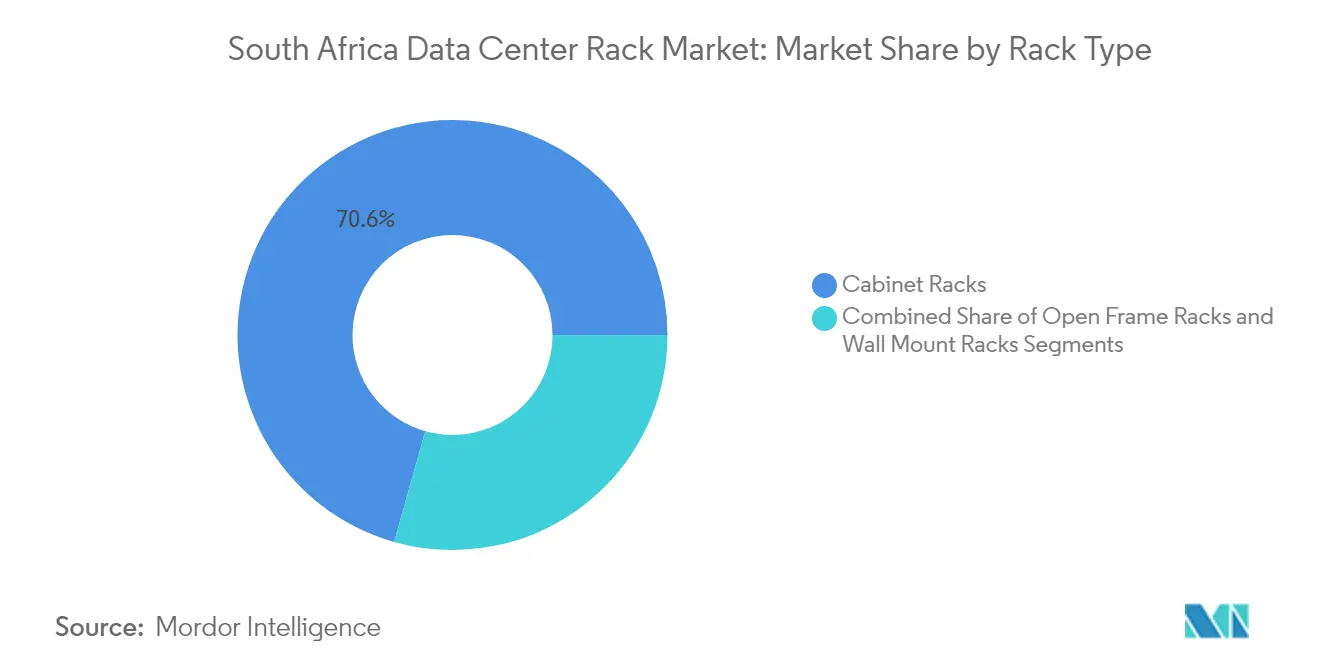
- Por tipo de rack, los racks de gabinete representaron el 70,62% de los ingresos de 2025; los racks de marco abierto están preparados para una CAGR del 15,35% hasta 2031.
- Por tipo de centro de datos, las instalaciones de colocación captaron el 52,88% de los despliegues de 2025; los proveedores de servicios en la nube y de hiperescala se están expandiendo a una CAGR del 17,05%.
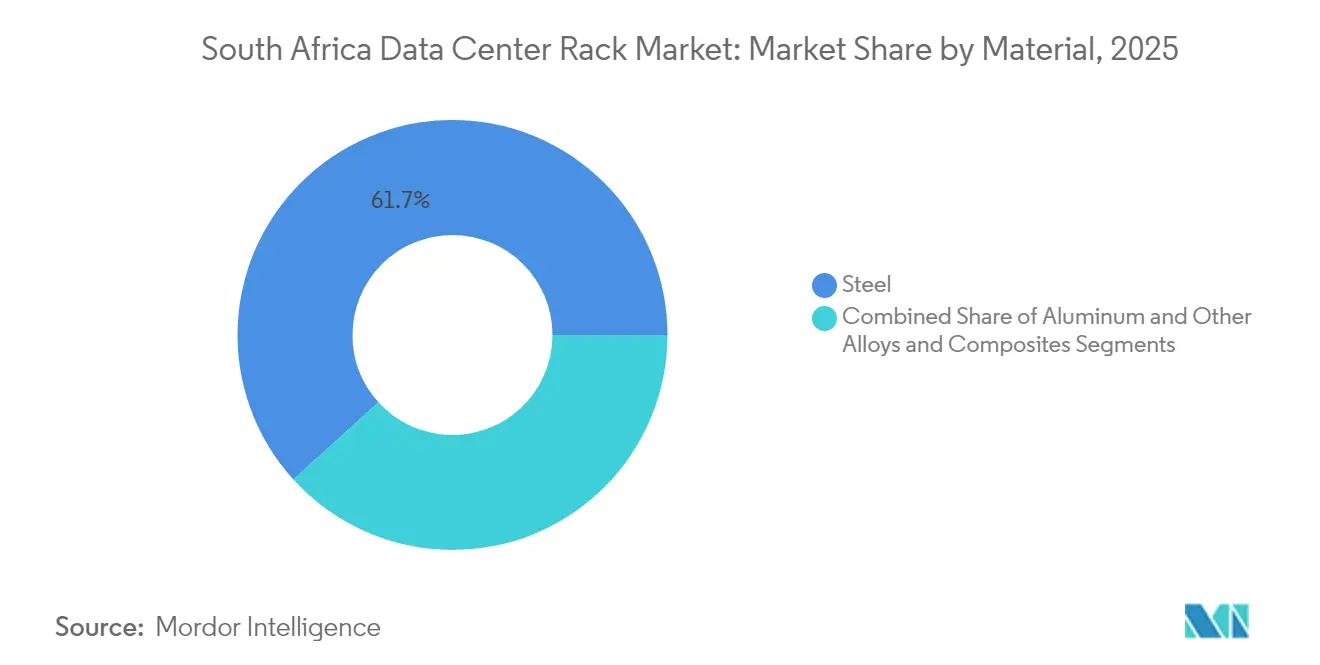
- Por material, el acero representó el 61,74% de los ingresos de 2025, mientras que se prevé que el aluminio crezca a una CAGR del 15,62% a medida que los operadores buscan alternativas más ligeras y resistentes a la corrosión.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de racks para centros de datos de Sudáfrica
Análisis del impacto de los impulsores*
| Impulsor | (~)% de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Rápida expansión de regiones de hiperescala y nube local | +3.2% | Nacional, concentrada en Johannesburgo y Ciudad del Cabo | Mediano plazo (2-4 años) |
| Creciente penetración de 5G y FTTH/B que impulsa los racks de borde | +2.8% | Nacional, con ganancias tempranas en Gauteng, Cabo Occidental y KwaZulu-Natal | Largo plazo (≥ 4 años) |
| Transición empresarial de instalaciones propias a instalaciones de colocación | +2.1% | Nacional, principalmente en el distrito financiero de Johannesburgo | Corto plazo (≤ 2 años) |
| Próximos aterrizajes de cables submarinos que impulsan el tráfico | +1.9% | Regiones costeras, puntos de aterrizaje en Ciudad del Cabo y Durban | Mediano plazo (2-4 años) |
| Incentivos de modernización de la red de Eskom para energías renovables en sitio | +1.4% | Nacional, priorizando áreas con restricciones de red | Largo plazo (≥ 4 años) |
| Adquisición de contenido local que impulsa la fabricación de racks domésticos | +1.1% | Nacional, centros de manufactura en Gauteng | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Se espera que el rack completo crezca de manera significativa
Los operadores de hiperescala marcan ahora el ritmo del mercado de racks para centros de datos de Sudáfrica. La inversión doméstica récord de Microsoft, la presencia de AWS en Ciudad del Cabo y la nueva región de Johannesburgo de Google Cloud impulsan requisitos uniformes de rack que permiten a las empresas adoptar estrategias de nube múltiple con un riesgo mínimo de integración.[1]Google Cloud, "Región de la Nube de Johannesburgo ahora abierta," cloud.google.comEstas instalaciones exigen racks completamente cargados de 42U o 48U de altura, diseñados para envolventes térmicos de más de 30 kW, lo que impulsa a los proveedores a ofrecer gabinetes con refrigeración de precisión y gestión de cables sin herramientas. Los desembolsos de capital de Vantage Data Centers —respaldados por una recaudación de fondos en la región EMEA de EUR 1.400 millones (USD 1.610 millones)— refuerzan la confianza en la cartera local de hiperescala.
Creciente penetración de 5G y FTTH/B que impulsa los racks de borde
La cobertura nacional de 5G superó el 50% de la población en 2024 y, junto con casi 2 millones de líneas de fibra hasta el hogar, está desplazando las cargas de trabajo de computación hacia racks más pequeños y robustos en abrigos de estaciones base y armarios de carretera. MTN y Vodacom especifican racks de poca profundidad con filtros de polvo integrados y buses de alimentación de corriente continua adecuados para plantas de energía de telecomunicaciones, mientras que las empresas industriales adoptan gabinetes reforzados para sitios mineros donde los requisitos de latencia impiden el procesamiento centralizado.[2] ITWeb, "Computación en el borde en sectores industriales," itweb.co.za
Transición empresarial de instalaciones propias a instalaciones de colocación
La inestabilidad del suministro eléctrico y el aumento de los estándares de seguridad están alentando a las empresas sudafricanas a abandonar las salas de servidores propias. La migración completa de 215 aplicaciones de Old Mutual a AWS ilustra este giro, mientras que la reubicación de las bases de datos centrales de Takealot a Google Cloud subraya el cambio hacia arquitecturas de nube híbrida. Como resultado, los proveedores de colocación estandarizan huellas de rack completo que combinan estantes de alimentación de alta densidad con paneles de obturación modulares, lo que permite una escalada rápida de capacidad sin ingeniería personalizada.
Próximos aterrizajes de cables submarinos que impulsan el tráfico
Los cables 2Africa, Equiano y la nueva ruta anunciada de Meta hacia Bombay más que triplicarán el ancho de banda internacional que aterriza en Sudáfrica para 2027, reduciendo los precios de tránsito y atrayendo nodos de redes de distribución de contenido a Ciudad del Cabo y Durban. Los proveedores de contenido responden arrendando líneas contiguas de racks para clústeres de caché que requieren estructuras troncales de 400 Gbps, lo que impulsa las ventas de racks completos y acelera la demanda de unidades de distribución de energía sin bloqueo.
Análisis del impacto de las restricciones*
| Restricción | (~)% de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Elevado gasto de capital en centros de datos y requisitos de seguridad | -2.3% | Nacional, afecta a todos los tipos de instalaciones | Corto plazo (≤ 2 años) |
| Inestabilidad del suministro eléctrico y costosa energía de respaldo | -3.1% | Nacional, severa en áreas industriales | Corto plazo (≤ 2 años) |
| Precios volátiles del acero local tras los derechos de salvaguarda | -1.8% | Nacional, centros de manufactura | Mediano plazo (2-4 años) |
| Escasez de mano de obra especializada en fabricación de precisión | -1.4% | Nacional, concentrada en la manufactura de Gauteng | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevado gasto de capital en centros de datos y requisitos de seguridad
Las nuevas instalaciones de Nivel III/Nivel IV requieren alimentaciones redundantes, biometría y registros de acceso a nivel de rack que elevan los costos de los gabinetes entre un 25 y un 30% por encima de los marcos de commodity.[3]Gobierno de Sudáfrica, "Marco de Política Nacional de Ciberseguridad," gov.za La construcción de JB7 de Teraco ilustra la carga de capital, con los sistemas de rack representando casi una quinta parte del gasto del proyecto. Algunas empresas retrasan los ciclos de renovación o prolongan la vida útil del equipo, lo que modera el crecimiento de volumen a corto plazo en el mercado de racks para centros de datos de Sudáfrica.
Inestabilidad del suministro eléctrico y costosa energía de respaldo
Los cortes programados de electricidad a lo largo de 2024 obligaron a los operadores a instalar baterías de mayor capacidad y generadores diésel, lo que impulsó diseños de racks que acomodan módulos de sistemas de alimentación ininterrumpida en fila y redundancia de líneas de bus. La planta solar de 120 MW de Teraco aborda la resiliencia a largo plazo, pero también desplaza las especificaciones hacia racks precableados para buses de corriente continua compatibles con energías renovables. Las instalaciones más pequeñas tienen dificultades para financiar mejoras similares, lo que limita los despliegues generalizados en la industria de racks para centros de datos de Sudáfrica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tamaño de rack: Los racks completos permiten un crecimiento estandarizado
Los racks completos captaron el 63,72% de los ingresos en 2025 y se prevé que se expandan a una CAGR del 16,12%, un doble liderazgo respaldado por los marcos de compra de hiperescala que favorecen las huellas uniformes. Este dominio orienta a los fabricantes hacia la producción en volumen que reduce el costo unitario y disminuye el riesgo de suministro en el mercado de racks para centros de datos de Sudáfrica. Los racks de cuarto siguen siendo esenciales para los microarmarios de borde desplegados en estaciones base 5G, mientras que la adopción de racks de medio se centra en las medianas empresas que se consolidan en salas de colocación suburbanas.
La estandarización de los racks completos converge con los formatos de altura de 42U y 48U, permitiendo ecosistemas de accesorios compartidos —rieles, unidades de distribución de energía, paneles de obturación— que simplifican el almacenamiento para los distribuidores. Operadores como Microsoft diseñan clústeres de inteligencia artificial en torno a racks completos que soportan cargas estáticas de 80 kg por unidad, lo que requiere marcos reforzados con kits de contención de pasillo frío. Estas convergencias funcionales continúan ampliando la base de clientes para los racks completos en todo el mercado de racks para centros de datos de Sudáfrica.


Por altura de rack: El 48U asciende mientras el 42U mantiene su posición central
El formato de 42U mantuvo el 51,45% de los ingresos en 2025, pero pierde participación incremental frente a los racks de 48U que avanzan a una CAGR del 15,74%. Los operadores de hiperescala valoran el diseño más alto por el mayor número de unidades de procesamiento gráfico por huella, mejorando así la eficiencia en el uso de energía de la instalación sin prolongar los plazos de construcción.
Los sitios de borde, en cambio, prefieren gabinetes más bajos que caben bajo falsos techos o dentro de armarios de calle. En consecuencia, los proveedores ofrecen kits convertibles que permiten a los marcos de 42U añadir extensiones de 600 mm, manteniendo la compatibilidad con versiones anteriores mientras permiten a los clientes probar configuraciones de mayor densidad. Esta adaptabilidad ayuda a equilibrar el soporte heredado con la emergente demanda de 48U en el mercado de racks para centros de datos de Sudáfrica.
Por tipo de rack: La seguridad del gabinete sostiene la demanda premium
Los racks de gabinete representaron el 70,62% de los envíos de 2025 y continúan superando a las alternativas de marco abierto debido al cumplimiento obligatorio del Marco de Política Nacional de Ciberseguridad. Las instituciones financieras requieren cerraduras de palanca basculante y registro de acceso de doble factor, características integradas de forma nativa en los gabinetes sellados pero costosas de añadir a los marcos abiertos.
Los racks de marco abierto sirven a zonas de alto flujo de aire y laboratorios de prueba donde los intercambios rápidos de hardware tienen prioridad sobre la seguridad. Los racks de montaje en pared atienden a despliegues de borde en estaciones base celulares. Esta combinación escalonada anima a los fabricantes a mantener tres líneas de productos diferenciadas, mientras que los socios de canal agrupan refrigeración en rack o medidores de energía montados en puertas que aumentan los márgenes en el mercado de racks para centros de datos de Sudáfrica.
Por tipo de centro de datos: El crecimiento de hiperescala supera a la base de colocación
Las salas de colocación entregaron el 52,88% de los despliegues de racks de 2025, reflejando las preferencias empresariales por la infraestructura hospedada que preserva el control del hardware. Las construcciones de hiperescala y proveedores de nube, sin embargo, registran una CAGR del 17,05% a medida que Amazon, Microsoft y Google amplían su presencia regional y se alinean con los mandatos de residencia de datos.
La adquisición de hiperescala favorece los pedidos a granel de miles de racks idénticos, a menudo obtenidos a través de contratos de marco global. Los fabricantes de equipos originales domésticos compiten ofreciendo modificaciones de último tramo —barras colectoras listas para energía solar, puertas con evidencia de manipulación o kits de ventilación para alta altitud— que los proveedores internacionales no pueden entregar en plazos ajustados. Esta ventaja de localización diferencia a los competidores locales dentro del mercado de racks para centros de datos de Sudáfrica.
Por material: El aluminio asciende a pesar del predominio del acero
El acero aseguró el 61,74% de las ventas de 2025, respaldado por las reglas de compra local y la capacidad de laminación bien establecida. Sin embargo, el cierre de la planta de aceros largos de ArcelorMittal y los volátiles derechos de importación aumentan la variabilidad de precios, orientando a los operadores hacia marcos de aluminio que reducen el peso en un 35% y mejoran la resistencia a la corrosión.
La planta de 719.000 toneladas de Hillside Aluminium suministra lingotes en bruto, pero las limitadas habilidades de fabricación de precisión restringen la producción doméstica de racks. Los importadores llenan los vacíos con kits de montaje ensamblados en zonas francas de Johannesburgo para satisfacer los umbrales de contenido local. Las aleaciones compuestas sirven a los gabinetes blindados contra interferencias electromagnéticas para clientes militares y financieros, pero permanecen en un nicho en el mercado más amplio de racks para centros de datos de Sudáfrica.
Análisis geográfico
La provincia de Gauteng domina la demanda de racks, anclada por el centro financiero de Johannesburgo y las agencias gubernamentales de Pretoria. El clúster contiene cuatro campus de hiperescala y más del 60% del espacio blanco de colocación, lo que genera una demanda sostenida de racks completos e impulsa plantas de ensamblaje local que acortan los ciclos de entrega.
El Cabo Occidental le sigue, impulsado por la región de Ciudad del Cabo de AWS y la proximidad a los aterrizajes de los cables Equiano y 2Africa. Las ventajas de latencia costera animan a los operadores de redes de distribución de contenido a arrendar filas contiguas de racks orientados a unidades de procesamiento gráfico para transmisión de video e inferencia de inteligencia artificial generativa. El tamaño del mercado de racks para centros de datos de Sudáfrica atribuido al Cabo Occidental crece a una CAGR de casi el veinte por ciento a medida que estos operadores añaden nuevas salas a los sitios existentes.
KwaZulu-Natal ocupa el tercer lugar, aprovechando el papel de Durban como puerta de entrada logística y zona de manufactura emergente. Los incentivos provinciales apoyan los centros de datos modulares en contenedores que sirven a las operaciones marítimas y petroquímicas que requieren racks robustos y resistentes a la sal marina. El Cabo Oriental y el Estado Libre quedan rezagados debido a la limitada fibra de retorno y las restricciones de la red, pero los corredores de energía renovable en el marco del programa de modernización de Eskom podrían desbloquear futuros despliegues de racks si los proyectos piloto de microrredes resultan viables.
Panorama regulatorio
Los requisitos de racks de centros de datos en Sudáfrica están determinados por la política nacional y las expectativas de cumplimiento sectorial en torno a la protección de datos, la ciberseguridad y la contratación del sector público. La Ley de Protección de la Información Personal (POPIA) regula el procesamiento de datos personales e impone condiciones sobre las transferencias transfronterizas. Esta dinámica favorece el hosting dentro del país y aumenta la demanda de gabinetes de racks estandarizados y seguros con control de acceso y capacidad de auditoría. En 2024, la Política Nacional sobre Datos y Nube formalizó un enfoque público sobre nube y datos y encargó a la Agencia Estatal de Tecnología de la Información (SITA) el desarrollo de estándares técnicos para la adquisición y operación de centros de datos del sector público, reforzando las implementaciones de racks basadas en especificaciones en las cargas de trabajo gubernamentales.
Al mismo tiempo, las señales de política sobre la resiliencia de la infraestructura están colocando a los centros de datos junto a otros servicios estratégicos. En febrero de 2026, la cobertura del sector destacó un cambio de política que trata a los centros de datos como infraestructura crítica junto con categorías como la electricidad y los puertos, con la intención declarada de mejorar la priorización en áreas como la conexión a la red eléctrica y las aprobaciones de autogeneración. Esta dirección, junto con las herramientas de inversión del dtic y organismos del sector como ISPA y ADCA que participan en las condiciones habilitantes, está impulsando las especificaciones de racks hacia diseños con mayor resiliencia energética (espacio para UPS en fila, canalizaciones eléctricas y monitoreo), a la vez que eleva el nivel de exigencia en materia de seguridad física y controles operativos.
Panorama competitivo
La competencia se centra en una combinación de fabricantes de equipos originales globales y fabricantes domésticos ágiles. Schneider Electric, Vertiv y Rittal capturan grandes contratos empresariales y de hiperescala gracias a las certificaciones globales, las piezas de repuesto en el país y los servicios de asistencia disponibles las 24 horas del día, los 7 días de la semana. Agrupan los racks con unidades de distribución de energía, monitoreo inteligente y pasillos de contención, posicionándose como proveedores de infraestructura integral en el mercado de racks para centros de datos de Sudáfrica.
Los proveedores locales —Modac Data Centre Design, CPS Technologies y Server-Racks Africa— aprovechan la rapidez de respuesta, el trabajo en metal a medida y el cumplimiento de los requisitos de Empoderamiento Económico Negro de Base Amplia (BBBEE) para ganar proyectos medianos y de borde. Su familiaridad con los códigos de red de Eskom permite integraciones personalizadas de barras colectoras que los competidores globales rara vez ofrecen en plazos cortos.
Los movimientos estratégicos subrayan la ampliación de las ventajas competitivas:
- Schneider Electric inauguró un centro de experiencia en Johannesburgo en 2024 para exhibir gabinetes preparados para refrigeración líquida.
- Vertiv amplió su asociación conforme a BBBEE con i-Rack Africa para ensamblar localmente diseños de marcos italianos.
- El campus de 120 MW de energía solar de Teraco incorpora el sistema SmartAisle ECO de Vertiv, lo que ilustra la coinnovación entre el operador y el proveedor de racks.
Líderes de la industria de racks para centros de datos de Sudáfrica
Schneider Electric SE
Vertiv Group Corporation
Rittal GmbH & Co. KG
Delta Electronics (Delta Power & Cooling)
Eaton Corporation plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad clara son los paquetes estandarizados de racks y gabinetes alineados con el cumplimiento normativo para el sector público y otras industrias reguladas, donde las normas de contratación y operación están convergiendo. La Política Nacional sobre Datos y Nube de 2024 asigna a SITA un rol en los estándares técnicos para la adquisición y operación de centros de datos del sector público. Esto crea una vía para que los proveedores ofrezcan plataformas de gabinetes de 42U/48U repetibles, con bloqueo, registro y documentación del ciclo de vida que pueden adaptarse a las listas de verificación de contratación. Las necesidades impulsadas por la POPIA de hosting dentro del país también mantienen la relevancia de la capacidad doméstica, aumentando el valor de los gabinetes seguros y de las funciones de auditoría a nivel de rack para las empresas que consolidan operaciones en colocation.
Una segunda oportunidad es la construcción más rápida mediante la modularización y los ecosistemas de racks con energía integrada, particularmente en proyectos con restricciones de red eléctrica. Los programas del dtic, como el Programa de Infraestructura Crítica, junto con el conjunto más amplio de herramientas de inversión mencionado en los informes de mercado (incluidos mecanismos como los incentivos vinculados a las ZEE), respaldan el despliegue de infraestructura. El cambio de febrero de 2026 para reconocer a los centros de datos como infraestructura crítica también refuerza los argumentos para conexiones prioritarias y aprobaciones simplificadas de autogeneración. En el lado de la oferta, el ecosistema local de materiales y ensamblaje sigue siendo desigual, y el cierre de la línea de acero largo de ArcelorMittal South Africa añade fricción para los fabricantes de racks. Esta disrupción incrementa la demanda de materiales alternativos, modelos de ensamblaje por piezas y modelos de inventario gestionado por el proveedor en proyectos de Gauteng y de la costa que necesitan plazos de entrega predecibles.
Desarrollos recientes del sector
- Julio de 2026: Eaton anuncia la instalación exitosa de su sistema de energía modular xModular a medida en la instalación de 10 MW de Africa Data Centres en Johannesburgo, una construcción modular fuera del sitio escalable para actualizaciones. La implementación demuestra un enfoque escalable de integración de energía y racks en Sudáfrica. Amplía la presencia de sistemas de energía modulares en el mercado de centros de datos de Johannesburgo.
- Junio de 2026: Open Access Data Centres (Parklands) / Vertiv se estandariza en las soluciones de infraestructura de Vertiv para su centro de datos en Johannesburgo con el fin de permitir un despliegue de capacidad más rápido. El acuerdo muestra la adopción local de sistemas integrados de gabinetes y energía. Podría ampliar el uso de implementaciones basadas en racks y módulos en los mercados sudafricanos.
- Abril de 2026: Vertiv anuncia cuatro instalaciones de fabricación nuevas o en expansión para aumentar la capacidad de soluciones de infraestructura, energía y gabinetes integrados, incluida la capacidad de fabricación relacionada con racks para centros de datos de alta densidad para IA. El movimiento fortalece el suministro de soluciones de gabinetes y racks en mercados adyacentes a Sudáfrica. Respalda plazos de proyecto más rápidos y una adopción más amplia del mercado de racks en Sudáfrica.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor de los racks de centros de datos vendidos e instalados en Sudáfrica para uso en instalaciones comerciales y empresariales de centros de datos, incluidos los gabinetes estándar utilizados para montar equipos de TI y de red y las configuraciones de racks relacionadas.
Exclusiones del alcance: Este dimensionamiento excluye servidores, equipos de energía y refrigeración, construcción de edificios, y los ingresos continuos por servicios de colocation que quedan fuera de la demanda de hardware de racks.
Descripción general de la segmentación
- Por tamaño de rack
- Rack de cuarto
- Rack de medio
- Rack completo
- Por altura de rack
- 42U
- 45U
- 48U
- Otras alturas (52U y personalizado)
- Por tipo de rack
- Racks de gabinete (cerrado)
- Racks de marco abierto
- Racks de montaje en pared
- Por tipo de centro de datos
- Instalaciones de colocación
- Centros de datos de hiperescala y proveedores de servicios en la nube
- Empresarial y borde
- Por material
- Acero
- Aluminio
- Otras aleaciones y compuestos
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental se utilizó para construir el panorama de demanda base de Sudáfrica y para asegurar que los datos, como el momento de expansión de los centros de datos y las restricciones de infraestructura, estuvieran fundamentados en señales públicas. Consultamos fuentes como Statistics South Africa para el contexto macro e industrial, ICASA para indicadores de telecomunicaciones y conectividad, y el Department of Communications and Digital Technologies de Sudáfrica para la orientación de política que influye en el hosting local.
Para convertir estas señales en un modelo de dimensionamiento utilizable, también revisamos anuncios de proyectos de centros de datos de comunicados de operadores, estadísticas de aduanas y comercio donde estaban disponibles para productos metálicos y fabricados, y normas y publicaciones técnicas relevantes que describen los factores de forma de los racks y las prácticas de instalación. Además, se utilizaron de forma selectiva suscripciones de pago para datos financieros e inteligencia de empresas, noticias y finanzas, patentes, y verificaciones de importación y exportación a nivel de envíos para contrastar el momento, la dirección de los precios y la plausibilidad de los movimientos de unidades. Las fuentes documentales aquí mencionadas son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar lo que realmente se está pidiendo e instalando en el país, ya que la demanda de racks puede cambiar rápidamente con nuevas salas, actualizaciones de densidad y restricciones de suministro. Hablamos con una combinación de proveedores de racks, integradores locales, operadores de colocation y grandes compradores empresariales, y luego alineamos la retroalimentación sobre rangos de precios, plazos de entrega y especificaciones de racks preferidas en los principales centros de datos.
Las respuestas también se utilizaron para confirmar cómo difiere la demanda entre las construcciones nuevas y las renovaciones, y para poner a prueba los supuestos sobre la mezcla de alturas de rack (incluidas las configuraciones de mayor U), las preferencias de tipo de gabinete (gabinetes cerrados frente a estructuras abiertas) y el ritmo al que se están adoptando implementaciones de mayor densidad.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 36% | Directivos (CXO): 15% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 42% |
| Actores más pequeños: 20% | Gerentes: 43% |
Dimensionamiento del mercado y previsión
El dimensionamiento comenzó a partir de un conjunto de demanda de arriba hacia abajo que reconstruye las adiciones de racks instaladas y planificadas a partir del proyecto de construcción de centros de datos de Sudáfrica, indicios de expansión de espacio y energía, y los rangos típicos de racks por espacio blanco y densidad analizados en las entrevistas. Una vez establecido el conjunto de demanda, se aplicaron bandas de precio de venta promedio por categoría de rack para poder estimar el valor de manera repetible.
Para mantener los totales realistas, utilizamos aproximaciones selectivas de abajo hacia arriba como verificación cruzada, incluidas verificaciones con proveedores y canales sobre la dirección de los envíos, rangos de cotizaciones muestreados para configuraciones de gabinete comunes, y verificaciones de coherencia frente al ritmo de acondicionamiento de nuevas salas. Los datos clave que movieron el modelo incluyeron el número de racks planificados en nuevas salas, la intensidad de renovación en sitios existentes, los cambios de mezcla hacia alturas U mayores, la división entre gabinetes cerrados y estructuras abiertas, y la dirección de los costos del acero y el aluminio que impacta en los precios de los racks.
Para la previsión, se utilizó el análisis de escenarios para que el caso base pudiera reflejar los cronogramas de puesta en marcha esperados, los retrasos en la red eléctrica y los permisos, y la normalización de los plazos de entrega promedio señalados por los entrevistados. Cuando la visibilidad era limitada para sitios de proyectos más pequeños, las brechas se manejaron mediante supuestos conservadores vinculados a anuncios de capacidad conocidos y luego se revisaron nuevamente durante la validación.
Validación de datos y ciclo de actualización
La validación se realizó a través de múltiples verificaciones para que ningún dato individual influyera de manera excesiva en el resultado. Comparamos los totales modelados con señales independientes, como noticias sobre la expansión de capacidad de centros de datos, el momento de contratación compartido en las entrevistas, y la dirección de precios observada en configuraciones de racks comunes, y luego se revisaron las variaciones antes de la aprobación final.
Si aparecía una anomalía, como un salto repentino en la densidad implícita de racks o un ASP que se alejaba de los rangos de cotización, se revisaban los supuestos y se volvía a contactar a las partes interesadas para confirmar qué había cambiado. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, y antes de la entrega, un analista realiza una nueva revisión para que los clientes reciban la vista más reciente actualizada.
El tamaño del mercado sudafricano de racks para centros de datos de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para los racks de centros de datos de Sudáfrica pueden variar porque el término no se define de manera consistente entre los estudios, y porque algunas publicaciones mezclan recuentos de unidades y valor o se basan en supuestos de precios obtenidos fuera de Sudáfrica. Las diferencias también surgen de cómo se asignan los proyectos en construcción a un año específico, y de si la demanda de renovación se trata como un ciclo de reemplazo constante o se modela como un cambio escalonado.
Al hacer seguimiento de las adiciones de racks a partir de la capacidad de centros de datos anunciada y puesta en marcha, y actualizando las bandas de ASP locales mediante verificaciones de canal, Mordor Intelligence mantiene la estimación vinculada a los racks que realmente se adquieren para instalaciones en Sudáfrica, en lugar de mezclarla con el gasto en infraestructura de centros de datos adyacente. Algunas estimaciones externas también amplían el alcance al incluir servicios o equipos que no son racks, y algunas utilizan supuestos agresivos sobre actualizaciones de densidad que no coinciden con lo que reportaron los compradores para salas típicas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 77,37 millones de USD (2025) | |
| Boletín del Sector A | 95,00 millones de USD (2025) | Utiliza un paquete más amplio que parece incluir servicios de integración de racks y accesorios como valor del producto, lo que eleva el ASP e infla el total del mismo año. |
| Consultora Regional B | 62,00 millones de USD (2024) | Ancla el dimensionamiento a proyectos de cartera más antiguos y aplica supuestos de puesta en marcha más lentos, lo que retrasa las adiciones de racks de nuevas salas a años posteriores y reduce la cifra a corto plazo. |
En conjunto, la dispersión se explica principalmente por lo que se cuenta como valor de rack, y por los supuestos de tiempo en torno a cuándo entra en funcionamiento la nueva capacidad. Un modelo que separa el hardware de racks de los elementos de infraestructura cercanos, y que alinea los cronogramas de puesta en marcha con la realidad local, produce una cifra más clara que puede volver a verificarse utilizando los mismos pasos cada año.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño proyectado del mercado de racks para centros de datos de Sudáfrica para 2031?
Se espera que el tamaño del mercado de racks para centros de datos de Sudáfrica alcance los USD 180,05 millones para 2031, lo que representa una CAGR del 15,15% durante el período de pronóstico (2026-2031).
¿Qué configuración de rack lidera la adopción actual?
Los racks completos dominan con el 63,72% de la participación de mercado en 2025 debido a los requisitos de estandarización de hiperescala y colocación.
¿Cómo afecta la inestabilidad del suministro eléctrico al diseño de los racks?
Los frecuentes cortes programados de electricidad han llevado a los operadores a especificar racks con estantes de sistemas de alimentación ininterrumpida integrados y barras colectoras listas para energías renovables a fin de mantener el funcionamiento durante los cortes de la red.
¿Qué provincias generan la mayor demanda de racks?
Gauteng y el Cabo Occidental lideran debido a los concentrados campus de hiperescala, los aterrizajes de cables submarinos y las profundas presencias empresariales que requieren grandes volúmenes de racks estandarizados.
Última actualización de la página el:
- Mercado de Racks para Centros de Datos en África
- Mercado de Racks para Centros de Datos en Australia
- Mercado de Racks para Centros de Datos en Bélgica
- Mercado de Racks de Centros de Datos de Canadá
- Mercado de Racks para Centros de Datos en Chile
- Mercado de Racks para Centros de Datos de China
- Mercado de Racks para Centros de Datos en Dinamarca
- Mercado de Racks de Centros de Datos de Francia
- Mercado de Racks para Centros de Datos en Alemania
- Mercado de Racks para Centros de Datos de Hong Kong
- Mercado de Racks para Centros de Datos de India
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Demanda global de instalaciones de IA, dividida por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Construcción a nivel mundial, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Servidores para Centros de Datos Servidores en el mercado global, cubriendo nivel, tamaño de instalación y tipo de instalación.



