
Tamaño y Participación del Mercado de Chocolate de India
Análisis del Mercado de Chocolate de India por Mordor Intelligence
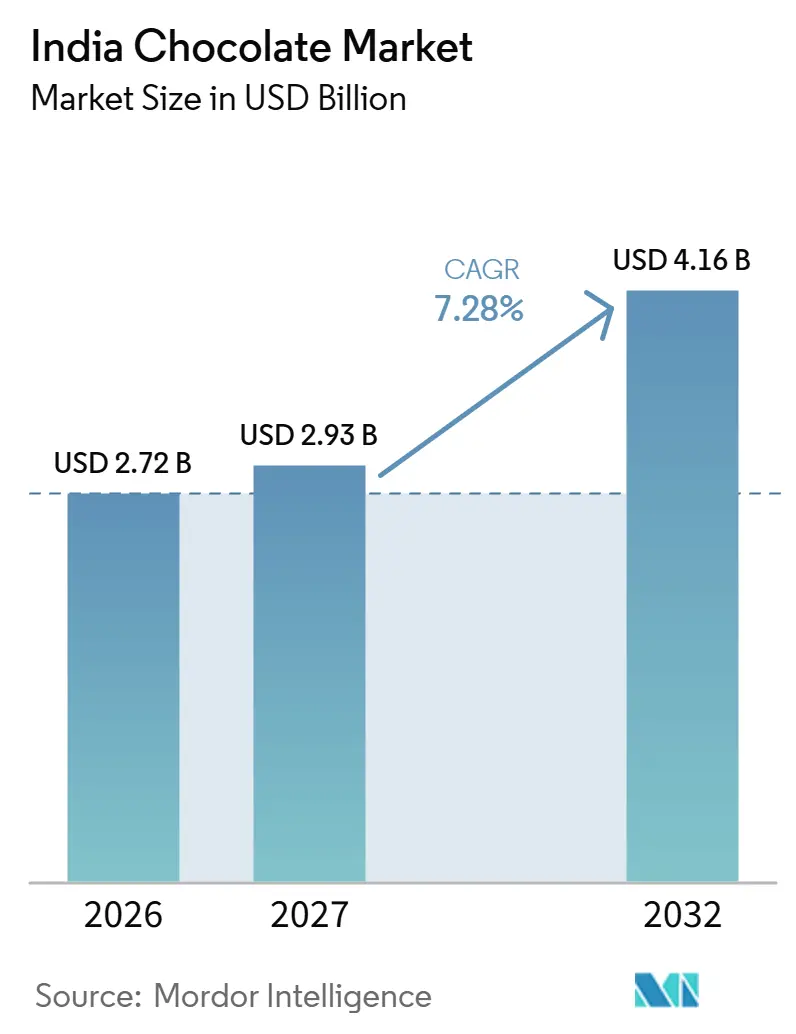
El tamaño del mercado de chocolate en India se espera que aumente de 2,72 mil millones de USD en 2026 a 2,93 mil millones de USD en 2027 y alcance los 4,16 mil millones de USD en 2032, creciendo a un CAGR del 7,28% durante 2027-2032. Se espera que el volumen del mercado aumente de 297,4 miles de toneladas en 2026 a 312 miles de toneladas en 2027 y alcance las 396,3 miles de toneladas en 2032, creciendo a un CAGR del 4,9% durante 2027-2032.
Las ocasiones de regalo y las preferencias de recetas crean oportunidades para los vendedores de chocolate en India. Los productores pueden diferenciarse mediante rellenos premium y formulaciones específicas que ofrezcan a los compradores de regalos una razón para elegir una tableta premium. La entrega de productos sensibles al calor puede limitar esas oportunidades, convirtiendo el estado del producto en parte de la oferta en línea. Los surtidos de regalo premium pueden capturar la demanda por ocasiones; sin embargo, los compradores sensibles al precio y el riesgo de calor en la entrega limitan el alcance de esas ofertas, por lo que los vendedores necesitan tamaños de envase, precios y métodos de entrega adecuados para ambos perfiles.
Conclusiones Clave del Informe
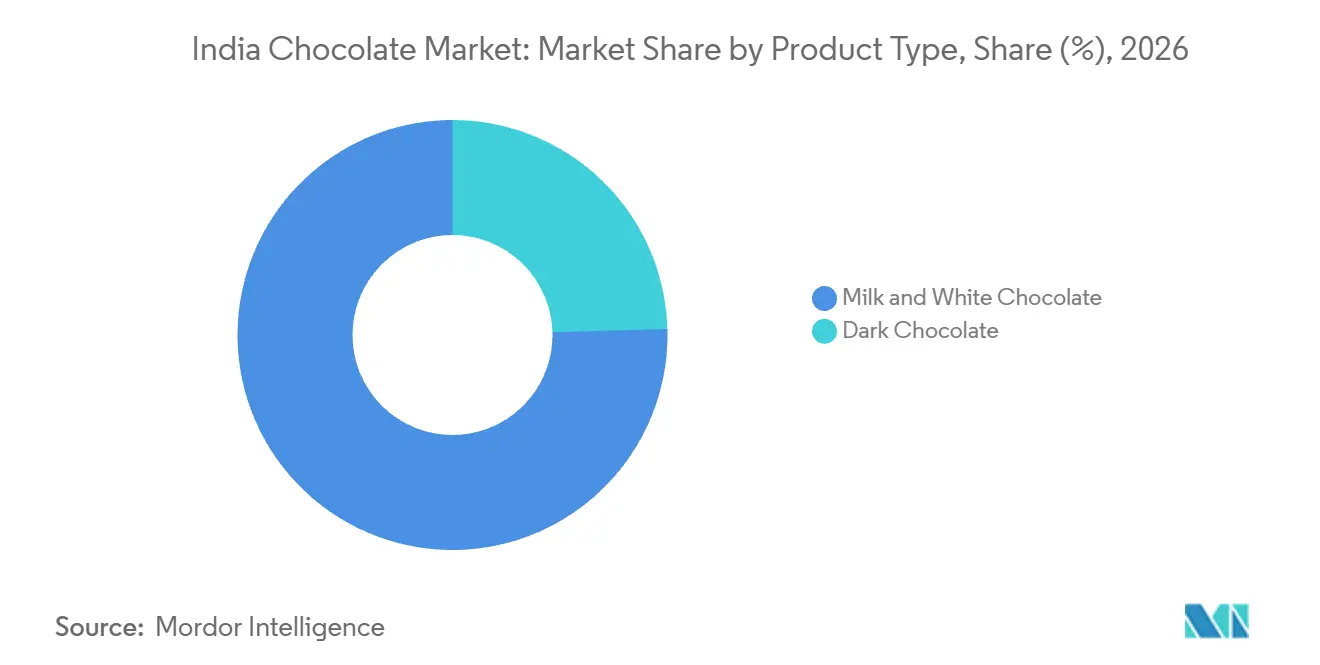
- Por tipo de producto, el chocolate con leche y el chocolate blanco lideraron con una participación del 75,45% en el mercado de chocolate en India en 2026, mientras que se prevé que el chocolate negro sea el de mayor crecimiento con un CAGR del 7,78% durante 2027-2032.
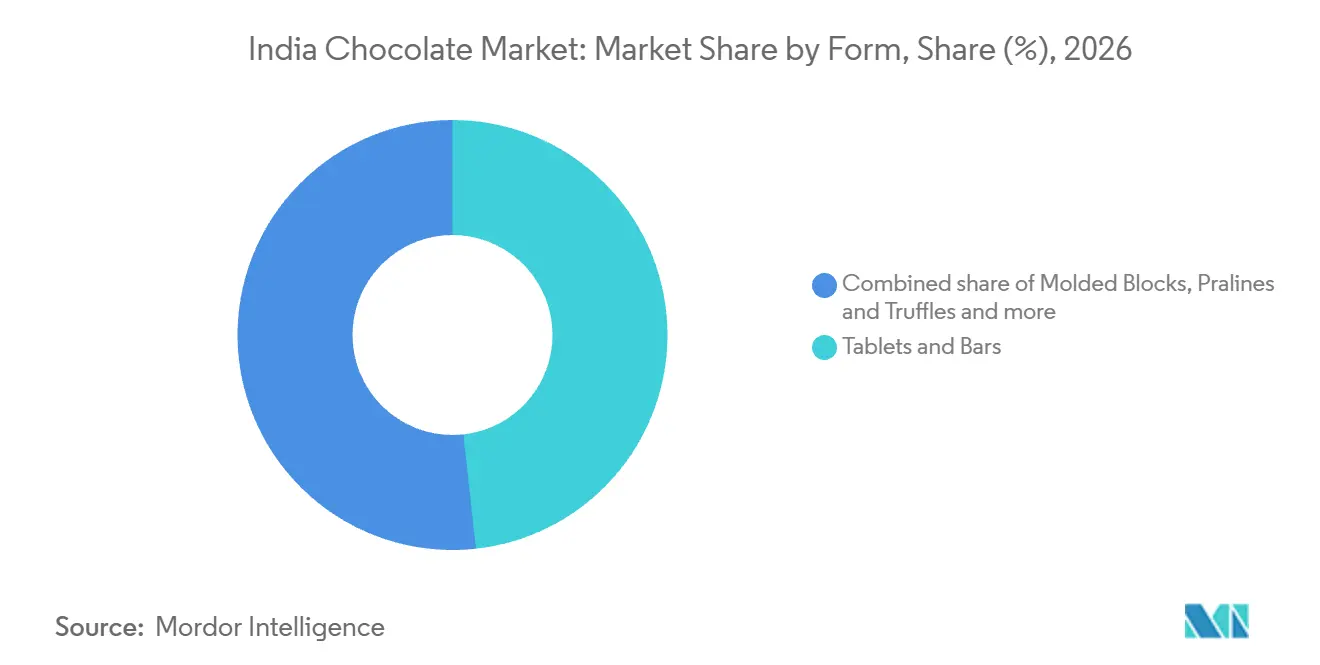
- El desglose por forma estuvo liderado por tabletas y barras con el 48,26% del valor de ventas minoristas de chocolate en 2026, y se prevé que los pralinés y trufas sean los de mayor crecimiento con un CAGR del 7,58% durante 2027-2032.
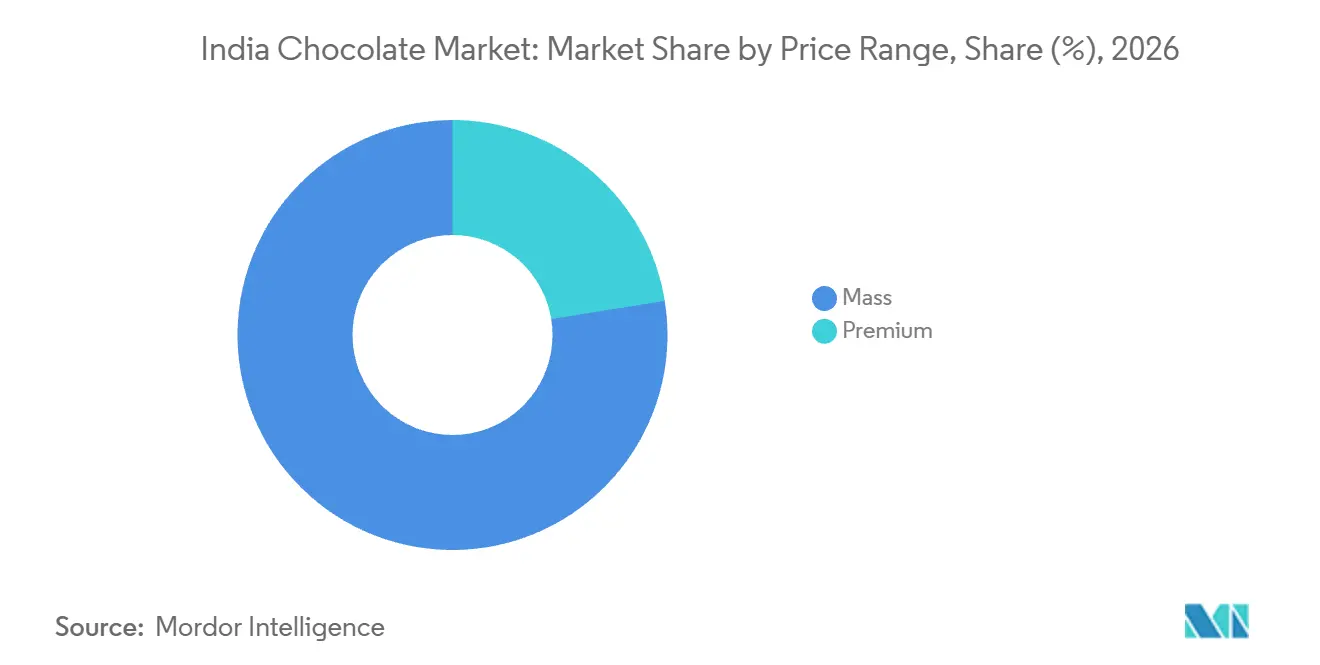
- En cuanto a rangos de precio, el chocolate masivo mantuvo una participación del 77,54% del tamaño del mercado de chocolate en India en 2026, y se prevé que el chocolate premium sea el de mayor crecimiento con un CAGR del 7,83% durante 2027-2032.
- El chocolate de base láctea lideró la categoría de tipo de ingrediente con el 82,07% del valor de ventas minoristas de chocolate en 2026, mientras que se prevé que el chocolate de base vegetal sea el de mayor crecimiento con un CAGR del 8,22% durante 2027-2032.
- Por canal de distribución, las tiendas de conveniencia lideraron con el 68,98% del valor de ventas minoristas de chocolate en 2026, y se prevé que las tiendas minoristas en línea sean las de mayor crecimiento con un CAGR del 8,85% durante 2027-2032.
- Geográficamente, las regiones Norte y Oeste representan la mayor participación en el consumo de chocolate en India, mientras que el Este de India es más pequeño pero crece de manera sostenida.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Chocolate de India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Tendencias de salud y bienestar | +2% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuerte cultura de regalo durante festivales y ocasiones | +3.1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Innovación de productos y experimentación de sabores | +2.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Narrativas de sostenibilidad y abastecimiento ético | +1.7% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuerte marketing de marca y posicionamiento emocional | +1.1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Premiumización y búsqueda de indulgencia | +1.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Tendencias de salud y bienestar
Las preferencias orientadas a la salud crean espacio para el chocolate artesanal diseñado en torno a las prioridades de los compradores en cuanto a ingredientes, contenido de cacao y contenido de azúcar. En mayo de 2025, The Economic Times describió a los compradores de chocolate artesanal indios como personas que buscan chocolate con alto contenido de cacao, etiquetas limpias y opciones bajas en azúcar. La composición de la receta y la información clara sobre los ingredientes pueden conectar esas preferencias con una elección de chocolate para los compradores artesanales que limitan su ingesta de azúcar. El mismo artículo contrastó el chocolate de consumo masivo con un 50% a 60% de azúcar frente a las tabletas artesanales que suelen contener entre un 20% y un 30%. Para igualar el nivel habitual de azúcar de las tabletas artesanales, las recetas de consumo masivo comparadas necesitarían reformulación, lo que convierte una oferta con menor contenido de azúcar en un compromiso de desarrollo de producto para las marcas establecidas.
Fuerte cultura de regalo durante festivales y ocasiones
Las ocasiones de regalo pueden ampliar la demanda de chocolate más allá del consumo individual al ofrecer a los compradores un destinatario específico y una fecha límite de compra. Amazon India reportó un crecimiento de más de 1,3 veces interanual en chocolates de lujo y cestas curadas en Amazon.in en torno al Día de San Valentín de 2026.[1] La categoría de regalos más amplia de Amazon India registró un crecimiento de 1,2 veces interanual para la misma ocasión. El contraste sugiere que la demanda por ocasiones puede recompensar una propuesta de regalo premium, lo que convierte la idoneidad para el destinatario en una elección comercial relevante para los vendedores de chocolate. Para los vendedores, el hecho de que los chocolates premium y las cestas curadas superen al conjunto de regalos apunta a los surtidos de regalo curados como la oferta más sólida dentro de la ocasión.
Innovación de productos y experimentación de sabores
La experimentación con sabores puede dar a los compradores de chocolate una nueva razón para probar un formato familiar sin cambiar la ocasión de compra subyacente. Fabelle Exquisite Chocolates de ITC Limited lanzó en India en 2025 una colección de chocolate Kunafa de 3 variantes. Las variantes fueron kunafa de pistacho con leche, kunafa oscuro de pistacho y kunafa oscuro de nuez pecana, con ambas recetas oscuras al 64% de cacao. La variante de nuez pecana fue descrita como la introducción de las nueces pecanas en la tendencia del chocolate kunafa en India, mientras que los hilos crujientes de kunafa y los ingredientes de frutos secos añadieron textura. Combinar un relleno de postre con diferentes recetas de cacao ofrece a la colección varias formas de atraer una compra de prueba.
Narrativas de sostenibilidad y abastecimiento ético
El abastecimiento ético puede diferenciar el chocolate para los compradores que valoran cómo se produce. En mayo de 2025, The Economic Times informó que Pascati se dirigía a compradores en Bombay, Delhi y Chennai dispuestos a pagar más por tabletas de chocolate orgánico, de comercio justo y vegano. El responsable del negocio de chocolate de ITC también reportó una creciente curiosidad de los consumidores sobre los orígenes del cacao y la artesanía en febrero de 2026. Cocoa Life, el programa de sostenibilidad de Mondelēz International, Inc., reportó haber alcanzado aproximadamente 21.400 agricultores y aproximadamente 110 comunidades en India a finales de 2025, utilizando datos de terceros. Un programa de abastecimiento proporciona contexto agrícola, mientras que la disposición a pagar crea una razón comercial para explicar los atributos éticos del producto. Para los proveedores que venden a esos compradores metropolitanos, documentar el abastecimiento detrás de cada tableta convertiría un posicionamiento ético amplio en una razón específica del producto para pagar más.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto aproximado (~) en la Previsión de CAGR (%) | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta sensibilidad a la temperatura y desafíos climáticos | -1.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Brechas en la infraestructura de cadena de frío | -1.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Preocupaciones de salud por el alto contenido de azúcar y grasa | -0.7% | Escuelas de todo Maharashtra | Corto plazo (≤ 2 años) |
| Alta dependencia de importaciones de cacao | -0.8% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta sensibilidad a la temperatura y desafíos climáticos
La sensibilidad al calor puede separar un pedido de chocolate aceptado de una fecha de entrega confiable, especialmente cuando la presentación intacta es importante para la compra. Cocoacraft, un vendedor artesanal de chocolate de origen único de Kerala, señala que el calor del verano puede impedir que sus chocolates lleguen en perfectas condiciones. Su política describe el congelamiento del chocolate antes del envío y el uso de cajas con control de temperatura, aunque ofrece retener un pedido hasta que el clima sea más fresco. Para los pedidos gestionados bajo esta política, el embalaje protector no elimina la disyuntiva entre el envío inmediato y la confianza en el estado del producto. La retención dura hasta que el clima se enfría, por lo que un pedido de verano puede llegar mucho después de la fecha deseada por el comprador, lo que importa especialmente para los regalos comprados para una ocasión fija.
Brechas en la infraestructura de cadena de frío
La cobertura de los centros de distribución cambia el costo y el tiempo de suministro de chocolate más allá de la red logística local de un vendedor. Soothys cobra más por el embalaje térmico fuera de las ubicaciones de sus centros de distribución. En las zonas sin sus centros de distribución, la entrega suele tardar entre 2 y 3 días y puede prolongarse dependiendo de las capacidades de su socio de entrega. Savorworks Artisans prefiere enviar de lunes a jueves para evitar el tránsito de fin de semana y advierte que el calor del verano puede derretir los pedidos a pesar de los paquetes de gel. También aconseja la entrega en lugares donde los destinatarios puedan colocar el chocolate rápidamente en un almacenamiento a temperatura adecuada. Para los compradores que utilizan estos servicios, un mayor alcance de entrega conlleva cargos por embalaje o ventanas de despacho restringidas, lo que debilita la comodidad de pedir chocolate para una fecha fija.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Opciones de Formulación Amplían el Papel del Chocolate Negro
El chocolate con leche y el chocolate blanco representaron una participación del 75,45% del tamaño del mercado de chocolate en India en 2026, convirtiéndose en el segmento más grande. En julio de 2026, Mondelēz India lanzó CÔTE D'OR con variantes de chocolate negro y con leche, y señaló que la gama estaría disponible a través de las principales plataformas de comercio rápido. Las variantes con leche ilustran la renovación de producto dentro de la categoría líder, sin requerir que los compradores elijan un tipo de chocolate diferente. Para un proveedor de chocolate con leche, una gama de marca diferenciada ofrece una forma de competir por los compradores que mantienen esa preferencia de receta. La prueba comercial es si la gama adicional genera una ocasión de compra separada en lugar de simplemente dividir las compras existentes de chocolate con leche entre más marcas.
Se prevé que el chocolate negro sea el segmento de mayor crecimiento con un CAGR del 7,78% durante 2027-2032. En julio de 2026, la Gujarat Co-operative Milk Marketing Federation señaló que el chocolate negro sin azúcar de Amul contribuyó con casi el 10% de las ventas totales de chocolate de Amul. Ese resultado específico de la empresa muestra cómo una formulación definida puede ganarse un lugar dentro de una cartera de chocolate establecida. Para los productores que consideran esta categoría, una receta de chocolate negro sin azúcar puede atender a los compradores que buscan esa combinación particular de atributos. Amul también fue descrita como la líder del chocolate negro en India en julio de 2026, lo que convierte las recetas sin azúcar en un campo donde los especialistas competirían con un actor establecido.

Por Forma: Las Tabletas y Barras Lideran Mientras el Comercio Minorista de Pralinés se Expande
Las tabletas y barras representaron una participación del 48,26% en el mercado de chocolate en India en 2026, convirtiéndose en el segmento más grande. Una tableta o barra puede situar una receta en el centro de una ocasión de degustación o de compartir. Los compradores pueden comparar la intensidad del cacao y la textura dentro de esa receta en lugar de elegir entre pralinés rellenos por separado. Para un productor, esto concentra la decisión de producto en el propio chocolate, haciendo que el desarrollo de la receta sea más determinante que la amplitud del surtido.
Se prevé que los pralinés y trufas sean el segmento de mayor crecimiento con un CAGR del 7,58% durante 2027-2032. Neuhaus abrió su primera boutique india en el Aeropuerto Internacional de Navi Mumbai en 2026, ampliando el acceso minorista a los chocolates de fabricación belga del productor de pralinés. Esa expansión ofrece a un productor especializado un entorno directo de cara al consumidor en India, vinculando el formato con un vendedor identificable. Para los compradores que seleccionan una colección de chocolates, la propuesta puede centrarse en la composición y presentación del surtido. Neuhaus informó posteriormente que sus primeras 2 boutiques en Bombay habían abierto.
Por Rango de Precio: El Tamaño del Envase y la Distinción Premium Configuran la Demanda
El chocolate masivo fue el segmento más grande, representando el 77,54% del valor de ventas minoristas de chocolate en 2026. En el ejercicio fiscal 2025, los compradores de chocolate indios optaron por envases más pequeños tras los aumentos de precios impulsados por el cacao en 2024 y principios de 2025, según comentarios del sector reportados por The Economic Times. Ese comportamiento hace que el monto pagado por cada compra sea relevante para una propuesta de precio masivo, junto con la cantidad de chocolate ofrecida. Un productor puede usar el tamaño de la porción para crear un precio más bajo por compra mientras preserva la receta de chocolate subyacente. Dado que la reducción siguió a los aumentos de precios impulsados por el cacao, la elección del peso del envase por parte de un vendedor masivo está vinculada a los costos del cacao tanto como a las preferencias del comprador.
Se prevé que el chocolate premium sea el segmento de mayor crecimiento con un CAGR del 7,83% durante 2027-2032. En julio de 2026, el responsable del negocio Fabelle de ITC señaló que el segmento de chocolate de lujo de India crecía casi el doble de rápido que el mercado de chocolate en general. Este ejemplo de gama alta sitúa una propuesta de chocolate diferenciada en el centro de la oferta comercial, con el lujo representando una parte específica del segmento premium. Con el lujo creciendo casi el doble de rápido que el mercado en general, un origen, receta o formato de regalo diferenciado ofrece a los productores premium más sobre lo que construir que una tableta estándar a mayor precio.
Por Tipo de Ingrediente: La Identidad de la Receta Define las Ofertas Lácteas y de Base Vegetal
El chocolate de base láctea fue el segmento más grande, con el 82,07% del valor de ventas minoristas de chocolate en 2026. Mondelēz India introdujo Cadbury Dairy Milk MILKINIS, un producto de chocolate con centro relleno de crema de leche, el 15 de septiembre de 2025. El centro relleno otorga a la formulación láctea un papel tanto en el chocolate como en el relleno.
Se prevé que el chocolate de base vegetal sea el segmento de mayor crecimiento con un CAGR del 8,22% durante 2027-2032. La Edición Diwali 2025 de Manam Chocolate introdujo chocolate negro sin azúcar y opciones sin lácteos elaboradas con leche de avena y jaggery. Para un comprador de regalos que selecciona para un destinatario sin lácteos, esa oferta estacional incorpora un requisito de ingrediente al surtido festivo. Los productores pueden usar este enfoque para incluir a esos destinatarios en los regalos de ocasión, otorgando a la formulación un propósito comercial más allá del consumo cotidiano. El chocolate de origen único ofrece una propuesta de procedencia diferenciada, ilustrada por el lanzamiento en Delhi de Manam Chocolate el 25 de junio de 2025, con chocolate de West Godavari en usos minoristas, de pastelería y de bebidas.
Por Canal de Distribución: El Acceso en Tienda se Encuentra con la Demanda en Línea por Ocasiones
Las tiendas de conveniencia fueron el segmento más grande, representando el 68,98% del valor de ventas minoristas de chocolate en 2026. Para un comprador de barrio que añade chocolate a una visita rutinaria, el canal ofrece una compra sin necesidad de un viaje separado a una tienda especializada. Eso hace que un envase pequeño fácilmente seleccionable sea más relevante que una larga consulta sobre recetas u orígenes. Un proveedor que atiende este entorno debe hacer que el producto y el precio sean comprensibles en el punto de selección.
Se prevé que las tiendas minoristas en línea sean el segmento de mayor crecimiento con un CAGR del 8,85% durante 2027-2032. Amazon Now señaló que los regalos de chocolate fueron su categoría de mayor crecimiento durante Raksha Bandhan 2026, con un aumento de 2,5 veces en comparación con la actividad habitual. Ese resultado específico de la plataforma sitúa un canal en línea en el camino de una compra de chocolate impulsada por una ocasión, conectando el acceso digital con una ventana de compra definida. Los minoristas pueden construir una oferta en línea en torno a una selección de regalos y su servicio de entrega como partes de la misma propuesta.
Análisis Geográfico
Mercado de Chocolate en las Regiones Norte y Oeste
Las regiones Norte y Oeste representan la mayor participación en el consumo en el mercado de chocolate en India. Lindt & Sprüngli abrió su primera tienda minorista de marca en India en Worldmark, Aerocity, Nueva Delhi, el 4 de septiembre de 2026. Esa apertura situó el formato minorista propio de un fabricante internacional de chocolate en Delhi-NCR, un centro de consumo dentro de las principales regiones Norte y Oeste. Para una marca que entra a través de una boutique, la unidad comercial es un entorno dedicado en el que los consumidores pueden elegir chocolate terminado, otorgando al productor el control de la presentación de la oferta.
Mercado de Chocolate en el Este de India
El Este de India representa un mercado de chocolate más pequeño pero en crecimiento sostenido, ofreciendo un entorno en el que el acceso minorista local puede ser importante para una compra por ocasión. Durante la Semana de San Valentín en febrero de 2026, las pequeñas tiendas de pan-cigarrillos y papelería de Calcuta registraron brisk ventas de chocolate. Esos establecimientos sitúan el chocolate terminado en un entorno de compra local cotidiano, permitiendo a un productor atender una ocasión de regalo a través de minoristas cuya identidad principal es más amplia que el chocolate. Esto convierte la venta específica por ocasión a través de un establecimiento de barrio en una ruta regional diferenciada hacia la demanda, ofreciendo a los productores una alternativa al comercio minorista dedicado al chocolate.
El Sur de India y Bombay ilustran diferencias entre la concentración regional de pedidos, la cobertura de producción y la entrada minorista. En octubre de 2025, casi la mitad de los pedidos de comercio directo al consumidor (D2C) de Kunafa, un postre de Oriente Medio comercializado en línea como chocolate de Dubái, procedían de Kerala, según GoKwik. En marzo de 2026, Manam Chocolate había entrado en el comercio minorista de Bombay con un destino dedicado en Galeries Lafayette para el chocolate artesanal indio. En febrero de 2026, SMOOR, con sede en Bengaluru, señaló que su planta en Karnataka gestionaba la mayor parte de su producción de chocolate y postres para Karnataka y Chennai. La planta de SMOOR vincula la producción para Karnataka y Chennai, mientras que los pedidos D2C de Kerala y la entrada minorista de Manam en Bombay muestran rutas diferenciadas hacia los compradores regionales.
Marco Regulatorio y Perspectivas
Esta comparación de jurisdicciones seleccionadas examina las normas alimentarias nacionales y la implementación de Maharashtra para los fabricantes que venden chocolate terminado a través del comercio minorista general. La Autoridad de Seguridad e Inocuidad Alimentaria de India (FSSAI) establece las normas nacionales de chocolate, mientras que la Administración de Alimentos y Medicamentos de Maharashtra implementa la legislación nacional de seguridad alimentaria en el estado. Los productores, importadores y propietarios de marca que cumplan los requisitos también están sujetos a obligaciones nacionales de información sobre envases plásticos, incluida la notificación a la Junta Central de Control de la Contaminación (CPCB), junto con las condiciones de envasado de Maharashtra.
Tabla Regulatoria
| Factor de decisión | India | Maharashtra |
|---|---|---|
| Autoridad principal | FSSAI para normas alimentarias; CPCB para notificaciones de información sobre envases | Administración de Alimentos y Medicamentos para alimentos; autoridad de control de la contaminación de Maharashtra (MPCB) para plásticos |
| Instrumentos o directrices clave | Reglamento de Normas de Productos Alimenticios y Aditivos Alimentarios, reglamento 2.7.4; enmienda de información sobre envases plásticos en vigor desde julio de 2025; propuesta de alimentos escolares de agosto de 2026 | Marco nacional de seguridad alimentaria; obligaciones de información sobre envases plásticos; enmienda estatal de plásticos de 2022 |
| Efecto comercial | Los productores, importadores y propietarios de marca que cumplan los requisitos proporcionan la información especificada mediante código de barras/QR, folleto o un número único emitido legalmente y notifican a la CPCB | Cumplir con las obligaciones de la legislación alimentaria y las obligaciones nacionales aplicables de información sobre envases; seguir la condición de grosor del estado o su excepción de funcionalidad |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media de India refleja las normas de producto y las obligaciones de información sobre envases, mientras que la propuesta de alimentos escolares de la FSSAI de agosto de 2026 clasificaría los alimentos sólidos con más de 3 gramos de azúcar añadida por 100 gramos como altos en azúcar. El envasado plástico de Maharashtra debe superar los 50 micrones, excepto cuando ese grosor perjudique la funcionalidad del producto.[3] El 28 de julio de 2026, la Administración de Alimentos y Medicamentos de Maharashtra ordenó a las escuelas gubernamentales, subvencionadas y privadas que hicieran cumplir las normas nacionales de alimentación escolar, que prohíben la venta, exhibición y publicidad de alimentos con alto contenido de grasas saturadas, grasas trans, azúcar añadida o sodio en los recintos escolares o en un radio de 50 metros de los mismos, y su Comisionado señaló que el chocolate no debería estar disponible en las escuelas ni en un radio de 50 metros de ellas. La condición adicional de envasado respalda la calificación Media de Maharashtra, mientras que el alcance específico a las escuelas tanto de la propuesta nacional como de la orden estatal respalda una perspectiva de Sin cambios para los fabricantes de comercio minorista general en ambas jurisdicciones.
Etapas de la Cadena de Valor
La comparación sigue el abastecimiento y procesamiento de cacao, la fabricación de chocolate terminado y la venta al consumidor, con los ingresos de los proveedores que pasan de las ventas de ingredientes a las ventas de productos terminados. En el ejercicio fiscal 2025-26, Lotus Chocolate Company Ltd operó en el abastecimiento, procesamiento y fabricación de chocolate de cacao, suministrando a clientes empresariales desde panaderías locales hasta empresas multinacionales. Los chocolates Campco se producen en la fábrica de Puttur, Karnataka, de The CAMPCO Ltd., que también fabrica productos semielaborados de cacao. Sus operaciones integradas conectan el procesamiento de cacao con el chocolate terminado, creando oportunidades para obtener ingresos tanto de las ventas de ingredientes como de las ventas de productos terminados.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Abastecimiento y procesamiento de cacao | Procesadores integrados de cacao como Lotus Chocolate Company Ltd | Ventas de ingredientes de cacao y chocolate para empresas (B2B) | Exposición a los costos de los granos de entrada | Diversificar las fuentes de granos calificadas |
| Fabricación de chocolate terminado | Fabricantes de chocolate como Campco Chocolates | Ventas de productos de chocolate terminado | Coordinación entre la producción semielaborada y la terminada | Programar conjuntamente las producciones de productos intermedios y terminados |
| Venta y entrega al consumidor | Vendedores directos de chocolate como Cocoacraft | Ventas de chocolate al consumidor | Preservar el estado del producto durante la entrega | Adaptar el servicio de entrega a las necesidades de manejo del chocolate |
| Fuente: Mordor Intelligence | ||||
Lotus suministra a clientes empresariales, mientras que Cocoacraft vende directamente a los consumidores, por lo que ambos obtienen ingresos de tipos de compradores diferentes. Cocoacraft combina su propia fabricación con un surtido en línea de tabletas, cuadrados, cajas de regalo, bebidas y cremas, entregados en toda India. Un fabricante que combina estos roles puede mantener la relación de venta minorista, pero también debe asumir el trabajo de atender pedidos individuales de consumidores.
Panorama Competitivo
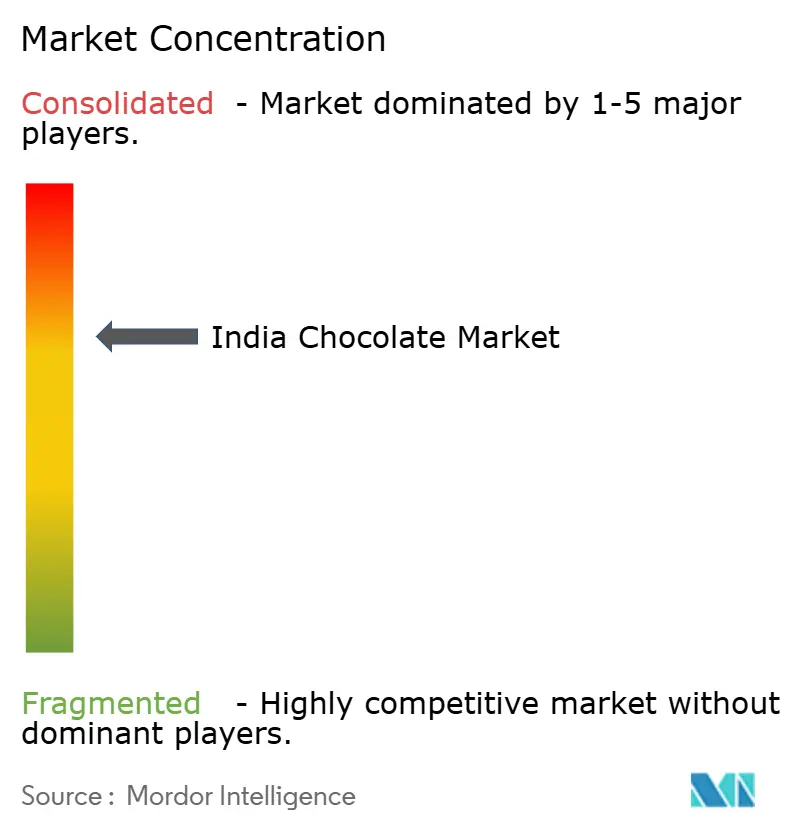
La competencia tiene un núcleo multinacional concentrado junto a productores de chocolate nacionales, combinando operaciones industriales establecidas con ofertas especializadas enfocadas. Los principales actores incluyen Nestlé S.A., Ferrero International S.A., Mars, Incorporated, The Hershey Company y Mondelēz International, Inc. La presentación para inversores de Mondelēz, citando datos de Nielsen 2025, reportó una participación de más del 64% de la categoría de chocolate en India. La operación más amplia de Ferrero en India combina la producción en Baramati con la distribución en las principales ciudades, mientras que Mondelēz India fabrica y vende chocolate dentro de una red de fabricación más amplia. Con una empresa que reporta más del 64% de la categoría, los competidores deben ganar compradores a través de posiciones más específicas en lugar de la amplitud.
El 18 de junio de 2026, Mondelēz India lanzó la edición limitada Cadbury Dairy Milk Silk Dubai Chocolate, disponible entonces por un período limitado a través de plataformas de comercio rápido y puntos de venta minoristas seleccionados en todo el país. El 19 de marzo de 2026, Nestlé India reportó la incorporación de una línea de producción de chocolate con oblea Munch en Sanand, Gujarat, con una capacidad anual de aproximadamente 8.300 toneladas. En el ejercicio fiscal 2025, los resultados de India a nivel de empresa incluyeron una caída del 2% en ventas para Mondelēz, crecimiento plano para Hershey y un crecimiento del 2% en ingresos para Mars International. La línea adicional de Nestlé le otorga mayor capacidad de producción anual, mientras que la gama de período limitado de Mondelēz debe convertir una ventana de disponibilidad temporal en compras.
El 8 de octubre de 2026, ITC Limited presentó la Colección Nav-Ras de Fabelle con 9 pralinés artesanales en ITC Grand Central en Bombay y señaló que estaría disponible en boutiques Fabelle seleccionadas y en línea. Ese surtido definido permite a ITC presentar su marca de lujo Fabelle en torno a una colección, haciendo de la elección de piezas parte de su propuesta al consumidor. La norma india para el chocolate de cobertura requiere al menos el 35% de sólidos totales de cacao en base seca, incluido al menos el 31% de manteca de cacao y el 2,5% de sólidos de cacao sin grasa. La norma establece un mínimo de composición y no dice nada sobre el surtido, por lo que el posicionamiento de ITC basado en colecciones compite en una dimensión que la norma de cobertura deja abierta.
Líderes de la Industria del Chocolate en India
-
Nestlé S.A.
-
Ferrero International S.A.
-
Mars, Incorporated
-
The Hershey Company
-
Mondelēz International, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Oct 2026: ITC Limited presentó la Colección Nav-Ras de Fabelle con 9 pralinés artesanales en ITC Grand Central en Bombay el 8 de octubre y señaló que estaría disponible en boutiques Fabelle seleccionadas y en línea.
- Sep 2026: Lindt & Sprüngli abrió su primera tienda minorista de marca en India en Worldmark, Aerocity, Nueva Delhi, el 4 de septiembre.
- Jul 2026: Mondelēz India lanzó CÔTE D'OR de chocolate negro y con leche en India y señaló que la gama estaría disponible a través de las principales plataformas de comercio rápido.
Alcance y Metodología
| Chocolate Negro |
| Chocolate con Leche y Chocolate Blanco |
| Tabletas y Barras |
| Bloques Moldeados |
| Pralinés y Trufas |
| Otras Formas |
| Masivo |
| Premium |
| Base Láctea |
| Base Vegetal |
| Origen Único |
| Supermercados/Hipermercados |
| Tiendas Minoristas en Línea |
| Tiendas de Conveniencia |
| Otros Canales de Distribución |
| Por Tipo de Producto | Chocolate Negro |
| Chocolate con Leche y Chocolate Blanco | |
| Por Forma | Tabletas y Barras |
| Bloques Moldeados | |
| Pralinés y Trufas | |
| Otras Formas | |
| Por Rango de Precio | Masivo |
| Premium | |
| Por Tipo de Ingrediente | Base Láctea |
| Base Vegetal | |
| Origen Único | |
| Canal de Distribución | Supermercados/Hipermercados |
| Tiendas Minoristas en Línea | |
| Tiendas de Conveniencia | |
| Otros Canales de Distribución |
Definición de mercado
- Chocolate con Leche y Chocolate Blanco - El chocolate con leche es un chocolate sólido elaborado con leche (en forma de leche en polvo, leche líquida o leche condensada) y sólidos de cacao. El chocolate blanco se elabora con manteca de cacao y leche y no contiene sólidos de cacao en absoluto. El alcance incluye chocolates regulares, variantes bajas en azúcar y sin azúcar.
- Toffees y Turrones - Los toffees incluyen dulces duros, masticables y pequeños o de un solo bocado comercializados con etiquetas de toffee o confitería similar al toffee. El turrón es una confección masticable con almendras, azúcar y clara de huevo como ingrediente básico; y se originó en Europa y los países de Oriente Medio.
- Barras de Cereales - Un snack compuesto de cereal de desayuno que ha sido comprimido en forma de barra y se mantiene unido con una forma de adhesivo comestible. El alcance incluye barras de snack elaboradas con cereales como arroz, avena, maíz, etc. mezclados con un jarabe aglutinante. Estos también incluyen productos etiquetados como barras de cereales, barras de cereales especiales o barras de granos.
- Chicle - Es una preparación para masticar, generalmente elaborada con chicle aromatizado y endulzado o sustitutos como el acetato de polivinilo. Los tipos de chicles incluidos en el alcance son chicles con azúcar y chicles sin azúcar.
| Palabra clave | Definición |
|---|---|
| Chocolate Negro | El chocolate negro es una forma de chocolate que contiene sólidos de cacao y manteca de cacao sin leche. |
| Chocolate Blanco | El chocolate blanco es el tipo de chocolate que contiene el mayor porcentaje de sólidos lácteos, típicamente alrededor o por encima del 30 por ciento. |
| Chocolate con Leche | El chocolate con leche se elabora a partir de chocolate negro con bajo contenido de sólidos de cacao y mayor contenido de azúcar, más un producto lácteo. |
| Caramelo Duro | Un caramelo elaborado con azúcar y jarabe de maíz hervido sin cristalizar. |
| Toffees | Un dulce duro, masticable y a menudo marrón que se elabora con azúcar hervida con mantequilla. |
| Turrones | Un dulce masticable o quebradizo que contiene almendras u otros frutos secos y a veces frutas. |
| Barra de Cereales | Una barra de cereales es un producto alimenticio en forma de barra, elaborado prensando cereales y generalmente frutas secas o bayas, que en la mayoría de los casos se mantienen unidos con jarabe de glucosa. |
| Barra de Proteínas | Las barras de proteínas son barras nutricionales que contienen una alta proporción de proteínas en relación con los carbohidratos y las grasas. |
| Barra de Frutas y Nueces | Estas suelen estar elaboradas a base de dátiles con otras adiciones de frutas secas y nueces y, en algunos casos, aromatizantes. |
| NCA | La Asociación Nacional de Confiteros es una organización comercial estadounidense que promueve el chocolate, los dulces, el chicle y las mentas, así como las empresas que fabrican estos productos. |
| CGMP | Las buenas prácticas de fabricación actuales son aquellas que se ajustan a las directrices recomendadas por los organismos pertinentes. |
| Alimentos no estandarizados | Los alimentos no estandarizados son aquellos que no tienen un estándar de identidad o que se desvían de un estándar prescrito de cualquier manera. |
| IG | El índice glucémico (IG) es una forma de clasificar los alimentos que contienen carbohidratos según la rapidez o lentitud con que se digieren y aumentan los niveles de glucosa en sangre durante un período de tiempo. |
| Leche desnatada en polvo | La leche desnatada en polvo se obtiene eliminando el agua de la leche desnatada pasteurizada mediante secado por pulverización. |
| Flavanoles | Los flavanoles son un grupo de compuestos que se encuentran en el cacao, el té, las manzanas y muchos otros alimentos y bebidas de origen vegetal. |
| WPC | Concentrado de proteína de suero: la sustancia obtenida mediante la eliminación de suficientes constituyentes no proteicos del suero pasteurizado, de modo que el producto seco terminado contenga más del 25% de proteína. |
| LDL | Lipoproteína de baja densidad: el colesterol malo. |
| HDL | Lipoproteína de alta densidad: el colesterol bueno. |
| BHT | El hidroxitolueno butilado es un producto químico de laboratorio que se añade a los alimentos como conservante. |
| Carragenina | La carragenina es un aditivo utilizado para espesar, emulsionar y conservar alimentos y bebidas. |
| Libre de | Que no contiene ciertos ingredientes, como gluten, lácteos o azúcar. |
| Manteca de cacao | Es una sustancia grasa obtenida de los granos de cacao, utilizada en la fabricación de confitería. |
| Pastellies | Un tipo de dulce brasileño elaborado con azúcar, huevos y leche. |
| Grageas | Pequeños dulces redondos recubiertos con una capa dura de azúcar. |
| CHOPRABISCO | Asociación Real Belga de la industria del chocolate, pralinés, galletas y confitería: una asociación comercial que representa a la industria del chocolate belga. |
| Directiva Europea 2000/13 | Una directiva de la Unión Europea que regula el etiquetado de los productos alimenticios. |
| Kakao-Verordnung | La ordenanza alemana del chocolate, un conjunto de regulaciones que definen qué puede etiquetarse como "chocolate" en Alemania. |
| FASFC | Agencia Federal para la Seguridad de la Cadena Alimentaria. |
| Pectina | Una sustancia natural derivada de frutas y verduras. Se utiliza en confitería para crear una textura gelatinosa. |
| Azúcares invertidos | Un tipo de azúcar compuesto de glucosa y fructosa. |
| Emulsionante | Una sustancia que ayuda a mezclar dos líquidos que no se mezclan entre sí. |
| Antocianinas | Un tipo de flavonoide responsable de los colores rojo, morado y azul de la confitería. |
| Alimentos Funcionales | Alimentos que han sido modificados para proporcionar beneficios adicionales para la salud más allá de la nutrición básica. |
| Certificado Kosher | Esta certificación verifica que los ingredientes, el proceso de producción incluida toda la maquinaria y/o el proceso de servicio de alimentos cumple con los estándares de la ley dietética judía. |
| Extracto de raíz de achicoria | Un extracto natural de la raíz de achicoria que es una buena fuente de fibra, calcio, fósforo y folato. |
| DDR | Dosis diaria recomendada. |
| Gomitas | Un dulce masticable a base de gelatina que a menudo se aromatiza con frutas. |
| Nutracéuticos | Alimentos o suplementos dietéticos que se afirma tienen beneficios para la salud. |
| Barras Energéticas | Barras de snack con alto contenido de carbohidratos y calorías diseñadas para proporcionar energía en movimiento. |
| BFSO | Organización Belga de Seguridad Alimentaria para la cadena alimentaria. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar Variables Clave: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se prueban contra los números históricos disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años de pronóstico son en términos nominales. La inflación no forma parte de los precios, y el precio de venta promedio (PVP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, las variables y las evaluaciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción




