
Tamaño y Cuota del Mercado de Verificación de Identidad (ID)
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 15.78 Mil millones de dólares |
| Tamaño del Mercado (2031) | 26.8 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.18 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Verificación de Identidad (ID) por Mordor Intelligence
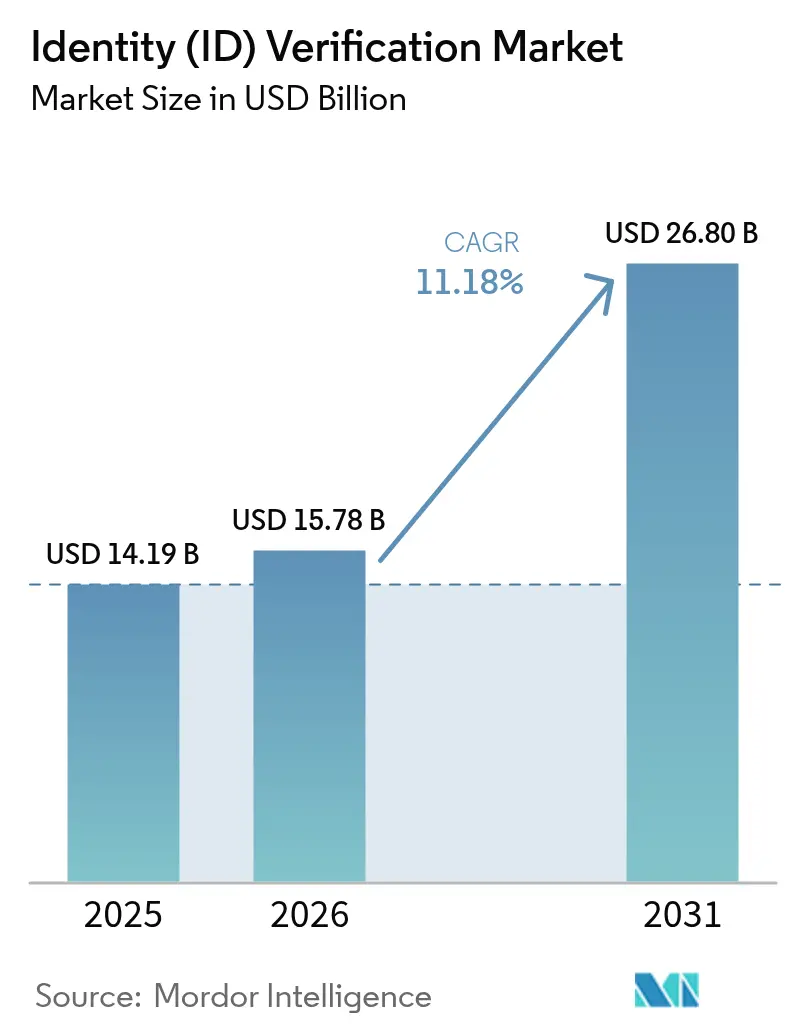
Se espera que el mercado de verificación de identidad crezca de 14,19 mil millones de USD en 2025 a 15,78 mil millones de USD en 2026 y se prevé que alcance los 26,8 mil millones de USD en 2031 a una CAGR del 11,18% durante el período 2026-2031. La expansión refleja un cambio decisivo del cumplimiento normativo como mera formalidad hacia la inversión estratégica en seguridad, a medida que las empresas se enfrentan al fraude generado por inteligencia artificial, los ataques de deepfakes y el incremento de las multas regulatorias. Los deepfakes por sí solos se dispararon un 3.000%, lo que obliga a los proveedores a integrar la detección pasiva de vivacidad y el análisis de comportamiento directamente en los flujos de trabajo de incorporación de usuarios. La implementación en la nube de forma nativa, actualmente la opción predeterminada para la mayoría de los nuevos despliegues, acelera la innovación porque las actualizaciones de modelos pueden distribuirse instantáneamente a todos los inquilinos globales. Mientras tanto, la demanda de credenciales portátiles que preserven la privacidad está impulsando proyectos piloto que vinculan licencias de conducir móviles emitidas por gobiernos, credenciales verificables y carteras Web3 en un único recorrido de usuario. La consolidación se intensifica a medida que las empresas de seguridad de pila completa adquieren especialistas de nicho para obtener talento en ciencia forense de documentos mediante inteligencia artificial, aunque ningún proveedor controla más del 15% de los ingresos, lo que deja un margen suficiente para los participantes especializados que resuelven riesgos de casos extremos o regulaciones específicas del sector.
Conclusiones Clave del Informe
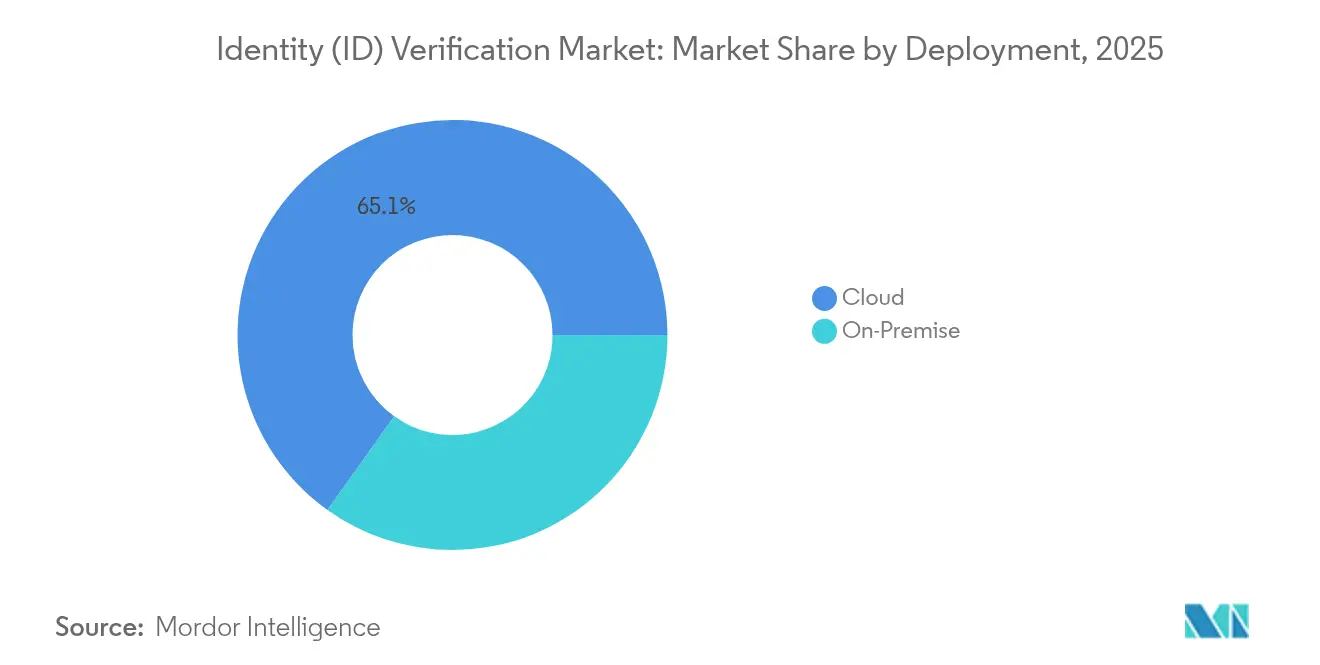
- Por modelo de implementación, las plataformas en la nube representaron el 65,12% de la cuota del mercado de verificación de identidad en 2025, y se proyecta que ese mismo segmento crezca a una CAGR del 12,72% hasta 2031.
- Por tipo de solución, la verificación biométrica lideró con una cuota de ingresos del 35,84% en 2025; se proyecta que la detección de vivacidad centrada en documentos crezca a una CAGR del 12,92% hasta 2031.
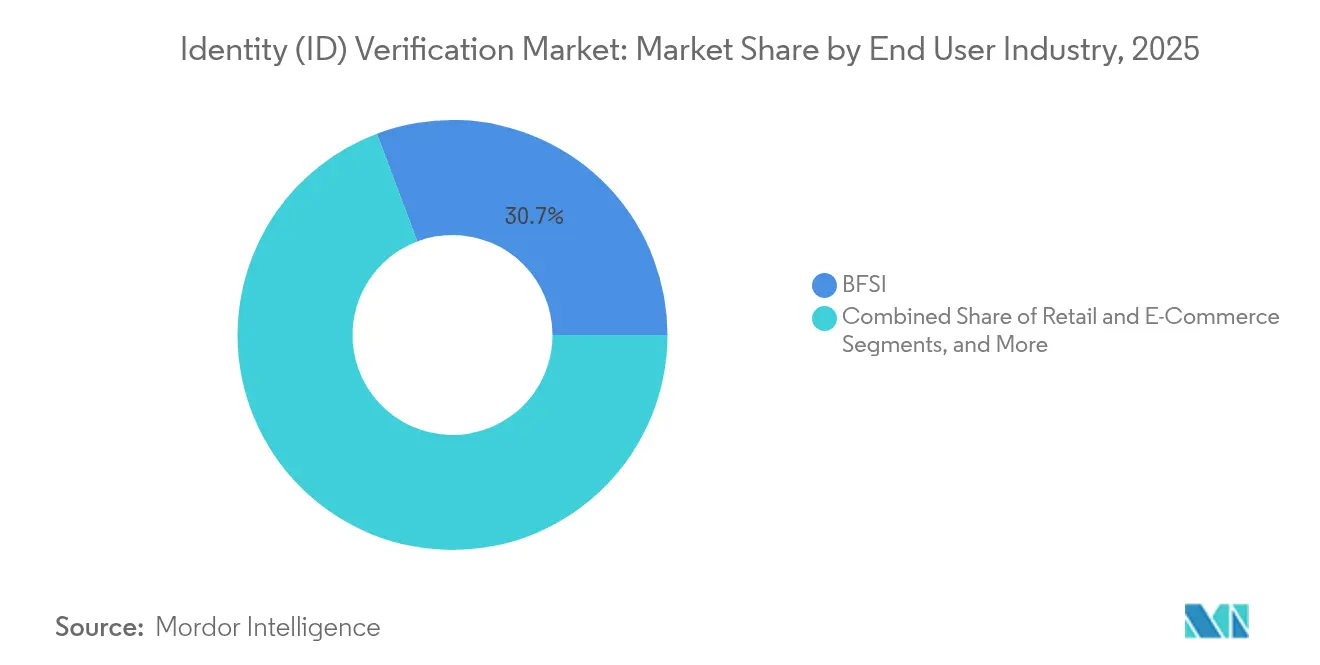
- Por industria de usuario final, los servicios financieros retuvieron el 30,72% de la cuota del tamaño del mercado de verificación de identidad en 2025, mientras que los juegos y las apuestas avanzan a una CAGR del 11,24%.
- Por tamaño de organización, las grandes empresas representaron el 72,56% de la cuota del tamaño del mercado de verificación de identidad en 2025, pero las PyMEs registran la CAGR más rápida con un 12,22%.
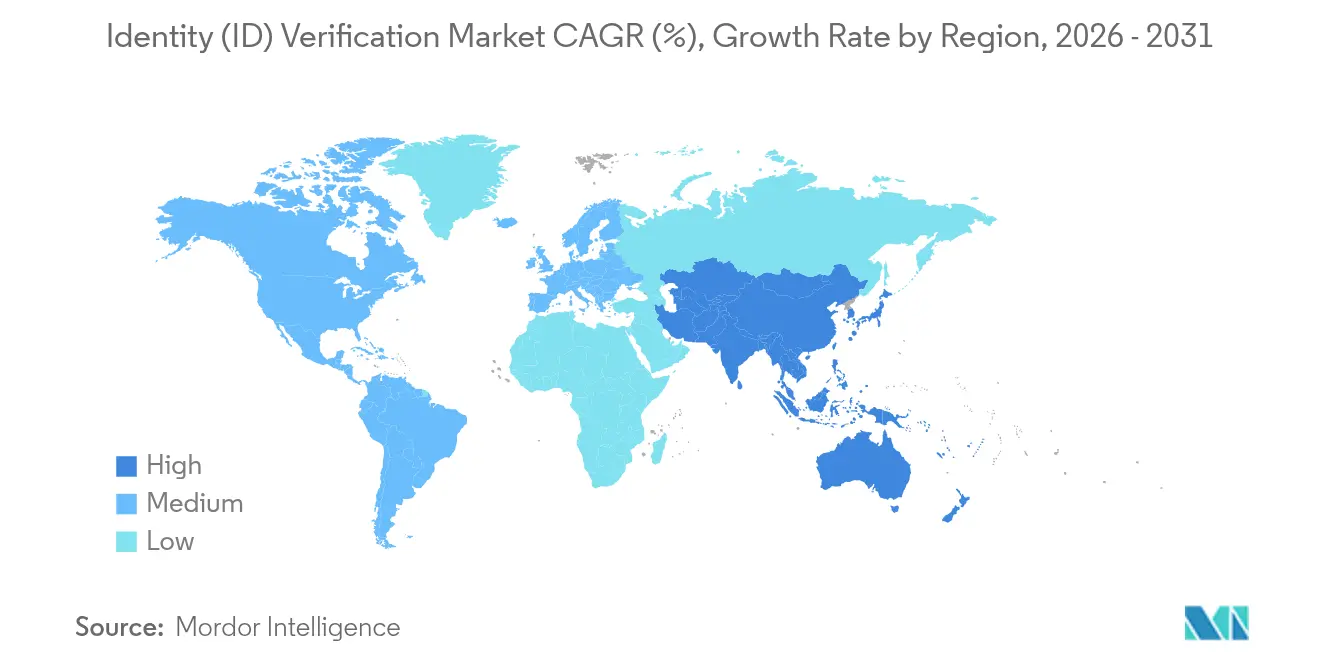
- Por geografía, América del Norte representó el 32,43% de la cuota del mercado de verificación de identidad en 2025, mientras que Asia-Pacífico registra el mayor crecimiento con una CAGR del 11,52% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del ciberfraude y las multas regulatorias | +2.80% | Global, con concentración en América del Norte y la UE | Mediano plazo (2-4 años) |
| Auge de la incorporación remota y los mandatos de e-KYC | +2.10% | Global, liderado por los mercados emergentes de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Mejoras de precisión impulsadas por inteligencia artificial en ciencia forense de documentos | +1.90% | América del Norte y la UE, en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Proyectos piloto de interoperabilidad de identidad digital transfronteriza | +1.40% | Corredor UE-EE. UU., en expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Programas de inclusión fintech en mercados emergentes | +1.20% | Núcleo de Asia-Pacífico, con expansión hacia MEA | Mediano plazo (2-4 años) |
| Auge de las credenciales verificables y las carteras de identidad Web3 | +0.90% | América del Norte y la UE como adoptantes tempranos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Ciberfraude y las Multas Regulatorias
Las aperturas fraudulentas de cuentas se dispararon al 2,1% de las transacciones financieras en 2024, un marcado aumento respecto al 1,27% de dos años antes.[1]AuthenticID, "Informe de Tendencias de Fraude 2024," authenticid.comSe estima que el 42,5% de los eventos de fraude detectados aprovechan la inteligencia artificial generativa, lo que obliga a los bancos a desplegar defensas multicapa que detecten identidades sintéticas y voces deepfake en tiempo real. Los reguladores son igualmente contundentes: las instituciones globales pagaron 6,6 mil millones de USD en sanciones relacionadas con KYC durante 2023. La presión combinada de un mayor riesgo y multas más elevadas está impulsando a los compradores hacia plataformas de orquestación de nivel empresarial que integran ciencia forense de documentos, detección de vivacidad biométrica y monitoreo conductual continuo en una única API.
Auge de la Incorporación Remota y los Mandatos de e-KYC
El setenta y ocho por ciento de los consumidores de Asia-Pacífico consideran que las verificaciones de identidad digital son esenciales antes de utilizar nuevas aplicaciones financieras. Los reguladores están codificando esa preferencia: la UE exige que cada estado miembro emita una Cartera de Identidad Digital en un plazo de 24 meses, institucionalizando de facto el KYC electrónico. Las organizaciones que automatizan la verificación reducen los tiempos de atención del servicio de asistencia hasta en 45 segundos, tal como confirmó un banco del top 10 de Estados Unidos tras implementar la autenticación por voz. Los efectos de red surgen cuando las credenciales verificadas se vuelven transferibles entre proveedores, reduciendo a la mitad la fricción de la incorporación repetida y reforzando las ventajas de escala de la plataforma.
Mejoras de Precisión Impulsadas por Inteligencia Artificial en Ciencia Forense de Documentos
Los algoritmos de última generación analizan más de 16.000 plantillas de documentos de identidad globales y alcanzan una precisión de coincidencia del 99,9% en menos de dos segundos. Los motores de visión por computadora inspeccionan la textura, la tipografía y la colocación de hologramas, mientras que la biometría conductual verifica que las microexpresiones del usuario coincidan con los metadatos del documento. Los proveedores que integran estas funciones reportan una reducción del 60% en falsos positivos sin sacrificar las tasas de detección de fraude.[2]Socure, "Suite de Defensa contra Identidades Sintéticas," socure.com El resultado es una adjudicación en tiempo real que escala desde la banca hasta la telemedicina sin colas de revisión manual.
Proyectos Piloto de Interoperabilidad de Identidad Digital Transfronteriza
Los grupos de trabajo UE-EE. UU. están armonizando los formatos de las carteras digitales para que los ciudadanos puedan reutilizar una única credencial en ambos lados del Atlántico.[3]Alianza de Identidad Segura, "Documentación del Estándar OSIA," secureidentityalliance.org Los primeros proyectos piloto conectan carteras europeas con servicios brasileños y ucranianos, anticipando una futura red de APIs interoperables que comprimirá los plazos de incorporación para las empresas multinacionales. Los proveedores capaces de presentar artefactos de cumplimiento normativo para múltiples jurisdicciones simultáneamente disfrutan de menor fricción en el ciclo de ventas y despliegues más rápidos para los comerciantes globales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Normas regulatorias globales fragmentadas | -1.70% | Global, que afectan especialmente las operaciones transfronterizas | Mediano plazo (2-4 años) |
| Amenazas de suplantación por deepfakes e inteligencia artificial generativa | -1.30% | Global, concentrada en sectores de transacciones de alto valor | Corto plazo (≤ 2 años) |
| Alto costo de integración para sistemas centrales heredados | -1.10% | Mercados empresariales de América del Norte y la UE | Mediano plazo (2-4 años) |
| Barreras de soberanía de datos que limitan los despliegues en la nube | -0.80% | Jurisdicciones regulatorias de la UE, China y Rusia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Normas Regulatorias Globales Fragmentadas
Las normas KYC varían no solo por país, sino que en ocasiones difieren según el supervisor bancario dentro de una misma región, lo que obliga a las plataformas a ejecutar flujos de verificación paralelos y arquitecturas de residencia de datos. Estados Unidos enfatiza la portabilidad, mientras que el RGPD de la UE promueve la localización, lo que complica los despliegues unificados en la nube. En Asia, Japón insiste en las licencias de la Agencia de Servicios Financieros (FSA) mientras que Corea del Sur exige asociaciones bancarias para los intercambios de criptomonedas. A medida que los equipos de cumplimiento normativo gestionan este entramado regulatorio, los cronogramas de expansión se alargan y los costos operativos aumentan.
Amenazas de Suplantación por Deepfakes e Inteligencia Artificial Generativa
Los conjuntos de herramientas de uso comercial pueden generar pasaportes falsificados casi perfectos por 30 USD, una realidad que mantiene a los equipos de seguridad en una carrera armamentista permanente. Nueve de cada diez motores de verificación estándar todavía clasifican erróneamente los deepfakes sofisticados, según pruebas de equipo rojo. Para seguir siendo viables, los proveedores deben combinar la cartografía facial, la antisuplantación de voz y la toma de huellas de dispositivos sin degradar la experiencia del usuario, un equilibrio delicado que infla los presupuestos de I+D y reduce los márgenes a corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Implementación:
La Infraestructura en la Nube Impulsa la EscalabilidadLa implementación en la nube capturó el 65,12% de la cuota del mercado de verificación de identidad en 2025 y se está expandiendo a una CAGR del 12,72%, ya que las empresas prefieren el consumo elástico frente a los servidores de gran intensidad de capital. Se proyecta que el tamaño del mercado de verificación de identidad asociado a los despliegues en la nube alcance los 18,7 mil millones de USD en 2031, lo que refleja la rápida adopción de API entre los bancos digitales y las plataformas de economía colaborativa. Las actualizaciones continuas de modelos, el intercambio centralizado de inteligencia sobre amenazas y la aplicación de parches sin tiempo de inactividad posicionan a la nube como la arquitectura de referencia. La implementación en sitio sigue siendo obligatoria solo donde los estatutos exigen el procesamiento local de datos, aunque incluso esas jurisdicciones aceptan la nube cuando los proveedores abren centros regionales certificados.
La resiliencia es otro factor impulsor. Mastercard analiza 143 mil millones de transacciones anuales para actualizar las rutinas de puntuación de anomalías que benefician instantáneamente a todos los inquilinos. Los centros en la nube también simplifican la integración con credenciales verificables y licencias de conducir móviles, reduciendo los plazos de los proyectos de meses a semanas. A medida que proliferan los centros de datos perimetrales, las preocupaciones por la latencia se desvanecen, lo que permite la adopción de la nube incluso para transmisiones de vídeo biométrico que exigen tiempos de ida y vuelta inferiores a un segundo.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Solución:
La Autenticación Biométrica se Convierte en EstándarLos motores biométricos representaron el 35,84% de la cuota del mercado de verificación de identidad en 2025 y registran una CAGR del 12,86% hasta 2031, superando a los enfoques basados únicamente en documentos. Se prevé que el tamaño del mercado de verificación de identidad vinculado a las modalidades biométricas supere los 10,1 mil millones de USD en 2031, impulsado por la detección pasiva de vivacidad que opera de forma invisible en los fotogramas de vídeo en segundo plano. Los proveedores combinan señales faciales, de voz y conductuales para ofrecer una autenticación continua, reduciendo la superficie de ataque para la toma de control de cuentas.
Las verificaciones de documentos persistirán, aunque cada vez más actuarán como un paso secundario. Proveedores como Aware lanzan detección de medios sintéticos en tiempo real que identifica artefactos generados por GPU invisibles a simple vista. Las instituciones financieras que despliegan biometría multimodal reportan ganancias de precisión del 250%, lo que reduce el costo de revisión manual y aumenta la conversión de clientes. Las preguntas basadas en el conocimiento y las consultas estáticas de bases de datos ahora sirven a casos de uso de nicho, como la verificación de edad de bajo riesgo.
Por Industria de Usuario Final:
El Sector de Juegos Lidera el CrecimientoLos servicios financieros dominaron los ingresos con el 30,72% en 2025, aunque los juegos y las apuestas registran el mayor crecimiento con una CAGR del 11,24% hasta 2031. Los operadores deben validar la edad, prevenir el blanqueo de capitales y cumplir con los estatutos de juego responsable en múltiples jurisdicciones. Se prevé que el tamaño del mercado de verificación de identidad para los juegos casi se duplique en 2031, a medida que nuevos mercados legalizan las apuestas en línea.
El comercio minorista y el comercio electrónico añaden impulso a medida que los comerciantes combaten los contracargos, mientras que los operadores de telemedicina adoptan la detección de vivacidad facial para proteger las recetas electrónicas. Los operadores de telecomunicaciones emplean el registro biométrico de tarjetas SIM para frenar el fraude de dispositivos, siguiendo los mandatos de mercados como India y Nigeria. La convergencia de las regulaciones sectoriales crea una demanda multiarrendatario para una orquestación de verificación configurable.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Organización:
Las PyMEs Impulsan la Velocidad de AdopciónLas grandes corporaciones representaron el 72,56% de los ingresos en 2025 gracias a sus complejos requisitos de cumplimiento normativo global. Sin embargo, las PyMEs son las que crecen más rápido con una CAGR del 12,22%, porque las herramientas con API como primera opción les permiten desplegar verificaciones de nivel bancario sin equipos internos. Los precios basados en el consumo alinean el costo con el volumen de transacciones, aliviando las restricciones de flujo de caja para las empresas emergentes.
Los paneles de control de autoservicio y los constructores de flujos de trabajo sin código permiten que un minorista en línea integre la detección de vivacidad facial en menos de un día. La incorporación de repartidores de Instacart ilustra la tendencia: miles de trabajadores de la economía colaborativa son verificados cada semana mediante comprobaciones automatizadas de documentos y selfies que escalan de forma elástica. A medida que los mercados en línea priorizan la confianza, la demanda de las PyMEs garantiza una larga cola de volumen incremental para los proveedores.
Análisis Geográfico
Mercado de Verificación de Identidad (ID) de América del Norte
América del Norte retuvo el 32,43% de la cuota del mercado de verificación de identidad en 2025, impulsada por una aplicación agresiva contra el fraude y los primeros despliegues biométricos. Estados Unidos planea la aceptación nacional de licencias de conducir móviles en los puntos de control de la TSA a partir de mayo de 2025, lo que señala la confianza federal en las credenciales digitales. La hoja de ruta de banca abierta de Canadá acelera aún más la portabilidad de identidad entre plataformas.
Mercado de Verificación de Identidad (ID) de Asia-Pacífico
Asia-Pacífico destaca con una CAGR del 11,52%, impulsada por el entorno regulatorio sandbox de fintech de Singapur, los rieles de pago vinculados a Aadhaar de India y las normas de criptomonedas de la FSA de Japón. Trulioo alcanzó una tasa de verificación empresarial del 90% tras abrir su sede en Singapur, lo que ilustra la demanda de API de KYC regionales. El aumento de la penetración de teléfonos inteligentes y los esquemas de pago en tiempo real convierten a Asia-Pacífico en el mayor conjunto de ingresos incrementales durante el horizonte de previsión.

Panorama regulatorio
La regulación se está endureciendo en torno a los niveles de garantía, los controles de incorporación remota y la admisibilidad de las credenciales digitales, lo que aumenta los requisitos básicos para la verificación de identidad en los flujos de incorporación regulados. En Estados Unidos, el Departamento de Seguridad Nacional avanzó en la aplicación de REAL ID para fines federales antes de la fecha límite del 7 de mayo de 2025, reforzando la verificación de documentos de mayor confianza en los procesos de acceso e incorporación. En paralelo, NIST actualizó las directrices federales de identidad digital con SP 800-63-4 (publicada en agosto de 2025), estableciendo expectativas renovadas para la verificación de identidad y la autenticación que los proveedores y las partes dependientes utilizan como referencia para los controles.
En Europa, la implementación de eIDAS 2.0 está generando obligaciones técnicas que moldean las hojas de ruta de productos para la verificación, la detección de vida y las comprobaciones de atributos. La Comisión Europea adoptó el Reglamento de Ejecución (UE) 2025/1566 sobre verificación de identidad y atributos para servicios de confianza cualificados, y el Reglamento de Ejecución (UE) 2026/798 sobre especificaciones técnicas para la incorporación remota a las Carteras de Identidad Digital Europea (abril de 2026). El requisito de disponibilidad de la Cartera de Identidad Digital de la UE para diciembre de 2026 aumenta aún más la necesidad de una incorporación preparada para carteras digitales, soporte de interoperabilidad y minimización de datos alineada con las expectativas de servicios de confianza de la UE.
Panorama Competitivo
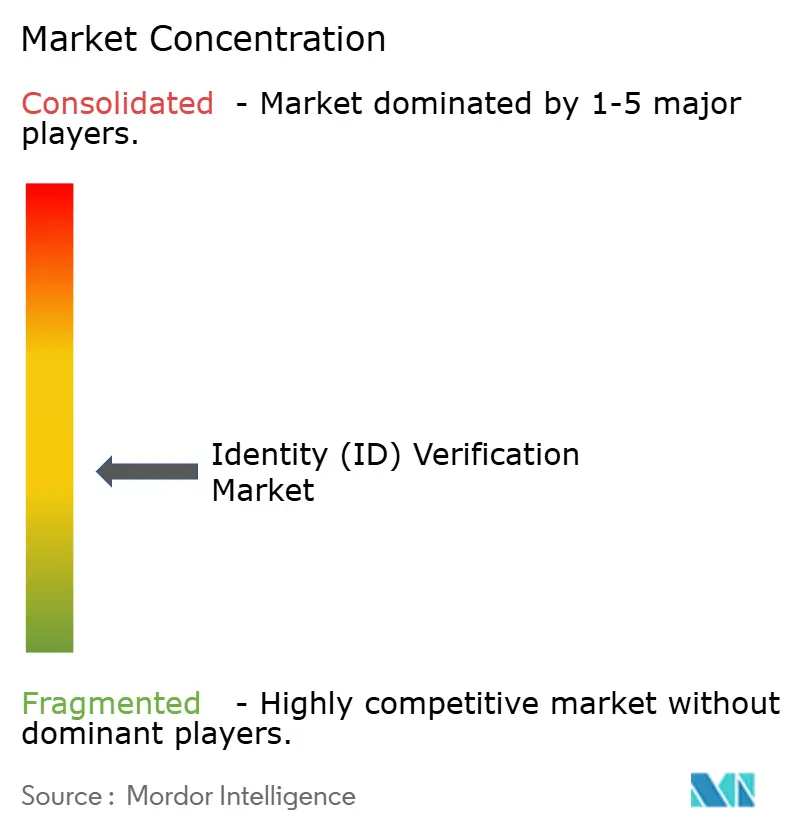
El mercado de verificación de identidad está fragmentado: los cinco mayores proveedores controlan conjuntamente bien menos del 40% de los ingresos. Mastercard combina una red de 143 mil millones de transacciones con su API de Verificación de Atributos de Identidad para posicionarse como una capa de confianza intersectorial. Los especialistas de mercado de nicho como Onfido, Jumio y Veriff se diferencian mediante motores de visión por computadora propietarios que verifican miles de documentos globales. Las asociaciones siguen siendo determinantes; Mastercard se alió con Trulioo para acelerar la incorporación de PyMEs para los facilitadores de pago, mientras que Sumsub se unió al programa Mastercard Engage para extender la protección antifraude a los proveedores de finanzas integradas.
La actividad de adquisiciones subraya la prima sobre la ciencia forense de documentos mediante inteligencia artificial. Entrust finalizó la compra de Onfido por 400 millones de USD en abril de 2025, integrando la detección pasiva de vivacidad con su suite de acceso centrada en la identidad. LexisNexis Risk Solutions adquirió IDVerse en febrero de 2025 para obtener cobertura de 16.000 plantillas de documentos y detección de deepfakes. La adquisición de Effectiv por parte de Socure por 136 millones de USD en diciembre de 2024 combinó el monitoreo de transacciones en tiempo real con la verificación de identidad digital, creando un motor unificado de decisiones antifraude.
Líderes de la Industria de Verificación de Identidad (ID)
Mastercard
Onfido
GBG (Idology)
Intellicheck
Jumio
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Verificación de Identidad (ID)
- Mastercard
- Onfido
- GBG (Idology)
- Intellicheck
- Jumio
- Trulioo
- Mitek Systems
- Veriff
- IBM
- AuthenticID
- Experian
- TransUnion
- LexisNexis Risk Solutions
- Pindrop
- ComplyCube
- Nuance Communications
- Thales Group
- IDEMIA
- Okta
- Ping Identity
- Equifax
- NEC Corporation
- Acuant
- Persona

Oportunidades de mercado y perspectivas futuras
Los compradores empresariales están financiando programas para cerrar las brechas expuestas por el fraude generado por IA y para operacionalizar la incorporación de mayor garantía bajo estándares en evolución. Esto crea espacio para los proveedores que combinan análisis forense de documentos, detección de vida pasiva, inteligencia de dispositivos y señales de riesgo continuas en un solo flujo de trabajo. La demanda también se manifiesta en despliegues del sector público y a gran escala que utilizan detección basada en riesgo en lugar de controles estáticos, incluido el Departamento de Educación de EE. UU., que introdujo la detección de identidad basada en riesgo en tiempo real para el proceso FAFSA con el apoyo de Socure (abril de 2026). Estas implementaciones tienden a atraer presupuestos hacia la orquestación, la auditabilidad y la toma de decisiones configurable que se puede reutilizar en múltiples trayectorias de usuario.
La aceptación e interoperabilidad de credenciales digitales también se están convirtiendo en requisitos de adquisición, ya que los gobiernos y los ecosistemas formalizan marcos de carteras digitales y especificaciones de incorporación remota. El mandato de la UE para que los estados miembros proporcionen Carteras de Identidad Digital para diciembre de 2026, respaldado por normas de ejecución como el Reglamento de Ejecución (UE) 2026/798 y (UE) 2025/1566, está generando trabajo de integración a corto plazo para las partes dependientes que deben aceptar atributos basados en carteras digitales y cumplir con controles de incorporación definidos. Los proveedores que admiten una única vía de integración entre identificaciones físicas, identificaciones digitales emergentes y credenciales verificables, alineándose con los perfiles de garantía regionales y las restricciones de residencia de datos, tienen un camino más claro hacia implementaciones en múltiples países y casos de uso transfronterizos sin mantener pilas de verificación fragmentadas país por país.
Recent Industry Developments in Mercado de Verificación de Identidad (ID)
- Julio de 2026: BOYLE Sports implementó Jumio para la verificación de edad e identidad. La implementación refuerza los controles de incorporación para el juego en línea regulado, manteniendo los flujos de verificación integrados en una única pila de proveedores.
- Octubre de 2025: Mastercard amplió su asociación comercial con Smile ID para escalar soluciones de identidad digital en toda África, incluida una inversión minoritaria. El movimiento amplía la distribución de servicios de identidad a través de las asociaciones de Mastercard y respalda la localización en diversos ecosistemas de identificación nacional.
- Abril de 2024: Entrust completó la adquisición de Onfido para añadir verificación de identidad impulsada por IA a su cartera de seguridad centrada en la identidad. El acuerdo aceleró la consolidación, ya que proveedores de seguridad más grandes integraron capacidades especializadas de verificación de documentos y biométrica en plataformas más amplias de acceso y fraude.


Mercado de Verificación de Identidad (ID) Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Para este estudio, el mercado de verificación de identidad abarca las herramientas y servicios utilizados para confirmar que una persona o empresa es genuina durante la incorporación y el acceso continuo, mediante comprobaciones de documentos, coincidencia biométrica y validaciones de bases de datos en canales digitales y físicos.
Exclusiones de alcance: excluimos la administración pura de gestión de identidad y acceso y la biometría exclusivamente de hardware, a menos que se vendan principalmente para flujos de trabajo de verificación de identidad.
Descripción general de la segmentación
- Por Implementación
- En Sitio
- Nube
- Por Tipo de Solución
- Verificación de Documentos / ID
- Verificación Biométrica
- Autenticación y Detección de Vivacidad
- Otros
- Por Industria de Usuario Final
- Servicios Financieros (BFSI)
- Comercio Minorista y Comercio Electrónico
- Gobierno y Sector Público
- Salud
- Telecomunicaciones y Tecnología de la Información
- Otros
- Por Tamaño de Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas (PyMEs)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer el contexto de la demanda y anclar supuestos que puedan verificarse fuera de las afirmaciones de las empresas. Nos basamos en referencias públicas y oficiales como las Directrices de Identidad Digital de NIST, eIDAS de la UE y actualizaciones regulatorias relacionadas, la Base de Datos Global Findex del Banco Mundial para las tendencias de titularidad de cuentas, estadísticas de la economía digital de la OCDE y resúmenes de informes de robo de identidad y fraude de la FTC de EE. UU.
También revisamos documentación de productos, estados financieros auditados, informes anuales y presentaciones a inversores para comprender cómo se describen los ingresos por verificación de identidad y dónde se ubican dentro de líneas de software más amplias. La cobertura de noticias, las acciones judiciales y de aplicación de la ley, y los avisos de contratación pública se utilizaron para percibir cambios en la presión de cumplimiento y los patrones de fraude. Cuando fue necesario, suscripciones de pago que cubren finanzas corporativas y noticias, además de una base de datos de patentes, ayudaron a validar la actividad corporativa, la dirección de las funciones y los ciclos de financiación. Estas fuentes son solo ilustrativas, y se utilizaron muchas otras referencias públicas para la recopilación, verificación cruzada y aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas breves con proveedores de soluciones, integradores de sistemas y grandes compradores en industrias reguladas, de modo que la lógica de precios y el momento de adopción no se infirieron únicamente a partir de material secundario. Para obtener una visión global, equilibramos las aportaciones entre APAC, EMEA y las Américas, y volvimos a verificar los supuestos clave con contactos de seguimiento cuando parecía que la combinación de despliegue, las tasas de fraude o los plazos de cumplimiento estaban cambiando.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos (CXO): 12% | APAC: 42% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 35% | EMEA: 36% |
| Actores más pequeños: 20% | Gerentes: 53% | Américas: 22% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que los volúmenes de incorporación digital y las necesidades de verificación impulsadas por el cumplimiento normativo se reconstruyen por región, y luego se traducen en gasto utilizando frecuencias de verificación realistas y puntos de precio. Para mantener el modelo práctico, nos basamos en un pequeño conjunto de datos que se pueden seguir cada año, como las aperturas de cuentas digitales en BFSI y telecomunicaciones, el crecimiento de usuarios de comercio electrónico, la dirección de las quejas por fraude y robo de identidad, los patrones de aprobación y reintento de verificación, y la combinación de implementación en la nube frente a local.
Esos totales luego se corroboran con aproximaciones selectivas de abajo hacia arriba, incluidas divulgaciones de ingresos de proveedores muestreadas cuando están disponibles, verificaciones de canal sobre el precio típico por verificación (documento, biométrica y consultas de bases de datos), y volúmenes implícitos a partir de grandes programas de usuarios finales. Cuando un proveedor no revela la verificación de identidad como una línea separada, estimamos la participación relevante utilizando indicios de combinación de productos y referencias de clientes, y sometemos el supuesto a prueba en entrevistas. Para la previsión, se utiliza un análisis de escenarios en torno al ritmo de aplicación regulatoria, la presión del fraude impulsada por la IA generativa y la intensidad de la incorporación digital, con la trayectoria a corto plazo verificada frente al consenso de expertos sobre las tendencias de precios y la adopción de la automatización.
Validación de datos y ciclo de actualización
La validación se realiza mediante comprobaciones repetidas de coherencia entre regiones, tipos de implementación y señales de demanda de usuarios finales, y los resultados se comparan con indicadores independientes como el crecimiento de las transacciones digitales y las tendencias de fraude reportadas. Cuando un dato genera un cambio atípico, se revisan las entradas, se vuelven a ejecutar los cálculos y se utilizan llamadas de seguimiento para confirmar si el cambio es real o está relacionado con el momento temporal.
Antes de la aprobación final, el modelo y los supuestos pasan por revisiones de analistas de varios pasos, incluidas comprobaciones de varianza frente a ediciones anteriores y comprobaciones de consolidación entre segmentos para que los totales coincidan con el alcance definido. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales si ocurren eventos importantes, como plazos regulatorios importantes o cambios drásticos en los patrones de fraude. Justo antes de la entrega, se completa una nueva ronda de revisión para que los clientes reciban la visión más actualizada, que se puede rastrear hasta las variables definidas.
Tamaño del mercado de verificación de identidad de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para la verificación de identidad pueden parecer muy dispares incluso cuando la etiqueta del tema es la misma, porque cada editor elige sus propios límites de alcance, año base y lógica de precios. Las diferencias también surgen de cuánto se incluyen dentro de la cifra áreas adyacentes como la autenticación más amplia, las plataformas de identidad y los servicios de cumplimiento gestionado.
Los principales impulsores de las brechas suelen incluir si el modelo vincula el gasto a las verificaciones completadas (impulsado por volumen) o a presupuestos de seguridad más amplios (impulsado por presupuesto), cómo se supone que se mueve el precio por comprobación a medida que mejora la automatización, y si la conversión de divisas se mantiene coherente entre regiones. Otro impulsor recurrente es la periodicidad de actualización, ya que un cambio rápido en la incorporación digital o en la intensidad del fraude puede alterar el crecimiento a corto plazo, y los supuestos más antiguos pueden sobreestimar o subestimar la tasa de ejecución.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 15,78 mil millones USD (2026) | |
| Consultoría Global A | 15,02 mil millones USD (2025) | Utiliza un año base anterior y una ventana de previsión más larga, y a menudo combina el gasto en seguridad de identidad adyacente con ingresos específicos de verificación, lo que puede desplazar el nivel de partida frente a un conjunto de demanda impulsado por la verificación. |
| Consultoría Regional B | 11,08 mil millones USD (2024) | Ancla la estimación en el dimensionamiento de 2024 y aplica una trayectoria de crecimiento más conservadora, y puede infravalorar los programas de incorporación digital más nuevos donde los volúmenes de verificación aumentan rápidamente tras desencadenantes regulatorios o impulsados por el fraude. |
La tabla muestra una dispersión que se explica principalmente por el año elegido como punto de partida y lo que se trata como ingresos de verificación de identidad dentro del alcance. En el modelo de Mordor Intelligence, el total está vinculado a casos de uso de verificación y validación entre los principales usuarios finales y regiones, y el gasto en gestión de identidad adyacente no se incluye a menos que forme parte directamente de un flujo de trabajo de verificación. Con entradas claras como los volúmenes de incorporación, la combinación de implementación y el precio por comprobación que se pueden volver a probar, el resultado sigue siendo fácil de seguir y repetir cuando el mercado cambia.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de verificación de identidad?
El mercado está valorado en 15,78 mil millones de USD en 2026 y se proyecta que alcance los 26,8 mil millones de USD en 2031.
¿Qué modelo de implementación está creciendo más rápido?
Las plataformas en la nube dominan con el 65,12% de cuota en 2025 y se están expandiendo a una CAGR del 12,72% hasta 2031.
¿Por qué se considera a Asia-Pacífico el motor de crecimiento?
La armonización regulatoria, la banca con enfoque móvil primero y la adopción fintech a gran escala impulsan a Asia-Pacífico a una CAGR del 11,52%, la tasa de crecimiento regional más alta.
¿Qué impulsa la consolidación en este mercado?
Los proveedores buscan talento en autenticación de documentos mediante inteligencia artificial y cobertura global de documentos, lo que propicia adquisiciones como las de Entrust-Onfido y LexisNexis-IDVerse.
Última actualización de la página el:



