
Tamaño y Participación del Mercado de Helados
Análisis del Mercado de Helados por Mordor Intelligence
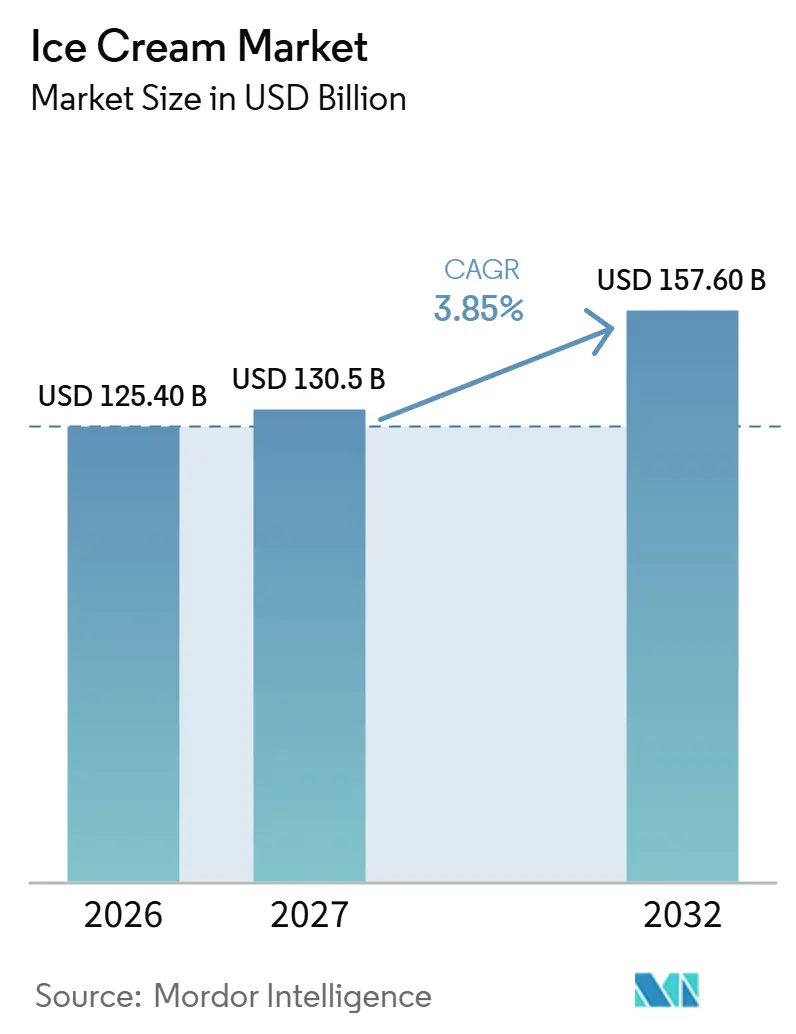
Se espera que el tamaño del mercado de helados aumente de 125,4 mil millones de USD en 2026 a 130,5 mil millones de USD en 2027 y alcance los 157,6 mil millones de USD para 2032, creciendo a un CAGR del 3,85% durante 2027-2032. Se espera que el volumen del mercado de helados aumente de 19,59 mil millones de Litros en 2026 a 20,1 mil millones de Litros en 2027 y alcance los 22,85 mil millones de Litros para 2032, creciendo a un CAGR del 2,6% durante 2027-2032.
Las recetas orientadas a la salud en los Estados Unidos y los productos premium accesibles en África, Oriente Medio y Asia crean razones diferenciadas para comprar helado. La combinación de sabores con pintas y formatos para compartir puede desarrollar más ocasiones de postre. La dependencia de la cadena de frío hace que la calidad entregada a los consumidores sea comercialmente relevante. Las marcas que responden con pintas, formatos para compartir y líneas premium compiten, por tanto, en calidad de entrega tanto como en sabor, lo que favorece a los productores que controlan la ruta congelada hasta el punto de venta.
Conclusiones Clave del Informe
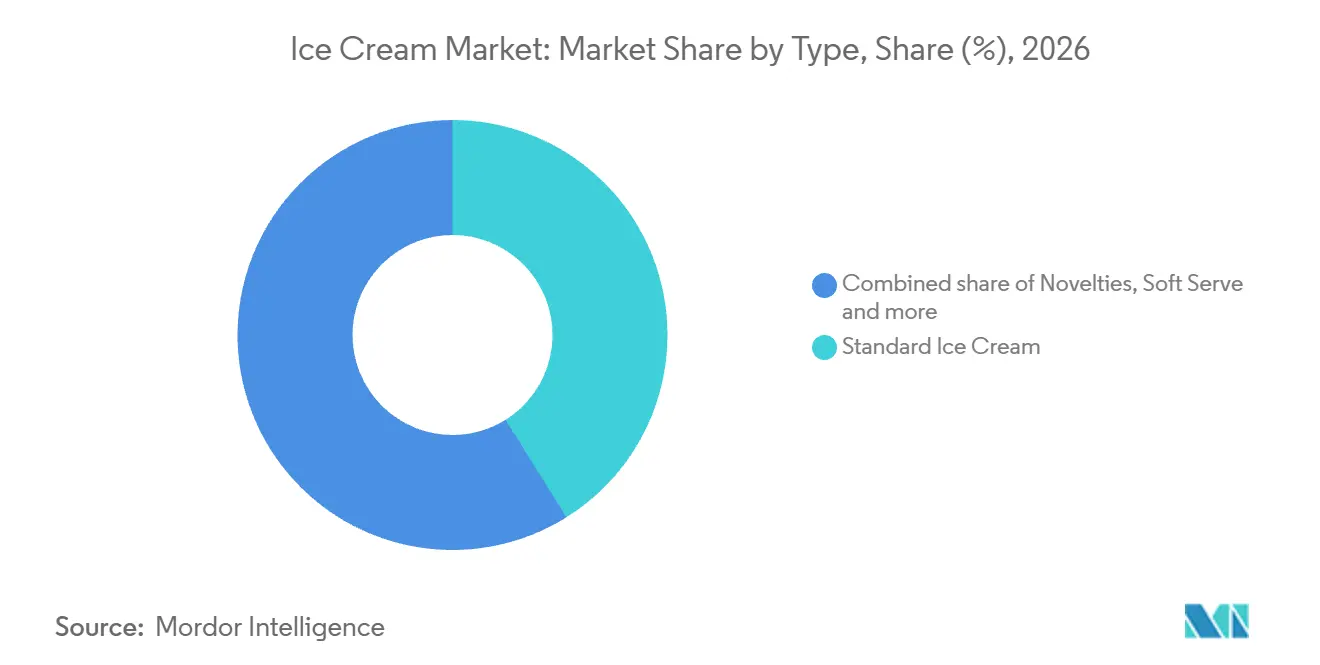
- Por tipo, el helado estándar lideró con una participación del 41,1% en el mercado de helados en 2026, mientras que se prevé que el helado especializado/artesanal crezca más rápido con un CAGR del 4,35% durante 2027-2032.
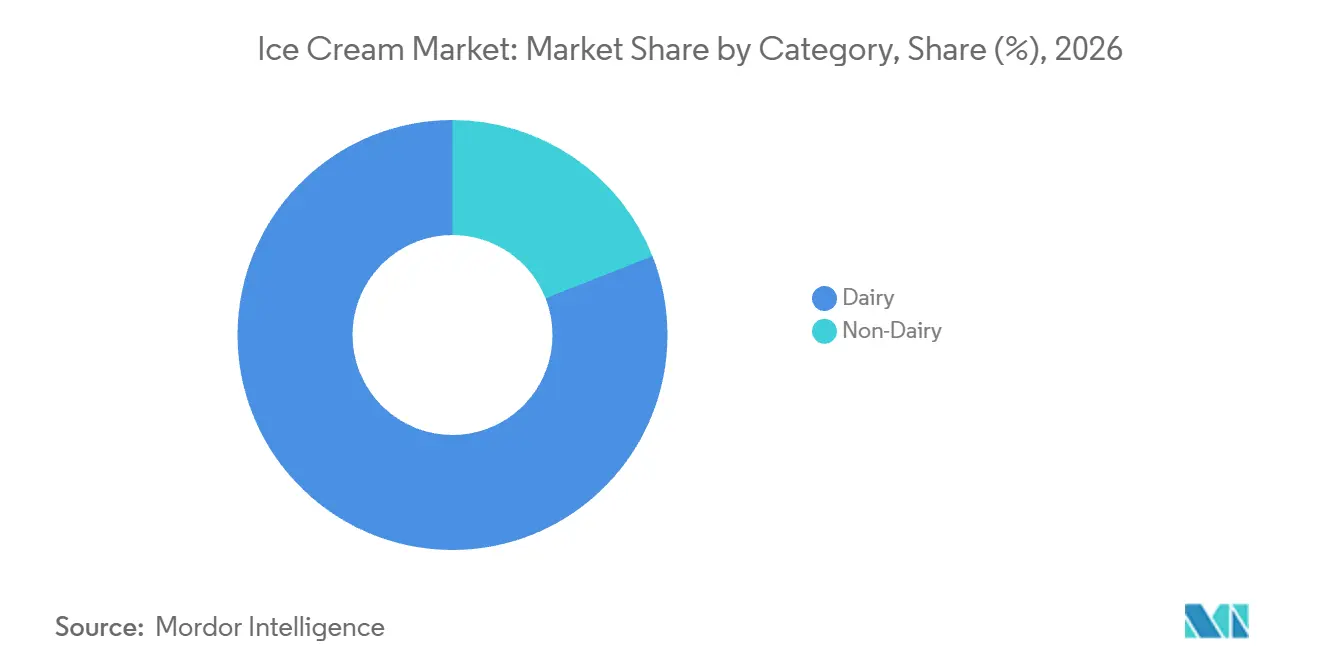
- La categoría láctea representó una participación del 80,98% en el tamaño del mercado de helados en 2026, mientras que se espera que el segmento no lácteo crezca más rápido con un CAGR del 5,2% durante 2027-2032.
- Entre los tipos de envase, las tarrinas/vasos lideraron con el 72,06% del valor de mercado en 2026, y se proyecta que las pintas crezcan más rápido con un CAGR del 4,8% durante 2027-2032.
- La distribución fuera del establecimiento representó el 78,4% del valor de mercado en 2026, mientras que se prevé que la distribución en el establecimiento crezca más rápido con un CAGR del 5,4% durante 2027-2032.
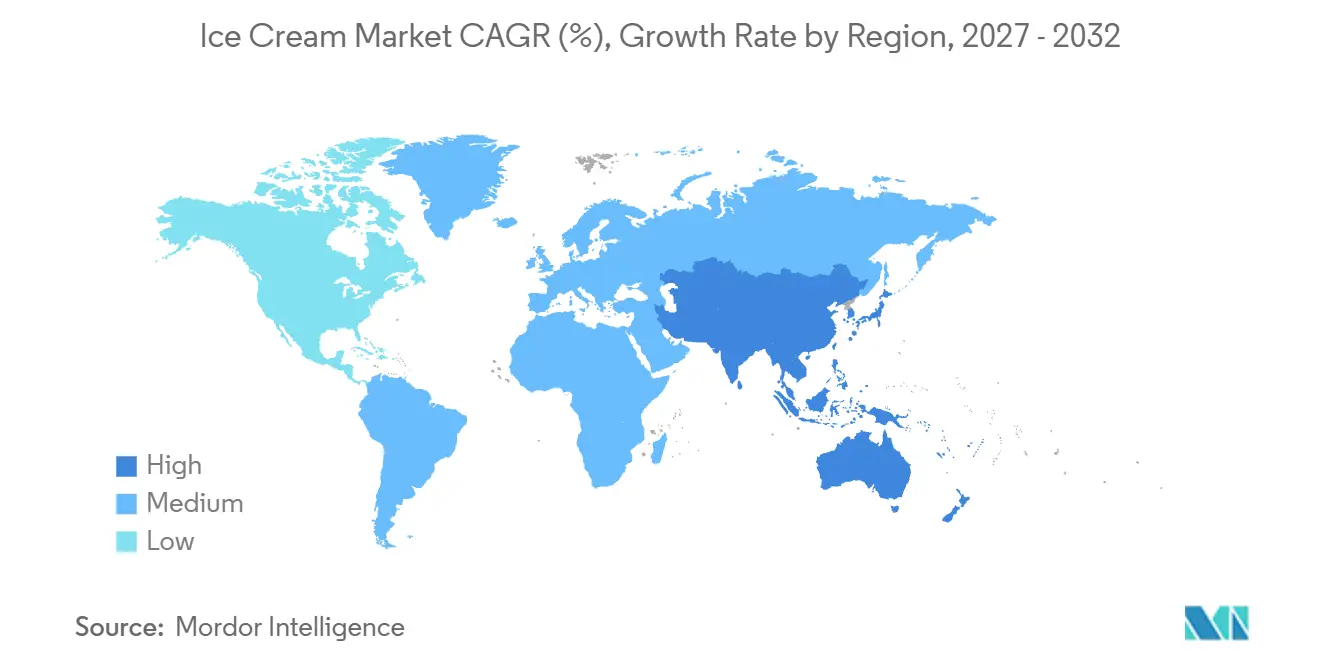
- Por geografías, América del Norte mantuvo el 30,56% del valor de mercado en 2026, y se espera que Asia-Pacífico crezca más rápido con un CAGR del 5,6% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de helados orientados a la salud | +1.1% | Los Estados Unidos | Mediano plazo (2-4 años) |
| Preferencia por ingredientes de etiquetado limpio y naturales | +0.8% | Los Estados Unidos | Mediano plazo (2-4 años) |
| Innovación en productos y experimentación con sabores | +1.2% | Europa, América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente demanda de helados premium, de alta gama y artesanales | +1.4% | Europa, Asia, Oriente Medio y África | Mediano plazo (2-4 años) |
| Tendencias en personalización y consumo experiencial | +0.6% | Los Estados Unidos | Corto plazo (≤ 2 años) |
| Enfoque en sostenibilidad y abastecimiento ético | +0.4% | Estados Unidos, Países Bajos, Madagascar y Costa de Marfil | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de helados orientados a la salud
El helado orientado a la salud crea una oportunidad de ingresos en torno a una propuesta nutricional definida dentro de una categoría de postres establecida. Las ventas minoristas de helado de alto contenido proteico en los Estados Unidos alcanzaron los 354,6 millones de USD en 2025, con un aumento del 9,9% interanual y del 57,3% desde 2021, según Agricultura y Agroalimentación de Canadá.[1] En el primer semestre de 2026, The Magnum Ice Cream Company reportó un crecimiento de dos dígitos para su oferta Yasso, de alto contenido proteico y bajo en calorías, tras la expansión de paletas a pintas. La empresa vinculó el lanzamiento de la pinta en los Estados Unidos a la creciente demanda de postres helados saludables en formato de cuchareo. Eso conecta el posicionamiento nutricional con la expansión hacia otro formato de servicio. Un paleta exitosa orientada a la salud puede, por tanto, convertirse en una plataforma de producto más amplia, dando a los productores una vía hacia los postres de cuchareo mientras mantiene su posicionamiento nutricional.
Preferencia por ingredientes de etiquetado limpio y naturales
El posicionamiento de etiqueta limpia puede ampliar la demanda cuando las elecciones de ingredientes acompañan a una experiencia de postre distintiva. Alec's Ice Cream reportó agotamientos inmediatos en Whole Foods tras lanzar sus vasos de etiqueta limpia Culture Cup en mayo de 2025. DairyReporter vinculó la demanda a la combinación del posicionamiento de salud intestinal y una cobertura de chocolate táctil. En 2026, el fundador Alec Jaffe reportó que la línea se expandió a 1.250 tiendas Target en todo los Estados Unidos. Esa progresión ofrece a los proveedores un ejemplo comercial de una propuesta de ingredientes diferenciada que va más allá de su lanzamiento minorista inicial hacia una red de ventas más amplia. La oportunidad se extiende desde el diseño de recetas hasta la escala de distribución, con la experiencia de consumo proporcionando una razón concreta para que el producto de etiqueta limpia se gane un lugar en el surtido de un minorista.
Innovación en productos y experimentación con sabores
La experimentación con sabores puede aumentar la demanda al dar a una marca establecida formas adicionales de participar en una ocasión de postre. Ben & Jerry's introdujo 25 nuevas combinaciones de sabores y formatos en pintas, mini vasos, tarrinas para compartir, cuchareo y bocados en 2025. Su empresa matriz, The Magnum Ice Cream Company, vinculó esas introducciones a un crecimiento orgánico de ventas de la marca de más del 3% ese año. La amplitud de formatos importa comercialmente porque el desarrollo puede cambiar la propuesta de porción y servicio junto con el sabor. Para los productores, la combinación crea espacio para desarrollar productos distintos para ocasiones individuales, para compartir y de cuchareo dentro de una misma marca. El crecimiento orgánico de más del 3% de Ben & Jerry's se produjo en un año en que sus lanzamientos cambiaron el formato además del sabor, por lo que el argumento de demanda descansa en las opciones de servicio añadidas tanto como en el sabor.
Creciente demanda de helados premium, de alta gama y artesanales
La demanda premium aumenta la oportunidad de obtener más ingresos de un pequeño placer discrecional. El informe de 2025 de Froneri vincula el creciente interés en el lujo cotidiano accesible al crecimiento premium del helado a largo plazo. The Magnum Ice Cream Company reportó un crecimiento orgánico de ventas del 10,9% en su región de África, Oriente Medio y Asia en 2025, respaldado en parte por innovaciones premium que incluyen conos Magnum y Cornetto. Los fabricantes pueden desarrollar esa oportunidad dando a los consumidores una razón tangible para ascender dentro de una ocasión de postre establecida. Una gama premium debe conectar el atractivo adicional con la experiencia de consumo, ya que la accesibilidad es parte de la propia propuesta de lujo. Los conos familiares pueden, por tanto, llevar la propuesta premium, permitiendo a los productores perseguir la demanda de ascenso a través de formatos que los consumidores ya reconocen.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Dependencia de la cadena de frío y limitaciones de almacenamiento | -0.7% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Alta sensibilidad a las fluctuaciones de temperatura | -0.5% | América del Norte, Europa, Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Vida útil corta en comparación con los postres de temperatura ambiente | -0.2% | Los Estados Unidos | Mediano plazo (2-4 años) |
| Escrutinio regulatorio sobre aditivos y etiquetado | -0.3% | Estados Unidos y Unión Europea | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Dependencia de la cadena de frío y limitaciones de almacenamiento
La dependencia de la cadena de frío hace que la disponibilidad confiable del producto dependa de la producción, el transporte y el almacenamiento coordinados, y no solo de la producción en fábrica. En su divulgación de riesgos de 2025, The Magnum Ice Cream Company advirtió que las interrupciones en la cadena de suministro podrían desafiar el control de temperatura y causar retrasos en la producción, disponibilidad reducida y mayores costos operativos. Para un proveedor de helados, esa combinación puede limitar la cantidad de producto vendible que llega a un punto de venta incluso cuando existe capacidad de fabricación. La empresa reportó el uso de sensores conectados y monitoreo automatizado en producción, transporte y almacenamiento en 2025 para salvaguardar la integridad de la cadena de frío. Dicha supervisión aborda la detección, pero la exposición comercial sigue siendo el costo y el posible retraso de mantener una ruta controlada por temperatura en cada punto de transferencia.
Alta sensibilidad a las fluctuaciones de temperatura
La sensibilidad a la temperatura impone una restricción de calidad en la distribución incluso cuando el helado llega a su destino. La investigación de la Universidad de Guelph explica que las fluctuaciones de temperatura durante el almacenamiento y la distribución pueden agrandar los cristales de hielo, producir una textura áspera y helada y afectar la aceptación del consumidor. Este mecanismo hace que la condición del postre entregado sea comercialmente importante junto con la cantidad entregada. Para las marcas diferenciadas por textura, un servicio deteriorado puede debilitar la experiencia del producto que respalda la venta. La restricción opera, por tanto, a través de la calidad vendible además de la disponibilidad física, con la gravedad dependiente de las condiciones de manipulación. Mantener esa calidad requiere control durante el almacenamiento y la distribución, dejando a los proveedores expuestos al costo de proteger un producto cuya textura puede deteriorarse antes del consumo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Escala de Producción y la Expansión Artesanal Sirven a Diferentes DemandasEl helado estándar representó una participación del 41,1% en el tamaño del mercado de helados en 2026, convirtiéndolo en el segmento más grande. El USDA registró 845,1 millones de galones de producción de helado regular en los Estados Unidos en 2025, una caída del 9,2% respecto a 2024. La producción muestra una gran base de fabricación en los Estados Unidos, pero su declive matiza la fortaleza comercial de este tipo de producto establecido. Para los productores estadounidenses, defender el negocio existente del helado regular importa, por tanto, incluso cuando su categoría global mantiene la participación líder.
El helado especializado/artesanal es el segmento de más rápido crecimiento, con un CAGR previsto del 4,35% durante 2027-2032. La Asociación Italiana de Gelato reportó que las ventas globales de gelato artesanal aumentaron un 8,5% en 2025.[2] Fuera de Europa, la red de heladerías, bares, restaurantes y hoteles que ofrecen gelato artesanal se expandió un 8% a más de 45.000 puntos de venta, mientras que la facturación media por establecimiento aumentó un 2%. Las cifras distinguen la expansión de la red de la productividad de ventas, lo que impone diferentes exigencias al modelo de expansión de un operador artesanal. El mayor aumento en el número de establecimientos pone más peso en ubicaciones de servicio replicables que en asumir grandes ganancias de ingresos en cada sitio.

Por Categoría:
La Escala Láctea Se Encuentra con una Oportunidad Selectiva de Base VegetalLos lácteos representaron una participación del 80,98% en el mercado de helados en 2026 y fueron el segmento más grande. El USDA contabilizó 393 plantas en los Estados Unidos que producen helado duro regular en 2025, una categoría que requiere al menos un 10% de grasa láctea y un peso de al menos 4,5 libras por galón. Esta combinación de infraestructura de producción y una composición definida da a los proveedores lácteos establecidos un entorno de formulación específico. Las recetas vendidas dentro de esa categoría de helado duro regular deben preservar sus especificaciones de grasa láctea y físicas mientras se adaptan al desarrollo de productos. Los pisos de composición compartidos hacen que el abastecimiento de ingredientes y la eficiencia del proceso sean áreas prácticas de diferenciación en esta gran base de producción estadounidense.
El segmento no lácteo es el de más rápido crecimiento, con un CAGR previsto del 5,2% durante 2027-2032. Greenyard Hasselt introdujo tarrinas de base vegetal pura Gigi en la primavera de 2025, combinando calabaza blanca, plátano y canela en una combinación y pepino, aguacate y eneldo en otra. Greenyard Frozen Hasselt produce cientos de innovaciones sin lácteos para minoristas europeos y empresas de servicios de alimentación, proporcionando una vía para recetas de base vegetal más amplias a través del suministro de marca propia. Sin embargo, el Good Food Institute encontró que el helado de base vegetal y las novedades heladas alcanzaron el 9% de los hogares estadounidenses en 2025, con el 52% de esos hogares recomprando, mientras que las ventas en dólares y unidades disminuyeron. Los proveedores de base vegetal, por tanto, necesitan recetas que generen compras repetidas de postre, ya que ampliar la gama no convierte por sí solo la prueba del hogar en un gasto sostenido en la categoría.
Por Tipo de Envase:
La Compra en Tarrina y la Diferenciación en Pinta Configuran la DemandaLas tarrinas/vasos mantuvieron el 72,06% del valor de mercado en 2026, convirtiéndolos en el segmento más grande. Froneri reportó que los consumidores de Häagen-Dazs en los Estados Unidos aumentaron las unidades compradas, la frecuencia de compra y las unidades por visita en tarrinas durante 2025. Esas dimensiones de compra separadas dan a los proveedores establecidos varias formas de desarrollar ingresos dentro del mismo formato de envase. Las visitas más frecuentes y un mayor número de unidades por visita pueden reforzarse mutuamente, haciendo que el consumo recurrente sea comercialmente relevante junto con la capacidad física del envase. Dado que las ganancias de Häagen-Dazs provinieron conjuntamente de unidades, visitas y unidades por visita, el liderazgo de la tarrina descansa en la intensidad de compra más que en la novedad del envase.
Las pintas son el segmento de más rápido crecimiento, con un CAGR proyectado del 4,8% durante 2027-2032. Instacart reportó que Alec's y Van Leeuwen aumentaron sus participaciones en los pedidos de helado en los Estados Unidos en un 50% y un 37%, respectivamente, de 2024 a 2025. Identificó las pintas premium y las orientadas a la salud entre sus marcas de mayor crecimiento en esa medida de participación de pedidos. Alec's y Van Leeuwen ganaron participación de pedidos en Instacart con propuestas de pintas premium y orientadas a la salud. En Instacart, estas ganancias respaldan el desarrollo de pintas premium y nutricionales dentro de un envase establecido, dirigiendo la inversión hacia la propuesta de postre en lugar de requerir un cambio de envase.
Por Canal de Distribución:
La Escala Minorista y la Ejecución en Servicios de Alimentación DivergenEl canal fuera del establecimiento fue el segmento más grande, representando el 78,4% del valor de mercado en 2026. En el Reino Unido, los supermercados, los establecimientos de descuento y las tiendas de conveniencia representan la mayor parte del volumen de helados, según el ICAEW. En mayo de 2026, Marks & Spencer comenzó a renovar su oferta de helados de marca propia dentro de una expansión más amplia de su gama de congelados orientada a las compras semanales familiares.[3] Esto posiciona el helado dentro de una compra alimentaria doméstica recurrente y da al desarrollo de productos del minorista un papel directo en la propuesta de la categoría. Dado que la gama de M&S es completamente de marca propia y desarrollada internamente, los fabricantes que abastecen esa expansión deben trabajar dentro de la propuesta de producto del minorista.
El canal en el establecimiento es el segmento de más rápido crecimiento, con un CAGR esperado del 5,4% durante 2027-2032. La marca Carvel de GoTo Foods opera más de 350 ubicaciones franquiciadas y de servicios de alimentación que sirven helado suave premium y helado bañado a mano. Esa presencia ilustra una red de servicio establecida, mientras que las ventas de servicios de alimentación en los Estados Unidos alcanzaron 1,41 billones de USD en 2025 en dólares ajustados por inflación, un 73,0% más que en 1997 y creciendo más rápido que el comercio minorista de alimentos. Para los operadores de helados, la expansión de ese canal más amplio crea espacio para ocasiones de servicio, siempre que la propuesta del establecimiento pueda replicarse en múltiples ubicaciones. El menú de helado suave y bañado a mano de Carvel muestra que el canal en el establecimiento vende un postre servido en lugar de un producto envasado, lo que vincula el crecimiento a la apertura y mantenimiento de ubicaciones.
Análisis Geográfico
Mercado de Helados de América del Norte
América del Norte mantuvo una participación del 30,56% en el tamaño del mercado de helados en 2026, convirtiéndola en la geografía más grande. Una encuesta de la Asociación Internacional de Alimentos Lácteos (IDFA) realizada del 7 al 9 de abril de 2026 encontró que el 97% de 2.205 adultos estadounidenses amaban o les gustaba el helado, con un margen de error de ±2 puntos porcentuales. El 22 de septiembre de 2026, la IDFA informó que docenas de fabricantes que representan más del 90% del mercado estadounidense estaban en camino de eliminar los colorantes artificiales certificados del helado de leche real y los postres lácteos congelados vendidos en el comercio minorista de alimentos para finales de 2027. Esa cobertura pone a gran parte de la base de productores estadounidenses en un calendario compartido de reformulación minorista, concentrando el trabajo de transición de ingredientes antes del plazo.
Mercado de Helados de Asia-Pacífico
Asia-Pacífico es la geografía de más rápido crecimiento, con un CAGR previsto del 5,6% durante 2027-2032. Yili Group reportó que sus ingresos por helados aumentaron aproximadamente un 20% en Indonesia y se duplicaron en Filipinas en el primer semestre de 2026 en comparación con el primer semestre de 2025. En Japón, el valor de los envíos de los fabricantes aumentó un 2,8% en el ejercicio fiscal 2025, mientras que el volumen cayó un 2,2%, con productos premium y revisiones de precios que respaldaron un mayor valor. Yili Group y Sam's Club también co-desarrollaron el Helado de Frijol Mungo con Leche Fresca, que encabezó la categoría de postres congelados del minorista en China durante el verano de 2025. Las ganancias de Yili Group a nivel de país y su colaboración minorista en China apuntan a las operaciones locales y los productos desarrollados conjuntamente como vías de crecimiento, mientras que el mayor valor de los envíos de Japón refleja productos premium y revisiones de precios a pesar de un menor número de unidades.
Europa combina una base de fabricación con cambios en la propiedad comercial, con una producción de helados en la Unión Europea que alcanzó los 3,44 mil millones de litros en 2025, un 1,9% más que en 2024. En Portugal, The Magnum Ice Cream Company adquirió las operaciones separadas de marketing y ventas de helados de Unilever Fima el 1 de abril de 2026, mientras que la adquisición de la unidad de abastecimiento seguía sujeta a aprobaciones regulatorias y operativas adicionales en sus resultados del primer semestre del 30 de julio de 2026. América del Sur tiene un ejemplo de demanda estacional distinto en Brasil, donde ABIS reportó aumentos de ventas de hasta el 50% en ciertos períodos del verano 2024-25. En Oriente Medio y África, Almarai de Arabia Saudita reportó la expansión de su posición en helados en 2025 a través de la innovación de productos y una cadena de frío en expansión. Los picos de verano impulsados por el clima en Brasil ejercen presión sobre la preparación del suministro, mientras que la expansión de la cadena de frío de Almarai y las aprobaciones de abastecimiento separadas de Portugal hacen que el control de la distribución y el abastecimiento sea central para atender la demanda.
Marco Regulatorio y Perspectivas
La comparación examina jurisdicciones seleccionadas desde la perspectiva de los fabricantes e importadores de helados envasados. El atractivo actual equilibra las rutas de cumplimiento definidas frente a las restricciones en formulación, denominación de productos, información nutricional y declaraciones. Las directrices de composición de Alemania no son vinculantes, mientras que el estándar de identidad de los Estados Unidos rige el uso del nombre estandarizado de helado. El estándar de calidad de helados de China es recomendado, lo que hace que su papel comercial sea diferente al del etiquetado obligatorio de alimentos envasados.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos de los Estados Unidos | Autoridades de control alimentario de los Länder y oficinas locales de inspección de alimentos y veterinaria | Administración Estatal para la Regulación del Mercado | ANVISA | Autoridad Saudita de Alimentos y Medicamentos |
| Instrumentos clave o dirección | 21 CFR 135.110; retirada de la autorización del colorante Rojo N.° 3 a partir del 15 de enero de 2027 | Directrices no vinculantes de helados de 2026; Reglamento (UE) 2025/40 sobre la transición del etiquetado de envases | GB/T 31114-2024 recomendado; GB 7718-2025 obligatorio a partir del 16 de marzo de 2027 | RDC 429/2020 e IN 75/2020; revisión propuesta del etiquetado nutricional | GSO 9:2022/Amd1:2025; normas de etiquetado nutricional y declaraciones SFDA 2333; edición 2233:2025 adoptada a partir del 1 de enero de 2028 |
| Efecto comercial | Cumplir las condiciones de identidad y adaptar las recetas afectadas por el Rojo N.° 3 antes del plazo | Alinear los nombres con las convenciones de composición y preparar los cambios aplicables en el etiquetado de envases | Preparar etiquetas para la divulgación obligatoria de 8 clases de alérgenos cuando se utilizan directamente como ingredientes | Cumplir los requisitos de tabla nutricional, declaraciones y etiquetado frontal aplicable | Verificar etiquetas y declaraciones en el despacho de importación; buscar evaluación para declaraciones novedosas |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Endurecimiento | Endurecimiento | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
La evaluación de los Estados Unidos refleja las condiciones de identidad del producto y la retirada del 15 de enero de 2027 para las recetas afectadas por el Rojo N.° 3, mientras que la transición del 16 de marzo de 2027 de China hace que los alérgenos listados utilizados directamente estén sujetos a divulgación obligatoria. El Reglamento (UE) 2025/40 exige una etiqueta armonizada de composición de materiales en los envases comercializados en el mercado alemán a partir del 12 de agosto de 2028, o 24 meses después de que los actos de ejecución especificados entren en vigor, lo que sea posterior, excluyendo los envases de depósito y los envases de transporte, excepto los envases de comercio electrónico. La evaluación de continuidad de Brasil se basa en la RDC 429/2020 y la IN 75/2020, en vigor desde el 9 de octubre de 2022, porque la consulta del cuarto trimestre de 2027 y la decisión final sobre la revisión dejan esas obligaciones de etiquetado nutricional sin cambios hasta que se tome una decisión. El despacho de importación de Arabia Saudita mantiene el GSO 9, SFDA.FD 2233 y SFDA.FD 2333, por lo que la transición del 1 de enero de 2028 a SFDA.FD 2233:2025 continúa el marco de etiquetado nutricional a través de una actualización de edición.
Etapas de la Cadena de Valor
La comparación sigue las capacidades que convierten los ingredientes en un producto congelado terminado y lo llevan al comprador. DFA Ingredient Solutions suministra ingredientes lácteos, mientras que GEA configura e instala líneas de proceso de helados hasta el envasado y el almacenamiento. Estos roles separan los ingresos de las ventas de ingredientes y los equipos instalados de los ingresos obtenidos en el propio postre. La distribución controlada por temperatura añade otra relación de servicio, haciendo que la preservación del producto terminado sea parte de la estructura de ingresos del proveedor.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Preparación y suministro de ingredientes | Proveedores de ingredientes lácteos como DFA Ingredient Solutions | Ventas de ingredientes y suministro de formulación especializada | Hacer coincidir las especificaciones de los ingredientes con la receta prevista | Calificar los ingredientes según la receta antes de la fabricación |
| Integración de la línea de proceso | Proveedores de equipos e integradores de sistemas como GEA | Ventas de equipos y honorarios de instalación | Manejo de ingredientes diversos en un proceso conectado | Configurar la línea en torno a los requisitos de manejo de ingredientes |
| Fabricación del producto terminado | Productores integrados de lácteos y helados como Dairy Farmers of America y Yili Group | Ventas de helado fabricado | Coordinación del procesamiento, envasado y almacenamiento congelado | Ajustar la liberación de producción a la disponibilidad de envasado y almacenamiento |
| Almacenamiento en frío y transporte | Proveedores de logística controlada por temperatura como Lineage y Americold | Honorarios de servicios de almacenamiento, transporte y distribución | Mantener la condición congelada durante los traspasos de distribución | Coordinar los requisitos de temperatura en las operaciones de almacén y transporte |
| Venta minorista | Minoristas de comestibles omnicanal como Walmart | Ventas minoristas de productos terminados | Preservar el producto congelado durante el traspaso minorista final | Alinear la recepción minorista con el reabastecimiento controlado por temperatura |
| Fuente: Mordor Intelligence | ||||
El valor del proveedor depende de qué capacidad posee una empresa, con productores de ingredientes, integradores de sistemas y proveedores de logística que obtienen ingresos a través de diferentes transacciones. Dairy Farmers of America también realiza distribución aguas abajo, mostrando cómo un fabricante puede retener la responsabilidad más allá del procesamiento y el envasado. Esto hace que la integración sea comercialmente útil donde reduce las brechas de coordinación entre etapas, aunque un proveedor integrado también debe asumir esas responsabilidades operativas. El alcance de Dairy Farmers of America desde las plantas de helados hasta los camiones con temperatura controlada muestra la ruta integrada, mientras que GEA y los proveedores especializados de almacenamiento en frío pueden capturar ingresos de equipos y almacenamiento independientemente de las ventas de postres terminados.
Panorama Competitivo
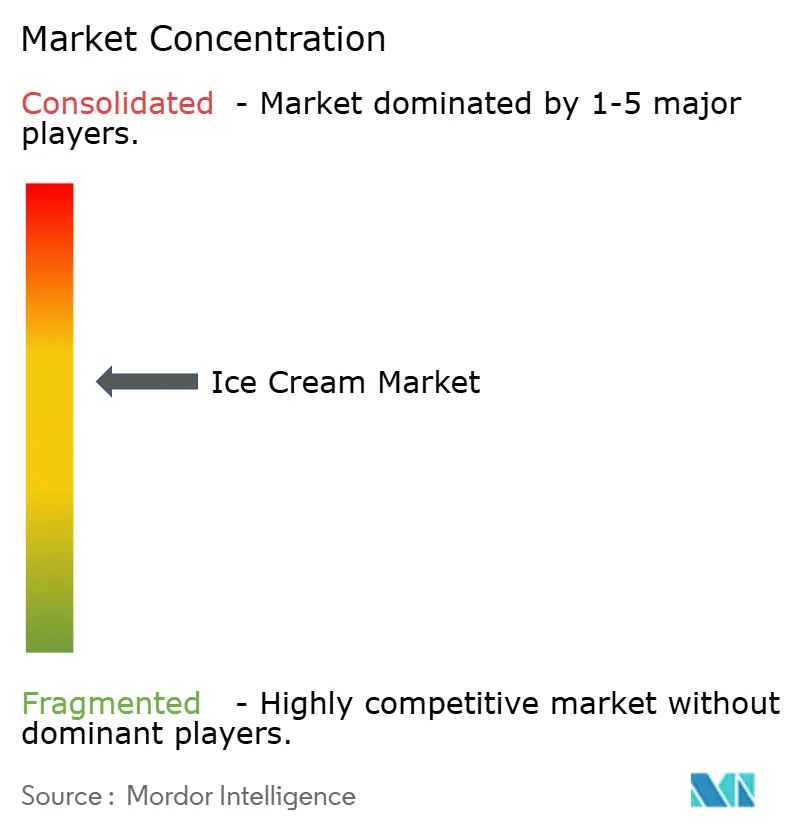
La estructura competitiva moderadamente concentrada incluye empresas internacionales como Nestlé S.A. y General Mills, Inc., que compite en helado súper premium a través de Häagen-Dazs en mercados fuera de los Estados Unidos y Canadá. Blue Bell Creameries, L.P., opera 67 sucursales de distribución que atienden partes de 24 estados de los Estados Unidos a través de distribución directa en tienda. Wells Enterprises, Inc., propiedad de Ferrero, produce más de 200 millones de galones anuales y distribuye en los 50 estados de los Estados Unidos. El negocio indio de Lotte Wellfood Co., Ltd. incluye la división Havmor de Lotte India, que reportó 87.000 distribuidores y carritos y más de 250 establecimientos en el ejercicio fiscal 2024-25. Estas diferentes huellas operativas hacen que el acceso a los canales minoristas de congelados sea una capacidad competitiva sustantiva junto con la propiedad de una marca de postres reconocible.
Las decisiones de cartera de Nestlé y General Mills están reconfigurando la propiedad prospectiva y las rutas a través de las cuales las marcas llegan a los consumidores. Nestlé clasificó sus negocios de helados como mantenidos para la venta en el primer semestre de 2026 a medida que avanzaban los procesos de venta, dejando la transferencia prospectiva a Froneri sin resolver en esa fecha de reporte. General Mills acordó en junio de 2026 vender sus tiendas Häagen-Dazs en China continental y operaciones de regalos a un grupo que incluye a Ningji, con cierre esperado en 2026 sujeto a aprobaciones regulatorias y condiciones habituales, mientras retiene otras operaciones minoristas y de servicios de alimentación en China. La división prospectiva entre la operación de tiendas y otra distribución hace que la ejecución del canal sea central para el efecto competitivo del acuerdo, incluso con una marca de consumo común.
Wells y Blue Bell compiten en diferentes activos, con Wells apoyándose en la marca Nutella de Ferrero y Blue Bell operando plantas y distribución directa en tienda. Wells, propiedad de Ferrero, puso Nutella Ice Cream a disposición a nivel nacional en los Estados Unidos el 13 de mayo de 2026, conectando la marca Nutella de Ferrero con conos y envases de 14 onzas líquidas. Las 3 plantas de fabricación de Blue Bell cuentan con certificación BRCGS, proporcionando un ejemplo separado de garantía de producción. Según 21 CFR 117.130, los establecimientos de alimentos cubiertos en los Estados Unidos deben realizar y documentar un análisis de peligros para cada alimento para determinar si se necesitan controles preventivos. Esas obligaciones de seguridad establecen una línea de base de entrada, mientras que los activos de marca y el alcance de entrega dan a los competidores capacidades competitivas distintas que igualar.
Líderes de la Industria de Helados
-
Nestlé S.A.
-
General Mills, Inc.
-
Blue Bell Creameries, L.P.
-
Wells Enterprises, Inc.
-
Lotte Wellfood Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Helados Empresas cubiertas en este informe
- Nestlé S.A.
- General Mills, Inc.
- Lotte Wellfood Co., Ltd.
- Blue Bell Creameries, L.P.
- Wells Enterprises, Inc.
- Mars, Incorporated
- Danone S.A.
- Yili Group
- Meiji Holdings Co., Ltd.
- Turkey Hill Dairy
- Dairy Farmers of America
- Amul (GCMMF)
- Blue Bunny
- Morinaga Milk Industry
- Oatly Group AB
- Van Leeuwen Ice Cream
- Jeni’s Splendid Ice Creams
- Halo Top
- Cold Stone Creamery / Kahala Brands
- Unilever
Desarrollos recientes de la industria en Mercado de Helados
- Sep 2026: The Magnum Ice Cream Company puso en marcha una línea de pintas Ben & Jerry's en Heppenheim, Alemania, añadiendo capacidad de producción europea como parte de una expansión continua del sitio.
- Ago 2026: Wells Enterprises, Inc., propiedad de Ferrero, completó las primeras 2 de 4 fases de expansión en Dunkirk, Nueva York, incluyendo la infraestructura de producción inicial, la capacidad de congelación y una instalación de chocolate, con la finalización completa prevista para 2028.
Alcance y Metodología
Resumen de la segmentación
| Helado Estándar |
| Novedades |
| Helado Suave |
| Helado de Especialidad/Artesanal |
| Lácteo |
| No Lácteo |
| Pintas |
| Tarrinas/Vasos |
| Paletas |
| Otros |
| Canal Presencial | |
| Canal No Presencial | Tiendas de Conveniencia |
| Minoristas Especializados | |
| Supermercados e Hipermercados | |
| Venta Minorista en Línea | |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo | Helado Estándar | |
| Novedades | ||
| Helado Suave | ||
| Helado de Especialidad/Artesanal | ||
| Por Categoría | Lácteo | |
| No Lácteo | ||
| Por Tipo de Envase | Pintas | |
| Tarrinas/Vasos | ||
| Paletas | ||
| Otros | ||
| Por Canal de Distribución | Canal Presencial | |
| Canal No Presencial | Tiendas de Conveniencia | |
| Minoristas Especializados | ||
| Supermercados e Hipermercados | ||
| Venta Minorista en Línea | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Definición de mercado
- Mantequilla - La mantequilla es una emulsión sólida de color amarillo a blanco compuesta de glóbulos de grasa, agua y sales inorgánicas, producida mediante el batido de la crema de la leche de vaca
- Lácteos - Los productos lácteos incluyen la leche y cualquiera de los alimentos elaborados a partir de la leche, incluidos la mantequilla, el queso, el helado, el yogur y la leche condensada y en polvo.
- Postres Congelados - El postre lácteo congelado significa e incluye productos que contienen leche o crema y otros ingredientes que se congelan o semicongelan antes del consumo, como la leche helada o el sorbete, incluidos los postres lácteos congelados para fines dietéticos especiales, y el sorbete
- Bebidas de Leche Fermentada - La leche fermentada es leche espesa y cuajada, con sabor ácido, obtenida de la fermentación de la leche. En el estudio se han considerado bebidas de leche fermentada como el kéfir, el laban y el suero de leche
| Palabra clave | Definición |
|---|---|
| Mantequilla Cultivada | La mantequilla cultivada se prepara sometiendo la mantequilla cruda a un procesamiento químico y se le han añadido ciertos emulsionantes e ingredientes externos. |
| Mantequilla No Cultivada | Este tipo de mantequilla es aquella que no ha sido procesada de ninguna manera |
| Queso Natural | El tipo de queso en su forma más natural. Se elabora a partir de productos e ingredientes naturales y simples, incluidas sales frescas y naturales, colores naturales, enzimas y leche de alta calidad. |
| Queso Procesado | El queso procesado pasa por los mismos procesos que el queso natural; sin embargo, requiere más pasos y muchas formas diferentes de ingredientes. La elaboración del queso procesado implica fundir el queso natural, emulsionarlo y añadir conservantes y otros ingredientes o colorantes artificiales. |
| Crema Simple | La crema simple contiene alrededor del 18% de grasa. Es una capa única de crema que aparece sobre la leche hervida. |
| Crema Doble | La crema doble contiene un 48% de grasa, más del doble de la cantidad de grasa de la crema simple. Es más pesada y espesa que la crema simple. |
| Crema para Batir | Esta tiene un porcentaje de grasa mucho mayor que la crema simple (36%). Se utiliza para cubrir pasteles, tartas y pudines y como espesante para salsas, sopas y rellenos. |
| Postres Congelados | Postres que están destinados a consumirse en estado congelado. Por ejemplo, sorbetes, helados de agua y yogures congelados. |
| Leche UHT (Leche a Ultra Alta Temperatura) | Leche calentada a una temperatura muy alta. El procesamiento a ultra alta temperatura (UHT) de la leche implica calentarla durante 1 a 8 segundos a 135-154°C, lo que elimina el microorganismo patógeno formador de esporas, resultando en un producto con una vida útil de varios meses. |
| Mantequilla no láctea/Mantequilla de origen vegetal | Mantequilla elaborada a partir de aceite de origen vegetal, como coco, palma, etc. |
| Yogur No Lácteo | Yogur elaborado típicamente a partir de frutos secos, como almendras, anacardos, cocos, e incluso otros alimentos como la soja, los plátanos, la avena y los guisantes. |
| Canal Presencial | Se refiere a restaurantes, restaurantes de servicio rápido y bares. |
| Canal No Presencial | Se refiere a supermercados, hipermercados, canales en línea, etc. |
| Queso Neufchâtel | Uno de los tipos de queso más antiguos de Francia. Es un queso suave, ligeramente desmenuzable, madurado con moho y corteza florida, elaborado en la región de Neufchâtel-en-Bray en Normandía. |
| Flexitariano | Se refiere a un consumidor que prefiere una dieta semivegetariana, centrada en alimentos de origen vegetal con una inclusión limitada u ocasional de carne. |
| Intolerancia a la Lactosa | La intolerancia a la lactosa es una reacción del sistema digestivo a la lactosa, el azúcar de la leche. Provoca síntomas incómodos en respuesta al consumo de productos lácteos. |
| Queso Crema | El queso crema es un queso fresco suave y cremoso con un sabor ligeramente ácido, elaborado a partir de leche y crema. |
| Sorbetes | El sorbete es un postre congelado elaborado con hielo combinado con jugo de frutas, puré de frutas u otros ingredientes, como vino, licor o miel. |
| Sherbet | El sherbet es un postre congelado endulzado elaborado con frutas y algún tipo de producto lácteo, como leche o crema. |
| Estable en Estante | Alimentos que pueden almacenarse de forma segura a temperatura ambiente, o <q>en el estante,</q> durante al menos un año y no tienen que cocinarse ni refrigerarse para consumirse de forma segura. |
| DSD | La Entrega Directa a Tienda es el proceso en la gestión de la cadena de suministro en el que el producto se entrega directamente desde la planta de fabricación al minorista. |
| OU Kosher | Orthodox Union Kosher es una agencia de certificación kosher con sede en la ciudad de Nueva York. |
| Gelato | El gelato es un postre cremoso congelado elaborado con leche, crema espesa y azúcar. |
| Vacas Alimentadas con Pasto | Las vacas alimentadas con pasto tienen permitido pastar en praderas, donde comen una variedad de hierbas y trébol. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se contrastan con los datos históricos del mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años de pronóstico se expresan en términos nominales. La inflación no forma parte de los precios, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: Validar y Finalizar: En este importante paso, todos los datos del mercado, las variables y las valoraciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción




