
Tamaño y participación del mercado de memoria de alto ancho de banda
Análisis del mercado de memoria de alto ancho de banda por Mordor Intelligence
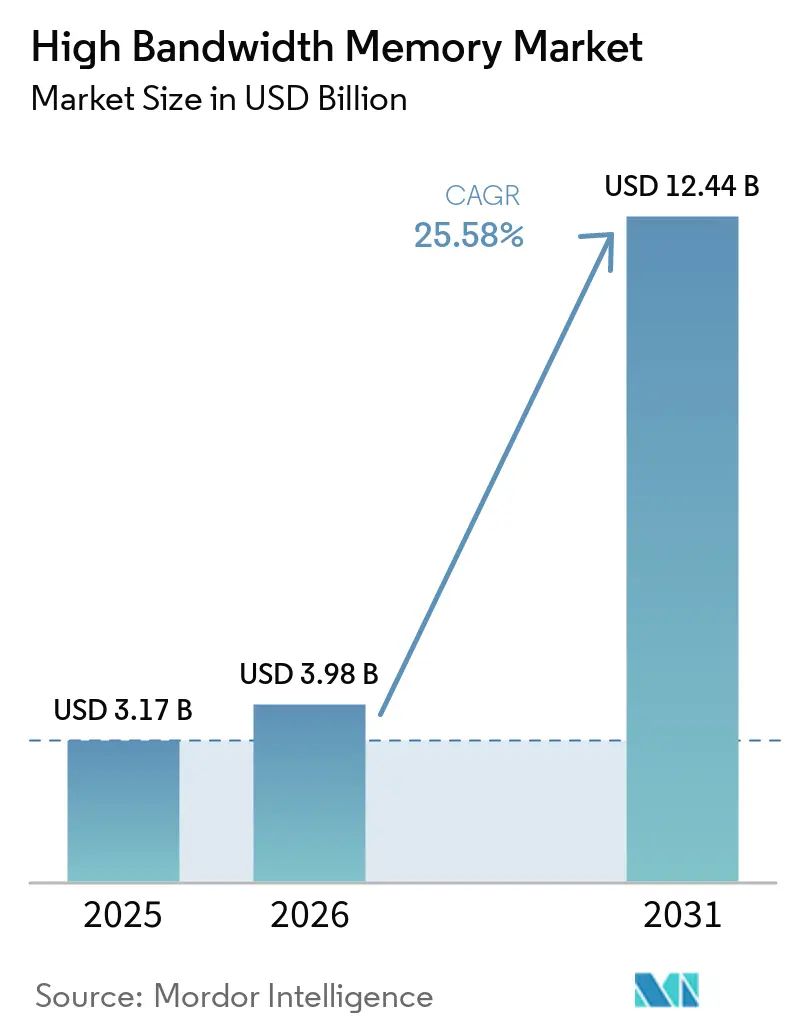
Se espera que el tamaño del mercado de memoria de alto ancho de banda aumente de 3,98 mil millones de USD en 2026 a 5 mil millones de USD en 2027 y alcance los 15,99 mil millones de USD en 2032, creciendo a una CAGR del 26,18% durante 2027-2032.
La expansión de la nube vincula la demanda de memoria de alto ancho de banda a las plataformas de entrenamiento de IA y al contenido de memoria integrado en cada sistema informático. Las pilas más grandes crean otra vía para aumentar el contenido de memoria dentro de un diseño de acelerador. Los fabricantes pueden beneficiarse de estas configuraciones, pero los defectos en las pilas y la capacidad de ensamblaje limitada pueden retrasar el hardware informático terminado. Las licencias de exportación de Estados Unidos y las restricciones del gobierno chino sobre las ventas autorizadas de H200 en China, a partir de febrero de 2026, complican el acceso a los aceleradores. El contenido de memoria adicional llega a los compradores solo cuando la producción de pilas y los espacios de ensamblaje se alinean, y las ventas cubiertas también requieren acceso autorizado del cliente.
Conclusiones clave del informe
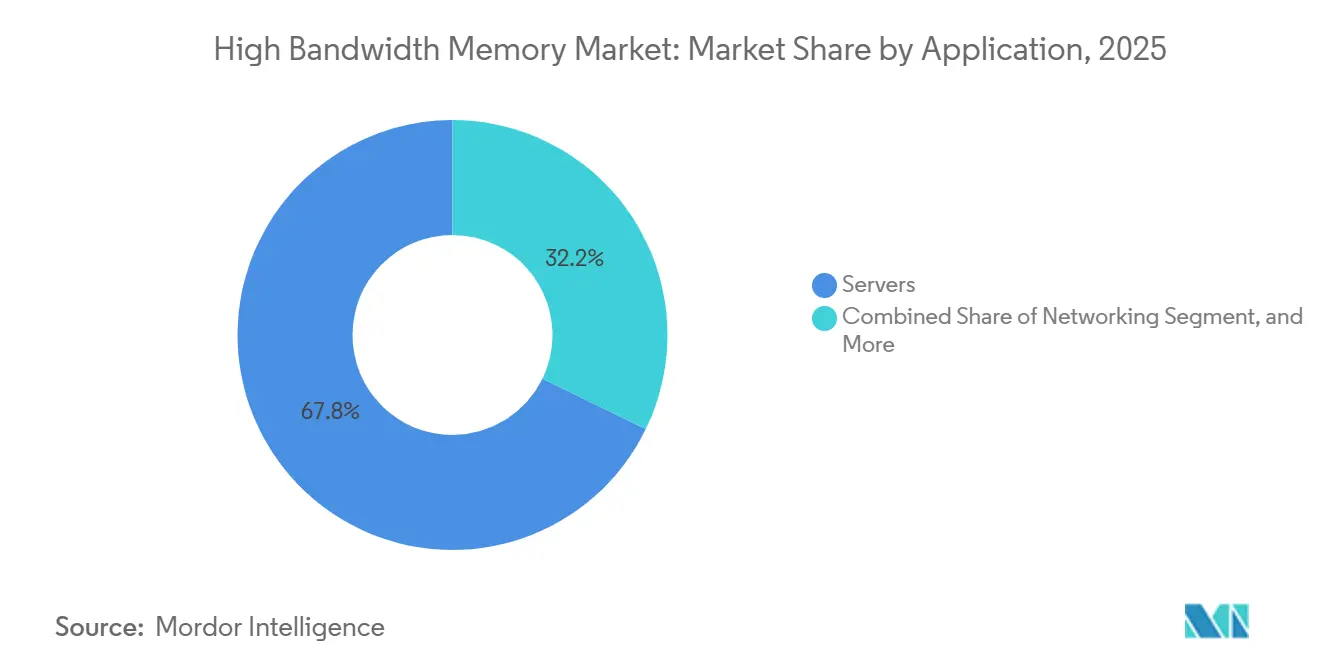
- Por aplicación, los servidores lideraron con una participación del 68,13% en el mercado de memoria de alto ancho de banda en 2026, mientras que se prevé que el sector automotriz y de transporte sea el de mayor crecimiento con una CAGR del 27,4% durante 2027-2032.
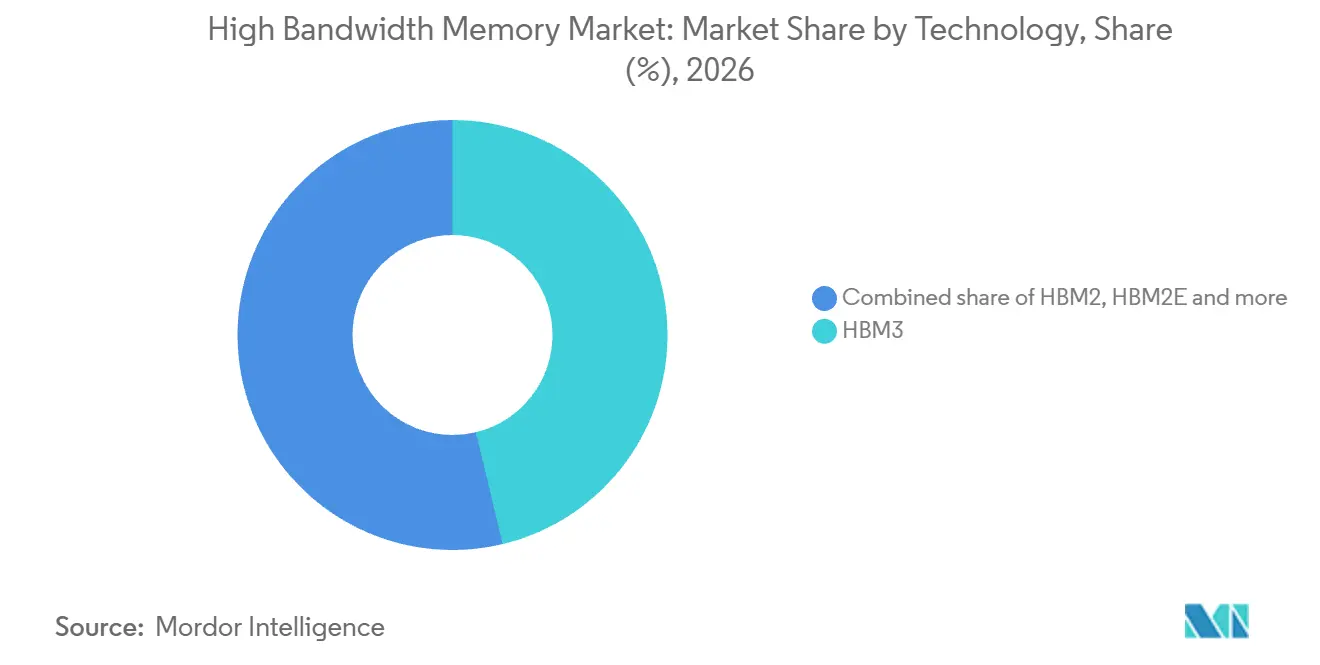
- En cuanto a tecnología, HBM3 representó una participación del 46,25% del tamaño del mercado de memoria de alto ancho de banda en 2026, y se proyecta que HBM3E sea el segmento de mayor crecimiento con una CAGR del 27% durante 2027-2032.
- Por capacidad de memoria por pila, las pilas de 16 GB lideraron con una participación del 38,59% en 2026, mientras que se prevé que las pilas de 32 GB y superiores sean las de mayor crecimiento con una CAGR del 27,2% durante 2027-2032.
- En cuanto a interfaces de procesador, las GPU mantuvieron la mayor participación con un 63,83% en 2026, y se proyecta que los aceleradores de IA y los ASIC registren el crecimiento más rápido con una CAGR del 26,6% durante 2027-2032.
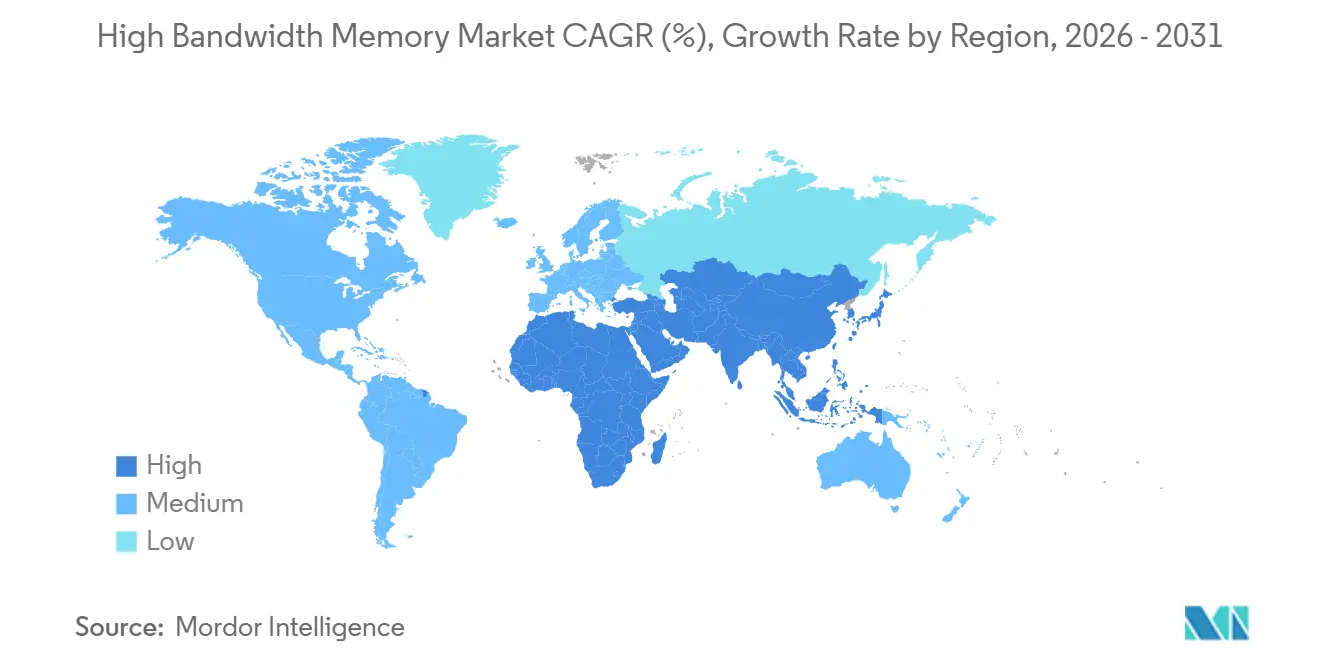
- Geográficamente, Asia-Pacífico lideró con una participación del 41,31% en 2026 y se prevé que sea la región de mayor crecimiento con una CAGR del 26,9% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Proliferación de servidores de IA y tasas de incorporación de GPU | +18% | Centros de computación de IA en Estados Unidos | Mediano plazo (2-4 años) |
| Migración de centros de datos a DDR5 y empaquetado 2.5-D | +7% | Centros de empaquetado en Corea del Sur | Mediano plazo (2-4 años) |
| Inferencia de IA en el Borde en ADAS Automotriz | +3% | Desarrollo automotriz en Estados Unidos | Largo plazo (≥ 4 años) |
| Preferencia de los Hiperescaladores por Pilas de Interpositor de Silicio | +4% | Ubicaciones de computación en la nube en Estados Unidos | Mediano plazo (2-4 años) |
| Subsidios Localizados para la Producción de Memoria (Corea del Sur, Estados Unidos, Japón) | +2% | Ubicaciones de fabricación de memoria avanzada en Japón | Largo plazo (≥ 4 años) |
| Hojas de Ruta de Memoria de Alto Ancho de Banda con Capacidad Fotónica | +1% | Estados Unidos, Corea del Sur y Singapur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de servidores de IA y tasas de incorporación de GPU
La expansión de la nube aumenta la oportunidad de memoria de alto ancho de banda tanto por el número de aceleradores desplegados como por el contenido de memoria de cada sistema. En menos de un año hasta marzo de 2026, Microsoft desplegó cientos de miles de GPU Grace Blackwell con refrigeración líquida en su infraestructura global de centros de datos.[1] Estados Unidos es una de las ubicaciones operativas, con Microsoft reportando supercomputadoras de IA avanzadas en su área metropolitana del Gran Atlanta en diciembre de 2025. NVIDIA especifica 72 GPU Blackwell y 13,4 TB de HBM3E por sistema GB200 NVL72. La configuración del bastidor determina, por tanto, cómo el despliegue de GPU se traduce en requisitos de memoria, por lo que los recuentos de aceleradores por sí solos no pueden especificar las necesidades de suministro de memoria de alto ancho de banda.
Migración de centros de datos a DDR5 y empaquetado 2.5-D
Los aceleradores de centros de datos y los procesadores host crean requisitos de memoria complementarios dentro del mismo servicio de computación comercial. La instancia de metal desnudo OCI BM.GPU.MI300X.8 de Oracle combina 8 GPU AMD Instinct MI300X, 1,5 TB de HBM3 de GPU agregado y 2 TB de memoria de sistema DDR5. Oracle opera el servicio en la nube, mientras que AMD suministra los aceleradores. El análisis de abril de 2025 de TechInsights sobre la GPU GB100 de NVIDIA identificó 8 paquetes HBM co-empaquetados con silicio de TSMC y describió CoWoS-L como una tecnología de empaquetado comercial. El co-empaquetado sitúa el suministro de memoria de alto ancho de banda dentro de los requisitos de ensamblaje del acelerador, conectando la demanda de memoria a la integración de paquetes así como a la configuración de instancias en la nube.
Inferencia de IA en el Borde en ADAS Automotriz
El entrenamiento fuera del vehículo para modelos de conducción crea un requisito de memoria de alto ancho de banda en la infraestructura de desarrollo automotriz. En el segundo trimestre de 2025, Tesla añadió 16.000 GPU H200 a Cortex en Gigafactory Texas, elevando su capacidad de cómputo a 67.000 equivalentes H100. NVIDIA especifica el H200 con 141 GB de memoria HBM3E a 4,8 TB/s. Tesla operó Cortex como infraestructura de entrenamiento fuera del vehículo para su sistema FSD supervisado. Dado que cada H200 adicional incorpora 141 GB de HBM3E, la expansión vinculó un gran bloque de memoria apilada a la capacidad de desarrollo de modelos de un fabricante de automóviles.
Preferencia de los Hiperescaladores por Pilas de Interpositor de Silicio
La plataforma de acelerador propia de un hiperescalador puede establecer un requisito de memoria de alto ancho de banda antes de que los clientes de la nube seleccionen el servicio de computación. Google Cloud pone a disposición TPU7x Ironwood para entrenamiento e inferencia de IA, con 192 GiB de memoria de alto ancho de banda por chip. Google diseña y opera la plataforma TPU y ofrece acceso a través de su servicio en la nube. La presentación de octubre de 2025 de TechSearch International identificó el paquete CoWoS-R de TSMC para el entrenamiento e inferencia de AWS Trainium2. La oportunidad de suministro comienza, por tanto, con la plataforma de hardware del operador, donde el contenido de memoria y la integración de paquetes deben diseñarse conjuntamente.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desafíos de Rendimiento de TSV en Pilas de Más de 12 Capas | -3.5% | Centros de fabricación en Corea del Sur | Mediano plazo (2-4 años) |
| Capacidad Limitada de Empaquetado Avanzado CoWoS/SoIC | -3% | Centros de empaquetado avanzado en Taiwán | Corto plazo (≤ 2 años) |
| Limitación Térmica en Dispositivos de Memoria de Alto Ancho de Banda | -1.5% | Centros de producción en Corea del Sur | Mediano plazo (2-4 años) |
| Controles de Exportación Geopolíticos sobre Aceleradores de IA | -1% | Estados Unidos y China | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Desafíos de Rendimiento de TSV en Pilas de Más de 12 Capas
El rendimiento de fabricación puede limitar la memoria de alto ancho de banda de alta capacidad antes de que la memoria adicional llegue a los fabricantes de aceleradores. En agosto de 2026, Semiconductor Engineering, citando fuentes del sector, informó que un mayor número de TSV, dados más delgados, vacíos en el relleno inferior y variación de procesos podrían deteriorar el rendimiento y el suministro de DRAM en pilas más altas.[2] El artículo señaló que cualquiera de estos defectos puede convertir toda la pila de dados en chatarra muy costosa, y citó el trabajo de SK hynix en HBM de 16 capas como factor que expone otros factores de fabricación críticos. Esto convierte la producción utilizable, más que el número de dados procesados, en la medida comercialmente relevante para los proveedores que amplían la altura de las pilas. Para los fabricantes de aceleradores, una actualización de capacidad depende, por tanto, de una producción de pilas fiable además del diseño de memoria. La restricción enfrenta directamente el costo de los ensamblajes descartados contra el valor de añadir más memoria por pila.
Capacidad Limitada de Empaquetado Avanzado CoWoS/SoIC
La disponibilidad de empaquetado establece un techo independiente sobre la rapidez con que los proveedores de aceleradores pueden convertir las pilas de memoria de alto ancho de banda en sistemas informáticos terminados. En octubre de 2025, TSMC señaló que la capacidad de CoWoS era inferior a la demanda y que estaba trabajando para reducir esa brecha. El 15 de octubre de 2026, la empresa describió una pequeña escasez de capacidad en el back-end mientras debatía la cooperación en interpositor con GlobalFoundries. Tal restricción de ensamblaje puede limitar las entregas de productos incluso cuando hay pilas de memoria adicionales disponibles. TSMC indicó que deseaba colaborar con GlobalFoundries para proporcionar suficiente capacidad para las introducciones de productos de los clientes. La exposición restante es un retraso en la entrega que la producción adicional de memoria de alto ancho de banda independiente no puede eliminar por sí sola.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Aplicación:
Escala de Servidores y Potencial de Programas AutomotricesLos servidores representaron una participación del 68,13% del tamaño del mercado de memoria de alto ancho de banda en 2026. En el segundo trimestre de 2026, SK hynix señaló que los productos de servidores de IA de alto rendimiento lideraron los aumentos de precios en medio de un crecimiento sostenido de la demanda derivado de la inversión en infraestructura de IA. La empresa indicó que los precios le ayudaron a superar el rendimiento récord del trimestre anterior. La declaración de SK hynix muestra que los compradores de servidores de IA pagan precios más altos por productos de alto rendimiento, por lo que la demanda de servidores impulsa los resultados de los productores tanto a través del precio como del número de sistemas construidos.
El sector automotriz y de transporte es el segmento de aplicación de mayor crecimiento, con una CAGR del 27,4% prevista para 2027-2032. El sector automotriz y de transporte parte de una posición de ingresos mucho menor que la de los servidores. Incluso a la tasa más rápida, los ingresos que añade durante 2027-2032 se mantienen muy por debajo de lo que añaden los servidores, por lo que el segmento modifica la combinación de aplicaciones solo gradualmente.

Por Tecnología:
Instalaciones de HBM3 y Combinación de Productos HBM3EHBM3 representó una participación del 46,25% en el mercado de memoria de alto ancho de banda en 2026, convirtiéndose en el mayor segmento tecnológico. Petrobras informó que Harpia estaba operativo en octubre de 2025. El sistema brasileño apareció en la lista de TOP500 de junio de 2026 con GPU NVIDIA H100 SXM5 que utilizan HBM3. Harpia comenzó a operar en octubre de 2025 con GPU H100 que utilizan HBM3, por lo que un sistema recién puesto en marcha en 2025 seguía dependiendo de HBM3, lo que encaja con la posición de esa generación como el mayor segmento tecnológico.
HBM3E es el segmento tecnológico de mayor crecimiento, con una CAGR del 27% prevista para 2027-2032. En el tercer trimestre de 2025, SK hynix señaló que el aumento de las ventas de productos HBM3E de 12 capas de alto valor contribuyó a su rendimiento trimestral récord, ya que la inversión de los clientes en infraestructura de IA impulsó la demanda de memoria. Esto vincula la expansión a las ventas de una configuración de pila de alto valor dentro de HBM3E, sin requerir un cambio a una generación de memoria completamente diferente. El crecimiento dentro de HBM3E puede implicar una combinación de productos más rica, ofreciendo a los proveedores una vía hacia mayores ingresos por pila junto con la demanda unitaria.
Por Capacidad de Memoria por Pila:
Contenido de Pila y Escala de Memoria del ProcesadorEl segmento de pilas de 16 GB mantuvo la mayor participación, con un 38,59% en 2026. En junio de 2026, TOP500 registró SSC-24 en Corea del Sur como un sistema informático operado por Samsung Electronics Co., Ltd. y suministrado por HPE, utilizando GPU NVIDIA H100 SXM5. NVIDIA identifica 80 GB de HBM3 distribuidos en 5 pilas para esa configuración de GPU. Esta disposición conecta un nivel de capacidad de pila individual con un total de memoria de GPU sustancialmente mayor. Cada procesador H100 SXM5 requiere 5 pilas de 16 GB, por lo que un procesador adicional representa demanda de múltiples pilas.
El segmento de 32 GB y superiores es el segmento de capacidad de mayor crecimiento, con una CAGR del 27,2% prevista para 2027-2032. Micron Technology, Inc. inició envíos en volumen de pilas HBM4 12H de 36 GB en el primer trimestre de 2026, diseñadas para NVIDIA Vera Rubin. Una pila más grande puede aumentar la capacidad de memoria incorporada en un diseño de procesador cuando el número de pilas se mantiene constante. Para los proveedores de aceleradores, eso crea una alternativa al aumento del número de pilas de memoria para obtener más capacidad. Los envíos en volumen de Micron establecen una vía de suministro para este nivel, con la adopción vinculada a diseños de aceleradores que especifican pilas de mayor capacidad.
Por Interfaz de Procesador:
Envíos de GPU y Aceleradores de Nube PersonalizadosLas GPU fueron el mayor segmento de interfaz de procesador, con una participación del 63,83% en 2026. Epoch AI estimó que los envíos de NVIDIA B300 hasta el cuarto trimestre de 2025 incorporaron un total acumulado de 431,7 PB de memoria de alto ancho de banda y 12,01 EB/s de ancho de banda de memoria. Una sola línea de productos de GPU conlleva, por tanto, un requisito de memoria sustancial, lo que respalda la importancia de los programas de GPU como canal para los proveedores de memoria de alto ancho de banda. Dado que esos envíos incluyen ancho de banda además de capacidad, los programas de GPU establecen la demanda tanto de velocidad de pila como de número de pilas.
Los aceleradores de IA y los ASIC son el segmento de interfaz de procesador de mayor crecimiento, con una CAGR del 26,6% prevista para 2027-2032. En mayo de 2026, Google informó que los clientes estaban utilizando Ironwood a escala para trabajos de entrenamiento de IA exigentes. Google Cloud especifica 7.380 GBps de ancho de banda de memoria de alto ancho de banda por chip Ironwood, por lo que cada chip en el que los clientes entrenan conlleva un requisito de ancho de banda definido para su memoria. El entrenamiento sostenido de los clientes vincula, por tanto, la demanda de memoria de alto ancho de banda para este segmento a los propios despliegues de aceleradores de Google.
Análisis geográfico
Mercado de Memoria de Alto Ancho de Banda en Asia-Pacífico
Asia-Pacífico representó una participación del 41,31% del tamaño del mercado de memoria de alto ancho de banda en 2026 y es la región más grande y de mayor crecimiento, con una CAGR del 26,9% prevista para 2027-2032. En sus resultados empresariales del segundo trimestre de 2026, el productor de memoria con sede en Corea del Sur SK hynix señaló que la demanda de los clientes por sus productos superaba sus capacidades de suministro. La empresa anunció un plan de fábrica en Yongin en agosto de 2026 para memoria de alto ancho de banda y DRAM de próxima generación, con el objetivo de abrir su primera sala limpia en junio de 2029. En septiembre de 2026, Micron indicó que la preparación de la sala limpia en su instalación de empaquetado avanzado de memoria de alto ancho de banda en Singapur iba por delante de lo previsto, con una producción inicial esperada a principios del año natural 2027. Las adiciones planificadas apuntan a una producción inicial de empaquetado a principios de 2027 y a un nuevo espacio de fabricación en junio de 2029, por lo que abordan el crecimiento del suministro más allá de la escasez que SK hynix describió en el segundo trimestre de 2026.
En América del Norte, Argonne abrió Aurora a los usuarios el 27 de enero de 2025, y el sistema cuenta con 64 GB de memoria de alto ancho de banda por procesador Intel Xeon CPU Max y 128 GB por unidad Intel GPU Max. En Europa, JUPITER fue inaugurado en Jülich, Alemania, en septiembre de 2025, con un Booster suministrado por Eviden que contiene aproximadamente 24.000 Superchips NVIDIA GH200 Grace Hopper equipados con memoria de alto ancho de banda. MareNostrum 5 de España cuenta con 72 nodos de cómputo con memoria de alto ancho de banda, cada uno con 128 GB de dicha memoria. La computación científica en Estados Unidos y España crea una aplicación de memoria de alto ancho de banda más allá de las GPU, añadiendo sistemas equipados con CPU a la oportunidad para los proveedores.
En América del Sur, la Universidad Federal de Santa Catarina de Brasil inauguró VLAB@UFSC en abril de 2025 para investigación y aplicaciones de IA con una NVIDIA DGX H100, cuya configuración de referencia incluye HBM3. La UFSC ofrece la DGX H100 a investigadores, estudiantes y la comunidad a través de VLAB, por lo que su capacidad de HBM3 sirve a una base de usuarios compartida a través de una sola institución. La Secretaría de Innovación, Ciencia y Tecnología de Argentina y la Fundación Sadosky firmaron un acuerdo en julio de 2026 que permite a empresas y organizaciones acceder a Clementina XXI para proyectos complejos. En la región de Oriente Medio y África, Core42, una empresa de G42, lanzó el acceso de autoservicio a la nube NVIDIA H100 en los Emiratos Árabes Unidos en octubre de 2025 para empresas, startups, desarrolladores y entidades gubernamentales.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de un productor de memoria de alto ancho de banda que considera las exportaciones cubiertas y la inversión en semiconductores que cumple los requisitos. El marco de Estados Unidos rige directamente el comercio de memoria de alto ancho de banda cubierta a través de controles de exportación y una excepción de licencia condicional. Brasil vincula el apoyo al gasto calificado en investigación, desarrollo e innovación (I+D+i), mientras que Corea del Sur permite la financiación de infraestructura de clústeres de semiconductores. La comparación comercial gira, por tanto, en torno a las transacciones que un productor puede atender y los costos de inversión que un proyecto calificado puede compensar.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Alemania | Corea del Sur |
|---|---|---|---|---|
| Autoridad principal | Oficina de Industria y Seguridad | Ministerio de Ciencia, Tecnología e Innovación para la calificación PADIS | Comisión Europea para la aprobación de ayudas estatales | Ministerio de Comercio, Industria y Recursos |
| Instrumentos clave o dirección | Reglamentos de Administración de Exportaciones y excepción de licencia condicional HBM de la Sección 740.25 | PADIS y Decreto 13.065, en vigor desde el 16 de julio de 2026 | Aprobaciones de ayuda específicas por proyecto para dos proyectos de fábricas de semiconductores nombrados y propuesta pendiente de la Ley de Chips 2.0 | Los gobiernos pueden financiar entre el 50% y el 100% de los costos de proyectos de infraestructura de clústeres de semiconductores que cumplan los requisitos |
| Efecto comercial | Controles de elegibilidad sobre exportaciones y transferencias de memoria de alto ancho de banda cubierta | Crédito de I+D+i del trimestre anterior de las empresas calificadas limitado al 13,1% de la base de cálculo de inversión mínima en I+D+i especificada | Ayuda aprobada para dos proyectos de fábricas de semiconductores nombrados | Los gobiernos pueden financiar entre el 50% y el 100% de los costos de proyectos de infraestructura de clústeres de semiconductores que cumplan los requisitos |
| Atractivo actual de la política | Bajo | Medio | Medio | Alto |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Mejora |
| Fuente: Mordor Intelligence | ||||
Los controles de Estados Unidos cubren la memoria de alto ancho de banda de origen estadounidense y la producida en el extranjero sujeta a la norma de Producto Directo Extranjero para computación avanzada, con condiciones de elegibilidad continuas para la excepción de licencia. La fórmula de julio de 2026 de Brasil hace que el beneficio de inversión sea condicional a la calificación PADIS y al gasto real del trimestre anterior, apoyando la continuidad en ese tratamiento vinculado al gasto. Las aprobaciones de ayuda de diciembre de 2025 de Alemania fueron específicas por proyecto, mientras que la propuesta de reemplazo de la UE de junio de 2026 aguardaba la decisión del comité en octubre de 2026, lo que respalda un atractivo Medio y la continuidad del marco operativo. El marco de agosto de 2026 de Corea del Sur permite compartir los costos de infraestructura en clústeres de semiconductores, creando una dirección favorable para la inversión elegible a través de la nueva vía de financiación promulgada.
Etapas de la Cadena de Valor
La cadena de valor compara la producción de pilas, el empaquetado avanzado y la integración de sistemas, que monetizan diferentes partes de una plataforma informática equipada con memoria de alto ancho de banda. SK hynix Inc. inició los envíos masivos de HBM4 en el segundo trimestre de 2026.[3] Ese hito comercial ilustra por qué la etapa de producción captura valor a través de pilas de memoria entregables en lugar de solo trabajo de desarrollo. Las etapas posteriores crean oportunidades de ingresos separadas al combinar memoria con otros chips y sistemas informáticos completos.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción de pilas de memoria de alto ancho de banda | Productores de memoria como SK hynix Inc. y Samsung Electronics Co., Ltd. | Ventas de pilas de memoria | Ejecución de rampas de producción de nueva generación | Secuenciar las adiciones de capacidad con las rampas de envío |
| Empaquetado avanzado y pruebas | Proveedores de ensamblaje y pruebas subcontratados como Amkor Technology, Inc. | Ingresos por servicios de ensamblaje y pruebas | Coordinación del suministro de pilas con la integración de paquetes | Alinear la entrega de memoria y los calendarios de ensamblaje de paquetes |
| Integración de aceleradores y sistemas | Proveedores de sistemas equipados con memoria de alto ancho de banda como NVIDIA Corporation | Ventas de sistemas informáticos integrados | Integración de cambios de memoria en diseños de sistemas completos | Validar conjuntamente las configuraciones de acelerador y memoria |
| Fuente: Mordor Intelligence | ||||
El uso de interpositor de silicio por parte de Amkor en algunos productos FCBGA muestra cómo un especialista en empaquetado participa a través de la integración de chips. El papel de sistema downstream de NVIDIA crea una propuesta de valor diferente al incorporar memoria de alto ancho de banda en una plataforma informática completa. Estos roles distintos dejan espacio para que los servicios de integración capturen ingresos junto con las ventas de memoria, sin requerir que cada participante se convierta en productor de pilas.
Panorama Competitivo
La competencia se centra en un grupo concentrado de productores de memoria, respaldado por capacidades especializadas de fundición y ensamblaje. Micron Technology, Inc., Samsung Electronics Co., Ltd. y SK hynix Inc. producen memoria de alto ancho de banda. Taiwan Semiconductor Manufacturing Company Limited proporciona empaquetado avanzado, mientras que ASE Technology Holding Co., Ltd. participa a través de negocios de empaquetado y pruebas. Samsung inició la producción masiva de HBM4 y envió productos comerciales a los clientes en febrero de 2026. Los envíos comerciales de Samsung ofrecieron a los diseñadores de sistemas una opción de suministro de HBM4 para programas de volumen, por lo que la competencia se extiende más allá del muestreo de productos hacia la ejecución de la producción.
En enero de 2026, Yonhap, citando fuentes no identificadas, informó que NVIDIA había asignado aproximadamente el 70% de su demanda de HBM4 para 2026 para la plataforma Vera Rubin a SK hynix. SK hynix había completado el desarrollo de HBM4 y anunció su preparación para la producción masiva en septiembre de 2025. La asignación reportada convierte la pregunta competitiva de la mera preparación hacia cuánto del requisito de una plataforma particular puede atender un proveedor. El equilibrio de ese requisito deja una apertura para los proveedores competidores dentro del mismo ciclo, junto con la relación de abastecimiento concentrado reportada para SK hynix.
El empaquetado basado en paneles ofrece una vía competitiva adicional para integrar la memoria de alto ancho de banda con dispositivos de cómputo. En mayo de 2026, Advanced Semiconductor Engineering, miembro de ASE Technology Holding, anunció una línea de empaquetado a nivel de panel automatizada de 310 mm × 310 mm para integración heterogénea que involucra memoria de alto ancho de banda. ASE indicó que la línea permite una transición del empaquetado a nivel de oblea al empaquetado a nivel de panel manteniendo la coherencia de las reglas de diseño en FOCoS y FOCoS-Bridge. El 30 de julio de 2026, la dirección apuntó a la producción para el primer trimestre de 2027. Hasta que la línea inicie la producción, su empaquetado en formato de panel es una opción planificada para los diseñadores de sistemas.
Líderes de la Industria de Memoria de Alto Ancho de Banda
-
Micron Technology, Inc.
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Taiwan Semiconductor Manufacturing Company Limited
-
ASE Technology Holding Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Memoria de Alto Ancho de Banda Empresas cubiertas en este informe
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- Intel Corporation
- Advanced Micro Devices, Inc.
- NVIDIA Corporation
- Taiwan Semiconductor Manufacturing Company Limited
- ASE Technology Holding Co., Ltd.
- Amkor Technology, Inc.
- Powertech Technology Inc.
- United Microelectronics Corporation
- GlobalFoundries Inc.
- Applied Materials, Inc.
- Marvell Technology, Inc.
- Rambus Inc.
- Cadence Design Systems, Inc.
- Synopsys, Inc.
- Siliconware Precision Industries Co., Ltd.
- JCET Group Co., Ltd.
- Chipbond Technology Corporation
- Broadcom Inc.
- Celestial AI
- ASE-SPIL (Silicon Products)
- Graphcore Limited
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el suministro en volumen, el desarrollo de memoria personalizada y la integración en fábricas de IA como diferentes vías de acceso a la infraestructura de aceleradores en expansión. En agosto de 2026, AWS anunció planes para desplegar 2 millones de GPU NVIDIA Blackwell Ultra, Rubin y Rubin Ultra adicionales en su infraestructura global, incluidas las fábricas de IA, en 2027-2028. NVIDIA también anunció que Annapurna Labs de Amazon será la primera en trabajar en NVHBM dentro de su colaboración NVLink Fusion. El plan de despliegue crea una vía de volumen potencial, mientras que la colaboración de memoria personalizada crea una vía de diseño y validación en una etapa más temprana.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Suministro de memoria de alto ancho de banda para la expansión de GPU en la nube | Despliegue de infraestructura multigeneracional planificado para 2027-2028 | Proveedores de plataformas GPU que atienden a operadores de nube | Alinear la producción calificada de memoria de alto ancho de banda con los calendarios de envío de aceleradores | Sincronizar la producción de memoria con el despliegue de sistemas | Productores calificados de memoria de alto ancho de banda y NVIDIA |
| Memoria de alto ancho de banda personalizada para diseños de ASIC de IA | Colaboración NVHBM y vía de validación de socios de memoria anunciada | Diseñadores de chips personalizados como Annapurna Labs | Desarrollar y validar la memoria con el socio de diseño de chips | Validación antes de la comercialización | Proveedores de memoria participantes, Annapurna Labs y NVIDIA |
| Configuraciones de memoria de alto ancho de banda para sistemas de fábricas de IA | Fábricas de IA incluidas en la expansión de infraestructura planificada | Integradores de sistemas de fábricas de IA | Ofrecer configuraciones de memoria de alto ancho de banda a través de asociaciones de sistemas completos | Coordinación de la integración de memoria y acelerador | Proveedores de memoria de alto ancho de banda alineados con los proveedores de sistemas de fábricas de IA |
| Fuente: Mordor Intelligence | |||||
La apertura central es una posición de diseño con los socios de memoria que validarán NVHBM antes de la comercialización. El plan de AWS identifica generaciones de GPU, mientras que la validación de NVHBM por parte de socios de memoria no identificados deja la posición de suministro de memoria abierta en la etapa de diseño. Ninguno de los anuncios asigna la demanda de memoria de alto ancho de banda a un proveedor nombrado, por lo que el trabajo de validación ofrece un punto de entrada para competir por una posición de diseño futura.
Desarrollos recientes de la industria en Mercado de Memoria de Alto Ancho de Banda
- Sep 2026: Micron Technology, Inc. informó que la preparación de la sala limpia en su instalación de empaquetado avanzado de memoria de alto ancho de banda en Singapur iba por delante de lo previsto, con una producción inicial esperada a principios del año natural 2027.
- Ago 2026: SK hynix Inc. celebró una ceremonia de inicio de obras en West Lafayette, Indiana, para una instalación de empaquetado avanzado y pruebas de memoria de alto ancho de banda, con obleas a suministrar desde Corea del Sur.
- Ago 2026: NVIDIA anunció que Annapurna Labs de Amazon será la primera en trabajar en NVHBM dentro de su colaboración NVLink Fusion.
Mercado de Memoria de Alto Ancho de Banda Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de memoria de alto ancho de banda mide los ingresos anuales de los proveedores procedentes de las ventas de dispositivos de memoria de alto ancho de banda apilados en los mercados globales. Las ventas se clasifican por aplicación final, generación de memoria de alto ancho de banda, capacidad de pila, interfaz de procesador y geografía.
Exclusiones del alcance: Los dispositivos de memoria que no son de alto ancho de banda, incluidos DDR, GDDR y LPDDR, los procesadores, aceleradores, servidores, equipos de red, electrónica de consumo y vehículos vendidos como productos terminados, así como los servicios de empaquetado, interpositor, equipos de producción e insumos de fabricación de memoria de alto ancho de banda vendidos por separado, quedan excluidos.
Descripción General de la Segmentación
- Por aplicación
- Servidores
- Redes
- Computación de alto rendimiento
- Electrónica de consumo
- Automotriz y transporte
- Por tecnología
- HBM2
- HBM2E
- HBM3
- HBM3E
- HBM4
- Por capacidad de memoria por apilamiento
- 4 GB
- 8 GB
- 16 GB
- 24 GB
- 32 GB y superior
- Por interfaz de procesador
- GPU
- CPU
- Acelerador de IA / ASIC
- FPGA
- Otros
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Resto de América del Sur
- Europa
- Alemania
- Francia
- Reino Unido
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental utilizaría fuentes públicas como las previsiones de World Semiconductor Trade Statistics para enmarcar los ciclos de memoria y semiconductores, las especificaciones de productos de NVIDIA para verificar la capacidad y el ancho de banda de la memoria de alto ancho de banda en las configuraciones de aceleradores, y las salas de prensa y divulgaciones financieras de Samsung y SK hynix para verificar las rampas de productos, los plazos de envío, las generaciones de pilas y los comentarios de los proveedores. En conjunto, estas fuentes ayudan a distinguir las señales específicas de la memoria de alto ancho de banda de las tendencias más amplias de DRAM, empaquetado y aceleradores, y proporcionan evidencia fechada de los cambios en la combinación de productos y el suministro.
Los archivos de las empresas, los informes anuales, los materiales de resultados y la prensa especializada en semiconductores de reputación añadirían contexto financiero y verificarían la evidencia de envíos, capacidad y programas de clientes con respecto a las series públicas. Las fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria se basaría en entrevistas con ejecutivos y gerentes de proveedores de memoria de alto ancho de banda, líderes de productos y ventas de memoria, especialistas en empaquetado y fundición, líderes de adquisición de aceleradores y sistemas, y expertos regionales en canales. Las preguntas de las entrevistas pondrían a prueba la evidencia secundaria sobre envíos, generaciones de pilas, precios realizados, calificación de clientes y restricciones de capacidad, al tiempo que aclararían si los ingresos reportados son atribuibles a pilas de memoria de alto ancho de banda terminadas. Cuando las respuestas difieran o la evidencia sea incompleta, los analistas registrarían el elemento no resuelto, buscarían evidencia corroborante de otro rol o registro público, y utilizarían la triangulación para retener solo los supuestos respaldados en el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 45% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 25% |
| Empresas más pequeñas: 25% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Pronóstico
El modelo comienza de arriba hacia abajo con los ingresos globales de los proveedores atribuibles a pilas de memoria de alto ancho de banda terminadas, luego estima la combinación de participación de 2026 y pronostica la misma base de ingresos en USD hasta 2032. Los indicadores clave incluyen los despliegues de servidores y aceleradores de IA, el contenido de memoria de alto ancho de banda por procesador, la combinación de generación y capacidad, las divulgaciones de envíos e ingresos de los proveedores, y la disponibilidad de empaquetado avanzado. Estos indican la demanda, los ingresos por sistema, la combinación de productos y la cantidad de producción que puede llegar a los clientes. Utilizando colocaciones de productos divulgadas, programas de clientes, comentarios de proveedores y evidencia de demanda regional, los analistas asignan los totales entre las categorías de aplicación, tecnología, capacidad de pila, interfaz de procesador y regionales, y luego verifican los totales de proveedores seleccionados y el precio de venta promedio muestreado multiplicado por el volumen con respecto a la estimación del mercado.
Para los pronósticos, el análisis de escenarios puede variar los despliegues de aceleradores, el contenido de memoria de alto ancho de banda, las transiciones de generación, los precios y las restricciones de envío, con suavizado de series temporales aplicado donde una serie estable lo respalde. Cuando un proveedor o segmento carece de una observación directa, los analistas utilizan el envío, la configuración de producto o el indicador de precio documentado más cercano y registran el supuesto para verificaciones de sensibilidad en lugar de tratar un valor no respaldado como observado. La evidencia de las entrevistas pondría a prueba la dirección y los límites prácticos de estos pronósticos a nivel de variable, mientras que los desacuerdos permanecerían visibles como escenarios alternativos hasta que la evidencia independiente los resuelva.
Validación de Datos y Ciclo de Actualización
Antes de aceptar una cifra, los analistas verifican el producto de memoria de alto ancho de banda, la base de ingresos, el año y la geografía con respecto a los archivos de los proveedores, los anuncios de productos, las series de mercado, las señales de envío y precios, y las configuraciones de aceleradores. Investigan los valores atípicos, concilian los totales y las participaciones de segmento, comparan los cambios de pronóstico con los indicadores independientes de demanda y oferta, y documentan cada ajuste antes de que un segundo analista revise los cálculos y el rastro de fuentes. El recontacto se activa cuando una respuesta material entra en conflicto con un nuevo archivo, una rampa de producto o una señal de mercado observada de forma independiente. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos materiales de suministro, producto o comercio, y se somete a una nueva revisión de fuentes y cálculos inmediatamente antes de la entrega.
Comparación del Dimensionamiento del Mercado de Memoria de Alto Ancho de Banda de Mordor Intelligence con Otras Estimaciones Publicadas
El mercado de memoria de alto ancho de banda mide los ingresos anuales de los proveedores procedentes de las ventas de dispositivos de memoria de alto ancho de banda apilados en los mercados globales. Utilizando colocaciones de productos divulgadas, programas de clientes, comentarios de proveedores y evidencia de demanda regional, los analistas asignan los totales entre las categorías de aplicación, tecnología, capacidad de pila, interfaz de procesador y regionales, y luego verifican los totales de proveedores seleccionados y el precio de venta promedio muestreado multiplicado por el volumen con respecto a la estimación del mercado.
Los principales factores de brecha se abordan mediante un límite de transacción coherente, insumos de demanda específicos del mercado y verificaciones cruzadas a lo largo del estudio. Antes de aceptar una cifra, los analistas verifican el producto de memoria de alto ancho de banda, la base de ingresos, el año y la geografía con respecto a los archivos de los proveedores, los anuncios de productos, las series de mercado, las señales de envío y precios, y las configuraciones de aceleradores.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5 mil millones de USD (2027) | |
| Editorial Global de Investigación de Mercado A | 50,5 mil millones de USD (2026) | Con su base de 2026, esta estimación es un 910,0% superior al valor de este informe para 2027 de 5 mil millones de USD, 1 año después. |
| Editorial Global de Investigación de Mercado B | 8,67 mil millones de USD (2026) | Con su base de 2026, esta estimación es un 73,4% superior al valor de este informe para 2027 de 5 mil millones de USD, 1 año después. |
Mordor Intelligence vincula la estimación a la cobertura definida del estudio y al modelo de demanda. Antes de aceptar una cifra, los analistas verifican el producto de memoria de alto ancho de banda, la base de ingresos, el año y la geografía con respecto a los archivos de los proveedores, los anuncios de productos, las series de mercado, las señales de envío y precios, y las configuraciones de aceleradores.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de memoria de alto ancho de banda y sus perspectivas de crecimiento?
Se espera que el mercado alcance los 5 mil millones de USD en 2027 y los 15,99 mil millones de USD en 2032, con una CAGR del 26,18% durante 2027-2032.
¿Qué impulsa la demanda de memoria de alto ancho de banda?
La expansión de la infraestructura en la nube y las configuraciones de pilas más grandes respaldan la demanda. En menos de un año hasta marzo de 2026, Microsoft desplegó cientos de miles de GPU Grace Blackwell con refrigeración líquida en su infraestructura global de centros de datos.
¿Qué aplicación tiene la mayor participación en memoria de alto ancho de banda?
Los servidores mantuvieron una participación del 68,13% en 2026, liderando los segmentos de aplicación.
¿Qué empresas lideran la industria de memoria de alto ancho de banda?
Los principales participantes incluyen Micron Technology, Inc., Samsung Electronics Co., Ltd., SK hynix Inc., Taiwan Semiconductor Manufacturing Company Limited y ASE Technology Holding Co., Ltd.
¿Qué podría limitar las perspectivas del mercado de memoria de alto ancho de banda?
El riesgo de rendimiento en pilas más altas y las restricciones de empaquetado pueden limitar la producción utilizable. En octubre de 2026, TSMC reportó una pequeña escasez de capacidad en el back-end.
¿Qué región lidera la industria de memoria de alto ancho de banda?
Asia-Pacífico lideró con una participación del 41,31% en 2026 y se prevé que crezca a una CAGR del 26,9% durante 2027-2032, el ritmo regional más rápido.