
Tamaño y Participación del Mercado de Equipos para la Eliminación de Residuos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
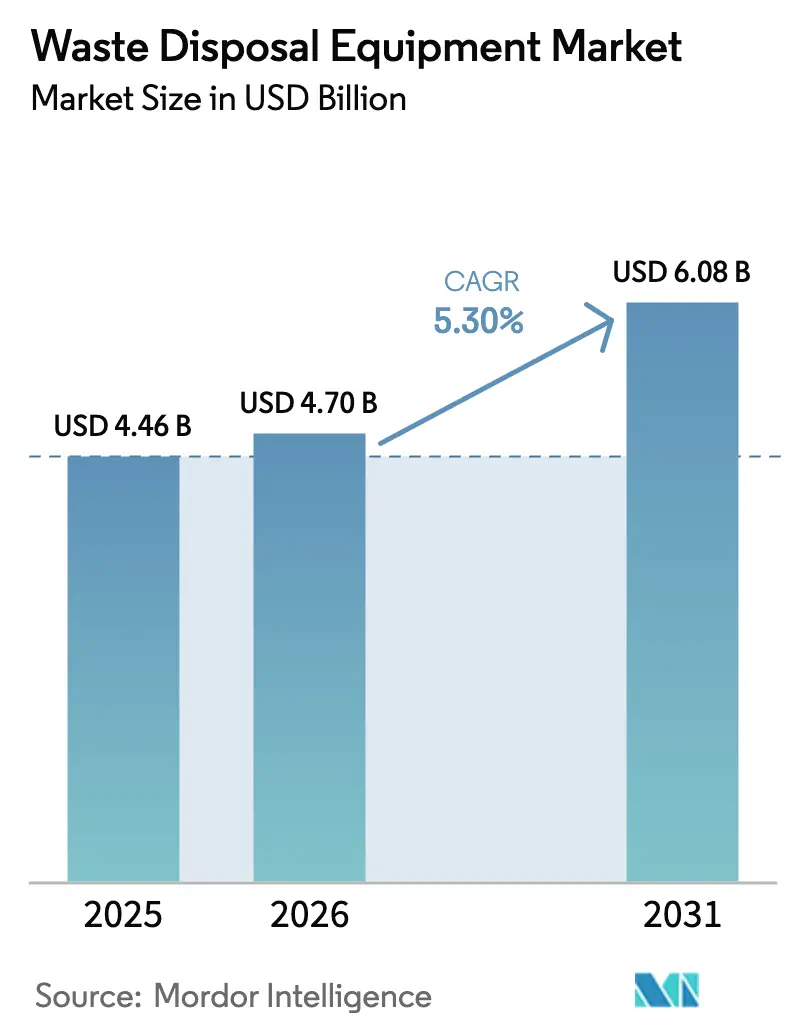
| Tamaño del Mercado (2026) | 4.7 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.08 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.30 % |
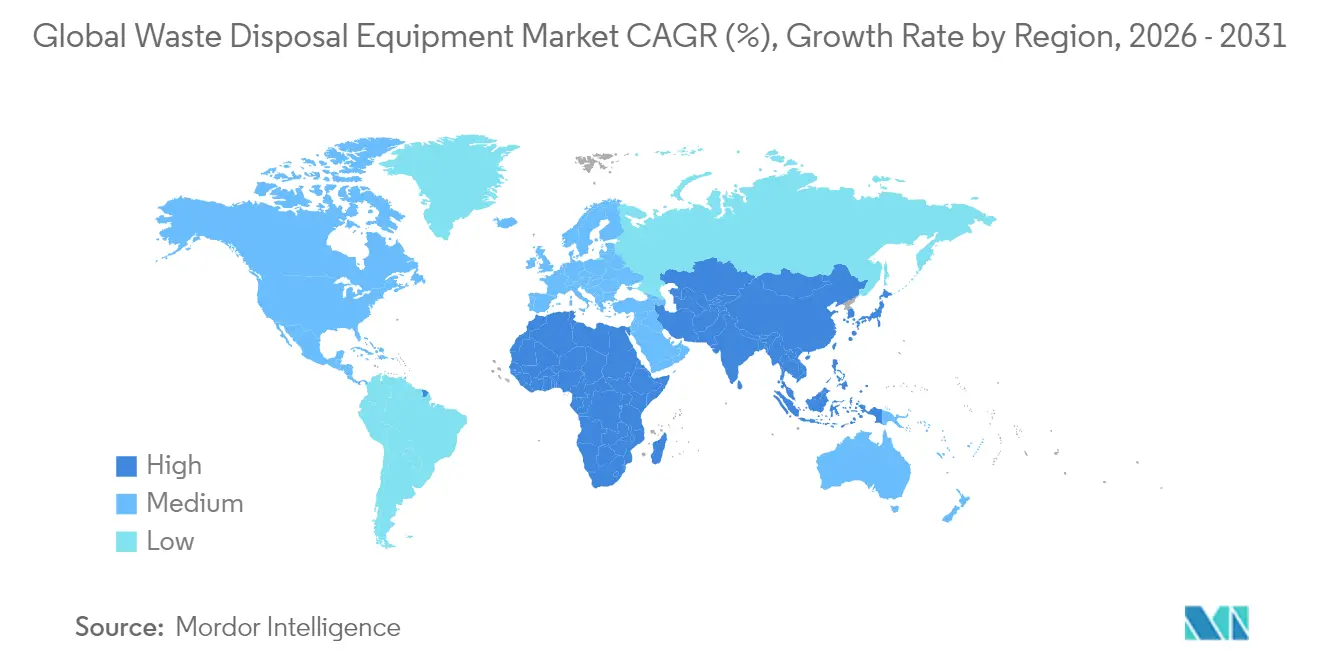
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos para la Eliminación de Residuos por Mordor Intelligence
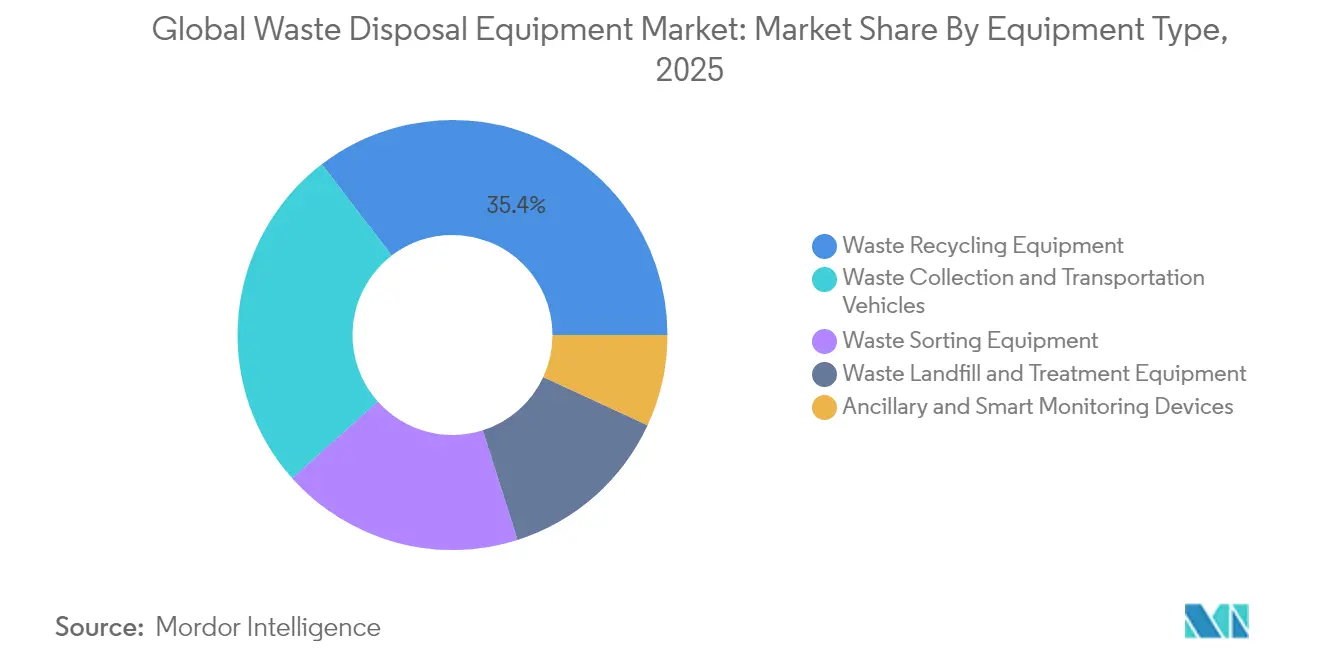
El tamaño del Mercado Global de Equipos para la Eliminación de Residuos en 2026 se estima en USD 4,7 mil millones, creciendo desde el valor de 2025 de USD 4,46 mil millones, con proyecciones para 2031 que muestran USD 6,08 mil millones, creciendo a una CAGR del 5,30% durante 2026-2031. La resiliencia de la demanda se deriva del aumento de los volúmenes de residuos, regulaciones ambientales más estrictas y mejoras continuas en tecnología de recolección, clasificación y procesamiento. La región Asia-Pacífico, que concentra la mayor participación del 47% en ingresos, se beneficia del rápido crecimiento urbano y la expansión industrial, mientras que Oriente Medio y África registran la CAGR más rápida del 7,2%, ya que el gasto en infraestructura y la conciencia ambiental pública aceleran las adquisiciones de equipos. Los equipos de reciclaje de residuos lideran actualmente con una participación del 36% del mercado global de equipos para la eliminación de residuos, aunque los sistemas de clasificación habilitados por IA están transformando la dinámica competitiva. Los fabricantes están incorporando sistemas de propulsión electrificados y controles inteligentes en todas las líneas de productos, y los compradores municipales, que representan actualmente el 45,1% de todos los usuarios finales, están priorizando sistemas que faciliten la segregación en la fuente y los objetivos de economía circular.
Conclusiones Clave del Informe
- Por tipo de equipo, la maquinaria de reciclaje de residuos lideró con una participación del 35,40% en el mercado global de equipos para la eliminación de residuos en 2025; se proyecta que las soluciones de clasificación impulsadas por IA crecerán a una CAGR del 11,9% hasta 2031.
- Por tipo de residuo, los flujos no peligrosos representaron el 69,80% del tamaño del mercado global de equipos para la eliminación de residuos en 2025, mientras que los sistemas para residuos peligrosos avanzan a una CAGR del 7,7% hasta 2031.
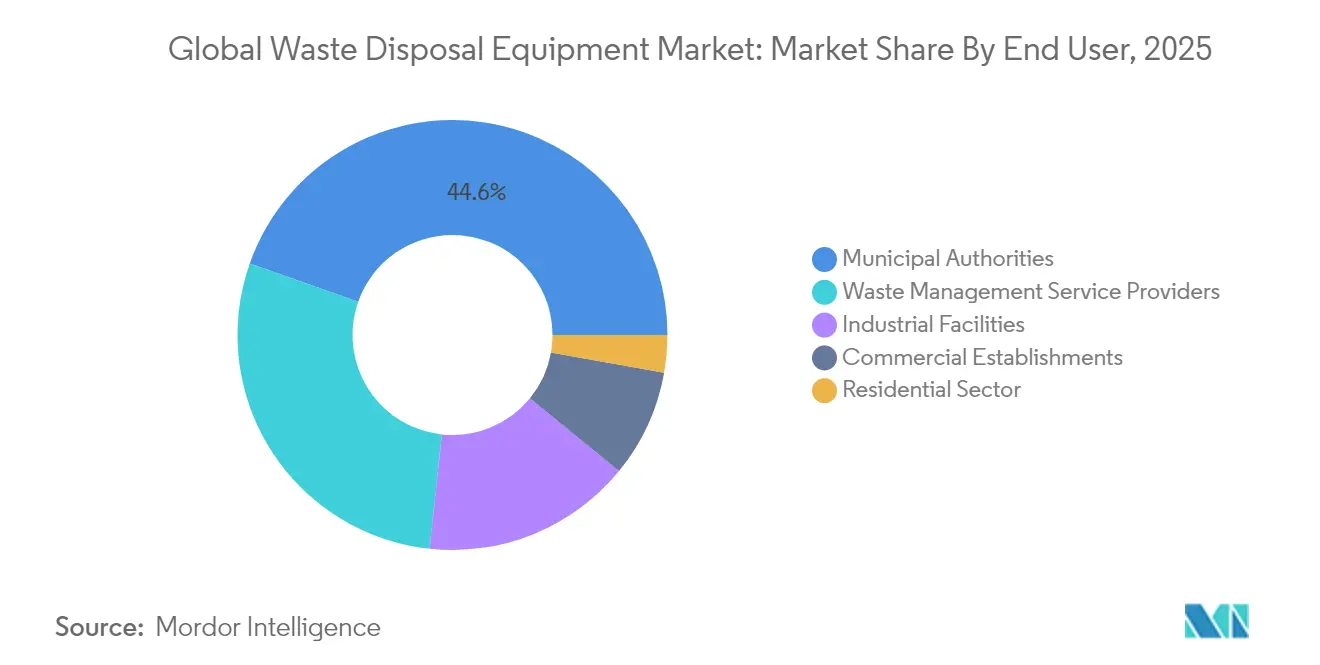
- Por usuario final, las autoridades municipales concentraron el 44,60% del conjunto de ingresos de 2025, aunque las instalaciones industriales registran la CAGR más rápida del 6,05% durante el período de pronóstico.
- Por modo de operación, las unidades estacionarias mantuvieron una participación del 77,60% en 2025, mientras que los equipos móviles crecerán un 8,25% anual hasta 2031.
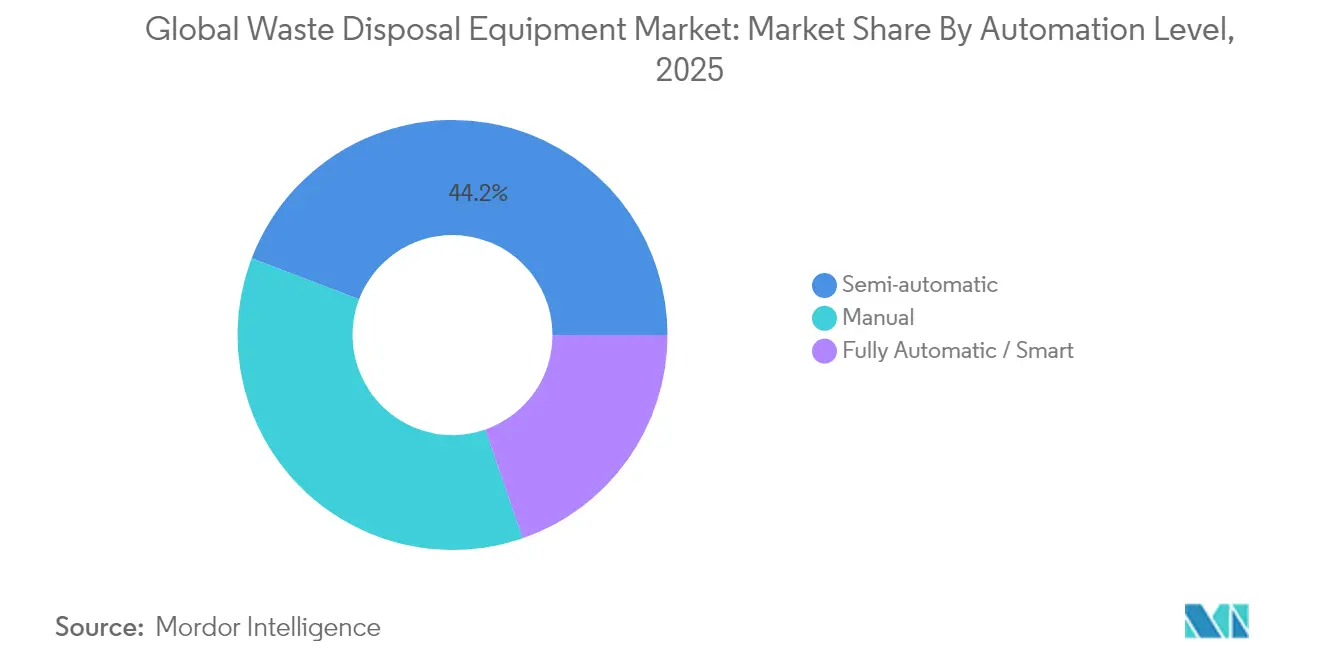
- Por nivel de automatización, el semiautomático lideró el mercado con una participación del 44,20% en 2025, mientras que los equipos totalmente automáticos/inteligentes se proyectan con una CAGR del 9,45% hasta 2031.
- Por fuente de energía, las unidades diésel dominaron con una participación del 66,90% en 2025, mientras que se espera que los eléctricos se expandan más rápidamente, registrando una CAGR del 9,8% durante 2026-2031.
- Por geografía, Asia-Pacífico controló el 46,50% de los ingresos de 2025, y se prevé que Oriente Medio y África se expanda un 6,95% anual hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Período de Impacto |
|---|---|---|---|
| Adopción acelerada de clasificadores ópticos habilitados por IA | +1.2% | Europa, América del Norte, adopción temprana en Asia-Pacífico | Mediano plazo (2-4 años) |
| Estímulo al reciclaje de residuos electrónicos tras prohibiciones | +1.0% | Asia-Pacífico, efecto derrame global | Corto plazo (≤ 2 años) |
| Escalada de regímenes de impuestos sobre vertederos | +0.9% | Región nórdica, Europa en general | Corto plazo (≤ 2 años) |
| Transición a flotas de vehículos de recolección de residuos eléctricos | +0.8% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Leyes de segregación en la fuente obligatoria | +0.7% | Áreas metropolitanas del sur de Asia | Mediano plazo (2-4 años) |
| Fondos de Responsabilidad Extendida del Productor (REP) impulsando mejoras en enfardeladores | +0.6% | América Latina, posteriormente África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Acelerada de Clasificadores Ópticos Habilitados por IA
Los clasificadores ópticos guiados por IA alcanzan ahora una precisión de reconocimiento de materiales del 99%, lo que permite tasas de recuperación más altas para metales y madera, y reduce los presupuestos operativos de las grandes instalaciones de recuperación de materiales. Una comparación de costos a siete años muestra un gasto total de una planta automatizada de USD 14,0 millones, frente a USD 23,6 millones para una operación manual de tamaño similar, lo que se traduce en un ahorro del 40,6% durante el ciclo de vida.[1]Clean the Sky "Máquinas de Clasificación de Residuos con IA - Clean the Sky." cleanthesky.com Estas ganancias financieras, junto con el alivio de la escasez de mano de obra y mandatos de pureza más estrictos, están impulsando el despliegue en los mercados europeos de alto costo laboral y extendiéndose hacia América del Norte y centros asiáticos avanzados.
Estímulo al Reciclaje de Residuos Electrónicos tras Prohibiciones
Las prohibiciones regionales sobre importaciones de residuos electrónicos y la generación doméstica de 2,9 millones de toneladas de dispositivos obsoletos han impulsado a los gobiernos de Asia-Pacífico a ampliar el procesamiento local. El Monitor Global de Residuos Electrónicos señala USD 62 mil millones en recursos recuperables inmovilizados en chatarra sin procesar.[2]UNITAR "Monitor Global de Residuos Electrónicos 2024: Los Residuos Electrónicos Aumentan Cinco Veces Más Rápido que el Reciclaje Documentado de Residuos Electrónicos." unitar.org La inversión fluye hacia trituradoras, líneas de descontaminación y desmontadores robóticos capaces de extraer de forma segura baterías de litio, lo que fomenta una adopción más rápida de equipos especializados en toda la región.
Transición a Flotas de Vehículos de Recolección de Residuos Eléctricos
Los camiones de recolección de residuos eléctricos logran entre un 40% y un 62% menos de costos operativos que las unidades diésel, ya que las rutas consistentes de parada y arranque aprovechan el frenado regenerativo. Las primeras flotas de los principales fabricantes de equipos originales demuestran paridad de ruta semanal con los camiones diésel, al tiempo que reducen el mantenimiento mediante el menor desgaste de frenos. Los objetivos municipales de reducción de carbono y las normas más estrictas de calidad del aire urbano aceleran la adquisición de sistemas de propulsión de baterías eléctricas o híbridos hidráulicos en ciudades desde California hasta Escandinavia.
Leyes de Segregación Obligatoria en la Fuente
Las principales áreas metropolitanas del sur de Asia están implementando estrictas normas de separación en los hogares. Los vehículos de recolección de doble compartimento y las estaciones de transferencia modulares capaces de gestionar flujos preseleccionados reducen los gastos de tratamiento posteriores hasta en un 20%. Este impulso legislativo está ampliando la demanda de carrocerías de recolección compatibles, sensores de contenedores integrados y diseños de cintas transportadoras optimizados que mantienen intactas las fracciones segregadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Período de Impacto |
|---|---|---|---|
| Largo período de recuperación de la inversión para sistemas de clasificación robótica | -0.5% | Global, instalaciones de recuperación de materiales pequeñas y medianas | Corto plazo (≤ 2 años) |
| Escasez de semiconductores | -0.7% | Global, mayor impacto en mercados emergentes | Corto plazo (≤ 2 años) |
| Fragmentación de la contratación pública municipal | -0.3% | África, partes de Asia y América Latina | Largo plazo (≥ 4 años) |
| Costosa certificación de seguridad de baterías de la UE | -0.4% | Europa, efecto derrame global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Largo Período de Recuperación de la Inversión para Sistemas de Clasificación Robótica
Las instalaciones más pequeñas tienen dificultades para justificar sistemas multirrobóticos donde el rendimiento es modesto y los presupuestos de capital son limitados, lo que prolonga los horizontes de recuperación de la inversión más allá de cinco años. Los programas de financiamiento y los modelos de equipos como servicio están aliviando gradualmente esta barrera, pero la adopción sigue siendo lenta en las regiones en desarrollo.
Escasez de Semiconductores
Las interrupciones persistentes en el suministro de chips limitan las entregas de sensores avanzados, variadores y tarjetas de control. Los plazos de entrega se han duplicado para los clasificadores ópticos y las unidades de telemática vehicular, lo que complica los calendarios de proyectos e infla los costos, especialmente en regiones con inventarios limitados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
La Maquinaria de Reciclaje Mantiene el Liderazgo mientras la Clasificación con IA se DisparaLos equipos de reciclaje de residuos concentraron una participación del 35,40% en los ingresos del mercado global de equipos para la eliminación de residuos en 2025. Los fabricantes están integrando sensores de infrarrojo cercano, aprendizaje automático y robótica para mejorar la pureza y reducir los costos de mano de obra. Se proyecta que los sistemas impulsados por IA registrarán una CAGR del 11,9%, superando a las líneas convencionales de cribas y magnetos a medida que las instalaciones buscan mayores rendimientos de materias primas y automatizan tareas de bajo valor. Las marcas tradicionales están actualizando kits de detección óptica en los clasificadores existentes para proteger las bases instaladas, mientras que las startups especializadas impulsan unidades modulares montadas sobre remolque para municipios más pequeños.
El giro hacia la electrificación en los vehículos de recolección y transferencia refleja tendencias más amplias de descarbonización; los paquetes de baterías, las tomas de fuerza eléctricas y el frenado regenerativo son ahora estándar en las nuevas licitaciones de camiones de residuos. Los dispositivos inteligentes auxiliares, sensores de nivel de llenado, software de optimización de rutas y monitores de presión de compactadores extienden la supervisión digital más allá del suelo de vertido. Los primeros adoptantes reportan ahorros en mantenimiento preventivo y datos más claros sobre el flujo de materiales que sustentan los objetivos de economía circular dentro del mercado global de equipos para la eliminación de residuos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Residuo:
Los Flujos Peligrosos Impulsan la Adopción de Tecnología EspecializadaLos flujos no peligrosos generaron el 69,80% de los ingresos de 2025, aunque las soluciones para residuos peligrosos avanzan más rápidamente con una CAGR del 7,7% hasta 2031. El enfoque regulatorio en residuos médicos, químicos y electrónicos impulsa la demanda de trituradoras selladas, sistemas de alimentación de presión negativa y unidades de destrucción térmica. Se espera que el tamaño del mercado global de equipos para la eliminación de residuos para el tratamiento de residuos peligrosos se expanda a medida que entren en funcionamiento plantas de recuperación de baterías de litio y líneas de recaptura de solventes.
Los residuos electrónicos, con solo un 22,3% de reciclaje formal, subrayan una oportunidad cada vez mayor. Las estaciones de descontaminación robótica ahora extraen baterías y condensadores con un 98% de pureza, aliviando los riesgos de seguridad y recuperando metales de alto valor. Los escombros de construcción y demolición también impulsan inversiones en trituradoras móviles y separadores automáticos basados en densidad, que recuperan concreto y metales para su reutilización.
Por Usuario Final:
Las Inversiones Industriales Aceleran la AutomatizaciónLas entidades municipales representaron el 44,60% de los ingresos de 2025 debido a las obligaciones legales de recolección de residuos. Sin embargo, las instalaciones industriales están actualizando rápidamente el procesamiento en sitio para reducir las tarifas de eliminación y recuperar materias primas, registrando una CAGR del 6,05% hasta 2031. Los fabricantes en los sectores de alimentos, electrónica y productos químicos están instalando compactadores, enfardeladores y unidades de recuperación de solventes adaptados a sus perfiles específicos de residuos.
Las empresas de servicios de gestión de residuos continúan ampliando sus flotas con carrocerías de recolección inteligentes y centros de tratamiento específicos para cada región. Los locales comerciales —cadenas minoristas, parques de oficinas y hoteles— optan por enfardeladores verticales y compactadores de pequeña huella para reducir los costos de transporte. Los puntos de entrega a nivel comunitario y el compostaje descentralizado ilustran cómo los actores residenciales participan ahora en flujos de segregación en la fuente que se incorporan al mercado global de equipos para la eliminación de residuos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Operación:
Las Plataformas Móviles Refuerzan la Flexibilidad LogísticaLos sistemas estacionarios controlan el 77,60% de los ingresos, lo que refleja activos de capital arraigados en estaciones de transferencia, instalaciones de recuperación de materiales y sitios de vertedero. Sin embargo, los equipos móviles registran una CAGR del 8,25%, favorecidos para la limpieza tras desastres, despliegues rurales y sitios de proyectos temporales. Los clasificadores montados sobre remolque, los compactadores montados sobre patín y los enfardeladores en contenedores reducen los trabajos civiles iniciales y permiten el redespliegue a medida que cambian los flujos de residuos.
Para la recuperación de aceite residual, los equipos de succión portátiles ofrecen a los talleres de mantenimiento de flotas un camino fácil hacia el cumplimiento, minimizando el tiempo de inactividad en comparación con los fosos fijos. Los conjuntos de sensores en tiempo real instalados tanto en unidades estacionarias como móviles alimentan los paneles de rendimiento de activos, orientando los calendarios de mantenimiento predictivo y las iniciativas de ahorro de combustible en el mercado global de equipos para la eliminación de residuos.
Por Nivel de Automatización:
Los Sistemas Inteligentes Mejoran la EficienciaLa transición de los sistemas manuales a los semiautomáticos y totalmente autónomos gana impulso. Los estudios comparativos muestran que las configuraciones autónomas reducen el consumo de combustible a 5 L/día y disminuyen los desbordamientos, al tiempo que aumentan las reducciones de emisiones de carbono al 67%. Las instalaciones que no pueden financiar la automatización completa adoptan adaptaciones semiautomáticas: sensores ópticos añadidos a las cintas transportadoras existentes o compuertas accionadas hidráulicamente que mejoran el rendimiento a un costo moderado.
Las líneas de residuos electrónicos totalmente automatizadas registran una productividad 83 veces mayor en comparación con el desmontaje manual, con tasas de pureza de materiales que alcanzan al menos el 98%. Estas ganancias de rendimiento son convincentes para los procesadores que manejan fracciones peligrosas, donde los beneficios en seguridad laboral refuerzan el argumento a favor del gasto.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Energía:
Los Sistemas de Propulsión de Batería e Híbridos Ganan TerrenoEl diésel sigue siendo la propulsión dominante en camiones pesados y compactadores autopropulsados, aunque los modelos de baterías eléctricas e híbridos hidráulicos están ganando nuevas licitaciones. Los datos de campo revelan que los camiones de residuos alcanzan un equivalente de combustible de 3,2 mpg, un ahorro anual de combustible de 2.500 galones y hasta un 100% de reducción de CO₂ cuando la electricidad proviene de fuentes renovables. Las unidades híbridas hidráulicas proporcionan un paso intermedio, registrando ganancias de eficiencia de combustible del 25% al almacenar energía de frenado en acumuladores.
Las evaluaciones del ciclo de vida advierten que los beneficios de los vehículos eléctricos varían según la combinación de la red eléctrica, lo que lleva a los gestores de flotas a adaptar las opciones tecnológicas a los perfiles energéticos locales. Las integraciones con redes inteligentes y los sistemas de almacenamiento de energía a nivel de depósito están surgiendo para amortiguar las cargas pico de recarga y asegurar electricidad renovable para la carga de vehículos.
Análisis Geográfico
Mercado de Equipos de Eliminación de Residuos en APAC
Asia-Pacífico concentró el 46,50% de los ingresos del mercado mundial de equipos de eliminación de residuos en 2025. China e India anclan este liderazgo a medida que las poblaciones urbanas crecen y la actividad industrial se intensifica, fomentando inversiones en redes de instalaciones de recuperación de materiales, recolección segregada en origen y desmantelamiento de residuos electrónicos. Los subsidios nacionales y las alianzas tecnológicas impulsan clasificadores habilitados con inteligencia artificial y líneas de recuperación de baterías de litio, ampliando el tamaño del mercado mundial de equipos de eliminación de residuos en la región a una velocidad superior al promedio.
Mercado de Equipos de Eliminación de Residuos en MEA
Oriente Medio y África representan la trayectoria de crecimiento más dinámica, con una CAGR del 6,95% hasta 2031. El continente generó 125 millones de toneladas de residuos sólidos municipales en 2024 y se enfrenta a una carga proyectada de 244 millones de toneladas el próximo año. El reciclaje se sitúa en un rezagado 4%, aunque un contenido reciclable del 80-90% señala una demanda latente. Las economías de África Oriental respaldaron un plan de acción de diez puntos en 2025 para impulsar la infraestructura de residuos electrónicos, alentando la entrada de capital y la transferencia de tecnología que amplían la participación africana en el mercado mundial de equipos de eliminación de residuos.
Mercado de Equipos de Eliminación de Residuos en Europa
Europa mantiene una posición sólida gracias a las estrictas directivas sobre desvío de residuos de vertederos, responsabilidad del productor y neutralidad de carbono. El aumento de los impuestos sobre vertederos y los paquetes de políticas de economía circular financian programas de renovación de compactadoras, enfardadoras e instalaciones de depósito. Las regiones de Escandinavia lideran la adopción de prensas de alta densidad y camiones eléctricos de recogida de residuos, estableciendo referencias de rendimiento que se extienden por todo el continente.
Mercado de Equipos de Eliminación de Residuos en América del Norte y el CCG
América del Norte continúa con una renovación constante de equipos, guiada por una calificación de infraestructura de C+ que pone de relieve el reemplazo diferido de activos. Los objetivos federales de vehículos de cero emisiones y la expansión de los estatutos de responsabilidad extendida del productor sostienen la inversión en flotas electrificadas y modernizaciones inteligentes de instalaciones de recuperación de materiales. Oriente Medio, liderado por las naciones del CCG, canaliza los ingresos petroleros hacia plantas de valorización energética de residuos, clasificación automatizada y compostaje avanzado, añadiendo un nicho destacado dentro del mercado mundial de equipos de eliminación de residuos.

Panorama regulatorio
La regulación continúa moldeando las especificaciones de los equipos en recolección, reciclaje, tratamiento térmico y manejo de residuos peligrosos, con requisitos de cumplimiento cada vez más integrados en los criterios de adquisición de compradores municipales e industriales (las autoridades municipales representaron el 44,6% de los ingresos de 2025). En Estados Unidos, las acciones de la EPA en 2026 añadieron anclas de cumplimiento concretas para los equipos: una norma propuesta en marzo de 2026 impulsó una adopción más amplia de los manifiestos electrónicos de residuos peligrosos (e-Manifest), y la EPA también publicó módulos modelo de permisos de residuos peligrosos (enero de 2026) que abarcan tanques y contenedores, incluidas disposiciones de inspección y emisiones al aire relevantes para sistemas de manejo sellado, trituración y almacenamiento.
Las propuestas sobre emisiones de aire y de motores en 2026 también influyen en el diseño de equipos de disposición y en las actualizaciones de flotas. En marzo de 2026, la EPA propuso cambios para consolidar los requisitos de los incineradores de cortina de aire (bajo las normas de la sección 129 de la Clean Air Act), y su marco para grandes incineradores de residuos municipales continúa respaldando la demanda de sistemas actualizados de control de emisiones y monitoreo en instalaciones de tratamiento térmico. Para vehículos de recolección y transporte, la EPA propuso modificaciones en julio de 2026 a las disposiciones de cumplimiento y a los procedimientos de prueba para motores de carretera de alto rendimiento (año modelo 2027 y posteriores), lo que refuerza una documentación de cumplimiento más estricta junto con trenes motrices más nuevos en las licitaciones de flotas de residuos.
Análisis de la cadena de valor
La cadena de valor abarca insumos previos como acero y componentes fabricados, sistemas hidráulicos y electrónica (PLC, sensores, sistemas de visión), así como chasis y trenes motrices. Luego avanza hacia la fabricación OEM de compactadores, empacadoras, trituradoras, clasificadores y vehículos de recolección de residuos, con distribución a través de ventas directas y redes de distribuidores. La instalación y puesta en marcha normalmente se gestionan mediante ingeniería de proyectos para estaciones de transferencia e instalaciones de recuperación de materiales (MRF), seguidas de soporte continuo a través de repuestos posventa, servicio de campo y software, especialmente para clasificación óptica habilitada por IA, dispositivos de monitoreo IoT y telemática de flotas, donde los componentes limitados por semiconductores pueden extender los plazos de entrega.
Los organismos sectoriales y las asociaciones comerciales ayudan a coordinar entre proveedores de tecnología, operadores y reguladores. En Europa, FEAD representa una amplia base operativa en recolección, clasificación, reciclaje, recuperación energética y disposición final, alineando la demanda de equipos con modelos de servicio liderados por contratistas y actualizaciones impulsadas por el cumplimiento. En maquinaria e ingeniería de plantas, VDMA Waste Treatment and Recycling Technology conecta a más de 100 empresas miembro, apoyando debates de estandarización en las cadenas de suministro globales. Para la recuperación energética y los combustibles alternativos, el RDF Industry Group conecta a productores de RDF/SRF, proveedores logísticos y operadores de valorización energética de residuos, dando forma a las especificaciones de equipos de trituración, densificación y control de calidad vinculados a la producción y comercio de combustibles derivados de residuos.
Panorama Competitivo
La competencia es moderada, con conglomerados diversificados y especialistas regionales compartiendo espacio en diferentes nichos de equipos. TOMRA Systems ASA mantiene el liderazgo en clasificación basada en sensores mediante el perfeccionamiento continuo de algoritmos y ofertas de hardware multiespectral. En vehículos de recolección, Volvo CE y Mack Trucks lanzaron plataformas eléctricas listas para producción que apoyan los programas de descarbonización municipales.
Las fusiones estratégicas amplían la amplitud de los productos; los actores establecidos adquieren startups de visión artificial para acortar los ciclos de desarrollo. Por ejemplo, las empresas que apuntan al segmento de reciclaje mejoraron sus carteras integrando herramientas robóticas de fin de brazo para envases ligeros, salvaguardando su posición del 36% dentro del mercado global de equipos para la eliminación de residuos.
Las startups introducen conceptos móviles y modulares que reducen los costos de obras civiles y llevan la clasificación avanzada a áreas desatendidas. Los primeros proyectos piloto muestran una producción por tonelada-hora de separadores de IA basados en remolque, lo que alienta a los gestores municipales a probar modelos de servicio de pago por tonelada. En respuesta, los actores establecidos adoptan precios por suscripción, plataformas de diagnóstico remoto y programas de servicio capacitados en fábrica para defender su participación.
Los presupuestos de investigación y desarrollo se orientan hacia la electrificación, las operaciones autónomas y el análisis predictivo. Los proveedores de componentes colaboran en paquetes de baterías de próxima generación y sistemas de seguridad de alto voltaje adecuados para los ciclos de trabajo de los camiones de residuos. Esta carrera de innovación empuja al mercado global de equipos para la eliminación de residuos hacia barreras de entrada tecnológicas más elevadas, consolidando gradualmente la participación entre los actores capaces de financiar mejoras continuas.
Líderes de la Industria de Equipos para la Eliminación de Residuos
Wastequip
CP Manufacturing Inc.
Dover Corporation
Morita Holdings Corporation
JCB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos de Eliminación de Residuos
- Wastequip
- CP Manufacturing Inc.
- Dover Corporation
- Morita Holdings Corporation
- JCB
- Caterpillar Inc.
- TOMRA Systems ASA
- Veolia Environment S.A.
- SUEZ Group
- Babcock & Wilcox Enterprises
- Metso Outotec
- Komptech GmbH
- Tana Oy
- McNeilus Truck and Manufacturing Inc.
- Kirchhoff Group
- Blue Group
- Sierra International Machinery
- Fujian Longma Environmental Sanitation Equipment
- Henan Winner Vibrating Equipment
- Danieli Centro Recycling
- Terex Corporation
- Covanta
- Bollegraaf Recycling Solutions
- Steinert GmbH
Lea el análisis de las empresas de equipos de eliminación de residuos

Oportunidades de mercado y perspectivas futuras
Las oportunidades a corto plazo se concentran en automatización, monitoreo digital y actualizaciones centradas en el cumplimiento que reducen la variabilidad manual y mejoran la trazabilidad en los flujos de residuos. La clasificación óptica habilitada por IA y la robótica respaldan las necesidades de producción de mayor pureza y las limitaciones de mano de obra, mientras que las plataformas conectadas de compactación y monitoreo de contenedores pueden apoyar la optimización de rutas y la aplicación de niveles de servicio para municipios y transportistas. La actividad de Wastequip refuerza esta dirección, con su Guardian Control System y sus soluciones IoT WasteConnect ampliando la oferta habilitada de forma inteligente durante 2025-2026, vinculada a un cambio más amplio hacia contenedores, compactadores y operaciones de recolección basadas en datos e instrumentados.
El cambio regulatorio y de política comercial también está abriendo espacio para sistemas especializados en residuos peligrosos, residuos electrónicos y tratamiento térmico. En Estados Unidos, las acciones de la EPA en 2026 en torno al e-Manifest de residuos peligrosos y los módulos de permisos aumentan el valor operativo del manejo sellado, el almacenamiento conforme y los equipos con capacidad de rastreo y trazabilidad. Las normas de emisiones de incineradores de residuos municipales continúan impulsando la demanda de retroadaptaciones avanzadas de filtración y monitoreo continuo en activos de incineración. En Europa, la implementación del Reglamento de Traslados de Residuos (UE) 2024/1157 está afectando la forma en que se gestionan los flujos transfronterizos de materiales, y la continua defensa por parte de la cadena de valor de residuos electrónicos para mantener ciertos residuos electrónicos no peligrosos bajo procedimientos simplificados después del 1 de enero de 2027 apunta a una demanda continua de sistemas conformes de preprocesamiento, descontaminación y clasificación de alta recuperación que puedan cumplir con los requisitos de envío y documentación. El desarrollo de competencias y la colaboración también respaldan la adopción, como lo ilustra la firma de un memorando de entendimiento entre SWANA y la Environmental Research & Education Foundation (EREF) en febrero de 2026 para avanzar en la investigación y la educación en la gestión de residuos y recursos, lo que puede fortalecer la preparación operativa para equipos avanzados en instalaciones y flotas.
Recent Industry Developments in Mercado de Equipos de Eliminación de Residuos
- Junio de 2026: Wastequip inauguró una nueva planta de fabricación de acero de 43.000 pies cuadrados en Salisbury, Carolina del Norte, para producir contenedores de carga frontal, contenedores de caja abierta (roll-off) y compactadores. La expansión respalda la resiliencia de la cadena de suministro y amplía la cobertura de productos en los mercados norteamericanos.
- Junio de 2026: CP Group instaló y puso en marcha una línea de procesamiento comercial de 25 toneladas por hora en la instalación de Mid-Valley Recycling en Fresno, California. La adición de capacidad aumenta el rendimiento y amplía las capacidades de la línea de reciclaje de CP Group, permitiendo proyectos municipales/comerciales de mayor escala.
- Mayo de 2026: CP Group amplió su capacidad de fabricación e ingeniería al trasladar su taller de fabricación de paneles certificado UL 508A a una nueva instalación de 13.400 pies cuadrados en San Diego, California. La reubicación mejora la integración de sistemas de automatización y control en toda la oferta de equipos de CP Group.


Mercado de Equipos de Eliminación de Residuos Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el valor de los equipos utilizados para recolectar, manejar, clasificar, reciclar, procesar y disponer de residuos en entornos municipales, comerciales e industriales. Los ingresos se contabilizan como el valor de ventas de equipos por geografía en USD.
Exclusiones del alcance: los servicios como contratos de recolección de residuos, operaciones de vertederos y tarifas de procesamiento de reciclaje se excluyen de los valores del mercado.
Descripción general de la segmentación
- Por Tipo de Equipo
- Equipos de Clasificación de Residuos
- Sistemas de Clasificación Mecánica
- Sistemas de Clasificación Óptica / Basados en IA
- Sistemas de Selección Robótica
- Equipos de Reciclaje de Residuos
- Trituradoras
- Enfardeladores y Compactadores
- Trituradoras y Pulverizadoras
- Sistemas de Transporte y Cribado
- Vehículos de Recolección y Transporte de Residuos
- Camiones de Recolección de Residuos
- Cargadores de Gancho y de Contenedor
- Sistemas Automáticos de Recolección por Vacío
- Equipos de Vertedero y Tratamiento de Residuos
- Compactadores y Topadoras de Vertedero
- Incineradores y Unidades de Tratamiento Térmico
- Unidades de Compostaje y Digestión Anaeróbica
- Dispositivos Auxiliares y de Monitoreo Inteligente
- Contenedores Inteligentes y Sensores de Nivel de Llenado
- Software y Plataformas Digitales
- Equipos de Clasificación de Residuos
- Por Tipo de Residuo
- Residuos Sólidos Urbanos
- Residuos Industriales (No Peligrosos)
- Residuos Peligrosos
- Residuos Médicos y Biológicamente Peligrosos
- Residuos Electrónicos
- Escombros de Construcción y Demolición
- Por Usuario Final
- Autoridades Municipales
- Proveedores de Servicios de Gestión de Residuos
- Instalaciones Industriales
- Establecimientos Comerciales
- Sector Residencial
- Por Modo de Operación
- Equipos Estacionarios
- Equipos Móviles / Portátiles
- Por Nivel de Automatización
- Manual
- Semiautomático
- Totalmente Automático / Inteligente
- Por Fuente de Energía
- Diésel
- Eléctrico
- Híbrido
- Hidráulico / Accionado por Toma de Fuerza
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- PAÍSES NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia)
- Resto de Europa
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Israel
- Turquía
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- ASEAN (Indonesia, Tailandia, Filipinas, Malasia, Vietnam)
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza reuniendo una base de hechos utilizando niveles de generación de residuos, cobertura de recolección y objetivos de política que influyen en el gasto en equipos. Nos basamos en fuentes públicas como el Banco Mundial (indicadores de residuos y urbanización), las estadísticas de residuos de la OCDE, los flujos comerciales de UN Comtrade para las categorías de maquinaria relevantes, los datos de materiales y residuos de la EPA de EE. UU., y las series de tratamiento de residuos de Eurostat, que ayudan a anclar la dirección de la demanda por región.
Para convertir estas señales en un modelo de mercado utilizable, también revisamos informes anuales de empresas y presentaciones para inversores, portales de licitaciones y prensa confiable sobre expansiones de plantas, adquisiciones municipales y cambios tecnológicos en líneas de clasificación y reciclaje. Para verificaciones cruzadas sobre la presencia de las empresas, la combinación de productos y el contexto financiero, utilizamos suscripciones pagas selectivas centradas en datos financieros e inteligencia de empresas, noticias y finanzas, patentes, y datos de importación y exportación a nivel de envío. Las fuentes enumeradas anteriormente son ilustrativas y no exhaustivas, y también se utilizaron documentos y conjuntos de datos públicos adicionales para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para confirmar qué se contabiliza como valor de equipo en la práctica, y para poner a prueba supuestos sobre precios habituales, ciclos de reemplazo y la proporción entre configuraciones automatizadas y manuales. Hablamos con una combinación de roles del lado OEM, distribuidores e integradores, y partes interesadas del lado comprador, como municipios, operadores de residuos y gestores de residuos industriales en las principales regiones, de modo que las brechas en los datos públicos puedan cubrirse con aportes prácticos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directivos (CXO): 15% | APAC: 43% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 33% | EMEA: 30% |
| Actores más pequeños: 21% | Gerentes: 52% | Américas: 27% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento sigue una vía descendente en la que las señales de generación de residuos y capacidad de tratamiento se traducen en un conjunto realista de demanda de equipos regional, que luego se relaciona con la intensidad de adquisición. Para mantenerlo fundamentado, verificamos los totales frente a aproximaciones ascendentes selectivas, como el precio de venta promedio muestreado multiplicado por los volúmenes de envío para los grupos de equipos clave, además de verificaciones con distribuidores y canales, y ajustamos cuando las dos perspectivas no coinciden.
Las variables clave para este mercado incluyen el crecimiento de los residuos sólidos municipales y la cobertura de recolección, los objetivos de desvío de vertederos y reciclaje, las nuevas incorporaciones de capacidad de instalaciones de recuperación de materiales y de valorización energética de residuos, la penetración de la automatización en las líneas de clasificación y los ciclos de reemplazo de equipos de alto desgaste. Los pronósticos utilizan análisis de escenarios, donde la demanda del caso base se vincula a estos impulsores, y luego se someten a pruebas de estrés utilizando opiniones de expertos sobre el momento de las inversiones de capital, el ritmo de aplicación de las políticas y la inflación en los precios de equipos con alto contenido de acero. Cuando los datos a nivel de país son escasos, se aplican análogos regionales y proxies comerciales, seguidos de una nueva verificación con la retroalimentación de las entrevistas para que las cifras finales sigan siendo explicables y repetibles.
Validación de datos y ciclo de actualización
Los resultados se verifican mediante múltiples pasos para que los cambios inusuales se expliquen antes de finalizar las cifras. Comparamos los resultados del modelo con señales independientes, como tendencias de importación de maquinaria relevante, construcciones de instalaciones anunciadas públicamente y actividad de adquisición en ciudades clave y clústeres industriales, y damos seguimiento cuando alguna región parece inconsistente.
Antes de la aprobación final, el trabajo se revisa entre analistas en busca de errores de cálculo, coherencia de alcance y lógica año tras año, y los supuestos se revisan cuando nueva información cambia los impulsores subyacentes. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en la regulación o variaciones fuertes en los precios de los equipos. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la vista más actualizada.
Dimensionamiento del mercado global de equipos de disposición de residuos de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para equipos de disposición de residuos a menudo no coinciden porque el conjunto de equipos incluido, el punto de captura de ingresos y el marco temporal pueden variar entre estudios. Las diferencias también surgen de cómo las empresas tratan las líneas de reciclaje y clasificación frente a activos más amplios de gestión de residuos, y de si las estimaciones se actualizan cuando cambian los ciclos de precios o de adquisición.
Algunas estimaciones externas combinan equipos de vertederos, recolección y gestión de residuos más amplia bajo un solo paraguas, lo que infla el total. En el enfoque de Mordor Intelligence, el valor se contabiliza únicamente para categorías dedicadas de equipos de disposición de residuos dentro del alcance del estudio, y los ingresos por servicios más la maquinaria general adyacente no se añaden al total.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,70 mil millones de USD (2026) | |
| Editorial Sectorial A | 2,26 mil millones de USD (2024) | Utiliza un año base anterior y una agrupación de equipos más estricta que divide la clasificación y el reciclaje de manera diferente, lo que puede subestimar las instalaciones de líneas automatizadas y los sistemas más nuevos y de mayor precio. |
| Consultora Global B | 58,40 mil millones de USD (2026) | Representa un universo de equipos de gestión de residuos más amplio que puede incluir flotas de recolección y equipos de instalaciones más amplios, por lo que el valor del equipo no está aislado a las categorías centradas en la disposición. |
La dispersión entre las cifras se explica principalmente por qué tan amplia es la canasta de equipos y si los ingresos no relacionados con equipos se mezclan en la cifra. Al mantener la unidad de análisis vinculada a categorías de equipos claras y verificar los totales frente al comercio, las adiciones de capacidad y la realidad de precios basada en entrevistas, el valor final sigue siendo más fácil de rastrear y actualizar año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado global de equipos para la eliminación de residuos?
El valor actual del Mercado Global de Equipos para la Eliminación de Residuos en 2026 es de USD 4,7 mil millones.
¿Qué región lidera los ingresos del mercado global de equipos para la eliminación de residuos?
Asia-Pacífico concentra el 46,50% de los ingresos de 2025 debido a la rápida urbanización y el crecimiento industrial.
¿Qué categoría de equipo tiene la mayor participación en el mercado global de equipos para la eliminación de residuos?
La maquinaria de reciclaje de residuos lideró con una participación del 35,40% en 2025, respaldada por mejoras en los clasificadores habilitados por IA.
¿A qué velocidad se espera que crezcan los equipos para residuos peligrosos?
Se proyecta que los sistemas de procesamiento de residuos peligrosos se expandirán a una CAGR del 7,7% de 2026 a 2031.
¿Por qué están ganando popularidad los camiones de recolección de residuos eléctricos?
Ofrecen entre un 40% y un 62% de ahorro en costos operativos y cumplen con los objetivos de emisiones más estrictos, lo que los hace atractivos para los municipios y los transportistas privados.
¿Qué papel desempeñan los clasificadores ópticos impulsados por IA en la industria?
Elevan la precisión de recuperación de materiales al 99% y reducen los costos del ciclo de vida en más del 40%, acelerando la automatización en las instalaciones de reciclaje.
Última actualización de la página el:



