
Tamaño y Cuota del Mercado de Gestión de Residuos de China
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
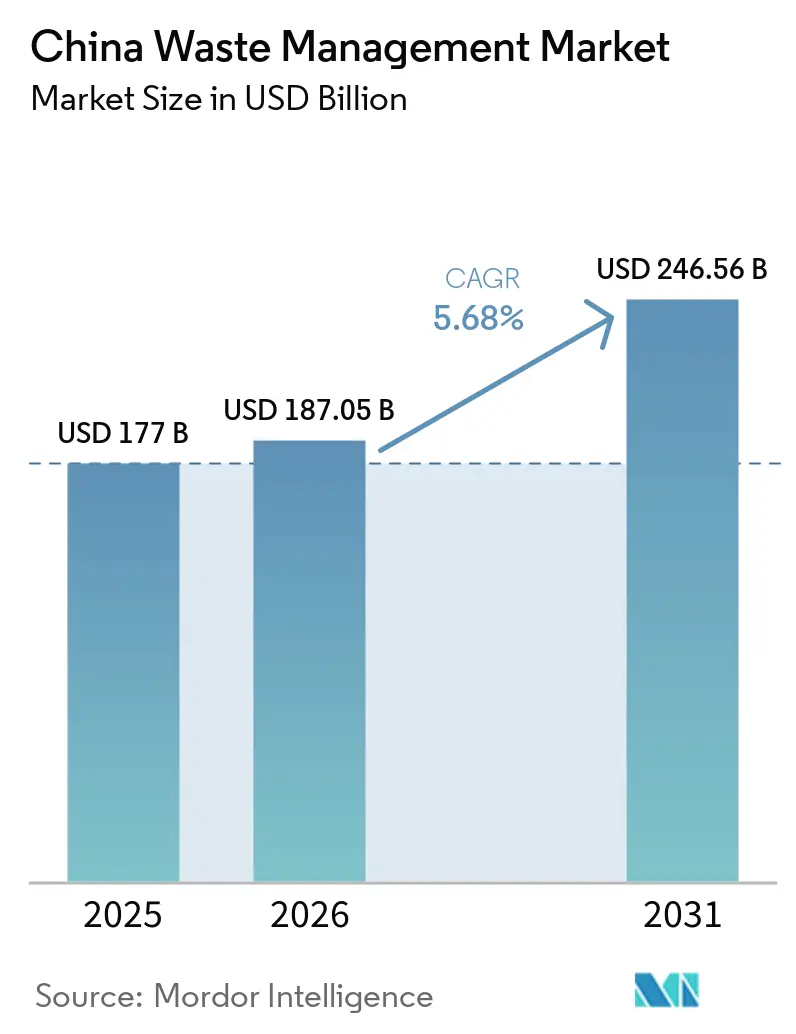
| Tamaño del mercado en el año base (2025) | 177 Mil millones de dólares |
| Tamaño del Mercado (2026) | 187.05 Mil millones de dólares |
| Tamaño del Mercado (2031) | 246.56 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.68 % |
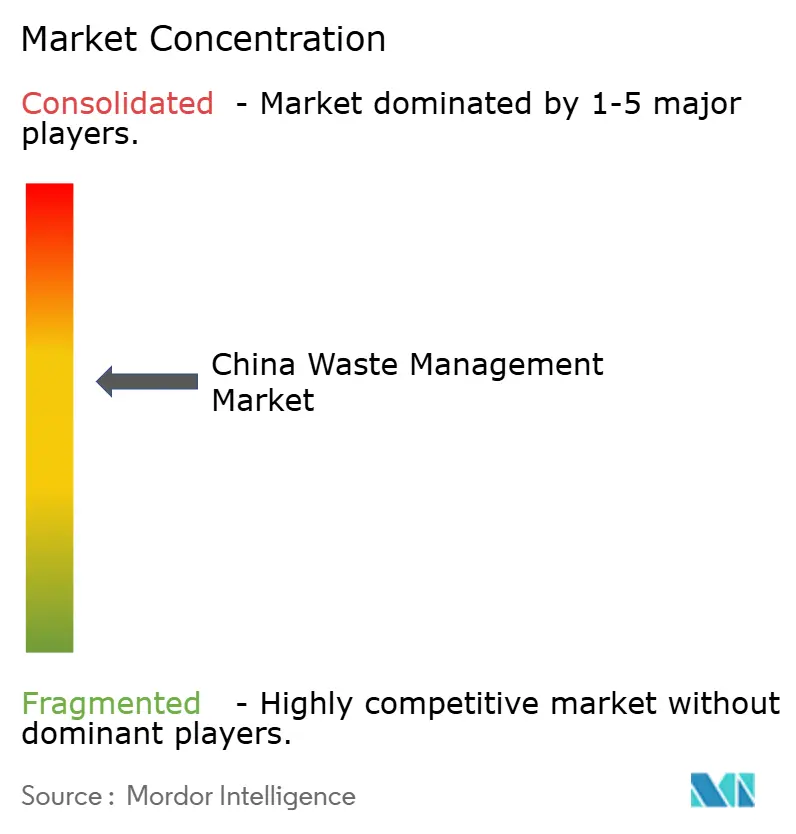
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Residuos de China por Mordor Intelligence
El tamaño del Mercado de Gestión de Residuos de China fue valorado en 177 mil millones de USD en 2025 y se estima que crecerá desde 187,05 mil millones de USD en 2026 hasta alcanzar los 246,56 mil millones de USD en 2031, a una CAGR del 5,68% durante el período de previsión (2026-2031). Los compromisos de política integrados en el plan de la China Hermosa y el calendario nacional de neutralidad de carbono están convirtiendo los flujos de residuos en fuentes de ingresos, como lo demuestran las plantas de conversión de residuos en energía que ahora representan casi la mitad de la capacidad instalada mundial. La urbanización en ciudades de segundo y tercer nivel, los mandatos corporativos de ESG y el apetito del mercado de capitales por las asociaciones público-privadas medioambientales están reforzando la demanda sostenida de soluciones integradas. Los marcos estandarizados introducidos a través del programa de ciudades sin residuos están mejorando la bancabilidad de los proyectos, mientras que las tecnologías digitales como la planificación de rutas habilitada por IA y el seguimiento de residuos mediante cadena de bloques fortalecen el rendimiento operativo. La expansión internacional de los operadores nacionales hacia el Sudeste Asiático y Oriente Medio revela un cambio desde un modelo de servicio puramente municipal hacia una industria de recuperación de recursos orientada a la exportación y rica en tecnología[1].
Conclusiones Clave del Informe
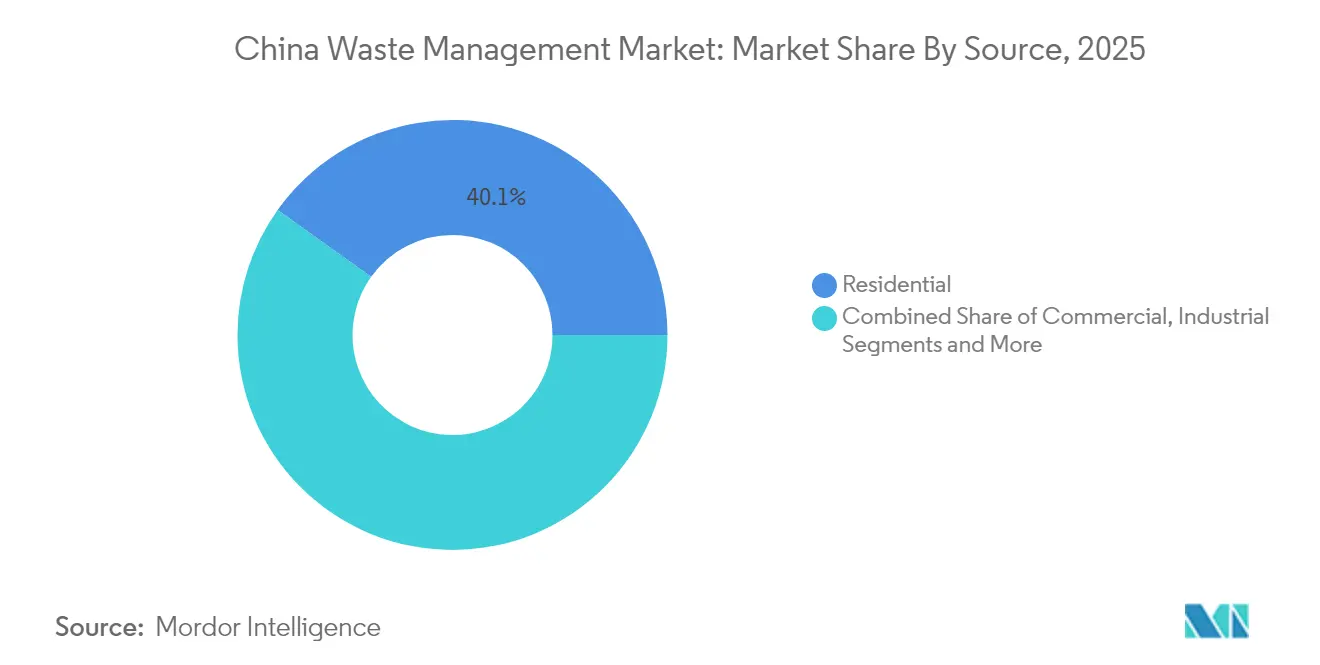
- Por fuente, los residuos residenciales lideraron con una cuota del 40,12% del mercado de gestión de residuos de China en 2025; se prevé que los residuos comerciales crezcan a una CAGR del 10,95% hasta 2031.
- Por tipo de servicio, la recolección y el transporte captaron una cuota de ingresos del 32,65% en 2025, mientras que el reciclaje y la recuperación de recursos se expandirán a una CAGR del 10,92% hasta 2031.
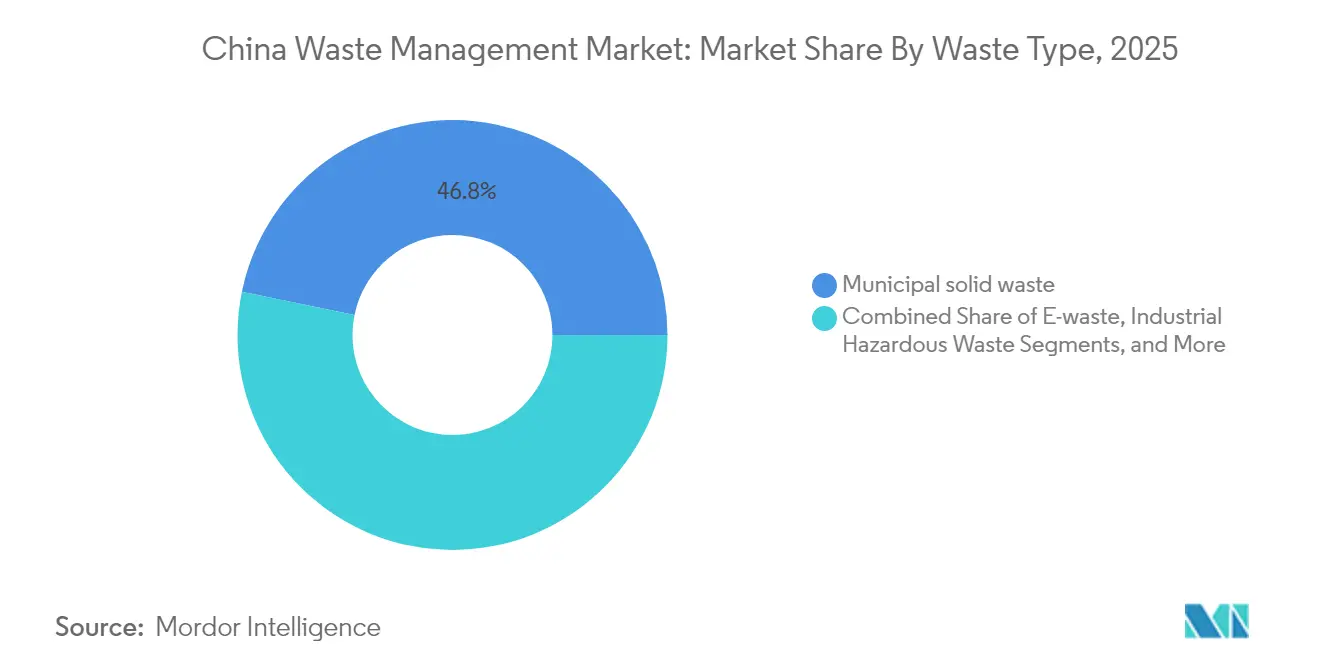
- Por tipo de residuo, los residuos sólidos urbanos representaron el 46,78% de la cuota del mercado de gestión de residuos de China en 2025; los residuos electrónicos son la categoría de mayor crecimiento con una CAGR del 9,96%.
- Por región, China Oriental representó el 18,55% de los ingresos del mercado en 2025, mientras que se proyecta que China Meridional registre una CAGR del 9,12% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la capacidad de conversión de residuos en energía respaldada por tarifas de alimentación | +1.5% | A nivel nacional, concentrada en China Oriental y Meridional | Corto plazo (≤ 2 años) |
| Aumento del volumen de residuos sólidos urbanos impulsado por la urbanización en ciudades de segundo y tercer nivel | +1.2% | China Central y Meridional; expansión hacia las regiones Occidentales | Mediano plazo (2-4 años) |
| Mandatos corporativos de ESG que impulsan la externalización de residuos industriales | +0.9% | Centros manufactureros del Este; extensión hacia las provincias Centrales | Mediano plazo (2-4 años) |
| Escalado nacional del programa piloto de ciudades sin residuos | +0.8% | Nacional, con ganancias tempranas en las provincias del Este | Largo plazo (≥ 4 años) |
| Residuos de embalaje de comercio electrónico y aplicación de la prohibición de plásticos de un solo uso | +0.7% | Nacional; mayor impacto en ciudades de primer nivel | Corto plazo (≤ 2 años) |
| Preferencia del mercado de capitales por las asociaciones público-privadas medioambientales que reducen el costo de capital | +0.6% | Nacional; liderado por las desarrolladas provincias del Este | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad de Conversión de Residuos en Energía Respaldada por Tarifas de Alimentación
Más de 1.010 plantas de incineración forman casi la mitad de la capacidad mundial, aunque muchas operan por debajo de la carga de diseño debido a un suministro irregular de materia prima. La reforma de 2025 orienta las tarifas de alimentación hacia una fijación de precios basada en el mercado, integrando al mismo tiempo certificados de electricidad verde. Las instalaciones que alcanzan una eficiencia térmica del 70,9% muestran períodos de recuperación de la inversión cercanos a 4,8 años, lo que permite la rentabilidad con subsidios limitados. La sobrecapacidad está impulsando a las empresas chinas a invertir en Vietnam y los estados del Golfo, exportando plantas llave en mano y experiencia en operación y mantenimiento.
Aumento del Volumen de Residuos Sólidos Urbanos Impulsado por la Urbanización en Ciudades de Segundo y Tercer Nivel
La rápida migración está elevando la producción de residuos sólidos urbanos más rápido de lo que la infraestructura puede seguir el ritmo. El informe de 2024 de la Comisión Nacional de Desarrollo y Reforma confirma una cobertura de recolección rural del 90%, aunque los distritos en proceso de urbanización aún enfrentan déficits de capacidad. La demanda está aumentando para sistemas escalables y con activos reducidos que combinen contenedores inteligentes con estaciones de transferencia modulares. Las ciudades del Centro y del Sur están adoptando la conversión de residuos en energía como solución dual para los residuos y la electricidad, respaldada por un objetivo nacional de eliminación segura del 100% en todas las áreas urbanas para 2030. Los proveedores de tecnología se benefician de contratos que agrupan equipos con servicios digitales de operación y mantenimiento, acelerando los ciclos de despliegue y reduciendo los riesgos de capital inicial.
Mandatos Corporativos de ESG que Impulsan la Externalización de Residuos Industriales
Los informes de sostenibilidad obligatorios a partir de 2025 aumentan la transparencia en torno a la gestión de residuos peligrosos. Los estudios vinculan sistemas de ESG más sólidos con un mayor rendimiento sobre el capital y rendimiento sobre los activos, incentivando a las empresas a externalizar el tratamiento a operadores certificados. Los daños punitivos ilimitados por infracciones medioambientales elevan aún más los costos de cumplimiento, impulsando la demanda de contratos de gestión de residuos de servicio completo en los clústeres automotriz, electrónico y químico.
Escalado Nacional del Programa de Ciudades sin Residuos
La iniciativa se expandió de 11 proyectos piloto a 113 municipios durante el 14.º Plan Quinquenal. El Distrito de Changning en Shanghái creó "células sin residuos" en instalaciones públicas, mientras que el modelo 12345 de Zhanjiang apunta a una utilización del 94% de los residuos industriales para 2025. Las métricas estandarizadas, la financiación asignada y los incentivos al rendimiento alinean las acciones locales con los objetivos nacionales. Las campañas de participación comunitaria fomentan la participación de los hogares en la clasificación, impulsando las tasas de recuperación y reduciendo la contaminación. La replicabilidad en diversos contextos municipales posiciona al programa como un ancla de demanda a largo plazo para el mercado de gestión de residuos de China[2].
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones fiscales de los gobiernos locales que limitan los pagos de las asociaciones público-privadas | -0.4% | China Central y Occidental; municipios más pequeños | Mediano plazo (2-4 años) |
| Oposición comunitaria a la ubicación de incineradoras en provincias densamente pobladas | -0.3% | Centros urbanos del Este y ciudades de primer nivel | Corto plazo (≤ 2 años) |
| Incumplimiento de las pymes con el sistema de manifiesto de residuos peligrosos | -0.2% | Clústeres industriales nacionales | Mediano plazo (2-4 años) |
| Logística de reciclaje fragmentada que infla los costos de transporte inverso | -0.2% | Nacional; mayor en las provincias del interior | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Restricciones Fiscales de los Gobiernos Locales que Limitan los Pagos de las Asociaciones Público-Privadas
Las presiones presupuestarias restringen la capacidad de las ciudades medianas para garantizar las anualidades de las asociaciones público-privadas, retrasando la ejecución de proyectos y aumentando el riesgo de contraparte. Los promotores responden con modelos de servicio con activos reducidos y acuerdos de reparto de ingresos que reducen el desembolso municipal en efectivo pero preservan los estándares de servicio. Están surgiendo vehículos de financiación mixta que incorporan bonos verdes y créditos de carbono para cerrar las brechas de financiación.
Oposición Comunitaria a la Ubicación de Incineradoras en Provincias Densamente Pobladas
A pesar de las importantes mejoras en el control de emisiones, persisten obstáculos de percepción pública en las megalópolis costeras. Las preocupaciones sobre el valor de las propiedades y los impactos en la salud obligan a realizar una amplia divulgación, informes de emisiones transparentes y la provisión de servicios comunitarios dentro de las instalaciones. Las innovaciones de diseño, como los pozos de residuos cerrados, los biofiltros de control de olores y los centros de educación para visitantes, están reduciendo la resistencia, pero añaden costos de capital y plazos de obtención de permisos[3].
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente:
El Predominio Residencial Impulsa la Inversión en InfraestructuraLos residuos residenciales representaron el 40,12% del mercado de gestión de residuos en China en 2025, consolidando su papel como eje central para la planificación de redes de recolección. La continua formación de hogares urbanos y el aumento del gasto de los consumidores impulsan los volúmenes desde el contenedor hasta el camión, lo que obliga a los municipios a desplegar contenedores inteligentes habilitados con IoT que activan las recogidas solo cuando están llenos al 80%, mejorando la eficiencia de las rutas en un 30%. Se prevé que los residuos comerciales, impulsados por el embalaje del comercio electrónico y las tendencias de entrega de alimentos, registren una CAGR del 10,95% hasta 2031, la más alta entre todas las fuentes. Los centros de distribución minorista en Guangdong y Jiangsu ya han contratado a operadores externos para el enfardado dedicado de cartón y el triturado de plásticos, lo que ilustra cómo la especialización de servicios sigue a la concentración de flujos de residuos.
Las normas mejoradas de segregación residencial exigen una clasificación en cuatro flujos que separa reciclables, residuos alimentarios, peligrosos y residuales en el punto de origen. Este impulso regulatorio estimula la demanda de flotas de contenedores codificados por colores y sistemas de visión artificial que verifican la precisión de la clasificación en las estaciones de transferencia. Las asociaciones público-privadas en barrios urbanos agrupan la recolección, la divulgación y la presentación de informes de datos bajo contratos únicos, creando visibilidad de ingresos plurianuales para las empresas privadas. En paralelo, los clústeres industriales externalizan la gestión de residuos peligrosos a gestores certificados que ofrecen trazabilidad de manifiestos de principio a fin, ampliando el alcance del servicio más allá de los residuos domésticos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Servicio:
La Infraestructura de Recolección Lidera el Auge de la Recuperación de RecursosLa recolección, el transporte, la clasificación y la segregación representaron el 32,65% de los ingresos de 2025, lo que refleja una fuerte inversión en la renovación de flotas y la transferencia automatizada. Las plataformas de despacho inteligente ahora integran GPS, telemetría de nivel de llenado y análisis de tráfico, logrando un rendimiento puntual del 92% y una reducción del 30% de CO₂ mediante la optimización de rutas. El reciclaje y la recuperación de recursos está creciendo a una CAGR del 10,92%, la línea de servicio más rápida, a medida que las iniciativas de economía circular monetizan plásticos, metales y materiales orgánicos. Los pellets de polietileno de alta densidad recuperados del embalaje doméstico alcanzan la paridad con los precios de los materiales vírgenes en Jiangsu, lo que fomenta los acuerdos de compra por parte de los propietarios de marcas.
Los servicios de vertedero evolucionan hacia celdas diseñadas con geomembranas impermeables, circulación de lixiviados y captura de metano que alimentan unidades de calor y energía combinados. La incineración para la conversión de residuos en energía sigue siendo el eje central del crecimiento dentro del tratamiento, respaldada por reformas del precio de la red que mantienen la bancabilidad de los acuerdos de compra de energía. Los servicios de consultoría y auditoría se expanden a medida que las multinacionales buscan alinearse con las regulaciones locales, mientras que los gemelos digitales de las plantas de tratamiento permiten el mantenimiento predictivo que reduce el tiempo de inactividad no planificado en un 15%. Se espera que el tamaño del mercado de gestión de residuos de China para sistemas de reciclaje avanzado supere el crecimiento de la recolección básica a medida que se endurezca la legislación de economía circular.
Por Tipo de Residuo:
La Escala de los Residuos Sólidos Urbanos Contrasta con la Innovación en Residuos ElectrónicosLos residuos sólidos urbanos mantuvieron una cuota del 46,78% en 2025, subrayando las economías de escala inherentes a los flujos de residuos domésticos mixtos. Las ciudades están introduciendo estructuras de tarifas de vertido dinámicas que recompensan la desviación de los vertederos, desplazando el tonelaje hacia el compostaje y la digestión anaerobia. Al mismo tiempo, los residuos electrónicos avanzan a una CAGR del 9,96%, lo que refleja la alta rotación de teléfonos inteligentes y electrodomésticos. Los parques de desmantelamiento especializados en Guangdong extraen metales preciosos con circuitos hidrometalúrgicos, logrando una recuperación de oro del 95%, lo que genera tanto beneficios medioambientales como económicos.
Los generadores de residuos industriales peligrosos dependen de sistemas de manifiesto basados en códigos de barras, lo que garantiza la auditoría de principio a fin y reduce los incidentes de vertido ilegal en un 18% interanual. Los volúmenes de residuos biomédicos crecen en paralelo con la expansión hospitalaria, lo que impulsa la inversión en unidades de esterilización por microondas y plasma. Las normas de responsabilidad ampliada del productor que cubren los plásticos de un solo uso facultan a los reguladores para trasladar los costos de eliminación hacia arriba en la cadena, fomentando la reducción de peso y la sustitución de materiales. Las tasas de reciclaje de residuos de construcción y demolición aumentan a medida que los áridos reciclados encuentran nuevas aplicaciones en sub-bases de carreteras y hormigón de baja calidad, fortaleciendo el impulso de la economía circular.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
La cuota del 18,55% de China Oriental subraya una ventaja de primer movimiento construida sobre la inversión temprana y la alineación regulatoria. Los centros de población densa generan materia prima estable que mantiene los incineradores de múltiples líneas funcionando cerca de la capacidad nominal, mientras que la escasez de suelo acelera el giro hacia tratamientos de alta densidad energética y módulos de compostaje vertical. El programa de clasificación rural de Jiangsu ilustra la transmisión de políticas a medida que los comités de aldea alcanzan una precisión de clasificación del 35%, guiados por paneles de datos que comparan el rendimiento con los distritos vecinos.
China Meridional es el motor de crecimiento del mercado con una CAGR proyectada del 9,12% hasta 2031. Los clústeres manufactureros en Guangdong y Fujian crean flujos de residuos grandes y relativamente homogéneos, lo que respalda parques especializados de recuperación de plásticos y metales. La proximidad a los mercados de la ASEAN impulsa empresas conjuntas que procesan reciclables transfronterizos, convirtiendo la logística regional en un activo estratégico. Las subvenciones provinciales para proyectos piloto de residuos inteligentes permiten la optimización de rutas impulsada por IA que reduce el costo de recolección por tonelada en un 20%, acelerando la participación del sector privado.
Las provincias del Norte y del Centro, más las regiones Occidentales y autónomas, conforman el resto del mercado de gestión de residuos de China. Los subsidios nacionales y la transferencia de tecnología reducen las brechas de servicio, mientras que los megaproyectos como las incineradoras de 5.000 toneladas por día en Hebei sirven a múltiples municipios bajo acuerdos de gobernanza regional. Una red de sensores a nivel nacional con más de 330.000 estaciones de monitoreo suministra datos de emisiones y volumen en tiempo real, lo que permite a los reguladores ajustar las tarifas de vertido y enviar inspecciones de cumplimiento en un plazo de 24 horas. El efecto combinado es un mercado progresivamente armonizado en el que las variaciones locales dan forma a paquetes de servicios personalizados en lugar de estándares fragmentados.
Panorama regulatorio
La normativa china de gestión de residuos se está endureciendo y se está integrando más bajo marcos de alcance nacional. En enero de 2026, el Consejo de Estado publicó el Plan de Acción para el Tratamiento Integral de Residuos Sólidos (2026-2030), reforzando las prioridades de gobernanza de toda la cadena que abarcan la reducción de residuos, el aprovechamiento de recursos y el tratamiento inofensivo, junto con un mayor apoyo político a la infraestructura de reciclaje y tratamiento. En marzo de 2026, la promulgación del Código de Medio Ambiente Ecológico consolidó las responsabilidades de supervisión y vigilancia ambiental, reforzando la base de cumplimiento para los gestores de residuos municipales, industriales y peligrosos.
La aplicación de la normativa también avanza hacia un cumplimiento medible y basado en tecnología. El Ministerio de Ecología y Medio Ambiente (MEE) publicó la Lista de Exclusiones de Gestión de Residuos Peligrosos (Edición 2026), aclarando qué residuos quedan fuera de los requisitos de gestión de residuos peligrosos y centrando el foco en los flujos regulados restantes. A nivel normativo, las reglas locales de emisión (por ejemplo, DB11/503-2026 y DB31/1665-2026) añaden límites más estrictos de contaminantes atmosféricos para la incineración de residuos municipales, médicos y peligrosos, lo que aumenta la demanda de mejoras hacia emisiones ultrabajas, monitoreo continuo y prácticas de operación y mantenimiento conformes.
Análisis de la cadena de valor
La cadena de valor de la gestión de residuos en China abarca la separación y recolección en origen, la transferencia y clasificación, el tratamiento y la eliminación, y la recuperación de recursos aguas abajo de plásticos, metales, materia orgánica y flujos industriales especializados. Los municipios y las entidades de saneamiento distrital anclan los volúmenes aguas arriba, mientras que los operadores intermedios despliegan estaciones de transferencia e instalaciones de recuperación de materiales para reducir la contaminación y mejorar la calidad de la materia prima destinada al reciclaje y la valorización energética de residuos (WtE). Aguas abajo, los modelos integrados de parques ecoindustriales combinan WtE, reciclaje y servicios de residuos industriales, con participantes que van desde grandes contratistas vinculados al Estado hasta proveedores privados e internacionales de servicios ambientales (por ejemplo, China Construction Fifth Engineering Bureau, SUS ENVIRONMENT y SUEZ), junto con una combinación cada vez mayor de herramientas digitales de seguimiento y monitoreo para cumplir con los crecientes requisitos de cumplimiento.
Los principales cuellos de botella y focos de valor se sitúan en torno a la calidad de la materia prima, la trazabilidad y una mayor circularidad industrial de alto valor. La clasificación desigual de los residuos y la logística inversa fragmentada elevan los costes y limitan la utilización de la capacidad de las plantas de tratamiento, lo que empuja a los operadores a invertir en configuraciones de transferencia y clasificación más inteligentes (como estaciones de transferencia integradas de separación y compactación) y en informes de datos más estrictos. A medida que la normativa hace hincapié en el control de toda la cadena y en los hitos de remediación de vertederos, la cadena está desplazándose de la eliminación básica hacia segmentos de mayor margen, incluidos la recuperación de disolventes orgánicos, el reciclaje de materiales de baterías de litio y otros servicios de regeneración de recursos industriales que pueden integrarse en ofertas basadas en parques y en contratos de servicio plurianuales.
Panorama Competitivo
La concentración del mercado es moderada, con conglomerados vinculados al Estado y especialistas privados compartiendo territorio. Beijing Enterprises Holdings procesó 90,2 millones de toneladas en 2024 y opera plantas de conversión de residuos en energía llave en mano en toda Asia, lo que señala una estrategia que monetiza la profundidad de ingeniería nacional en los mercados de exportación. China Everbright Environment desplegó 211 millones de USD en nuevos proyectos durante 2024, centrándose en instalaciones integradas a nivel de condado que combinan la incineración de residuos sólidos urbanos con el tratamiento de lixiviados para capturar múltiples flujos de ingresos.
La estrategia se centra en la digitalización, la integración vertical y la diversificación en el extranjero. Los operadores integran sensores IoT en los activos de flota e instalaciones, alimentando análisis de IA que reducen el gasto en combustible en un 8% y predicen eventos de ensuciamiento de calderas con siete días de antelación. Los proyectos piloto de seguimiento de residuos mediante cadena de bloques crean registros inmutables que verifican el cumplimiento de ESG para los propietarios de marcas, abriendo nuevos ingresos por servicios vinculados a la provisión de datos. La sobrecapacidad nacional impulsa a las empresas a buscar acuerdos de construcción-operación-transferencia en Vietnam, Indonesia y el Golfo, exportando estándares y equipos chinos bajo los marcos de la Franja y la Ruta.
Los innovadores de nicho apuntan a segmentos de valor como las biorrefinerías de residuos alimentarios, el reciclaje de baterías de litio y los módulos de clasificación óptica por IA capaces de distinguir 22 resinas plásticas a 2 toneladas por hora. Las asociaciones entre fabricantes de equipos y proveedores de plataformas agrupan las ventas de maquinaria con suscripciones de software, asegurando ingresos posteriores a la instalación. A medida que la política se endurece en torno a los manifiestos de residuos peligrosos y el embalaje plástico, los operadores establecidos compiten por asegurar cuotas de tratamiento y licencias de reciclaje, intensificando la competencia por los contratos de materia prima en los corredores de alto crecimiento.
Líderes del Sector de Gestión de Residuos de China
-
Veolia Environment SA
-
China Everbright Environment Group Ltd.
-
Suez SA (SUEZ NWS)
-
Beijing Enterprises Environment Group Ltd.
-
Tus-Sound Environmental Resources Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión de Residuos en China Empresas cubiertas en este informe
- Veolia Environment SA (Veolia China)
- China Everbright Environment Group Ltd.
- Suez SA (SUEZ NWS)
- Beijing Enterprises Environment Group Ltd.
- Tus-Sound Environmental Resources Co., Ltd.
- Capital Environment Holdings Ltd.
- Canvest Environmental Protection Group Co., Ltd.
- Grandblue Environment Co., Ltd.
- Dynagreen Environmental Protection Group Co., Ltd.
- Shanghai Environment Group Co., Ltd.
- Shenzhen Energy Environmental Co., Ltd.
- China Jinjiang Environment Holding Co., Ltd.
- Weiming Environmental Protection Co., Ltd.
- CITIC Envirotech Ltd.
- Sound Global Ltd.
- Guangxi Bossco Environmental Protection Co., Ltd.
- Hangzhou Jinjiang Group Co., Ltd.
- Anhui Shengyun Environment-Protection Group Co., Ltd.
- C&G Environmental Protection Holdings Ltd.
- Resou Resources Recovery Co., Ltd.
Oportunidades de mercado y perspectivas futuras
La expansión de la infraestructura de economía circular impulsada por la política está generando espacio en blanco en el reciclaje de recursos, la supervisión digital y los flujos de residuos especializados. El Plan de Acción de Gestión Integral de Residuos Sólidos del Consejo de Estado (enero de 2026) y el plan de prevención y control de la contaminación por residuos sólidos para el periodo del 15.º Plan Quinquenal (2026-2030) incluyen objetivos nacionales para 2030, como la utilización anual de 4.500 millones de toneladas de residuos sólidos a granel y 510 millones de toneladas de los principales recursos renovables reciclados, lo que impulsará a las localidades y empresas hacia una mayor utilización y capacidad de tratamiento conforme. Por separado, la estrategia de economía circular del 15.º Plan Quinquenal fijó un objetivo de valor de producción de 8 billones de yuanes para la industria de reciclaje de recursos para 2030, descrito como un aumento del 60% respecto a 2025, lo que refuerza el impulso de inversión y adquisición en los servicios de reciclaje y recuperación.
Operativamente, los requisitos de redes integradas de supervisión digital en los principales sectores de residuos sólidos están ampliando la demanda de soluciones de monitoreo, informes y trazabilidad, incluidos la teledetección satelital y las herramientas de aplicación normativa habilitadas por drones mencionadas en las directrices políticas. Esto respalda una oportunidad a corto plazo para los operadores y proveedores de tecnología que puedan combinar la recolección y clasificación conformes con servicios de datos, y para los actores centrados en la industria que ofrecen soluciones de ciclo cerrado (por ejemplo, el reciclaje de materiales de baterías y la recuperación de disolventes) alineadas con una gobernanza más estricta de residuos peligrosos y con las agendas de modernización industrial basadas en parques.
Desarrollos recientes de la industria en Mercado de Gestión de Residuos en China
- Mayo de 2026: SUEZ firmó un acuerdo estratégico de cooperación de inversión con Eagoal New Energy Group para desarrollar una planta de reciclaje de materiales de baterías de litio en Changshu, Jiangsu. El movimiento profundiza la exposición de SUEZ al reciclaje especializado de alto crecimiento vinculado a las cadenas de suministro de electrificación, ampliando su presencia más allá de los servicios de residuos municipales hacia la circularidad industrial.
- Abril de 2026: SUEZ celebró una ceremonia de inicio de obras para un proyecto de reciclaje de disolventes orgánicos en la Zona de Desarrollo Económico y Tecnológico de Changshou, en Chongqing, con una capacidad de la Fase 1 declarada en 30.000 toneladas anuales. Esto añade una capacidad dedicada de recuperación de residuos peligrosos e industriales y respalda a los clientes de parques industriales que buscan tratamiento conforme y vías de regeneración de mayor valor.
- Abril de 2024: El Consejo de Estado modificó la normativa sobre entregas exprés para impulsar el envasado biodegradable y establecer sistemas de reciclaje. El cambio impulsa la reducción del envasado aguas arriba y las necesidades de recolección para reciclaje aguas abajo, reforzando la demanda de clasificación de residuos comerciales, recuperación de plásticos y servicios de cumplimiento para las cadenas de suministro logísticas y de comercio electrónico.
Mercado de Gestión de Residuos en China Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Este mercado abarca los servicios remunerados utilizados para recolectar, transportar, clasificar, tratar, recuperar y eliminar los residuos sólidos generados en toda la China continental, cubriendo fuentes municipales, comerciales, industriales, sanitarias y de construcción. El dimensionamiento del mercado se captura en valor en USD para toda la cadena de servicios.
Exclusiones del alcance: los elementos excluidos incluyen los servicios de aguas residuales líquidas y el manejo dedicado de estériles mineros.
Descripción General de la Segmentación
- Por Fuente
- Residencial
- Comercial (Comercio Minorista, Oficinas, etc.)
- Industrial
- Médico (Salud y Farmacéutico)
- Construcción y Demolición
- Otros (Institucional, Agrícola, etc.)
- Por Tipo de Servicio
- Recolección, Transporte, Clasificación y Segregación
- Eliminación / Tratamiento
- Vertedero
- Reciclaje y Recuperación de Recursos
- Incineración y Conversión de Residuos en Energía
- Otros (Tratamiento Químico, Compostaje, etc.)
- Otros (Consultoría, Auditoría y Formación, etc.)
- Por Tipo de Residuo
- Residuos Sólidos Urbanos
- Residuos Industriales Peligrosos
- Residuos Electrónicos
- Residuos Plásticos
- Residuos Biomédicos
- Residuos de Construcción y Demolición
- Residuos Agrícolas
- Otros Residuos Especializados (Radiactivos, etc.)
- Por Región
- China Oriental
- China del Norte
- China Central
- China Meridional
- Otros
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción del contexto de demanda y política para los volúmenes de residuos sólidos y las rutas de tratamiento en China. Se utilizaron fuentes públicas como la Oficina Nacional de Estadísticas de China, el Ministerio de Ecología y Medio Ambiente, la Comisión Nacional de Salud (para señales de residuos médicos) y boletines estadísticos provinciales o municipales para establecer la dirección macroeconómica.
Para convertir la actividad en valor de mercado, también se revisaron elementos como licitaciones gubernamentales y divulgaciones de proyectos, informes anuales de operadores y presentaciones para inversores, y publicaciones de aduanas o comercio donde las importaciones de equipos ayudan a explicar las adiciones de capacidad. Las bases de datos de patentes se utilizaron de forma selectiva para verificar la dirección de adopción en materia de clasificación, controles de incineración y procesos de reciclaje. En algunos casos, se utilizaron suscripciones de pago que respaldan los estados financieros de las empresas y el seguimiento de importaciones y exportaciones a nivel de envíos para contrastar la escala. Esta lista es ilustrativa, ya que también se consultaron muchas otras fuentes públicas para su validación y aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para evaluar la lógica de precios, la utilización y la rapidez con que se incrementa la capacidad después de que nuevas plantas o estaciones de transferencia comienzan a operar. Se consultó a una combinación de operadores de servicios, participantes en equipos y EPC, partes interesadas municipales y grandes generadores de residuos para aclarar qué se cobra como tarifa de servicio frente a lo que se trata como una venta de materias primas separada.
Dado que las condiciones varían según la provincia, los comentarios se equilibraron entre los centros de demanda costeros e interiores, y se verificaron nuevamente cuando un dato parecía inconsistente con las declaraciones de política observadas o las señales de la cartera de proyectos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 17% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 20% | Gerentes: 51% |
Dimensionamiento del Mercado y Pronósticos
El dimensionamiento comienza con una construcción descendente en la que las series oficiales de generación de residuos y las cuotas de tratamiento se utilizan para reconstruir el flujo de residuos susceptible de servicio, que luego se convierte en valor utilizando rangos de tarifas típicas por paso de servicio y ruta de tratamiento. A continuación, se corroboran los totales mediante verificaciones ascendentes selectivas, incluidas divisiones de ingresos de operadores muestreados, debates sobre tarifas de acceso a nivel de canal y aproximaciones simples de volumen por precio de venta promedio para las principales rutas, como vertedero, incineración y reciclaje.
Los insumos clave en este mercado incluyen los volúmenes de residuos sólidos municipales, la intensidad del manejo de residuos industriales y peligrosos, las señales de actividad de construcción y demolición, las adiciones de capacidad de tratamiento y las tasas de utilización, y los movimientos observados de tarifas de acceso por provincia. Cuando falta un insumo para un área local, se llenan los vacíos utilizando indicadores sustitutos como los puntos de referencia de ciudades cercanas, la capacidad autorizada y el cambio en la población urbana, y luego se ajusta la visión local tras las entrevistas.
Los pronósticos se basan en un análisis de escenarios anclado en la solidez de la aplicación de políticas y la velocidad de la nueva puesta en marcha de capacidad. Los escenarios se someten a pruebas de estrés con las expectativas de los expertos sobre las tasas de reciclaje, la utilización de la conversión de residuos en energía y las tendencias de desvío de vertederos. Finalmente, los resultados se revisan frente a señales de ciclo corto, como las carteras de licitaciones y los plazos de puesta en marcha de plantas, para que la curva se mantenga realista.
Ciclo de Validación y Actualización de Datos
Los números se verifican mediante múltiples revisiones para que el modelo no se desvíe de las señales operativas del mundo real. Se comparan los resultados con indicadores independientes como los volúmenes de residuos reportados, la cartera de capacidad visible y las narrativas de utilización de los operadores, y luego se investigan los valores atípicos antes de la aprobación final.
Si los comentarios de las entrevistas o las nuevas publicaciones públicas muestran un cambio significativo, se reabren los supuestos y se vuelve a contactar con los interlocutores para confirmar qué cambió y cuándo comenzó. Los informes se actualizan anualmente, con actualizaciones intermedias cuando se observan cambios de política relevantes, adjudicaciones de grandes proyectos o interrupciones importantes. Antes de la entrega, el modelo completo se vuelve a ejecutar con una última revisión de validación para que los clientes reciban la visión más actualizada.
Estimación del Mercado de Gestión de Residuos en China de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las cifras publicadas sobre la gestión de residuos en China pueden parecer muy dispares incluso cuando utilizan el mismo nombre de país, porque los servicios incluidos y el año de referencia no son consistentes. Las diferencias también provienen de cómo cada estudio trata los ingresos de vertederos frente a los de conversión de residuos en energía, y si se utiliza USD constante o corriente en la conversión.
Los servicios de aguas residuales líquidas se mantienen fuera del alcance de Mordor Intelligence para este mercado, y esa única exclusión por sí sola puede mover los totales cuando otras estimaciones combinan residuos sólidos y aguas residuales bajo un mismo paraguas. Otra brecha común es el momento. Algunas fuentes utilizan 2024 como año de referencia y luego aplican una CAGR prospectiva sin volver a verificar los movimientos de tarifas de acceso a nivel provincial o la utilización, lo que puede sobreestimar el valor a corto plazo cuando la nueva capacidad aún está en fase de incremento.
Comparación de referencia
| Fuente | Tamaño del Mercado | Deficiencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 177.000 millones de USD (2025) | |
| Consultora Regional A | 77,43 mil millones de USD (2024) | Utiliza un año de referencia anterior y un conjunto de valor más reducido en la práctica, donde partes de la cadena de servicios completa pueden subestimarse cuando las tarifas, los ingresos por recuperación y el manejo en múltiples etapas no se suman de forma consistente entre provincias. |
| Editorial del Sector B | 77,49 mil millones de USD (2024) | A menudo aplica una trayectoria de CAGR amplia desde una base de 2024 con visibilidad limitada sobre el incremento de la utilización y la dispersión de las tarifas de acceso locales, lo que puede mantener el valor inicial bajo y desplazar más valor hacia años posteriores. |
La diferencia en la tabla se explica principalmente por lo que se contabiliza en la cadena de servicios y qué año se trata como punto de partida. Con inclusiones y exclusiones claras, una conversión transparente de unidad a valor y verificaciones repetidas con señales operativas, el número final permanece rastreable hasta los impulsores prácticos que pueden revisarse y actualizarse.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de gestión de residuos de China?
El mercado se sitúa en 187,05 mil millones de USD en 2026 y se prevé que alcance los 246,56 mil millones de USD en 2031.
¿Qué fuente de residuos genera los mayores ingresos?
Los residuos residenciales lideran con una cuota de mercado del 40,12% en 2025, lo que refleja la densa generación de hogares urbanos.
¿Dónde se espera el crecimiento regional más rápido?
Se proyecta que China Meridional crezca a una CAGR del 9,12% de 2026 a 2031, impulsada por la expansión manufacturera y la urbanización.
¿Qué segmento de servicio muestra el mayor potencial de crecimiento?
Se prevé que el reciclaje y la recuperación de recursos se expandan a una CAGR del 10,92%, superando a los servicios de recolección tradicionales.
¿Cómo están influyendo los cambios de política en los proyectos de conversión de residuos en energía?
Las reformas de las tarifas de alimentación orientadas al mercado, combinadas con los certificados de electricidad verde, mantienen la viabilidad financiera de las plantas de conversión de residuos en energía al tiempo que reducen la dependencia de los subsidios.
¿Por qué las empresas externalizan la gestión de residuos industriales?
Las divulgaciones obligatorias de ESG y las sanciones más estrictas por incumplimiento hacen que la externalización profesional sea una forma rentable de cumplir con las expectativas regulatorias y de las partes interesadas.