
Tamaño y Participación del Mercado de Gestión de Residuos Industriales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 315.37 Mil millones de dólares |
| Tamaño del Mercado (2031) | 424.03 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.10 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Residuos Industriales por Mordor Intelligence
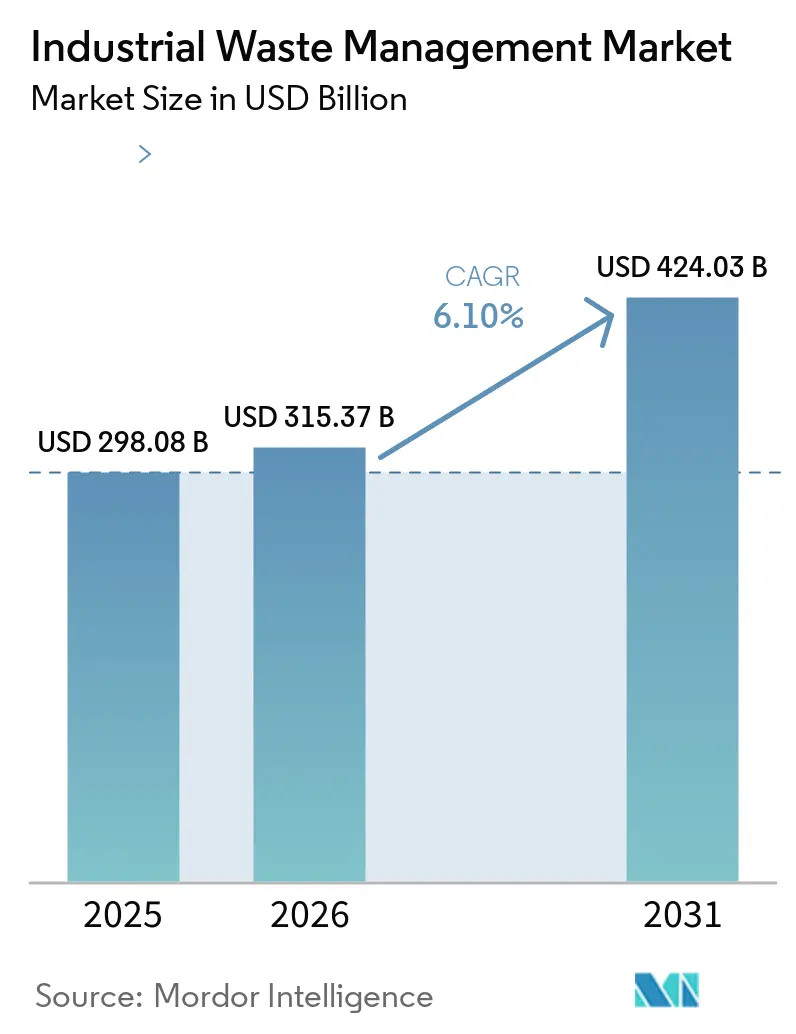
El tamaño del Mercado de Gestión de Residuos Industriales se proyecta en 298,08 mil millones de USD en 2025, 315,37 mil millones de USD en 2026, y alcanzará los 424,03 mil millones de USD en 2031, creciendo a una CAGR superior al 6,10% entre 2026 y 2031.
Esta trayectoria señala expectativas crecientes por parte de reguladores, inversores y comunidades en cuanto a que las operaciones industriales internalicen el verdadero costo de los residuos. Una parte significativa del crecimiento proviene de normas más estrictas sobre la desviación de residuos a vertederos, que ya están impulsando a los fabricantes a incorporar la eficiencia en el uso de recursos en los indicadores clave de rendimiento a nivel de planta. Una implicación adicional es que el capital se está desplazando hacia tecnologías que mantienen los materiales en ciclos productivos, tratando efectivamente los flujos de residuos como materias primas alternativas. La industria de Gestión de Residuos Industriales está evolucionando, por tanto, de una orientación de centro de costos hacia una plataforma que apoya la descarbonización industrial a través de la circularidad de materiales. Como resultado, los financiadores están comenzando a considerar los activos de tratamiento avanzado como infraestructura con perfiles de riesgo similares a los de los servicios públicos, un desarrollo que reduce el costo de capital para las plantas de recuperación de alta inversión. La expansión del tamaño del mercado también implica una mayor participación entre regiones, con Asia Pacífico generando casi la mitad de los residuos industriales mundiales pero captando solo un tercio del conjunto de beneficios de la industria. El desequilibrio de escala indica un potencial de margen latente una vez que la infraestructura de recuperación avanzada alcance una masa crítica en China, India y el Sudeste Asiático. Paralelamente, los esquemas de fijación de precios del carbono en Europa y América del Norte continúan inclinando la economía hacia métodos de eliminación de bajas emisiones, remodelando la demanda de servicios al recompensar los tratamientos térmicos que capturan energía y carbono. Este impulso normativo se complementa con un empuje del lado de la demanda, a medida que los compromisos corporativos de cero residuos ganan terreno entre los productores de electrónica, automoción y alimentos[1]. En consecuencia, se espera que la participación de mercado se redistribuya hacia los proveedores de servicios que combinan la segregación en origen en planta, la clasificación habilitada por inteligencia artificial y el reciclaje químico a alta temperatura, capacidades que mejoran los rendimientos de recuperación y abren nuevas fuentes de ingresos.
Conclusiones Clave del Informe
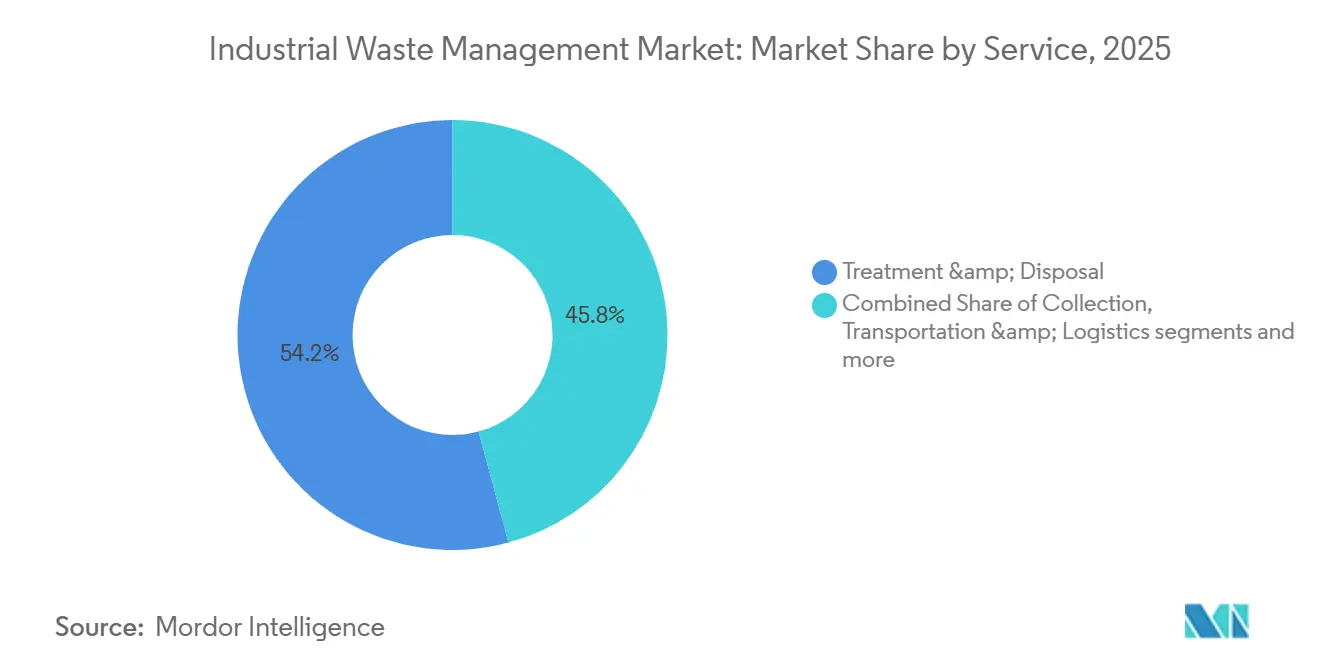
- Por servicio, el tratamiento y la eliminación representaron el 54,2% de la participación del mercado de Gestión de Residuos Industriales en 2025, mientras que se prevé que el segmento de reciclaje y recuperación de materiales se expanda a una CAGR del 8,1% entre 2026 y 2031.
- Por método de eliminación, el vertedero representó una participación del 45% del mercado de Gestión de Residuos Industriales en 2025, mientras que se prevé que el segmento de Incineración y Recuperación de Energía (RDF, SRF, WtE) se expanda a un 8,7% entre 2026 y 2031.
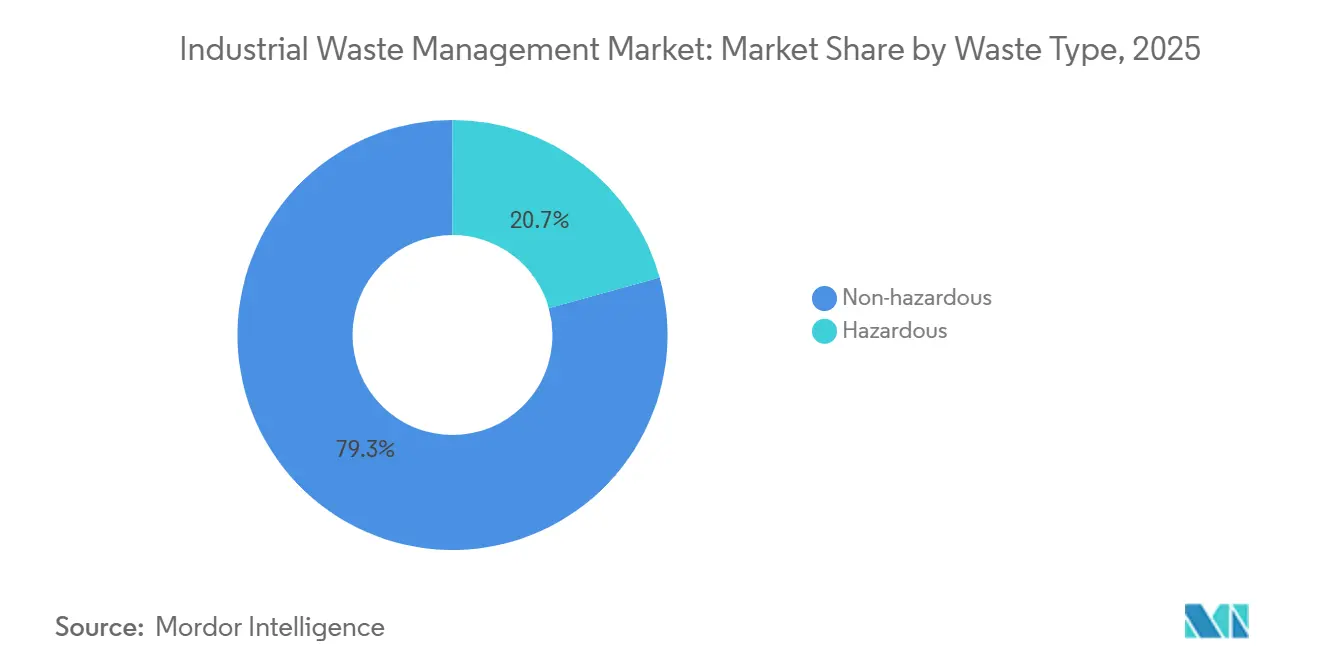
- Por tipo de residuo, el segmento de residuos no peligrosos ocupó una participación del 79,3% del mercado de Gestión de Residuos Industriales, mientras que se prevé que el segmento de residuos peligrosos crezca a una CAGR del 6,5% hasta 2031.
- Por industria, los productos químicos y petroquímicos mantuvieron la mayor participación del mercado de residuos textiles industriales con un 18,4% en 2025, mientras que el segmento eléctrico y electrónico está previsto que crezca un 9,3% entre 2026 y 2031.
- Por geografía, Asia representó el 46,1% del mercado de Gestión de Residuos Industriales en 2025, mientras que Oriente Medio está previsto que crezca un 8,5% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~)% Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Crecimiento de las regulaciones de economía circular de la UE | +2.0 % | Europa, con repercusión global | Mediano plazo (2-4 años) |
| Impulso hacia la descarbonización para combustibles derivados de residuos | +1.8 % | Global, con foco en UE y América del Norte | Largo plazo (≥ 4 años) |
| Mandatos de cero residuos en vertederos en América del Norte | +1.5 % | América del Norte, Europa | Mediano plazo (2-4 años) |
| Desarrollo de infraestructura de Asociación Público-Privada en Oriente Medio | +1.2 % | Economías del CCG | Mediano plazo (2-4 años) |
| Expansión del reciclaje químico de residuos peligrosos en Asia | +1.0 % | China, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de las Regulaciones de Economía Circular en la UE que Impulsan la Valorización de Residuos Industriales
Los estatutos de economía circular en la Unión Europea exigen cada vez más que los residuos industriales sean procesados para extraer metales, solventes y minerales críticos antes de cualquier destrucción térmica o disposición en vertederos. El último informe de implementación de la Comisión Europea muestra una mejora de dos dígitos en el uso de materiales circulares desde 2020, lo que indica una rápida adopción del cumplimiento normativo. A medida que crecen los volúmenes de materias primas recuperadas, los fabricantes están rediseñando productos para aceptar insumos secundarios, ampliando efectivamente el mercado potencial para los reciclados de alta pureza. Un resultado inmediato es el aumento de la demanda entrante de procesadores de residuos especializados con capacidades hidrometalúrgicas y de biolixiviación, lo que posiciona al Mercado de Gestión de Residuos Industriales para capturar un margen de recuperación premium.
Presión hacia la Descarbonización que Impulsa la Demanda de Combustibles Derivados de Residuos en Industrias Pesadas
Las plantas de cemento, acero y vidrio co-incineran combustible derivado de residuos a tasas de sustitución que oscilan entre el 18% y el 35%, principalmente para satisfacer las cláusulas emergentes de transferencia del costo del carbono en contratos de suministro a largo plazo. Este cambio de combustible ha dado lugar a una categoría especializada de combustible alternativo diseñado con especificaciones estrictas de poder calorífico y humedad, elevando el nivel de los controles de calidad del pretratamiento. Los gestores de residuos que entregan pellets listos según especificación obtienen primas de precio que superan las tarifas de disposición en vertedero, creando un ciclo virtuoso de inversión en activos de trituración, secado y densificación. En consecuencia, la industria de Gestión de Residuos Industriales está reduciendo la histórica brecha entre los servicios de residuos y los proveedores de energía.
Mandatos de Cero Residuos en Vertederos que se Aceleran en los Centros de Manufactura de América del Norte
Las principales fábricas de América del Norte, con un 42% que ahora adopta objetivos de cero residuos, están generando un flujo constante de residuos segregados en la fuente. Estos residuos se canalizan posteriormente hacia instalaciones privadas de recuperación de materiales. Dichos mandatos acortan los plazos contractuales para la disposición en vertedero al tiempo que extienden los acuerdos de servicio plurianuales para el reciclaje y el suministro de combustible derivado de residuos. Las instalaciones que logran la eliminación del vertedero reportan reducciones de costos notables, lo que subraya que el cumplimiento normativo puede complementarse con métricas operativas competitivas. El beneficio implícito para la industria de Gestión de Residuos Industriales radica en el flujo predecible de materias primas, que reduce el riesgo del capital invertido en sistemas de clasificación de alta eficiencia y preprocesamiento en sitio.
Expansión de la Capacidad de Reciclaje Químico para Residuos Peligrosos en Asia
China, Japón y Corea del Sur están poniendo en marcha unidades de recuperación de solventes y líneas de despolimerización catalítica que colectivamente elevan la capacidad de reciclaje químico asiático en más de dos tercios entre 2024 y 2027. Estas instalaciones se enfocan en flujos orgánicos peligrosos que contienen valor incorporado pero que exigen estrictos controles de destrucción. A medida que los períodos de equilibrio se reducen, los productores químicos medianos están cambiando de contratos de incineración al reutilización de solventes en circuito cerrado, reduciendo simultáneamente las compras de materiales vírgenes y las emisiones de alcance 3. La participación de mercado de Gestión de Residuos Industriales de los operadores de reciclaje químico está destinada a crecer a medida que el alivio de capacidad elimina los cuellos de botella geográficos.
Análisis del Impacto de las Restricciones*
| Restricción | (~)% Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Volatilidad del precio del reciclado | −1.5 % | Europa, América del Norte | Corto plazo (≤ 2 años) |
| Vertido informal en África y Asia | −1.2 % | África Subsahariana, Asia Meridional | Largo plazo (≥ 4 años) |
| Prácticas deficientes de segregación en las pymes sudamericanas | −1.0 % | Brasil, Argentina | Mediano plazo (2-4 años) |
| Alta inversión de capital para la gasificación por plasma | −0.8 % | Mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Prácticas Limitadas de Segregación de Residuos entre las Pymes Sudamericanas
Las pequeñas y medianas empresas (pymes) de América del Sur continúan rezagadas en las prácticas de segregación de residuos, con solo el 23% implementando sistemas de clasificación integrales en 2025. Esta brecha operativa reduce significativamente la calidad y el valor de los materiales recuperables, socavando la economía de los procesos de reciclaje posteriores. El desafío se ve agravado por marcos regulatorios fragmentados que no logran proporcionar incentivos coherentes ni mecanismos de aplicación para una gestión adecuada de los residuos. Las limitaciones de conocimiento y recursos que enfrentan las pymes crean una barrera persistente para la adopción, a pesar de los posibles beneficios en costos derivados de una mayor eficiencia en el uso de recursos. Esta limitación regional tiene implicaciones globales para las cadenas de suministro con componentes de fabricación sudamericanos, ya que las corporaciones multinacionales exigen cada vez más el cumplimiento de la gestión de residuos en toda su red de proveedores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio:
La Recuperación de Materiales Supera a la Disposición TradicionalAunque el tratamiento y la eliminación representaron el 54,2% de la participación del mercado de Gestión de Residuos Industriales en 2025, la compresión de márgenes es evidente donde las tarifas de acceso a vertederos permanecen estáticas, mientras que los costos de cumplimiento aumentan. Los operadores están modernizando sus instalaciones con módulos de recirculación de lixiviados y captura de gas que generan créditos de carbono, creando nuevas fuentes de ingresos incluso cuando el tonelaje disminuye. Mientras tanto, los servicios de transporte incorporan telemática que reduce el kilometraje en vacío en un 28%, manteniendo la rentabilidad a pesar de la volatilidad del precio del combustible. En conjunto, la estratificación de los modelos de servicio sugiere que la recuperación de alta tecnología absorberá volumen de la eliminación de baja tecnología más rápido de lo que implican las tendencias históricas.
Se prevé que el segmento de reciclaje y recuperación de materiales se expanda a una CAGR del 8,1% entre 2026 y 2031, superando el crecimiento general del tamaño del mercado de Gestión de Residuos Industriales. Este auge refleja un giro regulatorio que penaliza la eliminación al tiempo que crea incentivos fiscales para los activos de procesamiento de ciclo cerrado. Los datos recientes de auditorías de plantas indican que los clasificadores impulsados por inteligencia artificial alcanzan ahora una precisión de identificación del 99%, elevando la pureza de las balas y obteniendo precios de materias primas más altos. Un efecto secundario es que las empresas de servicios múltiples están reestructurando las redes de rutas para que las flotas de recolección alimenten directamente las plantas de recuperación propias, reduciendo el gasto logístico y reforzando la seguridad del suministro.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Por Método de Disposición:
La Recuperación de Energía Desafía el Dominio del VertederoEn 2025, el segmento de vertederos ocupó una participación del 45% del mercado. El reciclaje se sitúa entre el vertedero y la incineración en términos de costo, pero lidera en licencia social para operar, un factor que influye en las preferencias de los comités de inversión de los fondos de infraestructura. Los datos operativos de plantas piloto en Oriente Medio muestran rendimientos de aceite de pirólisis superiores al 70% cuando se mantiene la consistencia de la materia prima, un resultado que ha acelerado los compromisos de financiación para instalaciones de ampliación de escala. La interacción de la fijación de precios del carbono, la inseguridad energética y los compromisos corporativos de sostenibilidad impulsa así la economía de la eliminación hacia soluciones que tanto reducen el volumen de residuos como crean energía despachable.
Las soluciones de energía a partir de residuos presentan una perspectiva de CAGR del 8,7% hasta 2031, erosionando la participación del 45% del mercado de Gestión de Residuos Industriales de los vertederos mediante una combinación de ingresos energéticos y valor de reducción de carbono. Las señales regulatorias en Europa ya han limitado las emisiones de metano por celda de vertedero, lo que lleva a los operadores a incorporar unidades de gasificación que convierten los orgánicos residuales en gas de síntesis. Este modelo de modernización demuestra que la frontera entre el vertedero y el tratamiento térmico es cada vez más porosa, lo que permite a los propietarios de sitios extraer rendimientos incrementales de activos heredados[2].
Por Tipo de Residuo:
La Complejidad de la Gestión de Residuos Peligrosos Impulsa el CrecimientoEn 2025, el segmento de residuos no peligrosos ocupó la mayor participación de mercado con un 79,3%. La regulación ahora clasifica los PFAS y ciertas composiciones químicas de baterías de litio como peligrosos, ampliando instantáneamente el conjunto de tratamientos disponibles. Las tecnologías de destrucción especializadas —arco de plasma, oxidación en agua supercrítica— presentan barreras de entrada que protegen los márgenes, lo que explica por qué los proveedores de servicios de residuos peligrosos registran consistentemente diferenciales de EBITDA por encima de la mediana del sector. Una inferencia inmediata es que los grupos de residuos multinacionales están canalizando el gasto de capital de forma desproporcionada hacia clústeres de tratamiento de residuos peligrosos, apostando por una demanda a largo plazo.
Se prevé que los residuos peligrosos crezcan a una CAGR del 6,5% hasta 2031, superando a las categorías no peligrosas a pesar de representar solo el 20,7% del tamaño del mercado de Gestión de Residuos Industriales en 2025. El segmento de residuos peligrosos también estimula la recuperación de recursos, ya que los disolventes usados y los metales de alto valor pueden compensar los costos de procesamiento. Las instalaciones emergentes integran monitoreo continuo de emisiones y seguimiento mediante cadena de bloques, aumentando la transparencia para reguladores y clientes por igual. Estas ventajas de trazabilidad aparecen cada vez más en la puntuación de adquisiciones, otorgando a los operadores conformes una ventaja comercial. Para las partes interesadas de la industria de Gestión de Residuos Industriales, esto significa que la capacidad en residuos peligrosos se está convirtiendo en un requisito previo para participar en verticales de alto crecimiento como el reciclaje de baterías.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Por Industria:
El Sector Eléctrico y Electrónico Lidera el Crecimiento en Medio de una Demanda DiversificadaLos productos químicos y petroquímicos fueron la industria generadora de residuos más grande con un 18,4% de la participación del mercado de Gestión de Residuos Industriales en 2025, lo que refleja no solo el tamaño del sector sino también los estrictos regímenes de cumplimiento. La intensificación de procesos en las refinerías genera concentraciones más altas de residuos peligrosos que requieren tratamiento avanzado, manteniendo la demanda de incineración especializada y regeneración de disolventes. Al mismo tiempo, los procesadores de alimentos y bebidas aceleran la adopción de la digestión anaerobia, convirtiendo los residuos orgánicos en biogás que sustituye al gas natural dentro de las plantas. Estas diversas trayectorias ilustran cómo los impulsores específicos de cada industria expanden acumulativamente el tamaño total del mercado, reforzando la visión de que ningún sector vertical puede saturar la capacidad de servicio en el mediano plazo.
Se prevé que el sector eléctrico y electrónico registre una CAGR del 9,3% hasta 2031, la más rápida dentro del mercado de Gestión de Residuos Industriales. La rápida rotación de dispositivos y la miniaturización del diseño crean flujos de residuos complejos ricos en metales preciosos, lo que motiva la minería urbana de alta calidad. Las empresas de residuos que implementan extracción hidrometalúrgica obtienen un beneficio inmediato de ingresos gracias a la apreciación del precio al contado de los metales, cubriendo efectivamente el riesgo de la disminución de la demanda de vertederos.
Análisis Geográfico
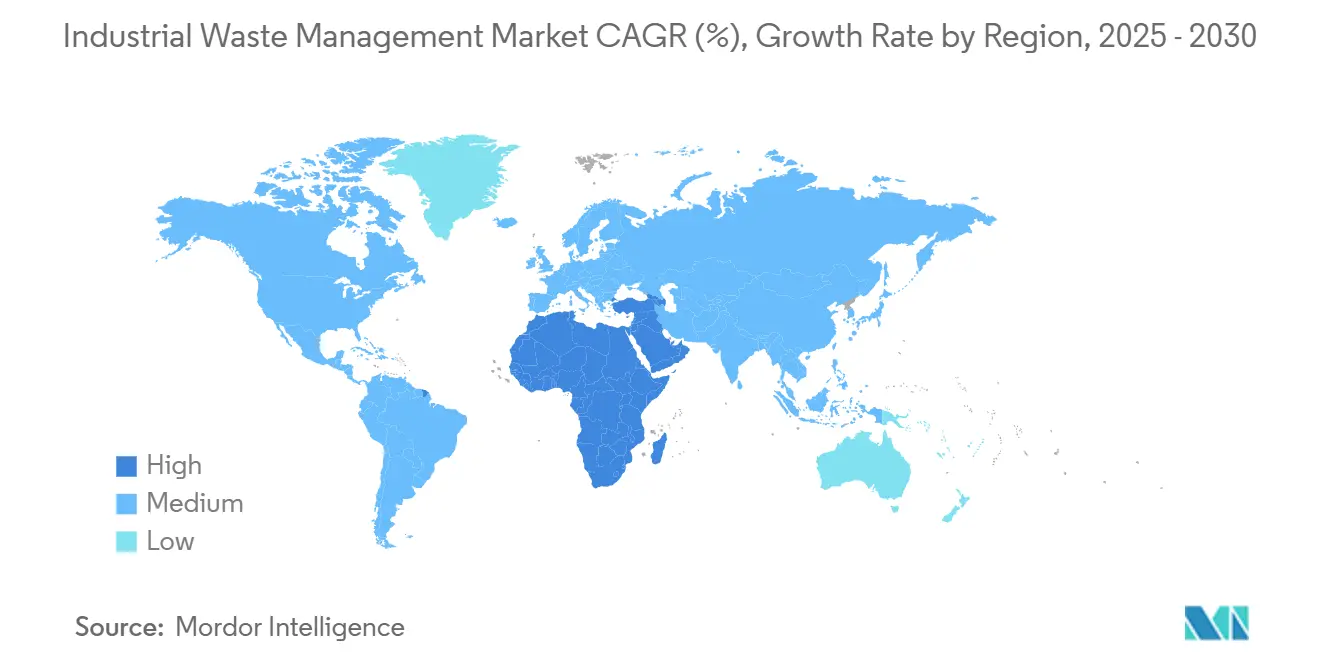
Mercado de Gestión de Residuos Industriales en Asia Pacífico
Asia Pacífico lidera con una participación del 46,1% del mercado de Gestión de Residuos Industriales en 2025, anclada por las grandes huellas manufactureras de China e India. Las autoridades locales que antes dependían de los canales de exportación para la eliminación de residuos ahora aplican la valorización doméstica, lo que ha llevado a un aumento del 43% en la capacidad de reciclaje de alta especificación entre 2023 y 2025. El gasto de capital se inclina hacia instalaciones capaces de manejar flujos de materiales múltiples, un diseño operativo que permite una rápida adaptación a los cambios en la producción industrial. Un patrón emergente muestra que las empresas de servicios públicos estatales están tomando participaciones minoritarias en empresas privadas de residuos, lo que señala el reconocimiento oficial de que la recuperación de recursos es una clase de activo cuasi estratégica.
Mercado de Gestión de Residuos Industriales en Oriente Medio
Oriente Medio exhibe la CAGR regional más alta con un 8,5% hasta 2031, impulsada por planes nacionales de diversificación que buscan monetizar los residuos como materia prima para las industrias posteriores. Arabia Saudita y los Emiratos Árabes Unidos están combinando concesiones de asociación público-privada con acuerdos de compra a largo plazo, creando marcos de ingresos bancables para plantas en terrenos sin desarrollar. Los primeros adoptantes emplean tecnologías de salto generacional como la gasificación de bajo oxígeno, evitando la modernización por fases y alcanzando estándares de emisiones de nivel europeo desde el primer día. A medida que los parques de simbiosis industrial ganan terreno, el calor residual de la pirólisis de plásticos se está canalizando ahora hacia unidades de desalinización adyacentes, ilustrando una planificación integrada de recursos ausente en los sistemas occidentales heredados.
Mercado de Gestión de Residuos Industriales en América del Norte y Europa
América del Norte sigue siendo un mercado maduro pero innovador, donde los programas corporativos de residuo cero se traducen en un suministro constante de materia prima para las instalaciones de recuperación de materiales. Las subvenciones federales por valor de 1,7 mil millones de USD destinadas a proyectos piloto de reciclaje avanzado subrayan el apoyo político a la infraestructura de próxima generación[3]. Los operadores de vertederos responden instalando sistemas de captura de metano a nivel de celda que se comercializan mediante contratos de gas natural renovable, prolongando eficazmente la relevancia de los activos al tiempo que se alinean con los imperativos climáticos. Europa, aunque menor en volumen, continúa estableciendo el referente regulatorio que otros imitan, garantizando que su influencia en los modelos tecnológicos y de servicio supere con creces su cuota en tonelaje.
Panorama Competitivo
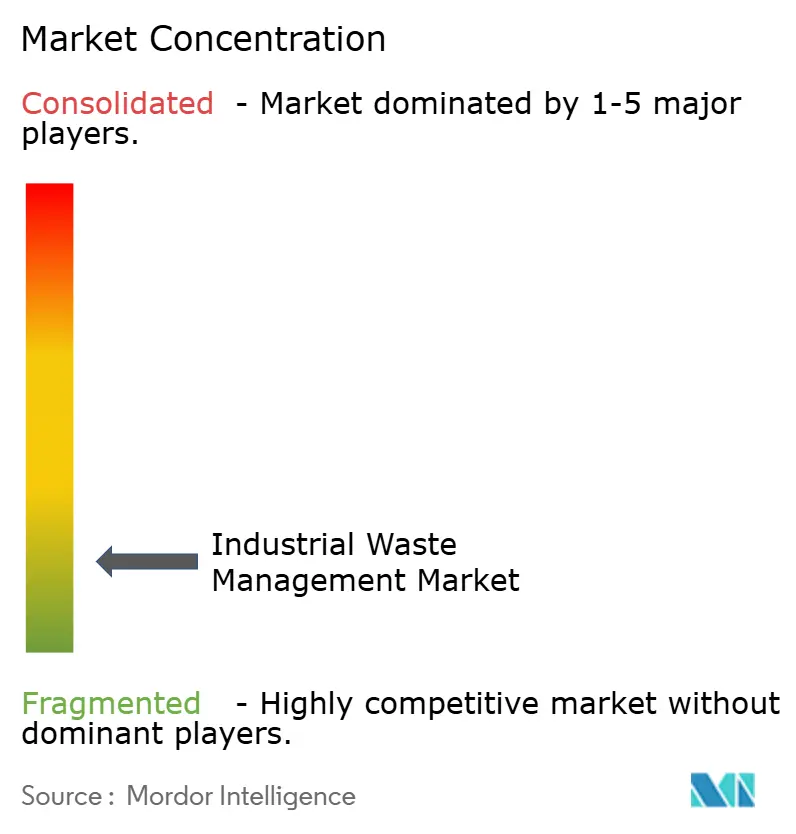
En 2025, los cinco principales actores de la industria de Gestión de Residuos Industriales controlan aproximadamente un tercio de los ingresos globales, lo que pone de relieve la naturaleza fragmentada del sector. Los actores establecidos en el mercado refinan su posicionamiento competitivo mediante la adquisición de empresas tecnológicas especializadas, como se evidencia en el reciente compromiso de 2 mil millones de USD de Veolia en activos de residuos peligrosos. La inversión tecnológica se centra en la clasificación por inteligencia artificial, la robótica y los gemelos digitales que pronostican la generación de residuos, proporcionando a los clientes datos detallados para cumplir con las obligaciones de informes ESG. Estas capas digitales elevan la propuesta de servicio en la cadena de valor, posicionando a los proveedores como socios de datos en lugar de simples transportistas.
Las oportunidades de espacio en blanco se concentran en torno a tipos de residuos emergentes como las baterías de iones de litio, los lodos cargados de PFAS y los desechos compuestos de las palas de turbinas eólicas. Los proveedores de servicios que dominan las composiciones químicas a medida capturan rentas de pioneros y erigen barreras de conocimiento contra los seguidores rápidos. Al mismo tiempo, los nuevos participantes en plataformas aprovechan los mercados en la nube para optimizar la logística de retorno, reduciendo el costo por tonelada para los generadores pequeños y medianos que históricamente estaban desatendidos. Esta democratización del acceso apunta a un futuro en el que los intermediarios con pocos activos coexisten con los procesadores con muchos activos, cada uno ocupando nichos distintivos de participación de mercado.
Las métricas financieras revelan que los actores integrados reportan flujos de caja más estables que las empresas de servicio único, debido en gran parte a la subvención cruzada entre las unidades de recolección, procesamiento y venta de energía. Las agencias de calificación de bonos citan los ingresos diversificados como un factor detrás de las recientes mejoras crediticias de los principales operadores, lo que permite menores costos de endeudamiento y una mayor expansión inorgánica. Un indicador revelador es la mejora del 27% en las tasas de recuperación en los centros de recuperación de materiales equipados con inteligencia artificial de Waste Management Inc., que se traduce en mayores ventas de materias primas y confirma que el liderazgo tecnológico puede compensar la variabilidad del volumen.
Líderes de la Industria de Gestión de Residuos Industriales
-
Veolia Environment SA
-
Suez Environment S.A.
-
Republic Services, Inc.
-
Waste Connections
-
Biffa Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión de Residuos Industriales Empresas cubiertas en este informe
- Veolia Environnement SA
- SUEZ SA
- Waste Management Inc.
- Republic Services Inc.
- Waste Connections Inc.
- Clean Harbors Inc.
- REMONDIS AG & Co. KG
- Biffa Group Ltd
- Covanta Holding Corp.
- GFL Environmental Inc.
- Stericycle Inc.
- DS Smith Plc
- FCC Environment Ltd
- Sims Limited (Sims Metal)
- Cleanaway Waste Management Ltd
- EnviroServ Waste Management
- US Ecology Inc.*
- Daiseki Co. Ltd
- Beijing OriginWater Tech.
- Averda International
- Renewi Plc
Lea el análisis de las empresas de gestión de residuos industriales
Desarrollos recientes de la industria en Mercado de Gestión de Residuos Industriales
- Mayo de 2025: Veolia se comprometió a invertir USD 1.200 millones para ampliar la capacidad de reciclaje químico de residuos peligrosos en Asia Pacífico; el programa de múltiples sitios tiene como objetivo los orgánicos complejos e incluye recuperación de energía en sitio.
- Abril de 2025: Republic Services finalizó la adquisición de US Ecology por USD 2.200 millones, integrando una red nacional de tratamiento de residuos peligrosos en su cartera de clientes industriales.
- Marzo de 2025: SUEZ y REMONDIS crearon una empresa conjunta para ampliar el reciclaje de residuos electrónicos en Europa, aunando conocimientos avanzados de extracción hidrometalúrgica y activos logísticos.
- Febrero de 2025: Clean Harbors inauguró un incinerador de alta temperatura por valor de USD 120 millones en Texas; la instalación aumenta el rendimiento anual de residuos peligrosos en 60.000 toneladas y cumple con los estándares de tecnología de control de mejor disponibilidad.
Mercado de Gestión de Residuos Industriales Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Principal
Según Mordor Intelligence, definimos el mercado de gestión de residuos industriales como la planificación, recolección, transporte, tratamiento, recuperación de materiales y eliminación final de residuos sólidos, líquidos o gaseosos generados por actividades manufactureras, de procesamiento, energéticas y extractivas, con ingresos capturados a nivel del proveedor de servicios durante 2025 en dólares estadounidenses constantes de 2024. Deliberadamente contabilizamos solo los servicios basados en honorarios y no incluimos las ventas de equipos ni los costos de tratamiento cautivo interno.
Exclusiones del alcance: Se excluyen los flujos de residuos domésticos, sólidos municipales y de construcción y demolición, así como las ventas de maquinaria de procesamiento de residuos.
Descripción General de la Segmentación
- Por Servicio
- Recolección
- Transporte y Logística
- Tratamiento y Disposición
- Reciclaje y Recuperación de Materiales
- Por Método de Disposición
- Vertedero
- Reciclaje
- Incineración y Recuperación de Energía (RDF, SRF, WtE)
- Por Tipo de Residuo
- No Peligroso
- Peligroso
- Por Industria
- Productos Químicos y Petroquímicos
- Petróleo y Gas
- Generación de Energía
- Metal y Minería
- Procesamiento de Alimentos y Bebidas
- Productos Farmacéuticos
- Eléctrico y Electrónico
- Materiales de Construcción
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Países Nórdicos (Suecia, Noruega, Dinamarca, Finlandia)
- Resto de Europa
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Sudáfrica
- Egipto
- Nigeria
- Resto de Oriente Medio y África
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- ASEAN (Indonesia, Malasia, Filipinas, Tailandia, Vietnam)
- Australia
- Resto de Asia-Pacífico
- América del Norte
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Los analistas de Mordor entrevistaron a reguladores medioambientales, gerentes de EHS en plantas químicas, metalúrgicas y de energía, y altos ejecutivos de contratistas de residuos integrados en Asia Pacífico, América del Norte, Europa y el Golfo. Estas discusiones validaron los rangos de costos de eliminación, los objetivos de desviación de vertederos y las tasas de recuperación específicas de cada región, llenando las brechas reveladas durante el trabajo de escritorio.
Investigación Documental
Comenzamos con conjuntos de datos abiertos como el Informe Bienal de Residuos Peligrosos de la EPA de EE. UU., las estadísticas de residuos de Eurostat, las encuestas del Ministerio de Medio Ambiente de Japón y los códigos de envío de UN Comtrade que rastrean las materias primas secundarias. Nuestros analistas también consultaron documentos de posición de la Asociación Internacional de Residuos Sólidos, las directrices técnicas del Convenio de Basilea y las asociaciones nacionales de cemento que divulgan los volúmenes de coprocesamiento. Los informes anuales 10-K de las empresas, los informes de sostenibilidad y los avisos de licitación globales se extrajeron a través de Dow Jones Factiva, mientras que D&B Hoovers y Volza apoyaron la comparación de ingresos y las verificaciones de flujos transfronterizos. Estas fuentes son meramente ilustrativas; muchos otros activos públicos y de suscripción informaron la recopilación, validación y aclaración de datos.
Dimensionamiento del Mercado y Pronóstico
Un modelo descendente convierte los factores de producción industrial e intensidad de generación de residuos en un conjunto de demanda de eliminación, que luego se verifica con agregaciones ascendentes selectivas de ingresos de operadores y precios de servicio promedio muestreados. Donde los datos a nivel de instalación eran escasos, las ratios derivadas de entrevistas cubrieron las brechas antes de la calibración final. Las variables clave incluyen la división entre residuos peligrosos y no peligrosos, las tarifas reguladas de acceso a vertederos, la utilización de la capacidad de conversión de residuos en energía, los incentivos de crédito de reciclaje y el valor añadido de la manufactura regional. Proyectamos el mercado hasta 2030 utilizando una regresión multivariante que vincula los ingresos por servicios con las tendencias del PMI industrial, los ciclos de gasto de capital y los hitos regulatorios anunciados.
Ciclo de Validación de Datos y Actualización
Nuestros analistas someten cada modelo borrador a verificaciones de varianza frente al tonelaje histórico de eliminación y los márgenes operativos, seguidas de una revisión por pares entre los miembros sénior del equipo. Los informes se actualizan anualmente, y los eventos materiales como las principales enmiendas regulatorias o las grandes fusiones desencadenan actualizaciones intermedias. Un barrido final previo a la publicación garantiza que los clientes reciban la visión más actualizada.
Por qué la Línea de Base de Gestión de Residuos Industriales de Mordor Ofrece una Orientación Confiable
Las estimaciones publicadas a menudo divergen porque las empresas mezclan categorías de residuos, aplican diferentes bases de precios y actualizan los modelos a ritmos variables.
Los principales impulsores de las brechas incluyen la incorporación de flujos municipales, el conteo de las ventas de equipos como ingresos por servicios, las ratios de conversión no verificadas y la escalada agresiva de los precios promedio de los servicios, mientras que el estudio de Mordor limita el alcance a los clientes industriales y valida cada par precio-volumen mediante verificaciones de doble fuente.
Comparación de referencia
| Tamaño del mercado | Fuente anonimizada | Principal impulsor de la brecha |
|---|---|---|
| 298,08 mil millones de USD (2025) | Mordor Intelligence | |
| 1.647,42 mil millones de USD (2024) | Consultora Global A | Combina residuos municipales, de construcción y domésticos y añade ventas de equipos, inflando los totales |
| 581,61 mil millones de USD (2025) | Revista Sectorial B | Agrega los ingresos de los operadores de vertederos y aplica un crecimiento uniforme sin verificaciones por segmento |
En resumen, la selección disciplinada de variables, los pasos de modelado transparentes y las actualizaciones oportunas de Mordor proporcionan a los responsables de la toma de decisiones una línea de base equilibrada y reproducible que pueden utilizar con confianza para la planificación estratégica y de inversiones.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Gestión de Residuos Industriales?
El mercado se sitúa en 315,37 mil millones de USD en 2026 y se proyecta que alcance los 424,03 mil millones de USD en 2031.
¿Qué región tiene la mayor participación del Mercado de Gestión de Residuos Industriales?
Asia Pacífico lidera con aproximadamente el 46% de los ingresos globales en 2025 debido a la rápida industrialización y el endurecimiento de las leyes medioambientales.
¿Qué segmento de servicio está creciendo más rápido dentro de la industria de Gestión de Residuos Industriales?
Los servicios de reciclaje y recuperación de materiales se están expandiendo a una CAGR del 8%, impulsados por las políticas de economía circular y el aumento de los precios de los productos básicos.
¿Por qué la gestión de residuos peligrosos está ganando prominencia?
Las regulaciones globales más estrictas sobre sustancias químicas como los PFAS y el crecimiento de la manufactura de baterías requieren tecnologías especializadas de destrucción y recuperación.