
Tamaño y Participación del Mercado de Comunicación por Radio Bidireccional
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 10.46 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.11 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.18 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
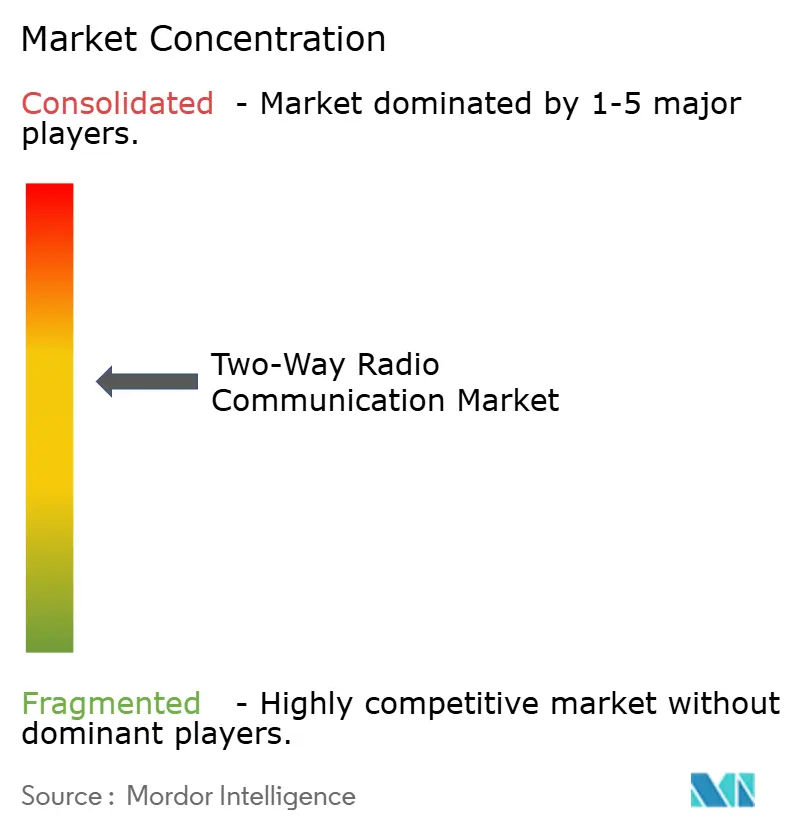
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Comunicación por Radio Bidireccional por Mordor Intelligence
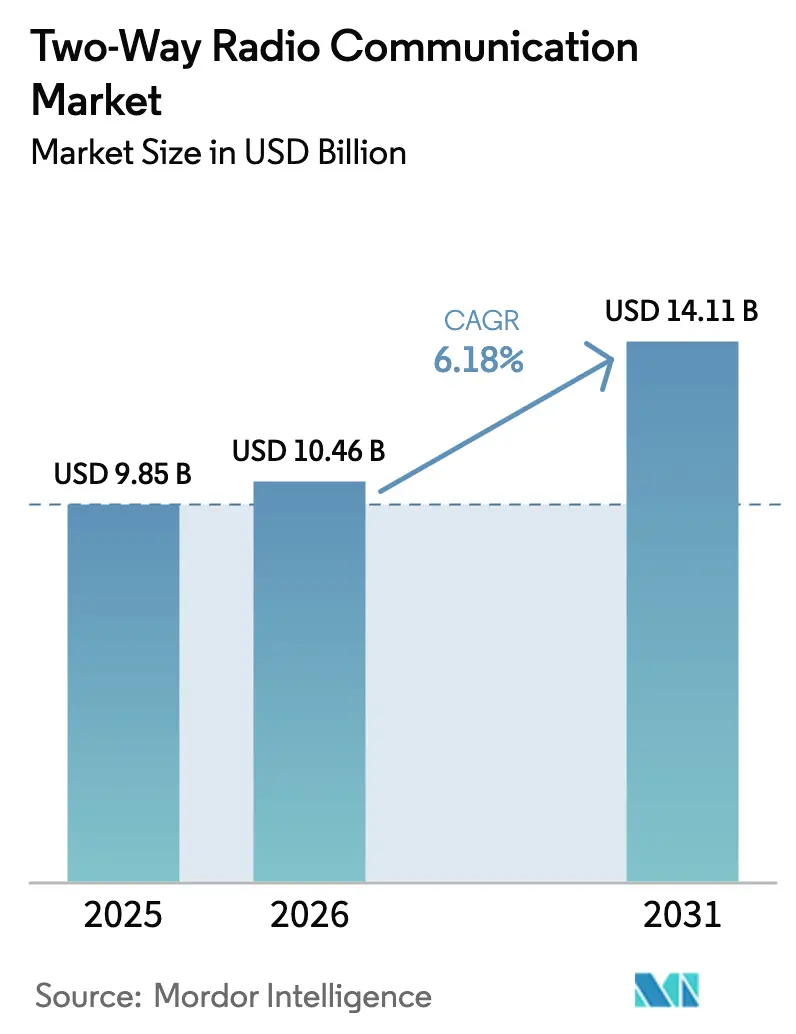
El tamaño del mercado de Comunicación por Radio Bidireccional en 2026 se estima en USD 10,46 mil millones, creciendo desde el valor de 2025 de USD 9,85 mil millones con proyecciones para 2031 que muestran USD 14,11 mil millones, creciendo a una CAGR del 6,18% durante 2026-2031. El impulso de adopción proviene de la rápida migración hacia plataformas digitales de Radio Móvil Terrestre (LMR), las estrictas normas de banda estrecha y la necesidad de voz de misión crítica que interopera con datos de banda ancha. Las agencias de seguridad pública están actualizando las flotas analógicas heredadas, mientras que los usuarios industriales en logística, energía y manufactura ven las radios digitales como puertas de acceso a telemetría, GPS y diagnóstico remoto. Las arquitecturas híbridas LTE/DMR están ampliando la base direccionable porque superponen datos de banda ancha sobre flujos de trabajo de pulsar para hablar ya comprobados. Simultáneamente, las redes privadas LTE/5G de campus están transformando las comunicaciones empresariales, creando oportunidades de asociación para los proveedores que integran módulos celulares en las radios. La presión de precios de los fabricantes de diseño original (ODM) del Lejano Oriente se intensifica, pero los operadores establecidos defienden su participación mediante cifrado, refuerzo cibernético y servicios de ciclo de vida.
Conclusiones Clave del Informe
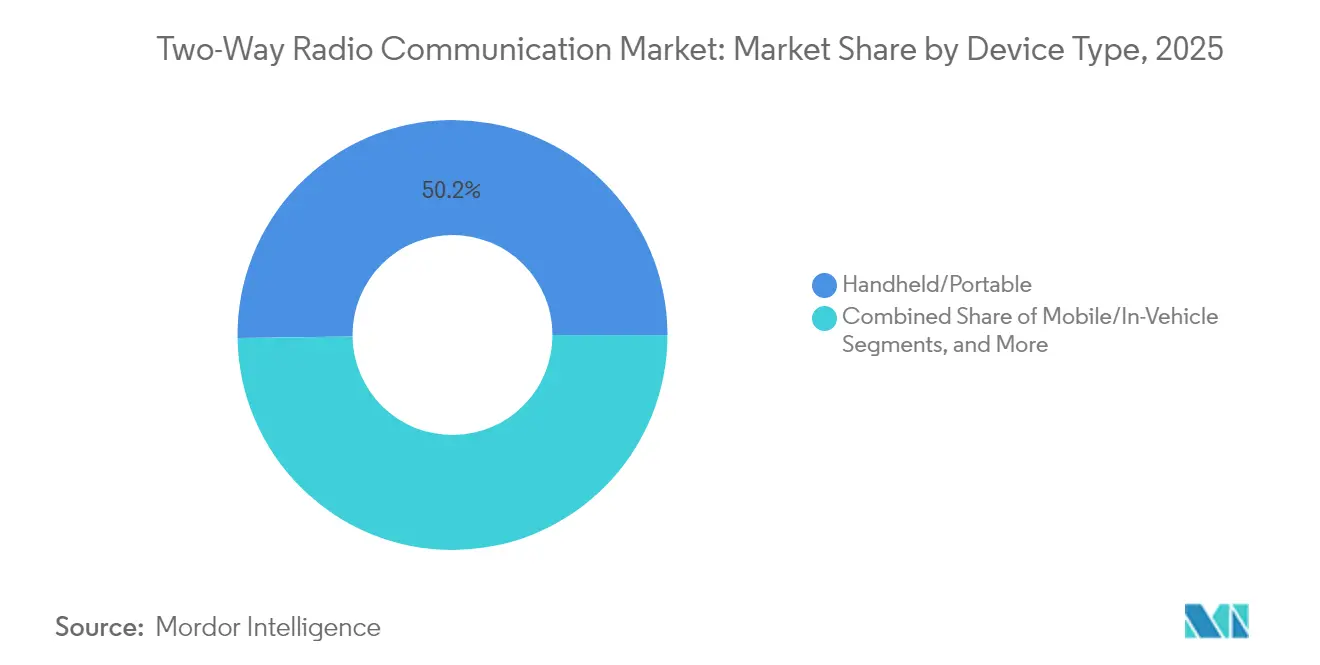
- Por tipo de dispositivo, las unidades portátiles/manuales lideraron con el 50,22% de la participación del mercado de Comunicación por Radio Bidireccional en 2025, mientras que los sistemas móviles/en vehículo tienen una previsión de expansión a una CAGR del 7,66% hasta 2031.
- Por banda de frecuencia, UHF (400-512 MHz) mantuvo el 44,12% de la participación del tamaño del mercado de Comunicación por Radio Bidireccional en 2025, mientras que SHF (1-6 GHz) está proyectado a crecer a una CAGR del 7,98% hasta 2031.
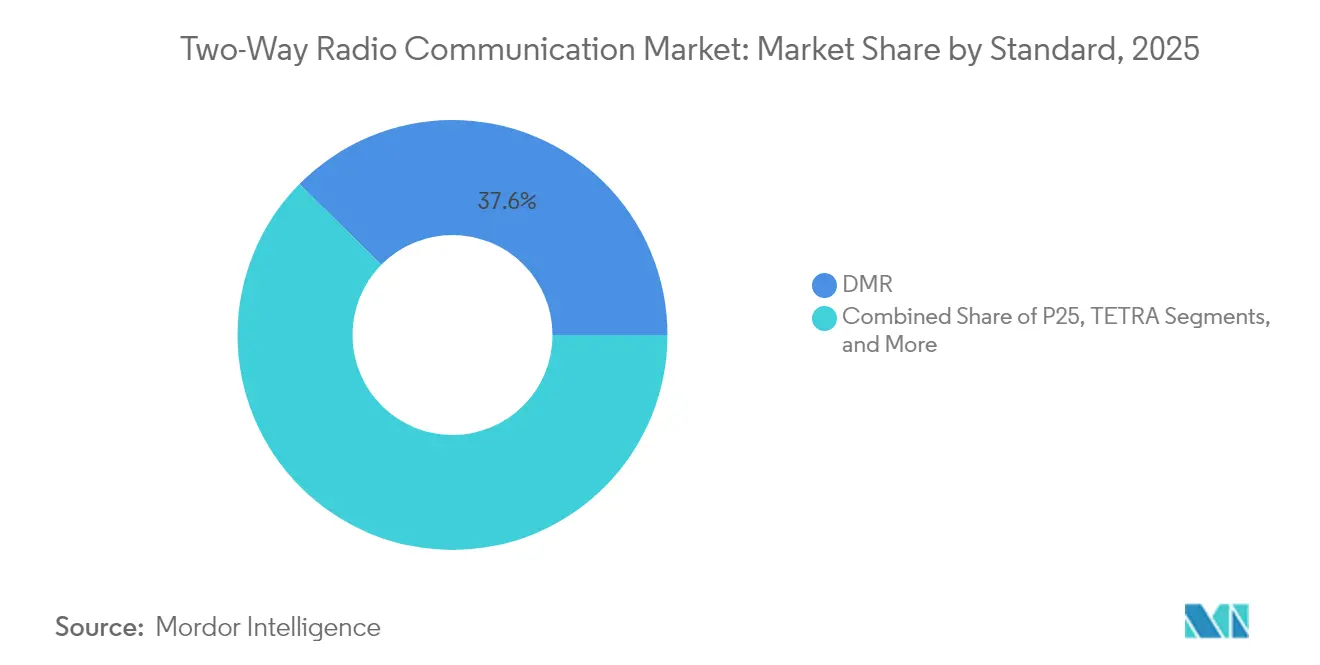
- Por estándar, DMR capturó el 37,62% de la participación del mercado de Comunicación por Radio Bidireccional en 2025, mientras que las tecnologías PoC (Pulsar para Hablar sobre Celular) registran la CAGR más alta del 9,05% hasta 2031.
- Por usuario final, el gobierno y la seguridad pública representaron el 40,62% del tamaño del mercado de Comunicación por Radio Bidireccional en 2025, mientras que el transporte y la logística avanzan a una CAGR del 8,44% hasta 2031.
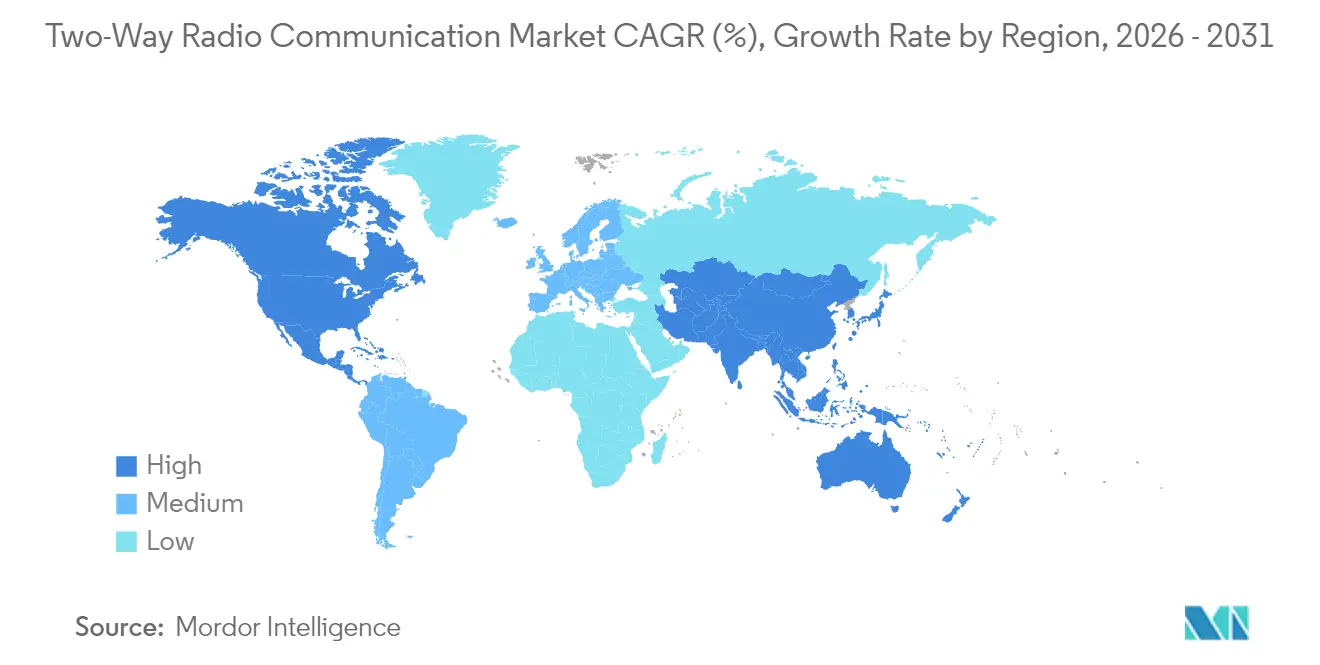
- Por geografía, América del Norte lideró con el 38,62% de la participación del mercado de Comunicación por Radio Bidireccional en 2025, mientras que Asia Pacífico es la región de más rápido crecimiento con una CAGR del 7,75% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Migración digital de la base instalada global de LMR | +1.5% | América del Norte, Europa, expansión global | Mediano plazo (2-4 años) |
| Normas de banda estrecha obligatorias y reasignación de espectro (VHF/UHF) | +1.2% | América del Norte, UE | Corto plazo (≤ 2 años) |
| Creciente despliegue híbrido LTE/DMR para seguridad pública | +1.8% | América del Norte, Asia Pacífico | Mediano plazo (2-4 años) |
| Proliferación de redes privadas LTE/5G de campus | +1.1% | Global, primeros adoptantes industriales | Largo plazo (≥ 4 años) |
| Aumento de proyectos de infraestructura en el Reino Unido (HS2, puertos inteligentes) | +0.8% | Reino Unido, corredores de transporte de la UE | Corto plazo (≤ 2 años) |
| Demanda de economía circular para radios reacondicionadas | +0.6% | Regiones sensibles al costo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Migración Digital Acelera la Modernización de Misión Crítica
Las transiciones de analógico a digital duplican la eficiencia del espectro al tiempo que integran cifrado, texto y funciones de GPS que las agencias de seguridad pública consideran indispensables. Los principales estados y provincias presupuestan actualizaciones P25 o DMR que unifican los canales de bomberos, servicios médicos de emergencia y policía en todos los condados. El obstáculo económico se está reduciendo a medida que los precios de los handsets digitales convergen con los analógicos, lo que lleva a los municipios a renovar sus flotas antes. Los gestores de flotas en servicios públicos y transporte vinculan la voz digital con SCADA y telemática para agilizar la respuesta a interrupciones. Debido a que las claves de cifrado se gestionan de forma centralizada, las agencias reducen los riesgos de brechas de seguridad y cumplen con los mandatos cibernéticos en evolución.
Los Mandatos de Banda Estrecha Impulsan la Optimización del Espectro
Los reguladores completaron el cambio de 25 kHz a 12,5 kHz en las bandas VHF/UHF de los Estados Unidos y ahora tienen en vista divisiones de 6,25 kHz, lo que obliga a realizar adaptaciones en toda las flotas empresariales.[1]Autoridad Australiana de Comunicaciones y Medios, "Espectro de Radio Móvil Terrestre," ACMA, acma.gov.au Directivas similares se extienden en Canadá, Europa y partes de Asia, acelerando los ciclos de reemplazo de repetidores analógicos que no pueden cumplir con anchos de canal más estrechos. Los proveedores de equipos ofrecen como mejora radios TDMA de ranura doble que superan la cuota e integran canales de datos sin necesidad de nuevo espectro. Los usuarios finales enfrentan costos de reprogramación y pruebas en sitio, pero citan la mejora del audio y una mayor duración de la batería como compensaciones. La reasignación de espectro presiona aún más a los operadores establecidos cuando los reguladores crean segmentos de seguridad pública para banda ancha, empujando a las agencias hacia dispositivos multibanda o híbridos.
La Integración Híbrida LTE/DMR Transforma las Comunicaciones de Seguridad Pública
FirstNet y redes LTE de servicio prioritario comparables permiten a las agencias mantener el predecible pulsar para hablar mientras añaden ancho de banda para video de cámaras corporales, capas GIS y transmisiones de drones.[2]Motorola Solutions Inc., "Motorola Solutions Informa Resultados del Cuarto Trimestre y Año Completo 2024," Motorola Solutions, motorolasolutions.com Los dispositivos de modo dual cambian automáticamente entre voz DMR y datos LTE, garantizando la continuidad cuando las redes comerciales se congestionan. Los centros de mando obtienen paneles de control integrales que fusionan localización automática de vehículos (AVL), despacho asistido por computadora (CAD) y video situacional en una sola pantalla. La migración gradual protege las inversiones realizadas en LMR y reduce la carga de capacitación. Las pasarelas multibanda también acortan las brechas de cobertura en cañones o sótanos al enrutar el tráfico a través del portador que tenga señal disponible.
Las Redes LTE/5G Privadas Transforman la Arquitectura de Comunicación Empresarial
Las minas a cielo abierto, refinerías y puertos inteligentes despliegan LTE en bandas CBRS o de espectro con licencia para cubrir sitios con cobertura de baja latencia determinista. Los compradores industriales entonces ejecutan VoIP, control de vehículos de guiado automático (AGV) y sensores IoT en una sola red en lugar de Wi-Fi y LMR separados. Los proveedores del mercado de Comunicación por Radio Bidireccional responden integrando ranuras SIM en las radios, lo que permite el respaldo de voz cuando la cobertura celular falla. Los integradores agrupan núcleos EPC, eNodeBs y handsets robustos como servicios gestionados llave en mano, un modelo de negocio que compensa la mercantilización del hardware. Los analistas esperan que los sitios celulares privados se tripliquen para 2030, contribuyendo a una nueva cartera de pedidos para dispositivos híbridos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Congestión de espectro en núcleos urbanos | -0.9% | Megalópolis globales | Corto plazo (≤ 2 años) |
| Creciente sustitución por teléfonos inteligentes robustos y PoC | -1.2% | Segmentos empresariales sensibles al costo | Mediano plazo (2-4 años) |
| Presión de precios de marcas ODM del Lejano Oriente | -0.7% | Global, segmentos de bajo presupuesto | Corto plazo (≤ 2 años) |
| Límite de precio de la Autoridad de Mercados y Competencia (CMA) en la red Airwave del Reino Unido | -0.3% | Reino Unido | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Congestión de Espectro Limita la Expansión Tradicional de la Radio
Los bloques VHF/UHF urbanos sufren de superposición de canales de taxis, seguridad y eventos que incrementan las interferencias y las tarifas de licencias. Los planificadores de seguridad pública deben superponer micrositios celulares o migrar a 700/800 MHz para eliminar zonas muertas, aumentando el gasto de capital. La compartición dinámica y las radios cognitivas prometen alivio, pero introducen complejidad normativa y retrasos en la certificación. La escasez de canales prolonga los ciclos de autorización para nuevos sistemas, extendiendo los plazos de despliegue. La presión empuja a las empresas hacia aplicaciones PoC que utilizan el espectro LTE existente en lugar de competir por escasas frecuencias de radio móvil terrestre, lo que fragmenta el conjunto de usuarios potenciales para los proveedores tradicionales.
Los Teléfonos Inteligentes Robustos Presentan Alternativas Viables a las Radios
Los teléfonos inteligentes IP68 con botones de pulsar para hablar programables imitan la ergonomía de las radios mientras ofrecen ecosistemas Android completos.[3]Sonim Technologies, "Soluciones Móviles Robustas," Sonim Technologies, sonimtech.com Las suscripciones mensuales de PoC comienzan muy por debajo del tiempo de acceso en redes troncales analógicas, lo que las hace atractivas para hostelería, comercio minorista y pequeños almacenes. La autonomía de la batería se ha acercado a un turno completo de 12 horas, y los perfiles MCX (Servicios de Misión Crítica) sobre 5G prometen voz priorizada. Sin embargo, las agencias siguen siendo cautelosas respecto a la dependencia celular durante desastres. Los fabricantes de equipos de radio ahora comercializan dispositivos "convergentes" con botones duales de pulsar para hablar para mantener a los compradores de bajo gasto de capital. Las barreras de capacitación y normativas persisten, pero la tendencia de sustitución reduce los volúmenes unitarios en el segmento inferior.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Dispositivo:
La Portabilidad Impulsa el Liderazgo del MercadoLas radios manuales retuvieron el 50,22% de la participación del mercado de Comunicación por Radio Bidireccional en 2025, afirmando la centralidad de la movilidad personal en los pisos de fábrica y en las escenas de incidentes. Su diseño ligero y con clip para cinturón es adecuado para los primeros respondedores y los operadores de grúas que no pueden depender de la energía del vehículo. La migración de funciones replica la experiencia de usuario de los teléfonos inteligentes: pantallas táctiles, Wi-Fi y módulos de cámara, pero preserva los controles ergonómicos aptos para el uso con guantes. Los balizas Bluetooth de baja energía se emparejan con auriculares de protección auditiva para agilizar los flujos de trabajo en zonas peligrosas. Los equipos móviles/en vehículo superarán el crecimiento general a una CAGR del 7,66% a medida que las flotas digitalizan la logística. Las pantallas montadas en el tablero combinan voz, navegación y registro electrónico, reduciendo el riesgo de conductores distraídos y la carga administrativa.
Los segmentos de segundo nivel, como estaciones base y repetidores, se expanden lentamente porque muchas agencias reutilizan las torres simplemente reemplazando controladores y excitadores. No obstante, los repetidores gestionados en la nube permiten actualizaciones de firmware y análisis de rendimiento que mejoran el tiempo medio de reparación. Los micro-repetidores con respaldo de batería cubren brechas de cobertura metropolitana en túneles y edificios de gran altura. Los proveedores agrupan extensiones de garantía y monitoreo remoto del estado para compensar la desaceleración de la velocidad del hardware. Como resultado, el mercado de Comunicación por Radio Bidireccional integra valor en software y servicios en lugar de nuevo hardware, posicionando a los fabricantes de equipos originales (OEM) para ingresos recurrentes.


Por Banda de Frecuencia:
El Dominio UHF Enfrenta el Desafío de las Altas FrecuenciasLa participación del 44,12% de UHF en el mercado de Comunicación por Radio Bidireccional refleja su combinación óptima de penetración en edificios y practicidad de antenas. Los centros comerciales, los estadios y los departamentos de bomberos dependen de UHF para cubrir escaleras y garajes subterráneos. Sin embargo, los enlaces SHF (1-6 GHz) se compondrán al 7,98% hasta 2031 a medida que el backhaul LTE privado y los dispositivos periféricos Wi-Fi 6E se consolidan. Los handsets SHF integran eSIMs y antenas de parche de baja ganancia que utilizan CBRS o segmentos de operadores locales, entregando 200 Mbps para drones de video. VHF permanece arraigado en zonas forestales y marinas, donde el alcance de 40 millas en línea de visión compensa el volumen del handheld.
Las frecuencias más altas imponen longitudes de onda más cortas, lo que permite antenas compactas pero exige redes de sitios más densas. Para minimizar el costo total de propiedad, los integradores despliegan radios multibanda que conmutan entre VHF, UHF y 700/800 MHz, reduciendo los desplazamientos de servicio técnico. El tamaño del mercado de Comunicación por Radio Bidireccional para portátiles de doble banda se espera que aumente en términos absolutos incluso si las ventas de unidades de banda única se estabilizan. Las agencias evalúan los compromisos de cobertura, optando a menudo por una arquitectura mixta: UHF para interiores y LTE privado SHF para aplicaciones con uso intensivo de datos.
Por Estándar:
El Liderazgo de DMR es Desafiado por la Innovación PoCDMR acaparó el 37,62% de la participación del mercado de Comunicación por Radio Bidireccional en 2025 gracias a que su eficiencia TDMA reduce la congestión de canales sin necesidad de sitios propietarios. Las redes interoperables de nivel II atraen a los municipios sensibles al presupuesto que migran desde el analógico, mientras que el troncalizado de nivel III iguala las funciones de P25 a menor costo. Sin embargo, la CAGR del 9,05% de PoC señala que los compradores de mercados nuevos se saltan los repetidores y utilizan datos de operadoras. Los organismos de normalización están finalizando MCPTT Versión 17, mejorando los objetivos de latencia por debajo de 300 ms y reduciendo la ventaja de LMR. Aun así, P25 mantiene su supremacía en los contextos de misión crítica de los Estados Unidos gracias al cifrado AES-256 y las rigurosas pruebas de conformidad.
NXDN y dPMR sirven a los usuarios industriales ligeros que necesitan claridad digital con presupuestos reducidos. TETRA domina el ferrocarril metropolitano y los aeropuertos europeos, pero enfrenta ciclos de obsolescencia a medida que avanzan los ensayos del Sistema de Comunicaciones Móviles Ferroviarias del Futuro (FRMCS) 5G. Durante el período de previsión, el mercado de Comunicación por Radio Bidireccional verá radios "definidas por software" multiprotocolo que pueden reprogramarse entre formas de onda DMR y LTE según demanda, protegiendo el gasto de capital contra los cambios de estándares. Los ingresos por servicios crecen a medida que los integradores alojan servidores de gestión de claves y portales de programación inalámbrica.
Por Industria de Uso Final:
El Dominio de la Seguridad Pública Enfrenta el Desafío de la LogísticaEl dominio del 40,62% del gobierno y la seguridad pública sobre el tamaño del mercado de Comunicación por Radio Bidireccional sigue anclado en flujos de financiación estatutaria y mandatos de seguridad vital. Las subvenciones federales compensan los precios premium de los handsets multibanda que superan los USD 1.500 por unidad, sosteniendo los márgenes de los fabricantes de equipos originales (OEM). Las consolas de despacho integran alimentaciones de NG911, CAD y complementos de reconocimiento facial que elevan la conciencia situacional. Mientras tanto, el transporte y la logística, impulsados por el auge del comercio electrónico, avanzarán a una CAGR del 8,44% a medida que los centros de distribución cruzada anhelan coordinación instantánea. Los recolectores de almacén utilizan auriculares conectados por Bluetooth para reducir las tasas de errores de selección y cumplir con los plazos de envío en el mismo día.
Las empresas de servicios públicos invierten en radios para cascos homologadas para 60°C y zonas de arco eléctrico, que a menudo acoplan datos de sensores de salud de activos en el mismo portador. Los clientes de petróleo y gas especifican handsets intrínsecamente seguros (IS) con clasificaciones de temperatura T4, un nicho donde persisten los precios premium. La hostelería y el comercio minorista se inclinan hacia PoC para reducir los costos de infraestructura, aunque alquilan radios por contrato en temporadas pico. Dado que cada sector valora el tiempo de actividad, los acuerdos de nivel de servicio que cubren la renovación de baterías, la aplicación de parches de software y el intercambio en caliente las 24 horas del día, los 7 días de la semana siguen siendo fundamentales para la fidelización de clientes, asegurando rentas de servicio estables incluso cuando los precios de venta promedio del hardware disminuyen.
Análisis Geográfico
Mercado de Comunicación por Radio Bidireccional de América del Norte
América del Norte retuvo el 38,62% del mercado de Comunicación por Radio Bidireccional en 2025, impulsado por los despliegues de FirstNet, los mandatos de interoperabilidad a nivel estatal y la sustitución de flotas analógicas obsoletas. Las subvenciones municipales cubrieron las actualizaciones de radios multibanda para bomberos, policía y servicios de emergencias médicas, elevando los envíos de gama premium. La integración de banda ancha para seguridad pública fomenta la demanda de portátiles con capacidad LTE y enrutadores vehiculares que se conectan a P25. El gasto del sector privado proviene de los corredores petroquímicos a lo largo de la Costa del Golfo, que adoptan LTE/LMR convergente para la resiliencia ante huracanes. Los ingresos por servicios superan ahora al hardware en la región, lo que refleja contratos de servicios gestionados de larga duración.
Mercado de Comunicación por Radio Bidireccional de Asia-Pacífico y América Latina
Se proyecta que Asia Pacífico registre un CAGR del 7,75% hasta 2031, respaldado por megaproyectos ferroviarios, portuarios y de manufactura en China, India y el Sudeste Asiático. Los ministerios de seguridad pública de Indonesia y Filipinas están adoptando directamente redes troncales digitales, integrando GPS e inicio de sesión biométrico. La automatización de fábricas impulsa proyectos piloto de LTE privado utilizando espectro de 3,5 GHz y computación en el borde, estimulando la demanda de dispositivos híbridos. Los fabricantes de diseño original locales ofrecen precios más bajos que las marcas globales, pero las multinacionales siguen ganando licitaciones de nivel crítico que requieren cifrado y certificaciones para áreas peligrosas. Las empresas mineras australianas son pioneras en pozos 5G independientes, un modelo que probablemente se replicará en América Latina.
Mercado de Comunicación por Radio Bidireccional de EMEA y América Latina
Europa mantiene un crecimiento estable pero moderado a medida que los países armonizan el roaming TETRA transfronterizo e invierten en banda ancha de 700 MHz para servicios ferroviarios y de emergencia. Las regulaciones de sostenibilidad fomentan la adquisición de radios reacondicionadas, apoyando los canales de economía circular. La región también enfrenta límites de costos, como el techo de precios de la Autoridad de Competencia y Mercados del Reino Unido sobre el tiempo de emisión de Airwave, lo que presiona a los operadores establecidos a diversificarse hacia el software. Oriente Medio y África aportan ganancias incrementales mediante despliegues de seguridad para megaeventos e instalaciones petroleras, aunque el riesgo político modera los contratos a largo plazo. América Latina experimenta actualizaciones esporádicas vinculadas a asignaciones fiscales de seguridad pública y expansiones mineras en Chile y Perú.

Panorama regulatorio
Las comunicaciones de radio bidireccional están reguladas por marcos nacionales de licencias de espectro alineados con el Reglamento de Radiocomunicaciones de la UIT. La edición 2024 del Reglamento de Radiocomunicaciones de la UIT, que incorpora revisiones de la CMR-23, entró en vigor el 1 de enero de 2025, y determina la coordinación transfronteriza del espectro y los planes nacionales de canales para las asignaciones móviles terrestres en VHF/UHF.
En los Estados Unidos, la FCC regula la mayoría de las operaciones de radio bidireccional profesional bajo la Parte 90 para servicios móviles terrestres privados, mientras que ciertos casos de uso de consumo y de corto alcance se rigen por la Parte 95. En el Reino Unido, Ofcom actualizó las normas de exención de Wireless Telegraphy en 2026, con cambios que entraron en vigor el 24 de marzo de 2026 (Wireless Telegraphy (Exemption) (Amendment) Regulations 2026) y actualizaciones adicionales de exención de dispositivos de corto alcance efectivas a partir del 29 de abril de 2026, que afectan la planificación de cumplimiento y equipos para dispositivos convergentes que combinan funciones LMR de banda angosta con capacidades celulares.
Análisis de la cadena de valor
La cadena de valor comienza con semiconductores de RF y banda base, componentes pasivos (filtros, duplexores, antenas), baterías, pantallas y carcasas mecánicas, que alimentan el diseño ODM/OEM, las pruebas de cumplimiento y el ensamblaje final de dispositivos portátiles, móviles e infraestructura (repetidores, estaciones base, consolas de despacho). Después de esto, el equipo pasa por distribuidores, revendedores especializados e integradores de sistemas que gestionan la coordinación de frecuencias, la programación, la instalación y las pruebas de aceptación. Los servicios de ciclo de vida incluyen luego la reparación en depósito, la renovación de baterías y la gestión de software y claves para flotas cifradas.
La dinámica de la oferta ha aumentado el peso de la huella de fabricación y la asignación de componentes. La fricción comercial y la exposición arancelaria en dispositivos de origen chino han impulsado a los socios de canal y proveedores a reequilibrar el abastecimiento y el ensamblaje final hacia ubicaciones alternativas (por ejemplo, Malasia y Japón para algunos proveedores). Las restricciones de plazos de entrega en ciertas líneas profesionales también han elevado el papel de la capacidad de fabricación por contrato, la gestión de inventario y el soporte postventa junto con el rendimiento del hardware.
Panorama Competitivo
El mercado de Comunicación por Radio Bidireccional demuestra una concentración moderada: Motorola Solutions, Hytera y L3Harris aprovechan extensas carteras de patentes y certificaciones a nivel nacional para sostener precios premium. Los competidores ODM de China y Corea del Sur compiten en precio, inundando las unidades analógicas de menos de USD 200 y las digitales de gama de entrada en América Latina y África. Sin embargo, los nichos de alta seguridad y seguridad intrínseca permanecen protegidos debido a las rigurosas pruebas y los controles de exportación. El enfoque estratégico se ha desplazado hacia el software, con los operadores establecidos agrupando consolas de mando en la nube, análisis de incidentes asistido por inteligencia artificial y aprovisionamiento inalámbrico que generan tarifas recurrentes.
Las integraciones de LTE híbrido atraen acuerdos de convergencia: Motorola adquirió un proveedor de núcleo CBRS en 2024, mientras que Hytera lanzó un handset dual PoC/DMR dirigido a la logística. L3Harris pivotó hacia "L3Harris como Servicio", agrupando radios, software y soporte del ciclo de vida en suscripción para suavizar los desembolsos de capital de las agencias del condado. Mientras tanto, los proveedores de plataformas PoC se asocian con grupos de operadoras para ofrecer pulsar para hablar basado en eSIM que se integra con Microsoft Teams, apelando a los compradores de TI empresarial. Los litigios sobre patentes de códecs y TDMA persisten, añadiendo cargas de regalías a los actores más pequeños.
La diversificación de la cadena de suministro se está acelerando tras la pandemia, con los fabricantes de equipos originales (OEM) localizando el ensamblaje final en México, Polonia y Malasia para mitigar el riesgo arancelario y logístico. La escasez de chips llevó a los fabricantes de radios a rediseñar las placas en torno a microcontroladores de fácil disponibilidad, agilizando la certificación mediante arquitecturas definidas por software. Las presiones de responsabilidad social empresarial (ESG) empujan a los proveedores a introducir programas de reciclaje de baterías y componentes conformes con RoHS-3. La intensidad competitiva dependerá de la capacidad de los proveedores para integrar cancelación de ruido acústico basada en inteligencia artificial, análisis en la nube y refuerzo de ciberseguridad sin incrementar el costo de los materiales.
Líderes de la Industria de Comunicación por Radio Bidireccional
Motorola Solutions, Inc.
Hytera Communications Corporation Limited
L3Harris Technologies, Inc.
Icom Incorporated
Sepura Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Comunicación por Radio Bidireccional
- Motorola Solutions, Inc.
- Hytera Communications Corporation Limited
- L3Harris Technologies, Inc.
- JVCKENWOOD Corporation
- Icom Incorporated
- Sepura Limited
- Tait International Limited
- Airbus Secure Land Communications GmbH
- Cobham Satcom
- Simoco Wireless Solutions Limited
- Entel UK Limited
- Caltta Technologies Co., Ltd.
- Kirisun Communications Co., Ltd.
- BK Technologies Corporation
- Uniden Holdings Corporation
- Fujian BFDX Communication Technology Co., Ltd.
- Midland Radio Corporation
- Radioddity
- Thales SA
- Rohill Engineering B.V.
Lea el análisis de las empresas de comunicación por radio bidireccional

Oportunidades de mercado y perspectivas futuras
La hibridación de LMR con enlaces de banda ancha y satelitales es un claro espacio en blanco para los proveedores que puedan ofrecer soluciones interoperables y alineadas con estándares sin forzar el reemplazo total de las flotas existentes. En abril de 2026, Motorola Solutions anunció una colaboración con T-Mobile para integrar los radios inteligentes APX NEXT con los servicios celulares T-Priority y la conectividad satelital (T-Satellite) para operaciones resilientes y multi-portadora. Los materiales del Project 25 Technology Interest Group (PTIG) publicados en torno a IWCE 2026 también señalaron el trabajo continuo en mejoras de P25, incluida la seguridad y la alineación de interoperabilidad que respalda la coexistencia con servicios críticos basados en LTE.
Los compradores empresariales y de infraestructura crítica que adoptan redes privadas de banda ancha generan demanda de dispositivos convergentes y gateways que conectan los flujos de trabajo tradicionales de push-to-talk con aplicaciones de datos. Hytera destacó el posicionamiento híbrido de banda angosta/banda ancha con dispositivos como el PDC580 en julio de 2026, y su inclusión en la lista blanca de 450Connect en marzo de 2026 para un dispositivo inteligente de 450 MHz indica un nicho abordable donde la elegibilidad de equipos depende de programas de certificación de red. Los puntos de prueba de interoperabilidad, incluida la actividad de ETSI Mission Critical (MCX) Plugtests en 2026, respaldan además la demanda de proveedores e integradores que empaquetan LMR, aplicaciones MCX y gestión de dispositivos en soluciones desplegables para seguridad pública, transporte, servicios públicos y campus industriales.
Recent Industry Developments in Mercado de Comunicación por Radio Bidireccional
- Junio de 2026: Motorola Solutions anunció un acuerdo para adquirir D-Fend Solutions por 1.5 mil millones de USD, sumando capacidades antidrones a su cartera de comunicaciones de misión crítica. El acuerdo refuerza la integración de plataformas en voz, video, sensores y detección de drones para compradores de seguridad pública e infraestructura crítica que adquieren pilas integradas de comando y control.
- Mayo de 2026: Hytera informó que su sistema MCX obtuvo la certificación en el 10.º ETSI MCX Plugtests, validando la interoperabilidad con servicios de misión crítica alineados con 3GPP. El resultado respalda los esfuerzos de comercialización en agencias y empresas que evalúan MCX como complemento de banda ancha al LMR heredado, donde las pruebas de conformidad reducen el riesgo de integración.
- Marzo de 2026: Hytera anunció la inclusión en la lista blanca de 450Connect para un dispositivo inteligente de 450 MHz, lo que indica un nicho abordable donde la elegibilidad de los equipos está condicionada por programas de certificación de red. Este hito amplía el potencial de implementación en entornos regulados y ecosistemas de seguridad pública que dependen de dispositivos certificados para redes privadas. También destaca el papel de los programas de certificación en la selección de proveedores y la velocidad de implementación.


Mercado de Comunicación por Radio Bidireccional Alcance del informe y metodología de investigación
Definición y alcance del mercado
Dimensionamos el mercado global de radios bidireccionales como los ingresos generados por equipos utilizados para comunicaciones de voz de corto alcance (y datos básicos) con licencia o sin licencia sobre frecuencias de radio, entre usuarios comerciales, industriales y gubernamentales, abarcando dispositivos y elementos de red de radio de soporte vendidos a clientes finales.
Exclusiones de alcance: se excluyen los walkie-talkies de juguete para consumidores, los servicios de voz puramente celulares y las aplicaciones de mensajería no basadas en radio, salvo que se entreguen como soluciones de radio bidireccional de tipo PoC.
Descripción general de la segmentación
- Por Tipo de Dispositivo
- Portátil / Manual
- Móvil / En Vehículo
- Estación Base / Repetidor
- Por Banda de Frecuencia
- VHF (25-174 MHz)
- UHF (400-512 MHz)
- 700/800/900 MHz
- SHF (1-6 GHz incl. ISM de 900 MHz)
- Por Estándar
- DMR
- P25
- TETRA
- NXDN
- dPMR
- PoC (Pulsar para Hablar sobre Celular)
- Por Industria de Uso Final
- Gobierno y Seguridad Pública
- Servicios Públicos y Energía
- Transporte y Logística
- Industrial y Manufactura
- Construcción y Minería
- Petróleo y Gas
- Hostelería y Comercio Minorista
- Educación y Seguridad en Campus
- Otras industrias de uso final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia Pacífico
- Oriente Medio
- Consejo de Cooperación del Golfo (CCG)
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer los límites del mercado y anclar las señales clave de demanda antes de construir el modelo. Revisamos referencias públicas de espectro y licencias, así como notas regulatorias, incluidos materiales de la FCC, referencias de la UIT y documentación regional de espectro de estilo CEPT, ya que la disponibilidad de frecuencias y los plazos de reasignación afectan directamente los ciclos de renovación de radios.
Para conectar las radios con la demanda real, también consultamos señales de adopción de seguridad pública e industrial de fuentes como la National Fire Protection Association, portales de contratación pública y estadísticas comerciales de fuentes como UN Comtrade. Los informes anuales de las empresas, las presentaciones a inversores y los estados financieros auditados se utilizaron luego para interpretar los cambios en la combinación de productos, la intensidad de los canales y la exposición de ingresos regionales, seguido de verificaciones cruzadas con suscripciones de pago que cubren datos financieros de empresas y bases de datos de patentes para determinar el momento de la transición tecnológica. Estas fuentes documentales son ilustrativas, y también utilizamos otros documentos y datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué porción del gasto en comunicaciones aún se destina a equipos de radio móvil terrestre frente a opciones adyacentes, y luego en confirmar cómo los usuarios finales clave presupuestan las actualizaciones digitales. Las entrevistas abarcaron fabricantes, integradores de sistemas, distribuidores y grandes compradores en seguridad pública, servicios públicos, transporte y sitios industriales. También equilibramos las perspectivas regionales para que la política local de espectro y los ciclos de reemplazo no se sobregeneralizaran.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | CXOs: 12% | APAC: 49% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 30% | EMEA: 30% |
| Actores más pequeños: 14% | Gerentes: 58% | América: 21% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo en la que reconstruimos la demanda abordable a partir de los patrones de flotas de radio de los usuarios finales y los ciclos de reemplazo, y luego asignamos esos volúmenes a bandas de precios típicas según la clase de dispositivo y el tipo de elemento de red. Una vez establecido el conjunto de demanda, lo dividimos utilizando indicadores prácticos como la combinación de portátiles frente a móviles, el ritmo de la transición digital frente a analógica, la proporción de implementaciones vinculadas a estándares como DMR, P25, TETRA y NXDN, y la combinación de bandas de frecuencia (VHF y UHF a menudo muestran diferente intensidad de uso).
Se utilizaron verificaciones selectivas de abajo hacia arriba para mantener los totales realistas, incluidas la consolidación de ingresos de proveedores para carteras de radio conocidas, verificaciones de canal sobre el rendimiento de distribuidores y estimaciones muestreadas de ASP x unidades donde los datos subyacentes eran creíbles pero incompletos. Si un país o vertical tenía una divulgación limitada, utilizamos indicadores proxy como la plantilla de seguridad pública, el tamaño de la fuerza laboral de campo de servicios públicos y el ritmo de contratación para estimar las piezas faltantes, y luego ajustamos el proxy utilizando la retroalimentación de las entrevistas.
Para la previsión, utilizamos análisis de escenarios respaldados por verificaciones simples de regresión sobre factores que los encuestados primarios vinculan consistentemente con el gasto, incluidos los programas de modernización de seguridad pública, la digitalización industrial, los hitos de reasignación de espectro y el avance hacia arquitecturas híbridas de LMR más banda ancha. Los supuestos se mantuvieron transparentes para que cada región pueda recalcularse si cambia el momento o la financiación de un programa importante.
Validación de datos y ciclo de actualización
La validación se realizó mediante múltiples pasadas en las que los resultados modelados se compararon con señales independientes, incluida la actividad de contratación, los cronogramas de política de espectro y los ciclos de reemplazo observados en industrias de alto uso. Los valores atípicos se investigaron a nivel de país y aplicación, y cuando una variación no podía explicarse por precios o mezcla, volvimos a contactar a las fuentes para confirmar si el cambio era real o estaba vinculado a un contrato puntual.
Antes de la aprobación final, un segundo analista revisa la lógica, los datos de entrada y los cálculos para detectar supuestos inconsistentes y problemas de sincronización en la conversión de divisas. El informe se actualiza anualmente, y los eventos importantes activan verificaciones intermedias, lo que se sigue de una revisión final previa a la entrega para que los clientes reciban la visión más actualizada disponible en el momento de la publicación.
Tamaño del mercado global de radios bidireccionales de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para radios bidireccionales pueden parecer muy diferentes incluso cuando la etiqueta del tema suena idéntica, porque cada editor elige sus propios límites de alcance y momento. Las diferencias suelen provenir de qué se cuenta como radio bidireccional (por ejemplo, si se incluye PoC), qué año se considera el valor actual y cómo se convierten y actualizan los precios entre regiones.
La tabla muestra una dispersión que se explica principalmente por el alcance y por cómo se interpretan los ciclos de actualización, y en el modelo de Mordor Intelligence el total está vinculado al gasto en comunicaciones de radio bidireccional que incluye PoC junto con los estándares LMR, manteniendo fuera del mercado los walkie-talkies de consumo y los servicios de voz celular no relacionados. Algunas cifras publicadas también se basan en supuestos agresivos de reemplazo digital en seguridad pública y servicios públicos, lo que puede elevar los totales a corto plazo, mientras que otras comprimen el mercado al tratar los repetidores y las estaciones base como parte de una infraestructura de red más amplia en lugar de esta categoría.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 10.46 mil millones de USD (2026) | |
| Revista Comercial A | 10.78 mil millones de USD (2024) | Utiliza un año base anterior y a menudo ancla el valor a los envíos de dispositivos, lo que puede subestimar los repetidores, los elementos de despacho y los paquetes PoC vinculados a servicios cuando estos no se informan por separado. |
| Portal de la Industria B | 12.40 mil millones de USD (2025) | Combina categorías de comunicación adyacentes y aplica una curva de migración digital más rápida en todas las regiones, lo que puede adelantar la demanda de reemplazo y elevar el valor del mercado a corto plazo. |
Al observar las tres cifras, la principal conclusión es que pequeñas decisiones de alcance y supuestos sobre el momento de las actualizaciones pueden mover el tamaño del mercado en una cantidad notable. Al vincular el modelo a factores de demanda claros, ciclos de reemplazo y bandas de precios prácticas, mantenemos la estimación trazable y fácil de actualizar cuando cambian las políticas de espectro, los patrones de contratación o las elecciones tecnológicas.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de Comunicación por Radio Bidireccional en 2026?
Se sitúa en USD 10,46 mil millones y está en camino de alcanzar USD 14,11 mil millones para 2031.
¿Qué región lidera el gasto en radios profesionales?
América del Norte tiene el 38,62% de los ingresos de 2025 gracias a FirstNet y los mandatos de modernización a nivel estatal.
¿Qué categoría de dispositivo crece más rápido?
Se prevé que los sistemas móviles/en vehículo crezcan a una CAGR del 7,66% hasta 2031.
¿Los teléfonos inteligentes están reemplazando a las radios tradicionales?
Los teléfonos inteligentes robustos con PoC están ganando participación para tareas no críticas, pero las agencias de seguridad pública siguen dependiendo de LMR para la voz de misión crítica.
¿Qué estándar domina el espacio de la radio profesional?
La Radio Móvil Digital (DMR) capturó el 37,62% de los envíos de 2025, equilibrando costo e interoperabilidad.
¿Cómo impactará el LTE privado al sector?
Las redes LTE/5G privadas están generando demanda de dispositivos híbridos que combinan la fiabilidad del pulsar para hablar con datos de banda ancha.
Última actualización de la página el:



