
Taille et parts de marché des communications radio bidirectionnelles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 10.46 Milliards de dollars |
| Taille du Marché (2031) | 14.11 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.18 % |
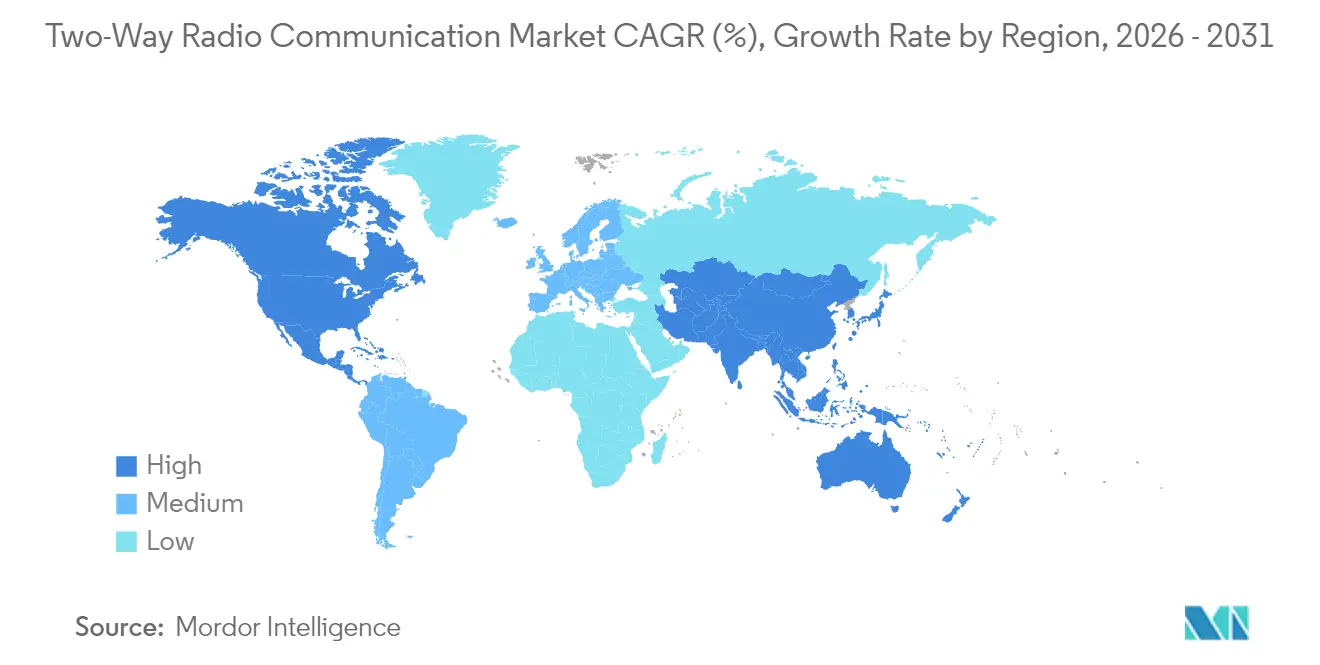
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
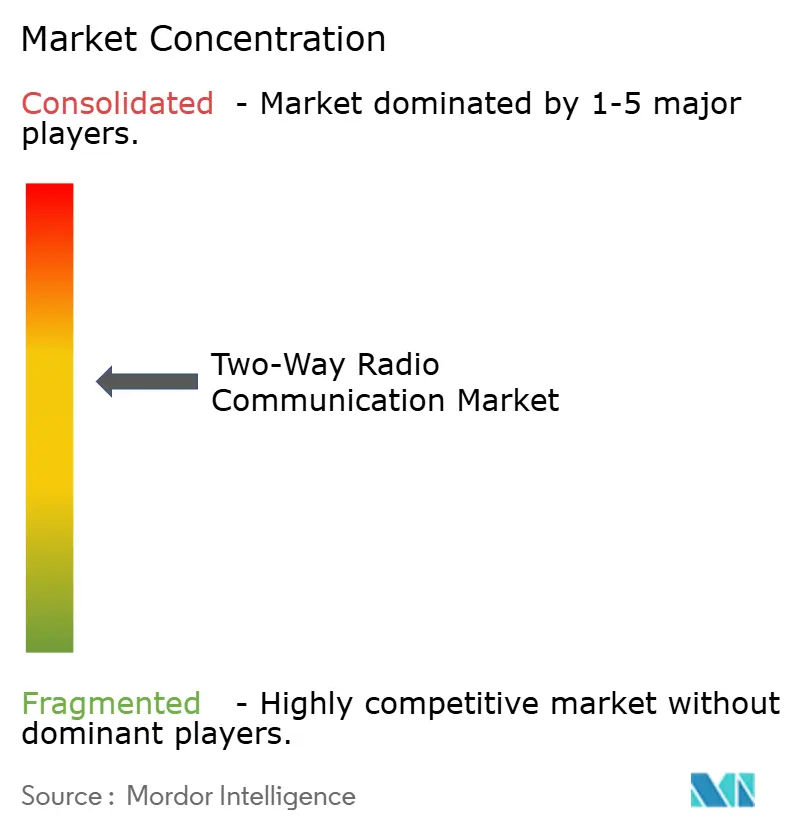
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des communications radio bidirectionnelles par Mordor Intelligence
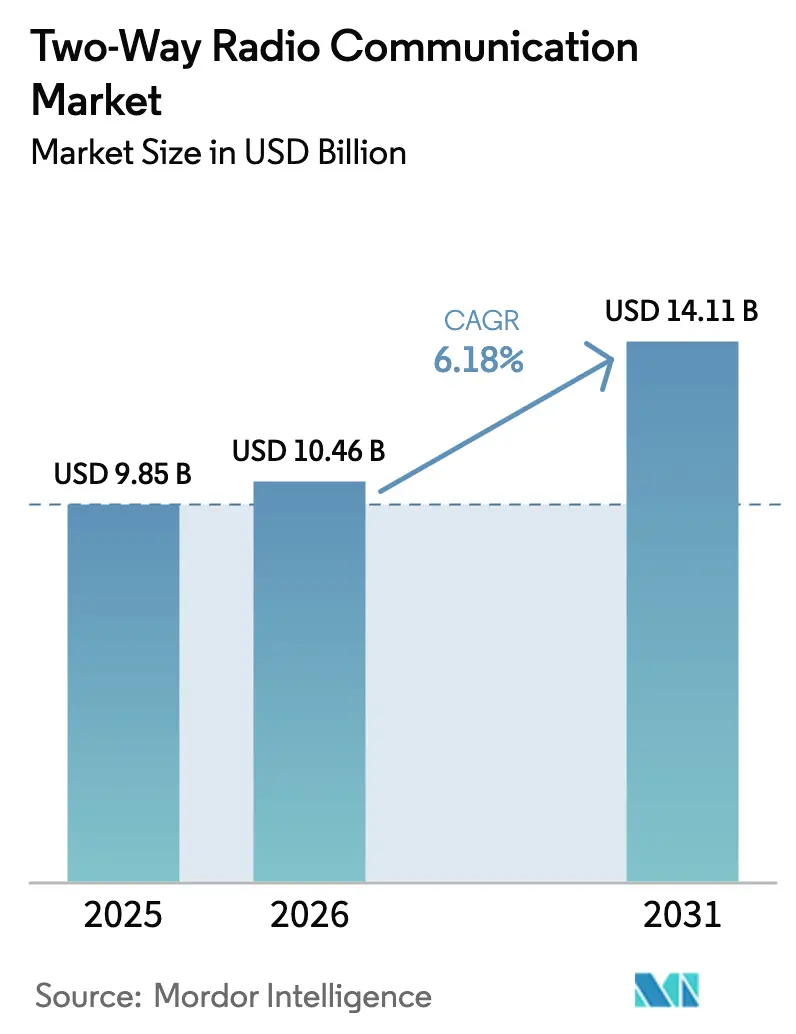
La taille du marché des communications radio bidirectionnelles en 2026 est estimée à 10,46 milliards USD, en hausse par rapport à la valeur de 2025 de 9,85 milliards USD, avec des projections pour 2031 indiquant 14,11 milliards USD, progressant à un TCAC de 6,18 % sur la période 2026-2031. L'élan d'adoption découle de la migration rapide vers les plateformes numériques de radio mobile terrestre (LMR), des règles strictes de réduction de la bande passante, et de la nécessité d'une voix de mission critique interopérable avec les données haut débit. Les agences de sécurité publique modernisent leurs flottes analogiques vieillissantes, tandis que les utilisateurs industriels dans la logistique, l'énergie et la fabrication considèrent les radios numériques comme des passerelles vers la télémétrie, le GPS et le diagnostic à distance. Les architectures LTE/DMR hybrides élargissent la base adressable car elles superposent les données haut débit sur des flux de travail push-to-talk éprouvés. Simultanément, les réseaux de campus LTE/5G privés reconfigurent les communications d'entreprise, créant des opportunités de partenariat pour les fournisseurs qui intègrent des modules cellulaires dans les radios. La pression sur les prix exercée par les ODM d'Extrême-Orient s'intensifie, mais les acteurs établis défendent leurs parts de marché grâce au chiffrement, au renforcement cybernétique et aux services de cycle de vie.
Principaux enseignements du rapport
- Par type d'appareil, les unités portables/de poche ont dominé avec 50,22 % des parts de marché des communications radio bidirectionnelles en 2025, tandis que les systèmes mobiles/embarqués dans un véhicule devraient se développer à un TCAC de 7,66 % jusqu'en 2031.
- Par bande de fréquence, l'UHF (400-512 MHz) détenait une part de 44,12 % de la taille du marché des communications radio bidirectionnelles en 2025, tandis que la SHF (1-6 GHz) devrait progresser à un TCAC de 7,98 % jusqu'en 2031.
- Par norme, le DMR a capturé une part de 37,62 % du marché des communications radio bidirectionnelles en 2025, tandis que les technologies PoC (push-to-talk sur réseau cellulaire) enregistrent le TCAC le plus élevé à 9,05 % jusqu'en 2031.
- Par utilisateur final, le gouvernement et la sécurité publique représentaient une part de 40,62 % de la taille du marché des communications radio bidirectionnelles en 2025, tandis que le transport et la logistique progressent à un TCAC de 8,44 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord commandait une part de 38,62 % du marché des communications radio bidirectionnelles en 2025, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC de 7,75 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Migration numérique de la base installée mondiale de LMR | +1.5% | Amérique du Nord, Europe, répercussions mondiales | Moyen terme (2-4 ans) |
| Réglementation sur la réduction de bande et le réaménagement du spectre (VHF/UHF) | +1.2% | Amérique du Nord, UE | Court terme (≤ 2 ans) |
| Déploiements hybrides LTE/DMR croissants pour la sécurité publique | +1.8% | Amérique du Nord, Asie-Pacifique | Moyen terme (2-4 ans) |
| Prolifération des réseaux de campus LTE/5G privés | +1.1% | Mondial, premiers adoptants industriels | Long terme (≥ 4 ans) |
| Essor des projets d'infrastructure au Royaume-Uni (HS2, ports intelligents) | +0.8% | Royaume-Uni, corridors de transport de l'UE | Court terme (≤ 2 ans) |
| Demande d'économie circulaire pour les radios reconditionnées | +0.6% | Régions sensibles aux coûts | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La migration numérique accélère la modernisation des communications de mission critique
Les transitions analogique-numérique doublent l'efficacité spectrale tout en intégrant le chiffrement, les fonctions de messagerie texte et de GPS que les agences de sécurité publique jugent indispensables. Les États et provinces de premier plan prévoient des budgets pour des mises à niveau P25 ou DMR qui unifient les canaux des pompiers, des services médicaux d'urgence et de la police à travers les comtés. L'obstacle économique s'atténue à mesure que les prix des terminaux numériques convergent avec ceux des terminaux analogiques, incitant les municipalités à renouveler leurs flottes plus tôt. Les gestionnaires de flottes dans les services publics et les transports relient la voix numérique aux systèmes SCADA et à la télématique pour rationaliser la gestion des pannes. Étant donné que les clés de chiffrement sont gérées de manière centralisée, les agences réduisent les risques de violation et se conforment aux mandats cybernétiques en constante évolution.
Les mandats de réduction de bande stimulent l'optimisation du spectre
Les régulateurs ont achevé le passage de 25 kHz à 12,5 kHz dans les bandes VHF/UHF américaines et envisagent désormais des divisions à 6,25 kHz, forçant des remises à niveau à travers les flottes d'entreprise.[1]Autorité australienne des communications et des médias, « Spectre de radio mobile terrestre », ACMA, acma.gov.au Des directives similaires se répandent au Canada, en Europe et dans certaines parties de l'Asie, accélérant les cycles de remplacement des répéteurs analogiques incapables de répondre à des largeurs de canal plus étroites. Les fabricants d'équipements vendent des radios TDMA à double intervalle de temps qui dépassent le quota et intègrent des canaux de données sans nouveau spectre. Les utilisateurs finaux font face à des coûts de reprogrammation et de tests sur site, mais citent une meilleure qualité audio et une durée de vie de batterie plus longue comme compensation. Le réaménagement du spectre pénalise davantage les acteurs établis lorsque les régulateurs réservent des tranches de sécurité publique pour le haut débit, poussant les agences vers des appareils multibandes ou hybrides.
L'intégration hybride LTE/DMR transforme les communications de sécurité publique
FirstNet et des réseaux LTE de service prioritaire comparables permettent aux agences de maintenir un push-to-talk prévisible tout en ajoutant de la bande passante pour la vidéo des caméras corporelles, les couches SIG et les flux de drones.[2]Motorola Solutions Inc., « Motorola Solutions publie ses résultats du quatrième trimestre et de l'année complète 2024 », Motorola Solutions, motorolasolutions.com Les appareils bi-mode basculent automatiquement entre la voix DMR et les données LTE, garantissant la continuité lorsque les réseaux commerciaux sont surchargés. Les centres de commandement disposent de tableaux de bord holistiques qui fusionnent la localisation automatique des véhicules (AVL), la répartition assistée par ordinateur (CAD) et la vidéo situationnelle sur un seul écran. La migration progressive protège les investissements LMR existants et allège les charges de formation. Les passerelles multi-supports réduisent également les lacunes de couverture dans les canyons ou les sous-sols en acheminant le trafic sur l'un ou l'autre support en fonction du signal disponible.
Les réseaux LTE/5G privés reconfigurent l'architecture des communications d'entreprise
Les mines à ciel ouvert, les raffineries et les ports intelligents déploient des réseaux LTE CBRS ou à spectre licencié pour couvrir les sites avec une couverture déterministe à faible latence. Les acheteurs industriels font alors fonctionner la voix sur IP (VoIP), le contrôle des véhicules à guidage automatique (AGV) et les capteurs IoT sur un seul réseau au lieu de systèmes Wi-Fi et LMR cloisonnés. Les fournisseurs du marché des communications radio bidirectionnelles répliquent en intégrant des emplacements SIM dans les radios, permettant le repli sur la voix lorsque la couverture cellulaire fait défaut. Les intégrateurs regroupent des cœurs EPC, des eNodeB et des terminaux robustes en tant que services gérés clés en main, un modèle commercial qui compense la banalisation du matériel. Les analystes s'attendent à ce que les sites cellulaires privés triplent d'ici 2030, contribuant à un nouveau pipeline pour les appareils hybrides.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Congestion du spectre dans les centres urbains | -0.9% | Mégapoles mondiales | Court terme (≤ 2 ans) |
| Substitution croissante par des smartphones robustifiés et le PoC | -1.2% | Segments d'entreprise sensibles aux coûts | Moyen terme (2-4 ans) |
| Pression sur les prix exercée par les marques ODM d'Extrême-Orient | -0.7% | Mondial, segments économiques | Court terme (≤ 2 ans) |
| Plafonnement des prix par l'Autorité de la concurrence et des marchés (CMA) sur le réseau Airwave au Royaume-Uni | -0.3% | Royaume-Uni | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La congestion du spectre contraint l'expansion de la radio traditionnelle
Les bandes VHF/UHF urbaines souffrent du chevauchement des canaux de taxis, de sécurité et d'événements qui font monter les interférences et les frais de licences. Les planificateurs de sécurité publique doivent superposer des micro-cellules ou migrer vers les bandes 700/800 MHz pour remédier aux zones mortes, ce qui augmente les dépenses d'investissement. Le partage dynamique et les radios cognitives promettent un soulagement, mais introduisent une complexité politique et des retards de certification. La rareté des canaux prolonge les cycles d'autorisation pour les nouveaux systèmes, allongeant les délais de déploiement. Cette contrainte pousse les entreprises vers des applications PoC qui utilisent le spectre LTE existant au lieu de soumissionner pour de rares fréquences mobiles terrestres, ce qui fragmente le pool adressable pour les fournisseurs traditionnels.
Les smartphones robustifiés présentent des alternatives viables à la radio
Les smartphones IP68 dotés de boutons push-to-talk programmables imitent l'ergonomie des radios tout en offrant des écosystèmes Android complets.[3]Sonim Technologies, « Solutions mobiles robustifiées », Sonim Technologies, sonimtech.com Les abonnements PoC mensuels démarrent bien en dessous des frais d'utilisation de la téléphonie tronquée analogique, les rendant attractifs pour l'hôtellerie, le commerce de détail et les petits entrepôts. Les durées de vie des batteries se sont rapprochées d'un quart de travail complet de 12 heures, et les profils MCX (services de mission critique) sur la 5G promettent une voix prioritaire. Cependant, les agences restent prudentes quant à la dépendance au réseau cellulaire lors de catastrophes. Les fabricants de radios commercialisent désormais des appareils « convergés » dotés de doubles boutons PTT pour fidéliser les acheteurs à faible investissement. Les obstacles liés à la formation et aux politiques persistent, mais la tendance à la substitution réduit les volumes unitaires dans le segment inférieur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'appareil :
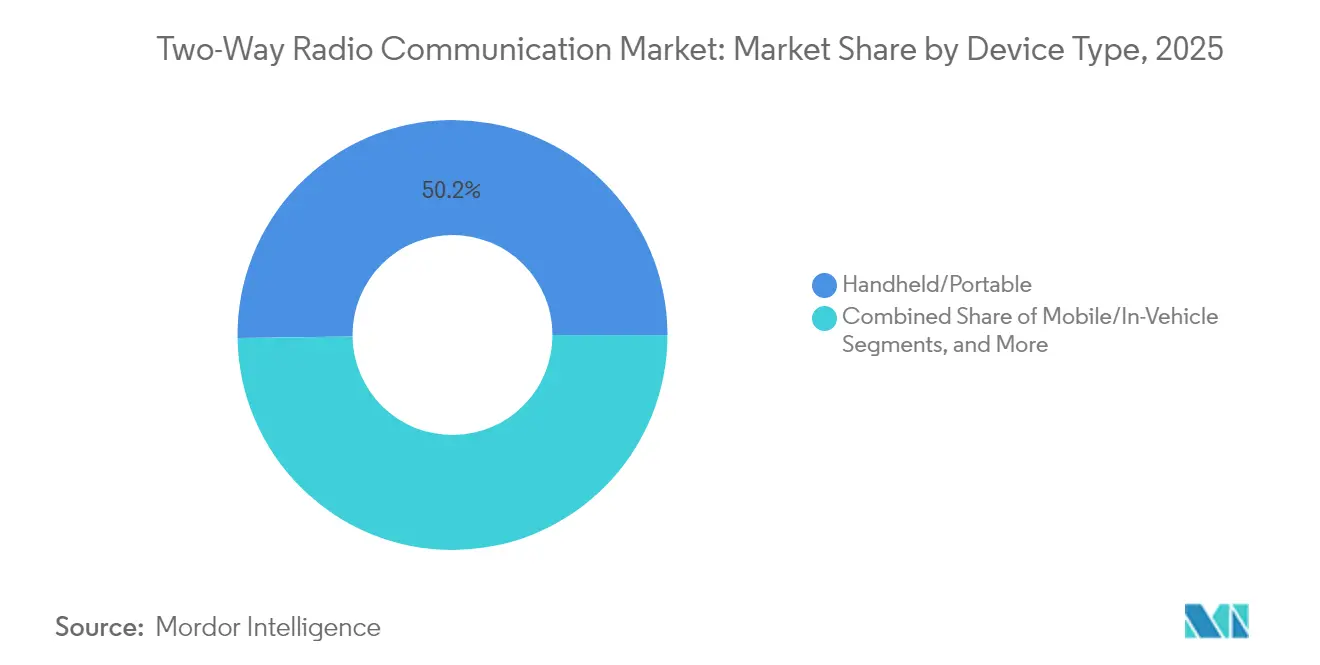
la portabilité stimule le leadership sur le marchéLes radios portables/de poche ont conservé 50,22 % des parts de marché des communications radio bidirectionnelles en 2025, confirmant la centralité de la mobilité personnelle sur les planchers d'usine et les scènes d'incident. Leur conception légère et à clip de ceinture convient aux premiers intervenants et aux opérateurs de grues qui ne peuvent pas dépendre de l'alimentation du véhicule. La migration des fonctionnalités reproduit l'expérience utilisateur des smartphones — écrans tactiles, Wi-Fi et modules caméra — tout en préservant les boutons compatibles avec les gants. Les balises Bluetooth basse énergie se couplent avec les casques de protection auditive pour simplifier les flux de travail en zones dangereuses. Les appareils mobiles/embarqués dans un véhicule surpasseront la croissance globale avec un TCAC de 7,66 % à mesure que les flottes numérisent la logistique. Les écrans montés sur tableau de bord fusionnent la voix, la navigation et la journalisation électronique, réduisant les risques de conduite distraite et la charge administrative.
Les segments de deuxième rang, tels que les stations de base et les répéteurs, se développent lentement car de nombreuses agences réutilisent les tours en remplaçant simplement les contrôleurs et les excitateurs. Néanmoins, les répéteurs gérés dans le cloud permettent des mises à jour du micrologiciel et des analyses de performance qui améliorent le temps moyen de réparation. Les micro-répéteurs alimentés par batterie comblent les lacunes de couverture métropolitaine dans les tunnels et les immeubles de grande hauteur. Les fournisseurs regroupent des extensions de garantie et une surveillance de l'état à distance pour compenser le ralentissement de la vélocité matérielle. En conséquence, le marché des communications radio bidirectionnelles intègre de la valeur dans les logiciels et les services plutôt que dans du matériel neuf, positionnant les fabricants d'équipement d'origine (OEM) pour des revenus récurrents.


Par bande de fréquence :
la domination de l'UHF face au défi des hautes fréquencesLa part de 44,12 % de l'UHF dans le marché des communications radio bidirectionnelles reflète son mélange idéal de pénétration dans les bâtiments et de praticité des antennes. Les centres commerciaux, les stades et les services d'incendie s'appuient sur l'UHF pour couvrir les cages d'escalier et les garages souterrains. Pourtant, les liaisons SHF (1-6 GHz) se composeront à 7,98 % jusqu'en 2031 à mesure que les équipements de périphérie LTE backhauling privés et Wi-Fi 6E prennent de l'essor. Les terminaux SHF intègrent des eSIM et des antennes patch à faible gain qui utilisent des tranches CBRS ou d'opérateurs locaux, offrant 200 Mbps pour les drones vidéo. La VHF reste ancrée dans les zones forestières et marines, où une portée en visibilité directe de 64 km surpasse l'encombrement du terminal portable.
Les fréquences plus élevées imposent des longueurs d'onde plus courtes, permettant des antennes compactes mais exigeant des grilles de sites plus denses. Pour minimiser le coût total de possession, les intégrateurs déploient des radios multibandes qui basculent entre VHF, UHF et 700/800 MHz, réduisant les déplacements de techniciens. La taille du marché des communications radio bidirectionnelles pour les portables bibandes devrait augmenter en termes absolus, même si les ventes d'unités monobande se stabilisent. Les agences évaluent les compromis de couverture, optant souvent pour une architecture mixte : UHF pour l'intérieur et LTE privé SHF pour les applications riches en données.
Par norme :
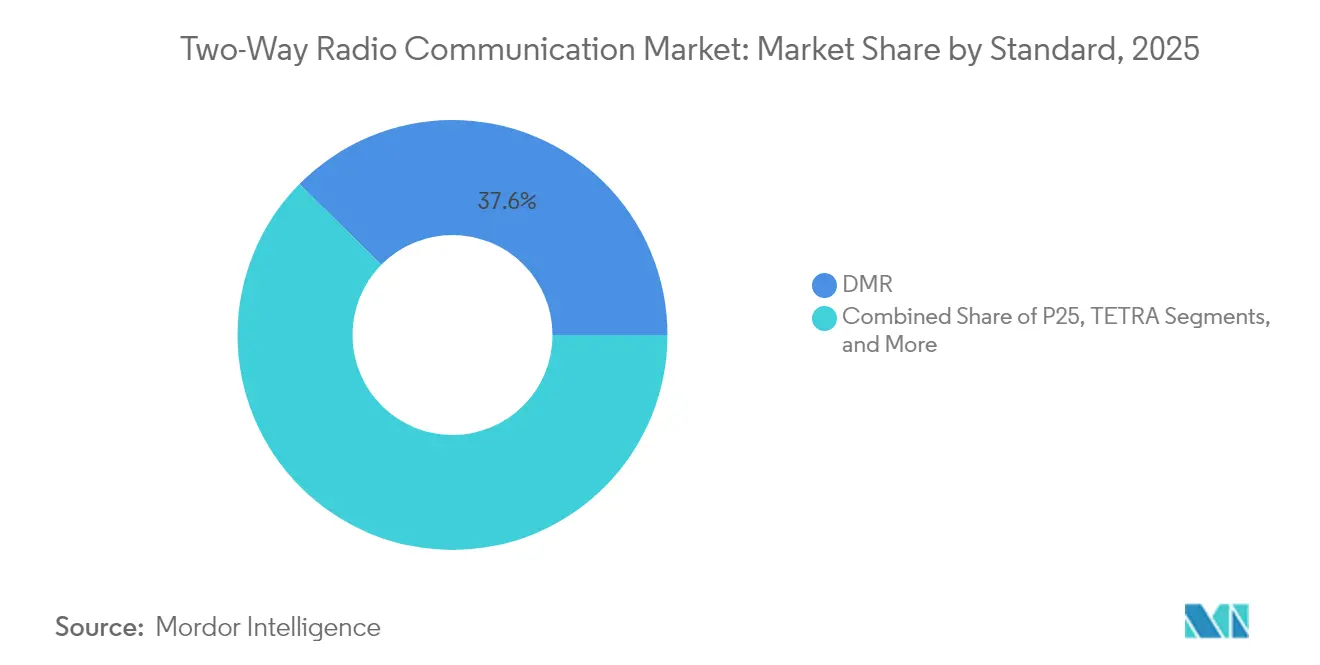
le leadership du DMR remis en cause par l'innovation PoCLe DMR a capturé 37,62 % des parts de marché des communications radio bidirectionnelles en 2025 grâce à l'efficacité TDMA qui réduit la congestion des canaux sans sites propriétaires. Les réseaux interopérables de niveau II séduisent les municipalités sensibles aux budgets qui migrent depuis l'analogique, tandis que le trunking de niveau III correspond aux fonctionnalités P25 à moindre coût. Pourtant, le TCAC de 9,05 % du PoC signale des acheteurs sur de nouveaux marchés qui sautent les répéteurs et itinèrent sur les données des opérateurs. Les organismes de normalisation finalisent MCPTT Release 17, abaissant les objectifs de latence en dessous de 300 ms et réduisant l'avantage du LMR. Néanmoins, le P25 conserve sa suprématie dans les contextes de mission critique américains en raison du chiffrement AES-256 et des tests de conformité rigoureux.
Le NXDN et le dPMR servent les utilisateurs industriels légers ayant besoin de clarté numérique avec des budgets limités. Le TETRA domine dans les métros européens et les aéroports, mais fait face à des cycles de fin de vie à mesure que les essais du FRMCS 5G (système de communication mobile ferroviaire futur) progressent. Sur la période de prévision, le marché des communications radio bidirectionnelles verra des radios « définies par logiciel » multi-protocoles qui basculent entre les formes d'ondes DMR et LTE à la demande, protégeant les dépenses d'investissement contre l'obsolescence des normes. Les revenus des services augmentent à mesure que les intégrateurs hébergent des serveurs de gestion des clés et des portails de programmation par liaison radio.
Par secteur d'utilisateur final :
la domination de la sécurité publique face au défi de la logistiqueLe commandement de 40,62 % du gouvernement et de la sécurité publique sur la taille du marché des communications radio bidirectionnelles reste ancré dans les flux de financement statutaires et les mandats de sécurité vitale. Les subventions fédérales compensent les primes des terminaux multibandes dépassant 1 500 USD par unité, maintenant les marges des OEM. Les consoles de répartition intègrent les flux NG911, la répartition assistée par ordinateur (CAD) et des plugins de reconnaissance faciale qui améliorent la conscience situationnelle. Pendant ce temps, le transport et la logistique, aidés par les poussées du commerce électronique, progresseront à un TCAC de 8,44 % alors que les centres de transbordement recherchent une coordination instantanée. Les préparateurs d'entrepôt utilisent des casques connectés Bluetooth pour réduire les taux d'erreurs de préparation et respecter les délais d'expédition le jour même.
Les services publics investissent dans des radios de chantier certifiées pour 60°C et les zones à risque d'arc électrique, couplant souvent les données des capteurs de santé des actifs sur le même support. Les clients du pétrole et du gaz spécifient des terminaux intrinsèquement sûrs (IS) avec des classifications de température T4, une niche où la tarification premium persiste. L'hôtellerie et le commerce de détail se tournent vers le PoC pour réduire les frais généraux d'infrastructure, tout en louant des radios sous contrat pour les saisons de pointe. Parce que chaque secteur vertical valorise la disponibilité, les accords de niveau de service couvrant le renouvellement des batteries, la mise à jour des logiciels et le remplacement à chaud 24/7 restent essentiels à la fidélisation des fournisseurs, garantissant des rentes de service stables même lorsque les prix de vente moyens (ASP) du matériel baissent.
Analyse géographique
Marché des Communications Radio Bidirectionnelles en Amérique du Nord
L'Amérique du Nord a conservé 38,62 % du marché des Communications Radio Bidirectionnelles en 2025, portée par les déploiements FirstNet, les mandats d'interopérabilité au niveau des États et le remplacement des flottes analogiques vieillissantes. Des subventions municipales ont financé la mise à niveau des radios multibandes pour les pompiers, la police et les services médicaux d'urgence, stimulant les expéditions de gamme premium. L'intégration de la large bande pour la sécurité publique favorise la demande de portables compatibles LTE et de routeurs embarqués assurant la passerelle vers le P25. Les dépenses du secteur privé proviennent des corridors pétrochimiques le long de la côte du Golfe, qui adoptent des solutions LTE/LMR convergées pour la résilience face aux ouragans. Les revenus de services dépassent désormais ceux du matériel dans la région, reflétant des contrats de services gérés de longue durée.
Marché des Communications Radio Bidirectionnelles en Asie-Pacifique et en Amérique Latine
L'Asie-Pacifique devrait enregistrer un CAGR de 7,75 % jusqu'en 2031, soutenu par des mégaprojets ferroviaires, portuaires et manufacturiers en Chine, en Inde et en Asie du Sud-Est. Les ministères de la sécurité publique en Indonésie et aux Philippines passent directement aux réseaux trunking numériques, en intégrant la géolocalisation GPS et les connexions biométriques. L'automatisation des usines stimule les pilotes de LTE privé utilisant le spectre 3,5 GHz et l'informatique en périphérie, suscitant une demande pour des appareils hybrides. Les fabricants ODM locaux pratiquent des prix inférieurs aux marques mondiales, mais les multinationales remportent encore les appels d'offres de niveau critique exigeant le chiffrement et les certifications pour zones dangereuses. Les sociétés minières australiennes sont pionnières dans les sites 5G autonomes, un modèle susceptible d'être reproduit en Amérique latine.
Marché des Communications Radio Bidirectionnelles en EMEA et en Amérique Latine
L'Europe maintient une croissance stable mais modérée, les pays harmonisant l'itinérance TETRA transfrontalière et investissant dans la large bande 700 MHz pour le ferroviaire et les services d'urgence. Les réglementations en matière de durabilité encouragent l'achat de radios reconditionnées, soutenant les circuits de l'économie circulaire. La région est également confrontée à des plafonds de coûts, comme le plafonnement du prix du temps d'antenne Airwave par l'Autorité de la concurrence et des marchés du Royaume-Uni, ce qui pousse les opérateurs historiques à se diversifier dans les logiciels. Le Moyen-Orient et l'Afrique apportent des gains progressifs grâce aux déploiements sécuritaires pour les méga-événements et les installations pétrolières, bien que le risque politique tempère les contrats à long terme. L'Amérique latine connaît des mises à niveau sporadiques liées aux allocations fiscales pour la sécurité publique et aux expansions minières au Chili et au Pérou.

Paysage réglementaire
Les communications radio bidirectionnelles sont régies par des cadres nationaux de licences de spectre alignés sur le Règlement des radiocommunications de l'UIT. L'édition 2024 du Règlement des radiocommunications de l'UIT, intégrant les révisions issues de la CMR-23, est entrée en vigueur le 1er janvier 2025, et elle façonne la coordination transfrontalière du spectre ainsi que les plans de canaux nationaux pour les attributions mobiles terrestres VHF/UHF.
Aux États-Unis, la FCC régit la plupart des opérations de radio bidirectionnelle professionnelle au titre de la Part 90 pour les services mobiles terrestres privés, tandis que certains cas d'usage grand public et à courte portée relèvent de la Part 95. Au Royaume-Uni, l'Ofcom a mis à jour les règles d'exemption relatives à la télégraphie sans fil en 2026, avec des changements entrant en vigueur le 24 mars 2026 (Wireless Telegraphy (Exemption) (Amendment) Regulations 2026) et des mises à jour supplémentaires concernant l'exemption des dispositifs à courte portée effectives à partir du 29 avril 2026, affectant la conformité et la planification des équipements pour les appareils convergents combinant des fonctions LMR à bande étroite avec des capacités cellulaires.
Analyse de la chaîne de valeur
La chaîne de valeur débute avec les semi-conducteurs RF et bande de base, les composants passifs (filtres, duplexeurs, antennes), les batteries, les écrans et les boîtiers mécaniques, qui alimentent la conception ODM/OEM, les essais de conformité, et l'assemblage final des portatifs, mobiles et infrastructures (répéteurs, stations de base, consoles de répartition). Ensuite, les équipements transitent par des distributeurs, des revendeurs spécialisés et des intégrateurs de systèmes qui gèrent la coordination des fréquences, la programmation, l'installation et les essais de réception. Les services liés au cycle de vie comprennent ensuite la réparation en dépôt, le renouvellement des batteries, ainsi que la gestion des logiciels et des clés pour les flottes chiffrées.
La dynamique de l'offre a accru le poids de l'empreinte de fabrication et de l'allocation des composants. Les frictions commerciales et l'exposition aux droits de douane sur les appareils originaires de Chine ont poussé les partenaires de distribution et les fournisseurs à rééquilibrer l'approvisionnement et l'assemblage final vers d'autres implantations (par exemple, la Malaisie et le Japon pour certains fournisseurs). Les contraintes de délais sur certaines lignes professionnelles ont également accru le rôle de la capacité de fabrication sous contrat, de la gestion des stocks et du support après-vente aux côtés de la performance matérielle.
Paysage concurrentiel
Le marché des communications radio bidirectionnelles présente une concentration modérée : Motorola Solutions, Hytera et L3Harris s'appuient sur de vastes portefeuilles de brevets et des certifications au niveau national pour maintenir des primes de prix. Les concurrents ODM de Chine et de Corée du Sud se concurrencent sur les coûts, inondant les unités analogiques et numériques d'entrée de gamme inférieures à 200 USD en Amérique latine et en Afrique. Pourtant, les niches de haute sécurité et de sécurité intrinsèque restent protégées en raison de tests rigoureux et de contrôles à l'exportation. L'axe stratégique s'est déplacé vers les logiciels, les acteurs établis regroupant des consoles de commandement cloud, des analyses d'incidents assistées par IA et un provisionnement par liaison radio qui génèrent des frais récurrents.
Les intégrations LTE hybrides attirent des accords de convergence : Motorola a acquis un fournisseur de cœur CBRS en 2024, tandis que Hytera a lancé un terminal bi-mode PoC/DMR ciblant la logistique. L3Harris a pivoté vers « L3Harris en tant que service », regroupant radios, logiciels et support de cycle de vie sur abonnement pour lisser les dépenses en capital des agences de comté. Pendant ce temps, les fournisseurs de plateformes PoC s'associent à des groupes d'opérateurs pour offrir un push-to-talk basé sur eSIM qui s'intègre à Microsoft Teams, séduisant les acheteurs informatiques d'entreprise. Les litiges sur les brevets codec et TDMA persistent, ajoutant une charge de redevances aux acteurs plus petits.
La diversification de la chaîne d'approvisionnement s'accélère après la pandémie, les OEM localisant l'assemblage final au Mexique, en Pologne et en Malaisie pour atténuer les risques tarifaires et logistiques. Les pénuries de puces ont incité les fabricants de radios à reconcevoir les cartes autour de microcontrôleurs facilement disponibles, accélérant la certification via des architectures définies par logiciel. Les pressions ESG poussent les fournisseurs à introduire des programmes de recyclage des batteries et des composants conformes RoHS-3. L'intensité concurrentielle dépendra de la capacité des fournisseurs à intégrer l'annulation acoustique du bruit assistée par IA, l'analyse cloud et le renforcement de la cybersécurité sans faire grimper la nomenclature des matériaux.
Leaders du secteur des communications radio bidirectionnelles
Motorola Solutions, Inc.
Hytera Communications Corporation Limited
L3Harris Technologies, Inc.
Icom Incorporated
Sepura Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Communications Radio Bidirectionnelles
- Motorola Solutions, Inc.
- Hytera Communications Corporation Limited
- L3Harris Technologies, Inc.
- JVCKENWOOD Corporation
- Icom Incorporated
- Sepura Limited
- Tait International Limited
- Airbus Secure Land Communications GmbH
- Cobham Satcom
- Simoco Wireless Solutions Limited
- Entel UK Limited
- Caltta Technologies Co., Ltd.
- Kirisun Communications Co., Ltd.
- BK Technologies Corporation
- Uniden Holdings Corporation
- Fujian BFDX Communication Technology Co., Ltd.
- Midland Radio Corporation
- Radioddity
- Thales SA
- Rohill Engineering B.V.
Lire l’analyse des entreprises de communications radio bidirectionnelles

Opportunités de marché et perspectives d'avenir
L'hybridation du LMR avec les liaisons haut débit et satellite constitue un espace blanc clair pour les fournisseurs capables de proposer des solutions interopérables et alignées sur les normes, sans imposer un remplacement complet des flottes existantes. En avril 2026, Motorola Solutions a annoncé une collaboration avec T-Mobile pour intégrer les radios intelligentes APX NEXT aux services cellulaires T-Priority et à la connectivité satellite (T-Satellite) afin d'assurer des opérations résilientes et multi-supports. Les documents du Project 25 Technology Interest Group (PTIG) publiés autour de l'IWCE 2026 ont également mis en évidence les travaux en cours sur les améliorations P25, y compris l'alignement en matière de sécurité et d'interfonctionnement, qui favorise la coexistence avec les services critiques basés sur la LTE.
Les acheteurs des entreprises et des infrastructures critiques adoptant des réseaux haut débit privés créent une demande pour des appareils convergents et des passerelles reliant les flux de travail traditionnels de type talkie-walkie aux applications de données. Hytera a mis en avant un positionnement hybride bande étroite/haut débit avec des appareils tels que le PDC580 en juillet 2026, et son inscription sur la liste blanche 450Connect en mars 2026 pour un dispositif intelligent 450 MHz indique un créneau adressable où l'admissibilité des équipements dépend de programmes de certification réseau. Les preuves d'interopérabilité, y compris les activités de Plugtests ETSI Mission Critical (MCX) en 2026, renforcent par ailleurs la demande pour des fournisseurs et intégrateurs capables d'intégrer le LMR, les applications MCX et la gestion des appareils dans des solutions déployables pour la sécurité publique, les transports, les services publics et les sites industriels.
Recent Industry Developments in Marché des Communications Radio Bidirectionnelles
- Juin 2026 : Motorola Solutions a annoncé un accord visant à acquérir D-Fend Solutions pour 1,5 milliard USD, ajoutant des capacités de lutte anti-drones à son portefeuille de communications critiques. L'opération renforce le regroupement de la plateforme couvrant la voix, la vidéo, les capteurs et la détection de drones pour les acheteurs de la sécurité publique et des infrastructures critiques qui recherchent des piles intégrées de commandement et de contrôle.
- Mai 2026 : Hytera a annoncé que son système MCX avait obtenu la certification lors du 10e ETSI MCX Plugtests, validant l'interopérabilité avec les services critiques alignés sur les normes 3GPP. Ce résultat soutient les efforts de mise sur le marché auprès des agences et des entreprises évaluant le MCX comme complément haut débit au LMR historique, où les tests de conformité réduisent le risque d'intégration.
- Mars 2026 : Hytera a annoncé l'inscription sur la liste blanche 450Connect pour un dispositif intelligent 450 MHz, signalant un créneau adressable où l'admissibilité des équipements est conditionnée par des programmes de certification réseau. Cette étape élargit le déploiement potentiel dans des environnements réglementés et des écosystèmes de sécurité publique qui s'appuient sur des appareils certifiés pour les réseaux privés. Elle souligne également le rôle des programmes de certification dans le choix des fournisseurs et la rapidité de déploiement.


Marché des Communications Radio Bidirectionnelles Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Nous évaluons le marché mondial de la radio bidirectionnelle comme les revenus générés par les équipements utilisés pour les communications vocales à courte portée (et les données de base), sous licence ou sans licence, sur des fréquences radio, auprès d'utilisateurs commerciaux, industriels et gouvernementaux, couvrant les appareils et les éléments de réseau radio associés vendus aux clients finaux.
Exclusions de périmètre : Les talkies-walkies jouets grand public, les services vocaux purement cellulaires et les applications de messagerie non radio sont exclus, sauf s'ils sont fournis sous forme de solutions de radio bidirectionnelle de type PoC.
Aperçu de la segmentation
- Par type d'appareil
- Portable / de poche
- Mobile / embarqué dans un véhicule
- Station de base / répéteur
- Par bande de fréquence
- VHF (25-174 MHz)
- UHF (400-512 MHz)
- 700/800/900 MHz
- SHF (1-6 GHz incl. 900 MHz ISM)
- Par norme
- DMR
- P25
- TETRA
- NXDN
- dPMR
- PoC (push-to-talk sur réseau cellulaire)
- Par secteur d'utilisateur final
- Gouvernement et sécurité publique
- Services publics et énergie
- Transport et logistique
- Industrie et fabrication
- Construction et mines
- Pétrole et gaz
- Hôtellerie et commerce de détail
- Éducation et sécurité du campus
- Autres secteurs d'utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient
- CCG
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour définir les limites du marché et ancrer les principaux signaux de demande avant de construire le modèle. Nous avons examiné des références publiques en matière de spectre et de licences ainsi que des notes réglementaires, y compris des documents de la FCC, des références de l'UIT et une documentation régionale sur le spectre de type CEPT, car la disponibilité des fréquences et les échéances de réaffectation façonnent directement les cycles de renouvellement des radios.
Pour relier les radios à la demande réelle, nous avons également référencé des signaux d'adoption issus de la sécurité publique et du secteur provenant de sources telles que la National Fire Protection Association, les portails de marchés publics, et des statistiques commerciales issues de sources telles que UN Comtrade. Les rapports annuels des entreprises, les présentations aux investisseurs et les documents audités ont ensuite été utilisés pour interpréter les évolutions du mix produits, l'intensité des canaux de distribution et l'exposition aux revenus régionaux, suivis de vérifications croisées avec des abonnements payants couvrant les données financières des entreprises et des bases de données de brevets pour le calendrier des transitions technologiques. Ces sources documentaires sont illustratives, et nous avons également utilisé d'autres documents publics et points de données pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation de la part des dépenses de communication qui continue de bénéficier aux équipements de radio mobile terrestre par rapport aux options adjacentes, puis sur la confirmation de la manière dont les mises à niveau numériques sont budgétisées par les principaux utilisateurs finaux. Les entretiens ont couvert des fabricants, des intégrateurs de systèmes, des distributeurs et de grands acheteurs dans la sécurité publique, les services publics, les transports et les sites industriels. Nous avons également équilibré les points de vue régionaux afin que les politiques locales en matière de spectre et les cycles de remplacement ne soient pas surgénéralisés.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Dirigeants (CXO) : 12 % | APAC : 49 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 30 % |
| Petits acteurs : 14 % | Managers : 58 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une approche descendante dans laquelle nous avons reconstitué la demande adressable à partir des schémas de flottes radio des utilisateurs finaux et des cycles de remplacement, puis avons mis en correspondance ces volumes avec les fourchettes de prix typiques par classe d'appareil et type d'élément réseau. Une fois le bassin de demande établi, nous l'avons segmenté à l'aide d'indicateurs pratiques tels que la répartition portatif/mobile, le rythme de transition du numérique par rapport à l'analogique, la part des déploiements liés à des normes telles que DMR, P25, TETRA et NXDN, ainsi que la répartition des bandes de fréquences (les bandes VHF et UHF affichent souvent une intensité d'utilisation différente).
Des vérifications ascendantes sélectives ont été utilisées pour maintenir des totaux réalistes, y compris des agrégations de revenus des fournisseurs pour les portefeuilles radio connus, des vérifications de canal sur le débit des distributeurs, et des estimations échantillonnées de type ASP x unités lorsque les données sous-jacentes étaient crédibles mais incomplètes. Lorsqu'un pays ou un secteur vertical présentait une divulgation limitée, nous avons utilisé des indicateurs de substitution tels que les effectifs de la sécurité publique, la taille de la main-d'œuvre de terrain des services publics et le rythme des marchés publics pour estimer les éléments manquants, puis ajusté cet indicateur à l'aide des retours d'entretiens.
Pour les prévisions, nous avons utilisé une analyse de scénarios étayée par des vérifications de régression simples sur les facteurs que les répondants primaires associent systématiquement aux dépenses, notamment les programmes de modernisation de la sécurité publique, la digitalisation industrielle, les jalons de réaffectation du spectre, et l'évolution vers des architectures hybrides LMR plus haut débit. Les hypothèses ont été maintenues transparentes afin que chaque région puisse être recalculée en cas de changement de calendrier ou de financement d'un programme majeur.
Validation des données et cycle de mise à jour
La validation a été réalisée par plusieurs passages où les résultats modélisés ont été comparés à des signaux indépendants, notamment l'activité des marchés publics, les calendriers de politique du spectre et les cycles de remplacement observés dans les secteurs à forte utilisation. Les valeurs atypiques ont été examinées au niveau du pays et de l'application, et lorsqu'un écart ne pouvait être expliqué par le prix ou le mix, nous avons recontacté les sources pour confirmer si le changement était réel ou lié à un contrat ponctuel.
Avant validation finale, un second analyste examine la logique, les données d'entrée et les calculs afin de détecter les hypothèses incohérentes et les problèmes de calendrier de conversion des devises. Le rapport est actualisé annuellement, et des événements significatifs déclenchent des vérifications intermédiaires, suivies d'un examen final avant livraison afin que les clients reçoivent la vision la plus récente disponible au moment de la publication.
Taille du marché mondial de la radio bidirectionnelle selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la radio bidirectionnelle peuvent sembler très éloignées les unes des autres même lorsque l'intitulé du sujet semble identique, car chaque éditeur choisit ses propres limites de périmètre et son propre calendrier. Les écarts proviennent généralement de ce qui est compté comme radio bidirectionnelle (par exemple, si le PoC est inclus), de l'année considérée comme valeur actuelle, et de la manière dont les prix sont convertis et mis à jour selon les régions.
Le tableau montre un écart principalement expliqué par le périmètre et par la manière dont les cycles de mise à niveau sont interprétés, et dans le modèle de Mordor Intelligence, le total est lié aux dépenses de communication radio bidirectionnelle qui incluent le PoC aux côtés des normes LMR, tout en maintenant les talkies-walkies grand public et les services vocaux cellulaires non liés en dehors du marché. Certains chiffres publiés s'appuient également sur des hypothèses agressives de remplacement numérique dans la sécurité publique et les services publics, ce qui peut relever les totaux à court terme, tandis que d'autres compriment le marché en traitant les répéteurs et les stations de base comme faisant partie d'une infrastructure réseau plus large plutôt que de cette catégorie.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,46 milliards USD (2026) | |
| Revue commerciale A | 10,78 milliards USD (2024) | Utilise une année de référence antérieure et ancre souvent la valeur sur les expéditions d'appareils, ce qui peut sous-estimer les répéteurs, les éléments de répartition et les offres PoC liées aux services lorsqu'ils ne sont pas déclarés séparément. |
| Portail sectoriel B | 12,40 milliards USD (2025) | Mélange des catégories de communication adjacentes et applique une courbe de migration numérique plus rapide selon les régions, ce qui peut anticiper la demande de remplacement et relever la valeur du marché à court terme. |
En examinant ces trois chiffres, le principal constat est que de petites décisions de périmètre et des hypothèses de calendrier de mise à niveau peuvent faire varier sensiblement la taille du marché. En rattachant le modèle à des moteurs de demande clairs, à des cycles de remplacement et à des fourchettes de prix pratiques, nous maintenons une estimation traçable et facile à actualiser lorsque les politiques du spectre, les schémas d'achat ou les choix technologiques évoluent.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des communications radio bidirectionnelles en 2026 ?
Il s'élève à 10,46 milliards USD et est en bonne voie pour atteindre 14,11 milliards USD d'ici 2031.
Quelle région est en tête des dépenses en radios professionnelles ?
L'Amérique du Nord détient 38,62 % des revenus de 2025 en raison de FirstNet et des mandats de modernisation à l'échelle des États.
Quelle catégorie d'appareils connaît la croissance la plus rapide ?
Les systèmes mobiles/embarqués dans un véhicule devraient progresser à un TCAC de 7,66 % jusqu'en 2031.
Les smartphones remplacent-ils les radios traditionnelles ?
Les smartphones robustifiés dotés du PoC gagnent des parts pour les tâches non critiques, mais les agences de sécurité publique s'appuient toujours sur le LMR pour la voix de mission critique.
Quelle norme domine l'espace des radios professionnelles ?
La radio mobile numérique (DMR) a capturé 37,62 % des expéditions de 2025, équilibrant coût et interopérabilité.
Quel sera l'impact du LTE privé sur le secteur ?
Les réseaux LTE/5G privés créent une demande pour des appareils hybrides qui combinent la fiabilité du push-to-talk avec les données haut débit.
Dernière mise à jour de la page le:



