
Tamaño y Participación del Mercado de Agencias de Marketing
Análisis del Mercado de Agencias de Marketing por Mordor Intelligence
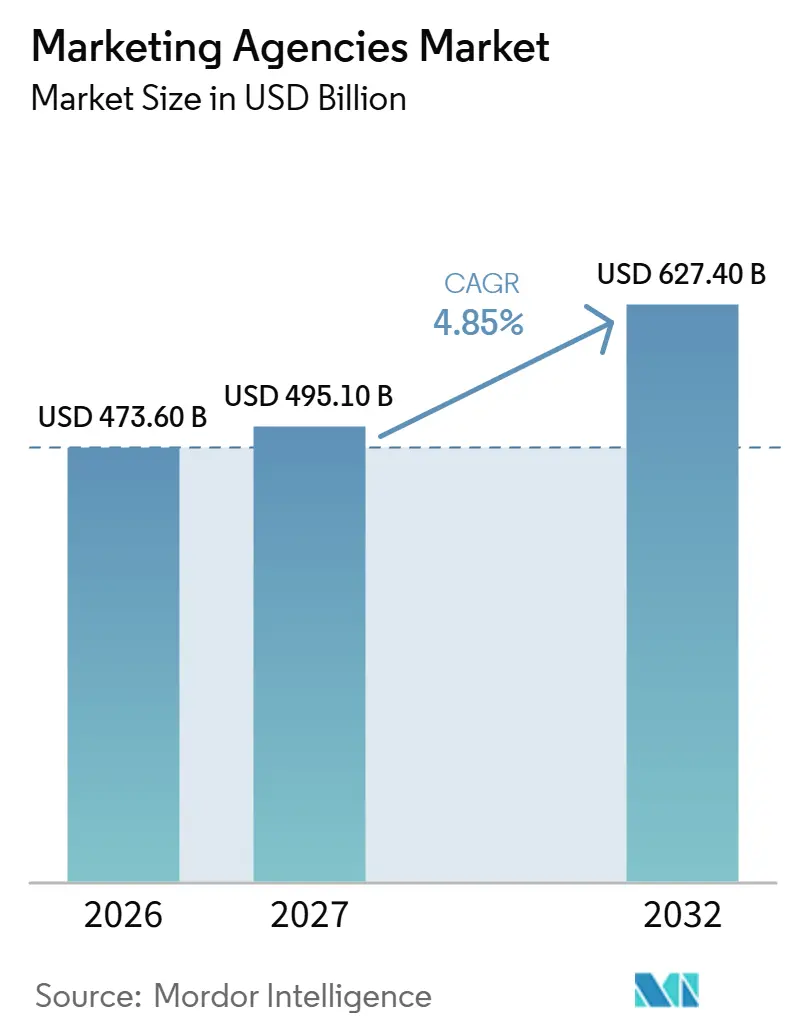
Se proyecta que el tamaño del mercado de agencias de marketing se expanda desde 473,6 mil millones de USD en 2026 y 495,1 mil millones de USD en 2027 hasta 627,4 mil millones de USD para 2032, registrando una CAGR del 4,85% entre 2027 y 2032.
La automatización y la activación de audiencias propias crean espacio para que las agencias ofrezcan supervisión técnica junto con la entrega de campañas. Para los anunciantes más pequeños en los Estados Unidos, los paquetes de servicios repetibles ofrecen una forma de mantener ese trabajo técnico dentro de un encargo delimitado. La misma coordinación puede conectar el trabajo creativo con la ejecución del comercio minorista, ampliando el alcance de la agencia a lo largo del recorrido de compra. Los grupos de agencias pueden respaldar estos mandatos mediante recursos tecnológicos compartidos y una compensación que vincula parte de los honorarios a los resultados. La prueba comercial consiste en determinar si las agencias pueden mantener el trabajo técnico y vinculado a resultados de forma externa, a medida que los grandes anunciantes crean equipos internos y los especialistas se incorporan a los equipos de productos de las grandes tecnológicas.
Conclusiones Clave del Informe
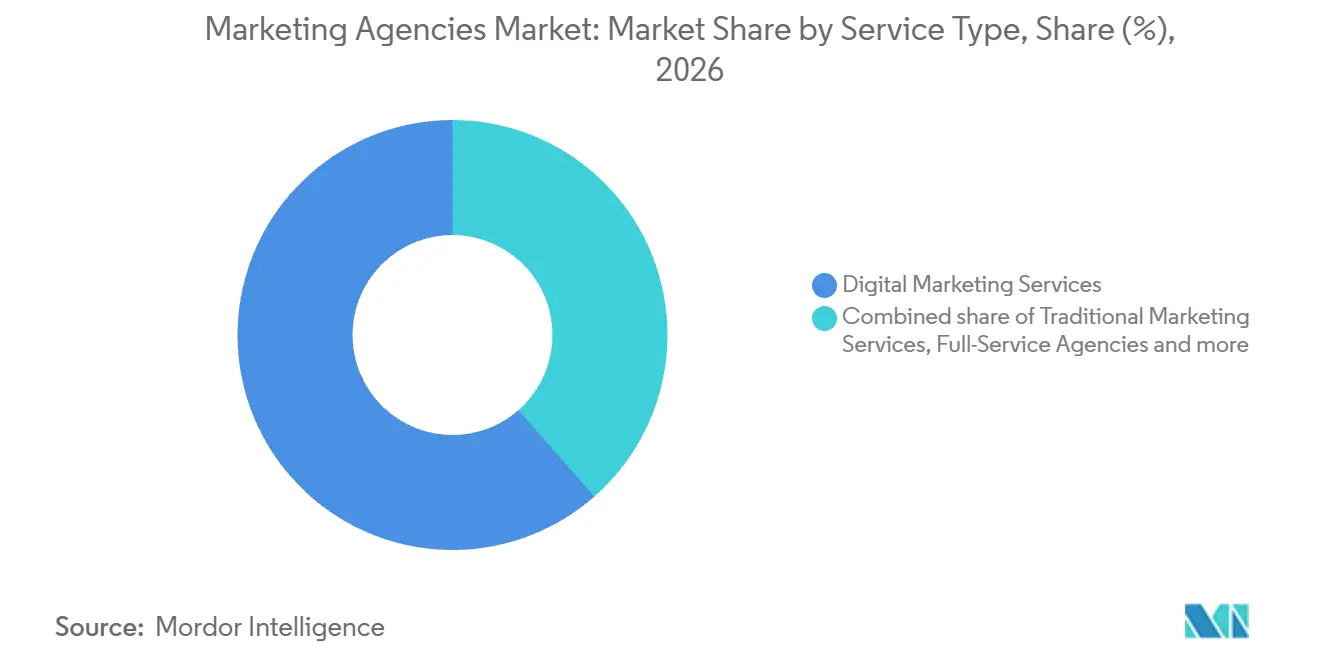
- Por tipo de servicio, los servicios de marketing digital representaron una participación del 61,47% en el mercado de agencias de marketing en 2026, y se prevé que las agencias de servicio completo sean el segmento de mayor crecimiento con una CAGR del 11,6% entre 2027 y 2032.
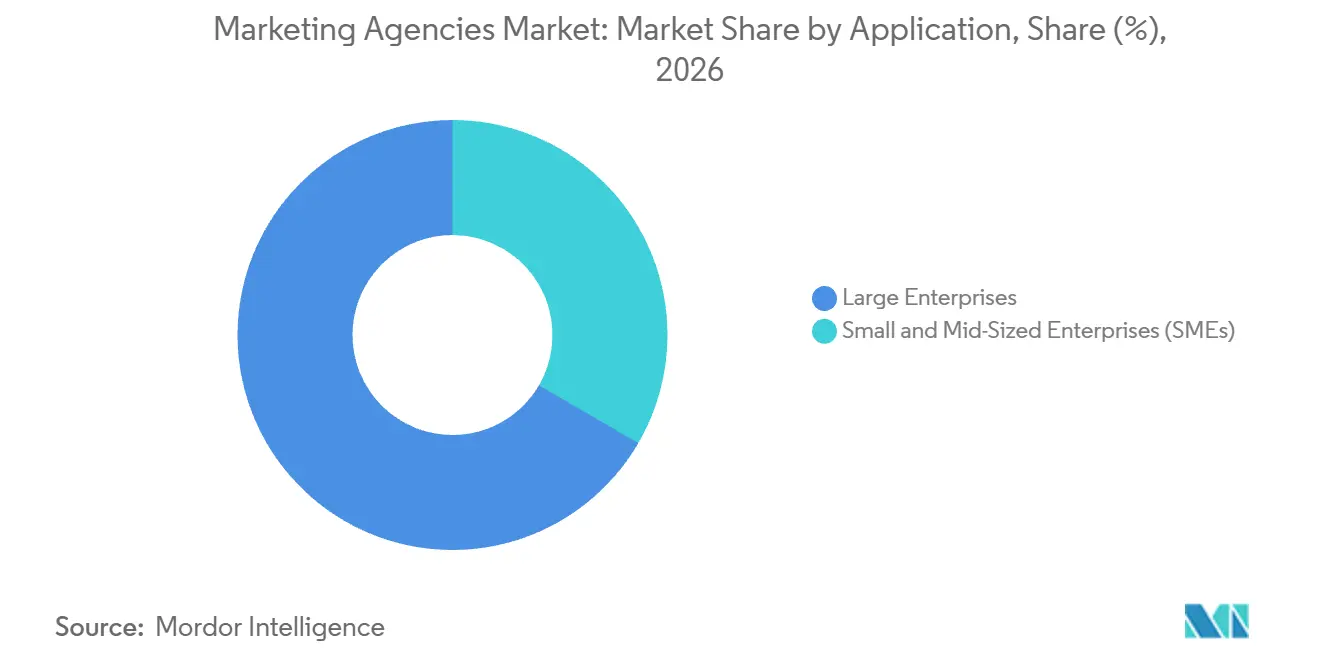
- Por aplicación, las grandes empresas representaron una participación del 66,61% del tamaño del mercado de agencias de marketing en 2026, mientras que se prevé que las pymes crezcan más rápido con una CAGR del 13,2% entre 2027 y 2032.
- Entre los usuarios finales, el comercio minorista y los bienes de consumo lideraron con el 22,36% de los ingresos por servicios de agencias en 2026, y se prevé que el segmento de servicios públicos crezca más rápido con una CAGR del 13,5% entre 2027 y 2032.
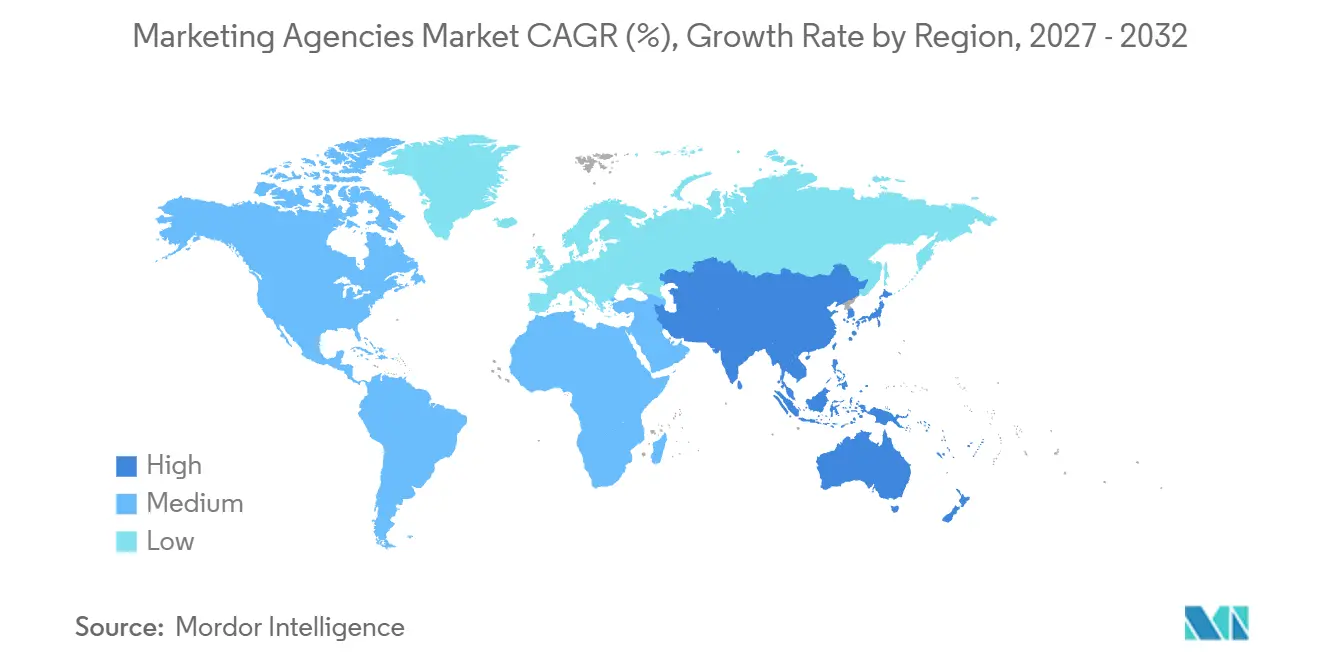
- Geográficamente, América del Norte representó el 34,92% de los ingresos por servicios de agencias en 2026, mientras que se prevé que Asia-Pacífico crezca más rápido con una CAGR del 14,5% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Optimización de campañas impulsada por IA | +1.8% | Mercados de toda Europa | Corto plazo (≤ 2 años) |
| Adopción de precios basados en rendimiento | +1.5% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Tecnologías de personalización sin cookies | +1.3% | Mercados dentro de Alemania | Mediano plazo (2-4 años) |
| Desplazamiento acelerado de presupuestos B2B hacia plataformas ABM | +1% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Portales de anuncios de autoservicio para pymes | +0.6% | En todo Estados Unidos | Corto plazo (≤ 2 años) |
| Proliferación de redes de medios minoristas | +0.8% | Mercados de toda Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Optimización de campañas impulsada por IA
Las decisiones automatizadas de campaña hacen que la elección de objetivos y criterios de evaluación sea un trabajo de agencia comercialmente importante. En la encuesta de IAB Europe realizada entre julio y agosto de 2025 en múltiples mercados europeos, el 38% de los 70 encuestados con funciones de campaña reportaron optimización programática impulsada por IA. El grupo encuestado incluyó agencias, anunciantes, empresas de tecnología publicitaria y editores. Para una agencia que ofrece servicios de optimización, la adopción crea una oportunidad para conectar la ejecución automatizada con el resultado deseado por el anunciante. La propuesta de servicio puede abarcar la selección de objetivos adecuados, la prueba de sus efectos y la interpretación de resultados, en lugar de tratar la ejecución por sí sola como el entregable. El entregable facturable puede ser así un resultado de campaña evaluado de forma independiente, lo que otorga a las agencias una base de honorarios que no depende del número de ajustes manuales.
Adopción de precios basados en rendimiento
Vincular parte de la compensación de la agencia a los resultados ofrece a los compradores multinacionales una forma de ampliar los encargos mientras comparten el riesgo de entrega. WFA y Agency Mania Solutions informaron que los modelos de remuneración mixtos de mano de obra más rendimiento aumentaron del 9% en 2011 al 21% en 2026 entre las empresas multinacionales encuestadas.[1] La estructura híbrida es relevante porque las agencias pueden conservar el pago por la capacidad de entrega mientras obtienen honorarios adicionales vinculados a resultados acordados. En la misma encuesta de 2026, el 63% de los encuestados esperaba aumentar su uso de honorarios de agencia basados en rendimiento. Para las agencias, la oportunidad práctica es negociar qué parte de la compensación depende de los resultados a medida que amplían el encargo, preservando una base de entrega remunerada junto con el compromiso de rendimiento.
Tecnologías de personalización sin cookies
Los datos propios de clientes pueden generar encargos para agencias cuando los anunciantes necesitan activarlos entre socios de medios. Publicis Media anunció en enero de 2025 que los datos de gestión de relaciones con clientes de Samsung habían sido vinculados con United Internet Media a través de una sala de datos limpia de Decentriq en Alemania. La campaña utilizó esa vinculación para su primera entrega publicitaria basada en identidad entre varios comercializadores. Esta estructura sitúa el trabajo de la agencia en la interfaz entre los registros de clientes del anunciante y la audiencia direccionable de un socio de medios. Dado que los datos y las relaciones con los medios se encuentran en manos de diferentes actores, replicar este enfoque requiere coordinación entre ambos lados de la campaña. Esto otorga a los especialistas en implementación un papel incluso cuando el anunciante ya posee los datos de clientes necesarios para la personalización.
Desplazamiento acelerado de presupuestos B2B hacia plataformas ABM
Dirigir los presupuestos de empresa a empresa hacia plataformas de marketing basado en cuentas (ABM) puede ampliar el trabajo externo de las agencias cuando los compradores encargan la ejecución de campañas específicas por cuenta. En una encuesta de 2025 realizada a 200 líderes de marketing B2B en los Estados Unidos, el 66% de los Marketers Confiados describió sus programas ABM como maduros o en expansión, frente al 46% de otros marketers. Los entregables potenciales incluyen planificación a nivel de cuenta, contenido personalizado y la coordinación de campañas repetidas en torno a las cuentas seleccionadas por el comprador. Esas tareas pueden organizarse en torno a una lista de cuentas definida, lo que proporciona al comprador y a la agencia un límite concreto para el trabajo de servicio recurrente. Los programas a escala pueden generar un flujo repetible de trabajo de agencia en torno a un programa de comprador existente. La oportunidad de honorarios más directa es un mandato de ejecución a nivel de cuenta definido, cuyo precio refleja el trabajo adicional encargado a medida que el comprador amplía el programa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de agencias internas entre las empresas Fortune 500 | -1% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuga de talento hacia equipos de productos de las grandes tecnológicas | -0.7% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Costos de cumplimiento de campañas impulsados por la privacidad de datos | -0.3% | Países miembros de la Unión Europea | Corto plazo (≤ 2 años) |
| Estándares de medición fragmentados | -0.2% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de agencias internas entre las empresas Fortune 500
Cuando una empresa Fortune 500 asigna actividades de marketing a una agencia interna, el trabajo correspondiente deja de ser un servicio de agencia facturable externamente. La producción repetitiva de contenido y la adaptación de campañas quedan expuestas cuando un comprador puede retener internamente las habilidades y el flujo de trabajo necesarios. Una agencia externa puede entonces enfrentarse a un encargo de ejecución rutinaria más reducido, incluso cuando los requisitos de marketing más amplios del comprador siguen siendo sustanciales. Ofrecer capacidad externa para proyectos especializados o cargas de trabajo pico puede preservar parte de la relación. La presión comercial restante es la utilización desigual, ya que los equipos de entrega permanentes deben ser respaldados por un flujo de encargos de clientes más reducido o más episódico una vez que el trabajo rutinario se traslada al interior.
Fuga de talento hacia equipos de productos de las grandes tecnológicas
Los equipos de agencias pueden perder más que capacidad de entrega cuando los especialistas técnicos se incorporan a equipos de productos de las grandes tecnológicas. Dicha salida puede separar el conocimiento de campaña de la experiencia en sistemas necesaria para implementarlo. Reemplazar esa combinación puede requerir tanto una nueva contratación como tiempo adicional de traspaso antes de que el trabajo alcance el mismo estándar de entrega. Para los clientes que adquieren integración de datos y optimización, el riesgo es un retraso en las tareas especializadas dentro de equipos de campaña que de otro modo estarían disponibles. Una pérdida de personal puede, en consecuencia, eliminar la capacidad de la agencia para vender un encargo técnico integrado incluso cuando su equipo de producción creativa tiene capacidad disponible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Amplitud del Comprador y Mandatos de Agencia más AmpliosLos servicios de marketing digital representaron una participación del 61,47% del tamaño del mercado de agencias de marketing en 2026. Powerwin Tech Group había atendido a más de 3.000 comercializadores con sede en China a través de servicios de marketing digital transfronterizo hasta el 31 de diciembre de 2025. Sus clientes abarcaban comercio electrónico, juegos en línea y aplicaciones, lo que otorga a esta categoría de servicio múltiples usos comerciales distintos. Para el segmento más grande, esa amplitud respalda una propuesta de agencia organizada en torno a llegar a audiencias en el extranjero a través de diferentes negocios digitales. Un proveedor capaz de atender a estos clientes variados puede distribuir sus capacidades de entrega transfronteriza entre una amplia base de clientes, haciendo que la ejecución especializada sea comercialmente viable más allá de una única categoría de anunciante.
Las agencias de servicio completo son el segmento de mayor crecimiento, con una CAGR prevista del 11,6% entre 2027 y 2032. En agosto de 2026, Albertsons Companies designó a Mitchell+Palmer, una agencia de servicio completo independiente, como su agencia de registro de marketing nacional. El encargo en los Estados Unidos abarcó más de 2.200 tiendas y más de 20 enseñas, con los medios excluidos de su alcance. Dicho mandato crea espacio para servicios de marketing coordinados en toda una cartera minorista, manteniendo el alcance comercial claramente delimitado. Dado que el encargo también cubre la farmacia y el programa de fidelización for U, sitúa la responsabilidad de marketing de varias partes de un negocio minorista nacional en una sola agencia independiente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Coordinación Empresarial y Economía de Servicios para PymesLas grandes empresas representaron una participación del 66,61% en el mercado de agencias de marketing en 2026. En octubre de 2025, la asociación de WPP Media con Maersk comenzó con un mandato para gestionar las actividades de marketing en 130 países desde Copenhague. Ese nombramiento ilustra el alcance organizacional disponible dentro de una sola relación con un cliente de gran empresa, respaldando los sustanciales requisitos de servicio del segmento más grande. Coordinar un mandato central en toda esa huella puede generar trabajo de agencia tanto en la planificación compartida como en la ejecución necesaria para diferentes destinos. Una sola cuenta puede, en consecuencia, sustentar trabajo en muchos países, concentrando la exposición comercial de una relación de agencia geográficamente diversa en un solo comprador.
Las pequeñas y medianas empresas (pymes) son el segmento de mayor crecimiento, con una CAGR prevista del 13,2% entre 2027 y 2032. Una encuesta de 2025 realizada a 500 pymes en los Estados Unidos identificó la gestión de redes sociales, el marketing por correo electrónico y la búsqueda de pago como servicios comúnmente externalizados, aunque estos también enfrentaron el mayor riesgo de cancelación en el último año. En la población encuestada de los Estados Unidos, el 52% externalizó al menos parte del marketing a agencias, frente al 70% en 2023. En la misma encuesta, la proporción de empresas que gastaban hasta 3.000 USD mensuales en servicios de marketing externalizados aumentó del 36% en 2023 al 49,6% en 2025. Esa mayor participación en el nivel de gasto delimitado crea una apertura para que las agencias vendan encargos repetibles de redes sociales, correo electrónico y búsqueda adaptados a compradores pequeños.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Ejecución Comercial y Contratación del Sector PúblicoEl comercio minorista y los bienes de consumo formaron el segmento más grande, representando el 22,36% de los ingresos por servicios de agencias en 2026. En marzo de 2025, HEINEKEN seleccionó a WPP como su socio global de marketing de comprador y comercio para Heineken, Heineken 0.0 y Heineken Silver, cubriendo el marketing below-the-line. En julio de 2026, Conagra Brands designó a Barrows, una empresa de WPP Enterprise Solutions, para supervisar el marketing de comprador y cliente en los Estados Unidos, incluida la estantería digital. Estos encargos conectan la demanda del segmento tanto con la coordinación de carteras de marcas como con la presentación práctica de productos donde los clientes compran. Las agencias pueden, por tanto, construir mandatos comercialmente sustanciales en torno al recorrido de compra, extendiendo su responsabilidad desde la expresión de marca hasta la ejecución comercial sin depender de un único formato de campaña.
El segmento de mayor crecimiento es el de servicios públicos, con una CAGR prevista del 13,5% entre 2027 y 2032. En diciembre de 2025, el gobierno del Reino Unido designó a WPP Media, parte de WPP, para proporcionar estrategia y planificación de medios en todo el sector público. El marco de Servicios de Medios y Creatividad de la Agencia Comercial del Gobierno, número de acuerdo MYR 6364, estableció un plazo de junio de 2026 a junio de 2030 para los compradores del sector público elegibles, con servicios adquiridos mediante contratos de llamada. El marco cubre estrategia, planificación y compra de medios junto con estrategia creativa y producción de contenido. Cada llamada establece un encargo adquirido por separado, por lo que la dotación de personal y la oportunidad de ingresos de la agencia se vinculan a trabajos de campaña específicos dentro del plazo del marco.
Análisis Geográfico
Mercado de Agencias de Marketing en América del Norte
América del Norte representó el 34,92% del tamaño del mercado de agencias de marketing en 2026, convirtiéndola en la mayor geografía. La región generó el 61% de los ingresos netos de Publicis Groupe en 2025 después de los costos de paso, concentrando el negocio de servicios del grupo en América del Norte.[2] En el segundo trimestre de 2026, las empresas empleadoras de publicidad, relaciones públicas y servicios relacionados en los Estados Unidos generaron ingresos estimados ajustados estacionalmente de 58,98 mil millones de USD, sin ajuste por cambios de precios. Este indicador más amplio del sector creció un 5,7% respecto al segundo trimestre de 2025, apuntando a un conjunto nominal en expansión de actividad de comunicaciones remuneradas en el que los proveedores de agencias pueden competir.
Mercado de Agencias de Marketing en Asia-Pacífico
Asia-Pacífico es la geografía de mayor crecimiento, con una CAGR prevista del 14,5% entre 2027 y 2032. Omnicom Group reportó un crecimiento de ingresos regionales del 5,1% en moneda constante en 2025 frente a 2024, liderado por Medios y Publicidad y parcialmente compensado por un rendimiento inferior en Marketing Experiencial y de Precisión. Sus resultados regionales se beneficiaron de un mes de operaciones adquiridas de Interpublic Group en el cuarto trimestre de 2025. En septiembre de 2025, Papa Johns India designó a Dentsu como su socio de agencia integrada de creatividad, medios y relaciones públicas, con la cuenta gestionada desde Bengaluru. Dichos nombramientos integrados generan demanda de agencias al combinar el desarrollo creativo, la ejecución de medios y las relaciones públicas dentro de un mandato de país, ampliando el alcance del trabajo que un comprador puede encargar a un solo proveedor.
En América del Sur, Cencosud designó a Ogilvy Colombia, parte de WPP, para comunicaciones integradas en el mercado colombiano en marzo de 2025. En Europa, el Ministerio de Asuntos Digitales de Polonia lanzó otra entrega de su campaña de carreras digitales en abril de 2026, con Endless responsable del concepto creativo y Carat Polska de la colocación de medios, junto con influencers. En Oriente Medio y África, la revisión de cuentas de medios del primer semestre de 2026 en Egipto registró 19 movimientos de cuentas, todos ganados por agencias de red, con licitaciones locales dominando el gasto en medios revisado. El mandato colombiano combinó responsabilidades de comunicaciones, mientras que la campaña polaca dividió el trabajo creativo y de medios entre agencias nombradas. Los resultados de Egipto muestran que un proceso de licitación predominantemente local puede concentrar los premios en redes de agencias, por lo que la contratación local no indica por sí misma acceso para proveedores independientes.
Marco Regulatorio y Perspectivas
Las jurisdicciones seleccionadas se comparan desde la perspectiva de una agencia externalizada que planifica y ejecuta campañas publicitarias. Las normas de publicidad en internet de China imponen deberes de revisión y mantenimiento de registros a los operadores publicitarios. El registro por fases de Sudáfrica introduce un requisito operativo separado para los comercializadores directos. Los roles de los participantes determinan el trabajo de cumplimiento real, especialmente cuando una agencia procesa datos de clientes o realiza marketing directo por sí misma.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Sudáfrica |
|---|---|---|---|---|---|
| Autoridad principal | Comisión Federal de Comercio | Autoridades estatales de medios | Administración Estatal para la Regulación del Mercado | Autoridad Nacional de Protección de Datos (ANPD) | Comisión Nacional del Consumidor (NCC) |
| Instrumentos clave o dirección | Ley FTC; Norma sobre Reseñas y Testimonios de Consumidores | Tratado Interestatal de Medios, versión en vigor desde diciembre de 2025 | Medidas de Publicidad en Internet, Artículo 14; prioridades de aplicación de 2026 | LGPD; ECA Digital | Reglamento de Modificación de la Ley de Protección al Consumidor, 2026 |
| Efecto comercial | Verificar de forma independiente la sustanciación de afirmaciones; la responsabilidad de la agencia depende de la participación y el conocimiento | La publicidad en radiodifusión y la publicidad en línea cubierta deben ser fácilmente identificables y distintas del contenido editorial | Los operadores de publicidad en internet deben rechazar el diseño, la producción o el trabajo de agencia cuando el contenido no cumpla o los documentos de respaldo estén incompletos | El procesamiento de datos personales requiere una base legal; los operadores siguen las instrucciones del responsable del tratamiento; la orientación publicitaria comercial basada en perfiles de niños y adolescentes está prohibida | Los comercializadores directos registran y depuran las listas de campaña mensualmente bajo el registro por fases |
| Atractivo actual de la poltica | Medio | Medio | Bajo | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Endurecimiento | Endurecimiento | Endurecimiento |
| Fuente: Mordor Intelligence | |||||
Los deberes de sustanciación y conducta de revisión en los Estados Unidos respaldan Medio y Sin cambios, mientras que el deber de identificación de Alemania respalda Medio y continuidad porque su borrador notificado propone herramientas de detección para las autoridades estatales de medios sin modificar dicho deber. Los controles de revisión obligatoria de publicidad en internet de China respaldan Bajo, con la aplicación concentrada en comercio en vivo y publicidad con IA entre sus prioridades de 2026 respaldando Endurecimiento. Las bases legales de procesamiento de Brasil respaldan Medio, pero la prohibición de orientación publicitaria basada en perfiles para niños y adolescentes, vigente desde el 17 de marzo de 2026, y el monitoreo planificado para 2026-2027 respaldan Endurecimiento. Las fases del registro de Sudáfrica, incluido el soporte gratuito de depuración de listas programado de diciembre de 2026 a abril de 2027, justifican Medio, mientras que el deber mensual de depuración de listas del registro y el registro de bloqueo de consumidores programado desde mayo de 2027 indican Endurecimiento.
Etapas de la Cadena de Valor
La cadena de valor del servicio de agencias compara cómo la estrategia, la integración tecnológica, la producción y la ejecución de medios convierten los objetivos del cliente en trabajo de entrega remunerado. Publicis Groupe conecta sus marcas de agencias a través de 4 centros de soluciones, combinando experiencia creativa, de inteligencia y tecnológica. Este modelo organizacional permite que múltiples etapas de servicio se sitúen dentro de una sola relación con el cliente, mientras que cada etapa tiene una base distinta para generar honorarios. La pregunta operativa es si la responsabilidad pasa entre esas etapas sin crear esfuerzo duplicado ni dejar trabajo esencial fuera del encargo.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Estrategia y diseño de servicios | Proveedores de asesoramiento estratégico como WPP | Honorarios de estrategia y planificación | Derechos de decisión no resueltos en un encargo amplio | Acordar objetivos y responsabilidades de aprobación antes de la ejecución |
| Integración de datos y tecnología | Proveedores de transformación de marketing como Publicis Groupe y WPP | Honorarios de integración e implementación | Conexiones de datos que no llegan a la ejecución de campaña | Probar la ruta completa de datos a activación antes de la expansión |
| Desarrollo creativo y producción | Grupos de agencias creativas y de producción como WPP y Omnicom Group | Honorarios de proyectos creativos y servicios de producción | Revisión de activos cuando los requisitos de producción y canal divergen | Establecer especificaciones de canal antes de producir variantes de activos |
| Planificación de medios y ejecución de campañas | Agencias de medios como WPP Media y Publicis Media | Honorarios de planificación, ejecución y servicio continuo | Entrega de medios que no puede reconciliarse con el objetivo acordado | Alinear las medidas de entrega con el encargo original de la campaña |
| Fuente: Mordor Intelligence | ||||
WPP conecta inteligencia de medios, trabajo creativo, producción y soluciones empresariales a través de sus negocios operativos. En mayo de 2025, WPP lanzó WPP Media para reemplazar a GroupM como su empresa global de medios y reportó más de 60 mil millones de USD en inversión anual en medios en más de 80 mercados. Un grupo puede, por tanto, obtener honorarios por coordinar la inversión en medios además de producir activos de campaña, otorgándole un papel de servicio más allá de la creación de contenido publicitario.
Panorama Competitivo
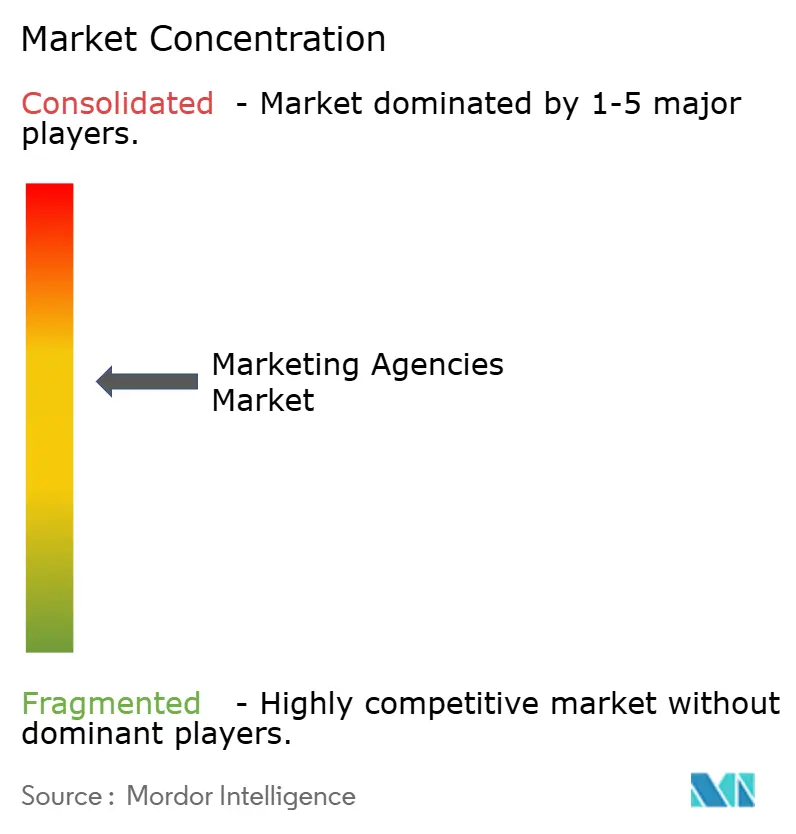
WPP, Omnicom Group, Publicis Groupe y Dentsu Group son los principales grupos de agencias que compiten junto con competidores tecnológicos y de consultoría. Publicis Groupe reportó un crecimiento orgánico del 5,6% sobre los ingresos netos en 2025. Omnicom completó su adquisición de Interpublic Group el 26 de noviembre de 2025.[3] Estos ejemplos apuntan a fuentes distintas de fortaleza competitiva, ya que el crecimiento orgánico de ingresos amplía el negocio de servicios de un grupo mientras que la consolidación incorpora operaciones de agencias previamente separadas bajo una propiedad común. Para los compradores que buscan ofertas competidoras independientes en un encargo de marketing sustancial, la estructura de propiedad resultante hace necesario distinguir los grupos corporativos separados de los nombres de agencias que pertenecen a la misma organización.
En octubre de 2025, WPP y Google anunciaron una expansión de 5 años de su asociación en la nube e IA, incluido el compromiso de gasto de 400 millones de USD de WPP en tecnologías de Google. El plazo anunciado ofrece a los clientes potenciales un horizonte definido para la relación de WPP con el proveedor tecnológico. Las agencias que busquen un compromiso comparable tendrían que financiar el acceso a la tecnología junto con el trabajo de aplicarla a las campañas de los clientes. Para los competidores más pequeños, igualar la financiación detrás de esta propuesta puede ser, por tanto, un obstáculo competitivo separado al de demostrar experiencia en campañas.
Dentsu Group designó a Takeshi Sano como Presidente y CEO Global con efecto desde el 27 de marzo de 2026. Su plan 2025-2027 había identificado presiones de rentabilidad y competitividad en su negocio Internacional en las Américas, EMEA y Asia-Pacífico, incluida la competencia de grupos de agencias a escala y la inversión en IA por parte de empresas tecnológicas y de consultoría. Ese enfoque de recuperación anterior contrasta con la operación ampliada de Omnicom, formada tras la obtención de las aprobaciones regulatorias necesarias. La distinción competitiva es entre reconstruir una red de servicios internacional y reunir capacidades de agencias previamente separadas bajo un mismo propietario. Los compradores que buscan una cobertura amplia se enfrentan, por tanto, a diferentes preguntas de entrega, relativas a la recuperación operativa en Dentsu y a la integración de capacidades combinadas en Omnicom.
Líderes del Sector de Agencias de Marketing
-
WPP
-
Omnicom Group
-
Publicis Groupe
-
Interpublic Group
-
Dentsu Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Agencias de Marketing Empresas cubiertas en este informe
- WPP
- Omnicom Group
- Publicis Groupe
- Interpublic Group
- Dentsu Group
- Accenture Song
- Havas Group
- Deloitte Digital
- Cognizant Moment
- IBM iX
- Cheil Worldwide
- Hakuhodo DY Holdings
- BBDO
- Ogilvy
- Grey Group
- Saatchi & Saatchi
- R/GA
- VML
- Leo Burnett
- TBWA Worldwide
Oportunidades Clave para los Participantes del Mercado
Las oportunidades de servicio de agencias difieren entre coordinar más socios de medios minoristas y resolver las brechas en la entrega de campañas con creadores. Entre las marcas europeas encuestadas, la proporción que trabaja con 4 a 6 redes de medios minoristas aumentó del 10% en 2024 al 24% en 2025. En las perspectivas de septiembre de 2026 de IAB para los Estados Unidos, el 54% de los responsables de decisiones publicitarias encuestados citó un mayor enfoque en la publicidad o asociaciones con creadores e influencers. Una lectura preliminar de IAB CreatorFronts también identificó definiciones de visualización inconsistentes, informes inmaduros y prácticas inconsistentes de derechos de uso y permisos como barreras para escalar la publicidad con creadores.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Jugada recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Coordinación de medios minoristas en múltiples redes | Mayor uso de redes en la encuesta europea de marcas de 2025 | Marcas europeas que utilizan varias redes de medios minoristas | Vender planificación centralizada de campañas con un alcance de red definido | Esfuerzo de coordinación en más relaciones de red | Agencias de medios de comercio como WPP Media Nordics |
| Activación de creadores con términos explícitos de uso de contenido | Mayor enfoque en creadores en las perspectivas de septiembre de 2026 para los Estados Unidos | Anunciantes de marcas en los Estados Unidos que encargan contenido de creadores | Combinar el alcance a creadores con derechos de reutilización y permisos acordados | Prácticas inconsistentes de derechos y permisos en la lectura preliminar de IAB | Agencias de activación de influencers como Ogilvy |
| Campañas de creadores con encargos de informes comparables | Mayor enfoque en creadores en las perspectivas de septiembre de 2026 para los Estados Unidos | Responsables de decisiones de campaña de marcas y agencias en los Estados Unidos | Definir las visualizaciones y los requisitos de informes antes de la activación de la campaña | Definiciones de visualización inconsistentes e informes inmaduros en la lectura preliminar de IAB | Agencias de influencers y contenido como Ogilvy |
| Fuente: Mordor Intelligence | |||||
Las campañas de creadores con derechos de uso acordados y definiciones de visualización comparables ofrecen la apertura más clara, vinculando el mayor enfoque en creadores en las perspectivas de septiembre de 2026 de IAB para los Estados Unidos con las barreras identificadas en su lectura preliminar de CreatorFronts. Ogilvy ofrece servicios de activación de influencers y contenido que pueden formar el componente de entrega de dichos encargos de creadores. Para los especialistas en creadores, la apertura comercial es establecer qué pueden reutilizar los anunciantes y qué informes contarán antes de que se encargue el contenido, dando al comprador un entregable de campaña acordado.
Desarrollos recientes de la industria en Mercado de Agencias de Marketing
- Sep 2026: La Comisión Nacional del Consumidor de Sudáfrica abrió el registro del Registro Nacional de Exclusión Voluntaria para los comercializadores directos, con la fase de registro programada hasta diciembre de 2026.
- Ago 2026: Publicis Groupe France anunció su adquisición de Point d'Orgue, una agencia de marketing de influencers en Francia.
- Ago 2026: Albertsons Companies designó a la agencia de servicio completo independiente Mitchell+Palmer como su agencia de registro de marketing nacional en los Estados Unidos, cubriendo más de 2.200 tiendas y más de 20 enseñas, con los medios excluidos.
Mercado de Agencias de Marketing Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El Mercado de Agencias de Marketing mide el gasto anual en servicios de marketing externalizados suministrados por agencias a organizaciones a nivel mundial. Contabiliza los honorarios de agencias y los ingresos por servicios en todos los tamaños de clientes, sectores de usuarios finales y regiones.
Exclusiones del alcance: Se excluyen el inventario de medios y el espacio publicitario adquirido para clientes de agencias, la actividad de los departamentos de marketing internos, el software de marketing y publicidad o las suscripciones a portales de autoservicio, y las ventas directas de inventario publicitario por parte de editores o plataformas.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Servicios de Marketing Digital
- Servicios de Marketing Tradicional
- Agencias de Servicio Completo
- Por Aplicación
- Grandes Empresas
- Pequeñas y Medianas Empresas (Pymes)
- Por Usuario Final
- BFSI
- TI y Telecomunicaciones
- Comercio Minorista y Bienes de Consumo
- Servicios Públicos
- Manufactura y Logística
- Por Geografía
- América del Norte
- Canadá
- Estados Unidos
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia)
- Resto de Europa
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam, Filipinas)
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Los materiales públicos, como la investigación sobre modelos comerciales de agencias de la Federación Mundial de Anunciantes, la encuesta de IAB Europe sobre IA en publicidad digital, el informe anual de WPP y el documento de registro anual de Publicis Groupe, ayudan a los analistas a evaluar las estructuras de honorarios, los cambios en la entrega, la economía de las agencias y los patrones de ingresos regionales. La encuesta de IAB Europe cubre anunciantes, agencias, empresas de tecnología publicitaria y editores, mientras que los informes de las empresas distinguen los ingresos por servicios de agencias de los importes de paso y describen los cambios en la demanda de los clientes.
Estas fuentes pueden complementarse con informes públicos de empresas, materiales para inversores y cobertura de prensa de reputación para verificar las líneas de servicio de las agencias, los cambios por adquisiciones, los resultados operativos y los desarrollos del mercado en todas las regiones. Las fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas con ejecutivos de agencias, líderes de líneas de servicio, líderes de adquisición de marketing y finanzas del lado del cliente, y gerentes regionales pueden poner a prueba la interpretación de los informes públicos, los modelos de honorarios, los patrones de externalización y la combinación de servicios en APAC, EMEA y las Américas. Los analistas pueden utilizar preguntas de seguimiento estructuradas para aclarar evidencias contradictorias sobre el alcance o los precios, cubrir brechas específicas y triangular las respuestas con los informes y otros indicadores independientes sin tratar una sola cuenta como representativa.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos: 20% | APAC: 38% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 35% | EMEA: 32% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Previsión
Para definir el total global anual, los analistas comienzan con una estimación descendente de los honorarios de agencias y los ingresos por servicios, excluyendo el gasto en medios de los clientes transferido a los propietarios de medios. Cuando los grupos de agencias revelan ingresos menos costos de paso, esos importes netos proporcionan un ancla para el conjunto de honorarios y se verifican con los ingresos de líneas de servicio revelados, los indicadores de presupuesto de marketing y externalización de los anunciantes, y los cambios en el empleo de agencias y los ingresos por empleado. Los analistas pueden probar selectivamente el total con acumulaciones de ingresos de proveedores y estimaciones de honorarios de servicio muestreadas multiplicadas por volúmenes de encargos, luego reconciliar esas verificaciones con el total global e investigar las brechas de cobertura antes de utilizarlas.
El análisis de escenarios puede extender la estimación de 2027 hasta 2032 variando la externalización de los anunciantes, la combinación de servicios digitales e integrados, los precios de las agencias y la productividad derivada de la automatización. Las participaciones de los segmentos se construyen a partir de los ingresos de líneas de servicio y clientes reportados, las revelaciones de tamaño de cliente y usuario final, los ingresos regionales y la evidencia de demanda de compradores respaldada, con estimaciones reconciliadas en cada división. Los especialistas en agencias pueden cuestionar si la combinación de servicios, los precios y las rutas de externalización asumidas se ajustan a las condiciones de adquisición y entrega, mientras que las brechas de entrada no resueltas se registran y prueban mediante escenarios alternativos en lugar de rellenarse con valores no respaldados.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las revelaciones de las agencias con señales independientes de gasto y externalización del lado del cliente, investigación de asociaciones y condiciones empresariales regionales, luego verifican los totales del mercado y las participaciones de los segmentos en busca de anomalías y variaciones respecto a períodos anteriores e indicadores publicados. Antes de la aprobación, un segundo analista revisa los límites, las unidades, los cálculos y las fechas de las fuentes, el analista principal resuelve los valores atípicos, y se realiza un recontacto cuando la respuesta de un experto entra en conflicto materialmente con un informe o deja una pregunta material de precios, alcance o tiempo sin resolver. El modelo se actualiza anualmente, se actualiza entre ciclos para eventos materiales como grandes adquisiciones o cambios regulatorios, y se revisa nuevamente con la evidencia disponible más reciente antes de la entrega.
Estimación del Mercado Global de Agencias de Marketing de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. Contabiliza los honorarios de agencias y los ingresos por servicios en todos los tamaños de clientes, sectores de usuarios finales y regiones.
Los Factores Clave de Brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Cuando los grupos de agencias revelan ingresos menos costos de paso, esos importes netos proporcionan un ancla para el conjunto de honorarios y se verifican con los ingresos de líneas de servicio revelados, los indicadores de presupuesto de marketing y externalización de los anunciantes, y los cambios en el empleo de agencias y los ingresos por empleado.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 495,1 mil millones de USD (2027) | |
| Editorial Global de Investigación de Mercado A | 371,5 mil millones de USD (2026) | En su base de 2026, esta estimación es un 25,0% inferior al valor de 2027 de este informe de 495,1 mil millones de USD, 1 año después. Su cifra publicada es una previsión de un año anterior. |
| Editorial Global de Investigación de Mercado B | 390,2 mil millones de USD (2025) | En su base de 2025, esta estimación es un 21,2% inferior al valor de 2027 de este informe de 495,1 mil millones de USD, 2 años después. Su cifra publicada utiliza un año de medición dos años anterior. |
Los analistas de Mordor Intelligence triangulan las revelaciones de las agencias con señales independientes de gasto y externalización del lado del cliente, investigación de asociaciones y condiciones empresariales regionales, luego verifican los totales del mercado y las participaciones de los segmentos en busca de anomalías y variaciones respecto a períodos anteriores e indicadores publicados.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de agencias de marketing?
Se proyecta que el tamaño aumente de 495,1 mil millones de USD en 2027 a 627,4 mil millones de USD para 2032, con una CAGR del 4,85% entre 2027 y 2032.
¿Qué impulsa la demanda de servicios de agencias de marketing?
La optimización con IA y la activación de audiencias propias respaldan la demanda de servicios. Publicis Media anunció en enero de 2025 una campaña en sala de datos limpia que activó los datos propios de clientes de Samsung para publicidad basada en identidad en Alemania.
¿Qué categoría de servicio lidera los ingresos de las agencias?
Los servicios de marketing digital representaron el 61,47% de los ingresos por servicios de agencias en 2026. Se prevé que las agencias de servicio completo sean la categoría de servicio de mayor crecimiento con una CAGR del 11,6% entre 2027 y 2032.
¿Qué empresas son los principales grupos de agencias publicitarias?
Los principales grupos incluyen WPP, Omnicom Group, Publicis Groupe y Dentsu Group. Omnicom adquirió Interpublic Group en noviembre de 2025.
¿Qué podría limitar el crecimiento del sector de agencias?
La expansión de agencias internas entre las empresas Fortune 500 limita la facturación de agencias externas, y las salidas de talento hacia equipos de productos de las grandes tecnológicas pueden retrasar el trabajo especializado. Se prevé que el crecimiento general sea de una CAGR del 4,85% entre 2027 y 2032.
¿Qué región lidera los servicios de agencias y cuál crece más rápido?
América del Norte representó el 34,92% de los ingresos por servicios de agencias en 2026. Se prevé que Asia-Pacífico crezca más rápido con una CAGR del 14,5% entre 2027 y 2032.