
Tamaño y Participación del Mercado de Servicios Profesionales de Contabilidad de India
Análisis del Mercado de Servicios Profesionales de Contabilidad de India por Mordor Intelligence
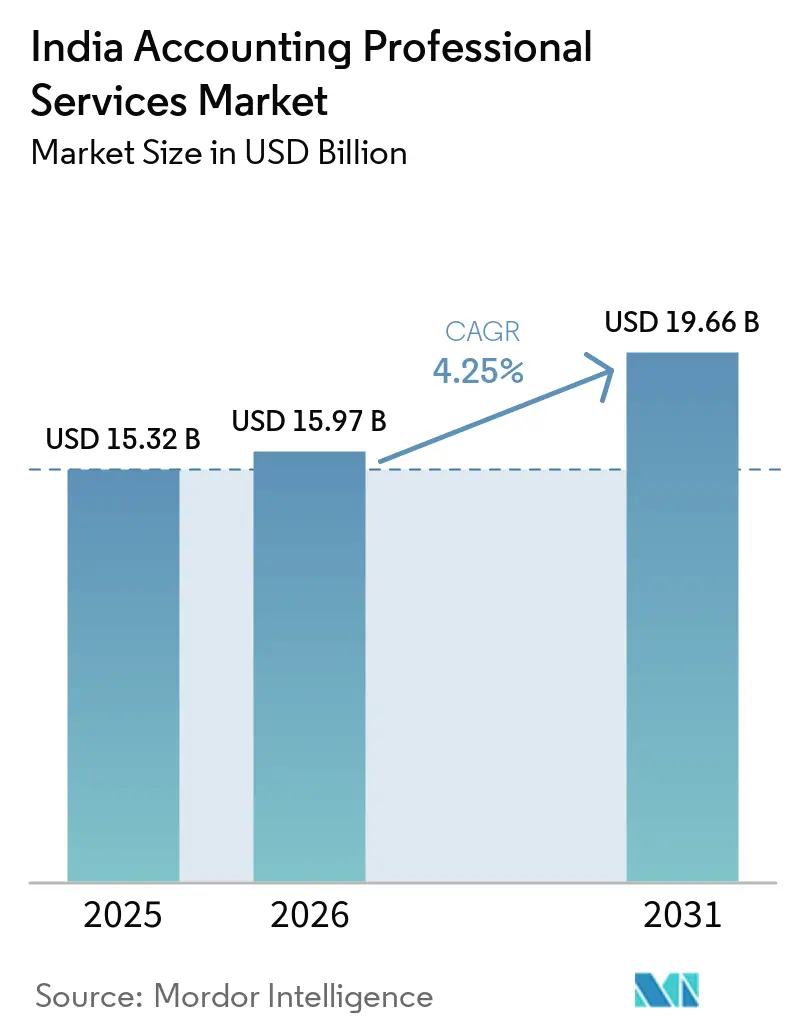
Se espera que el tamaño del mercado de servicios profesionales de contabilidad en India aumente de 15,97 mil millones de USD en 2026 a 16,65 mil millones de USD en 2027 y alcance los 20,7 mil millones de USD para 2032, creciendo a una CAGR del 4,45% durante 2027-2032.
Los planes de inversión tecnológica de India y las obligaciones de cumplimiento de auditoría respaldan la demanda de servicios que conectan los sistemas digitales con la elaboración de informes financieros confiables. Las responsabilidades financieras más amplias de los Centros de Capacidades Globales (GCC) crean una apertura para el apoyo especializado en impuestos e informes solo cuando los centros encargan asignaciones más allá de la dotación de personal interno. La capacidad de entrega dedicada y las alianzas tecnológicas respaldan una oferta combinada de asesoría e implementación. La rotación de personal y la remediación de inspecciones pueden limitar los recursos profesionales disponibles para convertir esa demanda en compromisos completados. El crecimiento durante 2027-2032 favorece, por tanto, a los proveedores que pueden dotar de personal a la implementación mientras cumplen con los plazos de inspección aplicables.
Conclusiones Clave del Informe
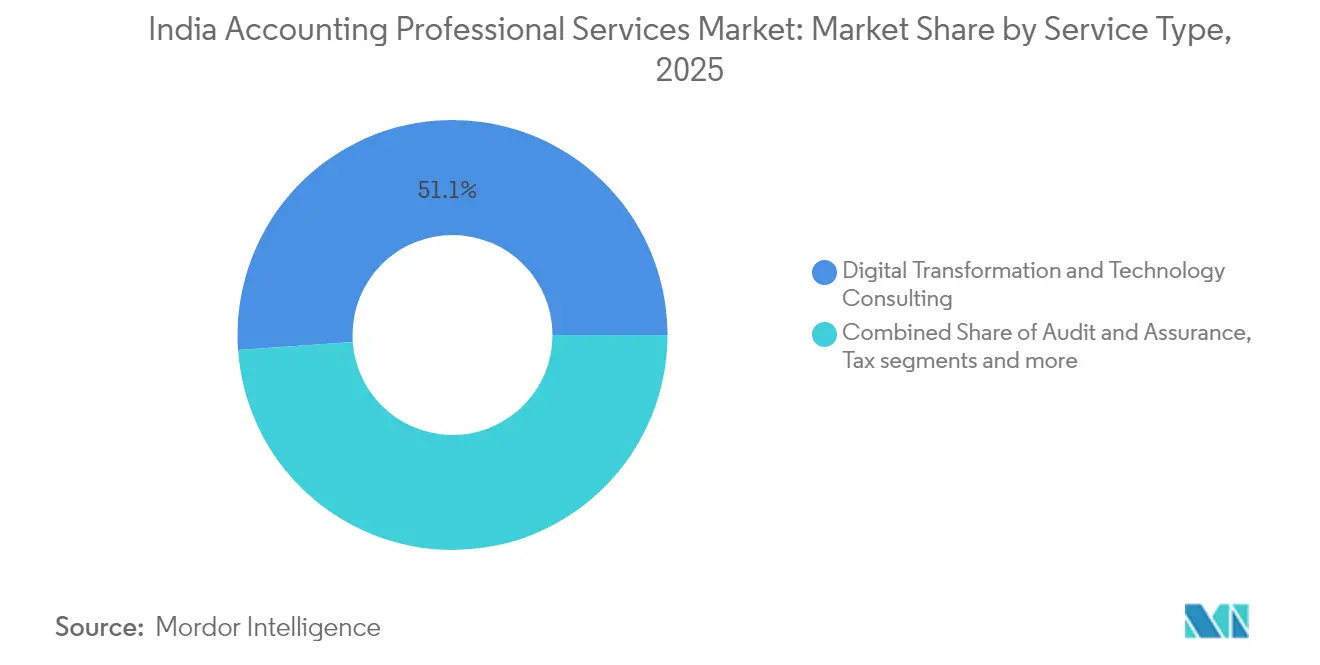
- Por tipo de servicio, la transformación digital y la consultoría tecnológica representaron una participación del 52,1% en el mercado de servicios profesionales de contabilidad en India en 2026 y se prevé que sea el segmento de mayor crecimiento, con una CAGR del 8,4% durante 2027-2032.
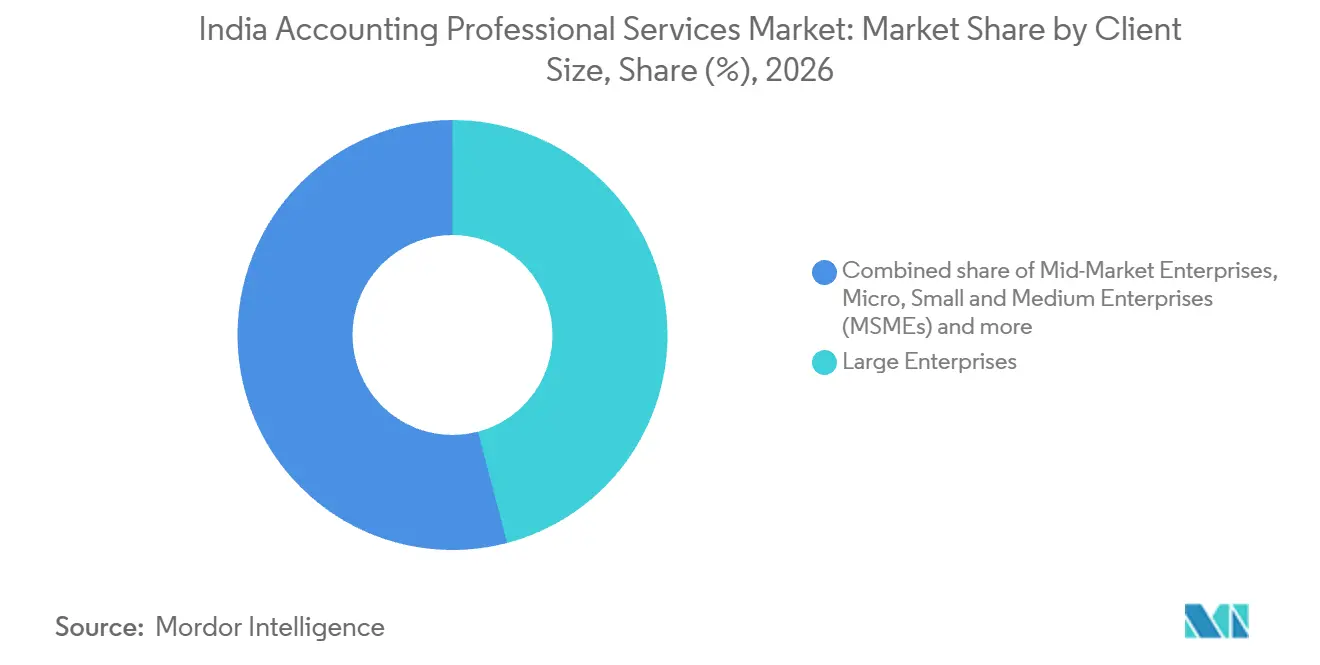
- Entre los tamaños de cliente, las grandes empresas representaron una participación del 45,91% del tamaño del mercado de servicios profesionales de contabilidad en India en 2026, mientras que se prevé que las empresas emergentes y en etapa inicial crezcan más rápido, con una CAGR del 7,15% durante 2027-2032.
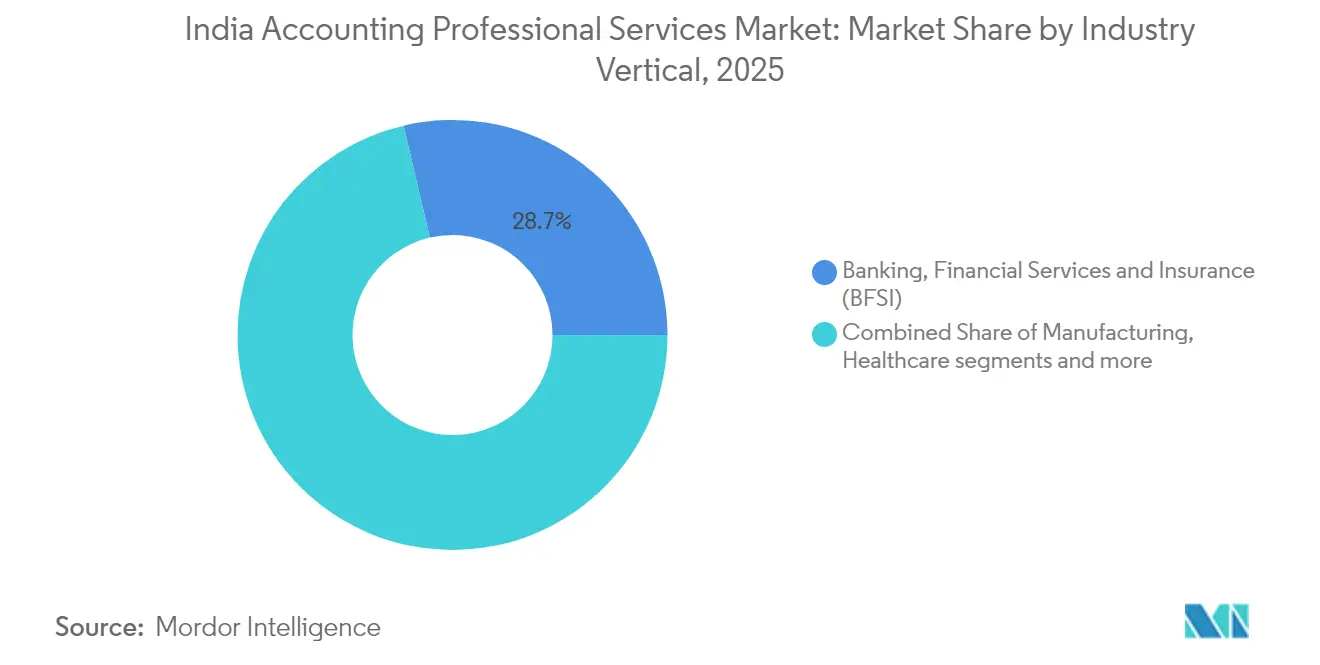
- En los verticales industriales, la banca, los servicios financieros y los seguros lideraron con una participación del 28,6% en 2026, mientras que se prevé que la atención médica y las ciencias de la vida sea el segmento de mayor crecimiento, con una CAGR del 6,3% durante 2027-2032.
- Por nivel regional, las ciudades de Nivel 1 representaron una participación del 41,9% en 2026, mientras que se prevé que las ciudades de Nivel 2 sean el segmento de mayor crecimiento, con una CAGR del 7,7% durante 2027-2032.
- Geográficamente, se prevé que las ciudades de Nivel 2 crezcan más rápido, con una CAGR del 7,7% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del gasto en transformación digital y consultoría tecnológica | +2% | A nivel nacional | Mediano plazo (2-4 años) |
| Creciente complejidad del cumplimiento normativo (GST, NFRA, directivas del MCA y del RBI) | +1.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Crecimiento de los Centros de Capacidades Globales (GCC) y centros de servicios compartidos | +1.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Rotación obligatoria de auditores que incrementa la demanda de aseguramiento independiente | +1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Impulso gubernamental para crear campeones contables nacionales equivalentes a los Cuatro Grandes | +0.5% | A nivel nacional | Largo plazo (≥ 4 años) |
| Adopción de plataformas de auditoría continua y cumplimiento impulsadas por inteligencia artificial | +0.4% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del gasto en transformación digital y consultoría tecnológica
Las ambiciones tecnológicas de los líderes financieros crean una apertura para los servicios que convierten las decisiones de inversión en procesos contables utilizables. El Barómetro de Líderes Financieros de India 2026 de Grant Thornton Bharat encontró que el 71% de las organizaciones encuestadas planeaba aumentar la inversión en tecnología. Para los asesores contables, esa intención respalda una propuesta centrada en traducir los requisitos financieros en configuraciones de sistemas, controles y rutinas de elaboración de informes. Un compromiso construido en torno a esos entregables puede conectar la decisión tecnológica con la información financiera que el comprador necesita de ella. La mayor oportunidad de honorarios es, por tanto, el trabajo de implementación entre la aprobación de una inversión y la fiabilidad de sus resultados contables, con una demanda condicionada a que los planes se conviertan en proyectos encargados.
Creciente complejidad del cumplimiento normativo (GST, NFRA, directivas del MCA y del RBI)
El cumplimiento de la auditoría genera demanda de un registro de comunicación defendible junto con la opinión final entregada al cliente. La Autoridad Nacional de Información Financiera (NFRA), en su circular de enero de 2026, reiteró una obligación compartida para los auditores estatutarios, los consejos de administración, los comités de auditoría y la dirección de establecer una comunicación bidireccional documentada sobre los compromisos dentro del ámbito de la NFRA.[1] Las comunicaciones escritas deben formar parte de los papeles de trabajo de auditoría y de las actas posteriores de las reuniones del consejo de administración o del comité de auditoría. Organizar cómo los asuntos significativos de auditoría llegan a los órganos de gobierno convierte ese trabajo de comunicación en parte de la producción de evidencia de compromiso rastreable. Las firmas que integran ese trabajo en la entrega pueden abordar una responsabilidad de cumplimiento que una opinión final por sí sola no satisface.
Crecimiento de los Centros de Capacidades Globales (GCC) y centros de servicios compartidos
El crecimiento de los GCC amplía la audiencia potencial para los asesores especializados, con honorarios externos dependientes de asignaciones encargadas por separado. Nasscom y Zinnov informaron que el número de GCC en India creció un 32% entre el ejercicio fiscal 2021 y el ejercicio fiscal 2026.[2] ACCA informó en 2025 que los roles financieros dentro de los GCC indios se habían expandido más allá de la contabilidad centrada en transacciones hacia la asociación empresarial, la adquisición, la elaboración de informes, la planificación y el análisis. En enero de 2026, ACCA citó la Guía Salarial de Michael Page India al informar sobre una fuerte demanda de roles fiscales y de cumplimiento entre los GCC, los grupos cotizados y las empresas privadas de alto crecimiento. Esos roles internos pueden cubrir trabajo que un asesor externo podría buscar de otro modo. La apertura comercial se limita, por tanto, a las asignaciones que un centro elige no dotar de personal internamente, en lugar de expandirse automáticamente con el número de centros.
Rotación obligatoria de auditores que incrementa la demanda de aseguramiento independiente
La Ley de Sociedades de India limita los nombramientos de empresas cotizadas a un mandato de 5 años para un auditor individual o 2 mandatos consecutivos de 5 años para una firma de auditoría. El estudio de Prime Database mostró que 1.030 mandatos de auditoría en 997 empresas indias debían expirar en el ejercicio fiscal 2026-27. Otros 314 acuerdos de auditoría en 305 empresas debían expirar en el ejercicio fiscal 2027-28. Esos grupos crean una ventana definida para que las firmas compitan por posibles compromisos de sustitución y asignaciones de aseguramiento independiente. Para los comités de auditoría que seleccionan un sucesor, la propuesta comercial incluye una transición creíble al ciclo de elaboración de informes de la empresa. La rotación recompensa, por tanto, a las firmas capaces de absorber un mandato entrante sin debilitar los recursos asignados a los clientes de auditoría existentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez aguda de profesionales contables cualificados y alta rotación | -1% | A nivel nacional | Mediano plazo (2-4 años) |
| Intensificación del escrutinio regulatorio y las sanciones sobre la calidad de la auditoría | -0.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Posibles límites a la cuota de mercado de las firmas de auditoría para frenar la concentración | -0.3% | A nivel nacional | Largo plazo (≥ 4 años) |
| Cambio de las pymes hacia plataformas de contabilidad SaaS de autoservicio | -0.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez aguda de profesionales contables cualificados y alta rotación
La rotación de personal puede limitar la rapidez con que una práctica contable convierte un nuevo compromiso en una entrega productiva. EY informó que la rotación en el sector de servicios profesionales más amplio de India fue del 21,3% en 2025, frente al 23,2% en 2024, y describió ese nivel como una alta rotación continua. Para un proveedor contable expuesto a ese nivel de rotación, reemplazar a un profesional también implica transferir la responsabilidad de los registros, los juicios y el calendario de elaboración de informes del cliente. El trabajo de incorporación resultante puede absorber el tiempo del personal experimentado que de otro modo apoyaría una asignación adicional o una revisión de compromiso más detallada. Mantener la continuidad del cliente puede, por tanto, dejar menos capacidad para nuevos compromisos de lo que implicaría una plantilla estable.
Intensificación del escrutinio regulatorio y las sanciones sobre la calidad de la auditoría
Las inspecciones de auditoría restringen la capacidad de entrega cuando la remediación debe proceder junto con el trabajo del cliente. Las directrices de la NFRA de abril de 2026 exigen que los auditores inspeccionados presenten planes de remediación en un plazo de 90 días y cumplan con todos los hallazgos en un plazo de 180 días a partir del informe de inspección. Las extensiones requieren una justificación detallada comunicada a la NFRA y la aprobación de su Autoridad Competente. Ese calendario convierte el trabajo correctivo en una demanda concurrente sobre los recursos profesionales, lo que puede limitar la capacidad disponible para compromisos adicionales. En junio de 2026, Walker Chandiok & Co LLP declaró que había preparado e implementado un plan de remediación integral que abordaba todas las observaciones de inspección de acuerdo con los plazos de la NFRA. Incluso cuando una firma responde, el requisito de investigar, documentar y completar el trabajo correctivo deja un costo de entrega junto con sus asignaciones generadoras de honorarios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Entrega Tecnológica Dedicada Expande la Transformación FinancieraLa transformación digital y la consultoría tecnológica representaron una participación del 52,1% del tamaño del mercado de servicios profesionales de contabilidad en India en 2026 y se prevé que sea el segmento de mayor crecimiento, con una CAGR del 8,4% durante 2027-2032. Deloitte India inauguró un Centro de Entrega SAP dedicado en Bengaluru el 11 de junio de 2026. Sus servicios previstos para clientes de SAP y conjuntos abarcan arquitectura, ingeniería, implementación y la evolución continua de soluciones empresariales. Para un comprador financiero, ese mandato ofrece un entorno potencial para conectar el despliegue del sistema con los procesos contables que el sistema debe respaldar. Un mandato de transformación financiera puede, por tanto, extenderse más allá del lanzamiento del sistema hacia la evolución continua de los procesos de elaboración de informes y control.
El anuncio de Deloitte identifica la adopción de la nube, la automatización inteligente y la transformación empresarial impulsada por inteligencia artificial como los objetivos del centro de Bengaluru, situando su trabajo previsto en programas de plataformas empresariales relevantes para la elaboración de informes financieros y los controles. Los servicios empresariales y la externalización proporcionan un modelo de entrega diferente. El 14 de agosto de 2026, Acclime anunció que había completado las adquisiciones de BMC SAAS, VSPV & Co. y NDCo y había establecido una línea de servicio dedicada de externalización de finanzas y contabilidad dentro de Acclime India. La línea de servicio dentro de Acclime India atiende a clientes internacionales en el Reino Unido, Estados Unidos y Australia. Esas adquisiciones consolidaron las capacidades de entrega de finanzas y contabilidad bajo un único proveedor para su negocio de servicios internacionales.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Cliente:
Las Responsabilidades de las Empresas Cotizadas Anclan la Demanda EmpresarialLas grandes empresas representaron una participación del 45,91% en el mercado de servicios profesionales de contabilidad en India en 2026, convirtiéndolas en el segmento más grande. Para el ejercicio fiscal 2025-26, el Consejo de Valores e Intercambio de India (SEBI) exigió a las 500 principales entidades cotizadas por capitalización de mercado que realizaran una evaluación o aseguramiento del Informe de Responsabilidad Empresarial y Sostenibilidad (BRSR) Core. La evaluación es un trabajo de terceros bajo estándares desarrollados por el Foro de Estándares de la Industria en consulta con el SEBI. Ese grupo de compradores definido respalda una propuesta de servicio construida en torno a la producción y revisión de información para una responsabilidad de elaboración de informes específica. Las entidades cubiertas pueden, por tanto, encargar tanto la evaluación como el aseguramiento de esas métricas, por lo que la oferta de un proveedor debe adaptarse a la ruta que la entidad seleccione.
Se prevé que las empresas emergentes y en etapa inicial sean el segmento de mayor crecimiento, con una CAGR del 7,15% durante 2027-2032. El gobierno indio reconoció más de 55.200 empresas emergentes en el ejercicio fiscal 2025-26, un 51,6% más que en el ejercicio fiscal 2024-25.[3] Esa mayor población reconocida amplía la audiencia potencial para el apoyo contable externo. Una asignación contable inicial repetible podría dar a los proveedores una entrada práctica en este grupo ampliado de empresas emergentes, con honorarios adicionales dependientes de que cada cliente encargue trabajo a medida que sus necesidades financieras maduren.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Vertical Industrial:
La Escala Bancaria Satisface las Necesidades de Transacción del Sector SanitarioLa banca, los servicios financieros y los seguros (BFSI) fue el segmento más grande, con una participación del 28,6% de los honorarios de servicio en 2026. El Banco de la Reserva de India informó una expansión de dos dígitos en el balance del sector bancario comercial de India durante 2024-25. Los depósitos y el crédito de los bancos comerciales programados también crecieron en dos dígitos, aunque el crecimiento se moderó respecto al año anterior. Una mayor actividad bancaria puede ampliar la carga de trabajo de información y revisión asociada con el balance en expansión de una institución, respaldando una propuesta centrada en la elaboración de informes financieros y los controles. Para los proveedores que atienden a estas instituciones, la oportunidad es la interpretación especializada de un libro bancario en crecimiento mientras se mantiene una contabilidad e información financiera coherentes entre períodos.
Se prevé que la atención médica y las ciencias de la vida sea el segmento de mayor crecimiento, con una CAGR del 6,3% durante 2027-2032. En octubre de 2025, Advay Capital Advisors actuó como asesor financiero exclusivo de Apex Hospitals, sus promotores y el inversor existente Somerset Indus Capital Partners. La transacción combinó la captación de fondos de Apex con la salida secundaria de Somerset que involucró a InvAscent. Apex, una cadena hospitalaria en Rajastán con 7 instalaciones, muestra a un proveedor de atención médica utilizando un asesor financiero en el momento en que entró nuevo capital y salió un inversor existente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Nivel Regional:
La Capacidad Metropolitana Respalda la Expansión en Ciudades Más PequeñasLas ciudades de Nivel 1 (Delhi NCR, Mumbai, Bengaluru, Chennai, Kolkata e Hyderabad) fueron el segmento más grande, con el 41,9% de los honorarios de servicio en 2026. PwC India inauguró su sexta oficina en Delhi NCR en DLF Downtown 4 en Gurugram en julio de 2025. Las instalaciones pueden albergar a más de 1.200 empleados. PwC declaró que la oficina reflejaba la creciente importancia estratégica de la región para atender a clientes nacionales e internacionales. La capacidad añadida dentro de un centro establecido respalda la base de servicios del segmento más grande incluso cuando se prevé que las ciudades más pequeñas crezcan más rápido.
Se prevé que las ciudades de Nivel 2 sean el segmento de mayor crecimiento, con una CAGR del 7,7% durante 2027-2032. Un informe de junio de 2026 describió a los Cuatro Grandes expandiéndose hacia ciudades indias más pequeñas a medida que las empresas buscaban servicios de impuestos, planificación sucesoria, fusiones y adquisiciones y transformación digital. La contratación de finanzas y contabilidad en las ciudades de Nivel 2 de India creció un 26% interanual en junio de 2025, según foundit. La demanda de servicios de impuestos, planificación sucesoria, fusiones y adquisiciones y transformación digital convierte la asesoría especializada en la propuesta de expansión más clara para estos compradores. Una práctica entrante puede, por tanto, comenzar con una decisión fiscal o sucesoria específica para una empresa dirigida por su propietario y construir relevancia local a partir de esa primera asignación.
Análisis Geográfico
Mercado de Servicios Profesionales de Contabilidad en Ciudades de Nivel 2
Se prevé que las ciudades de Nivel 2 sean la geografía de mayor crecimiento, con una CAGR del 7,7% durante 2027-2032. El 1 de septiembre de 2025, PwC India anunció el lanzamiento de su oficina en Nagpur, ampliando su presencia a 21 ubicaciones en toda India. Nagpur se encuentra fuera de las 6 metrópolis de Nivel 1 y está clasificada como Nivel II en la lista de ciudades del Programa Nacional de Formación para Minoristas de la Oficina de Eficiencia Energética. La presencia local puede ayudar a los proveedores a desarrollar relaciones financieras y de gestión más allá de los centros metropolitanos, pero los honorarios llegan solo cuando esas relaciones producen asignaciones encargadas por separado.
El perfil de febrero de 2026 de JLL describió la actividad de los GCC en Bengaluru en los sectores de TI/ITeS, investigación y desarrollo de ingeniería y manufactura, innovación en análisis y operaciones minoristas. Los sectores de crecimiento de los GCC en Hyderabad incluían TI/ITeS, semiconductores, biotecnología, productos farmacéuticos y ciencias de la vida en ese perfil. Chennai combinó un papel de GCC en manufactura y automoción con fortalezas adicionales en TI/ITeS, BFSI e investigación y desarrollo de ingeniería. Un proyecto financiero para una operación centrada en la investigación requeriría un mapa de procesos diferente al de una asignación organizada en torno a la producción. Los equipos desarrollados en torno a esos flujos de trabajo pueden hacer que la experiencia sectorial sea reutilizable en varias asignaciones de clientes dentro del mismo clúster operativo metropolitano.
La combinación de GCC de Delhi NCR abarcaba TI, BFSI, comercio electrónico y minorista, atención médica, consultoría y educación en el perfil de febrero de 2026 de JLL. La actividad de los GCC en Mumbai se centró en operaciones estratégicas para bancos, instituciones financieras y empresas multinacionales, siendo el BFSI su sector principal. En Kolkata, los GCC representaron el 30% del arrendamiento de oficinas de la ciudad en 2025, frente al 9% en 2024. Los servicios profesionales representaron el 13% del arrendamiento de GCC de Kolkata en 2025. El clúster centrado en la banca de Mumbai requiere experiencia en elaboración de informes y control de instituciones financieras, mientras que la combinación sectorial más amplia de Delhi NCR hace más relevante la adaptación de esa experiencia a través de modelos de negocio.
Marco Regulatorio y Perspectivas
Esta comparación de jurisdicciones seleccionadas considera el marco profesional de India y los requisitos del GST de Maharashtra desde la perspectiva de una firma de contabilidad pública certificada. El 13.º Código de Ética del Instituto de Contadores Públicos de India (ICAI) entró en vigor el 1 de abril de 2026, con su disposición sobre servicios de impacto social, impacto de RSC, responsabilidad empresarial e informes de sostenibilidad vigente desde el 11 de diciembre de 2025. La Ley del GST de Maharashtra exige a las personas registradas que mantengan cuentas verdaderas y correctas de producción o fabricación, suministros entrantes y salientes, existencias, crédito fiscal de insumos aprovechado e impuesto sobre la producción pagadero y pagado. El código nacional rige la conducta profesional, mientras que las obligaciones fiscales estatales crean un área definida para el apoyo al mantenimiento de registros de los clientes.
Tabla Regulatoria
| Factor de decisión | India | Maharashtra |
|---|---|---|
| Autoridad principal | Instituto de Contadores Públicos de India | Departamento de Impuestos sobre Bienes y Servicios de Maharashtra |
| Instrumentos o directrices clave | 13.º Código de Ética | Obligaciones de mantenimiento de registros de la Ley del GST de Maharashtra; enmienda posterior al suministro con descuento promulgada en 2026 pendiente de entrada en vigor |
| Efecto comercial | Cumplimiento de la ética profesional dentro de un marco nacional común | Apoyo al mantenimiento de registros de clientes y posibles actualizaciones del proceso de descuento |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media nacional equilibra un marco profesional común con el trabajo de cumplir con el código de ética revisado, y sus fechas de implementación respaldan la continuidad en las obligaciones del proveedor. Maharashtra también merece una calificación Media porque el mantenimiento de registros de clientes respalda una propuesta de servicio recurrente, mientras que los cambios en los procesos fiscales requieren que los proveedores mantengan capacidad técnica. Una enmienda promulgada en julio de 2026 permitiría que los descuentos posteriores al suministro reduzcan el valor imponible solo cuando el proveedor emita una nota de crédito y el receptor revierta el crédito fiscal de insumos atribuible. La entrada en vigor depende de una notificación en el Boletín Oficial del estado, por lo que la perspectiva de Sin cambios refleja la continuidad en el papel del proveedor de apoyo a los registros fiscales a través de una actualización de proceso condicional.
Etapas de la Cadena de Valor
La cadena de valor compara cómo el diseño de procesos financieros, la entrega operativa y la revisión final convierten la experiencia profesional en trabajo facturado al cliente. Deloitte India proporciona servicios de transformación financiera, soluciones de procesos empresariales, aseguramiento e impuestos, mientras que EY India proporciona servicios de aseguramiento, consultoría, impuestos y transacciones. El diseño establece las responsabilidades de elaboración de informes, la entrega operativa produce los registros y la revisión prueba la evidencia que respalda el resultado final. La transición del diseño a la entrega operativa determina, por tanto, si los equipos de revisión reciben registros rastreables o deben resolver lagunas antes de completar su trabajo.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Diseño de procesos financieros | Asesores de transformación financiera como Deloitte India | Honorarios de diseño de procesos y asesoría | Propiedad ambigua de los procesos financieros | Acordar responsabilidades y criterios de aceptación antes de la implementación |
| Entrega de procesos financieros | Proveedores de servicios de procesos empresariales como Deloitte India | Honorarios de servicios externalizados | Dependencia de registros completos del cliente | Establecer controles de datos y un flujo de trabajo de resolución de excepciones |
| Aseguramiento e informes fiscales | Proveedores de aseguramiento e impuestos como Deloitte India, EY India | Honorarios de servicios de aseguramiento e impuestos | Riesgo de trazabilidad de evidencia y revisión | Preservar los registros de respaldo y asignar responsabilidades de revisión independiente |
| Fuente: Mordor Intelligence | ||||
Combinar el diseño de procesos con la entrega continua puede permitir a una firma obtener honorarios más allá del rediseño inicial. El artículo 144 de la Ley de Sociedades prohíbe a los auditores designados proporcionar directa o indirectamente servicios de contabilidad, servicios financieros externalizados o diseño e implementación de sistemas de información financiera a la empresa auditada, su empresa matriz o sus filiales. Otros servicios permitidos requieren la aprobación del consejo de administración o del comité de auditoría. Estas restricciones separan los ingresos por entrega de los ingresos por auditoría estatutaria dentro de un grupo de empresas, incluso cuando una red tiene experiencia en ambos.
Panorama Competitivo
Concentración del Mercado
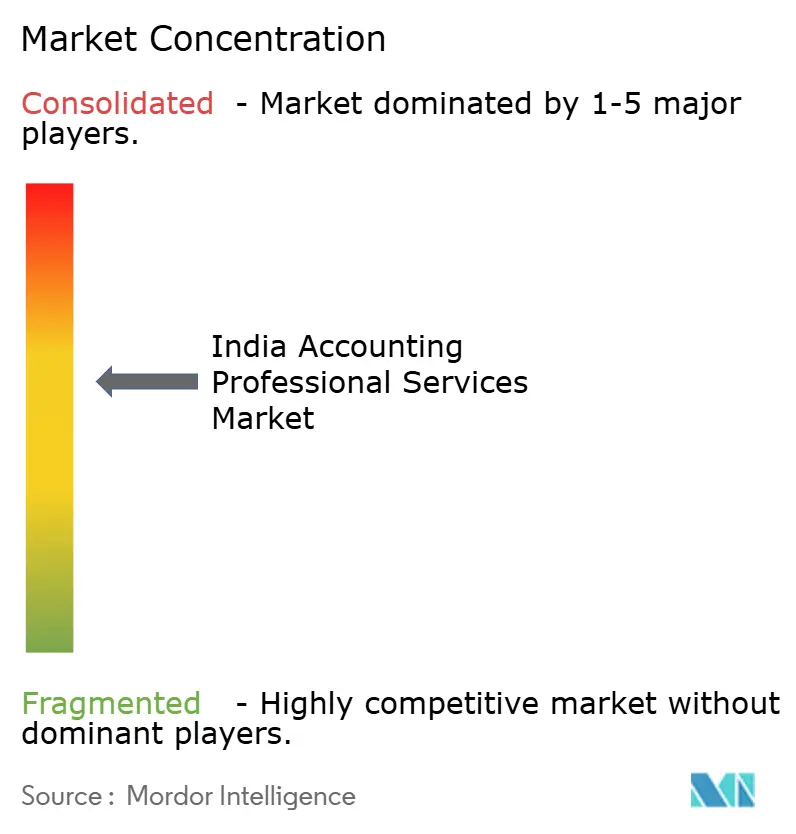
PwC India, EY India, Deloitte India, KPMG India y Grant Thornton Bharat son actores principales en una industria con trabajo de auditoría concentrado en empresas cotizadas. Citando al Grupo Prime Database, The Economic Times informó que estas redes y BDO auditaron conjuntamente 330 empresas del Nifty 500 a través de afiliadas indias en el ejercicio fiscal 2026, o el 66%, frente al 65% del año anterior. PwC India inauguró un Centro Avanzado de Innovación y Tecnología en Noida en julio de 2026 para apoyar los compromisos con clientes y los programas de transformación a gran escala. Las instalaciones de entrega dedicadas crean una ventaja potencial cuando un comprador necesita una implementación coordinada, al tiempo que aumentan el compromiso organizativo necesario para competir por una asignación de transformación amplia.
KPMG India y Zoho anunciaron una alianza en agosto de 2026 para apoyar la transformación digital empresarial en toda India. La alianza combina las capacidades de consultoría y asesoría de KPMG con las aplicaciones empresariales en la nube de Zoho. Los equipos de EY combinan el conocimiento empresarial con la tecnología y los activos de socios del ecosistema global para ofrecer soluciones de plataforma basadas en la nube. Para un cliente financiero, ese modelo puede conectar el asesoramiento sobre procesos empresariales con las aplicaciones a través de las cuales operará el proceso previsto. Dado que ambas firmas combinan el asesoramiento con la tecnología de los socios, la selección del asesor puede depender de cómo la plataforma propuesta y el alcance de la entrega se adapten a los procesos financieros del cliente.
Grant Thornton International Ltd informó un crecimiento de ingresos en moneda constante del 24,4% para India entre sus mercados de crecimiento estratégico en el ejercicio fiscal 2025 en comparación con el ejercicio fiscal 2024. Las firmas miembro de Grant Thornton prestan servicios como entidades jurídicas separadas. El resultado de crecimiento en India muestra a Grant Thornton Bharat, la firma miembro de la red en India, expandiéndose como un competidor junto a las redes establecidas de los Cuatro Grandes. Las directrices de inspección de la NFRA de abril de 2026 alientan a los auditores a presentar los informes de inspección a los comités de auditoría de las entidades de interés público que auditan. Para los competidores que buscan esos mandatos, los hallazgos de inspección pueden, por tanto, proporcionar una base para demostrar la calidad de la auditoría a los comités junto con la escala de la red de servicios.
Líderes de la Industria de Servicios Profesionales de Contabilidad de India
-
PwC India
-
EY India
-
Deloitte India
-
KPMG India
-
Grant Thornton Bharat
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Profesionales de Contabilidad en India Empresas cubiertas en este informe
- Deloitte India
- EY India
- KPMG India
- PwC India
- Grant Thornton Bharat
- BDO India
- RSM India
- Forvis Mazars India
- Crowe India
- PKF Sridhar & Santhanam
- S.R. Batliboi & Co
- Walker Chandiok & Co
- Nangia Andersen
- ASA & Associates
- Suresh Surana & Associates (RSM)
- Lodha & Co
- S.R. Dinodia & Co
- Kreston Menon
- CBV & Associates
- Varma & Varma
Lea el análisis de las empresas de servicios profesionales de contabilidad en india
Oportunidades Clave para los Participantes del Mercado
Las oportunidades a continuación comparan las asignaciones de elaboración de informes recurrentes con una contratación de auditoría interna con límite de tiempo. Las transiciones de elaboración de informes pueden respaldar una asignación de implementación inicial seguida de preparación o revisión repetida, mientras que la inclusión en el panel ofrece una ruta definida para competir por el trabajo de un comprador designado. La elección práctica para un proveedor depende de si puede demostrar la capacidad de elaboración de informes relevante, satisfacer las condiciones de independencia y entregar dentro del calendario del comprador.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Evaluación o aseguramiento del BRSR Core | El requisito del ejercicio fiscal 2026-27 cubre las 1.000 principales entidades cotizadas por capitalización de mercado | Entidades cotizadas cubiertas | Desarrollar una oferta de evaluación o aseguramiento con verificación de independencia a nivel de entidad | Conflictos del proveedor y sus asociados que involucren a la entidad o su grupo | Especialistas en evaluación y aseguramiento de informes sin conflictos de interés |
| Apoyo a la presentación de estados financieros | La orientación del ICAI se aplica a todas las entidades no corporativas y LLP para períodos que comiencen el 1 de abril de 2026 o después | Entidades no corporativas y LLP | Mapear los registros existentes según la orientación y establecer un proceso de preparación repetible | Traducir los registros de la entidad en una presentación coherente | Prácticas contables con experiencia en preparación de estados financieros |
| Inclusión en el panel de auditoría interna de TASMAC | La convocatoria se abrió el 6 de octubre de 2026, con ofertas con vencimiento el 21 de octubre de 2026 | Oficinas de gerentes regionales senior de TASMAC y sus depósitos | Preparar una oferta de inclusión en el panel y un plan de entrega de auditoría para la oficina regional | Completar la preparación de la oferta dentro del plazo de presentación establecido | Firmas de auditoría interna capaces de atender las operaciones de depósito de Tamil Nadu |
| Fuente: Mordor Intelligence | |||||
La apertura recurrente más amplia es el trabajo necesario para convertir los requisitos de elaboración de informes en un proceso financiero repetible. Para el BRSR Core, las entidades cotizadas deben asegurarse de que no haya conflicto que involucre a un proveedor o sus asociados, incluidas las ventas de productos y los servicios no relacionados con el aseguramiento prestados a la entidad o su grupo. Esa restricción específica de la relación crea espacio para especialistas independientes junto a redes de servicios más amplias, mientras que la preparación de estados financieros ofrece una ruta separada hacia asignaciones repetidas para clientes no corporativos.
Desarrollos recientes de la industria en Mercado de Servicios Profesionales de Contabilidad en India
- Ago 2026: KPMG India y Zoho anunciaron una alianza que combina las capacidades de asesoría de KPMG con las aplicaciones en la nube de Zoho para la transformación digital empresarial en toda India, con una colaboración planificada que abarca asesoría, implementación y servicios gestionados.
- Jul 2026: PwC India inauguró su Centro Avanzado de Innovación y Tecnología en Noida para apoyar los compromisos con clientes habilitados por tecnología y los programas de transformación a gran escala.
- Jun 2026: Deloitte India inauguró un Centro de Entrega SAP dedicado en Bengaluru, diseñado para prestar servicios de transformación en la nube, inteligencia artificial y empresarial para clientes de SAP y conjuntos.
Mercado de Servicios Profesionales de Contabilidad en India Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de servicios profesionales de contabilidad en India mide los honorarios anuales por el apoyo contable y financiero prestado en India a clientes empresariales e institucionales. Abarca el aseguramiento, el cumplimiento, el asesoramiento, la gestión de riesgos, las operaciones financieras externalizadas y el trabajo tecnológico relacionado, clasificados por tamaño de cliente, industria y nivel regional.
Exclusiones del alcance: Se excluyen los equipos de contabilidad corporativa internos y los costos de los centros de servicios internos, los ingresos por suscripción de software puro y la contabilidad informal no remunerada realizada dentro de las microempresas.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Auditoría y Aseguramiento
- Impuestos y Regulatorio
- Asesoría y Consultoría
- Asesoría de Riesgos
- Servicios Empresariales y Externalización
- Consultoría de Transformación Digital y Tecnología
- Por Tamaño de Cliente
- Grandes Empresas
- Empresas del Mercado Medio
- Micro, Pequeñas y Medianas Empresas (Mipymes)
- Empresas Emergentes y en Etapa Inicial
- Organismos Gubernamentales y Empresas del Sector Público
- Por Vertical Industrial
- Banca, Servicios Financieros y Seguros (BFSI)
- Tecnología de la Información e ITeS
- Manufactura e Industrial
- Salud y Ciencias de la Vida
- Consumo y Comercio Minorista
- Energía y Servicios Públicos
- Infraestructura, Bienes Raíces y Construcción
- Telecomunicaciones y Medios de Comunicación
- Sector Público y Organizaciones No Gubernamentales
- Logística y Transporte
- Por Nivel Regional
- Ciudades de Nivel 1 (Delhi NCR, Mumbai, Bengaluru, Chennai, Kolkata, Hyderabad)
- Ciudades de Nivel 2
- Ciudades de Nivel 3 y Emergentes
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El estudio utiliza información pública como los informes anuales del Instituto de Contadores Públicos de India para el contexto de la profesión y los estándares, los informes de la Autoridad Nacional de Información Financiera para la supervisión de la auditoría, las publicaciones del Ministerio de Comercio e Industria para la formación de empresas y las publicaciones del Banco de la Reserva de India para los indicadores del sector regulado y macroeconómicos. Estas fuentes ayudan a describir la población de compradores institucionales potenciales, la carga de trabajo de cumplimiento, la capacidad profesional y los cambios en los requisitos contables dentro de India.
Los informes anuales de las empresas, los archivos regulatorios, los materiales para inversores y la prensa empresarial de reputación pueden complementar las divulgaciones de líneas de servicio, la actividad de los proveedores, las transacciones y los cambios en la demanda de los clientes. Estos materiales se contrastan con las estadísticas oficiales y el límite del mercado. Las fuentes mencionadas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Un programa de investigación primaria buscaría entrevistas estructuradas o respuestas de encuestas de líderes de prácticas contables con sede en India, gerentes de líneas de servicio y entrega, ejecutivos financieros de clientes empresariales e institucionales, y especialistas en cumplimiento y finanzas externalizadas. Las preguntas pondrían a prueba la evidencia secundaria sobre el alcance del compromiso, la realización de honorarios, la externalización, la combinación de clientes y las restricciones de entrega, y luego aclararían las diferencias entre la actividad de mercado informada y los honorarios de proveedores externos definidos. Las respuestas se compararían entre tamaños de proveedores y grupos de clientes, con las brechas no resueltas manejadas mediante preguntas de seguimiento y triangulación con archivos, indicadores públicos y otras evidencias independientes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El modelo estima los honorarios anuales de los clientes a nivel de toda India de arriba hacia abajo, utilizando la base de demanda empresarial e institucional y la necesidad observable de trabajo contable, y luego verifica los totales seleccionados con las divulgaciones de ingresos de los proveedores y los honorarios de líneas de servicio muestreadas multiplicados por el volumen de compromisos. Los indicadores principales incluyen empresas activas y empresas emergentes reconocidas como medidas de compradores potenciales, obligaciones de presentación y auditoría como indicadores de trabajo recurrente, cambios en el GST y otras regulaciones como indicadores de intensidad de cumplimiento, divulgaciones financieras de proveedores como evidencia de grupos de honorarios realizados, y tendencias salariales o de precios como controles de la realización de honorarios. Una regresión multivariante puede relacionar los ingresos históricos del mercado con estos indicadores de demanda y honorarios, con análisis de escenarios para cambios regulatorios, adopción de externalización y compromisos contables relacionados con la tecnología donde las series temporales son cortas. Las participaciones de segmento se construyen a partir de ofertas de servicios documentadas, divulgaciones de clientes, exposición sectorial y presencia de entrega a nivel de ciudad, y luego se verifican para que las participaciones se reconcilien con el total. Las previsiones aplican los impulsores de demanda y honorarios relevantes a cada grupo. Las verificaciones ascendentes selectivas utilizan divulgaciones de proveedores indios muestreados y estimaciones de honorarios por volumen, mientras que los expertos primarios pueden revisar la razonabilidad de los supuestos individuales y los impulsores de previsión. Las observaciones faltantes se triangularon a partir de años adyacentes, archivos públicos y actividades divulgadas comparables, con la incertidumbre trasladada a través de rangos del modelo en lugar de tratarse como hechos observados.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon la estimación con divulgaciones independientes de empresas, indicadores oficiales empresariales y regulatorios, y verificaciones seleccionadas a nivel de proveedor, y luego investigaron las diferencias materiales en el crecimiento, los niveles de honorarios o la combinación de segmentos antes de la aprobación. Una revisión de múltiples pasos verifica las fechas de las fuentes, las definiciones, la aritmética, la reconciliación de segmentos y las anomalías. Los analistas vuelven a contactar a los encuestados relevantes cuando un supuesto material entra en conflicto con evidencia recién revisada o una fuente deja sin resolver una pregunta clave sobre los límites. El conjunto de datos se actualiza anualmente, se actualiza entre ciclos después de eventos regulatorios o económicos materiales, y se revisa nuevamente en una pasada previa a la entrega actualizada.
Dimensionamiento del Mercado de Servicios Profesionales de Contabilidad en India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de servicios profesionales de contabilidad en India mide los honorarios anuales por el apoyo contable y financiero prestado en India a clientes empresariales e institucionales.
Los principales factores de brecha incluyen la cobertura definida del estudio y las opciones de modelado específicas del mercado. Los indicadores principales incluyen empresas activas y empresas emergentes reconocidas como medidas de compradores potenciales, obligaciones de presentación y auditoría como indicadores de trabajo recurrente, cambios en el GST y otras regulaciones como indicadores de intensidad de cumplimiento, divulgaciones financieras de proveedores como evidencia de grupos de honorarios realizados, y tendencias salariales o de precios como controles de la realización de honorarios.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 16,65 mil millones de USD (2027) | |
| Firma Global de Investigación de Mercado A | 28,38 mil millones de USD (2025) | En su base de 2025, esta estimación es un 70,5% superior al valor de este informe para 2027 de 16,65 mil millones de USD, 2 años después. Su CAGR de previsión publicada del 9,76% y el énfasis en la expansión de la demanda de impuestos, contabilidad y contabilidad externalizada indican una trayectoria de crecimiento más rápida que las perspectivas de este informe. |
| Editorial de Investigación de la Industria B | 3,19 mil millones de USD (2025) | En su base de 2025, esta estimación es un 80,8% inferior al valor de este informe para 2027 de 16,65 mil millones de USD, 2 años después. Mide la externalización de procesos empresariales de finanzas y contabilidad, un subconjunto del modelo de entrega dentro del límite de honorarios de servicio más amplio. |
Los analistas de Mordor Intelligence triangularon la estimación con divulgaciones independientes de empresas, indicadores oficiales empresariales y regulatorios, y verificaciones seleccionadas a nivel de proveedor, y luego investigaron las diferencias materiales en el crecimiento, los niveles de honorarios o la combinación de segmentos antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de servicios profesionales de contabilidad en India?
El tamaño fue de 15,97 mil millones de USD en 2026 y se espera que alcance los 16,65 mil millones de USD en 2027 y los 20,7 mil millones de USD para 2032, creciendo a una CAGR del 4,45% durante 2027-2032.
¿Qué impulsa la demanda de servicios contables y financieros en India?
Los planes de inversión tecnológica y las responsabilidades de cumplimiento respaldan la demanda. La encuesta de 2026 de Grant Thornton Bharat encontró que el 71% de las organizaciones encuestadas planeaba aumentar la inversión en tecnología.
¿Qué segmento de servicios contables lidera los ingresos?
La transformación digital y la consultoría tecnológica representaron el 52,1% de los honorarios de servicio en 2026 y se prevé que crezca a una CAGR del 8,4% durante 2027-2032.
¿Qué firmas son los principales proveedores de servicios contables y de asesoría en India?
Los principales proveedores incluyen PwC India, EY India, Deloitte India, KPMG India y Grant Thornton Bharat.
¿Qué desafío de personal podría limitar la prestación de servicios contables?
EY describió una rotación del 21,3% en el sector de servicios profesionales más amplio de India en 2025 como una alta rotación, aunque cayó desde el 23,2% en 2024. La sustitución de personal puede absorber el tiempo necesario para nuevos compromisos.
¿Dónde se prevé que la demanda de servicios contables crezca más rápido en India?
Se prevé que las ciudades de Nivel 2 crezcan más rápido, con una CAGR del 7,7% durante 2027-2032.