
Tamaño y Participación del Mercado de Suplementos Gomosos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
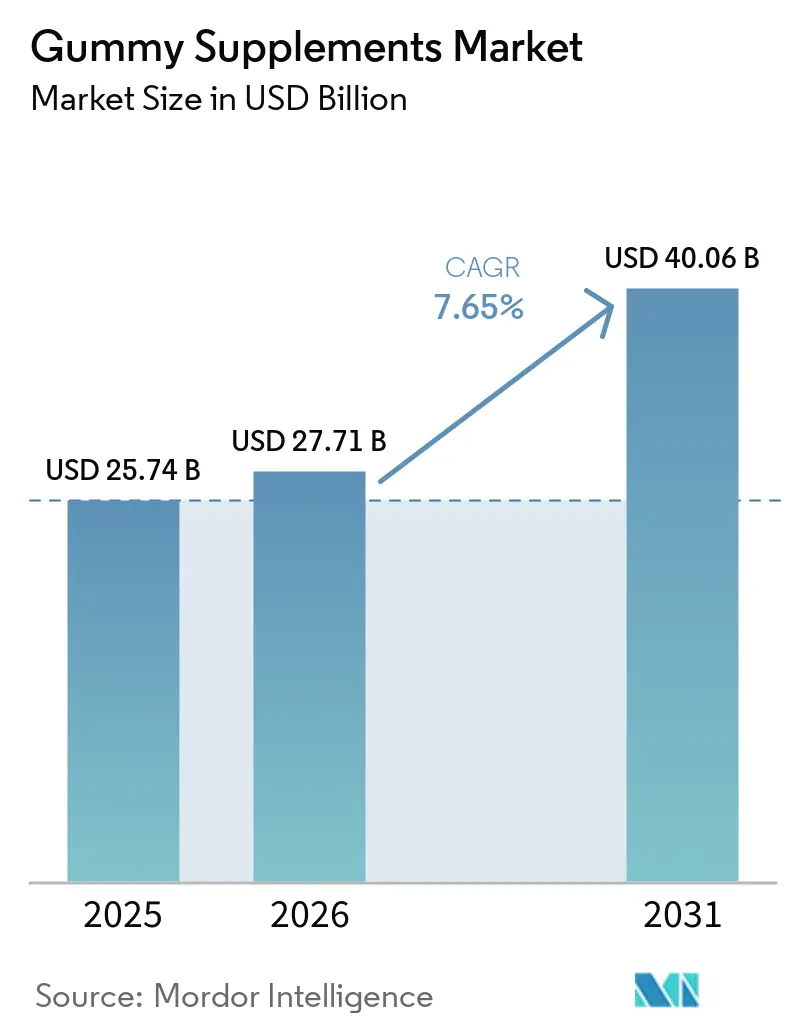
| Tamaño del Mercado (2026) | 27.71 Mil millones de dólares |
| Tamaño del Mercado (2031) | 40.06 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.65 % |
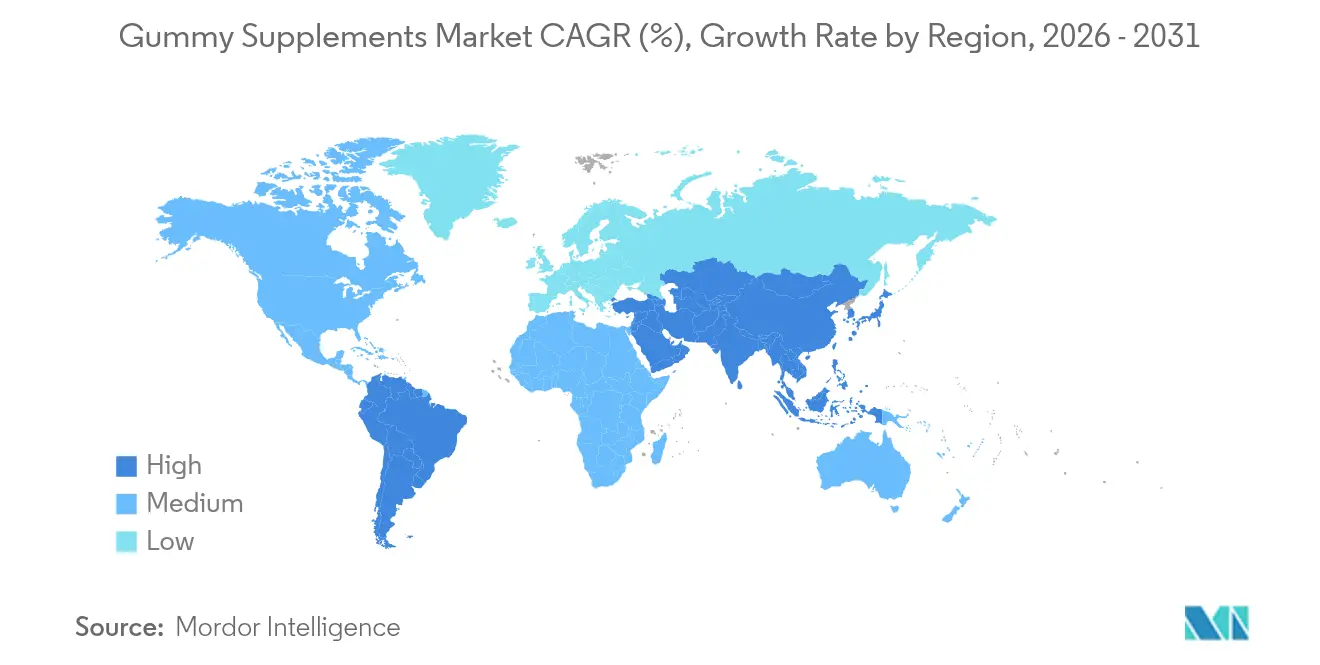
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | América del Norte |
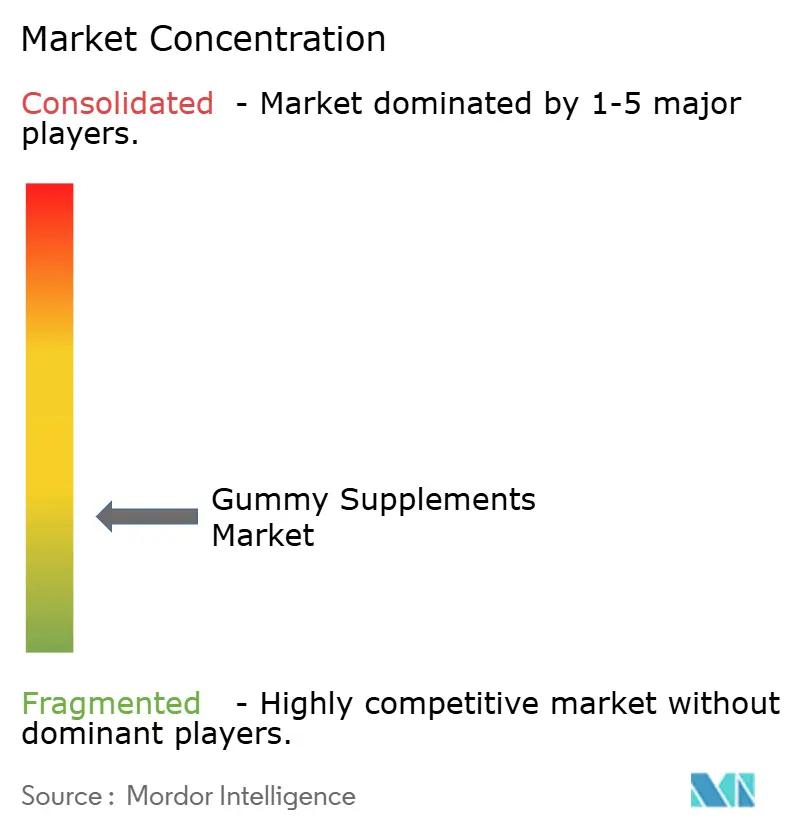
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Suplementos Gomosos por Mordor Intelligence
Se espera que el mercado de suplementos gomosos crezca de USD 25,74 mil millones en 2025 a USD 27,71 mil millones en 2026 y se prevé que alcance USD 40,06 mil millones en 2031 a una CAGR del 7,65% durante el período 2026-2031. Los consumidores favorecen cada vez más los formatos de administración convenientes y sabrosos, lo que simplifica sus rutinas diarias de nutrientes y se alinea con una mentalidad de salud preventiva. Las gominolas multivitamínicas dominan el mercado, siendo los adultos quienes impulsan la mayor parte de la demanda. Si bien las farmacias continúan liderando las ventas en tienda, el comercio electrónico está ganando terreno rápidamente, especialmente a medida que los compradores más jóvenes recurren a las compras de salud en línea. América del Norte, respaldada por marcos regulatorios consolidados, toma la delantera a nivel regional. Sin embargo, América del Sur está siendo testigo del crecimiento más rápido, impulsado por la creciente clase media de Brasil y su robusto sector de procesamiento de alimentos. Las innovaciones en ingredientes, particularmente con pectina y agentes gelificantes de origen vegetal, están mejorando el posicionamiento de etiqueta limpia, abordando los desafíos en textura y estabilidad en estantería. Mientras tanto, una propuesta de delegación de inspección en los EE. UU. podría derivar en una aplicación normativa inconsistente, favoreciendo a las empresas que cumplen la normativa mientras intensifica el escrutinio sobre aquellas que se quedan atrás.
Conclusiones Clave del Informe
- Por tipo de producto, las gominolas multivitamínicas representaron el 41,78% de la participación del mercado de suplementos gomosos en 2025, mientras que se proyecta que las gominolas probióticas registren una CAGR del 8,11% hasta 2031.
- Por usuario final, los adultos capturaron el 65,10% de la participación del mercado de suplementos gomosos en 2025; el segmento infantil está en camino de alcanzar una CAGR del 7,95% hasta 2031.
- Por tipo de fuente, el origen animal representó el 62,88% de la participación del mercado de suplementos gomosos en 2025, mientras que se proyecta que el origen vegetal registre una CAGR del 10,05% hasta 2031.
- Por canal de distribución, las farmacias controlaron el 40,62% de la participación del tamaño del mercado de suplementos gomosos en 2025, mientras que los minoristas en línea están en camino de alcanzar una CAGR del 8,96% hasta 2031.
- Por envase, las botellas y frascos capturaron el 80,65% de la participación del mercado de suplementos gomosos en 2025; las bolsas de pie están en camino de alcanzar una CAGR del 8,88% hasta 2031.
- Por Geografía, América del Norte lideró con una participación del 43,70% del tamaño del mercado de suplementos gomosos en 2025, mientras que se espera que América del Sur se expanda a una CAGR del 9,02% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE LA CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| La conveniencia, el sabor y la palatabilidad aumentan la demanda en todos los segmentos de consumidores | +2.1% | Global, con mayor adopción en América del Norte y Europa | Mediano plazo (2-4 años) |
| Adopción creciente de suplementos gomosos para la salud de la mujer y suplementos gomosos prenatales | +1.8% | América del Norte y Europa como mercados primarios, en expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Crecimiento del mercado impulsado por suplementos gomosos con CBD y cannabinoides | +1.4% | América del Norte dominante, mercados europeos selectivos | Corto plazo (≤ 2 años) |
| Diversificación de perfiles de sabor de suplementos para satisfacer las preferencias del consumidor | +1.2% | Global, con preferencias de sabor regionales | Mediano plazo (2-4 años) |
| Demanda creciente de formulaciones gomosas de origen vegetal y alternativas | +1.7% | Europa y América del Norte a la vanguardia, Asia-Pacífico emergente | Largo plazo (≥ 4 años) |
| Las gominolas funcionales orientadas a beneficios específicos para la salud están ganando popularidad entre los consumidores. | +1.2% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La conveniencia, el sabor y la palatabilidad aumentan la demanda en todos los segmentos de consumidores
El cambio en las preferencias de los consumidores hacia experiencias de suplementación más agradables está generando cambios significativos en la dinámica del mercado. Esta tendencia abarca todos los grupos de edad: los formatos gomosos abordan los problemas de adherencia a la medicación entre las personas mayores que enfrentan dificultades con los comprimidos tradicionales, al mismo tiempo que atraen a los consumidores más jóvenes que buscan experiencias sensoriales mejoradas. La aprobación por parte de Seattle Gummy Company de la primera Solicitud de Nuevo Medicamento en Investigación de la FDA para medicamentos en formato gomoso indica una posible expansión del mercado, desde suplementos hacia productos farmacéuticos. Los avances en fabricación, como los métodos de producción sin almidón, están mejorando la eficiencia operativa y los estándares de higiene, al tiempo que permiten ciclos de producción más rápidos. Estas innovaciones respaldan operaciones escalables para satisfacer la creciente demanda. Las empresas que destacan en equilibrar la optimización del sabor con la administración de ingredientes funcionales están obteniendo ventajas competitivas sostenibles. Como reflejo de la confianza en el potencial de crecimiento del mercado, empresas como Pharmavite están realizando inversiones sustanciales en nuevas instalaciones de producción de gominolas, destacando la longevidad prevista de la demanda.
Adopción creciente de suplementos gomosos para la salud de la mujer y suplementos gomosos prenatales
La investigación dirigida a la salud hormonal, la densidad ósea y la nutrición prenatal está impulsando significativamente la innovación y la expansión dentro del mercado de formulaciones para la mujer. Los suplementos diseñados específicamente para el manejo de la menopausia están demostrando tasas de crecimiento que superan las de la categoría más amplia, lo que pone de relieve una fuerte demanda en este nicho. Las consumidoras más jóvenes enfatizan cada vez más la importancia del etiquetado transparente de productos y la participación activa de la comunidad, lo que obliga a las marcas a validar sus afirmaciones a través de datos sólidos y certificaciones reconocidas. La aparición de empresas fundadas por mujeres está enriqueciendo aún más la diversidad de opciones de marca disponibles en el mercado, mientras que la incorporación de mezclas de adaptógenos está mejorando el posicionamiento funcional de los productos. Los minoristas observan que las estrategias centradas en la comercialización basada en la educación y la narrativa digital atractiva son fundamentales para fomentar la fidelidad del cliente e impulsar las compras recurrentes. Adicionalmente, certificaciones como kosher, halal y vegano están ampliando el alcance del mercado al atraer a grupos de consumidores previamente desatendidos, al tiempo que mejoran la credibilidad de la marca y respaldan estrategias de precios premium.
Crecimiento del mercado impulsado por suplementos gomosos con CBD y cannabinoides
Los marcos regulatorios continúan desempeñando un papel fundamental en la configuración del mercado de cannabinoides. La emisión de cartas de advertencia por parte de la FDA en relación con las gominolas de delta-8 THC pone de relieve una creciente preocupación por la seguridad infantil y la transparencia en las prácticas de comercialización. Al mismo tiempo, las evaluaciones toxicológicas realizadas en Alemania han determinado que la evidencia que respalda los beneficios para la salud del CBD, incluso a niveles de consumo seguros, sigue siendo inconclusa. Esta limitación restringe el alcance de las afirmaciones que pueden ser aprobadas legalmente, influyendo así en la dinámica del mercado. A medida que las autoridades regulatorias de las distintas jurisdicciones establecen límites más claros, los fabricantes que cumplen la normativa tienen la oportunidad de atender a un segmento de mercado amplio y desatendido. Por el contrario, las marcas que no cumplan los estándares de conformidad enfrentan riesgos significativos, incluida la retirada de productos del mercado. Además, se espera que el cumplimiento de las Buenas Prácticas de Fabricación se convierta en un diferenciador crítico, permitiendo a los actores creíbles y fiables obtener una ventaja competitiva sobre los participantes oportunistas en la industria.
Demanda creciente de formulaciones gomosas de origen vegetal y alternativas
Los millennials y la Generación Z adoptan cada vez más dietas veganas, vegetarianas o flexitarianas, lo que impulsa la demanda de alternativas de origen vegetal a las gomitas tradicionales a base de gelatina. Los consumidores también evitan los colorantes, saborizantes y conservantes artificiales, alineándose con el movimiento de etiqueta limpia. Las gomitas de origen vegetal satisfacen estas demandas y justifican precios premium al fomentar la confianza. El mercado está experimentando un creciente interés en gomitas nutracéuticas que contienen extractos botánicos, adaptógenos y superalimentos como ashwagandha, saúco, cúrcuma y vinagre de sidra de manzana, dirigidos a áreas de salud como la inmunidad, el sueño, el estado de ánimo, la piel y la salud intestinal. En América del Norte, la creciente demanda de gomitas de proteína vegetal refleja preferencias dietéticas orientadas a la salud. Un informe de 2023 de los Institutos Nacionales de Salud señala que el consumo de proteína animal está por debajo del 60% en Perú, Chile y Costa Rica [1]Fuente: Instituto Nacional de Salud, "Contribución de las Proteínas a la Dieta Latinoamericana", www.pmc.ncbi.nlm.nih. A medida que los consumidores priorizan la salud, la ética y la transparencia, las marcas que innovan con formulaciones de origen vegetal obtienen ventajas en cuota de mercado, fidelización y poder de fijación de precios.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE LA CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Las preocupaciones por el azúcar añadido generan escrutinio negativo en los medios y por parte de los reguladores | -1.3% | Global, con regulaciones más estrictas en Europa | Mediano plazo (2-4 años) |
| Marco regulatorio y creciente conciencia del consumidor sobre los ingredientes | -0.9% | América del Norte y Europa como mercados primarios, con expansión global | Largo plazo (≥ 4 años) |
| El aumento en los costos de pectina e insumos veganos para gelificación comprime los márgenes | -1.1% | Impacto en la cadena de suministro global | Corto plazo (≤ 2 años) |
| Las falsificaciones y el etiquetado incorrecto obstaculizan el crecimiento | -0.8% | Global, con mayor impacto en mercados emergentes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las preocupaciones por el azúcar añadido generan escrutinio negativo en los medios y por parte de los reguladores
Las preocupaciones sobre la salud y las regulaciones más estrictas en materia de consumo de azúcar están impulsando la necesidad de tecnologías avanzadas de ingredientes para reducir el azúcar manteniendo el sabor. El Instituto Federal Alemán para la Evaluación de Riesgos ha actualizado sus directrices, estableciendo límites máximos permitidos de vitaminas y minerales en los suplementos alimenticios para reducir la ingesta excesiva de nutrientes y abordar los problemas relacionados con el azúcar. La creciente demanda de formulaciones gomosas sin azúcar refleja la aceptación por parte del consumidor de edulcorantes alternativos que preservan el sabor. Esta tendencia está respaldada por la creciente prevalencia de la diabetes; en 2024, la Federación Internacional de Diabetes reportó 589 millones de adultos de entre 20 y 79 años que vivían con diabetes, frecuentemente asociada a una ingesta elevada de azúcar [2]Fuente: Federación Internacional de Diabetes, "Hechos y cifras", www.idf.org. Los marcos regulatorios ahora enfatizan el etiquetado frontal del envase, destacando el contenido nutricional e impactando a los productos con alto contenido de azúcar. Los fabricantes enfrentan el desafío de crear suplementos gomosos sabrosos y orientados a la salud que justifiquen precios premium al tiempo que cumplen con los estándares regulatorios.
Marco regulatorio y creciente conciencia del consumidor sobre los ingredientes
Los fabricantes establecidos con sólidos sistemas de calidad se benefician de los cambios en los marcos regulatorios, mientras que los actores más pequeños enfrentan desafíos de innovación debido a una experiencia regulatoria limitada. El listado de productos de suplementos dietéticos propuesto por la FDA tiene como objetivo mejorar la transparencia al exigir a los fabricantes que registren productos e ingredientes, lo que aumenta la confianza del consumidor a pesar de los desafíos para los operadores que no cumplen la normativa. En la Unión Europea, la Directiva 2002/46/CE busca la armonización regulatoria, aunque las normas sobre ingredientes botánicos siguen siendo inconsistentes entre los estados miembros. La creciente demanda de los consumidores de transparencia y formulaciones de etiqueta limpia impulsa a los fabricantes a equilibrar eficacia, simplicidad y eficiencia de costos. Las certificaciones y pruebas de terceros, si bien aumentan los costos de cumplimiento, son fundamentales para generar confianza y diferenciar las marcas premium.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Multivitamínicos Lideran, los Probióticos AceleranEn 2025, las gominolas multivitamínicas lideraron el mercado de suplementos en gominola con una participación del 41,78%, impulsadas por dosis diarias convenientes y una amplia variedad de nutrientes. Las principales cadenas de farmacias impulsaron las ventas, mientras que los productos de marca propia en plataformas de comercio electrónico intensificaron la competencia de precios. Las gominolas probióticas, con un crecimiento a una CAGR del 8,11% (2026-2031), están ganando popularidad entre los consumidores enfocados en la salud intestinal, la inmunidad y el estado de ánimo. A medida que la investigación clínica destaca la importancia del microbioma, el mercado de gominolas probióticas está preparado para seguir creciendo. Los productos de nutriente único, como las gominolas de vitamina D, abordan las preocupaciones por deficiencias y permiten estrategias de venta adicional específicas. Las gominolas de omega-3, que utilizan sabores frutales para enmascarar el sabor del aceite de pescado, atraen a consumidores conscientes de su salud y enfocados en la salud cardiovascular.
Las inversiones en formatos avanzados, como gominolas rellenas de líquido y en capas, están impulsando la diferenciación sensorial y permitiendo estrategias de precios premium. Sin embargo, los fabricantes enfrentan desafíos para garantizar la estabilidad de los ingredientes activos mientras mantienen una textura de producto consistente. Abordar con éxito estos desafíos puede mejorar el valor de marca y aumentar los márgenes de beneficio. A medida que el mercado de suplementos en gominola evoluciona, los productos que combinan una sólida validación científica con sabores atractivos están bien posicionados para mantener su presencia en los estantes ante una competencia creciente.


Por Tipo de Fuente:
El Origen Vegetal Gana TerrenoLa gelatina de origen animal, valorada por su rentabilidad y textura, domina las bases de gominolas con una participación del 62,88%. Sin embargo, las alternativas de origen vegetal están en aumento, con una CAGR del 10,05% (2026-2031), a medida que las preocupaciones éticas y de sostenibilidad moldean las decisiones de los consumidores. El crecimiento de los suplementos gomosos de origen vegetal está respaldado por los minoristas principales que están introduciendo secciones veganas. Desde 2023, la adopción de pectina en nuevos lanzamientos se ha duplicado, impulsada por acuerdos de suministro estable de cáscara de cítricos. La goma gellan y la carragenina mejoran la flexibilidad de la textura, lo que permite referencias estables al calor para regiones más cálidas. Las empresas que se destacan en tecnologías de gelificación de origen vegetal están abordando las posibles disminuciones en la demanda de gelatina debido a preferencias religiosas o veganas. Los acuerdos de abastecimiento vertical protegen a las empresas de la volatilidad de los precios de las materias primas, lo que presiona a los actores más pequeños durante los aumentos de precios de la pectina. Las marcas sin crueldad animal y respetuosas con el medio ambiente están obteniendo una ventaja competitiva en el mercado de suplementos gomosos.
Simultáneamente, los sistemas híbridos que combinan gelatina mínima con polisacáridos vegetales están abordando los desafíos de procesamiento al tiempo que avanzan hacia formulaciones completamente libres de ingredientes animales. Esta estrategia permite extensiones de línea de productos sin requerir inversiones de capital significativas en reequipamiento. Las iniciativas de educación del consumidor que destacan el origen frutícola de la pectina están aliviando las preocupaciones sobre los nombres de ingredientes desconocidos, facilitando una adopción más fluida. En última instancia, las prácticas de abastecimiento transparentes y los beneficios funcionales claramente comunicados son los que impulsan las oportunidades de crecimiento más sostenibles en el mercado.
Por Envase:
Las Botellas Dominan, las Bolsas de Pie Ganan TerrenoLas botellas rígidas, que representan el 80,65% de las ventas unitarias, mantienen la integridad de la forma durante los envíos prolongados. Sus bocas anchas facilitan el control de porciones, aunque resultan en un mayor uso de plástico. Las bolsas de pie, con una CAGR del 8,88%, minimizan el consumo de materiales y el peso de envío, ayudando a las marcas a alcanzar sus objetivos de sostenibilidad. El mercado de envases flexibles para suplementos gomosos está preparado para crecer a medida que los proveedores de resinas lanzan películas de mono-material reciclables. Los cierres de cremallera permiten el resellado para preservar la textura, mientras que los acabados mate proporcionan una apariencia premium en las estanterías. Los diseños de bolsas resistentes a niños ahora se alinean con los estándares de cumplimiento de botellas, atendiendo a las referencias de cannabinoides y alta potencia.
Las marcas están investigando laminados a base de papel que prometen reducir la huella de carbono, pero se enfrentan a desafíos con la penetración de humedad. En los mercados emergentes, donde las importaciones paralelas son frecuentes, los indicadores de evidencia de manipulación y los códigos QR sirven como marcadores de autenticidad para contrarrestar la falsificación. Estas mejoras en el envase no solo hacen hincapié en la responsabilidad medioambiental, sino que también refuerzan la seguridad de la cadena de suministro, resonando con los objetivos más amplios de presentación de informes ESG.
Por Usuario Final:
Los Adultos Dominan, el Consumo Infantil AumentaEn 2025, los adultos representaron el 65,10% del consumo global, impulsado principalmente por la preferencia por rutinas de salud preventiva autogestionadas y la conveniencia de las gominolas frente a las pastillas. Los millennials representan un segmento demográfico clave, influenciado por sus estilos de vida acelerados y la eficacia de las estrategias de marketing digital. El segmento infantil, en expansión con una CAGR del 7,95% (2026-2031), se beneficia de la fuerte demanda de los padres de soluciones nutritivas fáciles de administrar y sabores aptos para niños. En la categoría de salud de la mujer, las gominolas prenatales han ganado protagonismo debido a sus formulaciones de ácido fólico y hierro, que abordan las náuseas comúnmente asociadas con los comprimidos. Las formulaciones específicas para personas mayores que incluyen vitamina K2 y calcio favorecen la salud ósea y atienden a las personas con dificultades para tragar.
Las estrategias de marketing intergeneracional, respaldadas por investigación y desarrollo específicos por grupo etario, permiten una segmentación precisa de clientes. Los diseños de productos centrados en la seguridad, como el envase resistente a niños y las instrucciones de dosificación claras, mejoran la confianza del consumidor. Los modelos de reabastecimiento por suscripción impulsan un uso coherente del producto al tiempo que garantizan fuentes de ingresos recurrentes. Estos factores refuerzan colectivamente el dominio del segmento adulto al tiempo que aceleran el crecimiento en el mercado de suplementos gomosos para niños.
Por Canal de Distribución:
El Comercio Minorista en Línea se AceleraEn 2025, las farmacias y droguerías representaron el 40,62% de las ventas totales, impulsadas por las recomendaciones de los farmacéuticos y la sólida confianza del consumidor en la autenticidad de los productos. Los programas de fidelización en estos establecimientos refuerzan aún más la retención de clientes. Por el contrario, el comercio minorista en línea está experimentando un crecimiento sólido, con una CAGR del 8,96%, respaldado por la creciente adopción móvil y la conveniencia de la entrega a domicilio. Las plataformas de venta directa al consumidor están mejorando el compromiso del cliente a través de narrativas de marca atractivas y paquetes de productos personalizados, lo que impulsa un mayor valor de vida del cliente. A medida que mejoran los tiempos de entrega y avanzan las regulaciones de envíos transfronterizos, se espera que el comercio electrónico capture una mayor participación del mercado de suplementos gomosos. Los supermercados continúan siendo canales clave de descubrimiento para los consumidores orientados al valor, mientras que las tiendas especializadas en salud atraen a compradores conscientes de los ingredientes con ofertas de productos curadas.
Las directivas regulatorias dirigidas a los operadores de mercados digitales enfatizan la responsabilidad de los minoristas en línea para garantizar el cumplimiento, lo que lleva a las plataformas a implementar procesos más estrictos de selección de proveedores. Los protocolos de higiene mejorados en los centros de cumplimiento están salvaguardando la calidad del producto, especialmente para los botánicos sensibles al calor. Las marcas que ejecutan eficazmente estrategias de comercialización omnicanal, alineando tamaños de envase, modelos de precios y contenido digital, están logrando un mejor desempeño de ventas en todos los canales de distribución. Las tiendas de salud también están estableciendo asociaciones agresivas con suplementos gomosos de marca para capturar la creciente demanda en el mercado. Por ejemplo, en 2023, Power Gummies Junior fue introducido a través de una asociación exclusiva con Apollo 24/7, Farmacia en Línea, con el objetivo de proporcionar a los padres una plataforma conveniente para suplementos de salud de alta calidad para sus hijos.
Análisis Geográfico
Mercado de Suplementos Gomosos de América del Norte
En 2025, América del Norte representó el 43,70% del valor del mercado global, impulsado por las estrictas regulaciones de la DSHEA y una cultura bien establecida de consumo de suplementos. El crecimiento del mercado en Canadá está respaldado por la creciente demanda de productos para la salud articular e inmunológica de su envejeciente población. En México, la expansión de la clase media con mayor poder adquisitivo está impulsando el crecimiento del mercado. Los suplementos gomosos han logrado una penetración significativa en los canales de farmacia de la región, respaldados por el aval de profesionales de la salud. Las empresas que se adhieren a los protocolos de inspección actualizados de la FDA están posicionadas para obtener una ventaja competitiva en el entorno regulatorio en evolución.
Mercado de Suplementos Gomosos de Europa
Europa representa un mercado amplio pero complejo. Alemania, que opera bajo la Directiva 2002/46/CE, es el segundo mercado de suplementos más grande de la región. Las preferencias de los consumidores por formulaciones con reducción de azúcar están impulsando los esfuerzos continuos de investigación y desarrollo en edulcorantes alternativos. El segmento de suplementos gomosos enfrenta regulaciones fragmentadas para los productos botánicos, lo que lleva a las empresas multinacionales a adaptar las etiquetas de sus productos para cada país con el fin de agilizar la entrada al mercado. En España, la considerable población envejeciente recurre cada vez más a los suplementos gomosos como una alternativa conveniente para la ingesta de vitaminas. El formato masticable resulta especialmente atractivo para las personas con dificultades para tragar o problemas dentales. Según datos de 2024 del INE España, 9,93 millones de personas en el país tienen 65 años o más, lo que contribuye al crecimiento del mercado de suplementos gomosos.
Mercado de Suplementos Gomosos de América del Sur y Asia-Pacífico
América del Sur experimenta un crecimiento sólido, con una CAGR proyectada del 9,02% hasta 2031. Los minoristas reportan un fuerte interés de los consumidores en los gomosos de belleza y energía, lo que refleja el éxito de las estrategias de marketing de estilo de vida aspiracional. Argentina y Chile son contribuyentes clave, impulsados por una mayor conciencia sobre la salud y la mejora de las condiciones macroeconómicas. Si bien los procesos de registro locales pueden ser lentos, la creciente demanda presenta oportunidades lucrativas para los inversores a largo plazo. En el dinámico entorno minorista de la región, los envases que enfatizan el sabor y los colores naturales resuenan fuertemente entre los consumidores. La región de Asia-Pacífico ofrece diversas perspectivas de crecimiento. Las regulaciones simplificadas de alimentos funcionales de Japón bajo el marco de Alimentos con Función facilitan una entrada más rápida al mercado para los productos respaldados por la ciencia. En China, los estrictos requisitos de registro de doble presentación representan desafíos, pero la vasta economía del bienestar atrae a actores globales dispuestos a colaborar con socios locales. En 2024, la Autoridad de Seguridad e Inocuidad Alimentaria de India introdujo regulaciones de etiquetado actualizadas que incentivan a las marcas por prácticas de abastecimiento transparentes.

Panorama regulatorio
En los Estados Unidos, los suplementos en forma de gomitas se regulan como suplementos dietéticos bajo la DSHEA y la Federal Food, Drug, and Cosmetic Act, con controles de fabricación regidos por las CGMP de suplementos dietéticos (21 CFR Part 111) y requisitos de etiquetado como el panel Supplement Facts (21 CFR 101.36). En 2026, la actividad regulatoria se centró en reforzar la supervisión y la documentación. Se introdujo la Dietary Supplement Listing Act of 2026 (S.3677) para exigir a los fabricantes que registren sus suplementos dietéticos ante la FDA, y la FDA también avanzó en una propuesta de recopilación de información sobre los requisitos de mantenimiento de registros de CGMP bajo la Part 111 (con un plazo de comentarios públicos hasta el 20 de julio de 2026), junto con una reunión pública en marzo de 2026 sobre innovación en suplementos dietéticos y la adecuación de las vías actuales, como las notificaciones de New Dietary Ingredient.
En Europa, el marco incluye la Directiva 2002/46/CE sobre complementos alimenticios, y las estrategias de formulación y de declaraciones continúan dependiendo de la interpretación a nivel de país para ciertas clases de ingredientes. En junio de 2026, la Comisión Europea inició una convocatoria de evidencia para establecer los Niveles Máximos Permitidos de vitaminas y minerales en los complementos alimenticios, lo que aumenta la necesidad de disciplina en la formulación de gomitas multivitamínicas de dosis alta y una alineación más estrecha entre el desarrollo de productos, la justificación técnica y el cumplimiento normativo a nivel local. En los principales mercados, la mayor atención a los formatos de alta humedad y alto contenido de azúcar ha reforzado la necesidad de una segregación documentada de alérgenos, control de humedad y controles de saneamiento en la producción de gomitas, en particular en las operaciones de moldeado con almidón.
Panorama Competitivo
El mercado de suplementos gomosos está fragmentado, con empresas multinacionales de salud del consumidor que compiten contra especialistas en suplementos enfocados. Debido a la presencia de varios actores y al predominio de los actores locales en el mercado, la rivalidad entre los competidores es también moderada. Los principales actores que operan en el mercado incluyen a Unilever Plc, Nestle S.A. y Haleon Plc. Los principales actores del mercado están adoptando estrategias como lanzamientos de productos, fusiones y adquisiciones, expansiones y asociaciones para establecer una sólida base de consumidores y una posición de prestigio en el mercado.
Con experiencia en el segmento de suplementos, las empresas líderes impulsan la innovación y lanzan nuevos productos. Las economías de escala y la sólida fidelidad a la marca les otorgan una ventaja competitiva. La ampliación de las carteras de productos en distintas categorías refuerza su posición en el mercado. El aumento de las inversiones en Investigación y Desarrollo mejora el sabor, la biodisponibilidad y los beneficios funcionales, satisfaciendo la demanda del consumidor de productos de etiqueta limpia, de origen vegetal y sin azúcar. Muchas empresas localizan sabores y envases para adaptarse a las preferencias regionales, impulsando la penetración en los mercados emergentes. La obtención de contratos a largo plazo con proveedores y la optimización de la logística ayudan a gestionar los costos de insumos y garantizar una disponibilidad constante del producto.
Las empresas emergentes están aprovechando los canales de venta directa al consumidor (DTC) y las colaboraciones con personas influyentes para establecer nichos, especialmente en los segmentos de sueño y estado de ánimo. Las inversiones en tecnología están orientadas hacia líneas de moldeo sin almidón para reducir la contaminación cruzada por alérgenos y mejorar la eficiencia de producción. La nutrición personalizada está emergiendo como un área clave de crecimiento, con paquetes de vitaminas impulsados por algoritmos y recomendaciones basadas en ADN que crean barreras significativas a la retención de clientes. El mayor escrutinio de la FDA sobre las listas de comercio electrónico favorece a las marcas que enfatizan datos sólidos de estabilidad y auditorías de terceros. Se espera que la resiliencia de la cadena de suministro, especialmente para la pectina y los sabores especiales, desempeñe un papel fundamental en la gestión del rendimiento del margen bruto ante la continua volatilidad en los precios de las materias primas.
Líderes de la Industria de Suplementos Gomosos
Unilever Plc
Nestle S.A
Hero Nutritionals LLC
Santa Cruz Nutritionals
Haleon Plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Suplementos Gomosos
- Unilever Plc
- Nestle S.A
- Hero Nutritionals LLC
- Aesthetic Nutrition Pvt Ltd
- Santa Cruz Nutritionals
- Herbaland Naturals Inc.
- Haleon Plc
- Jagzee Enterprises
- Minch Global Trade Inc, (Mulittea)
- Natrol LLC
- Better Nutritionals
- Amway Corporation
- Abbott Laboratories
- Nature's Bounty Co.
- Nordic Naturals
- Otsuka Holdings Co. Ltd
- Vitakem Nutraceuticals
- Walmart Inc,

Oportunidades de mercado y perspectivas futuras
La localización de la fabricación y la ampliación de escala están creando oportunidades para los fabricantes por contrato y las marcas verticalmente integradas capaces de cumplir con las expectativas de calidad más estrictas para los formatos de gomitas de alta humedad. El ciclo de inversión apunta a una mayor capacidad para la producción a base de almidón y sus controles relacionados: Pharmavite inauguró una planta de gomitas de 225,000 pies cuadrados en New Albany, Ohio, con una capacidad declarada de 3 mil millones de gomitas al año e infraestructura para líneas adicionales, mientras que ILS Gummies obtuvo respaldo institucional en febrero de 2026 para ampliar su instalación de 130,000 pies cuadrados en McKinney, Texas. TopGum también amplió su base industrial al completar la adquisición de un sitio de fabricación de gomitas en Nueva York (por hasta USD 35 millones) en mayo de 2026, sumando una plataforma en EE. UU. para clientes locales.
Las oportunidades de producto y de proceso están cada vez más vinculadas al cumplimiento normativo y al desempeño técnico, no solo a la innovación de sabores. El énfasis de la FDA en los controles de CGMP y en sistemas de seguridad documentados para las gomitas respalda la demanda de automatización, monitoreo en tiempo real y controles ambientales para gestionar los riesgos de moho, alérgenos y materiales extraños comúnmente asociados al moldeado con almidón. En el lado de la demanda, la premiumización continúa manifestándose en un posicionamiento funcional específico, incluidos formatos de salud intestinal como las gomitas probióticas y formulaciones a base de plantas que utilizan pectina y sistemas gelificantes alternativos, donde la estabilidad, la reducción de azúcar y las restricciones de etiquetado limpio dependen de un know-how de formulación especializado y de controles de fabricación validados.
Recent Industry Developments in Mercado de Suplementos Gomosos
- Abril de 2026: Unilever anunció un acuerdo para adquirir Gruns, una empresa estadounidense de suplementos verdes con una fuerte posición en suplementos en gomitas. La adquisición fortalece la participación de Unilever en el segmento premium de gomitas de bienestar diario y añade una plataforma de marca alineada con el posicionamiento de nutrición funcional. También señala un interés continuo de fusiones y adquisiciones en formatos de gomitas diferenciados, en lugar de los suplementos tradicionales en pastillas.
- Octubre de 2025: Haleon amplió su campaña Bone Up en China, alcanzando más de 1,000 condados y ciudades para involucrar a profesionales de la salud en torno a iniciativas nutracéuticas para la salud ósea. La escala del alcance dirigido a profesionales impulsa la creación de demanda para suplementos específicos por afección y ayuda a formalizar la venta impulsada por la educación en un mercado donde la confianza y la influencia del canal son importantes. También destaca el papel de China en la construcción de portafolios nutracéuticos de marca.
- Diciembre de 2024: Santa Cruz Nutritionals completó una expansión en el condado de Sumter, Carolina del Sur, tras una inversión de USD 84 millones, añadiendo una instalación de empaquetado y empleados de 24,000 pies cuadrados y un centro de almacenamiento y distribución de 120,000 pies cuadrados. La expansión incrementa el rendimiento de empaquetado y logística para productos en gomitas, mejorando los plazos de entrega y respaldando programas minoristas de mayor volumen. También refuerza a Estados Unidos como centro de fabricación y distribución de suplementos en gomitas en medio de un mayor escrutinio sobre la calidad y la trazabilidad.


Mercado de Suplementos Gomosos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos provenientes de suplementos dietéticos en formato de gomitas vendidos para uso en salud y bienestar, contabilizados en el punto de venta a través de canales minoristas y en línea, y registrados en USD en las principales regiones.
Exclusiones del alcance: Se excluyen las golosinas en formato de gomita sin posicionamiento como suplemento y los productos vendidos únicamente como medicamentos con receta.
Descripción General de la Segmentación
- Por Tipo de Producto
- Monovitamínico
- Multivitamínico
- Probiótico
- Omega-3
- Colágeno
- Otros Tipos de Producto
- Por Tipo de Fuente
- De Origen Animal
- De Origen Vegetal
- Por Envase
- Botellas y Frascos
- Bolsas de Pie
- Otros
- Por Usuario Final
- Niños
- Adultos
- Por Canal de Distribución
- Supermercados/Hipermercados
- Farmacias/Droguerías
- Minoristas en Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Suecia
- Países Bajos
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Nueva Zelanda
- Malasia
- Singapur
- Filipinas
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con la alineación de definiciones y criterios para determinar qué califica como una gomita suplementaria frente a artículos de nutrición similares a los dulces. Para ello, se utilizaron referencias públicas como la Oficina de Suplementos Dietéticos de los NIH, la FDA de los EE. UU. (etiquetado de suplementos dietéticos y orientación sobre Buenas Prácticas de Manufactura), la Autoridad Europea de Seguridad Alimentaria para opiniones sobre ingredientes, y el marco del Sistema Armonizado de la Organización Mundial de Aduanas para interpretar los flujos comerciales cuando fue pertinente.
Posteriormente, se revisaron señales de apoyo que ayudan a explicar la demanda y los precios, incluyendo publicaciones de estadísticas nacionales, resúmenes de aduanas e importaciones y exportaciones, revistas de nutrición revisadas por pares sobre tendencias de ingredientes y dosificación, y publicaciones de asociaciones sobre vitaminas y nutracéuticos. Los informes anuales de empresas, presentaciones para inversores y noticias de fuentes confiables también se utilizaron para rastrear lanzamientos de productos, cambios de formato (gelatina frente a pectina) y expansión de canales; asimismo, se utilizaron suscripciones de pago de forma selectiva únicamente para datos financieros de empresas, búsquedas de patentes y verificaciones de comercio a nivel de envíos. Las fuentes mencionadas son ilustrativas y no exhaustivas, y se consultaron muchas otras referencias para recopilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
Los insumos primarios provinieron de entrevistas y encuestas breves con gerentes de categoría, fabricantes por contrato, proveedores de ingredientes y distribuidores, quienes nos ayudaron a validar qué se está vendiendo, dónde se está vendiendo y cómo se están moviendo los precios. Dado que se trata de un mercado global, garantizamos cobertura en APAC, EMEA y las Américas para que las diferencias regionales en regulaciones, combinación de canales y uso por parte del consumidor pudieran reflejarse en los supuestos finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 15% | APAC: 44% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 41% | EMEA: 32% |
| Actores más pequeños: 18% | Gerentes: 44% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
Construimos el tamaño utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba, en el que el gasto global en suplementos y los patrones de consumo a nivel regional se convirtieron primero en un conjunto de demanda en formato de gomita, y luego el resultado se verificó con cálculos selectivos de proveedores y canales. En la práctica, el enfoque de arriba hacia abajo se basó en reconstruir el conjunto direccionable por región utilizando indicadores como la penetración de suplementos, la participación en línea de vitaminas y productos de bienestar, y la adopción del formato de gomita (especialmente en el uso de bienestar infantil y adulto).
Para mantener el modelo realista, nos apoyamos en un pequeño conjunto de insumos que pueden rastrearse de manera consistente, como las bandas de precio de venta promedio por canal, los cambios en la combinación entre multivitamínicos, vitaminas individuales y declaraciones funcionales, la división entre sistemas de gelificación a base de gelatina y de origen vegetal, y las opciones de empaque que a menudo cambian la economía unitaria. Donde los datos directos de abajo hacia arriba eran escasos, utilizamos verificaciones de volumen muestreado y precio de venta promedio por región y luego llenamos los vacíos utilizando una lógica de grupo de pares que fue revisada con los entrevistados. Para el pronóstico, se utilizó un análisis de escenarios para reflejar cómo la rigurosidad regulatoria, el ritmo de reformulación de etiqueta limpia y el crecimiento del comercio electrónico pueden cambiar la demanda unitaria y la realización de precios a lo largo del tiempo.
Ciclo de Validación y Actualización de Datos
Los resultados fueron validados mediante verificaciones cruzadas que se vinculan a señales independientes, como la dirección del mercado de suplementos por región, los movimientos comerciales de insumos clave y las tendencias documentadas de crecimiento de canales; luego buscamos valores atípicos que no coincidieran con los precios o el uso del mundo real. Cuando aparecía una variación, se revisaban los supuestos y se iniciaban llamadas de seguimiento para confirmar si se trataba de un cambio real (por ejemplo, un cambio repentino en el precio de venta promedio impulsado por una reformulación) o simplemente un artefacto de los datos.
Antes de la aprobación final, el modelo pasa por revisiones internas de múltiples etapas, en las que se verifican los cálculos, el manejo de divisas y los movimientos año a año para garantizar la consistencia. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales cambian la demanda o los precios, seguidas de una revisión final previa a la entrega para que los clientes reciban la perspectiva más reciente.
Tamaño del Mercado Global de Suplementos en Gomitas de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las cifras publicadas para los suplementos en gomitas a menudo no coinciden porque los grupos definen los límites del producto de manera diferente y luego aplican distintos supuestos de precio y canal. El año seleccionado como punto de referencia, el momento de la conversión de divisas y la velocidad a la que se asume que los nuevos formatos penetran en el mercado también generan diferencias en los totales.
La tabla destaca una división común, que consiste en si el recuento incluye únicamente gomitas posicionadas como suplementos o también incorpora vitaminas en gomita vendidas como parte de una confitería funcional más amplia, y esto cambia materialmente la base de ingresos. También importa si los precios en línea se tratan como valores netos realizados o como precios de lista, y si el pronóstico asume una premiumización constante o una normalización más conservadora tras los recientes picos de demanda.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 27,71 mil millones de USD (2026) | |
| Consultora Global A | 25,10 mil millones de USD (2026) | Utiliza una visión de canal más estrecha que subestima el comercio electrónico y el comercio minorista especializado, y aplica una progresión de precios más lenta sin separar los artículos premium de origen vegetal y de etiqueta limpia. |
| Asociación Industrial B | 30,40 mil millones de USD (2026) | Incluye un conjunto más amplio de productos de bienestar en formato de gomita, incluidas las superposiciones con la confitería funcional, y se basa en precios de lista que pueden sobreestimar los ingresos realizados en mercados con alta actividad promocional. |
La tabla muestra una dispersión ajustada pero significativa, y en el modelo de Mordor Intelligence, los ingresos se contabilizan únicamente para los productos posicionados y vendidos como suplementos dietéticos, con verificaciones del precio de venta promedio a nivel de canal utilizadas para reducir la inflación derivada de los precios de lista. Con esos pasos de alcance y precios claramente establecidos, el número sigue siendo rastreable a insumos repetibles y verificaciones prácticas.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de suplementos gomosos?
El mercado de suplementos gomosos generó USD 27,71 mil millones en 2026 y se proyecta que crecerá hasta USD 40,06 mil millones en 2031 a una CAGR del 7,65%.
¿Qué tipo de producto lidera las ventas?
Las gominolas multivitamínicas tienen una participación del 41,78%, lo que las convierte en el segmento de producto líder en 2025.
¿Qué región muestra el crecimiento más rápido?
Se prevé que América del Sur registre una CAGR del 9,02% hasta 2031, la más alta de todas las regiones.
¿Por qué las gominolas de origen vegetal están ganando popularidad?
Los consumidores buscan opciones sostenibles y veganas, y la pectina aparece ahora en la mayoría de los nuevos lanzamientos, lo que respalda el posicionamiento sin crueldad animal y las etiquetas limpias.
Última actualización de la página el:


