
Tamaño y Participación del Mercado de Suplementos para la Cognición
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
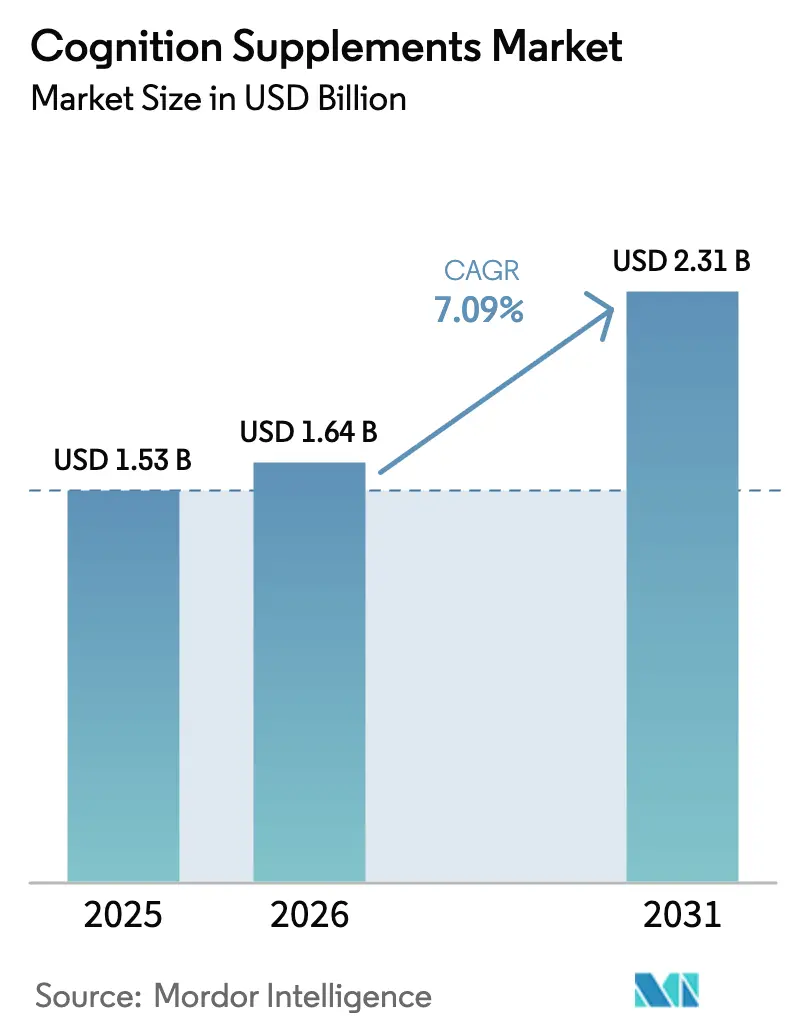
| Tamaño del Mercado (2026) | 1.64 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.31 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.09 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
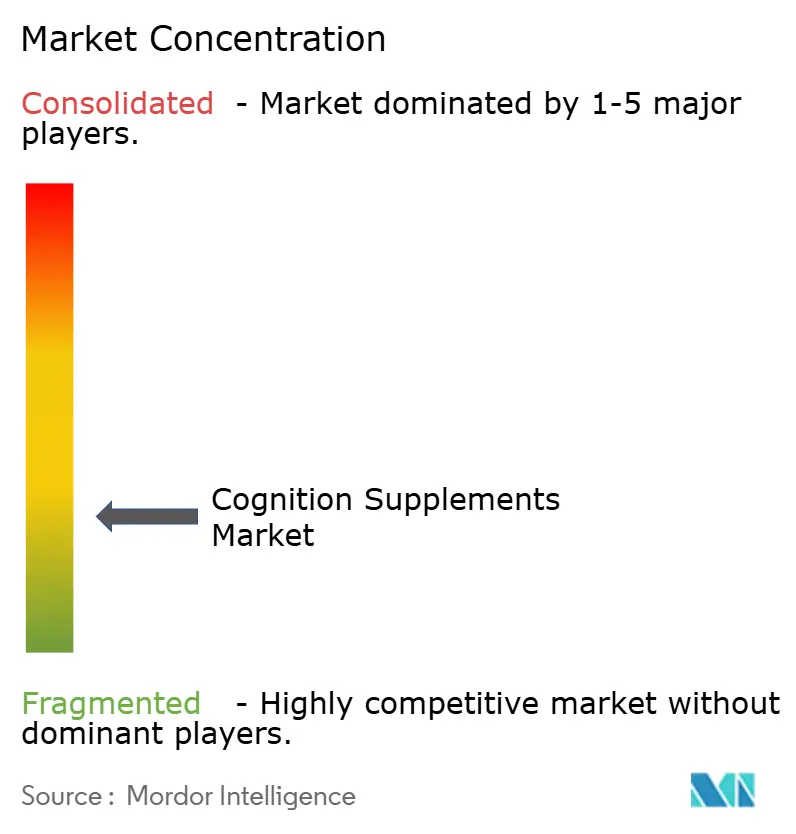
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Suplementos para la Cognición por Mordor Intelligence
Se espera que el tamaño del Mercado de Suplementos para la Cognición aumente de USD 1,53 mil millones en 2025 a USD 1,64 mil millones en 2026 y alcance USD 2,31 mil millones en 2031, creciendo a una CAGR del 7,09% durante 2026-2031. El aumento de la esperanza de vida ha llevado a que los trastornos neurológicos superen a las enfermedades cardiovasculares en años de vida ajustados por discapacidad, impulsando la demanda de productos preventivos para la salud cerebral. La ciencia de los ingredientes está transitando de hierbas individuales a combinaciones de micronutrientes respaldadas por evidencia. Avances como la nanoencapsulación y la administración liposomal están mejorando la biodisponibilidad sin aumentar la carga de pastillas. Los modelos de suscripción en línea están mitigando la sensibilidad al precio al ofrecer paquetes personalizados y convenientes, aunque las recientes cartas de advertencia de la FDA han elevado los estándares de cumplimiento para las declaraciones de propiedades saludables relacionadas con enfermedades. En la región de Asia-Pacífico, la armonización regulatoria está creando oportunidades de alto crecimiento tanto para los nootrópicos botánicos como para los sintéticos, permitiendo a los pioneros escalar sus formulaciones a través de las fronteras.
Conclusiones Clave del Informe
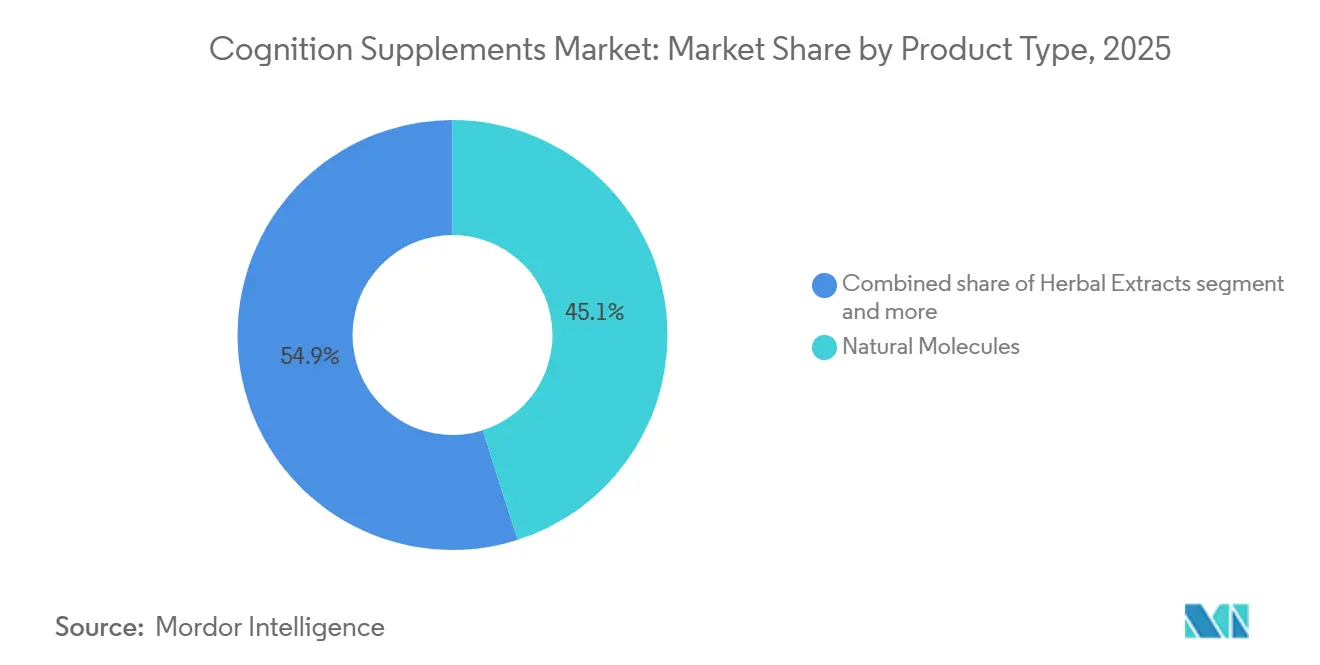
- Por tipo de producto, las Moléculas Naturales capturaron el 45,09% de la participación del mercado de suplementos para la cognición en 2025, mientras que las Vitaminas y Minerales avanzan a una CAGR del 8,15% hasta 2031.
- Por forma, las Cápsulas y Tabletas representaron el 51,85% del tamaño del mercado de suplementos para la cognición en 2025, y las Gomitas y Masticables se están expandiendo a una CAGR del 7,65% durante 2026-2031.
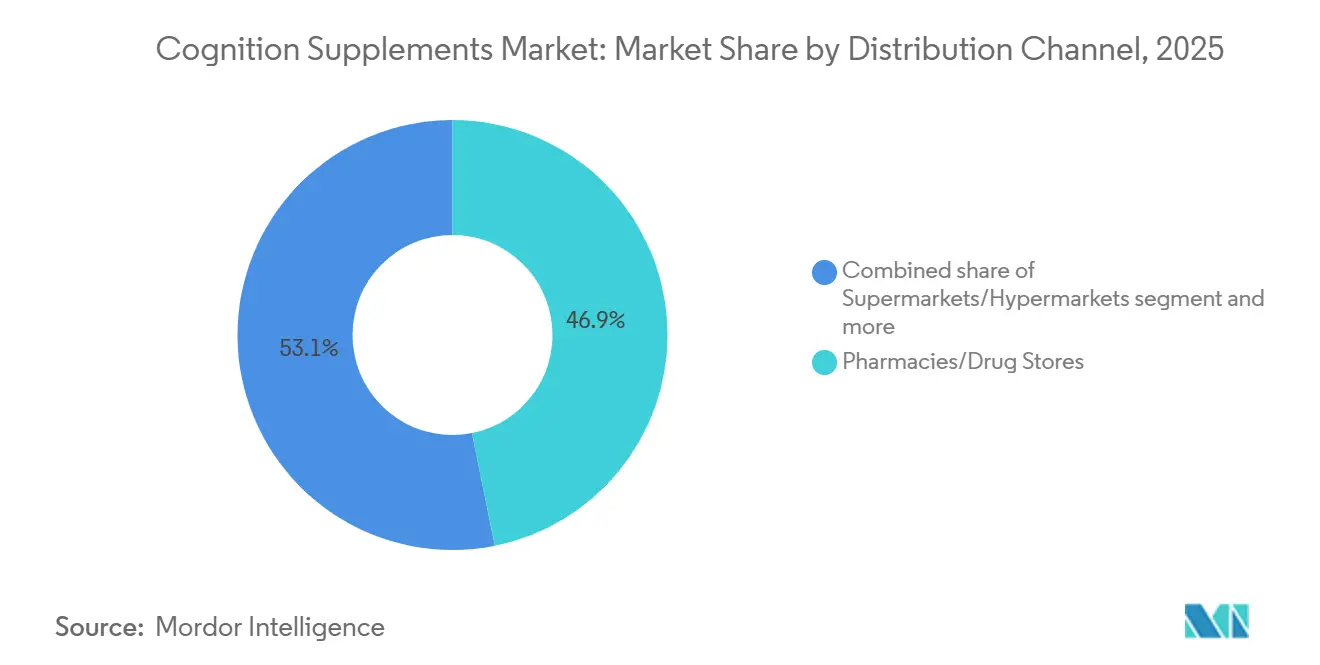
- Por canal de distribución, las Farmacias y Droguerías controlaron el 46,85% de la participación del mercado de suplementos para la cognición en 2025, mientras que se prevé que las Tiendas Minoristas en Línea crezcan a una CAGR del 8,25% hasta 2031.
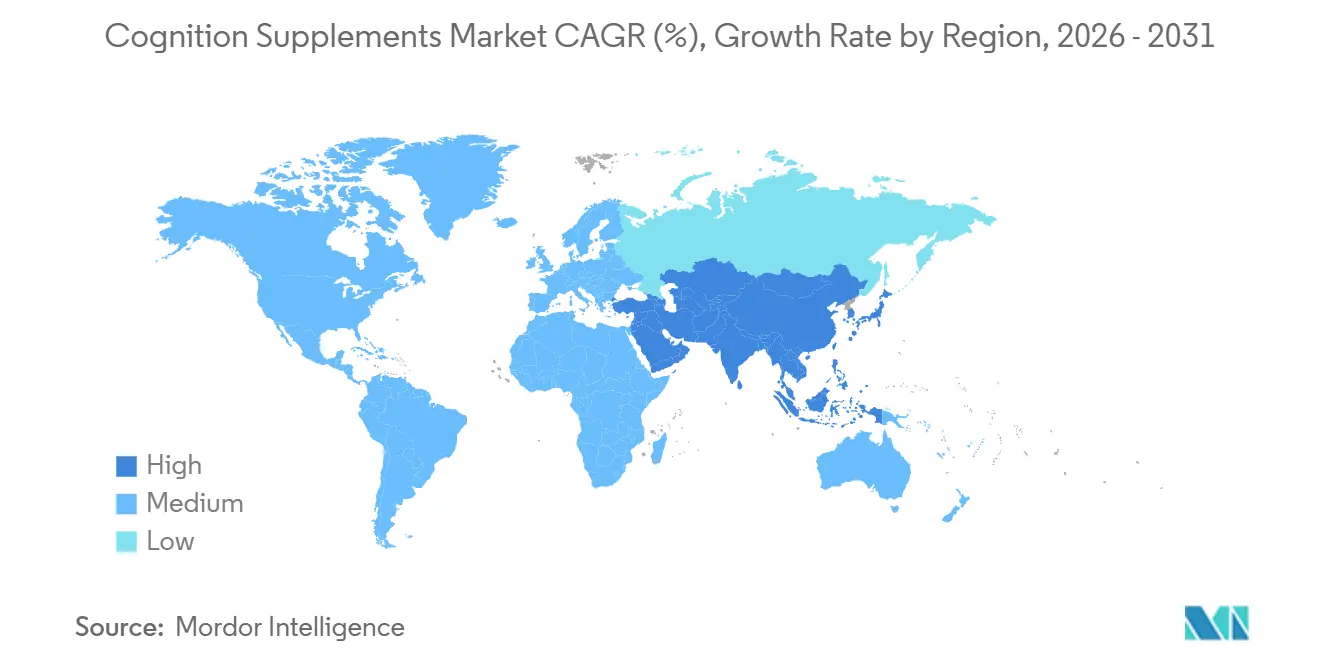
- Por geografía, América del Norte retuvo el 31,74% del tamaño del mercado de suplementos para la cognición en 2025, y se proyecta que Asia-Pacífico registre una CAGR del 8,01% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del envejecimiento de la población y conciencia sobre el deterioro cognitivo | +1.2% | Global, con concentración en Japón, Alemania, Italia, Corea del Sur | Largo plazo (≥ 4 años) |
| Tendencia de salud preventiva y bienestar | +0.9% | América del Norte, Europa Occidental, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Creciente interés del consumidor en soluciones naturales y de origen vegetal | +0.8% | América del Norte, Europa, India | Mediano plazo (2-4 años) |
| Creciente prevalencia de trastornos neurológicos | +1.1% | Global, particularmente en economías de envejecimiento de altos ingresos | Largo plazo (≥ 4 años) |
| Integración con la nutrición deportiva y de deportes electrónicos | +0.6% | América del Norte, Corea del Sur, China, Brasil | Corto plazo (≤ 2 años) |
| Investigación científica e innovación de productos | +0.7% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del envejecimiento de la población y conciencia sobre el deterioro cognitivo
En 2024, el 10% de la población mundial tenía 65 años o más, según el Banco Mundial[1]Fuente: Banco Mundial, "Población de 65 años y más", worldbank.org . Esta tendencia de envejecimiento de la población se ve reforzada por los hallazgos de la Comisión Lancet sobre Prevención de la Demencia, que identificó 12 factores de riesgo modificables, incluidos la hipertensión, la diabetes y la contaminación del aire, que en conjunto contribuyen a aproximadamente el 40% de los casos de demencia. Estos hallazgos destacan la creciente importancia de los suplementos cognitivos como herramientas complementarias para apoyar las intervenciones de estilo de vida destinadas a mitigar estos riesgos. En respuesta a esta demanda, las marcas están desarrollando cada vez más formulaciones con múltiples ingredientes diseñadas para abordar tanto el soporte de neurotransmisores como la salud vascular. Este enfoque está cerrando eficazmente la brecha entre las categorías de productos cardiovasculares y cognitivos. Además, los marcos regulatorios en los mercados de altos ingresos están evolucionando para dar cabida a las declaraciones de estructura-función relacionadas con el envejecimiento. Sin embargo, los fabricantes deben fundamentar estas declaraciones con evidencia creíble, como biomarcadores como el factor neurotrófico derivado del cerebro o el flujo sanguíneo cerebral, para garantizar el cumplimiento normativo y la confianza del consumidor.
Tendencia de salud preventiva y bienestar
El gasto en salud preventiva está experimentando una transformación significativa, desplazando el enfoque desde la gestión reactiva de enfermedades hacia la optimización proactiva de la salud. Esta tendencia ha ganado impulso debido al auge de los programas de bienestar para empleadores y la creciente adopción de plataformas de telesalud directas al consumidor. Los modelos de negocio basados en suscripciones están aprovechando eficazmente este cambio. Por ejemplo, empresas como Care/of y Ritual utilizan cuestionarios basados en algoritmos para crear regímenes nootrópicos personalizados para sus clientes. Estas empresas luego aseguran la lealtad del cliente a través de modelos de envío recurrente, que mejoran sus métricas de valor de vida útil. Además, el énfasis en el bienestar está cada vez más entrelazado con la productividad en el lugar de trabajo. Los compradores corporativos están explorando programas de suplementos cognitivos como parte de iniciativas más amplias que incluyen mejoras ergonómicas y beneficios de salud mental. Estos esfuerzos destacan el creciente reconocimiento de la salud cerebral como un factor crítico para mejorar la retención y el rendimiento de los empleados. Aunque el canal de empleadores para dichos programas aún se encuentra en sus primeras etapas, presenta una oportunidad prometedora para establecer acuerdos de compra a granel que podrían eludir los márgenes minoristas tradicionales, ofreciendo una solución más rentable y escalable.
Creciente interés del consumidor en soluciones naturales y de origen vegetal
Las encuestas de preferencias de los consumidores indican un creciente cambio hacia ingredientes de origen vegetal y adaptogénicos, que están reemplazando cada vez más a los nootrópicos sintéticos. Esta tendencia está impulsada principalmente por la percepción de estos ingredientes como alternativas más seguras y su alineación con las filosofías de bienestar holístico. Los pilares ayurvédicos como Bacopa monnieri, ashwagandha y Gotu kola ya no se limitan a las tiendas de alimentos naturales de nicho, sino que ahora están llegando a los estantes de las farmacias convencionales. Esta transición está respaldada por ensayos clínicos publicados en revistas científicas de renombre, incluidas Phytotherapy Research y el Journal of Ethnopharmacology, que destacan la eficacia y los beneficios de estos ingredientes. El hongo Lion's Mane, conocido por su alto contenido de hericenones y erinacinas, ha atraído una atención significativa de los capitalistas de riesgo, lo que ha llevado a un mayor financiamiento para su cultivo. Los productores en Estados Unidos y los Países Bajos están invirtiendo fuertemente en agricultura de entorno controlado para garantizar un contenido consistente de beta-glucano, que es un parámetro de calidad clave para este hongo. En 2025, la Autoridad de Normas y Seguridad Alimentaria de India introdujo directrices preliminares que permiten el uso de extractos ayurvédicos en productos nutracéuticos. Estas directrices exigen el cumplimiento de estrictos límites de metales pesados y requieren que los fabricantes incluyan descargos de responsabilidad sobre el uso tradicional en las etiquetas de los productos. Se espera que esta aprobación regulatoria actúe como catalizador para la exportación de extractos estandarizados de Bacopa y ashwagandha a los mercados occidentales. En estos mercados, los formuladores otorgan un alto valor a la trazabilidad y la documentación de certificados de análisis, lo que impulsa aún más la demanda de estos ingredientes ayurvédicos.
Creciente prevalencia de trastornos neurológicos
El estudio de la Carga Global de Enfermedades del Instituto de Métricas y Evaluación de la Salud identifica las afecciones neurológicas como la principal causa de años de vida ajustados por discapacidad, superando a la cardiopatía isquémica y el accidente cerebrovascular. En 2024, el Informe de Situación Global sobre Neurología de la OMS enfatizó la creciente carga de las enfermedades neurológicas, como el accidente cerebrovascular, la demencia, la migraña, la epilepsia y los trastornos del desarrollo. El informe revela que estas afecciones impactan a más de un tercio de la población mundial[2]Fuente: Federación Mundial de Neurología, "Promoviendo la educación y formación neurológica global", wfneurology.org. Este escenario está impulsando a los pagadores y sistemas de salud a adoptar intervenciones no farmacológicas. Por ejemplo, en 2024, los Centros de Servicios de Medicare y Medicaid de EE. UU. lanzaron un proyecto de demostración que reembolsa el software de entrenamiento cognitivo combinado con suplementos de omega-3 y vitaminas del complejo B para el deterioro cognitivo leve. Simultáneamente, las empresas farmacéuticas están fortaleciendo sus canales de desarrollo de medicamentos para el Alzheimer asociándose con marcas de suplementos o adquiriéndolas, posicionándolas como terapias complementarias o soluciones provisionales durante los prolongados plazos de desarrollo de fármacos. Esta integración del rigor farmacéutico con la accesibilidad nutracéutica está fomentando modelos de negocio híbridos que operan tanto en mercados de venta libre como de prescripción.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones por efectos adversos e interacciones medicamentosas | -0.5% | Global, particularmente en América del Norte y Europa con altas tasas de polifarmacia | Mediano plazo (2-4 años) |
| Marcos regulatorios globales fragmentados | -0.4% | Global, agudo en el comercio electrónico transfronterizo | Largo plazo (≥ 4 años) |
| Alto riesgo de desinformación, etiquetado incorrecto y falsificaciones en línea | -0.6% | Global, concentrado en canales de venta minorista en línea | Corto plazo (≤ 2 años) |
| Adulteración de la cadena de suministro de botánicos exóticos | -0.5% | Global, riesgo de abastecimiento en India, China, Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones por efectos adversos e interacciones medicamentosas
Los adultos mayores, que son los principales usuarios de suplementos cognitivos, enfrentan mayores riesgos de interacciones entre hierbas y medicamentos debido a la polifarmacia. Estas interacciones pueden reducir la eficacia de un suplemento o causar efectos secundarios adversos. La Oficina de Suplementos Dietéticos de los Institutos Nacionales de Salud de EE. UU. ha documentado interacciones significativas, incluidas las del Ginkgo biloba con anticoagulantes, la hierba de San Juan con inhibidores selectivos de la recaptación de serotonina, y las vitaminas del complejo B en dosis altas con metformina. Los médicos a menudo dudan en recomendar suplementos debido a datos farmacocinéticos insuficientes, lo que dificulta su adopción más amplia. En 2024, el sistema de notificación de eventos adversos de la FDA registró 1.847 incidentes graves asociados con suplementos dietéticos, aunque determinar la causalidad es un desafío, especialmente con el uso superpuesto de medicamentos. Las marcas que realizan estudios de interacción medicamentosa y publican sus hallazgos en revistas de renombre pueden establecer una ventaja competitiva en materia de seguridad. Sin embargo, estos estudios requieren años para completarse y demandan recursos financieros significativos, a menudo más allá de la capacidad de las marcas más pequeñas. La Ley de Salud y Educación sobre Suplementos Dietéticos no exige aprobaciones previas a la comercialización, lo que coloca la responsabilidad en la vigilancia posterior a la comercialización para garantizar la seguridad, lo que aumenta los riesgos reputacionales si eventos adversos importantes atraen la atención de los medios.
Marcos regulatorios globales fragmentados
Las diferencias regulatorias entre jurisdicciones crean desafíos significativos para las marcas multinacionales que buscan economías de escala en el desarrollo de productos y la entrada al mercado. Por ejemplo, la Administración Nacional de Productos Médicos de China exige el registro previo a la comercialización para los alimentos saludables, requiriendo expedientes toxicológicos y ensayos clínicos. En Estados Unidos, la entrada al mercado está permitida bajo la Ley de Salud y Educación sobre Suplementos Dietéticos con solo una notificación para nuevos ingredientes dietéticos. El sistema de Alimentos con Declaraciones de Función de Japón requiere evidencia científica pero no exige aprobación previa, mientras que la Autoridad de Normas y Seguridad Alimentaria de India está trabajando para armonizar los marcos ayurvédico y alopático. Estas inconsistencias regulatorias obligan a las marcas a desarrollar formulaciones, etiquetado y sustanciación de declaraciones específicos para cada región, lo que aumenta los costos de cumplimiento y retrasa el tiempo de comercialización. Las plataformas de comercio electrónico añaden complejidad al permitir ventas transfronterizas que eluden los requisitos de registro local, lo que lleva a los reguladores a centrar sus esfuerzos de aplicación en los mercados en línea. Además, la falta de acuerdos de reconocimiento mutuo entre los principales mercados impide que los productos aprobados en la Unión Europea ingresen automáticamente a los mercados asiáticos, fragmentando las inversiones en investigación y desarrollo y limitando la optimización de la cartera de productos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Combinaciones de Micronutrientes Ganan Tracción ClínicaEn 2025, las Moléculas Naturales representaron el 45,09% del mercado de suplementos para la cognición, destacando la sólida evidencia clínica que respalda el omega-3 y la fosfatidilserina. Al mismo tiempo, las Vitaminas y Minerales están experimentando una CAGR del 8,15%, impulsada por los formuladores que enfatizan las vitaminas del complejo B y el treonato de magnesio por su capacidad para controlar los niveles de homocisteína y mejorar la densidad sináptica. Este cambio no solo fortalece los avales médicos, sino que también se alinea con las ingestas dietéticas de referencia monitoreadas por los médicos. En el frente de la innovación, los extractos herbales como Bacopa y Lion's Mane aprovechan las narrativas adaptogénicas, aunque las inconsistencias en la dosificación continúan complicando los metaanálisis. Además, a medida que las presiones sobre los productos básicos reducen los márgenes de los concentrados de aceite de pescado, las marcas están recurriendo a opciones de valor agregado como el aceite de krill enriquecido con astaxantina.
Las combinaciones de micronutrientes atraen a los biohackers que buscan cambios medibles en los biomarcadores, mientras que los extractos herbales estandarizados atraen a los entusiastas de los productos naturales. La citicolina patentada tiene un precio premium debido a su respaldo clínico, pero la colina genérica representa una amenaza para su participación de mercado. Las recientes actualizaciones de la monografía de la USP han estandarizado las bandas de potencia para Bacopa y ashwagandha, lo que permite comparaciones de eficacia más consistentes. Los proveedores de ingredientes que invierten en ensayos comparativos directos podrían influir en el crecimiento del mercado de suplementos para la cognición a favor de sus activos de marca. Además, los aminoácidos como la L-teanina están ganando terreno a medida que pasan de las bebidas energéticas a las cápsulas y polvos, ampliando su demanda entre varios grupos de consumidores.


Por Forma:
Las Gomitas Capturan a los Consumidores Reacios al CumplimientoEn 2025, las Cápsulas y Tabletas representaron el 51,85% del mercado de suplementos para la cognición, impulsadas por su dosificación precisa y asequibilidad. Las cápsulas vegetarianas con recubrimiento entérico atraen a los consumidores de origen vegetal y protegen los probióticos sensibles, apoyando el eje intestino-cerebro. Las tabletas se benefician de las economías de escala, pero requieren mejoras en la granulación para los botánicos de alto volumen. Los polvos, aunque de nicho, tienen un atractivo significativo entre los atletas y los formuladores de bricolaje debido a su dosificación personalizable y rápida absorción.
Se espera que las Gomitas y Masticables crezcan más rápido que todos los demás formatos, con una CAGR proyectada del 7,65%. Estudios clínicos revelaron que la curcumina liposomal incorporada en matrices de pectina aumentó la absorción plasmática en un 34%, demostrando la efectividad de los dulces funcionales para administrar bioactivos. Los consumidores pediátricos y geriátricos, que a menudo enfrentan dificultades para tragar, muestran tasas de recompra más altas para las gomitas, lo que resulta en un aumento del 20-30% en los márgenes brutos en comparación con las cápsulas. Aunque los reguladores monitorean el contenido de azúcar y el embalaje resistente a los niños, los avances en el enmascaramiento del sabor con edulcorantes de fruta del monje abordan estas preocupaciones. Como resultado, el mercado de suplementos para la cognición está cambiando cada vez más hacia formatos experienciales que también sirven como productos de estilo de vida.
Por Canal de Distribución:
El Comercio Electrónico Reescribe el Manual de las FarmaciasEn 2025, las farmacias y droguerías mantuvieron una participación dominante del 46,85% en el mercado de suplementos para la cognición. Esta sólida posición fue impulsada principalmente por el papel del asesoramiento farmacéutico, que abordó eficazmente las preocupaciones de los consumidores sobre posibles interacciones medicamentosas. Las marcas de etiqueta privada de las cadenas capitalizaron la economía de los estantes optimizando la colocación de productos y seleccionando surtidos basados en cadenas de suministro verificadas, garantizando la confiabilidad y la confianza en los productos. Sin embargo, el creciente cambio hacia las recetas por correo ha llevado a una disminución del tráfico peatonal, creando desafíos para el crecimiento de las ventas en la parte delantera de la tienda.
Las tiendas minoristas en línea están preparadas para liderar el grupo, con una impresionante CAGR del 8,25%. Técnicas como la autenticación serializada, la agrupación algorítmica y las funciones de envío automático están transformando con éxito a los compradores ocasionales en suscriptores leales. El auge de las ventas en línea puede atribuirse en gran medida a la expansión de la penetración global de internet. Los datos de la Unión Internacional de Telecomunicaciones destacan esta tendencia: en 2025, el 74% del mundo estaba en línea, frente al 71% del año anterior[3]Fuente: Unión Internacional de Telecomunicaciones, "Cifra Clave", itu.int. Además, las plataformas directas al consumidor están aprovechando los datos de primera parte para perfeccionar sus estrategias de venta adicional. iHerb, por otro lado, está logrando avances significativos en América del Sur y el Sudeste Asiático, gracias a su hábil logística transfronteriza. Si bien el mayor escrutinio de la FDA sobre las declaraciones de salud de los influenciadores ha moderado los mensajes, también ha depurado el mercado de entidades menos creíbles. Además, las tiendas especializadas en alimentos saludables y los canales de mercadeo multinivel están atendiendo a los consumidores que valoran las demostraciones personales y los enfoques de ventas centrados en la comunidad.
Análisis Geográfico
Mercado de Suplementos para la Cognición en América del Norte
En 2025, América del Norte mantuvo una participación de mercado del 31,74 por ciento, impulsada por el alto gasto per cápita en suplementos, una sólida red de distribución y un marco regulatorio bajo la Ley de Salud y Educación sobre Suplementos Dietéticos que permite lanzamientos rápidos de productos sin requerir aprobación previa a la comercialización. Estados Unidos lidera en innovación, con startups respaldadas por capital de riesgo como HVMN y Neurohacker Collective que introducen pilas nootrópicas avanzadas y ésteres de cetonas que atraen a las comunidades de biohacking. Sin embargo, las acciones de cumplimiento de la FDA en 2024 y 2025, dirigidas contra declaraciones de enfermedades no aprobadas e infracciones de buenas prácticas de fabricación, han aumentado los riesgos de cumplimiento normativo, favoreciendo a las marcas más grandes con equipos regulatorios dedicados. En Canadá, la Dirección de Productos de Salud Naturales y Sin Receta exige notificaciones previas a la comercialización y licencias de productos, lo que crea una barrera de entrada más alta en comparación con Estados Unidos, al tiempo que señala una calidad que atrae a los consumidores aversos al riesgo. Mientras tanto, la expansión de la clase media en México y su proximidad a las cadenas de suministro estadounidenses están atrayendo a actores de comercio electrónico transfronterizo, aunque la aplicación regulatoria inconsistente y la prevalencia de productos falsificados en el comercio minorista informal siguen siendo desafíos.
Mercado de Suplementos para la Cognición en Asia-Pacífico
Se proyecta que Asia-Pacífico sea la región de más rápido crecimiento, con una expansión prevista del 8,01 por ciento entre 2026 y 2031. Este crecimiento está impulsado por el envejecimiento de la población en Japón y Corea del Sur, junto con una creciente conciencia sobre la salud en China e India. En 2025, el Ministerio de Salud, Trabajo y Bienestar de Japón informó que uno de cada cuatro ciudadanos tiene más de 65 años, lo que impulsa la demanda de Alimentos con Declaraciones de Función que se dirigen a la memoria y la concentración sin requerir aprobación previa a la comercialización. En 2024, la Administración Nacional de Productos Médicos de China endureció los requisitos de registro de alimentos saludables, exigiendo expedientes toxicológicos y ensayos clínicos, lo que beneficia a las corporaciones multinacionales con experiencia regulatoria frente a las startups locales. En 2025, la Autoridad de Inocuidad y Normas Alimentarias de India introdujo directrices preliminares que permiten extractos ayurvédicos en nutracéuticos, abriendo oportunidades de exportación para Bacopa y ashwagandha estandarizados, al tiempo que permite a las marcas nacionales formalizar las declaraciones de uso tradicional. Los países del Sudeste Asiático como Tailandia, Indonesia y Singapur están atrayendo a marcas multinacionales que buscan ventajas de primer movimiento en el comercio electrónico y el comercio moderno, aunque las regulaciones fragmentadas y los aranceles de importación complican las estrategias regionales. Australia y Nueva Zelanda, regidas por el marco de medicamentos complementarios de la Administración de Bienes Terapéuticos, ofrecen mercados maduros con alta confianza del consumidor en las certificaciones de terceros, posicionándolos como terrenos de prueba ideales para formulaciones premium antes de lanzamientos más amplios en Asia-Pacífico.
Mercado de Suplementos para la Cognición en EMEA y América del Sur
El mercado europeo de suplementos cognitivos se beneficia de la regulación de declaraciones de propiedades saludables de la Autoridad Europea de Seguridad Alimentaria, que exige la aprobación previa de las declaraciones de estructura-función basadas en evidencia revisada por pares. Si bien esto mejora la credibilidad, también eleva las barreras de entrada para las marcas más pequeñas. El Reino Unido, Alemania y Francia lideran en consumo per cápita, impulsados por el envejecimiento de la población y los sólidos canales farmacéuticos que brindan asesoramiento dirigido por farmacéuticos sobre el uso de suplementos. El Reglamento de Nuevos Alimentos de la Unión Europea exige evaluaciones de seguridad previas a la comercialización para ingredientes sin un historial de consumo significativo antes de 1997. Esto ha ralentizado la introducción de nootrópicos emergentes como el hongo Melena de León, lo que lleva a las marcas a depender de botánicos establecidos como el Ginkgo biloba. Los mercados de Europa del Este, como Polonia y Rusia, están experimentando crecimiento a medida que el aumento de los ingresos y la urbanización impulsan la demanda de productos de salud preventiva, aunque la distribución sigue concentrada en farmacias e hipermercados, con una penetración limitada del comercio electrónico. En América del Sur, Brasil y Argentina están viendo un mayor interés en botánicos tradicionales como el Guaraná y la Maca, aunque la armonización regulatoria incompleta bajo el Mercosur y los aranceles de importación sobre productos terminados favorecen la fabricación local. El Medio Oriente y África, liderados por los Emiratos Árabes Unidos y Sudáfrica, son mercados emergentes donde las poblaciones expatriadas y el turismo médico impulsan la demanda de marcas importadas premium. Sin embargo, la región enfrenta desafíos relacionados con la capacidad de fabricación local limitada y los marcos regulatorios en evolución.

Panorama regulatorio
Los suplementos cognitivos operan bajo regímenes divergentes de suplementos dietéticos y declaraciones de propiedades saludables que determinan los ingredientes permitidos, el etiquetado y la publicidad. En Estados Unidos, los productos generalmente ingresan al mercado bajo la DSHEA, con aplicación posterior a la comercialización por parte de la FDA, y la presión de cumplimiento ha aumentado a través de cartas de advertencia centradas en declaraciones de enfermedad no permitidas y problemas de cGMP en 2024-2025. En marzo de 2026, la Oficina de Programas de Suplementos Dietéticos de la FDA celebró una reunión pública sobre el alcance de los ingredientes de suplementos dietéticos bajo la DSHEA, incluyendo cómo los nuevos métodos de fabricación (como la fermentación de precisión y la producción recombinante) se ajustan a las definiciones existentes, un tema relevante para los activos nootrópicos derivados de la biotecnología.
En la Unión Europea, el acceso al mercado está estrechamente vinculado a la evidencia evaluada por la EFSA para las declaraciones de propiedades saludables autorizadas y a los requisitos de Nuevos Alimentos para ingredientes sin un historial de consumo significativo antes de 1997. El Reglamento (UE) 2026/1118 de la Comisión, emitido el 26 de mayo de 2026, denegó la autorización de una declaración de propiedades saludables que sostenía que la suplementación diaria de creatina contribuye a mejorar la función cognitiva, debido a evidencia insuficiente de causa y efecto, lo que refuerza el alto nivel de fundamentación exigido para las nuevas declaraciones relacionadas con la cognición. En Asia-Pacífico persisten vías heterogéneas (por ejemplo, el registro de alimentos saludables de la NMPA en China frente a los Alimentos con Declaraciones Funcionales de Japón), mientras que India ha avanzado hacia la integración de extractos tradicionales en normas formales de nutracéuticos mediante las directrices preliminares de la FSSAI introducidas en 2025, lo que influye en las estrategias transfronterizas de formulación y declaración.
Panorama Competitivo
El mercado de suplementos para la cognición exhibe una fragmentación moderada, con conglomerados multinacionales de salud del consumidor. Los principales actores del mercado incluyen Amway Corp., NOW Foods, Herbalife Nutrition Ltd., Bayer AG y Reckitt Benckiser Group PLC. Ningún actor individual tiene más de una participación global significativa, lo que crea espacio en blanco para las marcas que pueden navegar la heterogeneidad regulatoria y construir relaciones directas con el consumidor. Las empresas más grandes, como Lonza Group, se benefician de la integración vertical. Su expansión planificada de capacidad de cápsulas para 2025 y las asociaciones de desarrollo de ingredientes les permiten atender tanto a clientes de marca como de etiqueta privada, capturando valor a lo largo de la cadena de suministro. Los recién llegados respaldados por capital de riesgo como HVMN y Neurohacker Collective se diferencian a través de la validación clínica y el compromiso con la comunidad. Invierten en ensayos controlados aleatorizados y publican sus hallazgos en revistas revisadas por pares, mejorando su credibilidad con las audiencias de biohacking. Los líderes de mercadeo multinivel, incluidos Amway y Herbalife, utilizan redes de distribuidores para acceder a mercados emergentes con infraestructuras minoristas subdesarrolladas. Sin embargo, estas empresas enfrentan un escrutinio regulatorio creciente con respecto a las declaraciones de ingresos y la eficacia de los productos, particularmente en EE. UU. y China.
Los avances tecnológicos están alterando significativamente la dinámica competitiva del mercado. Las marcas están adoptando cada vez más la personalización algorítmica para recomendar combinaciones de ingredientes adaptadas basadas en pruebas genéticas, análisis del microbioma o evaluaciones cognitivas. Sin embargo, la validez clínica de estos enfoques sigue siendo un tema de debate continuo. Para la distribución en línea, programas como Amazon Transparency y certificaciones de organizaciones como NSF International y USP se están convirtiendo en requisitos críticos. Esta tendencia ejerce presión sobre las marcas más pequeñas para que absorban los costos de verificación o arriesguen ser eliminadas de las principales plataformas. Además, las marcas están intensificando sus esfuerzos para asegurar la propiedad intelectual mediante la presentación de patentes para sistemas de administración innovadores, incluida la encapsulación liposomal, las tiras sublinguales y las matrices de liberación prolongada. Estos avances tienen como objetivo mejorar la biodisponibilidad y crear ventajas competitivas en torno a sus productos.
Los disruptores emergentes en el mercado incluyen proveedores de ingredientes que están eludiendo las marcas tradicionales de productos terminados al vender directamente a los consumidores a través de plataformas de comercio electrónico. Este enfoque comprime los márgenes y acelera la mercantilización de las formulaciones, desafiando la estructura tradicional del mercado. El panorama competitivo en evolución favorece cada vez más a las empresas que pueden equilibrar eficazmente el rigor científico, el cumplimiento regulatorio y la construcción de confianza del consumidor. La confianza del consumidor ahora depende más de las cadenas de suministro transparentes y las verificaciones de terceros que de los gastos de marketing tradicionales, lo que refleja un cambio en las prioridades y expectativas de los consumidores.
Líderes de la Industria de Suplementos para la Cognición
Amway Corp.
NOW Foods
Herbalife Nutrition Ltd.
Bayer AG
Reckitt Benckiser Group PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Suplementos para la Cognición
- Amway Corporation
- Bayer AG
- Nestle S.A. (incl. Garden of Life)
- Herbalife Nutrition Ltd.
- Reckitt Benckiser Group plc (Neuriva)
- NOW Foods
- Blackmores Ltd.
- Onnit Labs Inc.
- Quincy Bioscience
- Teva Pharmaceutical Industries Ltd.
- Himalaya Wellness Company
- Dr. Willmar Schwabe GmbH and Co. KG
- Haleon plc (Prev. GSK Consumer)
- Lonza Group
- Life Extension
- Jarrow Formulas Inc.
- Natural Factors Inc.
- Liquid Health Inc.
- Pure Encapsulations
- HVMN Inc.
- Neurohacker Collective LLC
Lea el análisis de las empresas de suplementos para la cognición

Oportunidades de mercado y perspectivas futuras
Se está formando un espacio en blanco de producto y de comercialización en torno a formatos y declaraciones listas para el cumplimiento normativo que reducen la fricción del consumidor y el riesgo regulatorio. Las gomitas y masticables ofrecen una vía clara para ampliar la adherencia entre los consumidores que rechazan las pastillas, al combinar el posicionamiento cognitivo con señales de bienestar familiares (energía, estrés y sueño), y las marcas ya están reorientando sus carteras en esa dirección, junto con enfoques de administración avanzados como la nanoencapsulación y los sistemas liposomales para mejorar la biodisponibilidad sin aumentar la carga de pastillas. El comercio minorista en línea y los paquetes de suscripción también crean espacio para competir en conveniencia y personalización mientras se fomenta la compra repetida, respaldados por el crecimiento continuo de la penetración de internet (74% de la población mundial conectada en 2025) y programas de plataformas que elevan el papel de la serialización y la verificación por terceros en la confianza del comprador.
A nivel operativo, los formuladores y las grandes empresas de alimentos y salud del consumidor están integrando la IA en la I+D y la planificación de la cadena de suministro, lo que puede acortar los ciclos de iteración para las combinaciones de múltiples ingredientes y ayudar a gestionar la variabilidad en los botánicos y otros insumos sensibles. La evidencia en 2026 destaca la adopción de la IA en grandes empresas como Nestle, PepsiCo, Danone y Unilever para modelar restricciones y acelerar la innovación en salud y bienestar, en línea con el cambio del mercado desde hierbas de un solo ingrediente hacia combinaciones de micronutrientes respaldadas por evidencia. A nivel regional, Asia-Pacífico sigue siendo un escenario de expansión primario porque las vías regulatorias difieren según el país, pero los esfuerzos de armonización y la formalización de extractos tradicionales (como las directrices preliminares de 2025 de la FSSAI para extractos ayurvédicos en nutracéuticos) respaldan un suministro de ingredientes escalable y trazable para formulaciones globales, particularmente para Bacopa y ashwagandha estandarizados.
Recent Industry Developments in Mercado de Suplementos para la Cognición
- Abril de 2026: NOW Foods introdujo dos productos de suplementos en gomitas, ampliando su cartera hacia formatos masticables. La medida se alinea con la creciente preferencia de los consumidores por la administración masticable y ayuda a la marca a competir en formatos de mayor cumplimiento normativo que están ganando tracción en tienda y en línea.
- Septiembre de 2025: Reckitt Benckiser Group, a través de Neuriva, introdujo Memory 3D Formula, que incorpora los ingredientes clínicamente probados Cognicell y Neurofactor. Esto reforzó el cambio de la categoría hacia declaraciones de ingredientes de marca con posicionamiento clínico, que respaldan la premiumización en farmacias y canales en línea.
- Noviembre de 2024: Bayer lanzó Berocca Mind con Salvia Española en un formato efervescente posicionado en torno al apoyo a la memoria. El lanzamiento amplió las ofertas centradas en la cognición dentro de una franquicia multivitamínica convencional y destacó el papel de los formatos de administración familiares para impulsar la prueba y el uso repetido.


Mercado de Suplementos para la Cognición Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los productos de suplementos dietéticos posicionados para el apoyo cognitivo, que se compran para satisfacer necesidades diarias de la función cerebral, como la memoria, la concentración, el estado de alerta y la claridad mental, y se contabilizan por valor de ventas al usuario final en las principales regiones consumidoras.
Exclusiones del alcance: se excluyen los medicamentos de prescripción y las terapias clínicas para trastornos neurológicos diagnosticados, así como los alimentos y bebidas de bienestar general que no se vendan como suplementos.
Descripción general de la segmentación
- Por Tipo de Producto
- Moléculas Naturales
- Extractos Herbales
- Vitaminas y Minerales
- Otros
- Por Forma
- Cápsulas y Tabletas
- Polvos
- Gomitas y Masticables
- Por Canal de Distribución
- Supermercados/Hipermercados
- Farmacias/Droguerías
- Tiendas Minoristas en Línea
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Suecia
- Bélgica
- Polonia
- Países Bajos
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Tailandia
- Singapur
- Indonesia
- Corea del Sur
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Sudáfrica
- Arabia Saudita
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó vinculando la demanda de suplementos de apoyo cognitivo con indicadores públicos medibles. Luego alineamos ese contexto de demanda con conjuntos de datos oficiales sobre consumo y salud de fuentes como la Organización Mundial de la Salud, la Oficina de Suplementos Dietéticos de los Institutos Nacionales de Salud (NIH) y los Centros para el Control y la Prevención de Enfermedades de EE. UU., lo que ayudó a mantener realistas los supuestos subyacentes sobre el uso de suplementos por parte de adultos.
Para anclar los impulsores del mercado y los flujos comerciales transfronterizos, utilizamos fuentes como UN Comtrade, portales nacionales de estadísticas aduaneras y revistas revisadas por pares relevantes sobre nutrición y salud pública. También revisamos informes anuales de empresas, presentaciones para inversores y divulgaciones de etiquetado de productos para comprender las declaraciones típicas, los formatos de ingredientes y los patrones de distribución observados en la categoría. Cuando fue necesario, se utilizó una base de datos de suscripción de pago para obtener datos financieros de empresas, búsquedas de patentes y seguimiento de noticias con el fin de validar cronologías y señales comerciales. Estas fuentes son ilustrativas, y también nos apoyamos en otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Los insumos primarios se obtuvieron mediante entrevistas con expertos y encuestas estructuradas con equipos de marcas de suplementos, proveedores de ingredientes, fabricantes por contrato, distribuidores y participantes del canal minorista. Dado que se trata de un mercado global, las opiniones se equilibraron entre América, EMEA y Asia-Pacífico para evaluar cómo difieren los precios, la combinación de canales y el uso por parte de los consumidores, y luego esos ajustes se incorporaron nuevamente al modelo de mercado.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directivos ejecutivos: 16% | Asia-Pacífico: 41% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 30% | EMEA: 36% |
| Actores más pequeños: 19% | Gerentes: 54% | América: 23% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo, en la que el gasto direccionable en suplementos se reconstruyó por región utilizando señales observadas de demanda de la categoría, luego se verificó de forma cruzada con indicadores de comercio y consumo, antes de reducirse a productos posicionados para la cognición utilizando supuestos de penetración validados mediante entrevistas. Los totales también se corroboraron con aproximaciones selectivas de abajo hacia arriba, como puntos de precio muestreados por tipo de formato y canal, además de verificaciones de canal con proveedores y minoristas que ayudaron a ajustar el valor final cuando la primera estimación parecía demasiado alta o demasiado baja.
Los insumos utilizados en el modelo incluyeron la proporción de consumidores adultos que utilizan suplementos dietéticos, la tasa de nuevos lanzamientos de productos relacionados con la cognición y declaraciones de etiquetado, el precio por paquete y los tamaños de paquete habituales según el formato (cápsulas, polvos, gomitas), la combinación de canales en línea frente a fuera de línea, y el momento de conversión de divisas regionales. Para la previsión, se aplicó un análisis de escenarios en torno a dos palancas prácticas, el ritmo de adopción en el comercio minorista convencional y la evolución de precios según la intensidad de ingredientes, y los escenarios se sometieron a pruebas de resistencia con opiniones de expertos antes de seleccionar la trayectoria final. Cuando las verificaciones de abajo hacia arriba presentaban vacíos, las regiones o canales faltantes se completaron utilizando indicadores sustitutos conservadores extraídos de categorías de suplementos similares, y luego se revalidaron en llamadas de seguimiento.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante triangulación entre señales independientes, incluido el rango de gasto per cápita implícito, la combinación de canales que resulta del modelo y la dirección de los precios observados en el mercado. Los valores atípicos se identificaron, se reelaboraron y se revisaron en una verificación interna de varios pasos, de modo que un solo supuesto no altere el resultado sin una explicación clara.
El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos significativos, como acciones regulatorias importantes, movimientos abruptos de divisas o un reajuste visible de precios. Antes de la entrega, se realiza una nueva revisión de los insumos principales y las verificaciones de referencia para que los clientes reciban una visión actualizada.
Dimensionamiento del mercado de suplementos cognitivos de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los suplementos cognitivos pueden variar ampliamente porque los distintos grupos suelen contabilizar diferentes conjuntos de productos, aplicar diferentes definiciones de año y utilizar diferente lógica de precios entre canales. Las diferencias también surgen cuando algunas estimaciones se basan en curvas de adopción optimistas, o cuando los supuestos de conversión de divisas e inflación no se mantienen consistentes a lo largo de la previsión.
La principal brecha surge de si la salud cerebral en sentido amplio, los nootrópicos y las bebidas funcionales adyacentes se incluyen en la misma categoría, y en nuestra opinión, Mordor Intelligence solo contabiliza los productos de suplementos dietéticos que están posicionados para el apoyo cognitivo y que se rastrean por combinación de canales a nivel regional y precio observado por paquete antes de consolidar los totales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1.64 mil millones de USD (2026) | |
| Editorial del sector A | 9.50 mil millones de USD (2024) | Utiliza un año base anterior y parece aplicar una definición más amplia que puede incluir suplementos de cognición y salud cerebral en un sentido más general, en más agrupaciones de ingredientes, lo que aumenta el conjunto de demanda contabilizada frente a un filtro de posicionamiento cognitivo más restringido. |
| Inteligencia de mercado B | 9.78 mil millones de USD (2024) | Muestra un valor mucho mayor para 2024, lo que puede ocurrir cuando se incluyen categorías adyacentes (nootrópicos, combinaciones generales de bienestar cerebral y suplementos multibeneficio) y cuando se asume el precio del canal con un ajuste limitado por tipo de formato y combinación regional. |
La dispersión en la tabla se explica en gran medida por el grado de precisión con el que se define el alcance del producto y por cómo se convierten y promedian los precios entre canales. Al mantener el conjunto de demanda vinculado a los suplementos posicionados para la cognición y al verificar los totales frente a señales prácticas de gasto y precios, la estimación se mantiene trazable a insumos que pueden revisarse y repetirse.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto del mercado de suplementos para la cognición en 2031?
Se espera que alcance USD 2,31 mil millones en 2031, lo que refleja una CAGR del 7,09% desde 2026.
¿Qué región crecerá más rápido hasta 2031?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 8,01% a medida que convergen la armonización regulatoria y la demografía del envejecimiento.
¿Qué tipo de producto está creciendo más rápidamente?
Las Vitaminas y Minerales lideran la expansión con una CAGR del 8,15%, impulsadas por combinaciones de micronutrientes respaldadas por evidencia.
¿Por qué están ganando popularidad las gomitas?
La nanoencapsulación y las matrices de pectina mejoran la biodisponibilidad y el sabor, elevando a las gomitas a una CAGR del 7,65%.
Última actualización de la página el:



