
Tamaño y Participación del Mercado de Suplementos Digestivos de EE. UU.
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
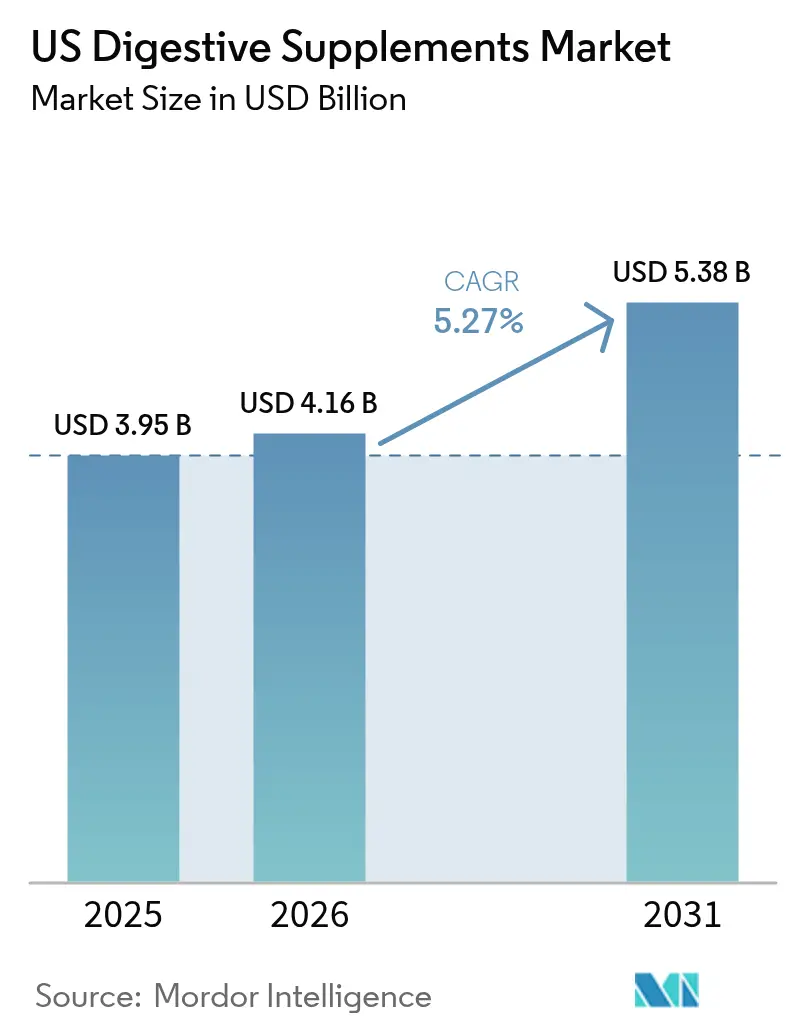
| Tamaño del mercado en el año base (2025) | 3.95 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.16 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.38 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.27 % |
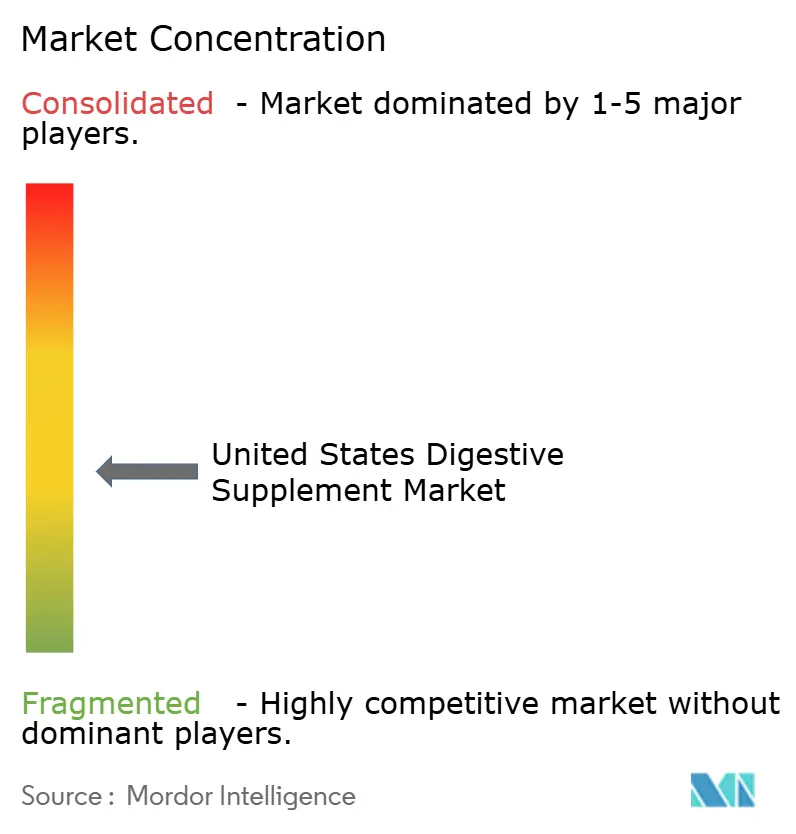
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Suplementos Digestivos de EE. UU. por Mordor Intelligence
Se espera que el tamaño del mercado de suplementos digestivos de los Estados Unidos crezca de USD 3.950 millones en 2025 a USD 4.160 millones en 2026 y se prevé que alcance USD 5.380 millones en 2031 a una CAGR del 5,27% durante 2026-2031. La trayectoria de crecimiento se sustenta en el envejecimiento de la población, el amplio reconocimiento de la salud intestinal como eje central del bienestar sistémico y la normalización del cuidado preventivo autogestionado. La demanda se intensifica a medida que los consumidores buscan soluciones sin receta para el síndrome del intestino irritable (SII), la enfermedad por reflujo gastroesofágico (ERGE), las insuficiencias enzimáticas y el malestar relacionado con la dieta. Los minoristas convencionales dedican ahora espacio en estantes a formulaciones de probióticos y enzimas con validación clínica, mientras que las plataformas digitales aceleran la educación y el descubrimiento. La mayor vigilancia regulatoria por parte de la Administración de Alimentos y Medicamentos de los EE. UU. (FDA) modera la expansión, pero al mismo tiempo mejora la credibilidad de la categoría, alentando a las grandes multinacionales a destinar capital de adquisición y recursos de investigación.
Conclusiones Clave del Informe
- Por tipo, los probióticos lideraron con el 48,63% de la participación del mercado de suplementos digestivos de los Estados Unidos en 2025, mientras que se prevé que las enzimas crezcan a una CAGR del 5,78% hasta 2031.
- Por forma, las cápsulas captaron el 40,88% de los ingresos de 2025, y se proyecta que las gomitas y masticables se expandan a una CAGR del 6,21% hasta 2031, superando a las cápsulas.
- Por distribución, las tiendas especializadas y de salud representaron el 33,22% de las ventas de 2025; los minoristas en línea están previstos para una CAGR del 7,53% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Suplementos Digestivos de EE. UU.
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El Aumento de la Prevalencia de Trastornos Digestivos como el SII, la ERGE y la Intolerancia a la Lactosa Impulsa el Crecimiento | +1.2% | Nacional, con mayores concentraciones en áreas urbanas | Largo plazo (≥ 4 años) |
| Creciente Conciencia del Consumidor sobre el Papel del Microbioma Intestinal en la Inmunidad y la Salud Mental | +0.9% | Global, con adopción temprana en regiones costeras | Mediano plazo (2-4 años) |
| Alta Demanda de Suplementos de Probióticos y Enzimas para la Hinchazón y la Indigestión | +0.8% | Nacional, particularmente entre mujeres de 19 a 45 años | Corto plazo (≤ 2 años) |
| Uso Creciente de Ayudas Digestivas entre Adultos Mayores con Metabolismo más Lento | +0.7% | Nacional, concentrado en estados con poblaciones envejecidas | Largo plazo (≥ 4 años) |
| Creciente Interés en Formulaciones Digestivas de Etiqueta Limpia y Base Vegetal | +0.5% | Centros urbanos y demografías conscientes de la salud | Mediano plazo (2-4 años) |
| La Mayor Conciencia sobre la Salud Digestiva a través de Plataformas de Medios Digitales Contribuye a su Crecimiento | +0.4% | Nacional, más fuerte entre la Generación Z y los Millennials | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El Aumento de la Prevalencia de Trastornos Digestivos como el SII, la ERGE y la Intolerancia a la Lactosa Impulsa el Crecimiento
La creciente prevalencia de trastornos digestivos, como el Síndrome del Intestino Irritable, la Enfermedad por Reflujo Gastroesofágico y la intolerancia a la lactosa, está impulsando significativamente el crecimiento del mercado de suplementos digestivos de los Estados Unidos. Según el Instituto Nacional de Diabetes y Enfermedades Digestivas y Renales, aproximadamente 60 a 70 millones de personas en los Estados Unidos se ven afectadas por enfermedades digestivas anualmente [1]Fuente: Instituto Nacional de Diabetes y Enfermedades Digestivas y Renales, "Estadísticas de Enfermedades Digestivas para los Estados Unidos", niddk.nih.gov. El SII por sí solo afecta al 10-15% de la población adulta según el Colegio Americano de Gastroenterología [2]Fuente: Colegio Americano de Gastroenterología, "Síndrome del Intestino Irritable: Descripción General", gi.org. Esta creciente población de pacientes ha generado una mayor demanda de suplementos digestivos que pueden aliviar los síntomas, mejorar la absorción de nutrientes y mejorar la salud intestinal en general. Además, las iniciativas gubernamentales, como la regulación de la FDA sobre los suplementos dietéticos bajo la Ley de Salud y Educación sobre Suplementos Dietéticos (DSHEA), garantizan la seguridad y eficacia de los productos, fomentando así la confianza del consumidor. Se espera que estos factores, combinados con el aumento de las campañas de concienciación sobre la salud digestiva, respalden aún más el crecimiento del mercado durante el período de pronóstico.
Creciente Conciencia del Consumidor sobre el Papel del Microbioma Intestinal en la Inmunidad y la Salud Mental.
Los consumidores en los Estados Unidos reconocen cada vez más el papel fundamental del microbioma intestinal en el apoyo a la inmunidad y el bienestar mental. Esta creciente conciencia está impulsando la demanda de suplementos digestivos, ya que las personas buscan productos que promuevan la salud intestinal y el bienestar general. La conexión entre la salud intestinal y su impacto en el sistema inmunológico, así como en la salud mental, ha sido destacada por investigaciones en curso y cobertura mediática. Los estudios han demostrado que un microbioma intestinal equilibrado puede mejorar las respuestas inmunitarias, reducir la inflamación y mejorar la regulación del estado de ánimo, lo que subraya aún más la importancia de mantener la salud intestinal. Además, la creciente prevalencia de trastornos digestivos, junto con la creciente adopción de estilos de vida más saludables, está alentando a los consumidores a explorar suplementos que aborden estas preocupaciones. La disponibilidad de productos innovadores, como probióticos, prebióticos y suplementos a base de enzimas, también está contribuyendo al crecimiento del mercado. Se espera que esta tendencia continúe influyendo en el mercado, a medida que los consumidores priorizan las medidas de salud preventiva y buscan soluciones que aborden estas preocupaciones de salud específicas. Además, el creciente enfoque en la nutrición personalizada y la integración de la salud intestinal en estrategias de bienestar más amplias probablemente sostendrán el impulso en este mercado durante el período de pronóstico.
Alta Demanda de Suplementos de Probióticos y Enzimas para la Hinchazón y la Indigestión.
El mercado está experimentando un crecimiento significativo, impulsado por la creciente demanda de probióticos y suplementos de enzimas. Estos suplementos están ganando popularidad como soluciones eficaces para controlar la hinchazón y la indigestión, que son problemas digestivos comunes que enfrenta un gran segmento de la población. Los probióticos, conocidos por su capacidad para restaurar el equilibrio de la flora intestinal, y los suplementos de enzimas, que ayudan a descomponer los alimentos para una mejor digestión, se están convirtiendo en componentes esenciales de las rutinas dietéticas. Según la Encuesta del Consejo de Nutrición Responsable de 2023, casi el 74% de los adultos en los Estados Unidos informaron usar suplementos dietéticos, incluidos los suplementos digestivos [3]Fuente: Encuesta del Consejo de Nutrición Responsable, "Encuesta CBN 2023 sobre Suplementos Dietéticos", crnusa.org. Estos datos destacan la amplia adopción de dichos productos entre los consumidores. La creciente conciencia sobre la salud intestinal y su impacto en el bienestar general está impulsando aún más esta demanda. Además, la creciente preferencia por soluciones de atención médica naturales y preventivas está alentando a los consumidores a adoptar estos suplementos. Se espera que esta tendencia desempeñe un papel fundamental en la configuración de la trayectoria de crecimiento del mercado de suplementos digestivos de los Estados Unidos durante el período de pronóstico.
Uso Creciente de Ayudas Digestivas entre Adultos Mayores con Metabolismo más Lento
El uso creciente de ayudas digestivas entre los adultos mayores es un impulsor significativo del mercado. A medida que las personas envejecen, su tasa metabólica tiende a disminuir, lo que lleva a una digestión más lenta y a una mayor probabilidad de malestar gastrointestinal. Este cambio demográfico ha resultado en una creciente demanda de suplementos digestivos que pueden aliviar estos problemas y apoyar la salud digestiva en general. Productos como probióticos, prebióticos y suplementos a base de enzimas están ganando terreno entre los adultos mayores que buscan mantener un sistema digestivo saludable. Además, la creciente conciencia de los beneficios de los productos para la salud digestiva, junto con la creciente prevalencia de trastornos digestivos relacionados con la edad, está impulsando aún más el crecimiento del mercado. Los fabricantes están respondiendo a esta tendencia introduciendo formulaciones específicas y formatos de fácil consumo, atendiendo específicamente las necesidades de la población envejecida. Se espera que esta dinámica continúe impulsando el mercado durante el período de pronóstico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aprobación Limitada de la FDA y Falta de Estandarización en los Productos de Suplementos Digestivos | -0.8% | Nacional, afectando a todos los fabricantes | Largo plazo (≥ 4 años) |
| Vulnerabilidades en la Cadena de Suministro que Conducen a la Adulteración de Productos y la Degradación de la Potencia | -0.6% | Nacional, con los mercados urbanos experimentando la mayor competencia | Mediano plazo (2-4 años) |
| Sensibilidad al Precio del Consumidor que Restringe la Adopción de Suplementos Premium | -0.4% | Nacional, concentrado en segmentos de menores ingresos | Corto plazo (≤ 2 años) |
| Limitaciones al Crecimiento del Mercado Debido a la Competencia de los Remedios Naturales | -0.3% | Áreas urbanas con consumidores conscientes de la salud | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aprobación Limitada de la FDA y Falta de Estandarización en los Productos de Suplementos Digestivos
En el mercado de suplementos digestivos de los Estados Unidos, la complejidad regulatoria actúa como una restricción significativa al crecimiento. La posición de la FDA de que ningún probiótico tradicional califica para el estado de aprobación de medicamentos, a pesar de la creciente evidencia clínica que respalda sus aplicaciones terapéuticas, crea un entorno desafiante para las empresas. Esta postura regulatoria genera incertidumbre para las empresas que buscan hacer declaraciones de propiedades saludables, ya que deben navegar por requisitos estrictos y vías de aprobación poco claras. Además, la reorganización planificada de la FDA en 2025, que incluye la eliminación de 170 puestos de la Oficina de Inspecciones e Investigaciones, genera preocupaciones sobre la capacidad de la agencia para mantener una supervisión efectiva. Esta reducción de personal podría potencialmente obstaculizar el proceso regulatorio, complicando aún más el panorama del mercado. Sin embargo, la FDA continúa aplicando estándares estrictos para las notificaciones de nuevos ingredientes dietéticos y las declaraciones de estructura-función, añadiendo otra capa de complejidad para los participantes del mercado. Estos desafíos regulatorios en conjunto limitan el potencial de crecimiento del mercado de suplementos digestivos de los Estados Unidos.
Vulnerabilidades en la Cadena de Suministro que Conducen a la Adulteración de Productos y la Degradación de la Potencia
Los fallos en el control de calidad representan riesgos significativos para el crecimiento del mercado, como lo evidencian las advertencias de la FDA sobre suplementos dietéticos sustituidos con adelfa amarilla tóxica y contaminados con ingredientes farmacéuticos no declarados como omeprazol y diclofenaco. El Programa de Prevención de Adulterantes Botánicos identifica la dilución generalizada de ingredientes herbales, donde los fabricantes reducen costos diluyendo extractos con compuestos inactivos, comprometiendo la eficacia del producto y la confianza del consumidor. Las dependencias de la cadena de suministro internacional crean vulnerabilidad, con múltiples cartas de advertencia de la FDA emitidas a fabricantes indios y chinos por violaciones de las Buenas Prácticas de Fabricación Actuales (cGMP), incluidos procedimientos de limpieza inadecuados, riesgos de contaminación y documentación falsificada. Los retiros de productos continúan afectando la confianza del mercado, con acciones recientes que incluyen suplementos para la mejora masculina contaminados con compuestos farmacéuticos no declarados y suplementos de espermidina que contienen alérgenos de trigo no declarados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Probióticos Dominan Mientras las Enzimas se Aceleran
En el mercado de suplementos digestivos de los Estados Unidos, los probióticos mantienen una posición de liderazgo con una participación de mercado del 48,63% en 2025. Esta dominancia se atribuye a la extensa validación clínica que respalda su eficacia y a la creciente familiaridad del consumidor con los beneficios de un microbioma intestinal saludable. Los probióticos son ampliamente reconocidos por su papel en la mejora de la salud digestiva, el fortalecimiento de la inmunidad y el tratamiento de diversos problemas gastrointestinales, como el síndrome del intestino irritable (SII) y la diarrea. La creciente disponibilidad de suplementos probióticos en diversas formas, incluidas cápsulas, polvos y alimentos funcionales, ha contribuido aún más a su adopción generalizada.
Las enzimas, por otro lado, están emergiendo como el segmento de más rápido crecimiento en el mercado, con una CAGR proyectada del 5,78% hasta 2031. Este crecimiento refleja el creciente reconocimiento de las aplicaciones terapéuticas de las enzimas en el manejo de trastornos digestivos, como la intolerancia a la lactosa, la insuficiencia pancreática y la sensibilidad al gluten. Los suplementos de enzimas están ganando terreno debido a su capacidad para ayudar en la descomposición de moléculas alimentarias complejas, mejorando la absorción de nutrientes y aliviando el malestar digestivo. Se espera que la creciente conciencia de los suplementos a base de enzimas entre los profesionales de la salud y los consumidores, junto con los avances en las formulaciones de enzimas adaptadas a necesidades digestivas específicas, impulse su adopción durante el período de pronóstico.
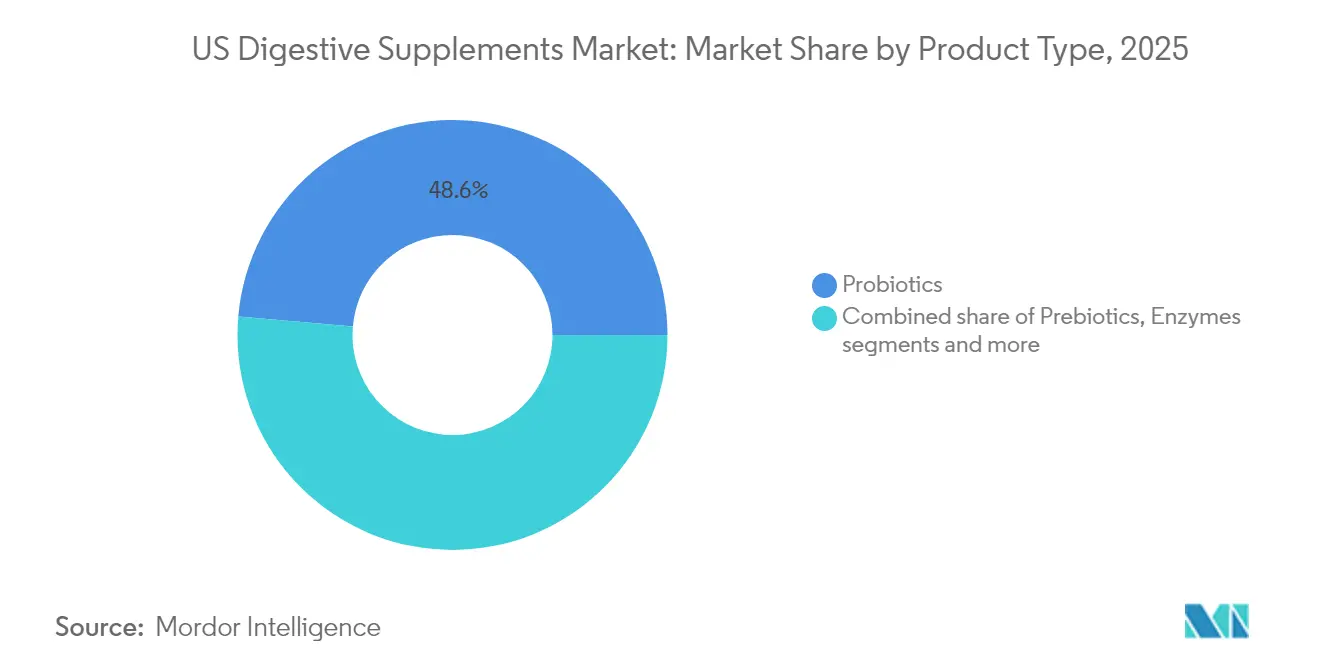
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Forma: Las Gomitas Transforman la Experiencia con los Suplementos
Las cápsulas continúan dominando el mercado de suplementos digestivos de los Estados Unidos, con una participación de mercado significativa del 40,88% en 2025. Su popularidad se deriva de la fuerte percepción del consumidor sobre su eficacia y calidad de grado farmacéutico, lo que refuerza la confianza en su uso. Las cápsulas son ampliamente consideradas como un formato de administración confiable para los suplementos digestivos, ofreciendo dosificación precisa y estabilidad. Además, su compatibilidad con una amplia gama de ingredientes activos las convierte en la opción preferida tanto de fabricantes como de consumidores. Este formato sigue siendo un pilar del mercado, atendiendo a las personas que buscan soluciones efectivas y confiables para la salud digestiva.
Las gomitas y masticables están emergiendo como el segmento de más rápido crecimiento en el mercado de suplementos digestivos de los Estados Unidos, con una CAGR proyectada del 6,21% hasta 2031. Estos formatos están ganando terreno debido a su conveniencia y palatabilidad, lo que los hace particularmente atractivos para los consumidores que tienen dificultades para tragar pastillas. Las gomitas y masticables eliminan la barrera de tragar pastillas, que es una preocupación común entre los adultos, y ofrecen una forma más agradable de consumir suplementos. Sus formulaciones innovadoras y sabrosas mejoran aún más la aceptación del consumidor, posicionándolas como un impulsor clave del crecimiento en el mercado. Este segmento refleja un cambio en las preferencias del consumidor hacia opciones de suplementos más fáciles de usar y agradables.
Por Canal de Distribución: El Comercio Electrónico Interrumpe el Comercio Minorista Tradicional
Las tiendas especializadas y de salud mantuvieron una participación de mercado importante del 33,22% en 2025. Estas tiendas continúan atrayendo a consumidores conscientes de la salud al ofrecer consultas de expertos y una selección curada de productos. Su capacidad para proporcionar recomendaciones personalizadas y formulaciones premium las posiciona como una fuente confiable para las personas que buscan soluciones adaptadas a sus necesidades de salud digestiva. Además, la experiencia en tienda permite a los clientes interactuar directamente con personal capacitado, fomentando la confianza y la lealtad entre su público objetivo. Las tiendas especializadas y de salud también se benefician de su capacidad para exhibir marcas premium y productos de nicho que pueden no estar fácilmente disponibles a través de otros canales, lo que consolida aún más su atractivo para los consumidores que priorizan la calidad y la exclusividad.
Los minoristas en línea, por otro lado, están experimentando la trayectoria de crecimiento más alta en el mercado, con una notable CAGR del 7,53% proyectada hasta 2031. Estas plataformas están revolucionando la forma en que los consumidores descubren, investigan y compran suplementos digestivos al ofrecer información mejorada sobre los productos, reseñas de clientes y la conveniencia de los servicios de suscripción. El espacio digital permite a los consumidores comparar productos, acceder a descripciones detalladas y leer reseñas de sus pares, lo que les permite tomar decisiones de compra informadas. Además, la facilidad de entrega a domicilio y la disponibilidad de una amplia gama de opciones hacen que los minoristas en línea sean una opción cada vez más popular para los consumidores que priorizan la conveniencia y la accesibilidad.
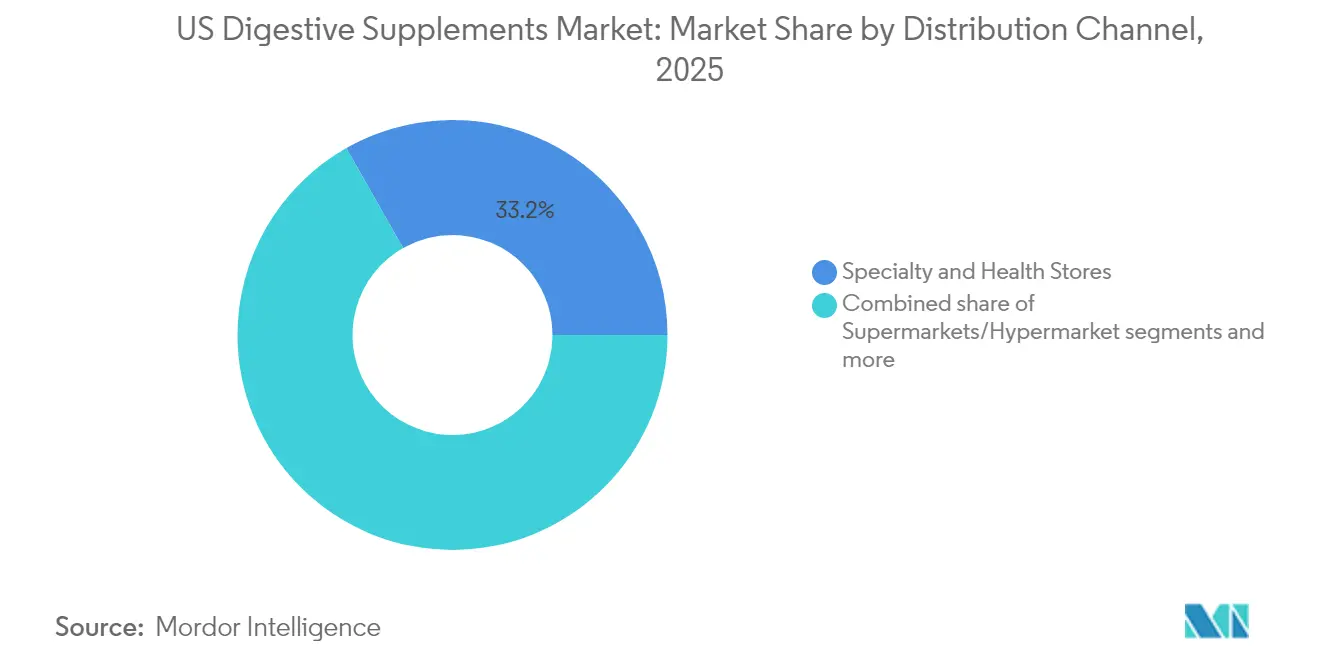
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
En los Estados Unidos, el mercado de suplementos digestivos varía según la región, influenciado por la demografía, el acceso a la atención médica y las opiniones culturales sobre el bienestar preventivo. Las áreas costeras y los centros urbanos están a la vanguardia, adoptando formulaciones premium e innovadoras. California y Nueva York, con sus densas poblaciones y consumidores conscientes de la salud, dominan el mercado. Estos estados priorizan los productos orgánicos y de etiqueta limpia y están dispuestos a invertir en formulaciones con validación científica. Mientras tanto, el sureste, particularmente Florida, está experimentando un aumento en el crecimiento. Este repunte se atribuye en gran medida a una demografía envejecida y a una mayor conciencia de los beneficios de la salud intestinal. La significativa población de 65 años o más de Florida impulsa una demanda constante de suplementos de enzimas y ayudas digestivas, especialmente aquellas que abordan los cambios metabólicos relacionados con la edad.
Los mercados rurales están maduros para la expansión. Con el auge de la telemedicina y el comercio electrónico, los productos especializados para la salud digestiva, antes exclusivos de las tiendas de alimentos saludables metropolitanas, ahora son accesibles para los consumidores rurales. En el Medio Oeste, hay un notable aumento en la adopción de probióticos. Esta tendencia está influenciada en gran medida por las comunidades agrícolas, que han entendido durante mucho tiempo los procesos de fermentación, y un creciente reconocimiento de la ciencia del microbioma, gracias a los programas de extensión universitaria y la educación de los proveedores de atención médica. Texas se destaca como un mercado emergente, impulsado por su crecimiento poblacional y su diversa demografía. En particular, hay una creciente adopción de productos de bienestar digestivo entre la comunidad hispana, combinando remedios herbales tradicionales con formulaciones contemporáneas de probióticos y enzimas.
La infraestructura de atención médica desempeña un papel fundamental en la dinámica del mercado. Los estados que cuentan con una mayor concentración de gastroenterólogos y médicos de medicina funcional son testigos de una adopción pronunciada de suplementos. Esta tendencia se ve reforzada por los proveedores de atención médica que respaldan estos productos como terapias complementarias para los trastornos digestivos. El noroeste del Pacífico, con su énfasis en productos de etiqueta limpia y sostenibles, está orientando la demanda hacia formulaciones de base vegetal. El compromiso de la región con la gestión ambiental y la salud natural es evidente en su preferencia por el embalaje ecológico.
Análisis de la cadena de valor
La cadena de valor de los suplementos digestivos en Estados Unidos comienza con el abastecimiento de insumos funcionales como cepas microbianas vivas (probióticos), carbohidratos no digeribles (prebióticos), enzimas microbianas y de origen animal, y botánicos. Las materias primas se transforman mediante fermentación o extracción, y luego se procesan a través de etapas posteriores como estabilización, estandarización y mezclado, antes de formularse en formatos de dosis terminadas que incluyen cápsulas, tabletas, polvos y gomitas y masticables. Muchas marcas operan con modelos de activos ligeros que dependen de organizaciones de desarrollo y fabricación por contrato (CDMO) para la formulación, encapsulación y envasado, seguido de la distribución a través de tiendas especializadas y de salud (un canal importante en 2025) y una rápida expansión mediante minoristas en línea que amplían la variedad de SKU, las suscripciones y el descubrimiento impulsado por la educación.
La calidad, el cumplimiento normativo y la gestión de la estabilidad son las principales barreras operativas a lo largo de la cadena, especialmente para los microbios vivos y las mezclas multiingrediente donde la potencia puede degradarse. Las inversiones recientes en capacidades sugieren que los fabricantes están reforzando el control sobre la identidad y la viabilidad, incluida la apertura por parte de Vitaquest de una sala de fabricación dedicada a probióticos para cultivos vivos en febrero de 2026 para mejorar el control y la estabilidad. El riesgo en la cadena de suministro también se concentra en las etapas iniciales, donde los insumos importados y el abastecimiento complejo de botánicos pueden aumentar la variabilidad, por lo que la calificación de proveedores, las pruebas y la trazabilidad se vuelven centrales para mantener el cumplimiento de las cGMP y la coherencia de las declaraciones en el etiquetado desde la producción hasta la entrega final.
Panorama Competitivo
El mercado de suplementos digestivos de los Estados Unidos demuestra una fragmentación moderada, lo que permite que tanto las empresas farmacéuticas establecidas como las marcas de bienestar emergentes compitan eficazmente empleando estrategias diferenciadas. Los principales actores como Bayer, Pfizer y Procter & Gamble aprovechan sus extensas redes de distribución, su sólido reconocimiento de marca y sus avanzadas capacidades de investigación clínica para mantener una presencia dominante. Estas empresas se centran en ofrecer una amplia gama de productos dirigidos a diversas preocupaciones de salud digestiva, asegurando que atienden a una amplia base de consumidores y mantienen su ventaja competitiva en el mercado.
Por otro lado, las marcas emergentes como Grüns Supplements y Bioma están disrumpiendo la dinámica tradicional del mercado al adoptar enfoques innovadores. Estas empresas capitalizan los modelos de negocio directos al consumidor, que les permiten construir relaciones más cercanas con sus clientes y ofrecer soluciones personalizadas. Además, utilizan plataformas de redes sociales para interactuar con los grupos demográficos más jóvenes, creando conciencia de marca y lealtad a través de campañas de marketing dirigidas. Su enfoque en formatos de administración innovadores, como gomitas y polvos, diferencia aún más sus ofertas y se alinea con las preferencias de los consumidores modernos que buscan conveniencia y facilidad de uso.
El panorama competitivo del mercado de suplementos digestivos de EE. UU. está moldeado además por las diversas estrategias empleadas por estos actores para abordar las necesidades específicas de los consumidores y las aplicaciones terapéuticas. Las empresas establecidas continúan invirtiendo en investigación y desarrollo para introducir productos con respaldo clínico, mientras que las marcas emergentes enfatizan la agilidad y la innovación para capturar segmentos de nicho. Esta interacción dinámica entre los actores tradicionales y disruptivos fomenta un entorno competitivo, impulsando el crecimiento y la innovación en el mercado. Como resultado, el mercado sigue siendo muy atractivo, con oportunidades tanto para los actores establecidos como para los nuevos participantes para expandir su presencia y atender las demandas cambiantes de los consumidores.
Líderes de la Industria de Suplementos Digestivos de EE. UU.
Haleon PLC
NOW Foods Inc.
Amway Corporation
Procter & Gamble Company
Pfizer Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las oportunidades en el mercado de suplementos digestivos de EE. UU. se centran en productos y modelos operativos que reducen las brechas de confianza mientras mejoran la experiencia del consumidor. Con los probióticos manteniendo el segmento de mayor participación (48,63% en 2025) y las gomitas y masticables representando el formato de más rápido crecimiento, la prueba de identidad, la precisión de dosis y el desempeño de vida útil se vuelven críticos para los sistemas de microbianos vivos y enzimas vendidos a través del comercio minorista nacional y en línea. Las inversiones que trasladan el control de calidad a etapas más tempranas y agilizan la verificación, como la asociación de NOW Foods para implementar soluciones avanzadas de prueba basadas en ADN y PCR en 2026, respaldan el espacio para marcas que puedan documentar la identidad de cepa y especie, la potencia hasta el final de la vida útil, y etiquetas más claras sin declaraciones excesivas.
La aplicación normativa y los retiros de productos también incrementan el valor comercial de los actores orientados al cumplimiento y de los socios que ayudan a marcas más pequeñas a cumplir con las expectativas de 21 CFR Part 111. Las acciones de la FDA en 2026, incluido un retiro nacional de cápsulas Kian Pee Wan después de que un análisis encontrara ingredientes farmacéuticos no declarados, y una carta de advertencia que citaba infracciones de cGMP en una instalación de Florida, destacan la importancia de la calificación de proveedores, los controles de contaminantes y alérgenos, y los mensajes defendibles de estructura-función. En este contexto, las empresas que combinan formulaciones con base clínica (incluidos componentes prebióticos y postbióticos) con educación digital de primera línea y reposición por suscripción están ganando más impulso en el canal en línea, alineándose con la demanda de cuidado digestivo preventivo y autodirigido.
Desarrollos recientes del sector
- Julio de 2026: NOW Foods se asoció con bioMerieux para lanzar GENE-UP PROBIOTIC SPECIES ID, una solución de prueba basada en PCR diseñada para verificar especies probióticas en suplementos dietéticos en aproximadamente 90 minutos. La asociación amplía las capacidades de verificación rápida en proceso y respalda un control más estricto de la identidad probiótica a medida que las marcas amplían el posicionamiento específico por cepa en el comercio minorista y el comercio electrónico.
- Junio de 2026: NOW Foods se asoció con LeafWorks para avanzar en las pruebas de identidad botánica utilizando análisis de ADN de próxima generación, incluida la instalación de un nuevo laboratorio de secuenciación en su planta de Sparks, Nevada. La ampliación de la capacidad interna de pruebas ayuda a reducir el riesgo de adulteración en las formulaciones digestivas botánicas y acorta los ciclos de lanzamiento al mejorar la velocidad y la confianza en la calificación de materias primas.
- Enero de 2025: Amway Corporation lanzó el programa Nutrilite Begin 30 Holistic Wellness, centrado en la salud intestinal, con Nutrilite Begin Daily GI Primer y Nutrilite Balance Within Probiotic. Posicionar el soporte digestivo dentro de un formato de programa estructurado vincula los suplementos con herramientas de adherencia al estilo de vida, fortaleciendo el compromiso directo al consumidor y el comportamiento de compra repetida.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor de los suplementos digestivos vendidos en Estados Unidos para uso del consumidor, donde los productos se posicionan para respaldar la digestión y el confort intestinal. Contabilizamos los ingresos de los formatos de suplementos digestivos vendidos comúnmente, a través de canales de compra minoristas y en línea.
Exclusiones del alcance: la dimensión del mercado no incluye medicamentos con receta, alimentos médicos ni alimentos y bebidas funcionales generales que no se venden como suplementos dietéticos.
Descripción general de la segmentación
- Por Tipo
- Prebióticos
- Probióticos
- Enzimas
- Botánicos
- Otros Tipos
- Por Forma
- Cápsulas y Cápsulas Blandas
- Tabletas
- Gomitas y Masticables
- Polvos
- Otras Formas
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas Especializadas y de Salud
- Minoristas en Línea
- Otros Canales de Distribución
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando el límite de la categoría y el contexto de la demanda de soporte digestivo en Estados Unidos, para luego alinear ese límite con señales medibles de ventas y comercio. Consultamos fuentes públicas y oficiales como estadísticas de salud de los CDC, recursos de NIH y NLM (incluido PubMed), materiales de orientación dietética del USDA, y páginas de la FDA sobre el etiquetado de suplementos dietéticos y acciones de aplicación normativa.
Para fundamentar el aspecto comercial, también revisamos informes anuales de empresas y presentaciones para inversores, páginas de categorías de grandes minoristas y cobertura de prensa, y publicaciones de asociaciones comerciales para las categorías de suplementos y nutrición. En paralelo, utilizamos suscripciones pagas aprobadas para datos financieros e inteligencia de empresas, bases de datos de patentes y una base de datos de importación y exportación a nivel de envíos para verificar el movimiento de ingredientes y productos terminados. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos durante el estudio.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para probar cómo se aplica el límite del mercado en situaciones reales de compra y venta, y para confirmar los precios y las combinaciones de canales por formato. Hablamos con una combinación de equipos del lado de las marcas, participantes de fabricación de ingredientes y por contrato, distribuidores, y profesionales de canales minoristas y en línea en todo Estados Unidos, y luego revisamos los supuestos atípicos cuando las respuestas no coincidían.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directivos (CXO): 12% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 39% |
| Actores más pequeños: 14% | Gerentes: 49% |
Dimensionamiento del mercado y pronósticos
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo en el que las señales de ventas de suplementos reportadas se acotan a los suplementos enfocados en la digestión mediante divisiones de categoría por tipo, formato y canales clave, y luego se ajustan para reflejar la realidad observada en las entrevistas. Cuando resultó útil, corroboramos los totales utilizando aproximaciones selectivas de abajo hacia arriba, como puntos de precio muestreados por formato (cápsulas, tabletas, gomitas, polvos), la combinación de ventas típica por canal, y verificaciones de proveedores y canales para mantener los volúmenes implícitos realistas.
Los insumos se eligieron porque se pueden rastrear y explicar, incluso cuando los datos son desordenados. Los ejemplos incluyen la proporción de declaraciones de soporte digestivo dentro de las góndolas de suplementos, las diferencias de precios por formato, el peso del canal en línea frente al canal en tienda, los indicadores de interés del consumidor en salud relacionados con el confort intestinal, y los principales desarrollos de etiquetado o aplicación normativa que pueden alterar la disponibilidad. Cuando faltaba un dato para una subcategoría más pequeña, llenamos los vacíos utilizando proporciones de formato y tipo adyacentes validadas a través de múltiples encuestados, y luego verificamos nuevamente que las participaciones de ingresos implícitas se mantuvieran coherentes.
Para el pronóstico, se utilizó el análisis de escenarios, respaldado por modelos de tendencia simples sobre impulsores clave como los cambios en la combinación de canales, el movimiento de precios esperado por formato, y el ritmo de renovación de productos en las declaraciones digestivas. Los supuestos se finalizaron solo después de que las variables se revisaron con participantes de la industria para que la visión prospectiva se mantuviera práctica.
Validación de datos y ciclo de actualización
Los resultados se validan en más de un paso para que una sola serie de datos no determine la cifra final. Comparamos los resultados con señales independientes como la dirección de crecimiento a nivel de canal, los patrones de movimiento de ingredientes y productos terminados, y la razonabilidad de los precios implícitos por formato, y luego señalamos las anomalías para su revisión.
Antes de la aprobación final, un segundo analista revisa la construcción, verifica la consistencia matemática y cuestiona los supuestos clave que influyen en el total. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como acciones regulatorias, disrupciones importantes de canales o reajustes de precios visibles. Justo antes de la entrega, se realiza una nueva revisión para que los clientes reciban la visión más actualizada.
Estimación de Mordor Intelligence del mercado de suplementos digestivos de Estados Unidos en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los suplementos digestivos en Estados Unidos pueden variar entre fuentes, incluso cuando la etiqueta del tema suena similar. Las diferencias generalmente provienen de qué se cuenta como suplemento frente a productos adyacentes de salud digestiva, qué años se tratan como base, y cómo se incorporan al modelo las divisiones de precios y canales.
Los principales factores de brecha en esta categoría suelen incluir si se contabilizan los simbióticos y los paquetes más amplios de salud intestinal, cómo se valoran los formatos de gomitas y polvos frente a las cápsulas y tabletas, y si la estimación se apoya en indicadores de interés del consumidor sin una verificación sólida frente al movimiento real de ventas. La sincronización de divisas es menos determinante aquí porque el mercado es exclusivamente de EE. UU., pero la frecuencia de actualización sigue siendo importante cuando los precios y las participaciones de canal están cambiando.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,16 mil millones USD (2026) | |
| Editorial de Investigación Sectorial A | 3,22 mil millones USD (2025) | Utiliza un año base anterior y un horizonte más largo que puede incorporar supuestos de crecimiento más rápido, y el límite puede ser más estrecho si ciertos botánicos de soporte digestivo y formatos más nuevos se consideran fuera del alcance. |
| Consultora Global B | 5,19 mil millones USD (2024) | A menudo utiliza un enfoque más amplio de salud intestinal que puede incluir más categorías de productos más allá de los suplementos digestivos, lo que puede elevar el valor inicial incluso antes de aplicar los precios y la combinación de canales. |
Las señales del canal minorista y las diferencias de precios observables por formato son las verificaciones que mantienen la estimación de Mordor Intelligence vinculada a un conjunto de demanda de suplementos digestivos repetible, en lugar de desviarse hacia productos más amplios de salud digestiva. En general, la dispersión en los valores publicados se explica principalmente por los límites de alcance y las elecciones de año base, por lo que documentar las inclusiones y verificar los supuestos facilita el seguimiento y la revisión del total.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de suplementos digestivos de los Estados Unidos?
El mercado está valorado en USD 4.160 millones en 2026 y se proyecta que alcance USD 5.380 millones en 2031.
¿Qué tipo de producto tiene la mayor participación?
Los probióticos lideran con el 48,63% de la participación del mercado de suplementos digestivos de los Estados Unidos en 2025.
¿Qué segmento está creciendo más rápido?
Se prevé que los suplementos de enzimas se expandan a una CAGR del 5,78% hasta 2031 (2026-2031), la más alta entre los tipos de productos.
¿Por qué están ganando popularidad las gomitas y los masticables?
Las gomitas y masticables crecen a una CAGR del 6,21% durante 2026-2031 porque los consumidores prefieren un formato sabroso y de fácil consumo que elimina las barreras para tragar pastillas.
Última actualización de la página el:



