
Análisis del Mercado de Suplementos Dietéticos por Mordor Intelligence
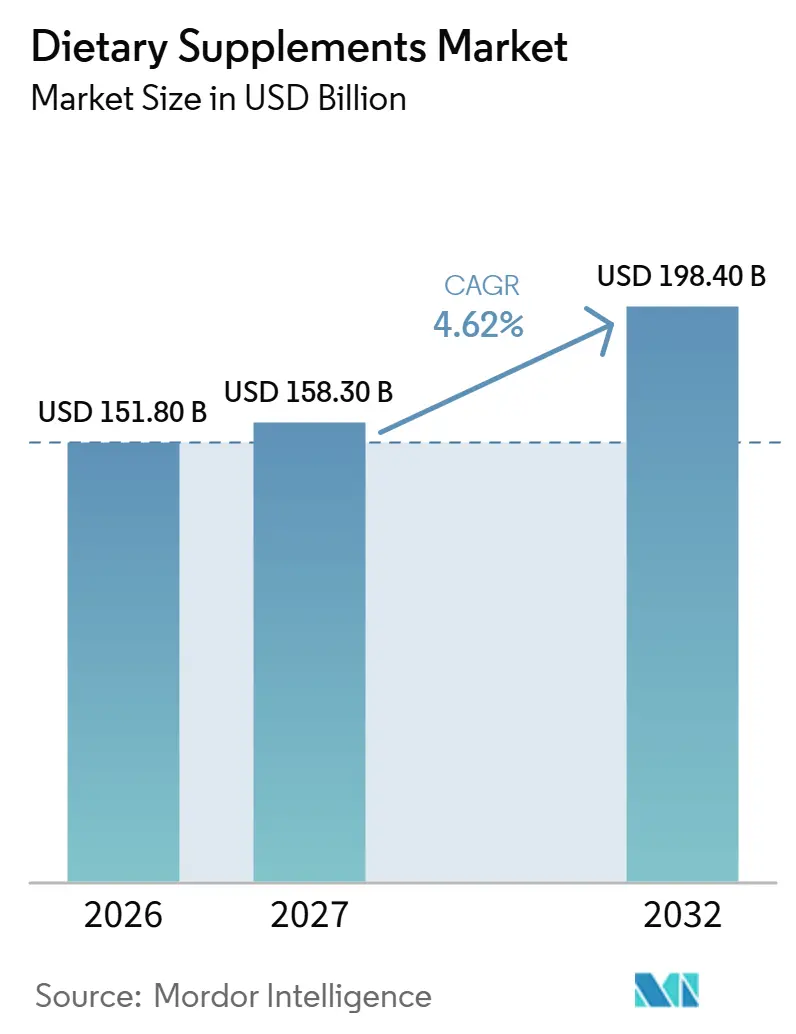
El tamaño del mercado de suplementos dietéticos se estima en 151,8 mil millones de USD en 2026 y se proyecta en 158,3 mil millones de USD en 2027, alcanzando 198,4 mil millones de USD en 2032, con un crecimiento a una CAGR del 4,62% de 2027 a 2032.
La demanda de mantenimiento de la salud en los Estados Unidos ofrece a los fabricantes una audiencia establecida, mientras que la personalización demográfica otorga a las gamas de vitaminas un enfoque específico en el consumidor. En Noruega, las farmacias son la principal vía de compra de suplementos de origen vegetal, mientras que las suscripciones minoristas ofrecen un mecanismo para pedidos recurrentes. Atender esas necesidades requiere formatos de vitaminas terminadas que conecten una formulación relevante con una vía de compra práctica. La demanda y las oportunidades de canal respaldan la expansión, mientras que los fallos por ingredientes falsificados y las preguntas no resueltas sobre la seguridad del DHA en dosis altas constituyen restricciones de autenticidad y verificación de seguridad para el crecimiento de los proveedores.
Conclusiones Clave del Informe
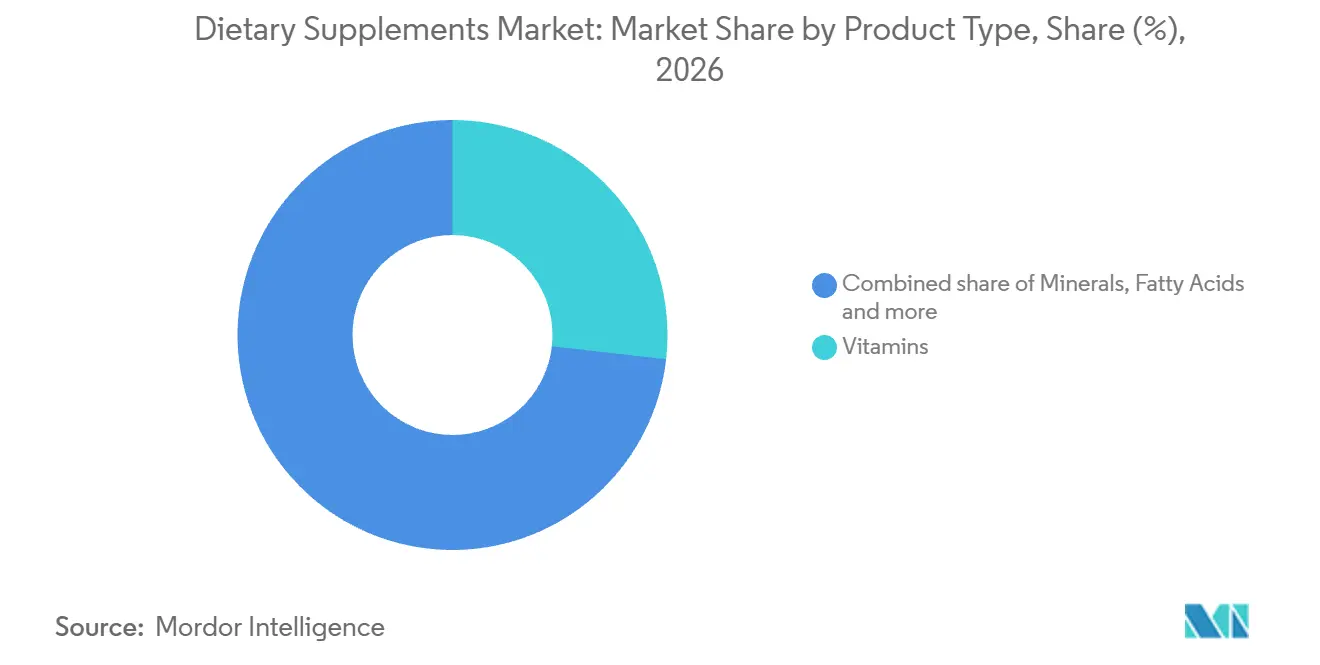
- Por tipo de producto, las vitaminas lideraron con una participación del 26,8% en el mercado de suplementos dietéticos en 2026, mientras que se prevé que los suplementos prebióticos y probióticos crezcan más rápido con una CAGR del 9,85% de 2027 a 2032.
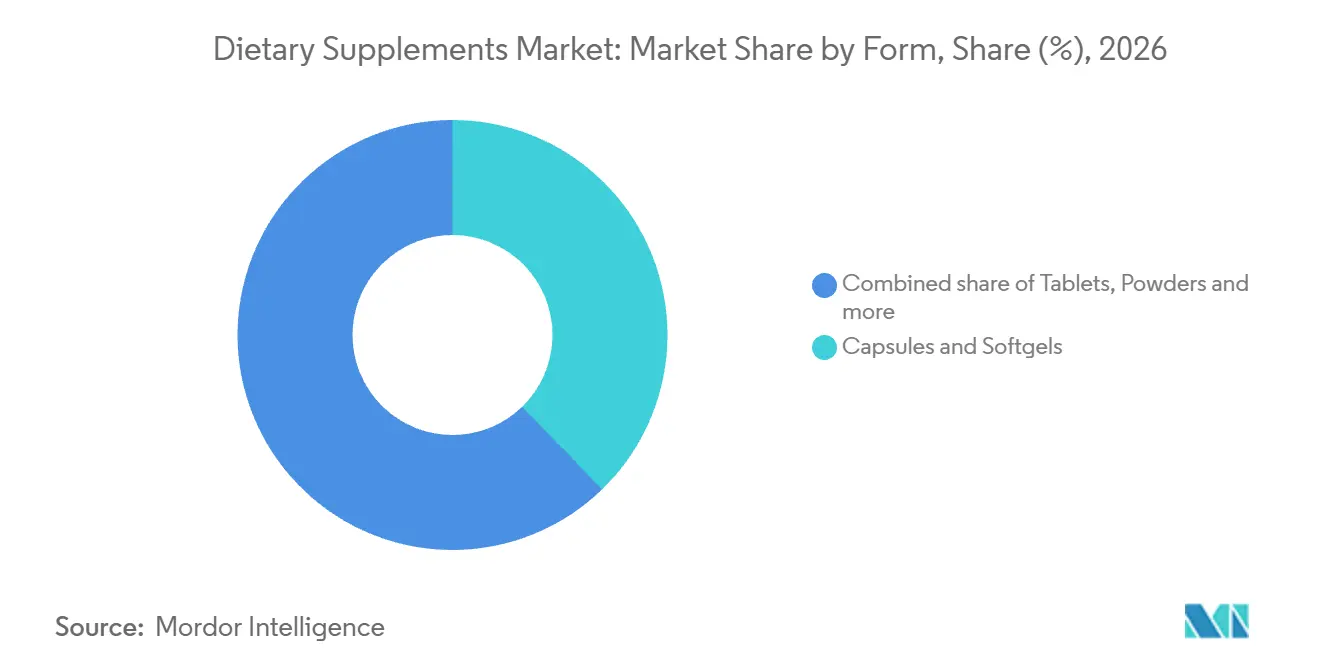
- Entre las formas, las cápsulas y cápsulas blandas representaron el 37,75% del tamaño del mercado de suplementos dietéticos en 2026, y se proyecta que las gomitas crezcan más rápido con una CAGR del 12,25% de 2027 a 2032.
- Entre las fuentes, los suplementos sintéticos/derivados de fermentación mantuvieron la mayor participación con el 55,4% de los ingresos del mercado en 2026, mientras que se prevé que los suplementos de origen vegetal crezcan más rápido con una CAGR del 10,05% de 2027 a 2032.
- En cuanto a los grupos de consumidores, las mujeres representaron la mayor participación con el 33,86% de los ingresos del mercado en 2026, con el segmento de niños/infantes proyectado para crecer más rápido con una CAGR del 11,25% de 2027 a 2032.
- Las aplicaciones de salud estuvieron lideradas por la salud general y el bienestar, con el 40,53% de los ingresos del mercado en 2026, mientras que se proyecta que el refuerzo de la inmunidad crezca más rápido con una CAGR del 9,65% de 2027 a 2032.
- Dentro de los canales de distribución, los canales de venta minorista en línea combinaron la mayor participación con el 27,18% de los ingresos del mercado en 2026 con la CAGR proyectada más rápida del 13,25% de 2027 a 2032.
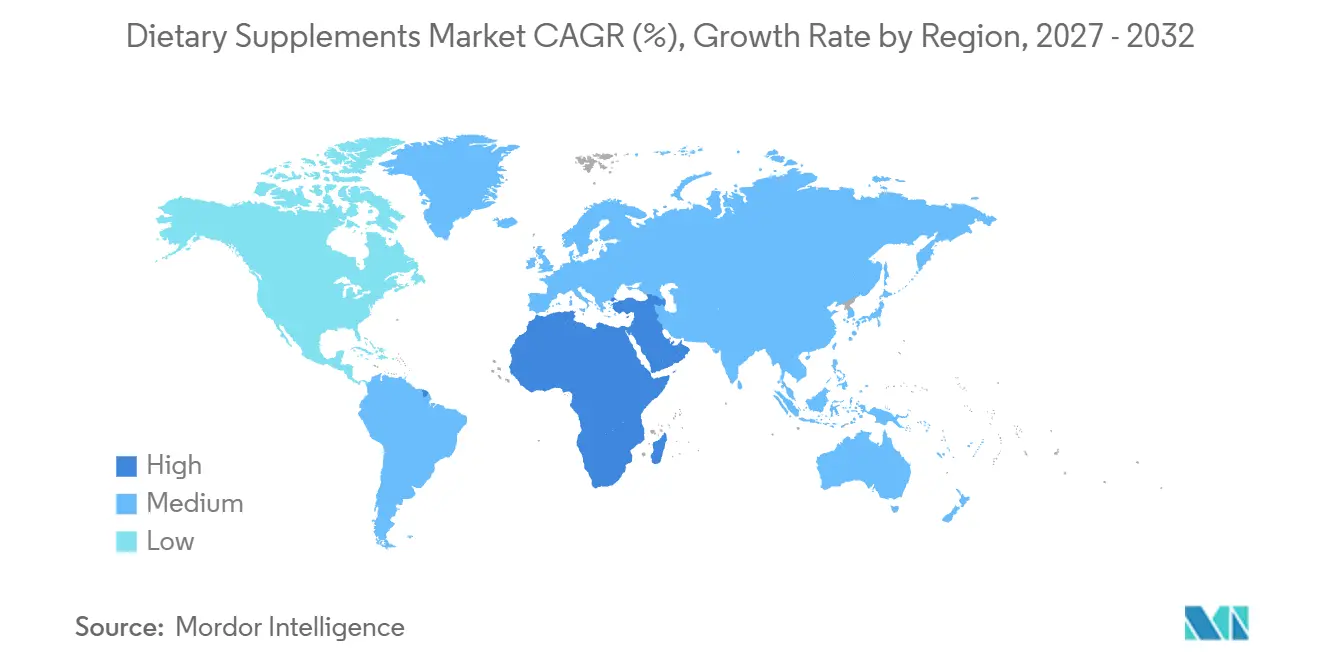
- Entre las geografías, Asia-Pacífico lideró con el 49,55% de los ingresos del mercado en 2026, mientras que se prevé que la región de Oriente Medio y África crezca más rápido con una CAGR del 8,1% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Suplementos Dietéticos*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Enfoque en la Atención Médica Preventiva | +1.8% | En los Estados Unidos | Largo plazo (≥ 4 años) |
| Suplementos Dirigidos a Consumidoras que Impulsan el Crecimiento | +1.3% | En los Estados Unidos | Mediano plazo (2-4 años) |
| Creciente Preferencia por Fórmulas de Etiquetado Limpio, Base Vegetal y Veganas | +1.1% | En el mercado noruego | Mediano plazo (2-4 años) |
| Enfoque en el Envejecimiento Saludable que Acelera la Adopción de Multivitamínicos entre los Consumidores | +1% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| El Crecimiento del Comercio Electrónico Mejora la Accesibilidad a los Suplementos y el Alcance del Mercado | +0.8% | En la China continental | Corto plazo (≤ 2 años) |
| Las Inversiones en Investigación y Desarrollo Impulsan el Desarrollo Innovador de Productos y Soluciones Específicas | +0.6% | En la región de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Enfoque en la Atención Médica Preventiva
Las prioridades de salud preventiva respaldan la demanda al dar a los consumidores una razón para usar suplementos para el mantenimiento continuo de la salud. En julio de 2026, el 78% de los adultos estadounidenses informaron tomar al menos un suplemento para su salud.[1] En una encuesta de Morning Consult de septiembre de 2026 para el Consejo de Nutrición Responsable, el 52% de los adultos estadounidenses afirmó que los suplementos eran esenciales o importantes para mantener la salud y el bienestar. Tomados como indicadores separados, el uso generalizado y la importancia percibida otorgan a las fórmulas de mantenimiento de la salud una audiencia ya familiarizada con el uso de suplementos. La apertura comercial consiste en fortalecer las ofertas de mantenimiento de la salud para los usuarios existentes, de modo que la expansión no dependa enteramente de captar usuarios de suplementos por primera vez.
Suplementos Dirigidos a Consumidoras que Impulsan el Crecimiento
La demanda de suplementos orientados a la mujer tiene una base clínica concreta cuando una formulación aborda una necesidad de salud reproductiva definida. El Colegio Americano de Obstetras y Ginecólogos recomienda que la mayoría de las mujeres en edad reproductiva tomen un suplemento diario que contenga al menos 400 mcg de ácido fólico para ayudar a prevenir los defectos del tubo neural. La dosificación exacta se determina mediante la toma de decisiones compartida entre la paciente y su obstetra-ginecólogo. Esto proporciona a los fabricantes un resumen de diseño de producto basado en un nutriente específico, uso diario y una población femenina definida.
Preferencia Creciente por Fórmulas de Etiqueta Limpia, de Origen Vegetal y Veganas
Los suplementos de origen vegetal pueden desarrollarse como una propuesta de salud orientada a la farmacia, otorgando al origen del ingrediente y al acceso minorista roles separados en la oferta. En la encuesta de mayo de 2025 de Opinion para Forbrukerrådet, el 48% de los 199 encuestados noruegos que compraron suplementos de origen vegetal en el año anterior informaron compras en farmacias, con múltiples puntos de venta seleccionables. En el mismo grupo de compradores, el 20% citó una mejor salud en general en las respuestas codificadas por la encuesta. Estos hallazgos conectan una vía de compra observada con un motivo declarado de mantenimiento de la salud, creando un contexto específico para explicar qué se pretende proporcionar con una formulación de origen vegetal. Un proveedor que busque a estos compradores noruegos puede priorizar la distribución en farmacias y explicar el papel de mantenimiento de la salud de la formulación en ese punto de venta.
Enfoque en el Envejecimiento Saludable que Acelera la Adopción de Multivitamínicos entre los Consumidores
La baja ingesta energética ofrece una base dietética específica para los productos multivitamínicos orientados al envejecimiento saludable. Las directrices dietéticas noruegas resumidas por el Instituto Noruego de Salud Pública (FHI) recomiendan suplementos multivitamínicos/minerales para personas con baja ingesta energética, un grupo que a menudo incluye adultos mayores, o con una dieta poco variada. Esta recomendación condicional otorga a un producto combinado un papel en la atención de varias necesidades nutricionales a través de una sola compra. Los proveedores pueden desarrollar una variante por etapa de vida en torno a esa situación dietética, traduciendo el posicionamiento amplio de bienestar en el envejecimiento en un resumen de formulación específico. Una gama organizada en torno a las necesidades dietéticas puede distinguir una oferta multivitamínica de baja ingesta de un producto general para adultos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Presencia de Productos Falsificados que Obstaculizan el Crecimiento | -0.8% | Reino Unido y Corea del Sur | Corto plazo (≤ 2 años) |
| Creciente Escepticismo del Consumidor hacia los Aditivos Sintéticos y Preocupaciones sobre la Seguridad de las Megadosis | -0.5% | En la región europea | Mediano plazo (2-4 años) |
| Regulaciones más Estrictas sobre Suplementos Dietéticos y Productos Fronterizos | -0.4% | En el mercado brasileño | Mediano plazo (2-4 años) |
| Guerras de Precios de Productores Locales que Reducen los Márgenes de Beneficio | -0.3% | En la China continental | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Presencia de Productos Falsificados que Obstaculizan el Crecimiento
Los suplementos falsificados crean un problema competitivo que combina el fallo de ingredientes con la demanda de alternativas más baratas. La Policía de Marcas de Corea del Sur incautó aproximadamente 8.000 artículos falsificados de suplementos de salud y dietéticos en 6 redadas desde julio de 2025 hasta enero de 2026.[2] Los productos incautados incluían vitaminas, probióticos y suplementos para articulaciones y huesos sin ninguno de sus ingredientes activos anunciados. Entre 75 encuestados del Reino Unido que compraron conscientemente suplementos alimenticios falsificados en 2025, el 49% afirmó que compraría un producto de marca más barata similar si los falsificados no estuvieran disponibles.[3] Para los proveedores legítimos, estos hallazgos implican que la autenticidad del producto y el precio abordan partes diferentes de la amenaza competitiva. Demostrar ingredientes genuinos puede distinguir una oferta, pero deja sin resolver el costo de competir por compradores de falsificados explícitamente sensibles al precio.
Creciente Escepticismo del Consumidor hacia los Aditivos Sintéticos y Preocupaciones sobre la Seguridad de las Megadosis
Las fórmulas de DHA en dosis más altas enfrentan una restricción comercial cuando no se ha establecido la seguridad a largo plazo en la ingesta propuesta. En su opinión del 15 de diciembre de 2025, la Autoridad Europea de Seguridad Alimentaria (EFSA) concluyó que no se podía establecer la seguridad hemorrágica a largo plazo para el DHA suplementario solo por encima de 1 g/día para ningún grupo de población. Mantuvo 1 g/día como nivel de ingesta seguro y no estableció un nivel de ingesta tolerable superior. Para un fabricante que considere una fórmula de DHA en dosis más alta, esto deja un problema de sustentación entre aumentar la dosis y presentar una propuesta de seguridad a largo plazo convincente. La escalada de dosis en los productos de DHA conlleva, en consecuencia, una carga de desarrollo no resuelta, lo que limita el argumento comercial para utilizar una ingesta más alta como ventaja de producto independiente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Suplementos Dietéticos
Por Tipo de Producto:
Las Vitaminas Lideran a Medida que los Portafolios Especializados se ExpandenLas vitaminas representaron el 26,8% del tamaño del mercado de suplementos dietéticos en 2026, convirtiéndolas en el segmento más grande. En 2025, Haleon expandió los Kits Diarios Centrum en Asia-Pacífico e informó más de 1 millón de paquetes vendidos desde el lanzamiento. Los kits proporcionan un suministro de vitaminas de 30 días adaptado a las necesidades de género y edad. Haleon también informó que la gama generó ganancias de participación de mercado, lo que indica que estos kits de vitaminas personalizados estaban ganando negocio en la región.
Los suplementos prebióticos y probióticos son el segmento de más rápido crecimiento, con una CAGR prevista del 9,85% de 2027 a 2032. BioGaia vendió 715 millones de dosis de sus productos probióticos terminados de marca en todo el mundo en 2025, definiendo una dosis como la ingesta recomendada específica del producto por ocasión. Ese volumen de dosis proviene de productos terminados de marca vendidos a consumidores en todo el mundo, con cultivos probióticos suministrados a un número limitado de clientes empresariales como fuente adicional de dosis más allá de ese recuento. H&H International informó que sus ventas combinadas de suplementos probióticos pediátricos y nutricionales para niños en la China continental se recuperaron a un crecimiento del 2% en 2025, ayudadas por la expansión del portafolio hacia productos como polvos nutricionales para niños. Los suplementos de proteínas y aminoácidos sirven a los compradores de rendimiento atlético, ilustrado por el segmento más amplio de Nutrición de Rendimiento de Glanbia, que incluye polvos de proteínas y productos listos para beber y listos para comer, que aumentaron los ingresos comparables un 2,8% en 2025.



Por Forma:
La Escala de Cápsulas Blandas se Encuentra con la Inversión en GomitasLas cápsulas y cápsulas blandas representaron el 37,75% de la participación del mercado de suplementos dietéticos en 2026, convirtiéndolas en el segmento más grande. En mayo de 2026, Robinson Pharma informó 36 máquinas de encapsulación de cápsulas blandas en su instalación principal, incluidas 15 dedicadas a cápsulas blandas vegetarianas. Robinson Pharma es un fabricante por contrato de suplementos dietéticos, lo que ofrece a las marcas una vía de producción externa hacia esa base instalada. Una marca puede ofrecer una cápsula blanda vegetariana a través de este modelo de producción, ampliando sus opciones de formulación mientras conserva la forma de dosificación líder.
Las gomitas son el segmento de más rápido crecimiento, con una CAGR prevista del 12,25% de 2027 a 2032. En mayo de 2025, Pharmavite inauguró una instalación en New Albany, Ohio, que amplió la producción de gomitas vitamínicas Nature Made y ya estaba produciendo productos listos para la venta. El proyecto también apoyó las capacidades de investigación e innovación para las gomitas vitamínicas a través del Centro de Excelencia en Innovación de Gomitas de Pharmavite. La instalación representó una inversión de 250 millones de USD, mostrando el capital que Pharmavite comprometió con la producción comercial en la forma de más rápido crecimiento.

Por Fuente:
La Fermentación Industrial Ancla una Base de Suministro en DiversificaciónLos suplementos sintéticos/derivados de fermentación fueron el segmento más grande, representando el 55,4% de los ingresos del mercado en 2026. En abril de 2025, Zhejiang NHU informó una capacidad anual de 45.000 toneladas métricas de vitamina C soluble en agua de su proyecto de biofermentación en China. Esto ilustra la escala industrial en la etapa de ingredientes, donde un insumo vitamínico específico puede respaldar el desarrollo de formulaciones de productos terminados. La capacidad anual indica el suministro potencial de vitamina C de un proyecto de fermentación, dejando la disponibilidad real para los formuladores dependiente de la producción.
Los suplementos de origen vegetal son el segmento de más rápido crecimiento, con una CAGR prevista del 10,05% de 2027 a 2032. En mayo de 2025, el 20% de 1.001 adultos noruegos informaron haber usado suplementos elaborados con extractos de plantas, hierbas u otros ingredientes naturales durante el año anterior. Esta base de consumidores establecida ofrece a los fabricantes una audiencia definida para el posicionamiento de origen vegetal sin requerir que cada formulación sirva al mismo propósito de salud. Los suplementos de origen animal ofrecen otra opción de fuente, con el aceite de pescado y el aceite de krill entre los ejemplos en la categoría de aceites omega utilizados para la salud por el 25% de los adultos estadounidenses en julio de 2026.
Por Grupo de Consumidores:
Las Mujeres Lideran a Medida que los Canales para Niños CambianLas mujeres fueron el segmento más grande, representando el 33,86% de los ingresos del mercado en 2026. En julio de 2026, el 82% de las mujeres estadounidenses informaron usar al menos un suplemento para su salud, en comparación con el 74% de los hombres. La misma encuesta encontró uso de vitaminas o minerales entre el 72% de las mujeres estadounidenses. Una gama de vitaminas orientada a la mujer puede, por tanto, dirigirse a una audiencia familiarizada con la categoría, ofreciendo a los proveedores una propuesta de entrada más específica que el uso de suplementos femeninos por sí solo.
Se prevé que el segmento de niños/infantes crezca más rápido, con una CAGR del 11,25% de 2027 a 2032. En la China continental, la contribución de los canales en línea a las ventas de suplementos probióticos pediátricos y nutricionales para niños de H&H International aumentó del 49,2% en 2024 al 62,1% en 2025. Ese cambio en la combinación ofrece a los fabricantes de suplementos para niños una razón concreta para desarrollar una vía en línea junto con el propio producto. Los hombres representan otro grupo de consumidores, con el 30% de los hombres estadounidenses que informaron usar suplementos de proteínas para la salud en julio de 2026.
Por Aplicación de Salud:
El Bienestar General Lidera a Medida que los Productos Inmunológicos Ganan TerrenoLa salud general y el bienestar fue el segmento más grande, representando el 40,53% de los ingresos del mercado en 2026. En una encuesta de 2025 a 6.000 compradores adultos de suplementos vitamínicos o minerales en Bélgica, Alemania, Italia, Polonia y Suecia, el 63% seleccionó el apoyo a la salud general como razón de uso. Ese hallazgo convierte el mantenimiento amplio de la salud en una propuesta concreta para el comprador dentro de una población definida de compradores de suplementos.
El refuerzo de la inmunidad es el segmento de más rápido crecimiento, con una CAGR prevista del 9,65% de 2027 a 2032. Las ventas de calostro en la categoría de salud inmunológica del canal natural de SPINS aumentaron un 203,4% hasta casi 4 millones de USD en las 52 semanas que finalizaron el 30 de noviembre de 2025. Esto combina una propuesta de ingrediente en rápida expansión con una aplicación minorista definida de forma estrecha, ofreciendo a los fabricantes un caso comercial específico para examinar dentro de la oferta de inmunidad más amplia. Los suplementos para la salud ósea y articular abordan otra aplicación distinta, con el 44% de los 1.441 encuestados calificados en la encuesta estadounidense de KPMG de febrero-marzo de 2026 que informaron consumo regular.
Por Canal de Distribución:
La Escala en Línea se Profundiza a Través de la Adopción de SuscripcionesLos canales de venta minorista en línea fueron el segmento más grande, con el 27,18% de los ingresos del mercado en 2026, y el segmento de más rápido crecimiento, con una CAGR proyectada del 13,25% de 2027 a 2032. En 2025, iHerb cumplió más de 44 millones de pedidos y atendió a 15 millones de clientes activos en su surtido más amplio de salud y bienestar, incluidas vitaminas, minerales y suplementos. Esa escala puede dar a un proveedor de suplementos acceso a una gran plataforma minorista cuya base de pedidos se extiende a categorías de salud relacionadas.
Las suscripciones AutoShip & Save de iHerb aumentaron un 370% en 2025 en comparación con 2024 en su surtido más amplio. Por separado, el servicio Subscribe & Save de iHerb permite a los clientes elegir la frecuencia de entrega para los productos elegibles y agregar o eliminar artículos, omitir entregas o cancelar en cualquier momento. El servicio cubre la mayoría de los productos enviables a los Estados Unidos, Singapur, Hong Kong, Corea y Japón. Los intervalos seleccionados por el cliente crean una vía hacia la demanda recurrente programada, mientras que las omisiones y cancelaciones mantienen los ingresos recurrentes dependientes de la participación continua del cliente.
Análisis Geográfico
Mercado de Suplementos Dietéticos de Asia-Pacífico
Asia-Pacífico representó el 49,55% del tamaño del mercado de suplementos dietéticos en 2026, convirtiéndola en la geografía más grande. En 2025, Herbalife informó 1,73 mil millones de USD en ventas netas en su portafolio más amplio de productos de nutrición en su región de informes de Asia Pacífico, que excluye a China, un aumento del 0,3% respecto a 2024. Herbalife distribuye y comercializa sus productos de nutrición a través de una red global de miembros independientes utilizando un modelo de venta directa. Un participante en estos mercados se enfrenta, por tanto, a un titular de considerable tamaño con relaciones con miembros, aunque las ventas regionales de Herbalife se expandieron solo modestamente.
Mercado de Suplementos Dietéticos de Oriente Medio y África
Oriente Medio y África es la geografía de más rápido crecimiento, con una CAGR prevista del 8,1% de 2027 a 2032. En septiembre de 2025, la plataforma myAster de Aster DM Healthcare amplió la entrega urgente 24/7 de medicamentos, suplementos de salud y productos de belleza desde Dubái hasta Abu Dabi, Sharjah, Ajmán y Ras Al Jaima en los Emiratos Árabes Unidos. Para los proveedores de suplementos, esta expansión completada ilustra una vía hacia mercados locales adicionales a través de un servicio que combina el cumplimiento farmacéutico con un surtido más amplio de productos de salud.
En América del Norte, el 31% de los adultos estadounidenses informaron tomar suplementos de proteínas, incluidos polvos, bebidas o barras, para la salud en julio de 2026. En Europa, el 34% de los usuarios de suplementos vitamínicos o minerales encuestados en Bélgica, Alemania, Italia, Polonia y Suecia en 2025 informaron recomendaciones de profesionales de la salud, incluidos médicos y enfermeras. En América del Sur, Brasil exigió la notificación a Anvisa antes del 1 de septiembre de 2026 para los suplementos cubiertos por la transición comunicados a las autoridades sanitarias locales antes del 31 de agosto de 2024. Los productos calificados en Brasil fabricados antes del 1 de septiembre de 2026 pueden venderse hasta su vencimiento incluso sin esa notificación. La excepción permite a un proveedor brasileño gestionar los lotes existentes elegibles por separado de la regularización de la notificación, en lugar de tratar el plazo como una fecha de retiro automático.
Ediciones regionales
Todas las regiones
Marco Regulatorio y Perspectivas
La comparación examina jurisdicciones seleccionadas desde la perspectiva de un fabricante establecido que introduce una gama de suplementos terminados y conformes. Contrasta los procedimientos de fabricación, la notificación de productos, la entrada de alimentos saludables registrados, la elegibilidad de los componentes y las declaraciones de suplementos de salud de bajo riesgo. La columna de China cubre la vía de alimentos saludables registrados, mientras que la columna de Sudáfrica cubre los suplementos de salud definidos por la SAHPRA. El atractivo refleja cómo estos deberes afectan la capacidad del fabricante para suministrar y diferenciar esa gama.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Sudáfrica |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos (FDA) | Oficina Federal de Protección al Consumidor y Seguridad Alimentaria (BVL), con autoridades de cumplimiento federales y estatales | Centro de Evaluación de Alimentos de la Administración Estatal para la Regulación del Mercado (SAMR) | Anvisa | Autoridad Reguladora de Productos de Salud de Sudáfrica (SAHPRA) |
| Instrumentos o dirección clave | Procedimientos de fabricación escritos según 21 CFR Parte 111 | Notificación del producto; marco de fuentes de nutrientes de la Directiva 2002/46/CE | Vía de alimentos saludables registrados; certificados de 5 años | Componentes autorizados y límites de uso específicos para la población | Directrices para indicaciones y sustancias de suplementos de salud de bajo riesgo |
| Efecto comercial | Establecer y seguir procedimientos de fabricación escritos | Notificar cada producto con una muestra de etiqueta en alemán antes de la disponibilidad para la venta; el operador conserva la responsabilidad de cumplimiento | El registro proporciona un estado de producto por tiempo limitado | Seleccionar componentes autorizados dentro de los límites para la población objetivo | Mantener las indicaciones y sustancias dentro de las categorías de directrices de bajo riesgo |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Para un fabricante establecido, el atractivo Medio y Sin cambios en los Estados Unidos y Alemania reflejan los deberes de procedimientos de fabricación y la notificación sin aprobación del producto, respectivamente. La vía de alimentos saludables registrados de China respalda el atractivo Medio a través de certificados de 5 años, mientras que las reglas de subcontratación del 1 de diciembre de 2026 combinan los deberes de supervisión de contratistas con vías de autorización alternativas para los titulares de certificados de encargo, respaldando Sin cambios en general. La actualización del suplemento de cúrcuma del 22 de abril de 2026 de Brasil coloca un cambio específico de ingrediente dentro de su marco de límites de componentes, respaldando el atractivo Medio y Sin cambios para un fabricante que cumpla con los deberes de formulación y etiquetado aplicables. El marco de bajo riesgo de Sudáfrica respalda el atractivo Medio y Sin cambios porque los medicamentos complementarios cubiertos solo pueden permanecer a la venta con una solicitud de registro presentada antes del plazo de convocatoria aplicable, los operadores relevantes que posean licencias de la sección 22C(1)(b) dentro de los plazos especificados, el cumplimiento de la sección 20, los reglamentos 10, 11, 12 y 42 y otras disposiciones aplicables, e indicaciones de bajo riesgo.
Etapas de la Cadena de Valor
La cadena de valor compara la concesión de licencias de ingredientes, la fabricación de suplementos y la distribución de productos terminados a través de las capacidades que proporciona cada etapa y los ingresos que puede capturar. Niagen Bioscience ofrece licencias para su ingrediente patentado de ribósido de nicotinamida Niagen, mientras que Robinson Pharma proporciona fabricación por contrato de suplementos en múltiples formas. Estos roles distintos permiten a una marca combinar insumos especializados con capacidad de producción externa, haciendo que la coordinación entre la formulación y el acuerdo de fabricación sea comercialmente significativa.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Desarrollo y concesión de licencias de ingredientes | Desarrolladores y licenciantes de ingredientes como Niagen Bioscience | Ingresos por licencias de ingredientes | Posibles escaseces de materias primas y aumentos de costos | Calificar fuentes de materias primas de respaldo y mantener opciones de formulación |
| Formulación y fabricación | Fabricantes por contrato como Robinson Pharma; fabricantes integrados como Herbalife Ltd. | Honorarios por servicios de fabricación y ventas de productos terminados | Cumplimiento de las especificaciones de identidad, potencia y producción de ingredientes | Probar los materiales entrantes según las especificaciones definidas |
| Distribución y entrega al cliente | Minoristas en línea como iHerb; operadores de venta directa como Herbalife Ltd. | Ventas de productos y compensación de miembros vinculada a ventas | Fiabilidad de la entrega a clientes geográficamente dispersos | Colocar capacidad de cumplimiento más cerca de los mercados atendidos |
| Fuente: Mordor Intelligence | ||||
En 2025, iHerb abrió centros de cumplimiento en Dallas-Fort Worth y Riad, Arabia Saudita, para mejorar la velocidad, la fiabilidad y la eficiencia de costos de la entrega en su negocio más amplio de salud y bienestar. iHerb almacena productos de fabricantes y distribuidores autorizados, colocando el surtido minorista y el cumplimiento dentro de la misma etapa posterior. La expansión sitúa la ejecución de la entrega en sitios operados por el minorista, dando a las marcas de suplementos acceso a la inversión en cumplimiento que no tienen que poseer.
Panorama Competitivo
Concentración del Mercado
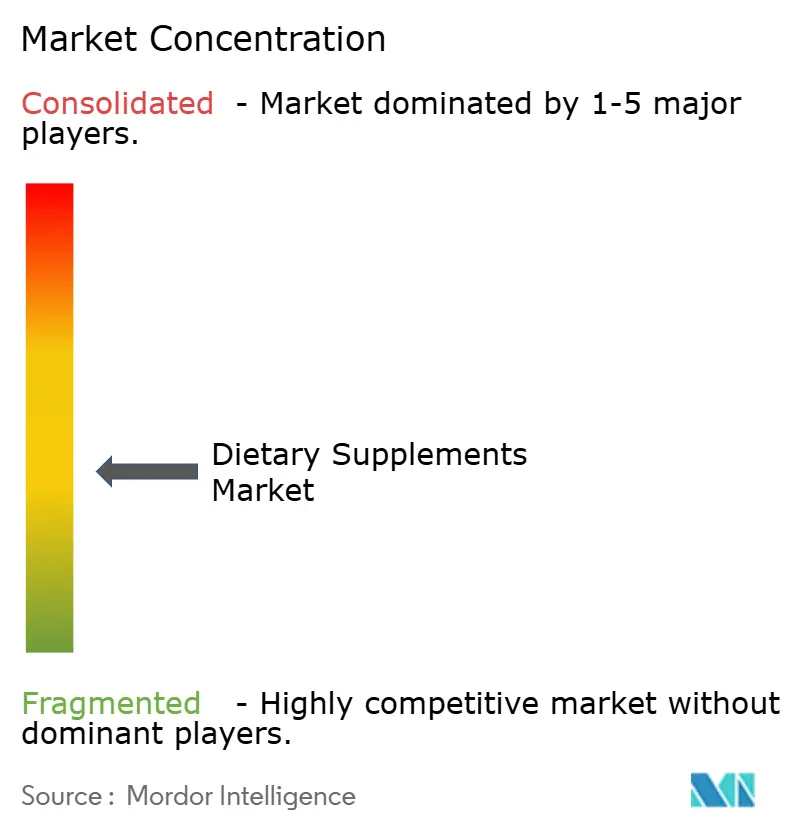
Los especialistas en venta directa Amway Corporation y Herbalife Ltd. compiten junto al negocio de vitaminas convencionales de Nestlé S.A. y los participantes en salud del consumidor Bayer AG y Haleon plc. Esa combinación crea un campo moderadamente fragmentado que abarca redes de miembros, el portafolio de Nutrición de Bayer y la gama de vitaminas Centrum de Haleon. Herbalife informó 5,04 mil millones de USD en ventas netas a nivel de toda la empresa en su negocio más amplio de productos de nutrición en 2025, un aumento del 0,9% respecto a 2024. Su Mezcla de Batido Nutricional Fórmula 1 representó aproximadamente el 25% de esas ventas a nivel de toda la empresa. Esa dependencia de una línea de productos muestra la exposición de Herbalife al rendimiento de una sola franquicia dentro de su portafolio de nutrición más amplio.
El 6 de mayo de 2026, Amway lanzó nuevas operaciones de fabricación de tabletas de dosis sólida y control de calidad en su Planta Nutrilite Spaulding en Ada, Míchigan. El proyecto completado de 75 millones de USD formó parte de su inversión más amplia en la categoría de Nutrición. Ubicar la fabricación de tabletas y el control de calidad en Nutrilite Spaulding le da a Amway supervisión de ambas actividades antes de que los productos entren en su red de venta directa.
En septiembre de 2026, Nestlé acordó vender su negocio convencional de vitaminas, minerales y suplementos a Yellow Wood Partners, sujeto a la aprobación de competencia y con cierre esperado en la primera mitad de 2027. Los activos incluyen 7 marcas, operaciones asociadas de suplementos de marca privada en los Estados Unidos, y operaciones dedicadas de fabricación, envasado, almacenamiento y distribución. Esa combinación daría al comprador capacidades tanto de productos de marca como de marca privada, creando diferentes vías para atender a minoristas y consumidores de suplementos. Dado que las marcas de vitaminas premium de Nestlé están fuera de la venta, la finalización reduciría su exposición convencional mientras preserva una presencia de suplementos premium. La aprobación regulatoria y las condiciones de cierre determinarán cuándo puede entrar en vigor la estructura de propiedad propuesta, haciendo que la ejecución de la transacción sea central para la reasignación a corto plazo de estas capacidades.
Líderes de la Industria de Suplementos Dietéticos
-
Amway Corporation
-
Herbalife Ltd.
-
Nestlé S.A.
-
Bayer AG
-
Haleon plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Suplementos Dietéticos Empresas cubiertas en este informe
- Amway Corporation
- Herbalife Ltd.
- Nestlé S.A.
- Bayer AG
- Haleon plc
- Abbott Laboratories
- Suntory Holdings Ltd.
- Otsuka Holdings Co., Ltd.
- Glanbia PLC
- Church & Dwight Co., Inc.
- NOW Health Group, Inc.
- Vitabiotics Ltd.
- H&H Group (Swisse)
- Reckitt Benckiser Group PLC
- Vital Health Foods (Pty) Ltd
- 21st Century HealthCare, Inc.
- Kirin Holdings Company, Limited
- Jamieson Wellness Inc.
- Harbin Pharmaceutical Group
- Dr. Willmar Schwabe GmbH & Co. KG
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el desarrollo de suplementos diferenciados con la preparación específica por país para el acceso al mercado de productos terminados. El 19 de octubre de 2026, la Administración de Alimentos y Medicamentos de los Estados Unidos finalizó una guía no vinculante sobre la información de identidad y seguridad recomendada para las notificaciones de nuevos ingredientes dietéticos. Para los fabricantes que desarrollan suplementos que contienen estos ingredientes, la oportunidad de planificación radica en vincular el desarrollo del producto a un paquete de evidencia suficientemente definido antes de la introducción comercial.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Suplementos que contienen nuevos ingredientes dietéticos sustentados | La guía final de los Estados Unidos aborda la información de identidad y seguridad recomendada | Fabricantes que desarrollan suplementos terminados que contienen nuevos ingredientes dietéticos | Desarrollar expedientes de producto junto con el desarrollo de la formulación | Requisitos existentes de notificación y sustentación de seguridad | Fabricantes de suplementos con datos de identidad y seguridad de ingredientes sustentados |
| Gamas de suplementos preparadas para la certificación halal en Indonesia | El anuncio de octubre de 2026 propuso una implementación gradual hasta el 17 de octubre de 2028, pendiente de la enmienda del Reglamento Gubernamental 42/2024 | Empresas de suplementos de salud que preparan productos para Indonesia | Preparar evidencia de producto y producción para la implementación gradual de certificación anunciada | Demostrar la idoneidad para la certificación | Fabricantes capaces de documentar insumos de suplementos y producción adecuados |
| Gamas de suplementos heredadas con expedientes técnicos actualizados en Brasil | El asesoramiento de regularización de septiembre de 2026 acompañó los requisitos continuos de estabilidad, calidad y seguridad | Fabricantes de suplementos cubiertos por la transición comunicados localmente antes del 31 de agosto de 2024 | Alinear los expedientes de productos terminados afectados y las especificaciones de producción con los deberes técnicos | Estudios de estabilidad y evidencia de apoyo de calidad y seguridad | Fabricantes de suplementos con sustentación técnica completa |
| Fuente: Mordor Intelligence | |||||
La extensión anunciada de Indonesia daría a los fabricantes una ventana de preparación, mientras que los deberes técnicos continuos de Brasil sitúan la evidencia de estabilidad junto a la regularización. Un fabricante puede utilizar estos puntos de planificación para desarrollar una propuesta de producto terminado cuya formulación y documentación avancen juntas. Para las gamas heredadas brasileñas afectadas, la finalización del expediente es la apertura inmediata porque la regularización de la notificación deja en vigor las obligaciones de estabilidad, calidad y seguridad.
Desarrollos recientes de la industria en Mercado de Suplementos Dietéticos
- Oct 2026: La Administración de Alimentos y Medicamentos de los Estados Unidos finalizó una guía no vinculante sobre la información de identidad y seguridad recomendada para las notificaciones relativas a nuevos ingredientes dietéticos utilizados en suplementos.
- Sep 2026: Nestlé acordó vender su negocio convencional de vitaminas, minerales y suplementos, incluidas 7 marcas y operaciones asociadas de suplementos de marca privada en los Estados Unidos, a Yellow Wood Partners por 1 mil millones de USD. El acuerdo estaba sujeto a aprobaciones regulatorias, con cierre esperado para la primera mitad de 2027.
- Jun 2026: STADA acordó adquirir 16 marcas de vitaminas, minerales y suplementos de Orifarm para su oferta de farmacia europea, incluidas marcas en Noruega, Dinamarca, Bélgica y Polonia. La adquisición se completó el 4 de septiembre de 2026.
Mercado de Suplementos Dietéticos Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de suplementos dietéticos mide los ingresos anuales de los fabricantes provenientes de suplementos ingeribles terminados y envasados vendidos para complementar las dietas regulares y apoyar los resultados de salud a nivel mundial. Las ventas se clasifican por producto, forma, fuente, grupo de consumidores, aplicación de salud, canal de distribución y geografía.
Exclusiones del alcance: Se excluyen los alimentos funcionales, las bebidas deportivas, los alimentos básicos fortificados, los ingredientes de suplementos dietéticos vendidos por separado, y los servicios de pruebas o fabricación por contrato.
Descripción General de la Segmentación
- Por Tipo de Producto
- Vitaminas
- Vitamina A
- Vitamina C
- Vitamina D
- Vitamina B (Incluye B6, B7 / Biotina, B9 / Ácido Fólico, B12, etc.)
- Otros Suplementos de Vitaminas
- Suplementos Multivitamínicos
- Minerales
- Suplementos de Hierro
- Suplementos de Calcio
- Suplementos de Magnesio y Zinc
- Suplementos Multiminerales
- Otros Minerales
- Ácidos Grasos
- Proteínas y Aminoácidos
- Suplementos de Prebióticos y Probióticos
- Suplementos Herbales
- Enzimas
- Suplementos Combinados
- Otros
- Vitaminas
- Por Forma
- Tabletas
- Cápsulas y Cápsulas Blandas
- Polvos
- Gomitas
- Líquidos
- Otros
- Por Fuente
- Origen Vegetal
- Origen Animal
- Sintético/Derivado de Fermentación
- Por Grupo de Consumidores
- Hombres
- Mujeres
- Niños
- Por Aplicación de Salud
- Salud y Bienestar General
- Salud Ósea y Articular
- Energía y Control de Peso
- Salud Gastrointestinal e Intestinal
- Refuerzo de la Inmunidad
- Salud Cardiovascular
- Manejo de la Diabetes
- Salud Cognitiva y Mental
- Cuidado de la Piel, el Cabello y las Uñas
- Salud Ocular
- Otras Aplicaciones de Salud
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas Especializadas
- Canales de Venta Minorista en Línea
- Venta Directa
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Francia
- Reino Unido
- España
- Países Bajos
- Italia
- Suecia
- Polonia
- Bélgica
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Indonesia
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Chile
- Colombia
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Emiratos Árabes Unidos
- Sudáfrica
- Nigeria
- Arabia Saudita
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas y oficiales, como el marco de suplementos alimenticios de la Comisión Europea, ayudan a distinguir los suplementos en forma de dosificación de otros alimentos y a rastrear las fuentes de vitaminas y minerales permitidas; las directrices de dieta saludable de la Organización Mundial de la Salud proporcionan contexto para las necesidades nutricionales y el papel de la suplementación; la encuesta de consumidores del Consejo de Nutrición Responsable proporciona un indicador estadounidense del uso informado y las actitudes; y los datos de comercio de mercancías de la Organización Mundial del Comercio pueden ayudar a verificar los flujos de productos transfronterizos donde las clasificaciones lo permitan.
Los archivos de empresas, los materiales para inversores, los registros regulatorios públicos y los informes reputados de la industria alimentaria y de salud pueden agregar evidencia sobre portafolios de productos, inversión en fabricación, alcance de canales y condiciones regionales. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas o encuestas estructuradas se dirigirían a fabricantes de suplementos, especialistas en ingredientes y formulación, distribuidores y minoristas, y analistas de mercado con conocimiento de las ventas y canales de productos globales. Se pediría a los encuestados que comprobaran la evidencia secundaria sobre la combinación de productos, los ingresos de los fabricantes, la demanda regional, los precios y la vía al mercado, al tiempo que identificarían cobertura faltante o inconsistente. Los analistas registrarían las diferencias no resueltas, buscarían aclaración de un encuestado relevante cuando fuera factible y compararían cada respuesta con indicadores públicos independientes antes de utilizarla en el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 45% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África (EMEA): 30% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Pronósticos
La estimación global se construiría de arriba hacia abajo a partir de los ingresos de los fabricantes de suplementos envasados terminados, con verificaciones selectivas de abajo hacia arriba a partir de resúmenes de ingresos de marcas o proveedores muestreados y verificaciones de canales. La población por edad y etapa de vida, el uso informado de suplementos, el poder adquisitivo de los hogares, la combinación de canales minoristas y en línea, y las tendencias de precios y combinación de productos o formas ayudarían a explicar la demanda y a construir participaciones entre tipos de productos, formas, fuentes, grupos de consumidores, aplicaciones, canales y regiones. Los analistas pronosticarían el mercado con análisis de escenarios anclados al crecimiento observado y los cambios en estos indicadores, luego probarían las trayectorias de segmentos y regiones frente a los mismos impulsores. Cuando una estimación de proveedor o canal muestreada sea incompleta, los analistas documentarían su cobertura, la compararían con señales de ventas y comercio independientes, y la utilizarían solo como una verificación acotada. Donde los códigos de comercio público combinen suplementos con otros bienes, los analistas tratarían los totales de comercio resultantes solo como verificaciones direccionales. Los encuestados primarios revisarían la razonabilidad de los supuestos a nivel de variables y explicarían las desviaciones materiales.
Ciclo de Validación y Actualización de Datos
Los analistas triangularían las divulgaciones de las empresas, los indicadores públicos y la evidencia de los encuestados, luego verificarían los totales, las participaciones de segmentos, el movimiento interanual y los cambios de pronóstico en busca de anomalías frente a señales independientes. Antes de que una explicación de un encuestado cambie un pronóstico, los analistas la compararían con evidencia de ventas independiente. Una revisión de múltiples pasos rastrearía cada valor inusual hasta su fuente y cálculo, resolvería o marcaría las discrepancias y requeriría la revisión del analista antes de la aprobación; y se activaría el recontacto ante detalles contradictorios del encuestado, brechas materiales o un cambio que altere el límite del mercado o los impulsores del pronóstico. La evidencia y el modelo se actualizarían anualmente, se actualizarían entre ciclos después de eventos materiales del mercado y se revisarían nuevamente inmediatamente antes de la entrega.
Comparación del Tamaño del Mercado de Suplementos Dietéticos de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de suplementos dietéticos mide los ingresos anuales de los fabricantes provenientes de suplementos ingeribles terminados y envasados vendidos para complementar las dietas regulares y apoyar los resultados de salud a nivel mundial.
Los Factores Clave de Brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los analistas pronosticarían el mercado con análisis de escenarios anclados al crecimiento observado y los cambios en estos indicadores, luego probarían las trayectorias de segmentos y regiones frente a los mismos impulsores.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 158,3 mil millones de USD (2027) | |
| Consultora Global A | 49,3 mil millones de USD (2026) | En su base de 2026, esta estimación está un 68,9% por debajo del valor de este informe para 2027 de 158,3 mil millones de USD, 1 año después. La estimación cubre únicamente suplementos herbales, un subconjunto de las categorías de productos de suplementos terminados del informe. |
| Consultora Global B | 108,7 mil millones de USD (2026) | En su base de 2026, esta estimación está un 31,3% por debajo del valor de este informe para 2027 de 158,3 mil millones de USD, 1 año después. La estimación cubre únicamente suplementos herbales, un subconjunto de las categorías de productos de suplementos terminados del informe. |
Los analistas de Mordor Intelligence triangularían las divulgaciones de las empresas, los indicadores públicos y la evidencia de los encuestados, luego verificarían los totales, las participaciones de segmentos, el movimiento interanual y los cambios de pronóstico en busca de anomalías frente a señales independientes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de suplementos dietéticos y las perspectivas de crecimiento?
Se proyecta que el mercado alcance 158,3 mil millones de USD en 2027 y 198,4 mil millones de USD en 2032, con una CAGR del 4,62% de 2027 a 2032.
¿Qué fuerzas están dando forma a la demanda de suplementos?
Las necesidades de mantenimiento de la salud y las fórmulas específicas respaldan la demanda. En julio de 2026, el 78% de los adultos estadounidenses informaron usar suplementos para su salud.
¿Qué tipo de producto lidera las ventas de suplementos?
Las vitaminas mantuvieron la mayor participación con el 26,8% en 2026, mientras que se prevé que los suplementos prebióticos y probióticos crezcan más rápido con una CAGR del 9,85% de 2027 a 2032.
¿Qué empresas son los principales competidores en suplementos?
Los principales participantes incluyen Amway Corporation, Herbalife Ltd., Nestlé S.A., Bayer AG y Haleon plc.
¿Qué limita las perspectivas comerciales de los suplementos de DHA en dosis más altas?
La opinión de la EFSA de diciembre de 2025 no pudo establecer la seguridad hemorrágica a largo plazo para el DHA suplementario solo por encima de 1 g/día para ningún grupo de población, creando una carga de sustentación para las ofertas de dosis más altas.
¿Qué región lidera los ingresos de suplementos y cuál crece más rápido?
Asia-Pacífico mantuvo el 49,55% de los ingresos en 2026, mientras que se prevé que la región de Oriente Medio y África crezca más rápido con una CAGR del 8,1% de 2027 a 2032.