
Tamaño y participación del mercado de fitogénicos para piensos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
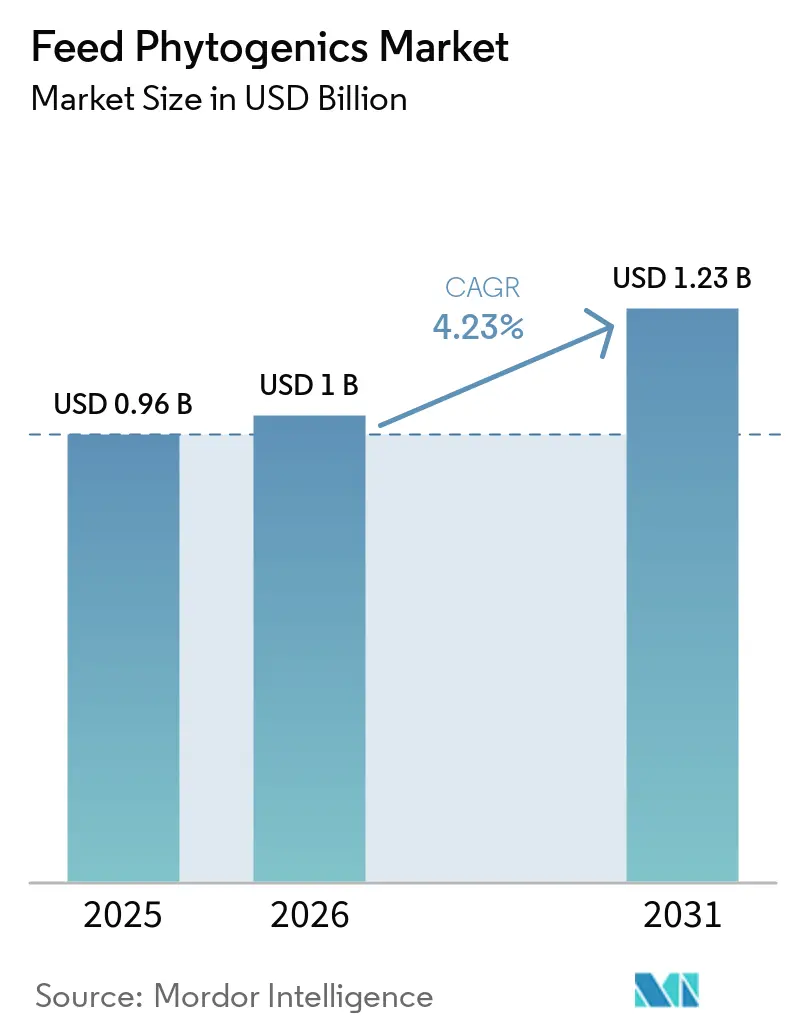
| Tamaño del Mercado (2026) | 1 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.23 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.23 % |
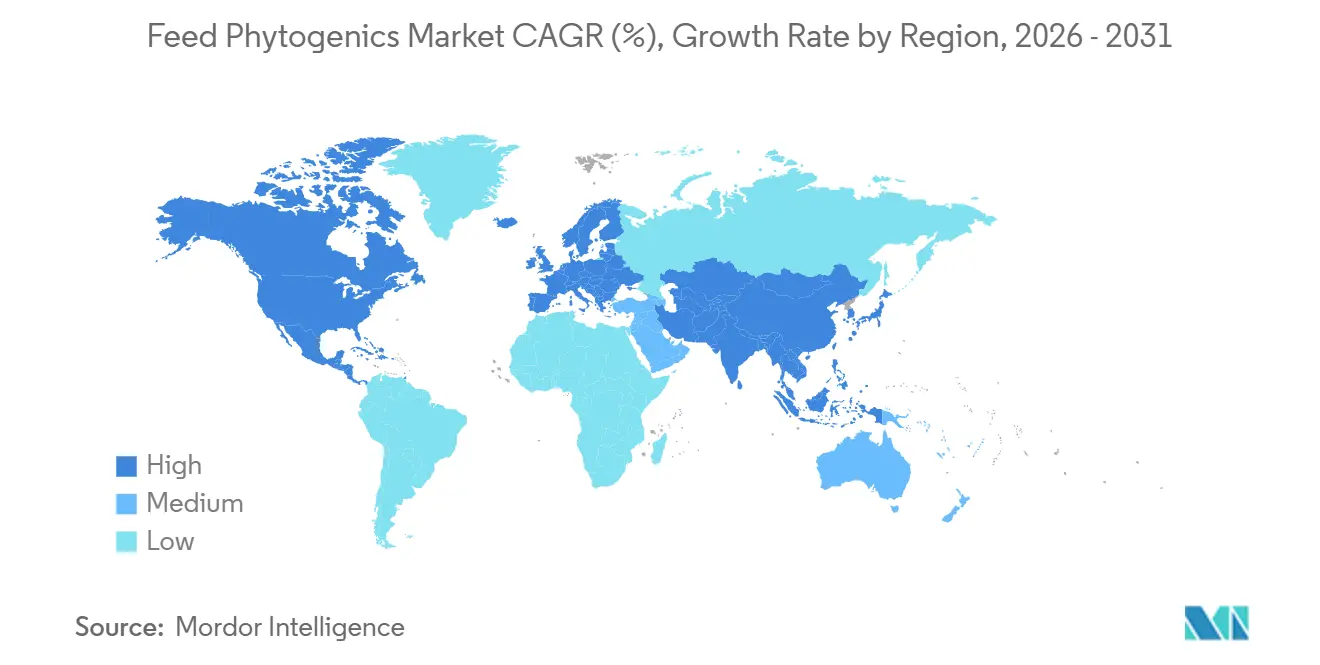
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia Pacífico |
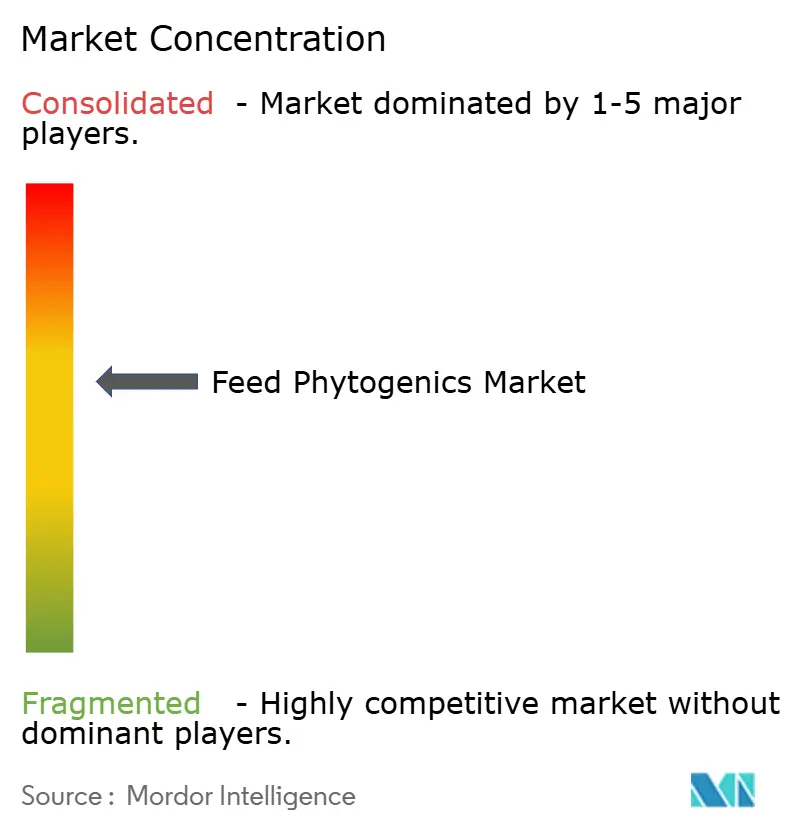
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de fitogénicos para piensos por Mordor Intelligence
El tamaño del mercado de fitogénicos para alimentación animal fue de 0,96 mil millones de USD en 2025 y se prevé que aumente a 1,00 mil millones de USD en 2026 y alcance 1,23 mil millones de USD en 2031, a una CAGR del 4,23% de 2026 a 2031. El mercado de fitogénicos para alimentación animal está siendo moldeado, en primer lugar, por límites más estrictos sobre los promotores de crecimiento antibióticos en los principales países productores de ganado y acuicultura, lo que está cambiando de manera duradera las opciones de aditivos. La adopción va más allá de la simple sustitución de antibióticos, ya que los productores utilizan ahora mezclas fitogénicas para apoyar la salud intestinal, la eficiencia alimentaria y la calidad de la canal en una sola formulación. El mercado de fitogénicos para alimentación animal también se beneficia de una demanda más amplia de proteína animal libre de residuos, especialmente a medida que los minoristas y los compradores del sector de la restauración establecen normas de abastecimiento más estrictas. La competencia sigue siendo moderada, con líderes globales que se benefician de una escala significativa. Sin embargo, los formuladores regionales y los extractores botánicos especializados continúan aprovechando oportunidades en aplicaciones de nicho. La volatilidad en los costos de las materias primas y las definiciones regulatorias inconsistentes plantean desafíos para una adopción más rápida. Los avances en microencapsulación y administración de precisión están mejorando la viabilidad comercial de la categoría en sistemas de producción sensibles a los costos.
Conclusiones clave del informe
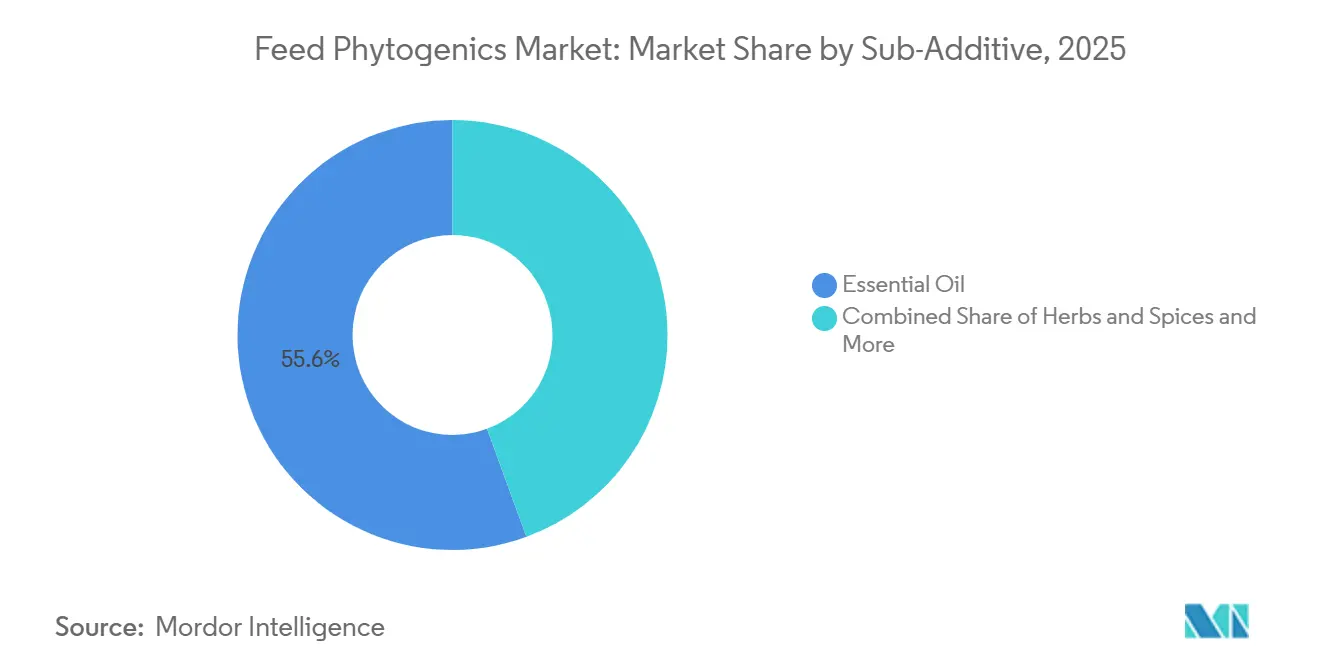
- Por sub-aditivo, los aceites esenciales fueron el segmento más grande y representaron el 55,6% de la participación del mercado de fitogénicos para alimentación animal en 2025, mientras que se prevé que las hierbas y especias crezcan a una CAGR del 4,1% de 2026 a 2031.
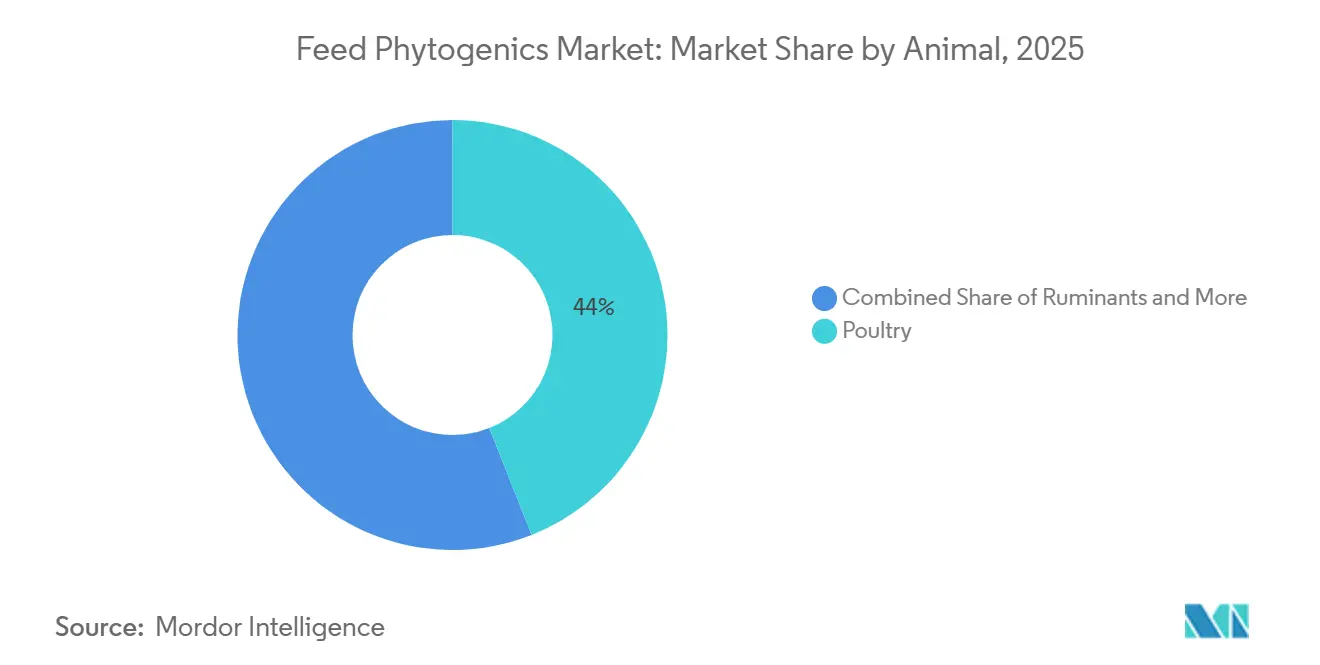
- Por animal, las aves de corral fueron el segmento más grande y representaron el 44,0% del tamaño del mercado de fitogénicos para alimentación animal en 2025, mientras que se prevé que la acuicultura crezca a una CAGR del 8,5% de 2026 a 2031.
- Por geografía, Asia-Pacífico fue la región más grande y representó el 23,8% del mercado de fitogénicos para alimentación animal en 2025, mientras que se prevé que América del Norte crezca a una CAGR del 3,5% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Eliminación Regulatoria de los Promotores de Crecimiento Antibióticos | +1.2% | Global, con un movimiento de política más rápido en la Unión Europea, China, India y los Estados Unidos | Corto plazo (≤ 2 años) |
| Demanda de Proteína Libre de Residuos | +0.7% | Global, concentrada en América del Norte, Europa y los mercados urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Enfoque de las Aves de Corral en la Eficiencia Alimentaria y la Salud Intestinal | +0.6% | Asia-Pacífico, América del Norte y Europa | Corto plazo (≤ 2 años) |
| Validación de Eficacia y Ciencia de Formulación | +0.5% | Global | Mediano plazo (2-4 años) |
| Microencapsulación y Dosificación de Precisión | +0.4% | Global, con adopción más temprana en Europa y América del Norte | Mediano plazo (2-4 años) |
| Programas de Metano en Rumiantes | +0.2% | Europa, Oceanía, América del Norte y expansión hacia Brasil | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||


Eliminación Regulatoria de Promotores de Crecimiento Antibióticos
Las restricciones gubernamentales sobre el uso veterinario de antibióticos continúan convirtiendo el interés en los aditivos botánicos en una demanda comercial real en todo el mercado de fitogénicos para alimentación animal. La Agencia Europea de Medicamentos informó que la Comisión Europea ha establecido objetivos como parte de sus esfuerzos para abordar la resistencia a los antimicrobianos, incluido un objetivo aspiracional de reducir las ventas totales de antimicrobianos para animales de granja y en acuicultura en la Unión Europea en un 50% para 2030[1]. India también ha emitido directrices a todos los estados y territorios de la unión instando al uso prudente de los antibióticos en animales productores de alimentos y al cese del uso de antibióticos en la alimentación animal, mientras que determinadas sustancias antimicrobianas están sujetas a prohibiciones específicas. Estas medidas están alentando a los productores de alimentos para animales a explorar los aditivos fitogénicos como parte de las estrategias para reducir la dependencia de los promotores de crecimiento antibióticos, aunque la adopción varía según la especie, la aplicación y el marco regulatorio.
Demanda de Proteína Libre de Residuos
El mercado de fitogénicos para piensos también está siendo impulsado hacia adelante por la demanda de minoristas y del sector de servicios de alimentación de carne, huevos, productos lácteos y productos de acuicultura libres de residuos. Para 2025, los requisitos de abastecimiento libre de antibióticos se habían incorporado aún más a los estándares de adquisición convencionales en América del Norte y Europa, presionando a los proveedores para que respalden la afirmación a nivel de piensos. Un estudio de 2025 en Frontiers in Veterinary Science encontró que los fitogénicos modulan la microbiota intestinal y la función inmune en aves de corral comerciales, lo que respalda su uso en programas de rendimiento vinculados a la producción libre de residuos. Los productores que aceptan el costo del aditivo a menudo pueden recuperarlo a través de precios premium o una mayor aceptación por parte de los compradores en los canales libres de antibióticos. Esto hace que la demanda sea más duradera que un ciclo de sustitución corto, porque la señal de compra proviene cada vez más de la adquisición de proteínas aguas abajo y no solo de los proveedores de aditivos para piensos.
Enfoque Avícola en Eficiencia Alimentaria y Salud Intestinal
Las aves de corral siguen siendo el centro de volumen del mercado de fitogénicos para piensos porque los productores de pollos de engorde y ponedoras tienen el caso de rendimiento más claro para la adopción. Una investigación publicada en Poultry Science en 2025 mostró que una mezcla fitogénica al 0,25% de la dieta mejoró el ancho de las vellosidades intestinales en un 5,3%, la altura de las vellosidades en un 4,8% y el área de superficie absorbente en un 12,5% en pollos de engorde comerciales. Este tipo de resultados medidos importa porque los equipos de nutrición avícola necesitan datos repetibles antes de ampliar la inclusión en sistemas integrados. A medida que crece la base de evidencia, los programas de promotores de crecimiento más antiguos se vuelven más difíciles de defender, donde los productos fitogénicos pueden demostrar tanto valor biológico como comercial.
Validación de Eficacia y Ciencia de Formulación
Una vía de eficacia más estructurada está fortaleciendo la confianza en todo el mercado de fitogénicos para piensos, especialmente en las regiones que utilizan los estándares europeos como punto de referencia. La Autoridad Europea de Seguridad Alimentaria (EFSA) emitió orientaciones en 2024 sobre la eficacia de los aditivos para piensos, estableciendo un marco más claro para evaluar y documentar las afirmaciones fitogénicas en la Unión Europea. Ese marco ha sido seguido por nuevas autorizaciones, incluido el aceite esencial de corteza de canela en 2024 y el aceite esencial de cayeputi en 2025 para uso en especies amplias. A medida que más productos superan este tipo de revisión, el registro en otros mercados puede avanzar más rápido, ya que la aprobación de la Unión Europea a menudo sirve como una señal de calidad práctica más allá de Europa.
Análisis del impacto de las restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad del Precio de las Materias Primas y Prima de Costo | -0.6% | Global, con mayor sensibilidad en el Sudeste Asiático y América Latina | Corto plazo (≤ 2 años) |
| Fragmentación Regulatoria | -0.5% | Global, especialmente donde las normas de la Unión Europea, los Estados Unidos y las normas de Asia-Pacífico divergen | Mediano plazo (2-4 años) |
| Capacidad Limitada de Encapsulación y Procesamiento por Encargo | -0.3% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Variabilidad del Suministro Botánico y Presión de Trazabilidad | -0.2% | Regiones de abastecimiento mediterráneas, del sur de Asia y andinas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas y Prima de Costo
La volatilidad del precio de las materias primas sigue siendo uno de los límites más claros para una adopción más amplia en el mercado de fitogénicos para piensos. A diferencia de los aditivos sintéticos, los aceites esenciales y los extractos botánicos dependen de los ciclos de cultivo, las condiciones climáticas, los volúmenes de cosecha y las interrupciones del suministro en las regiones agrícolas. En los sistemas ganaderos sensibles a los costos, incluso un aumento moderado en los precios de los insumos botánicos puede empujar a los compradores de vuelta hacia alternativas sintéticas más baratas. El problema es más agudo en el Sudeste Asiático y América Latina, donde los piensos ya representan una gran parte del costo total de producción. Dado que la mayoría de las plantas aromáticas no se cubren activamente mediante contratos de futuros estandarizados, los compradores aún tienen pocas herramientas para gestionar el riesgo de precios en ciclos de adquisición más largos.
Fragmentación Regulatoria
El mercado de fitogénicos para piensos también enfrenta una carga de cumplimiento porque las jurisdicciones aún carecen de una definición única para los productos fitogénicos. Una fórmula que se trata como aromatizante en un país puede revisarse como aditivo zootécnico o producto medicinal en otro, lo que cambia los requisitos de evidencia y etiquetado. El Reglamento de la Unión Europea 2025/2575 retiró la autorización de más de 30 sustancias botánicas del registro de aditivos para piensos de la Unión Europea, creando una presión inmediata sobre la cartera de los proveedores afectados. Este tipo de restablecimiento regulatorio eleva los costos de cumplimiento recurrentes para las empresas que mantienen registros en muchos mercados. También favorece a las empresas más grandes con mayor capacidad en asuntos regulatorios y dificulta la expansión internacional amplia para los desarrolladores más pequeños.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Sub-Aditivo:
Los Aceites Esenciales Lideran, las Hierbas y Especias Ganan TerrenoLos aceites esenciales representaron el 55,6% de la participación del mercado de fitogénicos para alimentación animal en 2025, convirtiéndolos en el segmento de sub-aditivo más grande. Esta dominancia se atribuye a su uso comercial de larga data y a sus propiedades antimicrobianas, antioxidantes y de apoyo digestivo bien establecidas. El timol y el carvacrol, derivados del tomillo y el orégano, siguen siendo la base de una gran parte de las formulaciones comerciales basadas en aceites esenciales. Su atractivo sigue siendo mayor en las dietas de monogástricos, donde la respuesta está mejor documentada y es más fácil de vincular a los resultados productivos. Esta base de evidencia ayuda a establecer los aceites esenciales en una posición central en el mercado de fitogénicos para alimentación animal, incluso a medida que los tipos de productos más nuevos ganan atención.
Se prevé que las hierbas y especias sean el segmento de sub-aditivo de más rápido crecimiento, con una CAGR del 4,1% de 2026 a 2031. El mercado está impulsado por las ventajas de costo y la expansión de la investigación que respalda las propiedades bioactivas de estos productos. El aceite de orégano domina las aplicaciones de aceites esenciales debido a su probada eficacia antimicrobiana, mientras que los aceites de tomillo y romero están ganando popularidad en los mercados europeos tras las aprobaciones de la Autoridad Europea de Seguridad Alimentaria (EFSA) en 2024. Los oleorresinas se utilizan en aplicaciones especializadas que requieren compuestos bioactivos concentrados, particularmente en alimentos para acuicultura, donde la estabilidad en el agua es un factor crítico.


Por animal:
las aplicaciones en aves de corral impulsan la adopción comercialLas aves de corral representaron el 44,0% del tamaño del mercado de fitogénicos para alimentación animal en 2025, convirtiéndolas en el segmento animal principal, ya que los pollos de engorde y las ponedoras tienen la experiencia comercial más profunda con los aditivos fitogénicos. Los datos de formulación específicos por especie están más desarrollados en aves de corral que en cualquier otro segmento, lo que reduce el riesgo de adopción para los integradores. Los porcinos se mantuvieron como el segundo segmento más grande, donde los fitogénicos se utilizan tanto para la sustitución de promotores de crecimiento antibióticos como para el apoyo intestinal posterior al destete. Los rumiantes avanzan más lentamente, pero la encapsulación está ayudando a proteger los bioactivos de las condiciones del rumen que antes limitaban la categoría.
La acuicultura es el segmento de más rápido crecimiento, con una proyección de crecimiento a una CAGR del 8,5% de 2026 a 2031. El crecimiento está vinculado al aumento de la resistencia a los tratamientos sintéticos contra los piojos de mar, un mayor interés en la certificación de acuicultura libre de antibióticos y un uso más amplio de compuestos de origen vegetal para el apoyo intestinal e inmunológico. El desarrollo comercial también está mejorando a medida que los proveedores diseñan productos específicamente para sistemas de alimentación de peces y camarones, en lugar de adaptar formulaciones para ganado. Esa combinación está expandiendo el papel del mercado de fitogénicos para alimentación animal más allá de las aves de corral y los porcinos, aportando mayor equilibrio a la mezcla animal a largo plazo.
Análisis geográfico
Mercado de Fitogénicos para Alimentación en Asia-Pacífico
Asia-Pacífico fue la región más grande, representando el 23,8% de la participación del mercado de fitogénicos para alimentación animal en 2025. China, India, Vietnam y Tailandia combinan una gran producción de aves de corral y porcinos con un énfasis creciente en el uso responsable de antibióticos. Los esfuerzos de modernización agrícola de China y las medidas de India para promover el uso prudente de los antibióticos en animales productores de alimentos, incluidas las directrices para detener su uso en la alimentación animal, están apoyando el interés en alternativas a los promotores de crecimiento antibióticos. Un estudio de 2025 publicado en Veterinary Sciences evaluó los aditivos alimentarios fitogénicos en pollos de engorde de plumas blancas chinos y encontró que la suplementación al 0,8% mejoró significativamente la ganancia de peso diaria promedio, al tiempo que afectó la calidad de la carne y el intestino[2]. Asia-Pacífico es también un importante mercado de acuicultura, donde se están desarrollando productos fitogénicos para sistemas de producción de camarones y peces, incluidas aplicaciones centradas en la salud intestinal, el rendimiento animal y la administración dirigida.
Mercado de Fitogénicos para Alimentación en América del Norte
América del Norte es la región de más rápido crecimiento y se prevé que se expanda a una CAGR del 3,5% de 2026 a 2031. La Directiva de Alimentación Veterinaria de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) y las restricciones a nivel estatal en California han generado apoyo regulatorio para las alternativas naturales. Además, los requisitos de abastecimiento libre de antibióticos de los principales minoristas de alimentos están alentando a los productores a implementar soluciones fitogénicas, lo que permite primas de mercado que compensan los mayores costos de los ingredientes. En Canadá, el sector ganadero orgánico está impulsando la demanda de aditivos alimentarios naturales certificados, mientras que la industria avícola de México, orientada a la exportación, está adoptando los fitogénicos para cumplir con los requisitos de los compradores internacionales.
Mercado de Fitogénicos para Alimentación Animal en Oriente Medio, África y América del Sur
América del Sur se está volviendo más relevante a medida que Brasil y Argentina vinculan su producción ganadera a gran escala con un creciente interés en soluciones de alimentación vinculadas a la sostenibilidad, especialmente para rumiantes. Oriente Medio y África se mantuvieron como el contribuyente regional más pequeño en 2025, pero las inversiones en seguridad alimentaria doméstica y la producción avícola verticalmente integrada están sentando las bases para un crecimiento a mediano plazo en el mercado de fitogénicos para alimentación.

Panorama competitivo
El mercado de fitogénicos para alimentación animal está moderadamente consolidado, con las cinco principales empresas, incluidas Adisseo, IFF (Danisco Animal Nutrition), Land O'Lakes, DSM-Firmenich AG y Cargill, Incorporated, que representan una participación significativa de las ventas globales. DSM-Firmenich AG consolidó su posición de liderazgo tras la fusión de DSM y Firmenich en 2023, centrando las inversiones en soluciones fitogénicas de alto crecimiento y plataformas de nutrición de precisión[3]. Cargill, Incorporated, mejoró su presencia en el mercado al integrar la experiencia botánica de Delacon Biotechnik GmbH en su extensa red de distribución global, manteniendo su posición entre los principales participantes de la industria.
La diferenciación competitiva depende cada vez más de métodos de extracción propietarios, tecnologías de encapsulación y sistemas de administración avanzados. La actividad de patentes relacionada con la encapsulación de aceites esenciales termoestables experimentó un notable aumento en 2024, con DSM-Firmenich AG y Kemin Industries, Inc. presentando múltiples solicitudes para mejorar la estabilidad, la biodisponibilidad y el rendimiento en la alimentación. Las principales empresas están intensificando los esfuerzos de investigación y desarrollo (I+D) para crear aditivos alimentarios fitogénicos innovadores, impulsados por la creciente demanda de alternativas a los antibióticos en la nutrición animal. Los participantes de la industria también están colaborando con universidades e instituciones de investigación para validar las afirmaciones de eficacia mediante ensayos científicamente rigurosos. Las aprobaciones de organismos reguladores como la Autoridad Europea de Seguridad Alimentaria (EFSA) y la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) son reconocidas como fundamentales para mejorar la credibilidad del mercado global y la aceptación regulatoria.
A nivel regional, las empresas emergentes se están centrando en oportunidades de nicho, incluidas las mezclas fitogénicas específicas para acuicultura y las tecnologías de soporte basadas en lignina diseñadas para atraer a clientes con conciencia de sostenibilidad. La resiliencia de la cadena de suministro se está convirtiendo en un factor competitivo clave, con fabricantes que forman asociaciones estratégicas con destiladores de aceites esenciales en India y Vietnam para asegurar suministros de materias primas estables y con precios competitivos. Estas asociaciones permiten a las empresas mitigar la volatilidad de los costos, garantizar la disponibilidad de ingredientes durante todo el año y mantener una potencia de producto consistente a lo largo de los ciclos de producción estacionales.
Líderes de la industria de fitogénicos para piensos
-
Adisseo
-
Land O'Lakes
-
DSM-Firmenich AG
-
Cargill, Incorporated
-
IFF (Danisco Animal Nutrition)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fitogénicos para Alimentación Animal
- Cargill, Incorporated
- DSM-Firmenich AG
- Kemin Industries, Inc
- Adisseo
- Alltech
- IFF (Danisco Animal Nutrition)
- Borregaard
- Land O'Lakes, Inc
- Orffa International
- Prinova Group
- Phytobiotics Futterzusatzstoffe
- Nor-Feed
- Silvateam
- Amax NutraSource
- Nutrex NV

Recent Industry Developments in Mercado de Fitogénicos para Alimentación Animal
- Febrero de 2026: DSM-Firmenich anunció que ha acordado desinvertir su división de Nutrición y Salud Animal (ANH) a CVC, un gestor global de mercados privados. ANH es un proveedor global de soluciones basadas en la ciencia en nutrición y salud animal. Su cartera de productos incluye vitaminas, premezclas y aditivos para piensos, como los fitogénicos para piensos, que mejoran la salud animal, el rendimiento, la eficiencia alimentaria y la sostenibilidad en la producción ganadera.
- Marzo de 2025: HealthTech Bioactives se asoció con Abolis Biotechnologies para co-desarrollar rutas de fermentación de precisión para activos fitogénicos de alto valor, con el objetivo de proteger a los clientes de las fluctuaciones de precios de los botánicos en bruto mientras se igualan los perfiles de compuestos naturales.
- Enero de 2025: La Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) introdujo el marco de Consulta de Ingredientes para Alimentos Animales (AFIC), creando una vía regulatoria provisional para nuevos ingredientes de piensos animales tras la expiración del acuerdo entre la FDA y la Asociación de Funcionarios Oficiales de Control de Piensos de los Estados Unidos (AAFCO). Esto es significativo para el mercado de fitogénicos para piensos animales, ya que ofrece a las empresas un proceso más claro para consultar a los reguladores sobre la seguridad de los ingredientes y la comercialización en los Estados Unidos.


Alcance del informe mundial sobre el mercado de fitogénicos para piensos
Los fitogénicos para alimentación animal son compuestos bioactivos naturales obtenidos de plantas y añadidos a la alimentación animal para mejorar el rendimiento del crecimiento, la digestión, la inmunidad y la salud animal en general. El informe del mercado de fitogénicos para alimentación animal está segmentado por sub-aditivo (aceites esenciales, hierbas y especias, y otros fitogénicos), por animal (acuicultura, aves de corral, rumiantes, porcinos y otros animales), y por geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones del mercado se proporcionan en términos de valor (USD) y volumen (toneladas métricas).
| Aceite esencial |
| Hierbas y especias |
| Otros fitogénicos |
| Acuicultura | Por sub-animal | Peces |
| Camarones | ||
| Otras especies acuícolas | ||
| Aves de corral | Por sub-animal | Pollo de engorde |
| Aves ponedoras | ||
| Otras aves de corral | ||
| Rumiantes | Por sub-animal | Bovinos de carne |
| Bovinos lecheros | ||
| Otros rumiantes | ||
| Porcinos | ||
| Otros animales |
| África | Por país | Egipto |
| Kenia | ||
| Sudáfrica | ||
| Resto de África | ||
| Asia-Pacífico | Por país | Australia |
| China | ||
| India | ||
| Indonesia | ||
| Japón | ||
| Filipinas | ||
| Corea del Sur | ||
| Tailandia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Europa | Por país | Francia |
| Alemania | ||
| Italia | ||
| Países Bajos | ||
| Rusia | ||
| España | ||
| Turquía | ||
| Reino Unido | ||
| Resto de Europa | ||
| Oriente Medio | Por país | Irán |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| América del Norte | Por país | Canadá |
| México | ||
| Estados Unidos | ||
| Resto de América del Norte | ||
| América del Sur | Por país | Argentina |
| Brasil | ||
| Chile | ||
| Resto de América del Sur |
| Sub-aditivo | Aceite esencial | ||
| Hierbas y especias | |||
| Otros fitogénicos | |||
| Animal | Acuicultura | Por sub-animal | Peces |
| Camarones | |||
| Otras especies acuícolas | |||
| Aves de corral | Por sub-animal | Pollo de engorde | |
| Aves ponedoras | |||
| Otras aves de corral | |||
| Rumiantes | Por sub-animal | Bovinos de carne | |
| Bovinos lecheros | |||
| Otros rumiantes | |||
| Porcinos | |||
| Otros animales | |||
| Geografía | África | Por país | Egipto |
| Kenia | |||
| Sudáfrica | |||
| Resto de África | |||
| Asia-Pacífico | Por país | Australia | |
| China | |||
| India | |||
| Indonesia | |||
| Japón | |||
| Filipinas | |||
| Corea del Sur | |||
| Tailandia | |||
| Vietnam | |||
| Resto de Asia-Pacífico | |||
| Europa | Por país | Francia | |
| Alemania | |||
| Italia | |||
| Países Bajos | |||
| Rusia | |||
| España | |||
| Turquía | |||
| Reino Unido | |||
| Resto de Europa | |||
| Oriente Medio | Por país | Irán | |
| Arabia Saudita | |||
| Resto de Oriente Medio | |||
| América del Norte | Por país | Canadá | |
| México | |||
| Estados Unidos | |||
| Resto de América del Norte | |||
| América del Sur | Por país | Argentina | |
| Brasil | |||
| Chile | |||
| Resto de América del Sur | |||


Definición de mercado
- FUNCIONES - Para el estudio, los aditivos para piensos se consideran productos fabricados comercialmente que se utilizan para mejorar características como la ganancia de peso, el índice de conversión alimenticia y la ingesta de pienso cuando se suministran en proporciones adecuadas.
- REVENDEDORES - Las empresas dedicadas a la reventa de aditivos para piensos sin añadir valor han sido excluidas del alcance del mercado para evitar la doble contabilización.
- CONSUMIDORES FINALES - Los fabricantes de piensos compuestos se consideran consumidores finales en el mercado estudiado. El alcance excluye a los agricultores que compran aditivos para piensos para ser utilizados directamente como suplementos o premezclas.
- CONSUMO INTERNO DE LAS EMPRESAS - Las empresas que se dedican a la producción de piensos compuestos y también a la fabricación de aditivos para piensos forman parte del estudio. Sin embargo, al estimar los tamaños del mercado, se ha excluido el consumo interno de aditivos para piensos de dichas empresas.
| Palabra clave | Definición |
|---|---|
| Aditivos para piensos | Los aditivos para piensos son productos utilizados en la nutrición animal con el propósito de mejorar la calidad del pienso y la calidad de los alimentos de origen animal, o de mejorar el rendimiento y la salud de los animales. |
| Probióticos | Los probióticos son microorganismos introducidos en el organismo por sus propiedades beneficiosas. (Mantienen o restauran las bacterias beneficiosas en el intestino). |
| Antibióticos | Un antibiótico es un fármaco que se utiliza específicamente para inhibir el crecimiento de bacterias. |
| Prebióticos | Un ingrediente alimentario no digerible que promueve el crecimiento de microorganismos beneficiosos en los intestinos. |
| Antioxidantes | Los antioxidantes son compuestos que inhiben la oxidación, una reacción química que produce radicales libres. |
| Fitogénicos | Los fitogénicos son un grupo de promotores de crecimiento naturales y no antibióticos derivados de hierbas, especias, aceites esenciales y oleorresinas. |
| Vitaminas | Las vitaminas son compuestos orgánicos necesarios para el crecimiento normal y el mantenimiento del organismo. |
| Metabolismo | Un proceso químico que ocurre dentro de un organismo vivo para mantener la vida. |
| Aminoácidos | Los aminoácidos son los bloques de construcción de las proteínas y desempeñan un papel importante en las vías metabólicas. |
| Enzimas | Una enzima es una sustancia que actúa como catalizador para llevar a cabo una reacción bioquímica específica. |
| Resistencia antimicrobiana | La capacidad de un microorganismo para resistir los efectos de un agente antimicrobiano. |
| Antimicrobiano | Que destruye o inhibe el crecimiento de microorganismos. |
| Equilibrio osmótico | Es un proceso de mantenimiento del equilibrio de sal y agua a través de las membranas en los fluidos corporales. |
| Bacteriocina | Las bacteriocinas son las toxinas producidas por bacterias para inhibir el crecimiento de cepas bacterianas similares o estrechamente relacionadas. |
| Biohidrogenación | Es un proceso que ocurre en el rumen de un animal en el que las bacterias convierten los ácidos grasos insaturados (AGPI) en ácidos grasos saturados (AGS). |
| Rancidez oxidativa | Es una reacción de los ácidos grasos con el oxígeno, que generalmente causa olores desagradables en los animales. Para prevenirla, se añaden antioxidantes. |
| Micotoxicosis | Cualquier condición o enfermedad causada por toxinas fúngicas, principalmente debida a la contaminación del pienso animal con micotoxinas. |
| Micotoxinas | Las micotoxinas son compuestos tóxicos producidos de forma natural por ciertos tipos de mohos (hongos). |
| Probióticos para piensos | Suplementos microbianos para piensos que afectan positivamente el equilibrio microbiano gastrointestinal. |
| Levaduras probióticas | Levaduras para piensos (hongos unicelulares) y otros hongos utilizados como probióticos. |
| Enzimas para piensos | Se utilizan para complementar las enzimas digestivas en el estómago de un animal para descomponer los alimentos. Las enzimas también garantizan que la producción de carne y huevos mejore. |
| Desintoxicantes de micotoxinas | Se utilizan para prevenir el crecimiento fúngico y para evitar que cualquier moho perjudicial sea absorbido en el intestino y la sangre. |
| Antibióticos para piensos | Se utilizan tanto para la prevención y el tratamiento de enfermedades como para el crecimiento y el desarrollo rápidos. |
| Antioxidantes para piensos | Se utilizan para proteger el deterioro de otros nutrientes del pienso, como grasas, vitaminas, pigmentos y agentes aromatizantes, proporcionando así seguridad nutricional a los animales. |
| Fitogénicos para piensos | Los fitogénicos son sustancias naturales añadidas al pienso ganadero para promover el crecimiento, ayudar en la digestión y actuar como agentes antimicrobianos. |
| Vitaminas para piensos | Se utilizan para mantener la función fisiológica normal y el crecimiento y desarrollo normales de los animales. |
| Aromas y edulcorantes para piensos | Estos aromas y edulcorantes ayudan a enmascarar sabores y olores durante los cambios en aditivos o medicamentos y los hacen ideales para dietas animales en transición. |
| Acidificantes para piensos | Los acidificantes para piensos animales son ácidos orgánicos incorporados al pienso con fines nutricionales o conservantes. Los acidificantes mejoran la congestión y el equilibrio microbiológico en los tractos alimentario y digestivo del ganado. |
| Minerales para piensos | Los minerales para piensos desempeñan un papel importante en los requisitos dietéticos regulares del pienso animal. |
| Aglutinantes para piensos | Los aglutinantes para piensos son los agentes ligantes utilizados en la fabricación de productos seguros de pienso animal. Mejoran el sabor de los alimentos y prolongan el período de almacenamiento del pienso. |
| Términos clave | Abreviatura |
| LSDV | Virus de la dermatosis nodular contagiosa |
| ASF | Fiebre porcina africana |
| GPA | Antibióticos promotores del crecimiento |
| NSP | Polisacáridos no amiláceos |
| PUFA | Ácido graso poliinsaturado |
| Afs | Aflatoxinas |
| AGP | Promotores de crecimiento antibióticos |
| FAO | La Organización de las Naciones Unidas para la Alimentación y la Agricultura |
| USDA | El Departamento de Agricultura de los Estados Unidos |


Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR LAS VARIABLES CLAVE: Con el fin de construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se contrastan con los números históricos del mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: CONSTRUIR UN MODELO DE MERCADO: Las estimaciones del tamaño del mercado para los años de pronóstico se expresan en términos nominales. La inflación no forma parte de los precios y el precio de venta promedio (PVP) se mantiene constante a lo largo del período de pronóstico.
- Paso 3: VALIDAR Y FINALIZAR: En este importante paso, todos los números del mercado, las variables y las opiniones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen integral del mercado estudiado.
- Paso 4: RESULTADOS DE LA INVESTIGACIÓN: Informes sindicados, encargos de consultoría personalizada, bases de datos y plataformas de suscripción




 Sus datos están seguros y nunca se venden ni se comparten.

