
Tamaño y Cuota del Mercado de Memorias No Volátiles Emergentes
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
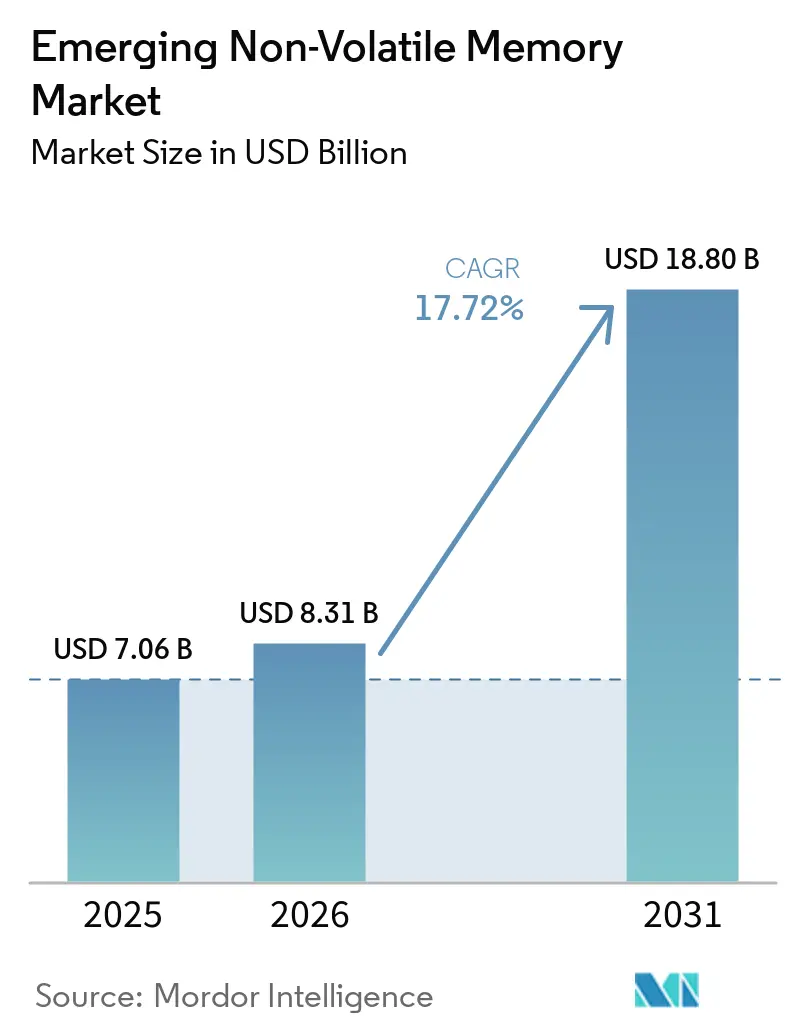
| Tamaño del Mercado (2026) | 8.31 Mil millones de dólares |
| Tamaño del Mercado (2031) | 18.80 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 17.72 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
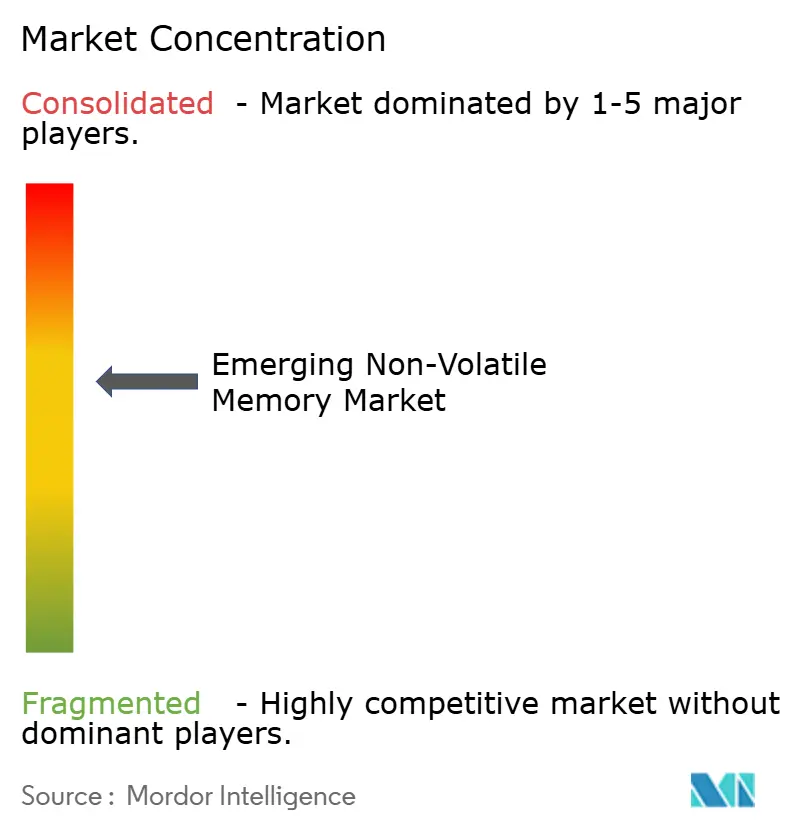
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Memorias No Volátiles Emergentes por Mordor Intelligence
El tamaño del mercado de memorias no volátiles emergentes fue valorado en USD 7,06 mil millones en 2025 y se estima que crecerá desde USD 8,31 mil millones en 2026 hasta alcanzar USD 18,8 mil millones en 2031, a una CAGR del 17,72% durante el período de previsión (2026-2031). La creciente demanda de latencia por debajo del microsegundo en el entrenamiento de IA en centros de datos, la electrificación del automóvil y el aumento de las cargas de trabajo de inferencia de IA en el borde están acelerando la migración estructural desde la memoria flash heredada hacia las tecnologías magnetorresistiva, resistiva, de cambio de fase y ferroeléctrica. Los incentivos del sector público en virtud de la Ley CHIPS y Ciencia de EE. UU., la Ley Europea de Chips y los subsidios chinos comparables están redirigiendo capital hacia fábricas de memoria nacionales. Mientras tanto, la habilitación de MRAM integrada en fundición a 22 nanómetros y por debajo permite a los diseñadores consolidar lógica y almacenamiento en un único chip. La electrificación del automóvil es otro catalizador, ya que la retención a alta temperatura y la capacidad de encendido instantáneo satisfacen los requisitos de los Sistemas Avanzados de Asistencia al Conductor, las unidades de gestión de batería y los controladores de dominio. Las estrategias competitivas se centran en la integración vertical, el licenciamiento y la diversificación de cartera, a medida que los proveedores establecidos de NAND defienden su posición frente a las empresas emergentes especializadas que ofrecen reemplazos directos de flash en los segmentos industrial y automotriz.
Conclusiones Clave del Informe
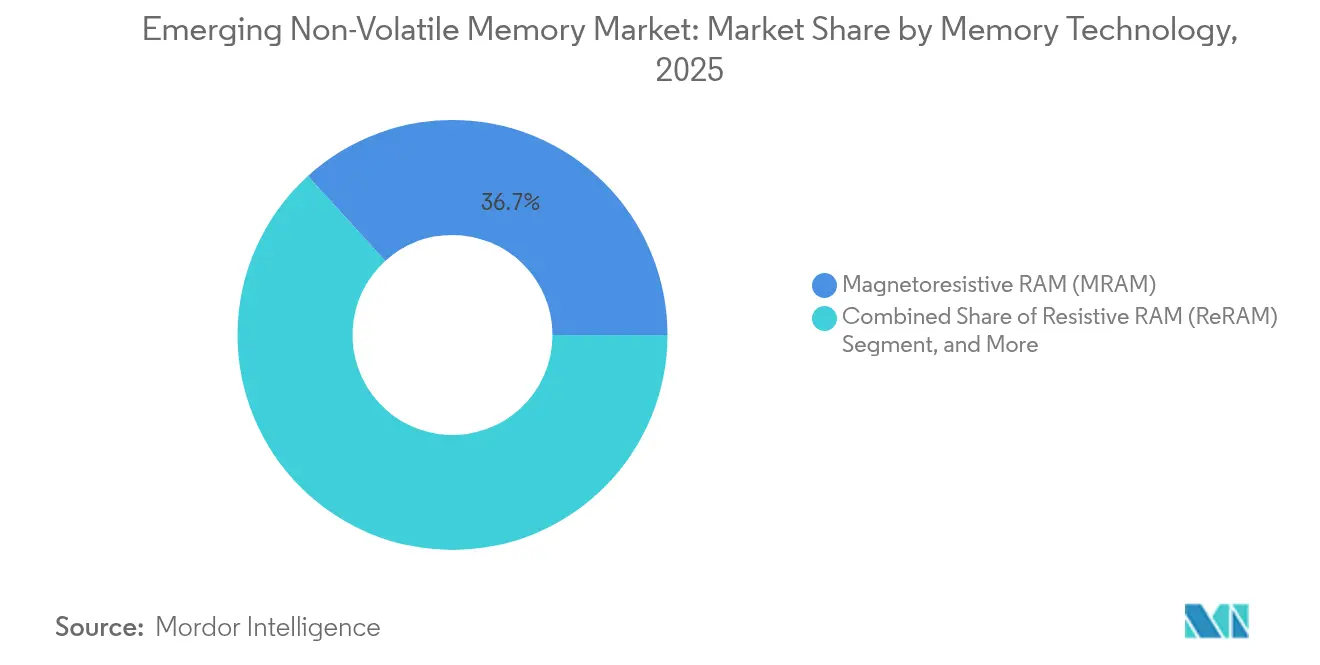
- Por tecnología de memoria, la RAM magnetorresistiva lideró el mercado de memorias no volátiles emergentes con una cuota de ingresos del 36,74% en 2025; se prevé que la RAM resistiva se expanda a una CAGR del 20,12% hasta 2031.
- Por tipo, los módulos independientes representaron el 63,12% de los envíos de 2025 en el mercado de memorias no volátiles emergentes, mientras que se proyecta que las variantes integradas crezcan a una CAGR del 18,67% hasta 2031.
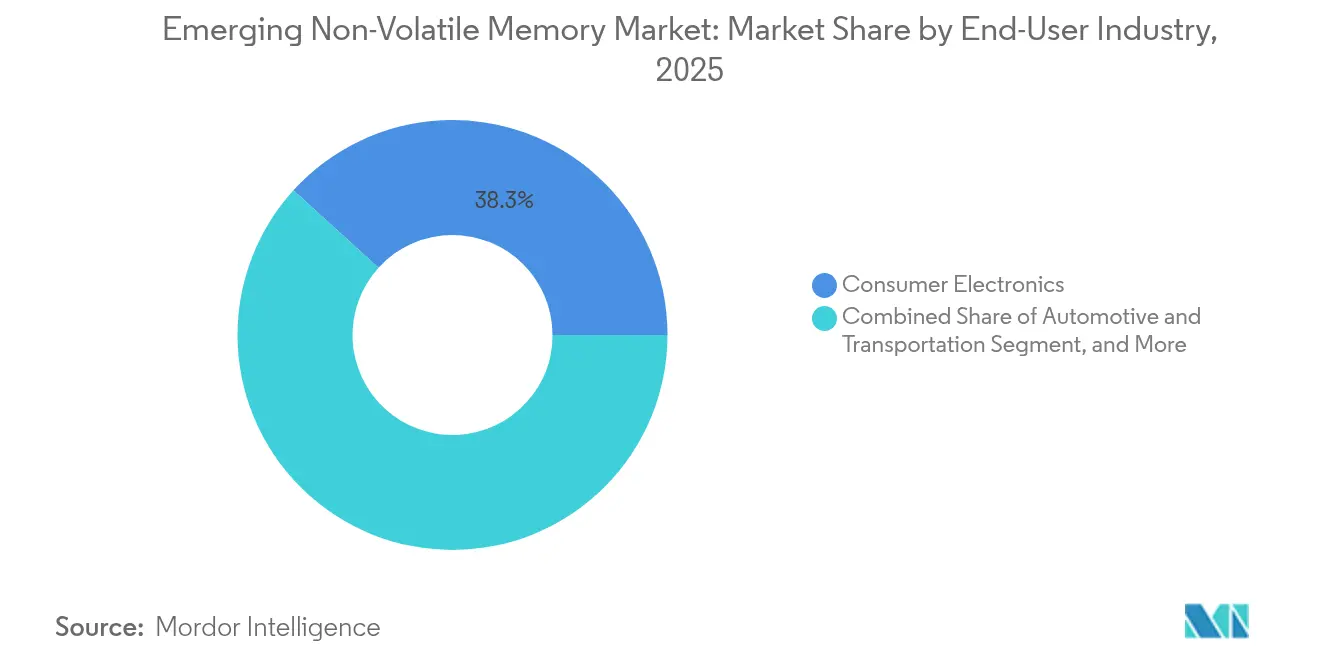
- Por industria de usuario final, la electrónica de consumo representó el 38,25% de la demanda en 2025 del mercado de memorias no volátiles emergentes; se prevé que la automoción y el transporte avancen a una CAGR del 21,05% entre 2026 y 2031.
- Por aplicación, la memoria caché y el almacenamiento empresarial captaron el 43,20% de los ingresos de 2025 del mercado de memorias no volátiles emergentes; se espera que los teléfonos móviles y los dispositivos ponibles crezcan a una CAGR del 21,10% hasta 2031.
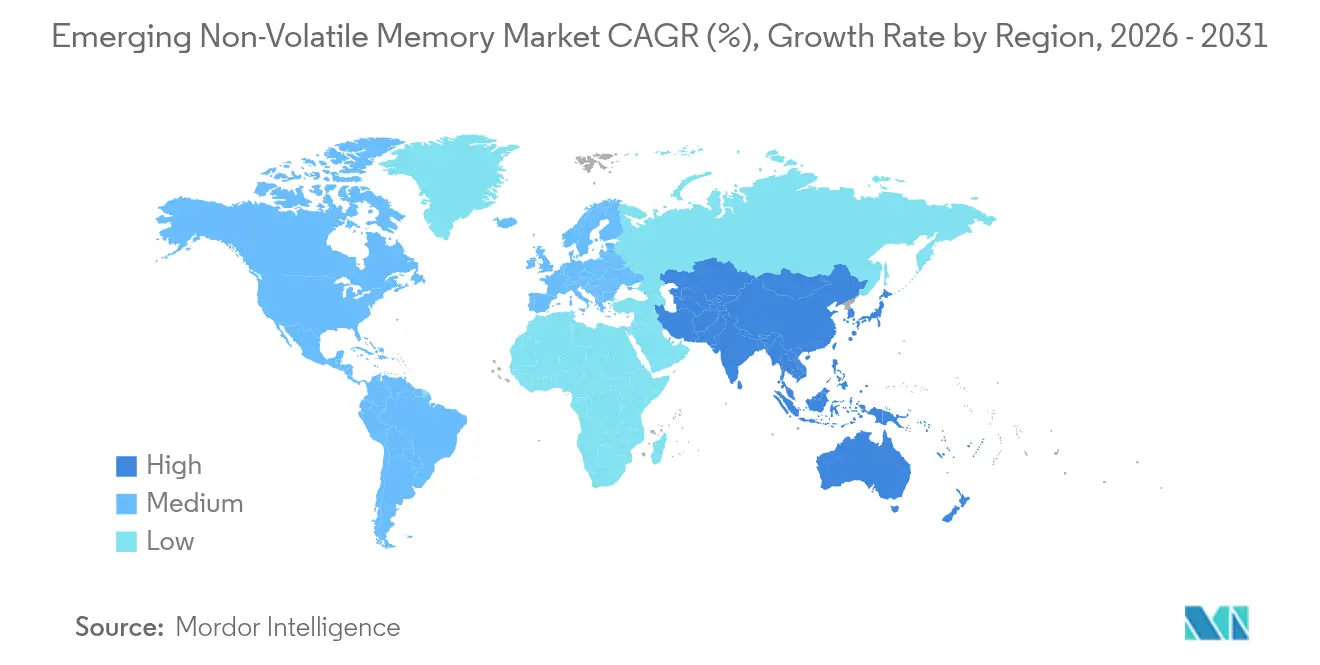
- Por geografía, la región de Asia Pacífico dominó el mercado de memorias no volátiles emergentes con una cuota del 40,35% en 2025 y es también la región de más rápido crecimiento, expandiéndose a una CAGR del 19,82% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Demanda explosiva de almacenamiento de baja latencia y alto ancho de banda en centros de datos de IA | +3.2% | Global, más intensa en América del Norte y Asia Pacífico | Mediano plazo (2-4 años) |
| Cambio hacia memorias energéticamente eficientes para dispositivos IoT y ponibles | +2.8% | Global, liderada por los centros de electrónica de consumo de Asia Pacífico | Corto plazo (≤ 2 años) |
| Electrificación del automóvil y ADAS que requieren memoria no volátil de alta temperatura y alta resistencia | +3.5% | Corredores automotrices de Europa, América del Norte y Asia Pacífico | Mediano plazo (2-4 años) |
| La habilitación de MRAM y ReRAM integradas en fundición por debajo de 28 nm permite el reemplazo de flash | +3.1% | Fundiciones de Asia Pacífico, con extensión a América del Norte | Mediano plazo (2-4 años) |
| Demanda del mercado de cómputo en memoria para chips de IA en el borde | +2.9% | Global, adopción temprana en América del Norte y Asia Pacífico | Largo plazo (≥ 4 años) |
| Incentivos gubernamentales de soberanía semiconductora para expandir fábricas nacionales | +2.6% | Estados Unidos, Unión Europea, China, India | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Explosiva de Almacenamiento de Baja Latencia y Alto Ancho de Banda en Centros de Datos de IA
Los operadores de infraestructura a hiperescala que ejecutan modelos de lenguaje de gran escala están alcanzando el límite de la memoria, donde la energía utilizada para transferir datos entre la DRAM y la NAND supera la energía empleada en el cómputo. La memoria no volátil emergente ofrece acceso por debajo de los 100 nanosegundos y direccionabilidad a nivel de byte, lo que permite que los conjuntos de datos de entrenamiento persistan en su lugar a través de ciclos de encendido y apagado, reduciendo la dependencia de los costosos niveles de DRAM. Las tecnologías de memoria persistente de alta velocidad conforman un segmento en crecimiento del mercado de memoria no volátil. El prototipo de MRAM de transferencia de espín de 1 gigabit de Samsung demostró escrituras de 10 nanosegundos en 2024, validando la ventaja de latencia frente a la NAND.[1] La discontinuación de Intel Optane en 2022 intensificó el impulso hacia los niveles de MRAM y ReRAM. A medida que los modelos de transformadores escalan más allá del billón de parámetros, la memoria persistente se vuelve esencial para los puntos de control frecuentes, impulsando la adopción en sistemas de recomendación y canalizaciones de detección de fraude.
Cambio hacia Memorias Energéticamente Eficientes para Dispositivos IoT y Ponibles
Los dispositivos con restricciones de batería están reemplazando la memoria NOR flash serie con RAM ferroeléctrica y MRAM para eliminar las altas corrientes de escritura y la sobrecarga de borrado antes de escritura. STMicroelectronics reveló en 2024 que la FRAM integrada redujo la energía del sistema en un 40% en microcontroladores de ultra bajo consumo.[2] Los asistentes de voz siempre activos y los monitores de salud continuos necesitan activación instantánea y cero fuga en espera, beneficios que se alinean con la corriente de espera por debajo del microamperio de la FRAM. Las reglas de Ecodiseño de la Unión Europea, que exigen el etiquetado de eficiencia energética, están reforzando la adopción.
Electrificación del Automóvil y ADAS que Requieren Memoria No Volátil de Alta Temperatura y Alta Resistencia
Los Sistemas Avanzados de Asistencia al Conductor, las unidades de gestión de batería y las actualizaciones de firmware por vía inalámbrica dependen de memorias que retienen datos a temperaturas superiores a 125 °C y soportan 10^9 ciclos de escritura. La MRAM de grado automotriz de Everspin, calificada según AEC-Q100 Grado 1, demuestra retención de datos a 150 °C. Infineon se asoció con Everspin en 2024 para integrar MRAM de 256 megabits en sus microcontroladores AURIX, habilitando la autonomía de Nivel 3 que requiere arranque instantáneo y redundancia operativa en caso de fallo. El cumplimiento de las normas de seguridad funcional ISO 26262 amplifica la demanda de modos de fallo predecibles.
Habilitación de MRAM Integrada en Fundición por Debajo de 28 nm para el Reemplazo de Flash
TSMC habilitó una plataforma de MRAM integrada a 22 nanómetros para producción en volumen en 2024, permitiendo a los diseñadores co-integrar lógica, SRAM y almacenamiento no volátil en un único chip. GlobalFoundries siguió con un proceso de eMRAM a 12 nanómetros que abarca de −40 a 125 °C y presenta una velocidad de escritura de 10 nanosegundos. Eliminar la memoria flash serie externa reduce los costes de la lista de materiales, el área de la placa y la latencia de arranque, especialmente en microcontroladores seguros y aceleradores de IA en el borde.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto coste de fabricación y desafíos de rendimiento en nodos por debajo de 20 nm | -2.1% | Global, más agudo donde la capacidad de nodos avanzados es escasa | Corto plazo (≤ 2 años) |
| Falta de estándares unificados para interfaces de controlador y pilas de software | -1.8% | Global, que ralentiza la adopción en segmentos empresariales y automotrices | Mediano plazo (2-4 años) |
| Variabilidad de resistencia a nivel de dispositivo que limita las cargas de trabajo de escritura intensiva | -1.3% | Global, que impacta en las aplicaciones de centros de datos e industriales | Mediano plazo (2-4 años) |
| Dependencia de la cadena de suministro de materiales magnéticos y de tierras raras críticos | -1.5% | Global, con mayor riesgo en regiones de fuente única | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Coste de Fabricación y Desafíos de Rendimiento en Nodos por Debajo de 20 nm
Las pilas de memorias no volátiles emergentes incorporan capas de máscara especializadas y pasos de deposición de capas atómicas, lo que aumenta el coste de la oblea entre un 20% y un 30% sobre el CMOS de referencia. Los escáneres de ultravioleta extremo, que superan los USD 150 millones cada uno, concentran la capacidad en un puñado de fábricas, lo que limita la elasticidad del suministro. Las primeras ejecuciones piloto reportan densidades de defectos de dos a tres veces superiores a los procesos NAND maduros, lo que pospone la paridad de costes en los dispositivos de consumo y modera el crecimiento unitario a corto plazo.
Falta de Estándares Unificados para Interfaces de Controlador y Pilas de Software
Los estándares JEDEC, como NVDIMM-P, abordan la DRAM persistente pero omiten la memoria no volátil direccionable por bytes, lo que obliga a los fabricantes de equipos originales a soportar controladores propietarios.[3] La fragmentación infla los plazos de habilitación en sectores de seguridad crítica y dificulta el suministro múltiple, mientras que solo se han realizado avances parciales hacia las extensiones NVMe para memoria persistente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Memoria:
La MRAM Mantiene el Liderazgo, la ReRAM Gana TerrenoLa RAM magnetorresistiva representó el 36,74% de los ingresos de 2025, respaldada por su habilitación en microcontroladores automotrices y controladores industriales que demandan capacidad de encendido instantáneo. Se prevé que la RAM resistiva crezca a una tasa anual del 20,12% hasta 2031, ya que su estructura de celda de dos terminales aprovecha las herramientas de puerta de alta constante dieléctrica existentes. La trayectoria de costes de la ReRAM atrae a los diseñadores sin fábrica propia que buscan reemplazos directos de flash sin necesidad de equipos de deposición magnética. La memoria de cambio de fase sigue siendo una opción de nicho en cajas negras automotrices y grabadoras aeroespaciales, que valoran las escrituras deterministas y la tolerancia a la radiación. La RAM ferroeléctrica mantiene un papel en los microcontroladores de ultra bajo consumo y las etiquetas RFID, donde la resistencia ilimitada compensa las limitaciones de densidad. Las arquitecturas de cruce de puntos como 3D XPoint se están reposicionando para aceleradores de IA en el borde que deben preservar los pesos del modelo durante los reinicios. El prototipo de 1 gigabit de Samsung verifica que los diseños de transferencia de espín están reduciendo la brecha de latencia con las variantes de torque de órbita de espín, reforzando el dominio de la MRAM.
La flexibilidad de la ReRAM en materiales de conmutación, como el óxido de tántalo, el óxido de hafnio y el óxido de titanio, permite a las fundiciones adaptarse a los requisitos específicos del nodo. La asociación de Weebit Nano en 2024 con SkyWater para habilitar ReRAM a 130 nm para aplicaciones espaciales endurecidas frente a la radiación demuestra su idoneidad para nodos especiales. La resistencia de la RAM ferroeléctrica, que supera los 10^14 ciclos, la mantiene relevante en despliegues de medidores inteligentes, donde registra datos de sensores cada pocos segundos durante períodos de vida de varias décadas. Los diseños híbridos como Z-NAND de Samsung combinan búferes de MRAM con NAND de alta densidad para extender la resistencia en cargas de trabajo de escritura intensiva.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Tipo:
Las Variantes Integradas Se Aceleran a Medida que Profundiza la Integración en SoCLos módulos independientes contribuyeron con el 63,12% de los envíos de 2025, sirviendo a matrices de almacenamiento empresarial y controladores industriales que valoran los paquetes reemplazables en campo. Se proyecta que la memoria no volátil integrada crezca a una tasa anual del 18,67% hasta 2031, impulsada por los diseñadores de sistemas en chip que eliminan la memoria flash serie externa para reducir la latencia y los presupuestos de potencia. Las plataformas de eMRAM a 22 nm de TSMC y de eMRAM a 12 nm de GlobalFoundries permiten que el firmware, los datos de calibración y los pesos de redes neuronales residan en el propio chip. Se proyecta que el tamaño del mercado de memorias no volátiles emergentes para aplicaciones integradas se expanda rápidamente a medida que la electrónica de consumo adopte la detección siempre activa.
Los módulos independientes siguen siendo la opción preferida donde la capacidad y la mantenibilidad son cruciales, como en las redes de área de almacenamiento y los PLC industriales. El módulo de MRAM de 256 megabits de Everspin apunta a los niveles de caché donde la protección contra fallos de alimentación y la resistencia ilimitada superan las primas de precio. Los ciclos de habilitación para las variantes integradas son más largos porque las fundiciones deben validar la estabilidad térmica en toda la ventana del proceso; sin embargo, el ahorro en área de placa y el coste de ensamblaje refuerzan la trayectoria de migración.
Por Industria de Usuario Final:
La Automoción Supera al Consumo por la Demanda de ADASLa electrónica de consumo capturó el 38,25% de los ingresos de 2025, pero la automoción y el transporte están en camino de alcanzar una CAGR del 21,05% hasta 2031, a medida que los controladores de dominio centralizados consolidan docenas de unidades de control. El mercado de memorias no volátiles emergentes admite el encendido instantáneo, la retención a alta temperatura y los requisitos operativos en caso de fallo inherentes a la autonomía de Nivel 3. La demanda de centros de datos empresariales, aunque menor en ingresos, es crítica para los niveles de memoria de clase de almacenamiento que conectan la DRAM y la NAND. Los segmentos industriales favorecen la FRAM y la ReRAM por su resistencia ilimitada en entornos adversos, mientras que las aplicaciones sanitarias adoptan la memoria no volátil para sensores implantables que requieren retención de datos durante los cambios de batería. Los segmentos aeroespacial y de defensa especifican variantes endurecidas frente a la radiación, beneficiándose de la tolerancia de la ReRAM a los eventos de partícula única.
La demanda automotriz se ejemplifica con la integración de Infineon de MRAM de 256 megabits en los microcontroladores AURIX, cumpliendo con los mandatos de arranque instantáneo y redundancia operativa en caso de fallo. El crecimiento de la electrónica de consumo se ralentiza a medida que la penetración de los teléfonos inteligentes se estabiliza, pero los dispositivos ponibles mantienen el impulso al incorporar sensores siempre activos y asistentes de voz que necesitan un estado persistente sin la latencia de la flash.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Aplicación:
Los Teléfonos Móviles y Dispositivos Ponibles Registran el Crecimiento Más RápidoLa memoria caché y el almacenamiento empresarial representaron el 43,20% de los ingresos de 2025, aprovechando los búferes de MRAM y de cambio de fase que protegen a la NAND de las cargas de trabajo de escritura intensiva. Se prevé que los teléfonos móviles y los dispositivos ponibles crezcan a una tasa anual del 21,10% debido a la proliferación de la monitorización continua de la salud y la inferencia de IA en el dispositivo.
Se espera que el tamaño del mercado de memorias no volátiles emergentes para teléfonos móviles y dispositivos ponibles se duplique a medida que la FRAM integrada reemplace a la flash en los microcontroladores de ultra bajo consumo. Las aplicaciones de control industrial y automotriz dependen de la MRAM y la FRAM para los estados de encendido instantáneo en rangos de −40 a 125 °C, mientras que las arquitecturas de almacenamiento masivo híbridas combinan NAND con delgados búferes de MRAM para extender la resistencia. Los despliegues de microcontroladores seguros y tarjetas inteligentes utilizan la función de programación única de la ReRAM como raíz de confianza de hardware.
Análisis Geográfico
Mercado de Memoria No Volátil Emergente en APAC
La región de Asia Pacífico representó el 40,35% de los ingresos de 2025 y se proyecta que crecerá a una tasa anual del 19,82% hasta 2031. La región se beneficia de las líneas piloto de Samsung y SK Hynix en Corea del Sur, el eMRAM de 22 nm de TSMC en Taiwán y los programas respaldados por el Estado chino para localizar la producción de RAM resistiva. Las densas cadenas de suministro de electrónica de consumo y automoción refuerzan un ciclo virtuoso de prototipado y aumento de volumen. El mercado de memoria no volátil emergente se ve además impulsado por la creciente adopción de vehículos eléctricos de batería en Asia Pacífico, que requieren almacenamiento de alta temperatura y alta resistencia.
Mercado de Memoria No Volátil Emergente en América del Norte y Europa
América del Norte impulsa la memoria endurecida contra la radiación para aplicaciones aeroespaciales y de defensa, con el eMRAM de 12 nm de GlobalFoundries al servicio de microcontroladores automotrices e industriales. La Ley CHIPS y Ciencia de los EE. UU. asigna fondos a fábricas nacionales, mejorando así la seguridad del suministro para los contratistas de defensa. Europa aprovecha la Ley de Chips de 43 mil millones de EUR para ampliar la capacidad semiconductora; Infineon y STMicroelectronics están desarrollando pilotos de MRAM embebida para la electrificación automotriz. La cuota del mercado de memoria no volátil emergente en Europa aumenta debido a los estrictos estándares de seguridad funcional que favorecen la MRAM.
Mercado de Memoria No Volátil Emergente en MEA y América del Sur
América del Sur, Oriente Medio y África se encuentran en etapas tempranas de adopción, con enfoque en la medición de redes inteligentes, la telemetría de petróleo y gas y los pagos móviles. El proyecto NEOM de Arabia Saudita está desarrollando pilotos de registradores de datos basados en MRAM para la gestión energética, mientras que los despliegues en África se centran en controladores solares fuera de la red que requieren memoria de bajo consumo y alta resistencia.
Panorama regulatorio
Los controles de exportación y la aplicación de normas comerciales están configurando cada vez más la trayectoria de comercialización de la memoria avanzada y la NVM emergente, especialmente cuando la MRAM y la ReRAM embebidas están vinculadas a la fabricación en nodos avanzados. En enero de 2026, el Departamento de Comercio de EE. UU., a través de la Oficina de Industria y Seguridad (BIS), modificó los parámetros de control de exportación para semiconductores de computación avanzada destinados a China y Macao. En mayo de 2026, la BIS emitió orientación adicional aclarando que ciertos requisitos de licencia siguen a la sede de las entidades del Grupo de Países D:5 o Macao, incluso cuando dichas entidades operan fuera de esas jurisdicciones, lo que endurece el control de cumplimiento en las cadenas de suministro globales.
En Europa, la política de soberanía de semiconductores continúa influyendo en la planificación de capacidad y la asignación de incentivos. En junio de 2026, la Comisión Europea adoptó formalmente una propuesta para la Ley de Chips 2.0 (COM(2026) 504), destacando dependencias estratégicas, incluida la capacidad de fabricación regional limitada en tecnologías de memoria. Por separado, la aplicación de la propiedad intelectual y las importaciones sigue siendo un factor para el suministro de dispositivos de memoria; en junio de 2026, la Comisión de Comercio Internacional de EE. UU. inició una investigación en virtud de la Sección 337 relacionada con chips de memoria NAND flash y DRAM importados, lo que refuerza el riesgo de interrupción comercial para los componentes de memoria utilizados en almacenamiento empresarial y sistemas embebidos.
Análisis de la cadena de valor
La cadena de valor de la memoria no volátil emergente comienza con los materiales y equipos necesarios para las capas de memoria no estándar, y luego avanza a través de la fabricación de obleas, el empaquetado, la calificación y la integración posterior de módulos y sistemas. En el segmento inicial, la producción de MRAM depende de capacidades especializadas de depósito y grabado de uniones de túnel magnético, con ecosistemas de herramientas liderados por proveedores como Applied Materials y Tokyo Electron. La disponibilidad limitada de estas cámaras especializadas y los largos plazos de entrega de equipos semiconductores pueden limitar la transición de la producción piloto a la de volumen.
Las fundiciones y los IDM luego integran los pasos de MRAM/ReRAM/FRAM/PCM en los flujos CMOS, seguidos por los OSAT y proveedores de empaquetado avanzado que cada vez más respaldan la integración heterogénea para diseños de memoria más lógica. Las asociaciones intermedias también reflejan cómo se utilizan las licencias de PI y la habilitación de fundición para alcanzar nodos fabricables y ampliar el acceso de los clientes: Weebit Nano otorgó licencia de ReRAM a onsemi (enero de 2025) y posteriormente presentó chips de prueba de ReRAM embebida en la planta de producción de 300 mm de onsemi en East Fishkill, Nueva York (octubre de 2025). En el ámbito del empaquetado, Deca Technologies y la subsidiaria de Microchip, Silicon Storage Technology, colaboraron (septiembre de 2025) para desarrollar un paquete de chiplet de NVM que combina fan-out con memoria embebida, lo que refleja el creciente uso de chiplets para reducir el costo del sistema y el riesgo de integración frente a diseños monolíticos para SoC automotrices y de IA en el borde.
Panorama Competitivo
La competencia es moderada. Samsung, SK Hynix, Micron y Kioxia controlan colectivamente más del 55% de los ingresos, aprovechando su escala y relaciones con los clientes. Las empresas emergentes especializadas como Everspin, Weebit Nano, Avalanche Technology y Crossbar licencian propiedad intelectual y se asocian con fundiciones para eludir las inversiones en fábricas. La diferenciación tecnológica impulsa la competencia, ya que los proveedores compiten por ofrecer menor latencia de escritura, mayor resistencia y rangos de temperatura más amplios. El prototipo de MRAM STT de 1 gigabit de Samsung posiciona a la empresa para desplazar a la DRAM en los niveles de caché persistente. Everspin se centra en módulos independientes para almacenamiento empresarial donde la resistencia ilimitada justifica las primas de precio. Las asociaciones con fundiciones son críticas; la eMRAM a 22 nm de TSMC y la eMRAM a 12 nm de GlobalFoundries proporcionan a los diseñadores sin fábrica propia rutas de suministro fiables.
La participación en organismos de normalización también da forma al campo, ya que las empresas influyen en las interfaces JEDEC que podrían consolidar ventajas arquitectónicas. La integración vertical está emergiendo: Infineon y Renesas integran MRAM en microcontroladores para asegurar carteras automotrices diferenciadas. Las solicitudes de patentes se centran en la ingeniería de uniones de túnel y los dispositivos selectores para matrices de cruce de puntos, con Samsung, Intel y TSMC poseyendo colectivamente más del 40% de las patentes de MRAM concedidas a partir de 2024. La industria de memorias no volátiles emergentes equilibra así la escala de los actores establecidos con la agilidad de las empresas emergentes.
Líderes de la Industria de Memorias No Volátiles Emergentes
-
Samsung Electronics Co. Ltd.
-
SK Hynix Inc.
-
Micron Technology Inc.
-
Intel Corporation
-
Western Digital Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Memoria No Volátil Emergente Empresas cubiertas en este informe
- Samsung Electronics Co. Ltd.
- SK Hynix Inc.
- Micron Technology Inc.
- Intel Corporation
- Western Digital Corporation
- Kioxia Holdings Corporation
- Everspin Technologies Inc.
- Crossbar Inc.
- Weebit Nano Ltd.
- Nantero Inc.
- Fujitsu Ltd.
- Texas Instruments Incorporated
- Infineon Technologies AG
- STMicroelectronics N.V.
- Renesas Electronics Corporation
- TSMC (Taiwan Semiconductor Manufacturing Company Limited)
- GlobalFoundries Inc.
- United Microelectronics Corporation
- Avalanche Technology Inc.
- Adesto Technologies Corporation
- Toshiba Electronic Devices and Storage Corporation
- Winbond Electronics Corporation
- NXP Semiconductors N.V.
Lea el análisis de las empresas de memoria no volátil emergente
Oportunidades de mercado y perspectivas futuras
El escalado y la calificación de memoria embebida en nodos avanzados están creando espacios en blanco en la computación de IA en el borde y automotriz, donde los diseñadores desean eliminar la memoria flash serial externa manteniendo el comportamiento de encendido instantáneo. El progreso técnico en 2026 respalda esta dirección: en ISSCC 2026 se presentó una macro STT-MRAM embebida de 16 nm (168 Mb) con un rendimiento de lectura de 51,2 Gb/s destinada a casos de uso automotrices y de IA en el borde, y Samsung informó una implementación de MRAM embebida FinFET de 8 nm con un hito de rendimiento de producción en masa (abril de 2026). Estos casos de referencia amplían el conjunto de plataformas SoC donde la NVM emergente compite directamente con la memoria flash embebida para código de arranque seguro, calibración y estados de inferencia siempre activos.
La infraestructura de IA empresarial también continúa impulsando la innovación en almacenamiento y memoria hacia niveles de mayor rendimiento, creando oportunidades para proveedores que puedan combinar ventajas de durabilidad y latencia con costos fabricables. Por ejemplo, Samsung comenzó la producción en masa de una SSD empresarial PCIe 6.0 (PM1763) optimizada para infraestructura de IA en julio de 2026, lo que refuerza cómo los requisitos de hiperescala están impulsando el avance de la pila de almacenamiento y aumentando el interés en rutas de escritura más rápidas y duraderas, donde se evalúan los búferes MRAM/PCM y las arquitecturas de memoria persistente. Las inversiones regionales y los ecosistemas de socios en torno a la memoria también brindan apoyo: la propuesta de la Ley de Chips 2.0 de la Comisión Europea (junio de 2026) enmarca explícitamente la capacidad de memoria como una brecha de dependencia, mientras que Kioxia y SanDisk comenzaron la producción de memoria flash 3D de décima generación en la instalación Fab2 (K2) de la Planta de Kitakami (julio de 2026). Ese continuo aumento de la producción de memoria flash mantiene la presión competitiva sobre los proveedores de NVM emergente para que se centren en los segmentos embebidos, de alta temperatura y de alta durabilidad, donde las compensaciones de escalado y durabilidad de la memoria flash se manifiestan más claramente.
Desarrollos recientes de la industria en Mercado de Memoria No Volátil Emergente
- Julio de 2026: Samsung Electronics comenzó la producción en masa de su SSD empresarial PM1763 basada en PCIe 6.0, construida sobre V-NAND de novena generación. El lanzamiento apunta a cargas de trabajo de infraestructura de IA de próxima generación que exigen mayor rendimiento y menor latencia en la capa de almacenamiento, elevando los parámetros de referencia de rendimiento que influyen en las arquitecturas de memoria persistente y caché adyacentes.
- Junio de 2026: NVIDIA y SK hynix anunciaron una asociación tecnológica plurianual para codesarrollar soluciones de memoria de próxima generación para la infraestructura de IA de NVIDIA. La colaboración formaliza un vínculo de hoja de ruta entre las principales plataformas de computación de IA y los proveedores de memoria, ajustando los ciclos de calificación y la alineación de suministro para los subsistemas de memoria de alto rendimiento utilizados en centros de datos.
- Abril de 2026: Samsung Electronics informó un hito de rendimiento de producción en masa para un diseño de MRAM embebida en un proceso FinFET de 8 nm. Este avance apunta a la implementación a corto plazo de MRAM embebida dentro de productos de sistema en chip, impulsando el arranque seguro, la calibración y la memoria siempre activa para aplicaciones automotrices y de IA en el borde.
Mercado de Memoria No Volátil Emergente Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de memoria no volátil emergente abarca los ingresos generados por las tecnologías NVM más recientes utilizadas como componentes independientes o integrados en chips, en aplicaciones como electrónica de consumo, industrial, empresarial y de centros de datos, y automotriz.
Exclusiones del alcance: Se excluyen las categorías de memoria convencionales y maduras que no están posicionadas como NVM emergente (por ejemplo, NAND y DRAM convencionales), y no se contabiliza el valor del sistema de dispositivos aguas abajo más allá del contenido de memoria.
Descripción General de la Segmentación
- Por Tecnología de Memoria
- RAM Magnetorresistiva (MRAM)
- RAM Resistiva (ReRAM)
- Memoria de Cambio de Fase (PCM)
- RAM Ferroeléctrica (FRAM)
- 3D XPoint / Otras Emergentes
- Por Tipo
- Independiente
- Integrada
- Por Industria de Usuario Final
- Electrónica de Consumo
- Industrial
- Empresa y Centro de Datos
- Automoción y Transporte
- Salud y Dispositivos Médicos
- Aeroespacial y Defensa
- Otras Industrias de Usuario Final
- Por Aplicación
- Memoria Caché y Almacenamiento Empresarial
- Teléfonos Móviles y Dispositivos Ponibles
- Control Industrial y Automotriz
- Almacenamiento Masivo
- MCU Integrado y Tarjetas Inteligentes
- Otras Aplicaciones
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con el establecimiento de las señales de demanda y el contexto de capacidad del lado de la oferta que subyacen a la adopción de memoria emergente. Se consultaron fuentes públicas como estadísticas de comercio de semiconductores de UN Comtrade, indicadores de producción e industria del Banco Mundial, y comunicados de políticas y programas del Departamento de Comercio de los Estados Unidos (incluidas las actualizaciones relacionadas con CHIPS). Para el contexto tecnológico, se utilizaron normas y publicaciones técnicas de JEDEC e IEEE.
Para traducir esas señales en un modelo utilizable, también se revisaron informes anuales y presentaciones de resultados de empresas, y se recopilaron anuncios de fundiciones y empaquetado reportados en prensa de reconocido prestigio. En paralelo, se revisaron artículos técnicos que describen dónde se están diseñando MRAM, ReRAM, PCM y FeRAM. Cuando fue necesario, se utilizaron suscripciones de pago para información financiera y de noticias de empresas, así como para bases de datos de patentes, con el fin de verificar el momento de la comercialización y los principales diseños ganadores. Estas fuentes documentales son ilustrativas, y también se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué está siendo enviado realmente y qué sigue en fase de calificación, lo cual es una brecha común en los temas de memoria emergente. Se conversó con una combinación de participantes del ecosistema de dispositivos, incluidos actores de IP de memoria y a nivel de oblea, contactos del canal de módulos y componentes, y equipos de ingeniería y adquisiciones de usuarios finales en las principales regiones.
Las conversaciones se utilizaron para confirmar los casos de uso típicos (como caché, aceleración de almacenamiento empresarial y dispositivos móviles o wearables), la tasa de incorporación esperada de memoria integrada en nuevos nodos, y cómo los precios evolucionan con la densidad y los grados de fiabilidad.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | CXOs: 12% | APAC: 52% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 30% | EMEA: 30% |
| Actores menores: 14% | Gerentes: 58% | Américas: 18% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo, donde los indicadores de producción de semiconductores, la actividad de diseño y los indicadores de fabricación de electrónica en los mercados finales se tradujeron en un conjunto de demanda direccionable para NVM emergente, y luego se filtraron por adopción tecnológica y adecuación al caso de uso. Para mantener los totales realistas, los resultados se corroboraron con verificaciones selectivas de abajo hacia arriba, como el precio de venta promedio muestral multiplicado por los envíos de bits estimados para piezas independientes, y los inicios de oblea muestrales multiplicados por la penetración integrada para los nodos de proceso clave.
El modelo utilizó un pequeño conjunto de variables que pueden verificarse y explicarse, incluyendo la combinación de integrado frente a independiente, la progresión del precio de venta promedio por densidad, las tasas de incorporación en los dispositivos objetivo, el ritmo de las rampas de calificación a volumen, y las tendencias de producción electrónica regional. Dado que no todos los proveedores divulgan los volúmenes con claridad, las brechas se gestionaron utilizando rangos acotados obtenidos de entrevistas, y luego se fueron reduciendo mediante señales públicas como la capacidad anunciada, la disponibilidad de procesos y la intensidad de patentes en torno a tipos específicos de NVM.
Para la previsión, se utilizó un análisis de escenarios respaldado por el consenso de expertos sobre el momento de adopción, dado que el mercado puede oscilar en función de retrasos en la calificación o victorias de diseño más rápidas de lo esperado. Las trayectorias de crecimiento se sometieron a pruebas de estrés frente a restricciones prácticas como los calendarios de habilitación de fundiciones, la preparación de empaquetado y pruebas, y los requisitos de fiabilidad de los usuarios finales, antes de que nosotros aprobáramos las cifras finales.
Ciclo de Validación y Actualización de Datos
Los resultados se verificaron frente a señales independientes, como el contenido de memoria implícito por categoría de dispositivo y la participación esperada de NVM emergente dentro del gasto más amplio en memoria no volátil, y luego se compararon con lo que los entrevistados describieron como rampas de envío realistas. Las grandes variaciones desencadenaron una revisión adicional de los supuestos clave, generalmente la pendiente de precios, el momento de penetración, o si un caso de uso se contabilizó como integrado o independiente.
Se siguió un proceso de revisión analítica de múltiples pasos para que la lógica de cálculo, el momento de conversión de divisas y la alineación de años se mantuvieran consistentes a lo largo del libro de trabajo. El informe se actualiza anualmente, con actualizaciones intermedias cuando ocurren eventos materiales (como calificaciones de nodos importantes, cambios de política o movimientos repentinos de precios), y se realiza una verificación final previa a la entrega para que los clientes reciban la visión más reciente.
Dimensionamiento del Mercado Global de Memoria No Volátil Emergente de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños publicados para la memoria no volátil emergente pueden variar considerablemente porque el mercado aún cuenta con una combinación de volúmenes piloto y programas de escala temprana, y no todos tratan las mismas tecnologías o etapas de envío como demanda comercial. Las diferencias también provienen de cómo se contabiliza la memoria integrada, qué año base se elige y qué tan rápido se asume que los precios disminuyen a medida que mejora la densidad.
La principal brecha proviene de si las categorías de memoria convencionales se mezclan en el total, donde Mordor Intelligence contabiliza únicamente las tecnologías NVM emergentes y asigna los ingresos integrados solo cuando están vinculados a nodos de producción calificados y tasas de incorporación realistas por caso de uso.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 8,31 mil millones de USD (2026) | |
| Editor Comercial A | 4,80 mil millones de USD (2025) | Utiliza un año base anterior y se apoya en una visión de comercialización más estrecha, lo que tiende a subestimar los despliegues integrados que ya están pasando de la calificación a la producción en volumen. |
| Agregador de la Industria B | 3,03 mil millones de USD (2025) | A menudo aplica una lista de tecnologías más restrictiva y un calendario de adopción conservador, y los supuestos de precios no siempre se reconcilian con la combinación de densidad y las primas por grado de fiabilidad en los distintos usos finales. |
La tabla muestra que la dispersión se explica principalmente por las elecciones de alcance y el momento de adopción, más que por una diferencia aritmética única. Al vincular los ingresos a un conjunto definido de tecnologías emergentes, tasas de incorporación realistas y precios verificados con contactos de la industria, nuestra estimación se mantiene trazable a variables claras que pueden revisarse a medida que cambian las señales de calificación y volumen.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de memorias no volátiles emergentes?
El mercado se sitúa en USD 8,31 mil millones en 2026 y se proyecta que alcance USD 18,8 mil millones en 2031.
¿Qué tecnología de memoria lidera en cuota de ingresos?
La RAM magnetorresistiva concentró el 36,74% de los ingresos de 2025 debido a la adopción temprana en los sectores automotriz e industrial.
¿Por qué está creciendo tan rápidamente la demanda automotriz?
Los controladores de dominio centralizados para los Sistemas Avanzados de Asistencia al Conductor requieren almacenamiento de encendido instantáneo, alta temperatura y alta resistencia, impulsando una CAGR del 21,05% de 2026 a 2031.
¿Qué región genera los mayores ingresos?
Asia Pacífico representó el 40,35% de los ingresos de 2025, respaldada por las líneas piloto de Samsung, SK Hynix y TSMC.
¿Cuál es el mayor obstáculo técnico para una adopción más amplia?
El alto coste de fabricación y los desafíos de rendimiento en nodos por debajo de 20 nm elevan los precios de las obleas y ralentizan el camino hacia la paridad de costes con la flash.
¿Qué tan concentrado está el poder de los proveedores?
Los cuatro mayores proveedores controlan alrededor del 55% de los ingresos, lo que indica una concentración moderada en lugar de un control monopolístico.