
Tamaño y Participación del Mercado de Transporte Marítimo en Contenedores
Análisis del Mercado de Transporte Marítimo en Contenedores por Mordor Intelligence
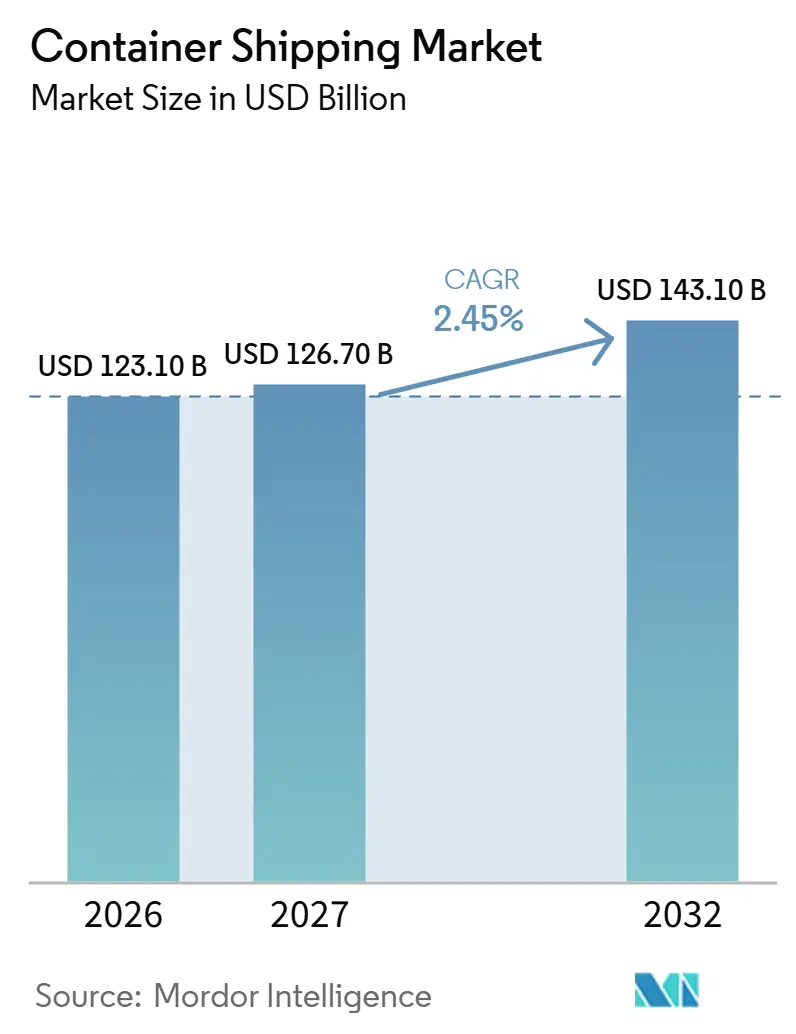
El tamaño del mercado de transporte marítimo en contenedores se estima en 123,1 mil millones de USD en 2026 y se proyecta en 126,7 mil millones de USD en 2027, alcanzando los 143,1 mil millones de USD para 2032, con un crecimiento a una CAGR del 2,45% de 2027 a 2032.
La expansión del comercio de mercancías y la reposición de almacenes en el extranjero en Canadá respaldan la demanda de servicios marítimos de carga completa en contenedor. Esa oportunidad se enfrenta a la presión derivada de la guerra de Irán, que comenzó en febrero de 2026 y perturbó el suministro de combustible en torno al Estrecho de Ormuz. Por ello, los transportistas necesitan flexibilidad de red que proteja los compromisos tanto para la carga general como para la carga refrigerada, al tiempo que gestionan la exposición al coste del combustible. Los transportistas que incrementan suficientemente los ingresos por unidad cargada para cubrir los mayores costes de combustible están mejor posicionados que aquellos que dependen únicamente del volumen adicional.
Conclusiones Clave del Informe
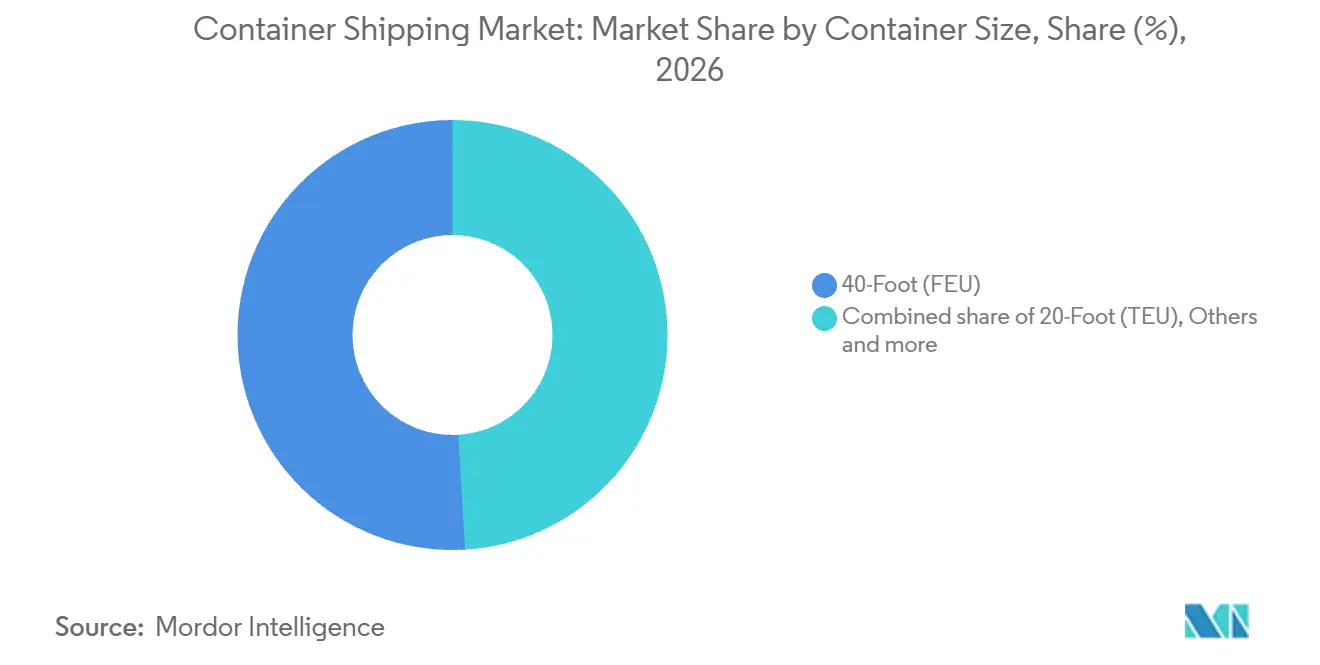
- Por tamaño de contenedor, los contenedores de 40 pies (FEU) mantuvieron una participación del 50,93% en el mercado de transporte marítimo en contenedores en 2026 y se prevé que sean el segmento de mayor crecimiento, con una CAGR del 3,1% de 2027 a 2032.
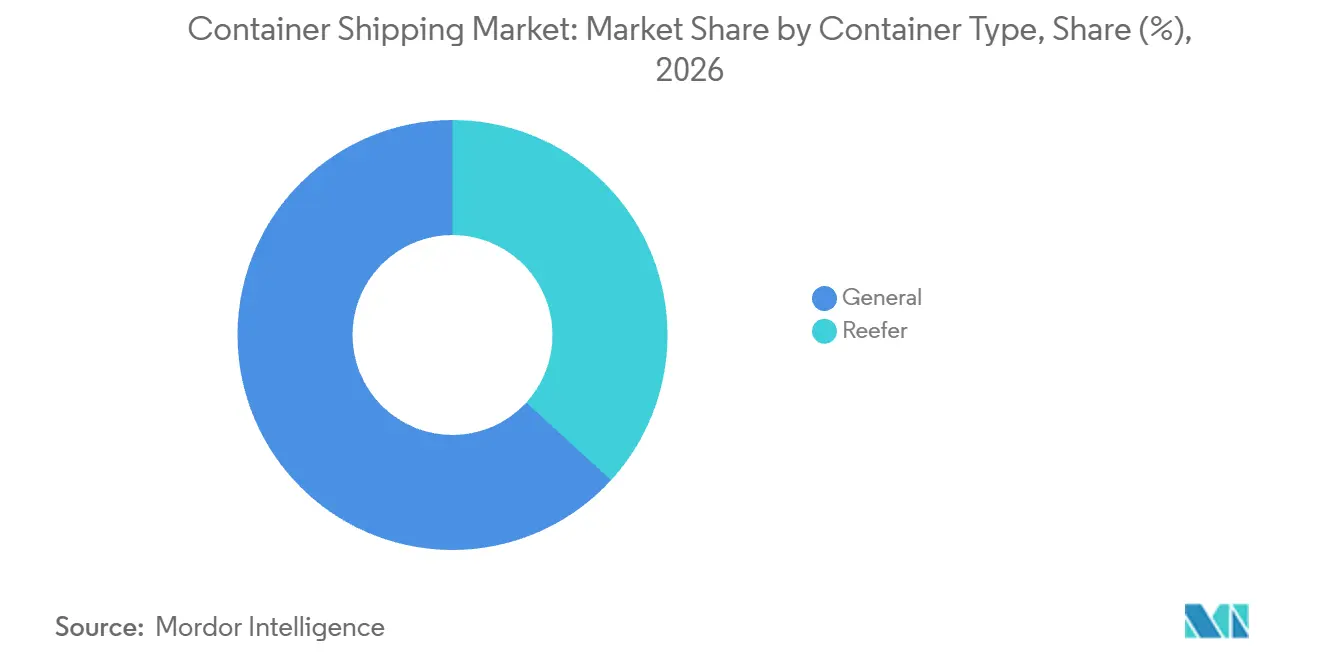
- Entre los tipos de contenedores, los contenedores generales representaron una participación del 63,2% en el tamaño del mercado de transporte marítimo en contenedores en 2026, mientras que se prevé que los contenedores refrigerados crezcan más rápido con una CAGR del 3% de 2027 a 2032.
- La carga completa en contenedor (FCL) lideró la combinación de servicios con una participación de mercado del 76,35% en 2026 y se prevé que sea el servicio de mayor crecimiento, con una CAGR del 2,6% de 2027 a 2032.
- Entre las industrias de usuarios finales, FMCG y comercio minorista mantuvieron una participación de mercado del 26,44% en 2026, mientras que se prevé que salud y productos farmacéuticos crezca más rápido con una CAGR del 3,15% de 2027 a 2032.
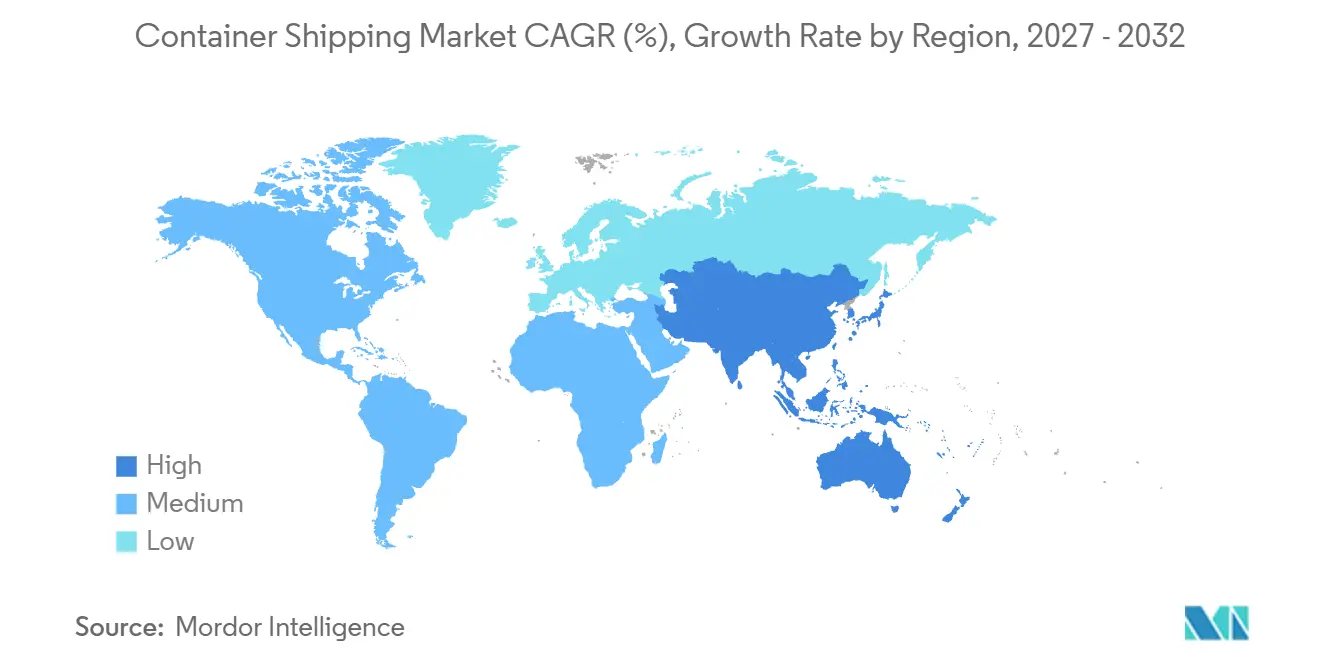
- Geográficamente, Asia-Pacífico mantuvo una participación de mercado del 41,04% en 2026 y se prevé que crezca más rápido con una CAGR del 3,65% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volumen creciente del comercio internacional | +1.6% | Asia-Pacífico, Europa, América del Norte | Corto plazo (≤ 2 años) |
| Expansión de los acuerdos de libre comercio | +0.8% | China y economías de la ASEAN | Mediano plazo (2-4 años) |
| Rápida contenedorización del comercio electrónico | +0.9% | Canales de importación de comercio electrónico de Canadá | Mediano plazo (2-4 años) |
| Las regulaciones de carbono de la OMI 2023 impulsan la renovación de la flota | +0.7% | Asia-Pacífico, Europa, América del Norte | Largo plazo (≥ 4 años) |
| Viabilidad de la ruta ártica (Ruta del Mar del Norte) | +0.1% | Puertos de China y Europa | Largo plazo (≥ 4 años) |
| Enrutamiento y programación predictivos habilitados por inteligencia artificial | +0.3% | Asia, Europa, América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del volumen del comercio internacional
El volumen del comercio mundial de mercancías creció un 3,5% interanual en el primer semestre de 2026.[1] El índice de rendimiento de contenedores portuarios reportado por la OMC abarcó 92 puertos que gestionan alrededor del 65% del tráfico mundial de contenedores y registró un aumento del 3,9% en lo que va del año hasta julio de 2026. Esa ganancia acumulada en el año proporciona a los transportistas más carga física que transportar junto con el comercio de mercancías más amplio. El mismo índice cayó un 2,5% entre su pico de febrero y julio de 2026, incluida una caída del 4,0% en el rendimiento de los puertos chinos, mientras que el índice del Rango Norte que cubre los puertos del norte de Europa se mantuvo estable. La ganancia, por tanto, se apoya en los meses anteriores y es desigual entre los puertos de origen, por lo que la capacidad colocada en las rutas de origen chino enfrenta una base reciente más débil que la capacidad que carga en el norte de Europa.
Expansión de los acuerdos de libre comercio
La ASEAN y China firmaron el Protocolo de Actualización 3.0 del Área de Libre Comercio ASEAN-China (ACFTA) el 28 de octubre de 2025, modificando los procedimientos aduaneros y las disposiciones de facilitación del comercio. El protocolo no ha entrado en vigor y requiere notificaciones de China y al menos 5 miembros de la ASEAN, seguidas de 60 días. Esa condición hace que la implementación, y no solo la firma, sea el desencadenante relevante para que los transportistas de contenedores evalúen oportunidades comerciales adicionales. Una vez en vigor, una administración comercial más sencilla podría hacer que transacciones transfronterizas adicionales sean comercialmente viables para los exportadores que atienden a estas economías interconectadas. Dado que la entrada en vigor depende de China y al menos 5 miembros de la ASEAN, la fecha efectiva estará determinada por la notificación requerida más lenta y no por la fecha de firma.
Rápida contenedorización del comercio electrónico
La reposición de almacenes en el extranjero conecta la demanda de los comerciantes de comercio electrónico con el flete marítimo de carga completa en contenedor antes de que las mercancías entren en la distribución local. Cainiao abrió su segundo almacén en el extranjero de operación propia en Canadá en junio de 2025, añadiendo una instalación para artículos voluminosos en Vancouver. La instalación respaldó la recepción directa de flete marítimo de carga completa en contenedor y la reposición aérea urgente para los comerciantes. Este acuerdo otorga a los contenedores marítimos un papel definido en el suministro de existencias en el extranjero, al tiempo que preserva una alternativa para la carga cuya urgencia cambia la decisión de transporte. Los transportistas oceánicos pueden, por tanto, orientarse hacia los flujos de inventario de los comerciantes hacia la red de almacenes.
Las regulaciones de carbono de la OMI 2023 impulsan la renovación de la flota
El cumplimiento de la intensidad de carbono hace que el rendimiento del buque sea relevante en todas las decisiones de despliegue de un transportista. Los requisitos de certificación del Índice de Eficiencia Energética para Buques Existentes (EEXI) y del Indicador de Intensidad de Carbono (CII) del Anexo VI del MARPOL entraron en vigor el 1 de enero de 2023 para buques de 400 y 5.000 toneladas de arqueo bruto, respectivamente. Bajo el CII, un buque cubierto con calificación D durante 3 años consecutivos o E durante un año debe presentar un plan de acción correctiva para alcanzar C o superior. La OMI identifica la limpieza del casco, la optimización de la velocidad y el enrutamiento, y la energía auxiliar solar o eólica entre las medidas para mejorar una calificación. La renovación de la flota, por tanto, compite con las modificaciones y los cambios operativos como forma de mejorar el rendimiento del buque, haciendo que el coste de alcanzar la calificación requerida sea central en esa elección.
Anlisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios volátiles del combustible para buques | -0.8% | Centro de aprovisionamiento de combustible marino de Singapur | Corto plazo (≤ 2 años) |
| Escalada de tensiones geopolíticas en el comercio | -0.7% | China y Oriente Medio | Corto plazo (≤ 2 años) |
| Cuellos de botella crónicos de congestión portuaria | -0.3% | Centros portuarios de Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Ciberataques a sistemas digitales de comunicación buque-tierra | -0.2% | España, Italia, Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Precios volátiles del combustible para buques
El combustible para buques en Singapur superó los 800 USD por tonelada métrica a principios de mayo de 2026, tras la guerra de Irán y la perturbación del suministro de combustible en el Estrecho de Ormuz que comenzó en febrero de 2026. El precio medio del combustible para buques de OOCL fue de aproximadamente 582 USD por tonelada métrica en el primer semestre de 2026, un 8% más que los 541 USD del año anterior. Estos movimientos hacen que el gasto en combustible asociado a la capacidad de buques comprometida sea más difícil de absorber dentro de un precio de transporte fijo. Si los transportistas recuperan los mayores gastos de combustible a través de los cargos de flete, los importadores deben reevaluar qué envíos conservan suficiente valor después del transporte. La demanda más expuesta es la carga cuya economía de entrega no puede absorber un cargo de flete marítimo más alto sin reducir la cantidad que vale la pena enviar.
Escalada de tensiones geopolíticas en el comercio
Clarksons Research informó el 12 de mayo de 2026 que las velocidades medias de los graneleros y portacontenedores habían disminuido globalmente alrededor de un 2% desde que comenzó la guerra de Irán el 28 de febrero de 2026. La previsión de octubre de 2026 de la OMC muestra que el "Resto del Mundo" resta 0,7 puntos porcentuales al crecimiento del volumen del comercio mundial de mercancías en 2026 debido a las fuertes caídas en las exportaciones e importaciones de Oriente Medio. Estas exposiciones limitan a los transportistas a través de diferentes canales, con rotaciones más lentas que limitan la capacidad de servicio mientras que el debilitamiento del comercio de mercancías en Oriente Medio reduce la base de demanda de carga. En marzo de 2026, Maersk declaró que estaba redistribuyendo combustible para apoyar el suministro de los buques y las operaciones ininterrumpidas de la red oceánica. La redistribución de combustible no puede por sí sola restaurar los volúmenes de carga de Oriente Medio ni la previsibilidad de los tiempos de tránsito.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño de Contenedor:
La Escala de Manipulación Física Determina el DespliegueLos contenedores de 40 pies (FEU) representaron una participación del 50,93% en el tamaño del mercado de transporte marítimo en contenedores en 2026 y se prevé que sean el segmento de mayor crecimiento, con una CAGR del 3,1% de 2027 a 2032. Para la escala del OOCL Iris en febrero de 2025, el Puerto de Savannah indicó que gestionaría más de 2.800 movimientos de contenedores, principalmente de 40 pies. Esa combinación hace que el formato sea relevante para las operaciones de carga y descarga asociadas a la escala de un buque de gran tamaño. El valor operativo proviene de coordinar la capacidad del buque y la manipulación en terminal en torno a las cajas físicas intercambiadas durante la escala.
Los compromisos de equipos físicos de 40 pies proporcionan una señal separada de los volúmenes de servicio reportados en unidades equivalentes. El volumen de contenedores de Matson en Hawái aumentó un 1,6% interanual en base FEU en 2025, principalmente debido a una mayor demanda general y a la puesta en dique seco de un buque de un competidor en el primer semestre del año. En Vietnam, VIMC Lines firmó un contrato en 2025 con Hòa Phát Sea Transport Joint Stock Company para 500 nuevos contenedores de 40 pies de alto cubicaje, junto con 500 contenedores secos de 20 pies. La entrega inicial estaba prevista a partir de junio de 2025. El contrato hizo del equipo de 40 pies parte de la expansión de capacidad planificada de VIMC Lines, mientras que la ganancia de Matson también reflejó la indisponibilidad temporal de un competidor.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Contenedor:
La Escala del Contenedor Seco se Encuentra con la Inversión RefrigeradaLos contenedores generales representaron una participación de mercado del 63,2% en el mercado de transporte marítimo en contenedores en 2026, convirtiéndolos en el segmento más grande. El negocio de fabricación de contenedores de CIMC vendió 1,14 millones de TEU de contenedores secos en enero-junio de 2026, aproximadamente un 1,12% más que en el mismo período de 2025. Esas ventas establecen una base sustancial de suministro de equipos para el transporte de carga general. Su escala y el modesto aumento interanual hacen que el nivel existente de demanda de contenedores secos sea más relevante para la actividad de ventas de CIMC que el volumen adicional.
Se prevé que el segmento refrigerado sea el de mayor crecimiento, con una CAGR del 3% de 2027 a 2032. En abril de 2026, Euroseas firmó contratos para 2 portacontenedores adicionales de 2.800 TEU con alta capacidad refrigerada a construir por Huanghai Shipbuilding en China. Cada buque fue especificado con más de 1.000 enchufes refrigerados, con entregas programadas para octubre de 2028 y enero de 2029. La densidad de enchufes planificada hace de la capacidad refrigerada un compromiso integral en el diseño del buque que podría respaldar ofertas especializadas para carga sensible a la temperatura. Bajo ese calendario, los nuevos buques no aportan ranuras refrigeradas adicionales en 2027 ni en la mayor parte de 2028.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Servicio:
Los Compromisos de Contenedor Completo Contrastan con la Economía de RutaLa carga completa en contenedor (FCL) fue el segmento más grande, con una participación de mercado del 76,35% en 2026, y se prevé que sea el segmento de mayor crecimiento, con una CAGR del 2,6% de 2027 a 2032. El 19 de febrero de 2025, el servicio oceánico FCL de puerto a puerto de A.P. Moller - Maersk se lanzó en Alibaba.com, donde los compradores podían pagar en línea para reservar espacio y tarifas y rastrear su carga. El acuerdo conectó la compra de mercancías con la confirmación del tramo oceánico en el mismo entorno de transacción. La ruta de Maersk hacia estos clientes de FCL comenzó en el punto de compra, donde la integración de transacciones ofreció una forma de competir por la reserva oceánica junto con la capacidad del buque.
Los servicios de carga inferior a contenedor completo (LCL) ponen mayor énfasis en la economía de consolidación de carga en rutas comerciales individuales. Allcargo Global Limited reportó 711.000 metros cúbicos de volumen de consolidación LCL en agosto de 2026, una caída del 7% interanual y del 2% mensual. La empresa atribuyó la caída a la racionalización deliberada de rutas deficitarias e informó de una mejora acompañante en los rendimientos. Ese intercambio muestra que este consolidador persiguió el rendimiento a través de la racionalización de rutas en lugar del volumen total.
Por Industria de Usuario Final:
Escala de la Puerta de Entrada Minorista y Acceso FarmacéuticoFMCG y comercio minorista fue el segmento de usuario final más grande, con una participación de mercado del 26,44% en 2026. El Puerto de Houston estimó 272.129 TEU de importaciones de bienes de consumo minorista en 2025, ocupando el segundo lugar entre sus categorías de mercancías en contenedores personalizadas. El flujo anual proporciona a los transportistas una base local sustancial para atender a los importadores minoristas. Concentrar esas cuentas en torno a una puerta de entrada de recepción compartida puede respaldar una oferta de navegación dedicada, ya que los transportistas pueden reunir carga de bienes de consumo de múltiples importadores en el mismo servicio de destino.
Se prevé que salud y productos farmacéuticos sea el segmento de mayor crecimiento, con una CAGR del 3,15% de 2027 a 2032. En octubre de 2025, DP World lanzó un servicio ferroviario refrigerado dedicado desde Thimmapur, Hyderabad, hasta Nhava Sheva en India con ONE (Ocean Network Express). DP World operó el servicio interior, mientras que ONE proporcionó conectividad de buques para los exportadores farmacéuticos. El servicio trasladó la carga de la carretera al ferrocarril manteniendo temperaturas estables para preservar la eficacia y potencia farmacéutica en el tramo interior que alimenta las navegaciones de ONE.
Análisis Geográfico
Mercado de Transporte Marítimo en Contenedores en Asia-Pacífico
Asia-Pacífico mantuvo una participación del 41,04% en el tamaño del mercado de transporte marítimo en contenedores en 2026 y se prevé que crezca a una CAGR del 3,65% de 2027 a 2032. Singapur gestionó un récord de 44,66 millones de TEU de rendimiento de contenedores en 2025, un 8,6% más que en 2024.[2] Los puertos de China gestionaron 354,47 millones de contenedores estándar en 2025, un 6,8% más que en 2024. El flete portuario de comercio exterior de China también aumentó en 2025, mientras que el Puerto de Colombo de Sri Lanka registró su mayor rendimiento anual de contenedores ese año. Los transportistas pueden orientarse hacia el creciente comercio exterior de China junto con el manejo récord en Singapur y Colombo, distribuyendo las oportunidades de servicio internacional entre estas consolidadas puertas de entrada asiáticas.
Estados Unidos lideró América del Norte en conectividad de transporte marítimo de línea en el tercer trimestre de 2026 a pesar de una caída interanual, respaldado por una extensa infraestructura portuaria y cobertura de servicios. España lideró la conectividad de transporte marítimo de línea de Europa en el tercer trimestre de 2026 a través de sólidas conexiones intrarregionales y extrarregionales, también a pesar de una caída interanual. En 2025, Eucon conectó Irlanda con destinos europeos a través del transporte de contenedores por mar, carretera, ferrocarril y barcaza. Dado que ambos líderes mantuvieron sus posiciones a pesar de las caídas interanuales, su valor para los cargadores reside en la cobertura de destinos establecida más que en una conectividad creciente.
En América del Sur, la terminal Callao de DP World en Perú superó los 2 millones de TEU en 2025, convirtiéndose en la primera terminal de la costa oeste de la región en cruzar ese umbral. Dentro de Oriente Medio y África, Jebel Ali registró un crecimiento interanual de alrededor del 9% en los volúmenes de origen y destino en 2025, reflejando flujos comerciales más sólidos de Dubái y los Emiratos Árabes Unidos. Egipto lideró la conectividad de transporte marítimo de línea africana en el tercer trimestre de 2026, con puertos en rutas clave del Mediterráneo y el Mar Rojo, a pesar de una caída interanual. En febrero de 2025, el Contecon Guayaquil de ICTSI en Ecuador recibió la primera escala inaugural WSA5 de COSCO Shipping, abriendo una conexión con Asia a través de Chancay para exportaciones que incluyen plátanos y camarones. Los canales regionales combinan el acceso de exportación ecuatoriana de plátanos y camarones a Asia a través de Chancay, el comercio de Dubái y los Emiratos Árabes Unidos a través de Jebel Ali, y los puertos egipcios en rutas del Mediterráneo y el Mar Rojo.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de un transportista de contenedores oceánicos, centrándose en los derechos de escala portuaria, el cumplimiento de la flota y las cargas operativas futuras. Los requisitos de California se aplican a las visitas portuarias reguladas, mientras que los deberes de emisiones marítimas de Alemania dependen de los buques y viajes cubiertos. El marco actualizado de medio ambiente marino de Arabia Saudita reemplazó la regulación anterior el 21 de agosto de 2026.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | China | Alemania | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Junta de Recursos del Aire de California | Dirección de Puertos y Costas de la Marina de Brasil | Ministerio de Transporte | Autoridad Alemana de Comercio de Emisiones en la Agencia Federal de Medio Ambiente de Alemania | Autoridad General de Transporte o su delegado |
| Instrumentos clave o dirección | Regulación de California en Puerto; propuesta aprobada por la Cámara para desaprobar la autorización de la EPA | Normas de bioincrustación NORMAM-401/DPC | Estándares de combustible en zonas de control; objetivo de política de carbono anunciado para 2030 | Sistema de Comercio de Emisiones de la UE marítimo neutral en cuanto a bandera para buques cubiertos de 5.000 toneladas de arqueo bruto | Regulación de implementación del MARPOL de Arabia Saudita |
| Efecto comercial | Emisiones aprobadas por control por visita regulada a California, con excepciones o alternativas calificadas | Deberes de gestión de buques en vigor; sanciones diferidas hasta el 10 de enero de 2028 | Límites de azufre del 0,5% m/m en zonas de control costeras y del 0,1% m/m en zonas de control de ríos interiores y aguas costeras de Hainan | Cobertura del 100% de las emisiones de viajes intra-UE y de puertos de la UE y del 50% de las emisiones de viajes de la UE a países no pertenecientes a la UE | Cumplimiento de bandera saudita; los capitanes de buques reportan contaminantes detectados en aguas sauditas |
| Atractivo de la política actual | Medio | Medio | Medio | Bajo | Medio |
| Dirección futura del atractivo de la política | Flexibilización | Endurecimiento | Endurecimiento | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | |||||
El atractivo moderado de China y su perspectiva de endurecimiento reflejan los deberes de combustible existentes junto con un objetivo anunciado para 2030 de reducir la intensidad de carbono de los buques internacionales más de un 15% respecto a 2025. El menor atractivo de Alemania y su perspectiva de endurecimiento reflejan la entrega de derechos por el 70% de las emisiones cubiertas de 2025 en 2026, aumentando al 100% de las emisiones cubiertas de 2026 en 2027. La calificación moderada de Estados Unidos refleja las alternativas de cumplimiento de California, con una flexibilización propuesta tras la votación de la Cámara del 15 de septiembre de 2026, mientras que la calificación moderada de Brasil refleja los deberes activos de gestión de buques con sanciones diferidas cuyo inicio el 10 de enero de 2028 respalda el endurecimiento. La calificación moderada de Arabia Saudita y su perspectiva sin cambios reflejan el monitoreo condicional bajo el reemplazo del 21 de agosto de 2026, activado por una solicitud de la autoridad basada en la naturaleza de la actividad o el riesgo ambiental, junto con los deberes separados del MARPOL de bandera saudita.
Etapas de la Cadena de Valor
La manipulación en origen, el transporte oceánico y la manipulación en destino determinan dónde los proveedores obtienen ingresos y dónde los envíos de contenedores pueden perder tiempo. COSCO SHIPPING Ports, cuya empresa holding intermedia es COSCO SHIPPING Holdings, la matriz de COSCO Shipping Lines, operó y gestionó 387 atraques en 40 puertos a finales de 2025. Maersk operó los negocios de Océano y Terminales dentro de su grupo integrado en 2025. Ambos grupos combinan una cartera de terminales con el transporte oceánico, creando margen para coordinar la manipulación portuaria y las navegaciones dentro de una estructura corporativa compartida.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Manipulación en terminal de origen | Operadores de terminales como HHLA, CSP Zeebrugge Terminal NV | Ingresos por servicio de manipulación | Secuenciación de carga frente a la salida del buque | Coordinar la liberación de carga con los plazos de corte de navegación |
| Transporte oceánico | Transportistas oceánicos como A.P. Moller - Maersk | Ingresos por flete | Capacidad de viaje desalineada con las entregas de terminal | Coordinar la asignación de viajes con ambas interfaces de terminal |
| Manipulación en terminal de destino | Operadores de terminales como HHLA, CSP Zeebrugge Terminal NV | Ingresos por servicio de manipulación | Tiempo de descarga frente a la capacidad del muelle | Alinear las ventanas de llegada con los planes de descarga |
| Fuente: Mordor Intelligence | ||||
Las terminales de contenedores de HHLA gestionaron 6,3 millones de TEU en 2025, un 5,4% más que en 2024. HHLA reconoce los ingresos por manipulación cuando se completa un servicio y los ingresos por alquiler a lo largo del tiempo, con derechos de descuento contractuales para algunos clientes. Esa combinación de ingresos hace que completar las transferencias de contenedores y gestionar el uso de activos basado en el tiempo sean tareas comercialmente distintas. Los ingresos por manipulación de HHLA dependen, por tanto, de las transferencias completadas netas de descuentos contractuales, por lo que el crecimiento del rendimiento por sí solo no puede establecer una ganancia equivalente en esos ingresos.
Panorama Competitivo
Concentración del Mercado
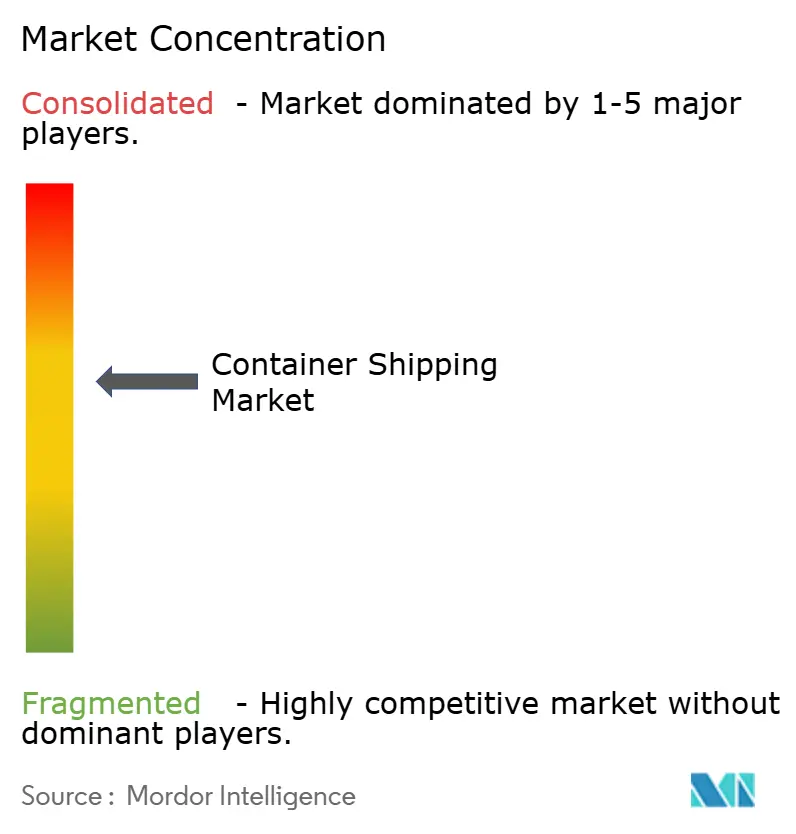
El sector tiene un núcleo concentrado de grandes transportistas que comprende MSC Mediterranean Shipping Company, A.P. Moller - Maersk, CMA CGM, COSCO Shipping Lines y Hapag-Lloyd. La actividad de transporte marítimo de CMA CGM transportó 6,3 millones de TEU en el segundo trimestre de 2026. Los ingresos por transporte marítimo aumentaron un 22% hasta los 10 mil millones de USD respecto al segundo trimestre de 2025, más rápido que el aumento del 6% en volumen, reflejando principalmente mayores ingresos medios por TEU. Esa combinación hace que transportar carga a rendimientos remunerativos sea central para la rivalidad entre las grandes redes, al tiempo que deja espacio para que los competidores regionales se diferencien a través de las conexiones y los compromisos de servicio que pueden ofrecer a cargadores particulares.
El 11 de marzo de 2026, MSC firmó una subconcesión de 45 años con Nigerdock para desarrollar y operar una terminal de contenedores dedicada en el Puerto de Snake Island en Lagos, Nigeria. A fecha de 20 de septiembre de 2026, el proyecto no tenía ningún aviso formal de proceder ni movilización de construcción documentados públicamente. Su lanzamiento el 9 de abril de 2025 de escalas semanales HADRIA en el Puerto de Rijeka de Croacia proporcionó conexiones directas con el Lejano Oriente a través de Malta mediante la Terminal de Contenedores Adriatic Gate de ICTSI. Para los cargadores, la distinción es entre una conexión de navegación lanzada y una concesión cuyos beneficios de servicio dependen del desarrollo de la terminal, por lo que los 2 compromisos representan diferentes etapas de expansión de la red.
COSCO SHIPPING Holdings recibió 12 buques de 16.000 TEU en 2025, añadiendo aproximadamente 200.000 TEU de capacidad. La matriz gestiona el transporte de contenedores a través de su filial operativa de propiedad total, COSCO Shipping Lines. A finales de 2025, la capacidad de la flota del grupo alcanzó los 3,6 millones de TEU, con buques de propiedad propia y fletados a casco desnudo que representaban el 75% de la capacidad total. Para la capacidad desplegada en viajes dentro del ámbito del Sistema de Comercio de Emisiones (ETS) de la UE, la obligación de entrega de derechos aumenta en 2027, añadiendo una prueba de coste vinculada a las emisiones al rendimiento de los nuevos buques.
Líderes de la Industria de Transporte Marítimo en Contenedores
-
MSC Mediterranean Shipping Company
-
A.P. Moller - Maersk
-
CMA CGM
-
COSCO Shipping Lines
-
Hapag-Lloyd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transporte Marítimo en Contenedores Empresas cubiertas en este informe
- MSC Mediterranean Shipping Company
- A.P. Moller - Maersk
- CMA CGM
- COSCO Shipping Lines
- Hapag-Lloyd
- ONE (Ocean Network Express)
- Evergreen Marine
- Yang Ming
- HMM Co.
- PIL (Pacific International Lines)
- ZIM Integrated Shipping
- OOCL
- Wan Hai Lines
- Matson
- X-Press Feeders
- SITC International
- Zhonggu Logistics
- Antong Holdings
- IRISL Group
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan formas de convertir la interfaz de refrigeración con alimentación eléctrica de Dublín en servicios diferenciados de contenedores oceánicos. En febrero de 2026, el Puerto de Dublín instaló puntos de carga para 140 unidades de refrigeración, con Doyle Shipping Group operando las grúas pórtico y espacios adicionales ofrecidos a importadores y exportadores sensibles a la temperatura.[3] La apertura comercial reside en conectar esa capacidad de terminal con puntos específicos donde un envío marítimo requiere continuidad de temperatura.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Entrega de importaciones con protección de temperatura | Interfaz con alimentación eléctrica para importaciones sensibles a la temperatura | Importadores sensibles a la temperatura que utilizan Dublín | Vincular el servicio marítimo refrigerado con la preparación con alimentación eléctrica antes de la liberación de la carga | Coordinación de la llegada, la transferencia de custodia y la liberación | Transportistas refrigerados, importadores, Doyle Shipping Group |
| Preparación de exportaciones alineada con las navegaciones | Preparación con alimentación eléctrica para carga saliente sensible a la temperatura | Exportadores sensibles a la temperatura que utilizan Dublín | Alinear los acuerdos de preparación en terminal con las salidas de buques reservados | Alinear la disponibilidad de la carga con los plazos de corte de salida | Exportadores, transportistas refrigerados, Doyle Shipping Group |
| Continuidad de temperatura durante perturbaciones de navegación | Soporte con alimentación eléctrica durante perturbaciones meteorológicas o de navegación | Cargadores expuestos a conexiones marítimas retrasadas | Definir los acuerdos de retención con alimentación eléctrica y de escalada dentro de la oferta de transporte marítimo | Asignación de la custodia y la responsabilidad del control de temperatura durante los retrasos | Propietarios de carga, transportistas refrigerados, Doyle Shipping Group |
| Fuente: Mordor Intelligence | |||||
La apertura central es un servicio marítimo que protege la continuidad de temperatura a través de la transferencia portuaria. Los acuerdos entre transportistas y terminales pueden conectar la preparación con alimentación eléctrica con los horarios de los buques, haciendo que la infraestructura sea útil en todos los puntos de transferencia del envío. La oferta más sólida especificaría quién controla la temperatura de la carga cuando se retrasa una conexión de navegación planificada.
Desarrollos recientes de la industria en Mercado de Transporte Marítimo en Contenedores
- Sep 2026: Sea Legend Shipping completó la mayoría de las navegaciones semanales de contenedores en dirección oeste planificadas en su temporada 2026 desde China a Europa a través de la Ruta del Mar del Norte. Las últimas salidas se adelantaron al 27 de septiembre debido a las previsiones de hielo ártico, y algunas navegaciones se retrasaron.
- Sep 2026: La Cámara de Representantes de Estados Unidos aprobó una propuesta para desaprobar la autorización de la EPA de la norma de California en Puerto, que regula el control de emisiones en los puertos regulados de California.
- Ago 2026: La regulación de reemplazo de Arabia Saudita sobre el medio ambiente marino y costero entró en vigor el 21 de agosto, permitiendo a las autoridades exigir monitoreo ambiental para el transporte marítimo y los puertos en función de la naturaleza de la actividad o el riesgo ambiental.
Mercado de Transporte Marítimo en Contenedores Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de transporte marítimo en contenedores mide el gasto anual en servicios de transporte oceánico de contenedores prestados a cargadores a nivel mundial. Los ingresos cubren el transporte de carga en contenedores estandarizados a bordo de portacontenedores, clasificados por tamaño y tipo de contenedor, servicio de envío, industria de usuario final y geografía.
Exclusiones del alcance: Se excluyen el transporte a granel o en buques cisterna, los movimientos exclusivamente interiores por carretera o ferrocarril, los cargos de manipulación en terminales portuarias y la fabricación de contenedores.
Descripción General de la Segmentación
- Por Tamaño de Contenedor
- 20 Pies (TEU)
- 40 Pies (FEU)
- Otros
- Por Tipo de Contenedor
- General
- Refrigerado
- Por Servicio
- Carga de Contenedor Completo (FCL)
- Carga Inferior al Contenedor Completo (LCL)
- Por Industria de Usuario Final
- FMCG y Comercio Minorista
- Manufactura y Automotriz
- Salud y Productos Farmacéuticos
- Electrónica y Equipos Eléctricos
- Productos Químicos Industriales y Materias Primas
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste de Asia (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas)
- Resto de Asia-Pacífico
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos y Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia)
- Resto de Europa
- Medio Oriente y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Medio Oriente y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El análisis utiliza fuentes como el Informe sobre el Transporte Marítimo de la UNCTAD para el comercio marítimo, las tarifas de flete, el tráfico portuario y la conectividad de líneas regulares, las estadísticas comerciales de la OMC para señales de mercancías y rendimiento de contenedores, el Índice de Rendimiento de Puertos de Contenedores del Banco Mundial para el tiempo y la eficiencia portuaria, y los comunicados de la Autoridad Marítima y Portuaria de Singapur para el rendimiento de la puerta de entrada y el contexto operativo. Estas fuentes proporcionan indicadores independientes de la demanda, las condiciones de los buques y los puertos, mientras que las estadísticas aduaneras y portuarias nacionales pueden aclarar los flujos comerciales y la cobertura regional.
Los registros de los transportistas, los informes anuales, los materiales para inversores y la prensa naviera de reputación pueden contrastar los ingresos por transporte reportados, la capacidad, las tarifas de flete y los cambios de ruta con esos indicadores públicos. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria se basa en líderes comerciales y de planificación de redes de transportistas, transitarios, especialistas en puertos y terminales, y líderes de adquisiciones o logística de grandes cargadores en APAC, EMEA y las Américas. Las preguntas estructuradas contrastan los hallazgos secundarios sobre ingresos por transporte, exposición de rutas, combinación de contenedores y servicios, cambios de tarifas y recuperación de costes, al tiempo que aclaran definiciones inconsistentes o lagunas en los informes públicos. Las respuestas se comparan con los registros, los indicadores portuarios y comerciales, y entre sí, con las diferencias no resueltas devueltas para aclaración cuando corresponde.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | APAC: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Previsión
El modelo descendente estima el gasto anual global en transporte oceánico de contenedores a partir de la actividad comercial, los ingresos por transporte reportados por los transportistas, los movimientos de las tarifas de flete y el rendimiento de contenedores, y luego reconcilia el total entre el tamaño y tipo de contenedor, el servicio FCL y LCL, las industrias de usuarios finales y las regiones. El comercio y el rendimiento indican la base de volumen, mientras que los ingresos de los transportistas y las tarifas de flete traducen la carga transportada en gasto. Los registros ayudan a distinguir el transporte de los ingresos de terminales o logística, y las participaciones de segmento se construyen a partir de evidencia de transportistas, puertos, comercio y cargadores y se verifican para que sumen al total global. Una regresión multivariante puede relacionar los ingresos anuales con el comercio en contenedores, el rendimiento, las tarifas de flete y la capacidad de los transportistas, con análisis de escenarios para la perturbación de rutas y la normalización de tarifas donde el historial es inestable. Los analistas comparan las previsiones resultantes con las evaluaciones de expertos sobre los factores determinantes e investigan las diferencias materiales. Las verificaciones ascendentes selectivas utilizan resúmenes de ingresos de transportistas divulgados y tarifas de flete muestreadas multiplicadas por el volumen de contenedores en los principales corredores, excluyendo los cargos exclusivamente interiores y de terminal. Las observaciones faltantes de corredores o empresas se delimitan con los indicadores públicos comparables más cercanos y se verifican con la estimación descendente.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon el modelo de ingresos con las divulgaciones de los transportistas, las series de comercio y rendimiento, el rendimiento portuario y los indicadores de tarifas publicados, luego investigaron los movimientos inusuales de un año a otro y las variaciones entre estimaciones independientes antes de la aprobación. Un segundo analista revisa las definiciones de fuentes, las unidades, los totales de segmentos, la cobertura regional y los supuestos de previsión, y el primer analista documenta y resuelve las anomalías o vuelve a contactar a los encuestados cuando las definiciones entran en conflicto o un cambio material no está claro. La serie se actualiza anualmente, se revisa entre ciclos tras eventos materiales de rutas, regulatorios o comerciales, y se somete a una revisión fresca de fuentes y cálculos antes de la entrega.
Tamaño del Mercado Global de Transporte Marítimo en Contenedores de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de transporte marítimo en contenedores mide el gasto anual en servicios de transporte oceánico de contenedores prestados a cargadores a nivel mundial.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Las observaciones faltantes de corredores o empresas se delimitan con los indicadores públicos comparables más cercanos y se verifican con la estimación descendente.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 126,7 mil millones de USD (2027) | |
| Consultora Global A | 149,04 mil millones de USD (2026) | En su base de 2026, esta estimación es un 17,6% superior al valor de este informe para 2027 de 126,7 mil millones de USD, 1 año después. |
| Consultora del Sector B | 11,2 mil millones de USD (2025) | En su base de 2025, esta estimación es un 91,2% inferior al valor de este informe para 2027 de 126,7 mil millones de USD, 2 años después. |
Los analistas de Mordor Intelligence triangulan el modelo de ingresos con las divulgaciones de los transportistas, las series de comercio y rendimiento, el rendimiento portuario y los indicadores de tarifas publicados, luego investigan los movimientos inusuales de un año a otro y las variaciones entre estimaciones independientes antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de transporte marítimo en contenedores?
Se proyecta que el tamaño sea de 126,7 mil millones de USD en 2027 y de 143,1 mil millones de USD para 2032, con un crecimiento a una CAGR del 2,45% de 2027 a 2032.
¿Qué fuerzas respaldan la demanda de transporte marítimo en contenedores?
El volumen del comercio mundial de mercancías creció un 3,5% interanual en el primer semestre de 2026. La apertura del almacén de artículos voluminosos de Cainiao en Vancouver en junio de 2025 vinculó la reposición de los comerciantes con el flete marítimo de carga completa en contenedor.
¿Qué servicio lidera el gasto en transporte oceánico de contenedores?
La carga completa en contenedor (FCL) mantuvo una participación de mercado del 76,35% en 2026 y se prevé que crezca a una CAGR del 2,6% de 2027 a 2032.
¿Qué empresas son los principales transportistas oceánicos de contenedores?
Los principales transportistas incluyen MSC Mediterranean Shipping Company, A.P. Moller - Maersk y CMA CGM.
¿Qué desafío en el coste del combustible afecta al transporte marítimo de carga en contenedores?
El precio medio del combustible para buques de OOCL fue de aproximadamente 582 USD por tonelada métrica en el primer semestre de 2026, un 8% más que los 541 USD en el primer semestre de 2025.
¿Qué región lidera los ingresos del transporte oceánico de contenedores?
Asia-Pacífico mantuvo una participación de mercado del 41,04% en 2026 y se prevé que crezca a una CAGR del 3,65% de 2027 a 2032.
¿Cómo están afectando las regulaciones ambientales a los pedidos de buques?
Las normas de eficiencia energética de la OMI y los costos de carbono de la UE están acelerando los pedidos de buques de doble combustible, con más de 500 de tales buques en pedido a finales de 2024.
¿Cuál fue la mayor adquisición portuaria reciente?
La compra de las terminales globales de Hutchison Ports por parte de MSC por 22.765 millones de EUR (25,12 mil millones de USD) en marzo de 2025 añadió 51 millones de TEU de capacidad de manipulación y marcó el mayor acuerdo de activos portuarios registrado.