
Tamaño y participación del mercado de centros de contacto basados en la nube
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 40.35 Mil millones de dólares |
| Tamaño del Mercado (2031) | 116.33 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 23.60 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de centros de contacto basados en la nube por Mordor Intelligence
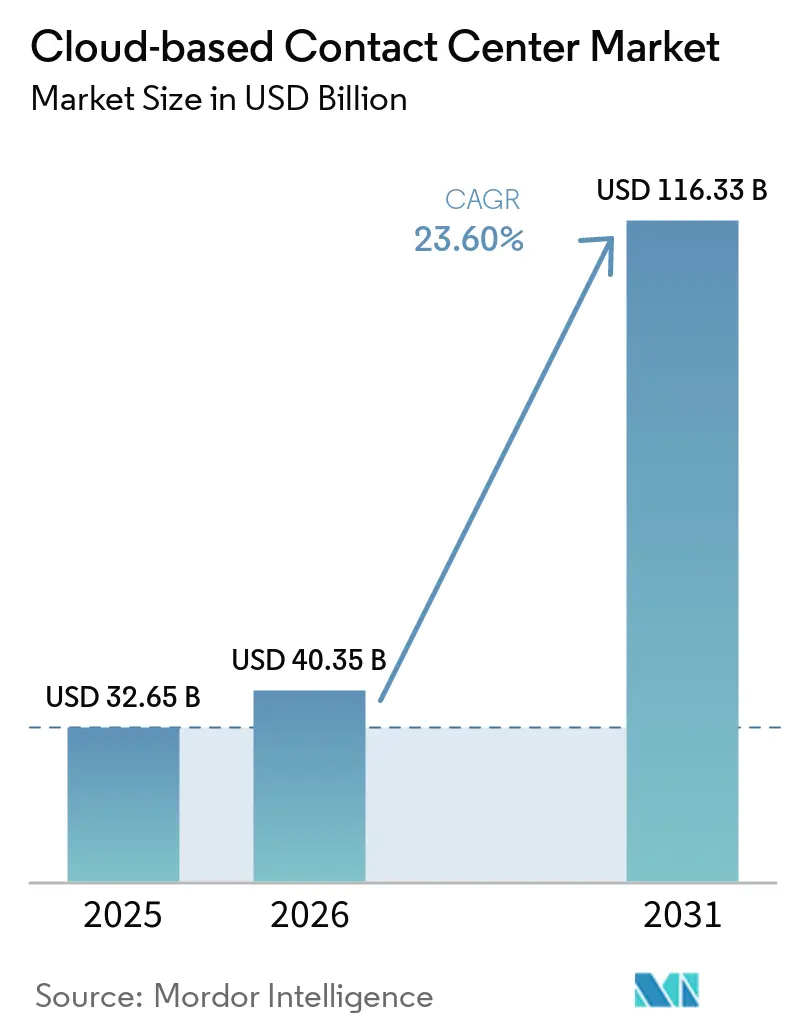
El tamaño del Mercado de Contact Center Basado en la Nube se valoró en 32,65 mil millones de USD en 2025 y se estima que crecerá desde 40,35 mil millones de USD en 2026 hasta alcanzar los 116,33 mil millones de USD en 2031, a un CAGR del 23,60% durante el período de previsión (2026-2031).
La mayor demanda proviene de empresas que reemplazan infraestructuras estáticas locales por plataformas ágiles que escalan junto con el tráfico omnicanal, el análisis en tiempo real y las plantillas remotas permanentes. Las organizaciones tratan ahora los contact centers como generadores de ingresos que extraen inteligencia de cliente accionable, lo que lleva a los proveedores a integrar IA en cada capa de interacción. La elasticidad de la nube pública acelera la adopción entre las grandes empresas, mientras que los precios por suscripción eliminan las barreras de coste para las pequeñas y medianas empresas. La intensidad competitiva aumenta a medida que los hiperescaladores agrupan CCaaS con activos de nube más amplios, comprimiendo los precios pero ampliando la velocidad de innovación.
Conclusiones clave del informe
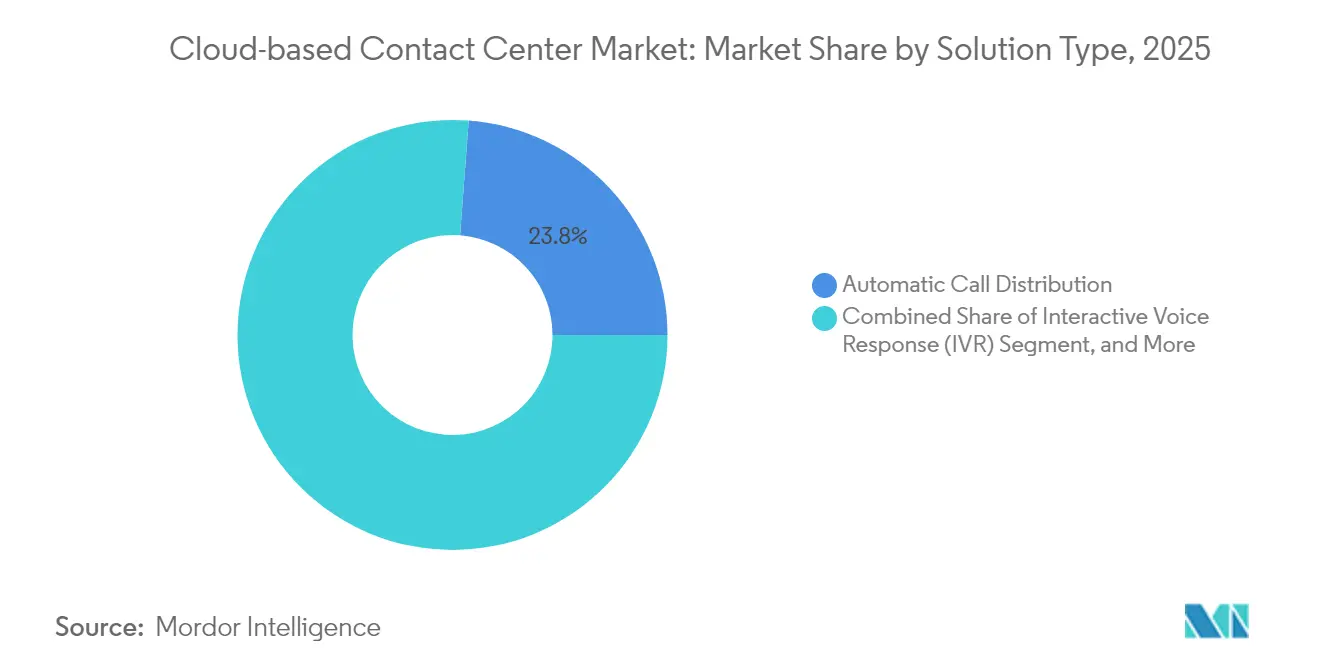
- Por tipo de solución, la Distribución Automática de Llamadas lideró con el 23,80% de la cuota del mercado de contact center basado en la nube en 2025, mientras que se proyecta que Análisis e Informes se expanda a un CAGR del 25,1% hasta 2031.
- Por modelo de implementación, el segmento de nube pública acaparó el 51,20% de la cuota del tamaño del mercado de contact center basado en la nube en 2025; las arquitecturas de nube híbrida avanzan a un CAGR del 26,2% hasta 2031.
- Por servicio, los servicios profesionales representaron el 44,90% del tamaño del mercado de contact center basado en la nube en 2025, mientras que los servicios gestionados registraron el CAGR más rápido del 27,1% hasta 2031.
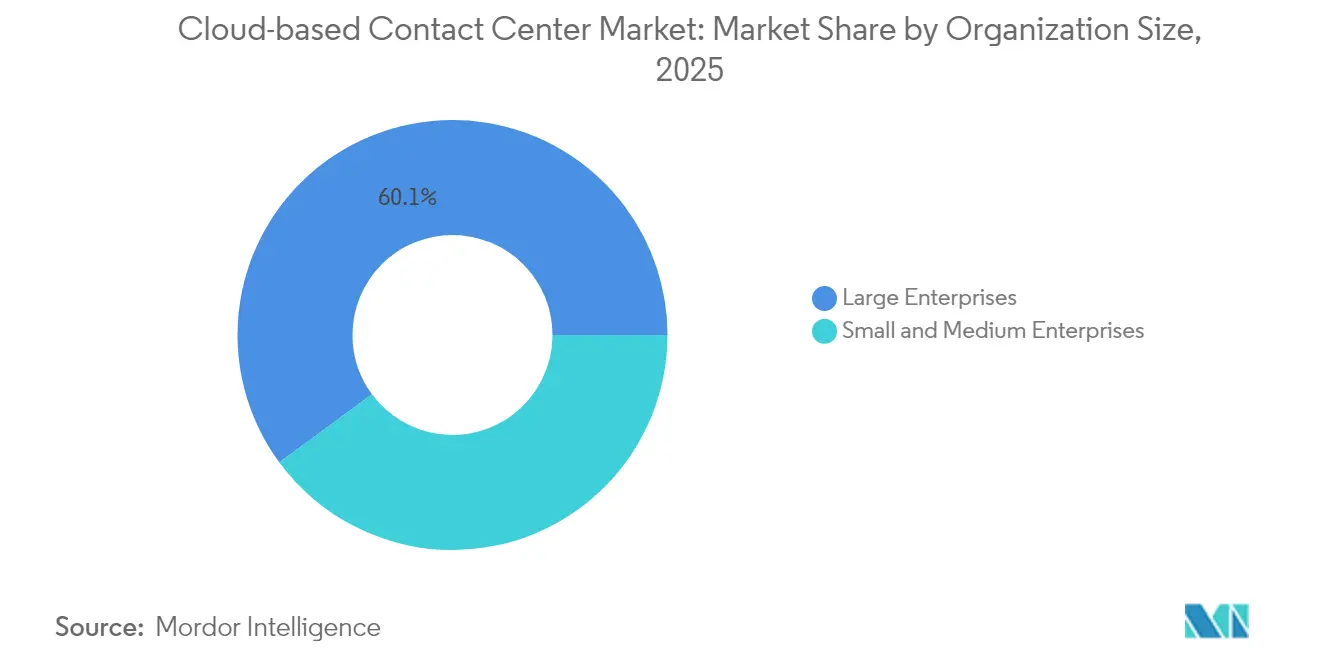
- Por tamaño de organización, las grandes empresas mantuvieron el 60,10% de la cuota del mercado de contact center basado en la nube en 2025; se proyecta que las pymes crezcan a un CAGR del 28,3% hasta 2031.
- Por industria de usuario final, BFSI lideró con una cuota de ingresos del 18,40% en 2025; salud y ciencias de la vida registra el CAGR más sólido del 29,9% hasta 2031.
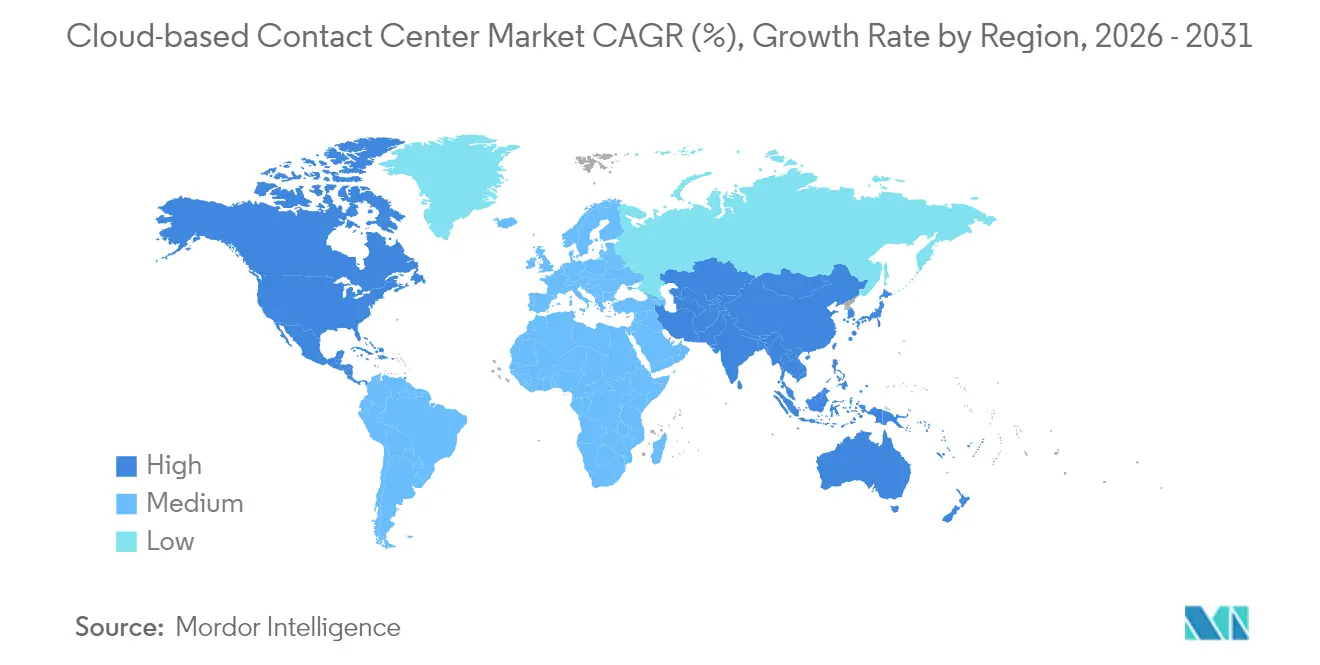
- Por geografía, América del Norte dominó con una cuota de ingresos del 37,80% en 2025, mientras que Asia-Pacífico está en camino de crecer a un CAGR del 25,2% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Aumento en la adopción del trabajo remoto e híbrido | +4.2% | América del Norte; Europa | Corto plazo (≤ 2 años) |
| Rápido cambio hacia la participación omnicanal | +5.8% | Global; APAC liderando | Mediano plazo (2-4 años) |
| Menor gasto de capital y despliegue más rápido | +3.6% | Mercados emergentes; enfoque en pymes | Corto plazo (≤ 2 años) |
| Asistencia al agente impulsada por IA a escala de nube | +6.4% | América del Norte; APAC | Mediano plazo (2-4 años) |
| Segmentación de red 5G para CX de latencia ultrabaja | +2.1% | APAC urbano | Largo plazo (≥ 4 años) |
| Plataformas CCaaS conformes específicas por sector | +1.8% | América del Norte; UE; salud y BFSI | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Rápido cambio hacia la participación omnicanal del cliente
Los volúmenes de contacto ahora comienzan en canales sociales, pivotan hacia el chat y concluyen por voz, lo que exige un escritorio de agente unificado que el equipo heredado no puede ofrecer económicamente. Las plataformas en la nube integran nuevos canales en semanas, no trimestres: Genesys Cloud añadió notas de voz de WhatsApp para que los agentes puedan intercambiar mensajes de audio sin salir de las pantallas de flujo de trabajo. La alineación omnicanal también elimina los silos de datos, permitiendo que los análisis revelen señales de valor de por vida del cliente en tiempo real. El reconocimiento de voz con tecnología Deepgram de Five9 mejora la precisión de la transcripción alfanumérica dos veces, aumentando la contención del autoservicio y reduciendo las transferencias. Las empresas que armonizan los canales convierten los centros de contacto en motores de información proactiva, impulsando los ingresos a medida que cada interacción informa el alcance personalizado. La tendencia gana urgencia en APAC, donde los consumidores que priorizan los dispositivos móviles esperan un cambio fluido de canal, lo que impulsa la adopción regional de dos dígitos.
Casos de uso de asistencia al agente impulsada por IA que requieren escala de nube
Las cargas de trabajo de IA generativa necesitan GPU y cómputo elástico que superan los presupuestos locales. La summarización en tiempo real de AWS Connect y el Genius AI Suite de Five9 muestran cómo la economía de la nube democratiza los modelos de aprendizaje profundo que guían a los agentes en medio de la conversación [1]. McKinsey informa que el 72% de los líderes de CX creen que la IA reestructurará materialmente las operaciones, aunque los volúmenes de llamadas humanas disminuyen lentamente, lo que impulsa modelos mixtos que elevan en lugar de reemplazar a los agentes. Las actualizaciones continuas en la nube actualizan los modelos semanalmente, manteniendo la detección de intención actualizada con jerga y lanzamientos de productos. El beneficio financiero es claro: el autoservicio automatizado promedia USD 0,10 por contacto frente a USD 8 por soporte en vivo, liberando gasto para inversiones estratégicas en CX.
Menor gasto de capital y despliegue más rápido que las instalaciones locales
Los precios por suscripción convierten los gastos de los centros de contacto de presupuestos de capital a presupuestos operativos, algo vital para las pymes con reservas de efectivo limitadas. Casi el 49% de las pequeñas y medianas empresas han adoptado o planean implementaciones de CCaaS, citando plazos de puesta en marcha inferiores a 90 días. Los nuevos centros de datos de Five9 en India reducen la latencia de último kilómetro y eliminan la carga de la adquisición de hardware local. Los centros de nivel medio con 50-250 puestos reportan un 40% más de resolución en el primer contacto una vez migrados, prueba de que la velocidad más la amplitud de funciones invierte la ecuación de valor heredada. El ciclo de democratización acelera el crecimiento entre las empresas desatendidas que anteriormente no podían pagar las herramientas avanzadas de CX.
Preocupaciones por la ciberseguridad y la privacidad de los datos
Los datos de interacción del cliente son un imán para los ciberdelincuentes y los reguladores, lo que hace obligatorios los marcos de confianza cero. Las próximas enmiendas al RGPD+ incorporan transparencia en IA, lo que obliga a los proveedores a revelar la lógica del modelo para cada decisión automatizada. Aunque los hiperescaladores invierten miles de millones en seguridad, las organizaciones que rechazan el riesgo, especialmente los hospitales, todavía consideran los servidores locales como más seguros. La brecha de percepción alarga los ciclos de ventas, restando 2,8 puntos porcentuales a la CAGR prevista. Los proveedores responden ofreciendo residencia de datos regional, claves gestionadas por el cliente y certificaciones SOC-2 Tipo II para tranquilizar a los responsables de cumplimiento. A medida que las auditorías confirman la paridad, o superioridad, de las defensas en la nube, se espera que la resistencia disminuya más allá de 2026.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Preocupaciones por la ciberseguridad y la privacidad de los datos | -2.8% | UE; salud | Corto plazo (≤ 2 años) |
| Tiempo de inactividad del servicio en la nube y riesgo de dependencia del proveedor | -1.9% | Sectores de misión crítica a nivel mundial | Mediano plazo (2-4 años) |
| Migración compleja de IVR y CRM heredados | -2.1% | América del Norte; Europa | Mediano plazo (2-4 años) |
| Cargas de soberanía de datos transfronteriza | -1.4% | UE; servicios financieros de APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones por ciberseguridad y privacidad de datos
Las aprehensiones de seguridad empresarial con respecto a los centros de contacto basados en la nube surgen de preocupaciones legítimas sobre la exposición de datos y el cumplimiento normativo, especialmente porque los datos de interacción del cliente representan objetivos de alto valor para los ciberdelincuentes y el escrutinio regulatorio. La implementación de la arquitectura de confianza cero se vuelve obligatoria para las implementaciones de centros de contacto en la nube, y las organizaciones requieren marcos de seguridad integrales que superen los modelos de protección tradicionales basados en perímetros. Los requisitos de cumplimiento del RGPD, TCPA, HIPAA y PCI-DSS crean obligaciones de seguridad complejas que algunas organizaciones perciben como más fáciles de gestionar con infraestructura local, a pesar de las capacidades de seguridad típicamente superiores de los proveedores en la nube.
Migración compleja de integraciones heredadas de IVR y CRM
La complejidad de la integración de sistemas heredados crea barreras significativas para la adopción del contact center en la nube, especialmente para las grandes empresas con amplias inversiones en infraestructura local y flujos de trabajo personalizados que se resisten a la estandarización. La migración de los sistemas de Respuesta de Voz Interactiva y las integraciones de Gestión de Relaciones con el Cliente requiere una planificación cuidadosa para evitar interrupciones del servicio, ya que muchas organizaciones subestiman la complejidad técnica y los requisitos de recursos necesarios para llevar a cabo transiciones exitosas. Las empresas consolidadas suelen mantener una infraestructura de telefonía de décadas de antigüedad con integraciones personalizadas que las plataformas en la nube no pueden replicar fácilmente, lo que genera proyectos de migración que se extienden más allá de los plazos y presupuestos previstos. El crecimiento en el mercado de servicios de telefonía en la nube se mantiene moderado pero estable a medida que dichas instituciones modernizan el hardware PBX heredado de forma individual.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de solución:
los análisis impulsan la revolución de la inteligenciaSe prevé que las aplicaciones de Análisis e Informes crezcan a un CAGR del 25,1%, lo que refleja la demanda de información accionable que eleva el valor de vida del cliente. En 2025, la Distribución Automática de Llamadas mantuvo aún una cuota del mercado de contact center basado en la nube del 23,80%, anclando la lógica de enrutamiento que canaliza las consultas hacia la experiencia adecuada. La convergencia del análisis de voz, la puntuación de sentimientos y los paneles de KPI convierte cada interacción en un conjunto de datos que orienta las decisiones de marketing, producto y servicio. Five9 ofrece 140 informes prediseñados junto con recomendaciones generadas por IA, haciendo que el análisis de nivel empresarial sea accesible para empresas con equipos de datos limitados.
La adopción de la Gestión del Compromiso de la Fuerza Laboral (WEM) se acelera a medida que los planificadores vinculan el bienestar de los agentes con los resultados de la experiencia del cliente. El Gestor de Compromiso del Empleado de NICE automatiza la puja de turnos y los estímulos de rendimiento, mejorando la retención e impulsando las ventas en un 20% entre los equipos comprometidos. La integración de WEM con el análisis permite a los supervisores predecir la dotación de personal en torno a picos promocionales o interrupciones. Las herramientas de marcación, aunque siguen siendo relevantes para las campañas, experimentan un crecimiento moderado a medida que los límites de cumplimiento normativo restringen los volúmenes salientes. En general, los proveedores que unifican el enrutamiento, el análisis y el WEM en un único panel obtienen implementaciones más consolidadas y vías de venta adicional.


Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles al comprar el informe
Por modelo de implementación:
la nube híbrida gana impulso estratégicoLas ofertas de nube pública captaron el 51,20% del tamaño del mercado de contact center basado en la nube en 2025, ya que las empresas buscaban resultados rápidos y alcance global. Sin embargo, la arquitectura híbrida, proyectada para expandirse a un CAGR del 26,2%, es el punto estratégico óptimo para las industrias reguladas que equilibran la soberanía con la innovación. Cisco señala que el 82% de las empresas operan ahora con activos híbridos, segmentando las cargas de trabajo según la sensibilidad y la latencia. La nube híbrida permite a los bancos mantener el registro central de llamadas en nodos privados mientras aprovechan las regiones públicas para el análisis en ráfaga, satisfaciendo a los auditores sin sacrificar la agilidad.
Las permutaciones multinube añaden otra capa de control: si un proveedor sufre una interrupción, el tráfico se redirige sin problemas. El crecimiento del 106% de la nube híbrida de Huawei Cloud en Asia-Pacífico ilustra el apetito regional por nodos soberanos combinados con catálogos de funcionalidades globales. La nube privada persiste en defensa e infraestructura crítica, pero la economía del ciclo de vida favorece cada vez más las pilas híbridas gestionadas, donde los proveedores asumen la aplicación de parches, el escalado y la documentación de cumplimiento normativo. Los marcos de decisión pivotan así desde prohibiciones generales hacia la asignación carga de trabajo por carga de trabajo.
Por servicio:
los servicios gestionados aceleran la externalización operativaLos servicios profesionales representaron el 44,90% de los ingresos de 2025, ya que las migraciones iniciales exigen experiencia en diseño, integración y gestión del cambio. A medida que los entornos se estabilizan, los servicios gestionados florecen, creciendo un 27,1% anual a medida que los clientes delegan el ajuste diario en especialistas. Los proveedores agrupan la monitorización de KPI, el reentrenamiento de bots y la elaboración de informes de cumplimiento normativo en contratos de tarifa fija que superan a los equipos internos en coste y tiempo de actividad. El conjunto de Gestión de la Experiencia del Empleado de Alvaria integra la telemetría de WEM en los compromisos gestionados, ofreciendo a los clientes una optimización continua de la fuerza laboral sin licencias adicionales.
Los servicios de formación y soporte siguen siendo un pilar fundamental, ya que cada lanzamiento trimestral añade capacidades que el personal debe dominar. Los proveedores ofrecen cada vez más microaprendizaje bajo demanda y formación basada en IA que acorta las curvas de competencia. En general, la profundidad del servicio se convierte en un diferenciador clave: la paridad tecnológica se está reduciendo, por lo que los proveedores que garantizan el retorno de la inversión mediante operaciones de alto nivel capturan renovaciones y referencias.
Por tamaño de organización:
las pymes impulsan la revolución del acceso democráticoLas grandes empresas siguen representando el 60,10% de los ingresos, respaldadas por equipos de escala e integración que aprovechan toda la amplitud de la plataforma. Sin embargo, las pymes, que se expanden a un CAGR del 28,3%, son el motor de crecimiento a medida que los precios de pago por uso eliminan las barreras de entrada. Las soluciones en la nube escalan automáticamente de cinco a 500 agentes, permitiendo a los minoristas añadir puestos estacionales en días. NICE define las pymes como empresas de menos de 500 empleados, y dentro de ese grupo, los contact centers de 50 a 250 puestos registran las mayores ganancias de eficiencia tras la migración.
Para las empresas emergentes, CCaaS suele ser la primera inversión en telefonía, omitiendo por completo la propiedad de PBX. Para las empresas del mercado medio, la nube desbloquea funcionalidades de IA, desde el análisis de tono hasta el enrutamiento predictivo, anteriormente reservadas para los presupuestos de las empresas del Fortune 500. La competencia entre proveedores se centra en la incorporación simplificada, los conectores de CRM prediseñados y las aplicaciones de mercado que permiten a los usuarios no técnicos añadir capacidades. A medida que la adopción por parte de las pymes se amplía, los socios de canal regionales y los proveedores de servicios gestionados se vuelven fundamentales para penetrar en los matices lingüísticos y de cumplimiento normativo locales.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles al comprar el informe
Por industria de usuario final:
el sector de la salud lidera la transformación digitalLas instituciones de BFSI mantuvieron una cuota del 18,40% de los ingresos de 2025, ya que los estrictos controles de Conozca a su Cliente y de fraude hacen que la transparencia omnicanal sea esencial. Sin embargo, salud y ciencias de la vida crecen más rápido con un CAGR del 29,9%, a medida que la telesalud se normaliza y las puntuaciones de experiencia del paciente influyen en los reembolsos. El trabajo de IBM con el Departamento de Salud de Rhode Island demuestra que las plataformas CCaaS pueden quintuplicar la velocidad de investigación de casos, evidenciando el valor para el sector público.
Las empresas de comercio minorista y electrónico implementan CCaaS para integrar los establecimientos físicos y digitales en recorridos fluidos, convirtiendo las señales de navegación en ofertas en tiempo real. Los proveedores de logística dependen de alertas de voz y SMS que reducen los tiempos de entrega en minutos. La adopción por parte del sector público aumenta a medida que los presupuestos migran de las actualizaciones de hardware en gastos de capital a las suscripciones en gastos operativos, mejorando la participación ciudadana y cumpliendo los mandatos de seguridad por defecto. En todos los sectores, las certificaciones de cumplimiento normativo específicas por vertical y las integraciones listas para usar impulsan ahora la preselección de proveedores más que los recuentos genéricos de funcionalidades.
Análisis geográfico
Mercado de Contact Center Basado en la Nube en América del Norte
América del Norte contribuyó con el 37,80% de los ingresos de 2025, impulsada por una banda ancha madura, una adopción temprana de la nube y una presupuestación proactiva en experiencia del cliente. Los hiperescaladores operan densas infraestructuras de centros de datos regionales, ofreciendo una latencia inferior a 50 ms que potencia la transcripción en tiempo real y el análisis de sentimientos. La madurez del mercado implica que el crecimiento de nuevos clientes se desacelera, por lo que los proveedores se centran en ventas adicionales de IA y renovaciones basadas en resultados. La consolidación está en marcha a medida que las firmas de capital privado adquieren proveedores de CCaaS especializados para construir suites de CX integrales.
Mercado de Contact Center Basado en la Nube en Asia-Pacífico
Asia-Pacífico está en camino de registrar un CAGR del 25,2% hasta 2031, impulsado por la ubicuidad de los teléfonos inteligentes, los decretos gubernamentales de prioridad a la nube y la expansión de la cobertura de fibra óptica. Los dos centros de datos de Five9 en India ejemplifican las inversiones que respetan las normas de localización de datos al tiempo que garantizan el rendimiento. Los mercados desarrollados como Japón demandan una orquestación avanzada de IA, mientras que las pymes del Sudeste Asiático priorizan el coste y los bots multilingües. Las empresas de telecomunicaciones regionales se asocian con proveedores de CCaaS, agrupando troncales SIP, segmentos 5G y API de CPaaS para acelerar la adopción entre los comerciantes digitales emergentes.
Mercado de Contact Center Basado en la Nube en EMEA y LATAM
Europa equilibra la oportunidad con el rigor regulatorio. El GDPR, junto con las leyes emergentes de gobernanza de IA, impulsa implementaciones híbridas ancladas en zonas locales. Los proveedores que certifican ISO 27001 y ofrecen recuperación ante desastres en la región obtienen ventaja. Los vientos económicos adversos empujan a las empresas hacia modelos de gastos operativos que amplían los presupuestos sin nuevas construcciones de centros de datos. Existen nichos de crecimiento en Europa Central y Oriental, donde persisten infraestructuras heredadas, y en fondos de digitalización del sector público destinados a la modernización de los servicios ciudadanos en el período pospandemia. En otras regiones, América Latina, Oriente Medio y África registran una adopción de dos dígitos elevados, aunque desde bases más bajas, impulsada por el despliegue de infraestructura de telecomunicaciones y el auge del fintech.
Panorama regulatorio
La regulación de los centros de contacto basados en la nube se centra en la privacidad, la protección del consumidor en telecomunicaciones y la autorización de nube para el sector público, con obligaciones de cumplimiento que varían según la jurisdicción. En Estados Unidos, las actualizaciones de la California Consumer Privacy Act vigentes desde el 1 de enero de 2026 ampliaron los requisitos vinculados a los derechos de eliminación, corrección y exclusión voluntaria en tecnologías de toma de decisiones automatizadas, elevando el estándar para cómo las plataformas CCaaS gestionan el enrutamiento basado en IA, la elaboración de perfiles y los flujos de acceso a datos de clientes. En paralelo, la FCC publicó un Aviso de Propuesta de Reglamentación en abril de 2026 (CG Docket No. 26-52) centrado en los centros de llamadas extranjeros y las divulgaciones e informes relacionados, añadiendo un mayor escrutinio operativo para los proveedores de servicios que utilizan recursos de centros de contacto en el extranjero.
Fuera de EE. UU., la soberanía de datos y los controles de contratación pública moldean cada vez más los modelos de implementación. Los compradores europeos y del sector público otorgan mayor peso a marcos de nube soberana como BSI C5 en Alemania y SecNumCloud en Francia, lo que impulsa a los proveedores hacia la residencia de datos dentro de la región, artefactos de auditoría y configuraciones reforzadas. Para las cargas de trabajo gubernamentales, el alcance y las vías de autorización de FedRAMP siguen siendo una puerta de entrada para la adopción de centros de contacto en la nube en las agencias federales de EE. UU., influyendo en las hojas de ruta de los proveedores y los ecosistemas de socios en torno a configuraciones seguras por defecto y cumplimiento continuo.
Análisis de la cadena de valor
La cadena de valor de CCaaS comienza con infraestructura de nube hiperescalar y regional que suministra servicios de computación, almacenamiento, redes y seguridad utilizados para ejecutar plataformas de centros de contacto basadas en microservicios. Sobre esta capa, los proveedores de CCaaS ofrecen capacidades básicas de interacción y flujo de trabajo (ACD, IVR, marcación, análisis y gestión del compromiso de la fuerza laboral) e integran IA para transcripción, resumen, asistencia al agente y automatización. Una capa habilitadora crítica es la conectividad de operadores y los servicios de sesión, donde las empresas y los proveedores utilizan troncales SIP y componentes CPaaS para enrutar canales de voz y digitales; las configuraciones BYOC se utilizan cada vez más para diversificar la dependencia de operadores y respaldar los requisitos de resiliencia.
Aguas abajo, los socios de servicios profesionales, integradores de sistemas y proveedores de servicios gestionados ejecutan la migración desde la telefonía heredada y las integraciones de CRM/IVR, y luego operan y optimizan los entornos mediante el monitoreo de KPI, el ajuste de bots y los informes de cumplimiento. Los ecosistemas de aplicaciones (herramientas de CRM, tickets, identidad y seguridad) proporcionan conectores y API que reducen el tiempo de obtención de valor, mientras que los controles de gobernanza de datos y cumplimiento (por ejemplo, normas de privacidad y del sector en salud y pagos) influyen en las decisiones de arquitectura, como implementaciones híbridas, arrendamiento regional y grabación y redacción selectiva en todos los canales.
Panorama competitivo
Concentración del Mercado
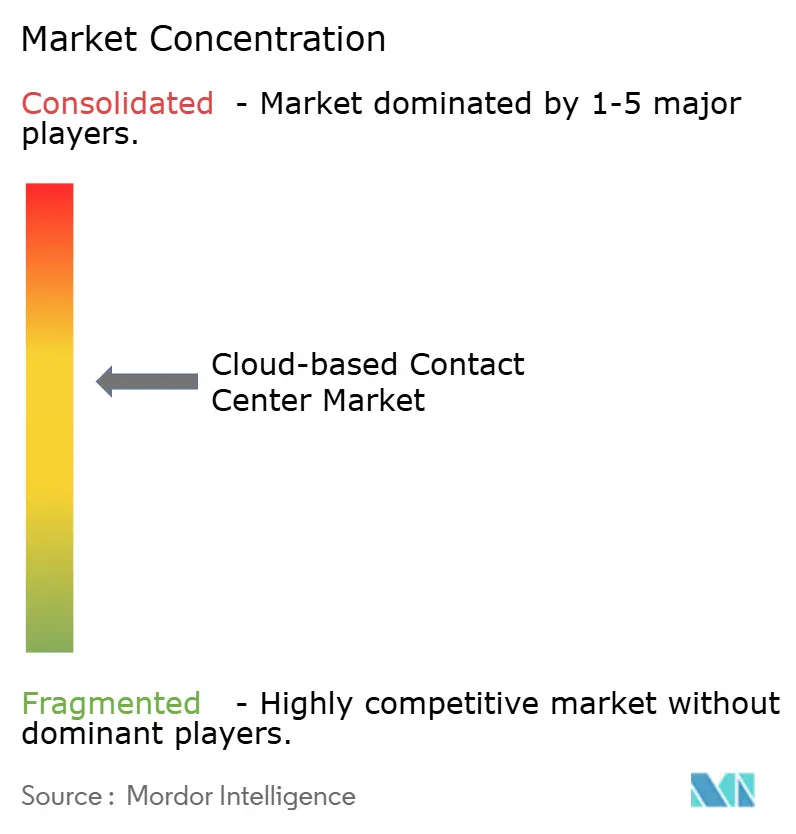
La estructura del mercado está moderadamente concentrada: NICE, Genesys y Five9 juntos generan más de USD 4 mil millones en ingresos recurrentes anuales, aunque su participación combinada permanece por debajo del 35%, dejando espacio para los competidores. Los hiperescaladores como AWS Connect agrupan precios por minuto con carteras de nube más amplias, comprimiendo las tarifas de licencia y obligando a los titulares a acelerar los lanzamientos de características. La inyección de USD 1,5 mil millones de Salesforce y ServiceNow en Genesys subraya el apetito de inversión por las pilas de CX con IA integrada.
La diferenciación gira en torno a la profundidad de la IA, los planos verticales y un ecosistema que acorta el tiempo de obtención de valor. Los proveedores lanzan modelos de lenguaje específicos por dominio, salud, banca, comercio minorista, para aumentar la precisión sin ajuste manual. Las alianzas estratégicas proliferan: Verint y Five9 lanzaron integraciones de nube a nube que fusionan la gestión de la fuerza laboral con el enrutamiento omnicanal. Mientras tanto, los competidores nativos de IA ofrecen tarifas basadas en el uso y una incorporación de 30 días, ganando acuerdos con pymes en terrenos vírgenes.
La presión sobre los precios coexiste con el aumento de los costos de cambio a medida que las plataformas se consolidan a través de lagos de datos propietarios y paneles de análisis. Para mitigar el temor al bloqueo, los compradores insisten en API abiertas y capacidades de traer su propio modelo. Las hojas de ruta de los proveedores ahora destacan los conjuntos de herramientas de IA responsable, las claves de cifrado gestionadas por el cliente y el enrutamiento con conciencia de carbono, alineándose con los criterios de adquisición ambientales, sociales y de gobernanza. En general, el liderazgo sostenible exige innovación continua, una sólida postura de cumplimiento y servicios que traduzcan la tecnología en resultados empresariales medibles.
Líderes de la industria de centros de contacto basados en la nube
-
Avaya Contact Center (Ayaya Group)
-
RingCentral Inc.
-
Genesys Telecommunications Laboratories Inc.
-
3CLogic Inc.
-
Five9 Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Contact Center Basado en la Nube Empresas cubiertas en este informe
- Amazon Web Services (Amazon Connect)
- NICE Ltd.
- Genesys Telecommunications Laboratories Inc.
- Five9 Inc.
- Cisco Systems Inc.
- RingCentral Inc.
- 8x8 Inc.
- Avaya LLC
- Talkdesk Inc.
- Vonage Holdings Corp.
- Twilio Inc.
- Dialpad Inc.
- Content Guru Limited
- Mitel Networks Corporation
- Odigo SAS
- Aspect Software Group Ltd.
- Alvaria, Inc.
- Sprinklr Inc.
- SAP SE
- Zoom Video Communications Inc.
Lea el análisis de las empresas de contact center basado en la nube
Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave es la orquestación de IA de nivel de cumplimiento para centros de contacto regulados, donde los compradores desean controles exigibles a nivel del modelo y de la interacción en lugar de depender del muestreo posterior a la llamada. La Ley de IA de la UE, que entra en vigor el 2 de agosto de 2026, introduce obligaciones de divulgación para ciertas interacciones con IA y aumenta la presión de gobernanza en torno a usos de mayor riesgo, como la IA emocional y la toma de decisiones automatizada, lo que eleva la demanda de registros de auditoría integrados, controles de instrucciones basados en políticas y guiones de divulgación configurables dentro de los flujos de contacto. En pagos, PCI DSS v4.0 (vigente desde marzo de 2025) endurece los requisitos que afectan a los pagos telefónicos, reforzando las oportunidades para los proveedores y socios de CCaaS que empaquetan enmascaramiento DTMF y patrones de grabación con pausa y reanudación con implementaciones conformes.
Otra oportunidad es el patrón de construcción alrededor de la IA, donde las empresas superponen servicios de IA de terceros o personalizados sobre CCaaS para cubrir brechas en las capacidades nativas y reducir la dependencia de un proveedor. AWS introdujo Connect AI Agents Guardrails en junio de 2026, destacando un cambio del mercado hacia barreras de protección estandarizadas, monitoreo y auditabilidad como bloques de construcción reutilizables. Esto respalda la expansión para proveedores e integradores que ofrecen API abiertas, arquitecturas agnósticas al modelo y servicios gestionados que rigen de forma continua la redacción, retención y explicabilidad de la información de identificación personal (PII) en todos los canales y geografías, particularmente para implementaciones de nube híbrida impulsadas por restricciones de soberanía y de datos transfronterizos.
Desarrollos recientes de la industria en Mercado de Contact Center Basado en la Nube
- Julio de 2026: Genesys anunció la adquisición de Pinkfish para acelerar la orquestación agéntica y la ejecución de flujos de trabajo en Genesys Cloud AI. La adquisición fortalece la capacidad de Genesys para conectar agentes de IA con herramientas y acciones empresariales a través de flujos de trabajo orquestados, respaldando operaciones de servicio al cliente más autónomas.
- Febrero de 2026: RingCentral anunció la integración de los modelos de frontera de OpenAI, incluido GPT-5.2, en su plataforma de comunicaciones de IA de voz para mejorar RingCentral AI Receptionist (AIR) y AI Virtual Assistant (AVA). La actualización incorpora IA más avanzada en los flujos de trabajo de voz de primera línea, aumentando la presión competitiva sobre los proveedores de CCaaS para igualar el rendimiento y el control en la automatización de voz.
- Diciembre de 2024: Uniphore y Konecta anunciaron un plan para codesarrollar soluciones de experiencia del cliente con IA generativa específicas del sector para clientes en Estados Unidos y Reino Unido, con un objetivo de ingresos a cinco años declarado. La asociación señaló una demanda creciente de paquetes de IA verticalizados que combinan capacidades de plataforma con implementación orientada a servicios y ajuste por dominio.
Mercado de Contact Center Basado en la Nube Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado abarca los ingresos obtenidos de plataformas de contact center entregadas en la nube y servicios relacionados que permiten las interacciones con los clientes a través de canales de voz y digitales, y que se comercializan como ofertas de suscripción o gestionadas a usuarios finales en todas las regiones.
Exclusiones del alcance: Se excluyen el software y el hardware de contact center en instalaciones locales, así como las herramientas generales de comunicaciones unificadas que no se comercializan ni se utilizan como soluciones de contact center.
Descripción General de la Segmentación
- Por tipo de solución
- Distribución automática de llamadas (ACD)
- Respuesta de voz interactiva (IVR)
- Marcadores predictivos/progresivos
- Integración de telefonía informática (CTI)
- Análisis e informes
- Gestión del compromiso de la fuerza laboral
- Por modelo de implementación
- Nube pública
- Nube privada
- Nube híbrida
- Múltiples nubes
- Por servicio
- Servicios profesionales
- Servicios gestionados
- Servicios de capacitación y soporte
- Por tamaño de organización
- Pequeñas y medianas empresas (menos de 1.000 puestos)
- Grandes empresas (mayor o igual a 1.000 puestos)
- Por industria de usuario final
- Banca, servicios financieros y seguros
- TI y telecomunicaciones
- Comercio minorista y comercio electrónico
- Salud y ciencias de la vida
- Logística y transporte
- Medios y entretenimiento
- Gobierno y sector público
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Israel
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para establecer los límites del mercado, alinear la terminología y recopilar puntos de datos de referencia que puedan verificarse de forma reiterada. Se revisó material público como referencias regulatorias y de telecomunicaciones, estadísticas laborales y del sector servicios, e indicadores de adopción digital que influyen en la migración de los contact centers.
Las fuentes típicas incluyen comunicaciones oficiales y publicaciones de TIC (como la UIT), datos macroeconómicos y de servicios (como el Banco Mundial y la OCDE), estadísticas comerciales y económicas (como UN Comtrade), orientaciones sobre ciberseguridad y nube de agencias gubernamentales (como el NIST), y artículos revisados por pares que rastrean la adopción y el rendimiento de la tecnología de contact center. Esto se complementa con presentaciones de resultados de empresas, transcripciones de llamadas de resultados, presentaciones para inversores, sitios web de asociaciones y prensa de reconocido prestigio, y se verifica de forma cruzada mediante suscripciones de pago para información financiera e inteligencia empresarial, noticias y datos financieros, bases de datos de patentes y una base de datos de envíos de importación y exportación cuando resulta pertinente. Las fuentes documentales aquí enumeradas son meramente ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
El trabajo primario se utiliza para validar el calendario de adopción, la dirección de los precios y lo que realmente se contabiliza como ingresos de CCaaS frente a herramientas adyacentes. Se consultó con una combinación de proveedores de soluciones, socios de canal, integradores de sistemas y compradores empresariales en las principales regiones para confirmar las combinaciones de implementación (pública, privada e híbrida), los términos contractuales y los ciclos de reemplazo, y posteriormente se utilizaron preguntas de seguimiento para cerrar las brechas identificadas en los insumos secundarios.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 14% | APAC: 44% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 26% | EMEA: 31% |
| Actores menores: 16% | Gerentes: 60% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comienza con una construcción descendente del conjunto de demanda que vincula los volúmenes de contacto empresarial y el crecimiento del compromiso digital con la penetración de CCaaS por región, y luego lo traduce en gasto anual utilizando rangos de precios de suscripción y servicios observados. Una vez creado el total del mercado, se verifica y ajusta mediante aproximaciones ascendentes selectivas, como divulgaciones de ingresos de proveedores muestreados, verificaciones de canal sobre el tamaño de los acuerdos y el precio de venta promedio multiplicado por estimaciones de puestos instalados para los principales casos de uso.
Los insumos clave del modelo incluyen las tasas de adopción de la nube en TI empresarial, el crecimiento de los puestos de contact center y la combinación de agentes remotos, las tasas de migración de instalaciones locales a la nube, las bandas de precios de suscripción típicas por tamaño de empresa, las tasas de incorporación de servicios gestionados y profesionales, y la inflación salarial regional que puede influir en las decisiones de inversión en automatización y autoservicio. Cuando una variable no está disponible de forma consistente, se utiliza un rango de supuestos acotado acordado con los comentarios de las entrevistas, y se documentan los puntos de activación que harían que el supuesto suba o baje.
La previsión se realiza mediante análisis de escenarios respaldado por el suavizado de tendencias en los principales impulsores de la demanda, y los escenarios se ponderan en función de las expectativas de los expertos en torno a la adopción de funciones de inteligencia artificial, las actualizaciones impulsadas por el cumplimiento normativo y los ciclos de adquisición. Esto mantiene la previsión repetible con insumos limitados, y aun así refleja cómo se toman las decisiones de compra en los programas reales.
Ciclo de Validación y Actualización de Datos
Los resultados se triangularon verificando el gasto implícito por puesto, las tasas de incorporación de servicios y los patrones de crecimiento regional frente a señales independientes recopiladas durante la investigación. Cualquier variación significativa se revisa mediante un segundo análisis por parte de otro analista, y los supuestos detrás de la variación se vuelven a probar con llamadas adicionales cuando la brecha no puede explicarse por el alcance o el momento.
El informe se actualiza anualmente, y las actualizaciones intermedias se completan cuando un evento material cambia los precios, el alcance del producto o los indicadores de demanda. Antes de la entrega, se realiza una revisión final para que el tamaño del mercado, las previsiones y el análisis reflejen la información pública más reciente disponible y los comentarios primarios más actuales.
Tamaño del Mercado Global de Contact Center Basado en la Nube de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas sobre el tamaño del mercado de contact centers basados en la nube a menudo no coinciden porque los límites del mercado no son los mismos entre los estudios, y porque el año base y el momento de la conversión de divisas pueden modificar el número incluso cuando la tendencia es similar. Las diferencias también surgen cuando una estimación contabiliza únicamente las suscripciones a plataformas, y otra añade software de experiencia del cliente más amplio o herramientas de comunicaciones unificadas adyacentes.
Las verificaciones de precios contractuales, los rangos de suscripción por puesto observados y la validación de las tasas de incorporación de servicios son los puntos de evidencia que mantienen a Mordor Intelligence vinculada a los ingresos específicos de CCaaS, razón por la cual las cifras que incluyen paquetes de software de contact center más amplios o servicios de implementación más extensos pueden parecer más elevadas. Otro factor común es el supuesto sobre la trayectoria de crecimiento, ya que algunos editores utilizan una curva de adopción agresiva de inteligencia artificial sin verificar los plazos de adquisición y los efectos del cumplimiento normativo regional.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 40,35 mil millones de USD (2025) | |
| Consultora Global A | 40,73 mil millones de USD (2025) | Esta cifra parece aplicar un conjunto de inclusión más amplio que puede capturar más variantes de implementación y herramientas adyacentes de experiencia del cliente, y también puede reflejar un tratamiento diferente del reconocimiento de ingresos para los servicios agrupados en contratos de gran envergadura. |
| Editor de la Industria B | 39,10 mil millones de USD (2025) | La estimación probablemente utiliza un alcance de componentes más amplio en implementaciones públicas, privadas e híbridas con una separación menos visible entre los ingresos puros de la plataforma CCaaS y los conjuntos de soluciones circundantes, lo que puede elevar el total de 2025. |
La dispersión entre los tres valores proviene principalmente de lo que se contabiliza como ingresos dentro del alcance y de cómo se tratan los servicios agrupados en los acuerdos plurianuales. Al mantener el modelo anclado en indicadores de demanda repetibles y verificaciones prácticas de precios, el número resultante se mantiene transparente y es más fácil de conciliar cuando se actualizan los supuestos.
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de centros de contacto basados en la nube para 2031?
Se espera que el mercado de centros de contacto basados en la nube alcance USD 116,33 mil millones para 2031.
¿Qué región crecerá más rápido durante el período de previsión?
Se prevé que Asia-Pacífico registre un CAGR del 25,2% hasta 2031, el más alto entre todas las regiones.
¿Qué modelo de implementación está ganando impulso entre las industrias reguladas?
Las configuraciones de nube híbrida se expanden a un CAGR del 26,2% a medida que las empresas equilibran la agilidad con la soberanía de los datos.
¿Por qué las pymes están adoptando rápidamente los centros de contacto basados en la nube?
Los precios por suscripción, el despliegue rápido y las características de IA integradas eliminan las barreras de infraestructura y costo para las pymes.