
Tamaño y Cuota del Mercado de Vigilancia Urbana
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 15.57 Mil millones de dólares |
| Tamaño del Mercado (2031) | 22.99 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.12 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vigilancia Urbana por Mordor Intelligence
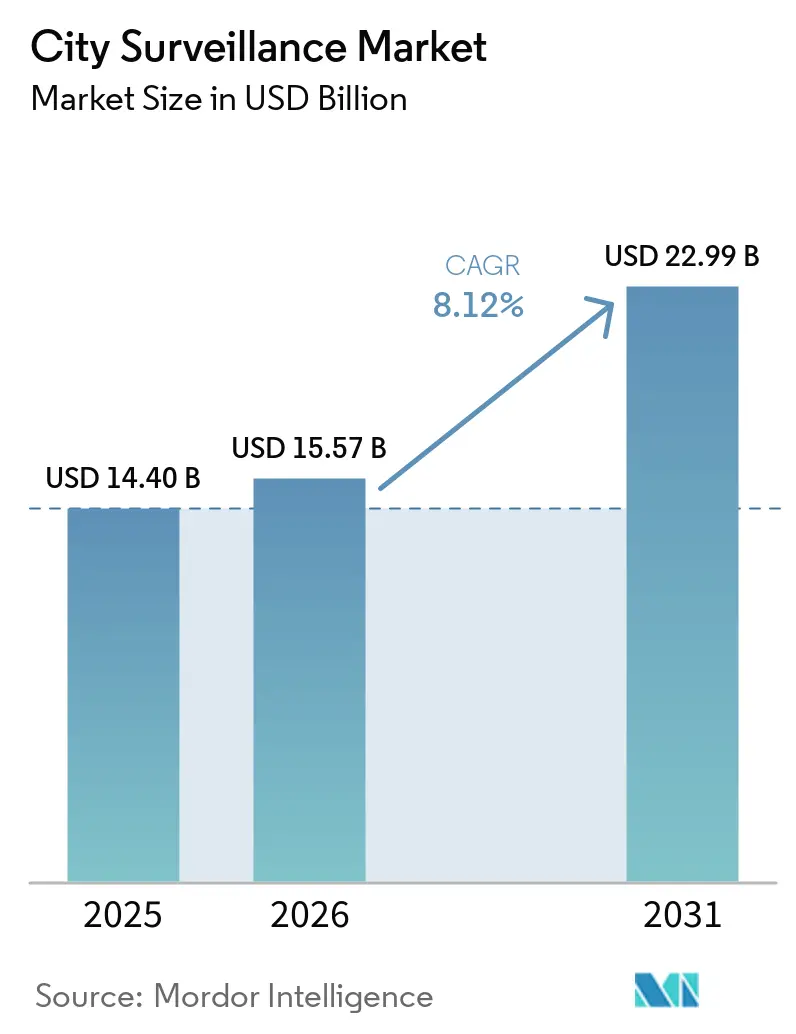
El tamaño del mercado de vigilancia urbana en 2026 se estima en 15,57 mil millones de USD, creciendo desde el valor de 2025 de 14,40 mil millones de USD con proyecciones para 2031 que muestran 22,99 mil millones de USD, creciendo a una CAGR del 8,12% durante 2026-2031. El aumento de las asignaciones para redes de video integradas, la fuerte caída en los precios de las cámaras IP y la rápida maduración de la analítica de borde constituyen los motores de crecimiento fundamentales que dan forma a la dinámica competitiva actual del mercado de vigilancia urbana. Los municipios de tamaño medio justifican ahora las inversiones de capital a través de reducciones medibles en la delincuencia, menores tiempos de respuesta a incidentes y nuevas fuentes de ingresos derivadas de la aplicación de infracciones de tráfico. Los proveedores se diferencian menos por las especificaciones de hardware y más por la ciberseguridad, el cumplimiento normativo en materia de privacidad y los ecosistemas de software basados en IA que convierten los flujos de video en información procesable. Las alianzas entre fabricantes de cámaras y proveedores de nube a hiperescala continúan ampliando el alcance de las soluciones, mientras que la adopción del 5G acelera los despliegues inalámbricos en los núcleos urbanos de alta densidad con necesidades intensivas de modernización.
Conclusiones Clave del Informe
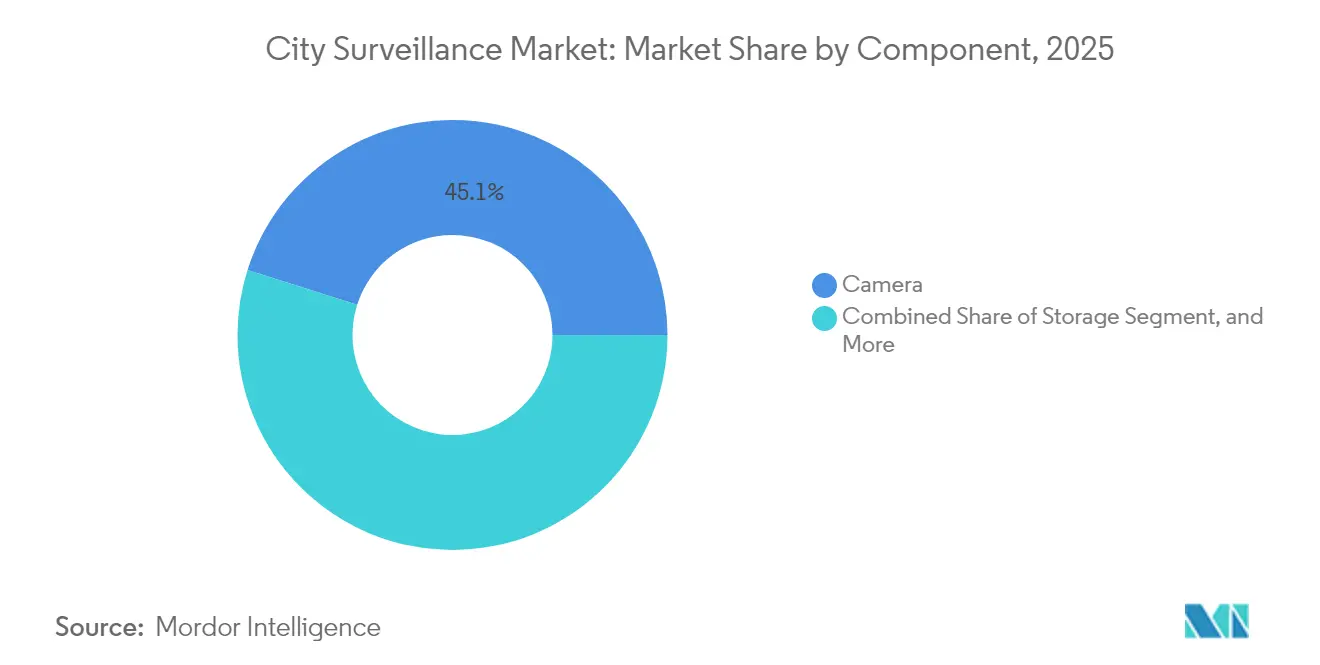
- Por componente, los sistemas de cámara representaron una cuota del 45,12% del mercado de vigilancia urbana en 2025, mientras que se prevé que la analítica de video avance a una CAGR del 9,02% hasta 2031.
- Por modo de implementación, las instalaciones en las instalaciones representaron el 61,74% del tamaño del mercado de vigilancia urbana en 2025; se proyecta que las soluciones en la nube registren la CAGR más alta del 9,29% hasta 2031.
- Por conectividad de cámara, las redes cableadas capturaron el 66,10% de la cuota del mercado de vigilancia urbana en 2025, mientras que se proyecta que los nodos inalámbricos se expandan a una CAGR del 9,74% entre 2026-2031.
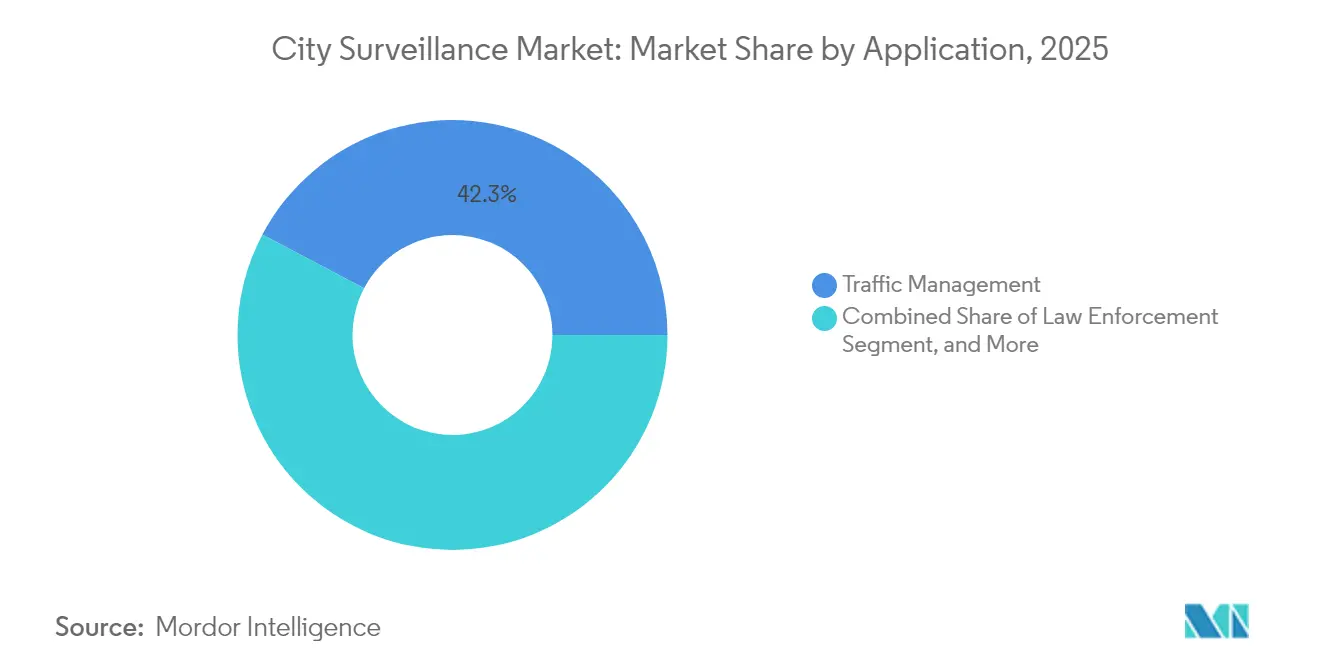
- Por aplicación, la gestión del tráfico lideró con una cuota de ingresos del 42,26% en 2025; los centros de transporte público están preparados para el crecimiento más rápido, con una CAGR del 8,83% hasta 2031.
- Por usuario final, las autoridades municipales controlaron el 38,21% del gasto en 2025, mientras que se proyecta que las agencias de transporte crezcan a una CAGR del 8,96% hasta 2031.
- Por geografía, Asia-Pacífico contribuyó con el 35,05% de los ingresos del mercado en 2025; se proyecta que la región de Oriente Medio y África registre una CAGR del 8,92% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Mayor Gasto en Infraestructura de Seguridad Urbana | +2.1% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Caída en los Precios de Cámaras IP y Analítica de Video Mejorada | +1.8% | Global, especialmente en centros de fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecientes Preocupaciones por Terrorismo y Delincuencia en las Megalópolis | +1.5% | Centros urbanos globales, especialmente áreas metropolitanas de alta densidad | Largo plazo (≥ 4 años) |
| Expansión de los Presupuestos de Ciudades Inteligentes para Vigilancia Integrada | +1.4% | Asia-Pacífico, Oriente Medio, con ciudades seleccionadas de América del Norte | Mediano plazo (2-4 años) |
| Chips de IA de Borde que Reducen los Costos de Ancho de Banda | +1.0% | Global, con adopción temprana en mercados desarrollados | Corto plazo (≤ 2 años) |
| Postes de Iluminación Inteligente con Módulos de Cámara Integrados | +0.7% | Europa, América del Norte, ciudades seleccionadas de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Gasto en Infraestructura de Seguridad Urbana
El aumento de la delincuencia y las evaluaciones de mayor amenaza terrorista impulsaron a las ciudades a destinar 3,2 mil millones de USD para la modernización de redes de cámaras durante 2024, con el Proyecto Green Light de Detroit canalizando por sí solo 7 millones de USD hacia flujos de video integrados que vinculan sitios públicos y privados.[1] Expansiones presupuestarias similares son visibles en Barcelona, donde 50 millones de EUR (54,5 millones de USD) financiaron una red de cámaras que integra funciones de seguridad, flujo de tráfico y monitoreo ambiental. Los programas de subvenciones federales y regionales, incluidos los Servicios de Policía Orientados a la Comunidad de Estados Unidos, continúan reduciendo el riesgo de las adquisiciones a gran escala para los municipios que carecen de capital discrecional. El pipeline de demanda resultante favorece a los proveedores de plataformas que ofrecen soluciones integrales y proporcionan métricas documentadas de retorno en materia de seguridad, reforzando así la trayectoria de crecimiento del mercado de vigilancia urbana.
Caída en los Precios de Cámaras IP y Analítica de Video Mejorada
Una erosión del costo de componentes del 15-20% anual ha desplazado los criterios de adquisición desde la resolución de imagen hacia la inteligencia integrada, lo que permite a las ciudades con presupuestos limitados desplegar cámaras 4K con analítica en el dispositivo. San Francisco logró una reducción del 40% en el costo total de propiedad tras migrar a unidades habilitadas con procesamiento en el borde que clasifican automáticamente los eventos y reducen los requisitos de almacenamiento.[2] A medida que la inferencia de IA se ejecuta ahora en los chipsets de las cámaras, los municipios obtienen información en tiempo real mientras reducen las cargas de ancho de banda hasta en un 90%. Se espera que el nexo entre asequibilidad e inteligencia mantenga al mercado de vigilancia urbana en una sólida senda de expansión hasta 2030.
Crecientes Preocupaciones por Terrorismo y Delincuencia en las Megalópolis
La delincuencia patrimonial y violenta a nivel global aumentó un 12% en 2024, con incidentes fuertemente concentrados en metrópolis con más de 1 millón de habitantes.[3] La plataforma de policía predictiva de 20.000 cámaras de São Paulo redujo los delitos en los distritos monitoreados en un 18%, ilustrando beneficios tangibles que justifican su expansión. Tales éxitos respaldados por datos convencen a otras megalópolis de asignar mayores presupuestos de vigilancia, amplificando los envíos unitarios y fortaleciendo los ingresos recurrentes por servicios dentro del mercado de vigilancia urbana.
Expansión de los Presupuestos de Ciudades Inteligentes para Vigilancia Integrada
Los gastos en ciudades inteligentes totalizaron 189 mil millones de USD en 2024, con los sistemas de vigilancia recibiendo entre el 8-12% del total a medida que las ciudades reconocen los datos de video como base para múltiples servicios municipales. El Plan Digital New Deal de Seúl por 2,8 mil millones de USD posiciona las cámaras como sensores multipropósito para la seguridad pública, la optimización del tráfico y la gestión de desastres. Este enfoque multiusos amplía la base de compradores y acelera las actualizaciones de plataformas, reforzando las perspectivas de demanda a largo plazo en el mercado de vigilancia urbana.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Mayor Regulación de Privacidad y Oposición Pública | -1.2% | Europa, América del Norte, con preocupaciones emergentes en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Crecientes Vulnerabilidades de Ciberseguridad en Cámaras IoT | -0.8% | Global, con impacto agudo en despliegues de infraestructura conectada | Mediano plazo (2-4 años) |
| Escasez de Personal Cualificado en Analítica de Video | -0.6% | Global, particularmente aguda en mercados en desarrollo | Mediano plazo (2-4 años) |
| Brechas de Interoperabilidad con Sistemas Heredados de Seguridad Pública | -0.4% | América del Norte, Europa, mercados maduros con infraestructura existente | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Mayor Regulación de Privacidad y Oposición Pública
La Ley de IA de la Unión Europea restringe la identificación biométrica en tiempo real, generando costos de cumplimiento que pueden añadir un 20% a los presupuestos de los proyectos. Las acciones de aplicación del RGPD contra municipios aumentaron el triple en 2024, con una multa promedio de 2,8 millones de EUR (3,05 millones de USD) por manejo indebido de datos de vigilancia. El activismo ciudadano ha retrasado o cancelado despliegues de cámaras en 15 grandes ciudades europeas, obligando a los gobiernos locales a aplicar principios de privacidad desde el diseño que alargan los plazos de implementación y limitan las funcionalidades, moderando así el crecimiento del mercado de vigilancia urbana.
Crecientes Vulnerabilidades de Ciberseguridad en Cámaras IoT
Los fallos de firmware reportados que afectaron a 2,3 millones de cámaras IP en 2024 llevaron a Austin y Portland a pausar sus planes de expansión tras filtraciones de datos que expusieron imágenes de operaciones policiales. Los nuevos requisitos de la Ley de Ciberresiliencia Europea exigen ahora certificación de seguridad desde el diseño, lo que amplía los ciclos de desarrollo y eleva los obstáculos de calificación de los proveedores. Los compradores municipales estipulan cada vez más el cifrado de extremo a extremo, auditorías periódicas de vulnerabilidades y responsabilidad a cargo del proveedor, todo lo cual introduce fricciones en la adquisición que pueden ralentizar la adopción del mercado de vigilancia urbana.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
La Analítica Impulsa la Revolución de la InteligenciaEl hardware de cámara representó el 45,12% de los ingresos del mercado de vigilancia urbana en 2025, confirmando su estatus como la capa de captura indispensable. Sin embargo, se proyecta que las plataformas de analítica de video entreguen una CAGR del 9,02%, la más rápida entre los componentes, a medida que los municipios transitan de la grabación pasiva a la inteligencia en tiempo real. El tamaño del mercado de vigilancia urbana para la analítica de video está destinado a expandirse rápidamente porque la inferencia en el dispositivo reduce los costos de ancho de banda y almacenamiento al tiempo que mejora la conciencia situacional.
Los arreglos de almacenamiento enfrentan erosión de cuota a medida que la analítica de borde retiene únicamente metadatos críticos, reduciendo los volúmenes de archivo a largo plazo. Los proveedores de software se diferencian mediante anonimización compatible con el RGPD, redacción automatizada y API abiertas que se integran con sensores de tráfico y ambientales. Estos atributos posicionan a las empresas de analítica para cobrar precios premium y dar forma a los criterios de adquisición, reforzando su dominio emergente dentro del mercado de vigilancia urbana.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Implementación:
La Adopción de la Nube se AceleraLas soluciones en las instalaciones controlaron el 61,74% de la cuota del mercado de vigilancia urbana en 2025, reflejando inversiones heredadas y la percepción de una mayor custodia de datos. Sin embargo, se prevé que los despliegues en la nube registren una CAGR del 9,29%, impulsados por el almacenamiento elástico, las actualizaciones automáticas de software y menores costos durante el ciclo de vida. Los modelos híbridos integran el procesamiento local en tiempo real con la analítica en la nube, permitiendo a grandes ciudades como Phoenix almacenar grabaciones de alta resolución durante periodos prolongados sin expandir el hardware in situ.
La rigidez regulatoria está acelerando paradójicamente la migración, ya que los proveedores de nube certificados ofrecen cifrado, registros de auditoría y documentación de cumplimiento que superan la mayoría de los presupuestos de TI municipales. A medida que estas preocupaciones se disipan, el mercado de vigilancia urbana gana una nueva capa de ingresos recurrentes de software como servicio, diversificando aún más las fuentes de ingresos de los proveedores.
Por Conectividad de Cámara:
Lo Inalámbrico Gana ImpulsoLos enlaces cableados dominaron el mercado, representando el 66,10% de los ingresos en 2025, especialmente en infraestructuras de nueva construcción donde la fibra se instala de forma concurrente con otros servicios. Los nodos inalámbricos, respaldados por el 5G y opciones solares de bajo consumo, están proyectados para expandirse a una CAGR del 9,74%, gracias a despliegues rápidos en distritos históricos donde la apertura de zanjas resulta costosa. El tamaño del mercado de vigilancia urbana para cámaras inalámbricas se expande ahora no solo por conveniencia sino también por resiliencia, ya que las topologías en malla redirigen los datos cuando fallan nodos individuales.
Los municipios despliegan unidades inalámbricas para la seguridad en eventos temporales y la cobertura de respuesta rápida en zonas de alta delincuencia. Los paneles solares con asistencia de batería mejoran la autonomía operativa, mientras que las actualizaciones de firmware a distancia garantizan que las defensas cibernéticas se mantengan actualizadas. Estas ventajas aseguran que la conectividad inalámbrica capture cuota incremental, especialmente en Oriente Medio y África, donde los proyectos de ciudades inteligentes de nueva construcción favorecen la infraestructura flexible.
Por Aplicación:
La Seguridad del Transporte Lidera el CrecimientoLas soluciones de gestión del tráfico representaron el 42,26% de los ingresos en 2025, respaldando la aplicación automatizada de infracciones y la analítica de congestión que ayudan a las ciudades a recuperar sus inversiones en cámaras mediante multas. Se espera que los centros de transporte público crezcan a la tasa más rápida, con una CAGR del 8,83%, a medida que los operadores de transporte masivo integran el monitoreo del flujo de pasajeros con la detección de amenazas. El tamaño del mercado de vigilancia urbana asignado a la seguridad del transporte continúa expandiéndose conforme los centros multimodales buscan vistas unificadas de activos ferroviarios, de autobús y de metro.
Las aplicaciones de aplicación de la ley aprovechan cada vez más la IA para pasar de la investigación forense reactiva a la patrulla predictiva, mientras que la vigilancia de infraestructura crítica añade capas redundantes de ciberseguridad para proteger los activos de energía y agua. Estos desarrollos ilustran cómo la diversidad de aplicaciones sustenta la resiliencia del mercado de vigilancia urbana a lo largo de los ciclos presupuestarios.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las Autoridades Municipales Lideran la InversiónLas autoridades municipales representaron el 38,21% del gasto en 2025 y seguirán siendo el conjunto de clientes ancla hasta 2031. Las agencias de transporte, proyectadas para crecer a una CAGR del 8,96%, reconocen los beneficios operativos de integrar la vigilancia con los datos de recaudación de tarifas y gestión de activos. La cuota del mercado de vigilancia urbana para las empresas de servicios públicos también aumenta a medida que las empresas de energía y agua enfrentan nuevos mandatos de seguridad física para la resiliencia de la red.
Los departamentos de policía ahora se asocian con los servicios de tráfico y emergencias en plataformas de video unificadas, creando grupos de adquisición conjunta que obtienen descuentos por volumen. Las instituciones educativas y sanitarias se conectan cada vez más a las redes de video municipales, señalando una tendencia a largo plazo hacia redes de vigilancia regional que agrupan activos y presupuestos de analítica.
Análisis Geográfico
Mercado de Vigilancia Urbana en Asia-Pacífico
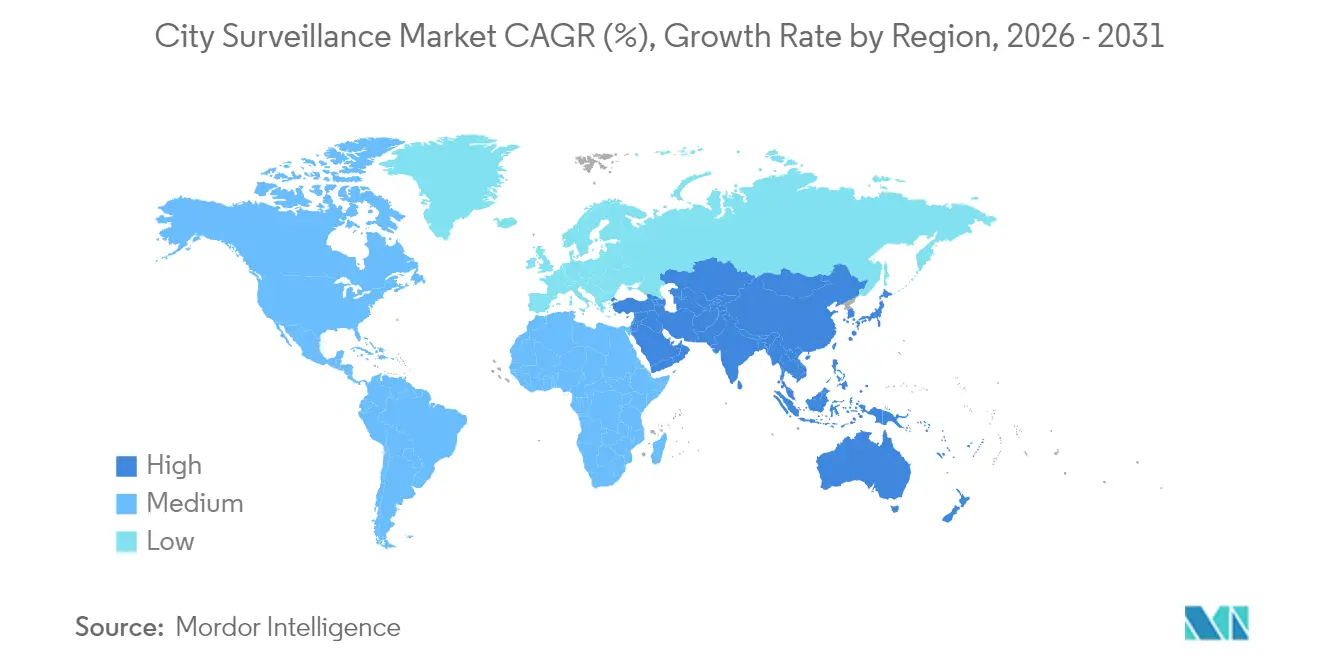
La región de Asia-Pacífico dominó con el 35,05% de los ingresos de 2025 y se prevé que crezca a una CAGR del 8,46% hasta 2031. Los programas de vigilancia urbana de alta densidad de China y la Misión de Ciudades Inteligentes de India, valorada en 15 mil millones de USD, anclan el flujo de demanda de la región. La iniciativa Smart Nation de Singapur ya interconecta 200.000 cámaras con análisis a escala urbana para gestionar el tráfico, la densidad de multitudes y el monitoreo ambiental. Australia comprometió 500 millones de AUD (335 millones de USD) en 2024 para la seguridad de centros de transporte que cumplen con la normativa de privacidad, mientras que la dinámica demográfica del envejecimiento poblacional de Japón impulsa la detección de anomalías basada en inteligencia artificial para asistir a los servicios de respuesta de emergencia.
Mercado de Vigilancia Urbana en las Américas y EMEA
América del Norte registró mejoras sostenidas, con municipios de Estados Unidos destinando 3,2 mil millones de USD a la modernización en 2024. Los proyectos de ley de infraestructura federal subvencionan a las ciudades más pequeñas, mientras que las áreas metropolitanas canadienses implementan proyectos piloto de despliegues en nube híbrida que cumplen con los requisitos locales de soberanía de datos. La CAGR proyectada del 7,84% de Europa refleja los ciclos de renovación de equipos impulsados por el RGPD y el impulso de cumplimiento técnico de la Ley de Inteligencia Artificial. La expansión del tamaño del mercado de vigilancia urbana en estas regiones maduras es más estable, pero está respaldada por renovaciones obligatorias en materia de ciberseguridad y privacidad. Se proyecta que Oriente Medio y África registren una CAGR del 8,92%, impulsada por megaproyectos como NEOM de Arabia Saudita y los programas nacionales de ciudades digitales de los Emiratos Árabes Unidos. Catar reutiliza la infraestructura de la Copa Mundial de Fútbol 2022 en redes de vigilancia multiagencia, mientras que el desembolso de 200 millones de USD de Nigeria en seguridad urbana subraya la creciente demanda en el África subsahariana. América del Sur experimenta un crecimiento emergente, como lo evidencian los compromisos de 800 millones de USD de Brasil en ciudades inteligentes y la integración de Argentina de la vigilancia con los centros de llamadas de emergencia 911. La volatilidad cambiaria y los trámites burocráticos de adquisición moderan el volumen, pero no la intención estratégica, lo que señala un aumento gradual en el mercado de vigilancia urbana.
Panorama regulatorio
La regulación moldea cada vez más los conjuntos de funciones de vigilancia urbana, las prácticas de adquisición y la calificación de proveedores, especialmente en torno a la identificación biométrica, la protección de datos y el endurecimiento cibernético. En Europa, la Ley de Inteligencia Artificial de la UE (Reglamento (UE) 2024/1689) endurece los requisitos para la vigilancia habilitada por IA, incluidos casos de uso de alto riesgo como la identificación biométrica en espacios de acceso público. También añade obligaciones como evaluaciones de impacto sobre derechos fundamentales y evaluación de conformidad por terceros a través de organismos notificados, con disposiciones clave que entrarán en vigor a partir del 2 de agosto de 2026. La aplicación del RGPD ha aumentado el riesgo de cumplimiento para los municipios que gestionan mal los datos de vigilancia, empujando a los compradores hacia implementaciones de privacidad desde el diseño y una gobernanza más sólida en torno a la retención, el registro de accesos y las capacidades de redacción o anonimización.
En Estados Unidos, los controles federales y locales están influyendo tanto en las cadenas de suministro como en las prácticas operativas. El Marco de Gestión de Riesgos de IA del NIST sigue utilizándose como punto de referencia para la gobernanza de una IA confiable, y en abril de 2026 el NIST publicó una nota conceptual para un Perfil del AI RMF centrado en la IA confiable en infraestructura crítica, relevante para los sistemas de monitoreo habilitados por IA implementados en contextos de seguridad pública e infraestructura crítica. Por separado, las acciones de seguridad de la cadena de suministro de la FCC a través de su Covered List han seguido afectando el equipamiento elegible para la seguridad de instalaciones gubernamentales y la vigilancia de infraestructura crítica. Un aviso del Registro Federal de julio de 2026 abordó las prohibiciones que afectan la continua importación y comercialización de equipos previamente autorizados vinculados a la Covered List, aumentando la importancia del filtrado de cumplimiento durante las adquisiciones municipales.
Análisis de la cadena de valor
La cadena de valor de la vigilancia urbana abarca hardware, software y servicios, con adquisiciones cada vez más ancladas en resultados integrados en lugar de dispositivos independientes. La capa upstream incluye sensores de imagen, óptica, SoC y chips de IA en el borde, carcasas, almacenamiento y redes (backhaul de fibra cableada e inalámbrico/5G). Los OEM y ODM de cámaras ensamblan dispositivos de borde y pasarelas, que luego alimentan el software midstream, como sistemas de gestión de video, análisis de IA y middleware de integración que se conecta con la respuesta de emergencia, las operaciones de tráfico y las plataformas de ciudades inteligentes. La entrega downstream está dominada por integradores de sistemas, socios de telecomunicaciones y nube, y proveedores de servicios gestionados que operan, parchean y ajustan los análisis a lo largo de contratos municipales de varios años.
Las restricciones regulatorias y geopolíticas están remodelando las opciones de canal y los pasos de calificación de proveedores en toda la cadena. La Ley de IA de la UE eleva los requisitos de cumplimiento y documentación para ciertas capacidades de vigilancia con IA, mientras que las restricciones de adquisición orientadas a EE. UU. y el filtrado de la cadena de suministro, incluidas las restricciones relacionadas con la FCC y los requisitos de cumplimiento de estilo NDAA referenciados en adquisiciones públicas, están impulsando a algunos compradores a reevaluar el origen del dispositivo, la gobernanza del firmware y los compromisos de soporte del ciclo de vida. Las prácticas de contratación también están evolucionando en torno a la gobernanza de datos: la guía de la GAO de EE. UU. para tecnologías de ciudades inteligentes destaca la necesidad de un control a nivel municipal sobre la propiedad de los datos, y los municipios están traduciendo esto cada vez más en cláusulas de RFP que cubren la propiedad municipal del video y los metadatos, límites al uso secundario y derechos de auditoría. Ese cambio aumenta la importancia de los integradores y proveedores de nube que puedan ofrecer controles de acceso verificables y políticas de retención.
Panorama Competitivo
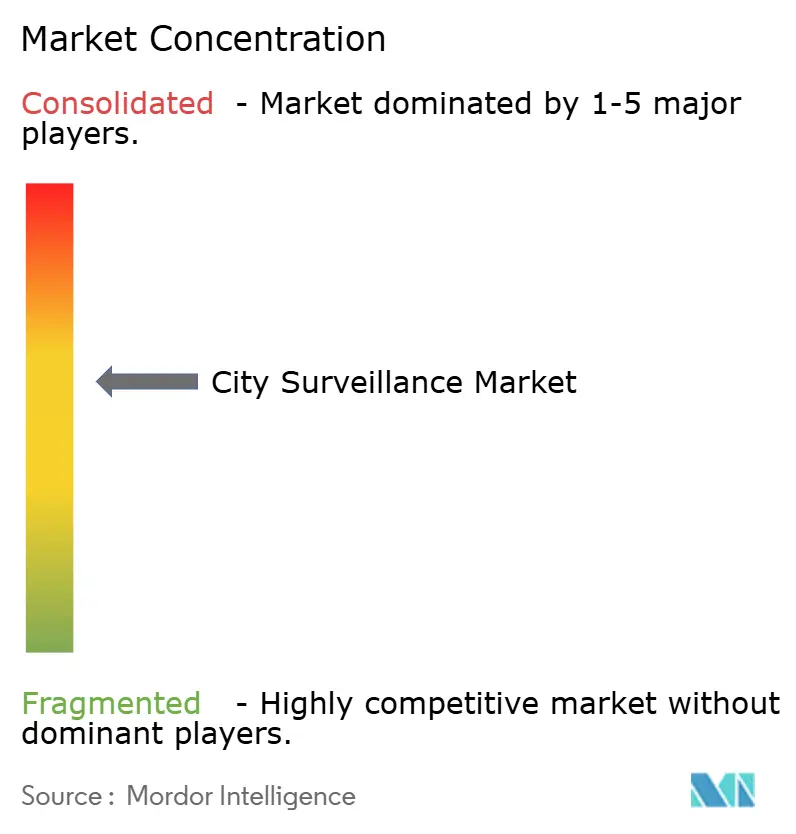
Los cinco principales proveedores representaron aproximadamente el 45% de los ingresos globales en 2024, posicionando al mercado en un nivel moderado de concentración. Las restricciones regulatorias sobre marcas chinas en Estados Unidos y partes de Europa han creado un espacio libre para Axis Communications, Bosch y Hanwha Vision, que enfatizan la conformidad con el RGPD y el fortalecimiento de la ciberseguridad. La adquisición en 2024 por parte de Motorola Solutions del especialista en analítica Calipsa fortalece su stack de software, mientras que Honeywell amplía su plataforma de gestión de video con conectores en la nube y capas de seguridad de confianza cero.
Las capacidades de IA de borde, la profundidad de cifrado y la interoperabilidad de plataforma abierta sirven ahora como desencadenantes de compra más que la frecuencia de imagen o la densidad de píxeles. Cisco amplía su plataforma de ciudad inteligente para integrar flujos de video en paneles de control de IoT, compitiendo directamente con Amazon Web Services en el segmento de nube municipal. Los proveedores exclusivos de analítica ingresan a través de modelos de suscripción de software, desafiando a los actores establecidos centrados en hardware al desacoplar la inteligencia de los dispositivos propietarios.
Las alianzas estratégicas se intensifican: la co-ingeniería Axis-Microsoft, los canales de nube Genetec-Azure y las optimizaciones de lago de datos Bosch-AWS destacan un enfoque de ecosistema que redefine las expectativas de los compradores. Con los márgenes de los proveedores inclinándose cada vez más hacia los servicios y las licencias recurrentes, el mercado de vigilancia urbana está transitando de la competencia por envíos unitarios hacia la dominación del ciclo de vida de la plataforma.
Líderes de la Industria de Vigilancia Urbana
-
Hangzhou Hikvision Digital Technology Co., Ltd.
-
Zhejiang Dahua Technology Co., Ltd.
-
Axis Communications AB (Canon Inc.)
-
Robert Bosch GmbH – Bosch Security and Safety Systems
-
Motorola Solutions, Inc. – Avigilon Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vigilancia Urbana Empresas cubiertas en este informe
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Zhejiang Dahua Technology Co., Ltd.
- Axis Communications AB (Canon Inc.)
- Robert Bosch GmbH – Bosch Security and Safety Systems
- Motorola Solutions, Inc. – Avigilon Corporation
- Hanwha Vision Co., Ltd.
- Honeywell International Inc. – Honeywell Security Group
- Panasonic Holdings Corporation
- NEC Corporation
- Genetec Inc.
- CP Plus International
- Infinova Corporation
- Cisco Systems, Inc.
- Agent Video Intelligence Ltd.
- Verint Systems Inc.
- NICE Ltd.
- Qognify Inc. (Battery Ventures)
- Zhejiang Uniview Technologies Co., Ltd.
Oportunidades de mercado y perspectivas futuras
Las oportunidades se agrupan en torno a actualizaciones habilitadas por IA que convierten los parques de cámaras existentes en resultados operativos medibles, junto con modelos de adquisición que reducen la carga de capital inicial municipal. Los grandes programas urbanos de múltiples fases continúan ampliando el alcance direccionable para plataformas que admiten implementaciones híbridas, controles de privacidad e integración abierta. Los documentos de financiación del programa SmartView de la Policía de Hong Kong para las fases dos y tres incluyen un ritmo de expansión planificado de más de 20.000 cámaras por año hacia un objetivo de 60.000 cámaras para 2031, lo que indica una demanda sostenida de gestión de video y análisis escalables. En el sur de Asia, comenzaron los trabajos en la Fase II del Proyecto Karachi Safe City de la Autoridad Sindh Safe Cities (Rs9.98 mil millones) con 2.314 cámaras inteligentes que incluyen reconocimiento facial y ANPR, reforzando la demanda de análisis en el borde, optimización de almacenamiento y acceso interinstitucional seguro.
Los estándares y el cumplimiento también están creando espacio en blanco para los proveedores que pueden documentar el rendimiento y la seguridad para el análisis de video inteligente y los puntos terminales conectados. La publicación de la norma IEC 62676-6:2026 en febrero de 2026 formaliza las pruebas de rendimiento y la clasificación para el análisis de contenido de video inteligente en tiempo real, dando a las ciudades un ancla de adquisición para una comparación equivalente entre las ofertas de análisis de IA. Los modelos de financiación y entrega también están evolucionando, con estructuras de APP y variaciones de contrato que respaldan una rápida expansión: la Corporación Municipal de Navi Mumbai aprobó un proyecto de CCTV inteligente y pantallas digitales basado en APP en 68 intersecciones (INR 527 crore), y la variación de contrato del Ayuntamiento de Johor Bahru con ITMax System Bhd (RM603,5 millones) para elementos de vigilancia habilitados por IA y gemelo digital refleja el apetito municipal por implementaciones combinadas y orientadas a resultados que unen el monitoreo con herramientas más amplias de operaciones urbanas.
Desarrollos recientes de la industria en Mercado de Vigilancia Urbana
- Julio de 2026: Hikvision anunció que había obtenido lo que describió como la primera certificación EUCC (European Cybersecurity Scheme on Common Criteria) del sector para su serie de cámaras de red iDS-2CD7x, emitida por TrustCB B.V. Este hito refuerza el giro hacia la garantía de seguridad como diferenciador en las adquisiciones de cámaras del sector público, donde la aplicación de parches durante el ciclo de vida, el endurecimiento y la evaluación por terceros se han convertido en criterios clave de calificación de proveedores. La certificación señala un énfasis creciente en la garantía de seguridad en la contratación pública y puede influir en la selección de proveedores hacia aquellos con validación formal de EUCC.
- Octubre de 2025: Axis Communications entró en una asociación de 200 millones de USD con Microsoft Azure para construir plataformas de vigilancia nativas en la nube para ciudades inteligentes. La colaboración profundiza las ofertas de nube híbrida y fortalece el posicionamiento de proveedores donde los municipios desean análisis escalables con controles documentados para la privacidad y la gobernanza de datos. Esta asociación subraya la tendencia del sector hacia ecosistemas de vigilancia habilitados por la nube y de arquitectura abierta.
- Julio de 2024: Los municipios de EE. UU. asignaron 3.200 millones de USD para actualizaciones de redes de cámaras, ya que las redes de video integradas se convirtieron en un elemento central de los programas de modernización de la infraestructura de seguridad urbana. El énfasis en el gasto aceleró el enfoque competitivo en plataformas de extremo a extremo que integran cámaras, VMS, análisis y conectividad segura en implementaciones multiagencia. La escala de la inversión ayudó a acelerar el cambio hacia modelos de adquisición centrados en plataformas.
Mercado de Vigilancia Urbana Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de vigilancia urbana se define como los ingresos generados por la venta e instalación de sistemas utilizados por las autoridades municipales para monitorear espacios públicos con fines de seguridad y operaciones, respaldados por cámaras, almacenamiento, gestión de video y análisis de video.
Exclusiones del alcance: Este dimensionamiento no incluye instalaciones de seguridad interior privada que no forman parte de programas de monitoreo a escala urbana, y también excluye equipos de seguridad física no relacionados, como control de acceso y alarmas de intrusión.
Descripción General de la Segmentación
- Por Componente
- Cámara
- Almacenamiento
- Sistema de Gestión de Video
- Analítica de Video
- Por Modo de Implementación
- En las Instalaciones
- Nube
- Híbrido
- Por Conectividad de Cámara
- Cableada
- Inalámbrica
- Por Aplicación
- Gestión del Tráfico
- Aplicación de la Ley
- Protección de Infraestructura Crítica
- Centros de Transporte Público
- Otra Aplicación
- Por Usuario Final
- Autoridades Municipales
- Departamentos de Policía
- Agencias de Transporte
- Empresas de Servicios Públicos
- Otro Usuario Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado y construir una narrativa de demanda práctica en todas las regiones antes de comenzar el modelado. Nos apoyamos en fuentes públicas como portales nacionales de contratación y licitación, documentos presupuestarios municipales e informes anuales de autoridades policiales o de transporte que describen planes de expansión de la vigilancia. También consultamos organismos comerciales y de normalización, como las publicaciones de ISO/IEC, así como datos de cobertura de redes de banda ancha y móviles de reguladores de telecomunicaciones oficiales, dado que la conectividad influye en la forma en que se despliegan los sistemas.
Para verificar el lado de la oferta, revisamos informes anuales de empresas, presentaciones regulatorias y presentaciones para inversores donde se divulgan ingresos, márgenes o comentarios sobre cartera de pedidos relacionados con la vigilancia. También se analizaron bases de datos de patentes para comprender la dirección del análisis de video y el procesamiento en el borde, ya que esas tendencias tecnológicas tienden a afectar los precios con el tiempo. En algunos casos, se utilizaron suscripciones de pago centradas en las finanzas de las empresas y otra que rastrea licitaciones globales para verificar cronogramas y valores de contratos. Estas fuentes son meramente ilustrativas, y se utilizaron muchos otros documentos públicos y puntos de datos durante la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se llevó a cabo mediante entrevistas con expertos y encuestas estructuradas con partes interesadas del ecosistema de vigilancia urbana, incluidos integradores de sistemas, proveedores de componentes, proveedores de software y usuarios finales involucrados en la seguridad municipal y el monitoreo del tráfico. Se recopilaron aportaciones de APAC, EMEA y las Américas para someter a prueba los supuestos de adopción, los alcances típicos de los proyectos y cómo las opciones de despliegue híbrido y en la nube están cambiando los presupuestos de los sistemas. Donde las fuentes documentales eran escasas, los encuestados ayudaron a confirmar los ciclos de renovación, el comportamiento de los precios y qué se contabiliza como instalación frente a soporte continuo, de modo que el modelo pudiera ajustarse con límites realistas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directores ejecutivos (CXO): 18% | APAC: 39% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 39% | EMEA: 36% |
| Actores menores: 19% | Gerentes: 43% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El mercado se dimensionó utilizando un enfoque de arriba hacia abajo, en el que la demanda de vigilancia urbana se reconstruye a partir de señales de gasto en seguridad pública y ciudades inteligentes, canalizaciones de contratación y la combinación típica de costos de sistemas entre cámaras, almacenamiento, sistemas de gestión de video (VMS) y análisis. Una vez formado el conjunto total de demanda, se dividió por estilo de despliegue y patrones de conectividad (en las instalaciones, en la nube, híbrido, y cableado frente a inalámbrico) para mantener los totales coherentes con la forma en que realmente se adquieren las soluciones.
Para mantener los resultados fundamentados, los totales se verificaron con aproximaciones selectivas de abajo hacia arriba, como presupuestos de proyectos muestreados por tamaño de ciudad, una verificación de razonabilidad sobre las adiciones de cámaras instaladas y una vista indicativa de precio de venta promedio por volumen para los elementos clave del sistema. Cuando aparecieron brechas en las verificaciones de abajo hacia arriba, ajustamos los supuestos utilizando los comentarios de las entrevistas y luego volvimos a probar los cálculos para que la narrativa se mantuviera rastreable. El modelo utiliza un pequeño conjunto de entradas prácticas, que incluyen nuevos despliegues de cámaras vinculados a proyectos de infraestructura urbana, ciclos de reemplazo y actualización, la proporción de proyectos que añaden licencias de análisis, capacidad de almacenamiento por cámara para video de mayor resolución y disponibilidad de conectividad que admite el monitoreo remoto.
Para el pronóstico, se utilizó el análisis de escenarios con un caso base que se alinea con lo que los compradores municipales e integradores describieron como velocidades de financiamiento y despliegue realistas. Las curvas de adopción para despliegues en la nube e híbridos se actualizaron año a año, y los precios se ajustaron utilizando los cambios de combinación esperados hacia hardware de mayor resolución y más análisis por cámara. Donde los datos regionales eran desiguales, llenamos las brechas utilizando indicadores proxy como el crecimiento del presupuesto municipal y los anuncios de proyectos, y luego revisamos esos proxies nuevamente a través de los comentarios primarios.
Ciclo de Validación y Actualización de Datos
La validación se gestionó mediante múltiples verificaciones para que el número final del mercado no dependiera de una sola fuente de datos. Comparamos los resultados del modelo con señales independientes, como la actividad de licitaciones municipales, los cronogramas de grandes programas y el gasto reportado en tecnología de seguridad pública, y luego revisamos cualquier variación que pareciera fuera de lugar. Cuando aparecía una anomalía, se revisaban los supuestos y, cuando era necesario, se volvía a contactar a los expertos pertinentes para confirmar si el problema era un proyecto puntual, un desfase temporal o una superposición de alcance.
Antes de la aprobación final, el trabajo pasa por una revisión analítica paso a paso en la que se verifican las definiciones, los cálculos y los movimientos interanuales para garantizar la coherencia. El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios importantes de política o adjudicaciones de programas urbanos inusualmente grandes. Justo antes de la entrega, realizamos una revisión final para asegurarnos de que se hayan reflejado los últimos anuncios públicos e indicadores macroeconómicos.
Dimensionamiento del Mercado Global de Vigilancia Urbana de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es normal ver diferentes valores de mercado para la vigilancia urbana, incluso cuando todos hablan de tecnologías similares. La dispersión generalmente proviene de diferencias en lo que se contabiliza, el año utilizado como punto de referencia y cómo se tratan los cambios de precios y despliegue a lo largo del período de pronóstico.
Al rastrear los cambios en la combinación de modos de despliegue y actualizar los límites entre instalación y servicio continuo, Mordor Intelligence mantiene el tamaño del mercado de 2026 vinculado a los ingresos por venta e instalación de sistemas de vigilancia urbana, en lugar del gasto amplio en seguridad pública que puede incorporar categorías adyacentes. Además, algunos editores anclan sus totales a definiciones exclusivas de cámaras, o utilizan supuestos agresivos para las tasas de incorporación de análisis y la adopción de la nube, lo que puede inflar los precios de venta promedio cuando los presupuestos municipales se distribuyen en varios años.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 15,57 mil millones de USD (2026) | |
| Editor del Sector A | 33,25 mil millones de USD (2024) | Utiliza un alcance de sistema de cámaras y un año base diferente, lo que desplaza la comparación porque la estimación no está alineada con una definición completa de la pila de vigilancia urbana y puede tratar conjuntamente los ingresos y los resultados unitarios. |
| Consultora Regional B | 62,40 mil millones de USD (2025) | Parece agrupar hardware, software y servicios en casos de uso de seguridad pública más amplios, lo que puede duplicar el conteo de categorías de gasto adyacentes y aplicar una adopción asumida más alta de análisis y actualizaciones de IP. |
La tabla muestra que las elecciones de temporalidad y alcance explican la mayor parte de la diferencia, no solo las expectativas de crecimiento. Cuando los límites se mantienen estrechos en torno a las ventas e instalación de sistemas de vigilancia urbana, y los supuestos se verifican con señales de contratación y el comportamiento real de los proyectos, el número final se vuelve más fácil de reproducir y defender en una llamada con el cliente.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado global de vigilancia urbana en 2026?
El tamaño del mercado de vigilancia urbana se sitúa en 15,57 mil millones de USD en 2026.
¿Cuál es la CAGR proyectada para el gasto en vigilancia urbana hasta 2031?
Se prevé que el gasto crezca a una CAGR del 8,12% entre 2026 y 2031.
¿Qué región lidera actualmente los despliegues de cámaras urbanas?
Asia-Pacífico concentra el 35,05% de los ingresos, la mayor cuota regional.
¿Qué segmento de aplicación crece más rápido?
Se proyecta que la vigilancia para centros de transporte público avance a una CAGR del 8,83%.
¿Qué modelo de implementación está ganando terreno frente a las configuraciones en las instalaciones?
Los despliegues en la nube e híbridos constituyen conjuntamente el enfoque de mayor crecimiento, con la nube sola proyectada a una CAGR del 9,29%.
¿Qué tendencia regulatoria afecta más a los futuros despliegues de cámaras en Europa?
La Ley de Inteligencia Artificial de la UE (Ley de IA de la UE) es una tendencia regulatoria clave que afecta los futuros despliegues de cámaras en Europa. Introduce requisitos más estrictos para los sistemas de cámaras habilitados con inteligencia artificial, en particular para aplicaciones de alto riesgo como la identificación biométrica en espacios de acceso público.