
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
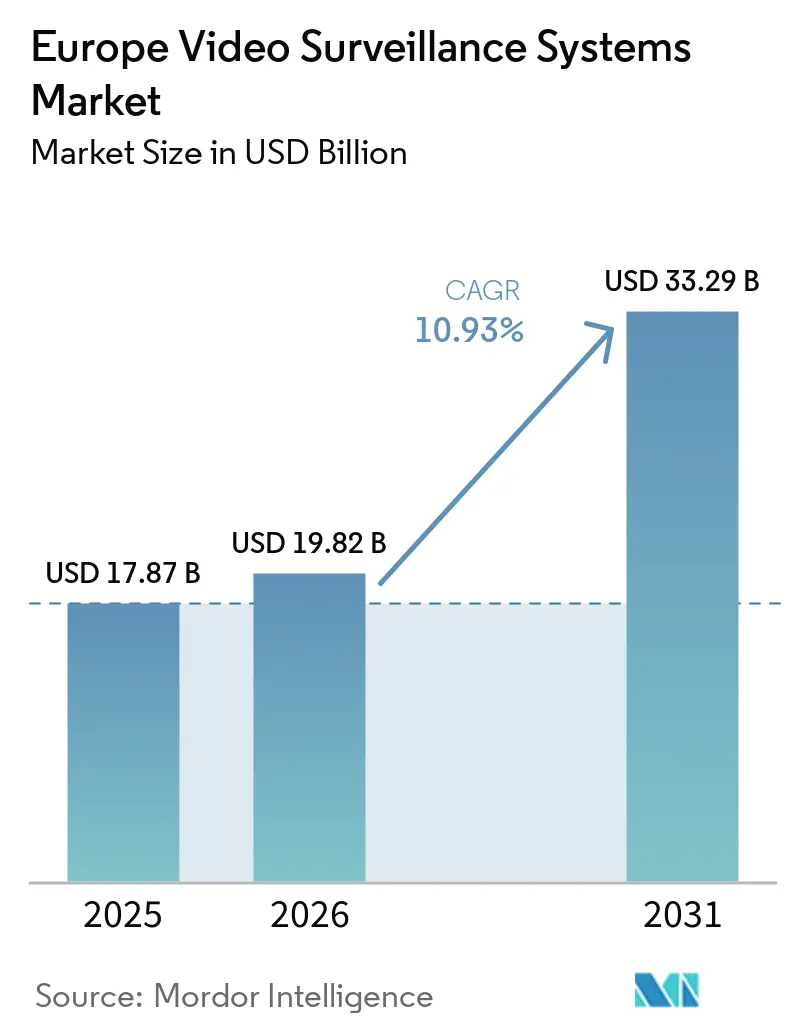
| Tamaño del mercado en el año base (2025) | 17.87 Mil millones de dólares |
| Tamaño del Mercado (2026) | 19.82 Mil millones de dólares |
| Tamaño del Mercado (2031) | 33.29 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.93 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Videovigilancia en Europa por Mordor Intelligence
El tamaño del mercado de sistemas de videovigilancia en Europa en 2026 se estima en 19,82 mil millones de USD, creciendo desde el valor de 2025 de 17,87 mil millones de USD con proyecciones para 2031 que muestran 33,29 mil millones de USD, creciendo a una CAGR del 10,93% durante 2026-2031. El impulso de adopción está cambiando de la monitorización pasiva hacia plataformas predictivas impulsadas por IA que se integran con las hojas de ruta de las ciudades inteligentes y las normas de divulgación ESG. Las estrictas políticas de geoseguridad, como la prohibición del Reino Unido en abril de 2025 sobre equipos de fabricación china, están generando una demanda de reemplazo de ciclo corto que beneficia a los proveedores europeos y aliados.[1] La legislación paralela —la Ley de IA de la UE y la Ley de Resiliencia Cibernética— obliga a los proveedores a rediseñar los productos en torno al procesamiento en el borde y el aprendizaje federado, reduciendo así las transferencias de datos transfronterizas. Los modelos de Video como Servicio gestionados en la nube resultan atractivos para las pequeñas empresas que desean convertir el gasto de capital en gasto operativo, mientras que la conectividad 5G acelera los despliegues municipales en centros históricos de ciudades donde la instalación de fibra mediante zanjeo resulta inviable. Las cámaras 4K preparadas para IA sustentan ahora análisis que reducen las tasas de falsas alarmas, elevando la especificación base para las nuevas adquisiciones.
Conclusiones Clave del Informe
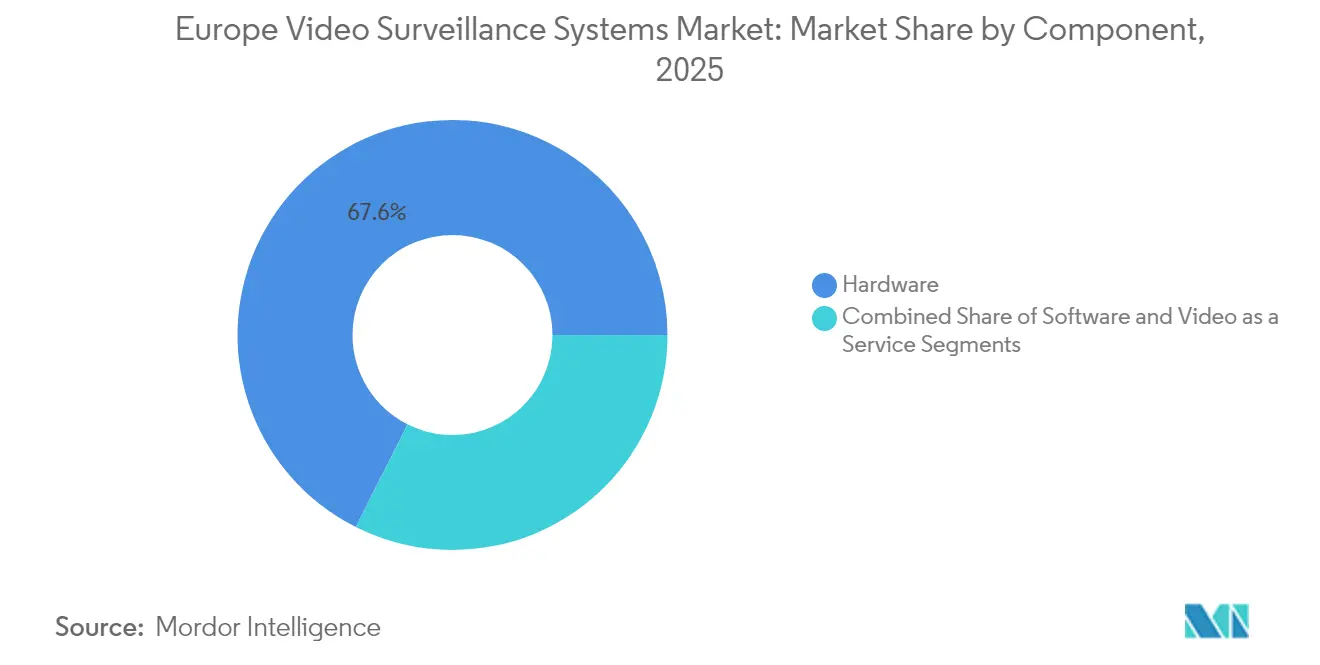
- Por componente, el hardware lideró con el 67,58% de la cuota del mercado de sistemas de videovigilancia en Europa en 2025, mientras que el Video como Servicio avanza a una CAGR del 11,48% hasta 2031.
- Por modo de implementación, el despliegue local retuvo el 60,55% de la cuota del tamaño del mercado de sistemas de videovigilancia en Europa en 2025 y la nube está preparada para expandirse a un 11,95% hasta 2031.
- Por conectividad, las instalaciones cableadas dominaron con una cuota del 52,10% en 2025, mientras que se prevé que las cámaras celulares y 5G aumenten a una CAGR del 12,65% hasta 2031.
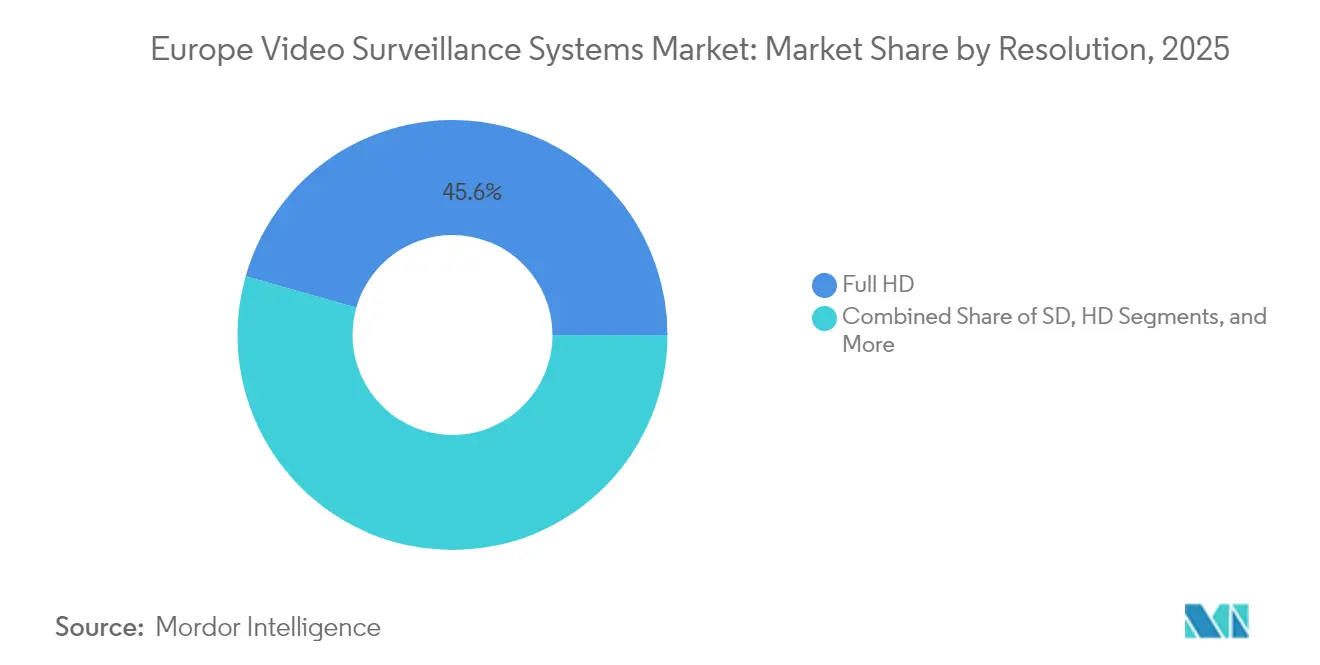
- Por resolución, el Full HD capturó el 45,60% de la cuota en 2025; se proyecta que el 4K Ultra HD ascienda a una CAGR del 11,92% hasta 2031.
- Por usuario final, los establecimientos comerciales mantuvieron el 42,85% en 2025, y se espera que el segmento residencial registre una CAGR del 11,55% hasta 2031.
- Por país, el Reino Unido acaparó el 23,55% de los ingresos en 2025, pero se proyecta que Italia crezca a una CAGR del 12,05% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Gasto en Sistemas de Seguridad Avanzados | +2.1% | Reino Unido, Alemania, Francia, Italia, Resto de Europa | Mediano plazo (2-4 años) |
| Crecimiento en Infraestructura Pública y Privada | +1.9% | Italia, Francia, Reino Unido, Resto de Europa | Mediano plazo (2-4 años) |
| Impulso Regulatorio para el Cumplimiento de la Seguridad Pública | +1.7% | A escala de la UE, con mayor intensidad en Alemania y Francia | Corto plazo (≤ 2 años) |
| Adopción Rápida de Análisis de Vídeo Habilitados por IA | +2.3% | Reino Unido, Alemania, Italia, Francia | Corto plazo (≤ 2 años) |
| Integración de la Videovigilancia con Reformas ESG | +1.2% | Alemania, Reino Unido, Francia, países nórdicos | Largo plazo (≥ 4 años) |
| Demanda de Almacenamiento en el Borde Compatible con el RGPD | +1.6% | A escala de la UE, especialmente en Alemania y Francia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Gasto en Sistemas de Seguridad Avanzados
Los presupuestos públicos aumentaron considerablemente en 2024: el Reino Unido destinó 230 millones de GBP (289 millones de USD) para mejoras en el reconocimiento facial policial, mientras que Francia reservó 46 millones de EUR (49 millones de USD) para instalar cámaras de tráfico con IA en 4.000 ubicaciones de la red vial. El programa de videovigilancia 5G de Roma en Italia, dotado con 97,7 millones de EUR (104,3 millones de USD), moderniza 2.000 cámaras analógicas antes del Jubileo de 2025. El marco de seguridad civil de Alemania financia proyectos piloto que favorecen a los proveedores nacionales de análisis, reforzando la soberanía tecnológica. Los propietarios de inmuebles comerciales están replicando estas iniciativas, integrando la videovigilancia en los sistemas de gestión de edificios para cumplir las métricas ESG que ahora exigen aseguradoras e inquilinos.
Crecimiento en Infraestructura Pública y Privada
Los operadores de activos críticos adoptan redes multisensor para cumplir las directivas de resiliencia de la UE. Europol presupuestó 67,8 millones de EUR (72,3 millones de USD) para mejoras biométricas que vinculan cámaras a bases de datos de viajeros durante 2025-2027. El Proyecto Hafnia de Génova integra 2.700 cámaras con análisis acelerados por NVIDIA para la gestión del tráfico en tiempo real. El plan de defensa de Francia asigna fondos basados en tecnología espacial para la vigilancia marítima, poniendo de relieve la convergencia entre sistemas terrestres y satelitales. El creciente presupuesto del Ministerio de Defensa del Reino Unido incluye renovaciones de seguridad perimetral en instalaciones sensibles. Las empresas de servicios públicos despliegan cámaras térmicas e hiperespectrales que reducen las patrullas físicas en un 40%.
Impulso Regulatorio para el Cumplimiento de la Seguridad Pública
La Ley de IA de la UE, en vigor desde 2024, exige transparencia algorítmica y supervisión humana para los análisis de vídeo de alto riesgo. Las directrices éticas de Europol favorecen métodos de preservación de la privacidad, como el aprendizaje federado, lo que otorga a los proveedores certificados una ventaja en las adquisiciones.[2] La implementación de NIS2 en Alemania obliga a los operadores de servicios esenciales a destinar aproximadamente el 9% de sus presupuestos de TI a la ciberseguridad, impulsando la demanda de cámaras reforzadas. En virtud de la Ley de Resiliencia Cibernética, los fabricantes deben actualizar el firmware durante cinco años, acelerando el giro hacia diseños basados en el borde que minimizan la exposición en red.
Adopción Rápida de Análisis de Vídeo Habilitados por IA
Los procesadores de borde integrados en las cámaras realizan ahora el reconocimiento de objetos y la captura de matrículas de forma local, reduciendo las necesidades de ancho de banda hasta en un 80%. Axis introdujo modelos 4K con IA integrada en el dispositivo que alcanzan una precisión de clasificación del 95% en escenas de baja luminosidad. La nueva línea FLEXIDOME de Bosch reduce las falsas alarmas en un 70% mediante activadores conductuales. Los municipios de Lombardía observaron una caída del 80% en la delincuencia en parques tras desplegar cámaras i-PRO en 2024. El XProtect de Milestone integra NVIDIA Metropolis para orquestar el aprendizaje federado en flotas de múltiples proveedores. La financiación del programa Europa Digital de la UE por valor de 390 millones de EUR (454,12 millones de USD) respalda la investigación en análisis compatibles con la privacidad hasta 2027.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones de Seguridad en torno a los Datos de Vídeo | −1.4% | A escala de la UE, especialmente en Alemania y Francia | Corto plazo (≤ 2 años) |
| Elevados Costes de Implementación y Mantenimiento | −1.8% | Europa del Sur, Europa del Este | Mediano plazo (2-4 años) |
| Fragmentación de Normas Nacionales | −0.9% | A escala de la UE, proyectos multipaís | Largo plazo (≥ 4 años) |
| Volatilidad en la Cadena de Suministro de Semiconductores | −1.1% | A escala de la UE, dependencias asiáticas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de Seguridad en torno a los Datos de Vídeo
Las brechas dirigidas a firmware sin parches se intensificaron en 2024, lo que llevó a la Oficina Federal de Seguridad de la Información de Alemania (BSI) a recomendar el cifrado a nivel de borde con claves gestionadas localmente. Las encuestas de la Agencia de la Unión Europea para la Ciberseguridad (ENISA) muestran que el 89% de los operadores de infraestructuras críticas están incorporando personal para gestionar las vulnerabilidades de videovigilancia. El artículo 44 del RGPD restringe la exportación de grabaciones a jurisdicciones no adecuadas, lo que complica las copias de seguridad en la nube. El organismo del sector de la seguridad de Italia informa de un giro hacia el hardware occidental en medio de las preocupaciones sobre puertas traseras ocultas, reforzado por la inminente prohibición del Reino Unido de equipos chinos. Los enclaves seguros a nivel de hardware elevan los precios unitarios entre un 15% y un 20%, lo que ralentiza las adquisiciones de municipios con presupuestos limitados.
Elevados Costes de Implementación y Mantenimiento
Las cámaras de nivel empresarial oscilan entre 500 EUR (533 USD) y 3.000 EUR (3.200 USD), sin incluir instalación, actualizaciones de red ni licencias de software. Las pymes del sur y el este de Europa suelen prolongar los ciclos de vida de los sistemas analógicos para aplazar estos gastos. El mantenimiento anual, incluido el soporte de firmware, añade entre un 10% y un 15% al coste total. El proyecto 5G de Roma destinó 20 millones de EUR (21,3 millones de USD) exclusivamente al mantenimiento. La suscripción a Video como Servicio (VSaaS) reduce el gasto inicial, pero puede superar los costes de los despliegues locales en contratos prolongados una vez que las tarifas de ancho de banda se incrementan. La fragmentación de las normas de licitación merma aún más las economías de escala, aunque los proyectos piloto de investigación de Alemania exploran arquetipos de despliegue de menor coste.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
La Captación de Suscripciones Supera el Dominio del HardwareEl hardware mantuvo una cuota del 67,58% en 2025. Las cámaras, los grabadores y los dispositivos auxiliares sustentan la mayoría de los sistemas instalados en el mercado de sistemas de videovigilancia en Europa. Sin embargo, se proyecta que el Video como Servicio registre una CAGR del 11,48%, el crecimiento más rápido entre los componentes, a medida que los municipios y las pymes se orientan hacia arrendamientos integrados que incluyen equipos, almacenamiento en la nube y análisis en una única factura mensual. Las plataformas de software orquestan flotas heterogéneas e incorporan IA que reduce el ancho de banda procesando los eventos en el borde. Axis lanzó cuatro modelos compatibles con el RGPD en el tercer trimestre de 2024 con motores de inferencia integrados. Los dispositivos de almacenamiento siguen siendo atractivos en la banca y la defensa, donde los auditores exigen registros de evidencias con acceso aislado.
Las preferencias por el gasto operativo otorgan impulso al VSaaS en la medida en que las empresas protegen su liquidez en condiciones macroeconómicas inciertas. El centro de operaciones de Verkada en Londres comercializa una nube híbrida que almacena los datos localmente durante 30 a 120 días antes de archivarlos en centros de datos alineados con el RGPD. Eagle Eye ha añadido soporte de aprendizaje federado, lo que permite a la IA refinar modelos sin acceder a las grabaciones en bruto. Security Center 5.12 de Genetec integra AutoVu ALPR para ayudar a la policía a rastrear movimientos de vehículos mientras cumple los requisitos de auditoría de la Ley de IA. Los fabricantes de equipos originales de hardware contrarrestan esta tendencia incorporando chips más potentes, posicionándose frente a los rivales de nube pura con propuestas de valor híbridas, manteniendo así el mercado de sistemas de videovigilancia en Europa como un panorama equilibrado de gastos de capital y operativos.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Modo de Implementación:
Los Diseños Híbridos Concilian el Cumplimiento y la FlexibilidadLas arquitecturas locales representaron el 60,55% de la cuota en 2025, favorecidas por los segmentos financiero, de defensa y de infraestructuras críticas que no permiten grabaciones en nube pública. Se prevé que los servicios en la nube se expandan a una CAGR del 11,95%, captando a las pymes que carecen de recursos de TI. Las arquitecturas híbridas combinan la retención local con el análisis en la nube, satisfaciendo los requisitos de residencia del RGPD al tiempo que acceden a la IA escalable. Las versiones de Milestone de 2024 permiten a los operadores etiquetar flujos para el procesamiento local o en la nube. La red de la ciudad de Roma mantiene 30 días de datos en servidores de borde locales y archiva los datos más antiguos en instalaciones de nube nacional.
La economía del ancho de banda también condiciona las decisiones. Las 4.000 cámaras de tráfico de Francia transmiten únicamente instantáneas de infracciones, lo que reduce la carga de LTE. Alemania orienta la contratación hacia infraestructuras alojadas en la UE, minimizando la dependencia exterior. El período de transición para los equipos chinos en el Reino Unido acelera la migración hacia sistemas híbridos de proveedores aliados. Las claves de cifrado bajo custodia directa mitigan aún más el riesgo de brechas por terceros, apoyando la trayectoria del mercado de sistemas de videovigilancia en Europa hacia activos híbridos federados.
Por Conectividad de Cámara:
El 5G Impulsa el Rápido Despliegue UrbanoEthernet cableado y fibra óptica se mantuvieron como tecnologías dominantes con el 52,10% en 2025, aunque las cámaras celulares y 5G deberían registrar una CAGR del 12,65% hasta 2031. Los centros históricos de las ciudades evitan el zanjeo disruptivo; las instalaciones inalámbricas reducen los plazos de entrega de semanas a días. Roma instaló 2.000 cámaras 5G en 2024 utilizando redes de telecomunicaciones nacionales. El programa de bordes de carretera de Francia por 46 millones de EUR (53,56 millones de USD) se apoya en la subida de instantáneas de control vía LTE.
Los segmentos de red dedicados garantizan una latencia inferior a 20 ms y una sólida capacidad de subida, habilitando análisis en tiempo real. Los proyectos piloto de investigación de Alemania prueban enlaces 5G autónomos para la respuesta a emergencias. El sensor celular modular de Axis está dirigido a obras de construcción remotas, utilizando paneles solares para alimentar diseños que permanecen en reposo hasta detectar movimiento, conservando así el ancho de banda. El Wisenet X Plus de Hanwha integra módems LTE para corredores ferroviarios. Las unidades móviles policiales del Reino Unido transmiten datos biométricos a listas de vigilancia centrales a través de 5G cifrado, subrayando el avance del mercado de sistemas de videovigilancia en Europa hacia una conectividad ultraflexible.
Por Resolución:
El 4K Se Convierte en la Norma Óptima para la IAFull HD acaparó el 45,60% de la cuota en 2025, consolidándose como el estándar predominante. Se proyecta que el 4K Ultra HD crecerá a una CAGR del 11,92%, ya que la mayor densidad de píxeles mejora la precisión de detección en aproximadamente un 25-30%. El modelo de cámara tipo bala 4K de Axis reconoce matrículas a velocidades de 120 km/h con una iluminación inferior a 0,1 lux. Los sensores de Bosch combinan el 4K con analíticas que reducen las falsas alarmas en un 70%.
El Proyecto Hafnia de Génova (Italia) se apoyó en transmisiones 4K para entrenar modelos de visión-lenguaje de NVIDIA destinados a la predicción de congestión. Las cámaras de carretera de Francia especifican claridad 4K para automatizar la detección del uso del cinturón de seguridad y del teléfono móvil, reduciendo la revisión manual en un 60%. Los avances en compresión (H.265+, H.266) reducen las necesidades de almacenamiento en casi un 50%, haciendo que el 4K sea asequible a escala y reforzando la evolución del mercado de sistemas de videovigilancia en Europa hacia estándares de alta definición. La mejora en la compresión de vídeo está reduciendo las necesidades de almacenamiento para la videovigilancia 4K, impulsando el mercado de almacenamiento para videovigilancia en Europa.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Usuario Final:
La Adopción Residencial se AceleraLos locales comerciales lideraron con una cuota del 42,85% en 2025, abarcando el comercio minorista, la banca y la hostelería. Se prevé que los proyectos residenciales registren una CAGR del 11,55% hasta 2031, a medida que los promotores de viviendas colectivas integran la videovigilancia en los paneles de control de edificios inteligentes para satisfacer a los inquilinos con conciencia ESG. Los despliegues gubernamentales configuran implantaciones emblemáticas como la red del Jubileo de Roma en Italia y la expansión del reconocimiento facial policial en el Reino Unido.
Los minoristas superponen análisis sobre los datos de los puntos de venta para detectar mermas internas, notificando incrementos del 10% al 15% en la conversión cuando los ajustes de disposición se alinean con los análisis de mapas de calor. Los bancos requieren carcasas resistentes a la manipulación y flujos cifrados en los cajeros automáticos. Las cadenas hoteleras despliegan enmascaramiento de privacidad en los pasillos de los huéspedes mientras mantienen las vistas del vestíbulo sin difuminar para reforzar la seguridad. Los fabricantes utilizan cámaras térmicas para detectar el cumplimiento de los equipos de protección individual y evitar tiempos de inactividad. Las empresas de servicios públicos supervisan las subestaciones con unidades de sensores de fusión, reduciendo las patrullas en un 40%. El mercado de sistemas de videovigilancia en Europa abarca por tanto perfiles de riesgo dispares, pero converge en la extracción de información habilitada por IA.
Análisis Geográfico
Mercado de Sistemas de Videovigilancia en el Sur, Norte y Este de Europa
El sur de Europa exhibe el crecimiento compuesto más rápido porque los fondos de recuperación de la UE subvencionan las renovaciones de ciudades inteligentes que integran la vigilancia con la gestión del tráfico. La actualización de Italia por valor de 97,7 millones de EUR (113,76 millones de USD) de cara al Jubileo de 2025 ejemplifica el estímulo vinculado a eventos que genera infraestructura duradera. El norte de Europa, liderado por el Reino Unido y Alemania, hace hincapié en la soberanía de los datos. Los proyectos piloto alemanes utilizan el aprendizaje federado para cumplir con estrictas normas de privacidad, mientras que los términos de contratación del Reino Unido priorizan ahora las cadenas de suministro de países aliados. Los municipios de Europa del Este, limitados por sus presupuestos, se inclinan por modelos de videovigilancia como servicio (VSaaS) por suscripción prestados desde centros de datos regionales. En conjunto, estas dinámicas configuran un mosaico en el que cada subregión equilibra los imperativos de seguridad frente a la cultura de privacidad, reforzando la expansión multifacética del mercado europeo de sistemas de videovigilancia.
Mercado de Sistemas de Videovigilancia en Europa Central y los Países Nórdicos
Los estados de Europa Central despliegan arquitecturas híbridas que enrutan los análisis hacia nubes nacionales, reduciendo la latencia y alineándose con el mandato de parches a cinco años de la Ley de Resiliencia Cibernética. La iniciativa nacional francesa de cámaras de tráfico con inteligencia artificial señala cómo la aplicación de la seguridad vial puede impulsar despliegues masivos de cámaras más allá de las redes tradicionales del centro urbano. Los países nórdicos aprovechan los nodos de borde alimentados por energías renovables, alineando la huella de carbono de la vigilancia con los objetivos climáticos locales y los informes de ESG. Estos factores geográficamente variados sustentan una demanda estable, pero obligan a los proveedores a localizar conjuntos de funciones, certificaciones y opciones de residencia de datos, manteniendo así la diversificación competitiva dentro del mercado europeo de sistemas de videovigilancia.
Mercado de Sistemas de Videovigilancia en los Balcanes y los Países Bálticos
Los proyectos de intercambio transfronterizo de datos, incluidas las actualizaciones de interoperabilidad biométrica de Europol, fomentan la armonización de los esquemas de metadatos de vídeo. Sin embargo, las etiquetas nacionales de ciberseguridad divergentes siguen ralentizando los despliegues a escala continental. Los programas de cohesión de la UE financian cada vez más licitaciones conjuntas que agrupan pedidos de menor volumen en los Balcanes y los Países Bálticos, mejorando el poder adquisitivo. A medida que estos mecanismos maduran, se espera que reduzcan la fragmentación, permitiendo una adopción más amplia de cámaras preparadas para la inteligencia artificial y herramientas de gestión en la nube en zonas menos urbanizadas, ampliando así la base direccionable del mercado europeo de sistemas de videovigilancia.
Panorama regulatorio
El mercado se sitúa en la intersección de los requisitos de privacidad, IA y ciberseguridad de la UE, que afectan a los casos de uso de las cámaras, la forma en que se procesan las imágenes y los plazos de soporte que deben cumplir los proveedores. La Ley de IA de la UE (Reglamento (UE) 2024/1689) entró en vigor en agosto de 2024 y establece condiciones estrictas para las analíticas de video basadas en IA de alto riesgo, incluyendo documentación técnica, transparencia y supervisión humana, mientras prohíbe prácticas como la creación o expansión de bases de datos de reconocimiento facial mediante el rastreo no dirigido de imágenes de CCTV. Las obligaciones del RGPD para dispositivos de video siguen siendo también una restricción clave, con orientaciones del Comité Europeo de Protección de Datos (CEPD) que enfatizan la minimización de datos, la limitación de la finalidad y la privacidad desde el diseño y por defecto para los responsables que despliegan cámaras.
Las especificaciones de producto y las pruebas de aceptación están cada vez más ligadas a normas europeas. La norma EN IEC 62676-5-1:2024 (aprobada por CENELEC el 22 de agosto de 2024) actualiza las especificaciones de datos y las expectativas de rendimiento de calidad de imagen para los dispositivos de cámara, y el documento CEN/CLC/TR 17919:2023 proporciona orientación sobre la aplicación de los principios de privacidad desde el diseño a los productos y servicios de videovigilancia. Junto con las normas de ámbito europeo, las decisiones nacionales de seguridad y geoseguridad también pueden condicionar la elegibilidad de los proveedores y los ciclos de sustitución, como refleja la prohibición del Reino Unido de abril de 2025 sobre ciertos equipos de fabricación china mencionada en la dinámica del mercado.
Análisis de la cadena de valor
La cadena de valor incluye proveedores de componentes de imagen y computación (sensores de imagen, óptica, SoC/VPU con capacidad de IA), fabricantes de cámaras y grabadoras (OEM) y proveedores de software VMS y de analítica de video. También depende de socios de nube y conectividad, incluidos operadores de telecomunicaciones para el backhaul celular y 5G, así como distribuidores e integradores de sistemas que diseñan, instalan y mantienen los despliegues para clientes municipales, de transporte, comerciales y de infraestructuras críticas. Europa es fuerte en capacidades de VMS y software y en integración de sistemas, con plataformas multiproveedor utilizadas en proyectos públicos, pero sigue siendo estructuralmente dependiente de sensores de alto rendimiento y silicio de IA importados, lo que eleva los requisitos de planificación de plazos de entrega y ciclo de vida para las grandes licitaciones y los programas de renovación.
Los requisitos de cumplimiento y ciberseguridad influyen cada vez más en cómo se crea y se capta el valor, empujando más funcionalidad hacia el software, el firmware seguro y los servicios gestionados. La actividad reciente de asociaciones refleja el movimiento hacia pilas preintegradas y orientadas al cumplimiento, incluida la asociación de AxxonSoft de enero de 2025 con Eurotech para integrar VMS con hardware de borde certificado en ciberseguridad utilizando NVIDIA Jetson Orin para ciudades inteligentes e infraestructuras críticas, y el memorando de entendimiento de Milestone de mayo de 2025 con Wintics para codesarrollar modelos de IA para seguridad pública y movilidad. Con el cronograma de la Ley de IA de la UE acercándose a la plena aplicabilidad en agosto de 2026, proveedores e integradores están construyendo arquitecturas modulares (retención híbrida, aprendizaje federado, inferencia en el borde), respaldadas por software y servicios para reducir la necesidad de ciclos de renovación basados solo en hardware.
Panorama Competitivo
Concentración del Mercado
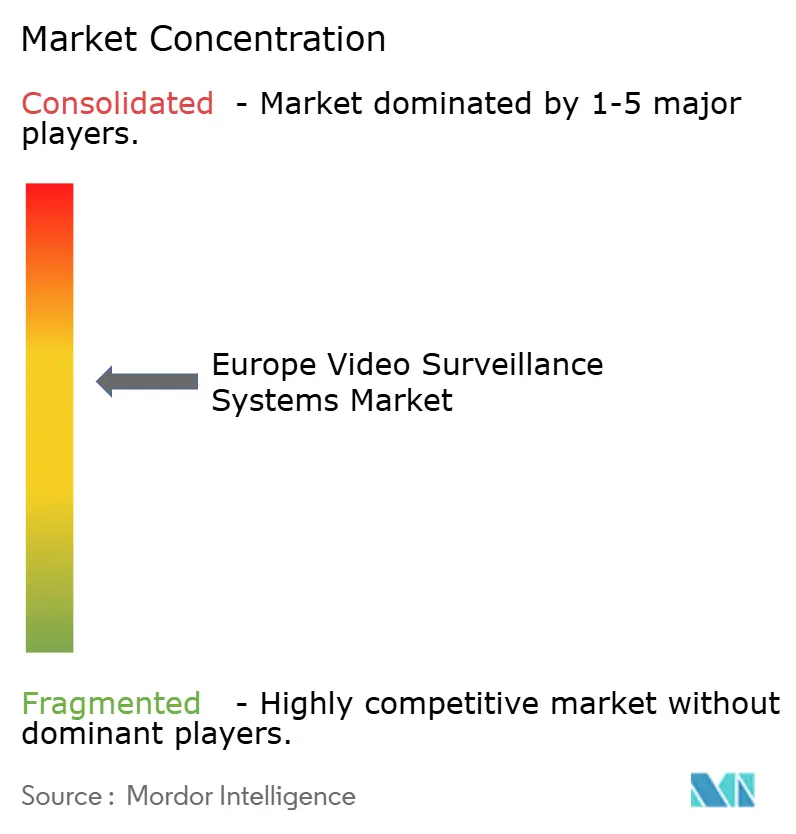
Axis aumentó sus ventas del tercer trimestre de 2024 en un 14% interanual y lanzó cuatro modelos equipados con IA que admiten inferencia en el borde alineada con el RGPD. Bosch se ha asociado con Microsoft Azure y AWS para ofrecer análisis de vídeo escalables, subrayando la creciente importancia de los socios de hiperscala. La alianza de Milestone con NVIDIA, en el marco del Proyecto Hafnia, demuestra cómo los proveedores de software aprovechan los ecosistemas de IA para diferenciarse.
Los competidores nativos de la nube Verkada y Eagle Eye ganan presencia entre las pymes gracias a la integración del arrendamiento de hardware con una gestión en la nube de bajo mantenimiento. Su expansión presiona a los actores establecidos para que refuercen la seguridad del firmware y sus ofertas de suscripción. Los factores geopolíticos reconfiguran la cuota de mercado: la prohibición en el Reino Unido de determinadas marcas chinas lleva a los organismos públicos a orientarse hacia carteras europeas y de países aliados, reasignando contratos por valor de decenas de millones. Los proveedores que logren el cumplimiento temprano de la Ley de IA de la UE y la Ley de Resiliencia Cibernética obtendrán ventajas en las licitaciones, ya que los compradores públicos exigen documentación preparada para auditorías.
Los especialistas regionales prosperan en nichos verticales, como MOBOTIX en la fabricación crítica e i-PRO en la reducción de la delincuencia municipal, aprovechando su profunda especialización en el dominio. Los ecosistemas de socios siguen siendo fundamentales, con mandatos de arquitectura abierta que llevan a los fabricantes de cámaras a certificar integraciones en las plataformas de Milestone, Genetec y Hanwha. La combinación en evolución de modelos de hardware, software y servicios mantiene el mercado de sistemas de videovigilancia en Europa de forma competitivamente dinámica, inclinándose gradualmente hacia la economía de suscripción y la diferenciación centrada en la IA.
Líderes de la Industria de Sistemas de Videovigilancia en Europa
-
Hangzhou Hikvision Digital Technology Co. Ltd.
-
Robert Bosch GmbH
-
Axis Communications AB
-
Hanwha Vision Co., Ltd.
-
MOBOTIX AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Sistemas de Videovigilancia Empresas cubiertas en este informe
- Hangzhou Hikvision Digital Technology Co. Ltd.
- Robert Bosch GmbH
- Axis Communications AB
- Hanwha Vision Co., Ltd.
- MOBOTIX AG
- Milestone Systems A/S
- Genetec Inc.
- Dahua Technology Co., Ltd.
- Videotec SpA
- ABUS Security Tech Germany GmbH
- Ava Security Ltd.
- Infinova Corporation
- Eagle Eye Networks Inc.
- Verkada Inc.
Lea el análisis de las empresas de mercado europeo de sistemas de videovigilancia
Oportunidades de mercado y perspectivas futuras
Los programas de modernización del sector público y los ciclos de renovación impulsados por el cumplimiento normativo están generando demanda de plataformas unificadas y de arquitectura abierta que consolidan el video con el control de acceso y la detección de intrusiones, reduciendo el número de consolas de operador necesarias para la seguridad multidominio. Los proyectos completados y aprobados muestran la dirección del camino. En mayo de 2026, el Puerto de Barcelona modernizó la seguridad centralizando el video, el control de acceso y la detección de intrusiones en Genetec Security Center, y en mayo de 2026, Gandia aprobó un programa de 1,33 millones de EUR para unificar 124 cámaras existentes con 38 nuevas cámaras de calle y 175 cámaras corporales policiales, con el objetivo de finalizar a finales de 2026. Estos despliegues crean espacio para proveedores que pueden integrar flotas mixtas, estandarizar la gestión de evidencias y proporcionar informes listos para auditoría en infraestructuras de vigilancia urbana y de transporte.
La Ley de IA y las expectativas de privacidad desde el diseño también están ampliando las oportunidades para la analítica en el borde y las arquitecturas híbridas con soberanía de datos que reducen las transferencias transfronterizas mientras preservan la detección y búsqueda avanzadas. Dado que la Ley de IA de la UE entró en vigor en agosto de 2024 y avanza hacia la plena aplicabilidad en agosto de 2026, el énfasis en la contratación se está desplazando hacia funciones de supervisión humana, cadenas de herramientas de documentación y soporte de firmware seguro desde el diseño. Los proveedores pueden agrupar estos requisitos en ofertas de VSaaS y servicios gestionados dirigidas a pymes y clientes de mercado medio. La adopción paralela de cámaras de computación en el borde en las actualizaciones de las autoridades locales, como la actualización de CCTV del Consejo de Barnet en julio de 2026 utilizando cámaras de IA en el borde i-PRO con VMS de Genetec, indica un impulso a corto plazo para soluciones que combinan rendimiento analítico con fortalecimiento cibernético y controles de gobernanza.
Desarrollos recientes de la industria en Mercado Europeo de Sistemas de Videovigilancia
- Julio de 2026: El Consejo de Barnet completó una importante actualización de CCTV utilizando cámaras de IA en el borde i-PRO y VMS de Genetec, añadiendo capacidades como mapas de calor y conteo de personas. El programa ilustra cómo se está adoptando el procesamiento en el borde para ofrecer analítica sin enviar todo el video en bruto a sistemas centralizados, apoyando despliegues bajo restricciones de minimización de datos y ancho de banda.
- Mayo de 2026: Robert Bosch GmbH lanzó la serie de cámaras compactas listas para carcasa DINION 7100s sobre la plataforma CPP16, integrando la analítica IVA Pro con especificaciones orientadas a la ciberseguridad mencionadas en la cobertura del lanzamiento (incluyendo FIPS 140-3 Nivel 3 e IEC 62443). El lanzamiento refuerza el cambio hacia cámaras endurecidas cibernéticamente como requisito básico para usuarios finales regulados y licitaciones de infraestructuras críticas.
- Septiembre de 2024: Axis Communications presentó cuatro nuevas familias de cámaras preparadas para IA para despliegues empresariales y del sector público. La incorporación de opciones de analítica en el dispositivo respalda el movimiento más amplio hacia la inferencia en el borde y las arquitecturas híbridas que reducen la carga de red mientras mejoran las opciones de cumplimiento para clientes centrados en el RGPD.
Mercado Europeo de Sistemas de Videovigilancia Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de sistemas de videovigilancia en Europa abarca las soluciones utilizadas para capturar, almacenar, gestionar y analizar vídeo con fines de seguridad y monitorización, incluyendo cámaras, grabación y almacenamiento, capas de software (VMS y analíticas) y la videovigilancia como servicio prestada a través de configuraciones en la nube o híbridas.
Exclusiones del alcance: Se excluyen los elementos de seguridad física general que no generan ni gestionan vídeo (como lectores de control de acceso independientes, sensores de intrusión y servicios de vigilancia), a menos que estén incluidos y valorados como parte de la venta de un sistema de videovigilancia.
Descripción General de la Segmentación
- Por Componente
- Hardware
- Cámara
- Almacenamiento
- Software
- Análisis de Vídeo
- Software de Gestión de Vídeo
- Video como Servicio (VSaaS)
- Hardware
- Por Modo de Implementación
- Local
- Nube
- Híbrido
- Por Conectividad de Cámara
- Cableado
- Inalámbrico (Wi-Fi)
- Celular/5G
- Por Resolución
- Definición Estándar (SD)
- Alta Definición (HD)
- Full HD
- 4K Ultra HD
- 8K y Superior
- Por Usuario Final
- Comercial
- Comercio Minorista
- Banca, Servicios Financieros y Seguros (BFSI)
- Hostelería
- Industrial
- Manufactura
- Energía y Servicios Públicos
- Residencial
- Vivienda Unifamiliar
- Vivienda Plurifamiliar
- Gubernamental
- Videovigilancia Urbana
- Infraestructura de Transporte
- Comercial
- Por País
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para establecer el marco del mercado, comprender cómo evoluciona la demanda en los países europeos y recopilar puntos de referencia estables que puedan verificarse cada año. Nos apoyamos en fuentes públicas como Eurostat para obtener señales sobre la actividad de construcción y empresarial, la Comisión Europea para conocer la orientación de las políticas de seguridad y digitales, y la ENISA para identificar los temas de riesgo en ciberseguridad que influyen en la adopción de cámaras conectadas y el uso de la nube.
También revisamos el contexto técnico y normativo a partir de fuentes como las publicaciones de IEC y CENELEC cuando estaban disponibles, junto con señales de contratación pública y seguridad ciudadana procedentes de TED (Diario Electrónico de Licitaciones) y portales nacionales de contratación abierta. Para vincular la actividad del mercado con la realidad de los proveedores, complementamos este trabajo con informes anuales, presentaciones para inversores y comunicados de prensa de fabricantes de sistemas y componentes, así como con bases de datos de patentes para rastrear los cambios en las funcionalidades de analítica y las capacidades de las cámaras. Se utilizaron algunas suscripciones de pago para obtener información financiera de empresas y realizar seguimiento de noticias, así como para el monitoreo de patentes y licitaciones cuando los listados públicos eran fragmentados. Las fuentes aquí mencionadas son ilustrativas, y se utilizaron muchas otras referencias públicas y comerciales para recopilar datos, validar supuestos y aclarar lagunas.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar la combinación de demanda especfica de Europa en instalaciones comerciales, instalaciones industriales, despliegues residenciales y proyectos del sector público, dado que los ciclos de compra y los responsables de presupuesto difieren según el país. Mantuvimos conversaciones con una variedad de proveedores de cámaras y grabadores, proveedores de software y de videovigilancia como servicio, distribuidores e instaladores, y usuarios finales responsables de seguridad e instalaciones, y luego contrastamos los patrones de precios y actualización (migración a IP, opciones de almacenamiento en la nube y vinculación de analíticas) en las principales subregiones europeas.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directivos de nivel C: 17% |
| Nivel medio: 54% | Responsables funcionales/de unidad: 26% |
| Actores más pequeños: 18% | Gerentes: 57% |
Dimensionamiento del Mercado y Previsiones
El dimensionamiento comenzó con una construcción descendente que reconstruye el gasto mapeando el ciclo de renovación de la base instalada y las nuevas incorporaciones de instalaciones en toda Europa, aplicando luego la combinación de productos y precios a cámaras, grabación y almacenamiento, VMS y analíticas, y videovigilancia como servicio. El modelo utiliza datos prácticos que pueden observarse y someterse a pruebas de estrés, como la actividad de construcción de nuevos espacios comerciales, la intensidad de la contratación pública en proyectos urbanos y de transporte, el ritmo de sustitución de analógico a IP, las tasas de adopción de la nube e híbridas, y las actualizaciones de resolución típicas que modifican los precios de venta medios.
Esos totales se corroboraron posteriormente con aproximaciones selectivas ascendentes, utilizando principalmente puntos de precio muestreados a partir de verificaciones de canal, comentarios de distribuidores e instaladores sobre volúmenes, y una consolidación de las divisiones de ingresos regionales declaradas por los proveedores cuando estaban disponibles. Cuando la visibilidad ascendente era escasa (por ejemplo, instaladores privados pequeños o proyectos con precios agrupados), las lagunas se gestionaron mediante supuestos de penetración a nivel de país y anclando los datos en recuentos de licitaciones y lógica de ciclos de sustitución, seguido de revisión por parte de analistas y nuevas verificaciones mediante entrevistas. Las previsiones se elaboraron utilizando análisis de escenarios vinculados a los factores que las entrevistas señalaron repetidamente como palancas de decisión, incluida la presión regulatoria, el gasto en refuerzo de la ciberseguridad y la velocidad de conversión a la videovigilancia como servicio en clientes con múltiples instalaciones.
Validación de Datos y Ciclo de Actualización
Los resultados fueron validados mediante múltiples verificaciones para que los números finales no dependan de una única fuente de datos. Comparamos los resultados con señales independientes como licitaciones públicas, la dirección de los ingresos de los proveedores y las narrativas de adopción a nivel de país, y cualquier variación significativa desencadenó un análisis más profundo por componente y país antes de la aprobación final.
Se realizó una segunda revisión por parte de un analista para volver a comprobar los supuestos clave, como los incrementos del precio de venta medio por resolución, la progresión de la cuota en la nube y la división entre nuevas instalaciones y demanda de sustitución. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos importantes modifican materialmente los precios, la regulación o las condiciones de suministro. Antes de la entrega, realizamos una revisión final para garantizar que las últimas publicaciones y actualizaciones de política se reflejan en el modelo.
Tamaño del Mercado de Sistemas de Videovigilancia en Europa según Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Es habitual encontrar diferentes tamaños de mercado publicados para la videovigilancia en Europa, ya que los estudios pueden contabilizar distintas partes de la cadena de valor y también varían en el tratamiento de los servicios en la nube y la vinculación de software. Las diferencias también provienen del año utilizado, el momento del tipo de cambio y si la previsión asume una migración más rápida o más lenta de analógico a IP.
Algunas cifras publicadas enfatizan únicamente las cámaras y los sistemas principales en las instalaciones, mientras que otras se amplían hacia un gasto de seguridad más amplio que incluye mayores ingresos por servicios. En Mordor Intelligence, el recuento se limita al gasto en sistemas de videovigilancia en hardware, software (VMS y analíticas) y videovigilancia como servicio, y excluye los elementos adyacentes de seguridad física no relacionados con el vídeo, a menos que estén incluidos en el precio de un paquete de sistema de vídeo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 17,87 mil millones de USD (2025) | |
| Portal de Investigación Sectorial A | 6,89 mil millones de USD (2025) | Esta estimación parece orientarse hacia los ingresos liderados por equipos, con las cámaras como principal componente y una visibilidad limitada de la vinculación de software y el valor recurrente de la videovigilancia como servicio, lo que puede reducir materialmente los totales en mercados que evolucionan hacia la nube y las analíticas. |
| Consultora Global A | 26,80 mil millones de USD (2026) | El alcance publicado se describe como un ecosistema que incluye servicios profesionales más amplios en torno a los sistemas de vídeo, y el año citado es diferente, lo que puede elevar el valor cuando se incluyen más capas de servicio y precios de años posteriores. |
La dispersión en la tabla se explica principalmente por lo que se contabiliza más allá de las cámaras, y por cómo se tratan el software recurrente y la entrega en la nube frente a las ventas únicas de hardware. Al mantener el alcance vinculado a componentes de sistema claramente definidos y luego verificar los totales con señales de contratación pública, la realidad de los precios y los ciclos de actualización, el valor final permanece trazable a partir de datos que pueden revisarse a medida que el mercado evoluciona.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de videovigilancia en Europa en 2026?
El mercado se sitúa en 19,82 mil millones de USD en 2026, con una perspectiva de CAGR del 10,93% hasta 2031.
¿Qué segmento de componente crece más rápido?
Se proyecta que el Video como Servicio se expanda a un 11,48% anual a medida que los usuarios prefieren los modelos de suscripción frente a las adquisiciones de capital.
¿Por qué están ganando terreno las cámaras 5G?
La conectividad 5G permite un despliegue rápido en los centros históricos de las ciudades donde la instalación de fibra mediante zanjeo resulta costosa y proporciona enlaces de baja latencia para el análisis en tiempo real.
¿Qué impulsa la tasa de crecimiento líder de Italia?
Los proyectos de ciudades inteligentes, como el sistema de videovigilancia 5G de Roma por 97,7 millones de EUR (113,76 millones de USD) y la red de tráfico impulsada por IA de Génova, empujan a Italia hacia una CAGR del 12,05% hasta 2031.
¿Cómo está configurando la regulación de la UE la estrategia de los proveedores?
La Ley de IA y la Ley de Resiliencia Cibernética obligan a los fabricantes a proporcionar análisis transparentes procesados en el borde y soporte de firmware durante cinco años, favoreciendo a los proveedores conformes en las licitaciones públicas.
¿Quiénes son los principales actores del mercado?
Hikvision, Bosch, Axis Communications, Hanwha Vision y Milestone Systems concentran aproximadamente el 45%-50% de los ingresos regionales, con empresas nativas de la nube como Verkada en rápido ascenso.