
Tamaño y Participación del Mercado de Alfombras y Tapetes
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 49.02 Mil millones de dólares |
| Tamaño del Mercado (2031) | 61.77 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.73 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
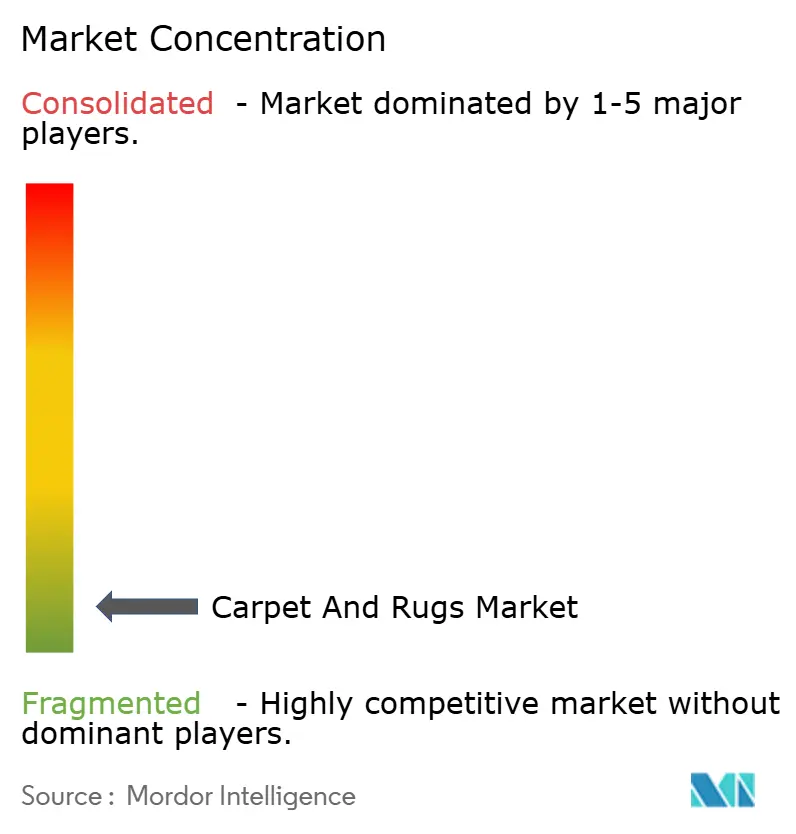
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alfombras y Tapetes por Mordor Intelligence
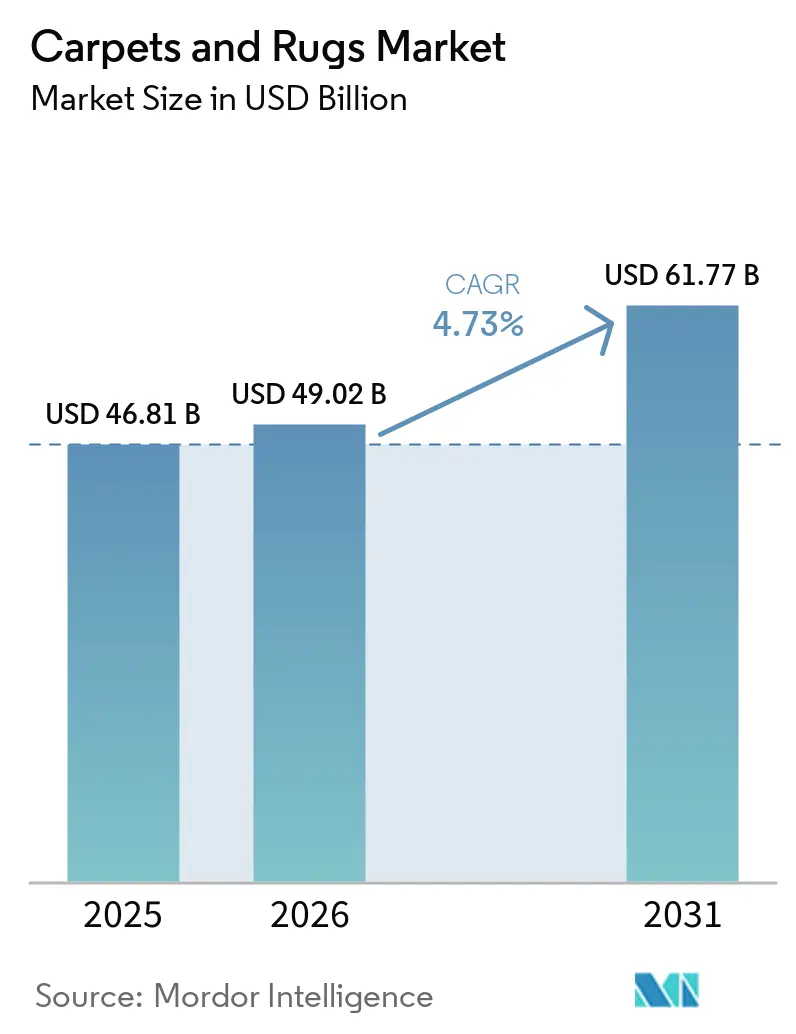
El tamaño del Mercado de Alfombras y Tapetes fue valorado en 46,81 mil millones de USD en 2025 y se estima que crecerá desde 49,02 mil millones de USD en 2026 hasta alcanzar 61,77 mil millones de USD para 2031, a un CAGR del 4,73% durante el período de pronóstico (2026-2031).
La expansión continúa a pesar de la creciente competencia de los revestimientos de suelo de superficie dura, impulsada por el gasto residencial resiliente, la acelerada adopción del comercio electrónico y la sostenida actividad de renovación comercial. La rápida urbanización en Asia-Pacífico, un marcado giro hacia materiales sostenibles y la premiumización en las economías maduras están orientando la innovación de productos y las inversiones en nueva capacidad. Los actores con integración vertical aprovechan la producción interna de hilados y la distribución omnicanal para proteger los márgenes frente a los volátiles costos del petróleo, mientras que las marcas más pequeñas se centran en estéticas de nicho y modelos de venta directa al consumidor. Las regulaciones gubernamentales que recompensan el diseño circular y amplían la responsabilidad del productor están elevando simultáneamente los costos de cumplimiento e impulsando la innovación, orientando el mercado de alfombras y tapetes hacia la fabricación de bajo carbono y las estrategias de reciclaje de circuito cerrado.
Conclusiones Clave del Informe
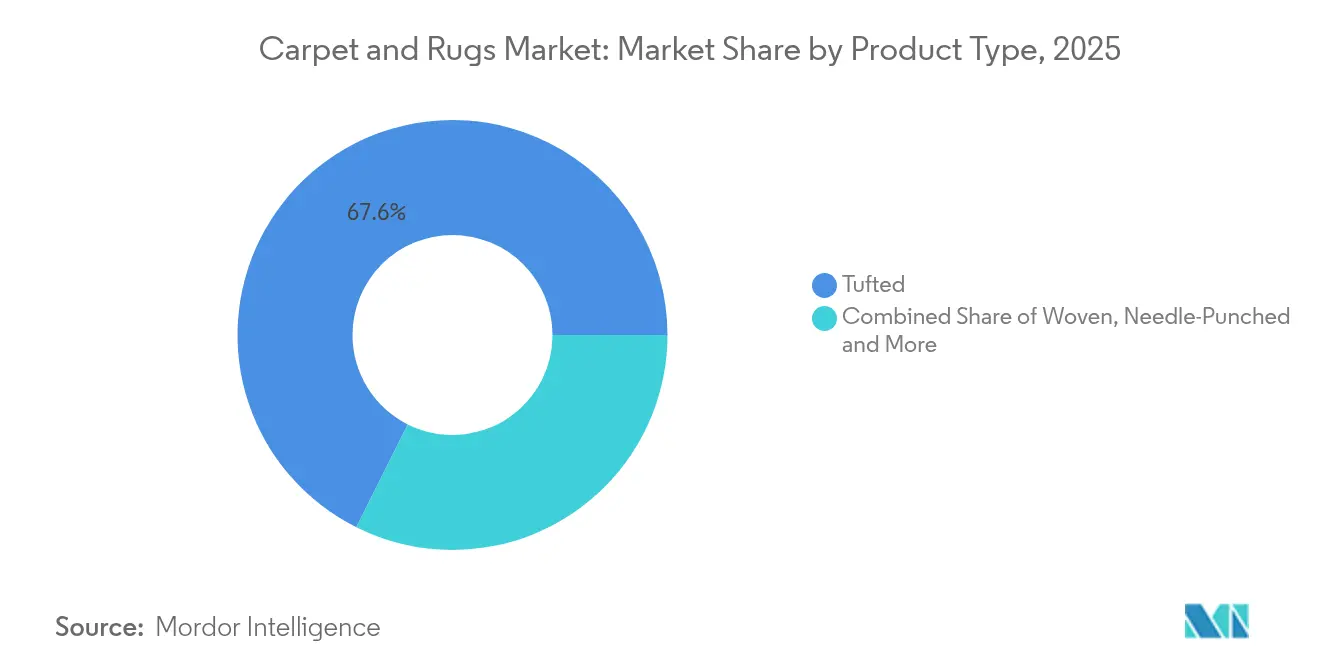
- Por tipo, los productos tufteados lideraron con el 67,62% de la cuota del mercado de alfombras y tapetes en 2025; las alfombras anudadas registran el CAGR más rápido del 5,28% hasta 2031.
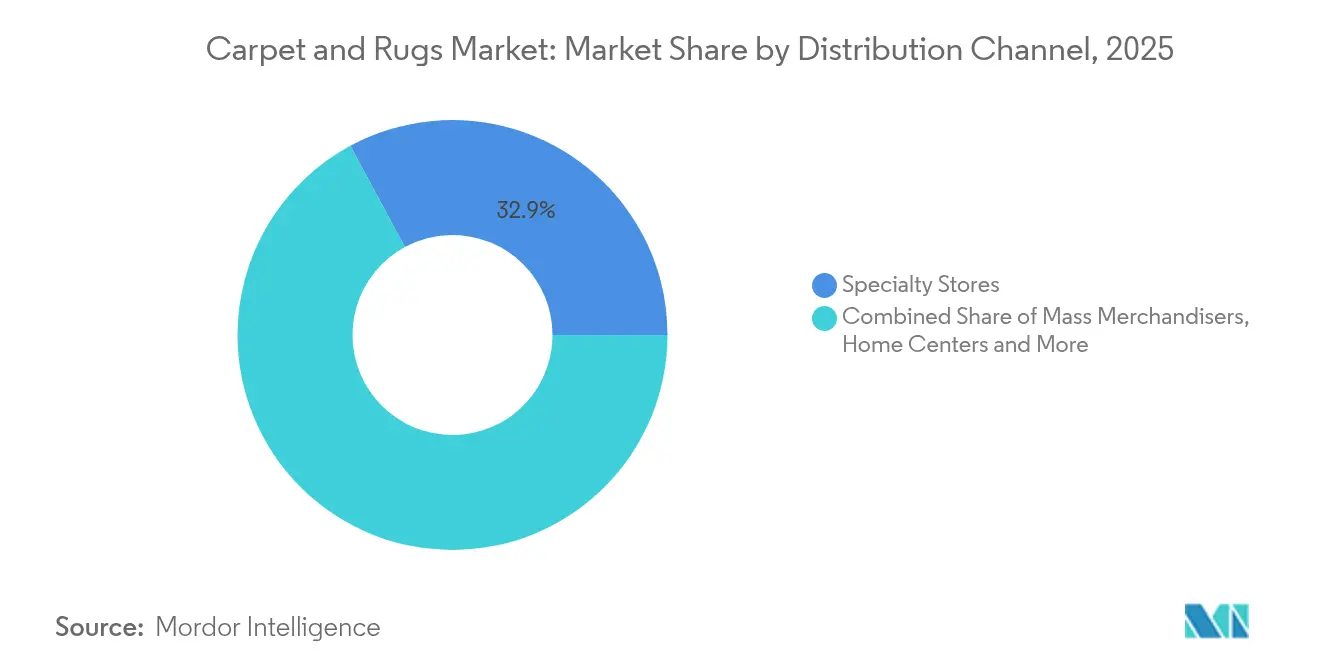
- Por canal de distribución, las tiendas especializadas mantuvieron una cuota de ingresos del 32,88% en 2025, mientras que los minoristas en línea se expandieron a un CAGR del 7,48% hasta 2031 en el Mercado de Alfombras y Tapetes.
- Por industria de uso final, el segmento residencial capturó el 66,92% del tamaño del mercado de alfombras y tapetes en 2025 y continúa creciendo a un CAGR del 5,73%.
- Por geografía, América del Norte comandó una cuota del 31,55% en 2025, mientras que Asia-Pacífico proyecta avanzar a un CAGR del 7,06% hasta 2031 en el Mercado de Alfombras y Tapetes.
- Mohawk Industries, Shaw Industries Group, Oriental Weavers Carpet Co., Interface y Beaulieu International Group se encuentran entre las empresas líderes que colectivamente mantienen una cuota de mercado significativa en 2025.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la CAGR | Relevancia Geográfica | Impacto Máximo |
|---|---|---|---|
| Creciente Demanda de Decoración del Hogar y Diseño de Interiores | +1.2% | Global, con énfasis en América del Norte y Europa | Mediano plazo |
| Creciente Demanda de Sostenibilidad y Productos Ecológicos en la Decoración del Hogar | +0.9% | América del Norte, Europa, APAC Urbano | Largo plazo |
| Expansión de los Canales de Venta Minorista en Línea | +0.7% | Global, con mayor impacto en mercados desarrollados | Corto plazo |
| Presencia de Iniciativas Gubernamentales y Políticas Comerciales | +0.4% | India, Oriente Medio, Europa | Mediano plazo |
| Crecimiento en los Sectores de Hospitalidad y Comercial | +0.6% | Global, con énfasis en APAC y Oriente Medio | Mediano plazo |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Decoración del Hogar y Diseño de Interiores
Los espacios del hogar se han convertido en escaparates de estilo de vida. Los consumidores tratan cada vez más las alfombras como elementos decorativos focales, catalizando la demanda de colores llamativos, estampados digitales y motivos a medida. La CAGR del 5,87% del segmento residencial subraya el cambio, mientras que los proveedores incrementan la fabricación bajo demanda para entregar estilos premium de tirada corta sin inflar los inventarios.
Creciente Demanda de Sostenibilidad y Productos Ecológicos en la Decoración del Hogar
El escrutinio medioambiental se extiende ahora desde la fuente de la fibra hasta la disposición al final de la vida útil. Las marcas que utilizan PET reciclado o hilados de base biológica, tintado de bajas emisiones y divulgaciones transparentes de la cadena de suministro disfrutan de poder de fijación de precios entre los compradores más jóvenes. Interface, a través de su programa Carbon Neutral Floors, suministra baldosas de alfombra neutras en carbono de la cuna a la puerta, convirtiendo el cumplimiento normativo en valor de marca.
Expansión de los Canales de Venta Minorista en Línea
La migración digital sigue siendo imparable, ya que las aplicaciones de visualización permiten a los compradores proyectar patrones de tapetes en habitaciones reales. El comercio electrónico supera a las salas de exposición tradicionales gracias al muestreo sin fricciones, las devoluciones gratuitas y el envío directo. Las plataformas de venta exclusivamente en línea y los grandes actores omnicanal están reformando los márgenes y la captación de clientes, obligando a los minoristas especializados a reinventar los formatos de tienda en torno a consultas de diseño experiencial.
Presencia de Iniciativas Gubernamentales y Políticas Comerciales
Los incentivos a la exportación en India y las relajaciones arancelarias en partes de Oriente Medio facilitan la entrada al mercado de marcas anudadas a mano producidas regionalmente, mientras que los cambios en los gravámenes comerciales entre las principales economías obligan a la recalibración de las cadenas de suministro. Los fabricantes con visión de futuro diversifican el abastecimiento y el acabado cercano a la fuente para protegerse de la volatilidad regulatoria.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la CAGR | Relevancia Geográfica | Impacto Máximo |
|---|---|---|---|
| Canibalización de LVT y SPC en Instalaciones de Venta Minorista y Educación | -1.1% | América del Norte, Europa | Corto plazo |
| Picos en el Precio del Crudo que Inflan los Costos de Materias Primas de PP y Nylon | -0.7% | Global | Mediano plazo |
| Tasas de Responsabilidad Ampliada del Productor de la UE que Elevan el Costo al Final de la Vida Útil | -0.5% | Unión Europea | Largo plazo |
| Desgaste de Artesanos Calificados que Amenaza las Cadenas de Suministro de Alfombras Anudadas a Mano (India, Irán) | -0.3% | Asia del Sur, Oriente Medio | Largo plazo |
| Fuente: Mordor Intelligence | |||
Canibalización de LVT y SPC en Instalaciones de Venta Minorista y Educación
Los pisos de vinilo de lujo y los pisos compuestos de piedra plástica combinan estética con bajo costo durante toda la vida útil, erosionando la posición de la alfombra en los corredores comerciales de alto tráfico. A medida que el grabado fotorrealista imita la madera y el mármol, los administradores de instalaciones optan por superficies duras resistentes, limitando las especificaciones de alfombra a zonas acústicas y espacios de descanso.
Picos en el Precio del Crudo que Inflan los Costos de Materias Primas de PP y Nylon
La volatilidad en la cadena de suministro aguas arriba comprime los márgenes porque el 85% del tonelaje de fibra de alfombra sigue siendo de origen petroquímico. Los gigantes integrados como Mohawk Industries contrarrestan los shocks de insumos mediante capacidad propia de hilado, pero los convertidores más pequeños enfrentan tensiones de capital de trabajo, lo que impulsa alianzas para el abastecimiento de polímeros reciclados y asociaciones de I+D de base biológica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Escala del Tufting, Prestigio del AnudadoLos productos de tufting representaron el 67,62% de la participación del mercado de alfombras y tapetes en 2025, lo que subraya su rentabilidad y sus rápidos ciclos de producción. Las continuas mejoras en la maquinaria de múltiples agujas permiten ahora gráficos de bucle de pelo intrincados, manteniendo la relevancia en los programas de renovación comercial. Las construcciones tejidas ocupan el nivel intermedio de durabilidad, atrayendo a los vestíbulos de hospitalidad que requieren estabilidad dimensional. Aunque pequeño en volumen, el nicho anudado a mano está creciendo a una CAGR del 5,28% a medida que los compradores adinerados buscan artesanía de herencia. La oferta limitada de tapetes anudados eleva los precios de venta promedio, aunque el desgaste de artesanos en India e Irán amenaza la continuidad del suministro. Los productores están adoptando incentivos de capacitación vocacional y mezclas híbridas de lana y seda para ampliar las paletas de diseño mientras salvaguardan las técnicas patrimoniales. El segmento de tufting comandó el 67,62% de la participación del tamaño del mercado de alfombras en 2025, mientras que las alfombras anudadas registraron el ritmo de expansión de valor más pronunciado.
En todas las variedades, los fabricantes incorporan PET reciclado y nylon teñido en solución para reducir las emisiones de las plantas de tintado. La impresión digital ahora cierra la brecha estética entre el tufting y el tejido, democratizando así las imágenes de alta definición para los SKU de precio medio. Estas innovaciones convergentes sostienen la escalera de productos del mercado de alfombras y tapetes, desde el valor hasta el ultra lujo.

Por Canal de Distribución:
Experiencia Física frente a Escala DigitalLas tiendas especializadas mantuvieron una participación de ingresos del 32,88% en 2025 a través de la venta consultiva y los servicios de instalación que simplifican las complejas elecciones de fibra, almohadilla y costura para los propietarios de viviendas. Sin embargo, los minoristas en línea están escalando a una CAGR del 7,48%, aprovechando el merchandising algorítmico y el muestreo rápido para captar a los consumidores que buscan comodidad. El resultado es un recorrido mixto en el que los compradores investigan diseños en línea y finalizan las selecciones en la tienda, o viceversa.
Las grandes superficies utilizan su alcance nacional para impulsar paquetes de valor, mientras que las cadenas de centros de hogar agrupan la alfombra con materiales de renovación para captar el gasto en proyectos. Las nuevas empresas de venta directa al consumidor envían tapetes envasados al vacío y promueven fundas lavables a máquina, alterando las normas de instalación. Los distribuidores tradicionales responden con estaciones de realidad virtual en salas de exposición y programas de devolución con servicio completo que integran la sostenibilidad en los contratos de servicio. La ecuación del canal ahora gira en torno a la agilidad en la última milla y la garantía de mantenimiento posventa.
Por Industria de Uso Final:
Impulso ResidencialLas aplicaciones residenciales captaron el 66,92% de la participación del mercado de alfombras y tapetes en 2025 y se expandieron con mayor rapidez a una CAGR del 5,73%. Los espacios habitacionales pospandemia funcionan también como oficinas, gimnasios y aulas, lo que ha revivido el interés en los revestimientos de suelo suaves que amortiguan el sonido y ofrecen confort térmico. El poliéster teñido en solución resiste las manchas, lo que lo hace ideal para salas familiares y zonas para mascotas, mientras que los respaldos impermeables permiten su uso en cocinas y sótanos. Por su parte, las losetas de moqueta modulares se instalan en estaciones de trabajo domésticas flexibles, siguiendo las tendencias del sector comercial.
La demanda comercial sigue siendo diversa. Las oficinas prefieren cuadrados sin clavos para su sustitución selectiva a medida que evolucionan los patrones de ocupación. Los hoteles especifican motivos personalizados que reflejan la identidad de marca, con bases de apoyo diseñadas para soportar el tráfico peatonal y la durabilidad de los carros. Los centros de salud instalan alfombras con bajo contenido de COV y propiedades antimicrobianas para reducir el ruido en los pasillos de pacientes. Los entornos industriales adoptan tapetes agujeteados con disipación electrostática o resistencia química, mientras que la alfombra automotriz representa otra aplicación especializada. En todos los entornos, los gestores de instalaciones exigen cada vez más Declaraciones Ambientales de Producto para documentar los impactos de la cuna a la tumba, incorporando indicadores clave de sostenibilidad en la puntuación de adquisiciones.
Análisis Geográfico
Mercado de Alfombras y Tapetes de América del Norte
América del Norte concentró el 31,55% de la cuota del mercado de alfombras y tapetes en 2025, respaldada por un elevado consumo per cápita y un sólido ciclo de reposición residencial. Los climas más fríos favorecen la alfombra por su capacidad de aislamiento, y los incentivos para la remodelación sostienen las ventas en un parque habitacional maduro. La premiumización prevalece a medida que los consumidores optan por estilos de bucle cortado y bucle estampado y por nylon con contenido reciclado. Canadá sigue tendencias similares, especialmente en nuevas construcciones de condominios, mientras que los estímulos habitacionales de México y la expansión de su clase media impulsan un crecimiento incremental del volumen.
Mercado de Alfombras y Tapetes de Asia-Pacífico
Asia-Pacífico representa la trayectoria de mayor crecimiento, con una expansión a una CAGR del 7,06% hasta 2031. La migración urbana y el aumento de los ingresos disponibles en China, India, Indonesia y Vietnam elevan la demanda de alfombras de gama media en apartamentos y complejos de uso mixto. China sigue siendo el gigante del consumo, mientras que India destaca por sus plantas de alfombras anudadas a mano y tufteadas orientadas a la exportación en Rajastán y Uttar Pradesh. Los promotores inmobiliarios en Australia y Corea del Sur integran etiquetas ecológicas en los procesos de licitación de especificaciones, lo que amplifica aún más la demanda de productos sostenibles. Se espera que la cuota de Asia-Pacífico en el tamaño del mercado de alfombras y tapetes supere la cuarta parte para 2031, lo que subraya su papel como motor de crecimiento.
Mercado de Alfombras y Tapetes de EMEA y América del Sur
Europa concentra un valor significativo gracias a estrictas regulaciones de ecodiseño que impulsan a la industria hacia la circularidad. El marco de Responsabilidad Extendida del Productor de la UE asigna tasas de eliminación a los fabricantes, acelerando la I+D en sistemas de respaldo reciclables. Los mercados nórdicos recompensan la certificación de cuna a cuna con primas de precio, mientras que Alemania y el Reino Unido dominan el volumen regional gracias a sólidos programas de renovación. América del Sur muestra un impulso emergente, principalmente en Brasil y Chile, donde la construcción hotelera está escalando. Oriente Medio y África atienden proyectos residenciales de lujo y de carácter palaciego; los Emiratos Árabes Unidos y Arabia Saudita importan mezclas personalizadas de lana y seda para desarrollos de alto perfil, sosteniendo el segmento premium del mercado de alfombras y tapetes.
Panorama Competitivo
La Innovación y la Sostenibilidad Impulsan el Éxito Futuro
El éxito en la industria de las alfombras depende cada vez más de la capacidad de las empresas para alinearse con las preferencias cambiantes de los consumidores y los requisitos de sostenibilidad. Los líderes del mercado están invirtiendo fuertemente en procesos de fabricación sostenibles, materiales reciclados y líneas de productos ecológicos para mantener su ventaja competitiva. Las empresas también se centran en desarrollar tecnologías de alfombras inteligentes, características de durabilidad mejoradas y capacidades de diseño innovadoras para diferenciar sus ofertas. La capacidad de proporcionar soluciones personalizadas, servicios de instalación eficientes y soporte integral posventa se ha vuelto crucial para mantener la participación de mercado tanto en los segmentos residencial como comercial.
El éxito futuro en el mercado requerirá que las empresas aborden eficazmente la creciente amenaza de las soluciones alternativas de revestimiento de suelos, al tiempo que se adaptan a los cambiantes panoramas regulatorios en materia de impacto ambiental y seguridad de los productos. Los actores emergentes pueden ganar terreno centrándose en segmentos de mercado de nicho, desarrollando características de productos innovadoras y estableciendo sólidas redes de distribución regionales. La creciente importancia de los canales de venta en línea y las estrategias de marketing digital presenta tanto oportunidades como desafíos para los participantes del mercado. Las empresas también deben considerar la concentración del poder de compra entre los grandes clientes comerciales y la creciente influencia de los diseñadores de interiores y los arquitectos en las decisiones de especificación de productos.
Líderes de la Industria de Alfombras y Tapetes
-
Mohawk Industries Inc.
-
Shaw Industries Group, Inc.
-
Oriental Weavers Carpet Co.
-
Interface, Inc.
-
Beaulieu International Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alfombras y Tapetes Empresas cubiertas en este informe
- Mohawk Industries, Inc.
- Shaw Industries Group, Inc.
- Interface, Inc.
- Tarkett S.A.
- Beaulieu International Group
- Oriental Weavers Carpet Co.
- Milliken & Company
- Victoria PLC
- Tai Ping Carpets International Ltd.
- The Dixie Group, Inc.
- Mannington Mills, Inc.
- Balta Group
- Ruggable, LLC
- Jaipur Rugs Co.
- Couristan, Inc.
- Engineered Floors LLC
- Forbo Flooring Systems
- IKEA Group (Carpet Category)
- RugVista AB*
Desarrollos recientes de la industria en Mercado de Alfombras y Tapetes
- Mayo de 2025: Oriental Weavers lanzó una unidad de tintado de hilado de poliéster en la Ciudad 10 de Ramadán para reforzar la capacidad interna de hilado.
- Marzo de 2025: Interface destinó 45 millones de USD para aumentar la producción de baldosas de alfombra modular en su planta de Georgia, añadiendo equipos diseñados para nylon 100% reciclado.
- Febrero de 2024: Shaw Floors presentó seis estilos Pet Perfect+ con tecnología LifeGuard Spill-Proof para hogares con mascotas.
Mercado de Alfombras y Tapetes Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Principal
Nuestro estudio define el mercado de alfombras y tapetes como los ingresos por ventas generados a partir de revestimientos textiles de suelo de nueva fabricación —tufteados, tejidos, anudados, agujeteados y de otro tipo— instalados en interiores residenciales, comerciales, institucionales e industriales. Sigue la cadena de valor desde la transformación del hilo hasta los productos terminados destinados a fábrica que llegan a los primeros compradores.
Exclusión del alcance: Los servicios posventa, como los honorarios de instalación, los contratos de limpieza y la reventa de productos usados, quedan fuera del ámbito de estudio.
Descripción General de la Segmentación
- Por Tipo de Producto
- Tufting
- Tejido
- Agujeteado
- Anudado
- Otros (Bucle, Shag, Trenzado, etc.)
- Por Canal de Distribución
- Grandes Superficies
- Centros de Hogar
- Tiendas Especializadas
- Otros Canales (Minoristas del Fabricante, Clubes de Almacén, Descuento, Omnicanal)
- Por Uso Final
- Residencial
- Oficinas Comerciales
- Hospitalidad y Ocio
- Venta Minorista y Centros Comerciales
- Instalaciones Sanitarias
- Institucional (Educación y Gobierno)
- Plantas de Fabricación Industrial
- Almacenes y Centros Logísticos
- Salas Limpias y Entornos Controlados
- Otras Instalaciones Industriales
- Industrial
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam, Filipinas)
- Resto de Asia-Pacífico
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia)
- Resto de Europa
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Los analistas de Mordor conversaron con gerentes de planta en Estados Unidos, distribuidores en Alemania, compradores de grandes superficies de bricolaje en India y consultores de diseño en todo el Golfo. Sus comentarios validaron las tasas de utilización, los márgenes de los minoristas y los próximos lanzamientos de productos impulsados por la sostenibilidad que solo se insinuaban en los documentos.
Investigación Documental
Comenzamos con conjuntos de datos de acceso público, como las estadísticas mensuales de nuevas viviendas iniciadas de la Oficina del Censo de Estados Unidos, las estadísticas de permisos de construcción de Eurostat, los flujos comerciales de la partida HS-570249 de UN Comtrade y los indicadores de población urbana del Banco Mundial. Los organismos del sector, incluidos el Carpet and Rug Institute y la European Carpet & Rug Association, aportaron ratios de producción e información sobre la composición de fibras que permitieron precisar los supuestos de distribución de materiales. Los informes anuales (10-K), las presentaciones para inversores y artículos de prensa de reconocido prestigio nos ayudaron a rastrear los movimientos del precio de venta promedio (ASP) y los cambios en los canales. D&B Hoovers respaldó el desglose de ingresos de los principales fabricantes. Esta lista es ilustrativa; se consultaron muchas otras fuentes para realizar verificaciones cruzadas y obtener contexto.
Dimensionamiento del Mercado y Elaboración de Pronósticos
Un modelo descendente convierte las terminaciones de superficie construida, los ratios promedio de alfombrado por habitación y los balances de importaciones y exportaciones en demanda unitaria, que luego se valora utilizando ASP ponderados. Los totales objetivo se corroboran mediante consolidaciones selectivas ascendentes de proveedores y verificaciones de canales antes de realizar ajustes. Variables clave como los precios de las fibras de nailon y polipropileno, el gasto per cápita en renovación y las tendencias de las tasas hipotecarias residenciales impulsan tanto el ajuste histórico como las perspectivas a cinco años. La regresión multivariante proyecta cada variable, mientras que el análisis de escenarios captura posibles cambios de política en materia de contenido reciclado. Las brechas en las estimaciones ascendentes se subsanan mediante asignación proporcional a las regiones con menor cobertura de datos, utilizando datos de comercio como variable proxy.
Ciclo de Validación de Datos y Actualización
Los resultados pasan por indicadores de anomalías, revisión por pares y aprobación de la dirección. Actualizamos el modelo anualmente y lo reabrimos antes si los shocks en materias primas o las desaceleraciones en la construcción superan los umbrales preestablecidos. Antes de cualquier entrega a un cliente, un analista vuelve a ejecutar el último barrido de datos para que los usuarios reciban la información más actualizada.
Por Qué Nuestra Línea de Base del Mercado de Alfombras y Tapetes Merece Confianza
Los valores publicados suelen divergir porque los editores aplican diferentes combinaciones de productos, conversiones de inflación y frecuencias de actualización.
Los principales factores de divergencia incluyen si se contabilizan los tapetes vendidos a través de boutiques de decoración, la agresividad con que se acumulan los escaladores del ASP y la frecuencia con que los pronósticos se realinean con las viviendas iniciadas. El enfoque disciplinado de Mordor, su actualización anual y su validación de doble vía mantienen nuestra cifra bien fundamentada, mientras que algunos competidores se apoyan en supuestos amplios o actualizaciones poco frecuentes.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal factor de divergencia |
|---|---|---|
| 52,46 mil millones de USD (2025) | Mordor Intelligence | |
| 60,06 mil millones de USD (2025) | Global Consultancy A | Incluye ingresos por instalación y utiliza una escala de ASP estática a cinco años |
| 64,19 mil millones de USD (2025) | Regional Consultancy B | Contabiliza tapetes personalizados de lujo y aplica un escenario agresivo de auge de la construcción |
| 53,80 mil millones de USD (2025) | Industry Research C | Excluye las importaciones tufteadas de gama baja y se actualiza cada tres años |
En resumen, el enfoque de Mordor combina fuentes transparentes con cálculos reproducibles, ofreciendo a los responsables de la toma de decisiones un punto de partida equilibrado que pueden rastrear y someter a pruebas de estrés con plena confianza.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de alfombras y tapetes?
El tamaño del mercado de alfombras y tapetes está valorado en 49,02 mil millones de USD en 2026 y se prevé que alcance los 61,77 mil millones de USD en 2031.
¿Qué región está creciendo más rápido en el mercado de alfombras y tapetes?
Asia-Pacífico es el motor de crecimiento, con una proyección de expansión a una CAGR del 7,06% hasta 2031, impulsada por la urbanización y el aumento de los ingresos.
¿Quiénes son las empresas líderes en el mercado de alfombras y tapetes?
Mohawk Industries, Shaw Industries Group, Oriental Weavers Carpet Co., Interface y Beaulieu International Group mantienen colectivamente la mayor participación de ingresos.
¿Qué tipo de alfombra muestra la mayor tasa de crecimiento?
Las alfombras anudadas a mano avanzan más rápido a una CAGR del 5,28%, impulsadas por la demanda de los consumidores de lujo por la artesanía artesanal.
¿Cómo está influyendo la sostenibilidad en las decisiones de compra de alfombras?
Los compradores favorecen cada vez más los productos fabricados con fibras recicladas o de base biológica y buscan verificación de bajas huellas de carbono, impulsando la demanda de ofertas como Carbon Neutral Floors de Interface.