
Tamaño y Participación del Mercado de Analítica de Negocios
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
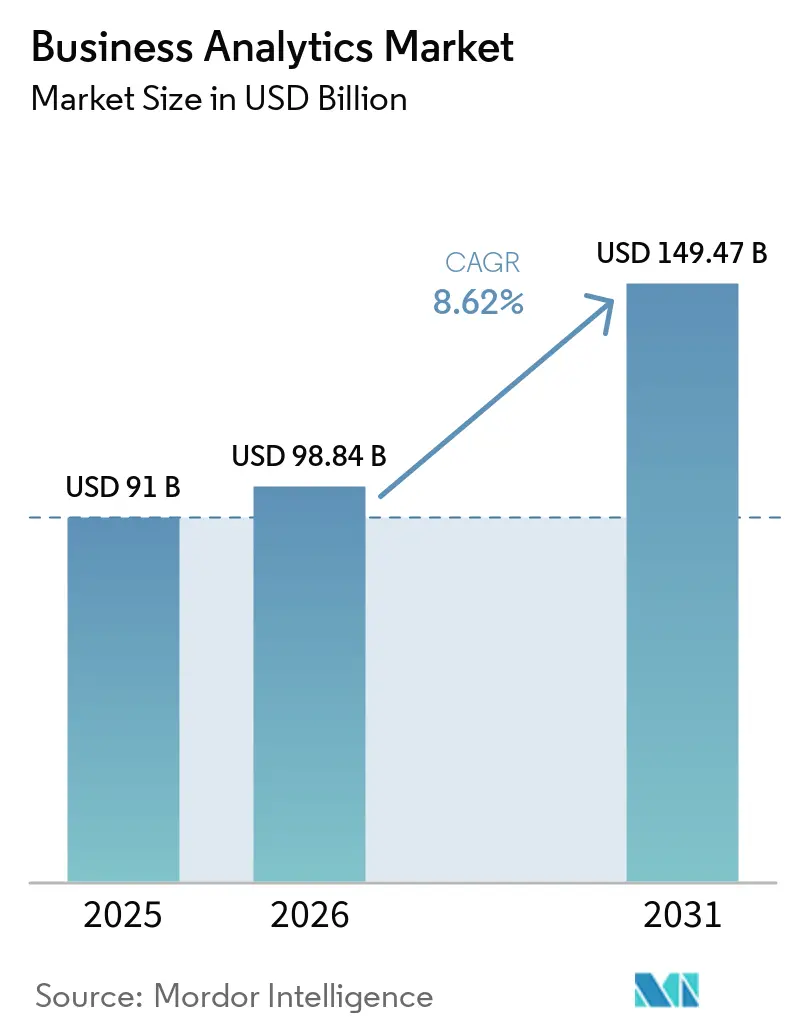
| Tamaño del Mercado (2026) | 98.84 Mil millones de dólares |
| Tamaño del Mercado (2031) | 149.47 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.62 % |
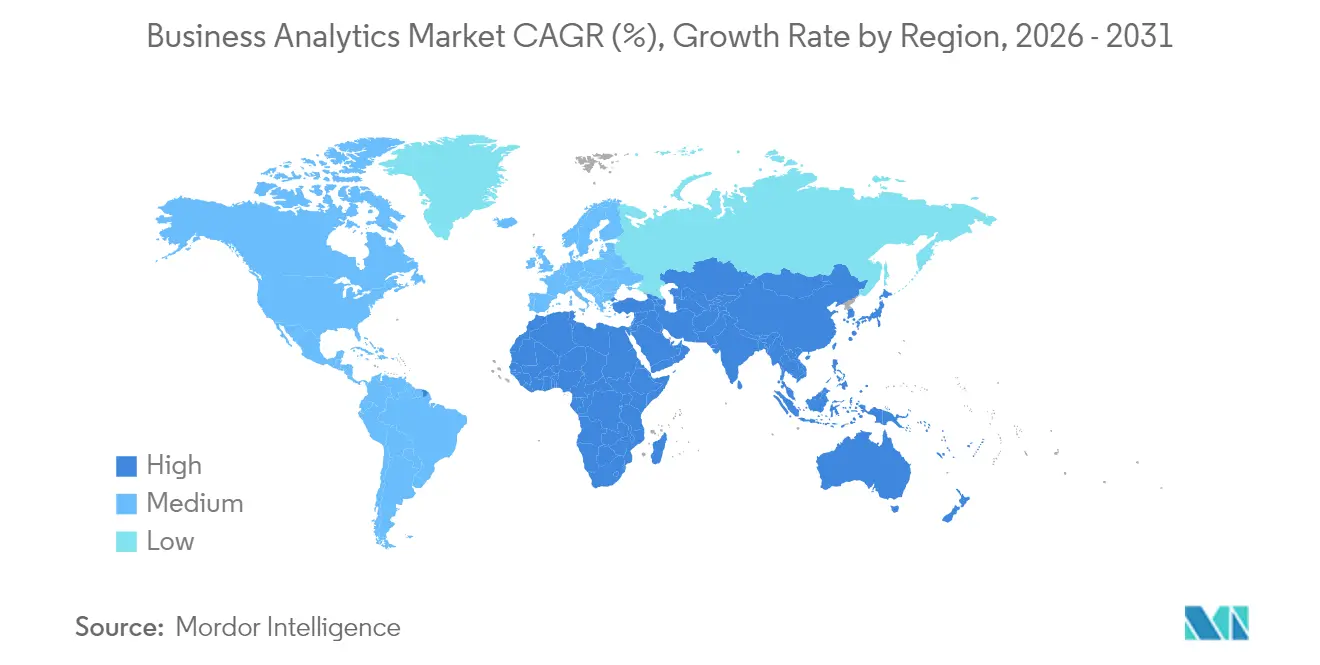
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Analítica de Negocios por Mordor Intelligence
El tamaño del mercado de analítica de negocios fue valorado en USD 91 mil millones en 2025 y se estima que crecerá desde USD 98,84 mil millones en 2026 hasta alcanzar USD 149,47 mil millones en 2031, a una CAGR del 8,62% durante el período de pronóstico (2026-2031). Las plataformas nativas en la nube, la automatización impulsada por inteligencia artificial y un impulso generalizado hacia la transformación digital sustentan esta expansión. Las organizaciones de todos los sectores integran ahora la analítica en los flujos de trabajo cotidianos para detectar ineficiencias, mejorar el compromiso con el cliente y acortar los ciclos de toma de decisiones. La convergencia de la inteligencia artificial con las arquitecturas de analítica establecidas está desplazando la disciplina desde la elaboración de informes retrospectivos hacia la inteligencia predictiva en tiempo real, mientras que la adopción generalizada de la nube reduce las barreras de entrada para empresas de todos los tamaños. La intensidad competitiva se mantiene elevada a medida que los proveedores de software empresarial consolidados renuevan sus carteras para igualar el ritmo marcado por los especialistas en la nube y las empresas emergentes centradas en la inteligencia artificial que prometen una implementación más rápida y experiencias de usuario más sencillas. La escasez de talento, las normativas de soberanía de datos y los elevados costos iniciales continúan moderando el crecimiento, aunque no han descarrilado la migración estructural hacia operaciones centradas en los datos.
Conclusiones Clave del Informe
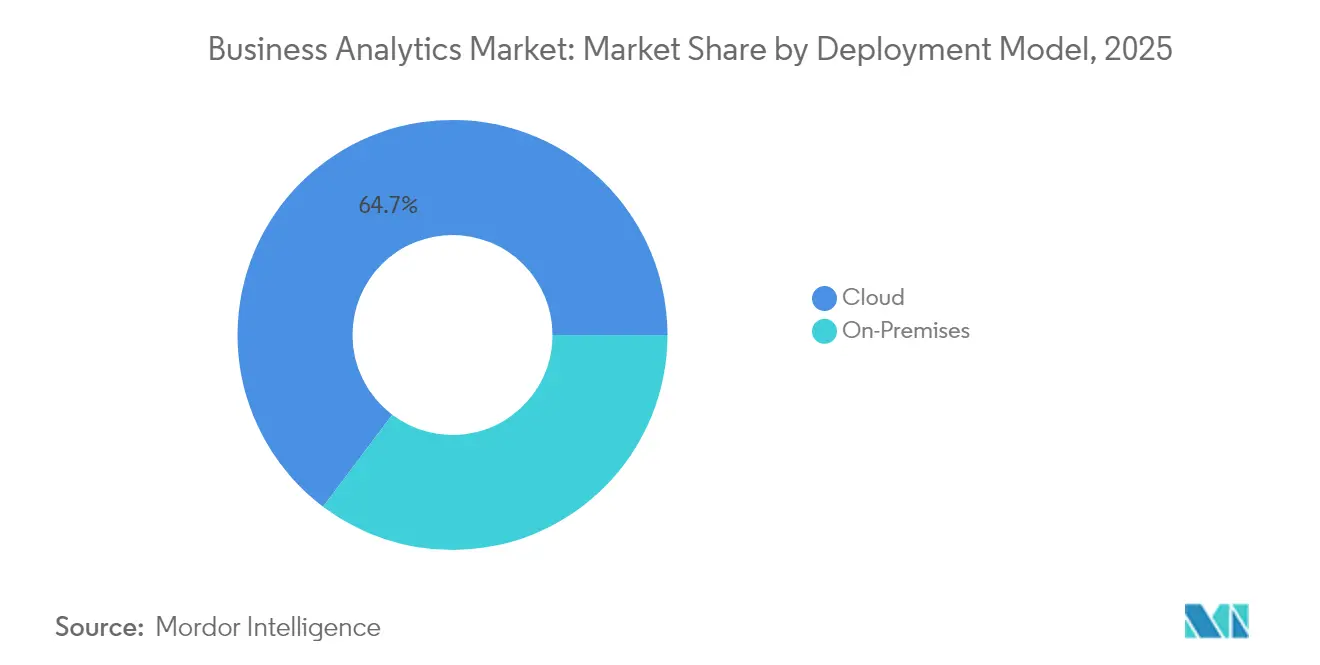
- Por modelo de implementación, el segmento de nube capturó el 64,72% de la participación del mercado de analítica de negocios en 2025 y se expande a una CAGR del 10,18% hasta 2031.
- Por tipo de analítica, la analítica descriptiva representó el 32,05% de los ingresos en 2025, mientras que se prevé que la analítica predictiva crezca a una CAGR del 8,74% hasta 2031.
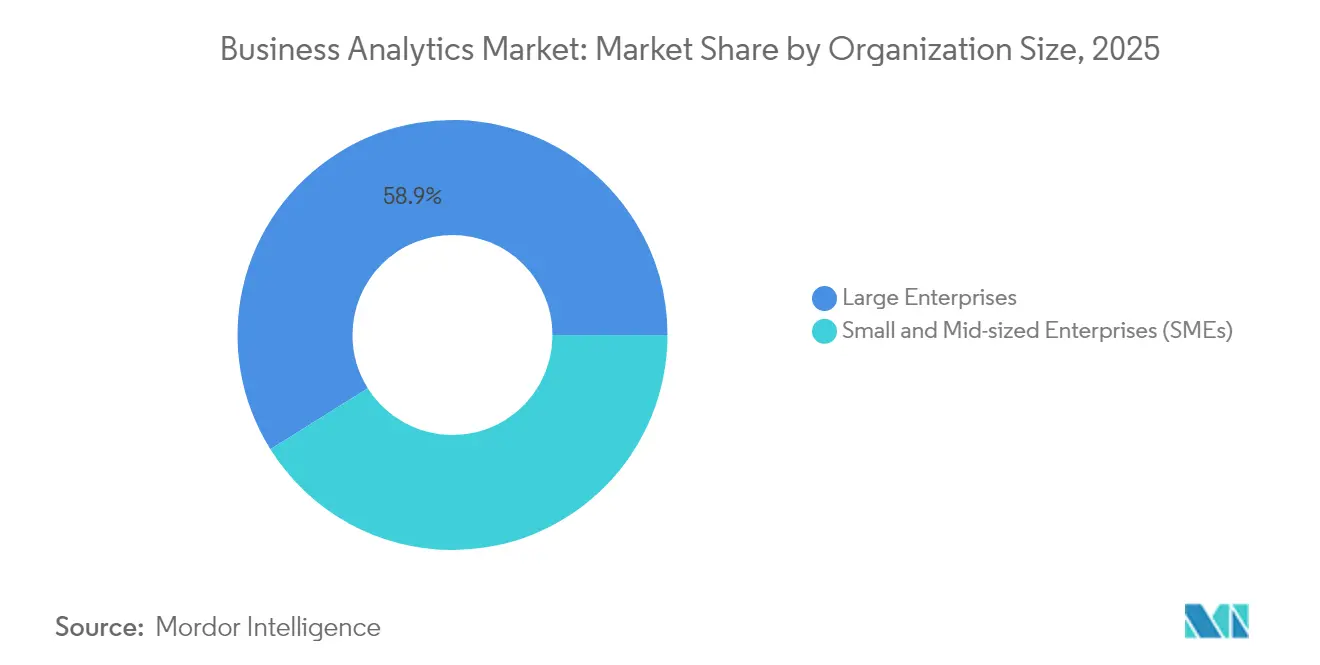
- Por tamaño de organización, las grandes empresas concentraron el 58,92% del tamaño del mercado de analítica de negocios en 2025; las pequeñas y medianas empresas registran el crecimiento más rápido con una CAGR del 8,98%.
- Por industria de usuario final, el sector BFSI lideró con una participación de ingresos del 27,95% en 2025; se proyecta que salud y ciencias de la vida avance a una CAGR del 9,31%.
- Por geografía, América del Norte retuvo el 26,98% de los ingresos globales en 2025, mientras que Asia Pacífico está en camino de alcanzar una CAGR del 10,12%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proliferación de grandes volúmenes de datos y adopción de la nube | +2.1% | Global, con América del Norte y Asia-Pacífico a la cabeza | Mediano plazo (2-4 años) |
| Necesidad de toma de decisiones en tiempo real | +1.8% | Global, particularmente en los sectores de manufactura y finanzas | Corto plazo (≤ 2 años) |
| Integración de IA/ML en plataformas de analítica | +2.3% | Mercados principales de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Impulso regulatorio hacia el cumplimiento basado en datos | +1.2% | Europa y América del Norte principalmente | Largo plazo (≥ 4 años) |
| Analítica en el borde para industrias con alta densidad de IoT | +1.4% | Centros de manufactura de Asia-Pacífico, industria de América del Norte | Mediano plazo (2-4 años) |
| Salas de datos limpias que preservan la privacidad | +0.9% | Global, con adopción temprana en publicidad y salud | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Integración de IA y ML en plataformas de analítica
La inteligencia artificial ha pasado de ser una función complementaria a convertirse en una capacidad central dentro de las plataformas de analítica de negocios. Nuevos lanzamientos como Snowflake Cortex y el agente Analista de Microsoft 365 Copilot interpretan lenguaje natural, generan SQL automáticamente y presentan perspectivas predictivas que antes requerían un científico de datos. [1] Las empresas que adoptan estas capacidades reportan incrementos de productividad del 30 al 50% en los equipos de marketing, cadena de suministro y finanzas. A medida que los costos de entrenamiento de modelos disminuyen, los proveedores de plataformas integran inteligencia artificial generativa para ampliar el acceso y automatizar la preparación de datos, inaugurando una era de "analítica agéntica" en la que agentes autónomos orquestan complejas canalizaciones de análisis sin necesidad de codificación humana.
Proliferación de grandes volúmenes de datos y adopción de la nube
El volumen, la velocidad y la variedad de los datos continúan en aumento. Más de 6.000 organizaciones intercambian más de 275 petabytes cada semana en BigQuery, lo que pone de relieve cómo el almacenamiento elástico en la nube y la capacidad de cómputo se han convertido en el sustrato predeterminado para la analítica. [2] Los programas de innovación conjunta, como el acuerdo a cinco años entre ClickHouse y AWS, aceleran el desarrollo de soluciones específicas para cargas de trabajo de finanzas y comercio electrónico. Los marcos de nube también permiten a las empresas combinar el procesamiento local de datos de IoT con paneles de control centralizados, logrando mejoras del 10% en la eficiencia de los equipos y reducciones del 30% en el tiempo de inactividad no planificado en entornos industriales.
Necesidad de toma de decisiones en tiempo real
La presión competitiva obliga a las empresas a tratar las perspectivas como bienes perecederos. Las aseguradoras utilizan precios en tiempo real para incrementar los ingresos en dos dígitos, y los operadores de transporte alimentan flujos de sensores en vivo en modelos de tráfico que predicen la congestión con una precisión casi perfecta. Las plantas habilitadas en el borde reducen el tiempo de comercialización en una cuarta parte y ahorran cientos de miles de dólares en facturas de energía cada mes. Los minoristas también se apoyan en canalizaciones de transmisión continua para reducir los días de inventario al tiempo que mejoran la disponibilidad de productos y la satisfacción del cliente.
Analítica en el borde para industrias con alta densidad de IoT
Los fabricantes, las empresas de servicios públicos y los operadores de ciudades inteligentes implementan analítica en el borde de la red para eliminar la latencia, preservar el ancho de banda y cumplir con las normas de protección de datos. Los modelos locales inspeccionan la salida de los sensores, detectan anomalías y actúan de forma automática. El gasto mundial en el borde alcanzó USD 232 mil millones en 2024, y la mitad de las empresas espera estandarizar los flujos de trabajo en el borde para 2025. Las asociaciones seguras entre fabricantes de dispositivos, operadoras de telecomunicaciones y proveedores de plataformas anclan estos proyectos para garantizar la transferencia cifrada de datos y la aplicación automatizada de políticas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado costo inicial e incertidumbre sobre el retorno de la inversión | -1.5% | Global, particularmente las pymes en mercados emergentes | Corto plazo (≤ 2 años) |
| Escasez de talento en analítica avanzada | -1.8% | América del Norte y Europa principalmente | Mediano plazo (2-4 años) |
| Restricciones de soberanía de datos | -1.1% | Europa, Asia Pacífico con operaciones transfronterizas | Largo plazo (≥ 4 años) |
| Brechas en la calidad de los datos ESG | -0.7% | Global, con énfasis en industrias reguladas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de soberanía de datos
Las normas contradictorias entre el RGPD, la Ley CLOUD y las legislaciones nacionales emergentes obligan a las multinacionales a diseñar arquitecturas de datos específicas por región. Las implementaciones deben garantizar el procesamiento local, las transferencias cifradas y el consentimiento auditable, lo que añade costos y complejidad.[3]Las ofertas de nube soberana de los hiperescaladores y los proveedores regionales abordan el problema, aunque las organizaciones aún deben gestionar múltiples proveedores y controles para satisfacer a los reguladores sin fragmentar la coherencia analítica.
Escasez de talento en analítica avanzada
La demanda de científicos de datos, ingenieros de aprendizaje automático y traductores de analítica supera la oferta disponible. Las encuestas muestran que tres cuartas partes de los profesionales esperan que la escasez persista, erosionando la competitividad. Las organizaciones invierten en recapacitación, hackatones y alianzas con universidades, aunque las iniciativas complejas de inteligencia artificial siguen estancándose cuando los puestos clave permanecen vacantes. Las interfaces de bajo código y la ingeniería automatizada de características cierran parte de la brecha, pero el talento especializado sigue siendo crucial para la gobernanza y la supervisión del riesgo de modelos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Implementación:
La Infraestructura en la Nube Impulsa la Evolución del MercadoEl segmento de nube representa el 64,72% de los ingresos de 2025, y su CAGR del 10,18% significa que dominará una porción aún mayor del tamaño del mercado de business analytics para 2031. El menor gasto de capital, la escalabilidad elástica y la integración rápida con lagos de datos y servicios de IA consolidan su atractivo. Las certificaciones de seguridad y las funciones de cumplimiento automatizado ahora cubren cargas de trabajo de finanzas, atención médica y gobierno, erosionando los últimos bastiones de los defensores de las implementaciones locales.
Las implementaciones locales persisten donde prevalecen requisitos estrictos de latencia, integración con sistemas heredados o mandatos regulatorios, pero su participación retrocede cada año. Los esquemas híbridos, en los que las cargas de trabajo sensibles permanecen detrás del cortafuegos mientras el procesamiento en ráfaga se traslada a la nube, ofrecen una vía de transición. Los proveedores agrupan kits de herramientas de migración, servicios gestionados y precios basados en el consumo para impulsar a los clientes indecisos hacia la nube, reforzando su posición como líder del mercado y motor de crecimiento. Para 2031, se espera que más del 40% de los compradores prefieran contratos basados en resultados donde las tarifas de servicio se alineen con métricas de valor empresarial en lugar de horas consumidas, reforzando la importancia estratégica de los socios de confianza para el mercado de business analytics basado en la nube.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Analítica:
La Inteligencia Predictiva Transforma la Toma de DecisionesLa analítica descriptiva retuvo el 32,05% de los ingresos de 2025, la mayor porción del mercado de analítica de negocios, aunque las técnicas predictivas superan a todas las categorías con una CAGR del 8,74%. Las organizaciones evolucionan desde paneles de control de "qué ocurrió" hacia modelos prospectivos que identifican el riesgo de abandono, optimizan el inventario y programan los equipos de mantenimiento antes de que se produzcan averías. La inteligencia artificial generativa mejora los flujos de trabajo predictivos al codificar automáticamente modelos complejos de series temporales y presentar simulaciones de escenarios para usuarios no técnicos.
La analítica diagnóstica actúa como puente, explicando las causas raíz y alimentando características en los algoritmos de pronóstico. Las herramientas prescriptivas cierran el ciclo recomendando la mejor acción bajo restricciones como el presupuesto o el personal disponible. Los primeros casos de éxito, como el de un fabricante de bienes de consumo que ahorra hasta USD 200.000 semanales mediante la optimización de los programas de producción, impulsan una adopción más amplia. A medida que los conjuntos de herramientas maduran, las capas predictiva y prescriptiva convertirán conjuntamente los datos históricos en decisiones automatizadas y contextualizadas en todas las funciones.
Por Tamaño de Organización:
El Crecimiento de las Pymes Democratiza el Acceso a la AnalíticaLas grandes empresas continúan impulsando el volumen, concentrando el 58,92% de los ingresos de 2025. Invierten fuertemente en tejidos de datos multinube, inteligencia artificial explicable y marcos de gobernanza que escalan a través de las unidades de negocio. Sin embargo, el segmento de pequeñas y medianas empresas crece más rápido con una CAGR del 8,98%, impulsado por plataformas de bajo código, modelos de datos integrados y suscripciones escalonadas que se ajustan a presupuestos ajustados. Los programas para clientes que otorgan créditos de servicio y una incorporación guiada comprimen los ciclos de implementación a semanas en lugar de meses.
Esta democratización transforma los enfoques de comercialización de los proveedores. Las herramientas ahora utilizan por defecto consultas en lenguaje natural, perspectivas automatizadas y formación integrada para adaptarse a equipos de TI reducidos. Al mismo tiempo, las grandes empresas exigen funciones avanzadas como la integración de datos multimodal, el seguimiento del linaje y el control de acceso basado en políticas, sosteniendo un mercado a dos velocidades en el que la facilidad de uso y la gobernanza de nivel empresarial coexisten.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
La Transformación del Sector Salud Acelera el CrecimientoLas instituciones del sector BFSI captaron el 27,95% del gasto de 2025, ya que la analítica de riesgos, la detección de fraudes y la elaboración de informes regulatorios siguen siendo mandatos fundamentales. Persiguen visiones omnicanal del cliente y puntuación crediticia en tiempo real para diferenciar sus servicios. Sin embargo, el sector de salud y ciencias de la vida presenta las perspectivas más sólidas con una CAGR del 9,31%. Los hospitales utilizan modelos predictivos para equilibrar la capacidad de camas y automatizar la asignación de inventario, mientras que las empresas farmacéuticas implementan inteligencia artificial para agilizar el reclutamiento en ensayos clínicos y optimizar las cadenas de suministro.
La manufactura utiliza la analítica en el borde para aumentar la efectividad global de los equipos en dos dígitos, y los minoristas emplean el pronóstico de demanda para reducir las roturas de stock y las rebajas. Los operadores de telecomunicaciones analizan la telemetría de red para predecir interrupciones y ofrecer servicios de valor añadido, mientras que las empresas de servicios públicos aplican el mantenimiento predictivo a redes y tuberías. Las agencias del sector público adoptan plataformas de datos para el cumplimiento tributario y los servicios a los ciudadanos, mientras que los productores de energía monitorean las emisiones para cumplir los objetivos de cero emisiones netas.
Análisis Geográfico
Mercado de Business Analytics en América del Norte
América del Norte concentra el 26,98% de los ingresos de 2025 gracias a un ecosistema tecnológico maduro, abundante talento y una adopción temprana de la nube. Las empresas perfeccionan las plataformas existentes con aceleradores de inteligencia artificial, canalizaciones de transmisión en tiempo real y gobernanza automatizada, extrayendo eficiencias incrementales de activos de datos consolidados. Estados Unidos lidera el gasto, y Canadá aprovecha el análisis de datos en los sectores de recursos naturales y servicios financieros. México adopta plataformas en la nube para respaldar la manufactura orientada a la exportación y la logística transfronteriza.
Mercado de Business Analytics en Asia Pacífico
Asia Pacífico es la región de mayor crecimiento, con una CAGR del 10,12%, impulsada por estrategias gubernamentales de inteligencia artificial, una amplia adopción móvil y despliegues de nube en mercados emergentes. China concentra el 37,5% del mercado regional de business analytics, respaldada por ecosistemas de pagos digitales a gran escala y programas de modernización industrial. Economías de alto crecimiento como Vietnam y Filipinas superan una expansión anual del 19%, a medida que las pymes adoptan soluciones de análisis SaaS para superar los sistemas heredados. India, Japón, Corea del Sur y Tailandia canalizan subvenciones del sector público hacia la capacitación de la fuerza laboral y el desarrollo de ecosistemas de datos, creando un terreno fértil para los proveedores de plataformas.
Mercado de Business Analytics en EMEA y América del Sur
Europa avanza de manera sostenida, respaldada por sólidas regulaciones de privacidad y financiamiento para la digitalización industrial. Alemania, Francia y el Reino Unido despliegan soluciones de análisis para la eficiencia manufacturera y el cumplimiento financiero, mientras que las naciones del sur amplían los casos de uso de análisis en turismo y comercio minorista. Los marcos de nube soberana y las tecnologías de mejora de la privacidad responden a las exigencias derivadas del GDPR. Oriente Medio y África se benefician de las agendas de ciudades inteligentes, especialmente en los estados del Golfo, mientras que América del Sur gana impulso gracias a la adopción de la nube en Brasil y Argentina, aunque las brechas de infraestructura y la volatilidad cambiaria moderan el ritmo de adopción.

Panorama regulatorio
Las implementaciones de análisis empresarial operan cada vez más bajo regímenes intersectoriales de IA y gobernanza de datos que determinan los controles de riesgo de los modelos, la transparencia y la localización del procesamiento de datos. En la Unión Europea, la Ley de IA de la UE (Reglamento (UE) 2024/1689) entró en vigor el 1 de agosto de 2024, estableciendo un marco horizontal y escalonado por riesgo para los sistemas de IA que afecta a funciones analíticas como la toma de decisiones automatizada, la elaboración de perfiles y los asistentes de IA generativa integrados en herramientas de BI y planificación. En Estados Unidos, el NIST actualizó su Perfil de Inteligencia Artificial Generativa (AI RMF 600-1) el 8 de abril de 2026, proporcionando un punto de referencia actual para las prácticas voluntarias de gestión de riesgos de IA que utilizan las empresas para operacionalizar la gobernanza a lo largo del ciclo de vida de la IA y el análisis.
Las políticas adyacentes de infraestructura y conectividad también influyen en las decisiones de arquitectura analítica, especialmente para cargas de trabajo en tiempo real y en el borde de la red. En el Reino Unido, el Departamento de Ciencia, Innovación y Tecnología designó una nueva Declaración de Prioridades Estratégicas para las telecomunicaciones el 27 de abril de 2026, ordenando a Ofcom alinear las decisiones regulatorias con los objetivos de crecimiento económico nacional y reforzando el impulso hacia redes actualizadas que alimentan el análisis en tiempo real. En Estados Unidos, la FCC abrió un Aviso de Propuesta de Reglamentación el 24 de marzo de 2026 para reformar la compensación entre operadoras y las normas de precios al usuario final como parte de la transición hacia redes totalmente IP, lo que respalda indirectamente la modernización del transporte de datos y los requisitos de observabilidad vinculados a las operaciones analíticas de baja latencia.
Panorama Competitivo
El mercado de analítica de negocios presenta una fragmentación moderada. Los cinco principales proveedores representan aproximadamente el 55% de los ingresos, dejando una larga cola considerable de especialistas en nichos. Los hiperescaladores de la nube como AWS, Google Cloud y Microsoft aceleran la velocidad de incorporación de funciones a través de servicios de inteligencia artificial integrados y tejidos de datos gestionados. Los líderes independientes de plataformas de datos Snowflake y Databricks amplían sus ecosistemas mediante fondos de capital de riesgo, inversiones estratégicas y paquetes de soluciones sectoriales. Los proveedores empresariales consolidados SAP, Oracle e IBM integran inteligencia artificial y consultas en lenguaje natural en sus suites establecidas para defender sus bases instaladas.
La competencia se intensifica en torno a tres ejes. Primero, el tiempo hasta la obtención de valor: las herramientas de autoservicio y la ingesta automatizada reducen la implementación de trimestres a semanas. Segundo, la gobernanza unificada: los compradores insisten en que los controles de linaje, calidad y políticas acompañen a los datos a través de las nubes. Tercero, la profundidad vertical: los proveedores preempaquetan modelos de delitos financieros, puntuaciones de riesgo de pacientes o plantillas de líneas de producción para reducir la personalización. Las empresas emergentes se diferencian mediante agentes de inteligencia artificial especializados, motores de inferencia causal o analítica que preserva la privacidad, asociándose frecuentemente con plataformas más grandes para su distribución.
Las fusiones, inversiones y lanzamientos de productos subrayan la carrera por construir arquitecturas integrales. Cisco se movió para adquirir Splunk para la observabilidad unificada y la analítica de seguridad. Fivetran adquirió Census para combinar los flujos de trabajo de ETL y ETL inverso en una sola canalización. Databricks tomó una participación en Omni para agilizar la inteligencia de negocios en su plataforma Lakehouse. Los proveedores también forman alianzas plurianuales —ClickHouse con AWS, por ejemplo— para codesarrollar soluciones de alto rendimiento para industrias reguladas. Estas acciones señalan una consolidación continua incluso mientras siguen surgiendo nuevos participantes.
Líderes de la Industria de Analítica de Negocios
-
Oracle Corporation
-
IBM Corporation
-
SAP SE
-
Microsoft Corporation
-
Tibco Software Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Business Analytics
- Microsoft Corp.
- SAP SE
- Oracle Corp.
- IBM Corp.
- Salesforce Inc. (Tableau)
- SAS Institute Inc.
- TIBCO Software Inc.
- Qlik Tech Intl.
- MicroStrategy Inc.
- Infor Inc.
- Google LLC (Looker)
- Amazon Web Services (QuickSight)
- Domo Inc.
- Sisense Ltd.
- ThoughtSpot Inc.
- Alteryx Inc.
- Zoho Corp. (Zoho Analytics)
- Board International
- GoodData Corp.
- Yellowfin BI
- Pyramid Analytics
- Logi Analytics (InsightSoftware)
- Teradata Corp.
- Informatica Inc.
- Palantir Technologies
- Snowflake Inc.
- Databricks Inc.

Oportunidades de mercado y perspectivas futuras
El análisis en la nube sigue siendo el mayor espacio comercial en blanco a medida que las empresas modernizan sus patrimonios de datos e integran asistentes de IA en flujos de trabajo de planificación, generación de informes y operaciones. El mercado ya se inclina hacia la implementación en la nube (64,72% de participación en 2025), y el énfasis de los compradores se está desplazando de los paneles de control puntuales hacia el soporte de decisiones habilitado por agentes que puede traducir lenguaje natural en consultas, automatizar la preparación de datos y desencadenar acciones en aplicaciones empresariales. Las hojas de ruta y lanzamientos de proveedores en las pilas de software empresarial, incluidas las capacidades agénticas añadidas en torno a los entornos de ERP y análisis, apuntan a una continua productización de estos flujos de trabajo. Esto genera oportunidades para plataformas que combinan el acceso a datos gobernado con experiencias de bajo código para usuarios de negocio.
Los requisitos de soberanía de datos y gobernanza de IA también respaldan la demanda de modelos operativos específicos por región e industria, en lugar de implementaciones estándar. Las normas contradictorias entre el RGPD y otros regímenes nacionales empujan a los compradores multinacionales hacia patrones híbridos y de nube soberana, junto con controles auditables para el consentimiento, la trazabilidad y la supervisión del riesgo de los modelos. Como resultado, las soluciones que empaquetan análisis que mejoran la privacidad, acceso basado en políticas y plantillas sectoriales tienen mayor atractivo en usuarios finales regulados, incluido BFSI (27,95% de participación en los ingresos en 2025), y en salud y ciencias de la vida, donde la adopción está vinculada al cumplimiento normativo, la modelización de riesgos de pacientes y la resiliencia operativa.
Recent Industry Developments in Mercado de Business Analytics
- Julio de 2026: Oracle presentó una experiencia de creación nativa de IA para Oracle AI Agent Studio dentro de Oracle Fusion Cloud Applications. El lanzamiento amplía la forma en que las empresas diseñan y gestionan flujos de trabajo agénticos vinculados a casos de uso operativos y analíticos. También refuerza el cambio del BI basado en paneles hacia el análisis integrado y orientado a la acción dentro de las aplicaciones centrales.
- Junio de 2026: SAP, Nokia y Microsoft anunciaron un acuerdo plurianual para que Nokia migre su entorno de ERP utilizando la metodología RISE with SAP alojada en Microsoft Azure. El programa muestra la continua consolidación de las huellas de datos y análisis empresariales en nubes hiperescalables para estandarizar la gobernanza. También respalda los esfuerzos por acelerar la transformación empresarial habilitada por IA.
- Junio de 2025: ClickHouse celebró un acuerdo de colaboración estratégica de cinco años con AWS para integrar ClickHouse Cloud con los servicios de AWS para análisis en tiempo real en finanzas y comercio electrónico. La alianza añade opciones de análisis gestionado y de alto rendimiento en infraestructura hiperescalable. También aumenta la presión competitiva sobre las plataformas de datos establecidas que atienden cargas de trabajo sensibles a la latencia.


Mercado de Business Analytics Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos vinculados a plataformas de business analytics y servicios relacionados que ayudan a las organizaciones a recopilar, preparar, analizar y visualizar datos para la toma de decisiones. Incluye implementaciones en la nube, locales e híbridas, con la demanda medida en las principales industrias de uso final a nivel mundial.
Exclusiones del alcance: excluimos la consultoría de TI pura que no incluye software de análisis ni servicios de análisis continuos como entregable facturado.
Descripción General de la Segmentación
- Por Modelo de Implementación
- Local
- Nube
- Por Tipo de Analítica
- Descriptiva
- Diagnóstica
- Predictiva
- Prescriptiva
- Por Tamaño de Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas (Pymes)
- Por Industria de Usuario Final
- Banca, Servicios Financieros y Seguros (BFSI)
- Salud y Ciencias de la Vida
- Manufactura
- Comercio Minorista y Comercio Electrónico
- Telecomunicaciones y TI
- Gobierno y Sector Público
- Energía y Servicios Públicos
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la estructura inicial del mercado y para alinear las definiciones entre regiones y grupos de compradores. Nos apoyamos en fuentes públicas y oficiales como la Oficina de Análisis Económico de los Estados Unidos (BEA), los conjuntos de datos de la Oficina del Censo de los Estados Unidos para indicadores de servicios y gasto empresarial, las estadísticas estructurales empresariales de Eurostat y las publicaciones de economía digital de la OCDE para interpretar las señales de demanda a nivel macroeconómico.
Luego complementamos esto con presentaciones de empresas e informes para inversores, cobertura de prensa de renombre sobre tendencias en software empresarial y publicaciones de asociaciones, como grupos de trabajo de datos y análisis donde estuvieran disponibles. También se utilizaron suscripciones de pago para información financiera y de inteligencia empresarial, noticias y datos financieros, bases de datos de patentes y seguimiento de contratos y licitaciones para verificar la actividad de los proveedores, los cambios en el enfoque de productos y el momento de los grandes despliegues empresariales. Las fuentes de investigación documental enumeradas aquí son meramente ilustrativas, y se utilizaron muchas referencias públicas adicionales para recopilar, validar y aclarar los datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué se está comprando y renovando realmente dentro de los presupuestos de business analytics, y cómo están evolucionando los precios y el empaquetado en las distintas regiones. Hablamos con una combinación de compradores de análisis, implementadores de sistemas, líderes de datos y partes interesadas de productos y canales en las Américas, EMEA y APAC, de modo que los supuestos sobre adopción, intensidad de uso y combinación de proveedores pudieran verificarse antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | CXOs: 17% | APAC: 49% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 40% | EMEA: 31% |
| Actores menores: 19% | Gerentes: 43% | Américas: 20% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comenzó con una construcción descendente en la que los indicadores de gasto en software empresarial y TI, las señales de adopción de la nube y la penetración del análisis por industria se utilizaron para reconstruir el conjunto de demanda direccionable por región, y luego se mapearon a la captación de ingresos de business analytics. Para mantener esto fundamentado, corroboramos los totales utilizando aproximaciones ascendentes selectivas, incluidas las divulgaciones de ingresos de proveedores muestreados, verificaciones de canales sobre rangos de precios de suscripción y proxies de volumen como usuarios activos y recuentos de proyectos en grandes empresas.
Los insumos clave del modelo incluyeron el cambio en la combinación de nube frente a implementación local, la progresión promedio de precios de suscripción y mantenimiento, las tasas de incorporación de servicios para implementación y análisis gestionado, el ritmo de digitalización a nivel industrial y modernización de plataformas de datos, y los movimientos de divisas regionales utilizados para una conversión consistente a USD. Donde la visibilidad ascendente era incompleta, utilizamos rangos de penetración conservadores que fueron validados con los comentarios de las entrevistas y luego verificados nuevamente con referencias independientes de gasto.
El pronóstico utilizó análisis de escenarios respaldado por una capa de regresión multivariante simple. Los impulsores como el crecimiento del presupuesto de TI, el ritmo de migración a la nube, la adopción de análisis habilitado por IA y las necesidades de informes impulsadas por el cumplimiento normativo se evaluaron en cuanto a su sensibilidad. El panorama final refleja el rango que la mayoría de los encuestados describió como realista para los ciclos de renovación y la expansión de nuevos puestos durante el período de pronóstico.
Validación de Datos y Ciclo de Actualización
Los resultados se verificaron mediante múltiples pasos para que los resultados no dependieran de una sola señal. Comparamos los ingresos modelados con indicadores independientes como la dirección del gasto en software empresarial, las señales de crecimiento de los servicios en la nube y el impulso reportado de los productos de análisis, y luego investigamos las variaciones antes de la aprobación final.
Si aparecía un valor atípico, se revisaban los supuestos y se realizaban nuevos contactos específicos para confirmar si el cambio era real o estaba vinculado a una discrepancia en la definición. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, incluidos cambios importantes en los precios, cambios en el empaquetado de plataformas o grandes impactos regulatorios. Antes de la entrega, se completa un pase final del analista para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado Global de Business Analytics de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para business analytics pueden variar, incluso cuando los editores se centran en la misma tendencia de la industria, porque difieren en qué ingresos se contabilizan y qué años se tratan como base.
La dotación de personal de ciencia de datos independiente y la externalización genérica de TI a menudo se mezclan con los totales de análisis, y esos elementos quedan fuera del alcance de Mordor Intelligence. Esto mantiene el número más cercano al software y los servicios de análisis directamente vinculados que se compran y renuevan activamente.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 98,84 mil millones de USD (2026) | |
| Editor del Sector A | 104,10 mil millones de USD (2025) | Utiliza un año base diferente y frecuentemente mezcla categorías adyacentes (por ejemplo, componentes más amplios de plataformas de datos) con business analytics, lo que puede elevar el valor inicial y modificar la trayectoria de crecimiento. |
| Editor del Sector B | 95,30 mil millones de USD (2025) | Se basa en un horizonte de pronóstico más largo con un punto de referencia de 2025 y una verificación cruzada menos visible del momento de reconocimiento de ingresos de nube frente a implementación local, lo que puede comprimir el total a corto plazo. |
La dispersión en la tabla proviene principalmente de qué se contabiliza como ingresos de análisis y cómo se gestiona el momento de la divisa en el año base. Al vincular el modelo a señales observables de gasto de los compradores, como la combinación de implementación, las tasas de incorporación y los rangos de precios, el valor final permanece rastreable a insumos que pueden verificarse y actualizarse año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de analítica de negocios y sus perspectivas de crecimiento?
El mercado de analítica de negocios se sitúa en USD 98,84 mil millones en 2026 y se espera que alcance USD 149,47 mil millones en 2031, lo que equivale a una CAGR del 8,62%.
¿Qué modelo de implementación concentra la mayor participación del mercado de analítica de negocios?
La implementación en la nube lidera con una participación del 64,72% en 2025 y es también el segmento de más rápido crecimiento con una CAGR del 10,18%.
¿Qué tipo de analítica se proyecta que crezca más rápido hasta 2031?
La analítica predictiva muestra el mayor impulso, expandiéndose a una CAGR del 8,74% a medida que las empresas transitan desde la elaboración de informes descriptivos hacia perspectivas prospectivas.
¿Por qué se considera a Asia Pacífico como el motor de crecimiento de la analítica de negocios?
Las iniciativas gubernamentales de inteligencia artificial, la rápida adopción de la nube y la sólida expansión de la economía digital impulsan una CAGR regional del 10,12%, la más alta a nivel mundial.
¿Cuál es la principal restricción que frena una adopción más amplia de la analítica?
Una persistente escasez de talento en roles de analítica avanzada resta un estimado de 1,8 puntos porcentuales al potencial de CAGR, retrasando proyectos e incrementando costos.


 Sus datos están seguros y nunca se venden ni se comparten.
