
Tamaño y Participación del Mercado de Bienes Raíces de Oficinas en Alemania
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 112.98 Mil millones de dólares |
| Tamaño del Mercado (2026) | 116.23 Mil millones de dólares |
| Tamaño del Mercado (2031) | 133.88 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 2.88 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bienes Raíces de Oficinas en Alemania por Mordor Intelligence
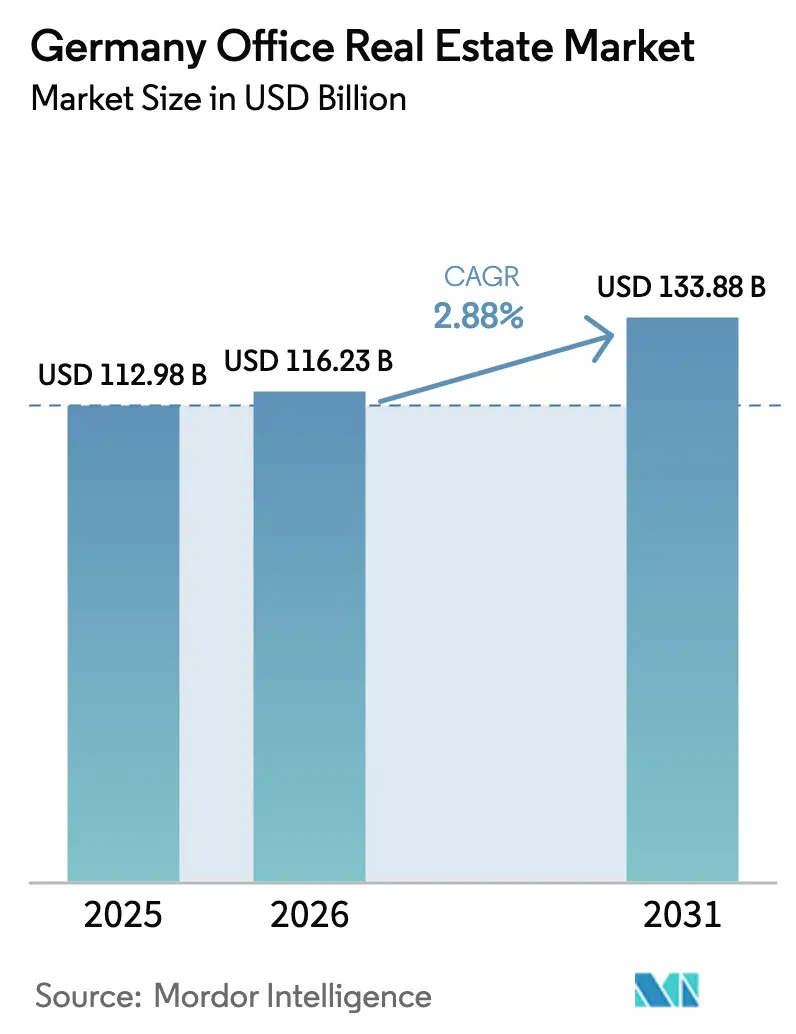
El tamaño del mercado de bienes raíces de oficinas en Alemania fue valuado en 112.980 millones de USD en 2025 y se estima que crecerá desde 116.230 millones de USD en 2026 hasta alcanzar 133.880 millones de USD en 2031, a una CAGR del 2,88% durante el período de pronóstico (2026-2031). El Banco Central Europeo (BCE) mantuvo su tasa principal en 4,5% durante la mayor parte de 2024, restringiendo la oferta de crédito y redefiniendo los criterios de inversión en todos los segmentos de propiedades comerciales. La economía de Alemania avanzó marginalmente, registrando un crecimiento del PIB del 0,2% en el primer trimestre de 2025, aunque las insolvencias corporativas alcanzaron un pico de 10 años, lo que subraya el estrés latente en la base empresarial. La producción de la construcción, medida por el valor bruto añadido, aumentó un 0,9% en el mismo período a pesar de que la inflación de costos de materiales superaba el 15% interanual. El BCE advierte además que el 72% de las empresas de la zona euro, incluidas las inmobiliarias, están altamente expuestas a riesgos de degradación del ecosistema, lo que acelera el impulso hacia edificios sostenibles.
Conclusiones Clave del Informe
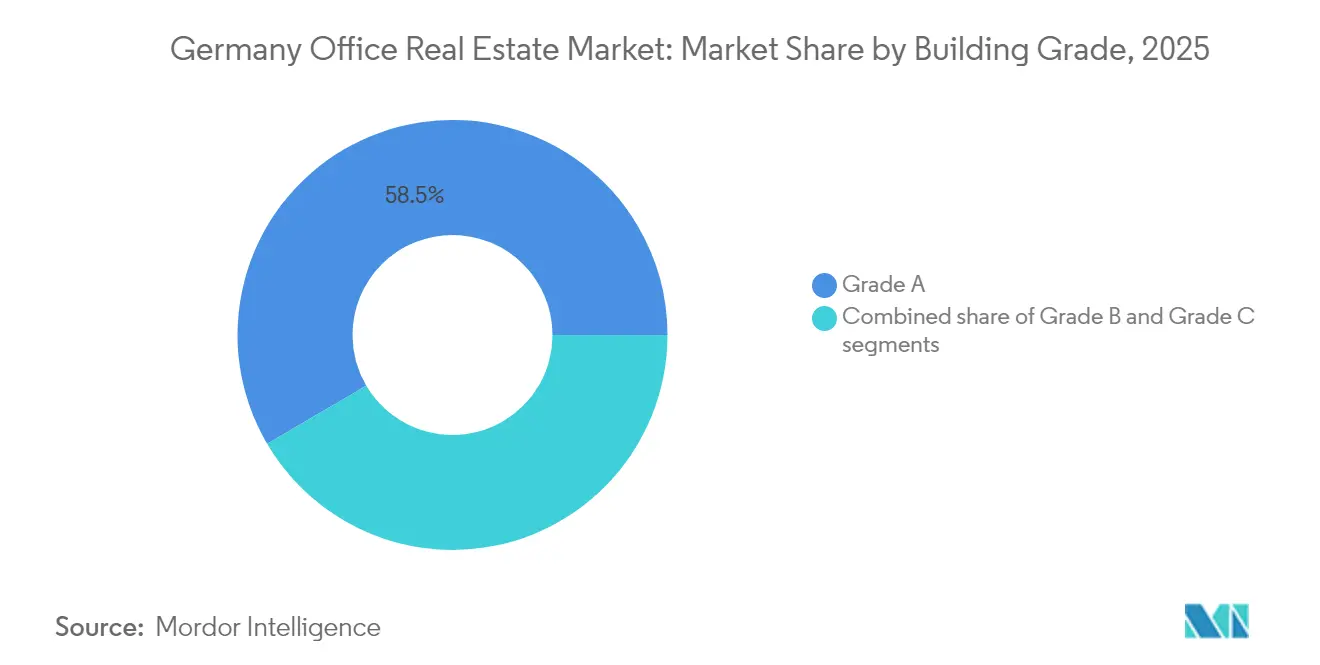
- Por categoría de edificio, los activos de Categoría A captaron el 58,45% de la participación del mercado de bienes raíces de oficinas en Alemania en 2025; la Categoría A es también la de mayor crecimiento, con una CAGR del 3,08% hasta 2031.
- Por tipo de transacción: los contratos de alquiler controlaron el 73,40% del tamaño del mercado de bienes raíces de oficinas en Alemania en 2025, mientras que las transacciones de venta se expanden a una CAGR del 3,32% hasta 2031.
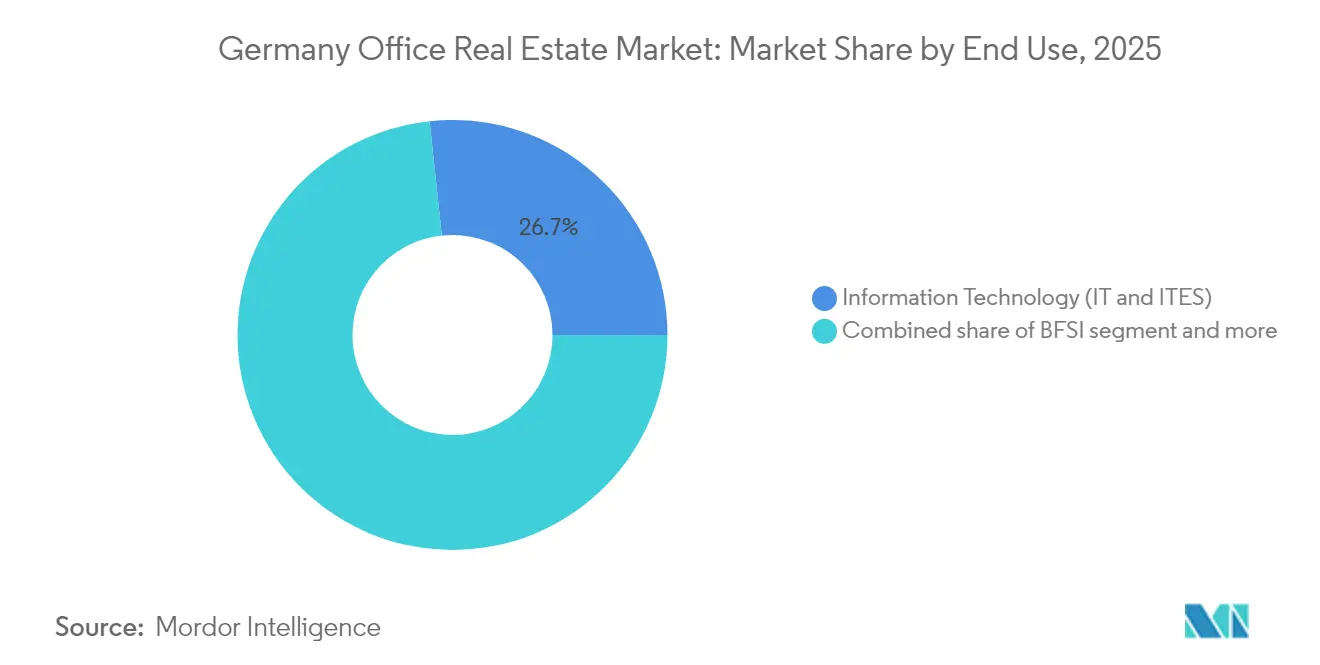
- Por uso final: la Tecnología de la Información y los servicios habilitados por TI representaron el 26,70% de la demanda total en 2025 y avanzan a una CAGR del 3,45% hasta 2031.
- Por ciudad: Berlín mantuvo una participación líder del 22,70% del tamaño del mercado de bienes raíces de oficinas en Alemania en 2025 y se proyecta que se expanda a una CAGR del 3,25%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Bienes Raíces de Oficinas en Alemania
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Preferencia corporativa por espacios de Categoría A con certificación ESG | +0.8% | Berlín, Múnich, Fráncfort | Mediano plazo (2-4 años) |
| Expansión hacia distritos de negocios secundarios | +0.4% | Bonn, Offenbach, Gießen | Largo plazo (≥ 4 años) |
| Incentivos gubernamentales para mejoras de eficiencia energética | +0.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Absorción del sector tecnológico en centros urbanos | +0.7% | Berlín, Múnich, Hamburgo | Corto plazo (≤ 2 años) |
| Adopción de espacios de trabajo flexibles | +0.3% | Ciudades con alta densidad de startups | Corto plazo (≤ 2 años) |
| Integración de tecnología de edificios inteligentes | +0.2% | Distritos de negocios centrales de primer nivel | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente preferencia por espacios de oficinas de alta calidad conformes con ESG
A medida que las expectativas de ESG se convierten en un pilar de la estrategia de ocupación corporativa, los activos de oficinas certificados capturan una participación creciente de la demanda de inquilinos. Los edificios certificados representaron el 33% de la absorción total en las siete grandes ciudades en el primer semestre de 2024, el doble de la participación registrada cinco años antes. Fráncfort cuenta ahora con el 27% de su inventario certificado, mientras que Múnich ha incrementado su superficie certificada en un 122% desde 2019. Los grupos bancarios y de servicios financieros buscan estos activos para cumplir con normas de divulgación cada vez más estrictas, apoyando primas de alquiler medibles y ciclos de vacancia más cortos. El mercado de bienes raíces de oficinas en Alemania recompensa, por tanto, a los propietarios que pueden demostrar transparencia en el uso de energía y ofrecer métricas operativas respaldadas por IoT. Este cambio posiciona a los edificios con certificación ESG como habilitadores de cumplimiento normativo y activos de inversión de alto rendimiento en el panorama de oficinas en evolución.
Expansión del desarrollo de oficinas en zonas urbanas emergentes y distritos de negocios secundarios
Las ciudades secundarias emergen como destinos estratégicos tanto para inversores como para inquilinos de oficinas que buscan valor. La vacancia en ciudades de categoría B promedia el 5,0%, notablemente por debajo del 7,1% registrado en las ubicaciones de primer nivel. Las instituciones públicas con contratos de arrendamiento a largo plazo en Bonn y Gießen ofrecen flujos de caja defensivos que compensan el estrés cíclico en las carteras de los distritos de negocios centrales. Las empresas con conciencia de costos reubican cada vez más sus funciones de soporte en estas ciudades, mientras que las herramientas de trabajo remoto reducen la dependencia de las direcciones de primer nivel. Los inversores que apuntan al mercado de bienes raíces de oficinas en Alemania desbloquean así primas de rendimiento sin sobreexposición a las rentas prime volátiles. Esta tendencia marca una diversificación decisiva del mapa de inversiones, impulsada por cambios estructurales en la flexibilidad de ubicación del lugar de trabajo y la resiliencia financiera.
Incentivos respaldados por el gobierno que promueven mejoras de eficiencia energética en edificios
Marcos normativos sólidos están acelerando la descarbonización del inventario de oficinas de Alemania mediante mecanismos de financiación específicos. El Financiamiento Federal para Edificios Eficientes de Alemania ha movilizado hasta 86.000 millones de USD en capital potencial desde su lanzamiento, cubriendo hasta el 40% de los costos de retrofitting mediante préstamos y subvenciones de KfW.[1]Ministerio Federal de Asuntos Económicos y Energía, "Financiamiento Federal para Edificios Eficientes," Las remodelaciones resultantes ya reducen 7,7 millones de toneladas de CO₂ anualmente. Para el mercado de bienes raíces de oficinas en Alemania, los subsidios reducen el riesgo del gasto de capital verde profundo, fortaleciendo los retornos de los propietarios incluso cuando los límites de emisiones de la UE se endurecen. Como resultado, la eficiencia energética ya no es solo un objetivo regulatorio, sino una vía viable hacia retornos de grado de inversión.[2]Ministerio Federal de Asuntos Económicos y Acción por el Clima, "Edificios Eficientes – Resumen de Subsidios KfW,"
Creciente demanda de los sectores tecnológico y de servicios digitales que apoya la absorción de oficinas urbanas
Los ocupantes impulsados por la tecnología están redefiniendo los patrones de demanda espacial en los centros de oficinas urbanas de Alemania. Los ocupantes de TI representaron el 27% de la demanda de usuarios finales en 2024 y continúan superando a los inquilinos financieros tradicionales. La escena de startups de Berlín y el corredor tecnológico de Múnich demandan plantas de piso escalables y listas para la colaboración que fusionen conectividad por cable e inalámbrica. El arrendamiento de 34.800 m² ejecutado por el Banco Central Europeo en Fráncfort durante 2024 subraya cómo el espacio habilitado tecnológicamente también atrae a instituciones de política que buscan compatibilidad con el trabajo híbrido. Este segmento en crecimiento refuerza el valor de los formatos de oficina inteligentes y flexibles que apoyan la innovación, la escalabilidad y las operaciones híbridas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Tasas de interés más altas que frenan la actividad de inversión | -0.9% | A nivel nacional, severo en los distritos de negocios centrales de alto valor | Corto plazo (≤ 2 años) |
| Reducción de espacio de oficinas en banca y seguros | -0.6% | Fráncfort, Hamburgo, Düsseldorf | Mediano plazo (2-4 años) |
| Inflación en costos de construcción y materiales | -0.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Aumento de los costos de cumplimiento bajo la regulación de la UE | -0.3% | Inventario antiguo a nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Tasas de interés más altas que reducen la actividad de inversión en bienes raíces comerciales
El BCE elevó las tasas clave al 4,5% antes de un recorte de 25 puntos básicos en junio de 2025, endureciendo las condiciones de deuda y presionando el flujo de operaciones. Investigaciones de la Reserva Federal muestran que la economía de Alemania, con fuerte peso manufacturero, se contrae más abruptamente que sus pares orientados a servicios cuando el BCE eleva las tasas, intensificando la presión sobre la demanda de oficinas. El mayor escrutinio tras el colapso de Signa obliga a los bancos a revaluar las garantías y constituir reservas para 1,1 billones de USD en préstamos inmobiliarios. Las solicitudes de insolvencia aumentaron un 3,3% interanual en abril de 2025, con reclamaciones de acreedores de 9.900 millones de USD en febrero, lo que limita aún más el apetito de riesgo inmobiliario. Los activos de oficinas aparecen como los más vulnerables a medida que los valores se ajustan a los cambios en los patrones de trabajo y al crédito más restrictivo.
Reducción del espacio de oficinas en sectores tradicionales como la banca y los seguros
La consolidación en los sectores tradicionales está provocando una reducción estructural de los requerimientos de espacio de oficinas en las principales ciudades alemanas. La reducción de 3.500 empleados de Deutsche Bank en 2024 ejemplifica la optimización sectorial. Los bancos extienden los contratos de arrendamiento en el lugar para evitar gastos de reubicación, pero generalmente subarrendan o ceden el área excedente. Las aseguradoras siguen la misma tendencia, ya que el crecimiento moderado de las primas reduce los empleados en funciones de soporte. En consecuencia, los propietarios en Fráncfort deben competir contra un creciente inventario de subarrendamiento, mientras que los proveedores de espacios flexibles capturan el exceso de demanda de ciclo corto. Este cambio intensifica la competencia por inquilinos y socava la absorción a largo plazo en los distritos financieros centrales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Categoría de Edificio: Los activos premium marcan el estándar
La Categoría A capturó el 58,45% de la participación del mercado de bienes raíces de oficinas en Alemania en 2025, superando ampliamente a las categorías secundarias. Los inquilinos continuarán favoreciendo estos activos, impulsando el segmento a una CAGR del 3,08% hasta 2031. La puntuación ESG, la automatización avanzada de HVAC y la ubicación centralizada aseguran primas de alquiler de dos dígitos sobre los activos de Categoría B. Los inversores que no pueden financiar retrofittings profundos en edificios de Categoría B y Categoría C enfrentan riesgo de liquidez a medida que la regulación acelera la obsolescencia.
La tendencia hacia la calidad se intensificó en 2024 cuando las corporaciones vincularon los estándares del espacio de trabajo con objetivos de retención y productividad. Los retrofittings de edificios inteligentes, desde iluminación habilitada por IoT hasta gestión de energía impulsada por IA, ahora diferencian las ofertas de mejor categoría. El tamaño del mercado de bienes raíces de oficinas en Alemania para activos de Categoría A crece, por tanto, tanto por nueva construcción como por conversiones de ciclo ascendente, mientras que los pisos de Categoría C estructuralmente obsoletos pivotan cada vez más hacia usos alternativos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tipo de Transacción: Los alquileres dominan mientras las ventas ganan impulso
Los contratos de alquiler representaron el 73,40% del valor de las transacciones de 2025, confirmando la preferencia de los ocupantes por la flexibilidad en condiciones macroeconómicas inciertas. Sin embargo, el resurgente interés de los inversores impulsa las operaciones del mercado de capitales a lo largo de una senda de CAGR del 3,32% hasta 2031, a medida que los rendimientos reajustados atraen a fondos oportunistas. Las adquisiciones de propietarios-ocupantes aumentaron al 15% del flujo total de operaciones en 2024, lo que señala el deseo de las empresas de contener costos a largo plazo.
Las ventas en situación de dificultad y las operaciones de valor añadido forman el núcleo de los canales de capital privado, con gestores especializados que aprovechan la experiencia en diseño y construcción para obtener primas verdes al momento de la devolución. El tamaño del mercado de bienes raíces de oficinas en Alemania vinculado a las ventas directas avanzará a medida que se amplíen las brechas de refinanciamiento, mientras que el submercado de alquiler permanece como el pilar de la ocupación diaria.
Por Uso Final: La tecnología redefine los patrones de demanda
La Tecnología de la Información y los servicios habilitados por TI controlaron el 26,70% del arrendamiento en 2025, la mayor participación de un solo sector en el mercado de bienes raíces de oficinas en Alemania. Los ciclos de proyecto en rápida evolución y los flujos de trabajo híbridos requieren plantas de piso adaptables e infraestructura digital robusta. El segmento es también el de mayor crecimiento, con una CAGR del 3,45% hasta 2031.
Los ocupantes tradicionales de banca y seguros reducen sus superficies centrales, pero intensifican la demanda de zonas inteligentes de conferencias y atención a clientes, desdibujando las líneas divisorias con los operadores de espacios de trabajo flexibles. Las empresas industriales, de ciencias de la vida y legales adoptan ahora diseños ágiles similares, ampliando el grupo total de demanda potencial para el inventario listo para la tecnología. Por tanto, la competencia intersectorial se intensifica por edificios prime, digitalmente seguros y con bajas emisiones de carbono.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
La participación del 22,70% de Berlín y la CAGR proyectada del 3,25% se sustentan en un doble motor de presencia del sector público y formación de startups líder en Europa. Las grandes plantas de piso tomadas por los ministerios federales sostienen la estabilidad de arrendamiento a múltiples ciclos, mientras que las empresas en etapa inicial codician clusters flexibles de menos de 2.000 m² que pueden escalar dentro de microcorredores favorables a la tecnología. Los propietarios aceleran las conversiones de uso mixto —la compra en 2025 por parte de PGIM de un edificio de oficinas de mediana altura para 300 unidades de micro-vivienda es un ejemplo ilustrativo— para integrar densidad residencial dentro de nodos de tránsito.
Múnich y Fráncfort mantienen precios premium. Múnich registró un aumento del 29% en la absorción durante 2024, impulsado por empresas tecnológicas globales que coubican funciones de I+D y de sede central en la reconocida columna vertebral de innovación de la ciudad. El distrito financiero de Fráncfort navega entre superficies bancarias racionalizadas y la expansión del BCE; los picos de vacancia a corto plazo fomentan concesiones por parte de los propietarios, pero el núcleo bancario sostiene los puntos de referencia de las rentas prime. La cartera diversificada de inquilinos de Hamburgo —medios de comunicación, logística comercial, servicios marítimos— mantiene la vacancia más baja entre las siete grandes ciudades, amortiguando los choques cíclicos con heterogeneidad sectorial.
Más allá de los mercados de primer nivel, Düsseldorf, Stuttgart, Colonia y Hannover se benefician de menores costos de ocupación y sólidos canales universitarios. Los precios promedio de compra en estas ciudades de categoría B se ubican un 30% por debajo de las operaciones prime en distritos de negocios centrales, pero ofrecen primas de rendimiento de 80 a 120 puntos básicos. La adopción del trabajo remoto reduce el anclaje geográfico, envalentonando a las empresas a adoptar estrategias inmobiliarias de centros distribuidos. En consecuencia, el mercado de bienes raíces de oficinas en Alemania evoluciona hacia una red de subclústeres de ciudades especializadas que absorben colectivamente el crecimiento de la demanda nacional.
Panorama regulatorio
La regulación del sector inmobiliario de oficinas en Alemania está cada vez más determinada por requisitos de descarbonización y divulgación que elevan el listón de actualización para el stock heredado. Un punto de inflexión clave en 2026 es la adopción por parte del Bundestag de la Gebaeudemodernisierungsgesetz (GModG) el 10 de julio de 2026, con el propósito de sustituir el marco anterior de la Ley de Calefacción (GEG) al tiempo que alinea la modernización de edificios con la Directiva de la UE relativa a la Eficiencia Energética de los Edificios (EPBD). En paralelo, el 20 de junio de 2026 se publicó un anteproyecto de ley de implementación de la Directiva de Eficiencia Energética de la UE (Directiva (UE) 2023/1791), que refuerza la dirección hacia un desempeño energético medible y la generación de informes en los activos comerciales.
La economía de los inquilinos y las especificaciones de los edificios también forman parte de una activa agenda política. El 30 de abril de 2026, el gobierno federal adoptó un anteproyecto de la Mietrecht II relativo al control de alquileres (Mietpreisbremse), y si bien los contratos de arrendamiento de oficinas suelen estar más orientados al mercado que los residenciales, la postura general puede influir en el sentimiento de los inversores hacia flujos de caja regulados y conversiones de uso mixto. En el plano técnico, una enmienda propuesta a la Ley de Infraestructura de Electromovilidad en Edificios (GEIG) endurece las obligaciones de carga y cableado para edificios no residenciales a partir del 1 de enero de 2027, lo que añade requisitos de capex al tiempo que respalda conceptos integrados de movilidad y energía. En el plano financiero, BaFin continúa monitoreando el riesgo de los inmuebles comerciales, añadiendo presión de supervisión sobre los estándares de suscripción para oficinas, particularmente en los casos donde los activos más antiguos enfrentan mayores costos de cumplimiento.
Análisis de la cadena de valor
La cadena de valor del sector inmobiliario de oficinas de Alemania abarca desde la adquisición de suelo y la planificación hasta el desarrollo, el financiamiento, el arrendamiento, las operaciones y el eventual reposicionamiento o salida. Los propietarios de activos (fondos institucionales, REIT y capital privado) y los desarrolladores coordinan con municipios, arquitectos e ingenieros, y contratistas generales, mientras que los bancos y las sociedades gestoras de capital estructuran deuda senior y capital propio para adquisiciones y renovaciones. Firmas de asesoría como CBRE, JLL, Cushman and Wakefield y Savills intermedian la ejecución de transacciones y el arrendamiento, y las operaciones de los edificios dependen cada vez más de gestores de instalaciones especializados y proveedores de servicios energéticos para ofrecer monitoreo energético y mejoras de rendimiento.
El cumplimiento impulsado por las renovaciones está reconfigurando la selección de proveedores y la asignación de costos, con los proveedores de materiales y equipos de construcción (HVAC, controles, medición y electrificación) ganando influencia en los resultados de los proyectos. Organismos de la industria como ZIA (que representa a más de 400 miembros y 37.000 empresas) y BID (una entidad coordinadora paraguas para asociaciones inmobiliarias y de construcción) actúan como nodos de establecimiento de estándares y defensa de intereses, incluyendo iniciativas como Gebaeudetyp E, que busca simplificar los estándares para reducir los costos de construcción. La dinámica de costos laborales e insumos sigue siendo un cuello de botella para la viabilidad, y los aumentos salariales en la construcción se citan como un contribuyente principal al alza de los costos de edificación. Esto refuerza el cambio hacia modelos de construcción modular y en serie, y hacia renovaciones profundas selectivas y respaldadas por el retorno de inversión en el stock de Grado B y C.
Panorama Competitivo
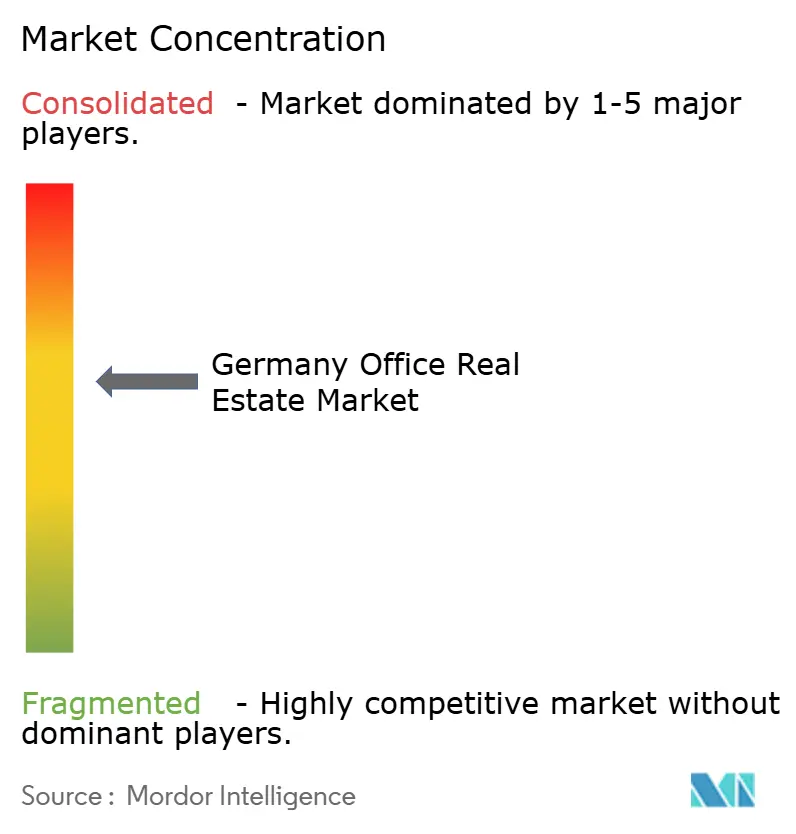
El mercado de bienes raíces de oficinas en Alemania exhibe una concentración moderada. Los asesores internacionales —CBRE, JLL, Cushman & Wakefield— dominan importantes mandatos de asesoría al integrar experiencia en valoración, mercados de capitales y consultoría en ESG. Los pesos pesados nacionales como Union Investment y alstria aprovechan su profundo conocimiento local y sus arraigados vínculos municipales para asegurarse un acceso temprano al inventario en cartera. La tecnología supera ahora al mero control de metros cuadrados; las empresas que incorporan optimización de activos impulsada por IA o administración de contratos de arrendamiento basada en blockchain obtienen ventaja estratégica.
La consolidación se acelera. La compra de Alstria por parte de Brookfield en 2024 y la posterior exclusión del REIT del mercado bursátil destacan cómo el capital privado busca reestructuraciones operativas libres del escrutinio del mercado público. De igual modo, la adquisición pendiente por parte de Partners Group del canal de proyectos de Empira, valuado en 15.400 millones de USD, amplifica el apetito institucional por la capacidad de desarrollo verticalmente integrada. Las oportunidades sin explotar incluyen las conversiones de oficinas a uso residencial; PwC señala 75 millones de m² de inventario de oficinas en riesgo de quedar obsoleto, susceptible de reposicionamiento de uso mixto.
Las alianzas de PropTech proliferan. Siemens se asoció con Enlighted y Zumtobel en 2024 para implementar iluminación IoT que reduce la intensidad energética mientras alimenta datos en tiempo real a los paneles de control de los propietarios. Los grupos de asesoría agrupan estas soluciones dentro de ofertas integrales de retrofitting, diferenciando sus carteras alemanas en las licitaciones. El mercado de bienes raíces de oficinas en Alemania recompensa, por tanto, a los operadores que fusionan el control de activos físicos con plataformas orientadas a servicios y ricas en datos.
Líderes de la Industria de Bienes Raíces de Oficinas en Alemania
CBRE
Jones Lang LaSalle IP
Cushman & Wakefield
Savills
Knight Frank
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El principal conjunto de oportunidades se centra en actualizar y reposicionar el stock de oficinas más antiguo y periférico, a medida que los requisitos regulatorios y de los ocupantes convergen en un desempeño energético medible. La agenda política ofrece múltiples señales de demanda para programas de capex, incluida la adopción el 10 de julio de 2026 de la Gebaeudemodernisierungsgesetz (GModG) vinculada a la alineación con la EPBD, y el endurecimiento propuesto de las obligaciones de la GEIG a partir del 1 de enero de 2027 para infraestructura de carga y cableado no residencial. Para propietarios y proveedores de servicios, esto respalda propuestas de renovación combinadas que integran mejoras en la envolvente y el HVAC con medición digital, mejoras en la experiencia del inquilino y preparación para la electromovilidad, especialmente en los casos donde el espacio de Grado A sigue atrayendo inquilinos que abandonan el inventario no conforme.
El despliegue de capital sigue siendo selectivo, pero la actividad de 2026 indica dónde se concentra la liquidez. En el primer semestre de 2026, el volumen de transacciones de oficinas en Alemania alcanzó los 3.200 millones de EUR (junto con 2.500 millones de EUR para logística y 2.300 millones de EUR para retail), lo que indica que las oficinas siguen siendo un objeto de inversión cuando los activos cumplen con criterios modernos de sostenibilidad y ubicación. La inversión pública también respalda infraestructura habilitante: el Fondo Especial para Infraestructura y Neutralidad Climática (SVIK), de 500.000 millones de EUR, respalda el impulso de la ingeniería civil y puede mejorar el acceso y el atractivo a nivel de distrito en torno a los nodos de oficinas. A medida que los modelos de construcción modular y en serie ganan adopción para gestionar costos, los desarrolladores y contratistas con estrategias repetibles de renovación y conversión, incluida la conversión de oficinas a uso mixto donde sea viable, tienen margen para escalar la capacidad de entrega en el mercado de oficinas alemán.
Desarrollos recientes del sector
- Julio de 2026: Cushman & Wakefield registró 651.100 m² de absorción de oficinas en los 5 principales mercados de Alemania en el segundo trimestre de 2026, un 14% más que en el segundo trimestre de 2025. Esto refleja una mayor actividad de arrendamiento en los mercados clave y respalda la resiliencia de los alquileres de espacios premium en las ciudades de primer nivel.
- Julio de 2026: BNP Paribas Real Estate reportó una rotación total de espacio de oficinas de 1,3 millones de m² en los 8 principales mercados de Alemania durante el primer semestre de 2026. El resultado indica una demanda sólida en los principales mercados a pesar de los vientos en contra macroeconómicos y refuerza el enfoque en mercados de alta rotación para la inversión.
- Julio de 2026: JLL reportó que la rotación del mercado de oficinas de Fráncfort en el primer semestre de 2026 alcanzó los 176.900 m², con alquileres prime de 55 EUR por m². Esto confirma a Fráncfort como un mercado de alta rotación con un potencial de alza estable en los alquileres para el stock prime.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Para este informe, el mercado mide el valor total de la actividad inmobiliaria de oficinas en Alemania, capturado a través de la fijación de precios de activos de oficinas y señales de valoración vinculadas a los ingresos en las ciudades clave y las condiciones de demanda de los ocupantes.
Exclusiones del alcance: no se contabilizan en este mercado los inmuebles residenciales, retail, logística, industriales, hoteles y transacciones que involucren únicamente suelo no destinado a oficinas.
Descripción general de la segmentación
- Por Categoría de Edificio
- Categoría A
- Categoría B
- Categoría C
- Por Tipo de Transacción
- Alquiler
- Ventas
- Por Uso Final
- Tecnología de la Información (TI y ITES)
- BFSI (Banca, Servicios Financieros y Seguros)
- Consultoría Empresarial y Servicios Profesionales
- Otros Servicios (Comercio Minorista, Ciencias de la Vida, Energía, Legal)
- Por Ciudad
- Berlín
- Múnich
- Fráncfort
- Hamburgo
- Resto de Alemania
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para mapear el contexto de oferta y demanda de los edificios de oficinas en Alemania y para crear un conjunto consistente de indicadores de referencia que puedan verificarse año tras año. Nos basamos en series públicas que ayudan a explicar la fijación de precios, el impulso del arrendamiento y el entorno de financiamiento, lo que luego orienta los rangos del modelo para alquileres, rendimientos y vacancia.
Las fuentes públicas más utilizadas incluyeron conjuntos de datos oficiales y no restringidos por muro de pago, como Destatis, publicaciones del Deutsche Bundesbank, comunicados estadísticos del Banco Central Europeo, indicadores macroeconómicos de la OCDE, y publicaciones del registro de la propiedad alemán y de planificación municipal cuando estuvieron disponibles. Además, se utilizaron informes de empresas, presentaciones a inversores, informes anuales y prensa inmobiliaria de renombre para seguir anuncios de transacciones, cambios de cartera y tendencias de arrendamiento. Se utilizaron suscripciones a bases de datos pagas seleccionadas únicamente para mejorar la consistencia en los datos financieros de las empresas, el rastreo de noticias y las verificaciones de patentes y licitaciones cuando fue relevante. Esta lista no es exhaustiva, y se revisaron muchas otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar el límite práctico del mercado y verificar cómo los valores de oficinas se ven afectados por los cambios en los alquileres, la vacancia y los desplazamientos de rendimiento, dado que estos factores pueden moverse rápidamente según la ciudad y la calidad del edificio. Conversamos con una combinación de inversores, desarrolladores, gestores de activos, asesores de arrendamiento y grandes ocupantes, de modo que los supuestos sobre la absorción, los incentivos y el momento de las renovaciones pudieran confirmarse en los principales centros de oficinas alemanes y en las ciudades secundarias.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directivos (CXO): 17% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 17% | Gerentes: 56% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento parte de una reconstrucción descendente (top-down) del valor del sector inmobiliario de oficinas de Alemania, donde las señales de demanda de arrendamiento y los insumos de fijación de precios de inversión se traducen en un valor de mercado anual que se mantiene coherente con los movimientos observados de alquileres y rendimientos. Para mantener totales realistas, los resultados se verifican luego con aproximaciones ascendentes (bottom-up) selectivas, como comprobaciones de stock y absorción a nivel de ciudad muestreada, bandas de alquiler observadas por grado, y una acumulación limitada de valores de transacciones divulgados cuando hay datos disponibles.
Los insumos clave de este mercado incluyen la absorción neta y la ocupación, las tasas de vacancia, los alquileres prime y promedio, los rendimientos prime y las condiciones de financiamiento, y la proporción de la demanda que se desplaza hacia espacios de mayor calidad debido a las expectativas de ESG y desempeño energético. Estas variables ayudan a explicar por qué el valor puede aumentar incluso con un arrendamiento estable, o por qué los valores pueden caer en un año con ocupación estable si los rendimientos se expanden. Los pronósticos se elaboran mediante análisis de escenarios respaldado por un suavizado de series temporales cortas sobre alquileres y rendimientos, con supuestos ajustados en función de lo que los expertos esperan en cuanto a presión de refinanciamiento, nuevas finalizaciones y necesidades de espacio corporativo. Cuando faltan datos ascendentes para ciudades más pequeñas o años de transacciones escasas, las brechas se manejan mediante promedios calibrados por grupo de ciudades y verificaciones de rango conservadoras antes de finalizar los totales.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación entre señales independientes, incluidos indicadores macroeconómicos, métricas de arrendamiento publicadas, la dirección de tasas y rendimientos, y evidencia de transacciones divulgadas. Realizamos verificaciones de varianza a nivel de ciudad y para factores clave como el crecimiento de los alquileres y los desplazamientos de rendimiento, y los movimientos inusuales se revisan nuevamente antes de la aprobación final.
Se sigue una revisión de varios pasos, en la que los supuestos se cuestionan internamente y luego se vuelven a verificar con contactos primarios seleccionados si un factor clave cambia o un dato parece inconsistente. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales afectan el financiamiento, la demanda o la fijación de precios. Antes de la entrega, un analista completa una nueva revisión de datos para que los clientes reciban la visión más actualizada posible, respaldada por la evidencia más reciente disponible.
Tamaño del mercado inmobiliario de oficinas de Alemania según Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para el sector inmobiliario de oficinas de Alemania pueden diferir porque los distintos grupos pueden no contabilizar los mismos elementos en el total, y también pueden aplicar distintos momentos de referencia para los rendimientos, los alquileres y la conversión de divisas. En este estudio, mantuvimos el modelo vinculado a señales repetibles y luego comparamos el valor implícito con lo que mostraba el mercado.
Las tendencias de absorción de arrendamiento, la dirección de los rendimientos prime y la evidencia de fijación de precios de transacciones son las verificaciones que mantienen la estimación de Mordor Intelligence alineada con el valor de activos exclusivamente de oficinas, en lugar de mezclarla con ingresos más amplios de bienes raíces comerciales o de servicios. Las brechas clave suelen surgir de si se incluye el stock de oficinas de ciudades más pequeñas, si los edificios más antiguos de Grado B y C se valoran utilizando descuentos de alquiler observados, y si el año se trata como un año de mercado normal o como un año atípico con diferenciales de oferta y demanda más amplios. Las diferencias también aparecen cuando una estimación aplica un único alquiler y rendimiento nacional, o cuando las renovaciones y la obsolescencia impulsada por criterios ESG no se reflejan en la trayectoria de valoración.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 112,98 mil millones de USD (2025) | |
| Asociación Industrial A | 104,20 mil millones de USD (2025) | Utiliza una definición más restringida, vinculada principalmente al stock prime del CBD en las ciudades de oficinas más grandes, lo que puede subestimar los activos no prime y el inventario de oficinas de ciudades más pequeñas. |
| Consultora Global B | 128,60 mil millones de USD (2025) | A menudo aplica supuestos combinados de alquiler y rendimiento provenientes de referencias comerciales más amplias, y puede incluir activos de uso mixto con una proporción significativa de oficinas, lo que eleva el total en comparación con una valoración exclusivamente de oficinas. |
La dispersión entre fuentes se explica principalmente por lo que se contabiliza como valor de oficinas y cómo se actualizan los alquileres y rendimientos para el año utilizado en el modelo. Al fundamentar la estimación en el impulso del arrendamiento, las bandas de alquiler y los movimientos de rendimiento, el dimensionamiento se mantiene trazable a factores claros y puede repetirse a medida que llegan nuevas señales de mercado.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de bienes raíces de oficinas en Alemania?
El mercado está valuado en 116.230 millones de USD en 2026 y se proyecta que ascienda a 133.880 millones de USD en 2031.
¿Qué categoría de edificio concentra la mayor participación?
Los activos de Categoría A controlan el 58,45% de la participación de mercado y crecen a una CAGR del 3,08%, ya que las empresas buscan el cumplimiento de ESG y servicios premium.
¿Cómo han afectado las mayores tasas de interés del BCE a la actividad de inversión?
Los costos de financiamiento se dispararon, aplanando los rendimientos prime en el 4,91% y manteniendo el volumen de transacciones de 2024 en 5.640 millones de USD, pero el reajuste de precios está creando atractivas oportunidades de valor añadido.
¿Qué sector impulsa la nueva demanda de arrendamiento?
La Tecnología de la Información y los servicios habilitados por TI representan el 26,70% de la demanda de usuarios finales y se pronostica que incrementarán las necesidades de arrendamiento a una CAGR del 3,45%.
¿Por qué las ciudades alemanas secundarias atraen la atención de los inversores?
Las ciudades de categoría B ofrecen menores costos de adquisición, una vacancia promedio del 5,0% y primas de rendimiento de hasta 120 puntos básicos en comparación con los distritos de negocios centrales de primer nivel, lo que las hace atractivas para la diversificación.
¿Qué papel desempeñan los incentivos gubernamentales en la economía del retrofitting?
Los préstamos y subvenciones de KfW cubren hasta el 40% de los costos de retrofitting, reduciendo los períodos de recuperación de la inversión e impulsando mejoras a nivel nacional que reducen 7,7 millones de toneladas de CO₂ anualmente.
Última actualización de la página el:



